
Taille et part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
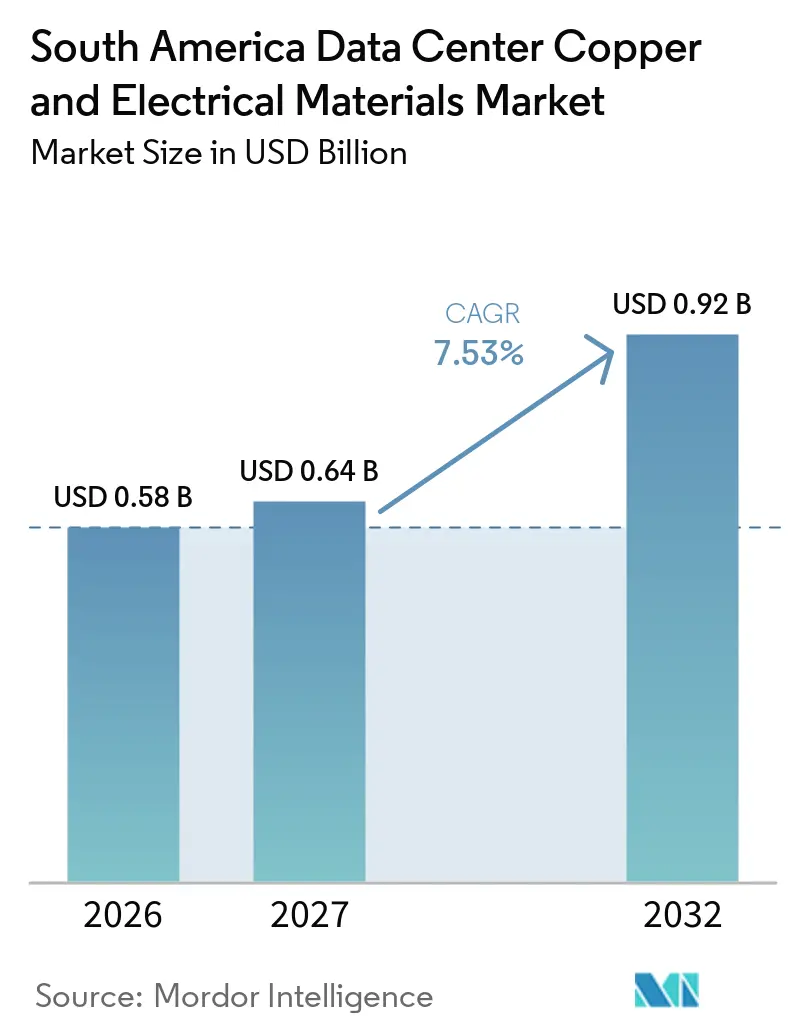
| Taille du marché de l'année de base (2026) | 0.58 Milliards de dollars |
| Taille du Marché (2027) | 0.64 Milliards de dollars |
| Taille du Marché (2032) | 0.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud était évaluée à 0,58 milliard USD en 2026 et devrait s'étendre de 0,64 milliard USD en 2027 pour atteindre 0,92 milliard USD d'ici 2032, à un CAGR de 7,53 % durant la période de prévision 2027-2032. Les nouveaux programmes de capacité hyperscale et de colocation accroissent la demande en câbles, transformateurs, chemins de câbles, systèmes de mise à la terre et équipements de distribution. Les charges de baies plus élevées associées aux déploiements d'IA élèvent les spécifications des conducteurs et des chemins de câbles dans toute la chaîne d'alimentation. La production locale de transformateurs et de câbles devient plus importante car les acheteurs ont besoin de délais de livraison fiables pour les assemblages électriques critiques. L'accès au réseau, les coûts du cuivre, la disponibilité de main-d'œuvre spécialisée et les contraintes en eau façonneront le calendrier des projets. Les fournisseurs qui combinent des produits conformes avec des systèmes d'alimentation intégrés en usine sont bien positionnés pour répondre à une plus grande part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud.
Points clés du rapport
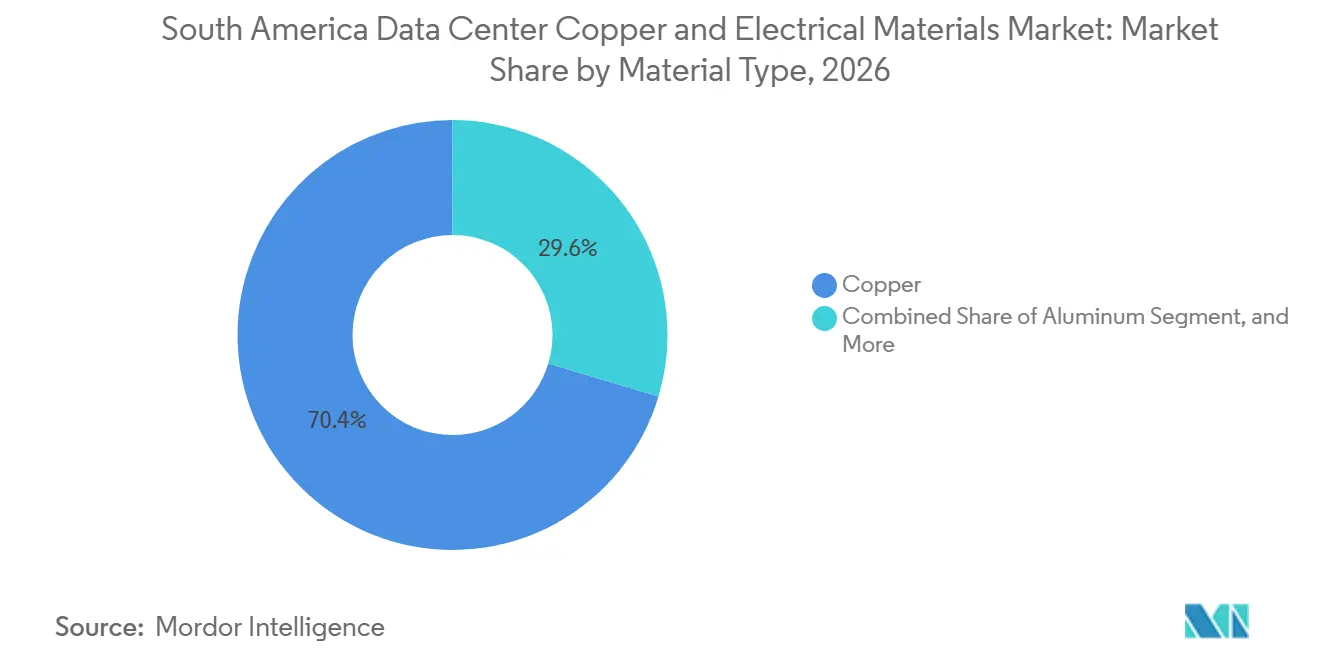
- Par type de matériau, le cuivre détenait 70,38 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud en 2026, tandis que l'aluminium devrait progresser à un CAGR de 8,29 % jusqu'en 2032.
- Par type de produit, les câbles électriques et conducteurs représentaient 44,21 % du chiffre d'affaires en 2026, tandis que les barres omnibus et chemins de câbles devraient progresser à un CAGR de 8,77 % jusqu'en 2032.
- Par application, la distribution d'énergie détenait 46,38 % du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032.
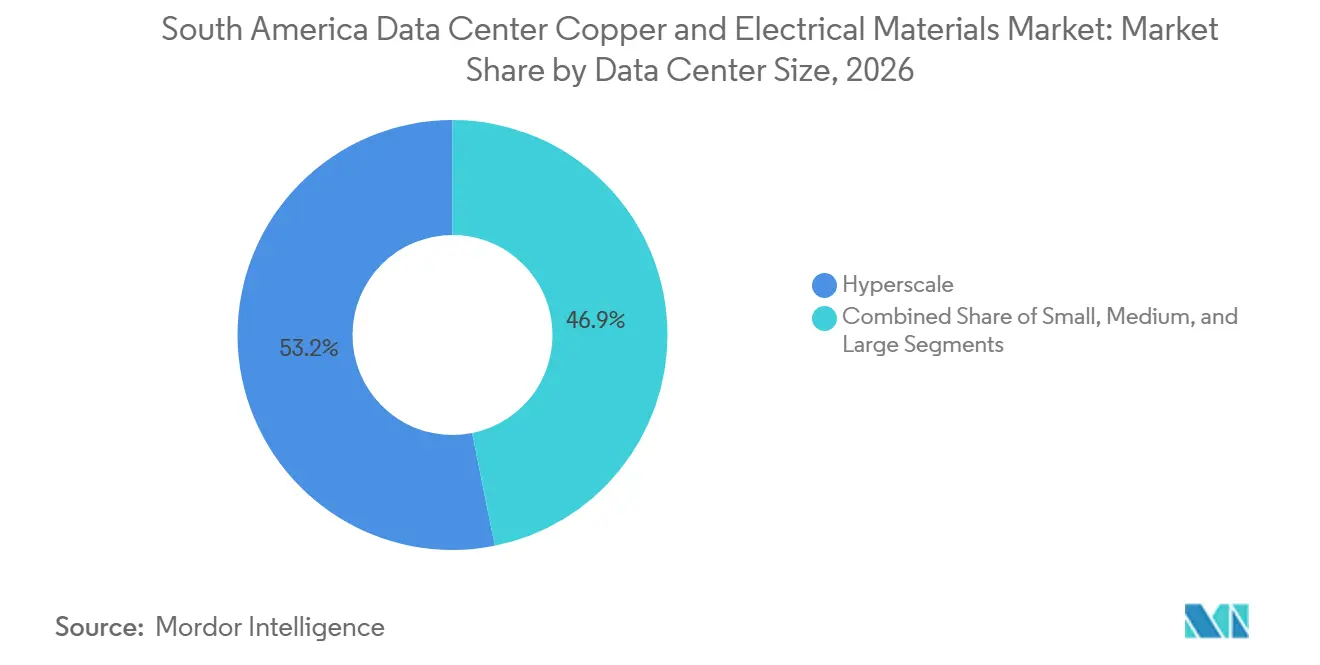
- Par taille de centre de données, les installations hyperscale détenaient 53,15 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 9,69 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait 54,68 % du chiffre d'affaires en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 9,94 % jusqu'en 2032.
- Par zone géographique, le Brésil détenait 63,40 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud en 2026 et devrait progresser à un CAGR de 10,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et de colocation | +2.5% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Augmentation de la densité de puissance des baies par les charges de travail d'IA | +1.8% | Amérique du Sud, concentrée au Brésil et au Chili | Court terme (≤ 2 ans) |
| Localisation des régions cloud et exigences de souveraineté des données | +1.1% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Approvisionnement en énergie renouvelable pour les campus de centres de données | +0.6% | Chili, Brésil, Argentine | Moyen terme (2-4 ans) |
| Atterrissages de câbles sous-marins et croissance de l'interconnexion | +0.4% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Régionalisation de l'approvisionnement en cuivre et aluminium haute densité | +0.3% | Chili, Pérou, Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale et de colocation
Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud est soutenu par de grands programmes de construction qui nécessitent d'importants achats de câbles, transformateurs, appareillages de commutation et chemins de câbles. Ascenty a confirmé 1 milliard USD d'investissements approuvés en 2026 au Brésil, au Mexique et au Chili, couvrant 13 projets de développement actifs. Ces programmes nécessitent des décisions d'approvisionnement bien avant que les installations entrent en service, ce qui favorise les fournisseurs disposant d'un inventaire régional et d'un support applicatif. WEG a fourni quatre transformateurs de 12,5 MW pour le site de 50 MW d'Elea Data Centers axé sur l'IA à São Paulo, illustrant l'ampleur des commandes individuelles d'équipements électriques.[1] Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud progresse lorsque les fournisseurs peuvent proposer des équipements testés, des conseils d'installation et des calendriers de livraison fiables.
Augmentation de la densité de puissance des baies par les charges de travail d'IA
Les systèmes d'entraînement et d'inférence d'IA modifient les exigences de conception électrique dans le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud. Les baies à plus haute densité nécessitent des sections de conducteurs plus importantes, des systèmes de chemins de câbles robustes, des équipements de protection et des chemins de mise à la terre soigneusement conçus. Ces exigences créent une demande pour des équipements de distribution améliorés dans les nouveaux sites et les installations faisant l'objet de modernisations liées à l'IA. Elles soulèvent également l'importance des connecteurs testés et des pratiques d'installation précises, car de mauvaises terminaisons peuvent créer des risques thermiques. Les fournisseurs proposant des assemblages intégrés peuvent réduire le travail de coordination pour les opérateurs qui passent à des conceptions à plus haute densité. Les systèmes électriques à plus haute densité accordent plus de valeur aux produits testés en tant qu'assemblage complet avant d'arriver sur site.
Localisation des régions cloud et exigences de souveraineté des données
Les exigences nationales en matière de traitement des données encouragent les fournisseurs cloud et les clients réglementés à rapprocher l'infrastructure des utilisateurs en Amérique du Sud. Le cadre LGPD du Brésil et la loi 21.719 du Chili créent des facteurs de conformité qui soutiennent la planification des capacités locales. Cette demande soutient de nouveaux projets pour les fournisseurs de colocation, les opérateurs cloud et les installations d'entreprise au service des clients du secteur public et financier. Chaque projet nécessite des équipements de distribution d'énergie, de systèmes de secours et de mise à la terre avant que les équipements informatiques puissent être installés. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud bénéficie lorsque la localisation des données déplace les investissements des régions éloignées vers les installations nationales. L'effet est le plus fort sur les marchés qui combinent des besoins de conformité avec une alimentation électrique, une fibre et une disponibilité de sites fiables.
Approvisionnement en énergie renouvelable pour les campus de centres de données
L'approvisionnement en énergie renouvelable renforce l'argumentaire économique pour les nouveaux campus de centres de données au Chili et au Brésil. Atlas Renewable Energy et OData ont convenu de fournir 100 % d'énergie renouvelable certifiée au centre de données ST01 de 28 MW d'OData au Chili dans le cadre du dispositif I-REC. Atlas a également annoncé un financement BNDES de 1 milliard BRL (179 millions USD) pour le complexe solaire Draco de 505 MWac dans le Minas Gerais, structuré pour alimenter des centres de données.[2] Les projets d'énergie renouvelable génèrent une demande pour les enroulements de transformateurs, les câbles, les sous-stations et les équipements de mise à la terre, en plus de l'installation électrique intérieure d'une installation. Les contrats d'achat d'énergie à long terme donnent également aux opérateurs une base plus claire pour engager des capitaux sur de grands sites. Cela soutient le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud à la fois sur les liaisons de production d'énergie et les systèmes de distribution des centres de données.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du cuivre et répercussion des coûts des matériaux | -1.6% | Amérique du Sud, avec un impact aigu sur les achats au Brésil et au Chili | Court terme (≤ 2 ans) |
| Longs délais de raccordement au réseau électrique | -1.2% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Pénuries de techniciens haute tension et d'installateurs spécialisés | -0.8% | Chili, Brésil et Amérique du Sud | Moyen terme (2-4 ans) |
| Restrictions liées au stress hydrique sur les installations à forte consommation de refroidissement | -0.5% | Chili et Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du cuivre et répercussion des coûts des matériaux
Les fluctuations du prix du cuivre peuvent modifier les budgets des projets car les câbles d'alimentation, les enroulements de transformateurs, les barres omnibus et les réseaux de mise à la terre utilisent de grandes quantités de ce métal. Le Groupe international d'étude du cuivre a documenté l'importance du Chili et du Pérou dans l'approvisionnement mondial en cuivre raffiné, rendant les conditions d'approvisionnement régionales pertinentes pour les acheteurs locaux.[3] Les contrats de construction à prix fixe peuvent exposer les promoteurs et les fournisseurs d'équipements lorsque les coûts des intrants pour les câbles ou les barres omnibus augmentent après la soumission des offres. Les opérateurs peuvent spécifier l'aluminium pour les distributions aériennes appropriées lorsque les codes électriques applicables le permettent. Cela modifie le mix de matériaux mais ne supprime pas le besoin d'équipements de distribution électrique. Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud reste sensible à cette problématique car les lots d'approvisionnement sont importants et les calendriers de livraison sont étroitement liés aux jalons de construction.
Longs délais de raccordement au réseau électrique
Les longs processus de raccordement au réseau peuvent retarder la mise en service des centres de données et reporter les achats d'équipements électriques à des périodes ultérieures. Un volume croissant de demandes de raccordement au Brésil a fait des approbations des services publics un enjeu de planification important pour les promoteurs. La construction des centres de données peut progresser plus rapidement que l'expansion du réseau de transport, laissant les sites achevés dépendants des approbations des services publics. Ce décalage affecte le calendrier des commandes de sous-stations, de câbles haute tension, d'appareillages de commutation et de transformateurs. Le Chili doit également faire face au besoin de travailleurs de ligne qualifiés pour soutenir l'expansion du réseau de transport pour les nouvelles charges électriques. Les fournisseurs peuvent en partie gérer ce risque en maintenant des calendriers de production flexibles, mais les reports de projets peuvent tout de même affaiblir la visibilité des commandes à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le cuivre conserve son rôle central tandis que l'aluminium élargit son utilisationLe cuivre détenait 70,38 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud en 2026, reflétant son rôle central dans les applications à fort courant, critiques pour la sécurité et à haute fiabilité. Il est utilisé dans les câbles d'alimentation, les barres omnibus, les enroulements de transformateurs, les systèmes de mise à la terre, les tableaux de distribution et les assemblages au niveau des baies. Sa conductivité permet des conceptions compactes où les pertes électriques et le contrôle thermique sont critiques. Les opérateurs de centres de données dépendent également du cuivre dans les parties de la chaîne électrique où un changement de matériau nécessiterait des ajustements de conception, de certification et d'installation. Ces utilisations protègent la position dominante du cuivre même si les coûts des matériaux restent une préoccupation pour les promoteurs.
L'aluminium devrait progresser à un CAGR de 8,29 % jusqu'en 2032, principalement via les chemins de câbles aériens et les départs moyenne tension dans les grandes configurations de campus. Il peut réduire le poids et le coût des matériaux sur les longues distances où des dimensions de conducteurs plus importantes sont acceptables. Cela ne fait pas de l'aluminium un substitut universel au cuivre. Le cuivre continue de servir les connexions sensibles, la protection contre les défauts à la terre, les systèmes denses au niveau des baies et les applications de transformateurs nécessitant des configurations compactes. Les conducteurs et alliages spéciaux ont un rôle plus limité dans les applications de blindage et thermiques, mais ils élargissent les choix disponibles pour les concepteurs d'équipements.

Par type de produit :
les câbles en tête tandis que les chemins de câbles soutiennent les conceptions à plus haute densitéLes câbles électriques et conducteurs détenaient 44,21 % du chiffre d'affaires en 2026 car ils sont nécessaires depuis le point d'entrée du service public jusqu'à l'unité de distribution d'alimentation finale de la baie. Une installation construite de zéro nécessite des câbles pour les raccordements au réseau, les sous-stations, les transformateurs, les appareillages de commutation, les tableaux de distribution et les salles d'équipements. Les projets d'extension nécessitent également des câbles supplémentaires lorsqu'une installation ajoute des salles, modernise une chaîne d'alimentation existante ou raccorde de nouveaux équipements de secours. La fabrication locale de câbles peut aider les projets à gérer le risque de livraison lorsque les calendriers de construction sont serrés. L'usine de Sorocaba de Prysmian fournit une base régionale pour l'approvisionnement en câbles d'alimentation, ce qui est pertinent pour les acheteurs recherchant une disponibilité fiable.
Les barres omnibus et chemins de câbles devraient progresser à un CAGR de 8,77 % jusqu'en 2032, les opérateurs adoptant des conceptions de distribution modulaires pour les salles de données prêtes pour l'IA. Leur structure modulaire peut simplifier les ajouts de capacité et permettre des points de dérivation flexibles à mesure que les configurations de baies évoluent. Les baies à plus haute densité accroissent le besoin de voies de distribution fiables et bien conçues entre les transformateurs, les appareillages de commutation et les espaces informatiques. Les barres et bandes de cuivre restent des intrants importants pour la fabrication de transformateurs et d'appareillages de commutation. Les connecteurs et matériaux de terminaison nécessitent également une sélection et une installation soigneuses car une mauvaise exécution peut compromettre la fiabilité du système.
Par application :
la distribution d'énergie reste le principal centre de demande électriqueLa distribution d'énergie représentait 46,38 % de la part du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032. L'application comprend les appareillages de commutation moyenne tension, les transformateurs, les barres omnibus principales, le câblage de sous-distribution, les équipements de protection, les tableaux et la distribution au niveau des baies. Chaque mégawatt supplémentaire de charge informatique nécessite une capacité sur toute la chaîne électrique, pas seulement au niveau de la baie. WEG a fourni quatre transformateurs de 12,5 MW pour le site de 50 MW d'Elea Data Centers axé sur l'IA à São Paulo, illustrant l'ampleur des équipements qu'une installation individuelle peut nécessiter.
Les systèmes de secours électrique nécessitent également des enroulements de générateurs, des assemblages d'alimentation sans interruption, des transformateurs de secours et des liaisons câblées vers les tableaux critiques. Le raccordement au réseau et l'infrastructure électrique couvrent les travaux en amont qui relient un site au réseau du service public, notamment les sous-stations, les conducteurs haute tension et la mise à la terre. Les retards dans les approbations des services publics peuvent reporter ces achats à des périodes ultérieures, mais ils ne suppriment pas le besoin final en équipements. La mise à la terre et la liaison équipotentielle sont des catégories plus petites, bien que leur importance augmente lorsque les installations introduisent le refroidissement liquide et des systèmes électriques à plus haute densité. Les fournisseurs qui coordonnent ces applications en tant que lot de projet complet peuvent réduire les interfaces pour l'opérateur.
Par taille de centre de données :
les installations hyperscale fixent les spécifications les plus élevéesLes installations hyperscale détenaient 53,15 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 9,69 % jusqu'en 2032. Ces campus nécessitent des sous-stations centralisées, une distribution en anneau, de longs tracés de câbles, de grands transformateurs et des zones d'interconnexion dédiées. Leur échelle signifie que chaque installation peut créer une demande substantielle pour des assemblages électriques à forte teneur en cuivre. Les charges de travail d'IA s'ajoutent à cette exigence car elles augmentent la spécification électrique par mégawatt. Ascenty a confirmé 1 milliard USD d'investissements approuvés en 2026 au Brésil, au Mexique et au Chili et a signalé 13 projets de développement actifs.
Les grandes installations dans la plage de 10 à 60 MW soutiennent les clients d'entreprise et de colocation et nécessitent des câbles moyenne tension conventionnels, des appareillages de commutation, des chemins de câbles et des systèmes de secours. Elles génèrent une demande plus stable même si les sites hyperscale représentent les exigences de valeur les plus élevées. Les installations moyennes et petites restent pertinentes pour les opérations locales, l'informatique en périphérie et la capacité d'entreprise dédiée. Elles utilisent généralement des assemblages plus petits, des tableaux de distribution, des câbles et des sections de barres omnibus. À mesure que les charges de travail se consolident dans des emplacements plus grands, leur part peut diminuer, mais elles continuent de créer une demande de base sur l'ensemble du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud.
Par type de centre de données :
la colocation domine le chiffre d'affaires tandis que les fournisseurs cloud fixent de nouvelles exigencesLa colocation détenait 54,68 % du chiffre d'affaires en 2026 car les installations multi-locataires nécessitent des comptages séparés, des alimentations redondantes, des arrangements de mise à la terre isolés et des configurations de distribution flexibles. Ces caractéristiques peuvent créer plus de contenu électrique par mégawatt qu'une installation mono-locataire avec une conception standardisée. Les opérateurs de colocation ont également besoin de systèmes pouvant être étendus ou reconfigurés à mesure que les exigences des locataires évoluent. Les chemins d'alimentation redondants soutiennent la demande d'appareillages de commutation, de câbles, de chemins de câbles, de tableaux et d'équipements de secours. Cela rend la maintenabilité, la certification et le service après mise en service des facteurs importants dans les décisions d'achat.
Les fournisseurs de services cloud devraient progresser à un CAGR de 9,94 % jusqu'en 2032, à mesure que la capacité cloud localisée se développe dans la région. Leurs installations utilisent souvent des conceptions plus standardisées, des matériaux de meilleure qualité et des exigences d'ingénierie plus strictes que les sites plus petits. La demande des clients réglementés peut soutenir le déploiement cloud national lorsque les opérateurs ont besoin d'une capacité de données proche des utilisateurs. Les modules électriques intégrés en usine peuvent réduire le travail d'installation sur site et améliorer la cohérence. L'usine de Blumenau de Schneider Electric exporte des modules d'alimentation préfabriqués et des e-houses vers le Chili, le Pérou, l'Argentine et la Colombie, montrant comment la livraison intégrée soutient le déploiement régional.
Analyse géographique
Brésil : l'échelle, la connectivité et l'approvisionnement local renforcent la demande
Le Brésil détenait 63,40 % de la taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud en 2026 et devrait progresser à un CAGR de 10,32 % jusqu'en 2032. La grande région de São Paulo, Fortaleza et Rio de Janeiro concentrent une grande partie des activités hyperscale et de colocation du pays, créant une demande soutenue pour les câbles, transformateurs, chemins de câbles et systèmes de mise à la terre. La connectivité câblée de Fortaleza et la forte concentration de centres de données de São Paulo soutiennent le développement de nouvelles installations et les achats d'équipements. La base de fabrication brésilienne de WEG fournit des équipements de transformation pour les grands projets, notamment son accord de fourniture de 2025 avec Elea Data Centers. Le calendrier de raccordement au réseau et l'environnement de conformité ANPD restent des facteurs importants pour les promoteurs planifiant de nouveaux sites.
Chili : la disponibilité d'énergie renouvelable et les exigences de conformité soutiennent les nouveaux campus
La disponibilité d'énergie renouvelable et les ressources solaires du Chili soutiennent la planification de nouveaux campus de centres de données. Atlas Renewable Energy et OData ont formalisé un accord d'approvisionnement en énergie renouvelable pour le centre de données ST01 de 28 MW d'OData dans le cadre de la norme I-REC. Les projets d'énergie renouvelable nécessitent des sous-stations, des liaisons de transport, des transformateurs, des câbles et des équipements de mise à la terre en plus de l'installation électrique intérieure d'une installation. La disponibilité de l'eau reste une considération de projet autour de Santiago, encourageant des conceptions qui gèrent conjointement l'exposition à l'eau et les besoins en énergie. Ces facteurs confèrent au Chili un rôle distinct au sein du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud.
Argentine et reste de l'Amérique du Sud : l'interconnexion élargit l'opportunité régionale
L'Argentine génère de la demande via les projets de colocation à Buenos Aires et les installations en périphérie au service des clients réglementés. Le partenariat de Vertiv avec Grupo Datco a amélioré l'accès aux produits d'alimentation et de refroidissement en Argentine et au Chili en 2025.[4] La Colombie, le Pérou, l'Uruguay, l'Équateur, la Bolivie et le Paraguay restent des emplacements à un stade plus précoce, mais l'accord MAXID de Vertiv en 2026 a étendu la couverture de distribution depuis le Brésil vers plusieurs de ces marchés. Les liaisons sous-marines, les corridors de fibre, la capacité des services publics, les besoins de conformité et la portée de la distribution locale détermineront où les nouvelles installations progresseront en premier.
Paysage concurrentiel
Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud présente une base de fournisseurs modérément fragmentée. Prysmian, Nexans, WEG, ABB, Schneider Electric, Eaton et Siemens se font concurrence sur la gamme de produits, la fabrication régionale, la capacité de distribution et le support en ingénierie électrique. Equinix, Ascenty, Scala Data Centers et ODATA sont des acheteurs concentrés qui influencent les spécifications techniques et les exigences de livraison. Les fournisseurs cherchent de plus en plus à proposer des assemblages intégrés plutôt que des composants isolés. Cela peut inclure des équipements coordonnés depuis le compteur du service public jusqu'à l'unité de distribution d'alimentation de la baie.
L'accord de fourniture de transformateurs de WEG en 2025 avec Elea Data Centers est un exemple d'un fournisseur sécurisant un rôle spécifique dans un grand projet axé sur l'IA. Le partenariat de Vertiv avec Grupo Datco en Argentine et au Chili est un deuxième mouvement stratégique qui a élargi l'accès régional aux services d'alimentation, de refroidissement et de support. Son accord de 2026 avec MAXID est un troisième mouvement axé sur une couverture de distribution plus large en Amérique du Sud. Ces stratégies mettent l'accent sur l'inventaire local, le support technique réactif et des délais de livraison d'équipements plus courts.
Les petites entreprises brésiliennes et chiliennes d'assemblage électrique peuvent se démarquer grâce à leur connaissance locale de l'installation et à des délais de livraison plus rapides pour les projets de taille intermédiaire ou en périphérie. Les grands fournisseurs conservent des avantages en termes d'étendue de portefeuille, de certification et de support pour les conceptions de campus complexes. La conformité ISO 9001 et IEC 61439 peut relever les exigences de qualification pour les fournisseurs au service de projets d'alimentation critiques. L'enjeu concurrentiel porte donc sur la fiabilité technique, l'exécution des livraisons et le service sur l'ensemble du cycle de vie de l'installation.
Leaders du secteur des matériaux en cuivre et électriques pour centres de données en Amérique du Sud
-
ABB Ltd
-
Eaton Corporation plc
-
Huawei Technologies Co., Ltd.
-
Legrand SA
-
Nexans S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- ABB Ltd
- Aligned Data Centers
- Ascenty Data Centers e Telecomunicacoes SA
- Caterpillar Inc.
- Cirion Technologies
- Cummins Inc.
- Delta Electronics Inc.
- Digital Realty Trust, Inc.
- Eaton Corporation plc
- EdgeConneX Inc.
- Equinix, Inc.
- Gtd Grupo Teleductos S.A.
- Huawei Technologies Co., Ltd.
- Elea Data Centers
- Legrand SA
- Nexans S.A.
- ODATA Brazil S.A.
- Prysmian S.p.A.
- Scala Data Centers S.A.
- Schneider Electric SE
- Siemens AG
- Vertiv Holdings Co
- WEG S.A.
Développements industriels récents dans Marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud
- Octobre 2026 : Vale S.A., une société minière de minerai de fer, a prévu de presque doubler sa production de cuivre, la demande pour ce métal étant portée par les centres de données et l'électrification. Sa production annuelle actuelle de cuivre s'élève à environ 380 kilotonnes, contre un objectif de 700 kilotonnes dans les cinq prochaines années depuis la région de Carajás dans le nord du Brésil.
- Août 2026 : L'Argentine et le Chili ont approuvé des protocoles d'exploitation transfrontaliers pour trois projets cuivreux couvrant San Juan et Atacama dans le cadre d'un dispositif pouvant débloquer plus de 20,7 milliards USD d'investissements et ajouter 540 000 tonnes de production annuelle de cuivre si les projets atteignent la phase de production.
- Juillet 2026 : Le Chili prévoit environ 100 milliards USD d'investissements dans le cuivre au cours de la prochaine décennie pour répondre à la demande des centres de données et diversifier sa base de clients au-delà de la Chine.
- Avril 2026 : Vertiv et MAXID ont établi un accord de distribution principale pour le Brésil et l'Amérique du Sud, consolidant les systèmes d'alimentation sans interruption, les unités de distribution d'alimentation et les solutions de refroidissement de précision dans un hub d'inventaire brésilien avec une couverture logistique atteignant le Pérou, le Chili, l'Argentine, le Paraguay, l'Uruguay et la Bolivie, répondant aux contraintes de délais qui avaient ralenti la livraison d'infrastructure électrique vers les marchés secondaires d'Amérique du Sud.
Périmètre du rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud
Le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud englobe l'approvisionnement, la fabrication régionale et le déploiement de matériaux conducteurs spécialisés en cuivre, aluminium et matériaux alternatifs, adaptés aux infrastructures informatiques haute densité dans la région. Le marché suit la distribution des câbles électriques critiques, des barres omnibus, des tiges et des composants de mise à la terre utilisés dans la distribution d'énergie, les systèmes de secours et les raccordements au réseau dans les installations petites, moyennes, grandes et hyperscale opérant dans des cadres de colocation, d'entreprise et de services cloud.
Le rapport sur le marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud est segmenté par type de matériau (cuivre, aluminium et autres matériaux conducteurs électriques), type de produit (câbles électriques et conducteurs, barres omnibus et chemins de câbles, tiges et bandes de cuivre, connecteurs électriques et matériaux de terminaison, et autres matériaux électriques), application (distribution d'énergie, systèmes de secours électrique, raccordement au réseau et infrastructure électrique, mise à la terre et liaison équipotentielle, et autres applications électriques), taille de centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise/périphérie), et pays (Brésil, Argentine, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cuivre |
| Aluminium |
| Autres matériaux conducteurs électriques |
| Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles |
| Tiges et bandes de cuivre |
| Connecteurs électriques et matériaux de terminaison |
| Autres matériaux électriques |
| Distribution d'énergie |
| Systèmes de secours électrique |
| Raccordement au réseau et infrastructure électrique |
| Mise à la terre et liaison équipotentielle |
| Autres applications électriques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de matériau | Cuivre |
| Aluminium | |
| Autres matériaux conducteurs électriques | |
| Par type de produit | Câbles électriques et conducteurs |
| Barres omnibus et chemins de câbles | |
| Tiges et bandes de cuivre | |
| Connecteurs électriques et matériaux de terminaison | |
| Autres matériaux électriques | |
| Par application | Distribution d'énergie |
| Systèmes de secours électrique | |
| Raccordement au réseau et infrastructure électrique | |
| Mise à la terre et liaison équipotentielle | |
| Autres applications électriques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise / Périphérie | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux en cuivre et électriques pour centres de données en Amérique du Sud ?
Le marché est évalué à 0,58 milliard USD en 2026 et devrait atteindre 0,92 milliard USD d'ici 2032 à un CAGR de 7,53 %.
Qu'est-ce qui stimule la demande de matériaux électriques pour centres de données en Amérique du Sud ?
La construction hyperscale, la densité de puissance liée à l'IA, la localisation cloud et les projets d'énergie renouvelable accroissent la demande de câbles, transformateurs, chemins de câbles et systèmes de mise à la terre.
Quel matériau domine la demande électrique des centres de données en Amérique du Sud ?
Le cuivre est en tête avec une part de chiffre d'affaires de 70,38 % en 2026 en raison de son rôle dans les câbles à fort courant, les barres omnibus, les enroulements de transformateurs et les systèmes de mise à la terre.
Quelle application de centre de données utilise le plus de matériaux électriques ?
La distribution d'énergie est en tête avec une part de 46,38 % en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032.
Pourquoi le Brésil est-il important pour les fournisseurs d'équipements électriques pour centres de données ?
Le Brésil détient 63,40 % du chiffre d'affaires régional en 2026 et devrait progresser à un CAGR de 10,32 % jusqu'en 2032, soutenu par des pôles majeurs et une fabrication locale.
Comment les charges de travail d'IA modifient-elles l'infrastructure d'alimentation des centres de données ?
Les déploiements d'IA nécessitent des conducteurs à plus haute capacité, des chemins de câbles, des systèmes de protection et des conceptions de mise à la terre, augmentant la valeur des assemblages électriques intégrés.