
Tamaño y Participación del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
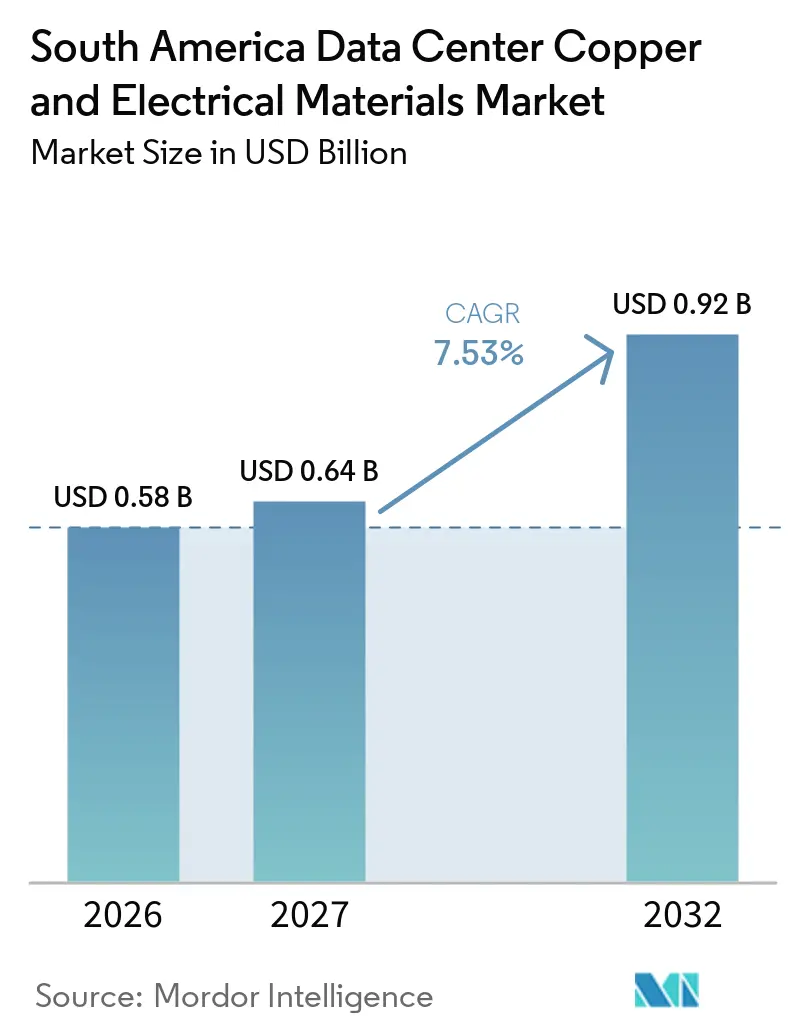
| Tamaño del mercado en el año base (2026) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.53 % |
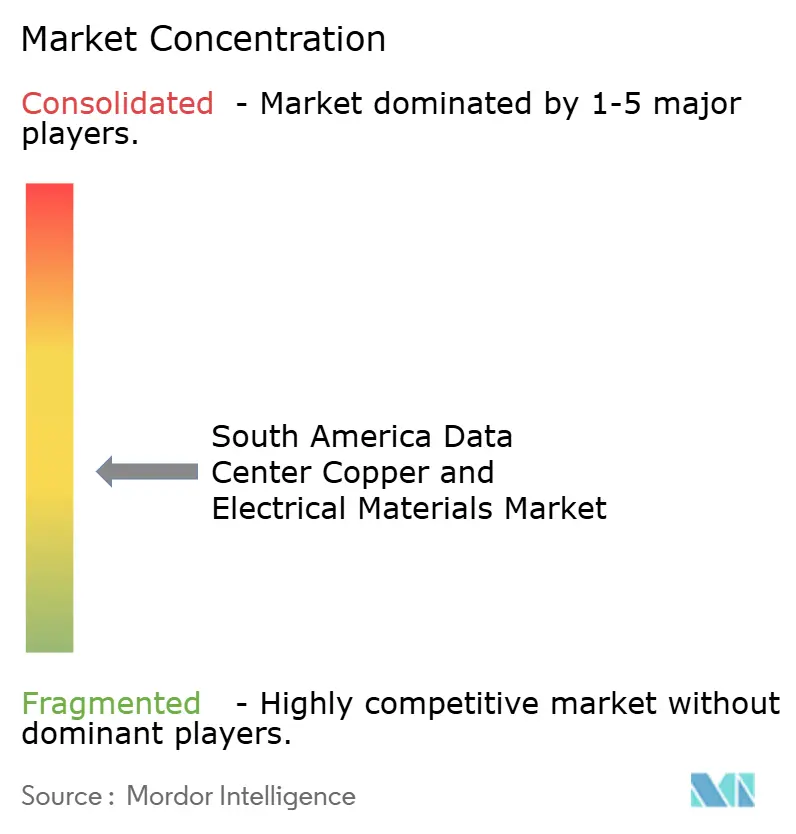
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Sur fue valorado en 0,58 mil millones de USD en 2026 y se estima que se expandirá desde 0,64 mil millones de USD en 2027 hasta alcanzar los 0,92 mil millones de USD para 2032, a una CAGR del 7,53% durante el período de pronóstico 2027-2032. La nueva capacidad de hiperescala y colocación está incrementando la demanda de cables, transformadores, sistemas de barras de distribución, sistemas de puesta a tierra y equipos de distribución. Las mayores cargas por bastidor asociadas con los despliegues de IA están elevando las especificaciones de conductores y sistemas de barras de distribución en toda la cadena de suministro eléctrico. La producción local de transformadores y cables está adquiriendo mayor importancia porque los compradores necesitan plazos de entrega confiables para los conjuntos eléctricos críticos. El acceso a la red eléctrica, los costos del cobre, la disponibilidad de mano de obra especializada y las restricciones hídricas determinarán el calendario de los proyectos. Los proveedores que combinan productos conformes con sistemas de energía integrados en fábrica están posicionados para atender una mayor parte del mercado de cobre y materiales eléctricos para centros de datos de América del Sur.
Conclusiones Clave del Informe
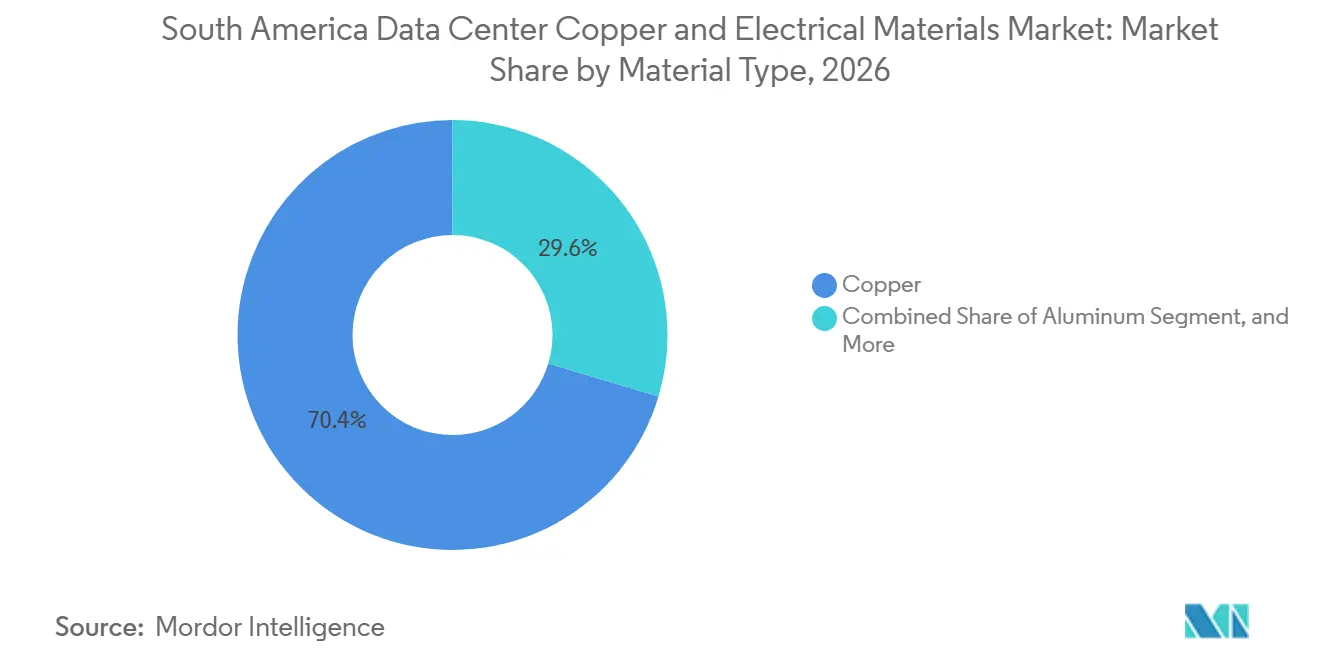
- Por tipo de material, el cobre representó el 70,38% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Sur en 2026, mientras que se proyecta que el aluminio se expanda a una CAGR del 8,29% hasta 2032.
- Por tipo de producto, los cables eléctricos y conductores representaron el 44,21% de los ingresos en 2026, mientras que se proyecta que las barras colectoras y los sistemas de barras de distribución avancen a una CAGR del 8,77% hasta 2032.
- Por aplicación, la distribución de energía representó el 46,38% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 9,22% hasta 2032.
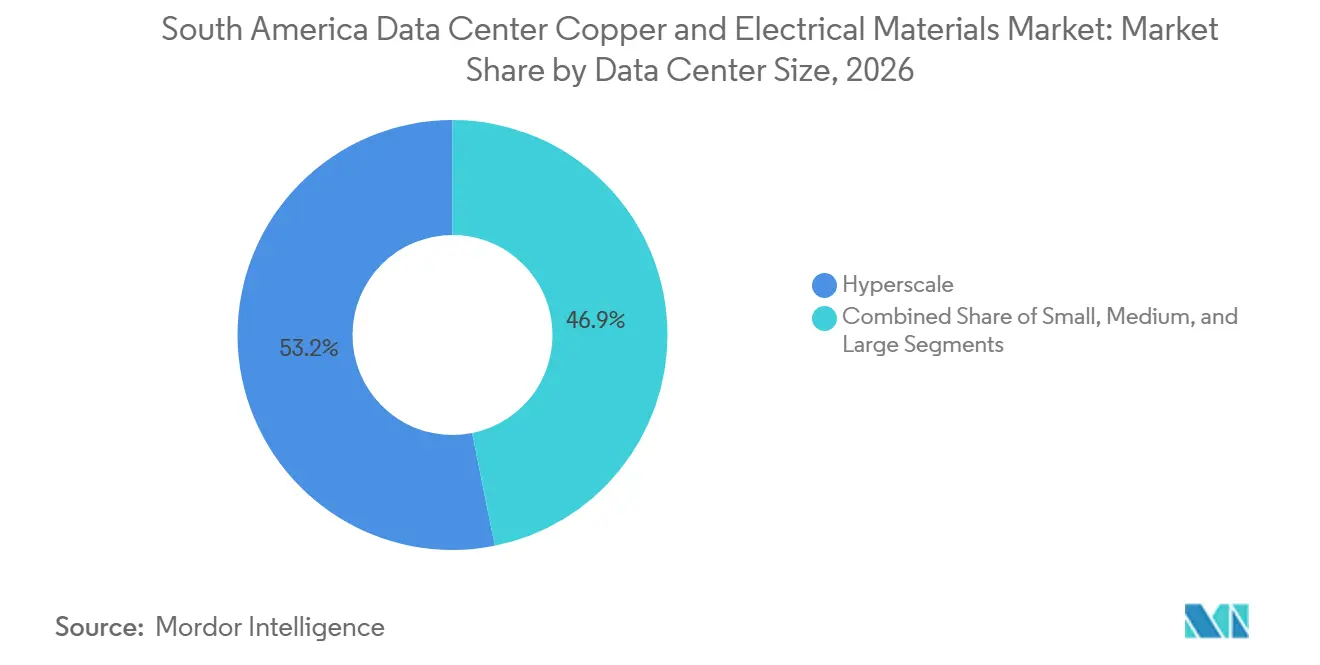
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 53,15% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 9,69% hasta 2032.
- Por tipo de centro de datos, la colocación representó el 54,68% de los ingresos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 9,94% hasta 2032.
- Por geografía, Brasil representó el 63,40% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 10,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Hiperescala y Colocación | +2.5% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de IA que Aumentan la Densidad de Energía por Bastidor | +1.8% | América del Sur, concentrado en Brasil y Chile | Corto plazo (≤ 2 años) |
| Localización de Regiones en la Nube y Requisitos de Soberanía de Datos | +1.1% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Adquisición de Energía Renovable para Campus de Centros de Datos | +0.6% | Chile, Brasil, Argentina | Mediano plazo (2-4 años) |
| Aterrizaje de Cables Submarinos y Crecimiento de la Interconexión | +0.4% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Regionalización del Suministro de Cobre y Aluminio de Alta Densidad | +0.3% | Chile, Perú, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Hiperescala y Colocación
El mercado de cobre y materiales eléctricos para centros de datos de América del Sur está respaldado por grandes programas de construcción que requieren compras extensas de cables, transformadores, equipos de maniobra y sistemas de barras de distribución. Ascenty confirmó 1.000 millones de USD en inversiones aprobadas para 2026 en Brasil, México y Chile, abarcando 13 proyectos de desarrollo activos. Estos programas requieren decisiones de adquisición mucho antes de que las instalaciones entren en servicio, lo que favorece a los proveedores con inventario regional y soporte de aplicaciones. WEG suministró cuatro transformadores de 12,5 MW para el sitio de 50 MW de Elea Data Centers enfocado en IA en São Paulo, mostrando la escala de los pedidos individuales de equipos eléctricos.[1] El mercado de cobre y materiales eléctricos para centros de datos de América del Sur se beneficia cuando los proveedores pueden ofrecer equipos probados, orientación de instalación y calendarios de entrega confiables.
Cargas de Trabajo de IA que Aumentan la Densidad de Energía por Bastidor
Los sistemas de entrenamiento e inferencia de IA están cambiando los requisitos de diseño eléctrico en el mercado de cobre y materiales eléctricos para centros de datos de América del Sur. Los bastidores de mayor densidad necesitan secciones de conductor más grandes, sistemas de barras de distribución robustos, equipos de protección y rutas de puesta a tierra cuidadosamente diseñadas. Estos requisitos crean demanda de equipos de distribución mejorados en nuevos sitios e instalaciones que se someten a modernizaciones relacionadas con la IA. También aumentan la importancia de los conectores probados y las prácticas de instalación precisas, ya que las terminaciones deficientes pueden crear riesgos térmicos. Los proveedores que ofrecen conjuntos integrados pueden reducir el trabajo de coordinación para los operadores que migran a diseños de mayor densidad. Los sistemas eléctricos de mayor densidad otorgan más valor a los productos que se prueban como un conjunto completo antes de llegar a un sitio.
Localización de Regiones en la Nube y Requisitos de Soberanía de Datos
Los requisitos nacionales de manejo de datos están alentando a los proveedores de nube y a los clientes regulados a situar la infraestructura más cerca de los usuarios en América del Sur. El marco LGPD de Brasil y la Ley 21.719 de Chile crean factores de cumplimiento que respaldan la planificación de capacidad local. Esta demanda apoya nuevos proyectos para proveedores de colocación, operadores de nube e instalaciones empresariales que atienden a clientes del sector público y financiero. Cada proyecto necesita distribución de energía, sistemas de respaldo y equipos de puesta a tierra antes de que se pueda instalar el equipo de TI. El mercado de cobre y materiales eléctricos para centros de datos de América del Sur se beneficia cuando la localización de datos traslada la inversión desde regiones remotas hacia instalaciones domésticas. El efecto es más fuerte en los mercados que combinan necesidades de cumplimiento con disponibilidad confiable de energía, fibra óptica y sitios.
Adquisición de Energía Renovable para Campus de Centros de Datos
La adquisición de energía renovable está fortaleciendo el caso de negocio para nuevos campus de centros de datos en Chile y Brasil. Atlas Renewable Energy y OData acordaron suministrar energía renovable certificada al 100% al centro de datos ST01 de 28 MW de OData en Chile bajo el marco I-REC. Atlas también informó sobre el financiamiento del BNDES de BRL 1.000 millones (179 millones de USD) para el Complejo Solar Draco de 505 MWac en Minas Gerais, que está estructurado para abastecer centros de datos.[2] Los proyectos de energía renovable añaden demanda de devanados de transformadores, cables, subestaciones y equipos de puesta a tierra, además del equipamiento eléctrico interior de una instalación. Los acuerdos de compra de energía a largo plazo también ofrecen a los operadores una base más clara para comprometer capital en grandes sitios. Esto respalda el mercado de cobre y materiales eléctricos para centros de datos de América del Sur tanto en los enlaces de generación de energía como en los sistemas de distribución de los centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y Traslado del Costo de Materiales | -1.6% | América del Sur, con impacto agudo en las adquisiciones de Brasil y Chile | Corto plazo (≤ 2 años) |
| Largos Plazos de Interconexión a la Red Eléctrica | -1.2% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Escasez de Técnicos de Alta Tensión e Instaladores Especializados | -0.8% | Chile, Brasil y América del Sur | Mediano plazo (2-4 años) |
| Restricciones por Estrés Hídrico en Instalaciones con Uso Intensivo de Refrigeración | -0.5% | Chile y Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y Traslado del Costo de Materiales
Las variaciones en el precio del cobre pueden alterar los presupuestos de los proyectos porque los cables de energía, los devanados de transformadores, las barras colectoras y las redes de puesta a tierra utilizan grandes volúmenes del metal. El Grupo Internacional de Estudio del Cobre documentó la importancia de Chile y Perú dentro del suministro mundial de cobre refinado, lo que hace que las condiciones de suministro regional sean relevantes para los compradores locales.[3] Los contratos de construcción a precio fijo pueden dejar expuestos a los desarrolladores y proveedores de equipos cuando los costos de insumos de cables o barras colectoras aumentan después de presentar las ofertas. Los operadores pueden especificar aluminio para tramos de distribución aérea adecuados donde los códigos eléctricos aplicables lo permitan. Esto cambia la combinación de materiales, pero no elimina la necesidad de equipos de distribución eléctrica. El mercado de cobre y materiales eléctricos para centros de datos de América del Sur sigue siendo sensible a este problema porque los paquetes de adquisición son grandes y los calendarios de entrega están estrechamente vinculados a los hitos de construcción.
Largos Plazos de Interconexión a la Red Eléctrica
Los largos procesos de conexión a la red eléctrica pueden retrasar la puesta en servicio de los centros de datos y trasladar las adquisiciones eléctricas a períodos posteriores. El creciente volumen de solicitudes de conexión en Brasil ha convertido las aprobaciones de las empresas de servicios públicos en un tema de planificación importante para los desarrolladores. La construcción de centros de datos puede avanzar más rápido que la expansión de la transmisión, dejando a los sitios terminados dependientes de las aprobaciones de las empresas de servicios públicos. Esa discrepancia afecta el calendario de los pedidos de subestaciones, cables de alta tensión, equipos de maniobra y transformadores. Chile también enfrenta la necesidad de trabajadores de lnea capacitados para apoyar la expansión de la transmisión para nuevas cargas de energía. Los proveedores pueden gestionar parcialmente este riesgo manteniendo calendarios de producción flexibles, pero los aplazamientos de proyectos aún pueden debilitar la visibilidad de pedidos a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Cobre Mantiene su Papel Central Mientras el Aluminio Amplía su UsoEl cobre representó el 70,38% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Sur en 2026, lo que refleja su papel central en aplicaciones de alta corriente, críticas para la seguridad y de alta fiabilidad. Se utiliza en cables de energía, barras colectoras, devanados de transformadores, sistemas de puesta a tierra, paneles de distribución y conjuntos a nivel de bastidor. Su conductividad permite diseños compactos donde las pérdidas eléctricas y el control del calor son críticos. Los operadores de centros de datos también dependen del cobre en partes de la cadena eléctrica donde un cambio de material requeriría ajustes de diseño, certificación e instalación. Estos usos protegen la posición líder del cobre incluso cuando los costos de materiales siguen siendo una preocupación para los desarrolladores.
Se proyecta que el aluminio se expanda a una CAGR del 8,29% hasta 2032, principalmente a través de sistemas de barras de distribución aéreas y tramos de alimentación de media tensión en grandes diseños de campus. Puede reducir el peso y el costo de materiales en tramos largos donde son aceptables dimensiones de conductor mayores. Esto no convierte al aluminio en un sustituto universal del cobre. El cobre continúa sirviendo en conexiones sensibles, protección contra fallas a tierra, sistemas densos a nivel de bastidor y aplicaciones de transformadores que requieren configuraciones compactas. Los conductores y aleaciones especiales tienen un papel menor en aplicaciones de blindaje y térmicas, pero amplían las opciones disponibles para los diseñadores de equipos.

Por Tipo de Producto:
Los Cables Lideran Mientras los Sistemas de Barras de Distribución Apoyan Diseños de Mayor DensidadLos cables eléctricos y conductores representaron el 44,21% de los ingresos en 2026 porque son necesarios desde el punto de entrada de la red eléctrica hasta la unidad de distribución de energía del bastidor final. Una instalación nueva requiere cables para conexiones a la red, subestaciones, transformadores, equipos de maniobra, paneles de distribución y salas de equipos. Los proyectos de expansión también necesitan cables adicionales cuando una instalación añade salas, moderniza un tren de energía existente o conecta nuevos equipos de respaldo. La fabricación local de cables puede ayudar a los proyectos a gestionar el riesgo de entrega cuando los calendarios de construcción son ajustados. La operación de Sorocaba de Prysmian proporciona una base regional para el suministro de cables de energía, lo que es relevante para los compradores que buscan disponibilidad confiable.
Se proyecta que las barras colectoras y los sistemas de barras de distribución se expandan a una CAGR del 8,77% hasta 2032, a medida que los operadores utilizan diseños de distribución modulares para salas de datos preparadas para IA. Su estructura modular puede simplificar las adiciones de capacidad y permitir puntos de derivación flexibles a medida que cambian las configuraciones de bastidores. Los bastidores de mayor densidad aumentan la necesidad de rutas de distribución confiables y bien diseñadas entre transformadores, equipos de maniobra y espacios de TI. Las barras y tiras de cobre siguen siendo insumos importantes para la fabricación de transformadores y equipos de maniobra. Los conectores y materiales de terminación también requieren una selección e instalación cuidadosas porque una mano de obra deficiente puede comprometer la fiabilidad del sistema.
Por Aplicación:
La Distribución de Energía Sigue Siendo el Mayor Centro de Demanda EléctricaLa distribución de energía representó el 46,38% de la participación del mercado de cobre y materiales eléctricos para centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 9,22% hasta 2032. La aplicación incluye equipos de maniobra de media tensión, transformadores, barras colectoras principales, cableado de subdistribución, equipos de protección, paneles y distribución a nivel de bastidor. Cada megavatio adicional de carga de TI requiere capacidad a través de toda la cadena eléctrica, no solo en el bastidor. WEG suministró cuatro transformadores de 12,5 MW para el sitio de 50 MW de Elea Data Centers enfocado en IA en São Paulo, ilustrando la escala del equipo que una instalación individual puede requerir.
Los sistemas de respaldo de energía también requieren devanados de generadores, conjuntos de sistemas de alimentación ininterrumpida, transformadores de respaldo y enlaces de cables a paneles críticos. La conexión a la red eléctrica y la infraestructura eléctrica cubren las obras previas que vinculan un sitio con el sistema de la empresa de servicios públicos, incluidas subestaciones, conductores de alta tensión y puesta a tierra. Los retrasos en las aprobaciones de las empresas de servicios públicos pueden trasladar esta adquisición a períodos posteriores, pero no eliminan la necesidad eventual del equipo. La puesta a tierra y el enlace son categorías más pequeñas, aunque su importancia aumenta cuando las instalaciones introducen refrigeración líquida y sistemas eléctricos de mayor densidad. Los proveedores que coordinan estas aplicaciones como un paquete de proyecto completo pueden reducir las interfaces para el operador.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Establecen las Especificaciones Más AltasLas instalaciones de hiperescala representaron el 53,15% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 9,69% hasta 2032. Estos campus requieren subestaciones centralizadas, distribución en anillo, largas rutas de cables, grandes transformadores y áreas de interconexión dedicadas. Su escala significa que cada instalación puede crear una demanda sustancial de conjuntos eléctricos intensivos en cobre. Las cargas de trabajo de IA se suman a ese requisito porque aumentan la especificación eléctrica por megavatio. Ascenty confirmó 1.000 millones de USD en inversiones aprobadas para 2026 en Brasil, México y Chile e informó 13 proyectos de desarrollo activos.
Las grandes instalaciones en el rango de 10-60 MW atienden a clientes empresariales y de colocación y requieren cables de media tensión convencionales, equipos de maniobra, sistemas de barras de distribución y sistemas de respaldo. Producen una demanda más estable aunque los sitios de hiperescala representan los requisitos de mayor valor. Las instalaciones medianas y pequeñas siguen siendo relevantes para operaciones locales, computación en el borde y capacidad empresarial dedicada. Generalmente utilizan conjuntos más pequeños, tableros de distribución, cables y secciones de barras colectoras. A medida que las cargas de trabajo se consolidan en ubicaciones más grandes, su participación puede reducirse, pero continúan creando demanda base en todo el mercado de cobre y materiales eléctricos para centros de datos de América del Sur.
Por Tipo de Centro de Datos:
La Colocación Lidera los Ingresos Mientras los Proveedores de Nube Establecen Nuevos RequisitosLa colocación representó el 54,68% de los ingresos en 2026 porque las instalaciones de múltiples inquilinos necesitan medición separada, alimentaciones redundantes, disposiciones de puesta a tierra aisladas y diseños de distribución flexibles. Estas características pueden crear más contenido eléctrico por megavatio que una instalación de un solo inquilino con un diseño estandarizado. Los operadores de colocación también necesitan sistemas que puedan ampliarse o reconfigurarse a medida que cambian los requisitos de los inquilinos. Las rutas de energía redundantes respaldan la demanda de equipos de maniobra, cables, sistemas de barras de distribución, paneles y equipos de respaldo. Esto hace que la mantenibilidad, la certificación y el servicio posterior a la puesta en servicio sean factores importantes en las decisiones de compra.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 9,94% hasta 2032, a medida que la capacidad de nube localizada se desarrolla en toda la región. Sus instalaciones a menudo utilizan diseños más estandarizados, materiales de mayor calidad y requisitos de ingeniería más estrictos que los sitios más pequeños. La demanda de clientes regulados puede respaldar el despliegue de nube doméstica donde los operadores necesitan capacidad de datos cerca de los usuarios. Los módulos eléctricos integrados en fábrica pueden reducir el trabajo de instalación en el sitio y mejorar la consistencia. La instalación de Blumenau de Schneider Electric exporta módulos de energía prefabricados y casetas eléctricas a Chile, Perú, Argentina y Colombia, mostrando cómo la entrega integrada apoya el despliegue regional.
Análisis Geográfico
Brasil: Escala, Conectividad y Suministro Local Fortalecen la Demanda
Brasil representó el 63,40% del tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 10,32% hasta 2032. El Gran São Paulo, Fortaleza y Río de Janeiro concentran muchas de las actividades de hiperescala y colocación del país, creando una demanda sostenida de cables, transformadores, sistemas de barras de distribución y sistemas de puesta a tierra. La conectividad de cables de Fortaleza y la densa concentración de centros de datos de São Paulo respaldan el desarrollo de nuevas instalaciones y la adquisición de equipos. La base de fabricación brasileña de WEG suministra equipos de transformadores para grandes proyectos, incluido su acuerdo de suministro de 2025 con Elea Data Centers. El calendario de conexión a la red eléctrica y el entorno de cumplimiento de la ANPD siguen siendo factores importantes para los desarrolladores que planifican nuevos sitios.
Chile: La Disponibilidad de Energía Renovable y la Demanda de Cumplimiento Apoyan Nuevos Campus
La disponibilidad de energa renovable y los recursos solares de Chile están apoyando la planificación de nuevos campus de centros de datos. Atlas Renewable Energy y OData formalizaron un acuerdo de suministro de energía renovable para el centro de datos ST01 de 28 MW de OData bajo el estándar I-REC. Los proyectos de energía renovable requieren subestaciones, enlaces de transmisión, transformadores, cables y equipos de puesta a tierra, además del equipamiento eléctrico interior de una instalación. La disponibilidad de agua sigue siendo una consideración del proyecto en torno a Santiago, lo que fomenta diseños que gestionan conjuntamente la exposición al agua y los requisitos de energía. Estos factores otorgan a Chile un papel distintivo dentro del mercado de cobre y materiales eléctricos para centros de datos de América del Sur.
Argentina y el Resto de América del Sur: La Interconexión Amplía la Oportunidad Regional
Argentina está generando demanda a través de proyectos de colocación en Buenos Aires e instalaciones en el borde que atienden a clientes regulados. La asociación de Vertiv con Grupo Datco mejoró el acceso a productos de energía y refrigeración en Argentina y Chile en 2025.[4] Colombia, Perú, Uruguay, Ecuador, Bolivia y Paraguay siguen siendo ubicaciones en etapas más tempranas, pero el acuerdo MAXID de Vertiv de 2026 amplió la cobertura de distribución desde Brasil hacia varios de estos mercados. Los enlaces submarinos, los corredores de fibra óptica, la capacidad de la red eléctrica, las necesidades de cumplimiento y el alcance de la distribución local determinarán dónde avanzan primero las nuevas instalaciones.
Panorama Competitivo
El mercado de cobre y materiales eléctricos para centros de datos de América del Sur tiene una base de proveedores moderadamente fragmentada. Prysmian, Nexans, WEG, ABB, Schneider Electric, Eaton y Siemens compiten en gama de productos, fabricación regional, capacidad de distribución y soporte de ingeniería eléctrica. Equinix, Ascenty, Scala Data Centers y ODATA son compradores concentrados que influyen en las especificaciones técnicas y los requisitos de entrega. Los proveedores buscan cada vez más ofrecer conjuntos integrados en lugar de componentes aislados. Esto puede incluir equipos coordinados desde el medidor de la empresa de servicios públicos hasta la unidad de distribución de energía del bastidor.
El acuerdo de suministro de transformadores de WEG de 2025 con Elea Data Centers es un ejemplo de un proveedor que asegura un papel específico en un gran proyecto enfocado en IA. La asociación de Vertiv con Grupo Datco en Argentina y Chile es un segundo movimiento estratégico que amplió el acceso regional a servicios de energía, refrigeración y soporte. Su acuerdo de 2026 con MAXID es un tercer movimiento enfocado en una cobertura de distribución más amplia en América del Sur. Estas estrategias enfatizan el inventario local, el soporte técnico ágil y plazos de entrega de equipos más cortos.
Las empresas brasileñas y chilenas más pequeñas de conjuntos eléctricos pueden competir a través del conocimiento de instalación local y una entrega más rápida para proyectos de mercado medio o en el borde. Los grandes proveedores mantienen ventajas en amplitud de cartera, certificación y soporte para diseños complejos de campus. El cumplimiento de ISO 9001 e IEC 61439 puede elevar los requisitos de calificación para los proveedores que atienden proyectos de energía crítica. El enfoque competitivo es, por tanto, la fiabilidad técnica, la ejecución de entregas y el servicio a lo largo del ciclo de vida de la instalación.
Líderes de la Industria de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur
-
ABB Ltd
-
Eaton Corporation plc
-
Huawei Technologies Co., Ltd.
-
Legrand SA
-
Nexans S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur Empresas cubiertas en este informe
- ABB Ltd
- Aligned Data Centers
- Ascenty Data Centers e Telecomunicacoes SA
- Caterpillar Inc.
- Cirion Technologies
- Cummins Inc.
- Delta Electronics Inc.
- Digital Realty Trust, Inc.
- Eaton Corporation plc
- EdgeConneX Inc.
- Equinix, Inc.
- Gtd Grupo Teleductos S.A.
- Huawei Technologies Co., Ltd.
- Elea Data Centers
- Legrand SA
- Nexans S.A.
- ODATA Brazil S.A.
- Prysmian S.p.A.
- Scala Data Centers S.A.
- Schneider Electric SE
- Siemens AG
- Vertiv Holdings Co
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur
- Octubre de 2026: Vale S.A., una empresa de mineral de hierro, planeó casi duplicar su producción de cobre a medida que los centros de datos y la electrificación impulsan la demanda del metal. Su producción anual actual de cobre se sitúa en aproximadamente 380 kilotoneladas, frente a un objetivo de 700 kilotoneladas en cinco años desde la región de Carajás en el norte de Brasil.
- Agosto de 2026: Argentina y Chile aprobaron protocolos operativos transfronterizos para tres proyectos de cobre que abarcan San Juan y Atacama bajo un marco que podría desbloquear más de 20.700 millones de USD en inversión y añadir 540.000 toneladas de producción anual de cobre si los proyectos alcanzan la producción.
- Julio de 2026: Chile planea aproximadamente 100.000 millones de USD en inversiones en cobre durante la próxima década, buscando aprovechar la demanda de los centros de datos y diversificar su base de clientes más allá de China.
- Abril de 2026: Vertiv y MAXID establecieron un acuerdo de distribución maestro para Brasil y América del Sur, consolidando sistemas de alimentación ininterrumpida, unidades de distribución de energía y soluciones de refrigeración de precisión en un centro de inventario brasileño con cobertura logística que alcanza Perú, Chile, Argentina, Paraguay, Uruguay y Bolivia, abordando las restricciones de plazos de entrega que habían ralentizado la entrega de infraestructura eléctrica a los mercados secundarios de América del Sur.
Alcance del Informe del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur
El mercado de cobre y materiales eléctricos para centros de datos de América del Sur abarca la adquisición, la fabricación regional y el despliegue de materiales conductores especializados de cobre, aluminio y materiales alternativos adaptados para infraestructura de computación de alta densidad en toda la región. El mercado rastrea la distribución de cables eléctricos críticos, barras colectoras, barras y componentes de puesta a tierra utilizados en distribución de energía, sistemas de respaldo y conexiones a la red eléctrica en instalaciones pequeñas, medianas, grandes y de hiperescala que operan bajo marcos de colocación, empresarial y de proveedores de servicios en la nube.
El Informe del Mercado de Cobre y Materiales Eléctricos para Centros de Datos de América del Sur está segmentado por Tipo de Material (Cobre, Aluminio y Otros Materiales Conductores Eléctricos), Tipo de Producto (Cables Eléctricos y Conductores, Barras Colectoras y Sistemas de Barras de Distribución, Barras y Tiras de Cobre, Conectores Eléctricos y Materiales de Terminación, y Otros Materiales Eléctricos), Aplicación (Distribución de Energía, Sistemas de Respaldo de Energía, Conexión a la Red Eléctrica e Infraestructura Eléctrica, Puesta a Tierra y Enlace, y Otras Aplicaciones Eléctricas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Edge), y País (Brasil, Argentina, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cobre |
| Aluminio |
| Otros Materiales Conductores Eléctricos |
| Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución |
| Barras y Tiras de Cobre |
| Conectores Eléctricos y Materiales de Terminación |
| Otros Materiales Eléctricos |
| Distribución de Energía |
| Sistemas de Respaldo de Energía |
| Conexión a la Red Eléctrica e Infraestructura Eléctrica |
| Puesta a Tierra y Enlace |
| Otras Aplicaciones Eléctricas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Edge |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Material | Cobre |
| Aluminio | |
| Otros Materiales Conductores Eléctricos | |
| Por Tipo de Producto | Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras de Distribución | |
| Barras y Tiras de Cobre | |
| Conectores Eléctricos y Materiales de Terminación | |
| Otros Materiales Eléctricos | |
| Por Aplicación | Distribución de Energía |
| Sistemas de Respaldo de Energía | |
| Conexión a la Red Eléctrica e Infraestructura Eléctrica | |
| Puesta a Tierra y Enlace | |
| Otras Aplicaciones Eléctricas | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Edge | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cobre y materiales eléctricos para centros de datos de América del Sur?
El mercado está valorado en 0,58 mil millones de USD en 2026 y se proyecta que alcance los 0,92 mil millones de USD para 2032 a una CAGR del 7,53%.
¿Qué está impulsando la demanda de materiales eléctricos para centros de datos en América del Sur?
La construcción de hiperescala, la densidad de energía relacionada con la IA, la localización en la nube y los proyectos de energía renovable están incrementando la demanda de cables, transformadores, sistemas de barras de distribución y sistemas de puesta a tierra.
¿Qué material lidera la demanda eléctrica en los centros de datos de América del Sur?
El cobre lidera con una participación de ingresos del 70,38% en 2026 debido a su papel en cables de alta corriente, barras colectoras, devanados de transformadores y sistemas de puesta a tierra.
¿Qué aplicación de centros de datos utiliza más materiales eléctricos?
La distribución de energía lidera con una participación del 46,38% en 2026 y se proyecta que se expanda a una CAGR del 9,22% hasta 2032.
¿Por qué es importante Brasil para los proveedores de equipos eléctricos para centros de datos?
Brasil representa el 63,40% de los ingresos regionales en 2026 y se proyecta que se expanda a una CAGR del 10,32% hasta 2032, respaldado por importantes centros y fabricación local.
¿Cómo están cambiando las cargas de trabajo de IA la infraestructura de energía de los centros de datos?
Los despliegues de IA requieren conductores de mayor capacidad, sistemas de barras de distribución, sistemas de protección y diseños de puesta a tierra, aumentando el valor de los conjuntos eléctricos integrados.