
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
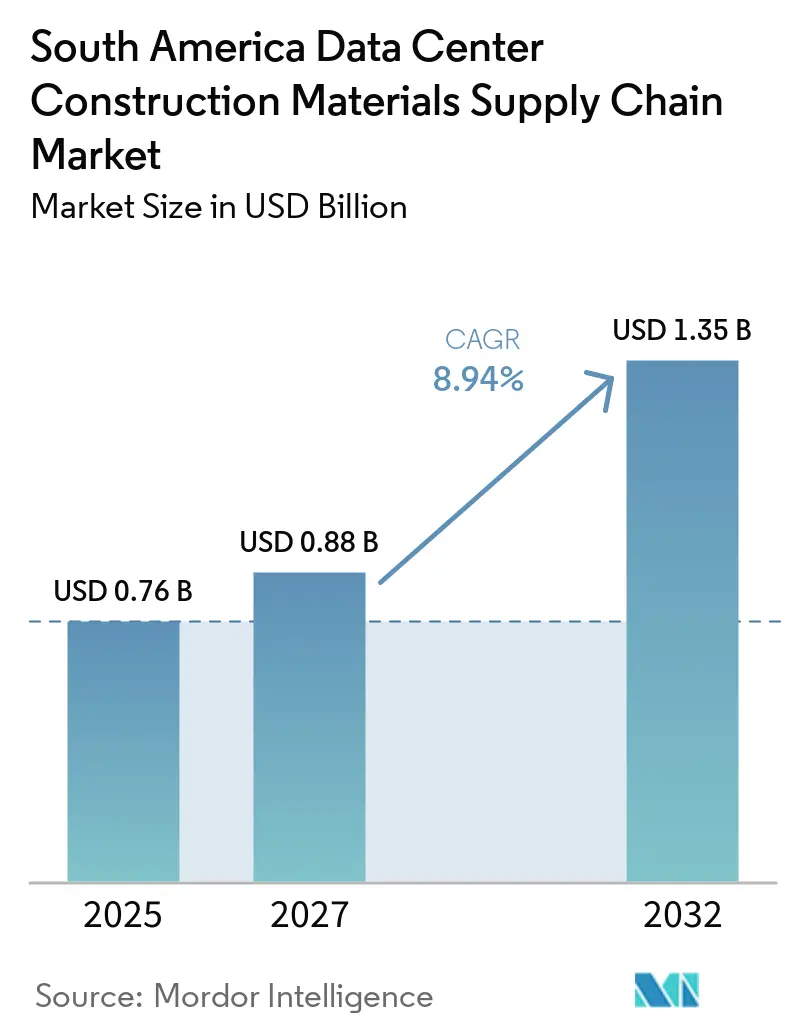
| Tamanho do mercado no ano base (2025) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.94 % |
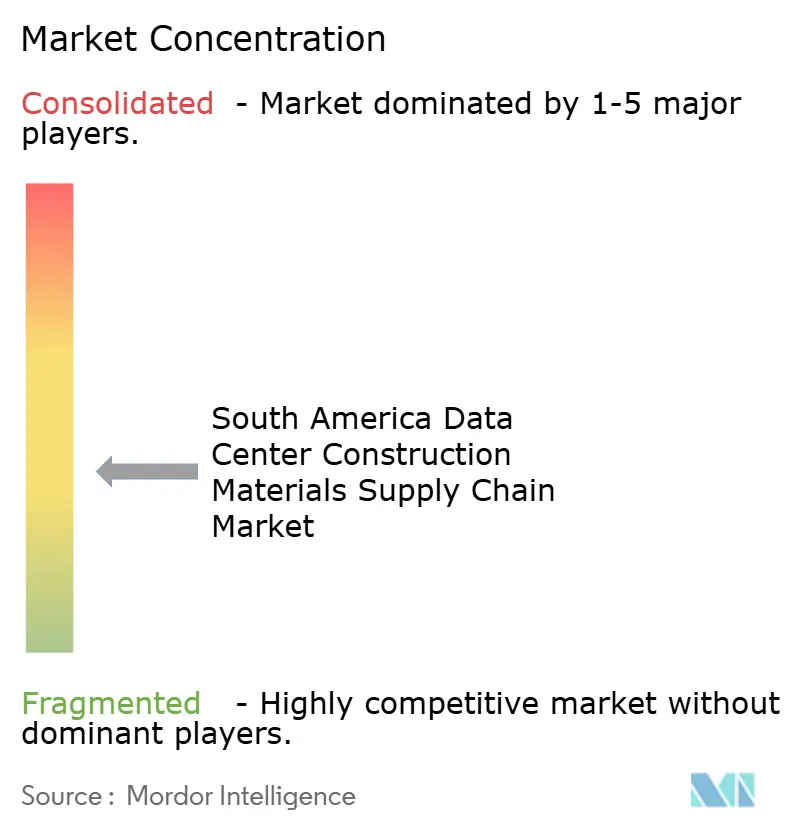
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul por Mordor Intelligence
O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul foi avaliado em 0,76 bilhões de USD em 2026 e estima-se que cresça de 0,88 bilhões de USD em 2027 para atingir 1,35 bilhões de USD até 2032, a um CAGR de 8,94% durante o período de previsão (2027-2032). O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul é sustentado por grandes campi em nuvem, instalações preparadas para IA e expansão da capacidade de colocation. O Brasil permanece como o principal centro de demanda, pois seus projetos combinam grandes salas de dados, infraestrutura de energia e requisitos especializados de acabamento. O Chile está ganhando importância por meio da disponibilidade de energia renovável, novas obras de transmissão e desenvolvimento vinculado a cabos ao longo de corredores costeiros e metropolitanos. Os contratantes estão utilizando pré-fabricação e aquisição antecipada para gerenciar longos prazos de entrega de equipamentos e limitar o trabalho em locais congestionados. O acesso à rede elétrica, aprovações de água, custos de insumos importados e escassez de mão de obra especializada em construção continuam a moldar os cronogramas dos projetos e as escolhas de materiais.
Principais Conclusões do Relatório
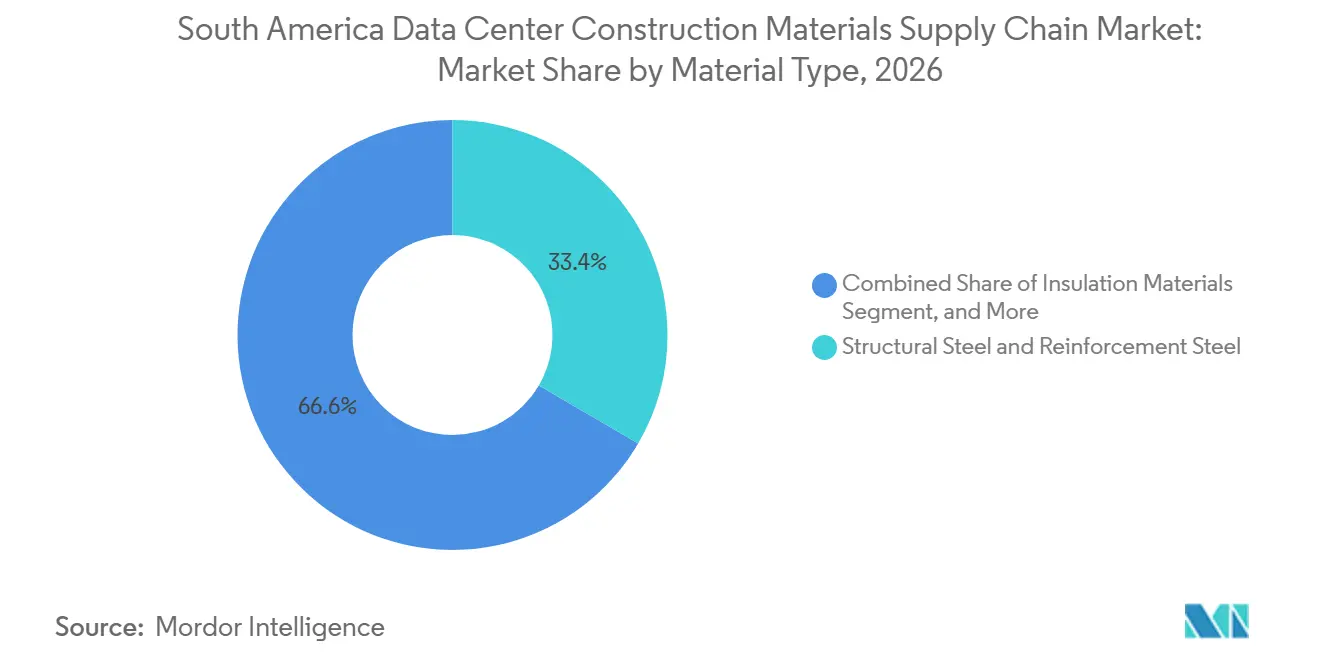
- Por tipo de material, Aço Estrutural e Aço de Reforço detinham 33,41% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul em 2026, enquanto os Produtos de Concreto Pré-moldado têm projeção de expansão a um CAGR de 9,67% até 2032.
- Por fase de construção, a Construção Estrutural representou 43,30% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul em 2026, enquanto Envoltória do Edifício e Cobertura têm projeção de expansão a um CAGR de 9,53% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha uma participação de 52,63% em 2026, enquanto a Aquisição Direta por Desenvolvedores e Operadores de Data Centers tem projeção de expansão a um CAGR de 9,78% até 2032.
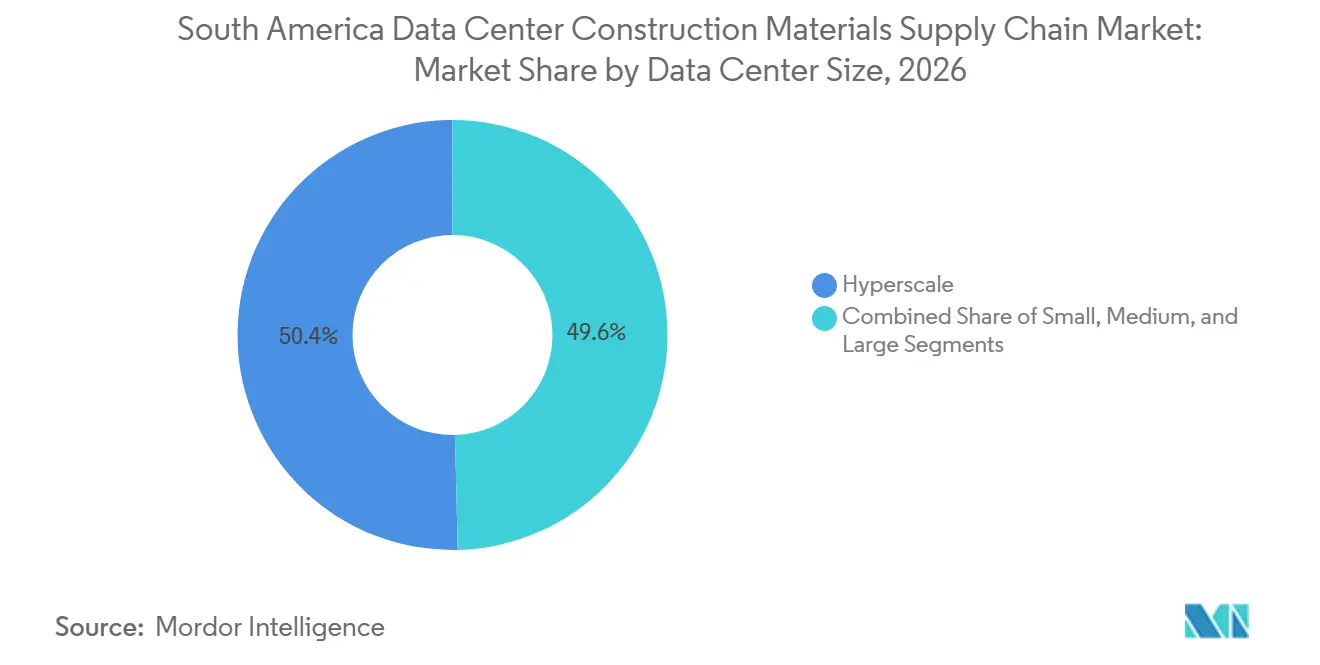
- Por tamanho do data center, o Hyperscale representou uma participação de 50,39% em 2026 e tem projeção de expansão a um CAGR de 10,21% até 2032.
- Por tipo de data center, o Colocation detinha uma participação de 56,17% em 2026, enquanto os Provedores de Serviços em Nuvem têm projeção de expansão a um CAGR de 10,40% até 2032.
- Por geografia, o Brasil detinha uma participação de 66,40% em 2026, enquanto o Chile tem projeção de expansão a um CAGR de 10,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para a Nuvem e Expansão de Data Centers Hyperscale | +2.0% | Brasil e Chile, com atividade em São Paulo, Campinas, Rio de Janeiro, Santiago e Lampa | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Aumentando a Intensidade da Construção | +1.9% | Brasil e Chile, especialmente São Paulo, Fortaleza e Santiago | Curto prazo (≤ 2 anos) |
| Investimento em Energia Renovável e Construção Verde | +1.3% | Chile e Brasil, especialmente os estados do sul e nordeste do Chile e do Brasil | Médio prazo (2-4 anos) |
| Soberania de Dados e Requisitos de Baixa Latência | +1.1% | Brasil, Chile e Argentina, com ganhos iniciais em Santiago, São Paulo e Buenos Aires | Médio prazo (2-4 anos) |
| Construção Pré-fabricada Reduzindo os Prazos de Entrega | +0.9% | Brasil e Chile, incluindo São Paulo, Santana de Parnaíba, Lampa e Curauma | Curto prazo (≤ 2 anos) |
| Concentração de Cabos Submarinos Criando Novos Polos Regionais | +0.7% | Brasil, Chile e Argentina, incluindo Fortaleza, Porto Alegre, Valparaíso e Chubut | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para a Nuvem e Expansão de Data Centers Hyperscale
O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul está registrando pedidos maiores de materiais à medida que os operadores de nuvem constroem campi em vez de instalações isoladas. O Brasil representa 71% da capacidade regional em construção, concentrando a demanda por estruturas de aço, lajes reforçadas e materiais de acabamento em um número limitado de corredores. A ODATA descreve locais de data centers de IA no Brasil com programas de construção que exigem instalações de uso específico e sistemas de energia de suporte. Grandes campi reduzem o número de projetos individuais, mas aumentam o valor e a complexidade de cada pacote de aquisição. Esse padrão favorece os contratantes que conseguem coordenar fornecedores, transporte e instalação em várias fases de desenvolvimento. Também torna a disponibilidade de suprimentos em São Paulo e Santiago mais importante para os contratantes que atendem a projetos menores.
Cargas de Trabalho de IA Aumentando a Intensidade da Construção
As cargas de trabalho de IA estão alterando as especificações das salas de dados e os materiais necessários para construí-las. O Cimento Itambé relatou que os pisos de data centers podem ser projetados para suportar cargas de até 2.000 kg por m², o que eleva os requisitos de concreto, reforço e projeto de lajes.[1] Densidades de rack mais elevadas também exigem suportes reforçados para sistemas de resfriamento, caminhos elétricos e divisórias com classificação de resistência ao fogo. A Microsoft declarou que suas instalações planejadas no Brasil em Hortolândia e Sumaré gerariam 13,5 milhões de horas de trabalho na construção e mais de 3.300 empregos no pico. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul, portanto, se beneficia dos projetos de IA por meio de maior conteúdo de materiais por instalação, não apenas por meio de área de piso adicional. Os contratantes também precisam de equipes de instalação que compreendam os requisitos de ambientes críticos, o que pode limitar a capacidade durante projetos simultâneos.
Investimento em Energia Renovável e Construção Verde
A energia renovável está ampliando o escopo de um projeto de data center para além do próprio edifício. O Ministério da Energia do Chile identificou os data centers como parte do esforço do país para combinar infraestrutura digital com geração renovável e planejamento de transmissão. A Scala Data Centers anunciou 328 milhões de USD em financiamento para três instalações hyperscale chilenas e a subestação de energia Nova Lampa dentro do mesmo programa. Essa abordagem acrescenta demanda por obras civis, fundações, rotas de cabos e materiais relacionados, juntamente com a construção de salas de dados. O regime tributário Redata do Brasil também fornece um contexto de incentivo para novos projetos de infraestrutura de dados. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul pode se beneficiar quando os desenvolvedores adquirem infraestrutura de energia e instalações em conjunto. O escopo combinado requer coordenação antecipada entre contratantes civis, fornecedores elétricos e concessionárias.
Soberania de Dados e Requisitos de Baixa Latência
As regras de dados e os requisitos de tempo de resposta sustentam a infraestrutura local mesmo quando a demanda mais ampla por nuvem muda. A estrutura LGPD do Brasil e as regras de transferência transfronteiriça do regulador nacional influenciam como as organizações lidam com informações sensíveis. A Lei 21.663 do Chile estabelece uma estrutura de segurança cibernética e infraestrutura crítica de informação que afeta os operadores de serviços essenciais. Essas medidas podem aumentar o valor das instalações localizadas localmente para usuários regulamentados. A Resolução 780 da ANATEL estendeu os requisitos de avaliação de conformidade aos data centers integrados às redes de telecomunicações. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul se beneficia dessa demanda porque as instalações em conformidade ainda precisam dos mesmos materiais estruturais, elétricos e de proteção contra incêndio que os locais de uso comercial. Os requisitos de serviço de baixa latência também favorecem a capacidade mais próxima dos centros financeiros e populacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Interconexão à Rede Elétrica | -1.6% | Chile, Brasil e Argentina, especialmente Santiago, São Paulo e Fortaleza | Curto prazo (≤ 2 anos) |
| Restrições de Estresse Hídrico na Construção Relacionada ao Resfriamento | -1.3% | Chile, Brasil e Peru, especialmente Santiago, Cerrillos e São Paulo | Médio prazo (2-4 anos) |
| Volatilidade dos Custos de Materiais e Equipamentos Importados | -0.8% | Argentina, Brasil e o Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Disponibilidade Regional Limitada de Especialistas em Construção de Data Centers | -0.7% | Todos os mercados sul-americanos, particularmente áreas fora de São Paulo e Santiago | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão à Rede Elétrica
O acesso à rede elétrica pode atrasar a construção antes que um contratante encomende os principais materiais. O sistema elétrico do Brasil registrou casos em que grandes solicitações de conexão de data centers não puderam prosseguir porque a capacidade da rede era insuficiente. As autoridades de energia do Chile também trataram as obras de transmissão para cargas de data centers como necessidades urgentes de infraestrutura. Quando as aprovações permanecem incertas, os desenvolvedores podem adiar pacotes estruturais, pedidos de painéis elétricos e compromissos de acabamento. Isso cria risco de planejamento para fornecedores que reservam slots de produção para grandes projetos. Também aumenta a demanda por engajamento antecipado com as concessionárias e aquisição em etapas. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul está exposto porque a infraestrutura elétrica é um pré-requisito para o cronograma mais amplo de construção civil.
Restrições de Estresse Hídrico na Construção Relacionada ao Resfriamento
A disponibilidade de água está se tornando uma questão de seleção de local e projeto para instalações de alta densidade. O Segundo Tribunal Ambiental do Chile considerou as condições locais de água ao analisar uma proposta de grande campus em Santiago, mostrando que o projeto de resfriamento pode afetar as aprovações do projeto.[2] O Projeto de Lei 5003/2025 do Brasil exige avaliação de impacto hídrico e favorece sistemas de circuito fechado ou de água reciclada para novas instalações de data centers. Essas abordagens podem aumentar o uso de sistemas de resfriamento a ar e equipamentos de cobertura. As cargas mecânicas mais pesadas podem alterar os requisitos de cobertura, fachada e estrutura. As análises relacionadas à água também podem estender os cronogramas de licenciamento no Chile, Brasil e Peru. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul deve, portanto, acomodar escolhas de resfriamento que diferem de acordo com as condições ambientais locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Aço e Pré-moldado Impulsionam a Divergência de EspecificaçõesAço Estrutural e Aço de Reforço detinham 33,41% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul em 2026. O segmento fornece estruturas, gaiolas de reforço, suportes e conexões estruturais para grandes salas de dados. Os campi hyperscale exigem sistemas de aço capazes de suportar layouts de vários andares e grandes instalações mecânicas. Os locais brasileiros publicados pela ODATA mostram a dependência do desenvolvimento de campi preparados para IA em construções de uso específico. A demanda por aço é particularmente importante durante a fase estrutural, quando um contratante deve coordenar as entregas com as concretagens e a capacidade de içamento. Fornecedores com fabricação local e transporte confiável podem reduzir as interrupções em locais urbanos congestionados. O aço de reforço também permanece essencial onde as condições do solo ou os requisitos sísmicos exigem fundações mais robustas. Isso mantém o aço estrutural relevante mesmo quando os desenvolvedores optam por abordagens de construção mais modulares.
Os Produtos de Concreto Pré-moldado têm projeção de expansão a um CAGR de 9,67% até 2032. A fabricação fora do local pode encurtar os cronogramas no local em 30-40%, de acordo com a discussão do Cimento Itambé sobre construção de data centers. Esse benefício é útil quando os desenvolvedores de data centers precisam de edifícios repetíveis em um campus. Os elementos pré-moldados também proporcionam maior certeza de cronograma quando chuvas, disponibilidade de mão de obra ou congestionamento do local afetam o trabalho de campo. Cimento, concreto e agregados continuam a apoiar fundações, lajes, estruturas de contenção e obras civis relacionadas à energia. Os materiais de isolamento apoiam a separação térmica próxima a equipamentos de alta densidade, enquanto coberturas, revestimentos, pisos e impermeabilização protegem o ambiente controlado. As escolhas de materiais estão cada vez mais vinculadas às cargas dos equipamentos de resfriamento e aos requisitos de desempenho contra incêndio. Essa gama de especificações cria oportunidades para fornecedores que podem fornecer desempenho documentado e sistemas de instalação compatíveis.

Por Fase de Construção:
A Obra Estrutural Ancora o Volume de MateriaisA Construção Estrutural representou 43,30% do valor do setor regional em 2026. Esta fase traz a maior demanda por concreto, reforço, aço estrutural e componentes pré-moldados. Ela também define os limites físicos para cargas de equipamentos posteriores, rotas de cabos e sistemas de resiliência. Os desenvolvimentos chilenos ao redor de Santiago devem levar em conta os requisitos de projeto sísmico, incluindo a norma NCh 433 para projeto de edifícios resistentes a terremotos. Essas condições apoiam fundações mais profundas e elementos estruturais cuidadosamente projetados. Os grandes campi greenfield do Brasil também exigem fundações extensas e preparação civil antes do início do acabamento. Os contratantes devem coordenar o trabalho estrutural com os futuros caminhos elétricos e de resfriamento para evitar retrabalho. A concentração do volume de materiais nesta fase torna o tempo de entrega confiável central para o controle do projeto.
A Envoltória do Edifício e Cobertura têm projeção de expansão a um CAGR de 9,53% até 2032. As instalações resfriadas a ar podem exigir instalações mecânicas maiores no telhado e sistemas de suporte mais robustos. O projeto da envoltória também ajuda a controlar calor, umidade, poeira e vazamento de ar externo ao redor de equipamentos críticos. Os materiais de cobertura e revestimento devem ter desempenho adequado sob condições locais de chuva, calor, vento e exposição costeira. No Chile, os requisitos sísmicos podem adicionar detalhes às conexões e sistemas de contenção de fachada. As Obras Internas e de Acabamento criam então demanda por pisos elevados, contenção de cabos e divisórias com classificação de resistência ao fogo. O Padrão de Tier do Uptime Institute fornece um ponto de referência amplamente utilizado para projeto e requisitos operacionais de data centers resilientes. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul se beneficia quando os desenvolvedores especificam esses requisitos antecipadamente, pois a aquisição se torna mais previsível.
Por Modelo de Aquisição:
A Estrutura EPC Concentra os Fluxos de MateriaisA aquisição liderada por EPC detinha 52,63% do valor do setor regional em 2026. Os desenvolvedores usam esse modelo para colocar a responsabilidade pelo projeto, aquisição, construção e entrega sob uma única estrutura contratual. Os contratantes de EPC podem combinar pacotes de aço, concreto, mecânico, elétrico e acabamento especializado em um cronograma coordenado. Isso é útil para locais hyperscale onde um componente atrasado pode afetar vários fluxos de trabalho dependentes. Os grandes contratantes também têm maior capacidade de negociar acordos de fornecimento e gerenciar a documentação de qualidade. A Turner Construction reportou um backlog de 44,3 bilhões de USD no final de 2025, com data centers representando 37% do total.[3] O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul é, portanto, influenciado por um número relativamente pequeno de contratantes principais em grandes projetos. Os construtores regionais permanecem importantes onde licenças locais, relações trabalhistas e execução civil determinam o desempenho.
A Aquisição Direta por Desenvolvedores e Operadores de Data Centers tem projeção de expansão a um CAGR de 9,78% até 2032. Os grandes provedores de nuvem podem usar equipes internas de cadeia de suprimentos para negociar pedidos de materiais e garantir capacidade em vários locais. Isso pode proporcionar um controle mais direto sobre os padrões técnicos e o cronograma de remessas. Também pode transferir o risco de preço e disponibilidade de um contratante de EPC para o proprietário da instalação. A aquisição liderada por distribuidores e fornecedores permanece relevante para produtos especializados que precisam de suporte técnico local. Desenvolvedores menores podem preferir essa abordagem quando a escala do projeto não justifica uma função de aquisição interna dedicada. A aquisição direta é mais prática onde uma empresa tem projetos repetíveis e um pipeline de desenvolvimento em vários países. Pode aumentar a pressão sobre os fabricantes para fornecer estoque regional, documentação técnica e suporte de campo. O mix de aquisição variará, portanto, com a escala do desenvolvedor, o tipo de instalação e a capacidade de fornecimento local.
Por Tamanho do Data Center:
O Hyperscale Comanda Participação e Crescimento SimultaneamenteO Hyperscale representou 50,39% do valor do setor regional em 2026. Esses locais concentram grandes quantidades de materiais estruturais, civis, elétricos e de acabamento interno em um único programa de desenvolvimento. A ODATA descreve projetos no Brasil projetados para cargas de trabalho de IA e operações de alta intensidade de energia. Esses campi podem ser construídos em fases, o que dá aos fornecedores uma visão mais clara da demanda futura do que uma única instalação pequena. Os grandes campi também exigem extensas vias de acesso, drenagem, subestações e infraestrutura de segurança. Sua escala torna o planejamento logístico, a garantia de qualidade e a capacidade de instalação mais importantes. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul se beneficia quando os operadores padronizam projetos em várias salas. A padronização pode apoiar a aquisição repetida, mantendo altas especificações estruturais e de desempenho.
O Hyperscale também tem projeção de expansão a um CAGR de 10,21% até 2032. O crescimento reflete a tendência em direção a plataformas em nuvem, computação de IA e capacidade por atacado que atende a grandes clientes de tecnologia. Os grandes data centers para usuários financeiros e governamentais continuarão a exigir sistemas resilientes e materiais de alta especificação. As instalações médias também estão ganhando atividade em locais secundários como Campinas, Barueri, Lampa e Curauma. As instalações pequenas e de borda usam sistemas mais modulares porque precisam de tempos de construção mais curtos e menores pegadas de local. O financiamento do BNDES para a Modular apoiou um fabricante brasileiro com três plantas e capacidade de produção anual de 80 MW. A entrega modular pode reduzir o trabalho de campo enquanto mantém os componentes críticos testados em fábrica. Isso torna o mix de tamanhos mais amplo, mesmo que as instalações hyperscale permaneçam a principal fonte de demanda.
Por Tipo de Data Center:
O Crescimento dos Provedores de Serviços em Nuvem Remodela a Propriedade das InstalaçõesO Colocation detinha 56,17% do valor do setor regional em 2026. Os operadores de colocation expandem em resposta à demanda empresarial por capacidade terceirizada e resiliente. Seus projetos exigem adições em fases de salas de dados, sistemas de resfriamento e salas elétricas. O desenvolvimento RJ3 da Equinix no Rio de Janeiro foi apoiado por um investimento inicial de 45 milhões de USD, criando um fluxo contínuo de trabalho estrutural e de acabamento. Os provedores de colocation também precisam de layouts de espaço flexíveis porque os clientes podem ter diferentes densidades de rack e necessidades de redundância. Isso sustenta a demanda por divisórias modulares, pisos elevados, contenção e sistemas de gerenciamento de cabos. As novas instalações também devem integrar acesso seguro, proteção contra incêndio e infraestrutura de monitoramento. Esses requisitos mantêm um amplo mix de materiais mesmo onde a estrutura inicial já foi concluída.
Os Provedores de Serviços em Nuvem têm projeção de expansão a um CAGR de 10,40% até 2032. A AWS tornou sua região de nuvem no Chile operacional durante o segundo semestre de 2026, adicionando capacidade de uso específico em vários locais no corredor norte de Santiago. Os projetos de provedores de serviços em nuvem têm maior probabilidade de estabelecer requisitos detalhados para obras civis, contenção elétrica e sistemas de acabamento. Eles também podem exigir que os materiais estejam alinhados com as expectativas de Tier III ou Tier IV tanto no projeto quanto na construção. Os locais empresariais e de borda estão crescendo em cidades secundárias onde os usuários regulamentados precisam de processamento local ou tempos de resposta rápidos. Essas instalações frequentemente usam elementos pré-fabricados e blocos padronizados menores. A mudança de locais gerenciados por empresas para infraestrutura liderada por provedores de serviços em nuvem aumenta a importância da qualidade de construção documentada. Os fornecedores que conseguem atender a requisitos técnicos repetidos têm uma posição mais forte neste modelo de propriedade.
Análise Geográfica
Brasil
O Brasil detinha 66,40% do valor do setor regional em 2026. O país também representa 71% da capacidade regional em construção, com atividade concentrada em São Paulo, Campinas, Barueri, Hortolândia e Sumaré. A Ascenty comprometeu 1 bilhão de USD para expansão durante 2026, e seu campus SPO05 na Grande São Paulo tem 47 MW de capacidade de TI e quase 40.000 m² de área construída. A Microsoft relatou que suas instalações em Hortolândia e Sumaré gerariam 13,5 milhões de horas de trabalho na construção e mais de 3.300 empregos no pico. A Resolução 780 da ANATEL estende os requisitos de avaliação de conformidade aos data centers integrados às redes de telecomunicações. Essa influência regulatória aumenta a atenção às especificações estruturais, elétricas e de segurança contra incêndio. Fortaleza também está emergindo por meio de sua conectividade de cabos submarinos e da proposta de campus Mega Lobster da Tecto. A construção costeira lá coloca maior ênfase em impermeabilização, drenagem e sistemas de fachada resilientes.
Chile
O Chile tem projeção de expansão a um CAGR de 10,71% até 2032. A demanda regional de materiais do Chile é sustentada por eletricidade renovável, conectividade de cabos e um crescente pipeline em Santiago. A Scala Data Centers garantiu 328 milhões de USD para três instalações hyperscale e a subestação de energia Nova Lampa, combinando obras de energia e salas de dados em um único projeto.[4] Essa estrutura cria demanda paralela por obras civis relacionadas à transmissão e materiais convencionais para instalações. O governo posicionou o país como um potencial local para data centers e publicou orientações para o desenvolvimento de projetos. A estrutura de segurança cibernética do Chile sob a Lei 21.663 e as obrigações de dados do setor financeiro sustentam a demanda por infraestrutura local. O próximo cabo Humboldt Connect adiciona uma rota digital direta entre Valparaíso e a Ásia-Pacífico. Os desenvolvedores ainda devem gerenciar o congestionamento da rede elétrica, a análise hídrica e os requisitos de projeto sísmico.
Restante da América do Sul
Argentina, Paraguai e Peru oferecem um conjunto variado de oportunidades para o mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul. A Datawaves concluiu uma instalação pré-fabricada de 10 módulos para a Claro Argentina em Buenos Aires em agosto de 2025, com 650 kW de capacidade inicial e capacidade de expansão sem modificações estruturais. O projeto mostra como os sistemas modulares podem atender a necessidades de capacidade menores e condições de construção variáveis. O programa Hub Digital 2030 de Chubut busca um segundo local de aterrissagem de cabo internacional na Argentina com participação da ENACOM. O Ministério das Tecnologias da Informação e Comunicação do Paraguai lançou uma licitação para uma instalação governamental modular Tier III em Chaco'i, financiada por um empréstimo de agenda digital do Banco Interamericano de Desenvolvimento de 130 milhões de USD. A instalação de 5 MW deve estar operacional até dezembro de 2027. No Peru, os riscos de seca estão aumentando o escrutínio dos requisitos de água de resfriamento e aprovações relacionadas. Isso pode favorecer sistemas de resfriamento a ar e estruturas de cobertura mais robustas. Esses países oferecem demanda direcionada, embora as condições locais de energia, logística, financiamento e licenciamento possam variar amplamente.
Cenário Competitivo
O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul é moderadamente fragmentado. AECOM, Turner Construction, Jacobs Solutions, Fluor Corporation e DPR Construction competem por grandes contratos por meio de capacidade de compra global e experiência com instalações complexas. Empresas regionais como Constructora Andrade Gutierrez, Racional Engenharia e Fonseca Mercadante Constructor permanecem relevantes em pacotes civis, estruturais e de acabamento. O backlog de final de ano de 2025 da Turner Construction de 44,3 bilhões de USD, incluindo uma contribuição de 37% de data centers, demonstra a escala disponível para os principais contratantes estabelecidos. Essa concentração pode elevar os requisitos de qualificação para os concorrentes regionais. Ao mesmo tempo, as empresas locais mantêm uma vantagem na supervisão de locais, relações de licenciamento, acesso à mão de obra e logística de materiais locais. Essas capacidades são importantes quando os cronogramas de entrega dependem de condições específicas da cidade.
A fabricação fora do local é uma importante estratégia competitiva. A plataforma xPL Offsite da Turner, as capacidades de montagem modular da ACECO TI e a especialização em acabamento da Synergy Engenharia buscam cobrir uma parcela maior do caminho dos materiais até o comissionamento. Fabricantes e construtores também usam a prontidão de projeto Tier III como diferenciador comercial. O Padrão de Tier do Uptime Institute permanece uma referência reconhecida para projeto de instalações resilientes. Os mercados secundários em Campinas, Curauma e Fortaleza estão criando demanda por empresas que conseguem combinar supervisão local com logística confiável. Quark Datacenter Solutions, Soben e Afonso Franca Engenharia podem competir por meio de velocidade e profundidade de subcontratação nessas áreas. Os contratantes menores podem se concentrar em instalações de borda que usam blocos modulares padronizados. Essa estratégia pode ser eficaz onde as empresas globais de EPC têm menor capacidade de entrega local.
As estratégias das empresas também estão cada vez mais conectando a construção com a infraestrutura de energia e rede. A Scala combinou sua expansão de data centers no Chile com a subestação Nova Lampa, o que amplia seu escopo de construção. A Modular expandiu sua capacidade de atender projetos escaláveis por meio de financiamento apoiado pelo BNDES para uma base de produção anual de 80 MW. A Telxius expandiu o espaço e a capacidade de energia da EllaLink em sua instalação em Fortaleza para suportar o tráfego de cabos do Atlântico. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul, portanto, recompensa as empresas que combinam construção especializada de instalações com coordenação de energia, cabos e logística.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul
-
AECOM
-
Turner Construction Company
-
Jacobs Solutions Inc.
-
DPR Construction
-
Fluor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul Empresas cobertas neste relatório
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Techint Engenharia e Construção
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
- EBM Group
- Racional Engenharia
- Afonso Franca Engenharia
- Soben
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul
- Outubro de 2026: A Comisión Nacional de Energía do Chile aprovou a construção de emergência da subestação "Nueva SE Seccionadora Punta Verde 110 kV" em Quilicura para fornecer 50 MW ao projeto Datacenter Santiago Chile 4 até o final de 2027, com uma segunda fase visando 150 MW até o final de 2028. A aprovação estabeleceu um precedente regulatório para obras civis de transmissão aceleradas vinculadas a solicitações de carga de data centers.
- Outubro de 2026: A Hitachi Energy, líder global em eletrificação, anunciou um novo investimento de BRL 385 milhões (77 milhões de USD) no Brasil para expandir a produção local de componentes críticos de transformadores, como um compromisso de longo prazo com o Brasil, reforçando o papel do país na construção da infraestrutura necessária para a era da eletricidade. O investimento inclui uma nova instalação dedicada à fabricação de buchas e comutadores de derivação, que será co-localizada com o complexo industrial de transformadores de potência já em construção em Pindamonhangaba, São Paulo, bem como a expansão da produção de materiais de isolamento em Guarulhos, São Paulo.
- Agosto de 2026: A Kingspan adquiriu uma participação majoritária no Grupo LTN, um fabricante líder de painéis estruturais isolados na Argentina. Esta transação estratégica expande a plataforma regional da Kingspan, proporcionando acesso imediato a uma força de trabalho altamente qualificada, instalações de fabricação bem capitalizadas e uma reputação estabelecida no setor de construção doméstico.
- Julho de 2026: A empresa brasileira de construção Racional Engenharia iniciou a construção do primeiro data center no Brasil para a Ada Infrastructure, com sede nos EUA, parte da Ares Management.
Escopo do Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul
O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Sul abrange o fornecimento de ponta a ponta, a logística transfronteiriça e a distribuição de materiais estruturais, arquitetônicos e especializados necessários para a infraestrutura de data centers em todo o continente.
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers na América do Sul é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-moldado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Piso e Construção Interior e Outros Materiais de Construção), Fase de Construção (Preparação do Local e Obras Civis, Construção Estrutural, Envoltória do Edifício e Cobertura e Obras Internas e de Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Brasil, Argentina, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-moldado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Piso e Construção Interior |
| Outros Materiais de Construção |
| Preparação do Local e Obras Civis |
| Construção Estrutural |
| Envoltória do Edifício e Cobertura |
| Obras Internas e de Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados | |
| Produtos de Concreto Pré-moldado | |
| Materiais de Cobertura e Impermeabilização | |
| Materiais de Isolamento | |
| Materiais de Fachada e Revestimento | |
| Materiais de Piso e Construção Interior | |
| Outros Materiais de Construção | |
| Por Fase de Construção | Preparação do Local e Obras Civis |
| Construção Estrutural | |
| Envoltória do Edifício e Cobertura | |
| Obras Internas e de Acabamento | |
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção | |
| Aquisição Liderada por Distribuidores e Fornecedores | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor do setor da cadeia de suprimentos de materiais de construção de data centers na América do Sul?
O setor foi avaliado em 0,76 bilhões de USD em 2026, estimado em 0,88 bilhões de USD em 2027 e tem previsão de atingir 1,35 bilhões de USD até 2032. A previsão reflete a demanda por novos campi, obras de energia relacionadas e os materiais necessários para a construção resiliente de salas de dados.
O que está impulsionando a demanda por materiais de construção de data centers na América do Sul?
A expansão da nuvem, a infraestrutura preparada para IA, os campi vinculados à energia renovável e os requisitos de localização de dados estão aumentando a demanda por materiais estruturais e de acabamento. Esses impulsionadores também aumentam a necessidade de concreto, aço, elementos pré-moldados, contenção elétrica, suportes de resfriamento e produtos de envoltória do edifício. O impacto é mais forte onde os desenvolvedores conseguem garantir energia, terreno, aprovações de concessionárias e capacidade de instalação especializada ao mesmo tempo.
Qual segmento de material está se expandindo mais rapidamente neste setor?
Os Produtos de Concreto Pré-moldado têm projeção de expansão a um CAGR de 9,67% até 2032 porque a fabricação fora do local pode encurtar os cronogramas de entrega no local. A abordagem pode reduzir a exposição ao congestionamento do local, condições climáticas variáveis e escassez de mão de obra especializada no local.
Por que o Brasil lidera a demanda regional por materiais de construção de data centers?
O Brasil detinha uma participação de 66,40% em 2026 e representa 71% da capacidade regional em construção, liderado pela atividade no corredor de São Paulo. As grandes instalações em Campinas, Barueri, Hortolândia e Sumaré sustentam pedidos de materiais estruturais, civis e de acabamento.
Qual país tem expectativa de se expandir mais rapidamente até 2032?
O Chile tem projeção de expansão a um CAGR de 10,71%, sustentado por energia renovável, projetos de transmissão, conectividade de cabos e demanda por infraestrutura local. Os projetos que combinam salas de dados com subestações podem aumentar os requisitos de obras civis e insumos de construção relacionados.
Quais são os principais riscos para contratantes e fornecedores de materiais?
Atrasos na interconexão à rede elétrica, aprovações relacionadas à água, volatilidade de custos para insumos importados e mão de obra especializada limitada podem retardar a execução dos projetos. Os contratantes podem reduzir as interrupções por meio de engajamento antecipado com as concessionárias, especificações documentadas e aquisição em etapas de componentes críticos.