
南米データセンター建設資材サプライチェーン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
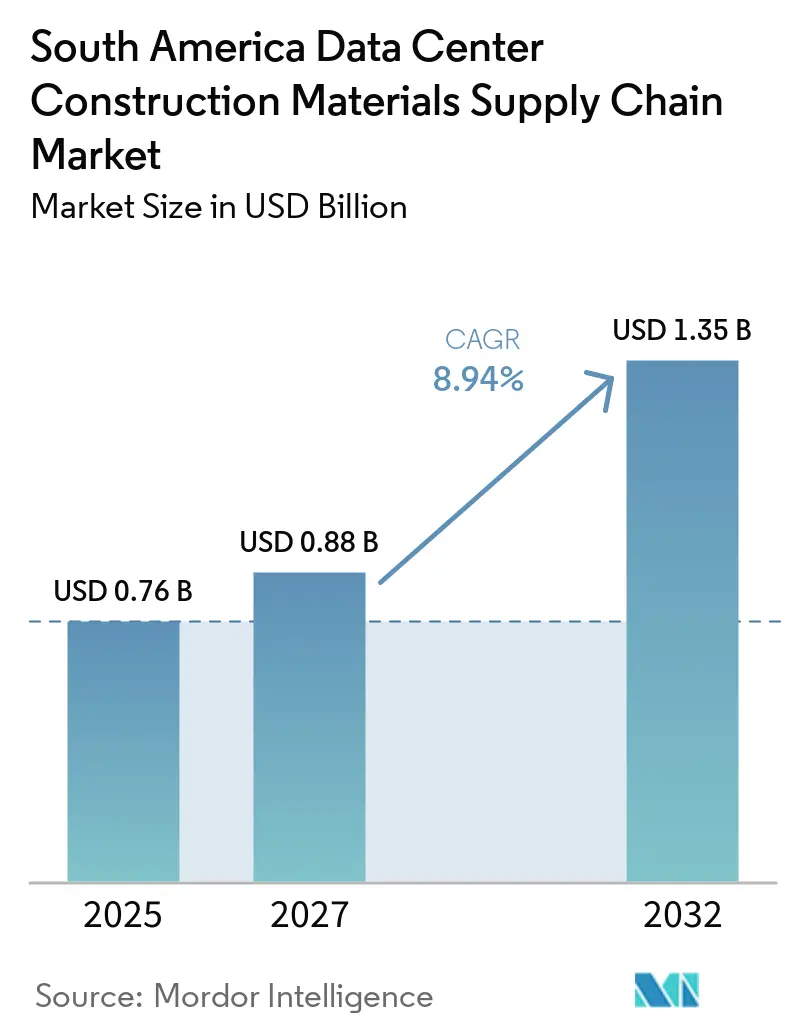
| 基準年の市場規模 (2025) | 0.76 十億米ドル |
| 市場規模 (2027) | 0.88 十億米ドル |
| 市場規模 (2032) | 1.35 十億米ドル |
| 成長率 (2027 - 2032) | 8.94 % |
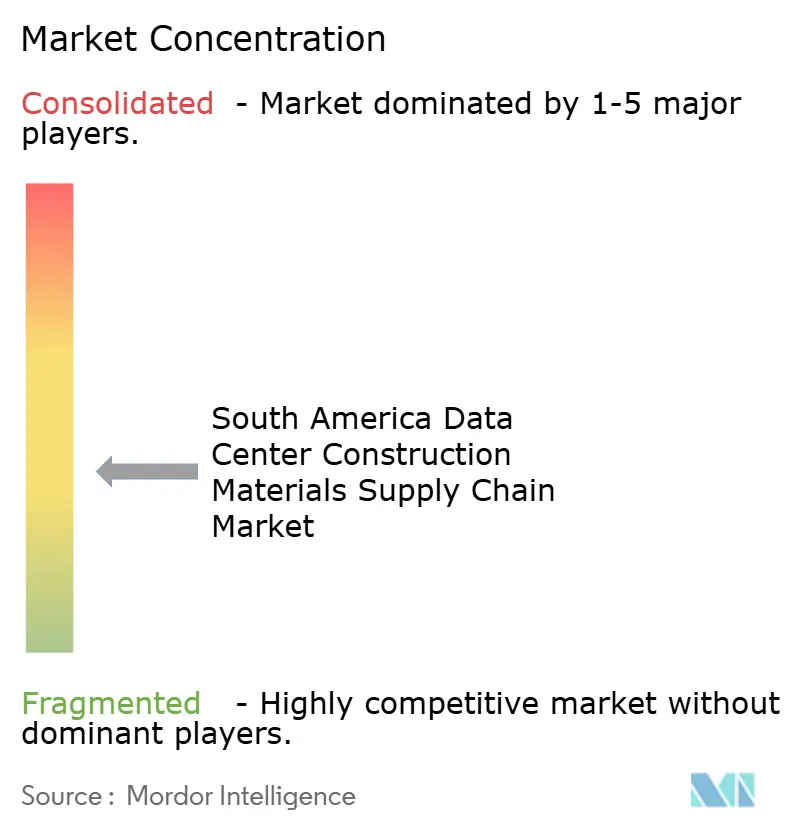
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター建設資材サプライチェーン市場分析
南米データセンター建設資材サプライチェーン市場規模は2026年に0.76 ビリオン 米ドルと評価され、2027年の0.88 ビリオン 米ドルから2032年には1.35 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.94%です。南米データセンター建設資材サプライチェーン市場は、大規模クラウドキャンパス、AI対応施設、およびコロケーション容量の拡大によって支えられています。ブラジルは、大規模なデータホール、電力インフラ、および専門的な内装工事の要件を組み合わせたプロジェクトにより、主要な需要センターであり続けています。チリは、再生可能エネルギーの利用可能性、新たな送電工事、および沿岸・都市圏回廊に沿った海底ケーブル連携型開発を通じて重要性を増しています。建設業者は、長い機器リードタイムを管理し、混雑したサイトでの作業を制限するために、プレファブリケーションと早期調達を活用しています。系統アクセス、水利用許可、輸入資材コスト、および専門建設労働力の不足が、引き続きプロジェクトスケジュールと資材選択に影響を与えています。
主要レポートのポイント
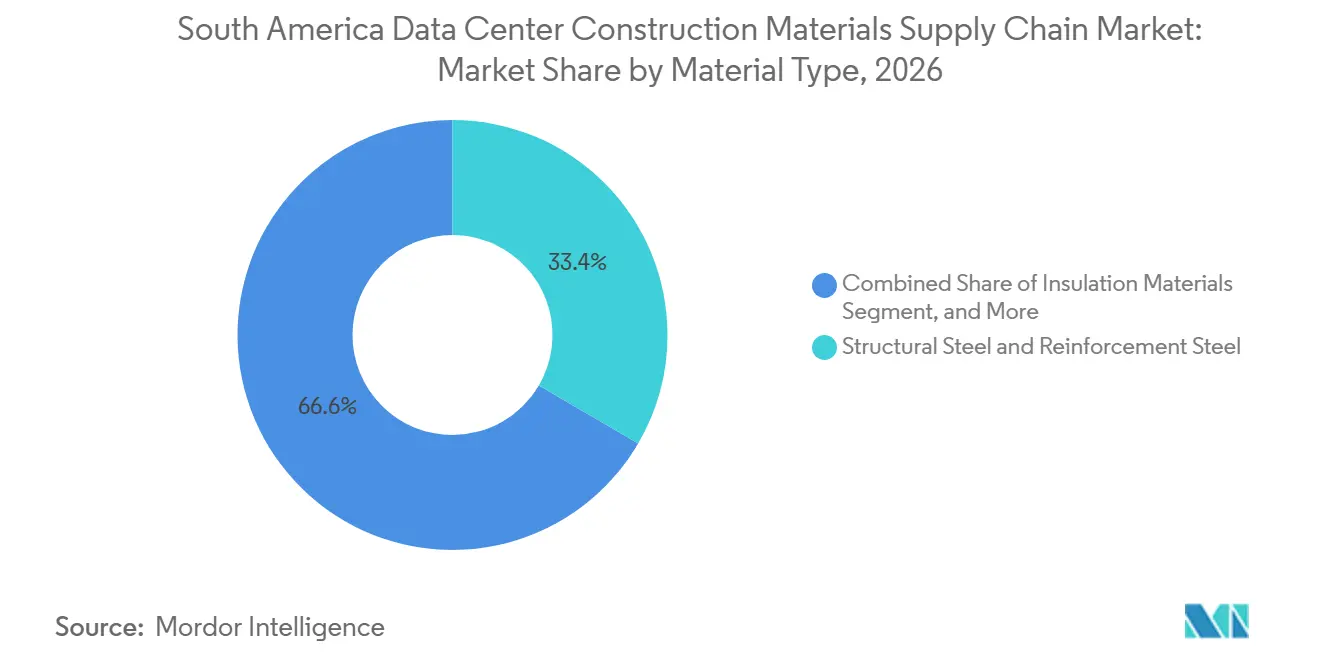
- 資材タイプ別では、構造用鋼材および鉄筋用鋼材が2026年の南米データセンター建設資材サプライチェーン市場シェアの33.41%を占め、プレキャストコンクリート製品は2032年までに9.67%のCAGRで拡大すると予測されています。
- 建設フェーズ別では、構造建設が2026年の南米データセンター建設資材サプライチェーン市場規模の43.30%を占め、建物外皮および屋根工事は2032年までに9.53%のCAGRで拡大すると予測されています。
- 調達モデル別では、EPC主導の調達が2026年に52.63%のシェアを占め、データセンター開発者・運営者による直接調達は2032年までに9.78%のCAGRで拡大すると予測されています。
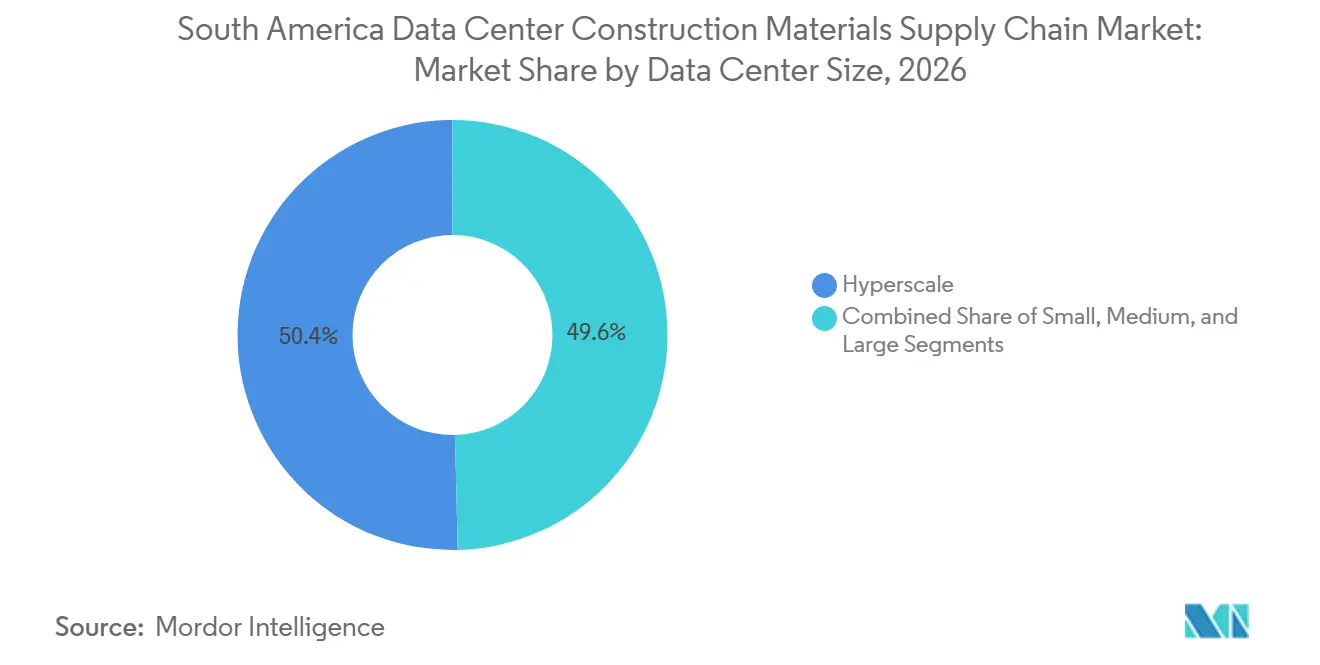
- データセンター規模別では、ハイパースケールが2026年に50.39%のシェアを占め、2032年までに10.21%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年に56.17%のシェアを占め、クラウドサービスプロバイダーは2032年までに10.40%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2026年に66.40%のシェアを占め、チリは2032年までに10.71%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド移行およびハイパースケールデータセンターの拡大 | +2.0% | ブラジルおよびチリ(サンパウロ、カンピーナス、リオデジャネイロ、サンティアゴ、ランパでの活動を含む) | 短期(2年以内) |
| AI ワークロードによる建設強度の増大 | +1.9% | ブラジルおよびチリ(特にサンパウロ、フォルタレザ、サンティアゴ) | 短期(2年以内) |
| 再生可能エネルギーおよびグリーンビルディングへの投資 | +1.3% | チリおよびブラジル(特にチリおよびブラジルの南部・北東部の州) | 中期(2年~4年) |
| データ主権および低遅延要件 | +1.1% | ブラジル、チリ、アルゼンチン(サンティアゴ、サンパウロ、ブエノスアイレスでの早期成果を含む) | 中期(2年~4年) |
| プレファブリケーション建設による納期短縮 | +0.9% | ブラジルおよびチリ(サンパウロ、サンタナ・デ・パルナイバ、ランパ、クラウマを含む) | 短期(2年以内) |
| 海底ケーブルの集中による新たな地域ハブの創出 | +0.7% | ブラジル、チリ、アルゼンチン(フォルタレザ、ポルトアレグレ、バルパライソ、チュブットを含む) | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
クラウド移行およびハイパースケールデータセンターの拡大
南米データセンター建設資材サプライチェーン市場では、クラウド事業者が孤立した施設ではなくキャンパスを建設するにつれて、より大規模な資材発注が見られています。ブラジルは建設中の地域容量の71%を占め、鉄骨フレーム、鉄筋スラブ、および内装資材の需要を限られた回廊に集中させています。ODATAは、専用施設と支援電力システムを必要とする建設プログラムを伴うブラジルのAIデータセンター拠点を説明しています。大規模キャンパスは個別プロジェクト数を減らしますが、各調達パッケージの価値と複雑さを高めます。このパターンは、複数の開発フェーズにわたってサプライヤー、輸送、および設置を調整できる建設業者に有利です。また、サンパウロとサンティアゴにおける供給の可用性が、小規模プロジェクトを担う建設業者にとってより重要になります。
AI ワークロードによる建設強度の増大
AI ワークロードはデータホールの仕様とその建設に必要な資材を変えています。Cimento Itambéは、データセンターの床が1m²あたり最大2,000 kgの荷重を支えるよう設計される場合があると報告しており、これによりコンクリート、鉄筋、およびスラブ設計の要件が高まります。[1] ラック密度の高まりは、冷却システム、電気経路、および耐火間仕切りの補強支持体も必要とします。Microsoftは、ホルトランジアとスマレに計画しているブラジル施設が1,350万建設労働時間と3,300人以上のピーク時雇用を生み出すと述べています。南米データセンター建設資材サプライチェーン市場は、したがって、追加の床面積だけでなく、施設あたりの資材含有量の増加を通じてAIプロジェクトから恩恵を受けます。建設業者はまた、重要環境要件を理解した設置クルーを必要とし、これが同時進行プロジェクト時の能力を制限する可能性があります。
再生可能エネルギーおよびグリーンビルディングへの投資
再生可能電力は、データセンタープロジェクトの範囲を建物自体を超えて拡大しています。チリのエネルギー省は、デジタルインフラと再生可能発電・送電計画を組み合わせる国の取り組みの一環としてデータセンターを位置づけています。Scala Data Centersは、3つのチリのハイパースケール施設とNova Lampa電力変電所に対して同一プログラム内で3億2,800万米ドルの資金調達を発表しました。このアプローチは、データホール建設と並行して土木工事、基礎工事、ケーブルルート、および関連資材の需要を追加します。ブラジルのRedataタックス制度も、新たなデータインフラプロジェクトに対するインセンティブの文脈を提供しています。南米データセンター建設資材サプライチェーン市場は、開発者がエネルギーインフラと施設を一括調達する際に恩恵を受けることができます。統合されたスコープは、土木建設業者、電気サプライヤー、および公益事業者間の早期調整を必要とします。
データ主権および低遅延要件
データ規制とレスポンスタイム要件は、より広範なクラウド需要が変化する場合でも、ローカルインフラを支えます。ブラジルのLGPDフレームワークおよび国家規制当局の国境を越えたデータ転送規則は、組織が機密情報を取り扱う方法に影響を与えます。チリの法律第21,663号は、重要サービスの運営者に影響を与えるサイバーセキュリティおよび重要情報インフラフレームワークを確立しています。これらの措置は、規制対象ユーザーにとってローカルに設置された施設の価値を高める可能性があります。ANATELの決議第780号は、電気通信ネットワークと統合されたデータセンターへの適合性評価要件を拡大しました。南米データセンター建設資材サプライチェーン市場は、準拠施設が商業目的のサイトと同様の構造、電気、および防火資材を必要とするため、この需要から恩恵を受けます。低遅延サービスの要件も、金融・人口センターに近い容量を支持します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系の遅延 | -1.6% | チリ、ブラジル、アルゼンチン(特にサンティアゴ、サンパウロ、フォルタレザ) | 短期(2年以内) |
| 冷却関連建設に対する水ストレス規制 | -1.3% | チリ、ブラジル、ペルー(特にサンティアゴ、セリジョス、サンパウロ) | 中期(2年~4年) |
| 輸入資材・機器コストの変動 | -0.8% | アルゼンチン、ブラジル、および南米その他地域 | 短期(2年以内) |
| データセンター建設専門家の地域的な供給不足 | -0.7% | 南米全市場(特にサンパウロとサンティアゴ以外の地域) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系の遅延
系統アクセスは、建設業者が主要資材を発注する前に建設を遅らせる可能性があります。ブラジルの電力システムでは、大規模なデータセンター接続申請がネットワーク容量不足のために進められなかった事例が記録されています。チリのエネルギー当局も、データセンター負荷向けの送電工事を緊急インフラニーズとして扱っています。承認が不確実なままの場合、開発者は構造パッケージ、開閉装置の発注、および内装工事のコミットメントを延期する可能性があります。これにより、大規模プロジェクト向けに生産枠を確保するサプライヤーに計画リスクが生じます。また、早期の公益事業者との関与と段階的な調達への需要も高まります。南米データセンター建設資材サプライチェーン市場は、電気インフラが広範な土木建設スケジュールの前提条件であるため、このリスクにさらされています。
冷却関連建設に対する水ストレス規制
水の利用可能性は、高密度施設のサイト選定と設計上の問題になりつつあります。チリの第二環境裁判所は、大規模なサンティアゴキャンパス提案の審査において地域の水条件を考慮し、冷却設計がプロジェクト承認に影響を与えうることを示しました。[2] ブラジルの法案第5003/2025号は、新規データセンター設置に対して水影響評価を求め、閉ループまたは再利用水システムを推奨しています。これらのアプローチは、空気側システムと屋上機器の使用を増加させる可能性があります。より重い機械的荷重は、屋根、ファサード、および構造要件を変える可能性があります。水関連の審査は、チリ、ブラジル、ペルーにおける許認可スケジュールを延長する可能性もあります。南米データセンター建設資材サプライチェーン市場は、したがって、地域の環境条件によって異なる冷却の選択に対応しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
鋼材とプレキャストが仕様の分岐を牽引構造用鋼材および鉄筋用鋼材は2026年の南米データセンター建設資材サプライチェーン市場シェアの33.41%を占めました。このセグメントは、大規模データホール向けのフレーム、鉄筋かご、支持体、および構造接合部を供給します。ハイパースケールキャンパスは、多層レイアウトと大型機械設備を支えられる鉄骨システムを必要とします。ODATAが公表しているブラジルの拠点は、AI対応キャンパス開発が専用建設に依存していることを示しています。鋼材需要は、建設業者がコンクリート打設と揚重能力に合わせて納品を調整しなければならない構造フェーズにおいて特に重要です。地元での加工と信頼性の高い輸送を持つサプライヤーは、制約のある都市サイトでの混乱を軽減できます。鉄筋用鋼材は、土壌条件や耐震要件がより強固な基礎を必要とする場合にも不可欠であり続けます。これにより、開発者がよりモジュール式の建築アプローチを選択する場合でも、構造用鋼材の重要性は維持されます。
プレキャストコンクリート製品は2032年までに9.67%のCAGRで拡大すると予測されています。Cimento Itambéのデータセンター建設に関する議論によると、オフサイト製造は現場でのスケジュールを30〜40%短縮できます。この利点は、データセンター開発者がキャンパス全体で繰り返し可能な建物を必要とする場合に有用です。プレキャスト部材はまた、雨天、労働力の可用性、またはサイトの混雑が現場作業に影響を与える場合に、より高いスケジュールの確実性を提供します。セメント、コンクリート、および骨材は、基礎、スラブ、擁壁構造、および電力関連土木工事を引き続き支えます。断熱材は高密度機器付近の熱分離を支援し、屋根材、クラッディング、床材、および防水材は管理された環境を保護します。資材の選択は、冷却機器の荷重と防火性能要件にますます結びついています。この多様な仕様は、文書化された性能と互換性のある設置システムを提供できるサプライヤーに機会をもたらします。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
建設フェーズ別:
構造工事が資材量を牽引構造建設は2026年の地域セクター価値の43.30%を占めました。このフェーズは、コンクリート、鉄筋、構造用鋼材、およびプレキャスト部材に対する最も重い需要をもたらします。また、後の機器荷重、ケーブルルート、およびレジリエンスシステムの物理的な制限を設定します。サンティアゴ周辺のチリの開発は、耐震建築設計のためのNCh 433規格を含む耐震設計要件を考慮しなければなりません。これらの条件は、より深い基礎と慎重に設計された構造部材を支持します。ブラジルの大規模グリーンフィールドキャンパスも同様に、内装工事が始まる前に広範な基礎工事と土木準備を必要とします。建設業者は、手戻りを避けるために将来の電気・冷却経路と構造工事を調整しなければなりません。このフェーズへの資材量の集中は、信頼性の高い納品タイミングをプロジェクト管理の中心に置きます。
建物外皮および屋根工事は2032年までに9.53%のCAGRで拡大すると予測されています。空冷式施設は、より大型の屋上機械設備とより強固な支持システムを必要とする場合があります。外皮設計はまた、重要機器周辺の熱、湿気、粉塵、および外気漏れの制御に役立ちます。屋根材とクラッディング材は、地域の雨、熱、風、および沿岸暴露条件下で性能を発揮しなければなりません。チリでは、耐震要件が接合部とファサード拘束システムの詳細を追加する場合があります。内装および内装仕上げ工事は、その後、二重床、ケーブル収容、および耐火間仕切りの需要を生み出します。Uptime InstituteのTier規格は、レジリエントなデータセンター設計と運用要件のための広く使用される参照基準を提供します。南米データセンター建設資材サプライチェーン市場は、開発者がこれらの要件を早期に指定する場合に恩恵を受けます。なぜなら、調達がより予測可能になるからです。
調達モデル別:
EPC構造が資材フローを集中EPC主導の調達は2026年の地域セクター価値の52.63%を占めました。開発者はこのモデルを使用して、設計、調達、建設、および納品の責任を一つの契約構造の下に置きます。EPC建設業者は、鋼材、コンクリート、機械、電気、および専門内装パッケージを調整されたスケジュールに統合できます。これは、遅延したコンポーネントが複数の依存するワークストリームに影響を与える可能性があるハイパースケールサイトで有用です。大規模建設業者はまた、供給取り決めを交渉し、品質文書を管理する能力が高いです。Turner Constructionは2025年末時点で443億米ドルのバックログを報告しており、データセンターが全体の37%を占めています。[3] 南米データセンター建設資材サプライチェーン市場は、したがって、主要プロジェクトにおける比較的少数のプライム建設業者によって影響を受けます。地域の建設業者は、地元の許認可、労働関係、および土木施工がパフォーマンスを決定する場合に引き続き重要です。
データセンター開発者・運営者による直接調達は2032年までに9.78%のCAGRで拡大すると予測されています。大規模クラウドプロバイダーは、社内サプライチェーンチームを使用して資材発注を交渉し、複数のサイトにわたって容量を確保できます。これにより、技術標準と出荷タイミングをより直接的に管理できます。また、EPC建設業者から施設所有者へ価格と可用性リスクを移転することもできます。ディストリビューターおよびサプライヤー主導の調達は、地元の技術サポートを必要とする専門製品に引き続き関連します。小規模開発者は、プロジェクト規模が専用の社内調達機能を正当化しない場合、このアプローチを好む場合があります。直接調達は、企業が繰り返し可能な設計と複数国にわたる開発パイプラインを持つ場合に最も実用的です。メーカーに対して地域在庫、技術文書、および現場サポートを提供するよう圧力を高める可能性があります。調達ミックスは、したがって、開発者の規模、施設タイプ、および地域の供給能力によって異なります。
データセンター規模別:
ハイパースケールがシェアと成長を同時に牽引ハイパースケールは2026年の地域セクター価値の50.39%を占めました。これらのサイトは、一つの開発プログラム内に構造、土木、電気、および内装資材の大量を集中させます。ODATAは、AI ワークロードと電力集約型オペレーション向けに設計されたブラジルのプロジェクトを説明しています。このようなキャンパスはフェーズ別に建設できるため、サプライヤーは単一の小規模施設よりも後の需要をより明確に把握できます。大規模キャンパスはまた、広範なアクセス道路、排水、変電所、およびセキュリティインフラを必要とします。その規模は、物流計画、品質保証、および設置能力をより重要にします。南米データセンター建設資材サプライチェーン市場は、事業者が複数のホール全体で設計を標準化する場合に恩恵を受けます。標準化は、高い構造・性能仕様を維持しながら繰り返し調達を支援できます。
ハイパースケールはまた、2032年までに10.21%のCAGRで拡大すると予測されています。成長は、大規模テクノロジー顧客にサービスを提供するクラウドプラットフォーム、AI コンピューティング、およびホールセール容量への移行を反映しています。金融・政府ユーザー向けの大規模データセンターは、引き続きレジリエントなシステムと高仕様の資材を必要とします。中規模施設も、カンピーナス、バルエリ、ランパ、クラウマなどの二次拠点で活動が増加しています。小規模・エッジ施設は、より短い建設時間と小さなサイトフットプリントを必要とするため、よりモジュール式のシステムを使用します。BNDESによるModularへの資金調達は、3つの工場と年間80 MWの生産能力を持つブラジルのメーカーを支援しました。モジュール式納品は、重要コンポーネントを工場でテスト済みに保ちながら現場作業を削減できます。これにより、ハイパースケール施設が主要な需要源であり続ける中でも、規模のミックスはより広くなります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
データセンタータイプ別:
CSPの成長が施設所有形態を再編コロケーションは2026年の地域セクター価値の56.17%を占めました。コロケーション事業者は、アウトソーシングされたレジリエントな容量に対する企業需要に応じて拡大します。そのプロジェクトは、データホール、冷却システム、および電気室の段階的な追加を必要とします。EquinixのリオデジャネイロにおけるRJ3開発は、4,500万米ドルの初期投資によって支援され、継続的な構造・内装工事のワークストリームを生み出しています。コロケーションプロバイダーはまた、顧客によってラック密度と冗長性ニーズが異なる場合があるため、柔軟なスペースレイアウトを必要とします。これにより、モジュール式間仕切り、二重床、収容、およびケーブル管理システムへの需要が支えられます。新規施設はまた、セキュアなアクセス、防火、および監視インフラを統合しなければなりません。これらの要件は、初期シェルがすでに完成している場合でも、幅広い資材ミックスを維持します。
クラウドサービスプロバイダーは2032年までに10.40%のCAGRで拡大すると予測されています。AWSは2026年下半期にチリのクラウドリージョンを稼働させ、サンティアゴ北部回廊の複数のサイトに専用容量を追加しました。CSPプロジェクトは、土木工事、電気収容、および内装システムに対して詳細な要件を設定する可能性が高いです。また、設計と建設の両方においてTier IIIまたはTier IVの期待に沿った資材を必要とする場合もあります。企業・エッジサイトは、規制対象ユーザーがローカル処理または迅速な応答時間を必要とする二次都市で成長しています。これらの施設は多くの場合、プレファブリケーション部材とより小さな標準化されたブロックを使用します。企業管理サイトからCSP主導のインフラへのシフトは、文書化された建設品質の重要性を高めます。繰り返しの技術要件を満たせるサプライヤーは、この所有モデルにおいてより強い立場を持ちます。
地域分析
ブラジル
ブラジルは2026年の地域セクター価値の66.40%を占めました。同国はまた、建設中の地域容量の71%を占め、活動はサンパウロ、カンピーナス、バルエリ、ホルトランジア、スマレに集中しています。Ascentyは2026年に10億米ドルの拡張投資を約束し、グレーターサンパウロのSPO05キャンパスは47 MWのIT容量と約40,000 m²の建築面積を持ちます。Microsoftは、ホルトランジアとスマレの施設が1,350万建設労働時間と3,300人以上のピーク時雇用を生み出すと報告しました。ANATELの決議第780号は、電気通信ネットワークに統合されたデータセンターへの適合性評価要件を拡大します。この規制上の影響は、構造、電気、および防火安全仕様への注目を高めます。フォルタレザも、海底ケーブル接続とTectoのMega Lobsterキャンパス提案を通じて台頭しています。そこでの沿岸建設は、防水、排水、およびレジリエントなファサードシステムにより大きな重点を置きます。
チリ
チリは2032年までに10.71%のCAGRで拡大すると予測されています。チリの地域資材需要は、再生可能電力、ケーブル接続、および成長するサンティアゴのパイプラインによって支えられています。Scala Data Centersは、3つのハイパースケール施設とNova Lampa電力変電所に対して3億2,800万米ドルを確保し、電力とデータホール工事を一つのプロジェクトに統合しました。[4] この構造は、送電関連土木工事と従来の施設資材の並行需要を生み出します。政府は同国をデータセンターの潜在的な立地として位置づけ、プロジェクト開発のガイダンスを公表しています。法律第21,663号に基づくチリのサイバーセキュリティフレームワークと金融セクターのデータ義務は、地域インフラ需要を支えます。今後のHumboldt Connectケーブルは、バルパライソとアジア太平洋地域を結ぶ直接デジタルルートを追加します。開発者は依然として、系統混雑、水審査、および耐震設計要件を管理しなければなりません。
南米その他地域
アルゼンチン、パラグアイ、ペルーは、南米データセンター建設資材サプライチェーン市場に対して多様な機会を提供しています。Datawavesは2025年8月にブエノスアイレスでClaro Argentina向けに10モジュールのプレファブリケーション施設を完成させ、650 kWの初期容量と構造変更なしの拡張能力を持ちます。このプロジェクトは、モジュール式システムが小規模な容量ニーズと変動する建設条件にどのように対応できるかを示しています。チュブットのHub Digital 2030プログラムは、ENACOMの参加を得てアルゼチンに第2の国際ケーブル陸揚げ地点を求めています。パラグアイの情報通信技術省は、米州開発銀行のデジタルアジェンダローン1億3,000万米ドルの下で資金調達されたチャコイのモジュール式Tier III政府施設の入札を開始しました。5 MWの施設は2027年12月までに稼働する予定です。ペルーでは、干ばつリスクが冷却水要件と関連する許認可の精査を高めています。これにより、空気側冷却システムとより強固な屋上構造が有利になる可能性があります。これらの国々は的を絞った需要を提供していますが、地域の電力、物流、資金調達、および許認可条件は大きく異なる場合があります。
競合環境
南米データセンター建設資材サプライチェーン市場は中程度に分散しています。AECOM、Turner Construction、Jacobs Solutions、Fluor Corporation、およびDPR Constructionは、グローバルな購買能力と複雑な施設に関する経験を通じて大規模契約を競っています。Constructora Andrade Gutierrez、Racional Engenharia、Fonseca Mercadante Constructorなどの地域企業は、土木、構造、および内装パッケージで引き続き重要です。Turner Constructionの2025年末時点での443億米ドルのバックログ(データセンターが37%を占める)は、確立されたプライム建設業者が利用できる規模を示しています。この集中は、地域競合他社の資格要件を高める可能性があります。同時に、地元企業はサイト監督、許認可関係、労働力アクセス、および地域資材物流において優位性を維持しています。これらの能力は、納品スケジュールが都市固有の条件に依存する場合に重要です。
オフサイト製造は主要な競争戦略です。TurnerのxPL Offsiteプラットフォーム、ACECO TIのモジュール式組立能力、およびSynergy Engenharia の内装専門化は、資材からコミッショニングまでの経路のより広いシェアをカバーしようとしています。メーカーと建設業者もTier III設計対応を商業的な差別化要因として使用しています。Uptime InstituteのTier規格は、レジリエントな施設設計のための認知された参照基準であり続けます。カンピーナス、クラウマ、フォルタレザの二次市場は、地元監督と信頼性の高い物流を組み合わせられる企業への需要を生み出しています。Quark Datacenter Solutions、Soben、およびAfonso Franca Engenhariaは、これらの地域でスピードと下請け業者の深さを通じて競争できます。小規模建設業者は、標準化されたモジュール式ブロックを使用するエッジ施設に集中する場合があります。この戦略は、グローバルEPC企業の地元納品能力が低い場所で効果的です。
企業戦略はまた、建設と電力・ネットワークインフラをますます結びつけています。ScalaはチリのデータセンターをNova Lampa変電所と組み合わせ、建設スコープを拡大しました。ModularはBNDES支援の資金調達を通じて年間80 MWの生産基盤を確立し、スケーラブルなプロジェクトへの対応能力を拡大しました。TelxiusはフォルタレザのEllaLinkスペースと電力容量を拡大し、大西洋ケーブルトラフィックを支援しました。南米データセンター建設資材サプライチェーン市場は、したがって、専門的な施設建設とエネルギー、ケーブル、および物流調整を組み合わせられる企業に報いています。
南米データセンター建設資材サプライチェーン産業のリーダー企業
-
AECOM
-
Turner Construction Company
-
Jacobs Solutions Inc.
-
DPR Construction
-
Fluor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター建設資材サプライチェーン市場 このレポートでカバーされる企業
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Techint Engenharia e Construção
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
- EBM Group
- Racional Engenharia
- Afonso Franca Engenharia
- Soben
最近の産業開発事情 南米データセンター建設資材サプライチェーン市場
- 2026年10月:チリのComisión Nacional de Energíaは、2027年末までにDatacenter Santiago Chile 4プロジェクトに50 MWを供給し、2028年末までに第2フェーズで150 MWを目標とするため、キリクラの「Nueva SE Seccionadora Punta Verde 110 kV」変電所の緊急建設を承認しました。この承認は、データセンター負荷申請に結びついた送電土木工事の迅速化に関する規制上の先例を確立しました。
- 2026年10月:電化のグローバルリーダーであるHitachi Energyは、ブラジルへの3億8,500万ブラジルレアル(7,700万米ドル)の新規投資を発表し、重要な変圧器コンポーネントの現地生産を拡大しました。これはブラジルへの長期的なコミットメントとして、電力時代のインフラ構築における同国の役割を強化するものです。この投資には、サンパウロ州ピンダモニャンガバですでに建設中の電力変圧器産業複合施設と同じ敷地に設置されるブッシングとタップチェンジャーの製造に特化した新施設、およびサンパウロ州グアルーリョスでの断熱材生産の拡大が含まれます。
- 2026年8月:Kingspanはアルゼンチンの構造断熱パネルの主要メーカーであるGrupo LTNの過半数株式を取得しました。この戦略的取引は、高度に熟練した労働力、十分な資本を持つ製造施設、および国内建設セクターにおける確立された評判への即時アクセスを提供することで、Kingspanの地域プラットフォームを拡大します。
- 2026年7月:ブラジルの建設会社Racional Engenhariaは、Ares Managementの一部であるAda Infrastructure(米国)向けにブラジル初のデータセンターの建設を開始しました。
南米データセンター建設資材サプライチェーン市場レポートの範囲
南米データセンター建設資材サプライチェーン市場は、大陸全体のデータセンターインフラに必要な構造、建築、および専門資材のエンドツーエンドの調達、国際物流、および流通を包含しています。
南米データセンター建設資材サプライチェーン市場レポートは、資材タイプ(構造用鋼材および鉄筋用鋼材、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根材および防水材、断熱材、ファサードおよびクラッディング材、床材および内装建設資材、その他建設資材)、建設フェーズ(サイト準備および土木工事、構造建設、建物外皮および屋根工事、内装および内装仕上げ工事)、調達モデル(データセンター開発者・運営者による直接調達、エンジニアリング・調達・建設主導の調達、ディストリビューターおよびサプライヤー主導の調達)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、および国別(ブラジル、アルゼンチン、チリ、南米その他地域)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鋼材および鉄筋用鋼材 |
| セメント・コンクリート・骨材 |
| プレキャストコンクリート製品 |
| 屋根材および防水材 |
| 断熱材 |
| ファサードおよびクラッディング材 |
| 床材および内装建設資材 |
| その他建設資材 |
| サイト準備および土木工事 |
| 構造建設 |
| 建物外皮および屋根工事 |
| 内装および内装仕上げ工事 |
| データセンター開発者・運営者による直接調達 |
| エンジニアリング・調達・建設主導の調達 |
| ディストリビューターおよびサプライヤー主導の調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| ブラジル |
| アルゼンチン |
| チリ |
| 南米その他地域 |
| 資材タイプ別 | 構造用鋼材および鉄筋用鋼材 |
| セメント・コンクリート・骨材 | |
| プレキャストコンクリート製品 | |
| 屋根材および防水材 | |
| 断熱材 | |
| ファサードおよびクラッディング材 | |
| 床材および内装建設資材 | |
| その他建設資材 | |
| 建設フェーズ別 | サイト準備および土木工事 |
| 構造建設 | |
| 建物外皮および屋根工事 | |
| 内装および内装仕上げ工事 | |
| 調達モデル別 | データセンター開発者・運営者による直接調達 |
| エンジニアリング・調達・建設主導の調達 | |
| ディストリビューターおよびサプライヤー主導の調達 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他地域 |
レポートで回答される主要な質問
南米データセンター建設資材サプライチェーンセクターの価値はいくらですか?
このセクターは2026年に0.76 ビリオン 米ドルと評価され、2027年には0.88 ビリオン 米ドルと推定され、2032年までに1.35 ビリオン 米ドルに達すると予測されています。この予測は、新規キャンパス、関連エネルギー工事、およびレジリエントなデータホール建設に必要な資材への需要を反映しています。
南米でのデータセンター建設資材の需要を牽引しているものは何ですか?
クラウドの拡大、AI対応インフラ、再生可能エネルギー連携キャンパス、およびデータローカライゼーション要件が、構造・内装資材への需要を増加させています。これらのドライバーはまた、コンクリート、鋼材、プレキャスト部材、電気収容、冷却支持体、および建物外皮製品の需要を高めます。影響は、開発者が電力、土地、公益事業者の許認可、および熟練した設置能力を同時に確保できる場所で最も強くなります。
このセクターで最も急速に拡大している資材セグメントはどれですか?
プレキャストコンクリート製品は、オフサイト製造がサイト納品スケジュールを短縮できるため、2032年までに9.67%のCAGRで拡大すると予測されています。このアプローチは、サイトの混雑、変動する天候、および専門的な現場労働力の不足へのリスクを軽減できます。
ブラジルがデータセンター建設資材の地域需要をリードしているのはなぜですか?
ブラジルは2026年に66.40%のシェアを占め、建設中の地域容量の71%を占めており、サンパウロ回廊での活動が主導しています。カンピーナス、バルエリ、ホルトランジア、スマレの大規模施設が、構造、土木、および内装資材の発注を支えています。
2032年までに最も急速に拡大すると予測されている国はどこですか?
チリは、再生可能電力、送電プロジェクト、ケーブル接続、および地域インフラ需要に支えられ、10.71%のCAGRで拡大すると予測されています。データホールと変電所を組み合わせたプロジェクトは、土木工事および関連建設資材の要件を増加させる可能性があります。
建設業者と資材サプライヤーにとっての主なリスクは何ですか?
系統連系の遅延、水関連の許認可、輸入資材のコスト変動、および専門労働力の不足がプロジェクト実行を遅らせる可能性があります。建設業者は、早期の公益事業者との関与、文書化された仕様、および重要コンポーネントの段階的な調達を通じて混乱を軽減できます。