
Marktgröße und Marktanteil der Lieferkette für Baumaterialien für Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
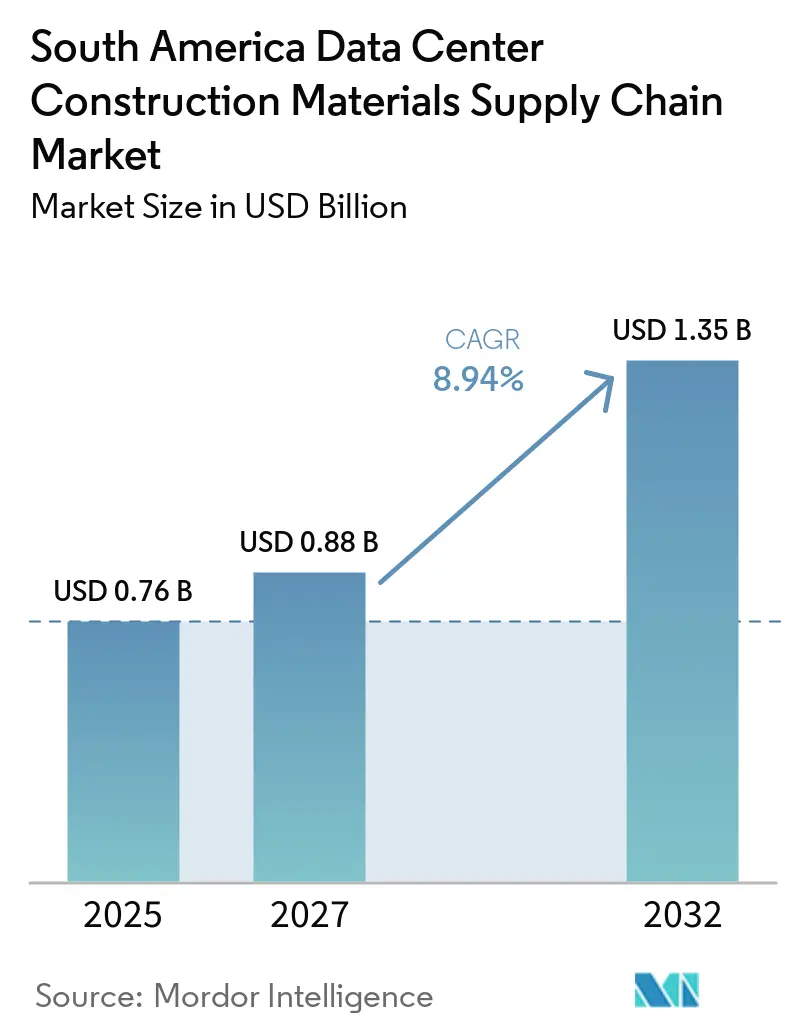
| Marktgröße im Basisjahr (2025) | 0.76 Milliarden US-Dollar |
| Marktgröße (2027) | 0.88 Milliarden US-Dollar |
| Marktgröße (2032) | 1.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.94 % |
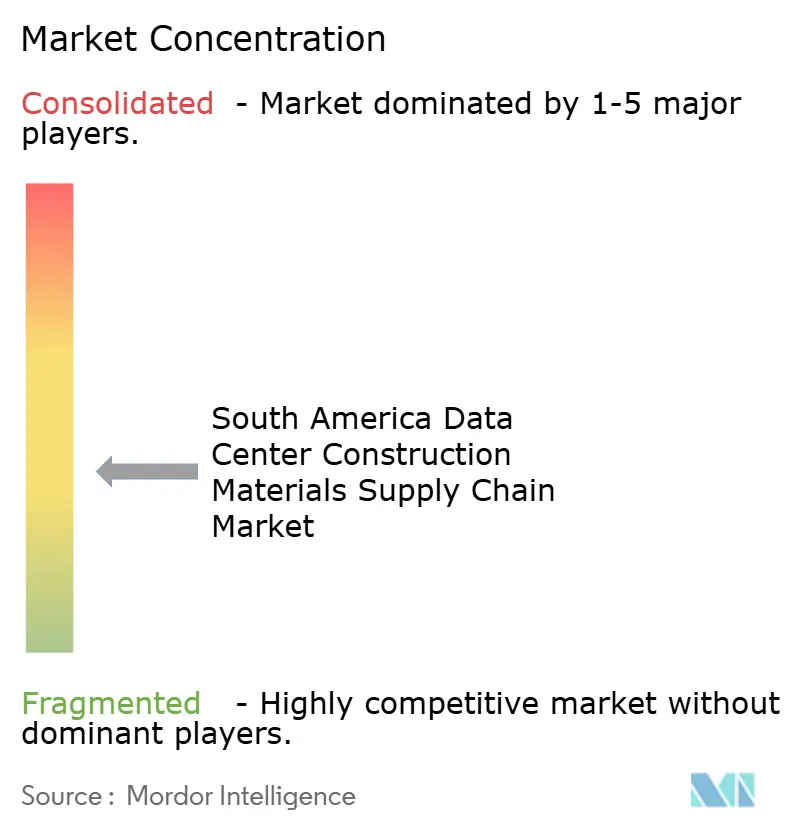
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien für Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße der Lieferkette für Baumaterialien für Rechenzentren in Südamerika wurde im Jahr 2026 auf 0,76 Milliarden USD geschätzt und wird voraussichtlich von 0,88 Milliarden USD im Jahr 2027 auf 1,35 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,94 % während des Prognosezeitraums (2027–2032). Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika wird durch große Cloud-Campusse, KI-fähige Einrichtungen und wachsende Colocation-Kapazitäten gestützt. Brasilien bleibt das wichtigste Nachfragezentrum, da seine Projekte große Datenhallen, Strominfrastruktur und spezialisierte Ausbauanforderungen kombinieren. Chile gewinnt an Bedeutung durch die Verfügbarkeit erneuerbarer Energie, neue Übertragungsarbeiten und kabelgebundene Entwicklungen entlang küstennaher und städtischer Korridore. Auftragnehmer setzen auf Vorfertigung und frühzeitige Beschaffung, um lange Lieferzeiten für Geräte zu bewältigen und Arbeiten an überfüllten Standorten zu begrenzen. Netzzugang, Wassergenehmigungen, Kosten für importierte Vorleistungen und Mangel an spezialisiertem Bauarbeitspersonal prägen weiterhin Projektzeitpläne und Materialentscheidungen.
Wichtigste Erkenntnisse des Berichts
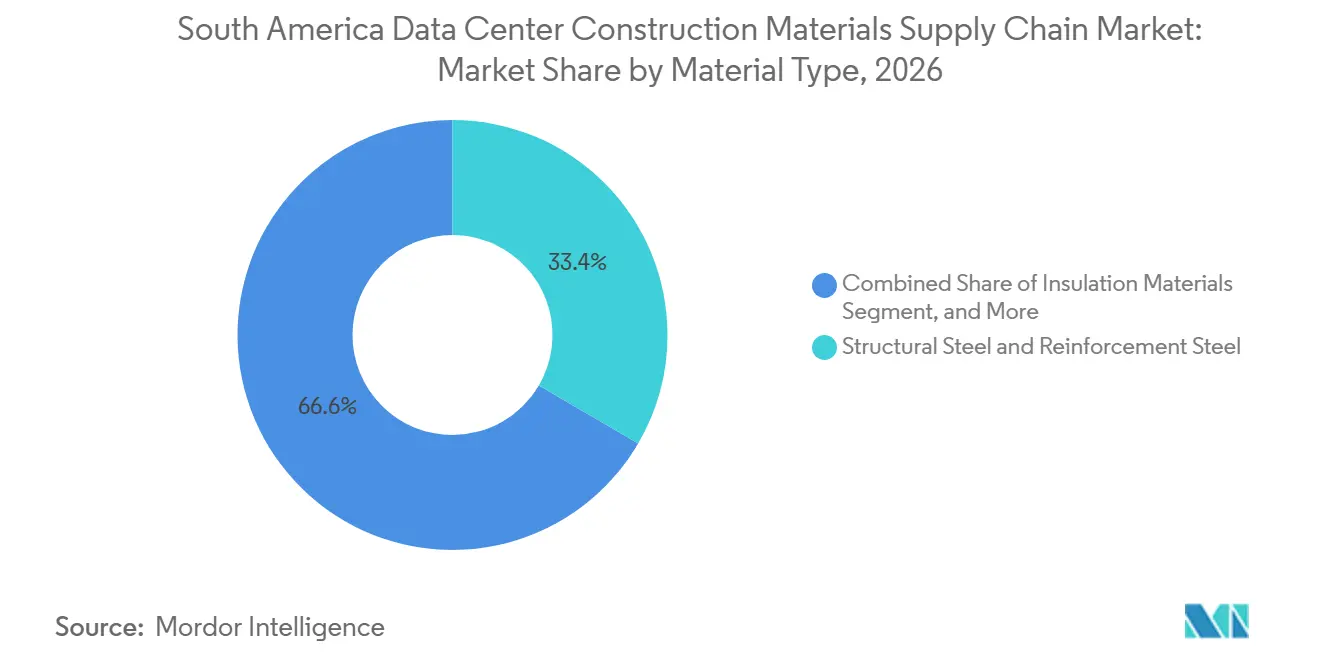
- Nach Materialtyp hielten Baustahl und Bewehrungsstahl im Jahr 2026 einen Marktanteil von 33,41 % an der Lieferkette für Baumaterialien für Rechenzentren in Südamerika, während Betonfertigteile bis 2032 voraussichtlich mit einer CAGR von 9,67 % wachsen werden.
- Nach Bauphase entfiel auf den Hochbau im Jahr 2026 ein Anteil von 43,30 % an der Marktgröße der Lieferkette für Baumaterialien für Rechenzentren in Südamerika, während Gebäudehülle und Dachdeckung bis 2032 voraussichtlich mit einer CAGR von 9,53 % wachsen werden.
- Nach Beschaffungsmodell hielt die EPC-geführte Beschaffung im Jahr 2026 einen Anteil von 52,63 %, während die direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
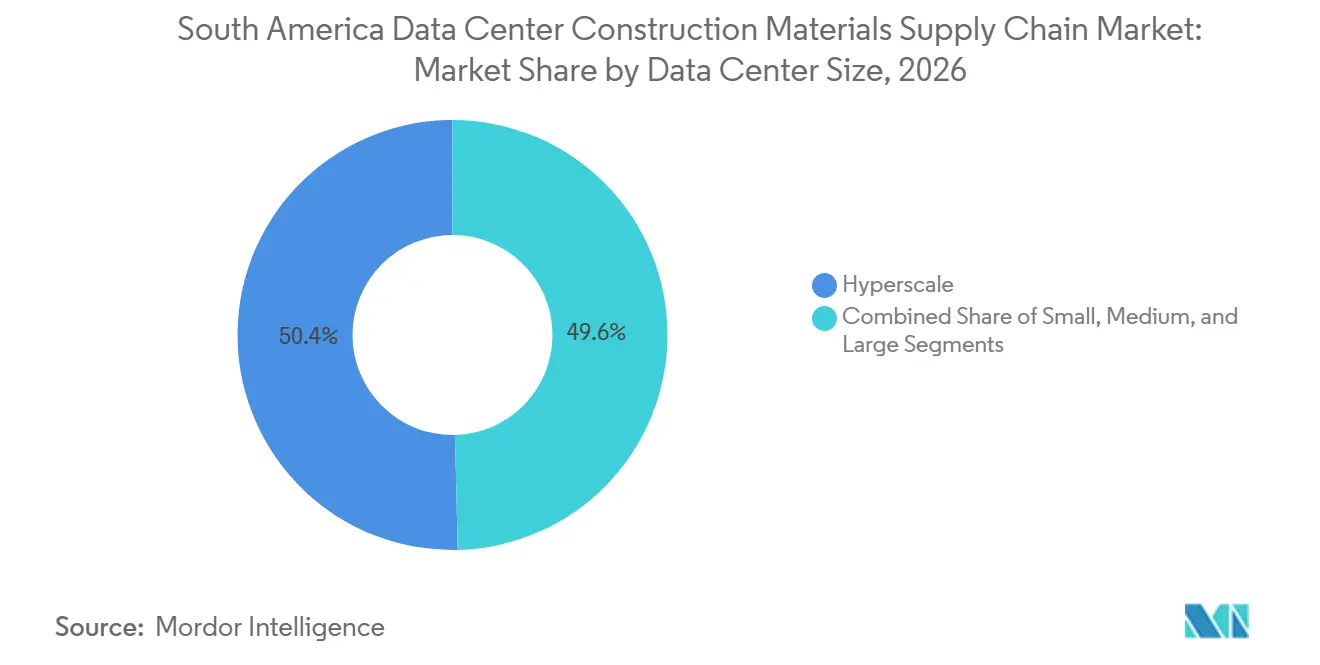
- Nach Rechenzentrumsgröße entfiel auf Hyperscale im Jahr 2026 ein Anteil von 50,39 % und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 10,21 % wächst.
- Nach Rechenzentrumtyp hielt Colocation im Jahr 2026 einen Anteil von 56,17 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 10,40 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 66,40 %, während Chile bis 2032 voraussichtlich mit einer CAGR von 10,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Migration und Hyperscale-Rechenzentrumserweiterung | +2.0% | Brasilien und Chile, mit Aktivitäten in São Paulo, Campinas, Rio de Janeiro, Santiago und Lampa | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads erhöhen die Baukomplexität | +1.9% | Brasilien und Chile, insbesondere São Paulo, Fortaleza und Santiago | Kurzfristig (≤ 2 Jahre) |
| Investitionen in erneuerbare Energien und nachhaltiges Bauen | +1.3% | Chile und Brasilien, insbesondere die südlichen und nordöstlichen Bundesstaaten Chiles und Brasiliens | Mittelfristig (2–4 Jahre) |
| Datensouveränität und Anforderungen an geringe Latenz | +1.1% | Brasilien, Chile und Argentinien, mit frühen Gewinnen in Santiago, São Paulo und Buenos Aires | Mittelfristig (2–4 Jahre) |
| Vorgefertigte Bauweise zur Verkürzung von Lieferzeiten | +0.9% | Brasilien und Chile, einschließlich São Paulo, Santana de Parnaíba, Lampa und Curauma | Kurzfristig (≤ 2 Jahre) |
| Konzentration von Unterseekabeln schafft neue regionale Knotenpunkte | +0.7% | Brasilien, Chile und Argentinien, einschließlich Fortaleza, Porto Alegre, Valparaíso und Chubut | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Migration und Hyperscale-Rechenzentrumserweiterung
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika verzeichnet größere Materialbestellungen, da Cloud-Betreiber Campusse statt isolierter Einrichtungen bauen. Brasilien macht 71 % der regionalen Kapazität im Bau aus und konzentriert die Nachfrage nach Stahlrahmen, bewehrten Platten und Ausbaumaterialien auf eine begrenzte Anzahl von Korridoren. ODATA beschreibt brasilianische KI-Rechenzentrumstandorte mit Bauprogrammen, die zweckgebundene Einrichtungen und unterstützende Stromsysteme erfordern. Große Campusse reduzieren die Anzahl einzelner Projekte, erhöhen jedoch den Wert und die Komplexität jedes Beschaffungspakets. Dieses Muster begünstigt Auftragnehmer, die Lieferanten, Transport und Installation über mehrere Entwicklungsphasen hinweg koordinieren können. Es macht auch die Verfügbarkeit von Materialien in São Paulo und Santiago für Auftragnehmer, die kleinere Projekte betreuen, wichtiger.
KI-Workloads erhöhen die Baukomplexität
KI-Workloads verändern die Spezifikationen von Datenhallen und die für deren Bau benötigten Materialien. Cimento Itambé berichtete, dass Rechenzentrumböden für Lasten von bis zu 2.000 kg pro m² ausgelegt werden können, was die Anforderungen an Beton, Bewehrung und Plattendesign erhöht.[1] Höhere Rack-Dichten erfordern auch verstärkte Träger für Kühlsysteme, elektrische Leitungswege und brandgeschützte Trennwände. Microsoft erklärte, dass seine geplanten brasilianischen Einrichtungen in Hortolândia und Sumaré 13,5 Millionen Bau-Arbeitsstunden und mehr als 3.300 Spitzenjobs generieren würden. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika profitiert daher von KI-Projekten durch einen höheren Materialgehalt pro Einrichtung, nicht nur durch zusätzliche Nutzfläche. Auftragnehmer benötigen außerdem Installationsteams, die die Anforderungen kritischer Umgebungen verstehen, was die Kapazität bei gleichzeitigen Projekten einschränken kann.
Investitionen in erneuerbare Energien und nachhaltiges Bauen
Erneuerbare Energie erweitert den Umfang eines Rechenzentrumsprojekts über das Gebäude selbst hinaus. Chiles Energieministerium hat Rechenzentren als Teil der Bemühungen des Landes identifiziert, digitale Infrastruktur mit erneuerbarer Erzeugung und Übertragungsplanung zu verbinden. Scala Data Centers kündigte eine Finanzierung in Höhe von 328 Millionen USD für drei chilenische Hyperscale-Einrichtungen und die Nova-Lampa-Stromumspannstation im Rahmen desselben Programms an. Dieser Ansatz schafft Nachfrage nach Tiefbauarbeiten, Fundamenten, Kabeltrassen und verwandten Materialien neben dem Bau von Datenhallen. Brasiliens Redata-Steuerregelung bietet auch einen Anreizrahmen für neue Dateninfrastrukturprojekte. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika kann profitieren, wenn Entwickler Energieinfrastruktur und Einrichtungen gemeinsam beschaffen. Der kombinierte Umfang erfordert eine frühzeitige Koordination zwischen Tiefbauunternehmern, Elektrolieferanten und Versorgungsunternehmen.
Datensouveränität und Anforderungen an geringe Latenz
Datenvorschriften und Anforderungen an Reaktionszeiten unterstützen lokale Infrastruktur, auch wenn sich die allgemeine Cloud-Nachfrage ändert. Brasiliens LGPD-Rahmenwerk und die grenzüberschreitenden Übertragungsregeln der nationalen Regulierungsbehörde beeinflussen, wie Organisationen sensible Informationen handhaben. Chiles Gesetz 21.663 legt einen Rahmen für Cybersicherheit und kritische Informationsinfrastruktur fest, der Betreiber wesentlicher Dienste betrifft. Diese Maßnahmen können den Wert lokal gelegener Einrichtungen für regulierte Nutzer erhöhen. ANATELs Resolution 780 erweiterte die Konformitätsbewertungsanforderungen auf Rechenzentren, die in Telekommunikationsnetze integriert sind. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika profitiert von dieser Nachfrage, da konforme Einrichtungen dieselben strukturellen, elektrischen und brandschutztechnischen Materialien benötigen wie kommerziell betriebene Standorte. Anforderungen an Dienste mit geringer Latenz begünstigen auch Kapazitäten in der Nähe von Finanz- und Bevölkerungszentren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss | -1.6% | Chile, Brasilien und Argentinien, insbesondere Santiago, São Paulo und Fortaleza | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheitsbeschränkungen beim kühlungsbezogenen Bau | -1.3% | Chile, Brasilien und Peru, insbesondere Santiago, Cerrillos und São Paulo | Mittelfristig (2–4 Jahre) |
| Kostenvolatilität bei importierten Materialien und Geräten | -0.8% | Argentinien, Brasilien und das übrige Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte regionale Verfügbarkeit von Spezialisten für den Rechenzentrumsbau | -0.7% | Alle südamerikanischen Märkte, insbesondere Gebiete außerhalb von São Paulo und Santiago | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss
Der Netzzugang kann den Bau verzögern, bevor ein Auftragnehmer wichtige Materialien bestellt. Brasiliens Stromsystem hat Fälle verzeichnet, in denen große Anschlussanfragen für Rechenzentren nicht voranschreiten konnten, weil die Netzkapazität unzureichend war. Chiles Energiebehörden haben Übertragungsarbeiten für Rechenzentrumlasten ebenfalls als dringende Infrastrukturbedürfnisse behandelt. Wenn Genehmigungen ungewiss bleiben, können Entwickler Strukturpakete, Schaltanlagenbestellungen und Ausbauaufträge verschieben. Dies schafft Planungsrisiken für Lieferanten, die Produktionsslots für große Projekte reservieren. Es erhöht auch die Nachfrage nach frühzeitiger Einbindung von Versorgungsunternehmen und gestaffelter Beschaffung. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika ist exponiert, da elektrische Infrastruktur eine Voraussetzung für den weiteren Tiefbauplan ist.
Wasserknappheitsbeschränkungen beim kühlungsbezogenen Bau
Die Wasserverfügbarkeit wird zu einem Standortauswahl- und Designproblem für Hochdichteeinrichtungen. Chiles Zweites Umwelttribunal berücksichtigte lokale Wasserbedingungen bei der Prüfung eines großen Santiago-Campus-Vorschlags und zeigte, dass das Kühlungsdesign Projektgenehmigungen beeinflussen kann.[2] Brasiliens vorgeschlagenes Gesetz 5003/2025 fordert eine Wasserfolgenabschätzung und bevorzugt geschlossene oder Wasserrecyclingsysteme für neue Rechenzentruminstallationen. Diese Ansätze können den Einsatz von luftseitigen Systemen und Dachgeräten erhöhen. Die schwereren mechanischen Lasten können Dach-, Fassaden- und Strukturanforderungen verändern. Wasserbezogene Prüfungen können auch Genehmigungsverfahren in Chile, Brasilien und Peru verlängern. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika muss daher Kühlungsentscheidungen berücksichtigen, die je nach lokalen Umweltbedingungen variieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Stahl und Betonfertigteile treiben Spezifikationsdivergenz voranBaustahl und Bewehrungsstahl hielten im Jahr 2026 einen Anteil von 33,41 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika. Das Segment liefert Rahmen, Bewehrungskörbe, Träger und Strukturverbindungen für große Datenhallen. Hyperscale-Campusse erfordern Stahlsysteme, die mehrstöckige Layouts und große mechanische Installationen tragen können. OData's veröffentlichte brasilianische Standorte zeigen die Abhängigkeit der KI-fähigen Campus-Entwicklung von zweckgebautem Bau. Die Stahlnachfrage ist besonders wichtig während der Strukturphase, wenn ein Auftragnehmer Lieferungen mit Betonierarbeiten und Hebekapazitäten koordinieren muss. Lieferanten mit lokaler Fertigung und zuverlässigem Transport können Störungen an beengten städtischen Standorten reduzieren. Bewehrungsstahl bleibt auch dort unverzichtbar, wo Bodenbedingungen oder seismische Anforderungen stärkere Fundamente erfordern. Dies hält Baustahl relevant, auch wenn Entwickler modularere Bauansätze wählen.
Betonfertigteile werden voraussichtlich bis 2032 mit einer CAGR von 9,67 % wachsen. Vorfertigung außerhalb des Standorts kann die Baustellenzeiten laut Cimento Itambés Diskussion über den Rechenzentrumsbau um 30–40 % verkürzen. Dieser Vorteil ist nützlich, wenn Rechenzentrumsentwickler wiederholbare Gebäude auf einem Campus benötigen. Betonfertigteile bieten auch größere Terminsicherheit, wenn Regen, Arbeitsverfügbarkeit oder Standortüberlastung die Feldarbeit beeinträchtigen. Zement, Beton und Zuschlagstoffe unterstützen weiterhin Fundamente, Platten, Stützbauwerke und stromversorgungsbezogene Tiefbauarbeiten. Dämmstoffe unterstützen die thermische Trennung in der Nähe von Hochdichtegeräten, während Dachdeckung, Verkleidung, Bodenbeläge und Abdichtung die kontrollierte Umgebung schützen. Materialentscheidungen sind zunehmend mit Kühlgerätelasten und Brandschutzanforderungen verknüpft. Diese Bandbreite an Spezifikationen schafft Chancen für Lieferanten, die dokumentierte Leistung und kompatible Installationssysteme bereitstellen können.

Nach Bauphase:
Hochbau verankert das MaterialvolumenDer Hochbau machte im Jahr 2026 43,30 % des regionalen Sektorwerts aus. Diese Phase bringt die höchste Nachfrage nach Beton, Bewehrung, Baustahl und Betonfertigteilen. Sie legt auch die physischen Grenzen für spätere Gerätelasten, Kabeltrassen und Resilienzssysteme fest. Chilenische Entwicklungen rund um Santiago müssen seismische Designanforderungen berücksichtigen, einschließlich der NCh-433-Norm für erdbebensicheres Gebäudedesign. Diese Bedingungen unterstützen tiefere Fundamente und sorgfältig konstruierte Strukturelemente. Brasiliens große Greenfield-Campusse erfordern ebenfalls umfangreiche Fundamente und Tiefbauvorbereitung, bevor der Ausbau beginnt. Auftragnehmer müssen Hochbauarbeiten mit zukünftigen Elektro- und Kühlungswegen koordinieren, um Nacharbeiten zu vermeiden. Die Konzentration des Materialvolumens in dieser Phase macht eine zuverlässige Liefertermintreue zur zentralen Anforderung der Projektkontrolle.
Gebäudehülle und Dachdeckung werden voraussichtlich bis 2032 mit einer CAGR von 9,53 % wachsen. Luftgekühlte Einrichtungen können größere mechanische Dachanlagen und stärkere Trägersysteme erfordern. Das Hüllendesign hilft auch dabei, Wärme, Feuchtigkeit, Staub und externe Luftleckagen rund um kritische Geräte zu kontrollieren. Dach- und Verkleidungsmaterialien müssen unter lokalen Regen-, Hitze-, Wind- und Küstenexpositionsbedingungen funktionieren. In Chile können seismische Anforderungen Details zu Verbindungen und Fassadenrückhaltesystemen hinzufügen. Innenausbau- und Ausbauarbeiten schaffen dann Nachfrage nach Doppelböden, Kabelführungen und brandgeschützten Trennwänden. Das Tier-Standard des Uptime Institute bietet einen weit verbreiteten Referenzpunkt für resilientes Rechenzentrumdesign und Betriebsanforderungen. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika profitiert, wenn Entwickler diese Anforderungen frühzeitig spezifizieren, da die Beschaffung dadurch planbarer wird.
Nach Beschaffungsmodell:
EPC-Struktur konzentriert MaterialflüsseDie EPC-geführte Beschaffung hielt im Jahr 2026 52,63 % des regionalen Sektorwerts. Entwickler nutzen dieses Modell, um Design-, Beschaffungs-, Bau- und Lieferverantwortung unter einer Vertragsstruktur zu bündeln. EPC-Auftragnehmer können Stahl-, Beton-, Mechanik-, Elektro- und Spezialausbau-Pakete in einen koordinierten Zeitplan integrieren. Dies ist nützlich für Hyperscale-Standorte, wo eine verzögerte Komponente mehrere abhängige Arbeitsströme beeinflussen kann. Große Auftragnehmer haben auch eine größere Kapazität, Liefervereinbarungen auszuhandeln und Qualitätsdokumentation zu verwalten. Turner Construction meldete einen Auftragsbestand von 44,3 Milliarden USD Ende 2025, wobei Rechenzentren 37 % des Gesamtvolumens ausmachten.[3] Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika wird daher von einer relativ kleinen Anzahl von Hauptauftragnehmern bei großen Projekten beeinflusst. Regionale Bauunternehmen bleiben wichtig, wo lokale Genehmigungen, Arbeitsbeziehungen und Tiefbauausführung die Leistung bestimmen.
Die direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber wird voraussichtlich bis 2032 mit einer CAGR von 9,78 % wachsen. Große Cloud-Anbieter können interne Lieferkettenteams nutzen, um Materialbestellungen auszuhandeln und Kapazitäten über mehrere Standorte hinweg zu sichern. Dies kann eine direktere Kontrolle über technische Standards und Versandtermine ermöglichen. Es kann auch Preis- und Verfügbarkeitsrisiken vom EPC-Auftragnehmer auf den Einrichtungseigentümer verlagern. Händler- und lieferantengeführte Beschaffung bleibt für Spezialprodukte relevant, die lokalen technischen Support benötigen. Kleinere Entwickler bevorzugen diesen Ansatz möglicherweise, wenn der Projektumfang keine dedizierte interne Beschaffungsfunktion rechtfertigt. Direkte Beschaffung ist am praktischsten, wenn ein Unternehmen wiederholbare Designs und eine länderübergreifende Entwicklungspipeline hat. Sie kann den Druck auf Hersteller erhöhen, regionale Lagerbestände, technische Dokumentation und Vor-Ort-Support bereitzustellen. Der Beschaffungsmix wird daher je nach Entwicklergröße, Einrichtungstyp und lokaler Lieferfähigkeit variieren.
Nach Rechenzentrumsgröße:
Hyperscale dominiert Anteil und Wachstum gleichzeitigHyperscale machte im Jahr 2026 50,39 % des regionalen Sektorwerts aus. Diese Standorte konzentrieren hohe Mengen an strukturellen, tiefbautechnischen, elektrischen und Innenausbaumaterialien innerhalb eines Entwicklungsprogramms. ODATA beschreibt Projekte in Brasilien, die für KI-Workloads und energieintensive Betriebe ausgelegt sind. Solche Campusse können phasenweise gebaut werden, was Lieferanten einen klareren Blick auf die spätere Nachfrage gibt als eine einzelne kleine Einrichtung. Große Campusse erfordern auch umfangreiche Zufahrtsstraßen, Entwässerung, Umspannwerke und Sicherheitsinfrastruktur. Ihre Größe macht Logistikplanung, Qualitätssicherung und Installationskapazität wichtiger. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika profitiert, wenn Betreiber Designs über mehrere Hallen hinweg standardisieren. Standardisierung kann wiederholte Beschaffung unterstützen und gleichzeitig hohe strukturelle und Leistungsspezifikationen beibehalten.
Hyperscale wird voraussichtlich auch bis 2032 mit einer CAGR von 10,21 % wachsen. Das Wachstum spiegelt den Trend zu Cloud-Plattformen, KI-Computing und Großhandelskapazitäten wider, die große Technologiekunden bedienen. Große Rechenzentren für Finanz- und Regierungsnutzer werden weiterhin resiliente Systeme und hochwertige Materialien erfordern. Mittelgroße Einrichtungen gewinnen auch an sekundären Standorten wie Campinas, Barueri, Lampa und Curauma an Aktivität. Kleine und Edge-Einrichtungen verwenden modularere Systeme, da sie kürzere Bauzeiten und kleinere Standortflächen benötigen. Die BNDES-Finanzierung für Modular unterstützte einen brasilianischen Hersteller mit drei Werken und einer jährlichen Produktionskapazität von 80 MW. Modulare Lieferung kann Feldarbeit reduzieren und gleichzeitig kritische Komponenten werksgeprüft halten. Dies macht den Größenmix breiter, auch wenn Hyperscale-Einrichtungen die führende Nachfragequelle bleiben.
Nach Rechenzentrumtyp:
CSP-Wachstum verändert die EinrichtungseigentümerschaftColocation hielt im Jahr 2026 56,17 % des regionalen Sektorwerts. Colocation-Betreiber expandieren als Reaktion auf die Unternehmensnachfrage nach ausgelagerter, resilienter Kapazität. Ihre Projekte erfordern phasenweise Ergänzungen von Datenhallen, Kühlsystemen und Elektroräumen. Equinix' RJ3-Entwicklung in Rio de Janeiro wurde durch eine anfängliche Investition von 45 Millionen USD unterstützt und schafft einen kontinuierlichen Strom an Hochbau- und Ausbauarbeiten. Colocation-Anbieter benötigen auch flexible Raumlayouts, da Kunden unterschiedliche Rack-Dichten und Redundanzanforderungen haben können. Dies unterstützt die Nachfrage nach modularen Trennwänden, Doppelböden, Containment und Kabelmanagement-Systemen. Neue Einrichtungen müssen auch sicheren Zugang, Brandschutz und Überwachungsinfrastruktur integrieren. Diese Anforderungen erhalten einen breiten Materialmix aufrecht, auch wenn die anfängliche Hülle bereits fertiggestellt wurde.
Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einer CAGR von 10,40 % wachsen. AWS hat seine Chile-Cloud-Region im zweiten Halbjahr 2026 in Betrieb genommen und zweckgebundene Kapazitäten über mehrere Standorte im nördlichen Korridor von Santiago hinzugefügt. CSP-Projekte legen mit größerer Wahrscheinlichkeit detaillierte Anforderungen für Tiefbauarbeiten, elektrische Containment-Systeme und Ausbausysteme fest. Sie können auch verlangen, dass Materialien sowohl im Design als auch im Bau den Tier-III- oder Tier-IV-Erwartungen entsprechen. Unternehmens- und Edge-Standorte wachsen in sekundären Städten, wo regulierte Nutzer lokale Verarbeitung oder schnelle Reaktionszeiten benötigen. Diese Einrichtungen verwenden oft vorgefertigte Elemente und kleinere standardisierte Blöcke. Der Wandel von unternehmensverwalteten Standorten zu CSP-geführter Infrastruktur erhöht die Bedeutung dokumentierter Bauqualität. Lieferanten, die wiederholte technische Anforderungen erfüllen können, haben in diesem Eigentumsmodell eine stärkere Position.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 66,40 % des regionalen Sektorwerts. Das Land macht auch 71 % der regionalen Kapazität im Bau aus, mit Aktivitäten konzentriert in São Paulo, Campinas, Barueri, Hortolândia und Sumaré. Ascenty verpflichtete sich 2026 zu einer Expansion von 1 Milliarde USD, und sein SPO05-Campus in Groß-São Paulo hat eine IT-Kapazität von 47 MW und eine bebaute Fläche von fast 40.000 m². Microsoft berichtete, dass seine Einrichtungen in Hortolândia und Sumaré 13,5 Millionen Bau-Arbeitsstunden und mehr als 3.300 Spitzenjobs generieren würden. ANATELs Resolution 780 erweitert die Konformitätsbewertungsanforderungen auf Rechenzentren, die in Telekommunikationsnetze integriert sind. Dieser regulatorische Einfluss erhöht die Aufmerksamkeit für strukturelle, elektrische und brandschutztechnische Spezifikationen. Fortaleza entwickelt sich auch durch seine Unterseekabelkonnektivität und Tectos Mega-Lobster-Campus-Vorschlag. Der Küstenbau dort legt größeren Wert auf Abdichtung, Entwässerung und resiliente Fassadensysteme.
Chile
Chile wird voraussichtlich bis 2032 mit einer CAGR von 10,71 % wachsen. Chiles regionale Materialnachfrage wird durch erneuerbare Elektrizität, Kabelkonnektivität und eine wachsende Santiago-Pipeline gestützt. Scala Data Centers sicherte sich 328 Millionen USD für drei Hyperscale-Einrichtungen und die Nova-Lampa-Stromumspannstation, wobei Strom- und Datenhallarbeiten in einem Projekt kombiniert wurden.[4] Diese Struktur schafft parallele Nachfrage nach übertragungsbezogenen Tiefbauarbeiten und konventionellen Einrichtungsmaterialien. Die Regierung hat das Land als potenziellen Rechenzentrumstandort positioniert und Leitlinien für die Projektentwicklung veröffentlicht. Chiles Cybersicherheitsrahmen gemäß Gesetz 21.663 und die Datenverpflichtungen des Finanzsektors unterstützen die lokale Infrastrukturnachfrage. Das bevorstehende Humboldt-Connect-Kabel fügt eine direkte digitale Route zwischen Valparaíso und dem asiatisch-pazifischen Raum hinzu. Entwickler müssen weiterhin Netzüberlastung, Wasserprüfung und seismische Designanforderungen bewältigen.
Übriges Südamerika
Argentinien, Paraguay und Peru bieten eine gemischte Reihe von Möglichkeiten für den Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika. Datawaves fertigstellte im August 2025 eine vorgefertigte 10-Modul-Einrichtung für Claro Argentina in Buenos Aires mit einer anfänglichen Kapazität von 650 kW und Erweiterungsmöglichkeiten ohne strukturelle Modifikationen. Das Projekt zeigt, wie modulare Systeme kleinere Kapazitätsbedürfnisse und variable Baubedingungen adressieren können. Chubuts Hub-Digital-2030-Programm sucht einen zweiten internationalen Kabellandungsstandort in Argentinien mit ENACOM-Beteiligung. Paraguays Ministerium für Informations- und Kommunikationstechnologien schrieb eine Ausschreibung für eine modulare Tier-III-Regierungseinrichtung in Chaco'i aus, finanziert im Rahmen eines digitalen Agendadarlehens der Interamerikanischen Entwicklungsbank in Höhe von 130 Millionen USD. Die 5-MW-Einrichtung soll bis Dezember 2027 in Betrieb sein. In Peru erhöhen Dürrerisiken die Prüfung von Kühlwasseranforderungen und damit verbundenen Genehmigungen. Dies kann luftseitige Kühlsysteme und stärkere Dachstrukturen begünstigen. Diese Länder bieten gezielte Nachfrage, obwohl lokale Strom-, Logistik-, Finanzierungs- und Genehmigungsbedingungen stark variieren können.
Wettbewerbslandschaft
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika ist mäßig fragmentiert. AECOM, Turner Construction, Jacobs Solutions, Fluor Corporation und DPR Construction konkurrieren um große Aufträge durch globale Einkaufskapazitäten und Erfahrung mit komplexen Einrichtungen. Regionale Unternehmen wie Constructora Andrade Gutierrez, Racional Engenharia und Fonseca Mercadante Constructor bleiben in Tiefbau-, Hochbau- und Ausbaupaketen relevant. Turner Constructions Auftragsbestand von 44,3 Milliarden USD Ende 2025, einschließlich eines Rechenzentrumsbeitrags von 37 %, demonstriert das Volumen, das etablierten Hauptauftragnehmern zur Verfügung steht. Diese Konzentration kann die Qualifikationsanforderungen für regionale Wettbewerber erhöhen. Gleichzeitig behalten lokale Unternehmen einen Vorteil bei Standortüberwachung, Genehmigungsbeziehungen, Arbeitszugang und lokaler Materiallogistik. Diese Fähigkeiten sind wichtig, wenn Lieferpläne von stadtspezifischen Bedingungen abhängen.
Vorfertigung außerhalb des Standorts ist eine wichtige Wettbewerbsstrategie. Turners xPL-Offsite-Plattform, ACECO TIs modulare Montagefähigkeiten und Synergy Engenharias Ausbauspezialisierung versuchen, einen größeren Anteil des Weges von Materialien bis zur Inbetriebnahme abzudecken. Hersteller und Bauunternehmen nutzen auch die Tier-III-Designbereitschaft als kommerzielles Differenzierungsmerkmal. Das Tier-Standard des Uptime Institute bleibt eine anerkannte Referenz für resilientes Einrichtungsdesign. Sekundärmärkte in Campinas, Curauma und Fortaleza schaffen Nachfrage nach Unternehmen, die lokale Überwachung mit zuverlässiger Logistik kombinieren können. Quark Datacenter Solutions, Soben und Afonso Franca Engenharia können durch Geschwindigkeit und Subunternehmertiefe in diesen Bereichen konkurrieren. Kleinere Auftragnehmer können sich auf Edge-Einrichtungen konzentrieren, die standardisierte modulare Blöcke verwenden. Diese Strategie kann effektiv sein, wo globale EPC-Unternehmen weniger lokale Lieferkapazität haben.
Unternehmensstrategien verbinden Bau zunehmend mit Strom- und Netzinfrastruktur. Scala kombinierte seine chilenische Rechenzentrumserweiterung mit dem Nova-Lampa-Umspannwerk, was seinen Bauumfang erweitert. Modular erweiterte seine Fähigkeit, skalierbare Projekte durch BNDES-unterstützte Finanzierung für eine jährliche Produktionsbasis von 80 MW zu bedienen. Telxius erweiterte die EllaLink-Raum- und Stromkapazität in seiner Fortaleza-Einrichtung zur Unterstützung des Atlantikkabelverkehrs. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika belohnt daher Unternehmen, die spezialisierte Einrichtungskonstruktion mit Energie-, Kabel- und Logistikkoordination kombinieren.
Branchenführer der Lieferkette für Baumaterialien für Rechenzentren in Südamerika
-
AECOM
-
Turner Construction Company
-
Jacobs Solutions Inc.
-
DPR Construction
-
Fluor Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika Unternehmen in diesem Bericht
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Techint Engenharia e Construção
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
- EBM Group
- Racional Engenharia
- Afonso Franca Engenharia
- Soben
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika
- Oktober 2026: Chiles Nationale Energiekommission genehmigte den Notbau des Umspannwerks „Nueva SE Seccionadora Punta Verde 110 kV” in Quilicura, um bis Ende 2027 50 MW für das Projekt Datacenter Santiago Chile 4 bereitzustellen, mit einer zweiten Phase, die bis Ende 2028 auf 150 MW abzielt. Die Genehmigung schuf einen regulatorischen Präzedenzfall für beschleunigte Übertragungstiefbauarbeiten im Zusammenhang mit Rechenzentrumslastanfragen.
- Oktober 2026: Hitachi Energy, ein globaler Marktführer in der Elektrifizierung, kündigte eine neue Investition von 385 Millionen BRL (77 Millionen USD) in Brasilien an, um die lokale Produktion kritischer Transformatorkomponenten zu erweitern, als langfristiges Bekenntnis zu Brasilien, das die Rolle des Landes beim Aufbau der für das Stromzeitalter benötigten Infrastruktur stärkt. Die Investition umfasst eine neue Einrichtung zur Herstellung von Durchführungen und Stufenschaltern, die gemeinsam mit dem bereits im Bau befindlichen Leistungstransformator-Industriekomplex in Pindamonhangaba, São Paulo, angesiedelt wird, sowie die Erweiterung der Isoliermaterialproduktion in Guarulhos, São Paulo.
- August 2026: Kingspan hat eine Mehrheitsbeteiligung an Grupo LTN erworben, einem führenden Hersteller von Strukturisolierpaneelen in Argentinien. Diese strategische Transaktion erweitert Kingspans regionale Plattform durch sofortigen Zugang zu einer hochqualifizierten Belegschaft, gut kapitalisierten Fertigungsanlagen und einem etablierten Ruf im inländischen Bausektor.
- Juli 2026: Das brasilianische Bauunternehmen Racional Engenharia begann mit dem Bau des ersten Rechenzentrums in Brasilien für das US-amerikanische Unternehmen Ada Infrastructure, Teil von Ares Management.
Berichtsumfang des Marktes für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika umfasst die durchgängige Beschaffung, grenzüberschreitende Logistik und den Vertrieb von strukturellen, architektonischen und spezialisierten Materialien, die für die Rechenzentruminfrastruktur auf dem gesamten Kontinent erforderlich sind.
Der Bericht über den Markt für die Lieferkette für Baumaterialien für Rechenzentren in Südamerika ist segmentiert nach Materialtyp (Baustahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Betonfertigteile, Dach- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Boden- und Innenausbaumaterialien sowie sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbauarbeiten, Hochbau, Gebäudehülle und Dachdeckung sowie Innenausbau- und Ausbauarbeiten), Beschaffungsmodell (Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber, Engineering-, Beschaffungs- und Bau-geführte Beschaffung sowie Händler- und lieferantengeführte Beschaffung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (Brasilien, Argentinien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Betonfertigteile |
| Dach- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Boden- und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbauarbeiten |
| Hochbau |
| Gebäudehülle und Dachdeckung |
| Innenausbau- und Ausbauarbeiten |
| Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Bau-geführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Materialtyp | Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe | |
| Betonfertigteile | |
| Dach- und Abdichtungsmaterialien | |
| Dämmstoffe | |
| Fassaden- und Verkleidungsmaterialien | |
| Boden- und Innenausbaumaterialien | |
| Sonstige Baumaterialien | |
| Nach Bauphase | Standortvorbereitung und Tiefbauarbeiten |
| Hochbau | |
| Gebäudehülle und Dachdeckung | |
| Innenausbau- und Ausbauarbeiten | |
| Nach Beschaffungsmodell | Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| Engineering-, Beschaffungs- und Bau-geführte Beschaffung | |
| Händler- und lieferantengeführte Beschaffung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Sektors der Lieferkette für Baumaterialien für Rechenzentren in Südamerika?
Der Sektor wurde im Jahr 2026 auf 0,76 Milliarden USD geschätzt, wird für 2027 auf 0,88 Milliarden USD geschätzt und soll bis 2032 1,35 Milliarden USD erreichen. Die Prognose spiegelt die Nachfrage nach neuen Campussen, damit verbundenen Energiearbeiten und den für den resilienten Datenhallenbau benötigten Materialien wider.
Was treibt die Nachfrage nach Baumaterialien für Rechenzentren in Südamerika an?
Cloud-Expansion, KI-fähige Infrastruktur, mit erneuerbarer Energie verbundene Campusse und Datenlokalisierungsanforderungen erhöhen die Nachfrage nach strukturellen und Ausbaumaterialien. Diese Treiber erhöhen auch den Bedarf an Beton, Stahl, Betonfertigteilen, elektrischen Containment-Systemen, Kühlungsträgern und Gebäudehüllenprodukten. Die Auswirkung ist am stärksten, wo Entwickler gleichzeitig Strom, Grundstücke, Versorgungsgenehmigungen und qualifizierte Installationskapazitäten sichern können.
Welches Materialsegment wächst in diesem Sektor am schnellsten?
Betonfertigteile werden voraussichtlich bis 2032 mit einer CAGR von 9,67 % wachsen, da Vorfertigung außerhalb des Standorts die Lieferpläne für Baustellen verkürzen kann. Der Ansatz kann die Exposition gegenüber Standortüberlastung, wechselhaftem Wetter und einem Mangel an spezialisiertem Vor-Ort-Personal reduzieren.
Warum führt Brasilien die regionale Nachfrage nach Baumaterialien für Rechenzentren an?
Brasilien hielt im Jahr 2026 einen Anteil von 66,40 % und macht 71 % der regionalen Kapazität im Bau aus, angeführt von Aktivitäten im São-Paulo-Korridor. Große Einrichtungen in Campinas, Barueri, Hortolândia und Sumaré unterstützen Bestellungen für strukturelle, tiefbautechnische und Ausbaumaterialien.
Welches Land wird voraussichtlich bis 2032 am schnellsten wachsen?
Chile wird voraussichtlich mit einer CAGR von 10,71 % wachsen, unterstützt durch erneuerbare Energie, Übertragungsprojekte, Kabelkonnektivität und lokale Infrastrukturnachfrage. Projekte, die Datenhallen mit Umspannwerken kombinieren, können die Anforderungen an Tiefbauarbeiten und damit verbundene Bauleistungen erhöhen.
Was sind die Hauptrisiken für Auftragnehmer und Materiallieferanten?
Verzögerungen beim Netzanschluss, wasserbezogene Genehmigungen, Kostenvolatilität bei importierten Vorleistungen und begrenztes Fachpersonal können die Projektausführung verlangsamen. Auftragnehmer können Störungen durch frühzeitige Einbindung von Versorgungsunternehmen, dokumentierte Spezifikationen und gestaffelte Beschaffung kritischer Komponenten reduzieren.