
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
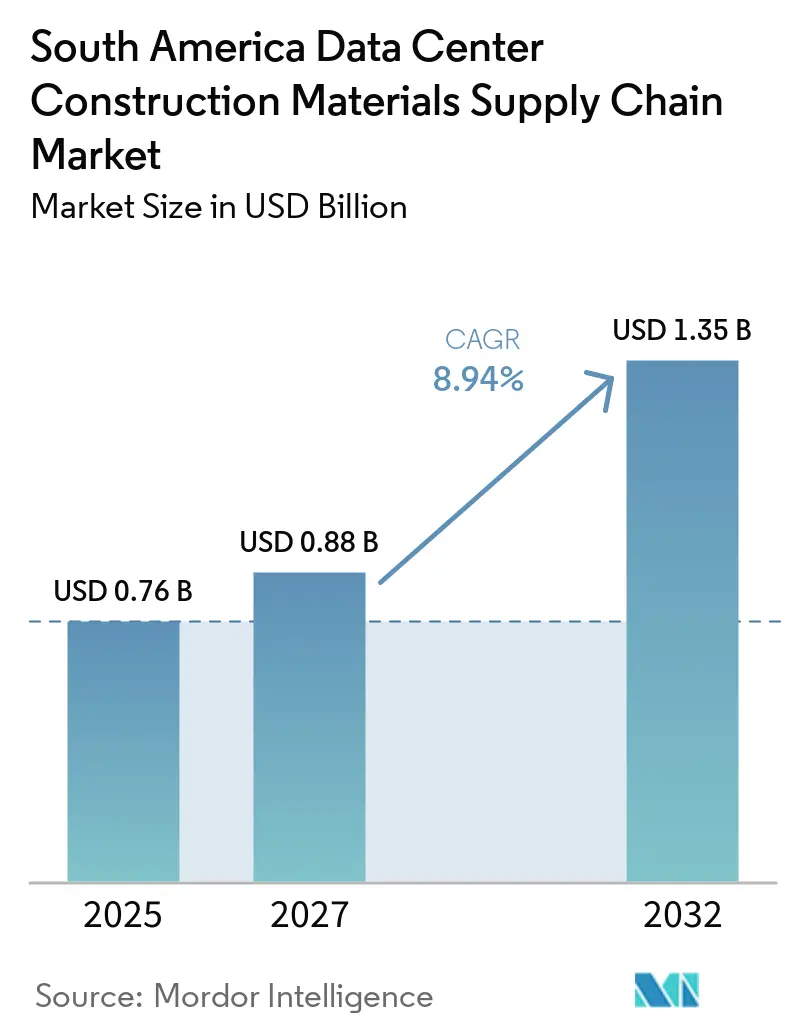
| Taille du marché de l'année de base (2025) | 0.76 Milliards de dollars |
| Taille du Marché (2027) | 0.88 Milliards de dollars |
| Taille du Marché (2032) | 1.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.94 % |
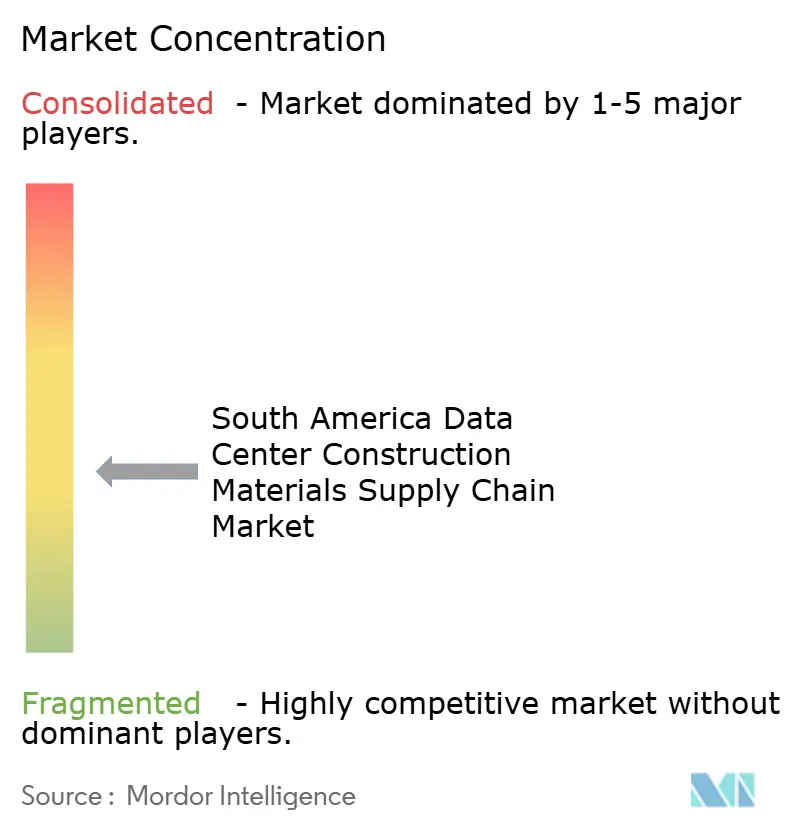
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud était évaluée à 0,76 milliard USD en 2026 et devrait croître de 0,88 milliard USD en 2027 pour atteindre 1,35 milliard USD d'ici 2032, à un CAGR de 8,94 % durant la période de prévision (2027-2032). Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud est soutenu par de grands campus cloud, des installations prêtes pour l'IA et une capacité de colocation en expansion. Le Brésil reste le principal centre de demande, car ses projets combinent de grandes salles de données, des infrastructures d'alimentation et des exigences d'aménagement spécialisées. Le Chili gagne en importance grâce à la disponibilité d'énergie renouvelable, à de nouveaux travaux de transmission et à un développement relié par câble le long des corridors côtiers et métropolitains. Les entrepreneurs ont recours à la préfabrication et à un approvisionnement anticipé pour gérer les longs délais de livraison des équipements et limiter les travaux sur des sites encombrés. L'accès au réseau électrique, les autorisations liées à l'eau, les coûts des intrants importés et les pénuries de main-d'œuvre spécialisée dans la construction continuent de façonner les calendriers de projet et les choix de matériaux.
Points clés du rapport
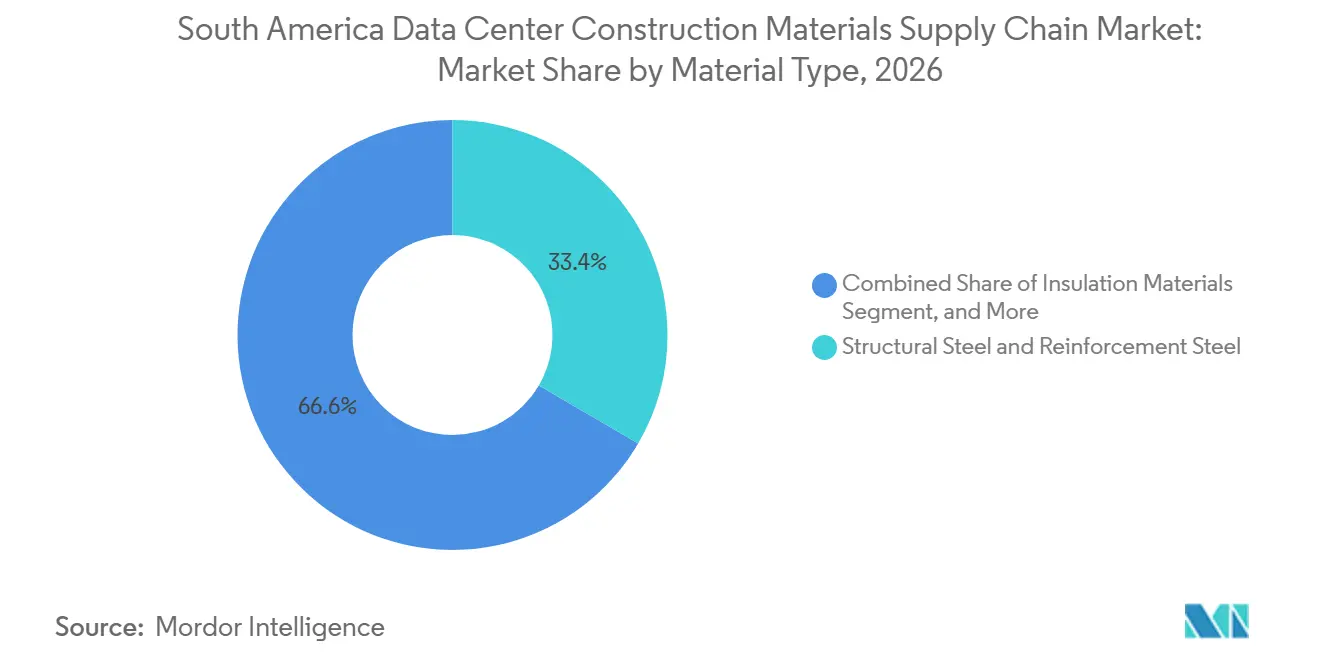
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 33,41 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud en 2026, tandis que les produits en béton préfabriqué devraient se développer à un CAGR de 9,67 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 43,30 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud en 2026, tandis que l'enveloppe du bâtiment et la toiture devraient se développer à un CAGR de 9,53 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les EPC détenait une part de 52,63 % en 2026, tandis que l'approvisionnement direct par les développeurs et opérateurs de centres de données devrait se développer à un CAGR de 9,78 % jusqu'en 2032.
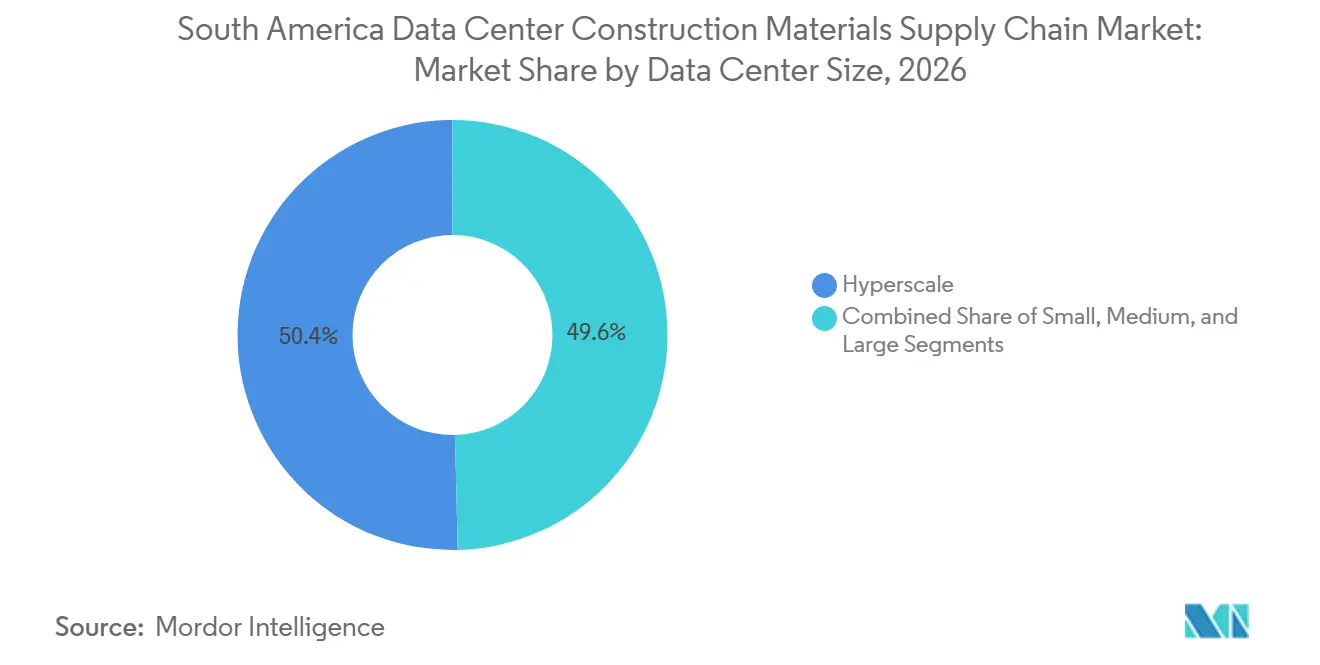
- Par taille de centre de données, l'hyperscale représentait une part de 50,39 % en 2026 et devrait se développer à un CAGR de 10,21 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait une part de 56,17 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 10,40 % jusqu'en 2032.
- Par zone géographique, le Brésil détenait une part de 66,40 % en 2026, tandis que le Chili devrait se développer à un CAGR de 10,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud et expansion des centres de données hyperscale | +2.0% | Brésil et Chili, avec une activité à São Paulo, Campinas, Rio de Janeiro, Santiago et Lampa | Court terme (≤ 2 ans) |
| Charges de travail IA augmentant l'intensité de la construction | +1.9% | Brésil et Chili, notamment São Paulo, Fortaleza et Santiago | Court terme (≤ 2 ans) |
| Investissement dans les énergies renouvelables et la construction écologique | +1.3% | Chili et Brésil, notamment les États du sud et du nord-est du Chili et du Brésil | Moyen terme (2-4 ans) |
| Exigences de souveraineté des données et de faible latence | +1.1% | Brésil, Chili et Argentine, avec des gains précoces à Santiago, São Paulo et Buenos Aires | Moyen terme (2-4 ans) |
| Construction préfabriquée réduisant les délais de livraison | +0.9% | Brésil et Chili, notamment São Paulo, Santana de Parnaíba, Lampa et Curauma | Court terme (≤ 2 ans) |
| Concentration de câbles sous-marins créant de nouveaux pôles régionaux | +0.7% | Brésil, Chili et Argentine, notamment Fortaleza, Porto Alegre, Valparaíso et Chubut | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Migration vers le cloud et expansion des centres de données hyperscale
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud enregistre des commandes de matériaux plus importantes à mesure que les opérateurs cloud construisent des campus plutôt que des installations isolées. Le Brésil représente 71 % de la capacité régionale en cours de construction, concentrant la demande en charpentes métalliques, dalles armées et matériaux d'aménagement dans un nombre limité de corridors. ODATA décrit des emplacements de centres de données IA au Brésil avec des programmes de construction nécessitant des installations dédiées et des systèmes d'alimentation de soutien. Les grands campus réduisent le nombre de projets individuels mais augmentent la valeur et la complexité de chaque lot d'approvisionnement. Ce schéma favorise les entrepreneurs capables de coordonner les fournisseurs, le transport et l'installation sur plusieurs phases de développement. Il rend également la disponibilité des approvisionnements à São Paulo et Santiago plus importante pour les entrepreneurs au service de projets plus modestes.
Charges de travail IA augmentant l'intensité de la construction
Les charges de travail IA modifient les spécifications des salles de données et les matériaux nécessaires à leur construction. Cimento Itambé a indiqué que les planchers de centres de données peuvent être conçus pour supporter des charges allant jusqu'à 2 000 kg par m², ce qui augmente les exigences en matière de béton, d'armature et de conception des dalles.[1] Des densités de baies plus élevées nécessitent également des supports renforcés pour les systèmes de refroidissement, les cheminements électriques et les cloisons coupe-feu. Microsoft a déclaré que ses installations brésiliennes prévues à Hortolândia et Sumaré généreraient 13,5 millions d'heures de travail dans la construction et plus de 3 300 emplois en période de pointe. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud bénéficie donc des projets IA grâce à une teneur en matériaux plus élevée par installation, et pas seulement grâce à une surface de plancher supplémentaire. Les entrepreneurs ont également besoin d'équipes d'installation qui comprennent les exigences des environnements critiques, ce qui peut limiter la capacité lors de projets simultanés.
Investissement dans les énergies renouvelables et la construction écologique
L'énergie renouvelable élargit la portée d'un projet de centre de données au-delà du bâtiment lui-même. Le ministère de l'Énergie du Chili a identifié les centres de données comme faisant partie des efforts du pays pour combiner l'infrastructure numérique avec la production d'énergie renouvelable et la planification de la transmission. Scala Data Centers a annoncé 328 millions USD de financement pour trois installations hyperscale chiliennes et le poste de transformation Nova Lampa dans le cadre du même programme. Cette approche génère une demande de travaux de génie civil, de fondations, de tracés de câbles et de matériaux connexes parallèlement à la construction de salles de données. Le régime fiscal Redata du Brésil offre également un contexte incitatif pour les nouveaux projets d'infrastructure de données. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud peut en bénéficier lorsque les développeurs approvisionnent ensemble l'infrastructure énergétique et les installations. La portée combinée nécessite une coordination précoce entre les entrepreneurs civils, les fournisseurs électriques et les services publics.
Exigences de souveraineté des données et de faible latence
Les règles relatives aux données et les exigences en matière de temps de réponse soutiennent l'infrastructure locale même lorsque la demande cloud plus large évolue. Le cadre LGPD du Brésil et les règles de transfert transfrontalier de l'autorité de régulation nationale influencent la manière dont les organisations traitent les informations sensibles. La loi 21.663 du Chili établit un cadre de cybersécurité et d'infrastructure d'information critique qui affecte les opérateurs de services essentiels. Ces mesures peuvent accroître la valeur des installations situées localement pour les utilisateurs réglementés. La résolution 780 de l'ANATEL a étendu les exigences d'évaluation de la conformité aux centres de données intégrés aux réseaux de télécommunications. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud bénéficie de cette demande car les installations conformes nécessitent toujours les mêmes matériaux structurels, électriques et de protection incendie que les sites à vocation commerciale. Les exigences de service à faible latence favorisent également les capacités proches des centres financiers et de population.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de raccordement au réseau électrique | -1.6% | Chili, Brésil et Argentine, notamment Santiago, São Paulo et Fortaleza | Court terme (≤ 2 ans) |
| Restrictions liées au stress hydrique sur la construction liée au refroidissement | -1.3% | Chili, Brésil et Pérou, notamment Santiago, Cerrillos et São Paulo | Moyen terme (2-4 ans) |
| Volatilité des coûts des matériaux et équipements importés | -0.8% | Argentine, Brésil et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Disponibilité régionale limitée de spécialistes en construction de centres de données | -0.7% | Tous les marchés sud-américains, notamment les zones situées en dehors de São Paulo et Santiago | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards de raccordement au réseau électrique
L'accès au réseau électrique peut retarder la construction avant qu'un entrepreneur commande les principaux matériaux. Le système électrique brésilien a enregistré des cas où de grandes demandes de raccordement de centres de données ne pouvaient pas être traitées faute de capacité réseau suffisante. Les autorités énergétiques chiliennes ont également traité les travaux de transmission pour les charges des centres de données comme des besoins d'infrastructure urgents. Lorsque les autorisations restent incertaines, les développeurs peuvent différer les lots structurels, les commandes d'appareillage de commutation et les engagements d'aménagement. Cela crée un risque de planification pour les fournisseurs qui réservent des créneaux de production pour de grands projets. Cela augmente également la demande d'engagement précoce auprès des services publics et d'approvisionnement par étapes. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud est exposé car l'infrastructure électrique est un prérequis pour le calendrier de construction civile plus large.
Restrictions liées au stress hydrique sur la construction liée au refroidissement
La disponibilité de l'eau devient un enjeu de sélection de site et de conception pour les installations à haute densité. Le Deuxième Tribunal Environnemental du Chili a pris en compte les conditions hydriques locales lors de l'examen d'une proposition de grand campus à Santiago, montrant que la conception du refroidissement peut affecter les autorisations de projet.[2] Le projet de loi 5003/2025 du Brésil prévoit une évaluation de l'impact sur l'eau et favorise les systèmes en circuit fermé ou à eau recyclée pour les nouvelles installations de centres de données. Ces approches peuvent accroître l'utilisation de systèmes côté air et d'équipements en toiture. Les charges mécaniques plus lourdes peuvent modifier les exigences en matière de toiture, de façade et de structure. Les examens liés à l'eau peuvent également prolonger les calendriers d'obtention des permis au Chili, au Brésil et au Pérou. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud doit donc s'adapter aux choix de refroidissement qui varient selon les conditions environnementales locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier et le béton préfabriqué entraînent une divergence des spécificationsL'acier de structure et l'acier d'armature détenaient 33,41 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud en 2026. Le segment fournit des charpentes, des cages d'armature, des supports et des assemblages structurels pour les grandes salles de données. Les campus hyperscale nécessitent des systèmes en acier capables de supporter des agencements à plusieurs niveaux et de grandes installations mécaniques. Les emplacements brésiliens publiés par ODATA montrent la dépendance du développement de campus prêts pour l'IA à une construction dédiée. La demande en acier est particulièrement importante lors de la phase structurelle, lorsqu'un entrepreneur doit coordonner les livraisons avec les coulées de béton et la capacité de levage. Les fournisseurs disposant d'une fabrication locale et d'un transport fiable peuvent réduire les perturbations sur les sites urbains contraints. L'acier d'armature reste également essentiel lorsque les conditions du sol ou les exigences sismiques nécessitent des fondations plus solides. Cela maintient la pertinence de l'acier de structure même lorsque les développeurs optent pour des approches de construction plus modulaires.
Les produits en béton préfabriqué devraient se développer à un CAGR de 9,67 % jusqu'en 2032. La fabrication hors site peut raccourcir les calendriers sur site de 30 à 40 %, selon la discussion de Cimento Itambé sur la construction de centres de données. Cet avantage est utile lorsque les développeurs de centres de données ont besoin de bâtiments reproductibles sur un campus. Les éléments préfabriqués offrent également une plus grande certitude de calendrier lorsque la pluie, la disponibilité de la main-d'œuvre ou l'encombrement du site affectent les travaux sur le terrain. Le ciment, le béton et les granulats continuent de soutenir les fondations, les dalles, les structures de soutènement et les travaux de génie civil liés à l'alimentation électrique. Les matériaux d'isolation assurent la séparation thermique à proximité des équipements à haute densité, tandis que la toiture, le bardage, le revêtement de sol et l'imperméabilisation protègent l'environnement contrôlé. Les choix de matériaux sont de plus en plus liés aux charges des équipements de refroidissement et aux exigences de performance au feu. Cette gamme de spécifications crée des opportunités pour les fournisseurs capables de fournir des performances documentées et des systèmes d'installation compatibles.

Par phase de construction :
les travaux structurels ancrent le volume de matériauxLa construction structurelle représentait 43,30 % de la valeur sectorielle régionale en 2026. Cette phase génère la demande la plus importante en béton, armature, acier de structure et composants préfabriqués. Elle fixe également les limites physiques pour les charges d'équipements ultérieures, les cheminements de câbles et les systèmes de résilience. Les développements chiliens autour de Santiago doivent tenir compte des exigences de conception parasismique, notamment la norme NCh 433 pour la conception de bâtiments résistants aux séismes. Ces conditions nécessitent des fondations plus profondes et des éléments structurels soigneusement conçus. Les grands campus en zone vierge au Brésil nécessitent également des fondations étendues et une préparation civile avant le début de l'aménagement. Les entrepreneurs doivent coordonner les travaux structurels avec les futurs cheminements électriques et de refroidissement pour éviter les reprises. La concentration du volume de matériaux dans cette phase rend la fiabilité des délais de livraison centrale pour le contrôle du projet.
L'enveloppe du bâtiment et la toiture devraient se développer à un CAGR de 9,53 % jusqu'en 2032. Les installations refroidies par air peuvent nécessiter des installations mécaniques en toiture plus importantes et des systèmes de support plus solides. La conception de l'enveloppe contribue également à contrôler la chaleur, l'humidité, la poussière et les fuites d'air extérieur autour des équipements critiques. Les matériaux de toiture et de bardage doivent résister aux conditions locales de pluie, de chaleur, de vent et d'exposition côtière. Au Chili, les exigences sismiques peuvent ajouter des détails aux assemblages et aux systèmes de retenue des façades. Les travaux intérieurs et d'aménagement génèrent ensuite une demande pour les planchers surélevés, les chemins de câbles et les cloisons coupe-feu. La norme Tier de l'Uptime Institute constitue un point de référence largement utilisé pour la conception et les exigences opérationnelles des centres de données résilients. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud bénéficie lorsque les développeurs spécifient ces exigences tôt, car l'approvisionnement devient plus prévisible.
Par modèle d'approvisionnement :
la structure EPC concentre les flux de matériauxL'approvisionnement dirigé par les EPC détenait 52,63 % de la valeur sectorielle régionale en 2026. Les développeurs utilisent ce modèle pour placer la responsabilité de la conception, de l'approvisionnement, de la construction et de la livraison sous une seule structure contractuelle. Les entrepreneurs EPC peuvent combiner les lots d'acier, de béton, de mécanique, d'électricité et d'aménagement spécialisé dans un calendrier coordonné. Cela est utile pour les sites hyperscale où un composant retardé peut affecter plusieurs flux de travail dépendants. Les grands entrepreneurs ont également une plus grande capacité à négocier des arrangements d'approvisionnement et à gérer la documentation qualité. Turner Construction a déclaré un carnet de commandes de 44,3 milliards USD à fin 2025, les centres de données représentant 37 % du total.[3] Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud est donc influencé par un nombre relativement restreint d'entrepreneurs principaux sur les grands projets. Les constructeurs régionaux restent importants là où les permis locaux, les relations avec la main-d'œuvre et l'exécution civile déterminent la performance.
L'approvisionnement direct par les développeurs et opérateurs de centres de données devrait se développer à un CAGR de 9,78 % jusqu'en 2032. Les grands fournisseurs de services cloud peuvent utiliser des équipes internes de chaîne d'approvisionnement pour négocier des commandes de matériaux et sécuriser des capacités sur plusieurs sites. Cela peut offrir un contrôle plus direct sur les normes techniques et les délais d'expédition. Cela peut également transférer le risque de prix et de disponibilité d'un entrepreneur EPC au propriétaire de l'installation. L'approvisionnement dirigé par les distributeurs et fournisseurs reste pertinent pour les produits spéciaux nécessitant un support technique local. Les développeurs plus modestes peuvent préférer cette approche lorsque l'échelle du projet ne justifie pas une fonction d'approvisionnement interne dédiée. L'approvisionnement direct est le plus pratique lorsqu'une entreprise dispose de conceptions reproductibles et d'un pipeline de développement multi-pays. Il peut accroître la pression sur les fabricants pour qu'ils fournissent des stocks régionaux, une documentation technique et un support sur le terrain. Le mix d'approvisionnement variera donc en fonction de l'échelle du développeur, du type d'installation et de la capacité d'approvisionnement locale.
Par taille de centre de données :
l'hyperscale commande simultanément la part et la croissanceL'hyperscale représentait 50,39 % de la valeur sectorielle régionale en 2026. Ces sites concentrent de grandes quantités de matériaux structurels, civils, électriques et intérieurs au sein d'un seul programme de développement. ODATA décrit des projets au Brésil conçus pour les charges de travail IA et les opérations à forte consommation d'énergie. Ces campus peuvent être construits par phases, ce qui donne aux fournisseurs une vision plus claire de la demande ultérieure qu'une seule petite installation. Les grands campus nécessitent également des routes d'accès étendues, des systèmes de drainage, des postes de transformation et des infrastructures de sécurité. Leur échelle rend la planification logistique, l'assurance qualité et la capacité d'installation plus importantes. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud bénéficie lorsque les opérateurs standardisent les conceptions sur plusieurs salles. La standardisation peut soutenir des approvisionnements répétés tout en maintenant des spécifications structurelles et de performance élevées.
L'hyperscale devrait également se développer à un CAGR de 10,21 % jusqu'en 2032. La croissance reflète l'évolution vers les plateformes cloud, le calcul IA et la capacité en gros au service des grands clients technologiques. Les grands centres de données pour les utilisateurs financiers et gouvernementaux continueront à nécessiter des systèmes résilients et des matériaux de haute spécification. Les installations de taille moyenne gagnent également en activité dans des emplacements secondaires tels que Campinas, Barueri, Lampa et Curauma. Les petites installations et les installations de périphérie utilisent des systèmes plus modulaires car elles nécessitent des délais de construction plus courts et des emprises de site plus réduites. Le financement BNDES pour Modular a soutenu un fabricant brésilien avec trois usines et une capacité de production annuelle de 80 MW. La livraison modulaire peut réduire les travaux sur le terrain tout en maintenant les composants critiques testés en usine. Cela élargit le mix de tailles même si les installations hyperscale restent la principale source de demande.
Par type de centre de données :
la croissance des FSC remodèle la propriété des installationsLa colocation détenait 56,17 % de la valeur sectorielle régionale en 2026. Les opérateurs de colocation se développent en réponse à la demande des entreprises pour une capacité externalisée et résiliente. Leurs projets nécessitent des ajouts progressifs de salles de données, de systèmes de refroidissement et de locaux électriques. Le développement RJ3 d'Equinix à Rio de Janeiro a été soutenu par un investissement initial de 45 millions USD, créant un flux de travail structurel et d'aménagement continu. Les fournisseurs de colocation ont également besoin d'agencements d'espace flexibles car les clients peuvent avoir des densités de baies et des besoins de redondance différents. Cela soutient la demande de cloisons modulaires, de planchers surélevés, de confinement et de systèmes de gestion des câbles. Les nouvelles installations doivent également intégrer un accès sécurisé, une protection incendie et une infrastructure de surveillance. Ces exigences maintiennent un large mix de matériaux même lorsque l'enveloppe initiale a déjà été achevée.
Les fournisseurs de services cloud (FSC) devraient se développer à un CAGR de 10,40 % jusqu'en 2032. AWS a rendu sa région cloud chilienne opérationnelle au cours du second semestre 2026, ajoutant une capacité dédiée sur plusieurs sites dans le corridor nord de Santiago. Les projets de FSC sont plus susceptibles de définir des exigences détaillées pour les travaux de génie civil, le confinement électrique et les systèmes d'aménagement. Ils peuvent également exiger que les matériaux soient conformes aux attentes Tier III ou Tier IV tant en conception qu'en construction. Les sites d'entreprise et de périphérie se développent dans les villes secondaires où les utilisateurs réglementés ont besoin d'un traitement local ou de temps de réponse rapides. Ces installations utilisent souvent des éléments préfabriqués et des blocs standardisés plus petits. Le passage des sites gérés par les entreprises à l'infrastructure dirigée par les FSC accroît l'importance de la qualité de construction documentée. Les fournisseurs capables de répondre à des exigences techniques répétées ont une position plus solide dans ce modèle de propriété.
Analyse géographique
Brésil
Le Brésil détenait 66,40 % de la valeur sectorielle régionale en 2026. Le pays représente également 71 % de la capacité régionale en cours de construction, avec une activité concentrée à São Paulo, Campinas, Barueri, Hortolândia et Sumaré. Ascenty s'est engagé à investir 1 milliard USD pour son expansion en 2026, et son campus SPO05 dans le Grand São Paulo dispose de 47 MW de capacité informatique et de près de 40 000 m² de surface construite. Microsoft a indiqué que ses installations à Hortolândia et Sumaré généreraient 13,5 millions d'heures de travail dans la construction et plus de 3 300 emplois en période de pointe. La résolution 780 de l'ANATEL étend les exigences d'évaluation de la conformité aux centres de données intégrés aux réseaux de télécommunications. Cette influence réglementaire accroît l'attention portée aux spécifications structurelles, électriques et de sécurité incendie. Fortaleza émerge également grâce à sa connectivité par câble sous-marin et à la proposition de campus Mega Lobster de Tecto. La construction côtière y met davantage l'accent sur l'imperméabilisation, le drainage et les systèmes de façade résilients.
Chili
Le Chili devrait se développer à un CAGR de 10,71 % jusqu'en 2032. La demande régionale en matériaux du Chili est soutenue par l'électricité renouvelable, la connectivité par câble et un pipeline croissant à Santiago. Scala Data Centers a sécurisé 328 millions USD pour trois installations hyperscale et le poste de transformation Nova Lampa, combinant les travaux d'alimentation et de salle de données dans un seul projet.[4] Cette structure crée une demande parallèle pour les travaux de génie civil liés à la transmission et les matériaux d'installation conventionnels. Le gouvernement a positionné le pays comme un emplacement potentiel pour les centres de données et a publié des orientations pour le développement de projets. Le cadre de cybersécurité du Chili en vertu de la loi 21.663 et les obligations en matière de données du secteur financier soutiennent la demande d'infrastructure locale. Le câble Humboldt Connect à venir ajoute une route numérique directe entre Valparaíso et la région Asie-Pacifique. Les développeurs doivent encore gérer la congestion du réseau électrique, les examens liés à l'eau et les exigences de conception parasismique.
Reste de l'Amérique du Sud
L'Argentine, le Paraguay et le Pérou offrent un ensemble mixte d'opportunités pour le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud. Datawaves a achevé une installation préfabriquée de 10 modules pour Claro Argentina à Buenos Aires en août 2025, avec une capacité initiale de 650 kW et une capacité d'expansion sans modifications structurelles. Le projet montre comment les systèmes modulaires peuvent répondre à des besoins de capacité plus modestes et à des conditions de construction variables. Le programme Hub Digital 2030 de Chubut recherche un deuxième emplacement d'atterrissage de câble international en Argentine avec la participation de l'ENACOM. Le ministère des Technologies de l'Information et de la Communication du Paraguay a lancé un appel d'offres pour une installation gouvernementale modulaire Tier III à Chaco'i, financée dans le cadre d'un prêt pour l'agenda numérique de 130 millions USD de la Banque interaméricaine de développement. L'installation de 5 MW devrait être opérationnelle d'ici décembre 2027. Au Pérou, les risques de sécheresse accroissent l'examen des besoins en eau de refroidissement et des autorisations connexes. Cela peut favoriser les systèmes de refroidissement côté air et des structures de toiture plus solides. Ces pays offrent une demande ciblée, bien que les conditions locales d'alimentation électrique, de logistique, de financement et d'obtention des permis puissent varier considérablement.
Paysage concurrentiel
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud est modérément fragmenté. AECOM, Turner Construction, Jacobs Solutions, Fluor Corporation et DPR Construction se disputent les grands contrats grâce à leur capacité d'achat mondiale et à leur expérience des installations complexes. Des entreprises régionales telles que Constructora Andrade Gutierrez, Racional Engenharia et Fonseca Mercadante Constructor restent pertinentes dans les lots civils, structurels et d'aménagement. Le carnet de commandes de fin d'année 2025 de Turner Construction de 44,3 milliards USD, incluant une contribution de 37 % des centres de données, démontre l'échelle disponible pour les entrepreneurs principaux établis. Cette concentration peut accroître les exigences de qualification pour les concurrents régionaux. Dans le même temps, les entreprises locales conservent un avantage dans la supervision de chantier, les relations avec les autorités de permis, l'accès à la main-d'œuvre et la logistique des matériaux locaux. Ces capacités sont importantes lorsque les calendriers de livraison dépendent des conditions spécifiques à chaque ville.
La fabrication hors site est une stratégie concurrentielle majeure. La plateforme xPL Offsite de Turner, les capacités d'assemblage modulaire d'ACECO TI et la spécialisation en aménagement de Synergy Engenharia cherchent à couvrir une plus grande part du chemin allant des matériaux à la mise en service. Les fabricants et les constructeurs utilisent également la préparation à la conception Tier III comme différenciateur commercial. La norme Tier de l'Uptime Institute reste une référence reconnue pour la conception d'installations résilientes. Les marchés secondaires de Campinas, Curauma et Fortaleza créent une demande pour les entreprises capables de combiner une supervision locale avec une logistique fiable. Quark Datacenter Solutions, Soben et Afonso Franca Engenharia peuvent se démarquer par leur rapidité et leur profondeur de sous-traitance dans ces zones. Les entrepreneurs plus modestes peuvent se concentrer sur les installations de périphérie qui utilisent des blocs modulaires standardisés. Cette stratégie peut être efficace là où les entreprises EPC mondiales ont moins de capacité de livraison locale.
Les stratégies des entreprises connectent également de plus en plus la construction avec l'infrastructure d'alimentation et de réseau. Scala a combiné son expansion de centres de données au Chili avec le poste de transformation Nova Lampa, ce qui élargit sa portée de construction. Modular a élargi sa capacité à servir des projets évolutifs grâce à un financement soutenu par le BNDES pour une base de production annuelle de 80 MW. Telxius a élargi la capacité en espace et en alimentation d'EllaLink dans son installation de Fortaleza pour soutenir le trafic du câble Atlantique. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud récompense donc les entreprises qui combinent la construction d'installations spécialisées avec la coordination de l'énergie, des câbles et de la logistique.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud
-
AECOM
-
Turner Construction Company
-
Jacobs Solutions Inc.
-
DPR Construction
-
Fluor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Techint Engenharia e Construção
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
- EBM Group
- Racional Engenharia
- Afonso Franca Engenharia
- Soben
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud
- Octobre 2026 : La Comisión Nacional de Energía du Chili a approuvé la construction d'urgence du poste de transformation « Nueva SE Seccionadora Punta Verde 110 kV » à Quilicura pour fournir 50 MW au projet Datacenter Santiago Chile 4 d'ici fin 2027, avec une deuxième phase visant 150 MW d'ici fin 2028. L'approbation a établi un précédent réglementaire pour l'accélération des travaux de génie civil de transmission liés aux demandes de charge des centres de données.
- Octobre 2026 : Hitachi Energy, leader mondial de l'électrification, a annoncé un nouvel investissement de 385 millions BRL (77 millions USD) au Brésil pour développer la production locale de composants critiques de transformateurs, dans le cadre d'un engagement à long terme envers le Brésil, renforçant le rôle du pays dans la construction de l'infrastructure nécessaire à l'ère de l'électricité. L'investissement comprend une nouvelle installation dédiée à la fabrication de traversées et de changeurs de prises, qui sera co-implantée avec le complexe industriel de transformateurs de puissance déjà en construction à Pindamonhangaba, São Paulo, ainsi que l'expansion de la production de matériaux d'isolation à Guarulhos, São Paulo.
- Août 2026 : Kingspan a acquis une participation majoritaire dans Grupo LTN, un fabricant de premier plan de panneaux structurels isolants en Argentine. Cette transaction stratégique élargit la plateforme régionale de Kingspan en offrant un accès immédiat à une main-d'œuvre hautement qualifiée, à des installations de fabrication bien capitalisées et à une réputation établie dans le secteur de la construction national.
- Juillet 2026 : L'entreprise de construction brésilienne Racional Engenharia a commencé la construction du premier centre de données au Brésil pour Ada Infrastructure, basée aux États-Unis et faisant partie d'Ares Management.
Périmètre du rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud englobe l'approvisionnement de bout en bout, la logistique transfrontalière et la distribution des matériaux structurels, architecturaux et spécialisés nécessaires à l'infrastructure des centres de données sur le continent.
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'imperméabilisation, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et de construction intérieure, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe du bâtiment et toiture, et travaux intérieurs et d'aménagement), modèle d'approvisionnement (approvisionnement direct par les développeurs et opérateurs de centres de données, approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction, et approvisionnement dirigé par les distributeurs et fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie) et pays (Brésil, Argentine, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'imperméabilisation |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et de construction intérieure |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe du bâtiment et toiture |
| Travaux intérieurs et d'aménagement |
| Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction |
| Approvisionnement dirigé par les distributeurs et fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de matériau | Acier de structure et acier d'armature |
| Ciment, béton et granulats | |
| Produits en béton préfabriqué | |
| Matériaux de toiture et d'imperméabilisation | |
| Matériaux d'isolation | |
| Matériaux de façade et de bardage | |
| Matériaux de revêtement de sol et de construction intérieure | |
| Autres matériaux de construction | |
| Par phase de construction | Préparation du site et travaux de génie civil |
| Construction structurelle | |
| Enveloppe du bâtiment et toiture | |
| Travaux intérieurs et d'aménagement | |
| Par modèle d'approvisionnement | Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction | |
| Approvisionnement dirigé par les distributeurs et fournisseurs | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données en Amérique du Sud ?
Le secteur était évalué à 0,76 milliard USD en 2026, est estimé à 0,88 milliard USD en 2027 et devrait atteindre 1,35 milliard USD d'ici 2032. Les prévisions reflètent la demande pour de nouveaux campus, les travaux énergétiques connexes et les matériaux nécessaires à la construction résiliente de salles de données.
Qu'est-ce qui stimule la demande de matériaux de construction de centres de données en Amérique du Sud ?
L'expansion du cloud, l'infrastructure prête pour l'IA, les campus liés aux énergies renouvelables et les exigences de localisation des données augmentent la demande de matériaux structurels et d'aménagement. Ces moteurs accroissent également le besoin de béton, d'acier, d'éléments préfabriqués, de confinement électrique, de supports de refroidissement et de produits d'enveloppe de bâtiment. L'impact est le plus fort là où les développeurs peuvent sécuriser simultanément l'alimentation électrique, le foncier, les autorisations des services publics et la capacité d'installation spécialisée.
Quel segment de matériaux se développe le plus rapidement dans ce secteur ?
Les produits en béton préfabriqué devraient se développer à un CAGR de 9,67 % jusqu'en 2032 car la fabrication hors site peut raccourcir les calendriers de livraison sur site. Cette approche peut réduire l'exposition à la congestion des sites, aux conditions météorologiques variables et à la pénurie de main-d'œuvre spécialisée sur site.
Pourquoi le Brésil est-il en tête de la demande régionale en matériaux de construction de centres de données ?
Le Brésil détenait une part de 66,40 % en 2026 et représente 71 % de la capacité régionale en cours de construction, porté par l'activité dans le corridor de São Paulo. Les grandes installations à Campinas, Barueri, Hortolândia et Sumaré soutiennent les commandes de matériaux structurels, civils et d'aménagement.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
Le Chili devrait se développer à un CAGR de 10,71 %, soutenu par l'énergie renouvelable, les projets de transmission, la connectivité par câble et la demande d'infrastructure locale. Les projets qui combinent des salles de données avec des postes de transformation peuvent accroître les besoins en travaux de génie civil et en intrants de construction connexes.
Quels sont les principaux risques pour les entrepreneurs et les fournisseurs de matériaux ?
Les retards de raccordement au réseau électrique, les autorisations liées à l'eau, la volatilité des coûts des intrants importés et la pénurie de main-d'œuvre spécialisée peuvent ralentir l'exécution des projets. Les entrepreneurs peuvent réduire les perturbations grâce à un engagement précoce auprès des services publics, à des spécifications documentées et à un approvisionnement par étapes des composants critiques.