
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
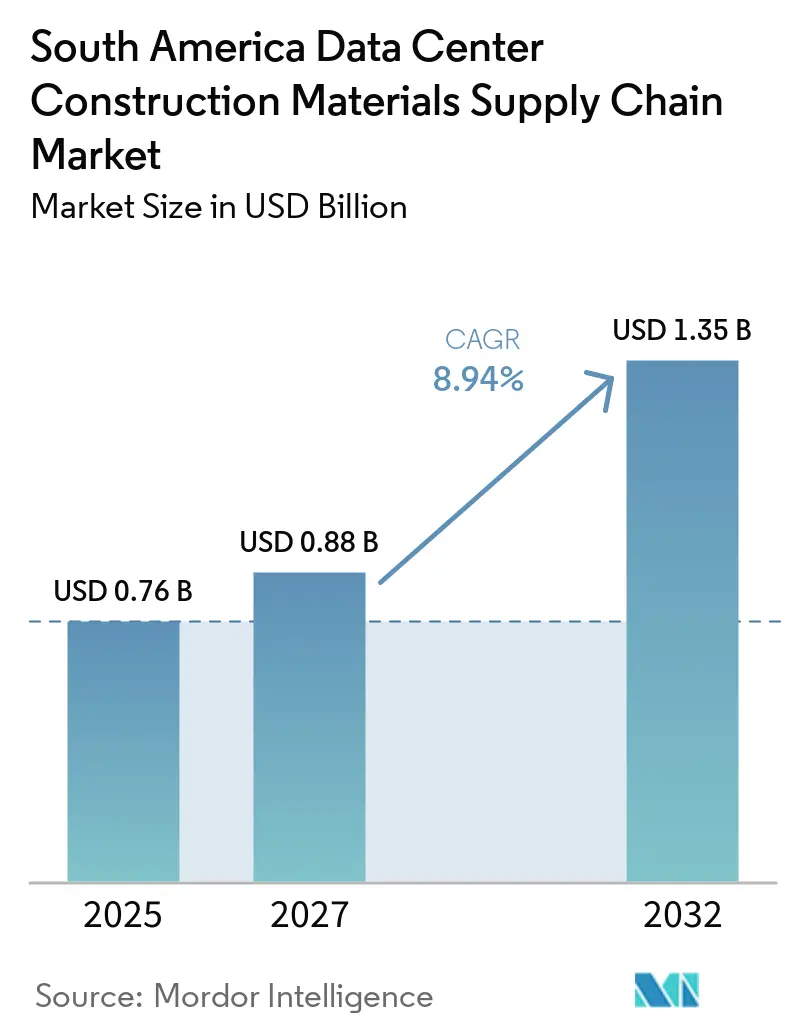
| Tamaño del mercado en el año base (2025) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur por Mordor Intelligence
El tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur fue valorado en 0,76 mil millones de USD en 2026 y se estima que crecerá desde 0,88 mil millones de USD en 2027 hasta alcanzar 1,35 mil millones de USD en 2032, a una CAGR del 8,94% durante el período de pronóstico (2027-2032). El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur está respaldado por grandes campus en la nube, instalaciones preparadas para inteligencia artificial y una capacidad de colocación en expansión. Brasil sigue siendo el principal centro de demanda porque sus proyectos combinan grandes salas de datos, infraestructura de energía y requisitos especializados de equipamiento. Chile está ganando importancia gracias a la disponibilidad de energía renovable, nuevas obras de transmisión y el desarrollo vinculado a cables a lo largo de corredores costeros y metropolitanos. Los contratistas están utilizando la prefabricación y la adquisición anticipada para gestionar los largos plazos de entrega de equipos y limitar el trabajo en sitios congestionados. El acceso a la red eléctrica, las aprobaciones de agua, los costos de insumos importados y la escasez de mano de obra especializada en construcción continúan dando forma a los cronogramas de proyectos y a las elecciones de materiales.
Conclusiones Clave del Informe
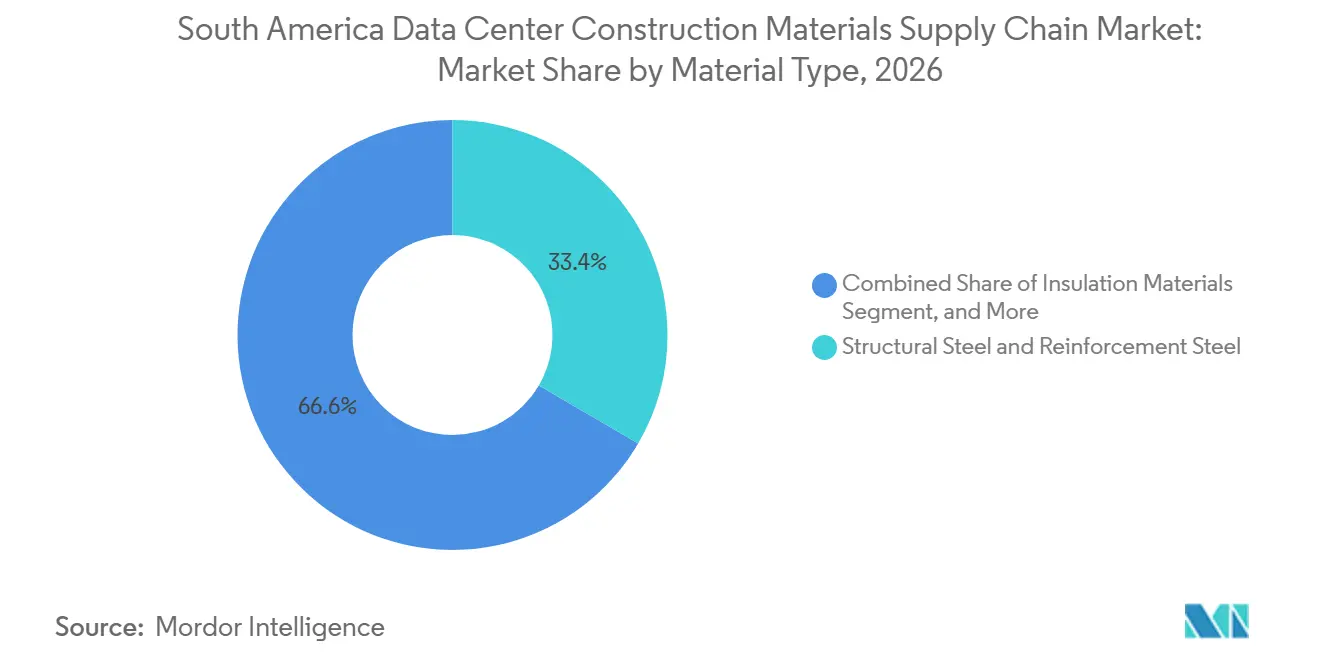
- Por tipo de material, el Acero Estructural y el Acero de Refuerzo representaron el 33,41% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur en 2026, mientras que se proyecta que los Productos de Hormigón Prefabricado se expandan a una CAGR del 9,67% hasta 2032.
- Por fase de construcción, la Construcción Estructural representó el 43,30% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur en 2026, mientras que se proyecta que la Envolvente del Edificio y la Cubierta se expandan a una CAGR del 9,53% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó una participación del 52,63% en 2026, mientras que se proyecta que la Adquisición Directa por parte de Desarrolladores y Operadores de Centros de Datos se expanda a una CAGR del 9,78% hasta 2032.
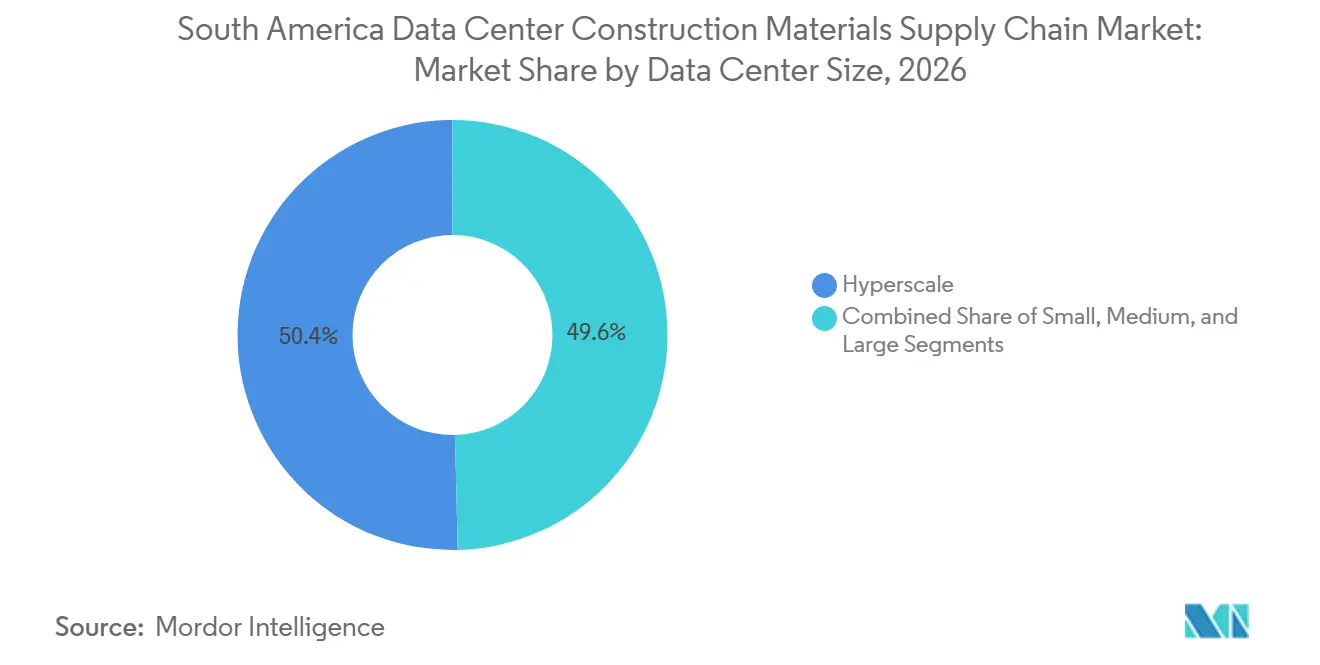
- Por tamaño del centro de datos, el Hiperscala representó una participación del 50,39% en 2026 y se proyecta que se expanda a una CAGR del 10,21% hasta 2032.
- Por tipo de centro de datos, la Colocación representó una participación del 56,17% en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 10,40% hasta 2032.
- Por geografía, Brasil representó una participación del 66,40% en 2026, mientras que se proyecta que Chile se expanda a una CAGR del 10,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la Nube y Expansión de Centros de Datos Hiperscala | +2.0% | Brasil y Chile, con actividad en São Paulo, Campinas, Río de Janeiro, Santiago y Lampa | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de Inteligencia Artificial que Aumentan la Intensidad de la Construcción | +1.9% | Brasil y Chile, especialmente São Paulo, Fortaleza y Santiago | Corto plazo (≤ 2 años) |
| Inversión en Energía Renovable y Edificación Sostenible | +1.3% | Chile y Brasil, especialmente los estados del sur y noreste de Chile y Brasil | Mediano plazo (2-4 años) |
| Soberanía de Datos y Requisitos de Baja Latencia | +1.1% | Brasil, Chile y Argentina, con ganancias tempranas en Santiago, São Paulo y Buenos Aires | Mediano plazo (2-4 años) |
| Construcción Prefabricada que Reduce los Plazos de Entrega | +0.9% | Brasil y Chile, incluyendo São Paulo, Santana de Parnaíba, Lampa y Curauma | Corto plazo (≤ 2 años) |
| Concentración de Cables Submarinos que Crea Nuevos Centros Regionales | +0.7% | Brasil, Chile y Argentina, incluyendo Fortaleza, Porto Alegre, Valparaíso y Chubut | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración a la Nube y Expansión de Centros de Datos Hiperscala
El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur está registrando pedidos de materiales de mayor volumen a medida que los operadores de nube construyen campus en lugar de instalaciones aisladas. Brasil representa el 71% de la capacidad regional en construcción, concentrando la demanda de estructuras de acero, losas reforzadas y materiales de equipamiento en un número limitado de corredores. ODATA describe las ubicaciones de centros de datos de inteligencia artificial en Brasil con programas de construcción que requieren instalaciones de propósito específico y sistemas de energía de apoyo. Los grandes campus reducen el número de proyectos individuales, pero aumentan el valor y la complejidad de cada paquete de adquisición. Este patrón favorece a los contratistas que pueden coordinar proveedores, transporte e instalación a lo largo de varias fases de desarrollo. También hace que la disponibilidad de suministros en São Paulo y Santiago sea más importante para los contratistas que atienden proyectos más pequeños.
Cargas de Trabajo de Inteligencia Artificial que Aumentan la Intensidad de la Construcción
Las cargas de trabajo de inteligencia artificial están cambiando las especificaciones de las salas de datos y los materiales necesarios para construirlas. Cimento Itambé informó que los pisos de los centros de datos pueden diseñarse para soportar cargas de hasta 2.000 kg por m², lo que eleva los requisitos de hormigón, refuerzo y diseño de losas.[1] Las mayores densidades de bastidores también requieren soportes reforzados para sistemas de refrigeración, rutas eléctricas y particiones con clasificación contra incendios. Microsoft declaró que sus instalaciones planificadas en Brasil en Hortolândia y Sumaré generarían 13,5 millones de horas de trabajo en construcción y más de 3.300 empleos en el pico de actividad. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur se beneficia, por tanto, de los proyectos de inteligencia artificial a través de un mayor contenido de materiales por instalación, no solo a través de superficie adicional de planta. Los contratistas también necesitan equipos de instalación que comprendan los requisitos de entornos críticos, lo que puede limitar la capacidad durante proyectos simultáneos.
Inversión en Energía Renovable y Edificación Sostenible
La energía renovable está ampliando el alcance de un proyecto de centro de datos más allá del propio edificio. El Ministerio de Energía de Chile ha identificado los centros de datos como parte del esfuerzo del país por combinar la infraestructura digital con la generación y planificación de transmisión de energía renovable. Scala Data Centers anunció 328 millones de USD en financiamiento para tres instalaciones hiperscala en Chile y la subestación de energía Nova Lampa dentro del mismo programa. Este enfoque añade demanda de obras civiles, cimentaciones, rutas de cables y materiales relacionados junto con la construcción de salas de datos. El régimen fiscal Redata de Brasil también proporciona un contexto de incentivos para nuevos proyectos de infraestructura de datos. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur puede beneficiarse cuando los desarrolladores adquieren infraestructura energética e instalaciones de forma conjunta. El alcance combinado requiere una coordinación temprana entre contratistas civiles, proveedores eléctricos y empresas de servicios públicos.
Soberanía de Datos y Requisitos de Baja Latencia
Las normativas de datos y los requisitos de tiempo de respuesta respaldan la infraestructura local incluso cuando la demanda general de nube cambia. El marco LGPD de Brasil y las normas del regulador nacional sobre transferencias transfronterizas influyen en cómo las organizaciones gestionan la información sensible. La Ley 21.663 de Chile establece un marco de ciberseguridad e infraestructura crítica de información que afecta a los operadores de servicios esenciales. Estas medidas pueden aumentar el valor de las instalaciones ubicadas localmente para los usuarios regulados. La Resolución 780 de ANATEL extendió los requisitos de evaluación de conformidad a los centros de datos integrados con redes de telecomunicaciones. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur se beneficia de esta demanda porque las instalaciones conformes siguen necesitando los mismos materiales estructurales, eléctricos y de protección contra incendios que los sitios impulsados comercialmente. Los requisitos de servicio de baja latencia también favorecen la capacidad cercana a los centros financieros y de población.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Interconexión a la Red Eléctrica | -1.6% | Chile, Brasil y Argentina, especialmente Santiago, São Paulo y Fortaleza | Corto plazo (≤ 2 años) |
| Restricciones por Estrés Hídrico en la Construcción Relacionada con la Refrigeración | -1.3% | Chile, Brasil y Perú, especialmente Santiago, Cerrillos y São Paulo | Mediano plazo (2-4 años) |
| Volatilidad en el Costo de Materiales y Equipos Importados | -0.8% | Argentina, Brasil y el Resto de América del Sur | Corto plazo (≤ 2 años) |
| Disponibilidad Regional Limitada de Especialistas en Construcción de Centros de Datos | -0.7% | Todos los mercados de América del Sur, particularmente las áreas fuera de São Paulo y Santiago | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión a la Red Eléctrica
El acceso a la red eléctrica puede retrasar la construcción antes de que un contratista realice pedidos de materiales importantes. El sistema eléctrico de Brasil ha registrado casos en los que grandes solicitudes de conexión de centros de datos no pudieron avanzar porque la capacidad de la red era insuficiente. Las autoridades energéticas de Chile también han tratado las obras de transmisión para cargas de centros de datos como necesidades urgentes de infraestructura. Cuando las aprobaciones siguen siendo inciertas, los desarrolladores pueden aplazar los paquetes estructurales, los pedidos de equipos de conmutación y los compromisos de equipamiento. Esto crea un riesgo de planificación para los proveedores que reservan ranuras de producción para grandes proyectos. También aumenta la demanda de un compromiso temprano con las empresas de servicios públicos y una adquisición por etapas. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur está expuesto porque la infraestructura eléctrica es un requisito previo para el cronograma de construcción civil más amplio.
Restricciones por Estrés Hídrico en la Construcción Relacionada con la Refrigeración
La disponibilidad de agua se está convirtiendo en un problema de selección de sitio y diseño para las instalaciones de alta densidad. El Segundo Tribunal Ambiental de Chile consideró las condiciones hídricas locales al revisar una propuesta de gran campus en Santiago, lo que demuestra que el diseño de refrigeración puede afectar las aprobaciones del proyecto.[2] El Proyecto de Ley 5003/2025 de Brasil exige una evaluación del impacto hídrico y favorece los sistemas de circuito cerrado o de agua reciclada para las nuevas instalaciones de centros de datos. Estos enfoques pueden aumentar el uso de sistemas de enfriamiento por aire y equipos en cubierta. Las cargas mecánicas más pesadas pueden cambiar los requisitos de cubierta, fachada y estructura. Las revisiones relacionadas con el agua también pueden extender los calendarios de permisos en Chile, Brasil y Perú. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur debe, por tanto, adaptarse a las opciones de refrigeración que difieren según las condiciones ambientales locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Acero y el Prefabricado Impulsan la Divergencia de EspecificacionesEl Acero Estructural y el Acero de Refuerzo representaron el 33,41% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur en 2026. El segmento suministra estructuras, jaulas de refuerzo, soportes y conexiones estructurales para grandes salas de datos. Los campus hiperscala requieren sistemas de acero que puedan soportar distribuciones de varios pisos y grandes instalaciones mecánicas. Las ubicaciones brasileñas publicadas por ODATA muestran la dependencia del desarrollo de campus preparados para inteligencia artificial en construcciones de propósito específico. La demanda de acero es particularmente importante durante la fase estructural, cuando un contratista debe coordinar las entregas con los vertidos de hormigón y la capacidad de elevación. Los proveedores con fabricación local y transporte confiable pueden reducir las interrupciones en sitios urbanos con restricciones. El acero de refuerzo también sigue siendo esencial donde las condiciones del suelo o los requisitos sísmicos exigen cimentaciones más sólidas. Esto mantiene la relevancia del acero estructural incluso cuando los desarrolladores seleccionan enfoques de construcción más modulares.
Se proyecta que los Productos de Hormigón Prefabricado se expandan a una CAGR del 9,67% hasta 2032. La fabricación fuera del sitio puede acortar los cronogramas en obra en un 30-40%, según el análisis de Cimento Itambé sobre la construcción de centros de datos. Ese beneficio es útil cuando los desarrolladores de centros de datos necesitan edificios repetibles en todo un campus. Los elementos prefabricados también proporcionan mayor certeza en el cronograma cuando la lluvia, la disponibilidad de mano de obra o la congestión del sitio afectan el trabajo de campo. El cemento, el hormigón y los áridos continúan apoyando las cimentaciones, las losas, las estructuras de contención y las obras civiles relacionadas con la energía. Los materiales de aislamiento apoyan la separación térmica cerca de equipos de alta densidad, mientras que la cubierta, el revestimiento, los suelos y la impermeabilización protegen el entorno controlado. Las elecciones de materiales están cada vez más vinculadas a las cargas de los equipos de refrigeración y a los requisitos de comportamiento ante el fuego. Esta gama de especificaciones crea oportunidades para los proveedores que pueden proporcionar rendimiento documentado y sistemas de instalación compatibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fase de Construcción:
La Obra Estructural Ancla el Volumen de MaterialesLa Construcción Estructural representó el 43,30% del valor del sector regional en 2026. Esta fase genera la mayor demanda de hormigón, refuerzo, acero estructural y componentes prefabricados. También establece los límites físicos para las cargas de equipos posteriores, las rutas de cables y los sistemas de resiliencia. Los desarrollos chilenos en torno a Santiago deben tener en cuenta los requisitos de diseño sísmico, incluida la norma NCh 433 para el diseño de edificios resistentes a terremotos. Estas condiciones favorecen cimentaciones más profundas y elementos estructurales cuidadosamente diseñados. Los grandes campus en terrenos sin urbanizar de Brasil también requieren cimentaciones extensas y preparación civil antes de que comience el equipamiento. Los contratistas deben coordinar la obra estructural con las futuras rutas eléctricas y de refrigeración para evitar retrabajos. La concentración del volumen de materiales en esta fase hace que la puntualidad en la entrega sea central para el control del proyecto.
Se proyecta que la Envolvente del Edificio y la Cubierta se expandan a una CAGR del 9,53% hasta 2032. Las instalaciones con refrigeración por aire pueden requerir instalaciones mecánicas en cubierta de mayor tamaño y sistemas de soporte más resistentes. El diseño de la envolvente también ayuda a controlar el calor, la humedad, el polvo y las fugas de aire exterior alrededor de los equipos críticos. Los materiales de cubierta y revestimiento deben funcionar bajo condiciones locales de lluvia, calor, viento y exposición costera. En Chile, los requisitos sísmicos pueden añadir detalle a las conexiones y los sistemas de sujeción de fachadas. Las Obras Interiores y de Equipamiento generan entonces demanda de suelos elevados, contención de cables y particiones con clasificación contra incendios. El Estándar de Nivel del Uptime Institute proporciona un punto de referencia ampliamente utilizado para el diseño y los requisitos operativos de centros de datos resilientes. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur se beneficia cuando los desarrolladores especifican estos requisitos con anticipación porque la adquisición se vuelve más predecible.
Por Modelo de Adquisición:
La Estructura EPC Concentra los Flujos de MaterialesLa adquisición liderada por EPC representó el 52,63% del valor del sector regional en 2026. Los desarrolladores utilizan este modelo para colocar la responsabilidad de diseño, adquisición, construcción y entrega bajo una única estructura contractual. Los contratistas EPC pueden combinar paquetes de acero, hormigón, mecánica, electricidad y equipamiento especializado en un cronograma coordinado. Esto es útil para sitios hiperscala donde un componente retrasado puede afectar a varios flujos de trabajo dependientes. Los grandes contratistas también tienen mayor capacidad para negociar acuerdos de suministro y gestionar la documentación de calidad. Turner Construction reportó un cartera de pedidos de 44,3 mil millones de USD a finales de 2025, con los centros de datos representando el 37% del total.[3] El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur está, por tanto, influenciado por un número relativamente pequeño de contratistas principales en los proyectos más importantes. Los constructores regionales siguen siendo importantes donde los permisos locales, las relaciones laborales y la ejecución civil determinan el rendimiento.
Se proyecta que la Adquisición Directa por parte de Desarrolladores y Operadores de Centros de Datos se expanda a una CAGR del 9,78% hasta 2032. Los grandes proveedores de nube pueden utilizar equipos internos de cadena de suministro para negociar pedidos de materiales y asegurar capacidad en varios sitios. Esto puede proporcionar un control más directo sobre los estándares técnicos y los plazos de envío. También puede trasladar el riesgo de precio y disponibilidad de un contratista EPC al propietario de la instalación. La adquisición liderada por distribuidores y proveedores sigue siendo relevante para los productos especializados que necesitan soporte técnico local. Los desarrolladores más pequeños pueden preferir este enfoque cuando la escala del proyecto no justifica una función de adquisición interna dedicada. La adquisición directa es más práctica donde una empresa tiene diseños repetibles y una cartera de desarrollo en varios países. Puede aumentar la presión sobre los fabricantes para que proporcionen inventario regional, documentación técnica y soporte en campo. La combinación de adquisición variará, por tanto, con la escala del desarrollador, el tipo de instalación y la capacidad de suministro local.
Por Tamaño del Centro de Datos:
El Hiperscala Domina la Participación y el Crecimiento SimultáneamenteEl Hiperscala representó el 50,39% del valor del sector regional en 2026. Estos sitios concentran grandes cantidades de materiales estructurales, civiles, eléctricos e interiores dentro de un único programa de desarrollo. ODATA describe proyectos en Brasil diseñados para cargas de trabajo de inteligencia artificial y operaciones de alta intensidad energética. Dichos campus pueden construirse por fases, lo que ofrece a los proveedores una visión más clara de la demanda futura que una sola instalación pequeña. Los grandes campus también requieren extensas vías de acceso, drenaje, subestaciones e infraestructura de seguridad. Su escala hace que la planificación logística, el aseguramiento de la calidad y la capacidad de instalación sean más importantes. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur se beneficia cuando los operadores estandarizan los diseños en múltiples salas. La estandarización puede respaldar la adquisición repetida manteniendo altas especificaciones estructurales y de rendimiento.
También se proyecta que el Hiperscala se expanda a una CAGR del 10,21% hasta 2032. El crecimiento refleja el movimiento hacia plataformas en la nube, cómputo de inteligencia artificial y capacidad mayorista que sirve a grandes clientes tecnológicos. Los grandes centros de datos para usuarios financieros y gubernamentales seguirán requiriendo sistemas resilientes y materiales de alta especificación. Las instalaciones medianas también están ganando actividad en ubicaciones secundarias como Campinas, Barueri, Lampa y Curauma. Las instalaciones pequeñas y de borde utilizan sistemas más modulares porque necesitan tiempos de construcción más cortos y huellas de sitio más pequeñas. El financiamiento de BNDES para Modular respaldó a un fabricante brasileño con tres plantas y una capacidad de producción anual de 80 MW. La entrega modular puede reducir el trabajo en campo manteniendo los componentes críticos probados en fábrica. Esto hace que la combinación de tamaños sea más amplia incluso cuando las instalaciones hiperscala siguen siendo la principal fuente de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
El Crecimiento de los Proveedores de Servicios en la Nube Remodela la Propiedad de las InstalacionesLa Colocación representó el 56,17% del valor del sector regional en 2026. Los operadores de colocación se expanden en respuesta a la demanda empresarial de capacidad externalizada y resiliente. Sus proyectos requieren adiciones por fases de salas de datos, sistemas de refrigeración y salas eléctricas. El desarrollo RJ3 de Equinix en Río de Janeiro fue respaldado por una inversión inicial de 45 millones de USD, creando un flujo de trabajo continuo de estructura y equipamiento. Los proveedores de colocación también necesitan distribuciones de espacio flexibles porque los clientes pueden tener diferentes densidades de bastidores y necesidades de redundancia. Esto respalda la demanda de particiones modulares, suelos elevados, contención y sistemas de gestión de cables. Las nuevas instalaciones también deben integrar acceso seguro, protección contra incendios e infraestructura de monitoreo. Estos requisitos mantienen una amplia combinación de materiales incluso donde la estructura inicial ya ha sido completada.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 10,40% hasta 2032. AWS puso en funcionamiento su región en la nube en Chile durante el segundo semestre de 2026, añadiendo capacidad de propósito específico en múltiples sitios en el corredor norte de Santiago. Los proyectos de proveedores de servicios en la nube tienen más probabilidades de establecer requisitos detallados para obras civiles, contención eléctrica y sistemas de equipamiento. También pueden requerir que los materiales se alineen con las expectativas de Nivel III o Nivel IV tanto en diseño como en construcción. Los sitios empresariales y de borde están creciendo en ciudades secundarias donde los usuarios regulados necesitan procesamiento local o tiempos de respuesta rápidos. Estas instalaciones a menudo utilizan elementos prefabricados y bloques estandarizados más pequeños. El cambio de sitios gestionados por empresas a infraestructura liderada por proveedores de servicios en la nube eleva la importancia de la calidad de construcción documentada. Los proveedores que pueden cumplir con requisitos técnicos repetidos tienen una posición más sólida en este modelo de propiedad.
Análisis Geográfico
Brasil
Brasil representó el 66,40% del valor del sector regional en 2026. El país también representa el 71% de la capacidad regional en construcción, con actividad concentrada en São Paulo, Campinas, Barueri, Hortolândia y Sumaré. Ascenty comprometió 1.000 millones de USD para expansión durante 2026, y su campus SPO05 en el Gran São Paulo tiene 47 MW de capacidad de TI y casi 40.000 m² de área construida. Microsoft informó que sus instalaciones en Hortolândia y Sumaré generarían 13,5 millones de horas de trabajo en construcción y más de 3.300 empleos en el pico de actividad. La Resolución 780 de ANATEL extiende los requisitos de evaluación de conformidad a los centros de datos integrados en redes de telecomunicaciones. Esta influencia regulatoria aumenta la atención a las especificaciones estructurales, eléctricas y de seguridad contra incendios. Fortaleza también está emergiendo a través de su conectividad de cables submarinos y la propuesta de campus Mega Lobster de Tecto. La construcción costera allí pone mayor énfasis en la impermeabilización, el drenaje y los sistemas de fachada resilientes.
Chile
Se proyecta que Chile se expanda a una CAGR del 10,71% hasta 2032. La demanda de materiales regionales de Chile está respaldada por electricidad renovable, conectividad de cables y una creciente cartera en Santiago. Scala Data Centers aseguró 328 millones de USD para tres instalaciones hiperscala y la subestación de energía Nova Lampa, combinando obras de energía y salas de datos en un solo proyecto.[4] Esta estructura crea demanda paralela de obras civiles relacionadas con la transmisión y materiales convencionales para instalaciones. El gobierno ha posicionado al país como una posible ubicación para centros de datos y ha publicado orientaciones para el desarrollo de proyectos. El marco de ciberseguridad de Chile bajo la Ley 21.663 y las obligaciones de datos del sector financiero respaldan la demanda de infraestructura local. El próximo cable Humboldt Connect añade una ruta digital directa entre Valparaíso y la región Asia-Pacífico. Los desarrolladores aún deben gestionar la congestión de la red eléctrica, la revisión hídrica y los requisitos de diseño sísmico.
Resto de América del Sur
Argentina, Paraguay y Perú ofrecen un conjunto mixto de oportunidades para el mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur. Datawaves completó una instalación prefabricada de 10 módulos para Claro Argentina en Buenos Aires en agosto de 2025, con 650 kW de capacidad inicial y posibilidad de expansión sin modificaciones estructurales. El proyecto muestra cómo los sistemas modulares pueden atender necesidades de menor capacidad y condiciones de construcción variables. El programa Hub Digital 2030 de Chubut busca una segunda ubicación de aterrizaje de cable internacional en Argentina con participación de ENACOM. El Ministerio de Tecnologías de la Información y Comunicación de Paraguay lanzó una licitación para una instalación gubernamental modular de Nivel III en Chaco'i, financiada bajo un préstamo de agenda digital del Banco Interamericano de Desarrollo de 130 millones de USD. Se espera que la instalación de 5 MW esté operativa en diciembre de 2027. En Perú, los riesgos de sequía están aumentando el escrutinio de los requisitos de agua de refrigeración y las aprobaciones relacionadas. Esto puede favorecer los sistemas de refrigeración por aire y estructuras de cubierta más resistentes. Estos países ofrecen demanda focalizada, aunque las condiciones locales de energía, logística, financiamiento y permisos pueden variar ampliamente.
Panorama Competitivo
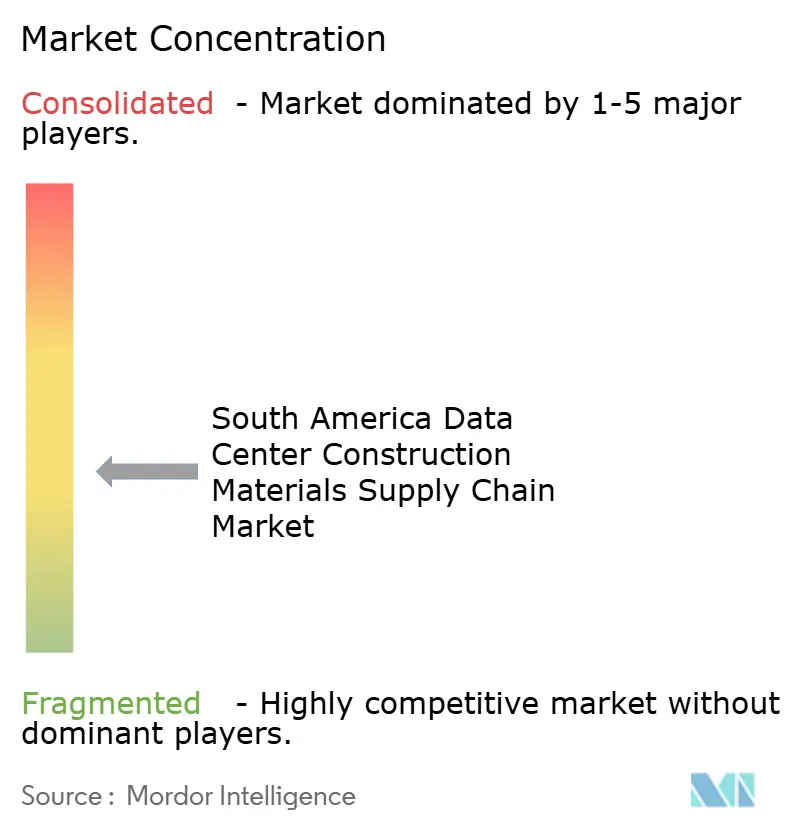
El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur está moderadamente fragmentado. AECOM, Turner Construction, Jacobs Solutions, Fluor Corporation y DPR Construction compiten por grandes contratos a través de capacidad de compra global y experiencia con instalaciones complejas. Las empresas regionales como Constructora Andrade Gutierrez, Racional Engenharia y Fonseca Mercadante Constructor siguen siendo relevantes en paquetes civiles, estructurales y de equipamiento. La cartera de pedidos de fin de año 2025 de Turner Construction de 44,3 mil millones de USD, incluida una contribución del 37% de centros de datos, demuestra la escala disponible para los contratistas principales establecidos. Esta concentración puede elevar los requisitos de calificación para los competidores regionales. Al mismo tiempo, las empresas locales conservan una ventaja en la supervisión de sitios, las relaciones de permisos, el acceso a mano de obra y la logística de materiales locales. Estas capacidades importan cuando los cronogramas de entrega dependen de condiciones específicas de cada ciudad.
La fabricación fuera del sitio es una estrategia competitiva importante. La plataforma xPL Offsite de Turner, las capacidades de ensamblaje modular de ACECO TI y la especialización en equipamiento de Synergy Engenharia buscan cubrir una mayor parte del camino desde los materiales hasta la puesta en marcha. Los fabricantes y constructores también utilizan la preparación para el diseño de Nivel III como diferenciador comercial. El Estándar de Nivel del Uptime Institute sigue siendo una referencia reconocida para el diseño de instalaciones resilientes. Los mercados secundarios en Campinas, Curauma y Fortaleza están creando demanda para empresas que pueden combinar supervisión local con logística confiable. Quark Datacenter Solutions, Soben y Afonso Franca Engenharia pueden competir a través de la velocidad y la profundidad de subcontratistas en estas áreas. Los contratistas más pequeños pueden centrarse en instalaciones de borde que utilizan bloques modulares estandarizados. Esta estrategia puede ser efectiva donde las empresas EPC globales tienen menor capacidad de entrega local.
Las estrategias de las empresas también conectan cada vez más la construcción con la infraestructura de energía y redes. Scala combinó su expansión de centros de datos en Chile con la subestación Nova Lampa, lo que amplía su alcance de construcción. Modular amplió su capacidad para atender proyectos escalables a través del financiamiento respaldado por BNDES para una base de producción anual de 80 MW. Telxius amplió el espacio y la capacidad de energía de EllaLink en su instalación de Fortaleza para apoyar el tráfico de cables del Atlántico. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur recompensa, por tanto, a las empresas que combinan la construcción especializada de instalaciones con la coordinación de energía, cables y logística.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur
-
AECOM
-
Turner Construction Company
-
Jacobs Solutions Inc.
-
DPR Construction
-
Fluor Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur Empresas cubiertas en este informe
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Techint Engenharia e Construção
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
- EBM Group
- Racional Engenharia
- Afonso Franca Engenharia
- Soben
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur
- Octubre de 2026: La Comisión Nacional de Energía de Chile aprobó la construcción de emergencia de la subestación "Nueva SE Seccionadora Punta Verde 110 kV" en Quilicura para suministrar 50 MW al proyecto Datacenter Santiago Chile 4 a finales de 2027, con una segunda fase que apunta a 150 MW a finales de 2028. La aprobación estableció un precedente regulatorio para obras civiles de transmisión aceleradas vinculadas a solicitudes de carga de centros de datos.
- Octubre de 2026: Hitachi Energy, líder mundial en electrificación, anunció una nueva inversión de 385 millones de BRL (77 millones de USD) en Brasil para ampliar la producción local de componentes críticos de transformadores, como compromiso a largo plazo con Brasil, reforzando el papel del país en la construcción de la infraestructura necesaria para la era de la electricidad. La inversión incluye una nueva instalación dedicada a la fabricación de bushings y cambiadores de tomas, que se ubicará junto al complejo industrial de transformadores de potencia ya en construcción en Pindamonhangaba, São Paulo, así como la expansión de la producción de materiales de aislamiento en Guarulhos, São Paulo.
- Agosto de 2026: Kingspan adquirió una participación mayoritaria en Grupo LTN, fabricante líder de paneles estructurales aislados en Argentina. Esta transacción estratégica amplía la plataforma regional de Kingspan al proporcionar acceso inmediato a una mano de obra altamente calificada, instalaciones de fabricación bien capitalizadas y una reputación consolidada dentro del sector de la construcción nacional.
- Julio de 2026: La empresa constructora brasileña Racional Engenharia comenzó la construcción del primer centro de datos en Brasil para Ada Infrastructure, con sede en Estados Unidos, parte de Ares Management.
Alcance del Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur
El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Sur abarca el abastecimiento de extremo a extremo, la logística transfronteriza y la distribución de materiales estructurales, arquitectónicos y especializados requeridos para la infraestructura de centros de datos en todo el continente.
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en América del Sur está segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Hormigón y Áridos, Productos de Hormigón Prefabricado, Materiales de Cubierta e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Suelos y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Sitio y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Cubierta, y Obras Interiores y de Equipamiento), Modelo de Adquisición (Adquisición Directa por parte de Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidores y Proveedores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperscala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [PSN] y Empresarial / Borde) y País (Brasil, Argentina, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos |
| Productos de Hormigón Prefabricado |
| Materiales de Cubierta e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Suelos y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Sitio y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Cubierta |
| Obras Interiores y de Equipamiento |
| Adquisición Directa por parte de Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidores y Proveedores |
| Pequeño |
| Mediano |
| Grande |
| Hiperscala |
| Colocación |
| Proveedores de Servicios en la Nube (PSN) |
| Empresarial / Borde |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo |
| Cemento, Hormigón y Áridos | |
| Productos de Hormigón Prefabricado | |
| Materiales de Cubierta e Impermeabilización | |
| Materiales de Aislamiento | |
| Materiales de Fachada y Revestimiento | |
| Materiales de Suelos y Construcción Interior | |
| Otros Materiales de Construcción | |
| Por Fase de Construcción | Preparación del Sitio y Obras Civiles |
| Construcción Estructural | |
| Envolvente del Edificio y Cubierta | |
| Obras Interiores y de Equipamiento | |
| Por Modelo de Adquisición | Adquisición Directa por parte de Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | |
| Adquisición Liderada por Distribuidores y Proveedores | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperscala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (PSN) | |
| Empresarial / Borde | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de la cadena de suministro de materiales de construcción para centros de datos en América del Sur?
El sector fue valorado en 0,76 mil millones de USD en 2026, se estima en 0,88 mil millones de USD en 2027 y se prevé que alcance 1,35 mil millones de USD en 2032. El pronóstico refleja la demanda de nuevos campus, obras energéticas relacionadas y los materiales necesarios para la construcción resiliente de salas de datos.
¿Qué está impulsando la demanda de materiales de construcción para centros de datos en América del Sur?
La expansión de la nube, la infraestructura preparada para inteligencia artificial, los campus vinculados a energía renovable y los requisitos de localización de datos están aumentando la demanda de materiales estructurales y de equipamiento. Estos impulsores también incrementan la necesidad de hormigón, acero, elementos prefabricados, contención eléctrica, soportes de refrigeración y productos de envolvente del edificio. El impacto es más fuerte donde los desarrolladores pueden asegurar energía, terreno, aprobaciones de servicios públicos y capacidad de instalación especializada al mismo tiempo.
¿Qué segmento de materiales se está expandiendo más rápido en este sector?
Se proyecta que los Productos de Hormigón Prefabricado se expandan a una CAGR del 9,67% hasta 2032 porque la fabricación fuera del sitio puede acortar los cronogramas de entrega en obra. El enfoque puede reducir la exposición a la congestión del sitio, el clima variable y la escasez de mano de obra especializada en obra.
¿Por qué Brasil lidera la demanda regional de materiales de construcción para centros de datos?
Brasil representó una participación del 66,40% en 2026 y representa el 71% de la capacidad regional en construcción, liderado por la actividad en el corredor de São Paulo. Las grandes instalaciones en Campinas, Barueri, Hortolândia y Sumaré respaldan los pedidos de materiales estructurales, civiles y de equipamiento.
¿Qué país se espera que se expanda más rápido hasta 2032?
Se proyecta que Chile se expanda a una CAGR del 10,71%, respaldado por energía renovable, proyectos de transmisión, conectividad de cables y demanda de infraestructura local. Los proyectos que combinan salas de datos con subestaciones pueden aumentar los requisitos de obras civiles e insumos de construcción relacionados.
¿Cuáles son los principales riesgos para los contratistas y proveedores de materiales?
Los retrasos en la interconexión a la red eléctrica, las aprobaciones relacionadas con el agua, la volatilidad de costos de los insumos importados y la limitada mano de obra especializada pueden ralentizar la ejecución de proyectos. Los contratistas pueden reducir las interrupciones mediante un compromiso más temprano con las empresas de servicios públicos, especificaciones documentadas y adquisición por etapas de componentes críticos.