
Tamanho e Participação do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.51 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.76 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul por Mordor Intelligence
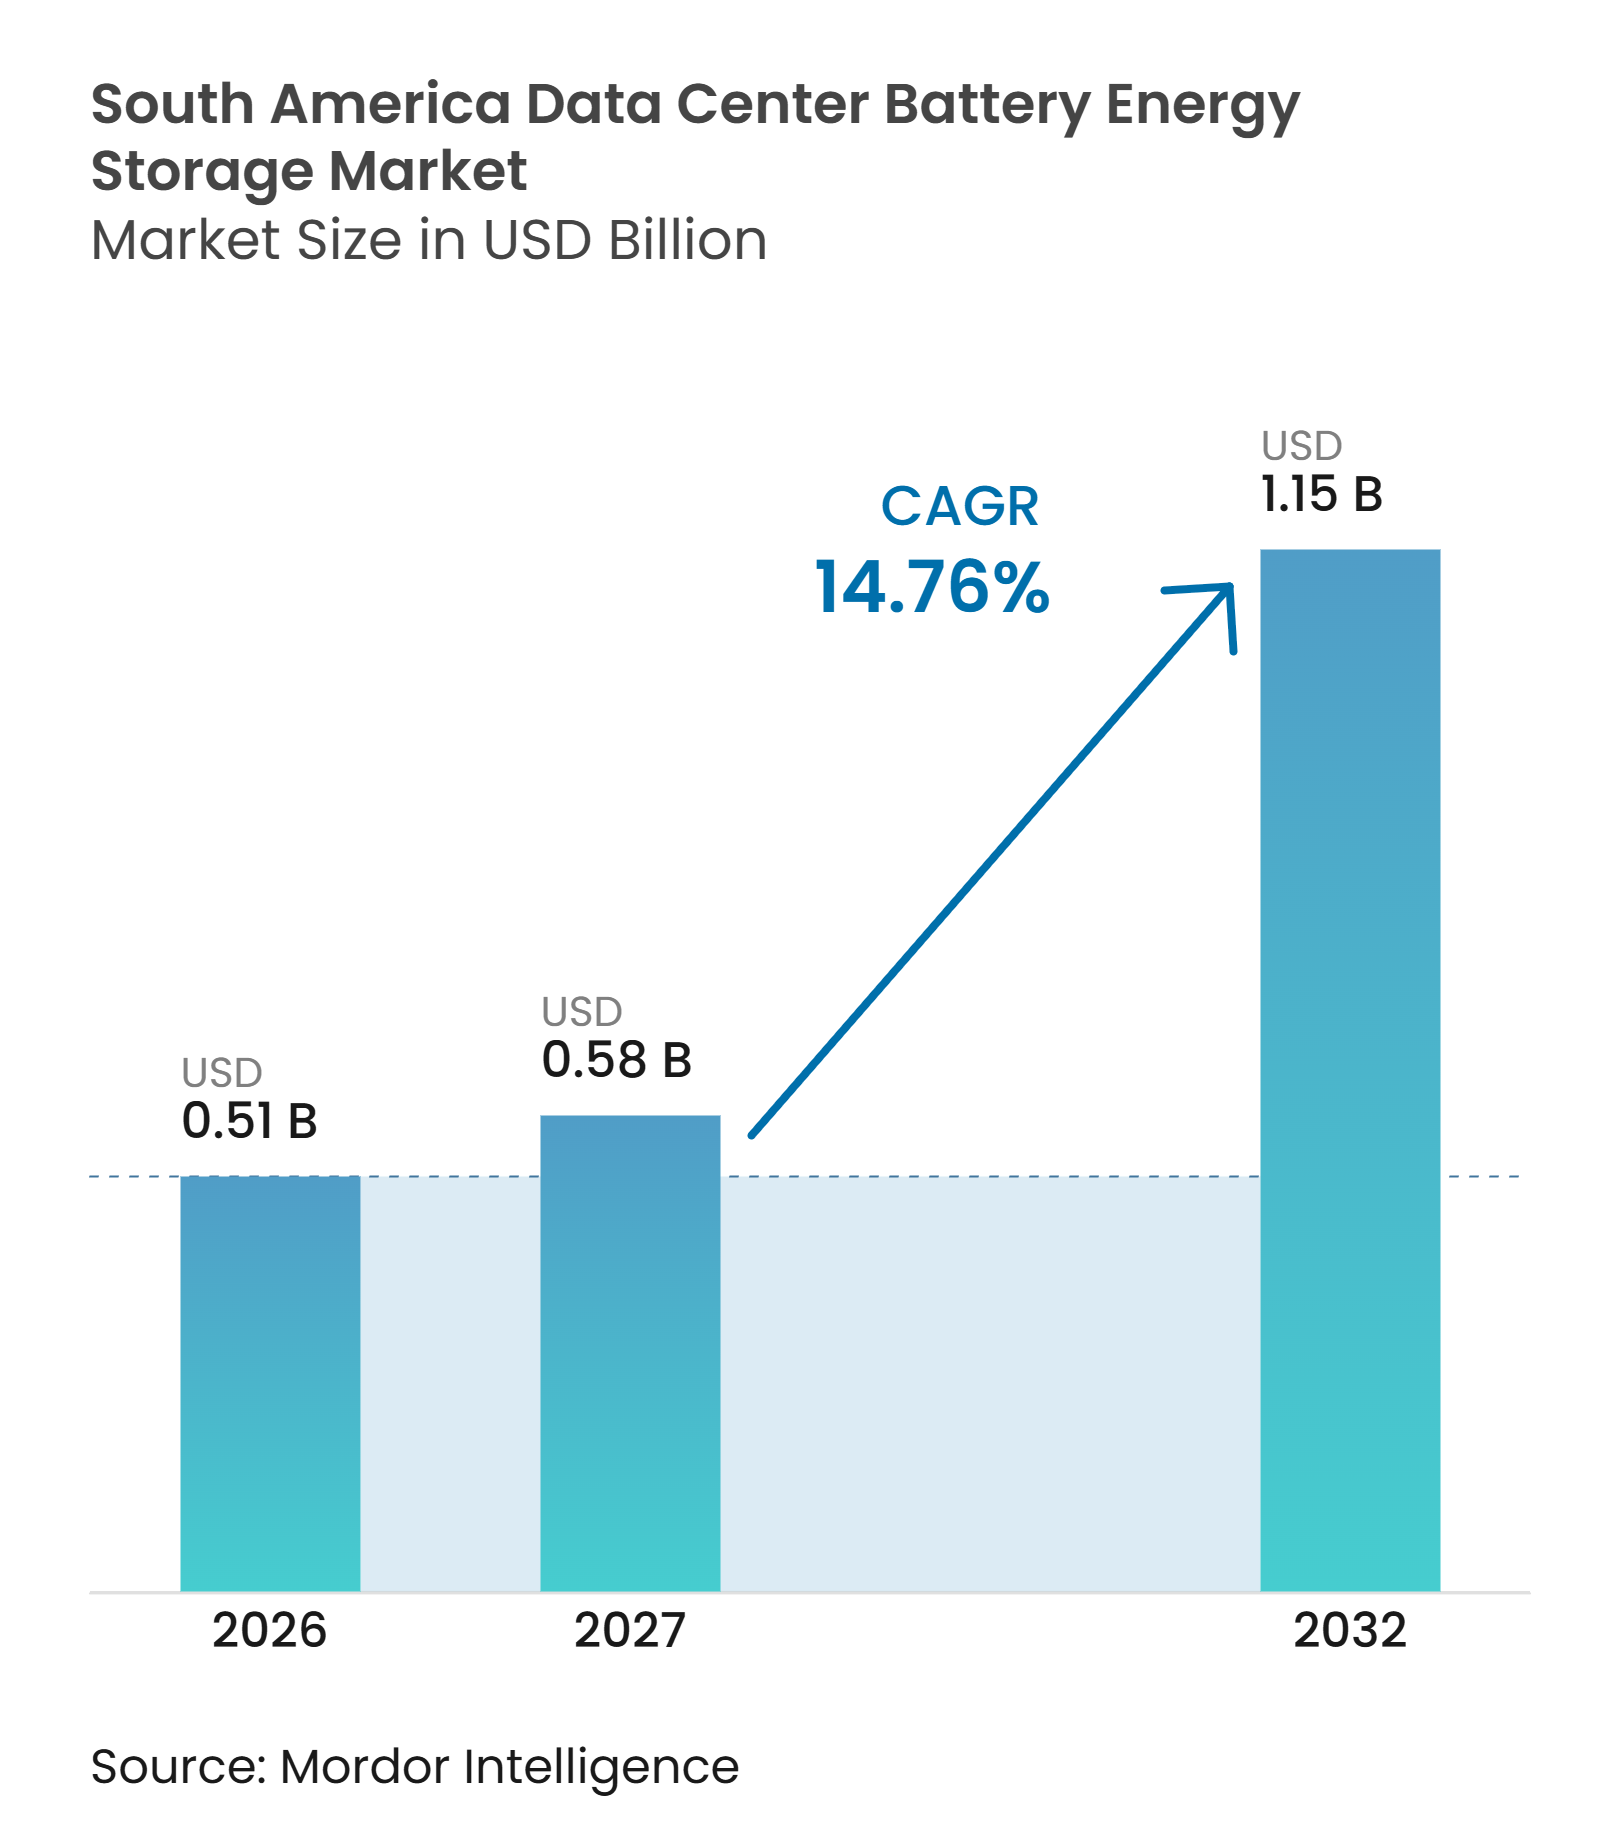
O tamanho do mercado de armazenamento de energia em baterias para data centers na América do Sul foi avaliado em 0,51 bilhões de USD em 2026 e estima-se que se expanda de 0,58 bilhões de USD em 2027 para atingir 1,15 bilhões de USD até 2032, a um CAGR de 14,76% durante o período de previsão 2027-2032. A demanda está vinculada a novos campi hyperscale e colocation, onde os sistemas de energia ininterrupta são planejados junto com a instalação, e não adicionados após a construção. As cargas de trabalho de IA também aumentam a necessidade de baterias capazes de lidar com mudanças rápidas na demanda de energia. A geração renovável está criando um segundo uso para o armazenamento, especialmente onde a produção solar e a disponibilidade da rede não se alinham. Chile e Brasil oferecem a maior oportunidade porque o investimento em data centers, a eletricidade renovável e as restrições de rede ocorrem simultaneamente. Os custos de importação, a exposição cambial e as dificuldades de atualização em instalações mais antigas continuam a retardar alguns projetos.
Principais Conclusões do Relatório
- Por química de bateria, o LFP deteve 37,18% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto o íon de sódio tem projeção de expansão a um CAGR de 15,05% até 2032.
- Por componente de sistema, células e módulos de bateria responderam por 35,44% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto o software de gestão de energia tem projeção de expansão a um CAGR de 15,30% até 2032.
- Por aplicação principal, UPS e backup de curta duração responderam por 45,61% do tamanho do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto a integração de energia renovável tem projeção de expansão a um CAGR de 15,92% até 2032.
- Por duração de armazenamento, os sistemas abaixo de 1 hora responderam por 56,11% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto os sistemas acima de 4 horas têm projeção de expansão a um CAGR de 16,31% até 2032.
- Por tamanho de data center, as instalações hyperscale detiveram 57,19% da participação do mercado de armazenamento de energia em baterias para data centers na Amrica do Sul em 2026 e têm projeção de expansão a um CAGR de 16,62% até 2032.
- Por tipo de data center, as instalações de colocation detiveram 60,27% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 16,89% até 2032.
- Por geografia, o Brasil deteve 36,29% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026, enquanto o Chile tem projeção de expansão a um CAGR de 15,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers Hyperscale e Colocation | +4.2% | Brasil e Chile como núcleo, Colômbia e Peru como secundários | Curto prazo (≤ 2 anos) |
| IA, Computação em Nuvem, 5G e Cargas de Trabalho Edge | +3.9% | Brasil, Chile e Colômbia | Curto prazo (≤ 2 anos) |
| Integração de Renováveis e Gestão de Congestionamento da Rede | +3.5% | Chile como principal e Brasil | Médio prazo (2-4 anos) |
| Requisitos de Confiabilidade de Energia Tier III e Tier IV | +2.8% | Brasil, Chile, Colômbia e Argentina | Médio prazo (2-4 anos) |
| Desenvolvimento de Data Centers no Chile e Brasil, Ricos em Renováveis | +2.2% | Brasil e Chile | Curto prazo (≤ 2 anos) |
| Armazenamento em Baterias como Ativo de Redução de Diesel e Resiliência | +1.6% | Brasil, Argentina e Peru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Capacidade de Data Centers Hyperscale e Colocation Impulsiona o Investimento em Baterias
Os campi hyperscale e os sites de colocation multitenant continuam sendo a principal base de demanda para o mercado de armazenamento de energia em baterias para data centers na América do Sul. As instalações de maior porte requerem capacidade substancial de UPS para suportar cargas de trabalho de alto valor dos locatários. A Ascenty inaugurou seu terceiro data center chileno em setembro de 2025 com capacidade inicial de 16 MW. A empresa também anunciou os projetos SCL04 e SCL05 com capacidade combinada de 150 MW. Esse pipeline incorpora os requisitos de baterias ao planejamento do campus, em vez de deixá-los para trabalhos de retrofit posteriores. Os projetos Tier III e Tier IV exigem redundância, tornando a capacidade confiável de baterias uma aquisição central de infraestrutura.
IA, Computação em Nuvem, 5G e Cargas de Trabalho Edge Elevam os Requisitos de Baterias
As cargas de trabalho de IA mudam a forma como os operadores de data centers avaliam o suporte de energia de curta duração. Mudanças rápidas na demanda dos aceleradores podem pressionar a qualidade da energia dentro de uma instalação. A ZincFive relatou que 52% dos profissionais de data centers pesquisados identificaram a energia dinâmica de IA e a qualidade da energia como fatores críticos de decisão de armazenamento em 2026. Esse percentual foi superior aos 37% relatados em 2025. As implantações edge também precisam de backup local porque locais urbanos podem limitar equipamentos a diesel. O mercado de armazenamento de energia em baterias para data centers na América do Sul se beneficia, portanto, tanto de grandes campi de IA quanto de instalações distribuídas menores.
A Integração de Renováveis e a Gestão de Congestionamento da Rede Criam Demanda por Armazenamento
O Chile está combinando forte geração renovável com uma rede que nem sempre consegue transportar energia para onde ela é necessária. O país curtailou mais de 6.000 GWh de eletricidade renovável em 2025. O armazenamento pode deslocar parte dessa produção para períodos de maior demanda. A IRENA espera que a América do Sul atinja 10 GW de capacidade de armazenamento em baterias até 2030. Os operadores de data centers com acordos de energia renovável podem usar baterias instaladas no local tanto para backup quanto para programação de energia. Isso torna os projetos de baterias mais úteis do que sistemas projetados apenas para serviço de UPS.
Os Requisitos de Confiabilidade de Energia Tier III e Tier IV Estabelecem Pisos para Baterias
As certificações de disponibilidade influenciam as especificações de equipamentos em todo o mercado de armazenamento de energia em baterias para data centers na América do Sul. Os projetos Tier III exigem manutenibilidade simultânea, o que por sua vez requer caminhos de energia redundantes. Os projetos Tier IV adicionam tolerância a falhas e podem exigir maior capacidade de bateria por megawatt de carga de TI. A Cirion recebeu a certificação de Documentos de Projeto Tier III para sua instalação SAN2 em Quilicura durante 2026. A instalação tem 20 MW de capacidade de classe hyperscale e sistemas redundantes de energia e resfriamento. Esses requisitos sustentam a demanda por sistemas com desempenho documentado e planos de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Equipamentos Importados e Exposição Cambial | -2.1% | Brasil como principal e Argentina | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com UPS Existente e Infraestrutura Elétrica | -1.6% | Brasil, Colômbia e Peru | Médio prazo (2-4 anos) |
| Fabricação Local Limitada de Células e Capacidade de Integradores Qualificados | -1.3% | Todos os mercados, especialmente Argentina, Peru e Colômbia | Médio prazo (2-4 anos) |
| Atrasos em Certificação de Segurança contra Incêndio, Interconexão e Comissionamento | -0.9% | Brasil e Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo de Equipamentos Importados e a Exposição Cambial Comprimem a Economia dos Projetos
Os custos de importação são uma barreira material para os operadores que adquirem células e eletrônica de potência do exterior. O Brasil aplica vários impostos sobre equipamentos eletrônicos importados. A ação da Gecex de fevereiro de 2026 elevou as alíquotas sobre determinados servidores, equipamentos de rede e hardware de processamento de dados. Os projetos de baterias podem enfrentar um problema de custo semelhante, pois células, conversores e equipamentos de gestão são em grande parte importados. A volatilidade cambial adiciona incerteza aos orçamentos de equipamentos, que geralmente são definidos em USD. Essas condições podem prolongar os períodos de retorno e atrasar a substituição de equipamentos mais antigos de chumbo-ácido.
A Complexidade de Integração com UPS Existente e Infraestrutura Elétrica Prolonga os Prazos
As instalações mais antigas foram comumente projetadas em torno de baterias de chumbo-ácido reguladas por válvula. Os sistemas de lítio podem exigir configurações de proteção revisadas, novos controles térmicos e firmware de conversão de energia atualizado. Os sistemas de gestão de baterias também devem se comunicar com os sistemas SCADA e de gestão predial existentes. Essas tarefas de engenharia podem prolongar o comissionamento, especialmente em sites brownfield. As revisões de segurança contra incêndio e de interconexão à rede podem adicionar requisitos adicionais de sequenciamento. O mercado de armazenamento de energia em baterias para data centers na América do Sul é, portanto, mais acessível a projetos que abordam a integração no início do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria:
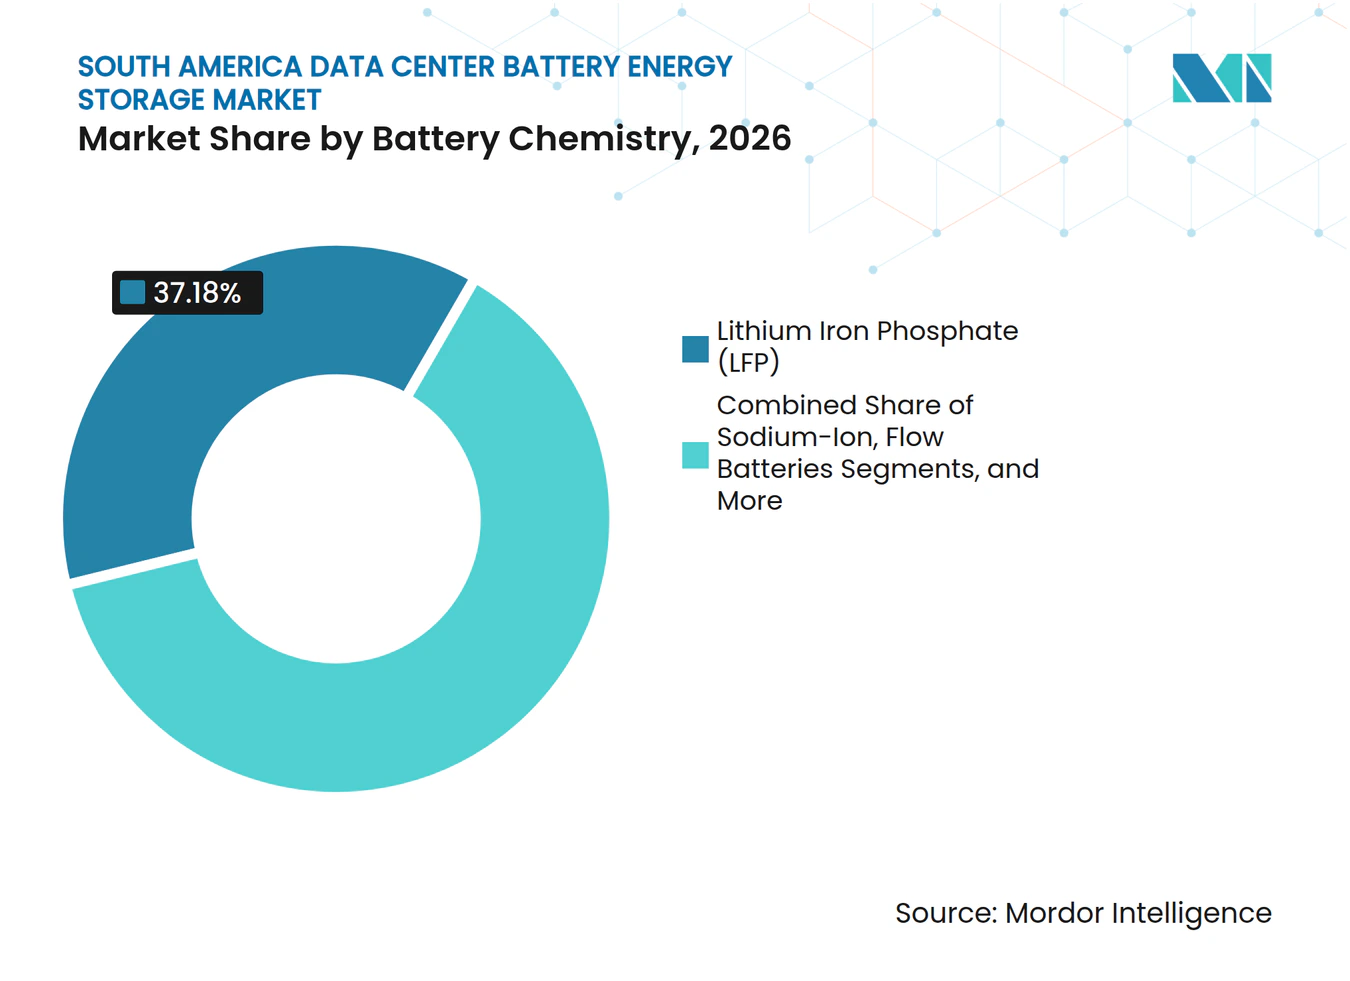
O LFP Lidera Enquanto o Íon de Sódio Constrói um Caso de SegurançaO LFP deteve 37,18% do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. Sua estabilidade térmica e longa vida útil de ciclos são adequadas para o ciclismo regular esperado em aplicações de UPS. O LFP também é familiar para integradores e operadores que já utilizam sistemas de lítio. A CATL forneceu contêineres LFP para a Grenergy para o projeto Oasis de Atacama no Chile. Também introduziu seu TENER Stack de 9 MWh no Brasil durante 2025. Essas implantações demonstram a escala em que os sistemas LFP estão se tornando disponíveis na região.[1] Como resultado, o LFP continua a fortalecer sua posição como a química de bateria preferida para implantações de armazenamento de energia em data centers em larga escala em toda a América do Sul.
O íon de sódio tem projeção de expansão a um CAGR de 15,05% até 2032. A química é relevante quando os operadores desejam reduzir as preocupações com fuga térmica. A ESS introduziu seu sistema Bridge de íon de sódio em julho de 2026 para usos em data centers e infraestrutura crítica. O sistema utiliza blocos modulares de 1,2 MWh e pode operar de -40°C a 50°C. Esse projeto pode reduzir a necessidade de HVAC complexo em aplicações selecionadas. O LFP provavelmente permanecerá mais comum em sistemas de curta duração, enquanto o íon de sódio amplia as opções disponíveis para instalações de IA de alta densidade.



Por Componente de Sistema:
O Hardware Detém o Maior Valor Enquanto o Software se ExpandeAs células e módulos de bateria responderam por 35,44% do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. O conjunto de baterias é o item de capital central dentro de um sistema de armazenamento. Racks, gabinetes, sistemas de gestão de baterias e equipamentos de conversão de energia adicionam as funções necessárias para uma operação segura. Equipamentos de detecção de incêndio, ventilação e supressão também se tornam mais importantes em instalações de alta densidade. A NFPA 855 fornece orientações de segurança para sistemas estacionários de armazenamento de energia. Esses requisitos reforçam a necessidade de fornecedores de hardware qualificados e integradores de sistemas.
O software de gestão de energia tem projeção de expansão a um CAGR de 15,30% até 2032. Os operadores precisam de software capaz de monitorar as condições das baterias e coordenar as decisões de despacho. A Fluence expandiu suas ferramentas habilitadas por IA para otimização de ativos durante 2026. A FlexGen também atualizou o HybridOS com funções de gestão de baterias em fevereiro de 2026. Essas plataformas podem alinhar a prontidão do UPS com o corte de picos, serviços de rede e programação de energia renovável. Essa capacidade é particularmente relevante quando um único ativo de bateria serve a múltiplos propósitos operacionais.
Por Aplicação Principal:
O UPS Ancora a Receita Enquanto a Integração de Renováveis se AceleraO UPS e o backup de curta duração responderam por 45,61% do tamanho do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. Essa aplicação protege os equipamentos de TI durante distúrbios na rede e eventos de transferência. Na prática, é exigida para instalações que buscam credenciais sólidas de disponibilidade. Muitos operadores dimensionam os sistemas de backup além de um período básico de ponte porque as condições locais da rede podem variar. Períodos de backup mais longos também reduzem a dependência de geradores a diesel em instalações urbanas. Esse requisito estabelecido confere ao mercado de armazenamento de energia em baterias para data centers na América do Sul uma base estável de demanda por substituição e novas construções.
A integração de energia renovável tem projeção de expansão a um CAGR de 15,92% até 2032. O curtailment do Chile mostra por que a eletricidade renovável nem sempre corresponde à demanda das instalações. O armazenamento pode carregar durante a alta disponibilidade solar e descarregar mais tarde no dia. A Atlas Renewable Energy desenvolveu o BESS del Desierto no Chile como um grande projeto de armazenamento autônomo. O projeto fornece uma referência regional para capacidade de bateria despachável. Ele apoia a confiança em projetos semelhantes para grandes campi de data centers.
Por Duração de Armazenamento:
Os Sistemas Abaixo de 1 Hora Lideram Enquanto o Backup Estendido Ganha TerrenoOs sistemas abaixo de 1 hora responderam por 56,11% do tamanho do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. Isso reflete o papel histórico do UPS de sustentar as cargas de TI até que a geração de backup seja iniciada. Muitos sistemas instalados foram construídos para 5 a 15 minutos de autonomia de bateria. Os projetos de substituição frequentemente preservam esse modelo operacional familiar. As atualizações para lítio podem atender a essa especificação usando menos espaço do que as baterias mais antigas. O segmento permanece importante porque atende à base instalada existente mais ampla.
Os sistemas acima de 4 horas têm projeção de expansão a um CAGR de 16,31% até 2032. Os operadores precisam de períodos de descarga mais longos quando as baterias substituem o uso de diesel ou suportam acordos de energia renovável. O atraso do projeto de transmissão Kimal-Lo Aguirre no Chile reforça o valor da flexibilidade energética localizada. O armazenamento de longa duração também pode permitir que os sites participem de programas selecionados de rede. As baterias de fluxo podem ser adequadas para algumas aplicações de longa duração porque sua capacidade de potência e energia pode ser dimensionada separadamente. As configurações de LFP permanecem relevantes onde um sistema de 4 a 8 horas atende ao requisito operacional.
Por Tamanho de Data Center:
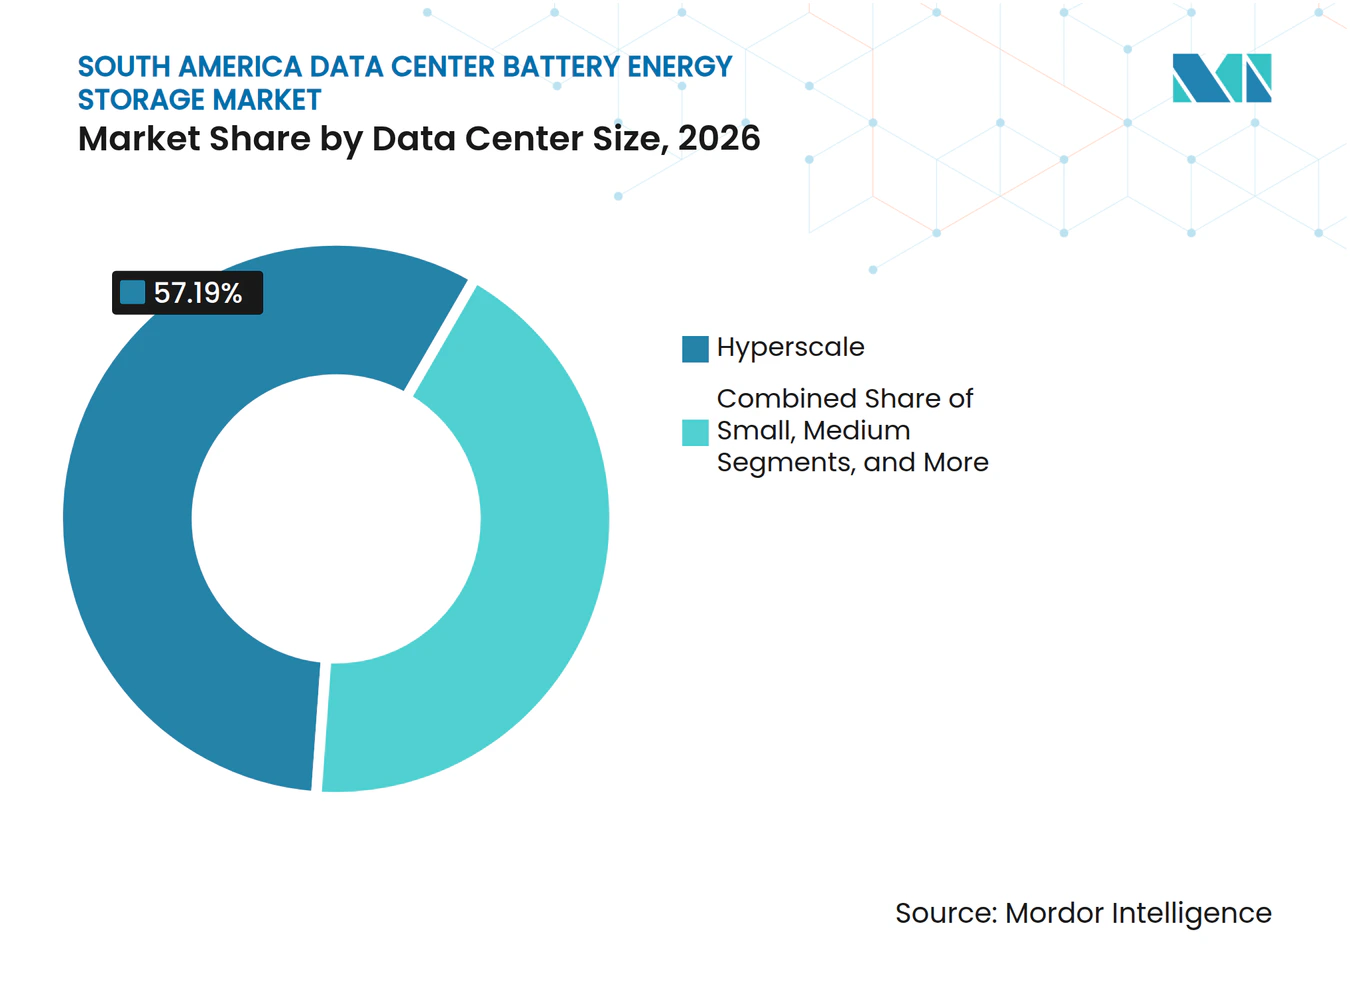
As Instalações Hyperscale Lideram a Demanda e a ExpansãoAs instalações hyperscale responderam por 57,19% do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. Elas também se beneficiam de subestações, sistemas de resfriamento e equipes de engenharia compartilhados. Essas características podem reduzir o custo unitário de instalação de grandes bancos de baterias. A Actis lançou a plataforma TERRANOVA em dezembro de 2025 para desenvolver capacidade no Brasil, México e Chile. A plataforma planeja investir 1,5 bilhões de USD e pode implantar até 1 GW de capacidade de data center. Esses projetos incorporam as decisões de armazenamento ao planejamento mestre inicial.
As instalações hyperscale têm projeção de expansão a um CAGR de 16,62% até 2032. Os grandes campi em nuvem requerem fornecimento de energia consistente para suportar cargas de computação exigentes. Sua escala de aquisição também suporta acordos plurianuais com fornecedores de baterias. As instalações de médio e grande porte continuam a atender aos requisitos corporativos, governamentais e de nuvem regional. Os sites edge menores são relevantes em implantações de telecomunicações, varejo e serviços financeiros. Esses sites podem enfrentar custos de integração mais elevados porque seus layouts elétricos e volumes de aquisição variam amplamente.

Por Tipo de Data Center:
O Colocation Lidera Enquanto os Provedores de Nuvem Aumentam o InvestimentoAs instalações de colocation responderam por 60,27% do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. Um sistema de baterias compartilhado pode atender a vários locatários em um único site. Isso distribui o custo da infraestrutura de energia por uma base de receita mais ampla. A Equinix confirmou mais de 419 milhões de USD de investimento em São Paulo, Rio de Janeiro, Bogotá e Santiago entre 2025 e 2026. Os sites utilizam sistemas de backup em baterias para suportar serviços de alta disponibilidade. Isso mantém os operadores de colocation como centrais na aquisição regional de baterias.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 16,89% até 2032. Seus campi de construção própria podem especificar baterias desde o início do processo de projeto. A Amazon anunciou um investimento de 4 bilhões de USD em infraestrutura de nuvem no Chile em maio de 2025. A primeira Região AWS no Chile estava prevista para iniciar operações no segundo semestre de 2026. Esses investimentos requerem capacidade de UPS e também podem suportar a integração de renováveis. As instalações corporativas e edge permanecem importantes, mas geralmente têm menos poder de negociação na aquisição especializada de baterias.
Análise Geográfica
Brasil
O Brasil deteve 36,29% da participação do mercado de armazenamento de energia em baterias para data centers na América do Sul em 2026. O país possui a maior concentração regional de data centers operacionais e investimentos em infraestrutura digital. A Equinix investiu 270 milhões de USD no Brasil entre 2025 e 2026, incluindo expansões em São Paulo e Rio de Janeiro. A primeira fase de seu site RJ3 foi planejada com mais de 550 gabinetes. A geração renovável suporta a demanda por armazenamento quando as restrições de transmissão afetam a entrega. O regime ReData proposto pelo Brasil também vincula a elegibilidade dos data centers a requisitos de eletricidade limpa ou renovável e de uso de água.[2]Esses fatores reforçam a posição do Brasil como o principal mercado para a adoção de armazenamento de energia em baterias para data centers na América do Sul.
Chile
O Chile tem projeção de expansão a um CAGR de 15,61% até 2032. A eletricidade renovável está amplamente disponível, mas as restrições de transmissão levaram a um curtailment material. Isso torna as baterias úteis tanto para a resiliência do campus quanto para a programação de eletricidade. A AWS comprometeu 4 bilhões de USD para desenvolver sua primeira Região chilena em 2025. A legislação de transição energética do Chile de 2024 também apoiou o tratamento mais rápido de determinados investimentos em transmissão. A combinação de demanda hyperscale e energia renovável confere ao Chile um papel distinto no mercado de armazenamento de energia em baterias para data centers na América do Sul.
Colômbia, Argentina, Peru e o Restante da América do Sul
A Colômbia está atraindo investimentos em grandes campi à medida que os operadores buscam novos locais fora dos maiores hubs da região. A ODATA comprometeu 1,3 bilhões de USD para suas instalações BG02 e BG03 em Cundinamarca. O BG03 foi projetado para até 120 MW de capacidade de TI. A Argentina está preparando uma licitação dedicada de armazenamento em baterias para reduzir a pressão sobre a rede de Buenos Aires. O Peru exige que novas usinas de geração não convencional incluam infraestrutura de baterias a partir de 2028, sob alterações ao Procedimento Técnico COES nº 20. Esses desenvolvimentos de política podem fornecer experiência operacional para suportar projetos de armazenamento em nível de campus posteriormente.
Cenário Competitivo
Concentração do Mercado
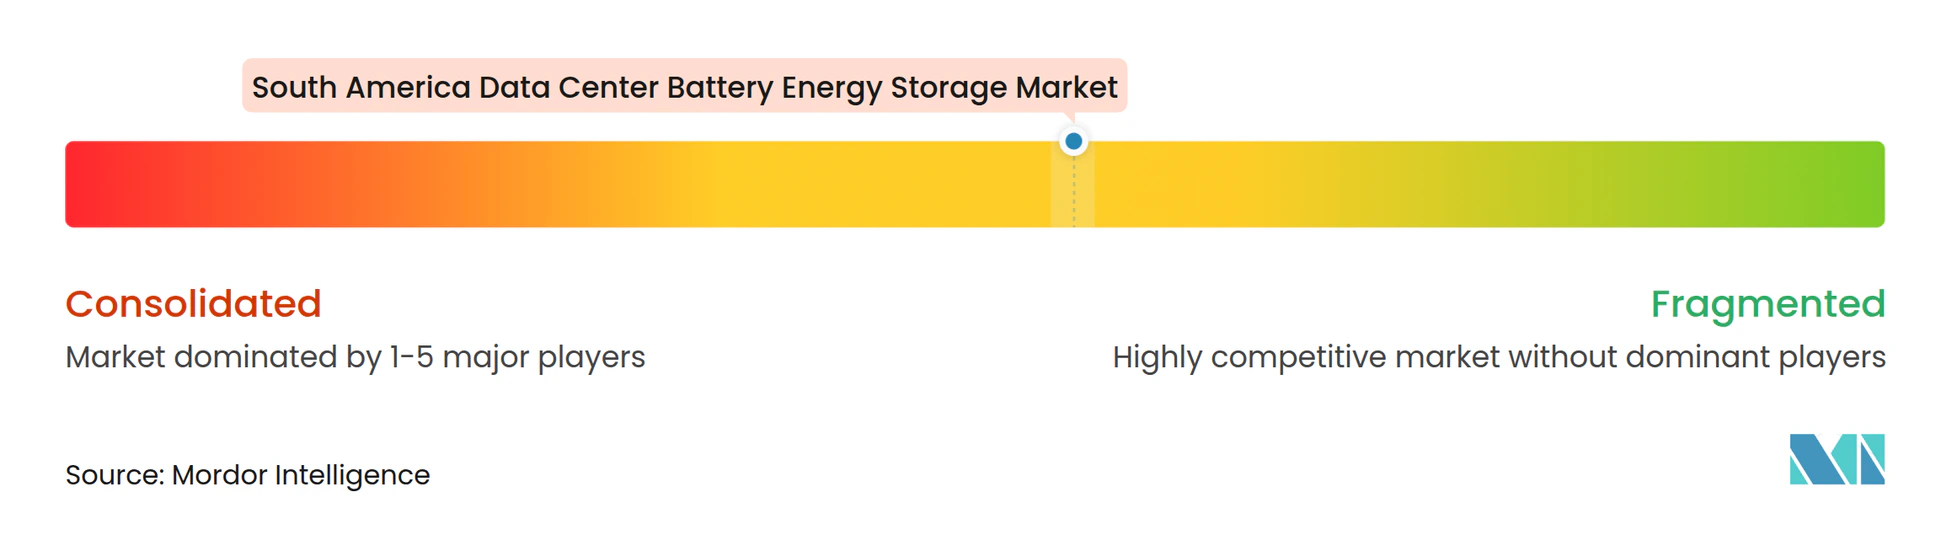
O mercado de armazenamento de energia em baterias para data centers na América do Sul possui uma camada concentrada de fornecimento de células e uma camada mais ampla de integração de sistemas. CATL, BYD, Hithium, CALB, Sungrow e REPT BATTERO competem em fornecimento de LFP, formato de sistema, prazo de entrega e suporte local. A CATL abriu um escritório regional no Chile em 2025. Também introduziu o TENER Stack de 9 MWh na Smarter E South America no Brasil. A BYD assinou um acordo de fornecimento de armazenamento de 3,5 GWh com a Grenergy para a Fase 6 do Oasis de Atacama. Esses movimentos mostram como os fornecedores estão usando a entrega de grandes projetos e a presença regional para construir credibilidade.
Os fornecedores estabelecidos de UPS continuam relevantes para sites que utilizam sistemas de chumbo-ácido ou que buscam projetos avançados de lítio. A EnerSys identificou os data centers como uma área-chave de crescimento em seu relatório fiscal de 2026. A empresa combinou capacidades de chumbo-ácido, eletrônica de potência e lítio por meio de centros de excelência internos. A Saft Groupe, a Exide Technologies, a GS Yuasa e a Leoch Technologies também atendem ao mercado mais amplo de energia de backup. Os novos fornecedores devem demonstrar entrega confiável, sistemas compatíveis e evidências de conformidade. O framework NFPA 855 eleva a importância dos testes de incêndio e da segurança documentada do sistema.
Software e serviços são uma área aberta para diferenciação. O Fluence Nispera e o FlexGen HybridOS oferecem plataformas para despacho e gestão de desempenho de ativos. A ZincFive captou 30 milhões de USD em dezembro de 2025 para expandir a produção de sistemas UPS de níquel-zinco para instalações focadas em IA. Sua abordagem enfatiza a segurança e a resposta às necessidades dinâmicas de energia. O cenário competitivo dependerá da execução local, da documentação de segurança e da capacidade de vincular a energia de backup ao valor da gestão de energia.[3] Espera-se que os fornecedores que combinam capacidades avançadas de gestão de energia com confiabilidade comprovada e desempenho de segurança obtenham vantagem competitiva no mercado em evolução.
Líderes do Setor de Armazenamento de Energia em Baterias para Data Centers na América do Sul
-
BYD Company Limited
-
GS Yuasa International Ltd.
-
ZincFive, Inc.
-
Sungrow Power Supply Co., Ltd.
-
EVE Energy Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul Empresas cobertas neste relatório
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- Sungrow Power Supply Co., Ltd.
- Trina Storage
- Hithium Energy Storage Technology Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- REPT BATTERO Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Narada Power Source Co., Ltd.
- Pylon Technologies Co., Ltd.
- Dyness Digital Energy Technology Co., Ltd.
- Shenzhen Highpower Technology Co., Ltd.
- ZincFive, Inc.
- Saft Groupe S.A.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Leoch International Technology Limited
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul
- Outubro de 2026: A EnerSys reportou crescimento de 8% nas vendas líquidas do 2º trimestre do exercício fiscal de 2026 em relação ao ano anterior, com os data centers confirmados como um vetor-chave de crescimento nos sistemas de energia. O centro de excelência em eletrônica de potência da empresa reduziu o tempo de validação de componentes de semanas para dias, permitindo atender a um grande cliente de comunicações com uma solução completa em 1 trimestre. A mesma entrega anteriormente exigia até 18 meses. A EnerSys afirmou que seus centros de excelência em chumbo-ácido, eletrônica de potência e lítio tinham como objetivo acelerar o desenvolvimento de produtos e melhorar o trabalho de validação.
- Setembro de 2026: A Grenergy reportou que a fase Gabriela de 1.100 MWh do projeto BESS Oasis de Atacama no norte do Chile entrou em operação em 2 de setembro de 2026. O projeto adicionou capacidade de despacho a um dos maiores complexos de solar mais armazenamento da América do Sul. Demonstrou capacidade operacional de múltiplos gigawatt-hora que os operadores de data centers com acordos de energia renovável podem usar como referência regional para projetos de armazenamento em campi.
- Agosto de 2026: A ENGIE colocou o BESS Libélula e o BESS Los Loros em operação comercial no Chile em 28 de agosto de 2026, adicionando 251 MW de armazenamento em baterias. Los Loros sediou o primeiro piloto de campo do Chile com tecnologia Grid Forming em condições operacionais em 21 de setembro de 2026. O piloto demonstrou capacidade de suporte à rede que pode influenciar a arquitetura de energia selecionada para grandes instalações de energia crítica.
- Julho de 2026: A ESS Tech lançou o ESS Bridge, um BESS modular de íon de sódio de 1,2 MWh para data centers de IA, concessionárias e infraestrutura crítica. O sistema opera de -40°C a 50°C e escala para 4,8 MWh em um contêiner de 20 pés. Não apresenta risco de fuga térmica. O produto, portanto, aborda a complexidade de supressão de incêndio que é material em instalações de baterias de alta densidade.
Escopo do Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul
O Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul compreende sistemas de armazenamento em baterias e tecnologias relacionadas de gestão de energia utilizadas por data centers no Brasil, Chile, Colômbia, Argentina, Peru e outros países sul-americanos para melhorar a confiabilidade da energia, otimizar os custos de eletricidade, viabilizar o uso de energia renovável e aprimorar a resiliência operacional. Os sistemas de armazenamento de energia em baterias são cada vez mais implantados para lidar com a instabilidade da rede, suportar a expansão de data centers e facilitar estratégias sustentáveis de gestão de energia.
O Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers na América do Sul é Segmentado por Química de Bateria (Fosfato de Ferro e Lítio [LFP], Níquel Manganês Cobalto [NMC], Chumbo-Ácido, Íon de Sódio, Baterias de Fluxo e Outras Químicas de Bateria), Componente de Sistema (Células e Módulos de Bateria, Racks e Gabinetes de Bateria, Sistemas de Gestão de Baterias [BMS], Sistemas de Conversão de Energia [PCS], Sistemas de Gestão Térmica e Segurança e Software de Gestão de Energia), Aplicação Principal (UPS e Backup de Curta Duração, Energia de Backup de Longa Duração, Corte de Picos e Deslocamento de Carga, Integração de Energia Renovável e Microrrede e Serviços de Rede), Duração de Armazenamento (Abaixo de 1 Hora, 1-2 Horas, Acima de 2-4 Horas e Acima de 4 Horas), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Corporativo e Edge) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) |
| Chumbo-Ácido |
| Íon de Sódio |
| Baterias de Fluxo |
| Outras Químicas de Bateria |
| Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria |
| Sistemas de Gestão de Baterias (BMS) |
| Sistemas de Conversão de Energia (PCS) |
| Sistemas de Gestão Térmica e Segurança |
| Software de Gestão de Energia |
| UPS e Backup de Curta Duração |
| Energia de Backup de Longa Duração |
| Corte de Picos e Deslocamento de Carga |
| Integração de Energia Renovável |
| Microrrede e Serviços de Rede |
| Abaixo de 1 Hora |
| 1-2 Horas |
| Acima de 2-4 Horas |
| Acima de 4 Horas |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e Edge |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) | |
| Chumbo-Ácido | |
| Íon de Sódio | |
| Baterias de Fluxo | |
| Outras Químicas de Bateria | |
| Por Componente de Sistema | Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria | |
| Sistemas de Gestão de Baterias (BMS) | |
| Sistemas de Conversão de Energia (PCS) | |
| Sistemas de Gestão Térmica e Segurança | |
| Software de Gestão de Energia | |
| Por Aplicação Principal | UPS e Backup de Curta Duração |
| Energia de Backup de Longa Duração | |
| Corte de Picos e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Microrrede e Serviços de Rede | |
| Por Duração de Armazenamento | Abaixo de 1 Hora |
| 1-2 Horas | |
| Acima de 2-4 Horas | |
| Acima de 4 Horas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo e Edge | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia em baterias para data centers na América do Sul?
O setor foi avaliado em 0,51 bilhões de USD em 2026 e estima-se que atinja 1,15 bilhões de USD até 2032.
O que está impulsionando a demanda por armazenamento em baterias nos data centers sul-americanos?
Novos sites hyperscale, requisitos de energia para IA, padrões mais rigorosos de disponibilidade e integração de energia renovável estão sustentando a demanda.
Qual química de bateria lidera as implantações de armazenamento em data centers na América do Sul?
O LFP deteve 37,18% de participação em 2026 por oferecer estabilidade térmica e longa vida útil de ciclos para aplicações de UPS.
Por que o Chile é importante para as implantações de baterias em data centers?
O Chile tem projeção de expansão a um CAGR de 15,61% até 2032, à medida que o investimento hyperscale se combina com energia renovável e restrições de rede.
Qual tipo de data center utiliza a maior participação de armazenamento de energia em baterias?
As instalações de colocation detiveram 60,27% em 2026 porque a infraestrutura de energia compartilhada atende a múltiplos locatários.
Qual é a aplicação de crescimento mais rápido para sistemas de baterias em data centers?
A integração de energia renovável tem projeção de expansão a um CAGR de 15,92% até 2032.