
Taille et part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
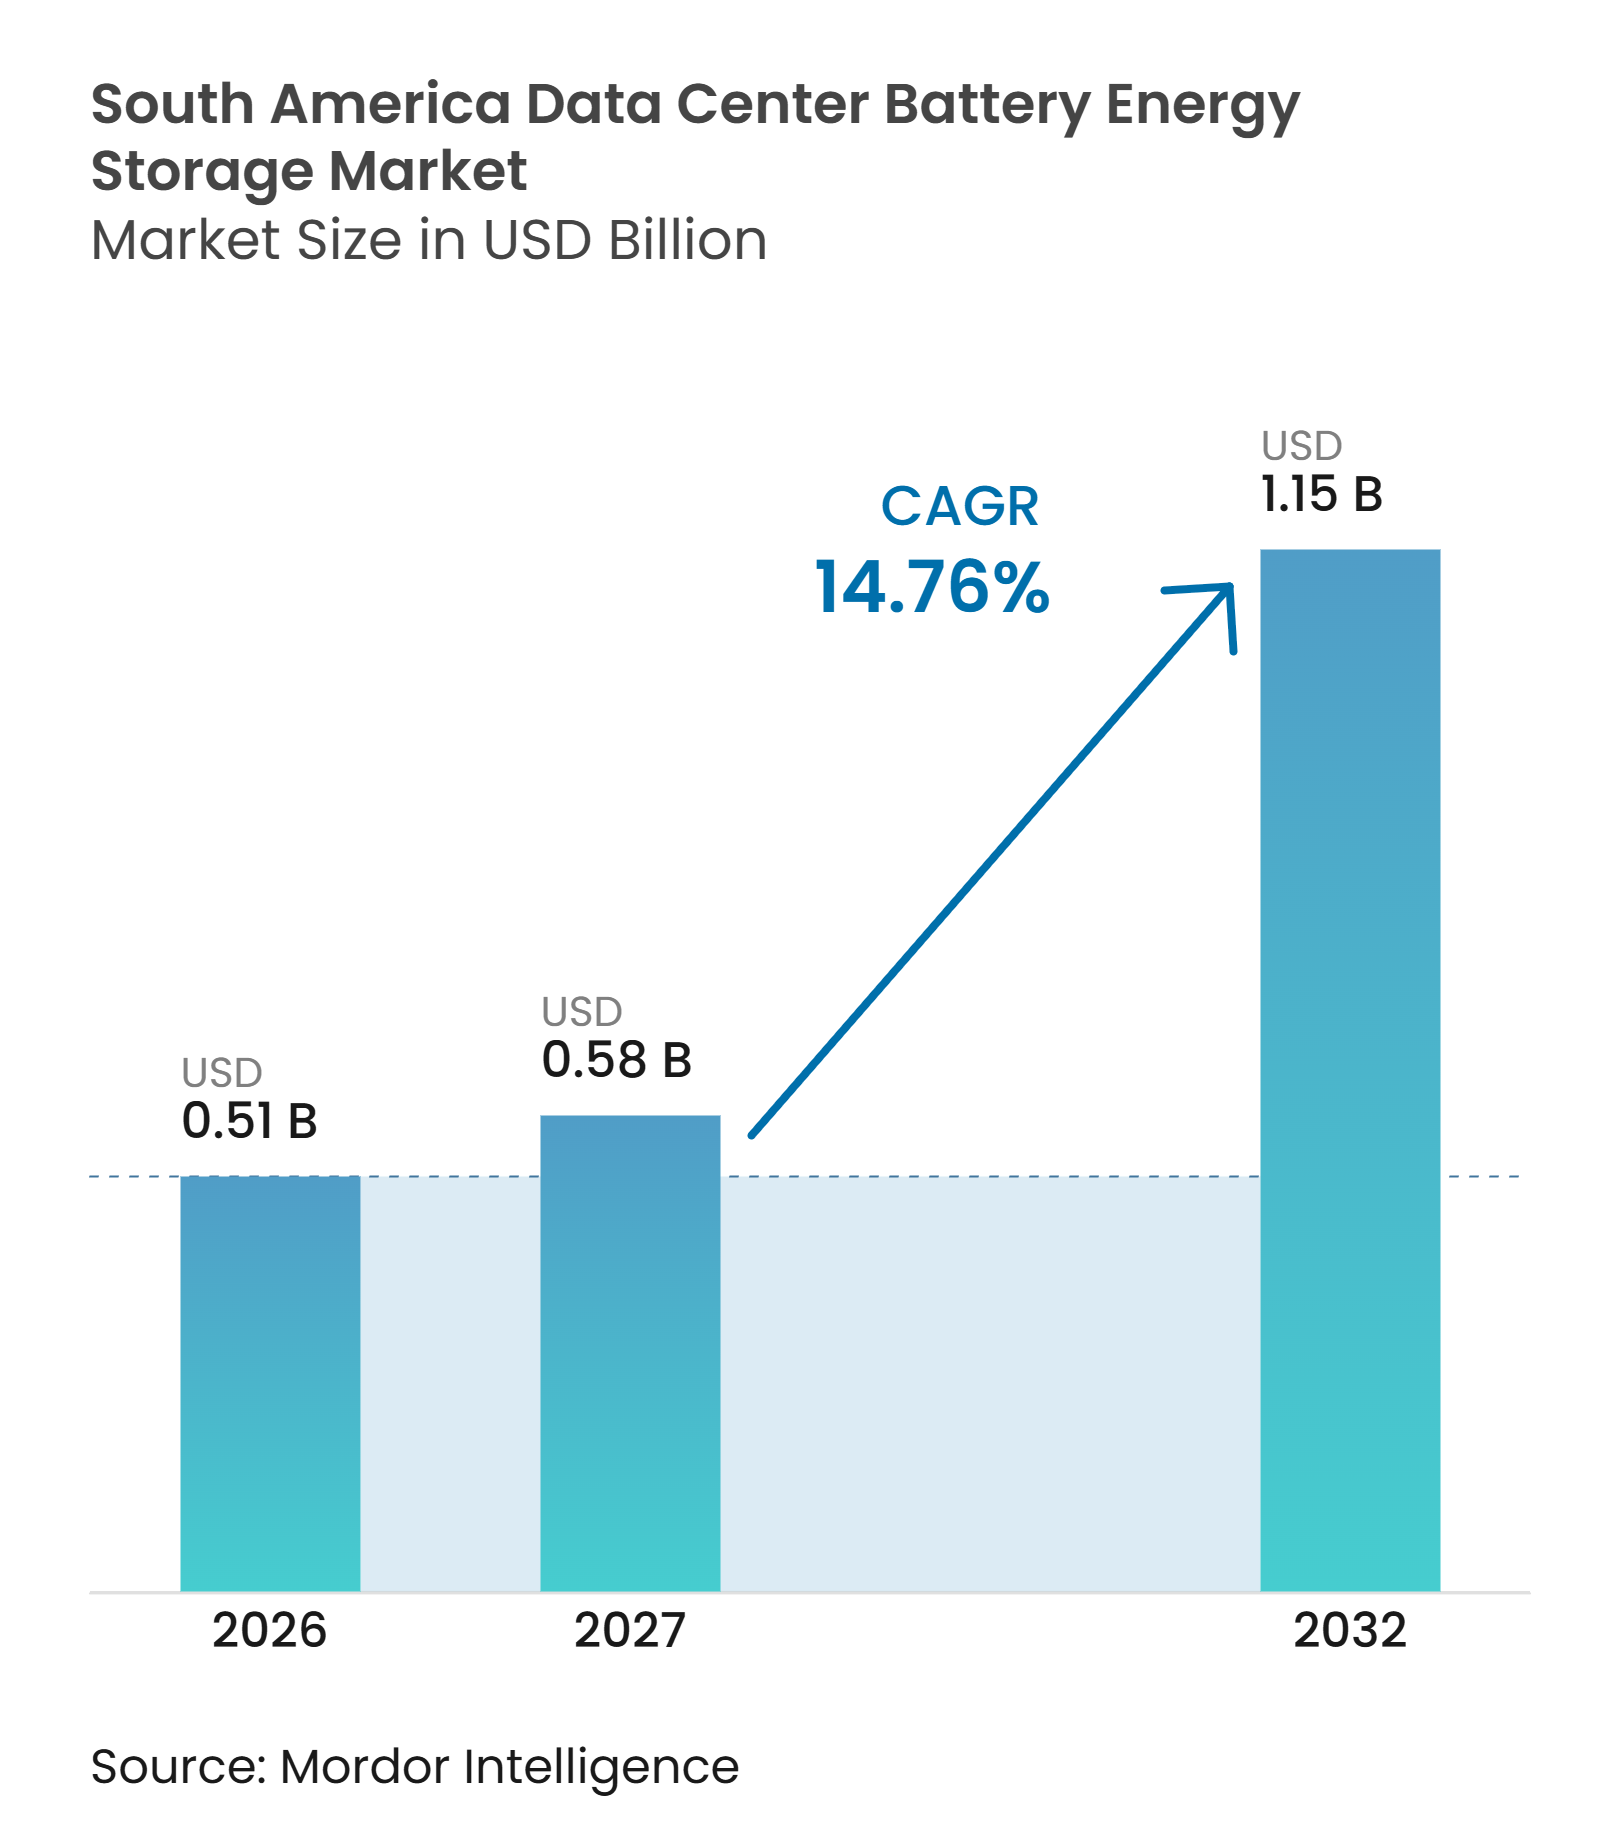
| Taille du marché de l'année de base (2026) | 0.51 Milliards de dollars |
| Taille du Marché (2027) | 0.58 Milliards de dollars |
| Taille du Marché (2032) | 1.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.76 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud était évaluée à 0,51 milliard USD en 2026 et devrait progresser de 0,58 milliard USD en 2027 pour atteindre 1,15 milliard USD d'ici 2032, à un CAGR de 14,76 % durant la période de prévision 2027-2032. La demande est liée aux nouveaux campus hyperscale et de colocation, où les systèmes d'alimentation sans interruption sont planifiés avec l'installation plutôt qu'ajoutés après la construction. Les charges de travail liées à l'IA accroissent également le besoin de batteries capables de gérer des variations rapides de la demande en énergie. La production d'énergie renouvelable crée un second usage pour le stockage, notamment lorsque la production solaire et la disponibilité du réseau ne coïncident pas. Le Chili et le Brésil offrent les meilleures opportunités car l'investissement dans les centres de données, l'électricité renouvelable et les contraintes de réseau y coexistent. Les coûts d'importation, l'exposition aux devises et les difficultés de mise à niveau sur les sites plus anciens continuent de ralentir certains projets.
Principaux enseignements du rapport
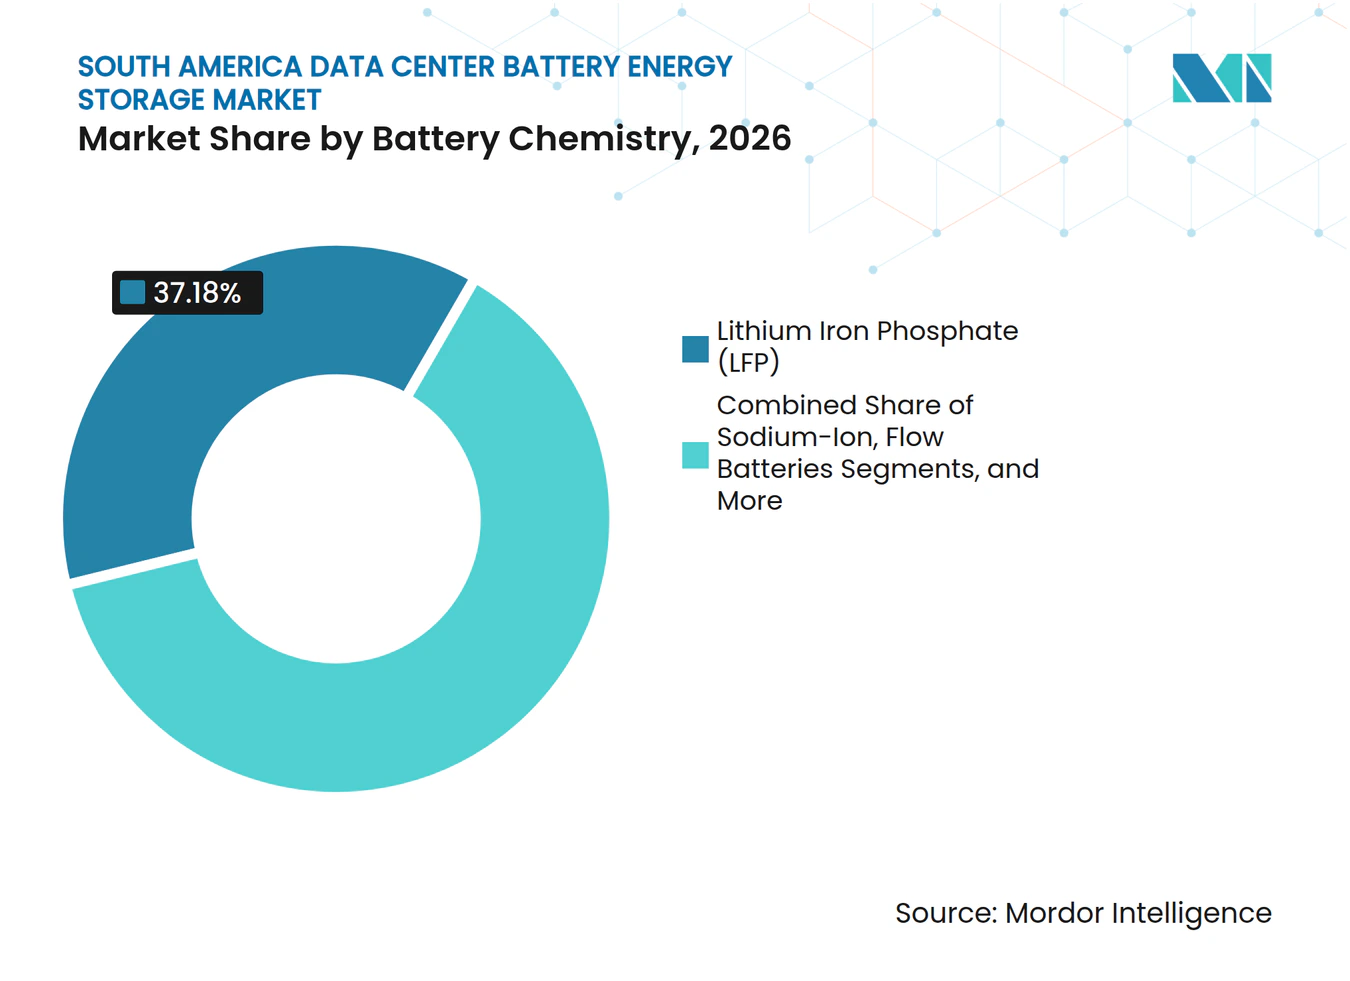
- Par chimie des batteries, le LFP détenait 37,18 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que l'ion sodium devrait progresser à un CAGR de 15,05 % jusqu'en 2032.
- Par composant système, les cellules et modules de batteries représentaient 35,44 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que les logiciels de gestion de l'énergie devraient progresser à un CAGR de 15,30 % jusqu'en 2032.
- Par application principale, les UPS et les sauvegardes de courte durée représentaient 45,61 % de la taille du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que l'intégration des énergies renouvelables devrait progresser à un CAGR de 15,92 % jusqu'en 2032.
- Par durée de stockage, les systèmes de moins d'une heure représentaient 56,11 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que les systèmes de plus de 4 heures devraient progresser à un CAGR de 16,31 % jusqu'en 2032.
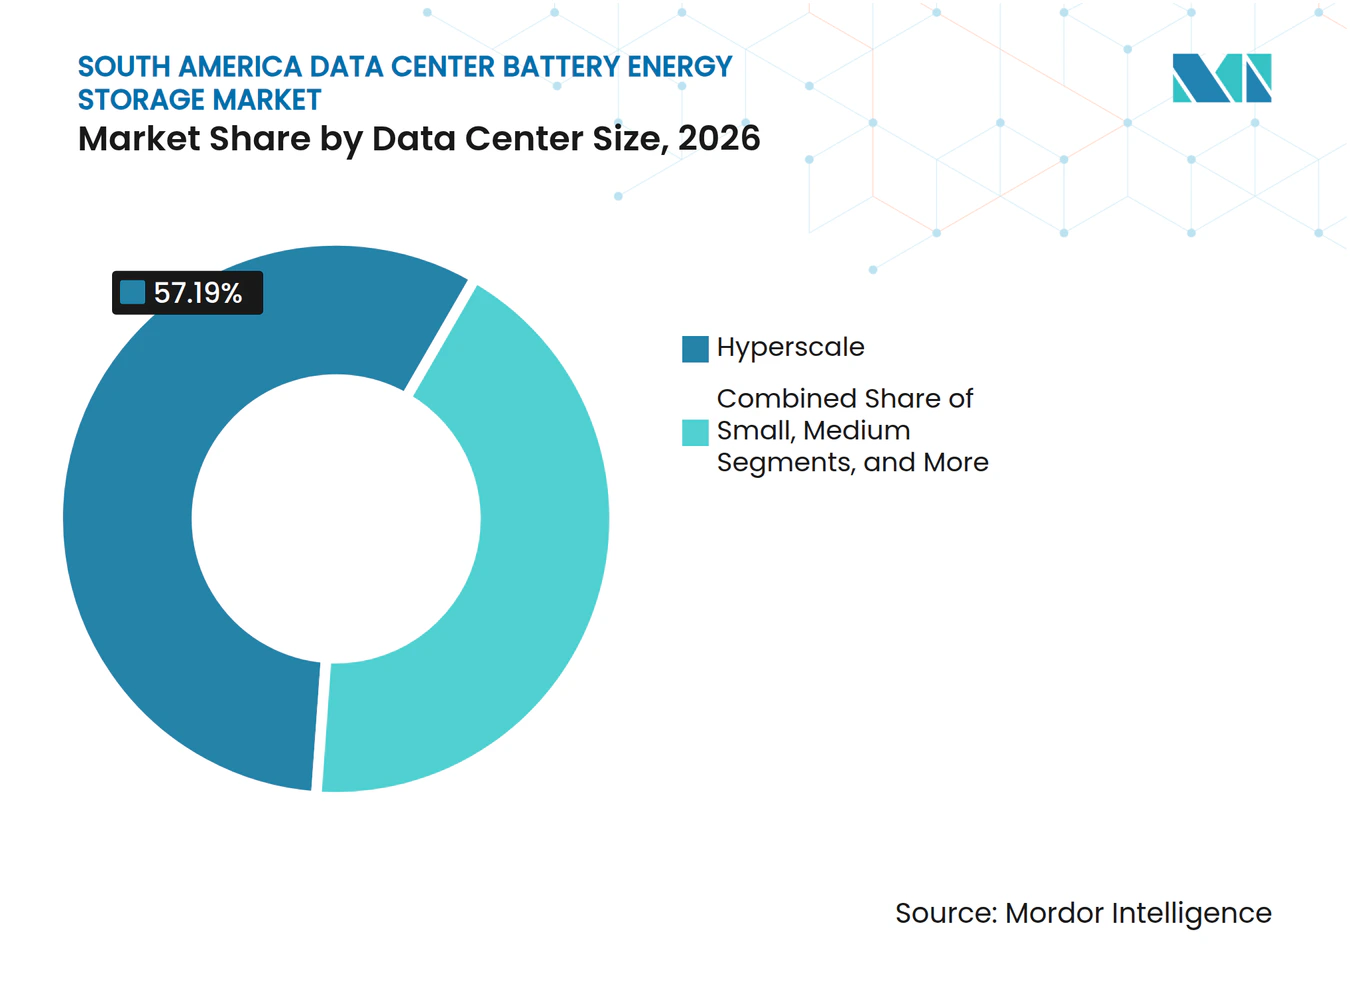
- Par taille de centre de données, les installations hyperscale détenaient 57,19 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026 et devraient progresser à un CAGR de 16,62 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 60,27 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 16,89 % jusqu'en 2032.
- Par géographie, le Brésil détenait 36,29 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026, tandis que le Chili devrait progresser à un CAGR de 15,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et de colocation | +4.2% | Brésil et Chili en priorité, Colombie et Pérou en secondaire | Court terme (≤ 2 ans) |
| IA, cloud computing, 5G et charges de travail en périphérie | +3.9% | Brésil, Chili et Colombie | Court terme (≤ 2 ans) |
| Intégration des énergies renouvelables et gestion de la congestion du réseau | +3.5% | Chili en priorité et Brésil | Moyen terme (2-4 ans) |
| Exigences de fiabilité d'alimentation Tier III et Tier IV | +2.8% | Brésil, Chili, Colombie et Argentine | Moyen terme (2-4 ans) |
| Développement des centres de données dans les régions riches en énergies renouvelables au Chili et au Brésil | +2.2% | Brésil et Chili | Court terme (≤ 2 ans) |
| Stockage par batteries comme actif de réduction du diesel et de résilience | +1.6% | Brésil, Argentine et Pérou | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des capacités hyperscale et de colocation stimule l'investissement dans les batteries
Les campus hyperscale et les sites de colocation multilocataires restent la principale base de demande pour le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud. Les grandes installations nécessitent une capacité UPS substantielle pour soutenir les charges de travail à haute valeur des locataires. Ascenty a ouvert son troisième centre de données chilien en septembre 2025 avec une capacité initiale de 16 MW. La société a également annoncé les projets SCL04 et SCL05 avec une capacité combinée de 150 MW. Ce pipeline intègre les besoins en batteries dans la planification des campus, plutôt que dans des travaux de rénovation ultérieurs. Les conceptions Tier III et Tier IV exigent une redondance, faisant de la capacité de batteries fiable un achat d'infrastructure essentiel.
L'IA, le cloud computing, la 5G et les charges de travail en périphérie élèvent les exigences en matière de batteries
Les charges de travail liées à l'IA modifient la façon dont les opérateurs de centres de données évaluent le soutien d'alimentation de courte durée. Les variations rapides de la demande des accélérateurs peuvent exercer une pression sur la qualité de l'alimentation au sein d'une installation. ZincFive a rapporté que 52 % des professionnels de centres de données interrogés ont identifié la puissance dynamique de l'IA et la qualité de l'alimentation comme des facteurs décisionnels critiques pour le stockage en 2026. Ce chiffre était supérieur aux 37 % rapportés en 2025. Les déploiements en périphérie nécessitent également une sauvegarde locale car les emplacements urbains peuvent limiter l'utilisation d'équipements diesel. Le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud bénéficie donc à la fois des grands campus d'IA et des installations distribuées plus petites.
L'intégration des énergies renouvelables et la gestion de la congestion du réseau créent une demande de stockage
Le Chili associe une forte production d'énergie renouvelable à un réseau qui ne peut pas toujours acheminer l'électricité là où elle est nécessaire. Le pays a écrêté plus de 6 000 GWh d'électricité renouvelable en 2025. Le stockage peut décaler une partie de cette production vers des périodes de demande plus élevée. L'IRENA prévoit que l'Amérique du Sud atteindra 10 GW de capacité de stockage par batteries d'ici 2030. Les opérateurs de centres de données disposant d'accords d'énergie renouvelable peuvent utiliser des batteries sur site à la fois pour la sauvegarde et la programmation énergétique. Cela rend les projets de batteries plus utiles que les systèmes conçus uniquement pour le service UPS.
Les exigences de fiabilité d'alimentation Tier III et Tier IV établissent des planchers pour les batteries
Les certifications de disponibilité influencent les spécifications des équipements sur l'ensemble du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud. Les conceptions Tier III exigent une maintenabilité simultanée, ce qui nécessite à son tour des chemins d'alimentation redondants. Les conceptions Tier IV ajoutent la tolérance aux pannes et peuvent nécessiter une plus grande capacité de batteries par mégawatt de charge informatique. Cirion a reçu la certification Tier III Design Documents pour son installation SAN2 à Quilicura en 2026. L'installation dispose de 20 MW de capacité de classe hyperscale et de systèmes d'alimentation et de refroidissement redondants. Ces exigences soutiennent la demande de systèmes avec des performances documentées et des plans de service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des équipements importés et exposition aux devises | -2.1% | Brésil en priorité et Argentine | Court terme (≤ 2 ans) |
| Complexité d'intégration avec les UPS existants et l'infrastructure électrique | -1.6% | Brésil, Colombie et Pérou | Moyen terme (2-4 ans) |
| Capacité limitée de fabrication locale de cellules et d'intégrateurs qualifiés | -1.3% | Tous les marchés, notamment l'Argentine, le Pérou et la Colombie | Moyen terme (2-4 ans) |
| Retards de certification de sécurité incendie, d'interconnexion et de mise en service | -0.9% | Brésil et Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût élevé des équipements importés et l'exposition aux devises compriment l'économie des projets
Les coûts d'importation constituent un obstacle matériel pour les opérateurs qui s'approvisionnent en cellules et en électronique de puissance à l'étranger. Le Brésil applique plusieurs taxes aux équipements électroniques importés. L'action Gecex de février 2026 a relevé les droits de douane sur certains serveurs, équipements réseau et matériels de traitement de données. Les projets de batteries peuvent faire face à un problème de coût similaire car les cellules, les convertisseurs et les équipements de gestion sont largement importés. La volatilité des devises ajoute de l'incertitude aux budgets d'équipement qui sont généralement fixés en USD. Ces conditions peuvent allonger les périodes de retour sur investissement et retarder le remplacement des équipements plomb-acide plus anciens.
La complexité d'intégration avec les UPS existants et l'infrastructure électrique allonge les délais
Les installations plus anciennes étaient généralement conçues autour de batteries plomb-acide à valve régulée. Les systèmes au lithium peuvent nécessiter des paramètres de protection révisés, de nouveaux contrôles thermiques et une mise à jour du micrologiciel de conversion d'énergie. Les systèmes de gestion des batteries doivent également communiquer avec les systèmes SCADA et de gestion des bâtiments existants. Ces tâches d'ingénierie peuvent prolonger la mise en service, notamment sur les sites existants. Les examens de sécurité incendie et d'interconnexion au réseau peuvent ajouter d'autres exigences de séquençage. Le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud est donc plus accessible aux projets qui traitent l'intégration dès la phase de conception.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par chimie des batteries :
le LFP est en tête tandis que l'ion sodium développe un argumentaire de sécuritéLe LFP détenait 37,18 % du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Sa stabilité thermique et sa longue durée de vie en cycles conviennent au cyclage régulier attendu dans les applications UPS. Le LFP est également familier aux intégrateurs et aux opérateurs qui utilisent déjà des systèmes au lithium. CATL a fourni des conteneurs LFP à Grenergy pour le projet Oasis de Atacama au Chili. Il a également présenté son TENER Stack de 9 MWh au Brésil en 2025. Ces déploiements démontrent l'échelle à laquelle les systèmes LFP deviennent disponibles dans la région.[1] En conséquence, le LFP continue de renforcer sa position en tant que chimie de batteries privilégiée pour les déploiements de stockage d'énergie à grande échelle dans les centres de données en Amérique du Sud.
L'ion sodium devrait progresser à un CAGR de 15,05 % jusqu'en 2032. Cette chimie est pertinente lorsque les opérateurs souhaitent réduire les risques d'emballement thermique. ESS a présenté son système Bridge à ions sodium en juillet 2026 pour les centres de données et les infrastructures critiques. Le système utilise des blocs modulaires de 1,2 MWh et peut fonctionner de -40 °C à 50 °C. Cette conception peut réduire le besoin de systèmes CVC complexes dans certaines applications. Le LFP restera probablement plus courant dans les systèmes de courte durée, tandis que l'ion sodium élargit les choix disponibles pour les installations d'IA à haute densité.



Par composant système :
le matériel détient la plus grande valeur tandis que le logiciel se développeLes cellules et modules de batteries représentaient 35,44 % du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. La pile de batteries est l'élément d'investissement central d'un système de stockage. Les racks, armoires, systèmes de gestion des batteries et équipements de conversion d'énergie ajoutent les fonctions nécessaires à un fonctionnement sûr. Les équipements de détection d'incendie, de ventilation et de suppression deviennent également plus importants dans les installations à haute densité. La norme NFPA 855 fournit des orientations de sécurité pour les systèmes de stockage d'énergie stationnaires. Ces exigences renforcent la nécessité de fournisseurs de matériel qualifiés et d'intégrateurs de systèmes.
Les logiciels de gestion de l'énergie devraient progresser à un CAGR de 15,30 % jusqu'en 2032. Les opérateurs ont besoin de logiciels capables de surveiller l'état des batteries et de coordonner les décisions de répartition. Fluence a élargi ses outils basés sur l'IA pour l'optimisation des actifs en 2026. FlexGen a également mis à jour HybridOS avec des fonctions de gestion des batteries en février 2026. Ces plateformes peuvent aligner la disponibilité des UPS avec l'écrêtement des pointes, les services réseau et la programmation de l'énergie renouvelable. Cette capacité est particulièrement pertinente lorsqu'un seul actif de batteries sert plusieurs objectifs opérationnels.
Par application principale :
les UPS ancrent les revenus tandis que l'intégration des énergies renouvelables s'accélèreLes UPS et les sauvegardes de courte durée représentaient 45,61 % de la taille du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Cette application protège les équipements informatiques lors des perturbations du réseau et des événements de transfert. Elle est requise en pratique pour les installations recherchant de solides accréditations de disponibilité. De nombreux opérateurs dimensionnent les systèmes de sauvegarde au-delà d'une période de transition de base car les conditions du réseau local peuvent varier. Des périodes de sauvegarde plus longues réduisent également la dépendance aux générateurs diesel dans les installations urbaines. Cette exigence établie donne au marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud une base stable de demande de remplacement et de nouvelles constructions.
L'intégration des énergies renouvelables devrait progresser à un CAGR de 15,92 % jusqu'en 2032. L'écrêtement au Chili montre pourquoi l'électricité renouvelable ne correspond pas toujours à la demande des installations. Le stockage peut se charger pendant les périodes de forte disponibilité solaire et se décharger plus tard dans la journée. Atlas Renewable Energy a développé BESS del Desierto au Chili comme un grand projet de stockage autonome. Le projet fournit une référence régionale pour la capacité de batteries dispatchable. Il renforce la confiance dans des conceptions similaires pour les grands campus de centres de données.
Par durée de stockage :
les systèmes de moins d'une heure sont en tête tandis que la sauvegarde prolongée gagne du terrainLes systèmes de moins d'une heure représentaient 56,11 % de la taille du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Cela reflète le rôle historique des UPS consistant à supporter les charges informatiques jusqu'au démarrage de la génération de secours. De nombreux systèmes installés ont été conçus pour 5 à 15 minutes d'autonomie sur batteries. Les projets de remplacement préservent souvent ce modèle de fonctionnement familier. Les mises à niveau au lithium peuvent répondre à cette spécification tout en occupant moins d'espace que les batteries plus anciennes. Le segment reste important car il couvre la base installée existante la plus large.
Les systèmes de plus de 4 heures devraient progresser à un CAGR de 16,31 % jusqu'en 2032. Les opérateurs ont besoin de périodes de décharge plus longues lorsque les batteries remplacent l'utilisation du diesel ou soutiennent des accords d'énergie renouvelable. Le retard du projet de transmission Kimal-Lo Aguirre au Chili renforce la valeur de la flexibilité énergétique localisée. Le stockage de longue durée peut également permettre aux sites de participer à certains programmes de réseau. Les batteries à flux peuvent convenir à certaines applications de longue durée car leur puissance et leur capacité énergétique peuvent être dimensionnées séparément. Les configurations LFP restent pertinentes lorsqu'un système de 4 à 8 heures répond aux exigences opérationnelles.
Par taille de centre de données :
les installations hyperscale sont en tête de la demande et de l'expansionLes installations hyperscale représentaient 57,19 % du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Elles bénéficient également de sous-stations, de systèmes de refroidissement et d'équipes d'ingénierie partagés. Ces caractéristiques peuvent réduire le coût unitaire d'installation de grandes banques de batteries. Actis a lancé la plateforme TERRANOVA en décembre 2025 pour développer des capacités au Brésil, au Mexique et au Chili. La plateforme prévoit d'investir 1,5 milliard USD et pourrait déployer jusqu'à 1 GW de capacité de centres de données. Ces projets intègrent les décisions de stockage dans la planification directrice précoce.
Les installations hyperscale devraient progresser à un CAGR de 16,62 % jusqu'en 2032. Les grands campus cloud nécessitent une alimentation électrique constante pour soutenir des charges de calcul exigeantes. Leur échelle d'approvisionnement soutient également des accords pluriannuels avec les fournisseurs de batteries. Les installations moyennes et grandes continuent de répondre aux besoins des entreprises, des gouvernements et du cloud régional. Les sites en périphérie plus petits sont pertinents dans les déploiements de télécommunications, de commerce de détail et de services financiers. Ces sites peuvent faire face à des coûts d'intégration plus élevés car leurs configurations électriques et leurs volumes d'approvisionnement varient considérablement.

Par type de centre de données :
la colocation est en tête tandis que les fournisseurs cloud augmentent leurs investissementsLes installations de colocation représentaient 60,27 % du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Un système de batteries partagé peut servir plusieurs locataires sur un même site. Cela répartit le coût de l'infrastructure d'alimentation sur une base de revenus plus large. Equinix a confirmé plus de 419 millions USD d'investissement à São Paulo, Rio de Janeiro, Bogotá et Santiago entre 2025 et 2026. Les sites utilisent des systèmes de sauvegarde par batteries pour soutenir les services à haute disponibilité. Cela maintient les opérateurs de colocation au cœur des achats régionaux de batteries.
Les fournisseurs de services cloud devraient progresser à un CAGR de 16,89 % jusqu'en 2032. Leurs campus auto-construits peuvent spécifier des batteries dès le début du processus de conception. Amazon a annoncé un investissement de 4 milliards USD dans l'infrastructure cloud au Chili en mai 2025. La première région AWS au Chili devait commencer ses opérations au second semestre 2026. Ces investissements nécessitent une capacité UPS et peuvent également soutenir l'intégration des énergies renouvelables. Les installations d'entreprise et en périphérie restent importantes mais disposent généralement de moins de levier dans les achats spécialisés de batteries.
Analyse géographique
Brésil
Le Brésil détenait 36,29 % de la part du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud en 2026. Le pays possède la plus grande concentration régionale de centres de données opérationnels et d'investissements en infrastructure numérique. Equinix a investi 270 millions USD au Brésil entre 2025 et 2026, incluant des expansions à São Paulo et Rio de Janeiro. La première phase de son site RJ3 était prévue avec plus de 550 armoires. La production d'énergie renouvelable soutient la demande de stockage lorsque les contraintes de transmission affectent la livraison. Le régime ReData proposé par le Brésil lie également l'éligibilité des centres de données à des exigences en matière d'électricité propre ou renouvelable et d'utilisation de l'eau.[2] Ces facteurs renforcent la position du Brésil en tant que marché leader pour l'adoption du stockage d'énergie par batteries dans les centres de données en Amérique du Sud.
Chili
Le Chili devrait progresser à un CAGR de 15,61 % jusqu'en 2032. L'électricité renouvelable est largement disponible, mais les contraintes de transmission ont conduit à un écrêtement significatif. Cela rend les batteries utiles à la fois pour la résilience des campus et la programmation de l'électricité. AWS s'est engagé à investir 4 milliards USD pour développer sa première région chilienne en 2025. La législation chilienne de transition énergétique de 2024 a également soutenu un traitement plus rapide de certains investissements de transmission. La combinaison de la demande hyperscale et de l'énergie renouvelable confère au Chili un rôle distinct sur le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud.
Colombie, Argentine, Pérou et reste de l'Amérique du Sud
La Colombie attire des investissements dans de grands campus alors que les opérateurs cherchent de nouveaux emplacements en dehors des principaux pôles de la région. ODATA s'est engagé à investir 1,3 milliard USD pour ses installations BG02 et BG03 en Cundinamarca. BG03 est conçu pour une capacité informatique allant jusqu'à 120 MW. L'Argentine prépare un appel d'offres dédié au stockage par batteries pour réduire la pression sur le réseau de Buenos Aires. Le Pérou exige que les nouvelles centrales de production non conventionnelles incluent une infrastructure de batteries à partir de 2028, en vertu des modifications apportées à la Procédure Technique COES n° 20. Ces évolutions politiques pourraient fournir une expérience opérationnelle pour soutenir des projets de stockage ultérieurs au niveau des campus.
Paysage concurrentiel
Concentration du Marché
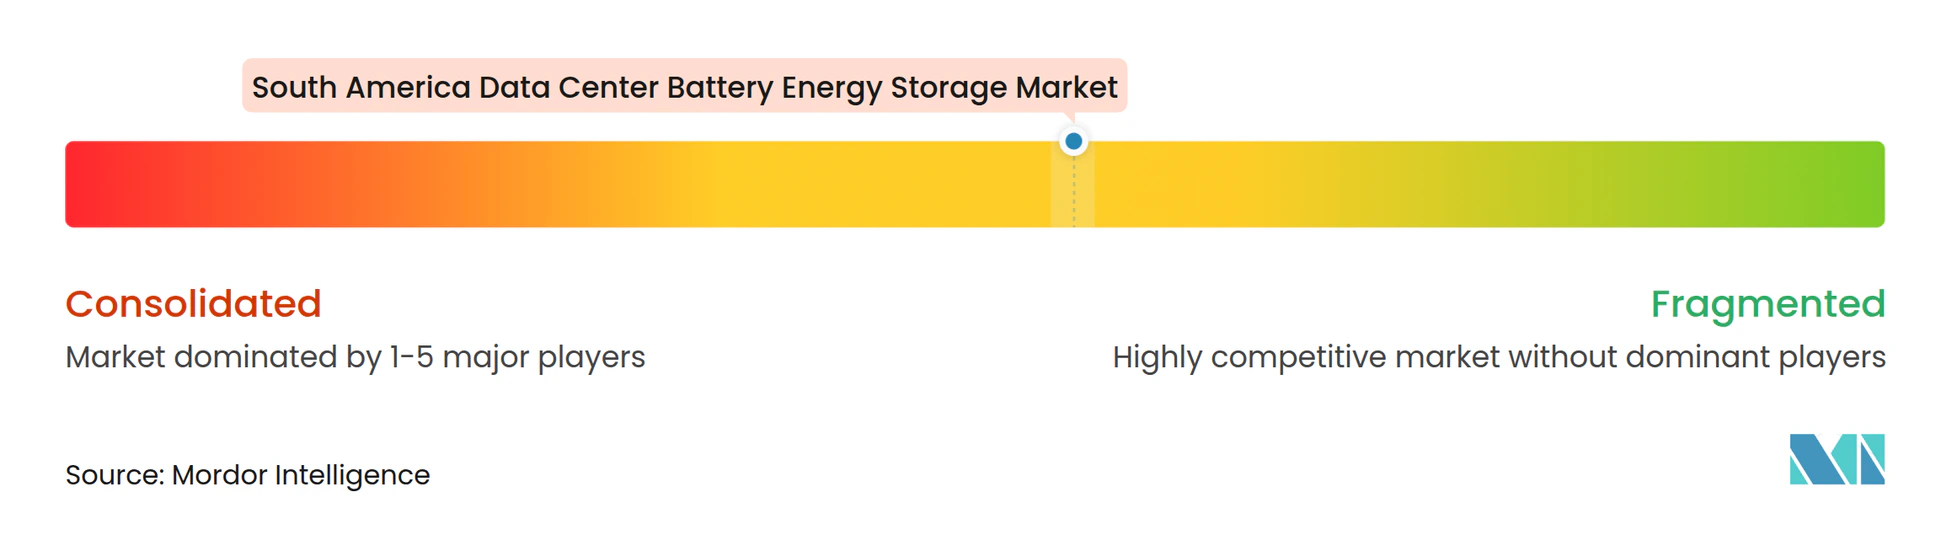
Le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud présente une couche d'approvisionnement en cellules concentrée et une couche d'intégration de systèmes plus large. CATL, BYD, Hithium, CALB, Sungrow et REPT BATTERO se font concurrence sur l'approvisionnement en LFP, le format des systèmes, les délais de livraison et le support local. CATL a ouvert un bureau régional au Chili en 2025. Il a également présenté le TENER Stack de 9 MWh lors de Smarter E South America au Brésil. BYD a signé un accord d'approvisionnement en stockage de 3,5 GWh avec Grenergy pour la phase 6 d'Oasis de Atacama. Ces initiatives montrent comment les fournisseurs utilisent la livraison de grands projets et la présence régionale pour asseoir leur crédibilité.
Les fournisseurs d'UPS établis restent pertinents pour les sites qui utilisent des systèmes plomb-acide ou qui poursuivent des conceptions lithium avancées. EnerSys a identifié les centres de données comme un domaine de croissance clé dans son rapport fiscal 2026. La société a combiné les capacités plomb-acide, électronique de puissance et lithium à travers des centres d'excellence internes. Saft Groupe, Exide Technologies, GS Yuasa et Leoch Technologies servent également le marché plus large de l'alimentation de secours. Les nouveaux fournisseurs doivent démontrer une livraison fiable, des systèmes compatibles et des preuves de conformité. Le cadre NFPA 855 renforce l'importance des tests incendie et de la documentation de la sécurité des systèmes.
Les logiciels et les services constituent un domaine ouvert de différenciation. Fluence Nispera et FlexGen HybridOS offrent des plateformes pour la répartition et la gestion des performances des actifs. ZincFive a levé 30 millions USD en décembre 2025 pour étendre la production de systèmes UPS nickel-zinc destinés aux installations axées sur l'IA. Son approche met l'accent sur la sécurité et la réponse aux besoins d'alimentation dynamiques. Le paysage concurrentiel dépendra de l'exécution locale, de la documentation de sécurité et de la capacité à relier l'alimentation de secours à la valeur de la gestion de l'énergie.[3] Les fournisseurs qui combinent des capacités avancées de gestion de l'énergie avec une fiabilité et des performances de sécurité éprouvées devraient acquérir un avantage concurrentiel sur ce marché en évolution.
Leaders du secteur de l'énergie de stockage par batteries pour centres de données en Amérique du Sud
-
BYD Company Limited
-
GS Yuasa International Ltd.
-
ZincFive, Inc.
-
Sungrow Power Supply Co., Ltd.
-
EVE Energy Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- Sungrow Power Supply Co., Ltd.
- Trina Storage
- Hithium Energy Storage Technology Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- REPT BATTERO Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Narada Power Source Co., Ltd.
- Pylon Technologies Co., Ltd.
- Dyness Digital Energy Technology Co., Ltd.
- Shenzhen Highpower Technology Co., Ltd.
- ZincFive, Inc.
- Saft Groupe S.A.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Leoch International Technology Limited
Développements industriels récents dans Marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud
- Octobre 2026 : EnerSys a rapporté une croissance des ventes nettes du T2 de l'exercice fiscal 2026 de 8 % en glissement annuel, les centres de données étant confirmés comme un vecteur de croissance clé dans les systèmes énergétiques. Le centre d'excellence en électronique de puissance de la société a réduit le temps de validation des composants de plusieurs semaines à quelques jours, lui permettant de soutenir un grand client en communications avec une solution complète en 1 trimestre. La même livraison nécessitait auparavant jusqu'à 18 mois. EnerSys a indiqué que ses centres d'excellence en plomb-acide, électronique de puissance et lithium visaient à accélérer le développement de produits et à améliorer les travaux de validation.
- Septembre 2026 : Grenergy a rapporté que la phase Gabriela de 1 100 MWh du projet BESS Oasis de Atacama dans le nord du Chili est devenue opérationnelle le 2 septembre 2026. Le projet a ajouté une capacité de répartition à l'un des plus grands complexes solaires et de stockage d'Amérique du Sud. Il a démontré une capacité opérationnelle de plusieurs gigawattheures que les opérateurs de centres de données disposant d'accords d'énergie renouvelable peuvent utiliser comme référence régionale pour les conceptions de stockage de campus.
- Août 2026 : ENGIE a mis en service commercial BESS Libélula et BESS Los Loros au Chili le 28 août 2026, ajoutant 251 MW de stockage par batteries. Los Loros a accueilli le premier pilote terrain chilien de la technologie Grid Forming dans des conditions opérationnelles le 21 septembre 2026. Le pilote a démontré une capacité de soutien au réseau susceptible d'influencer l'architecture énergétique sélectionnée pour les grandes installations d'alimentation critique.
- Juillet 2026 : ESS Tech a lancé ESS Bridge, un BESS modulaire à ions sodium de 1,2 MWh pour les centres de données d'IA, les services publics et les infrastructures critiques. Le système fonctionne de -40 °C à 50 °C et peut atteindre 4,8 MWh dans un conteneur de 20 pieds. Il ne présente pas de risque d'emballement thermique. Le produit répond donc à la complexité de la suppression d'incendie qui est significative dans les installations de batteries à haute densité.
Périmètre du rapport sur le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud
Le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud comprend les systèmes de stockage par batteries et les technologies de gestion de l'énergie associées utilisés par les centres de données au Brésil, au Chili, en Colombie, en Argentine, au Pérou et dans d'autres pays d'Amérique du Sud pour améliorer la fiabilité de l'alimentation, optimiser les coûts d'électricité, permettre l'utilisation des énergies renouvelables et renforcer la résilience opérationnelle. Les systèmes de stockage d'énergie par batteries sont de plus en plus déployés pour faire face à l'instabilité du réseau, soutenir l'expansion des centres de données et faciliter des stratégies durables de gestion de l'énergie.
Le rapport sur le marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud est segmenté par chimie des batteries (phosphate de fer lithié [LFP], nickel manganèse cobalt [NMC], plomb-acide, ion sodium, batteries à flux et autres chimies de batteries), composant système (cellules et modules de batteries, racks et armoires de batteries, systèmes de gestion des batteries [BMS], systèmes de conversion d'énergie [PCS], systèmes de gestion thermique et de sécurité, et logiciels de gestion de l'énergie), application principale (UPS et sauvegarde de courte durée, alimentation de sauvegarde de longue durée, écrêtement des pointes et délestage, intégration des énergies renouvelables, et microréseaux et services réseau), durée de stockage (moins d'1 heure, 1-2 heures, plus de 2-4 heures, et plus de 4 heures), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise et périphérie), et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) |
| Plomb-acide |
| Ion sodium |
| Batteries à flux |
| Autres chimies de batteries |
| Cellules et modules de batteries |
| Racks et armoires de batteries |
| Systèmes de gestion des batteries (BMS) |
| Systèmes de conversion d'énergie (PCS) |
| Systèmes de gestion thermique et de sécurité |
| Logiciels de gestion de l'énergie |
| UPS et sauvegarde de courte durée |
| Alimentation de sauvegarde de longue durée |
| Écrêtement des pointes et délestage |
| Intégration des énergies renouvelables |
| Microréseaux et services réseau |
| Moins d'1 heure |
| 1-2 heures |
| Plus de 2-4 heures |
| Plus de 4 heures |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par chimie des batteries | Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) | |
| Plomb-acide | |
| Ion sodium | |
| Batteries à flux | |
| Autres chimies de batteries | |
| Par composant système | Cellules et modules de batteries |
| Racks et armoires de batteries | |
| Systèmes de gestion des batteries (BMS) | |
| Systèmes de conversion d'énergie (PCS) | |
| Systèmes de gestion thermique et de sécurité | |
| Logiciels de gestion de l'énergie | |
| Par application principale | UPS et sauvegarde de courte durée |
| Alimentation de sauvegarde de longue durée | |
| Écrêtement des pointes et délestage | |
| Intégration des énergies renouvelables | |
| Microréseaux et services réseau | |
| Par durée de stockage | Moins d'1 heure |
| 1-2 heures | |
| Plus de 2-4 heures | |
| Plus de 4 heures | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'énergie de stockage par batteries pour centres de données en Amérique du Sud ?
Le secteur était évalué à 0,51 milliard USD en 2026 et devrait atteindre 1,15 milliard USD d'ici 2032.
Qu'est-ce qui stimule la demande de stockage par batteries dans les centres de données sud-américains ?
Les nouveaux sites hyperscale, les exigences en matière d'alimentation pour l'IA, des normes de disponibilité plus strictes et l'intégration des énergies renouvelables soutiennent la demande.
Quelle chimie de batteries est en tête des déploiements de stockage dans les centres de données en Amérique du Sud ?
Le LFP détenait 37,18 % de part en 2026 car il offre une stabilité thermique et une longue durée de vie en cycles pour les applications UPS.
Pourquoi le Chili est-il important pour les déploiements de batteries dans les centres de données ?
Le Chili devrait progresser à un CAGR de 15,61 % jusqu'en 2032 car l'investissement hyperscale se combine avec l'énergie renouvelable et les contraintes de réseau.
Quel type de centre de données utilise la plus grande part du stockage d'énergie par batteries ?
Les installations de colocation détenaient 60,27 % en 2026 car l'infrastructure d'alimentation partagée sert plusieurs locataires.
Quelle est l'application à la croissance la plus rapide pour les systèmes de batteries dans les centres de données ?
L'intégration des énergies renouvelables devrait progresser à un CAGR de 15,92 % jusqu'en 2032.