
Marktgröße und Marktanteil für Batterie-Energiespeicher in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.51 Milliarden US-Dollar |
| Marktgröße (2027) | 0.58 Milliarden US-Dollar |
| Marktgröße (2032) | 1.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterie-Energiespeicher in südamerikanischen Rechenzentren von Mordor Intelligence
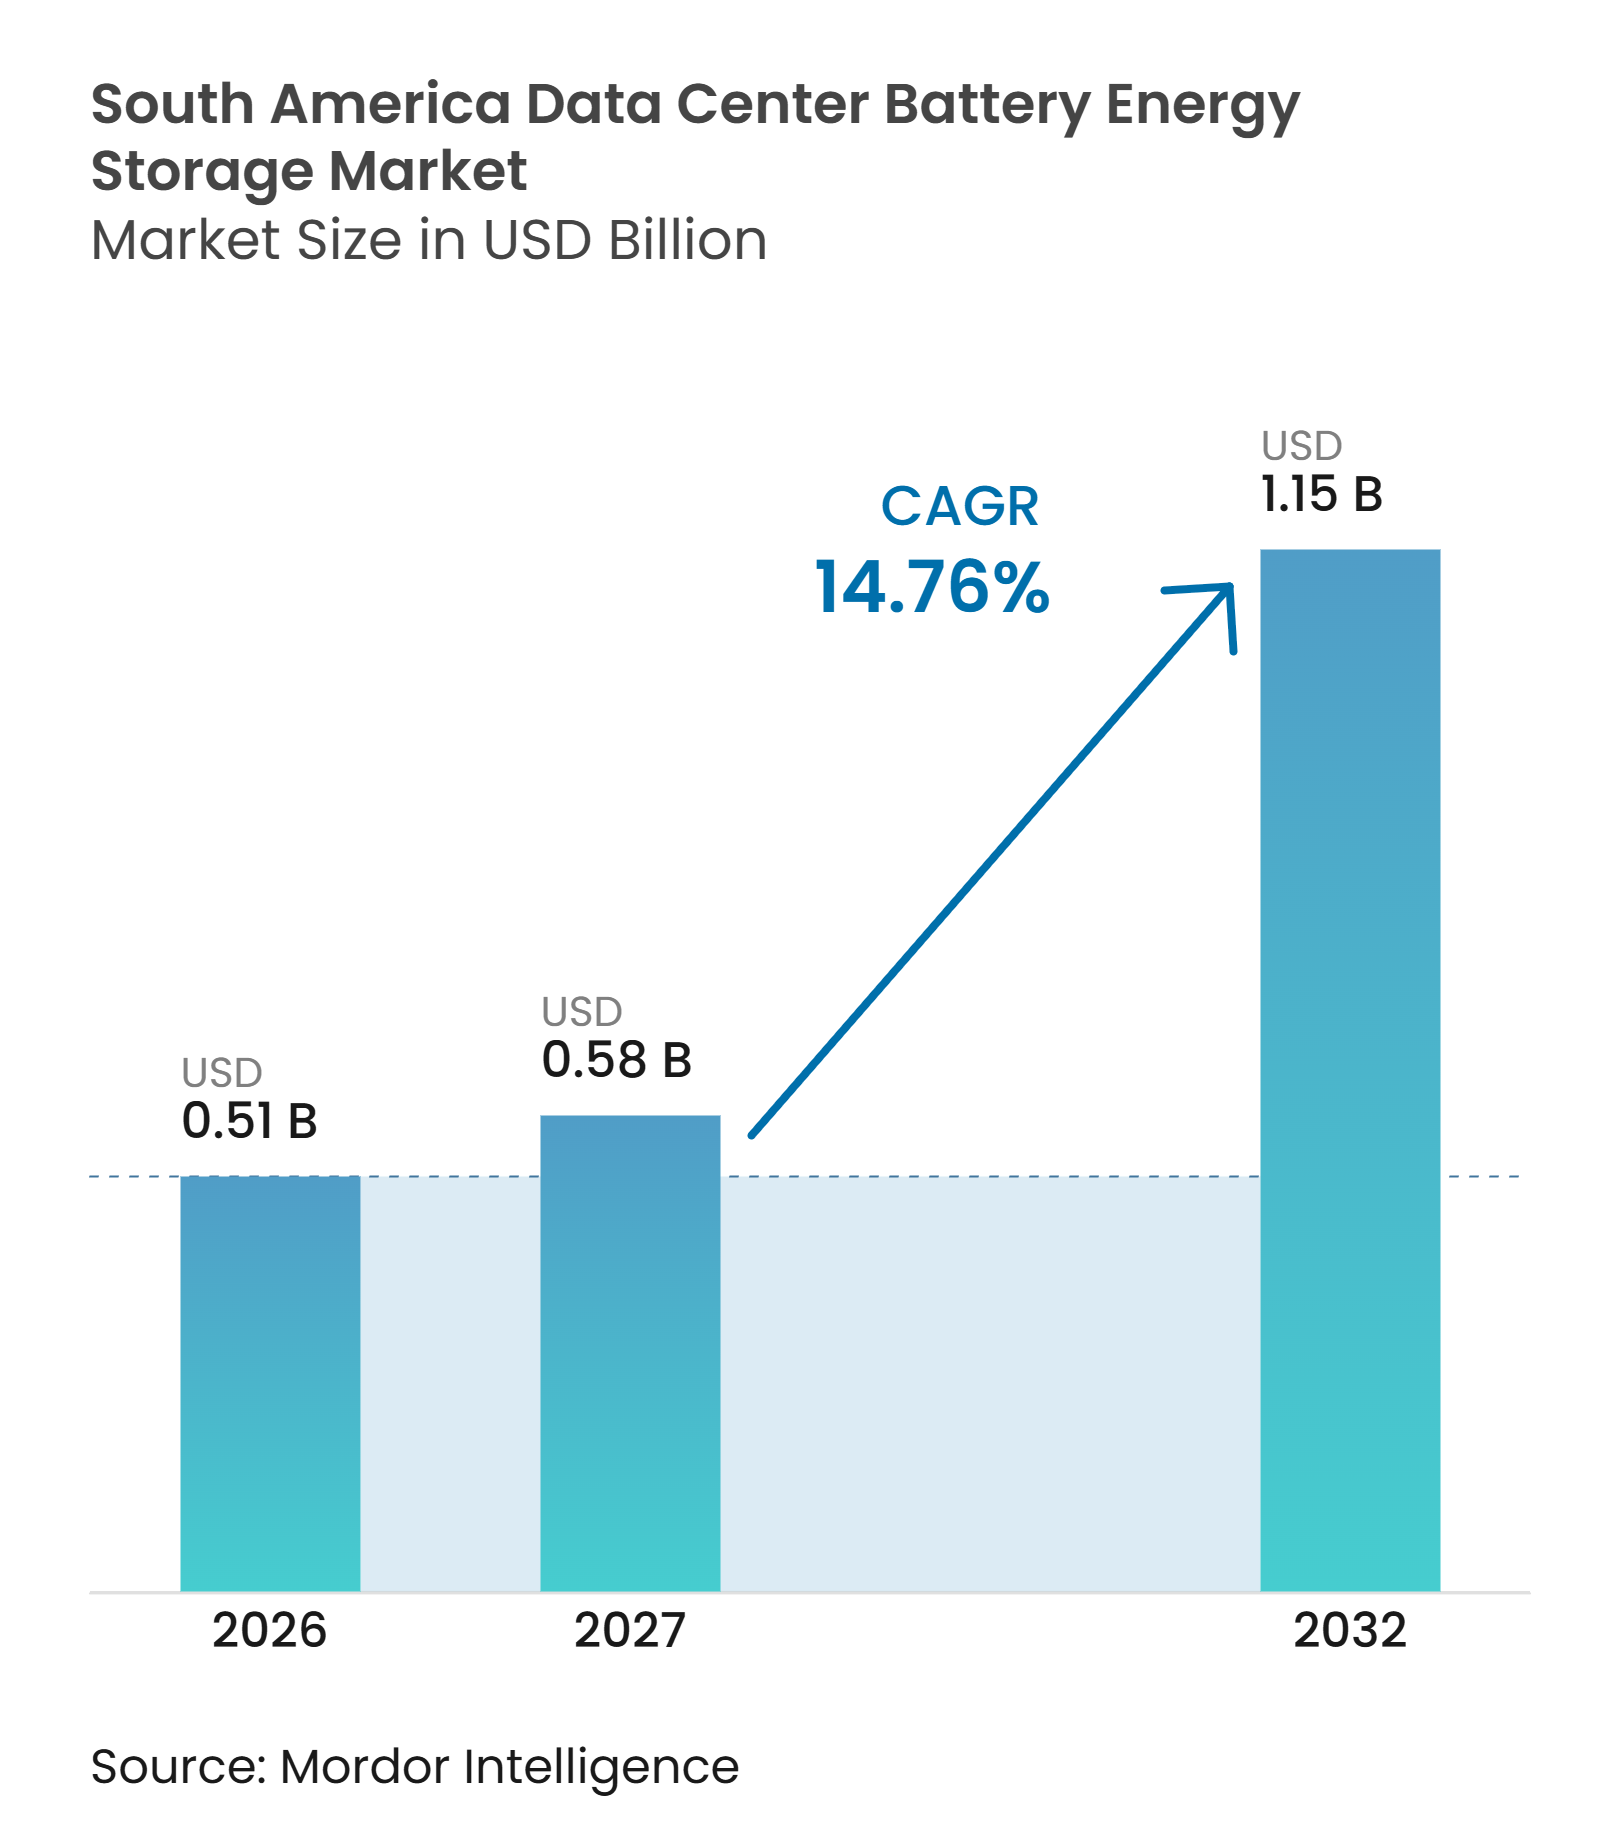
Die Marktgröße für Batterie-Energiespeicher in südamerikanischen Rechenzentren wurde im Jahr 2026 auf 0,51 Milliarden USD geschätzt und soll von 0,58 Milliarden USD im Jahr 2027 auf 1,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,76 % während des Prognosezeitraums 2027–2032. Die Nachfrage ist an neue Hyperscale- und Colocation-Campusse gebunden, bei denen unterbrechungsfreie Stromversorgungssysteme bereits bei der Planung der Anlage und nicht erst nach dem Bau berücksichtigt werden. KI-Workloads erhöhen zudem den Bedarf an Batterien, die schnelle Änderungen der Stromnachfrage bewältigen können. Erneuerbare Energieerzeugung schafft eine zweite Verwendungsmöglichkeit für Speicher, insbesondere dort, wo Solarertrag und Netzverfügbarkeit nicht bereinstimmen. Chile und Brasilien bieten die stärksten Chancen, da Rechenzentrumsinvestitionen, erneuerbare Energie und Netzengpässe zusammentreffen. Importkosten, Währungsrisiken und schwierige Nachrüstungen an älteren Standorten verlangsamen weiterhin einige Projekte.
Wichtigste Erkenntnisse des Berichts
- Nach Batteriechemie hielt LFP im Jahr 2026 einen Marktanteil von 37,18 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren, während Natrium-Ionen bis 2032 voraussichtlich mit einem CAGR von 15,05 % wachsen wird.
- Nach Systemkomponente entfielen im Jahr 2026 35,44 % des Marktanteils für Batterie-Energiespeicher in südamerikanischen Rechenzentren auf Batteriezellen und -module, während Energiemanagementsoftware bis 2032 voraussichtlich mit einem CAGR von 15,30 % wachsen wird.
- Nach Primäranwendung entfielen im Jahr 2026 45,61 % der Marktgröße für Batterie-Energiespeicher in südamerikanischen Rechenzentren auf USV und Kurzzeit-Backup, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen wird.
- Nach Speicherdauer entfielen im Jahr 2026 56,11 % des Marktanteils für Batterie-Energiespeicher in südamerikanischen Rechenzentren auf Systeme mit weniger als 1 Stunde, während Systeme mit mehr als 4 Stunden bis 2032 voraussichtlich mit einem CAGR von 16,31 % wachsen werden.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 57,19 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren und sollen bis 2032 mit einem CAGR von 16,62 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 60,27 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 16,89 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 36,29 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren, während Chile bis 2032 voraussichtlich mit einem CAGR von 15,61 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +4.2% | Brasilien und Chile als Kernmärkte, Kolumbien und Peru als Sekundärmärkte | Kurzfristig (≤ 2 Jahre) |
| KI, Cloud-Computing, 5G und Edge-Workloads | +3.9% | Brasilien, Chile und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und Netzengpassmanagement | +3.5% | Chile als Primärmarkt und Brasilien | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Stromzuverlässigkeit für Tier-III- und Tier-IV-Einrichtungen | +2.8% | Brasilien, Chile, Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Rechenzentrumsentwicklung im erneuerbaren-energiereichen Chile und Brasilien | +2.2% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Batteriespeicher als Mittel zur Dieselreduzierung und Resilienzsteigerung | +1.6% | Brasilien, Argentinien und Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Kapazitäten treibt Batterieinvestitionen an
Hyperscale-Campusse und mandantenfähige Colocation-Standorte bleiben die wichtigste Nachfragebasis für den Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Größere Einrichtungen benötigen erhebliche USV-Kapazitäten zur Unterstützung hochwertiger Mieter-Workloads. Ascenty eröffnete im September 2025 sein drittes chilenisches Rechenzentrum mit einer Anfangskapazität von 16 MW. Das Unternehmen kündigte außerdem die Projekte SCL04 und SCL05 mit einer kombinierten Kapazität von 150 MW an. Diese Pipeline integriert Batterieanforderungen in die Campus-Planung und nicht in spätere Nachrüstarbeiten. Tier-III- und Tier-IV-Designs erfordern Redundanz, was zuverlässige Batteriekapazität zu einem zentralen Infrastrukturkauf macht.
KI, Cloud-Computing, 5G und Edge-Workloads erhöhen die Batterieanforderungen
KI-Workloads verändern die Art und Weise, wie Rechenzentrumsbetreiber die kurzfristige Stromversorgung bewerten. Schnelle Änderungen der Beschleunigernachfrage können die Stromqualität innerhalb einer Einrichtung belasten. ZincFive berichtete, dass 52 % der befragten Rechenzentrumsfachleute im Jahr 2026 dynamische KI-Leistung und Stromqualität als kritische Speicherentscheidungsfaktoren identifizierten. Dies war höher als die 37 %, die im Jahr 2025 gemeldet wurden. Edge-Bereitstellungen benötigen ebenfalls lokale Sicherung, da städtische Standorte Dieselanlagen einschränken können. Der Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren profitiert daher sowohl von großen KI-Campussen als auch von kleineren verteilten Einrichtungen.
Integration erneuerbarer Energien und Netzengpassmanagement schaffen Speichernachfrage
Chile kombiniert eine starke erneuerbare Energieerzeugung mit einem Netz, das Strom nicht immer dorthin transportieren kann, wo er benötigt wird. Das Land hat im Jahr 2025 mehr als 6.000 GWh erneuerbaren Strom abgeregelt. Speicher können einen Teil dieser Erzeugung in Zeiten höherer Nachfrage verlagern. IRENA erwartet, dass Südamerika bis 2030 eine Batteriespeicherkapazität von 10 GW erreichen wird. Rechenzentrumsbetreiber mit Verträgen für erneuerbare Energie können Vor-Ort-Batterien sowohl für die Sicherung als auch für die Energieplanung nutzen. Dies macht Batterieprojekte nützlicher als Systeme, die nur für den USV-Betrieb ausgelegt sind.
Anforderungen an die Stromzuverlässigkeit für Tier-III- und Tier-IV-Einrichtungen setzen Batterieuntergrenzen
Verfügbarkeitszertifizierungen beeinflussen Gerätespezifikationen im gesamten Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Tier-III-Designs erfordern gleichzeitige Wartbarkeit, was wiederum redundante Strompfade erfordert. Tier-IV-Designs fügen Fehlertoleranz hinzu und können mehr Batteriekapazität pro Megawatt IT-Last erfordern. Cirion erhielt im Jahr 2026 die Tier-III-Design-Dokumentenzertifizierung für seine SAN2-Einrichtung in Quilicura. Die Einrichtung verfügt über 20 MW Hyperscale-Kapazität sowie redundante Strom- und Kühlsysteme. Diese Anforderungen unterstützen die Nachfrage nach Systemen mit dokumentierter Leistung und Serviceplänen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Importkosten für Ausrüstung und Währungsrisiken | -2.1% | Brasilien als Primärmarkt und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität mit bestehender USV- und elektrischer Infrastruktur | -1.6% | Brasilien, Kolumbien und Peru | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Zellproduktion und qualifizierte Integratorkapazität | -1.3% | Alle Märkte, insbesondere Argentinien, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Brandschutzzertifizierung, Netzanschluss und Inbetriebnahme | -0.9% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importkosten für Ausrüstung und Währungsrisiken belasten die Projektökonomie
Importkosten sind eine wesentliche Hürde für Betreiber, die Zellen und Leistungselektronik aus dem Ausland beziehen. Brasilien erhebt mehrere Steuern auf importierte elektronische Geräte. Die Gecex-Maßnahme vom Februar 2026 erhöhte die Zölle auf bestimmte Server, Netzwerkgeräte und Datenverarbeitungshardware. Batterieprojekte können mit einem ähnlichen Kostenproblem konfrontiert sein, da Zellen, Wandler und Managementgeräte größtenteils importiert werden. Währungsvolatilität erhöht die Unsicherheit bei Gerätebudgets, die üblicherweise in USD festgelegt werden. Diese Bedingungen können Amortisationszeiten verlängern und den Austausch älterer Blei-Säure-Geräte verzögern.
Integrationskomplexität mit bestehender USV- und elektrischer Infrastruktur verlängert Zeitpläne
Ältere Einrichtungen wurden häufig um ventilgeregelte Blei-Säure-Batterien herum konzipiert. Lithiumsysteme können überarbeitete Schutzeinstellungen, neue Wärmesteuerungen und aktualisierte Firmware für die Leistungsumwandlung erfordern. Batteriemanagementsysteme müssen außerdem mit bestehenden SCADA- und Gebäudemanagementsystemen kommunizieren. Diese Ingenieuraufgaben können die Inbetriebnahme verlängern, insbesondere an Brownfield-Standorten. Brandschutz- und Netzanschlussüberprüfungen können weitere Anforderungen an die Abfolge stellen. Der Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren ist daher für Projekte zugänglicher, die die Integration frühzeitig im Design berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
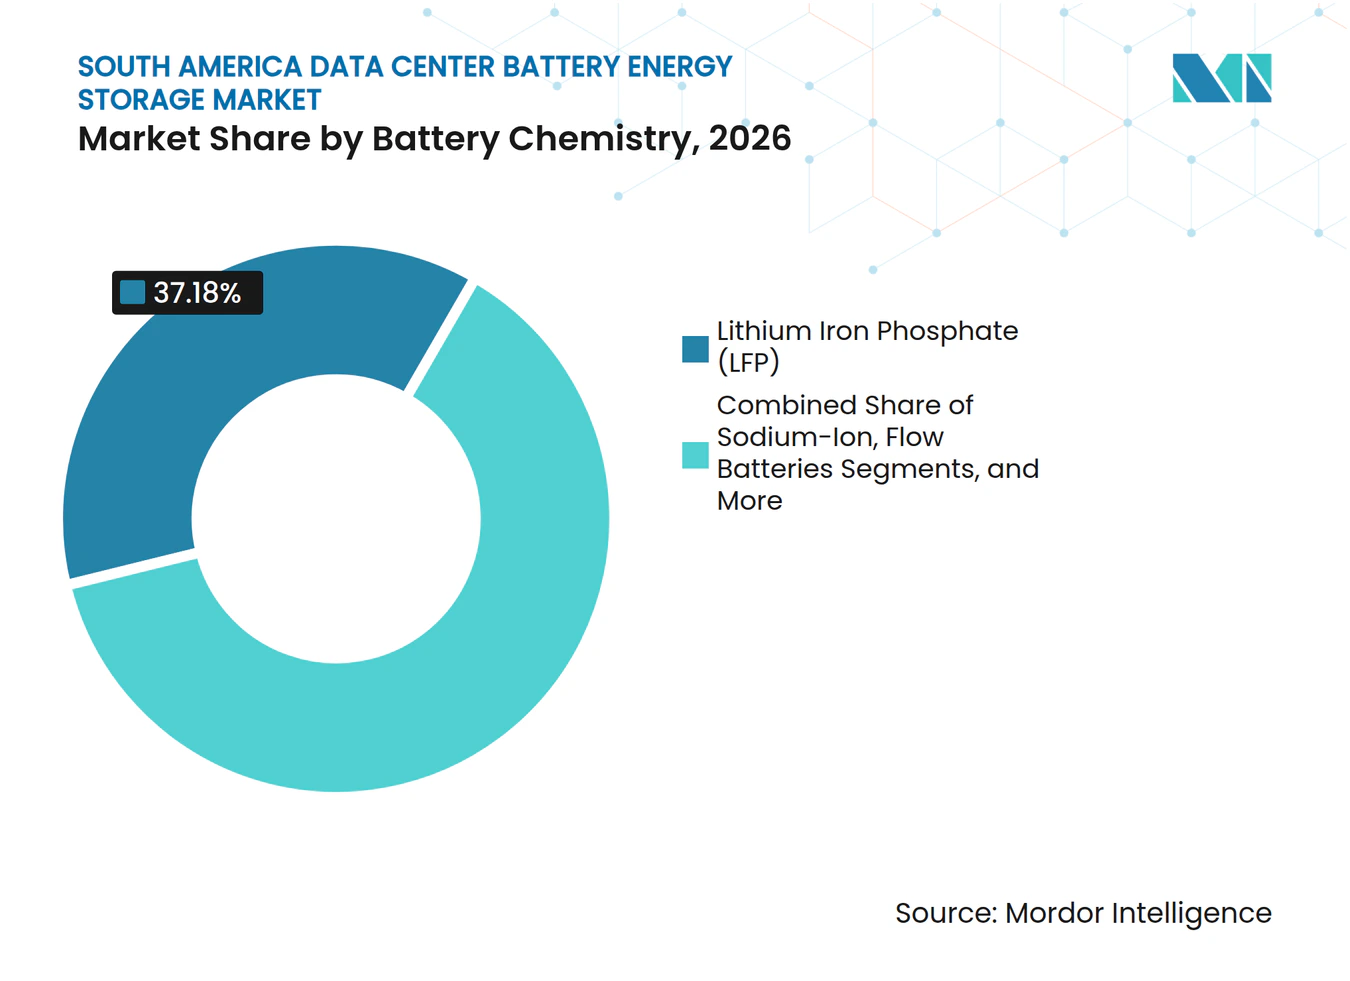
LFP führt, während Natrium-Ionen einen Sicherheitsfall aufbautLFP hielt im Jahr 2026 einen Anteil von 37,18 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Seine thermische Stabilität und lange Zyklenlebensdauer eignen sich für den regelmäßigen Zyklenbetrieb, der in USV-Anwendungen erwartet wird. LFP ist auch Integratoren und Betreibern vertraut, die bereits Lithiumsysteme verwenden. CATL lieferte LFP-Container an Grenergy für das Oasis-de-Atacama-Projekt in Chile. Das Unternehmen stellte außerdem seinen 9-MWh-TENER-Stack im Jahr 2025 in Brasilien vor. Diese Bereitstellungen zeigen den Maßstab, in dem LFP-Systeme in der Region verfügbar werden.[1] Infolgedessen stärkt LFP weiterhin seine Position als bevorzugte Batteriechemie für großflächige Batterie-Energiespeicherbereitstellungen in Rechenzentren in ganz Südamerika.
Natrium-Ionen soll bis 2032 mit einem CAGR von 15,05 % wachsen. Die Chemie ist relevant, wenn Betreiber thermische Durchgehrisiken reduzieren möchten. ESS stellte im Juli 2026 sein Bridge-Natrium-Ionen-System für Rechenzentren und kritische Infrastrukturanwendungen vor. Das System verwendet modulare 1,2-MWh-Blöcke und kann bei Temperaturen von -40 °C bis 50 °C betrieben werden. Dieses Design kann den Bedarf an komplexen HLK-Anlagen in ausgewählten Anwendungen reduzieren. LFP wird wahrscheinlich in Kurzzeitsystemen häufiger bleiben, während Natrium-Ionen die verfügbaren Optionen für dichte KI-Einrichtungen erweitert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Systemkomponente:
Hardware hält den größten Wert, während Software expandiertBatteriezellen und -module entfielen im Jahr 2026 auf 35,44 % des Marktes für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Der Batteriestapel ist das zentrale Kapitalinvestitionsgut innerhalb eines Speichersystems. Gestelle, Schränke, Batteriemanagementsysteme und Leistungsumwandlungsgeräte fügen die für den sicheren Betrieb erforderlichen Funktionen hinzu. Brandmelde-, Belüftungs- und Löschgeräte werden in Hochdichteinstallationen ebenfalls wichtiger. NFPA 855 bietet Sicherheitsleitlinien für stationäre Energiespeichersysteme. Diese Anforderungen verstärken den Bedarf an qualifizierten Hardwareanbietern und Systemintegratoren.
Energiemanagementsoftware soll bis 2032 mit einem CAGR von 15,30 % wachsen. Betreiber benötigen Software, die den Batteriezustand überwachen und Einsatzentscheidungen koordinieren kann. Fluence erweiterte im Jahr 2026 seine KI-gestützten Tools zur Asset-Optimierung. FlexGen aktualisierte HybridOS im Februar 2026 ebenfalls mit Batteriemanagementsoftware. Solche Plattformen können die USV-Bereitschaft mit Lastspitzenkappung, Netzdiensten und erneuerbarer Energieplanung abstimmen. Diese Fähigkeit ist besonders relevant, wenn ein einzelnes Batterie-Asset mehreren Betriebszwecken dient.
Nach Primäranwendung:
USV verankert den Umsatz, während die Integration erneuerbarer Energien beschleunigtUSV und Kurzzeit-Backup entfielen im Jahr 2026 auf 45,61 % der Marktgröße für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Diese Anwendung schützt IT-Geräte bei Netzstörungen und Umschaltereignissen. Sie ist in der Praxis für Einrichtungen erforderlich, die starke Verfügbarkeitsnachweise anstreben. Viele Betreiber dimensionieren Sicherungssysteme über einen grundlegenden Überbrückungszeitraum hinaus, da die lokalen Netzbedingungen variieren können. Längere Sicherungszeiträume reduzieren auch die Abhängigkeit von Dieselgeneratoren in städtischen Einrichtungen. Diese etablierte Anforderung gibt dem Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren eine stabile Basis aus Ersatz- und Neubaunachfrage.
Die Integration erneuerbarer Energien soll bis 2032 mit einem CAGR von 15,92 % wachsen. Chiles Abregelung zeigt, warum erneuerbarer Strom nicht immer dem Einrichtungsbedarf entspricht. Speicher können bei hoher Solarverfügbarkeit laden und später am Tag entladen. Atlas Renewable Energy hat BESS del Desierto in Chile als großes eigenständiges Speicherprojekt entwickelt. Das Projekt bietet eine regionale Referenz für dispatchfähige Batteriekapazität. Es stärkt das Vertrauen in ähnliche Designs für große Rechenzentrums-Campusse.
Nach Speicherdauer:
Systeme unter einer Stunde führen, während erweitertes Backup an Bedeutung gewinntSysteme unter 1 Stunde entfielen im Jahr 2026 auf 56,11 % der Marktgröße für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Dies spiegelt die historische USV-Rolle wider, IT-Lasten zu tragen, bis die Notstromversorgung beginnt. Viele installierte Systeme wurden für 5 bis 15 Minuten Batterieautonomie ausgelegt. Ersatzprojekte bewahren oft dieses vertraute Betriebsmodell. Lithium-Upgrades können diese Spezifikation erfüllen und dabei weniger Platz als ältere Batterien beanspruchen. Das Segment bleibt wichtig, da es die breiteste bestehende installierte Basis abdeckt.
Systeme über 4 Stunden sollen bis 2032 mit einem CAGR von 16,31 % wachsen. Betreiber benötigen längere Entladezeiten, wenn Batterien den Dieseleinsatz ersetzen oder Verträge für erneuerbare Energie unterstützen. Chiles verzögertes Übertragungsprojekt Kimal-Lo Aguirre unterstreicht den Wert lokalisierter Energieflexibilität. Langzeitspeicher können Standorten auch die Teilnahme an ausgewählten Netzprogrammen ermöglichen. Flussbatterien können sich für einige Langzeitanwendungen eignen, da ihre Leistungs- und Energiekapazität separat skaliert werden kann. LFP-Konfigurationen bleiben relevant, wenn ein 4- bis 8-Stunden-System die Betriebsanforderungen erfüllt.
Nach Rechenzentrumsgröße:
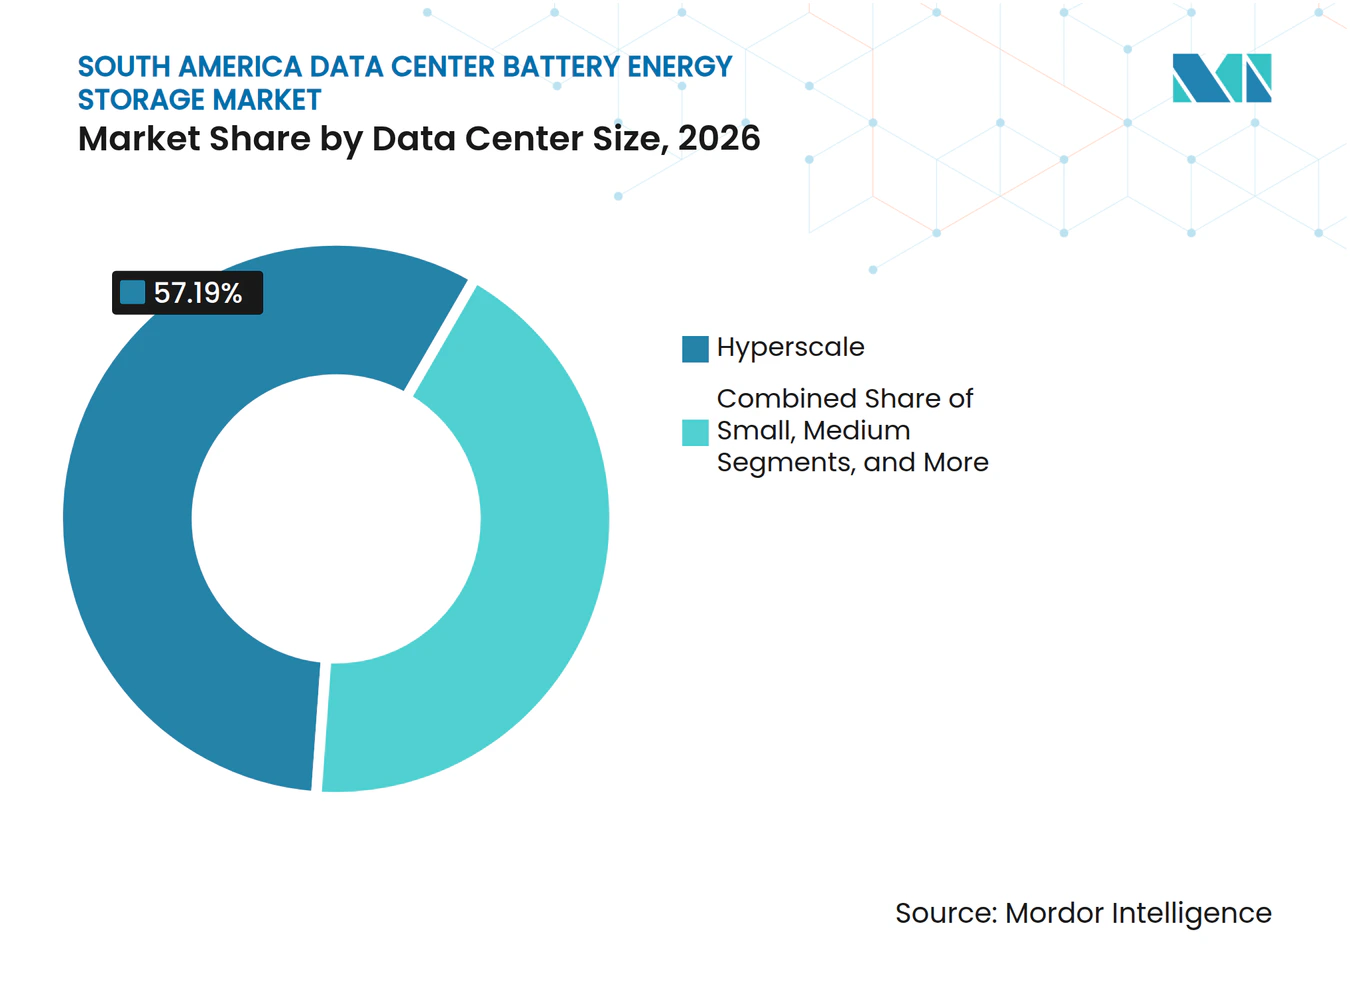
Hyperscale-Einrichtungen führen Nachfrage und Expansion anHyperscale-Einrichtungen entfielen im Jahr 2026 auf 57,19 % des Marktes für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Sie profitieren auch von gemeinsamen Umspannwerken, Kühlsystemen und Ingenieurteams. Diese Merkmale können die Stückkosten für die Installation großer Batteriebanken senken. Actis startete im Dezember 2025 die TERRANOVA-Plattform, um Kapazitäten in Brasilien, Mexiko und Chile zu entwickeln. Die Plattform plant, 1,5 Milliarden USD zu investieren und kann bis zu 1 GW Rechenzentrums-kapazität bereitstellen. Solche Projekte integrieren Speicherentscheidungen in die frühe Masterplanung.
Hyperscale-Einrichtungen sollen bis 2032 mit einem CAGR von 16,62 % wachsen. Große Cloud-Campusse erfordern eine konsistente Stromversorgung zur Unterstützung anspruchsvoller Rechenlasten. Ihr Beschaffungsumfang unterstützt auch mehrjährige Vereinbarungen mit Batterielieferanten. Mittelgroße und große Einrichtungen bedienen weiterhin Unternehmens-, Regierungs- und regionale Cloud-Anforderungen. Kleinere Edge-Standorte sind in Telekommunikations-, Einzelhandels- und Finanzdienstleistungsbereitstellungen relevant. Diese Standorte können höhere Integrationskosten verursachen, da ihre elektrischen Layouts und Beschaffungsvolumina stark variieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter Investitionen erhöhenColocation-Einrichtungen entfielen im Jahr 2026 auf 60,27 % des Marktes für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Ein gemeinsames Batteriesystem kann mehrere Mieter an einem einzigen Standort versorgen. Dies verteilt die Kosten der Strominfrastruktur auf eine breitere Umsatzbasis. Equinix bestätigte zwischen 2025 und 2026 Investitionen von mehr als 419 Millionen USD in São Paulo, Rio de Janeiro, Bogotá und Santiago. Die Standorte verwenden Batterie-Sicherungssysteme zur Unterstützung von Hochverfügbarkeitsdiensten. Dies hält Colocation-Betreiber im Mittelpunkt der regionalen Batteriebeschaffung.
Cloud-Dienstanbieter sollen bis 2032 mit einem CAGR von 16,89 % wachsen. Ihre selbst gebauten Campusse können Batterien von Beginn des Designprozesses an spezifizieren. Amazon kündigte im Mai 2025 eine Investition von 4 Milliarden USD in Cloud-Infrastruktur in Chile an. Die erste AWS-Region in Chile sollte in der zweiten Hälfte des Jahres 2026 den Betrieb aufnehmen. Diese Investitionen erfordern USV-Kapazität und können auch die Integration erneuerbarer Energien unterstützen. Unternehmens- und Edge-Einrichtungen bleiben wichtig, haben aber im Allgemeinen weniger Einfluss bei der spezialisierten Batteriebeschaffung.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Marktanteil von 36,29 % am Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren. Das Land verfügt über die größte Konzentration operativer Rechenzentren und Investitionen in digitale Infrastruktur in der Region. Equinix investierte zwischen 2025 und 2026 270 Millionen USD in Brasilien, einschließlich Erweiterungen in São Paulo und Rio de Janeiro. Die erste Phase seines RJ3-Standorts war mit mehr als 550 Schränken geplant. Erneuerbare Energieerzeugung unterstützt die Nachfrage nach Speicher, wenn Übertragungsengpässe die Lieferung beeinträchtigen. Brasiliens vorgeschlagenes ReData-Regime verknüpft die Förderfähigkeit von Rechenzentren auch mit sauberen oder erneuerbaren Strom- und Wassernutzungsanforderungen.[2] Diese Faktoren stärken Brasiliens Position als führenden Markt für die Einführung von Batterie-Energiespeichern in Rechenzentren in Südamerika.
Chile
Chile soll bis 2032 mit einem CAGR von 15,61 % wachsen. Erneuerbarer Strom ist weit verbreitet, aber Übertragungsengpässe haben zu erheblicher Abregelung geführt. Dies macht Batterien sowohl für die Campus-Resilienz als auch für die Energieplanung nützlich. AWS verpflichtete sich im Jahr 2025 zu 4 Milliarden USD für die Entwicklung seiner ersten chilenischen Region. Chiles Energiewende-Gesetzgebung von 2024 unterstützte auch eine schnellere Behandlung bestimmter Übertragungsinvestitionen. Die Kombination aus Hyperscale-Nachfrage und erneuerbarer Energie gibt Chile eine besondere Rolle im Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren.
Kolumbien, Argentinien, Peru und der Rest Südamerikas
Kolumbien zieht Großcampus-Investitionen an, da Betreiber neue Standorte außerhalb der größten Hubs der Region suchen. ODATA verpflichtete sich zu 1,3 Milliarden USD für seine Einrichtungen BG02 und BG03 in Cundinamarca. BG03 ist für bis zu 120 MW IT-Kapazität ausgelegt. Argentinien bereitet eine dedizierte Batteriespeicher-Ausschreibung vor, um den Druck auf das Stromnetz von Buenos Aires zu reduzieren. Peru verlangt ab 2028 von neuen nicht-konventionellen Erzeugungsanlagen, Batterieinfrastruktur einzuschließen, gemäß Änderungen des COES-Technischen Verfahrens Nr. 20. Diese politischen Entwicklungen können Betriebserfahrungen liefern, um spätere Speicherprojekte auf Campus-Ebene zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
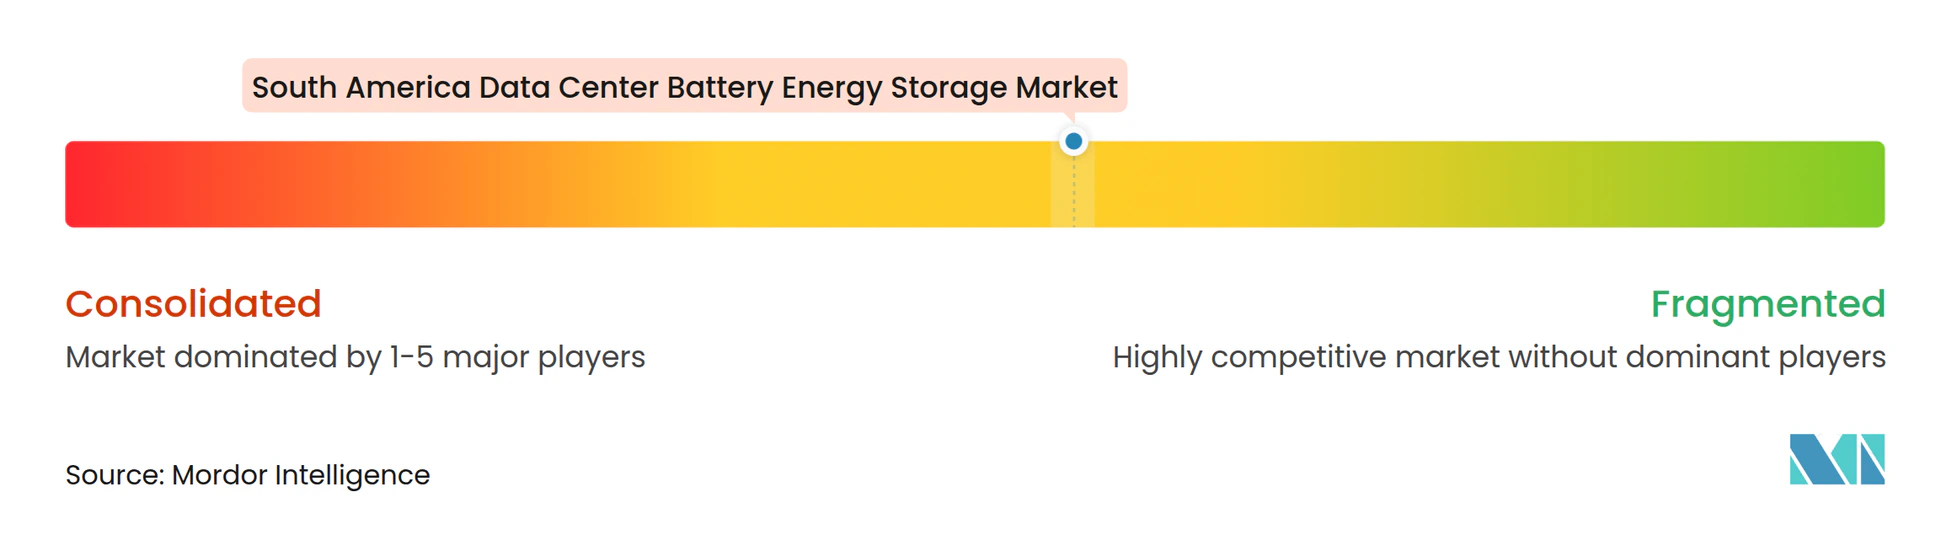
Der Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren verfügt über eine konzentrierte Zellversorgungsschicht und eine breitere Systemintegrationsschicht. CATL, BYD, Hithium, CALB, Sungrow und REPT BATTERO konkurrieren bei LFP-Versorgung, Systemformat, Liefertiming und lokalem Support. CATL eröffnete 2025 ein regionales Büro in Chile. Das Unternehmen stellte außerdem den 9-MWh-TENER-Stack auf der Smarter E South America in Brasilien vor. BYD unterzeichnete eine 3,5-GWh-Speicherliefervereinbarung mit Grenergy für Oasis de Atacama Phase 6. Diese Schritte zeigen, wie Lieferanten große Projektlieferungen und regionale Präsenz nutzen, um Glaubwürdigkeit aufzubauen.
Etablierte USV-Lieferanten bleiben für Standorte relevant, die Blei-Säure-Systeme verwenden oder fortschrittliche Lithiumdesigns verfolgen. EnerSys identifizierte Rechenzentren in seinem Geschäftsbericht für das Geschäftsjahr 2026 als wichtigen Wachstumsbereich. Das Unternehmen kombinierte Blei-Säure-, Leistungselektronik- und Lithiumfähigkeiten durch interne Kompetenzzentren. Saft Groupe, Exide Technologies, GS Yuasa und Leoch Technologies bedienen ebenfalls den breiteren Notstrommarkt. Neue Lieferanten müssen zuverlässige Lieferung, kompatible Systeme und Nachweise der Konformität nachweisen. Das NFPA-855-Rahmenwerk erhöht die Bedeutung von Brandprüfungen und dokumentierter Systemsicherheit.
Software und Dienstleistungen sind ein offener Bereich für Differenzierung. Fluence Nispera und FlexGen HybridOS bieten Plattformen für Dispatch und Asset-Performance-Management. ZincFive sammelte im Dezember 2025 30 Millionen USD, um die Produktion von Nickel-Zink-USV-Systemen für KI-fokussierte Einrichtungen auszubauen. Der Ansatz des Unternehmens betont Sicherheit und Reaktion auf dynamische Stromanforderungen. Die Wettbewerbslandschaft wird von lokaler Ausführung, Sicherheitsdokumentation und der Fähigkeit abhängen, Notstromversorgung mit Energiemanagementwert zu verknüpfen.[3] Anbieter, die fortschrittliche Energiemanagementfähigkeiten mit bewährter Zuverlässigkeit und Sicherheitsleistung kombinieren, werden voraussichtlich einen Wettbewerbsvorteil im sich entwickelnden Markt erlangen.
Marktführer für Batterie-Energiespeicher in südamerikanischen Rechenzentren
-
BYD Company Limited
-
GS Yuasa International Ltd.
-
ZincFive, Inc.
-
Sungrow Power Supply Co., Ltd.
-
EVE Energy Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- Sungrow Power Supply Co., Ltd.
- Trina Storage
- Hithium Energy Storage Technology Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- REPT BATTERO Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Narada Power Source Co., Ltd.
- Pylon Technologies Co., Ltd.
- Dyness Digital Energy Technology Co., Ltd.
- Shenzhen Highpower Technology Co., Ltd.
- ZincFive, Inc.
- Saft Groupe S.A.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Leoch International Technology Limited
Neueste Industrielle Entwicklungen in Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren
- Oktober 2026: EnerSys meldete für das zweite Quartal des Geschäftsjahres 2026 ein Nettoumsatzwachstum von 8 % im Jahresvergleich, wobei Rechenzentren als wichtiger Wachstumsvektor in den Energiesystemen bestätigt wurden. Das Kompetenzzentrum für Leistungselektronik des Unternehmens reduzierte die Komponentenvalidierungszeit von Wochen auf Tage, was es ermöglichte, einen wichtigen Kommunikationskunden innerhalb eines Quartals mit einer Komplettlösung zu unterstützen. Dieselbe Lieferung erforderte zuvor bis zu 18 Monate. EnerSys erklärte, dass seine Kompetenzzentren für Blei-Säure, Leistungselektronik und Lithium dazu bestimmt seien, die Produktentwicklung zu beschleunigen und die Validierungsarbeit zu verbessern.
- September 2026: Grenergy berichtete, dass die 1.100-MWh-Gabriela-Phase des Oasis-de-Atacama-BESS-Projekts im Norden Chiles am 2. September 2026 in Betrieb genommen wurde. Das Projekt fügte einem der größten Solar-plus-Speicher-Komplexe Südamerikas Dispatch-Kapazität hinzu. Es demonstrierte eine Multi-Gigawattstunden-Betriebsfähigkeit, die Rechenzentrumsbetreiber mit Verträgen für erneuerbare Energie als regionale Referenz für Campus-Speicherdesigns nutzen können.
- August 2026: ENGIE nahm BESS Libélula und BESS Los Loros am 28. August 2026 in Chile in kommerziellen Betrieb und fügte 251 MW Batteriespeicher hinzu. Los Loros beherbergte am 21. September 2026 Chiles ersten Feldpiloten der netzbildenden Technologie unter Betriebsbedingungen. Der Pilot demonstrierte Netzunterstützungsfähigkeiten, die die für große kritische Stromeinrichtungen gewählte Energiearchitektur beeinflussen können.
- Juli 2026: ESS Tech lancierte ESS Bridge, ein modulares 1,2-MWh-Natrium-Ionen-BESS für KI-Rechenzentren, Versorgungsunternehmen und kritische Infrastruktur. Das System arbeitet bei Temperaturen von -40 °C bis 50 °C und skaliert auf 4,8 MWh in einem 20-Fuß-Container-Stellfläche. Es birgt kein thermisches Durchgehrisiko. Das Produkt adressiert daher die Brandschutzlöschkomplexität, die bei Hochdichte-Batterieinstallationen wesentlich ist.
Berichtsumfang für den Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren
Der Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren umfasst Batteriespeichersysteme und zugehörige Energiemanagementtechnologien, die von Rechenzentren in Brasilien, Chile, Kolumbien, Argentinien, Peru und anderen südamerikanischen Ländern eingesetzt werden, um die Stromzuverlässigkeit zu verbessern, Stromkosten zu optimieren, die Nutzung erneuerbarer Energien zu ermöglichen und die betriebliche Resilienz zu stärken. Batterie-Energiespeichersysteme werden zunehmend eingesetzt, um Netzinstabilität zu begegnen, die Rechenzentrumserweiterung zu unterstützen und nachhaltige Strommanagementstrategien zu erleichtern.
Der Bericht über den Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren ist segmentiert nach Batteriechemie (Lithiumeisenphosphat [LFP], Nickel-Mangan-Kobalt [NMC], Blei-Säure, Natrium-Ionen, Flussbatterien und andere Batteriechemien), Systemkomponente (Batteriezellen und -module, Batteriegestelle und -schränke, Batteriemanagementsysteme [BMS], Leistungsumwandlungssysteme [PCS], Wärmemanagement- und Sicherheitssysteme sowie Energiemanagementsoftware), Primäranwendung (USV und Kurzzeit-Backup, Langzeit-Backup-Strom, Lastspitzenkappung und Lastverschiebung, Integration erneuerbarer Energien sowie Mikronetz und Netzdienste), Speicherdauer (unter 1 Stunde, 1–2 Stunden, über 2–4 Stunden und über 4 Stunden), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Blei-Säure |
| Natrium-Ionen |
| Flussbatterien |
| Andere Batteriechemien |
| Batteriezellen und -module |
| Batteriegestelle und -schränke |
| Batteriemanagementsysteme (BMS) |
| Leistungsumwandlungssysteme (PCS) |
| Wärmemanagement- und Sicherheitssysteme |
| Energiemanagementsoftware |
| USV und Kurzzeit-Backup |
| Langzeit-Backup-Strom |
| Lastspitzenkappung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Mikronetz und Netzdienste |
| Unter 1 Stunde |
| 1–2 Stunden |
| Über 2–4 Stunden |
| Über 4 Stunden |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Rest Südamerikas |
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) | |
| Blei-Säure | |
| Natrium-Ionen | |
| Flussbatterien | |
| Andere Batteriechemien | |
| Nach Systemkomponente | Batteriezellen und -module |
| Batteriegestelle und -schränke | |
| Batteriemanagementsysteme (BMS) | |
| Leistungsumwandlungssysteme (PCS) | |
| Wärmemanagement- und Sicherheitssysteme | |
| Energiemanagementsoftware | |
| Nach Primäranwendung | USV und Kurzzeit-Backup |
| Langzeit-Backup-Strom | |
| Lastspitzenkappung und Lastverschiebung | |
| Integration erneuerbarer Energien | |
| Mikronetz und Netzdienste | |
| Nach Speicherdauer | Unter 1 Stunde |
| 1–2 Stunden | |
| Über 2–4 Stunden | |
| Über 4 Stunden | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batterie-Energiespeicher in südamerikanischen Rechenzentren?
Der Sektor wurde im Jahr 2026 auf 0,51 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,15 Milliarden USD erreichen.
Was treibt die Nachfrage nach Batteriespeichern in südamerikanischen Rechenzentren an?
Neue Hyperscale-Standorte, KI-Stromanforderungen, strengere Verfügbarkeitsstandards und die Integration erneuerbarer Energie unterstützen die Nachfrage.
Welche Batteriechemie führt bei Rechenzentrumsspeicherbereitstellungen in Südamerika?
LFP hielt im Jahr 2026 einen Anteil von 37,18 %, da es thermische Stabilität und eine lange Zyklenlebensdauer für USV-Anwendungen bietet.
Warum ist Chile für Batterie-Energiespeicherbereitstellungen in Rechenzentren wichtig?
Chile soll bis 2032 mit einem CAGR von 15,61 % wachsen, da Hyperscale-Investitionen mit erneuerbarer Energie und Netzengpässen zusammentreffen.
Welcher Rechenzentrumstyp nutzt den größten Anteil an Batterie-Energiespeichern?
Colocation-Einrichtungen hielten im Jahr 2026 einen Anteil von 60,27 %, da gemeinsame Strominfrastruktur mehrere Mieter bedient.
Was ist die am schnellsten wachsende Anwendung für Batterie-Energiespeichersysteme in Rechenzentren?
Die Integration erneuerbarer Energien soll bis 2032 mit einem CAGR von 15,92 % wachsen.