
Tamaño y Participación del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
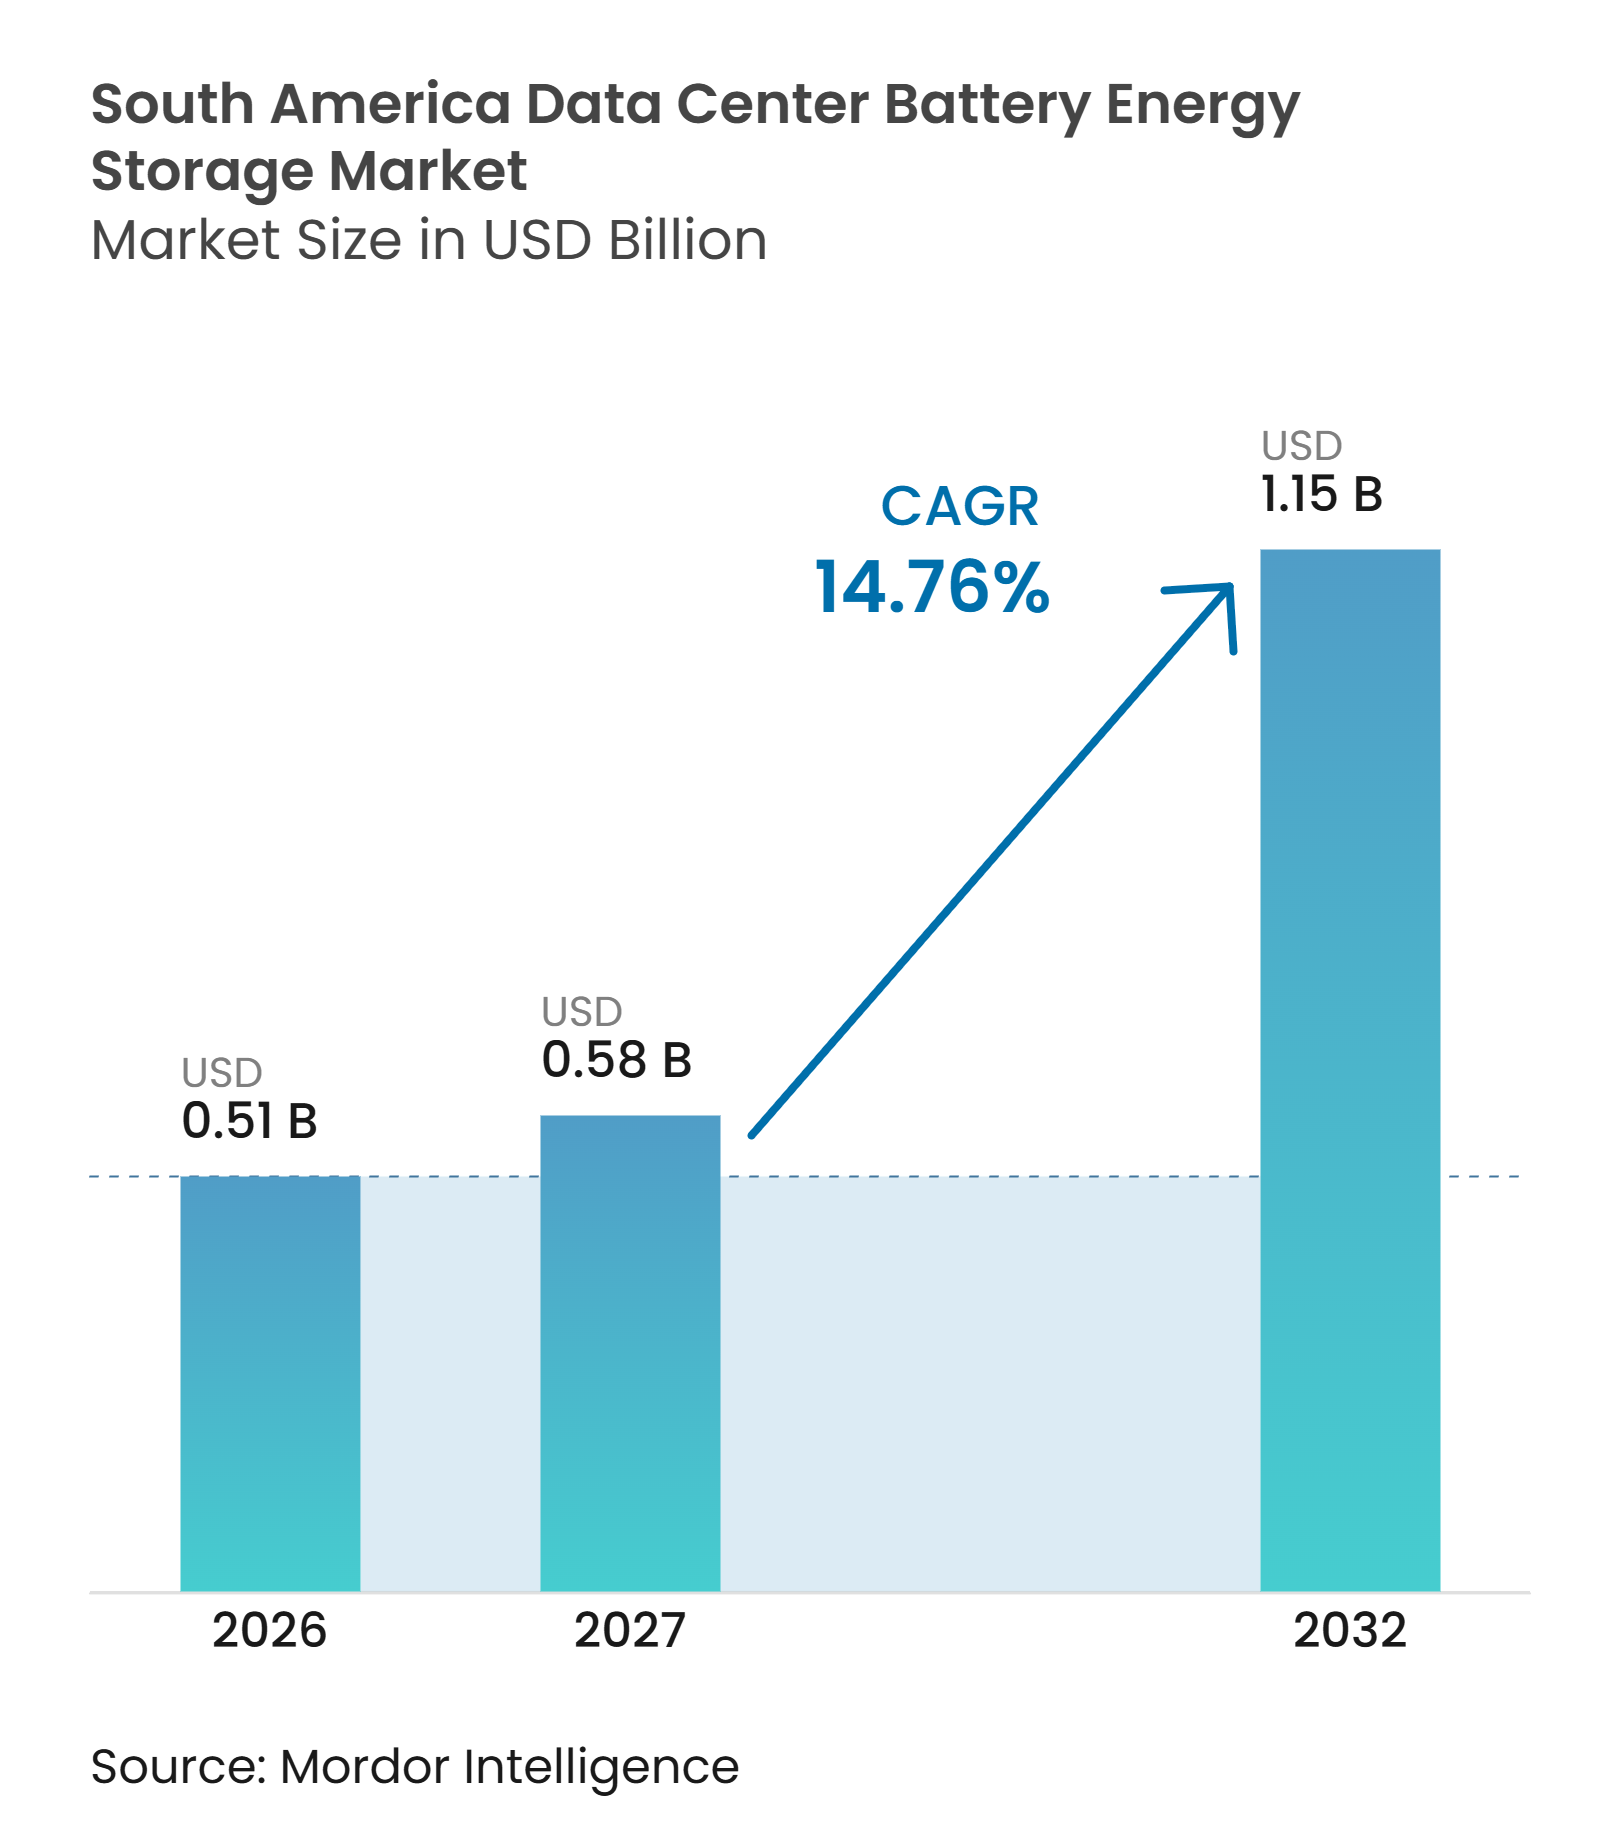
| Tamaño del mercado en el año base (2026) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.76 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur por Mordor Intelligence
El tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur fue valorado en 0,51 mil millones de USD en 2026 y se estima que se expandirá desde 0,58 mil millones de USD en 2027 hasta alcanzar 1,15 mil millones de USD para 2032, a una CAGR del 14,76% durante el período de pronóstico 2027-2032. La demanda está vinculada a nuevos campus hiperescala y de colocación, donde los sistemas de energía ininterrumpida se planifican junto con la instalación en lugar de añadirse tras la construcción. Las cargas de trabajo de IA también incrementan la necesidad de baterías capaces de gestionar cambios rápidos en la demanda de energía. La generación renovable está creando un segundo uso para el almacenamiento, especialmente donde la producción solar y la disponibilidad de la red no coinciden. Chile y Brasil ofrecen la mayor oportunidad porque la inversión en centros de datos, la electricidad renovable y las restricciones de la red se presentan de forma conjunta. Los costos de importación, la exposición cambiaria y las difíciles actualizaciones en instalaciones más antiguas continúan retrasando algunos proyectos.
Conclusiones Clave del Informe
- Por química de batería, el LFP representó el 37,18% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que el sodio-ion se expanda a una CAGR del 15,05% hasta 2032.
- Por componente del sistema, las celdas y módulos de batería representaron el 35,44% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que el software de gestión de energía se expanda a una CAGR del 15,30% hasta 2032.
- Por aplicación principal, los sistemas SAI y de respaldo de corta duración representaron el 45,61% del tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que la integración de energía renovable se expanda a una CAGR del 15,92% hasta 2032.
- Por duración del almacenamiento, los sistemas de menos de 1 hora representaron el 56,11% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que los sistemas de más de 4 horas se expandan a una CAGR del 16,31% hasta 2032.
- Por tamaño del centro de datos, las instalaciones hiperescala representaron el 57,19% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026 y se proyecta que se expandan a una CAGR del 16,62% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 60,27% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 16,89% hasta 2032.
- Por geografía, Brasil representó el 36,29% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026, mientras que se proyecta que Chile se expanda a una CAGR del 15,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad Hiperescala y de Colocación | +4.2% | Brasil y Chile como núcleo, Colombia y Perú como secundarios | Corto plazo (≤ 2 años) |
| IA, Computación en la Nube, 5G y Cargas de Trabajo en el Borde | +3.9% | Brasil, Chile y Colombia | Corto plazo (≤ 2 años) |
| Integración de Energías Renovables y Gestión de la Congestión de la Red | +3.5% | Chile como principal y Brasil | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad de Energía Nivel III y Nivel IV | +2.8% | Brasil, Chile, Colombia y Argentina | Mediano plazo (2-4 años) |
| Desarrollo de Centros de Datos en Chile y Brasil, Ricos en Energías Renovables | +2.2% | Brasil y Chile | Corto plazo (≤ 2 años) |
| Almacenamiento con Baterías como Activo de Reducción de Diésel y Resiliencia | +1.6% | Brasil, Argentina y Perú | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Capacidad Hiperescala y de Colocación Impulsa la Inversión en Baterías
Los campus hiperescala y los sitios de colocación multiinquilino siguen siendo la base principal de demanda del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur. Las instalaciones de mayor tamaño requieren una capacidad sustancial de SAI para respaldar las cargas de trabajo de alto valor de los inquilinos. Ascenty inauguró su tercer centro de datos en Chile en septiembre de 2025 con una capacidad inicial de 16 MW. La empresa también anunció los proyectos SCL04 y SCL05 con una capacidad combinada de 150 MW. Esta cartera de proyectos incorpora los requisitos de baterías en la planificación del campus, en lugar de en trabajos de modernización posteriores. Los diseños de Nivel III y Nivel IV requieren redundancia, lo que convierte la capacidad de batería confiable en una adquisición de infraestructura central.
La IA, la Computación en la Nube, el 5G y las Cargas de Trabajo en el Borde Elevan los Requisitos de Baterías
Las cargas de trabajo de IA cambian la forma en que los operadores de centros de datos evalúan el soporte de energía de corta duración. Los cambios rápidos en la demanda de aceleradores pueden ejercer presión sobre la calidad de la energía dentro de una instalación. ZincFive informó que el 52% de los profesionales de centros de datos encuestados identificaron la energía dinámica de la IA y la calidad de la energía como factores críticos en las decisiones de almacenamiento en 2026. Esto fue superior al 37% reportado en 2025. Los despliegues en el borde también necesitan respaldo local porque las ubicaciones urbanas pueden limitar el uso de equipos diésel. El mercado de almacenamiento de energía con baterías para centros de datos en América del Sur se beneficia, por tanto, tanto de los grandes campus de IA como de las instalaciones distribuidas más pequeñas.
La Integración de Energías Renovables y la Gestión de la Congestión de la Red Crean Demanda de Almacenamiento
Chile está combinando una sólida generación renovable con una red que no siempre puede trasladar la energía a donde se necesita. El país curtó más de 6.000 GWh de electricidad renovable en 2025. El almacenamiento puede desplazar parte de esta producción hacia períodos de mayor demanda. IRENA espera que América del Sur alcance 10 GW de capacidad de almacenamiento con baterías para 2030. Los operadores de centros de datos con acuerdos de energía renovable pueden utilizar baterías en sitio tanto para respaldo como para programación energética. Esto hace que los proyectos de baterías sean más útiles que los sistemas diseñados únicamente para el servicio de SAI.
Los Requisitos de Confiabilidad de Energía de Nivel III y Nivel IV Establecen Umbrales Mínimos de Baterías
Las certificaciones de disponibilidad influyen en las especificaciones de equipos en todo el mercado de almacenamiento de energía con baterías para centros de datos en América del Sur. Los diseños de Nivel III requieren mantenibilidad concurrente, lo que a su vez exige rutas de energía redundantes. Los diseños de Nivel IV añaden tolerancia a fallos y pueden requerir mayor capacidad de batería por megavatio de carga de TI. Cirion recibió la certificación de Documentos de Diseño Nivel III para su instalación SAN2 en Quilicura durante 2026. La instalación cuenta con 20 MW de capacidad de clase hiperescala y sistemas redundantes de energía y refrigeración. Estos requisitos respaldan la demanda de sistemas con rendimiento documentado y planes de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Equipos Importados y Exposición Cambiaria | -2.1% | Brasil como principal y Argentina | Corto plazo (≤ 2 años) |
| Complejidad de Integración con la Infraestructura Eléctrica y de SAI Existente | -1.6% | Brasil, Colombia y Perú | Mediano plazo (2-4 años) |
| Limitada Fabricación Local de Celdas y Capacidad de Integradores Calificados | -1.3% | Todos los mercados, especialmente Argentina, Perú y Colombia | Mediano plazo (2-4 años) |
| Retrasos en Certificación de Seguridad contra Incendios, Interconexión y Puesta en Marcha | -0.9% | Brasil y Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Equipos Importados y la Exposición Cambiaria Comprimen la Economía de los Proyectos
Los costos de importación representan una barrera material para los operadores que adquieren celdas y electrónica de potencia en el extranjero. Brasil aplica varios impuestos a los equipos electrónicos importados. La acción de Gecex de febrero de 2026 elevó los aranceles sobre determinados servidores, equipos de red y hardware de procesamiento de datos. Los proyectos de baterías pueden enfrentar un problema de costos similar, ya que las celdas, los convertidores y los equipos de gestión son en gran medida importados. La volatilidad cambiaria añade incertidumbre a los presupuestos de equipos que comúnmente se establecen en USD. Estas condiciones pueden extender los períodos de recuperación de la inversión y retrasar la sustitución de equipos de plomo-ácido más antiguos.
La Complejidad de Integración con la Infraestructura Eléctrica y de SAI Existente Extiende los Plazos
Las instalaciones más antiguas fueron comúnmente diseñadas en torno a baterías de plomo-ácido reguladas por válvula. Los sistemas de litio pueden requerir ajustes revisados de protección, nuevos controles térmicos y firmware actualizado de conversión de energía. Los sistemas de gestión de baterías también deben comunicarse con los sistemas SCADA y de gestión de edificios existentes. Estas tareas de ingeniería pueden extender la puesta en marcha, especialmente en sitios de reconversión. Las revisiones de seguridad contra incendios e interconexión a la red pueden añadir requisitos adicionales de secuenciación. El mercado de almacenamiento de energía con baterías para centros de datos en América del Sur es, por tanto, más accesible para proyectos que abordan la integración desde las primeras etapas del diseño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
El LFP Lidera Mientras el Sodio-Ion Construye un Caso de SeguridadEl LFP representó el 37,18% del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. Su estabilidad térmica y su larga vida útil de ciclos se adaptan al ciclado regular esperado en las aplicaciones de SAI. El LFP también es familiar para los integradores y operadores que ya utilizan sistemas de litio. CATL suministró contenedores LFP a Grenergy para el proyecto Oasis de Atacama en Chile. También introdujo su TENER Stack de 9 MWh en Brasil durante 2025. Estos despliegues demuestran la escala a la que los sistemas LFP están siendo disponibles en la región.[1] Como resultado, el LFP continúa consolidando su posición como la química de batería preferida para los despliegues de almacenamiento de energía a gran escala en centros de datos de toda América del Sur.
Se proyecta que el sodio-ion se expanda a una CAGR del 15,05% hasta 2032. La química es relevante cuando los operadores desean reducir las preocupaciones sobre la fuga térmica. ESS introdujo su sistema Bridge de sodio-ion en julio de 2026 para usos en centros de datos e infraestructura crítica. El sistema utiliza bloques modulares de 1,2 MWh y puede operar desde -40°C hasta 50°C. Este diseño puede reducir la necesidad de sistemas HVAC complejos en determinadas aplicaciones. Es probable que el LFP siga siendo más común en los sistemas de corta duración, mientras que el sodio-ion amplía las opciones disponibles para las instalaciones de IA de alta densidad.


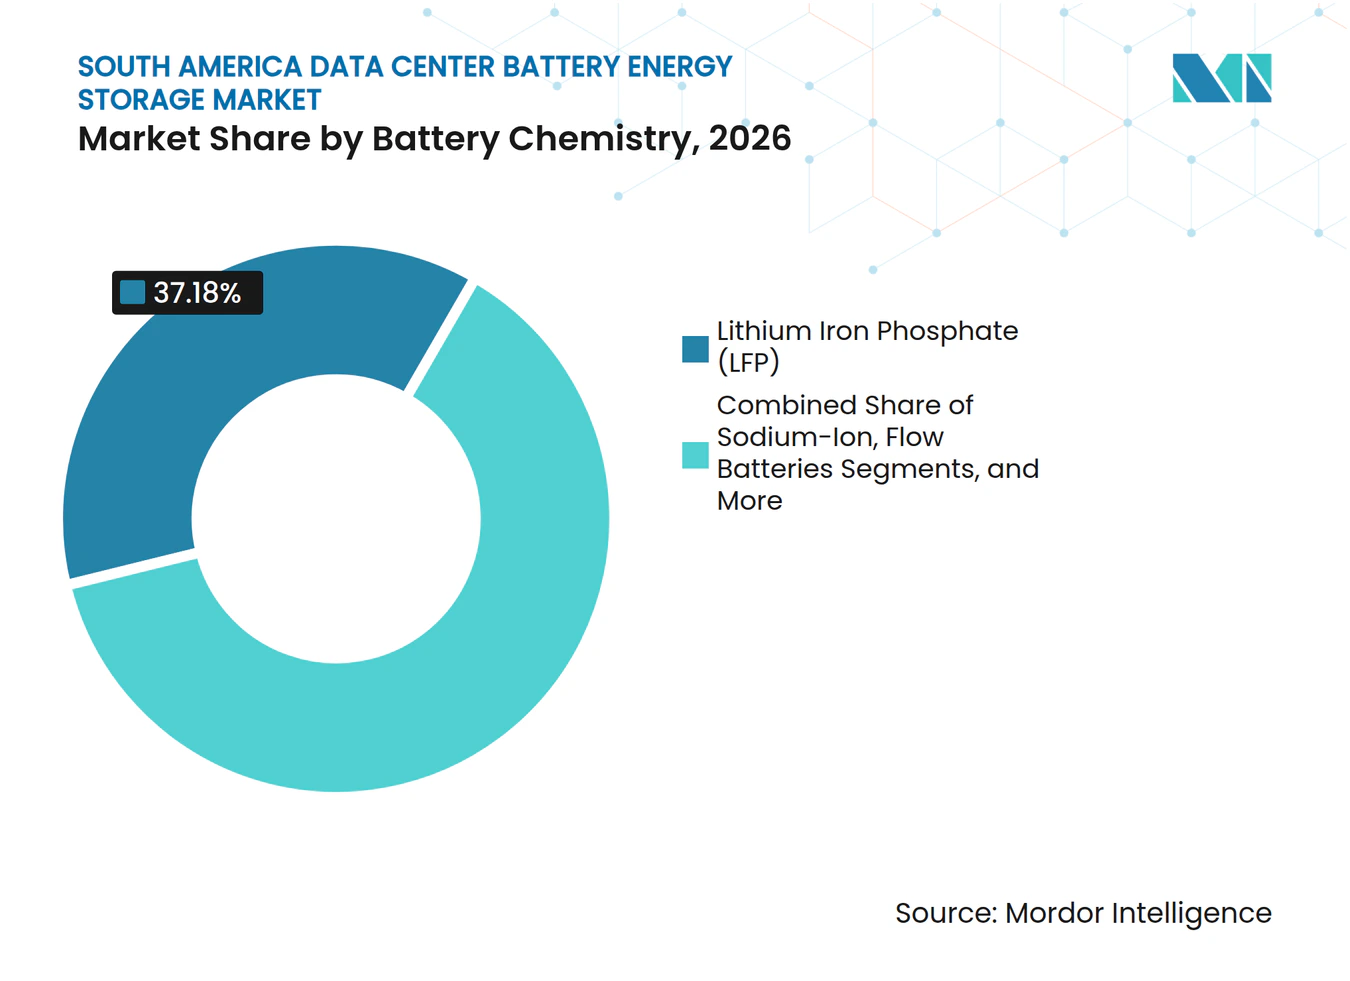
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente del Sistema:
El Hardware Concentra el Mayor Valor Mientras el Software se ExpandeLas celdas y módulos de batería representaron el 35,44% del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. El conjunto de baterías es el elemento de capital central dentro de un sistema de almacenamiento. Los bastidores, gabinetes, sistemas de gestión de baterías y equipos de conversión de energía añaden las funciones necesarias para una operación segura. Los equipos de detección de incendios, ventilación y supresión también adquieren mayor importancia en instalaciones de alta densidad. La NFPA 855 proporciona orientación de seguridad para los sistemas de almacenamiento de energía estacionarios. Estos requisitos refuerzan la necesidad de proveedores de hardware calificados e integradores de sistemas.
Se proyecta que el software de gestión de energía se expanda a una CAGR del 15,30% hasta 2032. Los operadores necesitan software que pueda monitorear el estado de las baterías y coordinar las decisiones de despacho. Fluence amplió sus herramientas habilitadas por IA para la optimización de activos durante 2026. FlexGen también actualizó HybridOS con funciones de gestión de baterías en febrero de 2026. Estas plataformas pueden alinear la disponibilidad del SAI con la reducción de picos, los servicios de red y la programación de energía renovable. Esta capacidad es particularmente relevante cuando un único activo de batería sirve a múltiples propósitos operativos.
Por Aplicación Principal:
El SAI Ancla los Ingresos Mientras la Integración de Energías Renovables se AceleraLos sistemas SAI y de respaldo de corta duración representaron el 45,61% del tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. Esta aplicación protege los equipos de TI durante perturbaciones en la red y eventos de transferencia. En la práctica, es un requisito para las instalaciones que buscan sólidas credenciales de disponibilidad. Muchos operadores dimensionan los sistemas de respaldo más allá de un período básico de puente porque las condiciones locales de la red pueden variar. Los períodos de respaldo más largos también reducen la dependencia de los generadores diésel en instalaciones urbanas. Este requisito establecido proporciona al mercado de almacenamiento de energía con baterías para centros de datos en América del Sur una base estable de demanda de reemplazo y nueva construcción.
Se proyecta que la integración de energía renovable se expanda a una CAGR del 15,92% hasta 2032. El vertimiento de Chile muestra por qué la electricidad renovable no siempre coincide con la demanda de las instalaciones. El almacenamiento puede cargarse durante la alta disponibilidad solar y descargarse más tarde en el día. Atlas Renewable Energy ha desarrollado BESS del Desierto en Chile como un gran proyecto de almacenamiento independiente. El proyecto proporciona una referencia regional para la capacidad de batería despachable. Apoya la confianza en diseños similares para grandes campus de centros de datos.
Por Duración del Almacenamiento:
Los Sistemas de Menos de una Hora Lideran Mientras el Respaldo Extendido Gana TerrenoLos sistemas de menos de 1 hora representaron el 56,11% del tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. Esto refleja el papel histórico del SAI de sostener las cargas de TI hasta que comienza la generación de respaldo. Muchos sistemas instalados fueron construidos para 5 a 15 minutos de autonomía de batería. Los proyectos de reemplazo a menudo preservan este modelo operativo familiar. Las actualizaciones a litio pueden cumplir esta especificación utilizando menos espacio que las baterías más antiguas. El segmento sigue siendo importante porque aborda la base instalada existente más amplia.
Se proyecta que los sistemas de más de 4 horas se expandan a una CAGR del 16,31% hasta 2032. Los operadores necesitan períodos de descarga más largos cuando las baterías reemplazan el uso de diésel o respaldan acuerdos de energía renovable. El retraso del proyecto de transmisión Kimal-Lo Aguirre en Chile refuerza el valor de la flexibilidad energética localizada. El almacenamiento de larga duración también puede permitir a los sitios participar en determinados programas de red. Las baterías de flujo pueden ser adecuadas para algunas aplicaciones de larga duración porque su capacidad de potencia y energía puede escalarse de forma independiente. Las configuraciones LFP siguen siendo relevantes donde un sistema de 4 a 8 horas cumple el requisito operativo.
Por Tamaño del Centro de Datos:
Las Instalaciones Hiperescala Lideran la Demanda y la ExpansiónLas instalaciones hiperescala representaron el 57,19% del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. También se benefician de subestaciones, sistemas de refrigeración y equipos de ingeniería compartidos. Estas características pueden reducir el costo unitario de instalación de grandes bancos de baterías. Actis lanzó la plataforma TERRANOVA en diciembre de 2025 para desarrollar capacidad en Brasil, México y Chile. La plataforma planea invertir 1,5 mil millones de USD y puede desplegar hasta 1 GW de capacidad de centros de datos. Dichos proyectos incorporan las decisiones de almacenamiento en la planificación maestra temprana.
Se proyecta que las instalaciones hiperescala se expandan a una CAGR del 16,62% hasta 2032. Los grandes campus en la nube requieren un suministro de energía constante para respaldar cargas de cómputo exigentes. Su escala de adquisición también respalda acuerdos plurianuales con proveedores de baterías. Las instalaciones medianas y grandes continúan atendiendo los requisitos empresariales, gubernamentales y de nube regional. Los sitios de borde más pequeños son relevantes en despliegues de telecomunicaciones, comercio minorista y servicios financieros. Estos sitios pueden enfrentar mayores costos de integración porque sus configuraciones eléctricas y volúmenes de adquisición varían ampliamente.

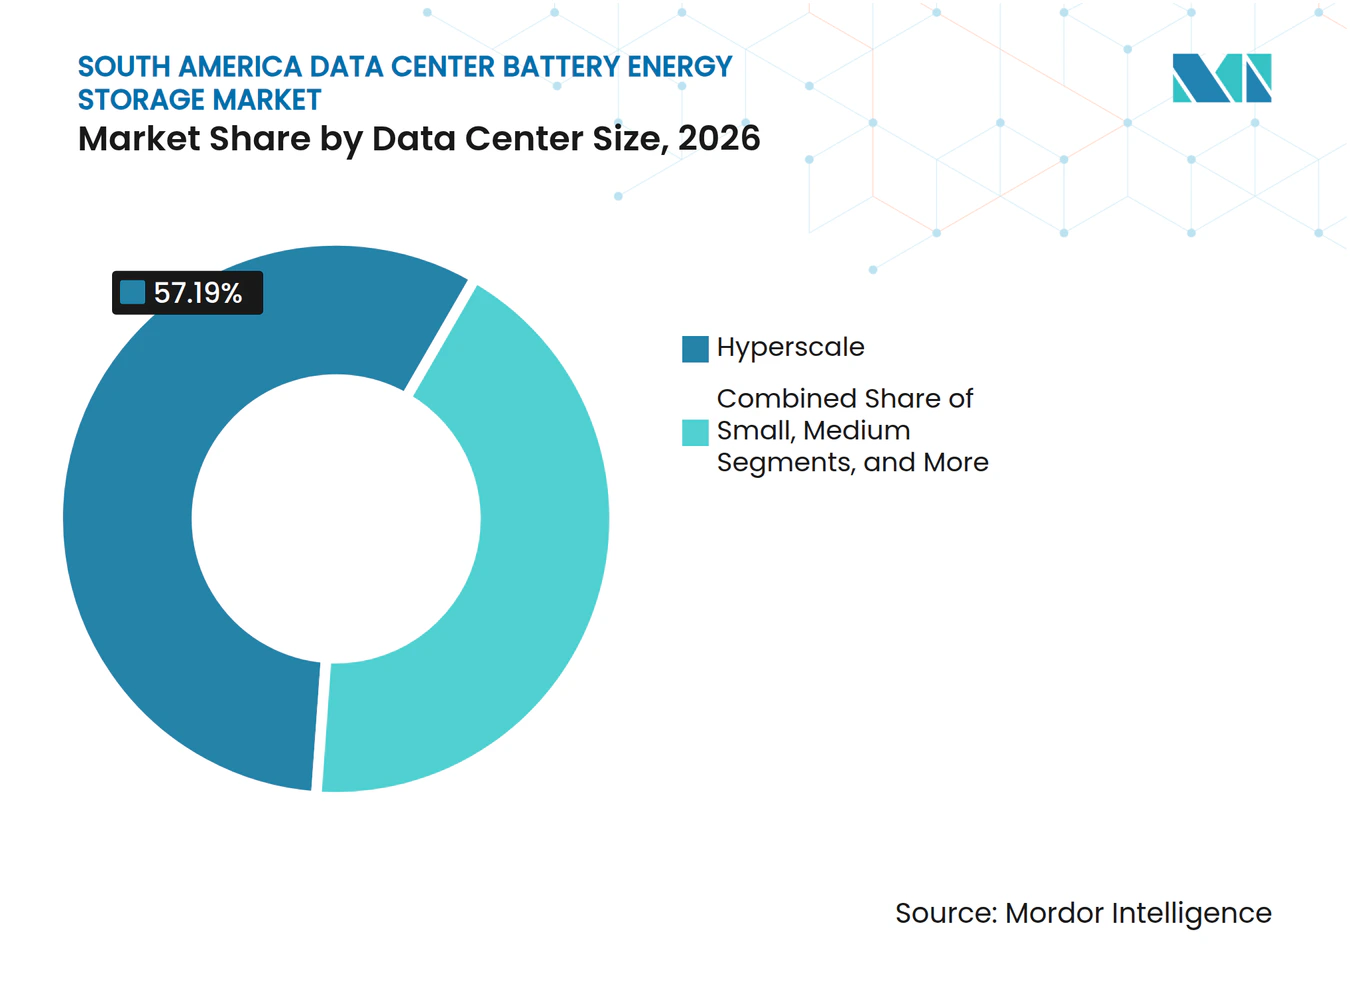
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Nube Aumentan la InversiónLas instalaciones de colocación representaron el 60,27% del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. Un sistema de baterías compartido puede atender a varios inquilinos en un mismo sitio. Esto distribuye el costo de la infraestructura de energía entre una base de ingresos más amplia. Equinix confirmó más de 419 millones de USD de inversión en São Paulo, Río de Janeiro, Bogotá y Santiago entre 2025 y 2026. Los sitios utilizan sistemas de respaldo con baterías para respaldar el servicio de alta disponibilidad. Esto mantiene a los operadores de colocación como actores centrales en la adquisición regional de baterías.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 16,89% hasta 2032. Sus campus de construcción propia pueden especificar baterías desde el inicio del proceso de diseño. Amazon anunció una inversión de 4 mil millones de USD en infraestructura en la nube en Chile en mayo de 2025. Se esperaba que la primera Región AWS en Chile comenzara operaciones en el segundo semestre de 2026. Estas inversiones requieren capacidad de SAI y también pueden respaldar la integración de energías renovables. Las instalaciones empresariales y de borde siguen siendo importantes, pero generalmente tienen menos influencia en la adquisición especializada de baterías.
Análisis Geográfico
Brasil
Brasil representó el 36,29% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur en 2026. El país tiene la mayor concentración regional de centros de datos operativos e inversión en infraestructura digital. Equinix invirtió 270 millones de USD en Brasil entre 2025 y 2026, incluyendo expansiones en São Paulo y Río de Janeiro. La primera fase de su sitio RJ3 fue planificada con más de 550 gabinetes. La generación renovable respalda la demanda de almacenamiento cuando las restricciones de transmisión afectan el suministro. El régimen ReData propuesto por Brasil también vincula la elegibilidad de los centros de datos con requisitos de electricidad limpia o renovable y uso del agua.[2] Estos factores refuerzan la posición de Brasil como el mercado líder para la adopción de almacenamiento de energía con baterías en centros de datos dentro de América del Sur.
Chile
Se proyecta que Chile se expanda a una CAGR del 15,61% hasta 2032. La electricidad renovable está ampliamente disponible, pero las restricciones de transmisión han generado un vertimiento material. Esto hace que las baterías sean útiles tanto para la resiliencia del campus como para la programación de electricidad. AWS se comprometió a invertir 4 mil millones de USD para desarrollar su primera Región chilena en 2025. La legislación de transición energética de Chile de 2024 también respaldó un tratamiento más rápido de determinadas inversiones en transmisión. La combinación de demanda hiperescala y energía renovable otorga a Chile un papel distintivo en el mercado de almacenamiento de energía con baterías para centros de datos en América del Sur.
Colombia, Argentina, Perú y el Resto de América del Sur
Colombia está atrayendo inversiones en grandes campus a medida que los operadores buscan nuevas ubicaciones fuera de los principales centros de la región. ODATA se comprometió a invertir 1,3 mil millones de USD para sus instalaciones BG02 y BG03 en Cundinamarca. BG03 está diseñado para hasta 120 MW de capacidad de TI. Argentina está preparando una licitación dedicada de almacenamiento con baterías para reducir la presión sobre la red de Buenos Aires. Perú exige que las nuevas plantas de generación no convencional incluyan infraestructura de baterías a partir de 2028, bajo cambios al Procedimiento Técnico N.° 20 del COES. Estos desarrollos de política pueden proporcionar experiencia operativa para respaldar proyectos de almacenamiento a nivel de campus en el futuro.
Panorama Competitivo
Concentración del Mercado
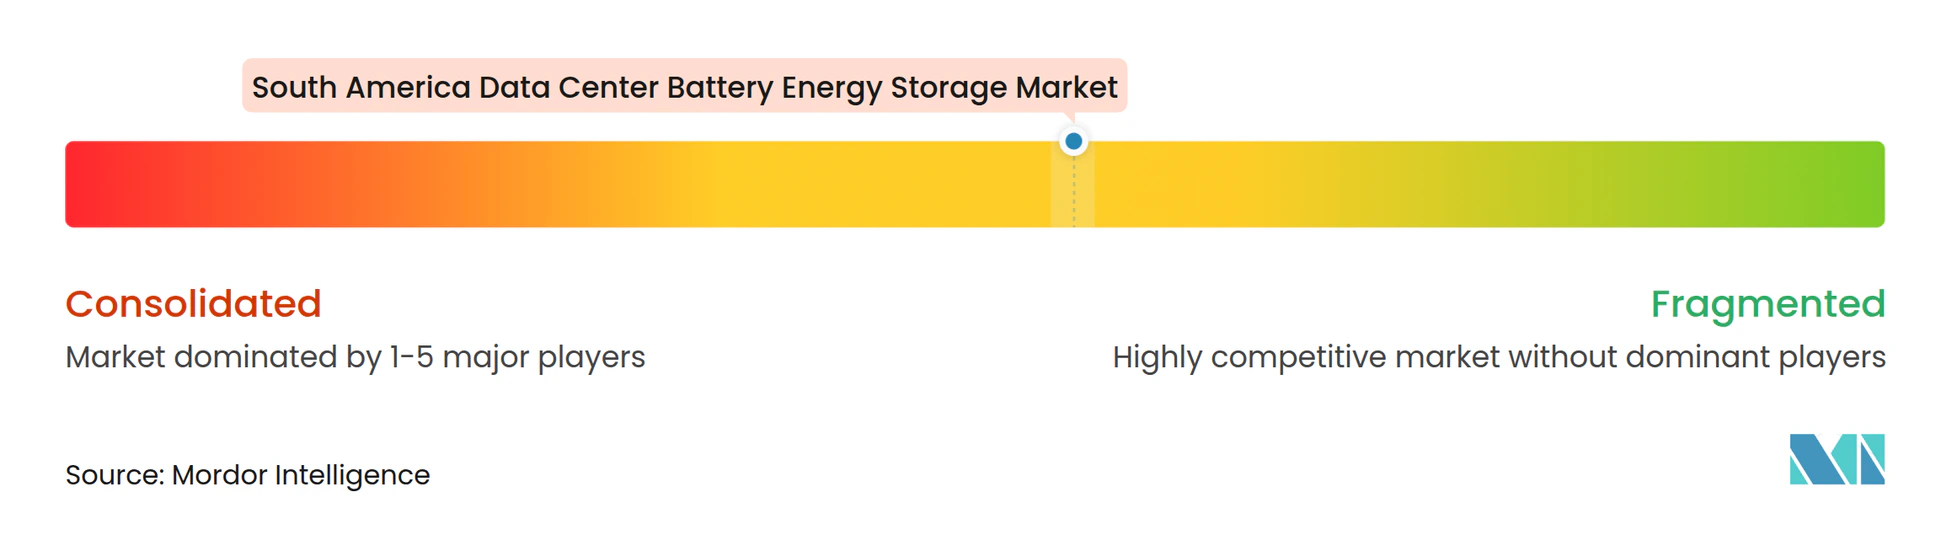
El mercado de almacenamiento de energía con baterías para centros de datos en América del Sur tiene una capa de suministro de celdas concentrada y una capa de integración de sistemas más amplia. CATL, BYD, Hithium, CALB, Sungrow y REPT BATTERO compiten en el suministro de LFP, el formato del sistema, los plazos de entrega y el soporte local. CATL abrió una oficina regional en Chile en 2025. También presentó el TENER Stack de 9 MWh en Smarter E South America en Brasil. BYD firmó un acuerdo de suministro de almacenamiento de 3,5 GWh con Grenergy para la Fase 6 de Oasis de Atacama. Estos movimientos muestran cómo los proveedores están utilizando la entrega de grandes proyectos y la presencia regional para construir credibilidad.
Los proveedores establecidos de SAI siguen siendo relevantes para los sitios que utilizan sistemas de plomo-ácido o que están adoptando diseños avanzados de litio. EnerSys identificó los centros de datos como un área clave de crecimiento en su informe fiscal 2026. La empresa combinó capacidades de plomo-ácido, electrónica de potencia y litio a través de centros internos de excelencia. Saft Groupe, Exide Technologies, GS Yuasa y Leoch Technologies también atienden el mercado más amplio de energía de respaldo. Los nuevos proveedores deben demostrar una entrega confiable, sistemas compatibles y evidencia de cumplimiento. El marco de la NFPA 855 eleva la importancia de las pruebas contra incendios y la seguridad documentada del sistema.
El software y los servicios son un área abierta para la diferenciación. Fluence Nispera y FlexGen HybridOS ofrecen plataformas para el despacho y la gestión del rendimiento de activos. ZincFive recaudó 30 millones de USD en diciembre de 2025 para expandir la producción de sistemas SAI de níquel-zinc para instalaciones enfocadas en IA. Su enfoque hace hincapié en la seguridad y la respuesta a las necesidades dinámicas de energía. El panorama competitivo dependerá de la ejecución local, la documentación de seguridad y la capacidad de vincular la energía de respaldo con el valor de la gestión energética.[3] Se espera que los proveedores que combinen capacidades avanzadas de gestión de energía con fiabilidad probada y un rendimiento de seguridad sólido obtengan una ventaja competitiva en el mercado en evolución.
Líderes de la Industria de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur
-
BYD Company Limited
-
GS Yuasa International Ltd.
-
ZincFive, Inc.
-
Sungrow Power Supply Co., Ltd.
-
EVE Energy Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur Empresas cubiertas en este informe
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- Sungrow Power Supply Co., Ltd.
- Trina Storage
- Hithium Energy Storage Technology Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- REPT BATTERO Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Narada Power Source Co., Ltd.
- Pylon Technologies Co., Ltd.
- Dyness Digital Energy Technology Co., Ltd.
- Shenzhen Highpower Technology Co., Ltd.
- ZincFive, Inc.
- Saft Groupe S.A.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Leoch International Technology Limited
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur
- Octubre de 2026: EnerSys reportó un crecimiento del 8% interanual en las ventas netas del segundo trimestre del ejercicio fiscal 2026, con los centros de datos confirmados como un vector clave de crecimiento en los sistemas de energía. El centro de excelencia en electrónica de potencia de la empresa redujo el tiempo de validación de componentes de semanas a días, lo que le permitió apoyar a un importante cliente de comunicaciones con una solución completa en 1 trimestre. La misma entrega requería anteriormente hasta 18 meses. EnerSys indicó que sus centros de excelencia en plomo-ácido, electrónica de potencia y litio tenían como objetivo acelerar el desarrollo de productos y mejorar el trabajo de validación.
- Septiembre de 2026: Grenergy informó que la fase Gabriela de 1.100 MWh del proyecto BESS Oasis de Atacama en el norte de Chile entró en operación el 2 de septiembre de 2026. El proyecto añadió capacidad de despacho a uno de los complejos de almacenamiento solar más grandes de América del Sur. Demostró una capacidad operativa de múltiples gigavatios-hora que los operadores de centros de datos con acuerdos de energía renovable pueden utilizar como referencia regional para diseños de almacenamiento a nivel de campus.
- Agosto de 2026: ENGIE puso en operación comercial BESS Libélula y BESS Los Loros en Chile el 28 de agosto de 2026, añadiendo 251 MW de almacenamiento con baterías. Los Loros albergó el primer piloto de campo de tecnología de Formación de Red en condiciones operativas en Chile el 21 de septiembre de 2026. El piloto demostró capacidad de soporte a la red que puede influir en la arquitectura energética seleccionada para grandes instalaciones de energía crítica.
- Julio de 2026: ESS Tech lanzó ESS Bridge, un BESS modular de sodio-ion de 1,2 MWh para centros de datos de IA, servicios públicos e infraestructura crítica. El sistema opera desde -40°C hasta 50°C y escala hasta 4,8 MWh en una huella de contenedor de 20 pies. No presenta riesgo de fuga térmica. El producto aborda, por tanto, la complejidad de la supresión de incendios que es material en instalaciones de baterías de alta densidad.
Alcance del Informe del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur
El Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur comprende los sistemas de almacenamiento con baterías y las tecnologías relacionadas de gestión de energía utilizadas por los centros de datos en Brasil, Chile, Colombia, Argentina, Perú y otros países sudamericanos para mejorar la confiabilidad del suministro eléctrico, optimizar los costos de electricidad, habilitar el uso de energía renovable y mejorar la resiliencia operativa. Los sistemas de almacenamiento de energía con baterías se despliegan cada vez más para abordar la inestabilidad de la red, respaldar la expansión de los centros de datos y facilitar estrategias sostenibles de gestión del suministro eléctrico.
El Informe del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos en América del Sur está Segmentado por Química de Batería (Fosfato de Hierro y Litio [LFP], Níquel Manganeso Cobalto [NMC], Plomo-Ácido, Sodio-Ion, Baterías de Flujo y Otras Químicas de Batería), Componente del Sistema (Celdas y Módulos de Batería, Bastidores y Gabinetes de Batería, Sistemas de Gestión de Baterías [BMS], Sistemas de Conversión de Energía [PCS], Sistemas de Gestión Térmica y Seguridad, y Software de Gestión de Energía), Aplicación Principal (SAI y Respaldo de Corta Duración, Energía de Respaldo de Larga Duración, Reducción de Picos y Desplazamiento de Carga, Integración de Energía Renovable, y Microrred y Servicios de Red), Duración del Almacenamiento (Menos de 1 Hora, 1-2 Horas, Más de 2-4 Horas y Más de 4 Horas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (Brasil, Chile, Colombia, Argentina, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) |
| Plomo-Ácido |
| Sodio-Ion |
| Baterías de Flujo |
| Otras Químicas de Batería |
| Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería |
| Sistemas de Gestión de Baterías (BMS) |
| Sistemas de Conversión de Energía (PCS) |
| Sistemas de Gestión Térmica y Seguridad |
| Software de Gestión de Energía |
| SAI y Respaldo de Corta Duración |
| Energía de Respaldo de Larga Duración |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Microrred y Servicios de Red |
| Menos de 1 Hora |
| 1-2 Horas |
| Más de 2-4 Horas |
| Más de 4 Horas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Perú |
| Resto de América del Sur |
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) | |
| Plomo-Ácido | |
| Sodio-Ion | |
| Baterías de Flujo | |
| Otras Químicas de Batería | |
| Por Componente del Sistema | Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería | |
| Sistemas de Gestión de Baterías (BMS) | |
| Sistemas de Conversión de Energía (PCS) | |
| Sistemas de Gestión Térmica y Seguridad | |
| Software de Gestión de Energía | |
| Por Aplicación Principal | SAI y Respaldo de Corta Duración |
| Energía de Respaldo de Larga Duración | |
| Reducción de Picos y Desplazamiento de Carga | |
| Integración de Energía Renovable | |
| Microrred y Servicios de Red | |
| Por Duración del Almacenamiento | Menos de 1 Hora |
| 1-2 Horas | |
| Más de 2-4 Horas | |
| Más de 4 Horas | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía con baterías para centros de datos en América del Sur?
El sector fue valorado en 0,51 mil millones de USD en 2026 y se estima que alcanzará 1,15 mil millones de USD para 2032.
¿Qué está impulsando la demanda de almacenamiento con baterías en los centros de datos sudamericanos?
Los nuevos sitios hiperescala, los requisitos de energía para IA, los estándares de disponibilidad más exigentes y la integración de energía renovable están respaldando la demanda.
¿Qué química de batería lidera los despliegues de almacenamiento en centros de datos en América del Sur?
El LFP representó el 37,18% de la participación en 2026 porque ofrece estabilidad térmica y una larga vida útil de ciclos para aplicaciones de SAI.
¿Por qué es importante Chile para los despliegues de baterías en centros de datos?
Se proyecta que Chile se expanda a una CAGR del 15,61% hasta 2032, ya que la inversión hiperescala se combina con la energía renovable y las restricciones de la red.
¿Qué tipo de centro de datos utiliza la mayor participación de almacenamiento de energía con baterías?
Las instalaciones de colocación representaron el 60,27% en 2026 porque la infraestructura de energía compartida atiende a múltiples inquilinos.
¿Cuál es la aplicación de más rápido crecimiento para los sistemas de baterías en centros de datos?
Se proyecta que la integración de energía renovable se expanda a una CAGR del 15,92% hasta 2032.