
南米データセンター電池エネルギー貯蔵市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
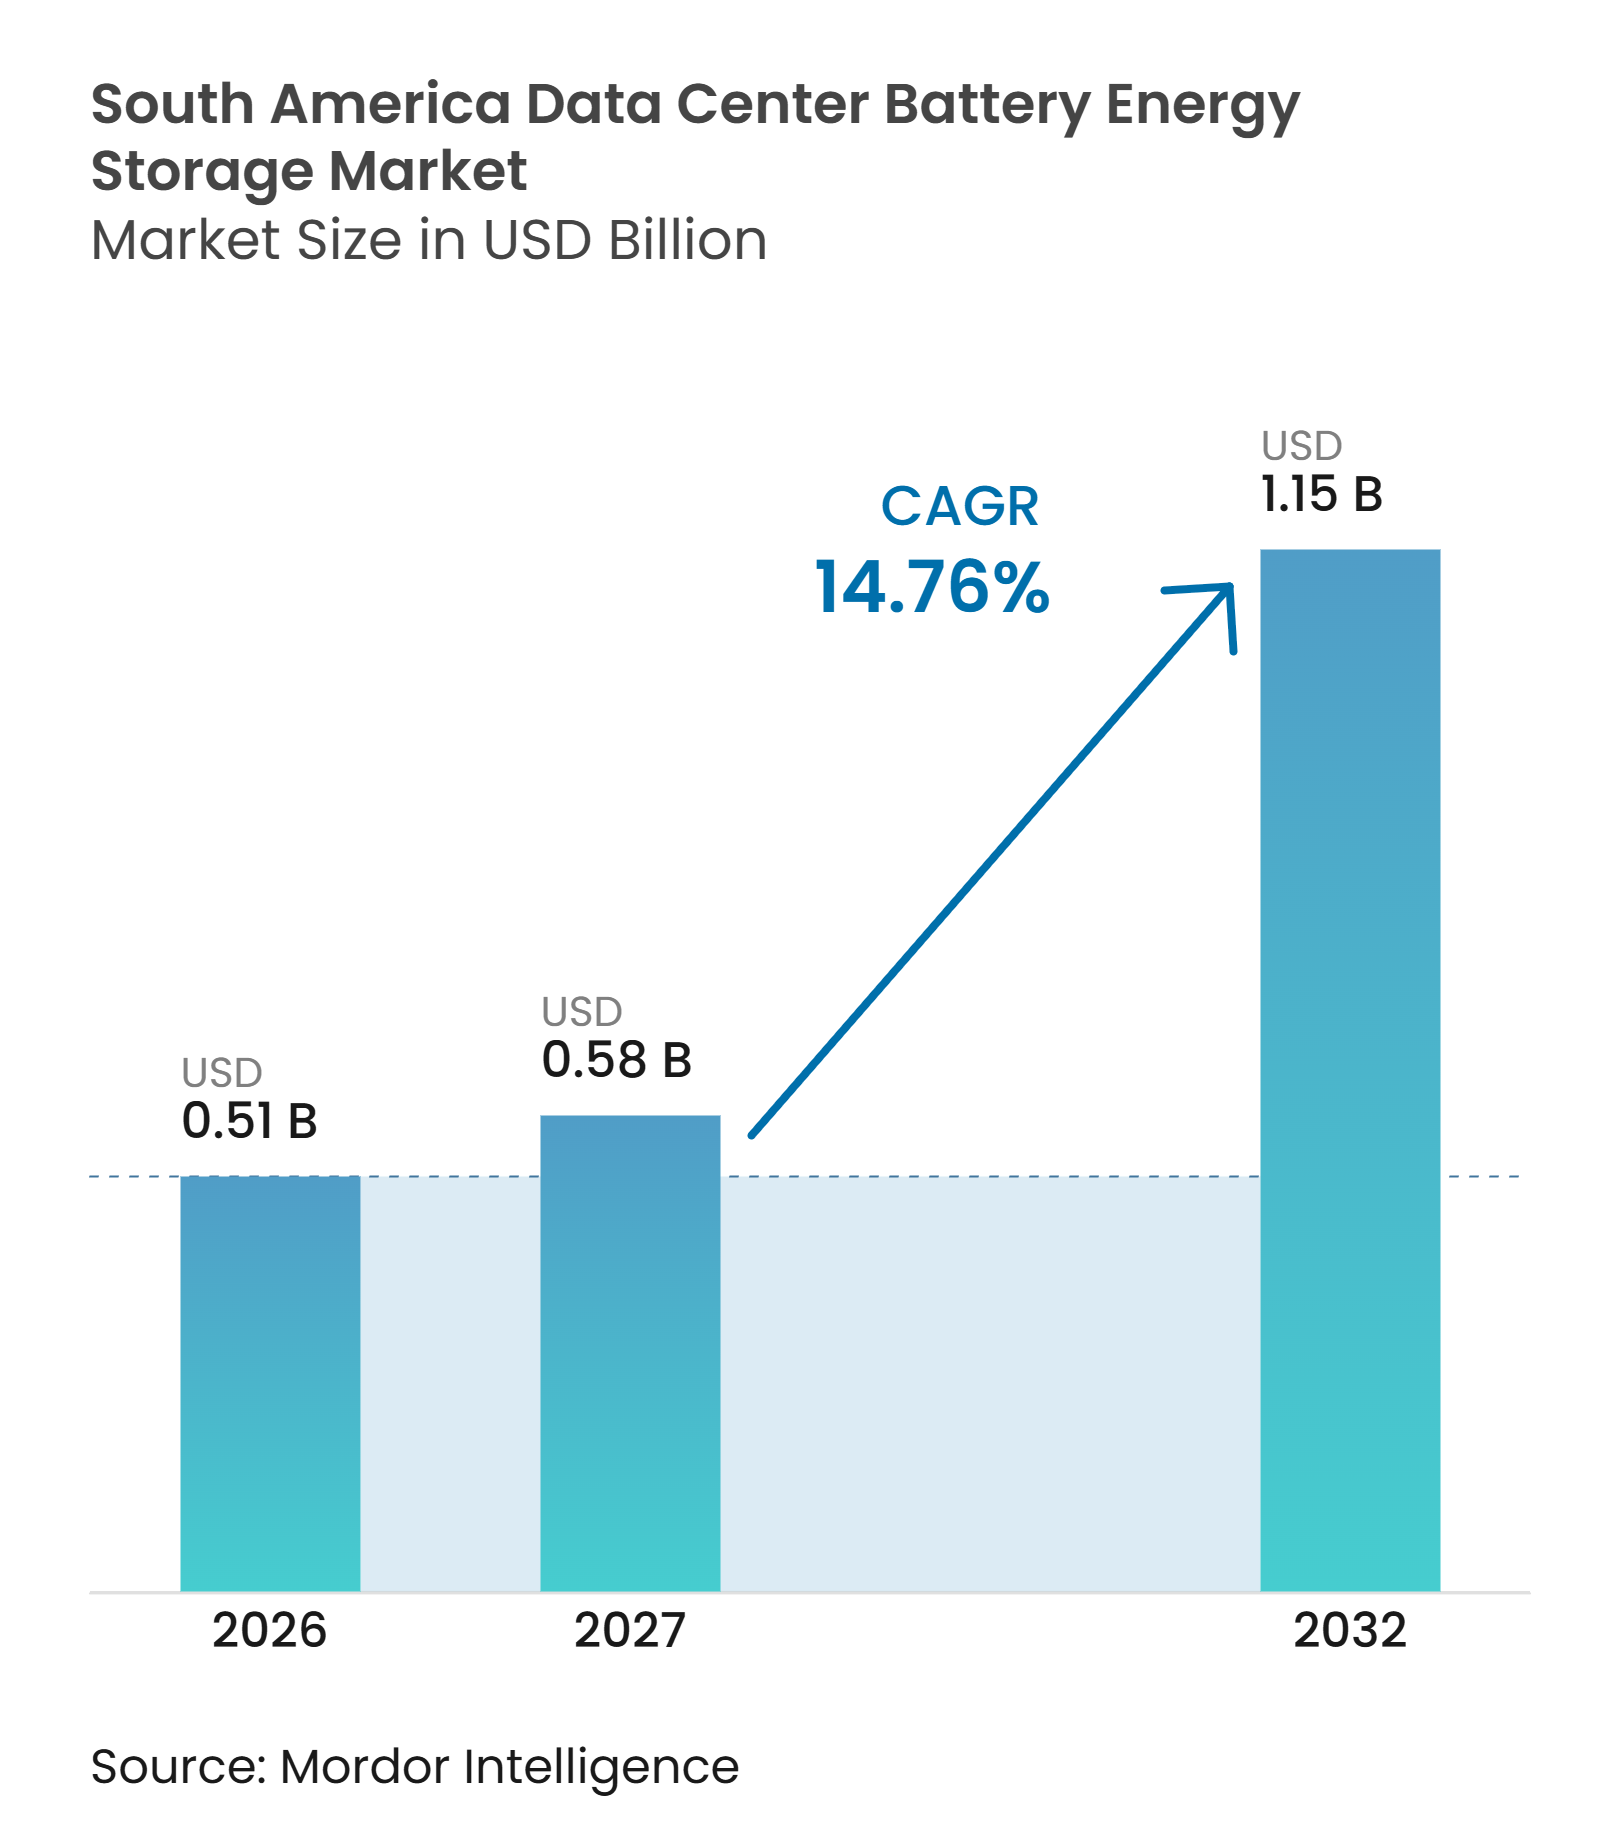
| 基準年の市場規模 (2026) | 0.51 十億米ドル |
| 市場規模 (2027) | 0.58 十億米ドル |
| 市場規模 (2032) | 1.15 十億米ドル |
| 成長率 (2027 - 2032) | 14.76 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター電池エネルギー貯蔵市場分析
南米データセンター電池エネルギー貯蔵市場規模は2026年に0.51 ビリオン 米ドルと評価され、2027年の0.58 ビリオン 米ドルから2032年には1.15 ビリオン 米ドルに達すると推定されており、予測期間2027年〜2032年においてCAGR 14.76%で成長します。需要は新たなハイパースケールおよびコロケーションキャンパスと結びついており、無停電電源システムは建設後に追加されるのではなく、施設とともに計画されています。AIワークロードはまた、電力需要の急激な変化に対応できる電池の要性を高めています。再生可能エネルギーの発電は貯蔵の第二の用途を生み出しており、特に太陽光出力とグリッドの利用可能性が一致しない場合に有効です。チリとブラジルは、データセンター投資、再生可能電力、およびグリッド制約が同時に発生するため、最も強い機会を提供しています。輸入コスト、通貨エクスポージャー、および既存サイトでの困難なアップグレードが一部のプロジェクトを引き続き遅らせています。
レポートの主要ポイント
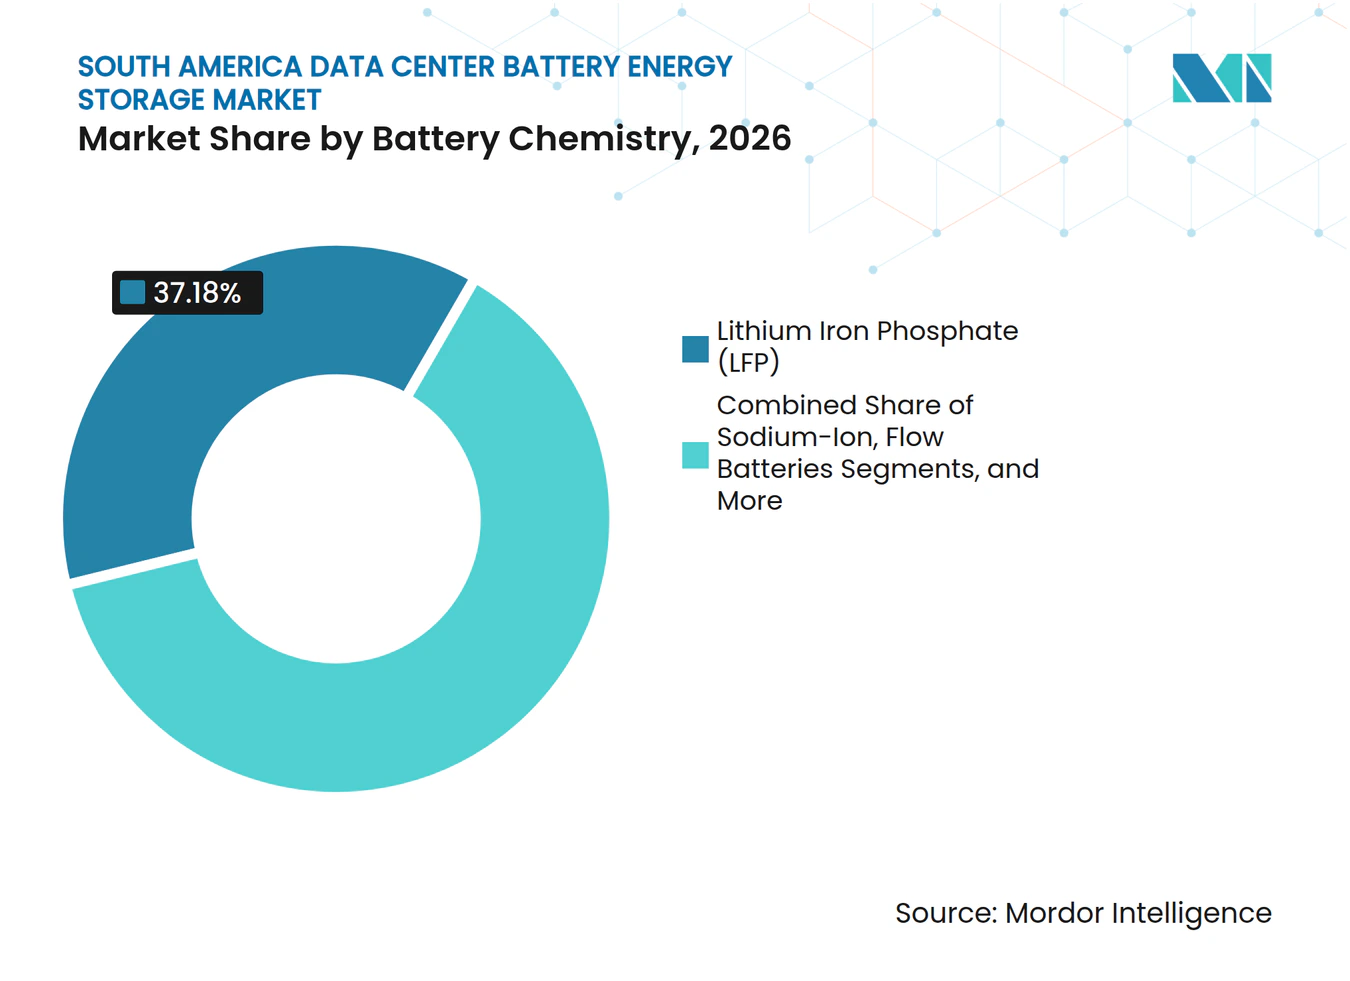
- 電池化学別では、LFPが2026年の南米データセンター電池エネルギー貯蔵市場シェアの37.18%を占め、ナトリウムイオンは2032年までCAGR 15.05%で拡大すると予測されています。
- システムコンポーネント別では、電池セルおよびモジュールが2026年の南米データセンター電池エネルギー貯蔵市場シェアの35.44%を占め、エネルギー管理ソフトウェアは2032年までCAGR 15.30%で拡大すると予測されています。
- 主要用途別では、UPSおよび短時間バックアップが2026年の南米データセンター電池エネルギー貯蔵市場規模の45.61%を占め、再生可能エネルー統合は2032年までCAGR 15.92%で拡大すると予測されています。
- 貯蔵時間別では、1時間未満のシステムが2026年の南米データセンター電池エネルギー貯蔵市場シェアの56.11%を占め、4時間超のシステムは2032年までCAGR 16.31%で拡大すると予測されています。
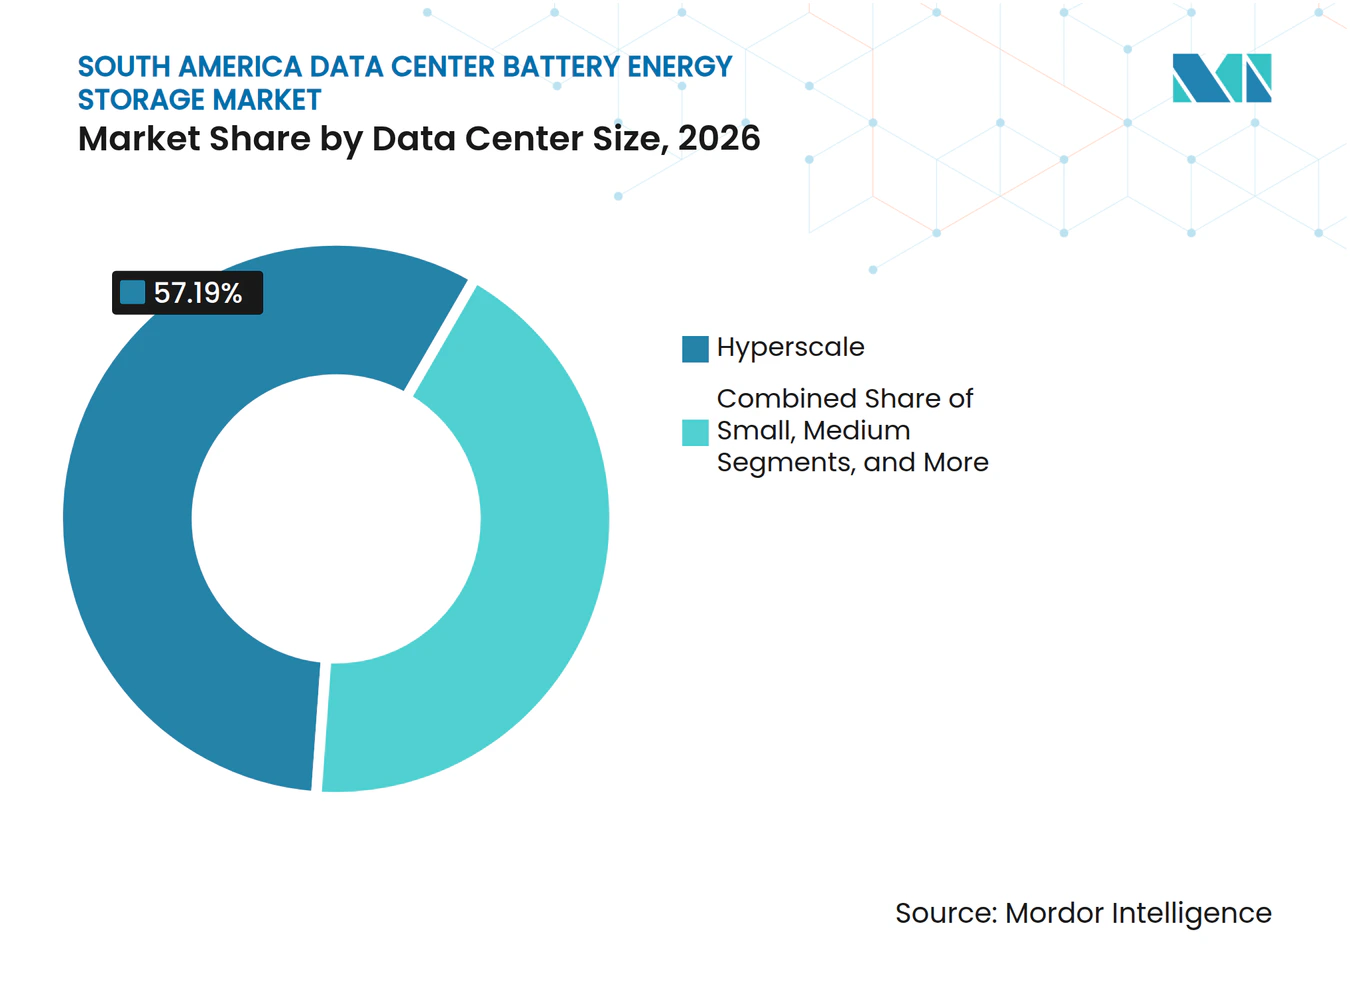
- データセンター規模別では、ハイパースケール施設が2026年の南米データセンター電池エネルギー貯蔵市場シェアの57.19%を占め、2032年までCAGR 16.62%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年の南米データセンター電池エネルギー貯蔵市場シェアの60.27%を占め、クラウドサービスプロバイダーは2032年までCAGR 16.89%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の南米データセンター電池エネルギー貯蔵市場シェアの36.29%を占め、チリは2032年までCAGR 15.61%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハパースケールおよびコロケーション容量の拡大 | +4.2% | ブラジルとチリが中核、コロンビアとペルーが副次的 | 短期(2年以内) |
| AI、クラウドコンピューティング、5G、およびエッジワークロード | +3.9% | ブラジル、チリ、およびコロンビア | 短期(2年以内) |
| 再生可能エネルギー統合とグリッド混雑管理 | +3.5% | チリが主要、ブラジルが副次的 | 中期(2〜4年) |
| ティアIIIおよびティアIVの電力信頼性要件 | +2.8% | ブラジル、チリ、コロンビア、およびアルゼンチン | 中期(2〜4年) |
| 再生可能エネルギーが豊富なチリとブラジルにおけるデータセンター開発 | +2.2% | ブラジルとチリ | 短期(2年以内) |
| ディーゼル削減および耐障害性資産としての電池貯蔵 | +1.6% | ブラジル、アルゼンチン、およびペルー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション容量の拡大が電池投資を促進
ハイパースケールキャンパスとマルチテナントコロケーションサイトは、南米データセンター電池エネルギー貯蔵市場の主要な需要基盤であり続けています。大規模施設は、高付加価値テナントのワークロードをサポートするめに相当なUPS容量を必要とします。Ascenty社は2025年9月に初期容量16MWで3番目のチリのデータセンターを開設しました。同社はまた、合計150MWの容量を持つSCL04およびSCL05プロジェクトを発表しました。このパイプラインは、後のレトロフィット作業ではなく、キャンパス計画に電池要件を組み込んでいます。ティアIIIおよびティアIVの設計は冗長性を必要とするため、信頼性の高い電池容量がコアインフラ購入となっています。
AI、クラウドコンピューティング、5G、およびエッジワークロードが電池要件を高める
AIワークロードは、データセンターオペレーターが短時間電力サポートを評価する方法を変えています。アクセラレーターの需要の急激な変化は、施設内の電力品質に圧力をかける可能性があります。ZincFiveは、2026年に調査対象のデータセンター専門家の52%がAIの動的電力および電力品質を重要な貯蔵決定要因として特定したと報告しました。これは2025年に報告された37%より高い数値です。エッジ展開も、都市部の場所ではディーゼル機器が制限される可能性があるため、ローカルバックップを必要とします。南米データセンター電池エネルギー貯蔵市場は、大規模AIキャンパスと小規模分散型施設の両方から恩恵を受けています。
再生可能エネルギー統合とグリッド混雑管理が貯蔵需要を創出
チリは強力な再生可能エネルギー発電と、電力を必要な場所に常に送ることができないグリッドを組み合わせています。同国は2025年に6,000 GWhを超える再生可能電力を出力制限しました。貯蔵はこの出力の一部をより高い需要の時間帯にシフトすることができます。IRENAは南米が2030年までに10GWの電池貯蔵容量に達すると予測しています。再生可能電力協定を持つデータセンターオペレーターは、バックアップとエネルギースケジューリングの両方にオンサイト電池を使用できます。これにより、電池プロジェクトはUPSサービスのみを目的として設計されたシステムよりも有用になります。
ティアIIIおよびティアIVの電力信頼性要件が電池の最低基準を設定
可用性認証は、南米データセンター電池エネルギー貯蔵市場全体の機器仕様に影響を与えます。ティアIIIの設計は同時保性を必要とし、それが冗長電力経路を必要とします。ティアIVの設計はフォールトトレランスを追加し、ITロードのメガワットあたりより多くの電池容量を必要とする場合があります。Cirionは2026年にキリクラのSAN2施設のティアIIIデザインドキュメント認証を取得しました。この施設は20MWのハイパースケールクラス容量と冗長電力および冷却システムを備えています。これらの要件は、文書化されたパフォーマンスとサービス計画を持つシステムへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入機器コストの高さと通貨エクスポージャー | -2.1% | ブラジルが主要、アルゼンチンが副次的 | 短期(2年以内) |
| 既存のUPSおよび電気インフラとの統合の複雑さ | -1.6% | ブラジル、コロンビア、およびペルー | 中期(2〜4年) |
| 現地セル製造の限界と資格を持つインテグレーター の能力不足 | -1.3% | すべての市場、特にアルゼンチン、ペルー、およびコロンビア | 中期(2〜4年) |
| 防火安全認証、系統連系、および 試運転の遅延 | -0.9% | ブラジルとチリ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入機器コストの高さと通貨エクスポージャーがプロジェクト経済性を圧迫
輸入コストは、海外からセルおよびパワーエレクトロニクスを調達するオペレーターにとって重大な障壁です。ブラジルは輸入電子機器にいくつかの税金を適用しています。2026年2月のGecexの措置は、特定のサーバー、ネットワーク機器、およびデータ処理ハードウェアへの関税を引き上げました。電池プロジェクトは、セル、コンバーター、および管理機器がほぼ輸入品であるため、同様のコスト問題に直面する可能性があります。通貨の変動性は、一般的に米ドルで設定される機器予算に不確実性を加えます。これらの条件は、回収期間を延長し、古い鉛酸機器の交換を遅らせる可能性があります。
既存のUPSおよび電気インフラとの統合の複雑さがタイムラインを延長
古い施設は一般的にバルブ調整式鉛酸電池を中心に設計されていました。リチウムシステムは、改訂された保護設定、新しい熱制御、および更新された電力変換ファームウェアを必要とする場合があります。電池理システムはまた、既存のSCADAおよびビル管理システムと通信する必要があります。これらのエンジニアリング作業は、特に既存施設のサイトでは試運転を延長する可能性があります。防火安全および系統連系のレビューにより、さらなる順序付け要件が追加される場合があります。南米データセンター電池エネルギー貯蔵市場は、設計の早い段階で統合に取り組むプロジェクトにとってよりアクセスしやすくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池化学別:
LFPがリードし、ナトリウムイオンが安全性の根拠を構築LFPは2026年の南米データセンター電池エネルギー貯蔵市場の37.18%を占めました。その熱安定性と長いサイクル寿命は、UPS用途で期待される定期的なサイクリングに適しています。LFPはまた、すでにリチウムシステムを使用しているインテグレーターやオペレーターにも馴染みがあります。CATLはチリのOasis de AtacamaプロジェクトのためにGrenergy社にLFPコンテナを供給しました。また、2025年にブラジルで9 MWh TENER Stackを発表しました。これらの展開は、LFPシステムが地域で利用可能になってい規模を示しています。[1] その結果、LFPは南米全域の大規模データセンターエネルギー貯蔵展開において好まれる電池化学としての地位を強化し続けています。
ナトリウムイオンは2032年までCAGR 15.05%で拡大すると予測されています。この化学は、オペレーターが熱暴走の懸念を軽減したい場合に関連性があります。ESSは2026年7月にデータセンターおよび重要インフラ用途向けにBridgeナトリウムイオンシステムを発表しました。このシステムはモジュール式1.2 MWhブロックを使用し、-40°Cから50°Cで動作できます。この設計は、特定の用途において複雑なHVACの必要性を軽減する可能性があります。LFPは短時間システムでより一般的であり続ける可能性が高い一方、ナトリウムイオンは高密度AIファシリティで利用可能な選択肢広げています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
システムコンポーネント別:
ハードウェアが最大の価値を保持し、ソフトウェアが拡大電池セルおよびモジュールは2026年の南米データセンター電池エネルギー貯蔵市場の35.44%を占めました。電池スタックは貯蔵システム内の中心的な資本項目です。ラック、キャビネット、電池管理システム、および電力変換機器が安全な運用に必要な機能を追加します。防火検知、換気、および消火設備も高密度設置においてより要になります。NFPA 855は定置型エネルギー貯蔵システムの安全ガイダンスを提供しています。これらの要件は、資格を持つハードウェアプロバイダーおよびシステムインテグレーターの必要性を強化しています。
エネルギー管理ソフトウェアは2032年までCAGR 15.30%で拡大すると予測されています。オペレーターは電池の状態を監視し、ディスパッチ決定を調整できるソフトウェアを必要としています。Fluenceは2026年に資産最適化のためのAI対応ツールを拡張しました。FlexGenもまた2026年2月に電池管理機能を備えたHybridOSを更新しました。このようなプラットフォームは、UPSの準備状態をピークシェービング、グリッドサービス、および再生可能電力スケジューリングと整合させることができます。この機能は、単一の電池資産が複数の運用目的に使用される場合に特に関連性があります。
主要用途別:
UPSが収益を支え、再生可能エネルギー統合が加速UPSおよび短時間バックアップは2026年の南米データセンター電池エネルギー貯蔵市場規模の45.61%を占めました。この用途は、グリッド障害および切り替えイベント中にIT機器を保護します。強力な可用性認証を求める施設では実際に必要とされています。多くのオペレーターは、現地のグリッド状況が変動する可能性があるため、基本的なブリッジ期間を超えてバックアップシステムをサイジングしています。より長いバックアップ期間はまた、都市部施設でのディーゼル発電機への依存を軽減します。この確立された要件は、南米データセンター電池エネルギー貯蔵市場に安定した交換および新規建設需要の基盤を与えています。
再生可能エネルギー統合は2032年までCAGR 15.92%で拡大すると予測されています。チリの出力制限は、再生可能電力が常に施設の需要と一致しない理由を示しています。貯蔵は太陽光の利用可能性が高い時間帯に充電し、後で放電することができます。Atlas Renewable Energyはチリに大規模なスタンドアロン貯蔵プロジェクトとしてBESS del Desiertoを開発しました。このプロジェクトは、ディスパッチ可能な電池容量の地域的な参照を提供しています。これは大規模データセンターキャンパスの同様の設計への信頼を支えています。
貯蔵時間別:
1時間未満のシステムがリードし、長時間バックアップが拡大1時間未満のシステムは2026年の南米データセンター電池エネルギー貯蔵市場規模の56.11%を占めました。これは、バックアップ発電が開始されるまでITロードを支えるという歴史的なUPSの役割を反映しています。多くの設置済みシステムは5〜15分の電池自律性のために構築されました。交換プロジェクトはしばしばこの馴染みのある運用モデルを維持します。リチウムへのアップグレードは、古い電池よりも少ないスペースを使用しながらこの仕様を満たすことができます。このセグメントは、最も広い既存の設置ベースに対応するため引き続き重要です。
4時間超のシステムは2032年までCAGR 16.31%で拡大すると予測されています。電池がディーゼル使用を代替したり再生可能電力協定をサポートしたりする場合、オペレーターはより長い放電時間を必要とします。チリの遅延しているKimal-Lo Aguirre送電プロジェクトは、ローカライズされたエネルギー柔軟性の価値を強化しています。長時間貯蔵はまた、サイトが特定のグリドプログラムに参加できるようにします。フロー電池は、電力容量とエネルギー容量を個別にスケールできるため、一部の長時間用途に適している可能性があります。LFP構成は、4〜8時間のシステムが運用要件を満たす場合に引き続き関連性があります。
データセンター規模別:
ハイパースケール施設が需要と拡大をリードハイパースケール施設は2026年の南米データセンター電池エネルギー貯蔵市場の57.19%を占めました。また、共有変電所、冷却システム、およびエンジニアリングチームからも恩恵を受けています。これらの特徴は、大規模電池バンクの設置単位コストを削減できます。Actisは2025年12月にブラジル、メキシコ、チリ全体で容量を開発するためにTERRANOVAプラットフォームを立ち上げました。このプラットフォームは1.5 ビリオン 米ドルを投資し、最大1GWのデータセンター容量を展開する可能性があります。このようなプロジェクトは、貯蔵の決定を早期のマスタープランニングに組み込みます。
ハイパースケール施設は2032年までCAGR 16.62%で拡大すると予測されています。大規クラウドキャンパスは、要求の高いコンピュートロードをサポートするために一貫した電力供給を必要とします。その調達規模はまた、電池サプライヤーとの複数年契約をサポートします。中規模および大規模施設は引き続き企業、政府、および地域クラウドの要件に対応しています。小規模エッジサイトは、通信、小売、および金融サービスの展開に関連しています。これらのサイトは、電気レイアウトと調達量が大きく異なるため、より高い統合コストに直面する可能性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションがリードし、クラウドプロバイダーが投資を拡大コロケーション施設は2026年の南米データセンター電池エネルギー貯蔵市場の60.27%を占めました。共有電池システムは単一サイトで複数のテナントに対応できます。これにより、電力インフラのコストがより広い収益基盤に分散されます。Equinixは2025年から2026年にかけてサンパウロ、リオデジャネイロ、ボゴタ、サンティアゴ全体で4億1,900万 米ドルを超える投資を確認しました。これらのサイトは高可用性サービスをサポートするために電池バックアップシステムを使用しています。これにより、コロケーションオペレーターは地域の電池調達の中心に位置し続けています。
クラウドサービスプロバイダーは2032年までCAGR 16.89%で拡大すると予測されています。自社構築キャンパスは設計プロセスの最初から電池を指定できます。Amazonは2025年5月にチリのクラウドインフラに40億 米ドルの投資を発表しました。チリ初のAWSリージョンは2026年下半期に運用開始が予定されていました。これらの投資はUPS容量を必要とし、再生可能エネルギーの統合もサポートできます。企業およびエッジ施設は引き続き重要ですが、一般的に特殊な電池調達においてはレバレッジが低くなっています。
地域分析
ブラジル
ブラジルは2026年の南米データセンター電池エネルギー貯蔵市場シェアの36.29%を占めました。同国は地域最大の稼働中データセンターと デジタルインフラ投資の集積地を有しています。Equinixは2025年から2026年にかけてブラジルに2億7,000万 米ドルを投資し、サンパウロとリオデジャネイロでの拡張を含みます。RJ3サイトの第1フェーズは550以上のキャビネットで計画されていました。再生可能エネルギー発電は、送電制約が供給に影響する場合に貯蔵への需要をサポートします。ブラジルの提案されているReDataレジームはまた、データセンターの適格性をクリーンまたは再生可能電力および水使用要件に結びつけています。[2]これらの要因は、南米内でのデータセンター電池エネルギー貯蔵導入における主要市場としてのブラジルの地位を強化しています。
チリ
チリは2032年までCAGR 15.61%で拡大すると予測されています。再生可能電力は広く利用可能ですが、送電制約により大幅な出力制限が生じています。これにより、電池はキャンパスの耐障害性と電力スケジューリングの両方に有用となっています。AWSは2025年にチリ初のリージョン開発に40億 米ドルを投資することを約束しました。チリの2024年エネルギー転換法制はまた、特定の送電投資の迅速な処理をサポートしました。ハイパースケール需要と再生可能電力の組み合わせにより、チリは南米データセンター電池エネルギー貯蔵市場において独自の役割を担っています。
コロンビア、アルゼンチン、ペルー、およびその他の南米
コロンビアは、オペレータが地域最大のハブ以外の新しい場所を求めるにつれて、大規模キャンパス投資を引き付けています。ODATAはクンディナマルカのBG02およびBG03施設に13億 米ドルを投資することを約束しました。BG03は最大120MWのIT容量のために設計されています。アルゼンチンはブエノスアイレスのグリッドへの圧力を軽減するために専用の電池貯蔵入札を準備しています。ペルーはCOES技術手順第20号の変更に基づき、2028年から新しい非従来型発電所に電池インフラを含めることを義務付けています。これらの政策の進展は、後のキャンパスレベルの貯蔵プロジェクトをサポートするための運用経験を提供する可能性があります。
競争環境
市場集中度
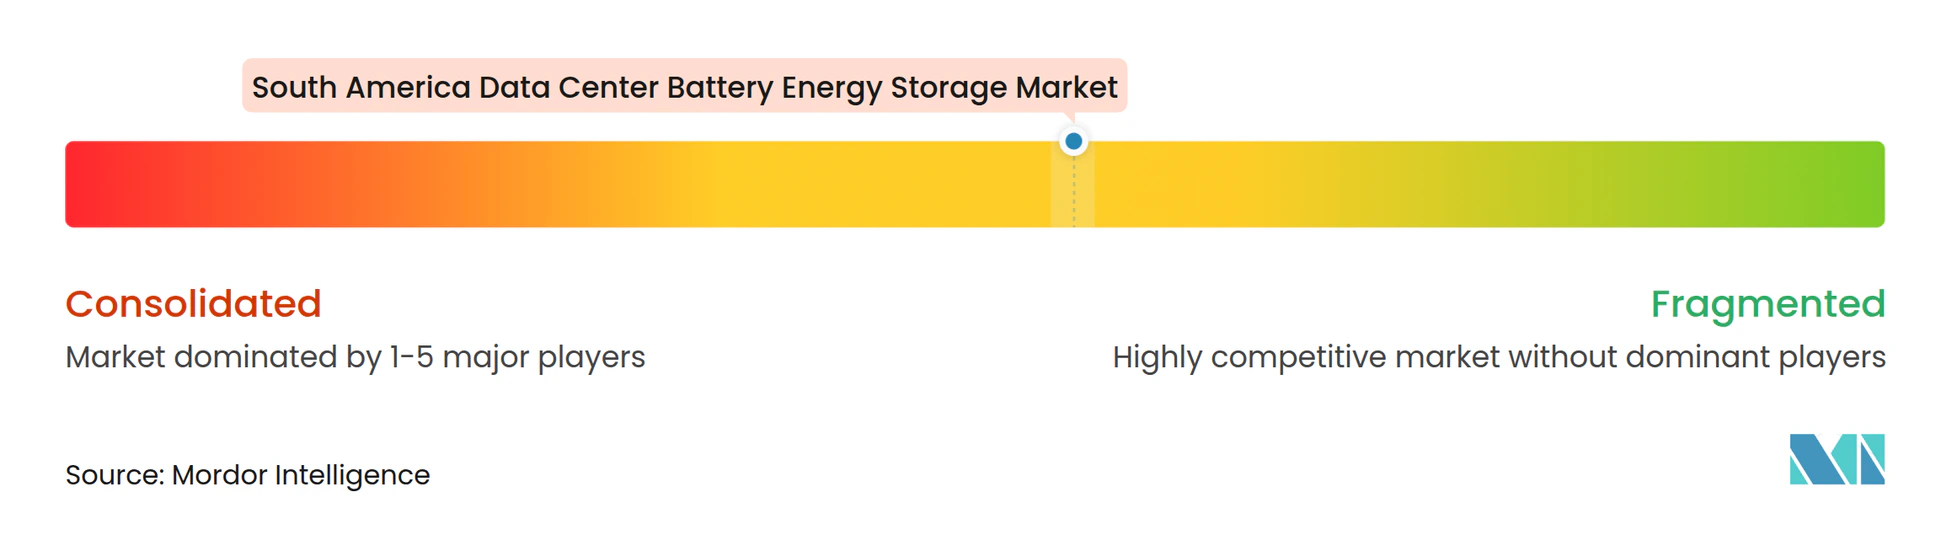
南米データセンター電池エネルギー貯蔵市場には、集中したセル供給層とより広いシステムインテグレーション層があります。CATL、BYD、Hithium、CALB、Sungrow、およびREPT BATTEROは、LFP供給、システム形式、納期、およびローカルサポートにわたって競争しています。CATLは2025年にチリに地域オフィスを開設しました。また、ブラジルのSmarter E South Americaで9 MWh TENER Stackを発表しました。BYDはOasis de AtacamaフェーズのためにGrenergy社と3.5 GWhの貯蔵供給契約に署名しました。これらの動きは、サプライヤーが大規模プロジェクトの納品と地域プレゼンスを使用して信頼性を構築している方法を示しています。
確立されたUPSサプライヤーは、鉛酸システムを使用しているサイトや高度なリチウム設計を追求しているサイトにとって引き続き関連性があります。EnerSysは2026年度の報告でデータセンターを主要な成長分野として特定しました。同社は内部の卓越センターを通じて鉛酸、パワーエレクトロニクス、およびリチウム能力を統合しました。Saft Groupe、Exide Technologies、GS Yuasa、およびLeoch Technologiesもより広いバックアップ電力市場に対応しています。新規サプライヤーは、信頼性の高い納品、互換性のあるシステム、およびコンプライアンスの証拠を示す必要があります。NFPA 855フレームワークは、防火試験および文書化されたシステム安全性の重要性を高めています。
ソフトウェアとサービスは差別化のためのオープンな領域です。Fluence NisperaとFlexGen HybridOSは、ディスパッチと資パフォーマンス管理のためのプラットフォームを提供しています。ZincFiveは2025年12月にAIに特化した施設向けのニッケル亜鉛UPSシステムの生産拡大のために3,000万 米ドルを調達しました。そのアプローチは安全性と動的電力ニーズへの対応を重視しています。競争環境は、現地での実行力、安全性の文書化、およびバックアップ電力とエネルギー管理価値を結びつける能力に依存します。[3] 高度なエネルギー管理能力と実証済みの信頼性および安全性パフォーマンスを組み合わせたベンダーは、進化する市場において競争上の優位性を獲得すると予想されます。
南米データセンター電池エネルギー貯蔵産業リーダー
-
BYD Company Limited
-
GS Yuasa International Ltd.
-
ZincFive, Inc.
-
Sungrow Power Supply Co., Ltd.
-
EVE Energy Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター電池エネルギー貯蔵市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co., Limited
- BYD Company Limited
- Sungrow Power Supply Co., Ltd.
- Trina Storage
- Hithium Energy Storage Technology Co., Ltd.
- EVE Energy Co., Ltd.
- Gotion High-tech Co., Ltd.
- CALB Group Co., Ltd.
- REPT BATTERO Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Narada Power Source Co., Ltd.
- Pylon Technologies Co., Ltd.
- Dyness Digital Energy Technology Co., Ltd.
- Shenzhen Highpower Technology Co., Ltd.
- ZincFive, Inc.
- Saft Groupe S.A.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Leoch International Technology Limited
最近の産業開発事情 南米データセンター電池エネルギー貯蔵市場
- 2026年10月:EnerSysは2026年度第2四半期の純売上高が前年比8%増加したと報告し、データセンターがエネルギーシステム全体の主要な成長ベクターとして確認されました。同社のパワーエレトロニクス卓越センターは、コンポーネント検証時間を数週間から数日に短縮し、主要な通信顧客に1四半期でフルソリューションを提供できるようにしました。同じ納品には以前最大18ヶ月かかっていました。EnerSysは、鉛酸、パワーエレクトロニクス、およびリチウムの卓越センターが製品開発を加速し、検証作業を改善することを目的としていると述べました。
- 2026年9月:Grenergy社は、チリ北部のOasis de AtacamaのBESSプロジェクトのGabrielaフェーズ(1,100 MWh)が2026年9月2日に稼働したと報告しました。このプロジェクトは南米最大の太陽光発電プラス貯蔵複合施設の一つにディスパッチ容量を追加しました。再生可能電力協定を持つデータセンターオペレーターがキャンパス貯蔵設計の地域的参照として使用できるマルチギガワット時の運用能力を実証しました。
- 2026年8月:ENGIEは2026年8月28日にチリでBESS LibélulaとBESS Los Lorosを商業運転開始し、251MWの電池貯蔵を追加しました。Los Lorosは2026年9月21日に運用条件下でグリッドフォーミング技術のチリ初のフィールドパイロットを実施しました。このパイロットは、大規模重要電力施設に選択されるエネルギーアーキテクチャに影響を与える可能性のあるグリッドサポート能力を実証しました。
- 2026年7月:ESS TechはAIデータセンター、電力会社、および重要インフラ向けに1.2 MWhのモジュール式ナトリウムイオンBESSであるESS Bridgeを発売しました。このシステムは-40°Cから50°Cで動作し、20フィートコンテナのフットプリントで4.8 MWhにスケールします。熱暴走リスクがありません。この製品は、高密度電池設置において重要な消火の複雑さに対処しています。
南米データセンター電池エネルギー貯蔵市場レポートの範囲
南米データセンター電池エネルギー貯蔵市場は、ブラジル、チリ、コロンビア、アルゼンチン、ペルー、およびその他の南米諸国のデータセンターが電力信頼性の向上、電力コストの最適化、再生可能エネルギーの利用促進、および運用耐障害性の強化のために使用する電池貯蔵システムおよび関連エネルギー管理技術で構成されています。電池エネルギー貯蔵システムは、グリッドの不安定性への対処、データセンターの拡張サポート、および持続可能な電力管理戦略の促進のためにますます展開されています。
南米データセンター電池エネルギー貯蔵市場レポートは、電池化学(リン酸鉄リチウム〔LFP〕、ニッケルマンガンコバルト〔NMC〕、鉛酸、ナトリウムイオン、フロー電池、およびその他の電池化学)、システムコンポーネント(電池セルおよびモジュール、電池ラックおよびキャビネット、電池管理システム〔BMS〕、電力変換システム〔PCS〕、熱管理および安全システム、およびエネルギー管ソフトウェア)、主要用途(UPSおよび短時間バックアップ、長時間バックアップ電力、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、およびマイクログリッドおよびグリッドサービス)、貯蔵時間(1時間未満、1〜2時間、2〜4時間超、および4時間超)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー〔CSP〕、および企業・エッジ)、および地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、およびその他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| 鉛酸 |
| ナトリウムイオン |
| フロー電池 |
| その他の電池化学 |
| 電池セルおよびモジュール |
| 電池ラックおよびキャビネット |
| 電池管理システム(BMS) |
| 電力変換システム(PCS) |
| 熱管理および安全システム |
| エネルギー管理ソフトウェア |
| UPSおよび短時間バックアップ |
| 長時間バックアップ電力 |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| マイクログリッドおよびグリッドサービス |
| 1時間未満 |
| 1〜2時間 |
| 2〜4時間超 |
| 4時間超 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業・エッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| その他の南米 |
| 電池化学別 | リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) | |
| 鉛酸 | |
| ナトリウムイオン | |
| フロー電池 | |
| その他の電池化学 | |
| システムコンポーネント別 | 電池セルおよびモジュール |
| 電池ラックおよびキャビネット | |
| 電池管理システム(BMS) | |
| 電力変換システム(PCS) | |
| 熱管理および安全システム | |
| エネルギー管理ソフトウェア | |
| 主要用途別 | UPSおよび短時間バックアップ |
| 長時間バックアップ電力 | |
| ピークシェービングおよび負荷シフト | |
| 再生可能エネルギー統合 | |
| マイクログリッドおよびグリッドサービス | |
| 貯蔵時間別 | 1時間未満 |
| 1〜2時間 | |
| 2〜4時間超 | |
| 4時間超 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| 企業・エッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 |
レポートで回答される主要な質問
南米データセンター電池エネルギー貯蔵市場の規模はどのくらいですか?
このセクターは2026年に0.51 ビリオン 米ドルと評価され、2032年までに1.15 ビリオン 米ドルに達すると推定されています。
南米のデータセンターにおける電池貯蔵需要を促進しているものは何ですか?
新しいハイパースケールサイト、AIの電力要件、より強力な可用性基準、および再生可能電力統合が需要をサポートしています。
南米のデータセンター貯蔵展開でどの電池化学がリードしていますか?
LFPはUPS用途の熱安定性と長いサイクル寿命を提供するため、2026年に37.18%のシェアを占めました。
チリがデータセンター電池展開において重要な理由は何ですか?
チリはハイパースケール投資が再生可能電力とグリッド制約と組み合わさるため、2032年までCAGR 15.61%で拡大すると予測されています。
どのデータセンタータイプが池エネルギー貯蔵の最大シェアを使用していますか?
コロケーション施設は共有電力インフラが複数のテナントに対応するため、2026年に60.27%を占めました。
データセンター電池システムの最も急成長している用途は何ですか?
再生可能エネルギー統合は2032年までCAGR 15.92%で拡大すると予測されています。