
Tamanho e Participação do Mercado de Automação de Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
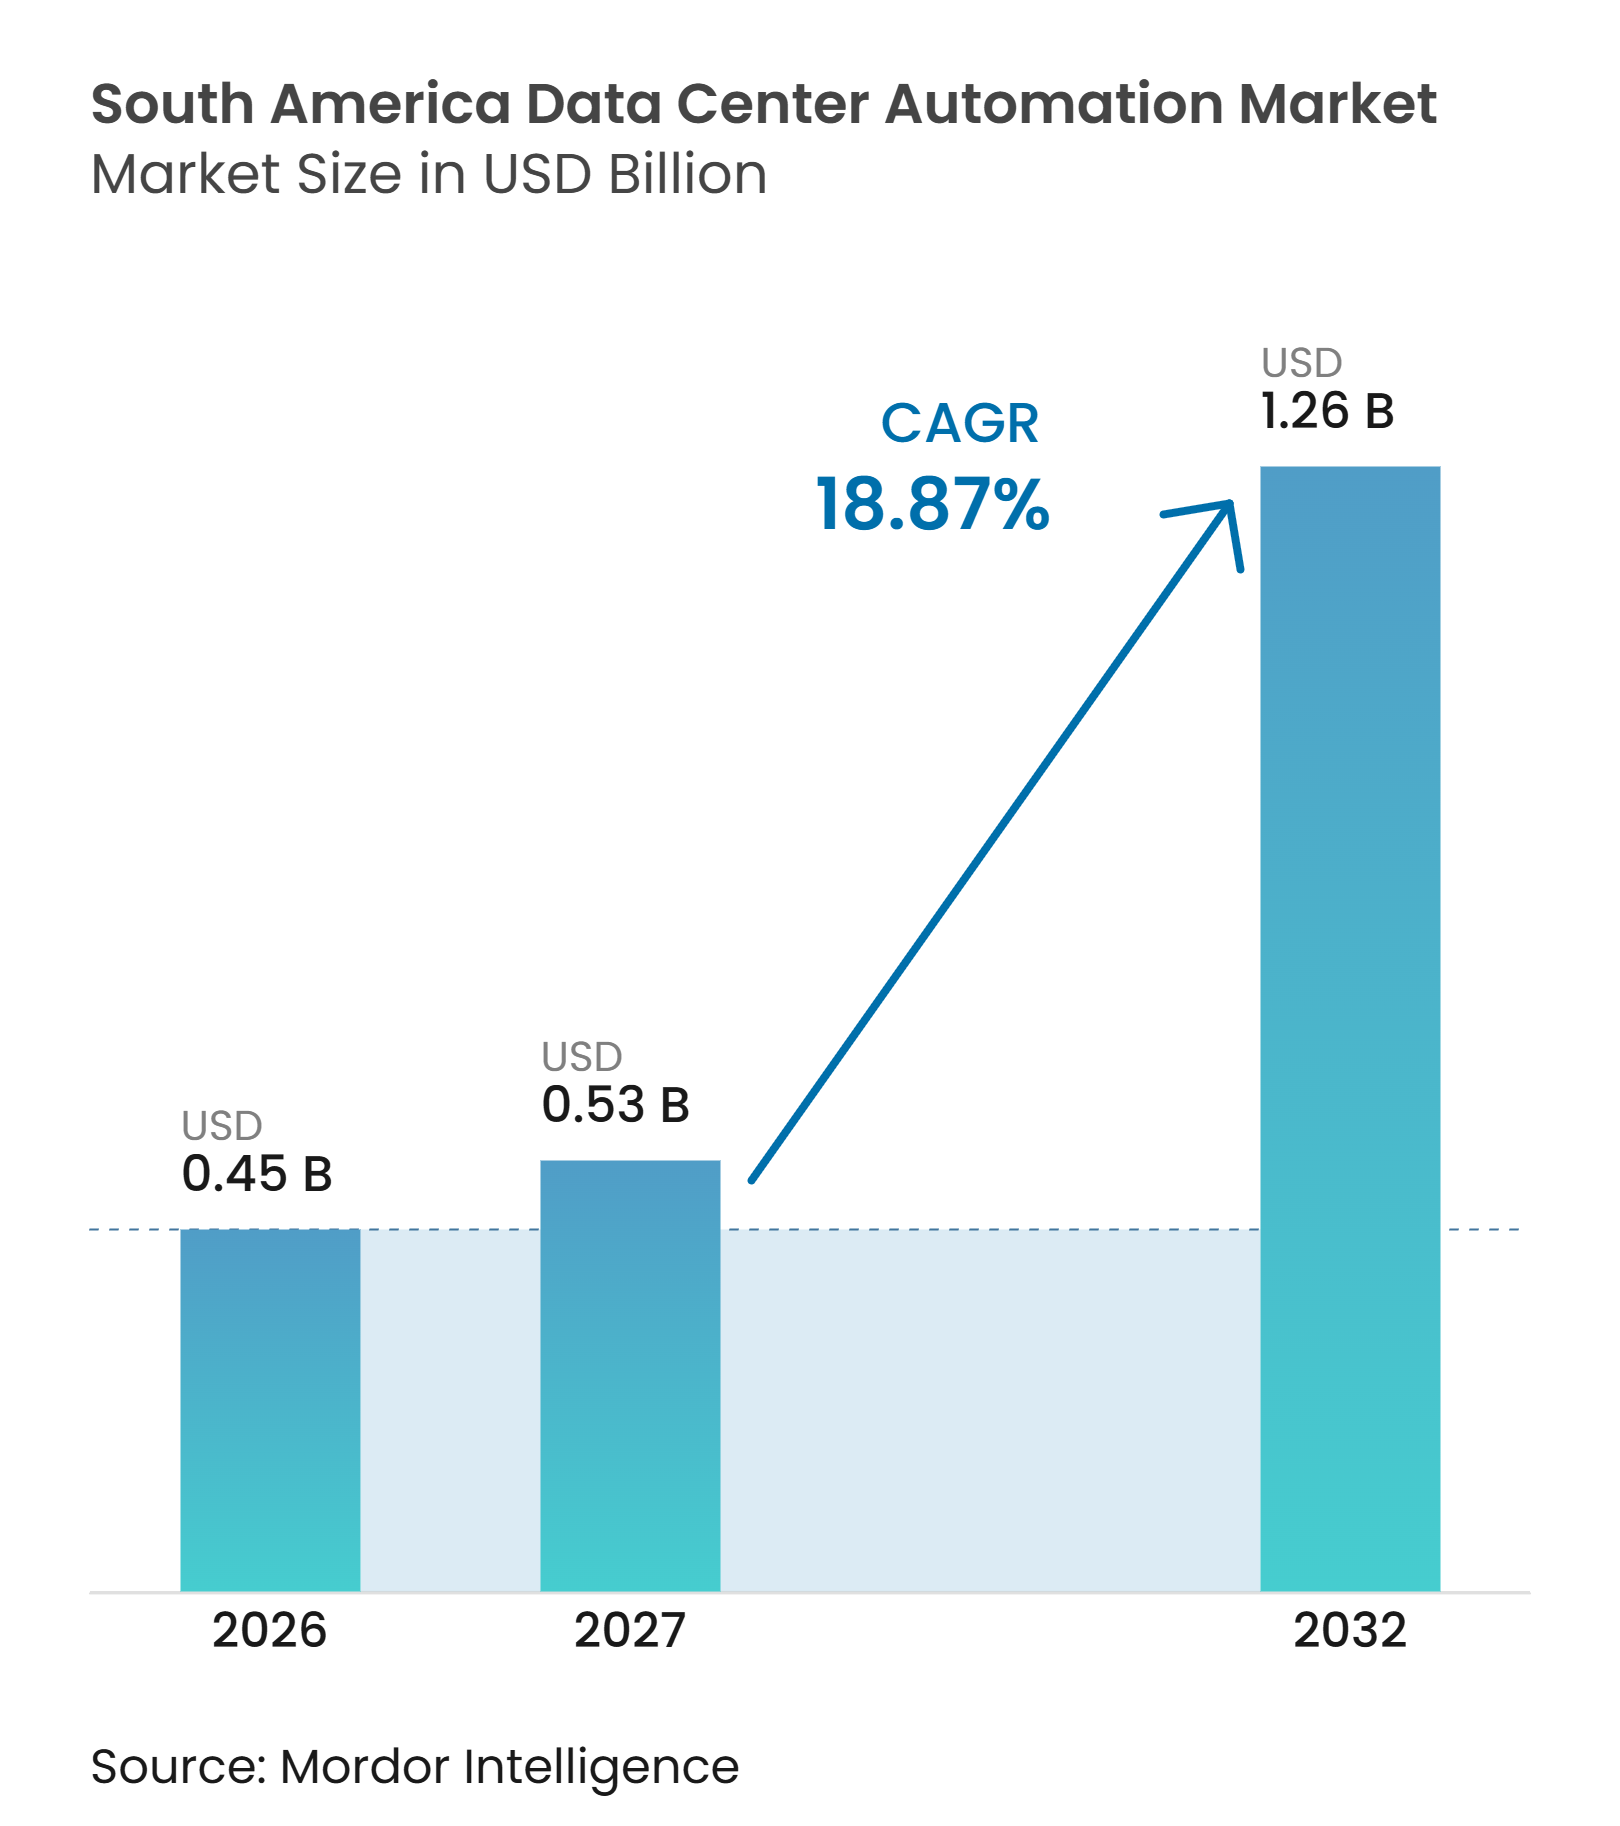
| Tamanho do mercado no ano base (2026) | 0.45 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Centers da América do Sul por Mordor Intelligence
O tamanho do mercado de automação de data centers da América do Sul foi avaliado em 0,45 milhões de USD em 2026 e está projetado para atingir 1,26 bilhões de USD até 2032, expandindo-se a um CAGR de 18,87% durante 2027-2032. O pipeline regional está migrando de colocation de uso geral para infraestrutura de nuvem e IA de alta densidade, o que requer controle mais automatizado de energia, resfriamento e operações de instalações. Novos campi no Brasil, Chile e Argentina estão aumentando a demanda por sistemas de gerenciamento predial, plataformas de gerenciamento de infraestrutura de data centers, sistemas de controle supervisório e aquisição de dados e controladores de borda. Plataformas integradas podem reduzir o tempo de comissionamento e apoiar menores custos operacionais onde as competências especializadas são limitadas. A automação também oferece aos operadores uma forma mais prática de gerenciar energia, resfriamento, segurança e infraestrutura de TI em múltiplos locais. A política tributária no Brasil, a integração de energia renovável e novos sites de borda conectados por cabos podem ampliar a oportunidade endereçável, enquanto atrasos na rede elétrica e custos de retrofit podem retardar alguns projetos.
Principais Conclusões do Relatório
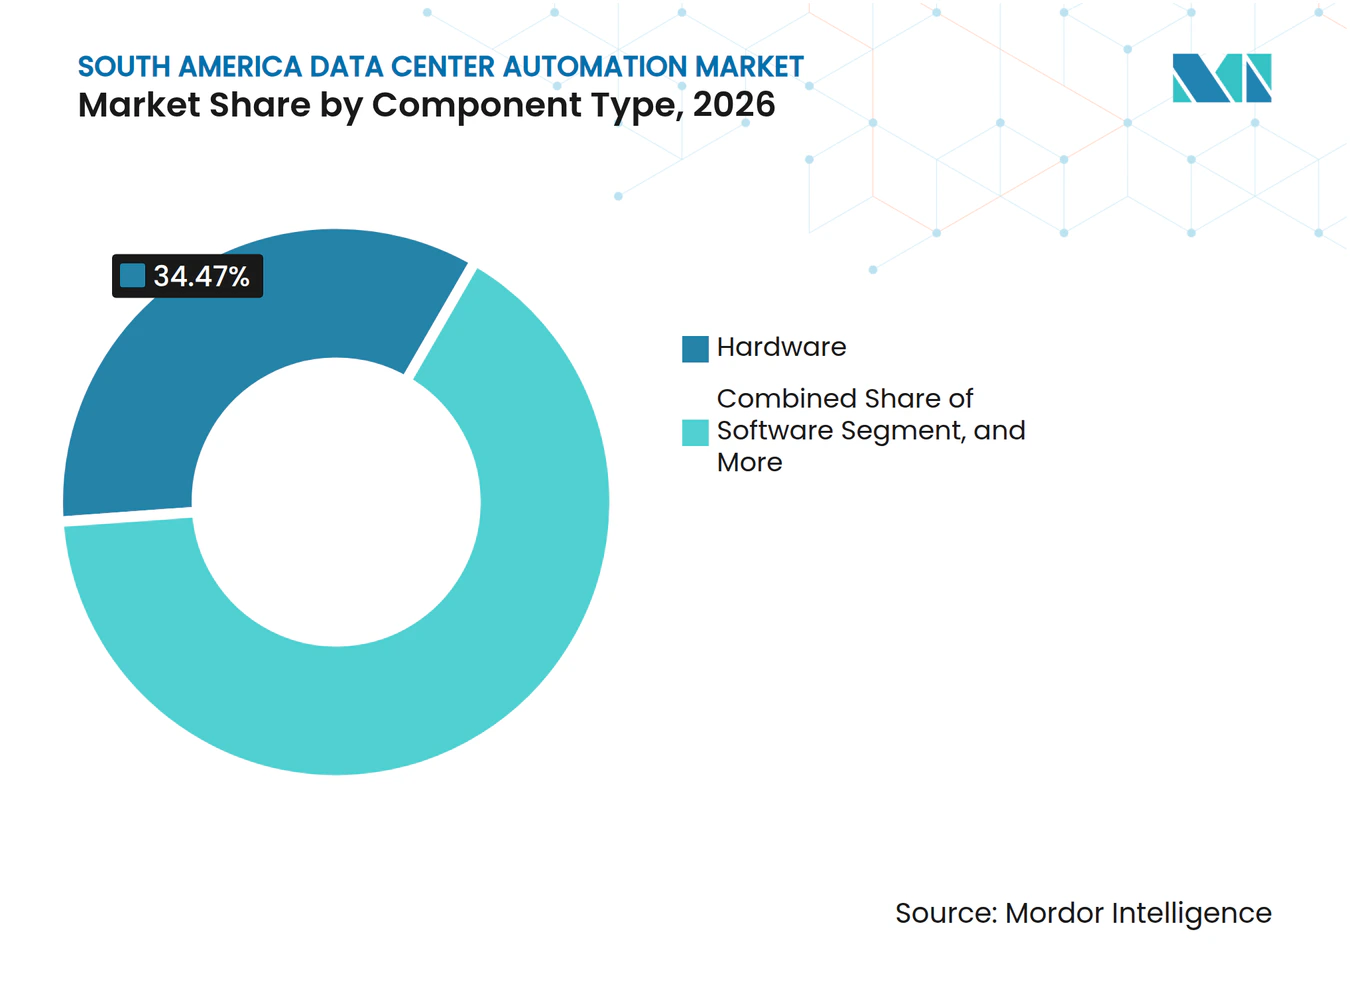
- Por tipo de componente, o hardware detinha 34,47% do mercado de automação de data centers da América do Sul em 2026, enquanto o software está projetado para expandir a um CAGR de 19,47% até 2032.
- Por tamanho de data center, as instalações de hiperescala representaram 44,92% do total regional em 2026 e devem expandir a um CAGR de 19,63% até 2032.
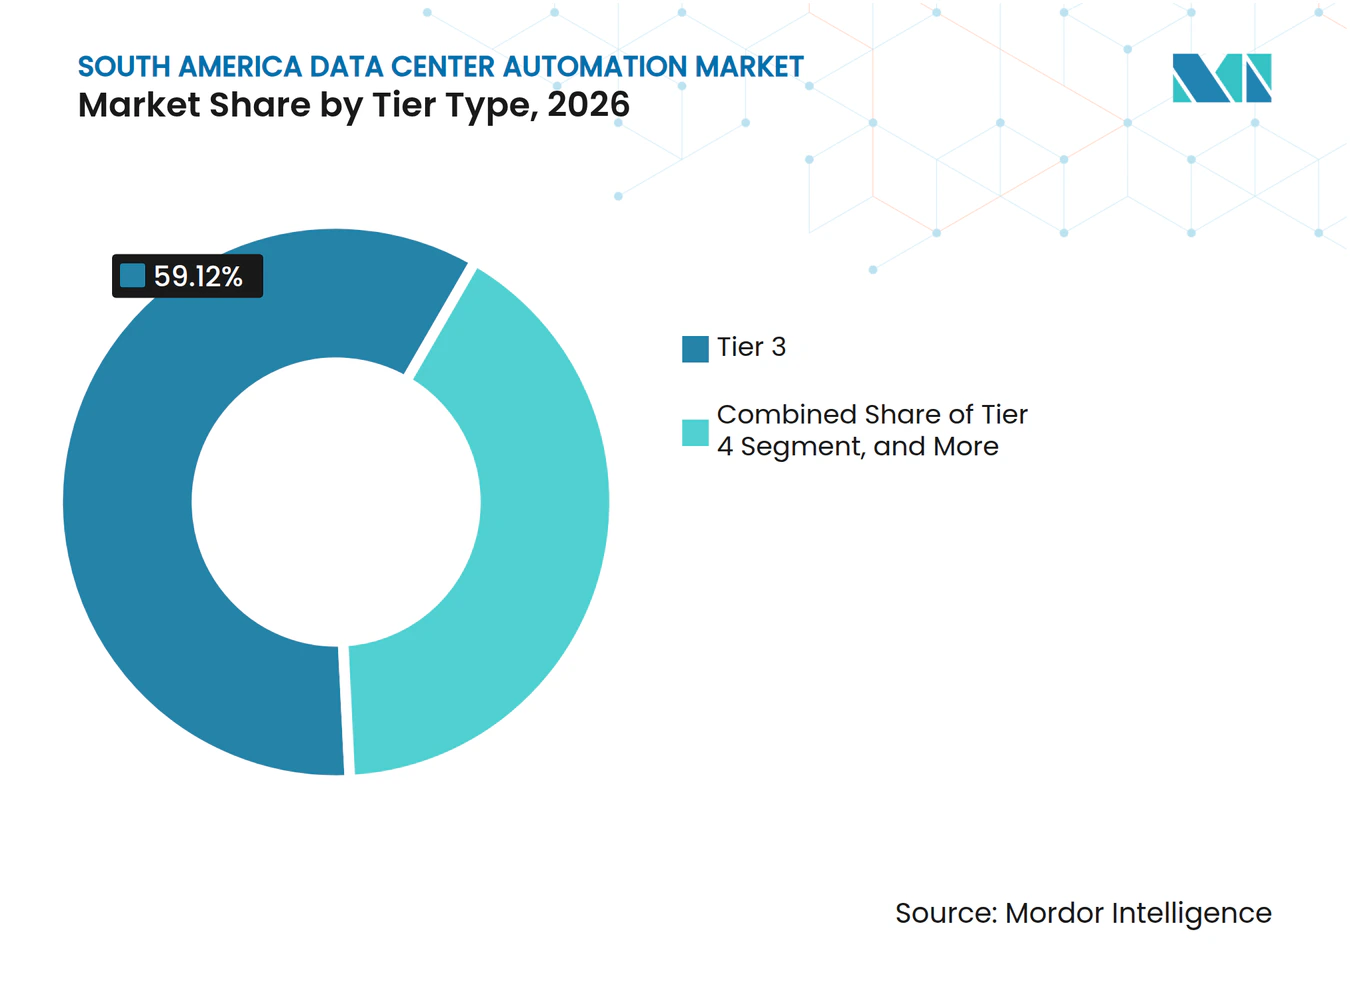
- Por tipo de nível, as instalações de Nível 3 detinham 59,12% da participação do mercado de automação de data centers da América do Sul em 2026, enquanto o Nível 4 está projetado para expandir a um CAGR de 19,44% até 2032.
- Por geografia, o Brasil representou 68,16% do total regional em 2026, enquanto a Argentina está projetada para expandir a um CAGR de 19,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Capacidade em Nuvem e Hiperescala | +4.8% | Brasil, com repercussão no Chile e na Argentina | Curto prazo (≤ 2 anos) |
| IA e Computação de Alta Densidade Impulsionando o Controle Autônomo de Energia e Resfriamento | +4.2% | Brasil, Chile e Argentina | Curto prazo (≤ 2 anos) |
| Nuvem, Colocation e Digitalização Empresarial | +2.8% | Brasil, Chile e Argentina | Médio prazo (2-4 anos) |
| Integração de Energia Renovável e Mandatos de Otimização Energética | +2.1% | Brasil, Chile e Argentina | Médio prazo (2-4 anos) |
| Expansão da Computação de Borda ao Longo dos Corredores de 5G e Cabos Submarinos | +1.8% | Brasil, Argentina e Chile | Longo prazo (≥ 4 anos) |
| Maturidade do Ecossistema Regional de Competências e Integração | +1.2% | Brasil e Chile, com atividade emergente na Argentina e no Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade em Nuvem e Hiperescala
O investimento em nuvem e hiperescala está tornando a automação um item de capital definido, em vez de uma atualização operacional opcional, no mercado de automação de data centers da América do Sul. O Ministério de Minas e Energia do Brasil autorizou uma conexão de rede elétrica de 5 GW para a Scala AI City no Rio Grande do Sul em maio de 2025, demonstrando a escala da nova infraestrutura de energia que está entrando no pipeline regional. Grandes campi precisam de controle coordenado de milhares de sensores, atuadores, sistemas de energia e sequências de failover. Esses requisitos favorecem plataformas integradas de gerenciamento de infraestrutura de data centers e controle supervisório em detrimento de ferramentas pontuais separadas. A oportunidade é mais forte onde as instalações de Nível 3 e Nível 4 exigem procedimentos operacionais repetíveis e documentados. O mercado de automação de data centers da América do Sul, portanto, se beneficia quando a nova capacidade é planejada com automação durante a fase de projeto, em vez de ser instalada após o comissionamento.
IA e Computação de Alta Densidade Impulsionando o Controle Autônomo de Energia e Resfriamento
As cargas de trabalho de IA aumentam a necessidade de controle automatizado de energia e resfriamento porque ambientes de computação densa criam limites operacionais térmicos mais estreitos. Um artigo técnico de 2025 da Jones Lang LaSalle descreveu o controle de HVAC preditivo baseado em IA que pode reduzir o consumo de energia de resfriamento em 15%-25% em simulações e implantações limitadas, ao mesmo tempo em que melhora a eficiência de uso de energia de 1,35 para 1,27 em condições de carga comparáveis. O Google também relatou uma redução de 40% no consumo de energia de resfriamento em uma de suas instalações por meio da otimização de resfriamento baseada em IA. Clusters de GPU de alta densidade tornam os ajustes manuais convencionais menos adequados porque as condições de energia e resfriamento podem mudar rapidamente. Os operadores precisam de sensores em tempo real, controles preditivos e loops de resposta automatizados para proteger a disponibilidade dos equipamentos. Isso está aumentando a demanda por controladores e software em todo o mercado de automação de data centers da América do Sul.
Nuvem, Colocation e Digitalização Empresarial
A expansão do colocation e a migração empresarial para a nuvem estão impulsionando a demanda por automação além dos maiores sites de hiperescala. A NextStream lançou seu Centro de Comando Inteligente em novembro de 2025 para centralizar o gerenciamento em tempo real de 10 data centers em toda a América do Sul, combinando monitoramento de energia, controle climático, segurança, infraestrutura de TI e desempenho operacional.[1] Operadores de múltiplos sites precisam de uma visão operacional comum porque o monitoramento manual torna-se difícil à medida que os portfólios se expandem. O uso de fluxos de trabalho integrados de gerenciamento predial, energia e serviços de TI mostra como os provedores de colocation estão padronizando seus modelos operacionais. As instalações empresariais legadas também requerem sensores, medição de energia e monitoramento remoto antes de poderem ser avaliadas em relação às expectativas de eficiência dos provedores de nuvem. Essas atualizações criam um segundo fluxo de demanda para o mercado de automação de data centers da América do Sul, mesmo onde uma instalação não está sendo reconstruída.
Integração de Energia Renovável e Mandatos de Otimização Energética
Os compromissos com energia renovável estão mudando a forma como os operadores projetam e gerenciam as instalações de data centers. Em junho de 2026, a GTD e a Colbún concordaram em fornecer energia 100% renovável para 3 instalações tecnológicas, incluindo o data center Huérfanos em Santiago, com um consumo anual de 2,96 GWh. O Plano Nacional de Data Centers do Chile também conecta o desenvolvimento de data centers com a disponibilidade de energia limpa e critérios de localização para 2025-2027. Tais compromissos exigem monitoramento de energia mais preciso, agendamento de energia e verificação de fonte. A Equinix inaugurou o SP6 em São Paulo em abril de 2026 com resfriamento sem água e prontidão para resfriamento líquido, mostrando como o projeto de alta densidade está mudando os requisitos de gerenciamento térmico. O mercado de automação de data centers da América do Sul se beneficia dessa mudança, à medida que o gerenciamento de energia se torna uma parte central das operações de instalações e da conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Interconexão à Rede Elétrica e Risco de Confiabilidade | -1.8% | Brasil, Chile e Argentina | Curto prazo (≤ 2 anos) |
| Altos Custos Iniciais de Automação e Retrofit | -1.2% | Todos os mercados, com maior efeito na Argentina e no Restante da América do Sul | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Automação de Missão Crítica | -0.9% | Todos os mercados, mais aguda na Argentina e no Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Restrições de Estresse Hídrico e Aprovação Ambiental para Automação de Resfriamento | -0.7% | Chile e zonas densas no Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão à Rede Elétrica e Risco de Confiabilidade
A interconexão à rede elétrica continua sendo uma restrição imediata para o mercado de automação de data centers da América do Sul. O campus de Campinas da Terranova obteve aprovação de rede elétrica no início de 2026, mas seu plano de energia incluiu um contrato superior a BRL 100 milhões para uma subestação GIS com a Siemens Energy, ressaltando a infraestrutura adicional que os operadores podem precisar garantir. Sites sem acesso confiável à rede elétrica não podem comissionar sistemas de controle sob suas condições operacionais pretendidas. Problemas de qualidade de energia também podem complicar a operação de controladores programáveis, controladores digitais diretos e sistemas de controle supervisório. Projetos argentinos fora de Buenos Aires podem usar microrredes renováveis dedicadas, o que pode criar uma oportunidade de automação, mas atrasar o comissionamento padronizado. Os fornecedores podem enfrentar uma lacuna entre a conclusão da instalação e a implantação completa da automação enquanto os operadores aguardam arranjos de energia estáveis.
Altos Custos Iniciais de Automação e Retrofit
Programas completos de automação requerem controladores, sensores, gateways, licenças de software e serviços de integração de sistemas. Projetos de retrofit podem ser particularmente caros quando a infraestrutura mais antiga carece de protocolos de comunicação padrão. O regime REDATA proposto pelo Brasil pretendia alterar o tratamento tributário de equipamentos de data centers qualificados, mas a incerteza sobre sua implementação pode afetar a economia de projetos menores.[2] Instalações menores de colocation e empresariais devem equilibrar os requisitos iniciais de capital em relação às economias operacionais ao longo de uma vida útil do ativo de 10 a 20 anos. O monitoramento baseado em assinatura, sistemas de gerenciamento predial gerenciados e acesso a plataformas de gerenciamento de infraestrutura de data centers podem reduzir as barreiras quando uma compra direta não é viável. Esses modelos comerciais permanecem menos estabelecidos no mercado de automação de data centers da América do Sul do que a aquisição convencional de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
O Software Lidera a Evolução da Pilha de AutomaçãoO hardware comandou 34,47% do mercado regional em 2026, apoiado por implantações de controladores lógicos programáveis, controladores digitais diretos, controladores de I/O remoto e sensores de precisão. Cada nova instalação requer essa camada física antes que o software possa processar dados operacionais ou automatizar respostas. Novos campi de hiperescala e colocation estão especificando controladores e sensores em todos os sistemas elétricos e mecânicos. Gateways e dispositivos de comunicação também estão se tornando mais importantes à medida que os operadores usam BACnet, Modbus e OPC UA para conectar sistemas legados a plataformas mais novas. Painéis de interface homem-máquina e PCs industriais continuam relevantes onde a visibilidade local é necessária durante eventos de rede ou de rede elétrica.
O software está projetado para expandir a um CAGR de 19,47% até 2032, tornando-o a categoria de componente de crescimento mais rápido. As plataformas de gerenciamento de infraestrutura de data centers combinam informações da cadeia de energia, telemetria de resfriamento e dados de ativos de TI em painéis comuns. Elas estão substituindo ferramentas fragmentadas de gerenciamento predial e controle supervisório em operadores com instalações em vários países. Plataformas de gêmeo digital suportam simulação, planejamento de capacidade e manutenção preditiva onde construções de IA de alta densidade tornam o projeto térmico mais complexo. O software de análise para controle autônomo de resfriamento também está emergindo como uma categoria separada, enquanto os serviços de projeto, integração, instalação, comissionamento e retrofit continuam a apoiar o setor de automação de data centers da América do Sul.



Por Tamanho de Data Center:
Construções de Hiperescala Ancoram a Demanda Regional por AutomaçãoAs instalações de hiperescala representaram 44,92% do mercado de automação de data centers da América do Sul em 2026 e estão projetadas para expandir a um CAGR de 19,63% até 2032. Sua dupla liderança reflete o tamanho e a complexidade técnica dos grandes campi regionais. Um site de hiperescala pode exigir milhares de sensores distribuídos, redes de controladores redundantes, várias camadas de controle supervisório e dados em tempo real de unidades de distribuição de energia, fontes de alimentação ininterrupta, sistemas de resfriamento e racks de TI. A Scala obteve aprovação em outubro de 2025 para um campus Tamboré em Barueri com 600 MW de capacidade em 17 data centers planejados. Projetos dessa escala requerem automação integrada porque os processos operacionais manuais não conseguem gerenciar o ambiente de controle completo.
Os data centers de grande porte são o segundo maior grupo por tamanho e apoiam a demanda da expansão de colocation multilocatário em São Paulo, Santiago e Buenos Aires. As instalações de médio porte mostram adoção moderada porque restrições de capital e acesso limitado a competências de integração podem atrasar a implantação completa da plataforma. Os sites pequenos frequentemente permaneceram abaixo do limite de custo para sistemas integrados de gerenciamento predial e gerenciamento de infraestrutura de data centers. O monitoramento por assinatura e os controles modulares estão começando a reduzir esse limite. Esse padrão de tamanho confere ao mercado de automação de data centers da América do Sul alto valor de curto prazo proveniente de sistemas de hiperescala e uma oportunidade de volume de longo prazo proveniente de instalações médias e pequenas.
Por Tipo de Nível:
Os Padrões de Confiabilidade de Missão Crítica Reformulam a Adoção da AutomaçãoAs instalações de Nível 3 detinham 59,12% da participação do mercado de automação de data centers da América do Sul em 2026. Seu design de redundância N+1 torna o gerenciamento automatizado de energia, resfriamento e failover tecnicamente necessário e comercialmente prático. Sistemas de caminho duplo requerem controle coordenado de strings paralelas de fontes de alimentação ininterrupta, chaves de transferência automática e geradores de reserva. A instalação SAN2 da Cirion no Chile recebeu a certificação de Documentos de Projeto Tier III do Uptime Institute em abril de 2026. As instalações de Nível 1 e Nível 2 têm menor gasto com automação, mas podem impulsionar a demanda por retrofit à medida que as salas empresariais são atualizadas para programas de migração para a nuvem.
O Nível 4 está projetado para expandir a um CAGR de 19,44% até 2032. Serviços financeiros, agências governamentais e implantações de inferência de IA estão impulsionando a demanda por ambientes com redundância 2N. Os sites de Nível 4 precisam de controles tolerantes a falhas, controladores lógicos programáveis em espera a quente, caminhos de comunicação de controle supervisório separados e testes automatizados contínuos de sistemas de backup. Esses requisitos aumentam as taxas de integração de sistemas e a demanda por software empresarial. O framework RIGI da Argentina está sendo considerado pelos operadores como um possível mecanismo de apoio para grandes investimentos em infraestrutura, incluindo construções de instalações mais avançadas.

Análise Geográfica
Mercado de Automação de Data Centers do Brasil
O Brasil detinha 68,16% do mercado de automação de data centers da América do Sul em 2026, com base em sua concentração de campi de hiperescala, instalações de colocation e infraestrutura de cabos. A Equinix inaugurou o SP6 em Santana de Parnaíba em abril de 2026 com um investimento de 114 milhões de USD, resfriamento avançado, arquitetura de zero evaporação de água e prontidão para resfriamento líquido, exigindo controles térmicos em tempo real.[3] A Equinix informou que seus investimentos no Brasil entre 2025 e 2026 superaram 270 milhões de USD, enquanto os links de cabos de Fortaleza estão expandindo a demanda por automação para além de São Paulo. A política nacional de data centers do Brasil vinculou incentivos a requisitos de eficiência energética e energia renovável.
Mercado de Automação de Data Centers da Argentina e do Chile
A Argentina deve expandir a um CAGR de 19,68% até 2032, tornando-se o mercado nacional de crescimento mais rápido. Locais patagônicos ricos em energia eólica apoiam a implantação greenfield de plataformas de controle supervisório, gestão predial e gestão de infraestrutura de data centers. A Conecta Infra anunciou um programa de 350 milhões de USD para construir quase 6.000 km de fibra própria conectando o Chile e a Argentina aos principais hubs de data centers do Brasil, apoiando plataformas operacionais multissite e centros de gestão remota. O Chile também está ganhando atenção como um local de colocation alimentado por energia renovável, com diretrizes políticas que enfatizam energia limpa e seleção adequada de locais.
Mercado de Automação de Data Centers da América do Sul
O restante da América do Sul representa uma parcela menor, mas permanece relevante para implantações de edge computing e esforços de digitalização pública com prioridade para a nuvem. Uruguai, Colômbia, Peru e Paraguai podem agregar demanda em nós de cabos e em instalações nacionais ou regionais. Sua oportunidade está vinculada a controles modulares, monitoramento remoto e modelos de serviços gerenciados. Esse padrão oferece aos provedores um caminho para estabelecer presença em Lima, Bogotá e Montevidéu antes que campi locais de maior porte sejam comissionados.
Cenário Competitivo
Concentração do Mercado
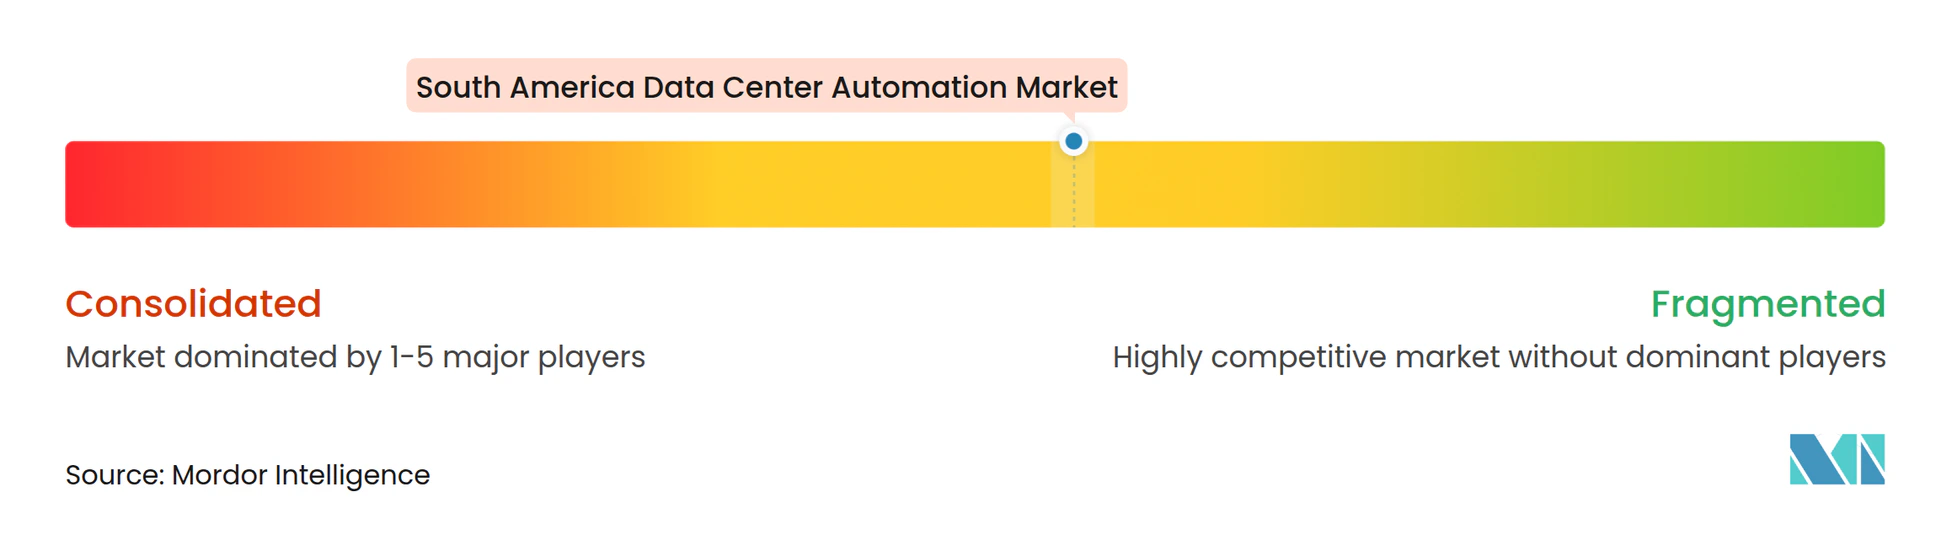
O mercado de automação de data centers da América do Sul é moderadamente concentrado entre Schneider Electric, ABB, Siemens, Vertiv, Honeywell e Johnson Controls, ao lado de um grupo fragmentado de integradores de sistemas regionais. Os grandes fornecedores competem por meio da amplitude de portfólio em controladores, sistemas de alimentação ininterrupta, plataformas de gerenciamento predial, equipamentos de distribuição de energia e serviços relacionados. A ABB implantou seu sistema de alimentação ininterrupta Megaflex em uma instalação de colocation em São Paulo em abril de 2026, usando uma arquitetura de alta eficiência e escalável para diferenciar sua oferta. A Siemens Energy também assinou um contrato em março de 2026 para fornecer infraestrutura de energia para os sites de data centers da Terranova em Campinas. Esses movimentos mostram como os fornecedores globais estão se envolvendo cedo no desenvolvimento de campi, em vez de limitar o engajamento a pedidos individuais de equipamentos.
Os provedores de software e plataformas digitais estão desafiando os sistemas legados locais por meio de gerenciamento remoto, atualizações mais frequentes e maior flexibilidade na integração. A Schneider Electric e a Stefanini IHM assinaram um memorando de entendimento em abril de 2026 para promover a automação definida por software no Brasil.[4] Essa abordagem pode conectar uma gama mais ampla de equipamentos por meio de camadas comuns de controle e dados. Os controles de Nível 4, a automação de borda próxima aos locais de aterrissagem de cabos e o monitoramento por assinatura para instalações de médio porte são as principais oportunidades.
A diferenciação competitiva depende do suporte ao ciclo de vida, pois os equipamentos de data centers podem permanecer operacionais por 15 a 20 anos. Os provedores que combinam energia, resfriamento, monitoramento e serviços podem reduzir o número de interfaces que um operador deve gerenciar. Os integradores regionais adaptam os sistemas globais às normas elétricas locais, condições do site e requisitos de idioma. O mercado de automação de data centers da América do Sul, portanto, depende de parceiros de implementação regionais mesmo quando fornecedores globais garantem o contrato de tecnologia principal.
Líderes do Setor de Automação de Data Centers da América do Sul
-
Schneider Electric SE
-
ABB Ltd
-
Siemens AG
-
Vertiv Holdings Co
-
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Data Centers da América do Sul Empresas cobertas neste relatório
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
Desenvolvimentos industriais recentes em Mercado de Automação de Data Centers da América do Sul
- Setembro de 2026: A Korkia, uma desenvolvedora finlandesa de energia renovável, expandiu sua estratégia no Chile para incluir
terrenos energizados,
sites pré-licenciados e conectados à rede projetados para a construção de data centers. O projeto híbrido Terrazas da Korkia em Coquimbo integra 280 MW de capacidade solar e 1.240 MWh de armazenamento em baterias, oferecendo uma infraestrutura automatizada de despacho de energia renovável com a qual os operadores de data centers podem se co-localizar, reduzindo tanto os prazos de licenciamento quanto o risco de contrato de compra de energia. - Julho de 2026: A Solaer Renewable Energies anunciou um campus de data centers na região do Atacama, no Chile, combinando 197 MW de capacidade fotovoltaica solar e 500 MWh de armazenamento de energia em baterias, visando cargas de trabalho de IA e computação de alto desempenho. A arquitetura integrada com baterias requer despacho automatizado de energia e sistemas de agendamento de energia em tempo real, representando um escopo significativo de automação para fornecedores de software e hardware de controle.
- Julho de 2026: A V.tal e a Meta anunciaram progresso na implantação do cabo submarino Malbec estendendo-se ao Rio Grande do Sul, conectando Porto Alegre, Buenos Aires e São Paulo com capacidade de até 20 Tbps por par de fibra usando tecnologia da Alcatel Submarine Networks. A nova rota cria um nó adicional de infraestrutura digital no sul do Brasil que estimula a demanda por automação de data centers e de borda ao longo de um corredor anteriormente mal atendido.
- Junho de 2026: A ODATA avançou a Fase 2 de seu projeto de data center de hiperescala DC SP04 de 507 milhões de USD em Osasco, São Paulo, entregando chillers e sete geradores para suportar 24 MW de capacidade adicional de TI. O DC SP04 marcará a primeira implantação no Brasil da tecnologia proprietária de resfriamento a ar Delta Cube (Delta³) da empresa controladora da ODATA, a Aligned Data Centers, um sistema proprietário que requer controles térmicos automatizados desenvolvidos especificamente para esse fim.
Escopo do Relatório do Mercado de Automação de Data Centers da América do Sul
O escopo do Mercado de Automação de Data Centers da América do Sul inclui a adoção de tecnologias de automação projetadas para melhorar a eficiência operacional de data centers, gerenciamento de infraestrutura, utilização de recursos e confiabilidade de serviços. O relatório examina a implantação de soluções de automação para monitoramento de infraestrutura de TI, orquestração de cargas de trabalho, gerenciamento de energia e resfriamento, operações de instalações e otimização de desempenho. Ele avalia os principais impulsionadores de mercado, tendências tecnológicas emergentes, desafios e oportunidades de crescimento que moldam o mercado regional, incluindo a crescente demanda por computação em nuvem, transformação digital, operações com eficiência energética e expansão da capacidade de data centers.
O Relatório do Mercado de Automação de Data Centers da América do Sul é Segmentado por Tipo de Componente (Hardware, Software e Serviços), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4) e Geografia (Brasil, Chile, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | |
| Controladores de I/O Remoto e de Campo | |
| Sensores e Dispositivos de Monitoramento | |
| Gateways e Dispositivos de Comunicação | |
| Painéis de Interface Homem-Máquina (IHM) | |
| Outros Hardwares de Automação (Outros incluem PCs industriais, controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | |
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) |
| Controle Supervisório e Aquisição de Dados (SCADA) | |
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | |
| Plataformas de Gêmeo Digital | |
| Software de Análise e Otimização | |
| Outros Softwares de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | |
| Serviços | Serviços de Projeto e Consultoria |
| Serviços de Integração de Sistemas | |
| Serviços de Instalação e Comissionamento | |
| Serviços de Monitoramento, Manutenção e Suporte | |
| Serviços de Retrofit e Modernização |
| Hiperescala |
| Grande |
| Médio |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | ||
| Controladores de I/O Remoto e de Campo | ||
| Sensores e Dispositivos de Monitoramento | ||
| Gateways e Dispositivos de Comunicação | ||
| Painéis de Interface Homem-Máquina (IHM) | ||
| Outros Hardwares de Automação (Outros incluem PCs industriais, controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | ||
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) | |
| Controle Supervisório e Aquisição de Dados (SCADA) | ||
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | ||
| Plataformas de Gêmeo Digital | ||
| Software de Análise e Otimização | ||
| Outros Softwares de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | ||
| Serviços | Serviços de Projeto e Consultoria | |
| Serviços de Integração de Sistemas | ||
| Serviços de Instalação e Comissionamento | ||
| Serviços de Monitoramento, Manutenção e Suporte | ||
| Serviços de Retrofit e Modernização | ||
| Por Tamanho de Data Center | Hiperescala | |
| Grande | ||
| Médio | ||
| Pequeno | ||
| Por Tipo de Nível | Nível 1 e 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers da América do Sul?
O tamanho do mercado de automação de data centers da América do Sul foi de 0,45 milhões de USD em 2026 e estima-se que atinja 1,26 bilhões de USD até 2032, a um CAGR de 18,87% durante 2027-2032.
Qual componente está se expandindo mais rapidamente na automação de data centers?
O software está projetado para expandir a um CAGR de 19,47% até 2032, à medida que os operadores adotam monitoramento em nível de portfólio, gêmeos digitais e análise automatizada de resfriamento.
Por que as instalações de hiperescala são importantes para a demanda por automação?
As instalações de hiperescala detinham 44,92% do total regional em 2026 e devem expandir a um CAGR de 19,63% até 2032 porque precisam de sistemas de controle densos e integrados.
Qual país lidera os gastos regionais com automação?
O Brasil representou 68,16% do total regional em 2026, apoiado por sua concentração de campi de hiperescala, sites de colocation e infraestrutura de cabos.
O que restringe a implantação de sistemas automatizados de data centers?
Atrasos na interconexão à rede elétrica, altos custos de retrofit, competências limitadas em missão crítica e aprovações ambientais para resfriamento podem atrasar projetos ou aumentar os custos de implantação.
Qual nível de instalação tem a posição atual mais forte?
O Nível 3 detinha 59,12% do total regional em 2026 porque seus requisitos de redundância N+1 tornam os controles automatizados de energia, resfriamento e failover necessários.