
Tamaño y Participación del Mercado de Automatización de Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
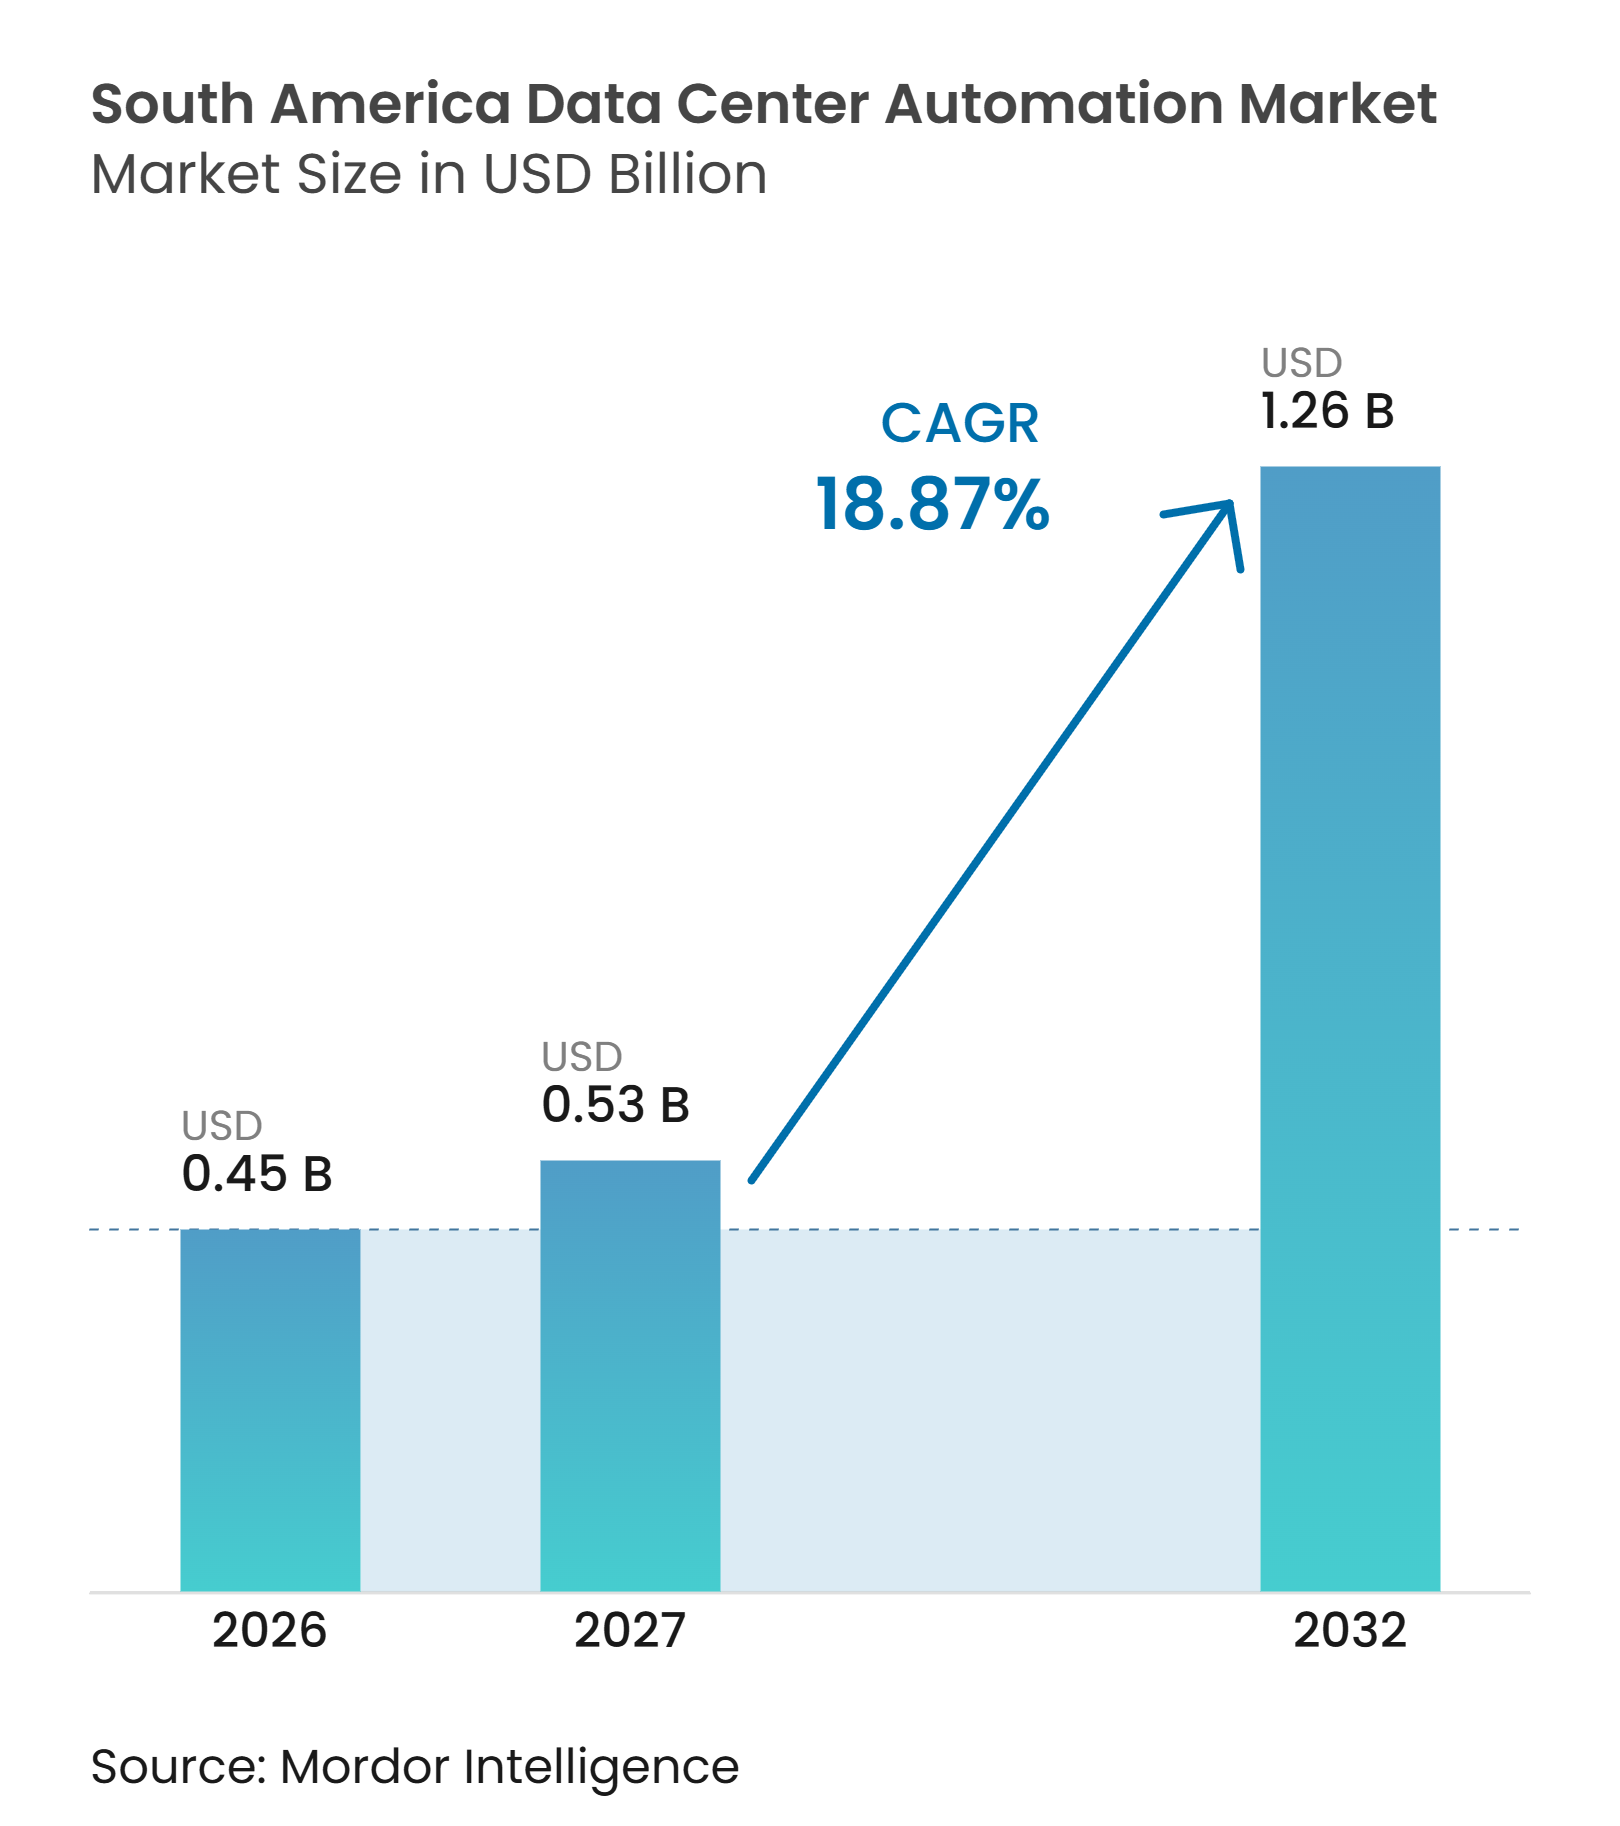
| Tamaño del mercado en el año base (2026) | 0.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de automatización de centros de datos de América del Sur fue valorado en 0,45 millones de USD en 2026 y se proyecta que alcance 1,26 mil millones de USD en 2032, expandiéndose a una CAGR del 18,87% durante 2027-2032. La cartera regional está transitando desde la coubicación de propósito general hacia infraestructura de nube e inteligencia artificial de alta densidad, lo que requiere un control más automatizado de la energía, la refrigeración y las operaciones de las instalaciones. Los nuevos campus en Brasil, Chile y Argentina están incrementando la demanda de sistemas de gestión de edificios, plataformas de gestión de infraestructura de centros de datos, sistemas de control de supervisión y adquisición de datos, y controladores de borde. Las plataformas integradas pueden acortar la puesta en marcha y contribuir a reducir los costos operativos donde las habilidades especializadas son limitadas. La automatización también proporciona a los operadores una forma más práctica de gestionar la energía, la refrigeración, la seguridad y la infraestructura de TI en múltiples ubicaciones. La política fiscal en Brasil, la integración de energías renovables y los nuevos sitios de borde conectados por cables submarinos pueden ampliar la oportunidad direccionable, mientras que los retrasos en la red eléctrica y los costos de modernización pueden ralentizar algunos proyectos.
Conclusiones Clave del Informe
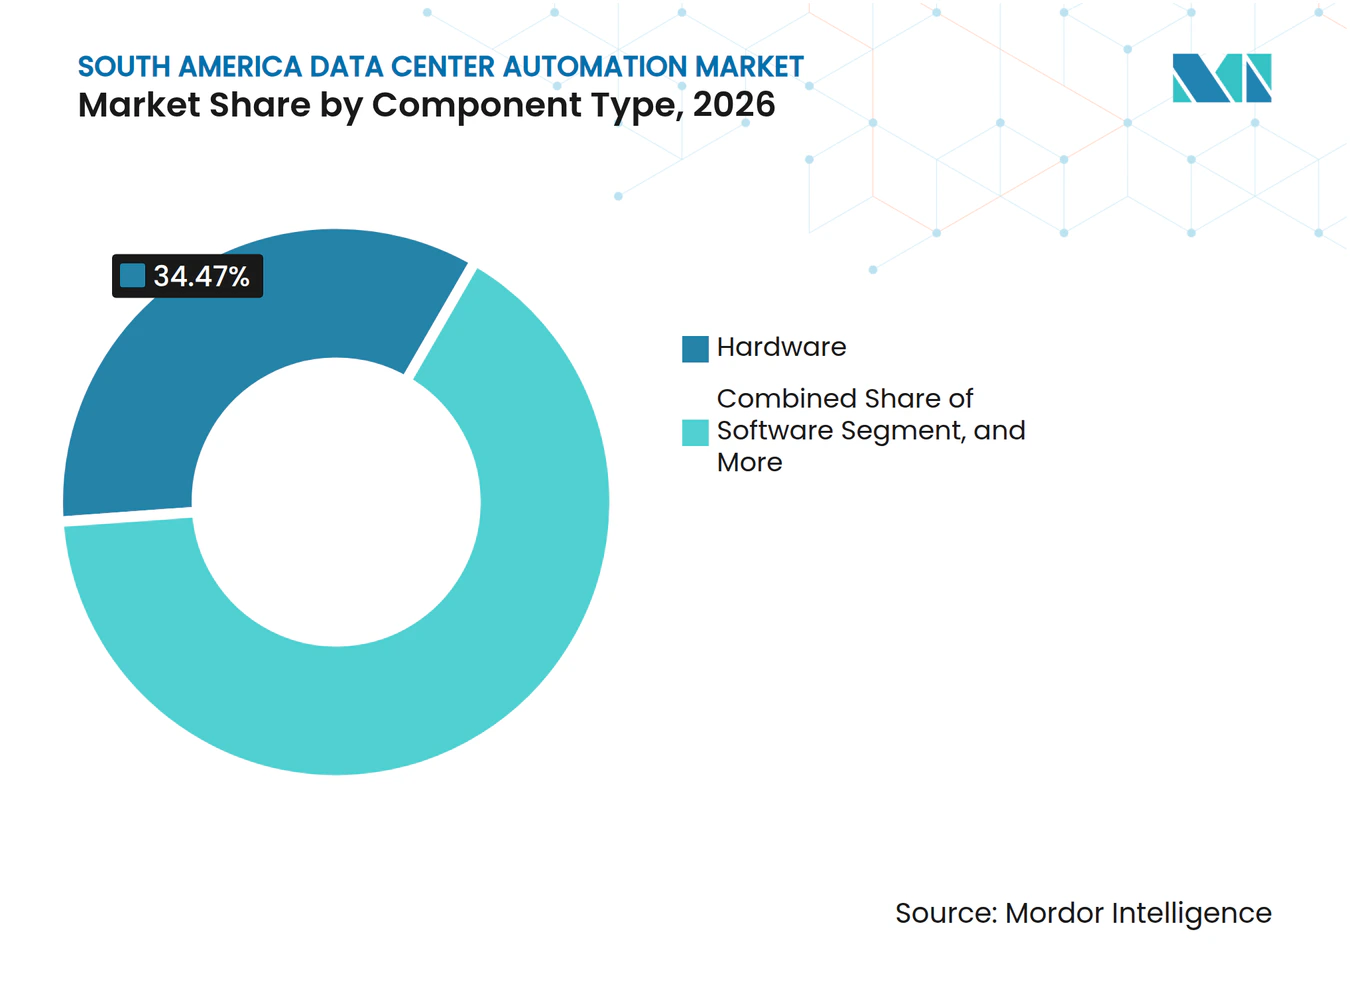
- Por tipo de componente, el hardware representó el 34,47% del mercado de automatización de centros de datos de América del Sur en 2026, mientras que se proyecta que el software se expanda a una CAGR del 19,47% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 44,92% del total regional en 2026 y se espera que se expandan a una CAGR del 19,63% hasta 2032.
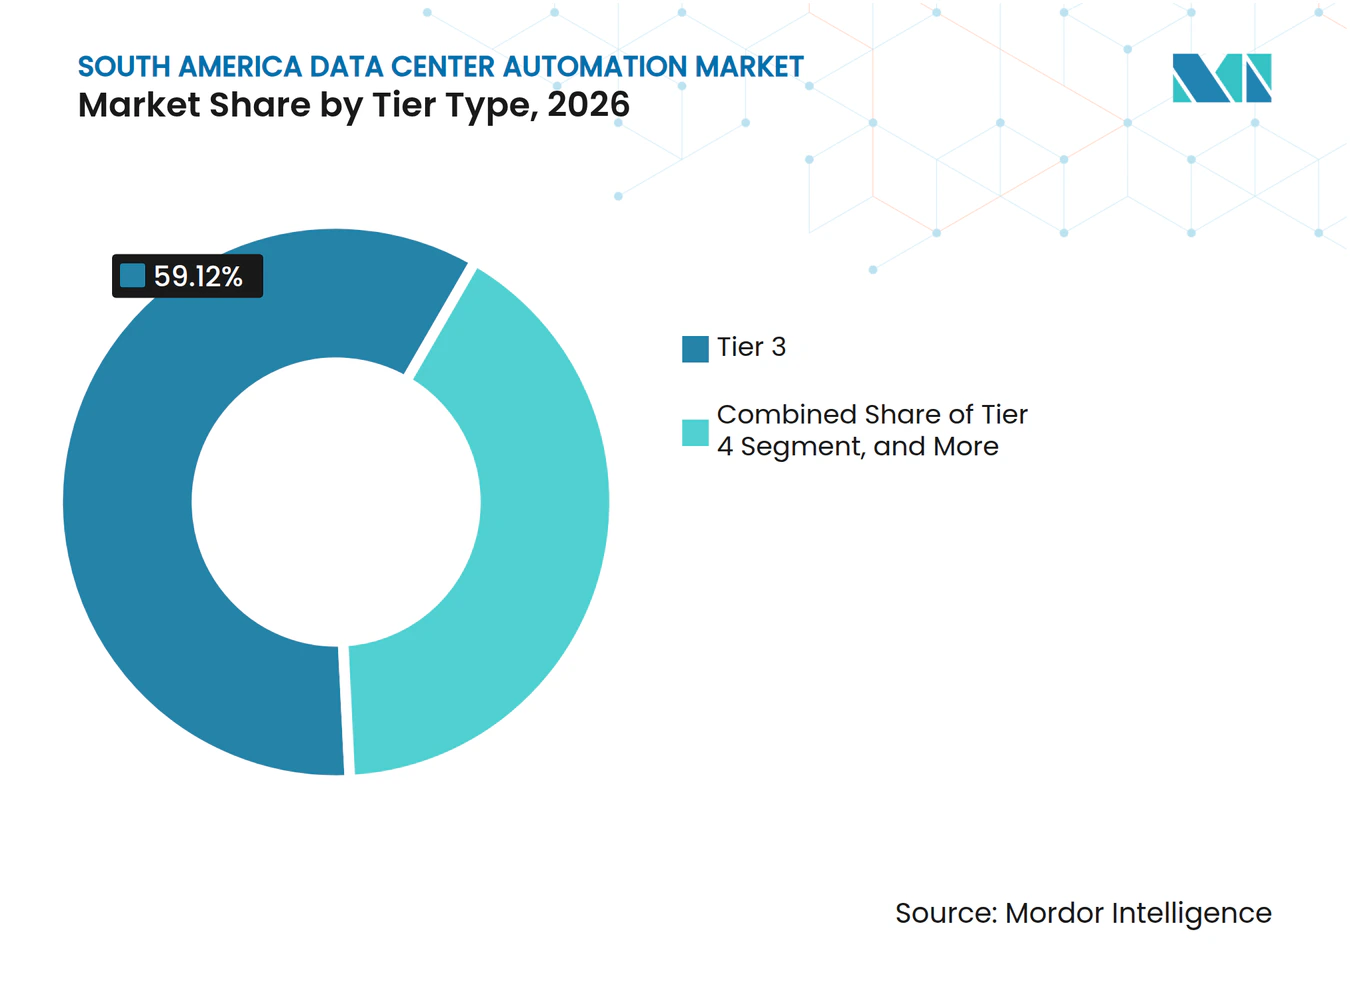
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 59,12% de la participación del mercado de automatización de centros de datos de América del Sur en 2026, mientras que se proyecta que el Nivel 4 se expanda a una CAGR del 19,44% hasta 2032.
- Por geografía, Brasil representó el 68,16% del total regional en 2026, mientras que se proyecta que Argentina se expanda a una CAGR del 19,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad en la Nube e Hiperescala | +4.8% | Brasil, con extensión a Chile y Argentina | Corto plazo (≤ 2 años) |
| Computación de Inteligencia Artificial y Alta Densidad que Impulsa el Control Autónomo de Energía y Refrigeración | +4.2% | Brasil, Chile y Argentina | Corto plazo (≤ 2 años) |
| Nube, Coubicación y Digitalización Empresarial | +2.8% | Brasil, Chile y Argentina | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Mandatos de Optimización Energética | +2.1% | Brasil, Chile y Argentina | Mediano plazo (2-4 años) |
| Expansión de la Computación de Borde a lo Largo de Corredores de 5G y Cables Submarinos | +1.8% | Brasil, Argentina y Chile | Largo plazo (≥ 4 años) |
| Madurez del Ecosistema Regional de Habilidades e Integración | +1.2% | Brasil y Chile, con actividad emergente en Argentina y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad en la Nube e Hiperescala
La inversión en nube e hiperescala está convirtiendo la automatización en un elemento de capital definido en lugar de una mejora operativa opcional en el mercado de automatización de centros de datos de América del Sur. El Ministerio de Minas y Energía de Brasil autorizó una conexión a la red eléctrica de 5 GW para Scala AI City en Rio Grande do Sul en mayo de 2025, lo que demuestra la escala de la nueva infraestructura de energía que ingresa a la cartera regional. Los grandes campus necesitan control coordinado de miles de sensores, actuadores, sistemas de energía y secuencias de conmutación por error. Estos requisitos favorecen las plataformas integradas de gestión de infraestructura de centros de datos y de control de supervisión sobre herramientas puntuales independientes. La oportunidad es más sólida donde las instalaciones de Nivel 3 y Nivel 4 requieren procedimientos operativos repetibles y documentados. El mercado de automatización de centros de datos de América del Sur se beneficia, por tanto, cuando la nueva capacidad se planifica con automatización durante la etapa de diseño en lugar de instalarse después de la puesta en marcha.
Computación de Inteligencia Artificial y Alta Densidad que Impulsa el Control Autónomo de Energía y Refrigeración
Las cargas de trabajo de inteligencia artificial incrementan la necesidad de control automatizado de energía y refrigeración porque los entornos de cómputo denso crean límites operativos térmicos más estrechos. Un artículo técnico de 2025 de Jones Lang LaSalle describió el control de HVAC predictivo impulsado por inteligencia artificial que puede reducir el consumo de energía de refrigeración entre un 15% y un 25% en simulaciones y despliegues limitados, al tiempo que mejora la efectividad del uso de energía de 1,35 a 1,27 en condiciones de carga comparables. Google también ha reportado una reducción del 40% en el consumo de energía de refrigeración en una de sus instalaciones mediante la optimización de refrigeración impulsada por inteligencia artificial. Los clústeres de GPU de alta densidad hacen que los ajustes manuales convencionales sean menos adecuados porque las condiciones de energía y refrigeración pueden cambiar rápidamente. Los operadores necesitan sensores en tiempo real, controles predictivos y bucles de respuesta automatizados para proteger la disponibilidad del equipo. Esto está incrementando la demanda de controladores y software en el mercado de automatización de centros de datos de América del Sur.
Nube, Coubicación y Digitalización Empresarial
La expansión de la coubicación y la migración empresarial a la nube están impulsando la demanda de automatización más allá de los sitios de hiperescala más grandes. NextStream lanzó su Centro de Comando Inteligente en noviembre de 2025 para centralizar la gestión en tiempo real de 10 centros de datos en América del Sur, combinando el monitoreo de energía, control climático, seguridad, infraestructura de TI y rendimiento operativo.[1] Los operadores de múltiples sitios necesitan una vista operativa común porque el monitoreo manual se vuelve difícil a medida que las carteras se expanden. El uso de flujos de trabajo integrados de gestión de edificios, energía y servicios de TI muestra cómo los proveedores de coubicación están estandarizando sus modelos operativos. Las instalaciones empresariales heredadas también requieren sensores, medición de energía y monitoreo remoto antes de poder evaluarse frente a las expectativas de eficiencia de los proveedores de nube. Estas actualizaciones crean una segunda corriente de demanda para el mercado de automatización de centros de datos de América del Sur, incluso cuando una instalación no está siendo reconstruida.
Integración de Energías Renovables y Mandatos de Optimización Energética
Los compromisos de energía renovable están cambiando la forma en que los operadores diseñan y gestionan las instalaciones de centros de datos. En junio de 2026, GTD y Colbún acordaron suministrar energía 100% renovable a 3 instalaciones tecnológicas, incluido el centro de datos Huérfanos en Santiago, con un consumo anual de 2,96 GWh. El Plan Nacional de Centros de Datos de Chile también vincula el desarrollo de centros de datos con la disponibilidad de energía limpia y los criterios de ubicación para 2025-2027. Dichos compromisos requieren un monitoreo de energía más preciso, programación energética y verificación de fuentes. Equinix inauguró SP6 en São Paulo en abril de 2026 con refrigeración sin agua y preparación para refrigeración líquida, lo que muestra cómo el diseño de alta densidad está cambiando los requisitos de gestión térmica. El mercado de automatización de centros de datos de América del Sur se beneficia de este cambio, ya que la gestión de energía se convierte en una parte central de las operaciones de las instalaciones y el cumplimiento normativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Interconexión a la Red Eléctrica y Riesgo de Confiabilidad | -1.8% | Brasil, Chile y Argentina | Corto plazo (≤ 2 años) |
| Altos Costos Iniciales de Automatización y Modernización | -1.2% | Todos los mercados, con mayor efecto en Argentina y el Resto de América del Sur | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Automatización de Misión Crítica | -0.9% | Todos los mercados, más aguda en Argentina y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Estrés Hídrico y Aprobación Ambiental en la Automatización de Refrigeración | -0.7% | Chile y zonas densas en Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Interconexión a la Red Eléctrica y Riesgo de Confiabilidad
La interconexión a la red eléctrica sigue siendo una restricción inmediata para el mercado de automatización de centros de datos de América del Sur. El campus de Terranova en Campinas obtuvo la aprobación de la red eléctrica a principios de 2026, aunque su plan de energía incluyó un contrato de más de 100 millones de BRL para una subestación GIS con Siemens Energy, lo que subraya la infraestructura adicional que los operadores pueden necesitar asegurar. Los sitios sin acceso confiable a la red eléctrica no pueden poner en marcha sistemas de control bajo sus condiciones operativas previstas. Los problemas de calidad de la energía también pueden complicar el funcionamiento de los controladores programables, los controladores digitales directos y los sistemas de control de supervisión. Los proyectos argentinos fuera de Buenos Aires pueden utilizar microrredes renovables dedicadas, lo que puede crear una oportunidad de automatización pero retrasar la puesta en marcha estandarizada. Los proveedores pueden enfrentar una brecha entre la finalización de la instalación y el despliegue completo de la automatización mientras los operadores esperan acuerdos de energía estables.
Altos Costos Iniciales de Automatización y Modernización
Los programas de automatización completa requieren controladores, sensores, pasarelas, licencias de software y servicios de integración de sistemas. Los proyectos de modernización pueden ser particularmente costosos cuando la infraestructura más antigua carece de protocolos de comunicación estándar. El régimen REDATA propuesto en Brasil tenía como objetivo cambiar el tratamiento fiscal de los equipos de centros de datos calificados, pero la incertidumbre sobre su implementación puede afectar la economía de los proyectos más pequeños.[2] Las instalaciones de coubicación y empresariales más pequeñas deben equilibrar los requisitos de capital inicial frente a los ahorros operativos a lo largo de una vida útil del activo de 10 a 20 años. El monitoreo basado en suscripción, los sistemas de gestión de edificios gestionados y el acceso a la gestión de infraestructura de centros de datos pueden reducir las barreras cuando una compra directa no es viable. Esos modelos comerciales siguen siendo menos establecidos en el mercado de automatización de centros de datos de América del Sur que la adquisición convencional de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
El Software Lidera la Evolución del Stack de AutomatizaciónEl hardware representó el 34,47% del mercado regional en 2026, respaldado por despliegues de controladores lógicos programables, controladores digitales directos, controladores de E/S remotas y sensores de precisión. Cada nueva instalación requiere esta capa física antes de que el software pueda procesar datos operativos o automatizar respuestas. Los nuevos campus de hiperescala y coubicación están especificando controladores y sensores en todos los sistemas eléctricos y mecánicos. Las pasarelas y los dispositivos de comunicación también están adquiriendo mayor importancia a medida que los operadores utilizan BACnet, Modbus y OPC UA para conectar sistemas heredados con plataformas más nuevas. Los paneles de interfaz hombre-máquina y las PC industriales siguen siendo relevantes donde se necesita visibilidad local durante eventos de red eléctrica o de red.
Se proyecta que el software se expanda a una CAGR del 19,47% hasta 2032, convirtiéndolo en la categoría de componentes de más rápido crecimiento. Las plataformas de gestión de infraestructura de centros de datos combinan información de la cadena de energía, telemetría de refrigeración y datos de activos de TI en paneles de control comunes. Están reemplazando las herramientas fragmentadas de gestión de edificios y control de supervisión en operadores con instalaciones en varios países. Las plataformas de gemelo digital respaldan la simulación, la planificación de capacidad y el mantenimiento predictivo donde las construcciones de inteligencia artificial de alta densidad hacen que el diseño térmico sea más complejo. El software de análisis para el control autónomo de refrigeración también está emergiendo como una categoría separada, mientras que los servicios de diseño, integración, instalación, puesta en marcha y modernización continúan respaldando la industria de automatización de centros de datos de América del Sur.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño del Centro de Datos:
Las Construcciones de Hiperescala Anclan la Demanda de Automatización RegionalLas instalaciones de hiperescala representaron el 44,92% del mercado de automatización de centros de datos de América del Sur en 2026 y se proyecta que se expandan a una CAGR del 19,63% hasta 2032. Su doble liderazgo refleja el tamaño y la complejidad técnica de los grandes campus regionales. Un sitio de hiperescala puede requerir miles de sensores distribuidos, redes de controladores redundantes, varias capas de control de supervisión y datos en tiempo real de unidades de distribución de energía, sistemas de alimentación ininterrumpida, sistemas de refrigeración y racks de TI. Scala obtuvo la aprobación en octubre de 2025 para un campus Tamboré en Barueri con 600 MW de capacidad en 17 centros de datos planificados. Los proyectos de esta escala requieren automatización integrada porque los procesos operativos manuales no pueden gestionar el entorno de control completo.
Los centros de datos grandes son el segundo grupo de tamaño más grande y respaldan la demanda de la expansión de coubicación multiinquilino en São Paulo, Santiago y Buenos Aires. Las instalaciones de tamaño mediano muestran una adopción moderada porque las restricciones de capital y el acceso limitado a habilidades de integración pueden retrasar el despliegue completo de la plataforma. Los sitios pequeños a menudo han permanecido por debajo del umbral de costo para los sistemas integrados de gestión de edificios y gestión de infraestructura de centros de datos. El monitoreo por suscripción y los controles modulares están comenzando a reducir ese umbral. Este patrón de tamaño le da al mercado de automatización de centros de datos de América del Sur un alto valor a corto plazo proveniente de los sistemas de hiperescala y una oportunidad de volumen a largo plazo proveniente de instalaciones medianas y pequeñas.
Por Tipo de Nivel:
Los Estándares de Confiabilidad de Misión Crítica Reconfiguran la Adopción de la AutomatizaciónLas instalaciones de Nivel 3 representaron el 59,12% de la participación del mercado de automatización de centros de datos de América del Sur en 2026. Su diseño de redundancia N+1 hace que la gestión automatizada de energía, refrigeración y conmutación por error sea tanto técnicamente necesaria como comercialmente práctica. Los sistemas de doble trayectoria requieren control coordinado de cadenas paralelas de sistemas de alimentación ininterrumpida, interruptores de transferencia automática y generadores de respaldo. La instalación SAN2 de Cirion en Chile recibió la certificación de Documentos de Diseño Tier III del Uptime Institute en abril de 2026. Las instalaciones de Nivel 1 y Nivel 2 tienen un gasto menor en automatización, pero pueden impulsar la demanda de modernización a medida que las salas empresariales se actualizan para programas de migración a la nube.
Se proyecta que el Nivel 4 se expanda a una CAGR del 19,44% hasta 2032. Los servicios financieros, las agencias gubernamentales y los despliegues de inferencia de inteligencia artificial están impulsando la demanda de entornos con redundancia 2N. Los sitios de Nivel 4 necesitan controles tolerantes a fallos, controladores lógicos programables en espera activa, trayectorias de comunicación de control de supervisión separadas y pruebas automatizadas continuas de los sistemas de respaldo. Estos requisitos incrementan las tarifas de integración de sistemas y la demanda de software empresarial. El marco RIGI de Argentina está siendo considerado por los operadores como un posible mecanismo de apoyo para grandes inversiones en infraestructura, incluidas construcciones de instalaciones más avanzadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Automatización de Centros de Datos de Brasil
Brasil concentró el 68,16% del mercado de automatización de centros de datos de América del Sur en 2026, basándose en su concentración de campus de hiperescala, instalaciones de colocación e infraestructura de cables. Equinix inauguró SP6 en Santana de Parnaíba en abril de 2026 con una inversión de 114 millones de USD, refrigeración avanzada, arquitectura de evaporación de agua cero y preparación para refrigeración líquida, lo que requiere controles térmicos en tiempo real.[3] Equinix informó que sus inversiones en Brasil entre 2025 y 2026 superaron los 270 millones de USD, mientras que los enlaces de cables de Fortaleza están extendiendo la demanda de automatización más allá de São Paulo. La política nacional de centros de datos de Brasil ha vinculado los incentivos a la eficiencia energética y a los requisitos de energía renovable.
Mercado de Automatización de Centros de Datos de Argentina y Chile
Se proyecta que Argentina se expanda a una CAGR del 19,68% hasta 2032, convirtiéndose en el mercado nacional de mayor crecimiento. Los emplazamientos patagónicos con abundante viento respaldan el despliegue en campo verde de plataformas de control de supervisión, gestión de edificios y gestión de infraestructura de centros de datos. Conecta Infra anunció un programa de 350 millones de USD para construir casi 6.000 km de fibra propia que conecte Chile y Argentina con los principales centros de datos de Brasil, apoyando plataformas operativas multisitio y centros de gestión remota. Chile también está ganando atención como ubicación de colocación con energía renovable, con una orientación política que enfatiza la energía limpia y la selección adecuada de emplazamientos.
Mercado de Automatización de Centros de Datos de América del Sur
El resto de América del Sur representa una participación menor, pero sigue siendo relevante para los despliegues de borde y los esfuerzos de digitalización pública orientados a la nube. Uruguay, Colombia, Perú y Paraguay pueden agregar demanda en los nodos de cables y en instalaciones nacionales o regionales. Su oportunidad está vinculada a controles modulares, monitoreo remoto y modelos de servicios gestionados. Este patrón ofrece a los proveedores una vía para establecer presencia en Lima, Bogotá y Montevideo antes de que se pongan en marcha campus locales de mayor envergadura.
Panorama Competitivo
Concentración del Mercado
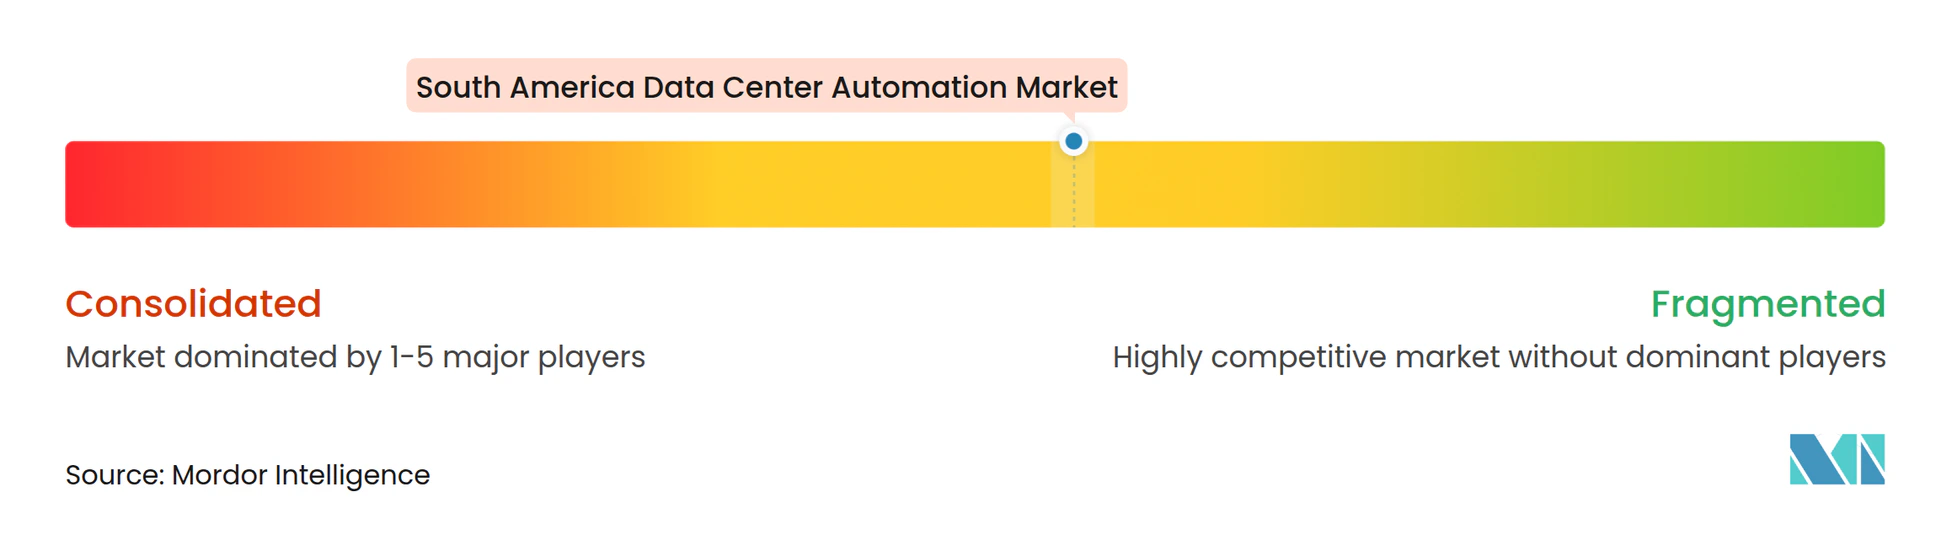
El mercado de automatización de centros de datos de América del Sur está moderadamente concentrado entre Schneider Electric, ABB, Siemens, Vertiv, Honeywell y Johnson Controls, junto con un grupo fragmentado de integradores de sistemas regionales. Los grandes proveedores compiten a través de la amplitud de su cartera en controladores, sistemas de alimentación ininterrumpida, plataformas de gestión de edificios, equipos de distribución de energía y servicios relacionados. ABB desplegó su sistema de alimentación ininterrumpida Megaflex en una instalación de coubicación en São Paulo en abril de 2026, utilizando una arquitectura de alta eficiencia y escalable para diferenciar su oferta. Siemens Energy también firmó un contrato en marzo de 2026 para suministrar infraestructura de energía para los sitios del centro de datos de Terranova en Campinas. Estos movimientos muestran cómo los proveedores globales se están involucrando tempranamente en el desarrollo de campus en lugar de limitar su participación a pedidos individuales de equipos.
Los proveedores de software y plataformas digitales están desafiando los sistemas heredados en las instalaciones a través de la gestión remota, actualizaciones más frecuentes y mayor flexibilidad en la integración. Schneider Electric y Stefanini IHM firmaron un memorando de entendimiento en abril de 2026 para promover la automatización definida por software en Brasil.[4] Este enfoque puede conectar una gama más amplia de equipos a través de capas comunes de control y datos. Los controles de Nivel 4, la automatización de borde cerca de los puntos de aterrizaje de cables y el monitoreo por suscripción para instalaciones del mercado medio son las principales oportunidades.
La diferenciación competitiva depende del soporte durante el ciclo de vida, ya que los equipos de centros de datos pueden permanecer operativos durante 15 a 20 años. Los proveedores que combinan energía, refrigeración, monitoreo y servicios pueden reducir el número de interfaces que un operador debe gestionar. Los integradores regionales adaptan los sistemas globales a las normas eléctricas locales, las condiciones del sitio y los requisitos de idioma. El mercado de automatización de centros de datos de América del Sur, por tanto, depende de socios de implementación regionales incluso cuando los proveedores globales aseguran el contrato de tecnología principal.
Líderes de la Industria de Automatización de Centros de Datos de América del Sur
-
Schneider Electric SE
-
ABB Ltd
-
Siemens AG
-
Vertiv Holdings Co
-
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Centros de Datos de América del Sur Empresas cubiertas en este informe
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
Desarrollos recientes de la industria en Mercado de Automatización de Centros de Datos de América del Sur
- Septiembre de 2026: Korkia, un desarrollador finlandés de energías renovables, amplió su estrategia en Chile para incluir
terrenos energizados
, sitios preautorizados y conectados a la red diseñados para la construcción de centros de datos. El proyecto híbrido Terrazas de Korkia en Coquimbo integra 280 MW de capacidad solar y 1.240 MWh de almacenamiento en baterías, ofreciendo una infraestructura automatizada de despacho de energía renovable con la que los operadores de centros de datos pueden coubicarse, reduciendo tanto los plazos de permisos como el riesgo de contratación de suministro. - Julio de 2026: Solaer Renewable Energies anunció un campus de centros de datos en la región de Atacama de Chile que combina 197 MW de capacidad fotovoltaica solar y 500 MWh de almacenamiento de energía en baterías, orientado a cargas de trabajo de inteligencia artificial y computación de alto rendimiento. La arquitectura integrada con baterías requiere despacho automatizado de energía y sistemas de programación energética en tiempo real, lo que representa un alcance de automatización significativo para los proveedores de software y hardware de control.
- Julio de 2026: V.tal y Meta anunciaron avances en el despliegue del cable submarino Malbec que se extiende hasta Rio Grande do Sul, conectando Porto Alegre, Buenos Aires y São Paulo con una capacidad de hasta 20 Tbps por par de fibra utilizando tecnología de Alcatel Submarine Networks. La nueva ruta crea un nodo adicional de infraestructura digital en el sur de Brasil que estimula la demanda de automatización de centros de datos y de borde a lo largo de un corredor anteriormente desatendido.
- Junio de 2026: ODATA avanzó en la Fase 2 de su proyecto de centro de datos de hiperescala DC SP04 de 507 millones de USD en Osasco, São Paulo, entregando enfriadores y siete generadores para respaldar 24 MW de capacidad de TI adicional. DC SP04 marcará el primer despliegue en Brasil de la tecnología propietaria de refrigeración por aire Delta Cube (Delta³) de la empresa matriz de ODATA, Aligned Data Centers, un sistema propietario que requiere controles térmicos automatizados diseñados específicamente.
Alcance del Informe del Mercado de Automatización de Centros de Datos de América del Sur
El alcance del Mercado de Automatización de Centros de Datos de América del Sur incluye la adopción de tecnologías de automatización diseñadas para mejorar la eficiencia operativa de los centros de datos, la gestión de infraestructura, la utilización de recursos y la confiabilidad del servicio. El informe examina el despliegue de soluciones de automatización para el monitoreo de infraestructura de TI, la orquestación de cargas de trabajo, la gestión de energía y refrigeración, las operaciones de instalaciones y la optimización del rendimiento. Evalúa los principales impulsores del mercado, las tendencias tecnológicas emergentes, los desafíos y las oportunidades de crecimiento que dan forma al mercado regional, incluida la creciente demanda de computación en la nube, transformación digital, operaciones energéticamente eficientes y expansión de la capacidad de los centros de datos.
El Informe del Mercado de Automatización de Centros de Datos de América del Sur está segmentado por Tipo de Componente (Hardware, Software y Servicios), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Nivel (Nivel 1 y 2, Nivel 3 y Nivel 4) y Geografía (Brasil, Chile, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | |
| Controladores de E/S Remotas y de Campo | |
| Sensores y Dispositivos de Monitoreo | |
| Pasarelas y Dispositivos de Comunicación | |
| Paneles de Interfaz Hombre-Máquina (HMI) | |
| Otro Hardware de Automatización (Otros incluyen PC industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | |
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) |
| Control de Supervisión y Adquisición de Datos (SCADA) | |
| Gestión de Infraestructura de Centros de Datos (DCIM) | |
| Plataformas de Gemelo Digital | |
| Software de Análisis y Optimización | |
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historiador, software de gestión de alarmas, entre otros) | |
| Servicios | Servicios de Diseño y Consultoría |
| Servicios de Integración de Sistemas | |
| Servicios de Instalación y Puesta en Marcha | |
| Servicios de Monitoreo, Mantenimiento y Soporte | |
| Servicios de Modernización y Actualización |
| Hiperescala |
| Grande |
| Mediano |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | ||
| Controladores de E/S Remotas y de Campo | ||
| Sensores y Dispositivos de Monitoreo | ||
| Pasarelas y Dispositivos de Comunicación | ||
| Paneles de Interfaz Hombre-Máquina (HMI) | ||
| Otro Hardware de Automatización (Otros incluyen PC industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | ||
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) | |
| Control de Supervisión y Adquisición de Datos (SCADA) | ||
| Gestión de Infraestructura de Centros de Datos (DCIM) | ||
| Plataformas de Gemelo Digital | ||
| Software de Análisis y Optimización | ||
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historiador, software de gestión de alarmas, entre otros) | ||
| Servicios | Servicios de Diseño y Consultoría | |
| Servicios de Integración de Sistemas | ||
| Servicios de Instalación y Puesta en Marcha | ||
| Servicios de Monitoreo, Mantenimiento y Soporte | ||
| Servicios de Modernización y Actualización | ||
| Por Tamaño del Centro de Datos | Hiperescala | |
| Grande | ||
| Mediano | ||
| Pequeño | ||
| Por Tipo de Nivel | Nivel 1 y 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por Geografía | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de centros de datos de América del Sur?
El tamaño del mercado de automatización de centros de datos de América del Sur fue de 0,45 millones de USD en 2026 y se estima que alcanzará 1,26 mil millones de USD en 2032, a una CAGR del 18,87% durante 2027-2032.
¿Qué componente se está expandiendo más rápidamente en la automatización de centros de datos?
Se proyecta que el software se expanda a una CAGR del 19,47% hasta 2032, a medida que los operadores adoptan el monitoreo a nivel de cartera, los gemelos digitales y los análisis de refrigeración automatizados.
¿Por qué son importantes las instalaciones de hiperescala para la demanda de automatización?
Las instalaciones de hiperescala representaron el 44,92% del total regional en 2026 y se espera que se expandan a una CAGR del 19,63% hasta 2032 porque necesitan sistemas de control densos e integrados.
¿Qué país lidera el gasto regional en automatización?
Brasil representó el 68,16% del total regional en 2026, respaldado por su concentración de campus de hiperescala, sitios de coubicación e infraestructura de cables.
¿Qué limita el despliegue de sistemas automatizados de centros de datos?
Los retrasos en la interconexión a la red eléctrica, los altos costos de modernización, las habilidades limitadas de misión crítica y las aprobaciones ambientales para la refrigeración pueden retrasar los proyectos o incrementar los costos de despliegue.
¿Qué nivel de instalación tiene la posición actual más sólida?
El Nivel 3 representó el 59,12% del total regional en 2026 porque sus requisitos de redundancia N+1 hacen necesarios los controles automatizados de energía, refrigeración y conmutación por error.