
Taille et part du marché de l'automatisation des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.45 Milliards de dollars |
| Taille du Marché (2027) | 0.53 Milliards de dollars |
| Taille du Marché (2032) | 1.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données en Amérique du Sud par Mordor Intelligence
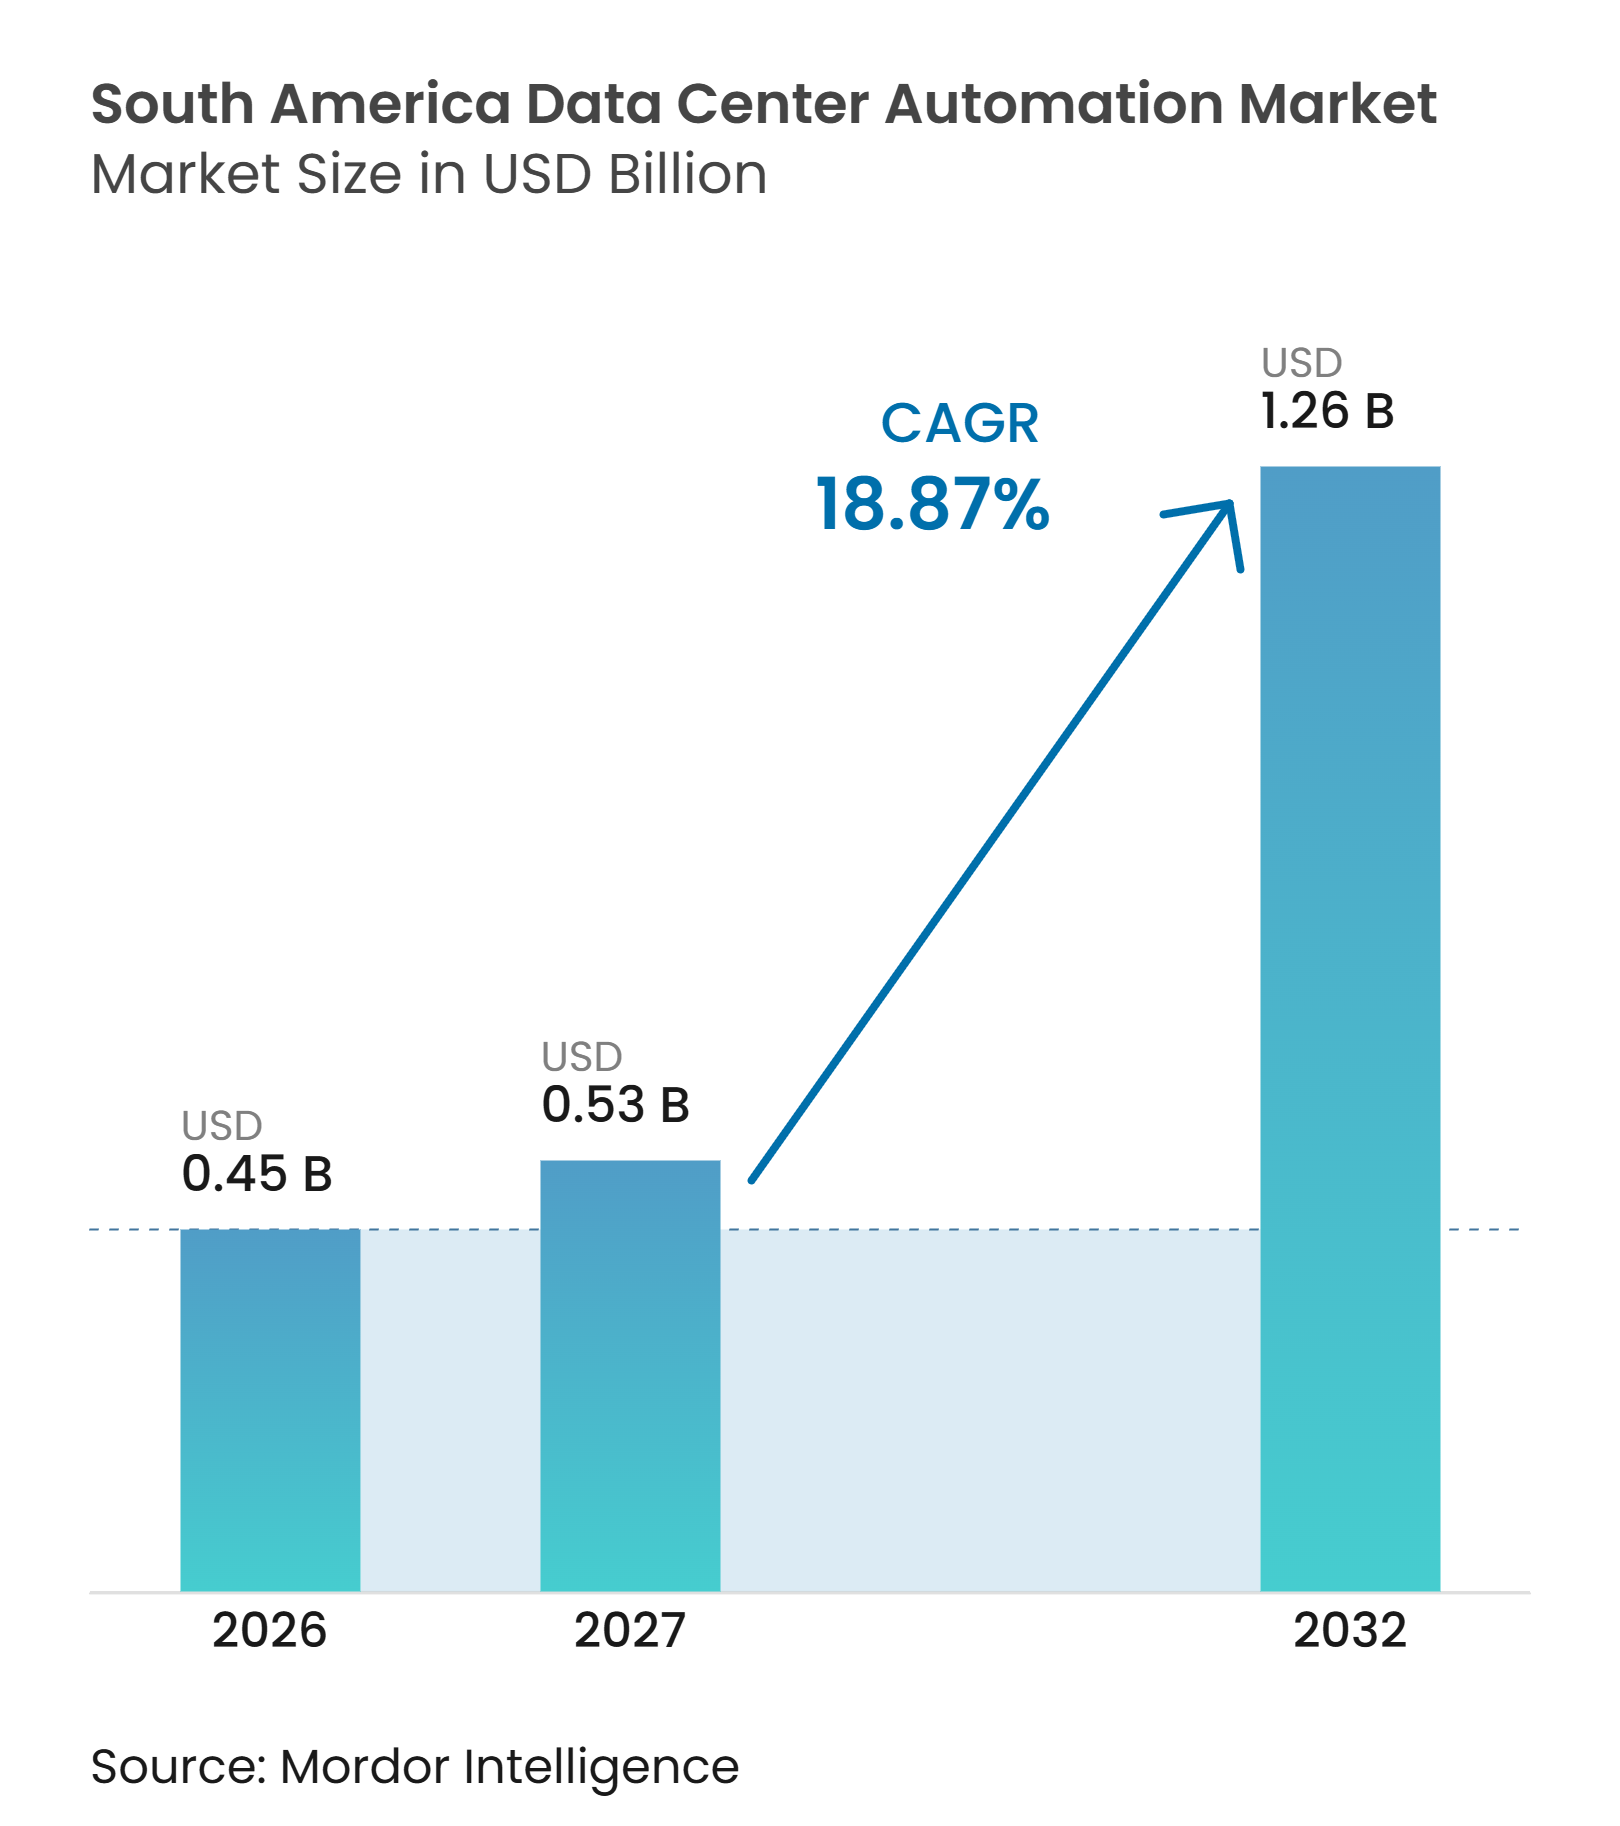
La taille du marché de l'automatisation des centres de données en Amérique du Sud était évaluée à 0,45 million USD en 2026 et devrait atteindre 1,26 milliard USD d'ici 2032, avec une expansion à un CAGR de 18,87 % durant la période 2027-2032. Le pipeline régional évolue de la colocation à usage général vers une infrastructure cloud et d'intelligence artificielle à haute densité, ce qui nécessite un contrôle plus automatisé de l'alimentation, du refroidissement et des opérations des installations. Les nouveaux campus au Brésil, au Chili et en Argentine accroissent la demande de systèmes de gestion des bâtiments, de plateformes de gestion de l'infrastructure des centres de données, de systèmes de contrôle et d'acquisition de données, et de contrôleurs de périphérie. Les plateformes intégrées peuvent raccourcir la mise en service et contribuer à réduire les coûts d'exploitation là où les compétences spécialisées sont limitées. L'automatisation offre également aux opérateurs un moyen plus pratique de gérer l'alimentation, le refroidissement, la sécurité et l'infrastructure informatique sur plusieurs sites. La politique fiscale au Brésil, l'intégration des énergies renouvelables et les nouveaux sites de périphérie reliés par câble pourraient élargir l'opportunité adressable, tandis que les retards de réseau et les coûts de modernisation pourraient ralentir certains projets.
Principaux enseignements du rapport
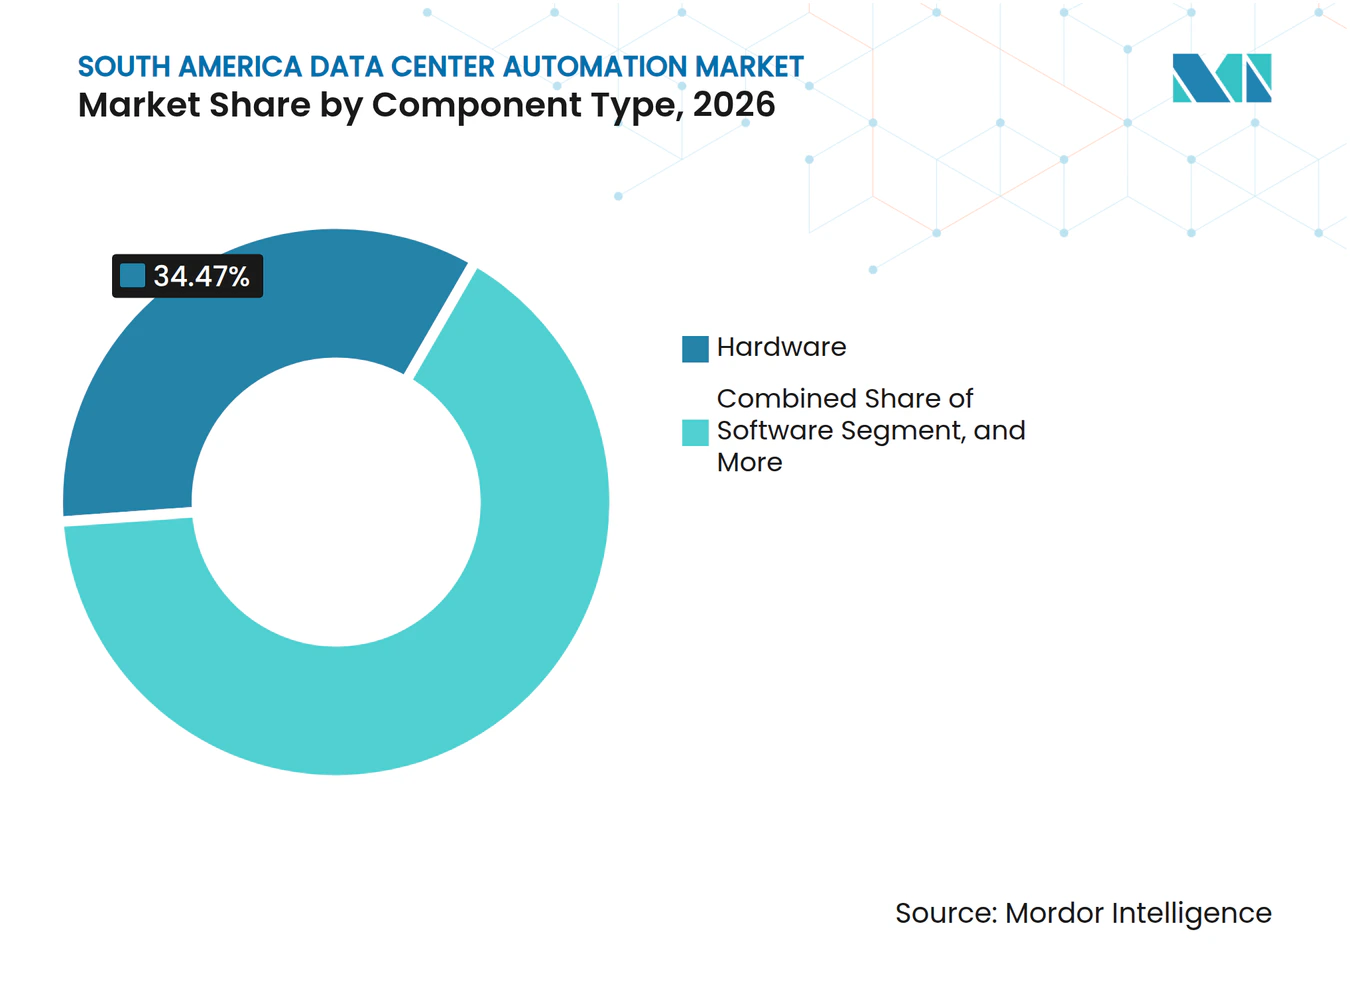
- Par type de composant, le matériel représentait 34,47 % du marché de l'automatisation des centres de données en Amérique du Sud en 2026, tandis que le logiciel devrait se développer à un CAGR de 19,47 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 44,92 % du total régional en 2026 et devraient se développer à un CAGR de 19,63 % jusqu'en 2032.
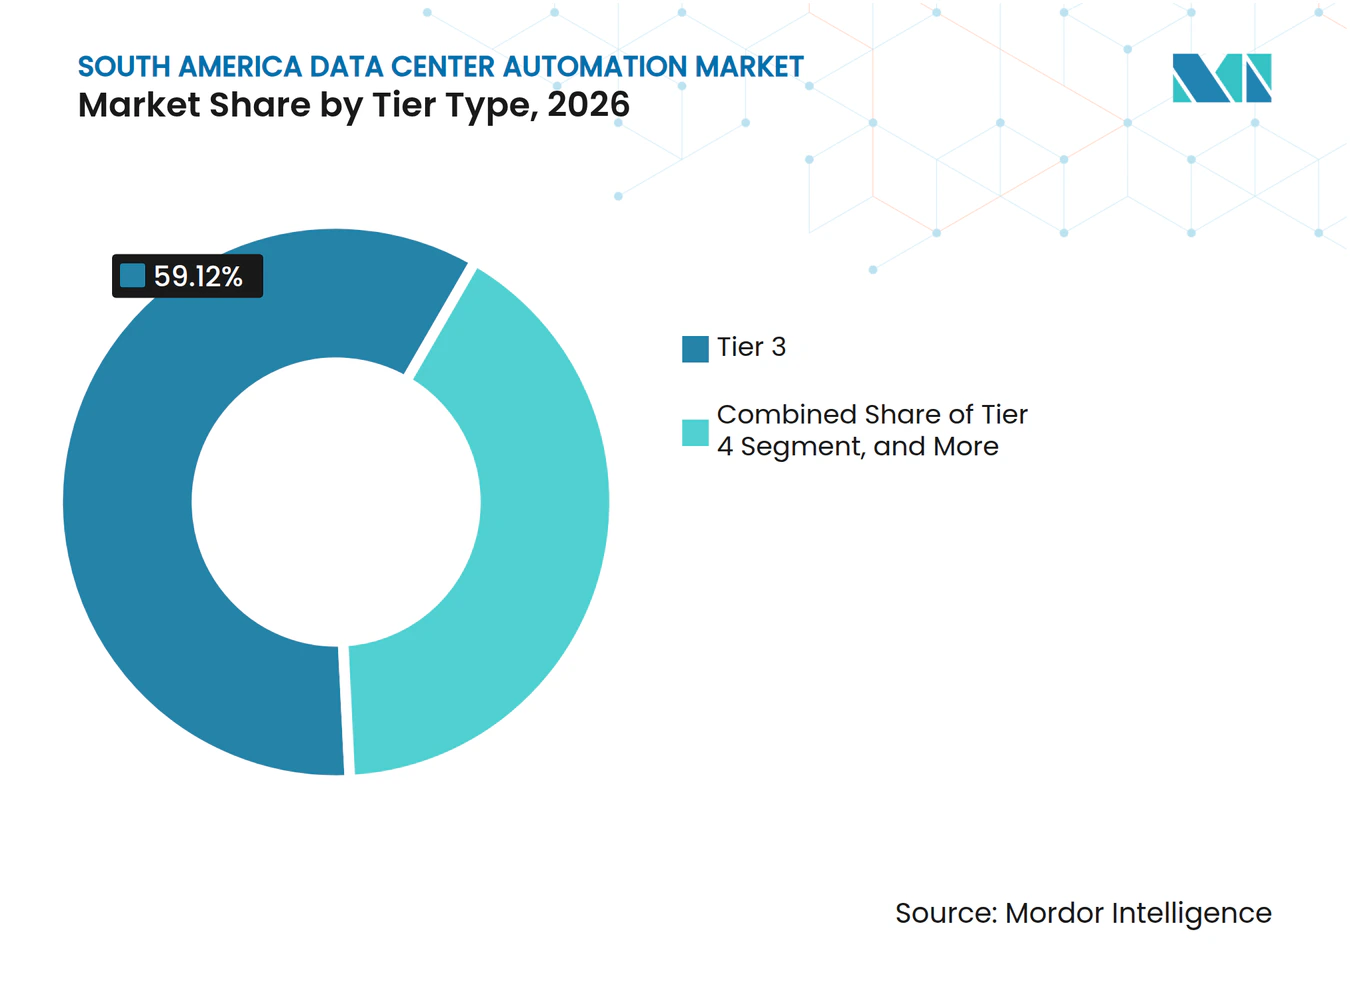
- Par type de niveau, les installations de Niveau 3 détenaient 59,12 % de la part du marché de l'automatisation des centres de données en Amérique du Sud en 2026, tandis que le Niveau 4 devrait se développer à un CAGR de 19,44 % jusqu'en 2032.
- Par géographie, le Brésil représentait 68,16 % du total régional en 2026, tandis que l'Argentine devrait se développer à un CAGR de 19,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité cloud et hyperscale | +4.8% | Brésil, avec des retombées au Chili et en Argentine | Court terme (≤ 2 ans) |
| L'intelligence artificielle et le calcul à haute densité stimulant le contrôle autonome de l'alimentation et du refroidissement | +4.2% | Brésil, Chili et Argentine | Court terme (≤ 2 ans) |
| Cloud, colocation et numérisation des entreprises | +2.8% | Brésil, Chili et Argentine | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et mandats d'optimisation énergétique | +2.1% | Brésil, Chili et Argentine | Moyen terme (2-4 ans) |
| Expansion du calcul en périphérie le long des corridors 5G et des câbles sous-marins | +1.8% | Brésil, Argentine et Chili | Long terme (≥ 4 ans) |
| Maturité de l'écosystème régional de compétences et d'intégration | +1.2% | Brésil et Chili, avec une activité émergente en Argentine et dans le reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité cloud et hyperscale
L'investissement dans le cloud et les infrastructures hyperscale fait de l'automatisation un poste d'investissement défini plutôt qu'une mise à niveau opérationnelle facultative sur le marché de l'automatisation des centres de données en Amérique du Sud. Le ministère des Mines et de l'Énergie du Brésil a autorisé une connexion au réseau de 5 GW pour Scala AI City à Rio Grande do Sul en mai 2025, démontrant l'ampleur de la nouvelle infrastructure électrique entrant dans le pipeline régional. Les grands campus nécessitent un contrôle coordonné de milliers de capteurs, d'actionneurs, de systèmes d'alimentation et de séquences de basculement. Ces exigences favorisent les plateformes intégrées de gestion de l'infrastructure des centres de données et de contrôle de supervision par rapport aux outils ponctuels distincts. L'opportunité est la plus forte là où les installations de Niveau 3 et de Niveau 4 nécessitent des procédures d'exploitation reproductibles et documentées. Le marché de l'automatisation des centres de données en Amérique du Sud bénéficie donc davantage lorsque la nouvelle capacité est planifiée avec l'automatisation dès la phase de conception plutôt qu'installée après la mise en service.
L'intelligence artificielle et le calcul à haute densité stimulant le contrôle autonome de l'alimentation et du refroidissement
Les charges de travail d'intelligence artificielle accroissent le besoin de contrôle automatisé de l'alimentation et du refroidissement, car les environnements de calcul dense créent des limites de fonctionnement thermique plus étroites. Un article technique de 2025 de Jones Lang LaSalle a décrit un contrôle CVC prédictif piloté par l'intelligence artificielle pouvant réduire la consommation d'énergie de refroidissement de 15 % à 25 % dans des simulations et des déploiements limités, tout en améliorant l'efficacité d'utilisation de l'énergie de 1,35 à 1,27 dans des conditions de charge comparables. Google a également signalé une réduction de 40 % de l'énergie de refroidissement dans l'une de ses installations grâce à l'optimisation du refroidissement pilotée par l'intelligence artificielle. Les clusters de GPU à haute densité rendent les ajustements manuels conventionnels moins adaptés, car les conditions d'alimentation et de refroidissement peuvent évoluer rapidement. Les opérateurs ont besoin de capteurs en temps réel, de contrôles prédictifs et de boucles de réponse automatisées pour protéger la disponibilité des équipements. Cela accroît la demande de contrôleurs et de logiciels sur le marché de l'automatisation des centres de données en Amérique du Sud.
Cloud, colocation et numérisation des entreprises
L'expansion de la colocation et la migration des entreprises vers le cloud stimulent la demande d'automatisation au-delà des plus grands sites hyperscale. NextStream a lancé son Centre de Commandement Intelligent en novembre 2025 pour centraliser la gestion en temps réel de 10 centres de données en Amérique du Sud, combinant la surveillance de l'énergie, du contrôle climatique, de la sécurité, de l'infrastructure informatique et des performances opérationnelles.[1] Les opérateurs multi-sites ont besoin d'une vue opérationnelle commune, car la surveillance manuelle devient difficile à mesure que les portefeuilles s'élargissent. L'utilisation de flux de travail intégrés de gestion des bâtiments, de l'alimentation et des services informatiques montre comment les fournisseurs de colocation standardisent leurs modèles opérationnels. Les installations d'entreprise héritées nécessitent également des capteurs, des compteurs d'énergie et une surveillance à distance avant de pouvoir être évaluées par rapport aux attentes d'efficacité des fournisseurs cloud. Ces mises à niveau créent un second flux de demande pour le marché de l'automatisation des centres de données en Amérique du Sud, même lorsqu'une installation n'est pas reconstruite.
Intégration des énergies renouvelables et mandats d'optimisation énergétique
Les engagements en matière d'énergie renouvelable modifient la façon dont les opérateurs conçoivent et gèrent les installations de centres de données. En juin 2026, GTD et Colbún ont convenu de fournir 100 % d'énergie renouvelable à 3 installations technologiques, dont le centre de données Huérfanos à Santiago, avec une consommation annuelle de 2,96 GWh. Le Plan national des centres de données du Chili relie également le développement des centres de données à la disponibilité des énergies propres et aux critères de localisation pour 2025-2027. Ces engagements nécessitent une surveillance plus précise de l'alimentation, une planification énergétique et une vérification des sources. Equinix a ouvert SP6 à São Paulo en avril 2026 avec un refroidissement sans eau et une capacité de refroidissement liquide, montrant comment la conception à haute densité modifie les exigences de gestion thermique. Le marché de l'automatisation des centres de données en Amérique du Sud bénéficie de cette évolution, car la gestion de l'énergie devient un élément central des opérations des installations et de la conformité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards d'interconnexion au réseau et risque de fiabilité | -1.8% | Brésil, Chili et Argentine | Court terme (≤ 2 ans) |
| Coûts élevés d'automatisation initiale et de modernisation | -1.2% | Tous les marchés, avec un effet plus important en Argentine et dans le reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en automatisation des infrastructures critiques | -0.9% | Tous les marchés, plus aiguë en Argentine et dans le reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes liées au stress hydrique et aux approbations environnementales sur l'automatisation du refroidissement | -0.7% | Chili et zones denses au Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards d'interconnexion au réseau et risque de fiabilité
L'interconnexion au réseau reste une contrainte immédiate pour le marché de l'automatisation des centres de données en Amérique du Sud. Le campus de Campinas de Terranova a obtenu l'approbation du réseau début 2026, mais son plan d'alimentation comprenait un contrat de plus de 100 millions BRL pour un poste GIS avec Siemens Energy, soulignant l'infrastructure supplémentaire que les opérateurs peuvent avoir besoin de sécuriser. Les sites sans accès fiable au réseau ne peuvent pas mettre en service des systèmes de contrôle dans leurs conditions de fonctionnement prévues. Les problèmes de qualité de l'alimentation peuvent également compliquer le fonctionnement des contrôleurs programmables, des contrôleurs numériques directs et des systèmes de contrôle de supervision. Les projets argentins en dehors de Buenos Aires peuvent utiliser des microréseaux renouvelables dédiés, ce qui peut créer une opportunité d'automatisation mais retarder la mise en service standardisée. Les fournisseurs peuvent faire face à un écart entre l'achèvement des installations et le déploiement complet de l'automatisation pendant que les opérateurs attendent des arrangements d'alimentation stables.
Coûts élevés d'automatisation initiale et de modernisation
Les programmes d'automatisation complète nécessitent des contrôleurs, des capteurs, des passerelles, des licences logicielles et des services d'intégration de systèmes. Les projets de modernisation peuvent être particulièrement coûteux lorsque l'infrastructure plus ancienne manque de protocoles de communication standard. Le régime REDATA proposé au Brésil était destiné à modifier le traitement fiscal des équipements de centres de données éligibles, mais l'incertitude quant à sa mise en œuvre peut affecter l'économie des projets plus petits.[2] Les installations de colocation et d'entreprise plus petites doivent équilibrer les exigences initiales en capital par rapport aux économies d'exploitation sur une durée de vie des actifs de 10 à 20 ans. La surveillance par abonnement, les systèmes de gestion des bâtiments gérés et l'accès à la gestion de l'infrastructure des centres de données peuvent réduire les obstacles lorsqu'un achat direct n'est pas viable. Ces modèles commerciaux restent moins établis sur le marché de l'automatisation des centres de données en Amérique du Sud que l'approvisionnement conventionnel en équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
le logiciel mène l'évolution de la pile d'automatisationLe matériel représentait 34,47 % du marché régional en 2026, soutenu par des déploiements d'automates programmables industriels, de contrôleurs numériques directs, de contrôleurs d'entrées/sorties déportées et de capteurs de précision. Chaque nouvelle installation nécessite cette couche physique avant que le logiciel puisse traiter les données d'exploitation ou automatiser les réponses. Les nouveaux campus hyperscale et de colocation spécifient des contrôleurs et des capteurs dans l'ensemble des systèmes électriques et mécaniques. Les passerelles et les dispositifs de communication deviennent également plus importants à mesure que les opérateurs utilisent BACnet, Modbus et OPC UA pour connecter les systèmes hérités aux plateformes plus récentes. Les panneaux d'interface homme-machine et les PC industriels restent pertinents là où une visibilité locale est nécessaire lors d'événements réseau ou de réseau électrique.
Le logiciel devrait se développer à un CAGR de 19,47 % jusqu'en 2032, ce qui en fait la catégorie de composants à la croissance la plus rapide. Les plateformes de gestion de l'infrastructure des centres de données combinent les informations de la chaîne d'alimentation, la télémétrie de refroidissement et les données des actifs informatiques dans des tableaux de bord communs. Elles remplacent les outils fragmentés de gestion des bâtiments et de contrôle de supervision chez les opérateurs disposant d'installations dans plusieurs pays. Les plateformes de jumeau numérique soutiennent la simulation, la planification de la capacité et la maintenance prédictive là où les constructions d'intelligence artificielle à haute densité rendent la conception thermique plus complexe. Les logiciels d'analyse pour le contrôle autonome du refroidissement émergent également comme une catégorie distincte, tandis que les services de conception, d'intégration, d'installation, de mise en service et de modernisation continuent de soutenir le secteur de l'automatisation des centres de données en Amérique du Sud.



Par taille de centre de données :
les constructions hyperscale ancrent la demande régionale d'automatisationLes installations hyperscale représentaient 44,92 % du marché de l'automatisation des centres de données en Amérique du Sud en 2026 et devraient se développer à un CAGR de 19,63 % jusqu'en 2032. Leur double leadership reflète la taille et la complexité technique des grands campus régionaux. Un site hyperscale peut nécessiter des milliers de capteurs distribués, des réseaux de contrôleurs redondants, plusieurs couches de contrôle de supervision et des données en temps réel provenant des unités de distribution d'alimentation, des alimentations sans interruption, des systèmes de refroidissement et des baies informatiques. Scala a obtenu l'approbation en octobre 2025 pour un campus Tamboré à Barueri avec 600 MW de capacité répartis sur 17 centres de données planifiés. Des projets de cette envergure nécessitent une automatisation intégrée, car les processus d'exploitation manuels ne peuvent pas gérer l'environnement de contrôle complet.
Les grands centres de données constituent le deuxième groupe en termes de taille et soutiennent la demande liée à l'expansion de la colocation multi-locataires à São Paulo, Santiago et Buenos Aires. Les installations de taille moyenne affichent une adoption modérée, car les contraintes de capital et l'accès limité aux compétences d'intégration peuvent retarder le déploiement complet de la plateforme. Les petits sites sont souvent restés en dessous du seuil de coût pour les systèmes intégrés de gestion des bâtiments et de gestion de l'infrastructure des centres de données. La surveillance par abonnement et les contrôles modulaires commencent à abaisser ce seuil. Ce schéma de taille confère au marché de l'automatisation des centres de données en Amérique du Sud une valeur à court terme élevée provenant des systèmes hyperscale et une opportunité de volume à plus long terme provenant des installations moyennes et petites.
Par type de niveau :
les normes de fiabilité des infrastructures critiques remodèlent l'adoption de l'automatisationLes installations de Niveau 3 détenaient 59,12 % de la part du marché de l'automatisation des centres de données en Amérique du Sud en 2026. Leur conception de redondance N+1 rend la gestion automatisée de l'alimentation, du refroidissement et du basculement à la fois techniquement nécessaire et commercialement pratique. Les systèmes à double chemin nécessitent un contrôle coordonné des chaînes d'alimentation sans interruption parallèles, des commutateurs de transfert automatiques et des générateurs de secours. L'installation SAN2 de Cirion au Chili a reçu la certification Tier III Design Documents de l'Uptime Institute en avril 2026. Les installations de Niveau 1 et de Niveau 2 ont des dépenses d'automatisation plus faibles, mais elles peuvent stimuler la demande de modernisation à mesure que les salles d'entreprise sont mises à niveau pour les programmes de migration vers le cloud.
Le Niveau 4 devrait se développer à un CAGR de 19,44 % jusqu'en 2032. Les services financiers, les agences gouvernementales et les déploiements d'inférence d'intelligence artificielle stimulent la demande d'environnements redondants 2N. Les sites de Niveau 4 nécessitent des contrôles tolérants aux pannes, des automates programmables industriels en veille active, des chemins de communication de contrôle de supervision séparés et des tests automatisés continus des systèmes de secours. Ces exigences augmentent les frais d'intégration des systèmes et la demande de logiciels d'entreprise. Le cadre RIGI de l'Argentine est envisagé par les opérateurs comme un mécanisme de soutien possible pour les grands investissements en infrastructure, y compris les constructions d'installations plus avancées.

Analyse géographique
Marché de l'automatisation des centres de données au Brésil
Le Brésil détenait 68,16 % du marché de l'automatisation des centres de données en Amérique du Sud en 2026, en raison de sa concentration de campus hyperscale, d'installations de colocation et d'infrastructures câblées. Equinix a inauguré SP6 à Santana de Parnaíba en avril 2026 avec un investissement de 114 millions USD, une architecture de refroidissement avancé à zéro évaporation d'eau et une compatibilité avec le refroidissement liquide, nécessitant des contrôles thermiques en temps réel.[3] Equinix a indiqué que ses investissements au Brésil entre 2025 et 2026 ont dépassé 270 millions USD, tandis que les liaisons câblées de Fortaleza étendent la demande en automatisation au-delà de São Paulo. La politique nationale brésilienne en matière de centres de données a lié les incitations à l'efficacité énergétique et aux exigences en matière d'énergies renouvelables.
Marché de l'automatisation des centres de données en Argentine et au Chili
L'Argentine devrait se développer à un CAGR de 19,68 % jusqu'en 2032, ce qui en fait le marché national à la croissance la plus rapide. Les sites patagoniens riches en énergie éolienne soutiennent le déploiement en greenfield de plateformes de contrôle de supervision, de gestion des bâtiments et de gestion de l'infrastructure des centres de données. Conecta Infra a annoncé un programme de 350 millions USD visant à construire près de 6 000 km de fibre optique en propre reliant le Chili et l'Argentine aux principaux hubs de centres de données du Brésil, soutenant des plateformes d'exploitation multi-sites et des centres de gestion à distance. Le Chili attire également l'attention en tant que site de colocation alimenté par des énergies renouvelables, avec une orientation politique mettant l'accent sur l'énergie propre et la sélection appropriée des sites.
Marché de l'automatisation des centres de données en Amérique du Sud
Le reste de l'Amérique du Sud représente une part plus modeste, mais demeure pertinent pour les déploiements en périphérie de réseau et les efforts de numérisation publique axés sur le cloud. L'Uruguay, la Colombie, le Pérou et le Paraguay peuvent générer de la demande au niveau des nœuds câblés et dans les installations nationales ou régionales. Leur opportunité est liée aux contrôles modulaires, à la surveillance à distance et aux modèles de services gérés. Ce schéma offre aux fournisseurs un moyen d'établir une présence à Lima, Bogotá et Montevideo avant que de plus grands campus locaux ne soient mis en service.
Paysage concurrentiel
Concentration du Marché
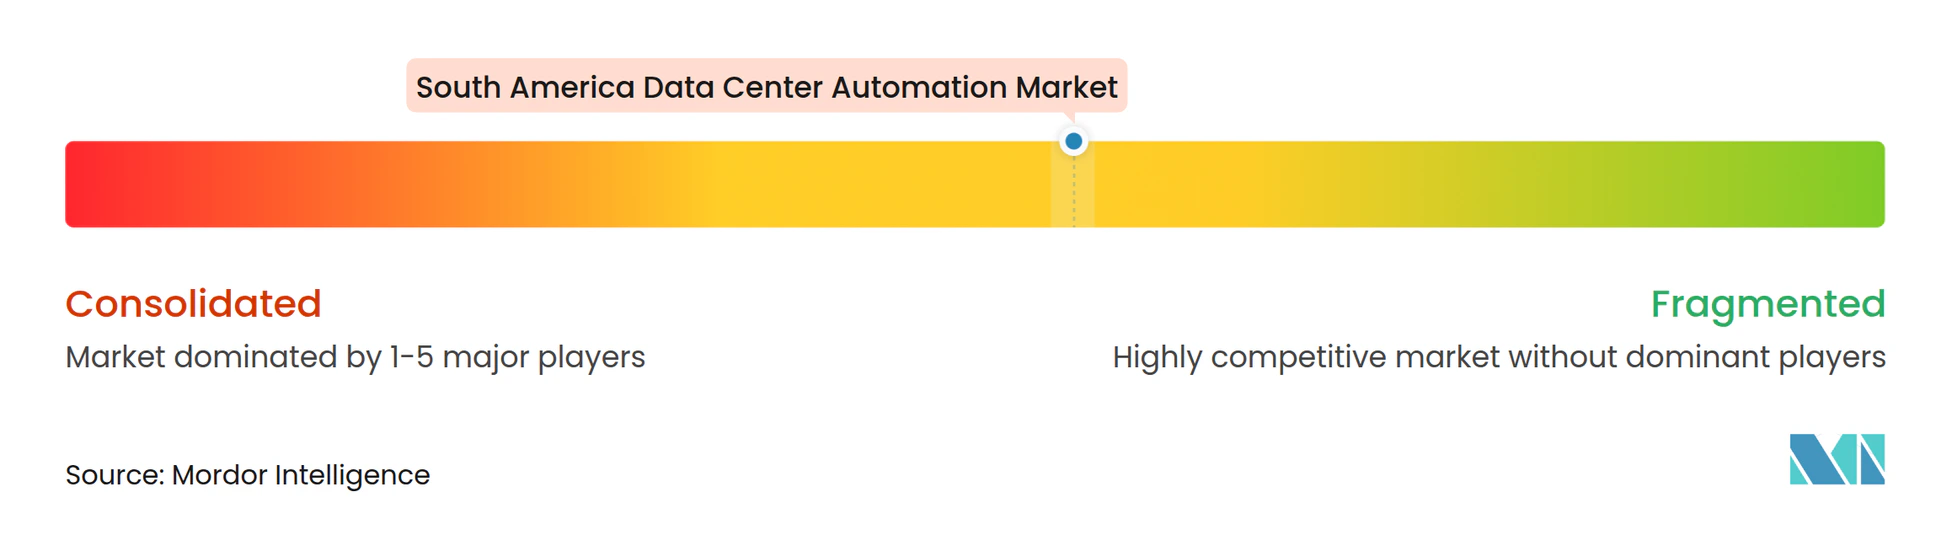
Le marché de l'automatisation des centres de données en Amérique du Sud est modérément concentré parmi Schneider Electric, ABB, Siemens, Vertiv, Honeywell et Johnson Controls, aux côtés d'un groupe fragmenté d'intégrateurs de systèmes régionaux. Les grands fournisseurs se font concurrence grâce à l'étendue de leur portefeuille couvrant les contrôleurs, les systèmes d'alimentation sans interruption, les plateformes de gestion des bâtiments, les équipements de distribution d'alimentation et les services associés. ABB a déployé son système d'alimentation sans interruption Megaflex dans une installation de colocation à São Paulo en avril 2026, en utilisant une architecture à haute efficacité et évolutive pour différencier son offre. Siemens Energy a également signé un contrat en mars 2026 pour fournir l'infrastructure électrique des sites de centres de données de Terranova à Campinas. Ces mouvements montrent comment les fournisseurs mondiaux s'impliquent tôt dans le développement des campus plutôt que de limiter leur engagement à des commandes d'équipements individuels.
Les fournisseurs de logiciels et de plateformes numériques défient les systèmes sur site hérités grâce à la gestion à distance, des mises à jour plus fréquentes et une plus grande flexibilité d'intégration. Schneider Electric et Stefanini IHM ont signé un protocole d'accord en avril 2026 pour promouvoir l'automatisation définie par logiciel au Brésil.[4] Cette approche peut connecter une plus large gamme d'équipements via des couches de contrôle et de données communes. Les contrôles de Niveau 4, l'automatisation en périphérie près des points d'atterrissage des câbles et la surveillance par abonnement pour les installations de marché intermédiaire constituent les principales opportunités.
La différenciation concurrentielle dépend du support du cycle de vie, car les équipements de centres de données peuvent rester opérationnels pendant 15 à 20 ans. Les fournisseurs qui combinent alimentation, refroidissement, surveillance et services peuvent réduire le nombre d'interfaces qu'un opérateur doit gérer. Les intégrateurs régionaux adaptent les systèmes mondiaux aux règles électriques locales, aux conditions du site et aux exigences linguistiques. Le marché de l'automatisation des centres de données en Amérique du Sud s'appuie donc sur des partenaires de mise en œuvre régionaux même lorsque les fournisseurs mondiaux obtiennent le contrat technologique principal.
Leaders du secteur de l'automatisation des centres de données en Amérique du Sud
-
Schneider Electric SE
-
ABB Ltd
-
Siemens AG
-
Vertiv Holdings Co
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
Développements industriels récents dans Marché de l'automatisation des centres de données en Amérique du Sud
- Septembre 2026 : Korkia, un développeur finlandais d'énergies renouvelables, a élargi sa stratégie au Chili pour inclure des
terrains alimentés
, des sites pré-autorisés et connectés au réseau conçus pour la construction de centres de données. Le projet hybride Terrazas de Korkia à Coquimbo intègre 280 MW de capacité solaire et 1 240 MWh de stockage par batterie, offrant une infrastructure automatisée de distribution d'énergie renouvelable avec laquelle les opérateurs de centres de données peuvent se co-localiser, réduisant ainsi les délais d'autorisation et le risque de contrat d'achat. - Juillet 2026 : Solaer Renewable Energies a annoncé un campus de centres de données dans la région d'Atacama au Chili combinant 197 MW de capacité photovoltaïque solaire et 500 MWh de stockage d'énergie par batterie, ciblant les charges de travail d'intelligence artificielle et de calcul haute performance. L'architecture intégrée aux batteries nécessite des systèmes automatisés de distribution d'énergie et de planification énergétique en temps réel, représentant un périmètre d'automatisation significatif pour les fournisseurs de logiciels et de matériels de contrôle.
- Juillet 2026 : V.tal et Meta ont annoncé des progrès dans le déploiement du câble sous-marin Malbec s'étendant jusqu'à Rio Grande do Sul, reliant Porto Alegre, Buenos Aires et São Paulo avec une capacité allant jusqu'à 20 Tbps par paire de fibres en utilisant la technologie d'Alcatel Submarine Networks. La nouvelle route crée un nœud d'infrastructure numérique supplémentaire dans le sud du Brésil qui stimule la demande d'automatisation des centres de données et de la périphérie le long d'un corridor précédemment mal desservi.
- Juin 2026 : ODATA a avancé la Phase 2 de son projet de centre de données hyperscale DC SP04 de 507 millions USD à Osasco, São Paulo, livrant des refroidisseurs et sept générateurs pour soutenir 24 MW de capacité informatique supplémentaire. DC SP04 marquera le premier déploiement au Brésil de la technologie de refroidissement par air Delta Cube (Delta³) propriétaire de la société mère d'ODATA, Aligned Data Centers, un système propriétaire nécessitant des contrôles thermiques automatisés spécialement conçus.
Périmètre du rapport sur le marché de l'automatisation des centres de données en Amérique du Sud
Le périmètre du marché de l'automatisation des centres de données en Amérique du Sud comprend l'adoption de technologies d'automatisation conçues pour améliorer l'efficacité opérationnelle des centres de données, la gestion de l'infrastructure, l'utilisation des ressources et la fiabilité des services. Le rapport examine le déploiement de solutions d'automatisation pour la surveillance de l'infrastructure informatique, l'orchestration des charges de travail, la gestion de l'alimentation et du refroidissement, les opérations des installations et l'optimisation des performances. Il évalue les principaux moteurs du marché, les tendances technologiques émergentes, les défis et les opportunités de croissance qui façonnent le marché régional, notamment la demande croissante de cloud computing, de transformation numérique, d'opérations économes en énergie et d'expansion de la capacité des centres de données.
Le rapport sur le marché de l'automatisation des centres de données en Amérique du Sud est segmenté par type de composant (matériel, logiciel et services), taille de centre de données (hyperscale, grand, moyen et petit), type de niveau (Niveau 1 et 2, Niveau 3 et Niveau 4) et géographie (Brésil, Chili, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | |
| Contrôleurs d'entrées/sorties déportées et de terrain | |
| Capteurs et dispositifs de surveillance | |
| Passerelles et dispositifs de communication | |
| Panneaux d'interface homme-machine (IHM) | |
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocoles, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | |
| Logiciel | Systèmes de gestion et d'automatisation des bâtiments (SGB/SAB) |
| Contrôle de supervision et acquisition de données (SCADA) | |
| Gestion de l'infrastructure des centres de données (DCIM) | |
| Plateformes de jumeau numérique | |
| Logiciels d'analyse et d'optimisation | |
| Autre logiciel d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historisation, les logiciels de gestion des alarmes, entre autres) | |
| Services | Services de conception et de conseil |
| Services d'intégration de systèmes | |
| Services d'installation et de mise en service | |
| Services de surveillance, de maintenance et de support | |
| Services de modernisation et de rénovation |
| Hyperscale |
| Grand |
| Moyen |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type de composant | Matériel | Automates programmables industriels (API) |
| Contrôleurs numériques directs (CND) | ||
| Contrôleurs d'entrées/sorties déportées et de terrain | ||
| Capteurs et dispositifs de surveillance | ||
| Passerelles et dispositifs de communication | ||
| Panneaux d'interface homme-machine (IHM) | ||
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocoles, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | ||
| Logiciel | Systèmes de gestion et d'automatisation des bâtiments (SGB/SAB) | |
| Contrôle de supervision et acquisition de données (SCADA) | ||
| Gestion de l'infrastructure des centres de données (DCIM) | ||
| Plateformes de jumeau numérique | ||
| Logiciels d'analyse et d'optimisation | ||
| Autre logiciel d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historisation, les logiciels de gestion des alarmes, entre autres) | ||
| Services | Services de conception et de conseil | |
| Services d'intégration de systèmes | ||
| Services d'installation et de mise en service | ||
| Services de surveillance, de maintenance et de support | ||
| Services de modernisation et de rénovation | ||
| Par taille de centre de données | Hyperscale | |
| Grand | ||
| Moyen | ||
| Petit | ||
| Par type de niveau | Niveau 1 et 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données en Amérique du Sud ?
La taille du marché de l'automatisation des centres de données en Amérique du Sud était de 0,45 million USD en 2026 et devrait atteindre 1,26 milliard USD d'ici 2032, à un CAGR de 18,87 % durant la période 2027-2032.
Quel composant se développe le plus rapidement dans l'automatisation des centres de données ?
Le logiciel devrait se développer à un CAGR de 19,47 % jusqu'en 2032, à mesure que les opérateurs adoptent la surveillance au niveau du portefeuille, les jumeaux numériques et l'analyse automatisée du refroidissement.
Pourquoi les installations hyperscale sont-elles importantes pour la demande d'automatisation ?
Les installations hyperscale représentaient 44,92 % du total régional en 2026 et devraient se développer à un CAGR de 19,63 % jusqu'en 2032, car elles nécessitent des systèmes de contrôle denses et intégrés.
Quel pays est en tête des dépenses régionales en automatisation ?
Le Brésil représentait 68,16 % du total rgional en 2026, soutenu par sa concentration de campus hyperscale, de sites de colocation et d'infrastructure de câbles.
Qu'est-ce qui freine le déploiement des systèmes automatisés de centres de données ?
Les retards d'interconnexion au réseau, les coûts élevés de modernisation, les compétences limitées en infrastructures critiques et les approbations environnementales pour le refroidissement peuvent retarder les projets ou augmenter les coûts de déploiement.
Quel niveau d'installation occupe la position actuelle la plus solide ?
Le Niveau 3 détenait 59,12 % du total régional en 2026, car ses exigences de redondance N+1 rendent les contrôles automatisés de l'alimentation, du refroidissement et du basculement nécessaires.