
南米データセンターオートメーション市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.45 十億米ドル |
| 市場規模 (2027) | 0.53 十億米ドル |
| 市場規模 (2032) | 1.26 十億米ドル |
| 成長率 (2027 - 2032) | 18.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンターオートメーション市場分析
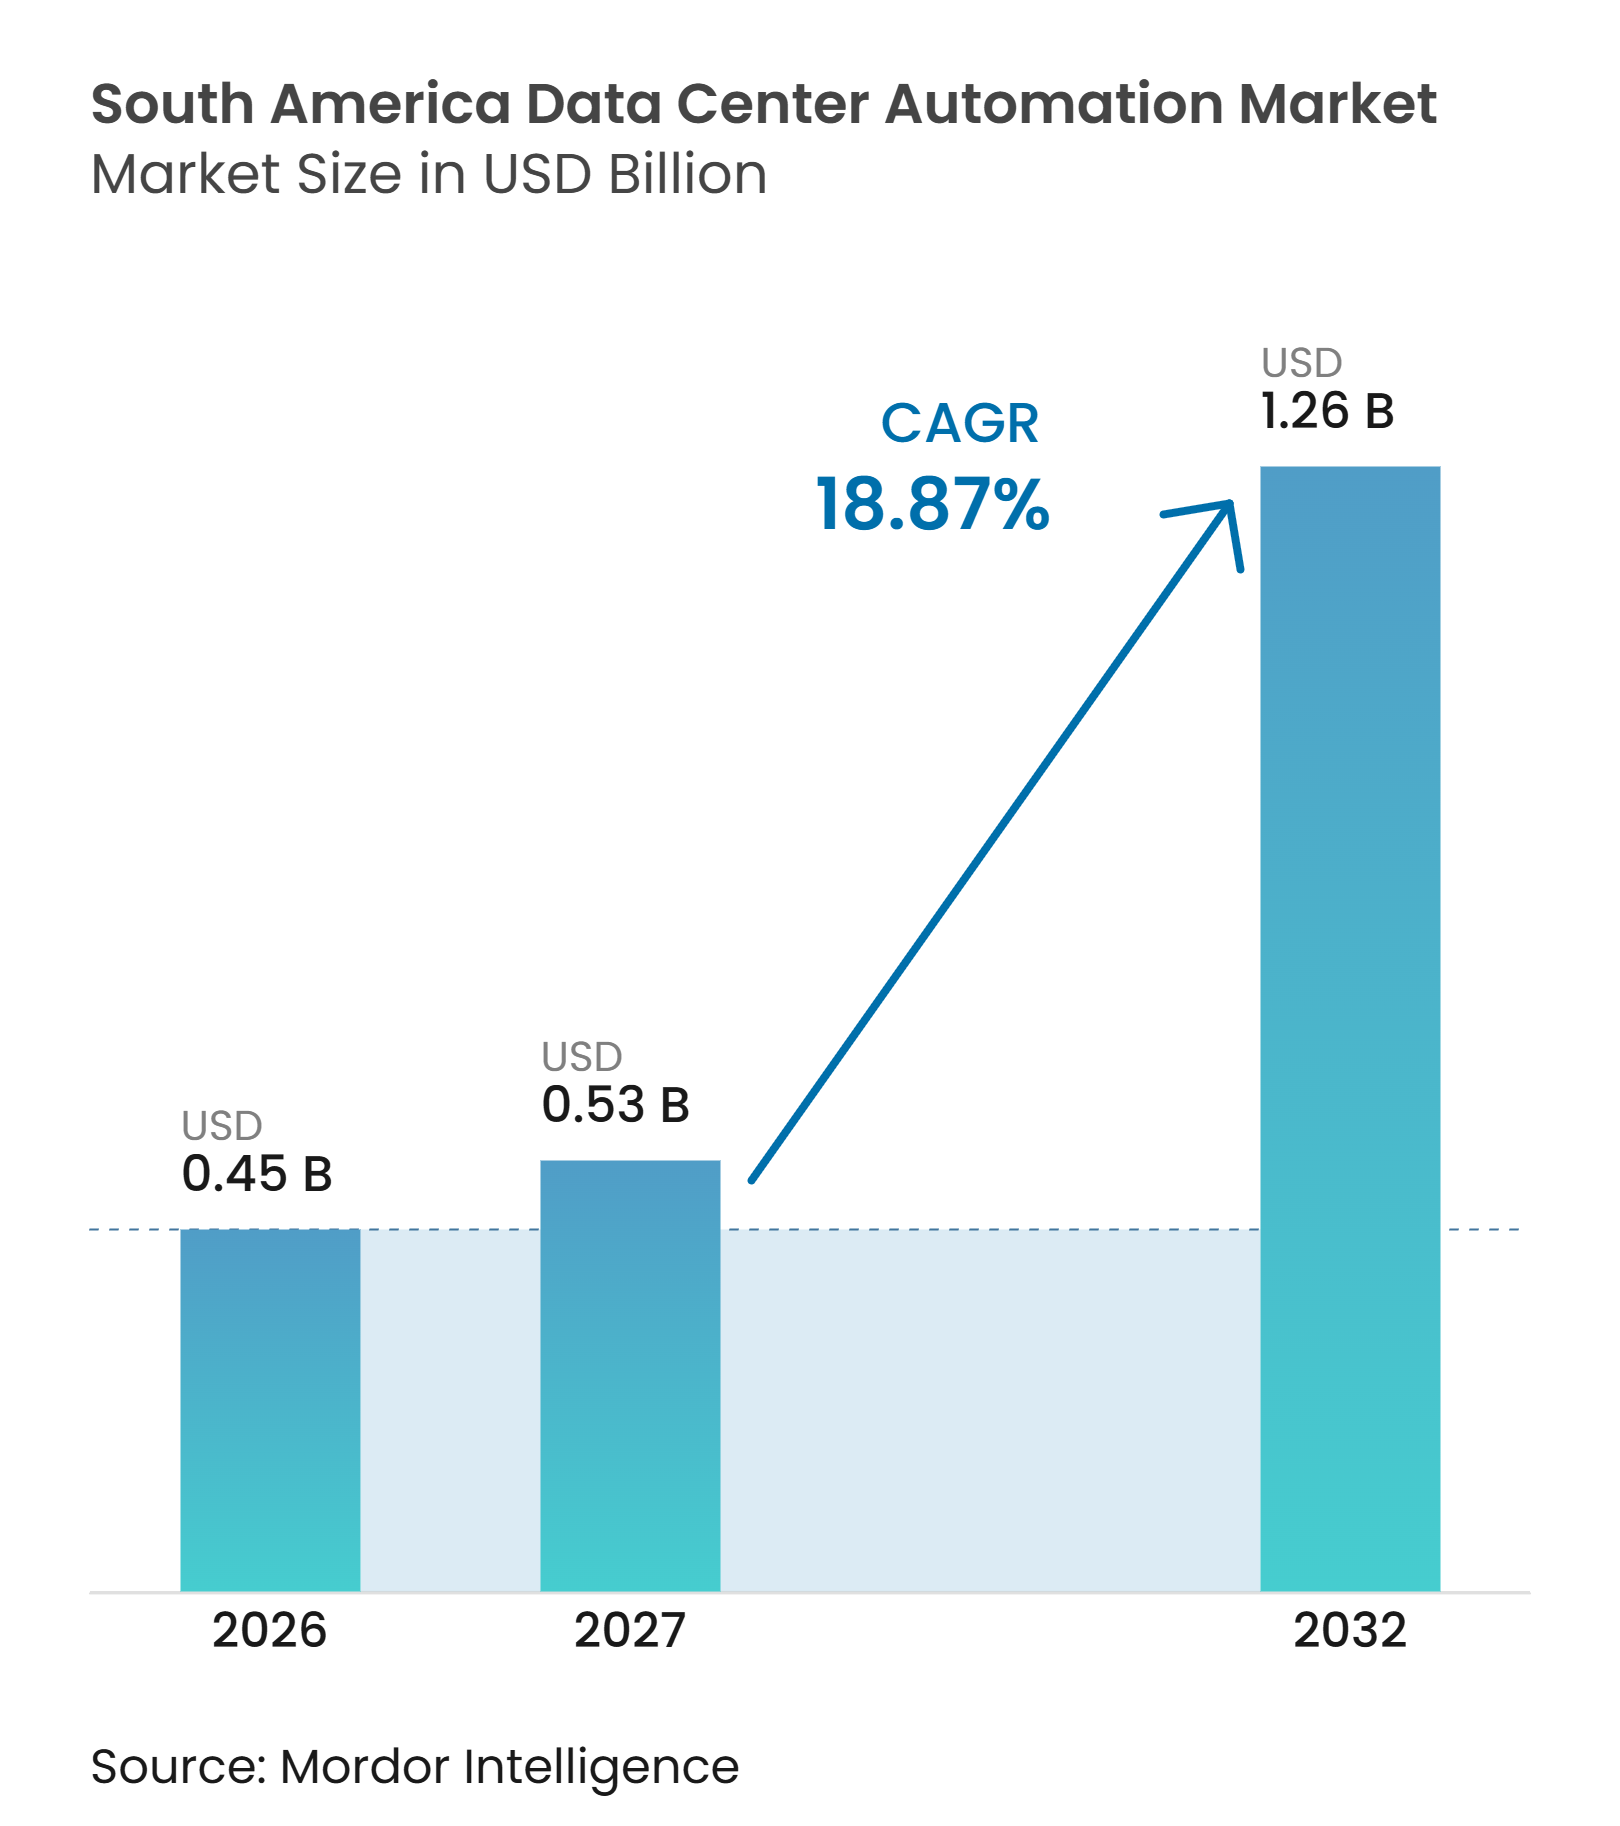
南米データセンターオートメーション市場規模は2026年に0.45 ミリオン 米ドルと評価され、2027年から2032年にかけてCAGR 18.87%で拡大し、2032年までに1.26 ビリオン 米ドルに達する見込みです。地域のパイプラインは、汎用コロケーションから高密度クラウドおよびAIインフラへとシフトしており、電力、冷却、および施設運営のより高度な自動制御が求められています。ブラジル、チリ、アルゼンチンの新規キャンパスでは、ビルディングマネジメントシステム、データセンターインフラマネジメントプラットフォーム、監視制御・データ収集システ、およびエッジコントローラーへの需要が高まっています。統合プラットフォームは、専門スキルが限られている環境においてもコミッショニングを短縮し、運用コストの低減を支援します。オートメーションはまた、複数拠点にわたる電力、冷却、セキュリティ、およびITインフラを管理するためのより実践的な手段をオペレーターに提供します。ブラジルの税制、再生可能エネルギーの統合、および新たなケーブル接続エッジサイトは対象市場機会を拡大する可能性がある一方、系統接続の遅延やレトロフィットコストが一部プロジェクトを遅らせる可能性があります。
レポートの主要ポイント
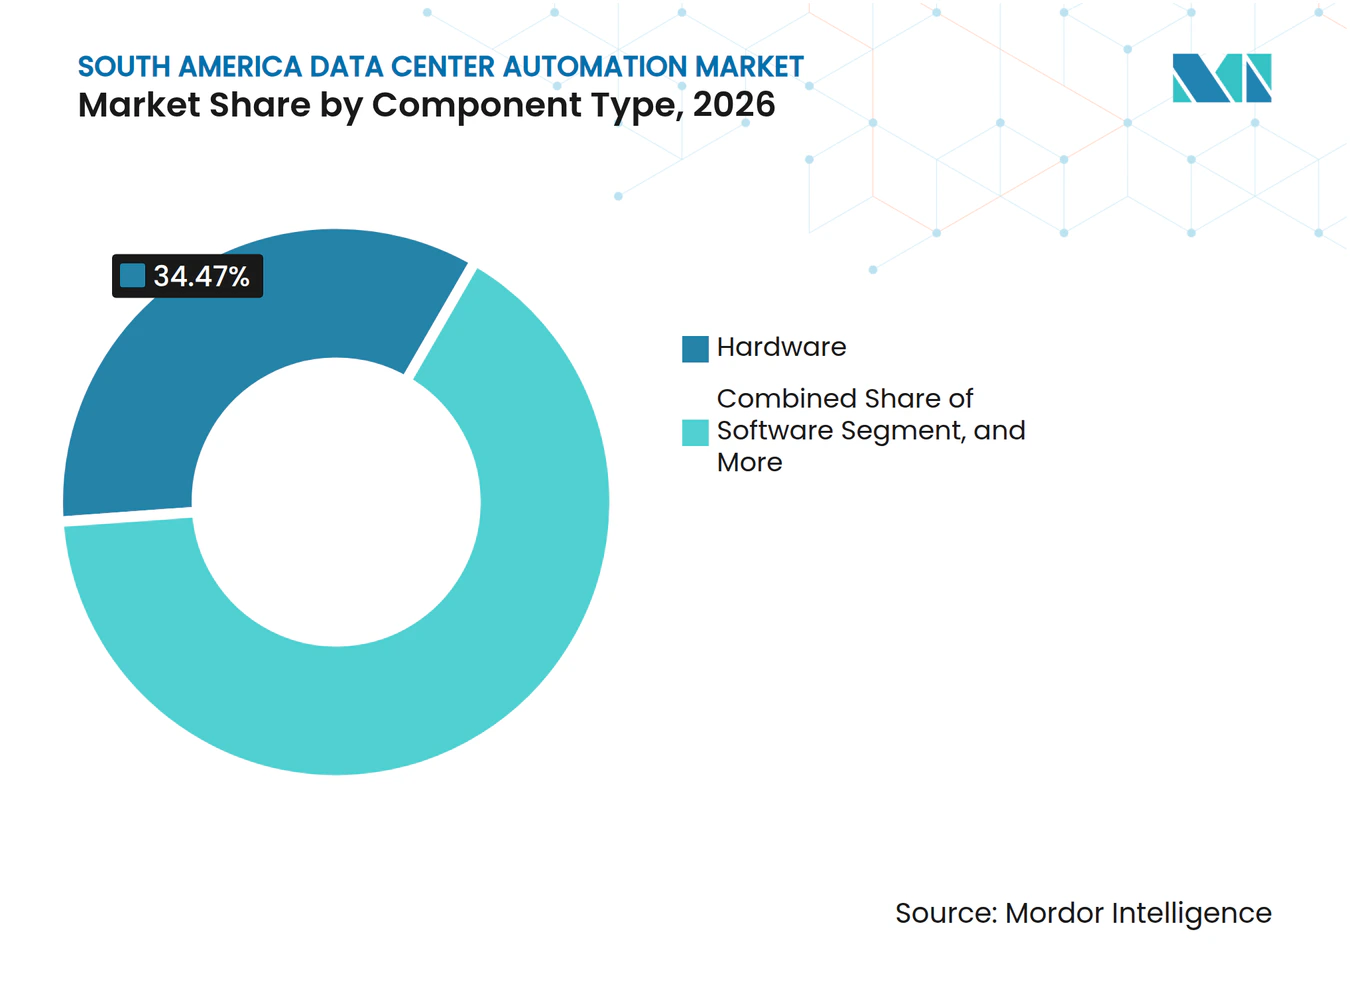
- コンポーネントタイプ別では、ハードウェアが2026年の南米データセンターオートメーション市場において34.47%を占め、ソフトウェアは2032年にかけてCAGR 19.47%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年の地域合計の44.92%を占め、2032年にかけてCAGR 19.63%で拡大する見込みです。
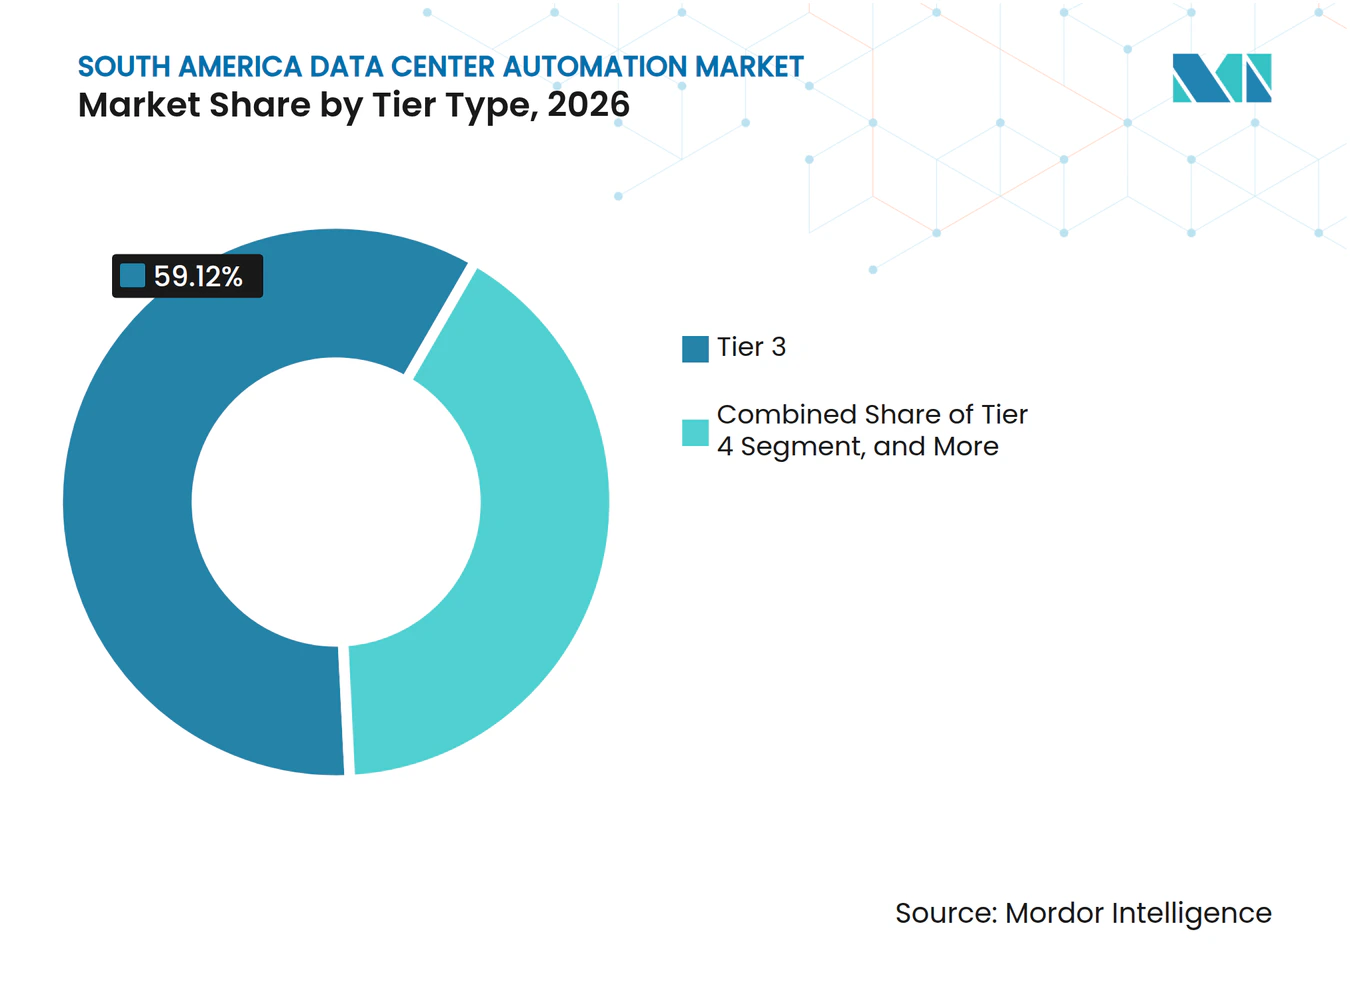
- ティアタイプ別では、ティア3施設が2026年の南米データセンターオトメーション市場シェアの59.12%を占め、ティア4は2032年にかけてCAGR 19.44%で拡大する見込みです。
- 地域別では、ブラジルが2026年の地域合計の68.16%を占め、アルゼンチンは2032年にかけてCAGR 19.68%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイパースケール容量の拡大 | +4.8% | ブラジル(チリおよびアルゼンチンへの波及あり) | 短期(2年以内) |
| AIおよび高密度コンピューティングによる自律的電力・冷却制御の推進 | +4.2% | ブラジル、チリ、およびアルゼンチン | 短期(2年以内) |
| クラウド、コロケーション、およびエンタープライズのデジタル化 | +2.8% | ブラジル、チリ、およびアルゼンチン | 中期(2〜4年) |
| 再生可能電力の統合とエネルギー最適化の義務化 | +2.1% | ブラジル、チリ、およびアルゼンチン | 中期(2〜4年) |
| 5Gおよび海底ケーブル回廊に沿ったエッジコンピューティングの拡大 | +1.8% | ブラジル、アルゼンチン、およびチ | 長期(4年以上) |
| 地域のスキルおよびインテグレーションエコシステムの成熟 | +1.2% | ブラジルおよびチリ(アルゼンチンおよびその他の南米での新興活動を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイパースケール容量の拡大
クラウドおよびハイパースケールへの投資は、南米データセンターオートメーション市場においてオートメーションを任意の運用アップグレードではなく、明確な資本項目として位置づけています。ブラジルの鉱山エネルギー省は2025年5月、リオグランデ・ド・スル州のScala AI Cityに対して5 GWの系統接続を承認し、地域パイプラインに参入する新規電力インフラの規模を示しました。大規模キャンパスでは、数千のセンサー、アクチュエーター、電力システム、およびフェイルオーバーシーケンスの協調制御が必要です。これらの要件は、個別のポイントツールよりも統合されたデータセンターインフラマネジメントおよび監視制御プラットフォームを優先させます。ティア3およびティア4施設が反復可能かつ文書化された運用手順を必要とする場面で、機会は最も大きくなります。したがって、南米データセンターオートメーション市場は、新規容量がコミッショニング後に導入されるのではなく、設計段階からオートメーションを組み込んで計画される場合に恩恵を受けます。
AIおよび高密度コンピューティングによる自律的電力・冷却制御の推進
AIワークロードは、高密度コンピューティング環境が熱的動作限界をより厳しくするため、自動化された電力・冷却制御の必要性を高めています。Jones Lang LaSalleによる2025年の技術論文では、AIを活用した予測型HVAC制御がシミュレーションおよび限定的な導入において冷却エネルギー使用量を15%〜25%削減でき、同等の負荷条件下で電力使用効率を1.35から1.27に改善できることが示されました。Googleもまた、AIを活用した冷却最適化により、自社施設の1つで冷却エネルギーを40%削減したと報告しています。高密度GPUクラスターは、電力・冷却条件が急速に変化する可能性があるため、従来の手動調整には適していません。オペレーターは機器の可用性を保護するために、リアルタイムセンサー、予測制御、および自動応答ループを必としています。これにより、南米データセンターオートメーション市場全体でコントローラーおよびソフトウェアへの需要が高まっています。
クラウド、コロケーション、およびエンタープライズのデジタル化
コロケーションの拡大とエンタープライズのクラウド移行は、最大規模のハイパースケールサイトを超えてオートメーションへの需要を牽引しています。NextStreamは2025年11月に、エネルギー、気候制御、セキュリティ、ITインフラ、および運用パフォーマンスの監視を統合し、南米全域の10のデータセンターのリアルタイム管理を一元化するインテリジェントコマンドセンターを立ち上げました。[1] マルチサイトオペレーターは、ポートフォリオが拡大すにつれて手動監視が困難になるため、共通の運用ビューを必要としています。統合されたビルディングマネジメント、電力、およびITサービスワークフローの活用は、コロケーションプロバイダーが運用モデルを標準化している様子を示しています。レガシーエンタープライズ施設も、クラウドプロバイダーの効率基準に照らして評価される前に、センサー、エネルギーメータリング、およびリモート監視を必要としています。これらのアップグレードは、施設が再建されない場合でも、南米データセンターオートメーション市場に第二の需要の流れをもたらします。
再生可能電力の統合とエネルギー最適化の義務化
再生可能電力へのコミットメントは、オペレーターがデータセンター施設を設計・管理する方法を変えています。2026年6月、GTDとColbúnは、サンティアゴのHuérfanosデータセンターを含む3つのテクノロジー施設に年間消費量2.96 GWhの100%再生可能エネルギーを供給することで合意しました。チリの国家データセンター計画も、2025年から2027年にかけてのデータセンター開発をクリーンエネルギーの利用可能性およびサイト選定基準と結びつけています。このようなコミットメントには、より正確な電力監視、エネルギースケジューリング、および供給源の検証が必要です。Equinixは2026年4月にサンパウロでSP6を開設し、無水冷却および液冷対応を備え、高密度設計が熱管理要件をどのように変えているかを示しました。エネルギー管理が施設運営とコンプライアンスの中核となるにつれ、南米データセンターオートメーション市場はこのシフトから恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延と信頼性リスク | -1.8% | ブラジル、チリ、およびアルゼンチン | 短期(2年以内) |
| オートメーションおよびレトロフィットの高い初期コスト | -1.2% | 全市場(アルゼンチンおよびその他の南米でより大きな影響) | 中期(2〜4年) |
| ミッションクリティカルなオートメーション専門家の不足 | -0.9% | 全市場(アルゼンチンおよびその他の南米で最も深刻) | 長期(4年以上) |
| 冷却オートメーションに対する水ストレスおよび環境承認の制約 | -0.7% | チリおよびブラジルの高密度地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続の遅延と信頼性リスク
系統接続は、南米データセンターオートメーション市場にとって依然として即時の制約となっています。TerranováのカンピーナスキャンパスはSiemens Energyとの1億レアル超のGISサブステーション契約を含む電力計画を伴い、2026年初頭に系統承認を取得しました。これは、オペレーターが確保する必要がある追加インフラを浮き彫りにしています。信頼性の高い系統アクセスのないサイトでは、意図した運用条件下での制御システムのコミッショニングができません。電力品質の問題は、プログラマブルコントローラー、ダイレクトデジタルコントローラー、および監視制御システムの運用を複雑にする可能性もあります。ブエノスアイレス郊外のアルゼンチンのプロジェクトでは専用の再生可能マイクログリッドが使用される場合があり、オートメーションの機会を生み出す一方で標準的なコミッショニングを遅らせる可能性があります。ベンダーは、オペレーターが安定した電力供給の確保を待つ間、施設完とオートメーションの完全展開の間にギャップが生じる可能性があります。
オートメーションおよびレトロフィットの高い初期コスト
完全なオートメーションプログラムには、コントローラー、センサー、ゲートウェイ、ソフトウェアライセンス、およびシステムインテグレーションサービスが必要です。古いインフラに標準的な通信プロトコルが欠如している場合、レトロフィットプロジェクトは特にコストがかかる可能性があります。ブラジルが提案するREDATAレジームは、適格なデータセンター機器の税務処理を変更することを意図していましたが、その実施に関する不確実性が小規模プロジェクトの経済性に影響を与える可能性があります。[2] 中小規模のコロケーションおよびエンタープライズ施設は、10〜20年の資産寿命にわたって初期資本要件と運用コスト削減のバランスを取る必要があります。サブスクリプション型監視、マネージドビルディングマネジメントシステム、およびデータセンターインフラマネジメントへのアクセスは、直接購入が実現不可能な場合に障壁を低減する可能性があります。これらの商業モデルは、従来の機器調達と比較して、南米データセンターオートメーション市場ではまだ確立されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアがオートメーションスタックの進化をリードハードウェアは2026年の地域市場の34.47%を占め、プログラマブルロジックコントローラー、ダイレクトデジタルコントローラー、リモートI/Oコントローラー、および精密センサーの導入に支えられています。すべての新規施設は、ソフトウェアが運用データを処理したり応答を自動化したりする前に、この物理層を必要とします。新規のハイパースケールおよびコロケーションキャンパスでは、電気・機械システム全体にコントローラーとセンサーが指定されています。オペレーターがBACnet、Modbus、およびOPC UAを使用してレガシーシステムと新しいプラットフォームを接続するにつれ、ゲートウェイおよび通信デバイスも重要性を増しています。ヒューマンマシンインターフェースパネルおよび産業用PCは、ネットワークや系統イベント時にローカルの可視性が必要な場面で引き続き重要です。
ソフトウェアは2032年にかけてCAGR 19.47%で拡大する見込みであり、最も成長の速いコンポーネントカテゴリーとなっています。データセンターインフラマネジメントプラットフォームは、電力チェーン情報、冷却テレメトリー、およびITアセットデータを共通ダッシュボードに統合します。これらは、複数の国に施設を持つオペレーターにおいて、断片化されたビルディングマネジメントおよび監視制御ツールに取って代わりつつあります。デジタルツインプラットフォームは、高密度AIビルドが熱設計をより複雑にする場面でシミュレーション、容量計画、および予知保全を支援します。自律的冷却制御のための分析ソフトウェアも独立したカテゴリーとして台頭しており、設計、インテグレーション、設置、コミッショニング、およびレトロフィットサービスが引き続き南米データセンターオートメーション産業を支えています。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
データセンター規模別:
ハイパースケールの建設が地域のオートメーション需要を牽引ハイパースケール施設は2026年の南米データセンターオートメーション市場の44.92%を占め、2032年にかけてCAGR 19.63%で拡大する見込みです。その二重のリーダーシップは、大規模な地域キャンパスの規模と技術的複雑性を反映しています。ハイパースケールサイトでは、数千の分散センサー、冗長コントローラーネットワーク、複数の監視制御レイヤー、ならびに電力分配ユニット、無停電電源装置、冷却システム、およびITラックからのリアルタイムデータが必要となる場合があります。Scalaは2025年10月、バルエリのタンボレキャンパスについて17の計画データセンターにわたる600 MWの容量の承認を取得しました。この規模のプロジェクトでは、手動の運用プロセスでは完全な制御環境を管理できないため、統合されたオートメーションが必要です。
大規模データセンターは2番目に大きな規模グループであり、サンパウロ、サンティアゴ、およびブエノスアイレスにおけるマルチテナントコロケーション拡大からの需要を支えています。中規模施設は、資本制約とインテグレーションスキルへのアクセス制限がフルプラットフォーム展開を遅らせる可能性があるため、採用は緩やかです。小規模サイトは、統合されたビルディングマネジメントおよびデータセンターインフラマネジメントシステムのコス閾値を下回ることが多くありました。サブスクリプション型監視とモジュール式コントロールがその閾値を下げ始めています。この規模パターンにより、南米データセンターオートメーション市場はハイパースケールシステムから短期的な高い価値を得るとともに、中小規模の設置から長期的な数量機会を得ることができます。
ティアタイプ別:
ミッションクリティカルな信頼性基準がオートメーション採用を再形成ティア3施設は2026年の南米データセンターオートメーション市場シェアの59.12%を占めました。N+1冗長設計により、電力、冷却、およびフェイルオーバーの自動管理が技術的にも商業的にも実用的となっています。デュアルパスシステムでは、並列無停電電源装置ストリング、自動切替スイッチ、およびスタンバイ発電機の協調制御が必要です。CirionのチリにあるSAN2施設は2026年4月にアップタイムインスティテュートからティアIII設計文書認証を取得しました。ティア1およびティア2施設はオートメーション支出が少ないですが、エンタープライズルームがクラウド移行プログラムのためにアップグレードされるにつれてレトロフィット需要を牽引する可能性があります。
ティア4は2032年にかけてCAGR 19.44%で拡大する見込みです。金融サービス、政府機関、およびAI推論の展開が2N冗長環境への需要を牽引しています。ティア4サイトでは、フォールトトレラント制御、ホットスタンバイプログラマブルロジックコントローラー、独立した監視制御通信パス、およびバックアップシステムの継続的な自動テストが必要です。これらの要件により、システムインテグレーション費用とエンタープライズソフトウェアへの需要が増加します。アルゼンチンのRIGIフレームワークは、より高度な施設建設を含む大規模インフラ投資の支援メカニズムとして、オペレーターによる検討が進んでいます。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ブラジルデータセンターオートメーション市場
ブラジルは2026年の南米データセンターオートメーション市場において68.16%のシェアを占めており、これはハイパースケールキャンパス、コロケーション施設、およびケーブルインフラの集積によるものである。Equinixは2026年4月にサンタナ・デ・パルナイバにSP6を開設し、1億1,400万米ドルの投資、先進的な冷却技術、ゼロ水蒸発アーキテクチャ、および液体冷却対応を実現しており、リアルタイムの熱制御が求められる。[3] Equinixは、2025年から2026年にかけてブラジルへの投資が2億7,000万米ドルを超えたと報告しており、フォルタレザのケーブル接続はオートメーション需要をサンパウロ以外にも拡大している。ブラジルの国家データセンター政策は、エネルギー効率および再生可能エネルギー要件にインセンティブを連動させている。
アルゼンチンおよびチリのデータセンターオートメーション市場
アルゼンチンは2032年までに19.68%のCAGRで拡大すると予測されており、最も成長の速い国内市場となっている。風力資源が豊富なパタゴニアのサイトは、監視制御、ビルディングマネジメント、およびデータセンターインフラマネジメントプラットフォームのグリーンフィールド展開を支援している。Conecta Infraは、チリとアルゼンチンをブラジルの主要データセンターハブに接続する約6,000キロメートルの自社光ファイバーを構築するための3億5,000万米ドルのプログラムを発表しており、マルチサイト運用プラットフォームおよびリモート管理センターを支援する。チリもまた、クリーンエネルギーと適切なサイト選定を重視する政策の方向性のもと、再生可能エネルギーを活用したコロケーション拠点として注目を集めている。
南米データセンターオートメーション市場
南米のその他の地域は相対的に小さなシェアを占めるが、エッジ展開およびクラウドファーストの公共デジタル化推進において引き続き重要な役割を担っている。ウルグアイ、コロンビア、ペルー、およびパラグアイは、ケーブルノードならびに国内または地域施設における需要を創出し得る。これらの地域の会は、モジュール式制御、リモートモニタリング、およびマネージドサービスモデルに結びついている。このパターンにより、プロバイダーは大規模なローカルキャンパスが稼働する前に、リマ、ボゴタ、およびモンテビデオでのプレゼンスを構築する経路を得ることができる。
競合環境
市場集中度
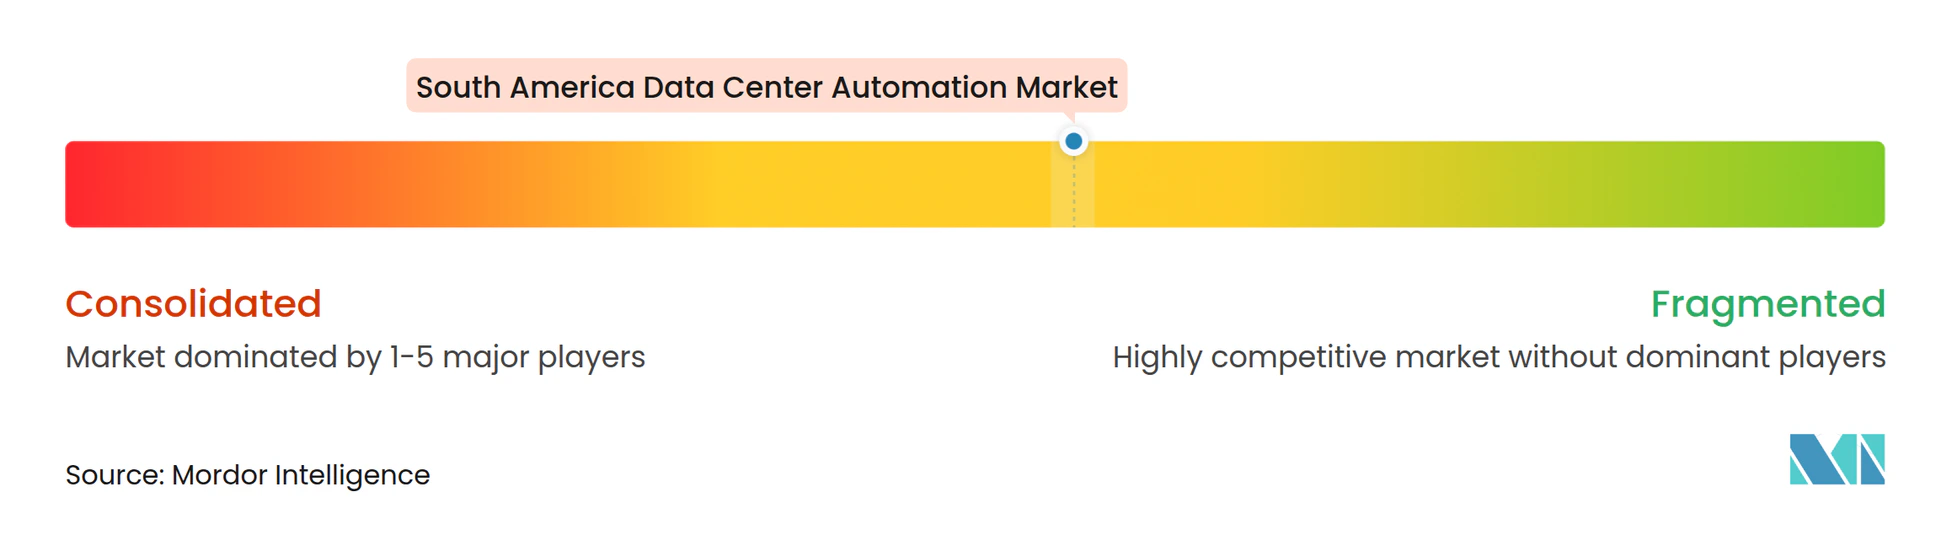
南米データセンターオートメーション市場は、Schneider Electric、ABB、Siemens、Vertiv、Honeywell、およびJohnson Controlsを中心に適度に集中しており、地域のシステムインテグレーターの断片化されたグループが存在します。大手サプライヤーは、コントローラー、無停電電源システム、ビルディングマネジメントプラットフォーム、電力分配機器、および関連サービスにわたるポートフォリオの幅で競争しています。ABBは2026年4月にサンパウロのコロケーション施設にMegaflex無停電電源システムを導入し、高効率でスケーラブルなアーキテクチャを活用してその提供を差別化しました。Siemens Energyも2026年3月にTerranováのカンピーナスデータセンターサイトへの電力インフラ供給契約を締結しました。これらの動きは、グローバルサプライヤーが個別の機器注文に限定するのではなく、キャンパス開発の早期段階から関与するようになっていることを示しています。
ソフトウェアおよびデジタルプラットフォームプロバイダーは、リモート管理、より頻繁なアップデート、およびインテグレーションの柔軟性の向上を通じて、レガシーのオンプレミスシステムに挑戦しています。Schneider ElectricとStefanini IHMは2026年4月にブラジルにおけるソフトウェア定義オートメーションを推進するための覚書に署名しました。[4] このアプローチにより、共通の制御およびデータレイヤーを通じてより広範な機器を接続できます。ティア4制御、ケーブル陸揚げ地点付近のエッジオートメーション、および中堅市場施設向けのサブスクリプション型監視が主要な機会となっています。
競合差別化はライフサイクルサポートに依存しており、データセンター機器は15〜20年間稼働し続ける可能性があります。電力、冷却、監視、およびサービスを組み合わせたプロバイダーは、オペレーターが管理しなければならないインターフェースの数を削減できます。地域のインテグレーターは、グローバルシステムをローカルの電気規則、サイト条件、および言語要件に適応させます。したがって、南米データセンターオートメーション市場は、グローバルベンダーが主要技術契約を獲得する場合でも、地域の実装パートナーに依存しています。
南米データセンターオートメーション産業リーダー
-
Schneider Electric SE
-
ABB Ltd
-
Siemens AG
-
Vertiv Holdings Co
-
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンターオートメーション市場 このレポートでカバーされる企業
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
最近の産業開発事情 南米データセンターオートメーション市場
- 2026年9月:フィンランドの再生可能エネルギー開発会社Korkiaは、データセンター建設向けに事前許可を取得し系統接続された「電力供給済み土地」を含むようにチリ戦略を拡大しました。KorkiaのコキンボにあるTerrazasハイブリッドプロジェクトは280 MWの太陽光発電容量と1,240 MWhのバッテリー貯蔵を統合し、データセンターオペレーターが共同立地できる自動化された再生可能エネルギーディスパッチインフラを提供することで、許認可期間とオフテイクリスクの両方を低減します。
- 2026年7月:Solaer Renewable Energiesは、AIおよびハイパフォーマンスコンピューティングワークロードをターゲットとした、197 MWの太陽光発電容量と500 MWhのバッテリーエネルギー貯蔵を組み合わせたチリのアタカマ地域のデータセンターキャンパスを発表しました。バッテリー統合アーキテクチャには自動化された電力ディスパッチとリアルタイムエネルギースケジューリングシステムが必要であり、制御ソフトウェアおよびハードウェアベンダーにとって重要なオートメーション範囲を示しています。
- 2026年7月:V.talとMetaは、Alcatel Submarine Networksの技術を使用してポルトアレグレ、ブエノスアイレス、およびサンパウロをファイバーペアあたり最大20 Tbpsの容量で接続するリオグランデ・ド・スル州まで延伸するMalbec海底ケーブルの展開の進捗を発表しました。この新ルートはブラジル南部に追加のデジタルインフラノードを生み出し、これまで十分にサービスが提供されていなかった回廊に沿ったデータセンターおよびエッジオートメーション需要を刺激します。
- 2026年6月:ODATAは、サンパウロ州オサスコにある5億700万米ドルのDC SP04ハイパースケールデータセンタープロジェクトのフェーズ2を進め、24 MWの追加IT容量をサポートするためのチラーと7台の発電機を納入しました。DC SP04は、用の自動化された熱制御を必要とする独自システムであるODATAの親会社Aligned Data CentersのDelta Cube(Delta³)空冷技術のブラジルにおける初の展開となります。
南米データセンターオートメーション市場レポートの範囲
南米データセンターオートメーション市場の範囲には、データセンターの運用効率、インフラマネジメント、リソース活用、およびサービス信頼性を向上させるために設計されたオートメーション技術の採用が含まれます。本レポートは、ITインフラ監視、ワークロードオーケストレーション、電力・冷却管理、施設運営、およびパフォーマンス最適化のためのオートメーションソリューションの展開を検討します。クラウドコンピューティングへの需要の増大、デジタルトランスフォーメーション、エネルギー効率の高い運用、およびデータセンター容量の拡大を含む、地域市場を形成する主要な市場促進要因、新興技術トレンド、課題、および成長機会を評価します。
南米データセンターオートメーション市場レポートは、コンポーネントタイプ(ハードウェア、ソフトウェア、およびサービス)、データセンター規模(ハイパースケール、大規模、中規模、および小規模)、ティアタイプ(ティア1および2、ティア3、およびテア4)、ならびに地域(ブラジル、チリ、アルゼンチン、およびその他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | |
| リモートI/Oおよびフィールドコントローラー | |
| センサーおよび監視デバイス | |
| ゲートウェイおよび通信デバイス | |
| ヒューマンマシンインターフェース(HMI)パネル | |
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | |
| ソフトウェア | ビルディングマネジメントおよびオートメーションシステム(BMS/BAS) |
| 監視制御・データ収集(SCADA) | |
| データセンターインフラマネジメント(DCIM) | |
| デジタルツインプラットフォーム | |
| 分析および最適化ソフトウェア | |
| その他のオートメーションソフトウェア(エンジニアリングよびコンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | |
| サービス | 設計およびコンサルティングサービス |
| システムインテグレーションサービス | |
| 設置およびコミッショニングサービス | |
| 監視、保守、およびサポートサービス | |
| レトロフィットおよびモダナイゼーションサービス |
| ハイパースケール |
| 大規模 |
| 中規模 |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ブラジル |
| チリ |
| アルゼンチン |
| その他の南米 |
| コンポーネントタイプ別 | ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | ||
| リモートI/Oおよびフィールドコントローラー | ||
| センサーおよび監視デバイス | ||
| ゲートウェイおよび通信デバイス | ||
| ヒューマンマシンインターフェース(HMI)パネル | ||
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | ||
| ソフトウェア | ビルディングマネジメントおよびオートメーションシステム(BMS/BAS) | |
| 監視制御・データ収集(SCADA) | ||
| データセンターインフラマネジメント(DCIM) | ||
| デジタルツインプラットフォーム | ||
| 分析および最適化ソフトウェア | ||
| その他のオートメーションソフトウェア(エンジニアリングよびコンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | ||
| サービス | 設計およびコンサルティングサービス | |
| システムインテグレーションサービス | ||
| 設置およびコミッショニングサービス | ||
| 監視、保守、およびサポートサービス | ||
| レトロフィットおよびモダナイゼーションサービス | ||
| データセンター規模別 | ハイパースケール | |
| 大規模 | ||
| 中規模 | ||
| 小規模 | ||
| ティアタイプ別 | ティア1および2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
南米データセンターオートメーション市場規模はどのくらいですか?
南米データセンターオートメーション市場規模は2026年に0.45 ミリオン 米ドルであり、2027年から2032年にかけてCAGR 18.87%で2032年までに1.26 ビリオン 米ドルに達すると推定されています。
データセンターオートメーションで最も急速に拡大しているコンポーネントはどれですか?
ソフトウェアは、オペレーターがポートフォリオレベルの監視、デジタルツイン、および自動化された冷却分析を採用するにつれ、2032年にかけてCAGR 19.47%で拡大する見込みです。
ハイパースケール施設がオートメーション需要にとって重要な理由は何ですか?
ハイパースケール施設は2026年の地域合計の44.92%を占め、高密度で統合された制御システムを必要とするため2032年にかけてCAGR 19.63%で拡大する見込みです。
地域のオートメーション支出をリードしている国はどこですか?
ブラジルは2026年の地域合計の68.16%を占め、ハイパースケールキャンパス、コロケーションサイト、およびケーブルインフラの集積に支えられています。
自動化されたデータセンターシステムの展開を制約するものは何ですか?
系統接続の遅延、高いレトロフィットコスト、限られたミッションクリティカルスキル、および冷却に関する環境承認がプロジェクトを遅らせたり展開コストを増加させたりする可能性があります。
現在最も強いポジションを持つ施設ティアはどれですか?
ティア3は2026年の地域合計の59.12%を占め、N+1冗長要件が電力、冷却、およびフェイルオーバー制御の自動化を必要とするためです。