
Marktgröße und Marktanteil der Rechenzentrumautomatisierung in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
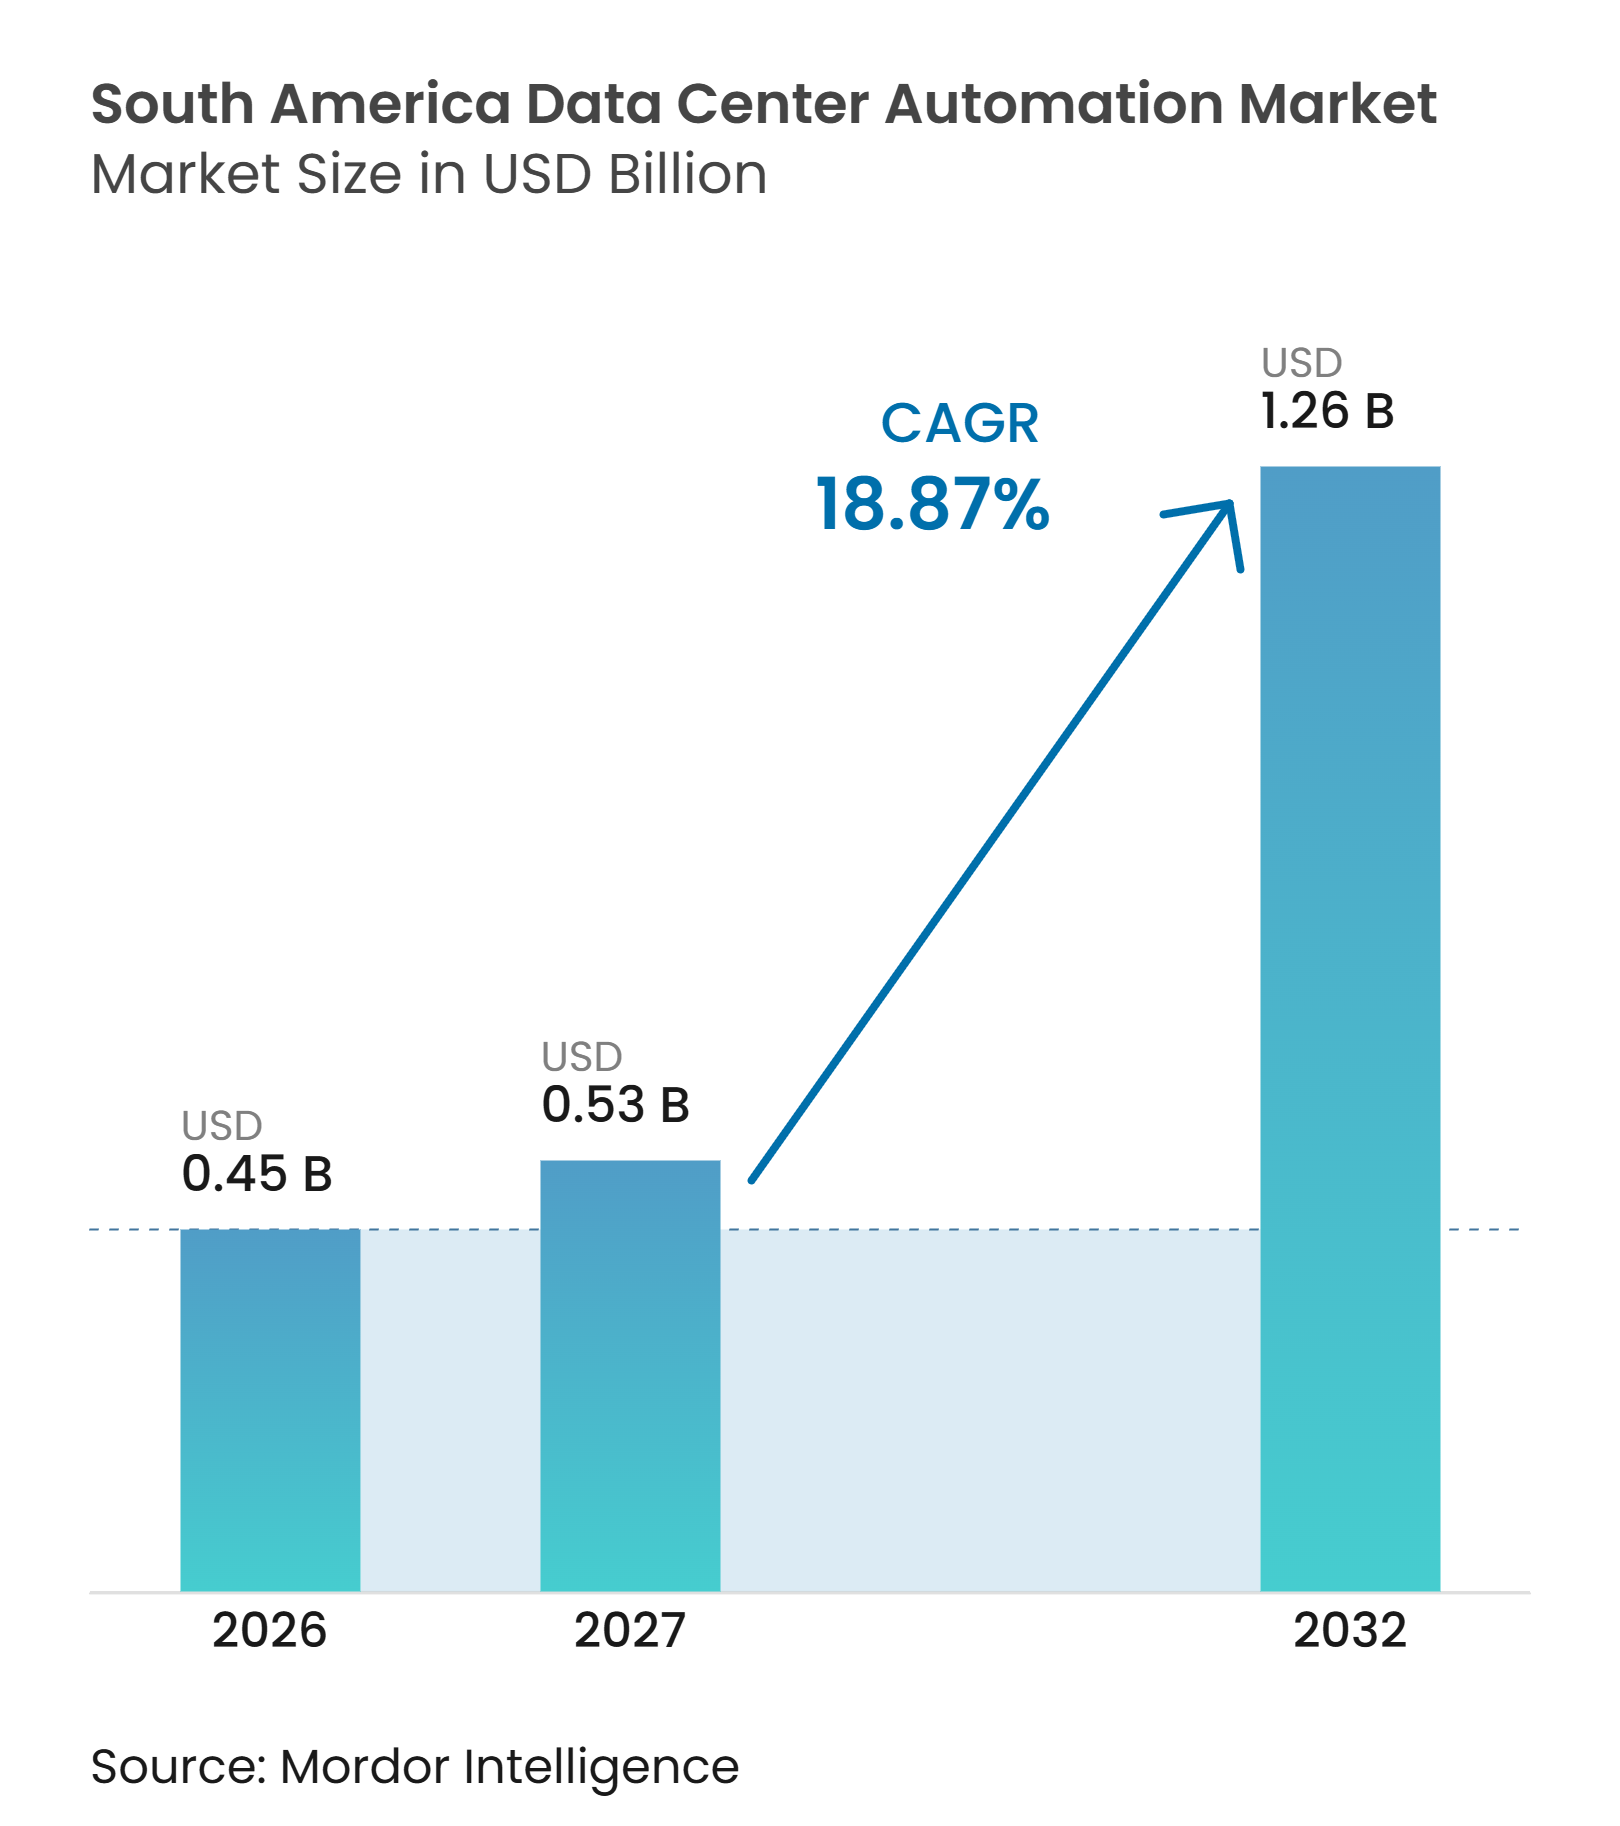
| Marktgröße im Basisjahr (2026) | 0.45 Milliarden US-Dollar |
| Marktgröße (2027) | 0.53 Milliarden US-Dollar |
| Marktgröße (2032) | 1.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Rechenzentrumautomatisierung in Südamerika von Mordor Intelligence
Die Marktgröße für Rechenzentrumautomatisierung in Südamerika wurde im Jahr 2026 auf 0,45 Millionen USD geschätzt und soll bis 2032 auf 1,26 Milliarden USD anwachsen, mit einem CAGR von 18,87 % im Zeitraum 2027–2032. Die regionale Pipeline verlagert sich von allgemeinen Colocation-Angeboten hin zu hochdichter Cloud- und KI-Infrastruktur, was eine stärker automatisierte Steuerung von Strom, Kühlung und Gebäudebetrieb erfordert. Neue Campusse in Brasilien, Chile und Argentinien steigern die Nachfrage nach Gebäudemanagementsystemen, Plattformen für das Rechenzentruminfrastrukturmanagement, Supervisory-Control-and-Data-Acquisition-Systemen und Edge-Controllern. Integrierte Plattformen können die Inbetriebnahme verkürzen und niedrigere Betriebskosten unterstützen, wo Fachkenntnisse begrenzt sind. Automatisierung bietet Betreibern zudem eine praktischere Möglichkeit, Strom, Kühlung, Sicherheit und IT-Infrastruktur an mehreren Standorten zu verwalten. Steuerpolitik in Brasilien, die Integration erneuerbarer Energien und neue kabelgebundene Edge-Standorte können die adressierbare Marktchance erweitern, während Netzanschlussverzögerungen und Nachrüstungskosten einige Projekte verlangsamen können.
Wichtigste Erkenntnisse des Berichts
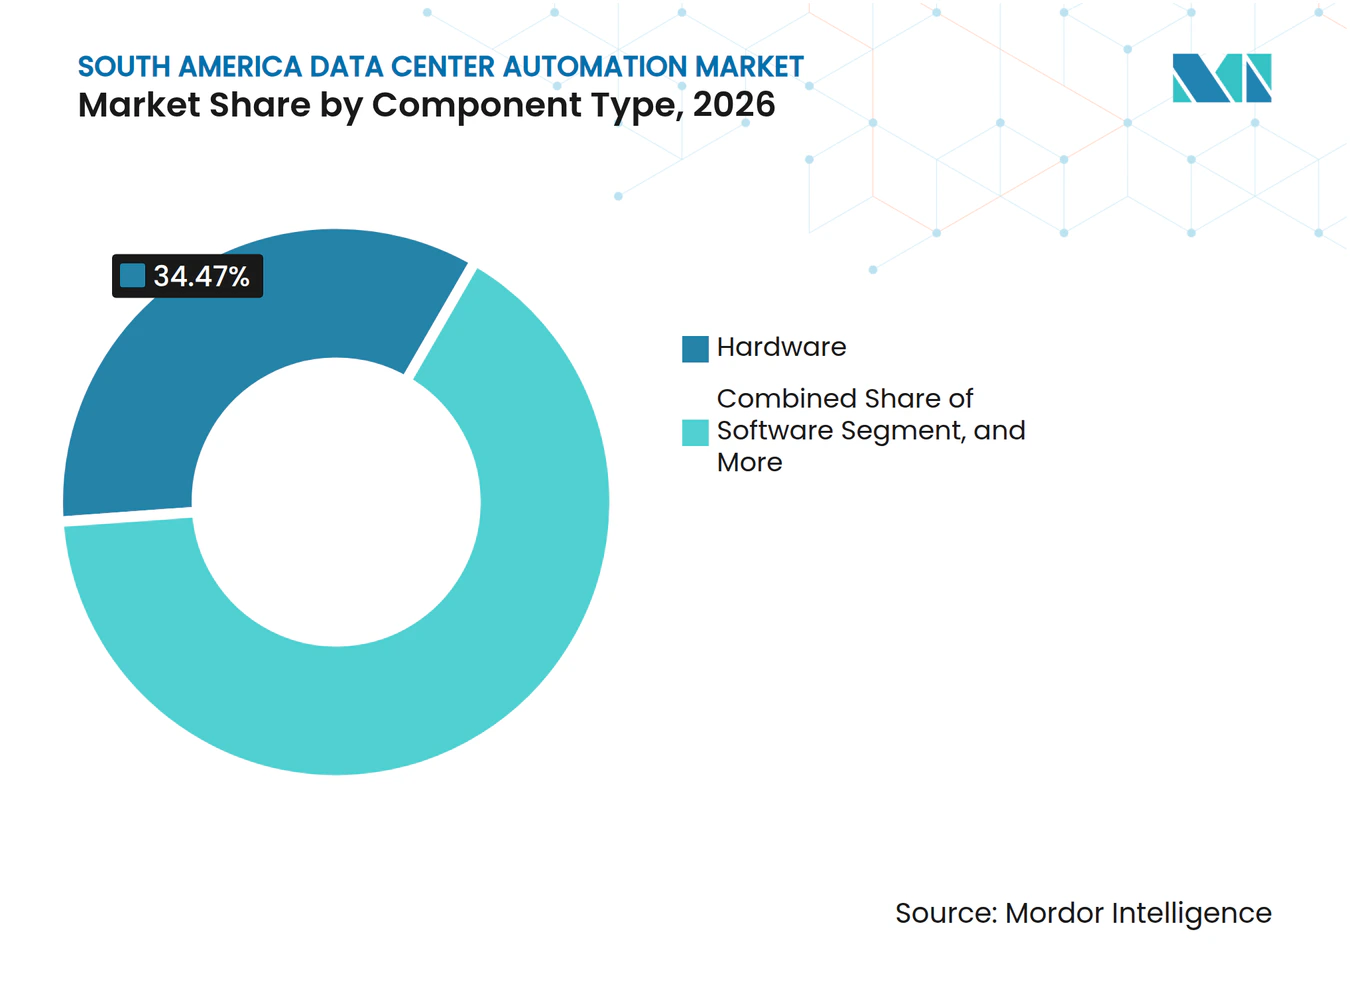
- Nach Komponententyp hielt Hardware im Jahr 2026 einen Anteil von 34,47 % am Markt für Rechenzentrumautomatisierung in Südamerika, während Software bis 2032 voraussichtlich mit einem CAGR von 19,47 % wachsen wird.
- Nach Rechenzentrumsgröße entfielen im Jahr 2026 44,92 % des regionalen Gesamtmarkts auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 19,63 % wachsen werden.
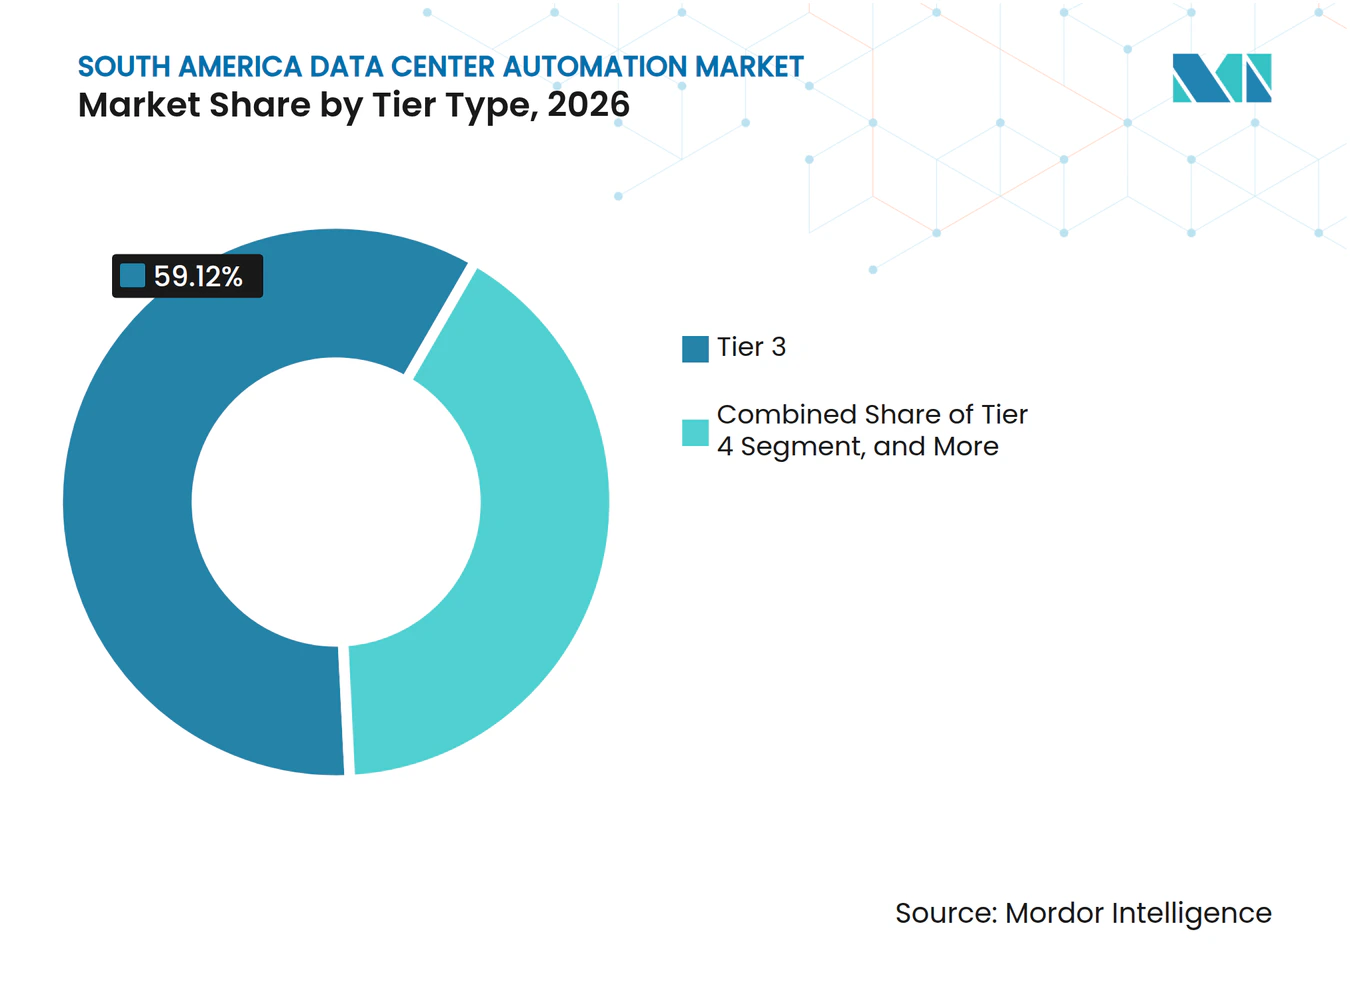
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2026 einen Anteil von 59,12 % am Markt für Rechenzentrumautomatisierung in Südamerika, während Tier 4 bis 2032 voraussichtlich mit einem CAGR von 19,44 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 68,16 % des regionalen Gesamtmarkts auf Brasilien, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 19,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Cloud- und Hyperscale-Kapazität | +4.8% | Brasilien, mit Ausstrahlungseffekten auf Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| KI und hochdichtes Computing als Treiber für autonome Strom- und Kühlungssteuerung | +4.2% | Brasilien, Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Cloud, Colocation und digitale Transformation von Unternehmen | +2.8% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und Mandate zur Energieoptimierung | +2.1% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Expansion des Edge Computing entlang von 5G- und Seekabelkorridoren | +1.8% | Brasilien, Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Reife des regionalen Fachkräfte- und Integrationsökosystems | +1.2% | Brasilien und Chile, mit aufkommender Aktivität in Argentinien und dem übrigen Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Cloud- und Hyperscale-Kapazität
Cloud- und Hyperscale-Investitionen machen Automatisierung im Markt für Rechenzentrumautomatisierung in Südamerika zu einem definierten Kapitalposten und nicht mehr zu einem optionalen Betriebsupgrade. Brasiliens Ministerium für Bergbau und Energie genehmigte im Mai 2025 einen 5-GW-Netzanschluss für Scala AI City in Rio Grande do Sul und demonstrierte damit das Ausmaß der neuen Strominfrastruktur, die in die regionale Pipeline einfließt. Große Campusse erfordern die koordinierte Steuerung von Tausenden von Sensoren, Aktoren, Stromsystemen und Failover-Sequenzen. Diese Anforderungen begünstigen integrierte Plattformen für das Rechenzentruminfrastrukturmanagement und Supervisory-Control-Plattformen gegenüber separaten Einzellösungen. Die Chance ist dort am größten, wo Tier-3- und Tier-4-Einrichtungen wiederholbare und dokumentierte Betriebsverfahren erfordern. Der Markt für Rechenzentrumautomatisierung in Südamerika profitiert daher, wenn neue Kapazitäten bereits in der Planungsphase mit Automatisierung konzipiert werden und nicht erst nach der Inbetriebnahme installiert werden.
KI und hochdichtes Computing als Treiber für autonome Strom- und Kühlungssteuerung
KI-Workloads erhöhen den Bedarf an automatisierter Strom- und Kühlungssteuerung, da dichte Rechenumgebungen engere thermische Betriebsgrenzen erzeugen. Ein technischer Artikel von Jones Lang LaSalle aus dem Jahr 2025 beschrieb eine KI-gestützte prädiktive HVAC-Steuerung, die den Kühlenergieverbrauch in Simulationen und begrenzten Einsätzen um 15 %–25 % reduzieren und die Stromverbrauchseffizienz unter vergleichbaren Lastbedingungen von 1,35 auf 1,27 verbessern kann. Google hat zudem eine 40-prozentige Reduzierung des Kühlenergiebedarfs in einer seiner Einrichtungen durch KI-gestützte Kühlungsoptimierung gemeldet. Hochdichte GPU-Cluster machen herkömmliche manuelle Anpassungen weniger geeignet, da sich Strom- und Kühlungsbedingungen schnell ändern können. Betreiber benötigen Echtzeitsensoren, prädiktive Steuerungen und automatisierte Reaktionsschleifen, um die Geräteverfügbarkeit zu schützen. Dies steigert die Nachfrage nach Controllern und Software im Markt für Rechenzentrumautomatisierung in Südamerika.
Cloud, Colocation und digitale Transformation von Unternehmen
Die Expansion von Colocation und die Cloud-Migration von Unternehmen treiben die Nachfrage nach Automatisierung über die größten Hyperscale-Standorte hinaus. NextStream startete im November 2025 sein Intelligent Command Center, um das Echtzeit-Management von 10 Rechenzentren in ganz Südamerika zu zentralisieren und dabei die Überwachung von Energie, Klimasteuerung, Sicherheit, IT-Infrastruktur und Betriebsleistung zu kombinieren.[1] Betreiber mehrerer Standorte benötigen eine gemeinsame Betriebsübersicht, da die manuelle Überwachung mit wachsendem Portfolio schwieriger wird. Der Einsatz integrierter Gebäudemanagement-, Strom- und IT-Service-Workflows zeigt, wie Colocation-Anbieter ihre Betriebsmodelle standardisieren. Ältere Unternehmenseinrichtungen benötigen ebenfalls Sensoren, Energiemessung und Fernüberwachung, bevor sie anhand der Effizienzerwartungen von Cloud-Anbietern bewertet werden können. Diese Upgrades schaffen einen zweiten Nachfragestrom für den Markt für Rechenzentrumautomatisierung in Südamerika, auch wenn eine Einrichtung nicht vollständig neu gebaut wird.
Integration erneuerbarer Energien und Mandate zur Energieoptimierung
Verpflichtungen zur Nutzung erneuerbarer Energien verändern die Art und Weise, wie Betreiber Rechenzentrumseinrichtungen planen und verwalten. Im Juni 2026 vereinbarten GTD und Colbún die Versorgung von 3 Technologieeinrichtungen, darunter das Rechenzentrum Huérfanos in Santiago, mit 100 % erneuerbarer Energie bei einem Jahresverbrauch von 2,96 GWh. Chiles Nationaler Rechenzentrumplan verknüpft die Rechenzentrumsentwicklung auch mit der Verfügbarkeit sauberer Energie und Standortkriterien für 2025–2027. Solche Verpflichtungen erfordern eine genauere Stromüberwachung, Energieplanung und Quellenverifizierung. Equinix eröffnete SP6 in São Paulo im April 2026 mit wasserloser Kühlung und Flüssigkühlungsbereitschaft und zeigte damit, wie hochdichtes Design die Anforderungen an das Wärmemanagement verändert. Der Markt für Rechenzentrumautomatisierung in Südamerika profitiert von diesem Wandel, da Energiemanagement zu einem zentralen Bestandteil des Einrichtungsbetriebs und der Compliance wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und Zuverlässigkeitsrisiken | -1.8% | Brasilien, Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen für Automatisierung und Nachrüstung | -1.2% | Alle Märkte, mit stärkeren Auswirkungen in Argentinien und dem übrigen Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für missionskritische Automatisierung | -0.9% | Alle Märkte, am stärksten ausgeprägt in Argentinien und dem übrigen Südamerika | Langfristig (≥ 4 Jahre) |
| Wasserknappheit und Einschränkungen durch Umweltgenehmigungen für die Kühlungsautomatisierung | -0.7% | Chile und dicht besiedelte Zonen in Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und Zuverlässigkeitsrisiken
Der Netzanschluss bleibt eine unmittelbare Einschränkung für den Markt für Rechenzentrumautomatisierung in Südamerika. Der Campinas-Campus von Terranova erhielt Anfang 2026 die Netzgenehmigung, doch sein Stromplan umfasste einen Vertrag über mehr als 100 Millionen BRL für eine GIS-Umspannstation mit Siemens Energy, was die zusätzliche Infrastruktur unterstreicht, die Betreiber möglicherweise sichern müssen. Standorte ohne zuverlässigen Netzanschluss können Steuerungssysteme nicht unter den vorgesehenen Betriebsbedingungen in Betrieb nehmen. Stromqualitätsprobleme können auch den Betrieb von programmierbaren Controllern, direkten digitalen Controllern und Supervisory-Control-Systemen erschweren. Argentinische Projekte außerhalb von Buenos Aires können dedizierte erneuerbare Mikronetze nutzen, was eine Automatisierungschance schaffen, aber die standardisierte Inbetriebnahme verzögern kann. Anbieter können mit einer Lücke zwischen dem Abschluss der Einrichtung und dem vollständigen Einsatz der Automatisierung konfrontiert sein, während Betreiber auf stabile Stromversorgungsvereinbarungen warten.
Hohe Anfangsinvestitionen für Automatisierung und Nachrüstung
Vollständige Automatisierungsprogramme erfordern Controller, Sensoren, Gateways, Softwarelizenzen und Systemintegrationsdienstleistungen. Nachrüstungsprojekte können besonders kostspielig sein, wenn ältere Infrastruktur keine standardisierten Kommunikationsprotokolle aufweist. Brasiliens vorgeschlagenes REDATA-Regime sollte die steuerliche Behandlung qualifizierender Rechenzentrumausrüstung ändern, aber Unsicherheiten über seine Umsetzung können die Wirtschaftlichkeit kleinerer Projekte beeinflussen.[2] Kleinere Colocation- und Unternehmenseinrichtungen müssen die anfänglichen Kapitalanforderungen gegen Betriebseinsparungen über eine Nutzungsdauer von 10–20 Jahren abwägen. Abonnementbasierte Überwachung, verwaltete Gebäudemanagementsysteme und der Zugang zu Plattformen für das Rechenzentruminfrastrukturmanagement können Hürden senken, wenn ein direkter Kauf nicht realisierbar ist. Diese Geschäftsmodelle sind im Markt für Rechenzentrumautomatisierung in Südamerika weniger etabliert als die herkömmliche Gerätebeschaffung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Software führt die Weiterentwicklung des Automatisierungs-Stacks anHardware dominierte im Jahr 2026 mit 34,47 % des regionalen Markts, unterstützt durch den Einsatz von speicherprogrammierbaren Steuerungen, direkten digitalen Controllern, Remote-I/O-Controllern und Präzisionssensoren. Jede neue Einrichtung benötigt diese physische Schicht, bevor Software Betriebsdaten verarbeiten oder Reaktionen automatisieren kann. Neue Hyperscale- und Colocation-Campusse spezifizieren Controller und Sensoren in elektrischen und mechanischen Systemen. Gateways und Kommunikationsgeräte werden ebenfalls wichtiger, da Betreiber BACnet, Modbus und OPC UA verwenden, um ältere Systeme mit neueren Plattformen zu verbinden. Mensch-Maschine-Schnittstellenpanels und Industrie-PCs bleiben relevant, wo lokale Sichtbarkeit bei Netzwerk- oder Netzereignissen erforderlich ist.
Software soll bis 2032 mit einem CAGR von 19,47 % wachsen und ist damit die am schnellsten wachsende Komponentenkategorie. Plattformen für das Rechenzentruminfrastrukturmanagement kombinieren Informationen zur Stromversorgungskette, Kühlungstelemetrie und IT-Asset-Daten in gemeinsamen Dashboards. Sie ersetzen fragmentierte Gebäudemanagement- und Supervisory-Control-Tools bei Betreibern mit Einrichtungen in mehreren Ländern. Digitale-Zwilling-Plattformen unterstützen Simulation, Kapazitätsplanung und vorausschauende Wartung, wo hochdichte KI-Bauten das thermische Design komplexer machen. Analysesoftware für autonome Kühlungssteuerung entwickelt sich ebenfalls zu einer eigenständigen Kategorie, während Design-, Integrations-, Installations-, Inbetriebnahme- und Nachrüstungsdienstleistungen weiterhin die Branche der Rechenzentrumautomatisierung in Südamerika unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsgröße:
Hyperscale-Bauten verankern die regionale AutomatisierungsnachfrageHyperscale-Einrichtungen machten im Jahr 2026 44,92 % des Markts für Rechenzentrumautomatisierung in Südamerika aus und sollen bis 2032 mit einem CAGR von 19,63 % wachsen. Ihre doppelte Führungsposition spiegelt die Größe und technische Komplexität großer regionaler Campusse wider. Ein Hyperscale-Standort kann Tausende von verteilten Sensoren, redundante Controller-Netzwerke, mehrere Supervisory-Control-Schichten sowie Echtzeitdaten von Stromverteilungseinheiten, unterbrechungsfreien Stromversorgungen, Kühlsystemen und IT-Racks erfordern. Scala erhielt im Oktober 2025 die Genehmigung für einen Tamboré-Campus in Barueri mit 600 MW Kapazität über 17 geplante Rechenzentren. Projekte dieser Größenordnung erfordern integrierte Automatisierung, da manuelle Betriebsprozesse die gesamte Steuerungsumgebung nicht bewältigen können.
Große Rechenzentren sind die zweitgrößte Größengruppe und unterstützen die Nachfrage durch die Expansion von Multi-Tenant-Colocation in São Paulo, Santiago und Buenos Aires. Mittelgroße Einrichtungen zeigen eine moderate Akzeptanz, da Kapitalbeschränkungen und begrenzter Zugang zu Integrationsfähigkeiten den vollständigen Plattformeinsatz verzögern können. Kleine Standorte lagen oft unterhalb der Kostenschwelle für integrierte Gebäudemanagement- und Rechenzentruminfrastrukturmanagement-Systeme. Abonnementüberwachung und modulare Steuerungen beginnen, diese Schwelle zu senken. Dieses Größenmuster verleiht dem Markt für Rechenzentrumautomatisierung in Südamerika einen hohen kurzfristigen Wert durch Hyperscale-Systeme und eine längerfristige Volumenchance durch mittelgroße und kleine Installationen.
Nach Tier-Typ:
Standards für missionskritische Zuverlässigkeit gestalten die Automatisierungsadoption neuTier-3-Einrichtungen hielten im Jahr 2026 einen Anteil von 59,12 % am Markt für Rechenzentrumautomatisierung in Südamerika. Ihr N+1-Redundanzdesign macht das automatisierte Management von Strom, Kühlung und Failover sowohl technisch notwendig als auch wirtschaftlich praktikabel. Dual-Path-Systeme erfordern die koordinierte Steuerung paralleler unterbrechungsfreier Stromversorgungsstränge, automatischer Transferschalter und Notstromaggregate. Cirions SAN2-Einrichtung in Chile erhielt im April 2026 die Tier-III-Design-Dokumente-Zertifizierung vom Uptime Institute. Tier-1- und Tier-2-Einrichtungen haben geringere Automatisierungsausgaben, können aber Nachrüstungsnachfrage generieren, wenn Unternehmensräume für Cloud-Migrationsprogramme aufgerüstet werden.
Tier 4 soll bis 2032 mit einem CAGR von 19,44 % wachsen. Finanzdienstleistungen, Regierungsbehörden und KI-Inferenz-Einsätze treiben die Nachfrage nach 2N-redundanten Umgebungen. Tier-4-Standorte benötigen fehlertolerante Steuerungen, Hot-Standby-speicherprogrammierbare Steuerungen, separate Supervisory-Control-Kommunikationspfade und laufende automatisierte Tests von Backup-Systemen. Diese Anforderungen erhöhen die Systemintegrationsgebühren und die Nachfrage nach Unternehmenssoftware. Argentiniens RIGI-Rahmen wird von Betreibern als möglicher Unterstützungsmechanismus für große Infrastrukturinvestitionen, einschließlich fortschrittlicherer Einrichtungsbauten, in Betracht gezogen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rechenzentrumautomatisierung in Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 68,16 % am Markt für Rechenzentrumautomatisierung in Südamerika, basierend auf seiner Konzentration von Hyperscale-Campussen, Colocation-Einrichtungen und Kabelinfrastruktur. Equinix eröffnete SP6 in Santana de Parnaíba im April 2026 mit einer Investition von 114 Millionen USD, fortschrittlicher Kühlung, einer Architektur ohne Wasserverdunstung und Bereitschaft für Flüssigkühlung, was Echtzeit-Wärmesteuerungen erfordert.[3] Equinix berichtete, dass seine Investitionen in Brasilien zwischen 2025 und 2026 270 Millionen USD überstiegen, während die Kabelverbindungen in Fortaleza die Automatisierungsnachfrage über São Paulo hinaus ausweiten. Brasiliens nationale Rechenzentrumpolitik hat Anreize an Energieeffizienz- und Anforderungen für erneuerbare Energien geknüpft.
Markt für Rechenzentrumautomatisierung in Argentinien und Chile
Argentinien wird voraussichtlich bis 2032 mit einer CAGR von 19,68 % wachsen und ist damit der am schnellsten wachsende nationale Markt. Windreiche patagonische Standorte unterstützen den Greenfield-Einsatz von übergeordneten Steuerungssystemen, Gebäudemanagementsystemen und Plattformen für das Rechenzentruminfrastrukturmanagement. Conecta Infra kündigte ein Programm im Wert von 350 Millionen USD an, um nahezu 6.000 km eigene Glasfaser zu verlegen, die Chile und Argentinien mit den wichtigsten Rechenzentrumknotenpunkten Brasiliens verbindet und Multi-Standort-Betriebsplattformen sowie Fernverwaltungszentren unterstützt. Chile gewinnt ebenfalls als Colocation-Standort mit erneuerbarer Energieversorgung an Bedeutung, mit einer politischen Ausrichtung, die saubere Energie und eine geeignete Standortwahl betont.
Markt für Rechenzentrumautomatisierung in Südamerika
Der Rest Südamerikas repräsentiert einen kleineren Anteil, bleibt jedoch für Edge-Deployments und Cloud-first-Digitalisierungsinitiativen des öffentlichen Sektors relevant. Uruguay, Kolumbien, Peru und Paraguay können an Kabelknoten sowie in nationalen oder regionalen Einrichtungen Nachfrage generieren. Ihre Chance ist an modulare Steuerungssysteme, Fernüberwachung und Managed-Service-Modelle geknüpft. Dieses Muster bietet Anbietern einen Weg, Präsenz in Lima, Bogotá und Montevideo aufzubauen, bevor größere lokale Campusse in Betrieb genommen werden.
Wettbewerbslandschaft
Marktkonzentration
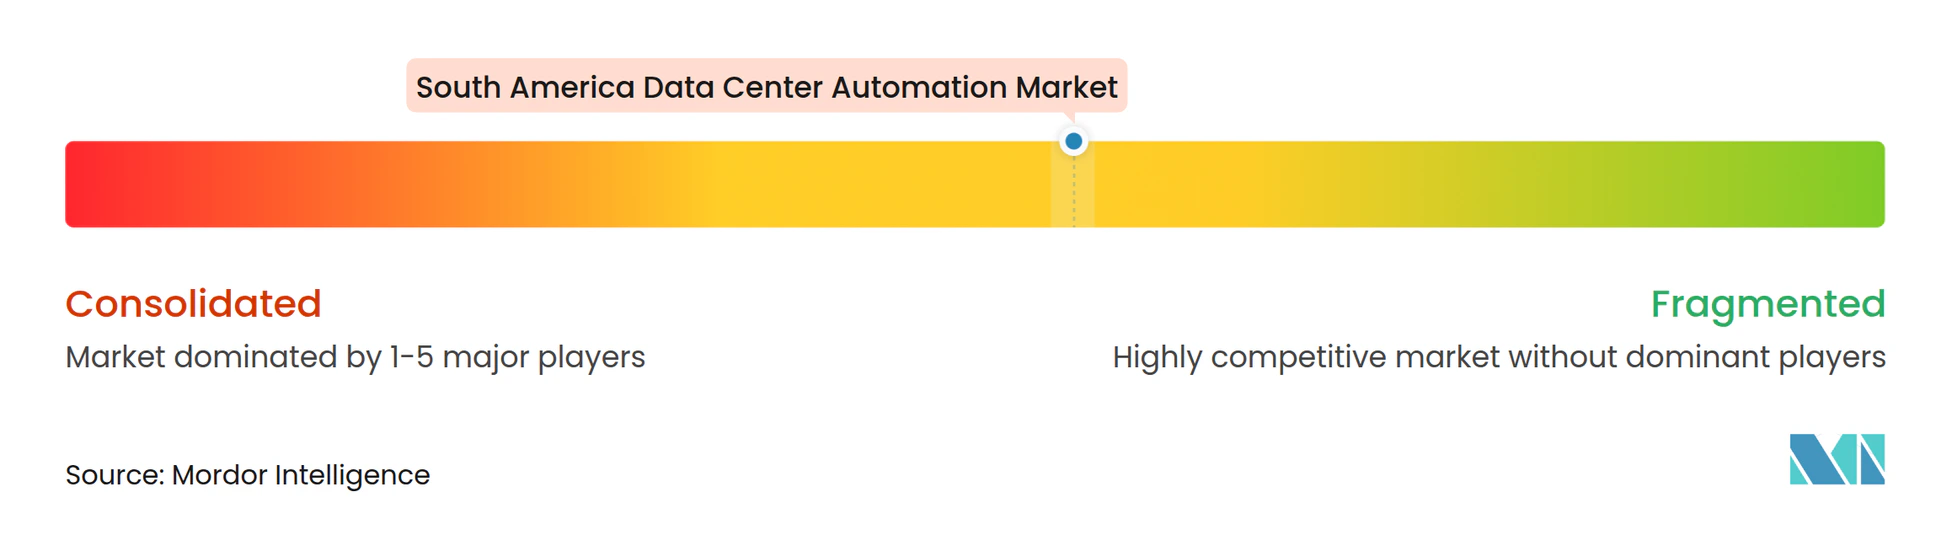
Der Markt für Rechenzentrumautomatisierung in Südamerika ist mäßig konzentriert unter Schneider Electric, ABB, Siemens, Vertiv, Honeywell und Johnson Controls, neben einer fragmentierten Gruppe regionaler Systemintegratoren. Große Anbieter konkurrieren durch Portfoliobreite bei Controllern, unterbrechungsfreien Stromversorgungssystemen, Gebäudemanagementplattformen, Stromverteilungsausrüstung und zugehörigen Dienstleistungen. ABB setzte sein Megaflex-System für unterbrechungsfreie Stromversorgung im April 2026 in einer Colocation-Einrichtung in São Paulo ein und nutzte dabei eine hocheffiziente, skalierbare Architektur, um sein Angebot zu differenzieren. Siemens Energy unterzeichnete im März 2026 auch einen Vertrag zur Lieferung von Strominfrastruktur für die Rechenzentrumstandorte von Terranova in Campinas. Diese Schritte zeigen, wie globale Anbieter frühzeitig in die Campus-Entwicklung einbezogen werden, anstatt ihr Engagement auf einzelne Gerätebestellungen zu beschränken.
Software- und digitale Plattformanbieter fordern ältere On-Premises-Systeme durch Fernverwaltung, häufigere Updates und größere Flexibilität bei der Integration heraus. Schneider Electric und Stefanini IHM unterzeichneten im April 2026 ein Memorandum of Understanding zur Förderung softwaredefinierter Automatisierung in Brasilien.[4] Dieser Ansatz kann eine breitere Palette von Geräten über gemeinsame Steuerungs- und Datenschichten verbinden. Tier-4-Steuerungen, Edge-Automatisierung in der Nähe von Kabellandestationen und Abonnementüberwachung für mittelständische Einrichtungen sind die wichtigsten Marktöffnungen.
Die Wettbewerbsdifferenzierung hängt von der Lifecycle-Unterstützung ab, da Rechenzentrumausrüstung 15–20 Jahre in Betrieb bleiben kann. Anbieter, die Strom, Kühlung, Überwachung und Dienstleistungen kombinieren, können die Anzahl der Schnittstellen reduzieren, die ein Betreiber verwalten muss. Regionale Integratoren passen globale Systeme an lokale Elektrovorschriften, Standortbedingungen und Sprachanforderungen an. Der Markt für Rechenzentrumautomatisierung in Südamerika ist daher auf regionale Implementierungspartner angewiesen, auch wenn globale Anbieter den Haupttechnologievertrag sichern.
Marktführer der Rechenzentrumautomatisierungsbranche in Südamerika
-
Schneider Electric SE
-
ABB Ltd
-
Siemens AG
-
Vertiv Holdings Co
-
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumautomatisierung in Südamerika Unternehmen in diesem Bericht
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Johnson Controls International plc
- Vertiv Holdings Co
- Eaton Corporation plc
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- Kyndryl Holdings, Inc.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumautomatisierung in Südamerika
- September 2026: Korkia, ein finnischer Entwickler erneuerbarer Energien, erweiterte seine Chile-Strategie um sogenanntes „Powered Land” – vorab genehmigte, netzangeschlossene Grundstücke, die für den Rechenzentrumsbau konzipiert sind. Korkias Hybridprojekt Terrazas in Coquimbo integriert 280 MW Solarkapazität und 1.240 MWh Batteriespeicher und bietet eine automatisierte Infrastruktur für die Einspeisung erneuerbarer Energien, mit der Rechenzentrumsbetreiber gemeinsam ansässig sein können, was sowohl Genehmigungsfristen als auch Abnahmerisiken reduziert.
- Juli 2026: Solaer Renewable Energies kündigte einen Rechenzentrumscampus in Chiles Atacama-Region an, der 197 MW Solarkapazität aus Photovoltaik und 500 MWh Batterieenergiespeicher kombiniert und auf KI- und Hochleistungsrechen-Workloads abzielt. Die batterieintegrierte Architektur erfordert automatisierte Stromeinspeisung und Echtzeit-Energieplanungssysteme, was einen erheblichen Automatisierungsumfang für Steuerungssoftware- und Hardwareanbieter darstellt.
- Juli 2026: V.tal und Meta gaben Fortschritte beim Einsatz des Seekabels Malbec bekannt, das sich bis nach Rio Grande do Sul erstreckt und Porto Alegre, Buenos Aires und São Paulo mit einer Kapazität von bis zu 20 Tbps pro Faserpaar unter Verwendung von Technologie von Alcatel Submarine Networks verbindet. Die neue Route schafft einen zusätzlichen digitalen Infrastrukturknoten im Süden Brasiliens, der die Nachfrage nach Rechenzentrum- und Edge-Automatisierung entlang eines bisher unterversorgten Korridors ankurbelt.
- Juni 2026: ODATA brachte Phase 2 seines 507 Millionen USD umfassenden Hyperscale-Rechenzentrumprojekts DC SP04 in Osasco, São Paulo, voran und lieferte Kältemaschinen und sieben Generatoren zur Unterstützung von 24 MW zusätzlicher IT-Kapazität. DC SP04 wird den ersten Einsatz der proprietären Delta-Cube-Luftkühltechnologie (Delta³) der ODATA-Muttergesellschaft Aligned Data Centers in Brasilien markieren, einem proprietären System, das speziell entwickelte automatisierte Wärmesteuerungen erfordert.
Berichtsumfang des Markts für Rechenzentrumautomatisierung in Südamerika
Der Umfang des Markts für Rechenzentrumautomatisierung in Südamerika umfasst die Einführung von Automatisierungstechnologien, die darauf ausgelegt sind, die betriebliche Effizienz von Rechenzentren, das Infrastrukturmanagement, die Ressourcennutzung und die Servicezuverlässigkeit zu verbessern. Der Bericht untersucht den Einsatz von Automatisierungslösungen für die Überwachung der IT-Infrastruktur, die Workload-Orchestrierung, das Strom- und Kühlungsmanagement, den Einrichtungsbetrieb und die Leistungsoptimierung. Er bewertet die wichtigsten Markttreiber, aufkommende technologische Trends, Herausforderungen und Wachstumschancen, die den regionalen Markt prägen, einschließlich der steigenden Nachfrage nach Cloud Computing, digitaler Transformation, energieeffizienten Betriebsabläufen und der Erweiterung der Rechenzentrumkapazität.
Der Bericht zum Markt für Rechenzentrumautomatisierung in Südamerika ist segmentiert nach Komponententyp (Hardware, Software und Dienstleistungen), Rechenzentrumsgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4) sowie Geografie (Brasilien, Chile, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Controller (DDC) | |
| Remote-I/O- und Feldcontroller | |
| Sensoren und Überwachungsgeräte | |
| Gateways und Kommunikationsgeräte | |
| Mensch-Maschine-Schnittstellenpanels (HMI) | |
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | |
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) |
| Supervisory Control and Data Acquisition (SCADA) | |
| Rechenzentruminfrastrukturmanagement (DCIM) | |
| Digitale-Zwilling-Plattformen | |
| Analyse- und Optimierungssoftware | |
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmverwaltungssoftware) | |
| Dienstleistungen | Design- und Beratungsdienstleistungen |
| Systemintegrationsdienstleistungen | |
| Installations- und Inbetriebnahmedienstleistungen | |
| Überwachungs-, Wartungs- und Supportdienstleistungen | |
| Nachrüstungs- und Modernisierungsdienstleistungen |
| Hyperscale |
| Groß |
| Mittel |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Brasilien |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Komponententyp | Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Controller (DDC) | ||
| Remote-I/O- und Feldcontroller | ||
| Sensoren und Überwachungsgeräte | ||
| Gateways und Kommunikationsgeräte | ||
| Mensch-Maschine-Schnittstellenpanels (HMI) | ||
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerk-Switches, eingebettete Automatisierungscontroller) | ||
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) | |
| Supervisory Control and Data Acquisition (SCADA) | ||
| Rechenzentruminfrastrukturmanagement (DCIM) | ||
| Digitale-Zwilling-Plattformen | ||
| Analyse- und Optimierungssoftware | ||
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmverwaltungssoftware) | ||
| Dienstleistungen | Design- und Beratungsdienstleistungen | |
| Systemintegrationsdienstleistungen | ||
| Installations- und Inbetriebnahmedienstleistungen | ||
| Überwachungs-, Wartungs- und Supportdienstleistungen | ||
| Nachrüstungs- und Modernisierungsdienstleistungen | ||
| Nach Rechenzentrumsgröße | Hyperscale | |
| Groß | ||
| Mittel | ||
| Klein | ||
| Nach Tier-Typ | Tier 1 und 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung in Südamerika?
Die Marktgröße für Rechenzentrumautomatisierung in Südamerika betrug im Jahr 2026 0,45 Millionen USD und wird bis 2032 voraussichtlich 1,26 Milliarden USD erreichen, mit einem CAGR von 18,87 % im Zeitraum 2027–2032.
Welche Komponente wächst in der Rechenzentrumautomatisierung am schnellsten?
Software soll bis 2032 mit einem CAGR von 19,47 % wachsen, da Betreiber portfolioweite Überwachung, digitale Zwillinge und automatisierte Kühlungsanalysen einsetzen.
Warum sind Hyperscale-Einrichtungen für die Automatisierungsnachfrage wichtig?
Hyperscale-Einrichtungen hielten im Jahr 2026 44,92 % des regionalen Gesamtmarkts und sollen bis 2032 mit einem CAGR von 19,63 % wachsen, da sie dichte, integrierte Steuerungssysteme benötigen.
Welches Land führt die regionalen Automatisierungsausgaben an?
Brasilien entfiel im Jahr 2026 auf 68,16 % des regionalen Gesamtmarkts, unterstützt durch seine Konzentration von Hyperscale-Campussen, Colocation-Standorten und Kabelinfrastruktur.
Was schränkt den Einsatz automatisierter Rechenzentrumssysteme ein?
Verzögerungen beim Netzanschluss, hohe Nachrüstungskosten, begrenzte missionskritische Fachkenntnisse und Umweltgenehmigungen für die Kühlung können Projekte verzögern oder die Einsatzkosten erhöhen.
Welcher Einrichtungs-Tier hat die stärkste aktuelle Position?
Tier 3 hielt im Jahr 2026 59,12 % des regionalen Gesamtmarkts, da seine N+1-Redundanzanforderungen automatisierte Strom-, Kühlungs- und Failover-Steuerungen notwendig machen.