
Tamanho e Participação do Mercado de Transformadores para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 401.76 Milhões de dólares |
| Tamanho do Mercado (2027) | 434.91 Milhões de dólares |
| Tamanho do Mercado (2032) | 597.58 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformadores para Data Centers na América do Sul por Mordor Intelligence
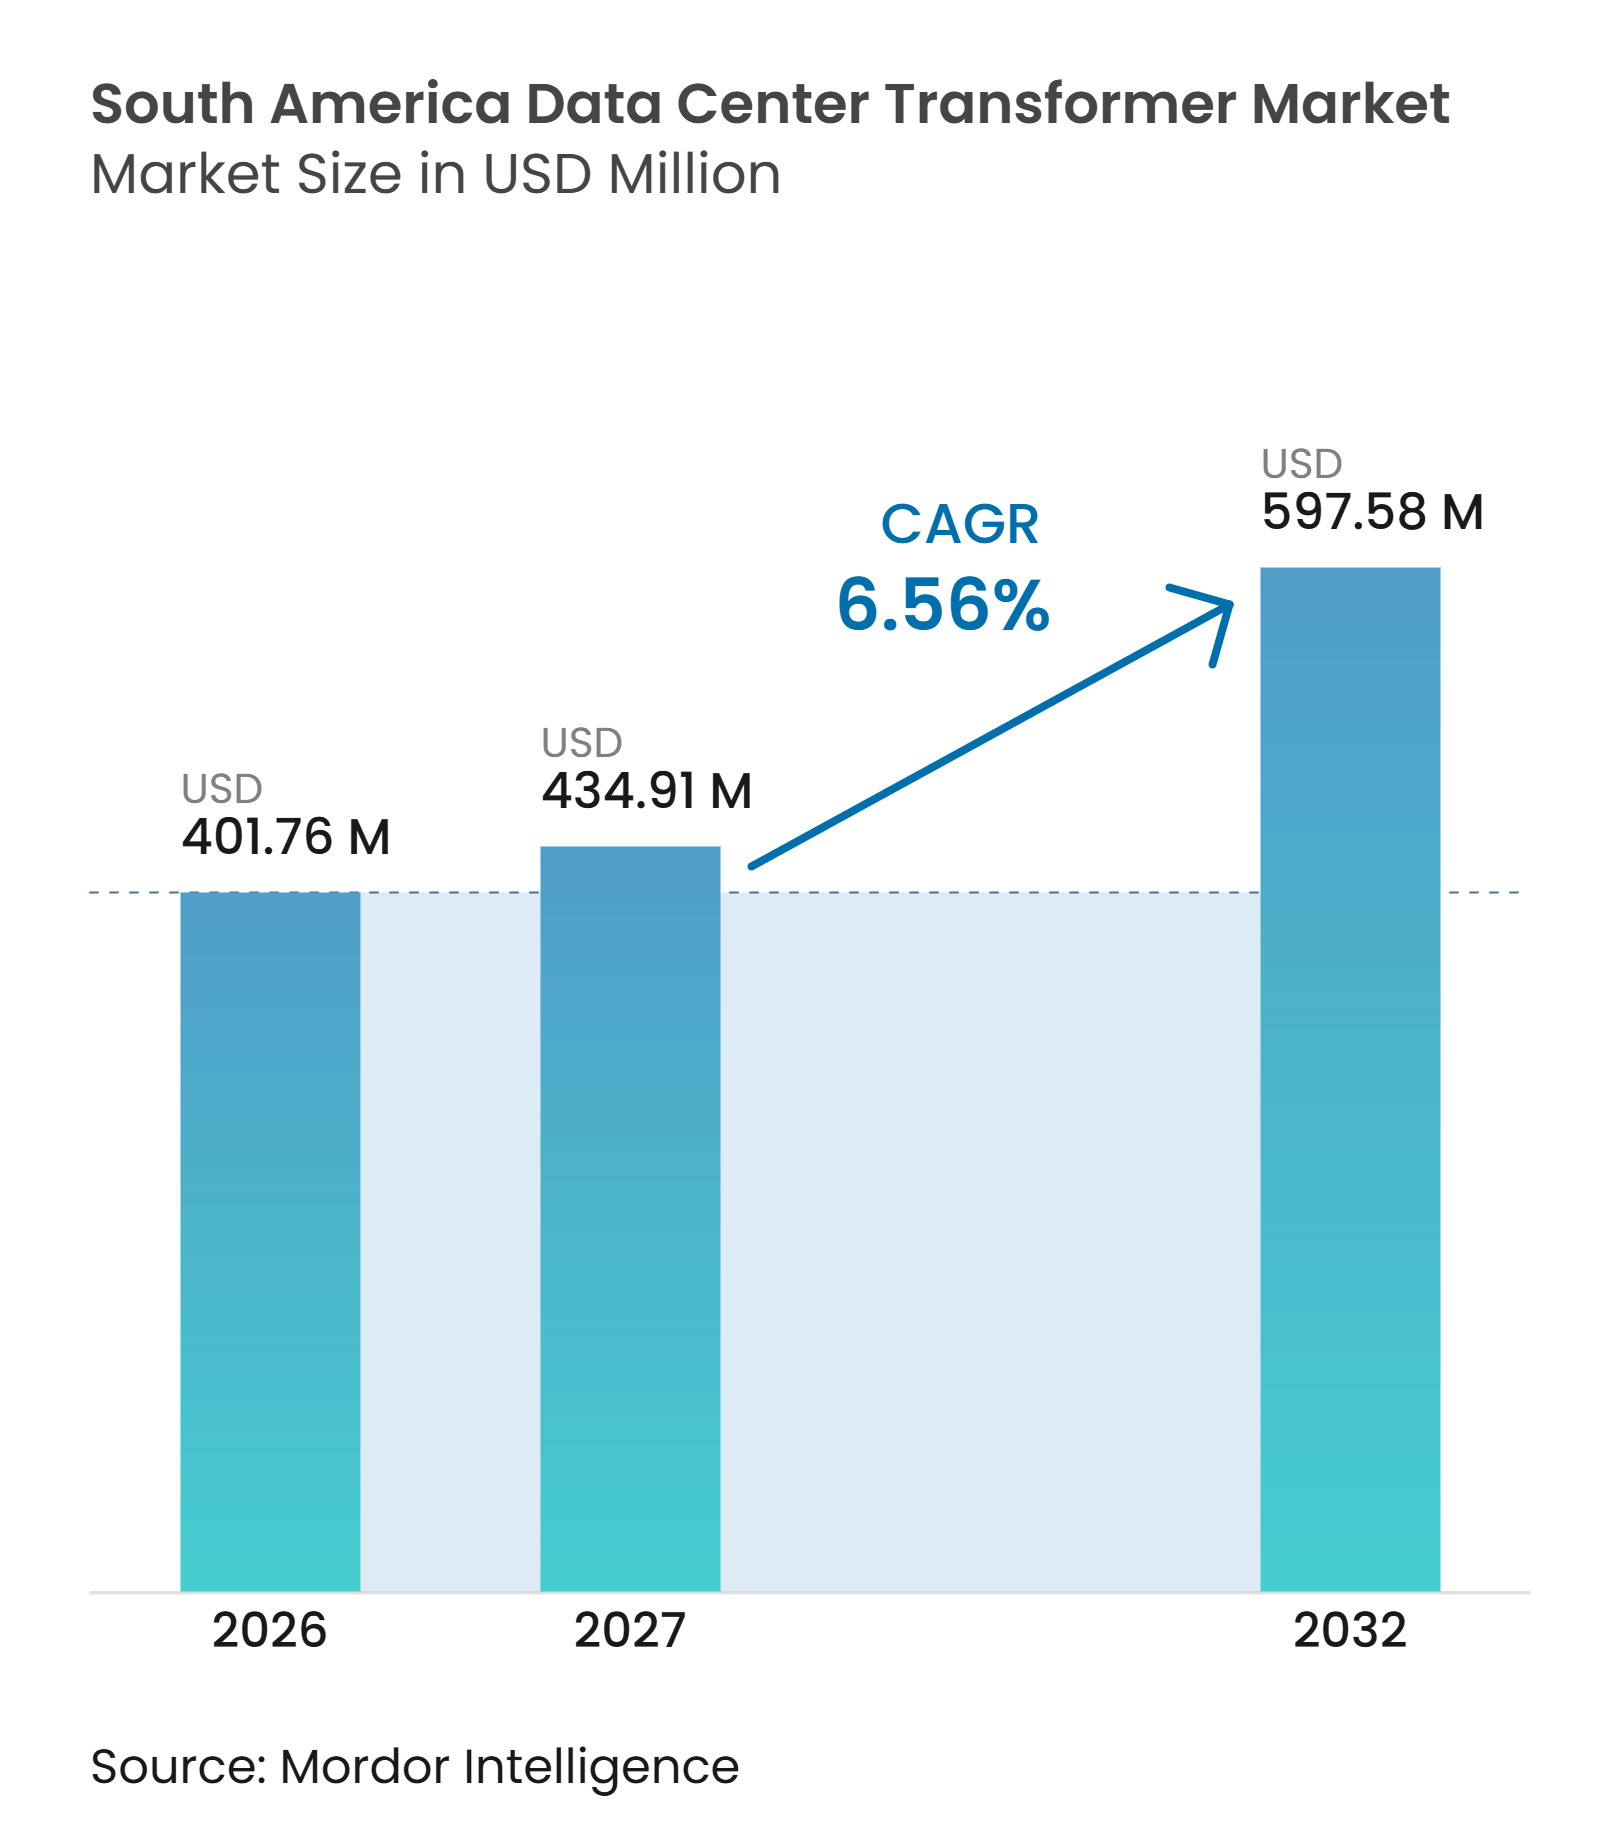
O tamanho do mercado de transformadores para data centers na América do Sul tem projeção de expansão de 401,76 milhões de USD em 2026 e 434,91 milhões de USD em 2027 para 597,58 milhões de USD até 2032, registrando um CAGR de 6,56% entre 2027 e 2032. A demanda está se deslocando para equipamentos capazes de suportar cargas elétricas maiores em campi voltados para IA, onde a entrega confiável e o suporte técnico influenciam cada vez mais a seleção de equipamentos. Os desenvolvedores estão realizando pedidos de transformadores com maior antecedência porque o prazo de entrega pode afetar os cronogramas dos projetos, especialmente quando a conexão à rede, as obras civis e o comissionamento dos equipamentos de energia precisam estar alinhados. A aquisição de energia elétrica renovável está se tornando uma consideração na seleção de locais, especialmente para operadores com compromissos de energia limpa, e isso altera o equilíbrio entre a disponibilidade da rede, o fornecimento renovável e a localização de novos campi. A fabricação local está ganhando importância porque pode reduzir o prazo de entrega, a exposição ao transporte e os custos de importação, além de permitir que os fornecedores se coordenem mais diretamente com os desenvolvedores e empreiteiros locais. O acesso à rede, as melhorias na transmissão, a disponibilidade de água, o uso do solo e as licenças podem atrasar a conversão de projetos anunciados em pedidos de equipamentos, deixando os fornecedores a gerir um pipeline no qual o cronograma dos projetos pode mudar de forma significativa.
Principais Conclusões do Relatório
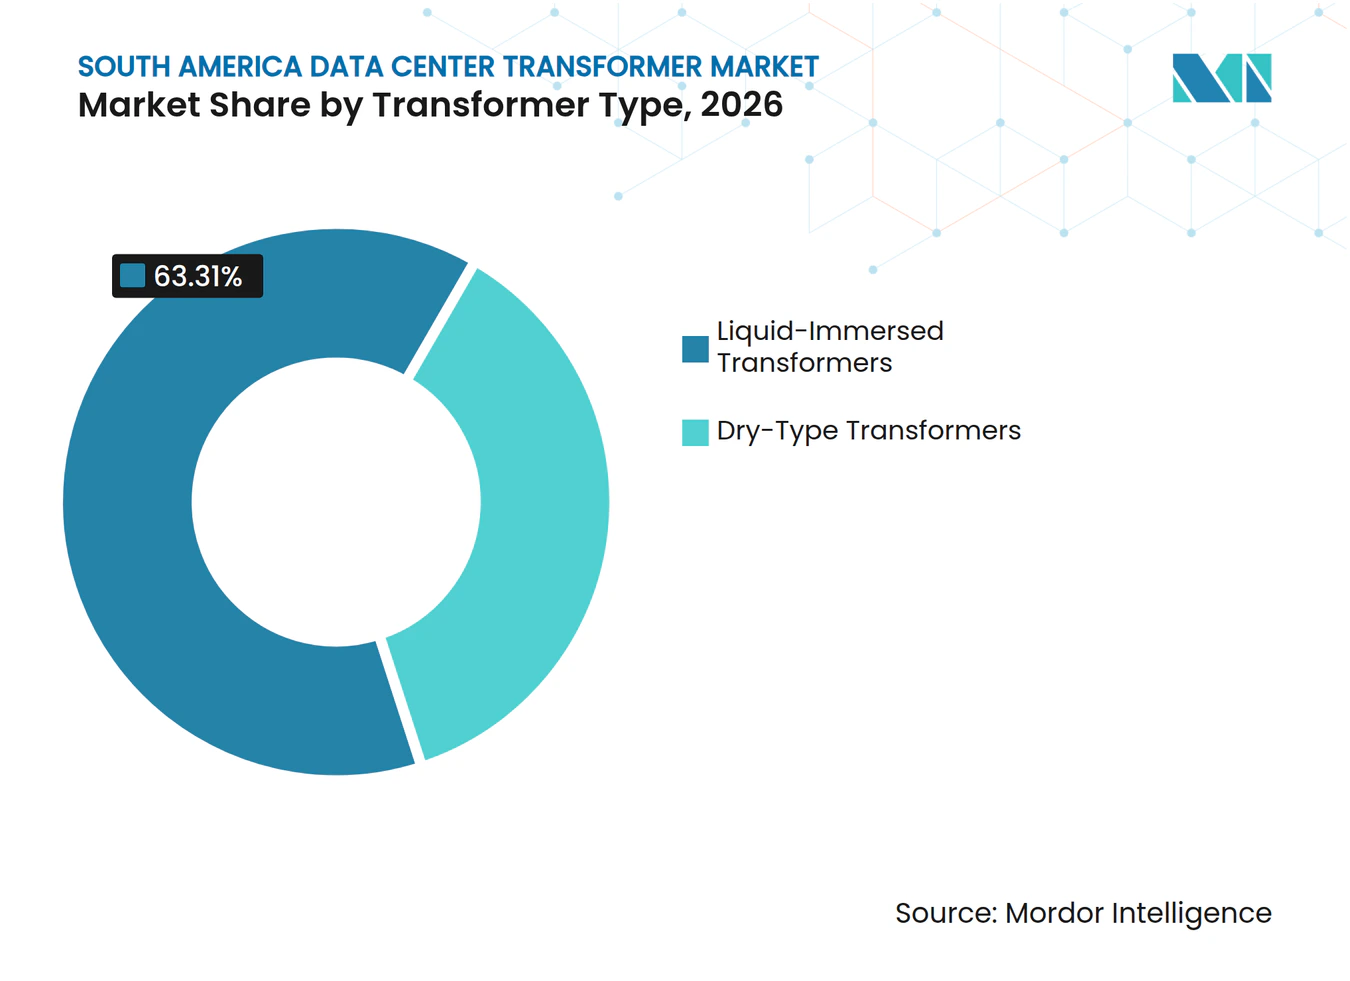
- Por tipo de transformador, as unidades a líquido imerso detinham 63,31% da participação do mercado de transformadores para data centers na América do Sul em 2026, enquanto as unidades do tipo seco têm projeção de expansão a um CAGR de 7,68% até 2032.
- Por potência nominal, o segmento acima de 10 a 30 MVA representou 35,43% do tamanho do mercado de transformadores para data centers na América do Sul em 2026, enquanto as unidades acima de 30 MVA têm projeção de expansão a um CAGR de 7,53% até 2032.
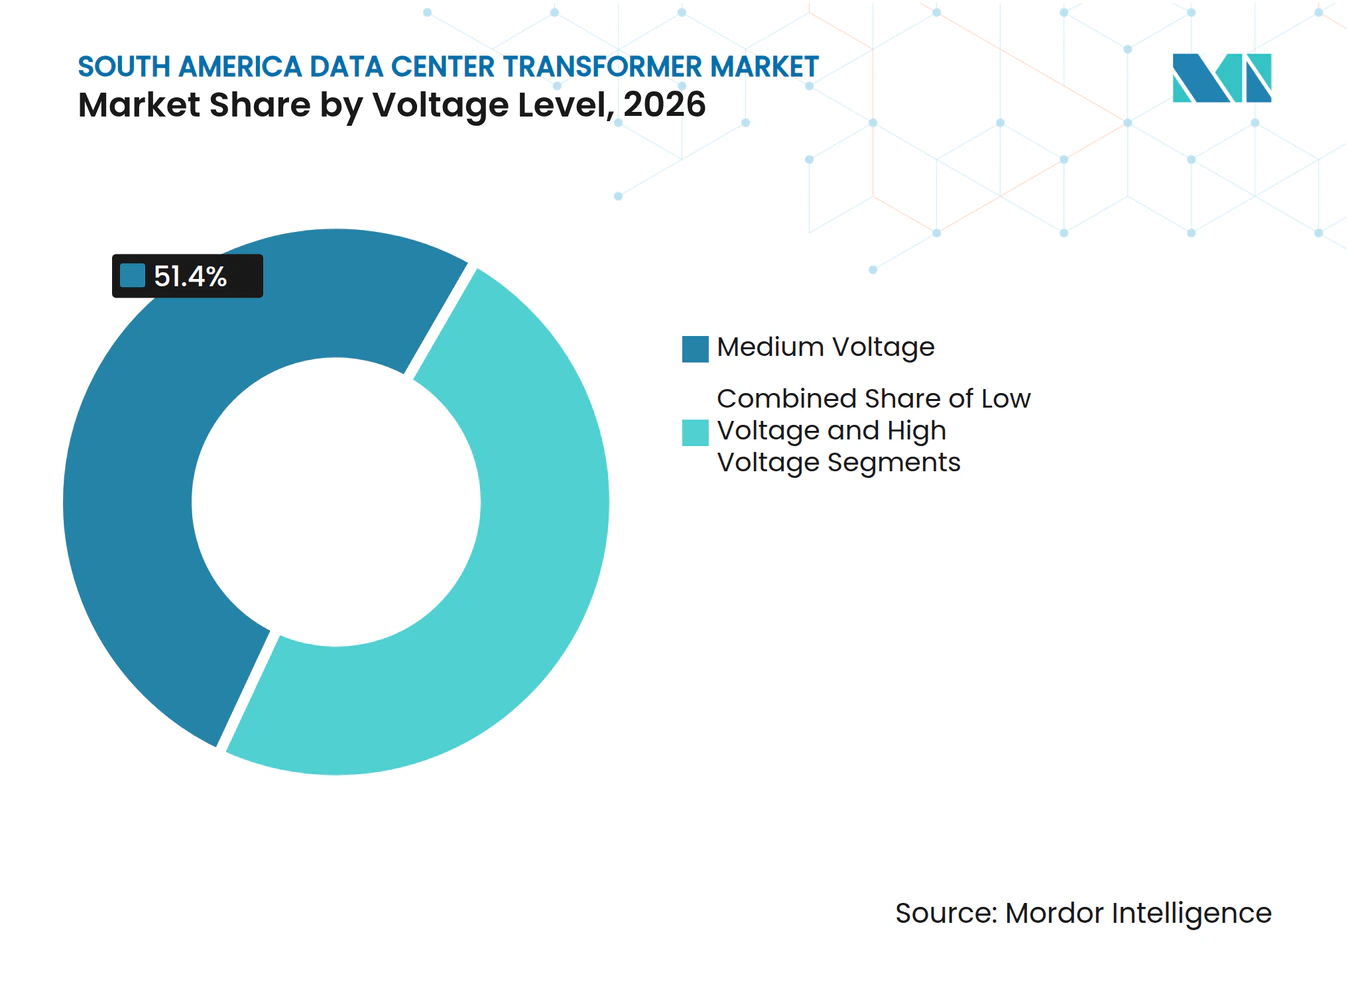
- Por nível de tensão, as unidades de média tensão detinham 51,40% do mercado em 2026, enquanto as unidades de alta tensão têm projeção de expansão a um CAGR de 7,69% até 2032.
- Por instalação, as configurações externas representaram 54,73% do mercado em 2026 e têm projeção de expansão a um CAGR de 7,89% até 2032.
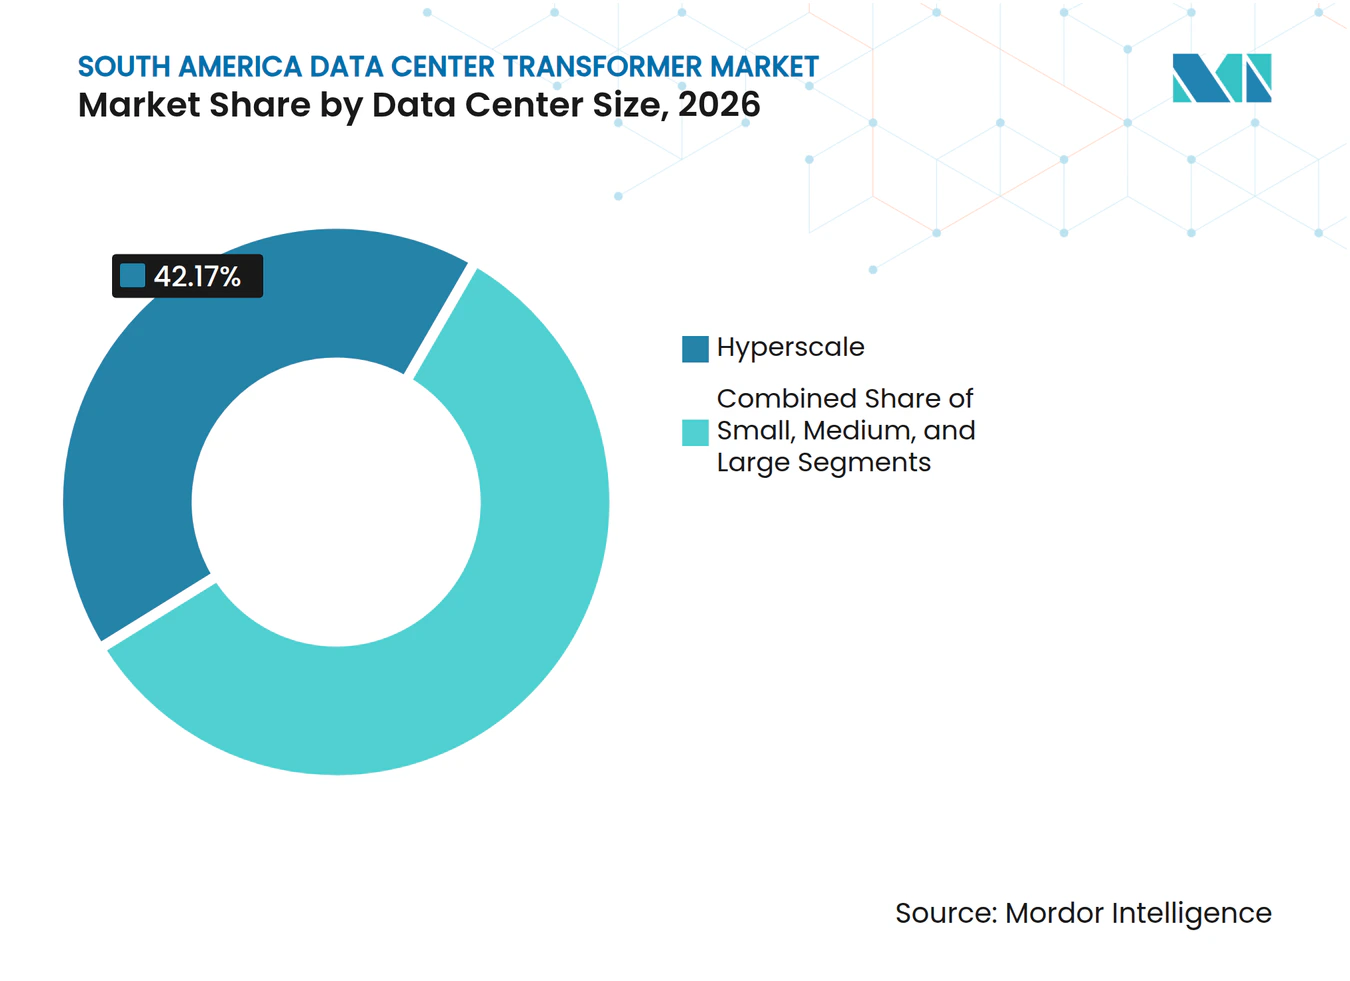
- Por tamanho de data center, as instalações de hiperescala detinham 42,17% do mercado em 2026 e têm projeção de expansão a um CAGR de 8,21% até 2032.
- Por tipo de data center, as instalações de colocação detinham 39,46% do mercado em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 7,97% até 2032.
- Por geografia, o Brasil detinha 48,30% do mercado em 2026 e tem projeção de expansão a um CAGR de 8,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Hiperescala e de Inteligência Artificial | +1.6% | Brasil (principal), Chile, Argentina | Curto prazo (≤ 2 anos) |
| Investimento em Infraestrutura de Nuvem, Colocação e Digital | +1.3% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Renovável e Desenvolvimento de Data Centers Verdes | +0.9% | Brasil, Chile, Argentina | Médio prazo (2 a 4 anos) |
| Requisitos de Localização de Dados e Processamento no País | +0.8% | Brasil, Chile | Médio prazo (2 a 4 anos) |
| Requisitos de Conexão à Rede de Alta Tensão para Campi de IA | +0.6% | Brasil (principal) | Médio prazo (2 a 4 anos) |
| Fabricação Local de Transformadores e Prazos de Entrega Mais Curtos | +0.4% | Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Hiperescala e de Inteligência Artificial
A Ascenty anunciou um plano de 1,2 bilhão de USD em 2026 para 4 data centers dedicados à IA no estado de São Paulo. A instalação Sumaré 3 sozinha representa 720 milhões de USD do investimento planejado e destina-se a cargas de trabalho de IA de hiperescala, ilustrando a transição da capacidade geral de nuvem para instalações projetadas em torno de aplicações de IA com uso intensivo de computação e seus sistemas elétricos associados. Os clusters de treinamento de IA podem exigir altas densidades de rack, o que aumenta a capacidade elétrica necessária em cada campus e eleva a necessidade de um projeto coordenado de transformadores, subestações, proteção e distribuição. A Terranova contratou a Siemens Energy em março de 2026 para 2 transformadores com potência nominal de 150 MVA e uma subestação isolada a gás de 300 MW para seu campus em Campinas. O contrato demonstra como o desenvolvimento de um data center pode exigir equipamentos mais comumente associados a um projeto de transmissão, o que aumenta a importância de capacidade de fabricação comprovada e planos detalhados de comissionamento. Essas aquisições podem favorecer fornecedores capazes de fornecer equipamentos de alta capacidade e garantir vagas de produção antes do início da construção, pois equipamentos elétricos com atraso podem afetar o cronograma de toda a instalação.
Investimento em Infraestrutura de Nuvem, Colocação e Digital
A Amazon Web Services confirmou um investimento de 4 bilhões de USD para sua primeira região de nuvem no Chile, com 3 zonas de disponibilidade programadas para operar no segundo semestre de 2026. O compromisso acrescenta demanda por equipamentos de chaveamento, equipamentos de redução de tensão e transformadores de distribuição na conexão principal à rede, bem como na arquitetura de energia interna de cada zona de disponibilidade. O BNDES aprovou uma linha de crédito de BRL 180 milhões (34 milhões de USD) para a Scala Data Centers em março de 2025 para apoiar a aquisição e instalação de equipamentos, demonstrando que o financiamento para infraestrutura digital pode apoiar a aquisição de equipamentos de energia além das próprias obras de construção. Os operadores de colocação podem construir capacidade de energia pronta para IA antes de terem um inquilino assinado para cada parte de um local, permitindo-lhes responder mais rapidamente quando os clientes de nuvem precisam de capacidade. Essa abordagem antecipa a aquisição de transformadores no ciclo de desenvolvimento e oferece aos fabricantes maior visibilidade antes de uma instalação iniciar a construção completa. Também estende a demanda além dos projetos que os hiperescaladores possuem diretamente.
Aquisição de Energia Renovável e Desenvolvimento de Data Centers Verdes
Os acordos de fornecimento de energia renovável estão se tornando mais importantes onde os operadores buscam cumprir compromissos de eletricidade limpa. A OMNIA Data Centers e a Casa dos Ventos assinaram um acordo de autogeração em maio de 2026 para até 300 MW de capacidade eólica média para o Data Center Pecém. O acordo é avaliado em 2 bilhões de USD e utiliza capacidade eólica do Ceará e do Piauí, vinculando a demanda de energia do data center a ativos de geração renovável em mais de 1 estado. A SkyOnline também assinou um acordo de 3 anos com a YPF Luz em março de 2026 para 7.200 MWh por ano provenientes de ativos eólicos e solares. Esse fornecimento destina-se a cobrir quase 85% da demanda de eletricidade de seu data center em Buenos Aires, proporcionando ao operador uma ligação mais direta entre as operações de sua instalação e os recursos de geração renovável. A geração renovável variável pode aumentar a importância de configurações de transformadores que suportem o arranjo relevante de rede e de compra de energia, incluindo escolhas de equipamentos que se adequem aos requisitos operacionais do local.
Requisitos de Localização de Dados e Processamento no País
Os requisitos de proteção de dados podem incentivar a capacidade local quando organizações reguladas precisam de arranjos de processamento doméstico. A Lei 21.719 do Chile entrou em plena vigência em dezembro de 2026.[1] A lei pode aumentar a demanda por infraestrutura local de organizações financeiras e de saúde que gerenciam informações sensíveis. O Brasil também aplica condições às transferências internacionais de dados pessoais por meio de sua estrutura de proteção de dados, criando uma consideração adicional de conformidade para empresas que decidem onde processar informações e localizar a infraestrutura de computação de suporte. Essas regras podem apoiar a demanda por instalações que necessitam de equipamentos de média tensão e distribuição, à medida que usuários regulados buscam locais que atendam aos requisitos operacionais e de tratamento de dados. O mercado de transformadores para data centers na América do Sul pode, portanto, se beneficiar do investimento do setor regulado mesmo quando os projetos são menores do que os campi de hiperescala, porque um amplo grupo de usuários precisa de capacidade de computação local confiável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Interconexão com Concessionárias e de Atualização da Transmissão | -1.4% | Brasil (principal), Chile, Argentina | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital de Transformadores, Equipamentos de Chaveamento e Subestações | -1.1% | América do Sul, amplo | Médio prazo (2 a 4 anos) |
| Instabilidade da Rede Fora dos Principais Centros de Data Centers | -0.7% | Argentina, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Restrições de Água, Solo e Licenciamento para Grandes Campi | -0.5% | Chile, Nordeste do Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Interconexão com Concessionárias e de Atualização da Transmissão
O acesso à rede é uma restrição imediata ao ritmo de desenvolvimento de data centers no Brasil. O ONS introduziu janelas fixas de solicitação conhecidas como Estações de Acesso, que prolongaram o processo de parecer de acesso para alguns solicitantes e tornaram o prazo de conexão uma parte mais visível do planejamento de projetos para desenvolvedores, concessionárias e fornecedores de equipamentos. A Ascenty apresentou uma solicitação em janeiro de 2025 e enfrentou uma espera adicional estimada de 16 meses além do período de análise padrão. Projetos renováveis podem entrar em operação em 2 anos, enquanto o reforço da transmissão pode exigir até 5 anos. Os desenvolvedores no cluster de Barueri, Campinas e Vinhedo podem precisar de equipamentos de alta tensão dedicados onde a rede existente não consegue absorver carga adicional, aumentando tanto o requisito de engenharia inicial quanto a necessidade de financiamento. Essa lacuna de prazo pode adiar pedidos de transformadores mesmo quando o pipeline de projetos subjacente permanece ativo, porque os fabricantes não conseguem converter totalmente o interesse em pedidos firmes sem um cronograma de conexão claro.
Altos Custos de Capital de Transformadores, Equipamentos de Chaveamento e Subestações
As subestações de alta tensão exigem investimento substancial antes que uma instalação possa ser energizada. O contrato da Terranova para uma subestação isolada a gás de 300 MW e 2 transformadores de 150 MVA superou BRL 100 milhões (18,6 milhões de USD) apenas para o componente de infraestrutura elétrica. Esse valor excluiu obras civis, cabeamento e comissionamento, mostrando que o hardware de transformadores é uma parte de um orçamento maior de infraestrutura de energia que deve ser financiado antes de um local começar a operar. Os prazos de entrega de equipamentos e a capacidade de produção limitada podem aumentar ainda mais a pressão de aquisição para os compradores, especialmente quando vários grandes empreendimentos buscam unidades de alta capacidade semelhantes ao mesmo tempo. O custo é particularmente desafiador para projetos que não têm acesso a grandes programas de incentivo ou a grandes inquilinos âncora. Esses requisitos podem limitar empreendimentos menores, ao mesmo tempo que aumentam o valor de fornecedores que oferecem pacotes integrados de equipamentos, suporte ao projeto e serviços pós-venda confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transformador:
Projetos a Líquido Imerso Suportam os Requisitos de Energia de Grandes CampiAs unidades a líquido imerso detinham 63,31% da participação do mercado de transformadores para data centers na América do Sul em 2026. Sua capacidade térmica as torna adequadas para subestações externas de alta potência em MVA que atendem a grandes campi de data centers, onde os equipamentos devem operar de forma confiável sob cargas elétricas sustentadas. Seu custo por MVA também pode ser inferior ao das alternativas do tipo seco em aplicações de nível de transmissão, tornando-as uma escolha prática onde os desenvolvedores precisam de grande capacidade elétrica e têm terreno suficiente para equipamentos externos. A WEG forneceu transformadores para o local de alta tensão de 50 MW da Elea em São Paulo, com unidades fabricadas na instalação da empresa em Gravataí e entregues em meados de 2025.[2] O arranjo de fornecimento demonstra como a produção local pode apoiar a aquisição de equipamentos para grandes projetos, especialmente quando os desenvolvedores precisam de equipamentos que atendam às normas locais, cronogramas de construção, condições do local, necessidades de documentação técnica, acesso confiável à manutenção de longo prazo e expectativas de serviço contínuo.
Os transformadores do tipo seco têm projeção de expansão a um CAGR de 7,68% até 2032. Eles são adequados para salas elétricas internas e layouts modulares de data centers onde os requisitos de segurança contra incêndio influenciam a seleção de equipamentos. Os operadores que constroem locais em fases podem integrar unidades do tipo seco em módulos de energia pré-fabricados. Essa abordagem pode reduzir o tempo de montagem no local e permitir que os desenvolvedores comprometam capital em etapas, uma consideração para operadores que expandem a capacidade em resposta à demanda dos inquilinos. As grandes conexões diretas à rede têm maior probabilidade de usar unidades a líquido imerso no ponto de interconexão. As instalações internas podem, portanto, apoiar a demanda por unidades do tipo seco mesmo quando as grandes subestações externas mantêm seu papel central, porque as restrições de espaço, os requisitos de incêndio e os projetos de construção modular diferem materialmente de um empreendimento para outro.


Por Potência Nominal:
Unidades Acima de 30 MVA Atendem aos Requisitos dos Campi de IANo mercado de transformadores para data centers na América do Sul, a faixa acima de 10 a 30 MVA representou 35,43% do tamanho do mercado de transformadores para data centers na América do Sul em 2026. Ela continua relevante para instalações de colocação e de nuvem de médio porte que moldaram a demanda regional até o momento, onde as adições de capacidade podem ser mais graduais do que em um campus de hiperescala. Essas unidades também podem ser implantadas em múltiplos onde um desenvolvedor precisa de redundância e expansão em etapas, permitindo que o sistema de energia seja expandido à medida que mais salas de dados são colocadas em operação. O nível intermediário pode fornecer volumes de pedidos estáveis para fornecedores com linhas de produção estabelecidas, complementando os pedidos menos frequentes, mas maiores, de equipamentos de classe de transmissão. É, portanto, importante, mesmo quando os requisitos individuais de campus se tornam muito maiores.
As unidades acima de 30 MVA têm projeção de expansão a um CAGR de 7,53% até 2032. A Terranova encomendou 2 transformadores com potência nominal de 150 MVA para seu local em Campinas, mostrando como um campus de IA pode criar vários pedidos de grande formato. O equipamento foi encomendado antes do início da construção para garantir a capacidade de entrega, sublinhando como as decisões de compra podem ser tomadas muito antes de um desenvolvedor iniciar o trabalho visível no local do data center. As unidades abaixo de 10 MVA continuam a atender instalações empresariais e de borda em cidades secundárias e em mercados nacionais em estágio inicial. O mercado de transformadores para data centers na América do Sul precisará tanto de unidades de alta capacidade para grandes campi quanto de unidades menores para instalações distribuídas, com a disponibilidade de produtos moldada pelas diferentes necessidades de cada tipo de projeto.
Por Nível de Tensão:
A Média Tensão Permanece como Base, Enquanto a Alta Tensão AceleraNo mercado de transformadores para data centers na América do Sul, os equipamentos de média tensão detinham 51,40% do mercado em 2026. Eles suportam a arquitetura de distribuição de instalações de colocação e empresariais que se conectam por meio da rede de média tensão da concessionária. Esse modelo de interconexão permanece comum nos centros de data centers estabelecidos no Brasil, incluindo São Paulo, Rio de Janeiro e Campinas, onde os operadores construíram redes de instalações de colocação e empresariais ao longo do tempo. Os transformadores de baixa tensão atendem à distribuição interna e estão mais diretamente ligados aos requisitos de equipamento das instalações. A demanda nessa parte do segmento é estável, mas seu ritmo é inferior ao da demanda criada pelas principais conexões à rede.
As unidades de alta tensão têm projeção de expansão a um CAGR de 7,69% até 2032. Os grandes campi de IA precisam cada vez mais de conexões diretas em nível de transmissão porque seus requisitos elétricos superam os das instalações tradicionais, o que muda a forma como a infraestrutura de energia é especificada e contratada. Essa mudança altera o conjunto de especificações de transformadores que os operadores solicitam. A conformidade com a IEC 60076 continua relevante para os processos de licitação de grandes transformadores de energia, uma vez que desenvolvedores e operadores podem usar os requisitos de aceitação em fábrica para confirmar que o equipamento atende aos seus critérios técnicos e operacionais. A Hitachi Energy usa sua plataforma TrafoStar para aplicar práticas comuns de projeto e controle de qualidade em suas fábricas, o que pode apoiar os requisitos de aceitação em fábrica.


Por Instalação:
Equipamentos Externos se Alinham ao Desenvolvimento de Campi em Terrenos NovosNo mercado de transformadores para data centers na América do Sul, as configurações externas representaram 54,73% do mercado em 2026. Esses sistemas se encaixam em compostos de subestações dedicadas que fornecem acesso, resfriamento e espaço para expansão, tornando-os adequados para projetos projetados para adicionar salas de dados ao longo de várias fases. Os clusters da área de São Paulo no Brasil e o corredor de Santiago no Chile têm projetos que utilizam esse tipo de arranjo de local, refletindo a disponibilidade de locais de desenvolvimento maiores fora de locais urbanos densos. Os grandes transformadores a líquido imerso podem ser localizados externamente próximos à conexão elétrica principal. O projeto é bem adequado para o desenvolvimento em estilo de campus com cargas elétricas substanciais, porque os layouts externos podem acomodar equipamentos maiores, fornecer acesso para manutenção e preservar espaço para expansão futura sem grandes alterações no edifício.
Os equipamentos externos têm projeção de expansão a um CAGR de 7,89% até 2032. A combinação de participação líder e a maior taxa de crescimento de instalação demonstra demanda contínua por instalações em terrenos novos, que geralmente oferecem mais liberdade para projetar a infraestrutura de energia em torno das necessidades de capacidade futura. A Terranova fez seu pedido de transformadores de 150 MVA em março de 2026, 5 meses antes do início das obras em agosto. As instalações internas do tipo seco continuam relevantes para locais urbanos e de borda onde as regulamentações de construção tornam os equipamentos externos a líquido imerso menos práticos. Os requisitos elétricos e de construção nacionais e locais podem, portanto, criar um caminho de demanda separado para sistemas internos.
Por Tamanho de Data Center:
Instalações de Hiperescala Combinam Participação Líder e CrescimentoNo mercado de transformadores para data centers na América do Sul, as instalações de hiperescala detinham 42,17% do mercado em 2026. Esses projetos geram pedidos de transformadores de alto valor porque as cargas de trabalho de IA exigem uma infraestrutura de energia mais extensa do que os locais convencionais, incluindo subestações maiores e sistemas de proteção e distribuição mais detalhados. A Elea anunciou a Rio AI City em maio de 2025, com capacidade inicial de 1,5 GW e expansão potencial para 3,2 GW. O projeto foi concebido para usar 100% de energia renovável certificada.[3] Ele demonstra o tamanho da infraestrutura elétrica que um grande campus pode exigir, incluindo o planejamento da conexão à rede, a seleção de transformadores, os equipamentos de distribuição interna e os arranjos de fornecimento renovável que devem ser coordenados ao longo de vários anos.
O segmento de hiperescala tem projeção de expansão a um CAGR de 8,21% até 2032. As grandes instalações continuam a atender empresas domésticas e provedores de nuvem que estão expandindo além de seus primeiros locais. Os data centers de médio e pequeno porte continuam importantes para órgãos governamentais, instituições financeiras e usuários empresariais com necessidades de processamento local, e sua atividade de aquisição apoia uma base mais ampla de demanda regional. Seus requisitos de equipamentos fornecem uma base contínua para unidades de média tensão e do tipo seco para uso interno. Os pedidos de hiperescala são mais concentrados e podem afetar os cronogramas de produção de equipamentos de alta capacidade. O mercado de transformadores para data centers na América do Sul deve, portanto, equilibrar grandes pedidos de projetos com demanda recorrente de instalações menores.
Por Tipo de Data Center:
A Colocação Atende a uma Ampla Base de ClientesNo mercado de transformadores para data centers na América do Sul, as instalações de colocação detinham 39,46% do mercado em 2026. Esses operadores agregam demanda de provedores de nuvem, empresas e organizações do setor público, dando-lhes uma necessidade contínua de planejar a capacidade de energia antes que cada inquilino seja conhecido. O modelo é particularmente útil no Chile, na Argentina e em mercados menores da América do Sul, onde a propriedade de inquilino único permanece menos estabelecida. Ele concentra a aquisição de transformadores em instalações que atendem a vários grupos de clientes, o que pode criar negócios recorrentes para os fornecedores à medida que o local se expande. Isso torna a colocação uma importante fonte de demanda recorrente por equipamentos de energia, uma vez que os operadores podem adicionar capacidade em fases à medida que os inquilinos existentes se expandem e os clientes em potencial solicitam novos espaços.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 7,97% até 2032. A Elea venceu a licitação de construção e operação de data center da Petrobras em setembro de 2025, um acordo de BRL 2,3 bilhões (500 milhões de USD). O projeto demonstra que contratos empresariais e governamentais também podem criar requisitos substanciais de transformadores. Os locais empresariais e de borda continuam a exigir equipamentos de média tensão e do tipo seco para uso interno. Os provedores de colocação podem pré-construir capacidade pronta para IA para inquilinos de nuvem, o que torna a divisão entre os 2 modelos de negócios menos clara.
Análise Geográfica
O Brasil detinha 48,30% da participação regional de mercado em 2026 e tem projeção de expansão a um CAGR de 8,10% até 2032. O país tem a maior base regional de infraestrutura de data centers e um grande pipeline de projetos, apoiando a demanda tanto no desenvolvimento de novos campi quanto em adições a instalações em operação que precisam de mais capacidade elétrica. O inventário de data centers do Brasil atingiu 706 MW em agosto de 2026, após um aumento de 106 MW em relação a dezembro de 2025. Outros 660 MW estavam em construção, enquanto 56% dessa capacidade estava pré-comprometida. O BNDES aprovou uma linha de crédito de BRL 180 milhões (34 milhões de USD) para a Scala em março de 2025. As regras de acesso à rede e as restrições de transmissão em torno de São Paulo continuam sendo limites importantes para a execução de projetos, portanto, nem todo investimento anunciado pode se tornar um pedido de equipamento de curto prazo.
No mercado de transformadores para data centers na América do Sul, o Chile é o segundo maior local de data centers da região por capacidade instalada, com 66 data centers e 258 a 280 MW de capacidade. A Amazon Web Services comprometeu 4 bilhões de USD para sua primeira região de nuvem no Chile, com 3 zonas de disponibilidade programadas para o segundo semestre de 2026. Sua posição como ponto de aterrissagem de cabos submarinos apoia a demanda de provedores de nuvem internacionais e cargas de trabalho sensíveis à latência, enquanto seu ambiente de política doméstica pode apoiar instalações que atendem a organizações locais com requisitos de dados e serviços. A Lei 21.719 entra em plena vigência em dezembro de 2026 e acrescenta requisitos de proteção de dados que podem apoiar instalações locais para operadores financeiros e de saúde. O licenciamento ambiental, o uso do solo e as restrições de água podem afetar o cronograma de grandes projetos, exigindo que os desenvolvedores considerem as condições locais antes de definir os cronogramas de aquisição.
No mercado de transformadores para data centers na América do Sul, a Argentina tinha 40 MW de capacidade instalada em outubro de 2026, em comparação com 258 a 280 MW do Chile. A OpenAI e a Sur Energy assinaram uma carta de intenções em outubro de 2025 para o Stargate Argentina, que tem como alvo até 500 MW e investimento potencial de 25 bilhões de USD. O programa RIGI da Argentina oferece benefícios fiscais e aduaneiros para grandes investimentos qualificados, mas seu limite de 200 milhões de USD pode tornar os projetos incrementais mais difíceis, deixando os operadores de médio porte a avaliar os requisitos de infraestrutura em relação ao tamanho de suas adições de capacidade planejadas. O Paraguai, o Peru, a Colômbia e os mercados andinos oferecem uma oportunidade de longo prazo para o mercado de transformadores para data centers na América do Sul. A X8 Cloud anunciou um plano em dezembro de 2025 para investir até 50 bilhões de USD no Paraguai ao longo de 30 anos. Licenças, aprovações de rede e disponibilidade de capital determinarão a rapidez com que esses projetos se convertem em pedidos de transformadores, com resultados que provavelmente variarão amplamente entre os mercados nacionais.
Cenário Competitivo
Concentração do Mercado
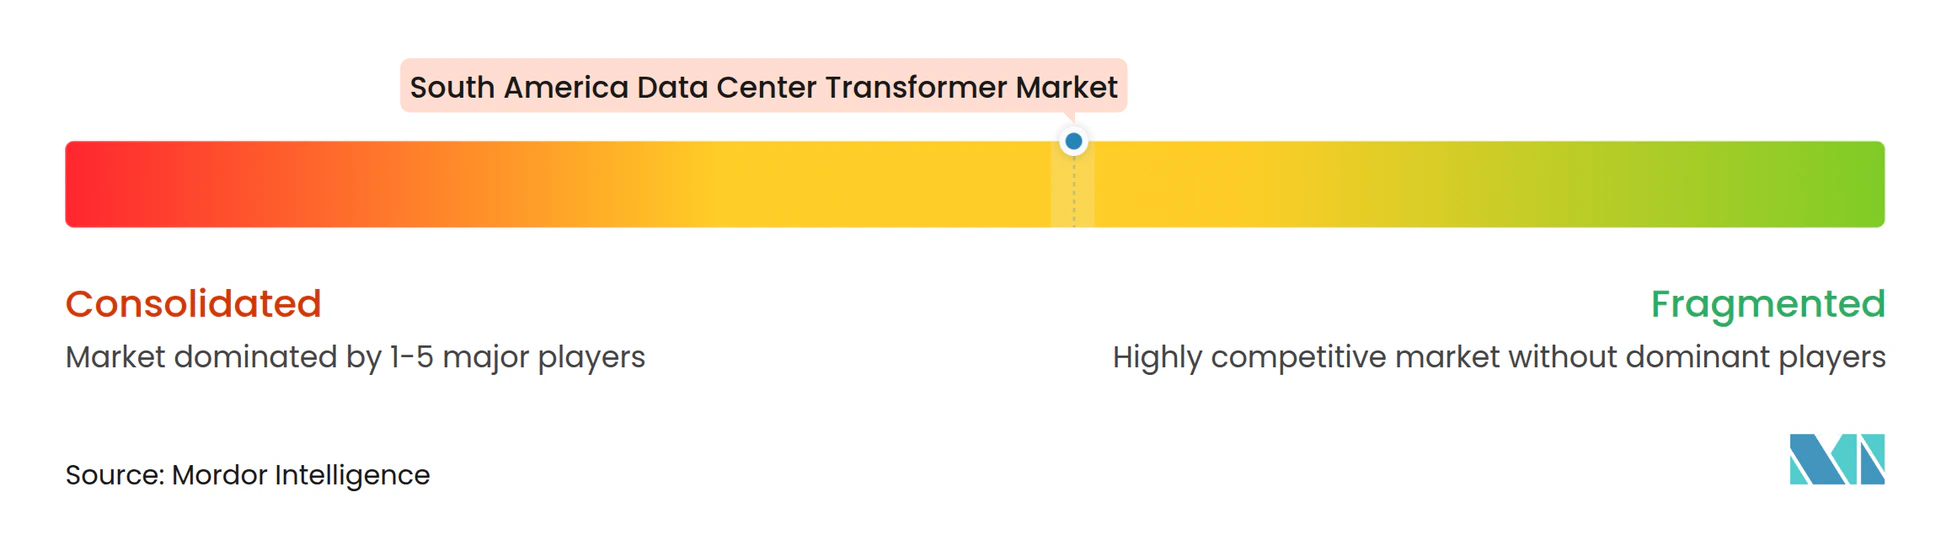
O mercado de transformadores para data centers na América do Sul tem uma estrutura competitiva moderadamente fragmentada. No mercado de transformadores para data centers na América do Sul, ABB, Hitachi Energy, Siemens Energy, Eaton, Schneider Electric e WEG competem com especialistas brasileiros que atendem a clientes regionais. A WEG tem uma forte posição doméstica porque possui capacidade de fabricação local e um acordo para fornecer o projeto da Elea voltado para IA em São Paulo. Seus transformadores foram fabricados em Gravataí e entregues em meados de 2025. No mercado de transformadores para data centers na América do Sul, a produção local pode encurtar o prazo de entrega e reduzir a exposição a tarifas e custos logísticos, ao mesmo tempo que permite que os fabricantes trabalhem mais diretamente com empresas de engenharia locais, empreiteiros de construção e proprietários durante a execução do projeto. Essa vantagem é especialmente relevante em projetos sensíveis ao preço abaixo de 30 MVA, onde os compradores podem comparar os fornecedores de perto em logística, prazo de entrega, disponibilidade de serviço e custo total entregue.
A Hitachi Energy está investindo 200 milhões de USD no Brasil, incluindo uma fábrica de transformadores em Pindamonhangaba. A primeira fase abrange 46.300 m² e tem previsão de dobrar a capacidade de produção local da empresa até meados de 2028. A Siemens Energy assinou um contrato em março de 2026 com a Terranova que inclui 2 transformadores de 150 MVA e uma subestação isolada a gás de 300 MW. O pacote reúne o fornecimento de transformadores e subestações para um cliente que precisa de entrega coordenada, reduzindo o número de interfaces que o desenvolvedor deve gerenciar durante a construção. A Eaton e a Siemens Energy também anunciaram uma colaboração em junho de 2025 em torno de usinas de energia modulares para data centers com geração padronizada no local. Essas ofertas agrupadas podem reduzir os requisitos de coordenação para operadores que precisam de vários elementos de infraestrutura elétrica, o que pode ser importante quando o comissionamento do local depende de várias categorias de equipamentos sendo instaladas e testadas em sequência.
A Trafomec Equipamentos Elétricos, a Trafo Equipamentos Elétricos e a RMV Transformadores atendem partes do mercado intermediário local com equipamentos produzidos localmente. A Hyosung Heavy Industries, o SGB-SMIT Group e a Mitsubishi Electric podem competir por pedidos específicos de projetos acima de 30 MVA. A Argentina e outros mercados sul-americanos têm baixa capacidade instalada e podem permitir que os primeiros fornecedores formem relacionamentos de fornecimento de longo prazo. Os resultados competitivos dependerão da capacidade de fabricação, dos cronogramas de entrega, da documentação de conformidade, do suporte técnico e do acesso a parceiros de instalação locais, e não apenas do preço do equipamento. O mercado de transformadores para data centers na América do Sul cria uma vantagem para os fornecedores que podem atender aos requisitos de alta capacidade sem atrasar a energização de um projeto, especialmente quando a disponibilidade de energia é uma condição central da aprovação do projeto. Nenhuma participação de empresa foi fornecida, portanto, a posição competitiva dos fornecedores individuais não pode ser classificada por receita. As evidências disponíveis mostram, em vez disso, a concorrência entre fornecedores globais com capacidades para grandes projetos e produtores locais com vantagens de entrega e custo.
Líderes do Setor de Transformadores para Data Centers na América do Sul
-
ABB Ltd
-
Eaton Corporation plc
-
General Electric Company
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformadores para Data Centers na América do Sul Empresas cobertas neste relatório
- ABB Ltd
- Eaton Corporation plc
- General Electric Company
- Hitachi Energy Ltd
- Siemens Energy AG
- Schneider Electric SE
- WEG S.A.
- Toshiba Energy Systems and Solutions Corporation
- Mitsubishi Electric Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Virginia Transformer Corp.
- Hammond Power Solutions Inc.
- Legrand SA
- TBEA Co., Ltd.
- Efacec
- Celme S.r.l.
- Fuji Electric Co., Ltd.
- Trafomec Equipamentos Elétricos Ltda.
- Trafo Equipamentos Elétricos S.A.
- RMV Transformadores Ltda.
Desenvolvimentos industriais recentes em Mercado de Transformadores para Data Centers na América do Sul
- Outubro de 2026: A Hitachi Energy anunciou um investimento de BRL 385 milhões (77 milhões de USD) para expandir a fabricação de componentes críticos de transformadores no Brasil. Essa iniciativa reforça o compromisso de longo prazo da empresa com o avanço da infraestrutura elétrica do Brasil. Além disso, a expansão está alinhada com a estratégia global mais ampla de 9 bilhões de USD da Hitachi Energy para ampliar a capacidade de produção e acelerar a transição para energia limpa em todo o mundo.
- Março de 2026: A Hitachi Energy anunciou um investimento adicional de 150 milhões de USD para expandir a fabricação de transformadores de energia na América Latina, aumentando a capacidade para atender à crescente demanda global por eletrificação e acelerar a infraestrutura de rede. O investimento aprofunda a presença de fabricação da Hitachi Energy e reforça o papel da região como principal fornecedora de transformadores para as Américas, Europa e outros mercados. Na Colômbia, 80 milhões de USD serão destinados à expansão e melhoria da eficiência da fábrica de transformadores de Dosquebradas (Risaralda), enquanto no Brasil, 70 milhões de USD complementarão os investimentos já anunciados para fortalecer e acelerar a expansão dos locais de Pindamonhangaba e Guarulhos.
- Março de 2026: A Siemens Energy assinou um contrato superior a BRL 100 milhões (18,6 milhões de USD) com a Terranova para uma subestação isolada a gás de 300 MW e 2 transformadores de energia de 440/34,5 kV, 150 MVA para o campus de data center de Campinas. O equipamento é fabricado na planta da Siemens Energy em Jundiaí e está programado para entrega em 2027.
- Janeiro de 2026: A RT-One e a Hitachi Energy anunciaram uma colaboração para fornecer energia aos campi de data centers de IA da RT-One em Uberlândia e Maringá. Cada campus tem capacidade inicial de 100 MW e expansão planejada para além de 400 MW por local, com apoio de BRL 15 bilhões (3 bilhões de USD) em financiamento total do projeto.
Escopo do Relatório do Mercado de Transformadores para Data Centers na América do Sul
O mercado de transformadores para data centers na América do Sul compreende a demanda regional e a receita gerada por transformadores elétricos otimizados para as necessidades exclusivas de infraestrutura de energia de data centers em nações latino-americanas. Este mercado está se expandindo rapidamente devido à aceleração dos investimentos em infraestrutura de nuvem local, computação de borda e instalações de colocação, particularmente nos principais centros do Brasil, Argentina, Chile e outros países da região.
O Relatório do Mercado de Transformadores para Data Centers na América do Sul é Segmentado por Tipo de Transformador (Transformadores a Líquido Imerso e Transformadores do Tipo Seco), Potência Nominal (Até 10 MVA, Acima de 10 MVA a 30 MVA e Acima de 30 MVA), Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Instalação (Instalação Interna e Instalação Externa), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedor de Serviços em Nuvem e Data Centers Empresariais/Borda) e País (Brasil, Argentina, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transformadores a Líquido Imerso |
| Transformadores do Tipo Seco |
| Até 10 MVA |
| Acima de 10 MVA a 30 MVA |
| Acima de 30 MVA |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Instalação Interna |
| Instalação Externa |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedor de Serviços em Nuvem |
| Data Centers Empresariais/Borda |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Transformador | Transformadores a Líquido Imerso |
| Transformadores do Tipo Seco | |
| Por Potência Nominal | Até 10 MVA |
| Acima de 10 MVA a 30 MVA | |
| Acima de 30 MVA | |
| Por Nível de Tensão | Baixa Tensão |
| Média Tensão | |
| Alta Tensão | |
| Por Instalação | Instalação Interna |
| Instalação Externa | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocação |
| Provedor de Serviços em Nuvem | |
| Data Centers Empresariais/Borda | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transformadores para data centers na América do Sul?
O mercado de transformadores para data centers na América do Sul tem projeção de crescimento de 401,76 milhões de USD em 2026 para 597,58 milhões de USD até 2032, a um CAGR de 6,56% de 2027 a 2032.
Qual tipo de transformador lidera a demanda de data centers na América do Sul?
Os transformadores a líquido imerso lideram com uma participação de 63,31% em 2026 porque suportam subestações externas de alta potência em MVA utilizadas por grandes campi.
Por que os transformadores de alta tensão estão se tornando mais importantes para os data centers?
Os campi voltados para IA precisam de conexões diretas à rede maiores, o que apoia um CAGR projetado de 7,69% para equipamentos de alta tensão até 2032.
Qual tipo de cliente de data center cria a maior demanda por transformadores?
As instalações de colocação detêm uma participação de 39,46% em 2026 porque atendem a provedores de nuvem, empresas e clientes do setor público.
Qual país tem a maior demanda por transformadores para data centers na Amrica do Sul?
O Brasil detém 48,30% da demanda regional em 2026 e tem projeção de expansão a um CAGR de 8,10% até 2032.
Quais fatores podem atrasar novos projetos de energia para data centers?
O prazo de interconexão com concessionárias, as atualizações de transmissão, os custos de subestações, a água, o solo e as licenças podem atrasar a conclusão de projetos e a aquisição de equipamentos.