
南米データセンタートランスフォーマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 401.76 百万米ドル |
| 市場規模 (2027) | 434.91 百万米ドル |
| 市場規模 (2032) | 597.58 百万米ドル |
| 成長率 (2027 - 2032) | 6.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンタートランスフォーマー市場分析
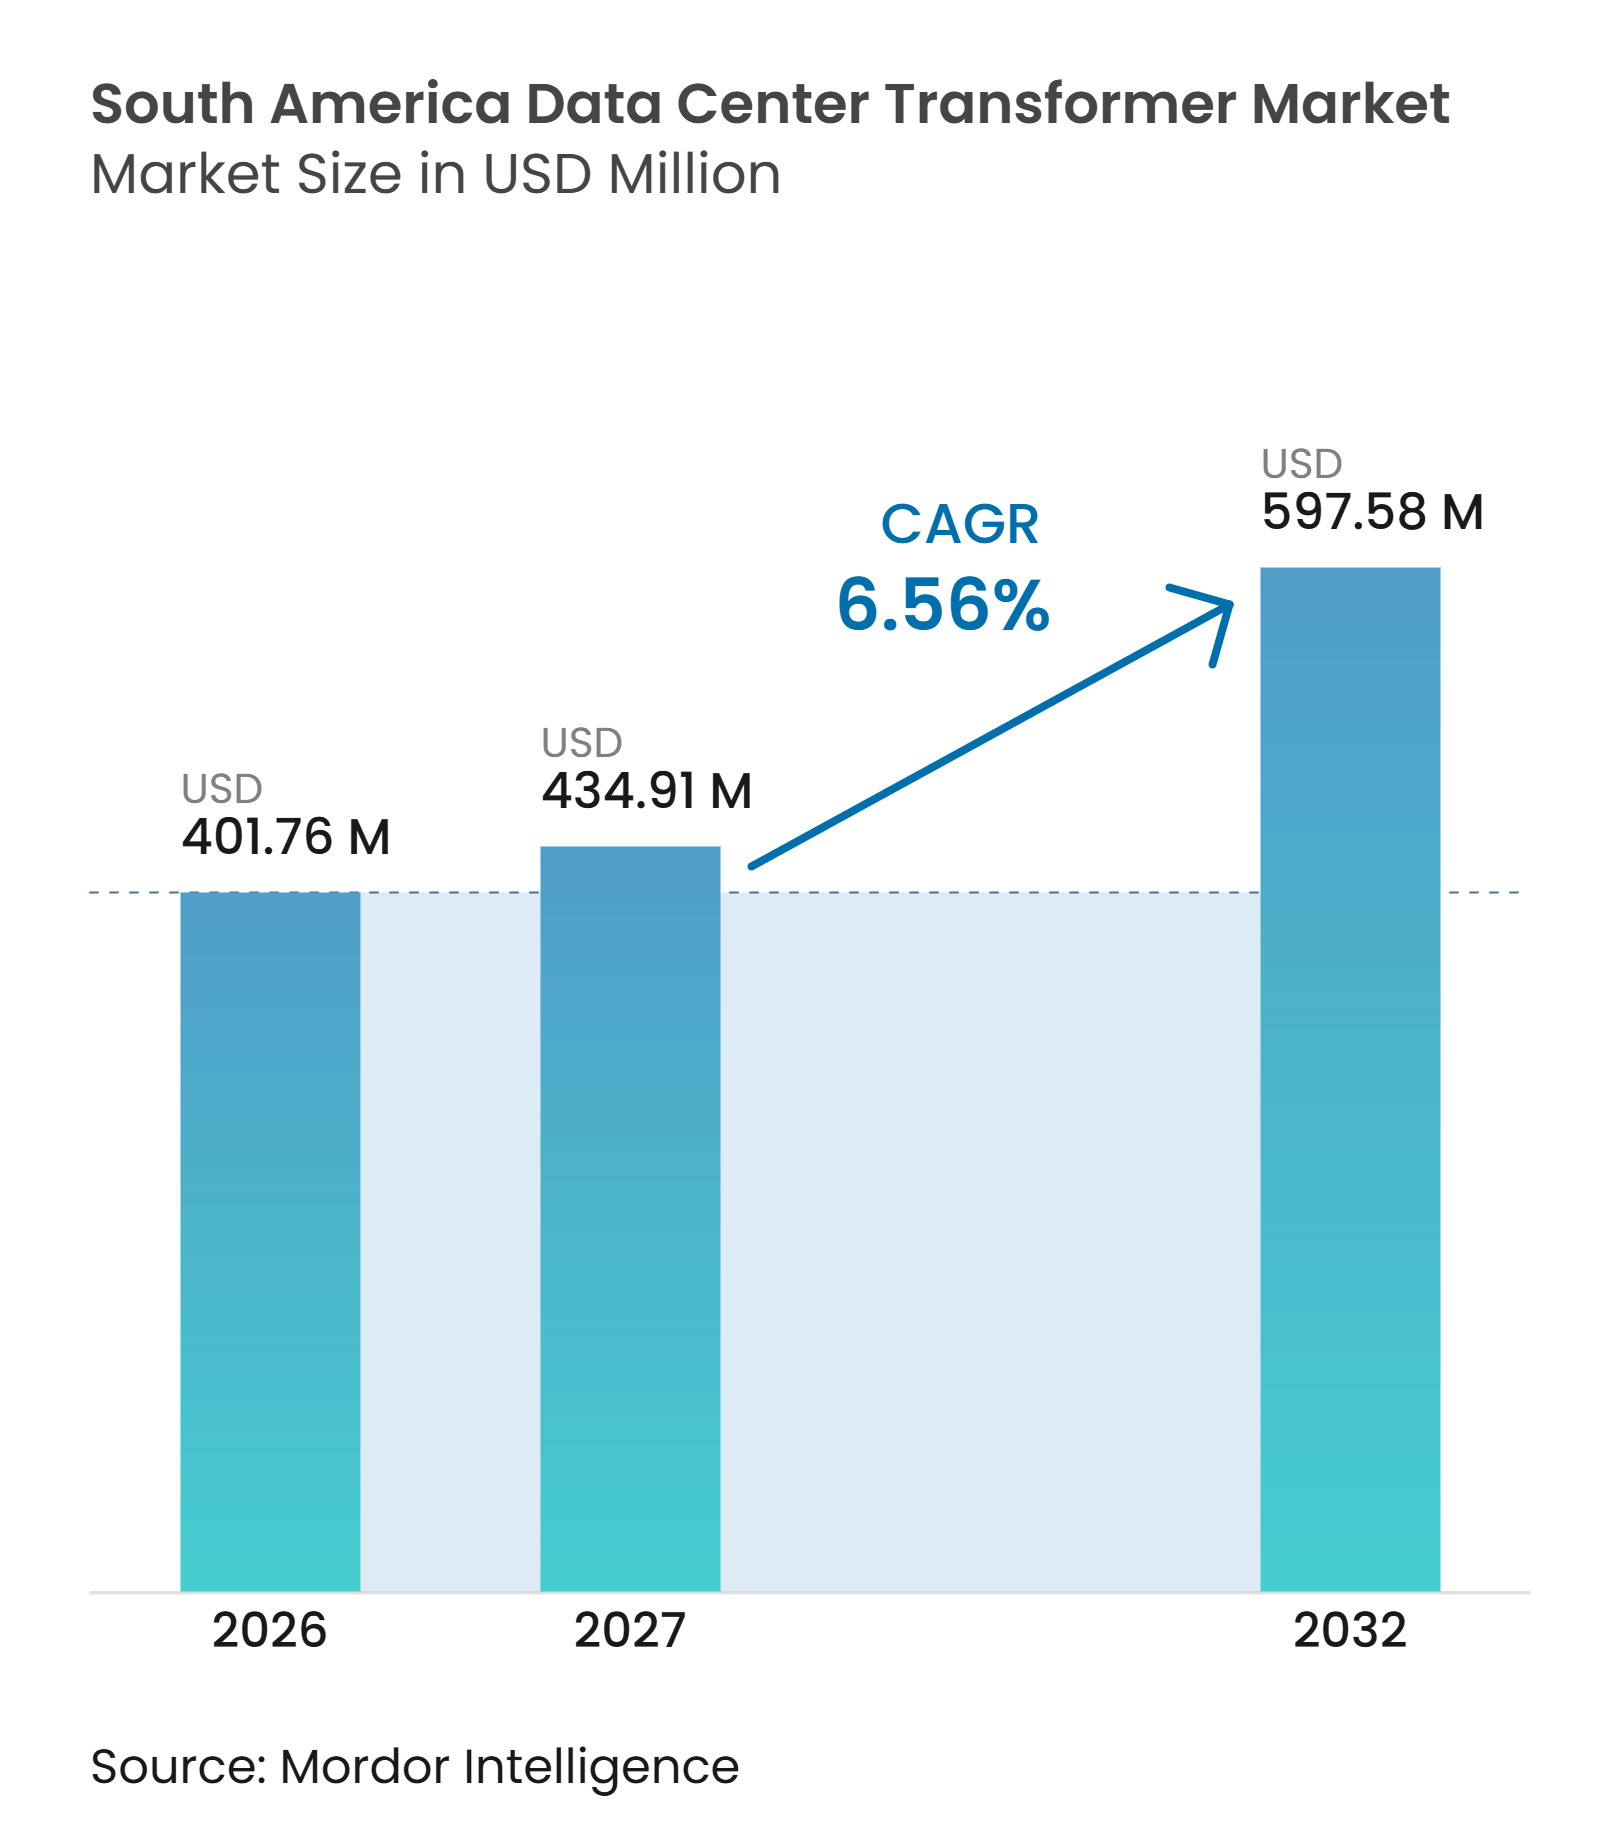
南米データセンタートランスフォーマー市場規模は、2026年の401.76 ミリオン 米ドルおよび2027年の434.91 ミリオン 米ドルから、2032年までに597.58 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.56%を記録すると予測されています。AIに特化したキャンパスでは、より大きな電気負荷に対応できる機器への需要がシフトしており、信頼性の高い納品と技術サポートが機器選定においてますます重要な要素となっています。系統接続、土木工事、電力機器の試運転を整合させる必要があるため、納品タイミングがプロジェクトスケジュールに影響を与えることから、デベロッパーはトランスフォーマーの発注を早期に行うようになっています。再生可能エネルギーの調達は、特にクリーンエネルギーへのコミットメントを持つ事業者にとって、サイト選定の考慮事項となりつつあり、系統の利用可能性、再生可能エネルギー供給、および新キャンパスの立地のバランスに変化をもたらしています。ローカル製造は、納品時間の短縮、輸送リスクの低減、輸入コストの削減に加え、サプライヤーがデベロッパーや地元請負業者とより緊密に連携できることから、重要性を増しています。系統アクセス、送電アップグレード、水の利用可能性、土地利用、および許認可は、発表済みプロジェクトの機器発注への転換を遅らせる可能性があり、サプライヤーはプロジェクトのタイミングが大幅に変動し得るパイプラインを管理する必要があります。
レポートの主要ポイント
- トランスフォーマータイプ別では、液浸型ユニットが2026年の南米データセンタートランスフォーマー市場シェアの63.31%を占め、乾式型ユニットは2032年にかけてCAGR 7.68%で拡大すると予測されています。
- 定格出力別では、10 MVA超30 MVA以下のセグメントが2026年の南米データセンタートランスフォーマー市場規模の35.43%を占め、30 MVA超のユニットは2032年にかけてCAGR 7.53%で拡大すると予測されています。
- 電圧レベル別では、中電圧ユニットが2026年の市場の51.40%を占め、高電圧ユニットは2032年にかけてCAGR 7.69%で拡大すると予測されています。
- 設置方式別では、屋外構成が2026年の市場の54.73%を占め、2032年にかけてCAGR 7.89%で拡大すると予測されています。
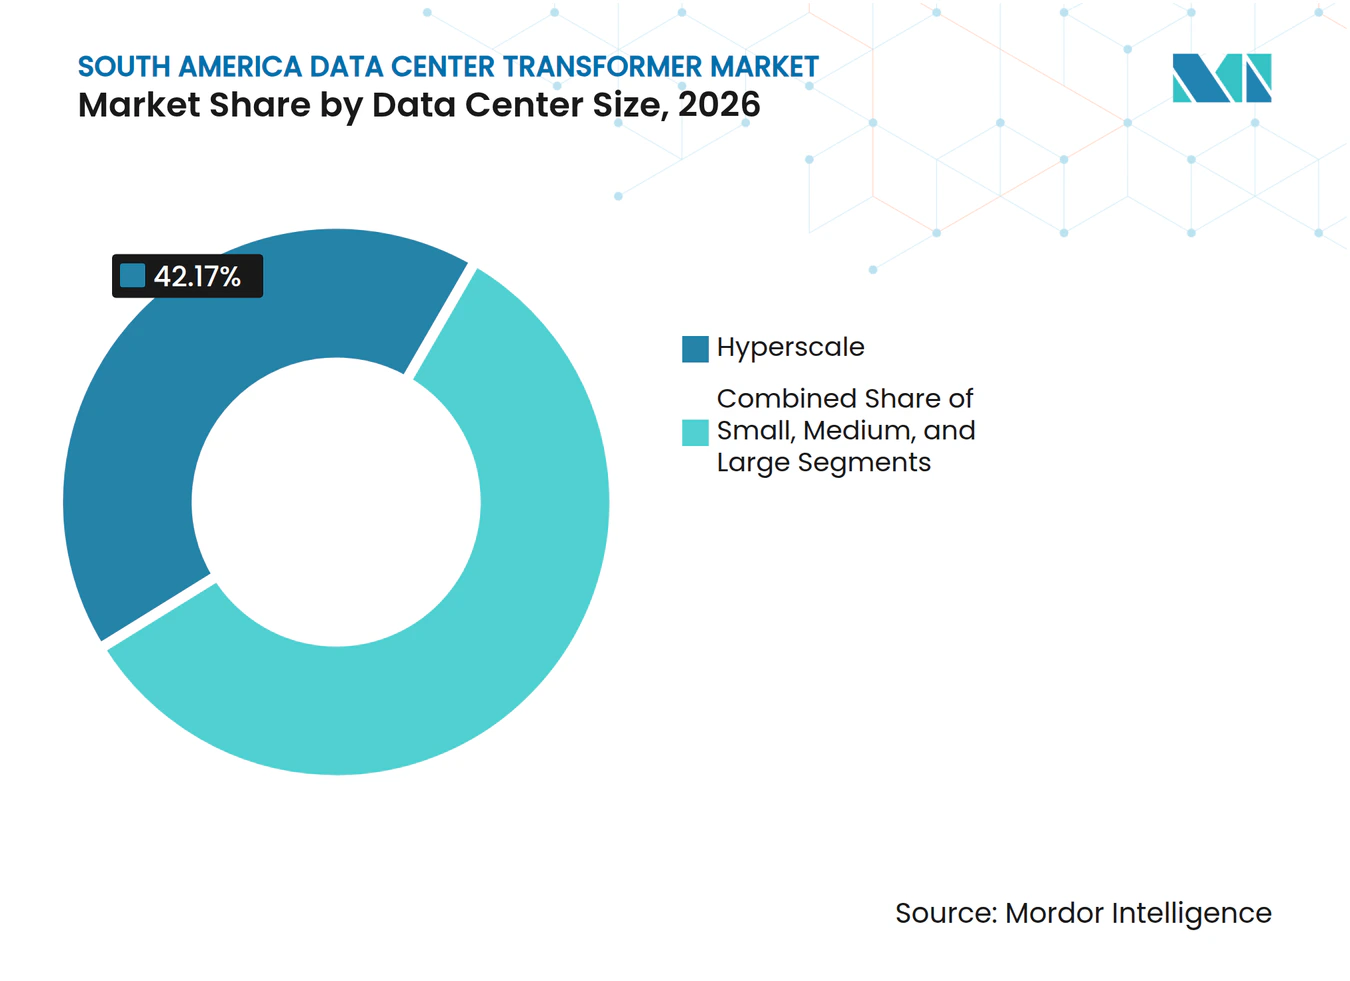
- データセンター規模別では、ハイパースケール施設が2026年の市場の42.17%を占め、2032年にかけてCAGR 8.21%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年の市場の39.46%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 7.97%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の市場の48.30%を占め、2032年にかけてCAGR 8.10%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよび人工知能データセンターの拡大 | +1.6% | ブラジル(主要)、チリ、アルゼンチン | 短期(2年以内) |
| クラウド、コロケーション、およびデジタルインフラへの投資 | +1.3% | ブラジル、チリ | 短期(2年以内) |
| 再生可能エネルギー調達とグリーンデータセンターの開発 | +0.9% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| データローカライゼーションおよび国内処理要件 | +0.8% | ブラジル、チリ | 中期(2〜4年) |
| AIキャンパスにおける高電圧系統接続要件 | +0.6% | ブラジル(主要) | 中期(2〜4年) |
| ローカルトランスフォーマー製造と納品リードタイムの短縮 | +0.4% | ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよび人工知能データセンターの拡大
Ascentyは2026年、サンパウロ州にAI専用データセンター4棟を建設する12億 米ドルの計画を発表しました。Sumaré 3施設だけで計画投資額の7億2,000万 米ドルを占め、ハイパースケールAIワークロードを対象としており、汎用クラウドキャパシティからコンピューティング集約型AIアプリケーションとその関連電気システムに特化した施設への移行を示しています。AIトレーニングクラスターは高ラック密度を必要とする場合があり、各キャンパスで必要な電気容量が増加し、トランスフォーマー、変電所、保護、および配電設計の連携の必要性が高まります。Terranovaは2026年3月、Siemens Energyと150 MVA定格トランスフォーマー2台およびカンピーナスキャンパス向け300 MW ガス絶縁変電所の契約を締結しました。この契約は、データセンター開発が送電プロジェクトに通常関連する機器を必要とする場合があることを示しており、実績ある製造能力と詳細な試運転計画の重要性を高めています。これらの購入は、建設開始前に高容量機器を提供し生産スロットを確保できるサプライヤーを優遇する可能性があります。なぜなら、電気機器の遅延は施設全体のタイミングに影響を与えるからです。
クラウド、コロケーション、およびデジタルインフラへの投資
Amazon Web Servicesは、チリへの初のクラウドリージョンに40億 米ドルの投資を確認し、3つのアベイラビリティゾーンが2026年下半期に稼働する予定です。このコミットメントにより、各アベイラビリティゾーンの主要系統接続および内部電力アーキテクチャ全体にわたって、開閉装置、降圧機器、および配電トランスフォーマーへの需要が加わります。BNDESは2025年3月、Scala Data Centersに対して機器の取得と設置を支援するための1億8,000万 ブラジルレアル(3,400万 米ドル)の信用枠を承認し、デジタルインフラへの融資が建設工事に加えて電力機器の購入を支援できることを示しました。コロケーション事業者は、サイトのすべての部分に署名済みテナントが存在する前にAI対応の電力容量を構築できるため、クラウド顧客がキャパシティを必要とする際により迅速に対応できます。このアプローチにより、トランスフォーマーの調達が開発サイクルの早い段階に移行し、施設が本格的な建設を開始する前にメーカーの視認性が高まります。また、ハイパースケーラーが直接所有するプロジェクトを超えて需要が拡大します。
再生可能エネルギー調達とグリーンデータセンターの開発
再生可能エネルギーの供給契約は、クリーン電力へのミットメントを達成しようとする事業者にとってますます重要になっています。OMNIA Data CentersとCasa dos Ventosは2026年5月、Pecémデータセンター向けに平均300 MWの風力容量を対象とした自家発電契約を締結しました。この契約は20億 米ドル相当であり、セアラー州とピアウイ州の風力容量を活用し、データセンターの電力需要を複数の州にまたがる再生可能エネルギー発電資産と結びつけています。SkyOnlineも2026年3月、YPF Luzと風力・太陽光資産から年間7,200 MWhを供給する3年間の契約を締結しました。この供給はブエノスアイレスのデータセンターの電力需要の約85%をカバーすることを目的としており、事業者に施設運営と再生可能エネルギー発電リソースとのより直接的な結びつきを提供します。変動する再生可能エネルギー発電は、関連する系統および電力購入契約をサポートするトランスフォーマー構成の重要性を高める可能性があり、サイトの運用要件に適合した機器の選択が求められます。
データローカライゼーションおよび国内処理要件
データ保護要件は、規制対象組織が国内処理の取り決めを必要とする場合に、ローカルキャパシティを促進する可能性があります。チリの法律21.719は2026年12月に完全施行に達しました。[1] この法律は、機密情報を管理する金融機関および医療機関からのローカルインフラ需要を増加させる可能性があります。ブラジルもデータ保護フレームワークを通じて個人データの国際移転に条件を適用しており、情報の処理場所と支援コンピューティングインフラの設置場所を決定する企業にとって追加のコンプライアンス上の考慮事項を生み出しています。これらの規則は、規制対象ユーザーが運用およびデータ処理要件を満たす場所を求めるため、中電圧および配電機器を必要とする施設への需要を支援する可能性があります。したがって、南米データセンタートランスフォーマー市場は、規制セクターの投資から恩恵を受ける可能性があります。これは、プロジェクトがハイパースケールキャンパスより小規模であっても、幅広いユーザー層が信頼性の高いローカルコンピューティングキャパシティを必要とするためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力系統の相互接続および送電アップグレードの長いリードタイム | -1.4% | ブラジル(主要)、チリ、アルゼンチン | 短期(2年以内) |
| トランスフォーマー、開閉装置、および変電所の高い資本コスト | -1.1% | 南米、広域 | 中期(2〜4年) |
| ティアワンデータセンターハブ外の系統不安定性 | -0.7% | アルゼンチン、南米その他 | 中期(2〜4年) |
| 大規模キャンパスにおける水、土地、および許認可の制約 | -0.5% | チリ、ブラジル北東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力系統の相互接続および送電アップグレードの長いリードタイム
系統アクセスは、ブラジルにおけるデータセンター開発ペースに対する即時の制約となっています。ONSはアクセスシーズンと呼ばれる固定申請ウィンドウを導入し、一部の申請者に対する接続意見プロセスを長期化させ、デベロッパー、電力会社、および機器プロバイダーにとって接続タイミングがプロジェクト計画においてより可視的な要素となりました。Ascentyは2025年1月に申請を提出し、標準審査期間を超えてさらに16ヶ月の待機が見込まれました。再生可能エネルギープロジェクトは2年以内に稼働できる一方、送電強化には最大5年を要する場合があります。Barueri、Campinas、Vinhedoクラスターのデベロッパーは、既存の系統が追加負荷を吸収できない場合、専用の高電圧機器を必要とする可能性があり、初期エンジニアリング要件と資金調達ニーズの両方が増加します。このタイミングのギャップは、基礎となるプロジェクトパイプラインが活発であっても、明確な接続スケジュールなしにはメーカーが関心を確定注文に完全に転換できないため、トランスフォーマーの発注を延期させる可能性があります。
トランスフォーマー、開閉装置、および変電所の高い資本コスト
高電圧変電所は、施設に電力を供給する前に多大な投資を必要とします。300 MW ガス絶縁変電所と150 MVAトランスフォーマー2台に関するTerrannovaの契約は、電気インフラコンポーネントとして1億 ブラジルレアル(1,860万 米ドル)を超えました。この金額には土木工事、ケーブル配線、および試運転は含まれておらず、トランスフォーマーのハードウェアがサイトの稼働前に資金調達されなければならないより大きな電力インフラ予算の一部であることを示しています。機器のリードタイムと制約された生産能力は、特に複数の大規模開発が同時に同様の高容量ユニットを求める場合、購入者の調達プレッシャーをさらに高める可能性があります。このコストは、主要なインセンティブプログラムや大規模なアンカーテナントへのアクセスを欠くプロジェクトにとって特に困難です。これらの要件は小規模開発を制限する一方で、統合機器パッケージ、設計サポート、および信頼性の高いアフターサービスを提供できるサプライヤーの価値を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トランスフォーマータイプ別:
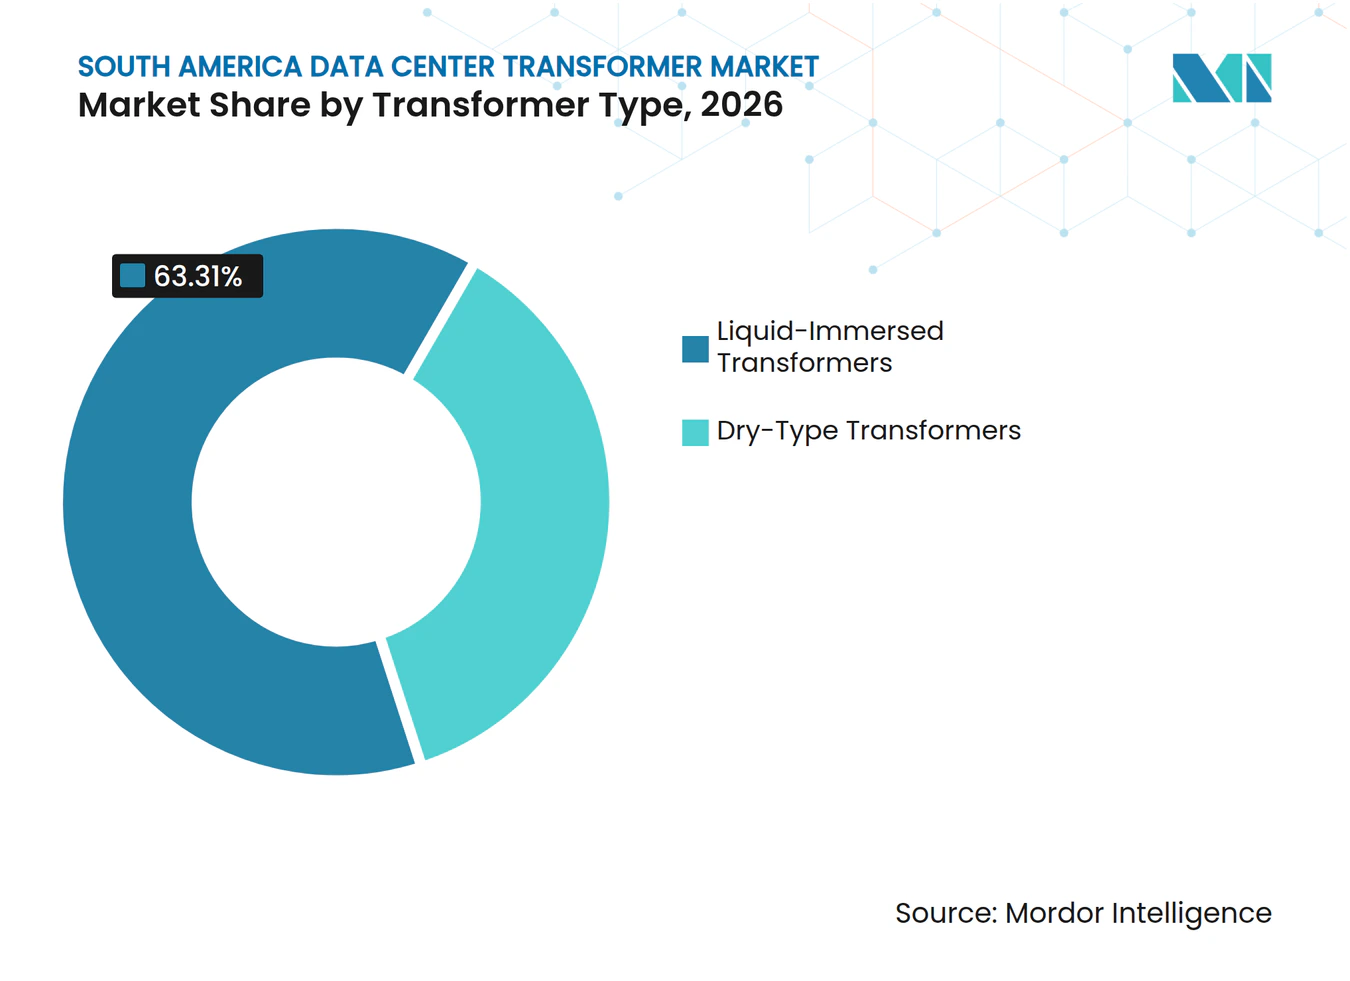
液浸型設計が大規模キャンパスの電力要件をサポート液浸型ユニットは2026年の南米データセンタートランスフォーマー市場シェアの63.31%を占めました。その熱容量は、大規模データセンターキャンパスに電力を供給する高MVA屋外変電所に適しており、機器は持続的な電気負荷の下で確実に動作する必要があります。送電レベルのアプリケーションでは、MVAあたりのコストが乾式型の代替品より低い場合もあり、デベロッパーが大きな電気容量を必要とし、屋外機器のための十分な土地を有する場合に実用的な選択肢となります。WEGはサンパウロにあるEleaの50 MW高電圧サイト向けにトランスフォーマーを供給し、同社のGravataí施設で製造されたユニットが2025年中頃に納品されました。[2] この供給契約は、特にデベロッパーが現地規格、建設スケジュール、サイト条件、技術文書のニーズ、信頼性の高い長期メンテナンスアクセス、および継続的なサービス期待に合致した機器を必要とする場合に、ローカル生産が大規模プロジェクトの機器調達をどのように支援できるかを示しています。
乾式型トランスフォーマーは2032年にかけてCAGR 7.68%で拡大すると予測されています。これらは、防火要件が機器選定に影響を与える屋内電気室やモジュール式データセンターレイアウトに適しています。段階的なサイトを構築する事業者は、プレファブリケーション電力モジュールに乾式型ユニットを統合できます。このアプローチにより、サイト組立時間を短縮し、デベロッパーが段階的に資本を投入できるようになります。これは、テナント需要に応じてキャパシティを拡大する事業者にとっての考慮事項です。大規模な直接系統接続は、相互接続ポイントで液浸型ユニットを使用する可能性が高くなります。したがって、屋内設置は、スペースの制約、防火要件、およびモジュール式建築設計が開発ごとに大きく異なるため、大規模屋外変電所が中心的な役割を維持しながらも乾式型の需要を支援できます。


定格出力別:
30 MVA超ユニットがAIキャンパスの要件を満たす南米データセンタートランスフォーマー市場において、10 MVA超30 MVA以下のバンドが2026年の南米データセンタートランスフォーマー市場規模の35.43%を占めました。これは、これまで地域需要を形成してきたコロケーションおよび中規模クラウド施設に引き続き関連しており、キャパシティの追加はハイパースケールキャンパスよりも段階的に行われる場合があります。これらのユニットは、デベロッパーが冗長性と段階的な拡張を必要とする場合に複数台で展開することもでき、より多くのデータホールがオンラインになるにつれて電力システムを拡張できます。中間層は、確立された生産ラインを持つサプライヤーに安定した受注量を提供し、送電クラス機器のより少ない頻度ながら大規模な注文を補完します。したがって、個々のキャンパス要件が大幅に大きくなっても、依然として重要です。
30 MVA超のユニットは2032年にかけてCAGR 7.53%で拡大すると予測されています。Terranovaはカンピーナスサイト向けに150 MVA定格トランスフォーマー2台を発注し、1つのAIキャンパスが複数の大型フォーマット注文を生み出す可能性を示しました。機器は建設開始前に発注され、納品能力を確保しており、購入決定がデベロッパーがデータセンターサイトで目に見える作業を開始するよりもはるか前に行われる可能性があることを強調しています。10 MVA未満のユニットは、二次都市や初期段階の国内市場における企業およびエッジ施設に引き続き対応しています。南米データセンタートランスフォーマー市場は、大規模キャンパス向けの高容量ユニットと分散型設置向けの小型ユニットの両方を必要とし、製品の利用可能性は各プロジェクトタイプの異なるニーズによって形成されます。
電圧レベル別:
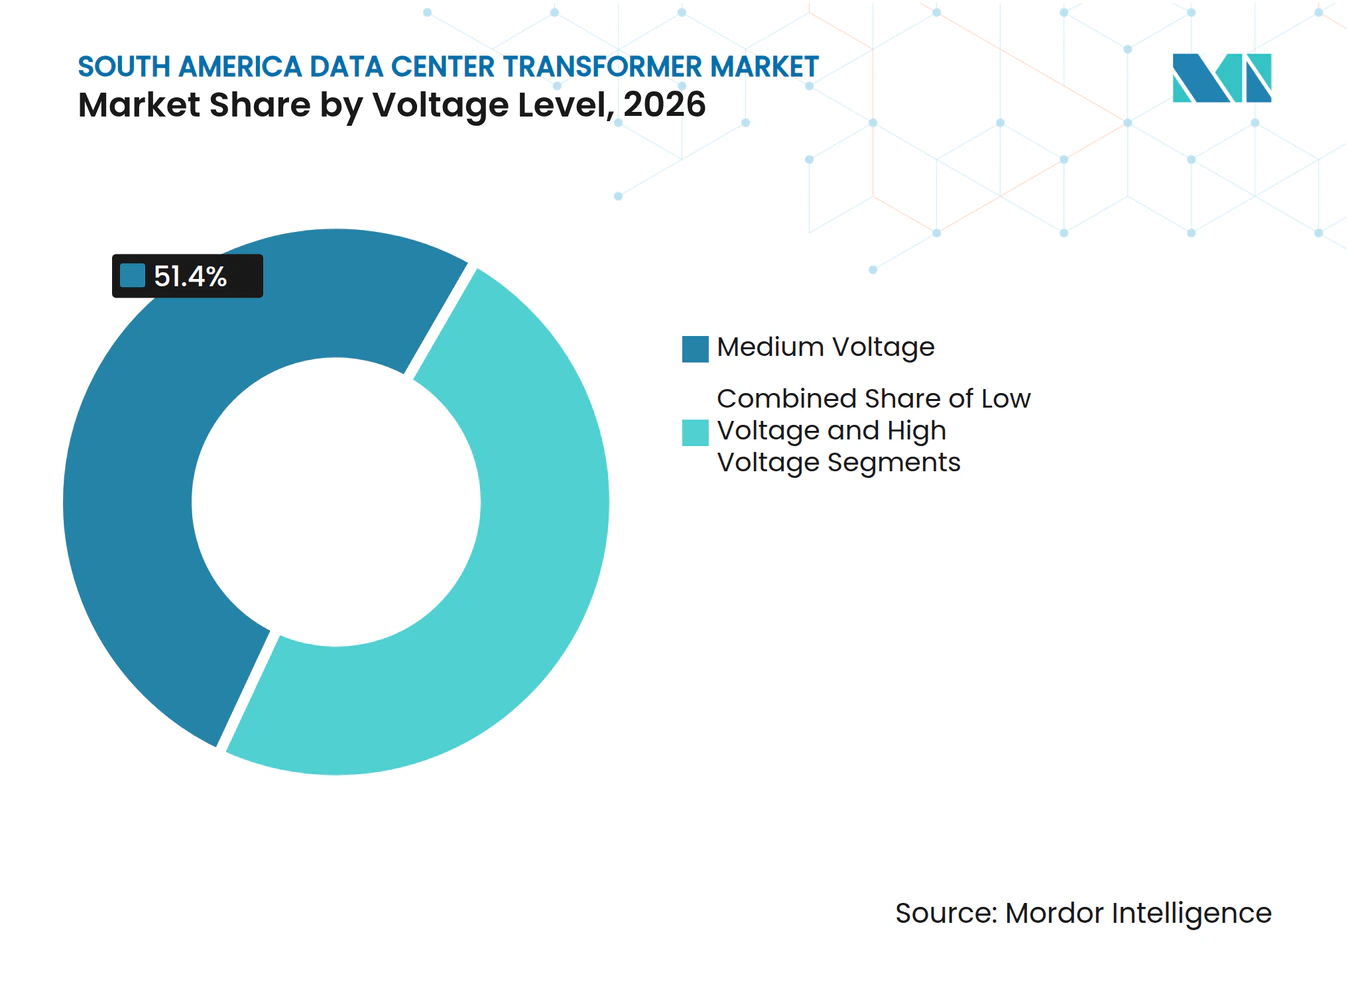
中電圧が基盤を維持しながら高電圧が加速南米データセンタートランスフォーマー市場において、中電圧機器が2026年の市場の51.40%を占めました。これは、電力会社の中電圧系を通じて接続するコロケーションおよび企業施設の配電アーキテクチャを支援します。この相互接続モデルは、サンパウロ、リオデジャネイロ、カンピーナスを含むブラジルの確立されたデータセンター拠点で引き続き一般的であり、事業者は長年にわたってコロケーションおよび企業施設のネットワークを構築してきました。低電圧トランスフォーマーは内部配電に対応し、施設のフィットアウト要件とより密接に関連しています。このセグメントの需要は安定していますが、そのペースは主要な系統接続によって生み出される需要より低くなっています。
高電圧ユニットは2032年にかけてCAGR 7.69%で拡大すると予測されています。大規模AIキャンパスは、その電気的要件が従来の施設を超えるため、直接送電レベルの接続をますます必要とするようになっており、電力インフラの仕様と契約の方法が変化しています。このシフトにより、事業者が要求するトランスフォーマー仕様の範囲が変化します。IEC 60076への準拠は大型電力トランスフォーマーの入札プロセスに引き続き関連しており、デベロッパーと事業者は工場受入要件を使用して機器が技術的および運用上の基準を満たしていることを確認できます。Hitachi EnergyはTrafoStarプラットフォームを使用して、工場全体に共通の設計および品質管理慣行を適用しており、工場受入要件を支援できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
設置方式別:
屋外機器がグリーンフィールドキャンパス開発に対応南米データセンタートランスフォーマー市場において、屋外構成が2026年の市場の54.73%を占めました。これらのシステムは、アクセス、冷却、および拡張スペースを提供する専用変電所構内に適合しており、複数のフェーズにわたってデータホールを追加するよう設計されたプロジェクトに適しています。ブラジルのサンパウロエリアクラスターとチリのサンティアゴコリドーには、このタイプのサイト配置を使用するプロジェクトがあり、密集した都市部以外のより大きな開発サイトの利用可能性を反映しています。大型液浸型トランスフォーマーは、主要な電気接続の近くに屋外に設置できます。この設計は、屋外レイアウトがより大きな機器を収容し、サービスアクセスを提供し、建物に大きな変更を加えることなく後の拡張のためのスペースを確保できるため、大きな電気負荷を持つキャンパス型開発に適しています。
屋外機器は2032年にかけてCAGR 7.89%で拡大すると予測されています。主要シェアと最高の設置成長率の組み合わせは、グリーンフィールド施設への継続的な需要を示しており、これらは一般的に将来のキャパシティニーズに合わせて電力インフラを設計する自由度が高くなっています。Terranovaは2026年3月に150 MVAトランスフォーマーの発注を行い、8月の着工の5ヶ月前でした。屋内乾式型設置は、建築規制により屋外液浸型機器が用的でない都市部およびエッジサイトに引き続き関連しています。したがって、国および地方の電気・建築要件は、屋内システムに対して別の需要経路を生み出す可能性があります。
データセンター規模別:
ハイパースケール施設が主要シェアと成長を兼ね備える南米データセンタートランスフォーマー市場において、ハイパースケール施設が2026年の市場の42.17%を占めました。これらのプロジェクトは、AIワークロードが従来のサイトよりも広範な電力インフラを必要とするため、高価値のトランスフォーマー注文を生み出します。これには、より大きな変電所とより詳細な保護および配電システムが含まれます。Eleaは2025年5月にRio AI Cityを発表し、初期容量1.5 GW、最大3.2 GWへの拡張の可能性を示しました。このプロジェクトは100%認定再生可能エネルギーを使用するよう設計されています。[3] これは、大規模キャンパスが必要とする電気インフラの規模を示しており、系統接続計画、トランスフォーマー選定、内部配電機器、および数年にわたって調整されなければならない再生可能エネルギー供給の取り決めが含まれます。
ハイパースケールセグメントは2032年にかけてCAGR 8.21%で拡大すると予測されています。大規模施設は、最初のサイトを超えて拡大している国内企業やクラウドプロバイダーに引き続き対応しています。中規模および小規模データセンターは、ローカル処理ニーズを持つ政府機関、金融機関、および企業ユーザーにとって引き続き重要であり、その調達活動は地域需要のより広い基盤を支援します。これらの機器要件は、中電圧および屋内乾式型ユニットに対する継続的な基盤を提供します。ハイパースケールの注文はより集中しており、高容量機器の生産スケジュールに影響を与える可能性があります。したがって、南米データセンタートランスフォーマー市場は、大規模プロジェクトの注文と小規模施設からの継続的な需要のバランスを取る必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションが幅広い顧客基盤に対応南米データセンタートランスフォーマー市場において、コロケーション施設が2026年の市場の39.46%を占めました。これらの事業者はクラウドプロバイダー、企業、よび公共部門組織からの需要を集約しており、各テナントが判明する前に電力容量を計画する継続的な必要性を持っています。このモデルは、単一テナント所有が確立されていないチリ、アルゼンチン、および南米の小規模市場で特に有用です。複数の顧客グループにサービスを提供する施設内にトランスフォーマーの調達を集中させ、サイトが拡大するにつれてサプライヤーにリピートビジネスを生み出す可能性があります。これにより、コロケーションは電力機器の継続的な需要の重要な源泉となります。なぜなら、事業者は既存テナントの拡大や新規顧客のスペース要求に応じて段階的にキャパシティを追加できるからです。
クラウドサービスプロバイダーは2032年にかけてCAGR 7.97%で拡大すると予測されています。Eleaは2025年9月にPetrobrasのデータセンター建設・運営入札を落札し、23億 ブラジルレアル(5億 米ドル)の契約を締結しました。このプロジェクトは、企業および政府の契約も相当なトランスフォーマー要件を生み出す可能性があることを示しています。企業およびエッジサイトは引き続き中電圧および屋内乾式型機器を必要とします。コロケーションプロバイダーはクラウドテナント向けにAI対応キャパシティを事前構築できるため、2つのビジネスモデル間の区別がより不明確になっています。
地域分析
ブラジルは2026年の地域市場シェアの48.30%を占め、2032年にかけてCAGR 8.10%で拡大すると予測されています。同国は地域最大のデータセンターインフラ基盤と大規模なプロジェクトパイプラインを有しており、新規キャパス開発と、より多くの電気容量を必要とする稼働中施設への追加の両方にわたって需要を支援しています。ブラジルのデータセンターインベントリは2026年8月に706 MWに達し、2025年12月から106 MW増加しました。さらに660 MWが建設中であり、そのキャパシティの56%が事前コミット済みでした。BNDESは2025年3月にScalaに対して1億8,000万 ブラジルレアル(3,400万 米ドル)の信用枠を承認しました。サンパウロ周辺の系統アクセス規則と送電制約はプロジェクト実行の重要な制限として残っており、発表されたすべての投資が近期の機器発注に転換できるわけではありません。
南米データセンタートランスフォーマー市場において、チリは設置容量において地域第2位のデータセンター拠点であり、66のデータセンターと258〜280 MWのキャパシティを有しています。Amazon Web Servicesはチリへの初のクラウドリージョンに40億 米ドルをコミットし、3つのアベイラビリティゾーンが2026年下半期に稼働する予定です。海底ケーブルの陸揚げポイントとしての位置づけは、国際クラウドプロバイダーおよびレイテンシに敏感なワークロードからの需要を支援し、国内の政策環境はデータおよびサービス要件を持つ地域組織にサービスを提供する施設を支援できます。法律21.719は2026年12月に完全施行に達し、金融および医療事業者のローカル施設を支援する可能性のあるデータ保護要件を追加します。環境許認可、土地利用、および水の制約は大規模プロジェクトのタイミングに影響を与える可能性があり、デベロッパーは調達スケジュールを設定する前に現地条件を考慮する必要があります。
南米データセンタートランスフォーマー市場において、アルゼンチンは2026年10月時点で40 MWの設置容量を有しており、チリの258〜280 MWと比較されます。OpenAIとSur Energyは2025年10月にStargate Argentinaに関する意向書に署名し、最大500 MWと250億 米ドルの潜在的投資を目標としています。アルゼンチンのRIGIプログラムは適格な大規模投資に対して財政および税関上の優遇措置を提供していますが、その2億 米ドルの閾値は段階的なプロジェクトをより困難にする可能性があり、中規模事業者は計画するキャパシティ追加の規模に対してインフラ要件を検討する必要があります。パラグアイ、ペルー、コロンビア、およびアンデス市場は、南米データセンタートランスフォーマー市場に長期的な機会を提供します。X8 Cloudは2025年12月、30年間にわたってパラグアイに最大500億 米ドルを投資する計画を発表しました。許認可、系統承認、および資本の利用可能性が、これらのプロジェクトがトランスフォーマー発注に転換する速度を決定し、結果は国内市場によって大きく異なる可能性があります。
競合環境
市場集中度
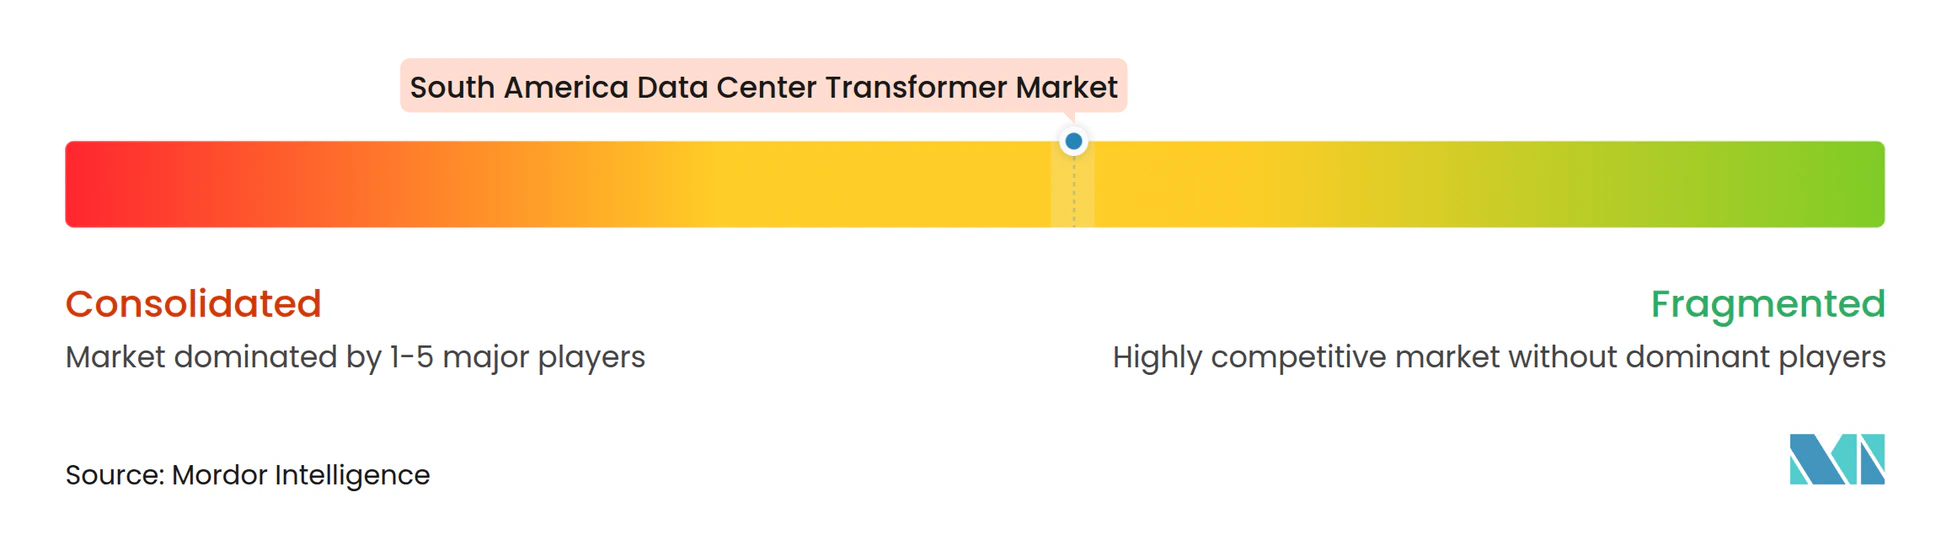
南米データセンタートランスフォーマー市場は、適度に分散した競合構造を持っています。南米データセンタートランスフォーマー市場において、ABB、Hitachi Energy、Siemens Energy、Eaton、Schneider Electric、およびWEGが地域顧客にサービスを提供するブラジルの専門企業と競合しています。WEGは、ローカル製造能力とサンパウロのEleaのAIに特化したプロジェクトへの供給契約を持つことから、国内で強固な地位を占めています。同社のトランスフォーマーはGravataíで製造され、2025年中頃に納品されました。南米データセンタートランスフォーマー市場において、ローカル生産は納品時間を短縮し、関税および物流コストへのエクスポージャーを低減できる一方、メーカーがプロジェクト実行中に地元エンジニアリング会社、建設請負業者、およびオーナーとより直接的に連携できるようにします。この優位性は、30 MVA未満の価格感応度の高いプロジェクトで特に関連性が高く、購入者は物流、リードタイム、サービスの利用可能性、および総納品コストでサプライヤーを詳細に比較できます。
Hitachi Energyはブラジルに2億 米ドルを投資しており、Pindamonhangabaにトランスフォーマー工場を含みます。第1フェーズは46,300 m²をカバーし、2028年中頃までに同社のローカル生産能力を倍増させる予定です。Siemens Energyは2026年3月にTerrannovaとの契約に署名し、150 MVAトランスフォーマー2台と300 MW ガス絶縁変電所が含まれます。このパッケージは、調整された納品を必要とする顧客に対してトランスフォーマーと変電所の供給を組み合わせており、建設中にデベロッパーが管理しなければならないインターフェースの数を削減します。EatonとSiemens Energyはまた、2025年6月に標準化されたオンサイト発電を備えたモジュール式データセンター電力プラントに関するコラボレーションを発表しました。このようなバンドルオファリングは、複数の電気インフラ要素を必要とする事業者の調整要件を削減できます。これは、サイトの試運転が複数の機器カテゴリーの順次設置とテストに依存する場合に重要となります。
Trafomec Equipamentos Elétricos、Trafo Equipamentos Elétricos、およびRMV Transformadoresは、ローカルで生産された機器で地域中間市場の一部にサービスを提供しています。Hyosung Heavy Industries、SGB-SMIT Group、およびMitsubishi Electricは30 MVA超のプロジェクト固有の注文を競合できます。アルゼンチンおよびその他の南米市場は設置容量が低く、早期参入サプライヤーが長期的な供給関係を構築できる可能性があります。競合の結果は、機器価格だけでなく、製造能力、納品スケジュール、コンプライアンス文書、技術サポート、および地元設置パートナーへのアクセスに依存します。南米データセンタートランスフォーマー市場は、特に電力の利用可能性がプロジェクト承認の中心的な条件である場合に、プロジェクトの通電を遅らせることなく高容量要件を満たせるサプライヤーに優位性をもたらします。企業シェアは提供されていないため、個々のサプライヤーの競合ポジションを収益でランク付けすることはできません。入手可能な証拠は、大規模プロジェクト能力を持つグローバルサプライヤーと納品およびコスト上の優位性を持つローカル生産者との間の競争を示しています。
南米データセンタートランスフォーマー産業のリーダー企業
-
ABB Ltd
-
Eaton Corporation plc
-
General Electric Company
-
WEG S.A.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンタートランスフォーマー市場 このレポートでカバーされる企業
- ABB Ltd
- Eaton Corporation plc
- General Electric Company
- Hitachi Energy Ltd
- Siemens Energy AG
- Schneider Electric SE
- WEG S.A.
- Toshiba Energy Systems and Solutions Corporation
- Mitsubishi Electric Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Virginia Transformer Corp.
- Hammond Power Solutions Inc.
- Legrand SA
- TBEA Co., Ltd.
- Efacec
- Celme S.r.l.
- Fuji Electric Co., Ltd.
- Trafomec Equipamentos Elétricos Ltda.
- Trafo Equipamentos Elétricos S.A.
- RMV Transformadores Ltda.
最近の産業開発事情 南米データセンタートランスフォーマー市場
- 2026年10月:Hitachi Energyはブラジルにおける重要なトランスフォーマーコンポーネント製造を拡大するために3億8,500万 ブラジルレアル(7,700万 米ドル)の投資を発表しました。このイニシアチブは、ブラジルの電力インフラを前進させることへの同社の長期的なコミットメントを強調しています。さらに、この拡張はHitachi Energyの生産能力を拡大し、世界的なクリーンエネルギー転換を加速するための90億 米ドルのグローバル戦略と整合しています。
- 2026年3月:Hitachi Energyはラテンアメリカ全体の電力トランスフォーマー製造を拡大するために追加で1億5,000万 米ドルの投資を発表し、電化に対する急増するグローバル需要を満たし、系統インフラを加速するためのキャパシティを強化しました。この投資はHitachi Energyの製造フットプリントを深め、アメリカ大陸、ヨーロッパ、およびその他の市場へのトランスフォーマーの主要プロバイダーとしての地域の役割を強化します。コロンビアでは、8,000万 米ドルがDosquebradas(リサラルダ)トランスフォーマー工場の拡張と効率改善に充てられ、ブラジルでは7,000万 米ドルが以前に発表された投資を基にPindamonhangabaおよびGuarulhosサイトの拡張を強化・加速します。
- 2026年3月:Siemens Energyは300 MW ガス絶縁変電所と2台の440/34.5 kV、150 MVA電力トランスフォーマーをカンピーナスデータセンターキャンパスに供給するため、Terranovaと1億 ブラジルレアル(1,860万 米ドル)を超える契約を締結しました。機器はSiemens EnergyのJundiaí工場で製造され、2027年に納品予定です。
- 2026年1月:RT-OneとHitachi Energyは、UberlândiaおよびMaringáにあるRT-OneのAIデータセンターキャンパスに電力を供給するコラボレーションを発表しました。各キャンパスは初期容量100 MWを持ち、サイトあたり400 MWを超える拡張が計画されており、総プロジェクト資金として150億 ブラジルレアル(30億 米ドル)が裏付けとなっています。
南米データセンタートランスフォーマー市場レポートの範囲
南米データセンタートランスフォーマー市場は、ラテンアメリカ諸国全体のデータセンターの独自の電力インフラニーズに最適化された電気トランスフォーマーによって生み出される地域需要と収益を含みます。この市場は、ブラジル、アルゼンチン、チリ、および地域内のその他の国々の主要ハブを中心に、ローカルクラウドインフラ、エッジコンピューティング、およびコロケーション施設への投資加速により急速に拡大しています。
南米データセンタートランスフォーマー市場レポートは、トランスフォーマータイプ(液浸型トランスフォーーおよび乾式型トランスフォーマー)、定格出力(10 MVA以下、10 MVA超30 MVA以下、および30 MVA超)、電圧レベル(低電圧、中電圧、および高電圧)、設置方式(屋内設置および屋外設置)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、および企業データセンター/エッジ)、および国別(ブラジル、アルゼンチン、チリ、および南米その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 液浸型トランスフォーマー |
| 乾式型トランスフォーマー |
| 10 MVA以下 |
| 10 MVA超30 MVA以下 |
| 30 MVA超 |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 屋内設置 |
| 屋外設置 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| 企業データセンター/エッジ |
| ブラジル |
| アルゼンチン |
| チリ |
| 南米その他 |
| トランスフォーマータイプ別 | 液浸型トランスフォーマー |
| 乾式型トランスフォーマー | |
| 定格出力別 | 10 MVA以下 |
| 10 MVA超30 MVA以下 | |
| 30 MVA超 | |
| 電圧レベル別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| 設置方式別 | 屋内設置 |
| 屋外設置 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| 企業データセンター/エッジ | |
| 地域別 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンタートランスフォーマー市場の規模はどのくらいですか?
南米データセンタートランスフォーマー市場は、2026年の401.76 ミリオン 米ドルから2032年までに597.58 ミリオン 米ドルへと増加し、2027年から2032年にかけてCAGR 6.56%を記録すると予測されています。
南米のデータセンター需要をリードするトランスフォーマータイプはどれですか?
液浸型トランスフォーマーは、大規模キャンパスが使用する高MVA屋外変電所をサポートするため、2026年に63.31%のシェアでリードしています。
高電圧トランスフォーマーがデータセンターにとってますます重要になっているのはなぜですか?
AIに特化したキャンパスはより大きな直接系統接続を必要とし、2032年にかけて高電圧機器のCAGR 7.69%が予測されています。
トランスフォーマーに対して最大の需要を生み出すデータセンターの顧客タイプはどれですか?
コロケーション施設は、クラウドプロバイダー、企業、および公共部門の顧客にサービスを提供するため、2026年に39.46%のシェアを占めています。
南米でデータセンタートランスフォーマーへの需要が最も大きい国はどこですか?
ブラジルは2026年の地域需要の48.30%を占め、2032年にかけてCAGR 8.10%で拡大すると予測されています。
新規データセンター電力プロジェクトを遅延させる可能性のある要因は何ですか?
電力系統の相互接続タイミング、送電アップグレード、変電所コスト、水、土地、および許認可がプロジェクトの完了と機器調達を遅延させる可能性があります。