
Taille et part du marché des transformateurs pour centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
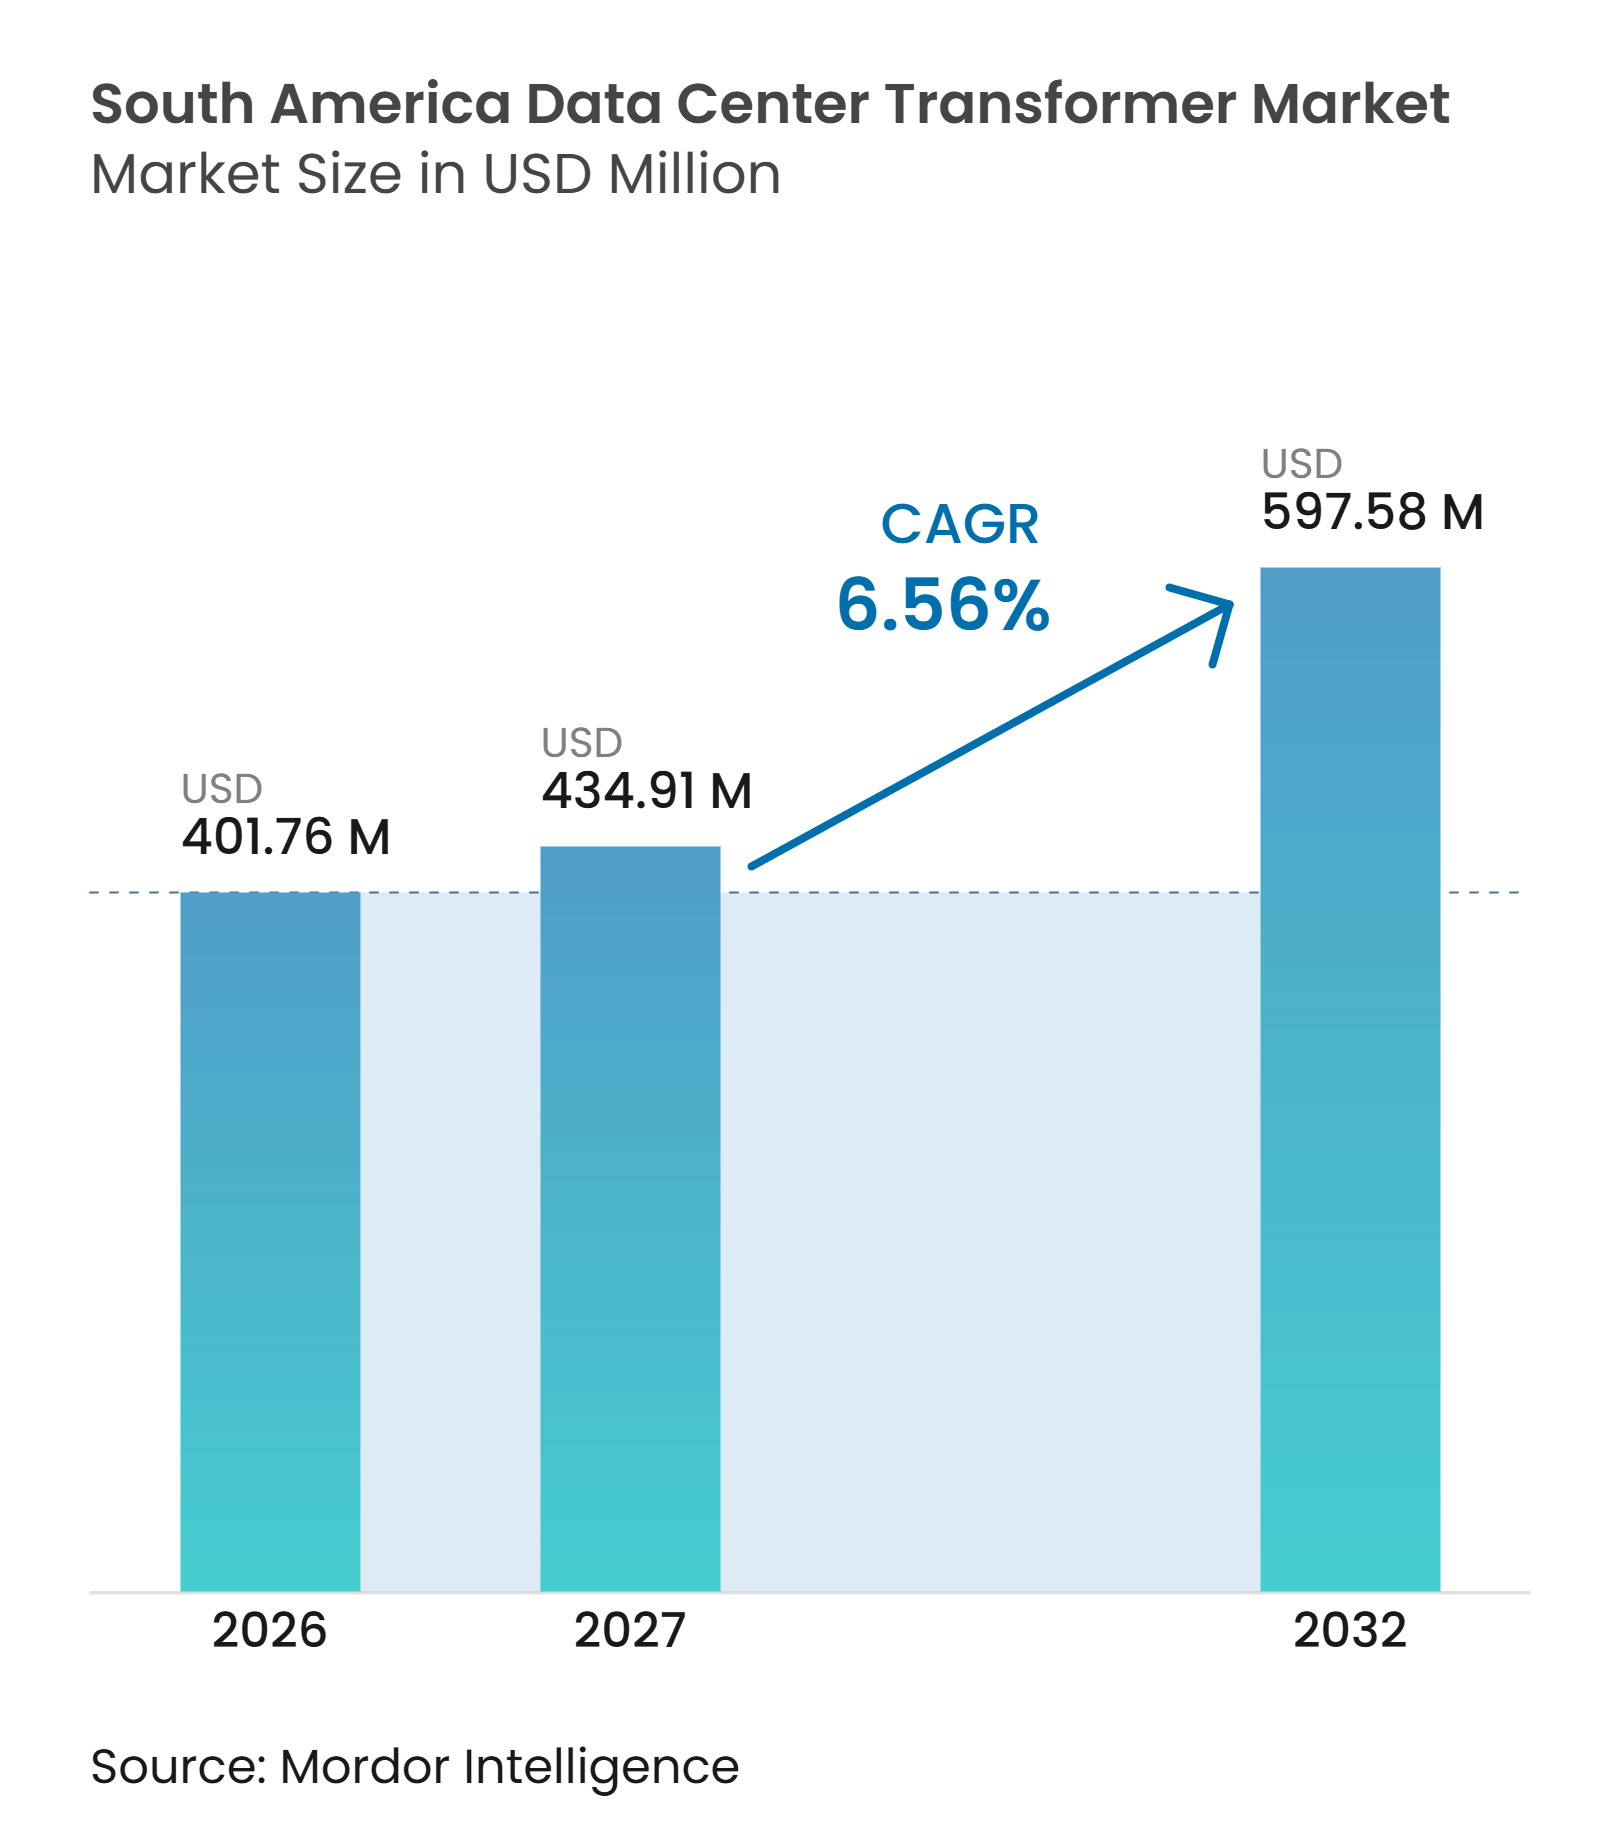
| Taille du marché de l'année de base (2026) | 401.76 Millions de dollars américains |
| Taille du Marché (2027) | 434.91 Millions de dollars américains |
| Taille du Marché (2032) | 597.58 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.56 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transformateurs pour centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché des transformateurs pour centres de données en Amérique du Sud devrait progresser de 401,76 millions USD en 2026 et 434,91 millions USD en 2027 à 597,58 millions USD d'ici 2032, enregistrant un CAGR de 6,56 % entre 2027 et 2032. La demande s'oriente vers des équipements capables de supporter des charges électriques plus importantes sur les campus axés sur l'IA, où la fiabilité de la livraison et le support technique influencent de plus en plus le choix des équipements. Les promoteurs passent leurs commandes de transformateurs plus tôt, car les délais de livraison peuvent affecter les calendriers de projet, notamment lorsque le raccordement au réseau, les travaux de génie civil et la mise en service des équipements électriques doivent être coordonnés. L'approvisionnement en électricité renouvelable devient un critère de sélection des sites, en particulier pour les opérateurs ayant des engagements en matière d'énergie propre, ce qui modifie l'équilibre entre la disponibilité du réseau, l'offre renouvelable et l'emplacement des nouveaux campus. La fabrication locale gagne en importance car elle peut réduire les délais de livraison, l'exposition aux risques de transport et les coûts d'importation, tout en permettant aux fournisseurs de coordonner plus étroitement leurs activités avec les promoteurs et les entrepreneurs locaux. L'accès au réseau, les mises à niveau du réseau de transport, la disponibilité de l'eau, l'utilisation des terres et les permis peuvent retarder la conversion des projets annoncés en commandes d'équipements, obligeant les fournisseurs à gérer un portefeuille dont le calendrier peut évoluer de manière significative.
Points clés du rapport
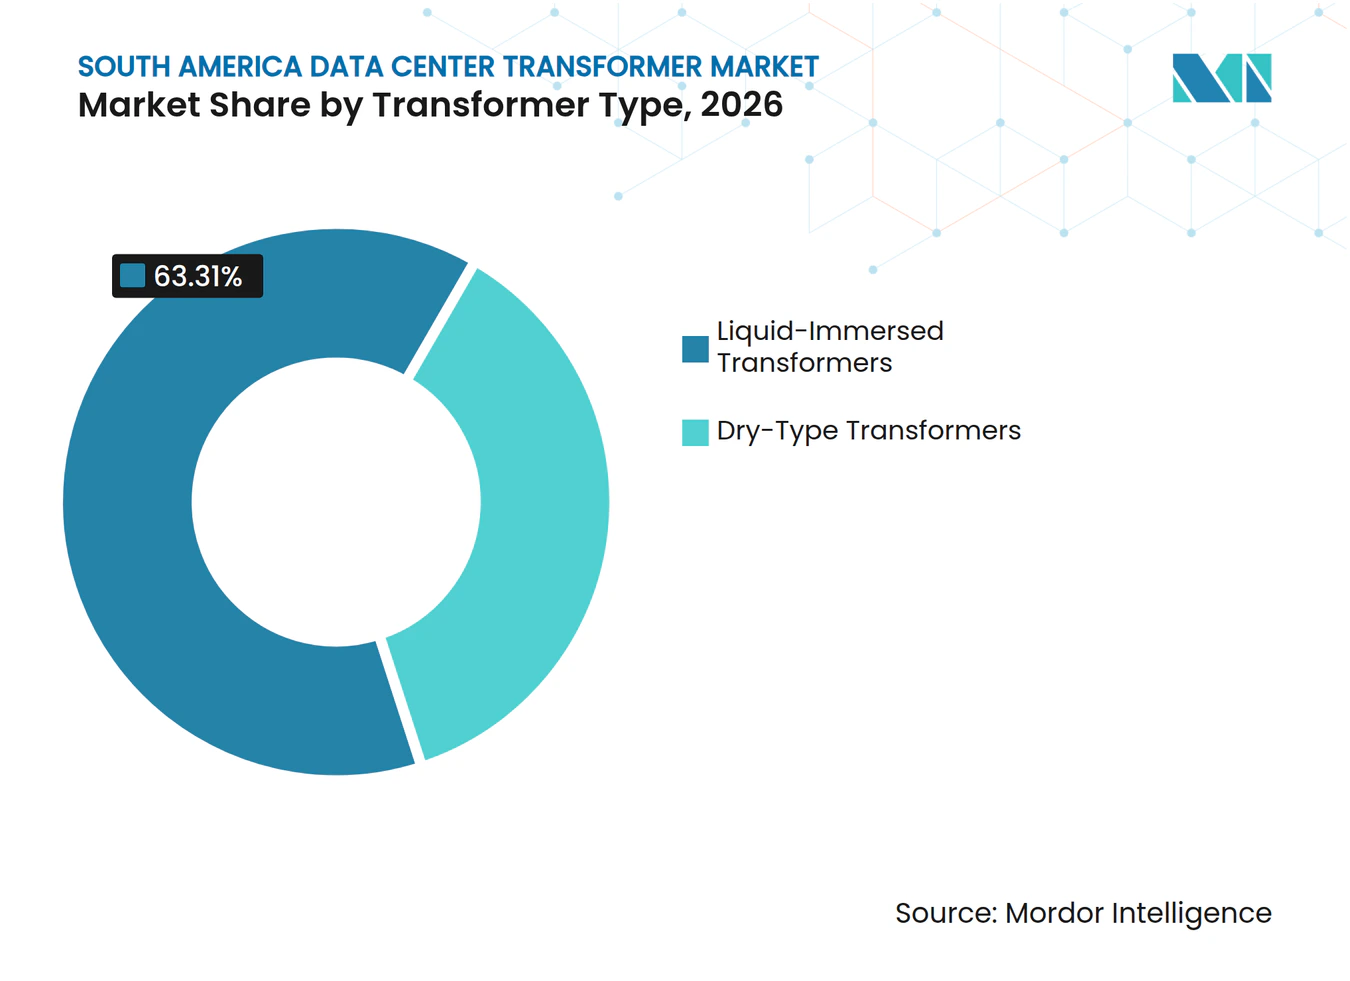
- Par type de transformateur, les unités immergées dans un liquide détenaient 63,31 % de la part du marché des transformateurs pour centres de données en Amérique du Sud en 2026, tandis que les unités de type sec devraient progresser à un CAGR de 7,68 % jusqu'en 2032.
- Par puissance nominale, le segment supérieur à 10 MVA jusqu'à 30 MVA représentait 35,43 % de la taille du marché des transformateurs pour centres de données en Amérique du Sud en 2026, tandis que les unités supérieures à 30 MVA devraient progresser à un CAGR de 7,53 % jusqu'en 2032.
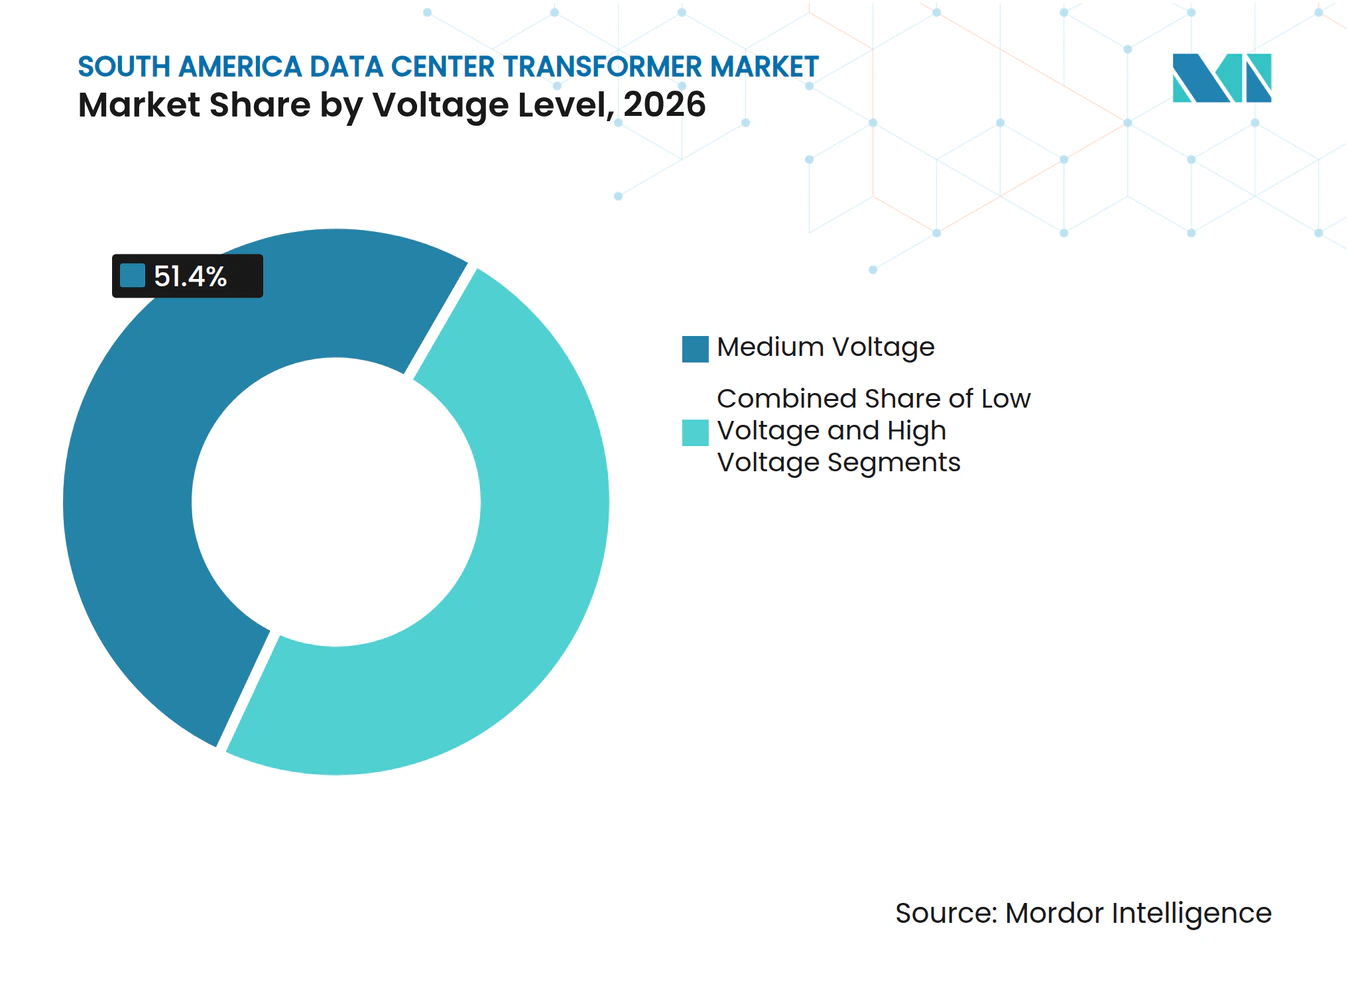
- Par niveau de tension, les unités moyenne tension détenaient 51,40 % du marché en 2026, tandis que les unités haute tension devraient progresser à un CAGR de 7,69 % jusqu'en 2032.
- Par installation, les configurations extérieures représentaient 54,73 % du marché en 2026 et devraient progresser à un CAGR de 7,89 % jusqu'en 2032.
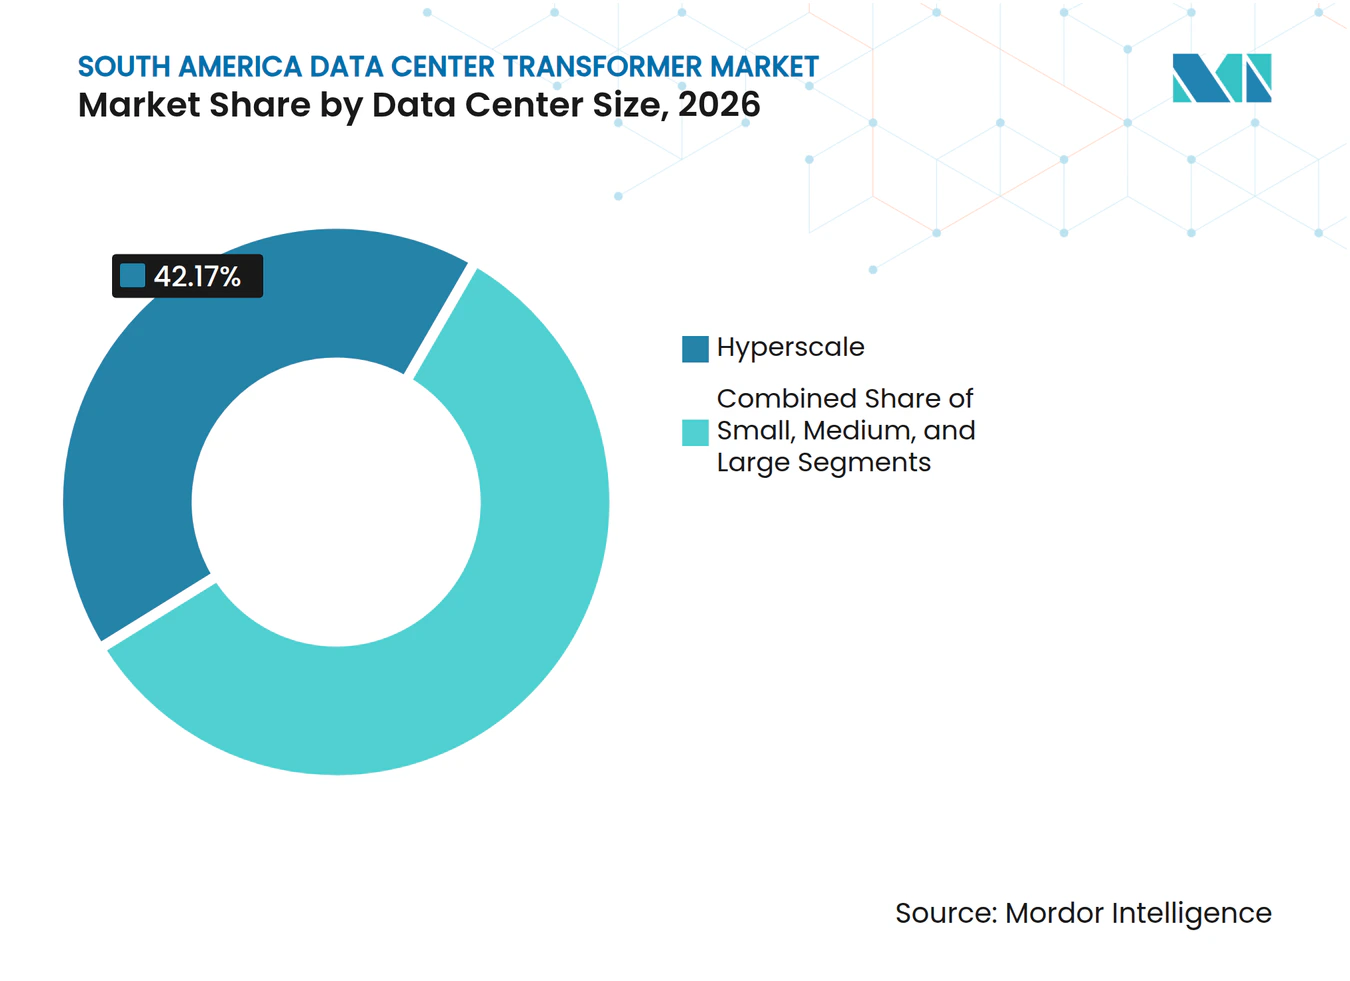
- Par taille de centre de données, les installations hyperscale détenaient 42,17 % du marché en 2026 et devraient progresser à un CAGR de 8,21 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 39,46 % du marché en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 7,97 % jusqu'en 2032.
- Par zone géographique, le Brésil détenait 48,30 % du marché en 2026 et devrait progresser à un CAGR de 8,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données hyperscale et d'intelligence artificielle | +1.6% | Brésil en premier lieu, Chili, Argentine | Court terme (≤ 2 ans) |
| Investissement dans les infrastructures cloud, de colocation et numériques | +1.3% | Brésil, Chili | Court terme (≤ 2 ans) |
| Approvisionnement en énergie renouvelable et développement de centres de données verts | +0.9% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Exigences de localisation des données et de traitement dans le pays | +0.8% | Brésil, Chili | Moyen terme (2-4 ans) |
| Exigences de raccordement au réseau haute tension pour les campus IA | +0.6% | Brésil en premier lieu | Moyen terme (2-4 ans) |
| Fabrication locale de transformateurs et délais de livraison réduits | +0.4% | Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et d'intelligence artificielle
Ascenty a annoncé en 2026 un plan de 1,2 milliard USD pour 4 centres de données dédiés à l'IA dans l'État de São Paulo. Le seul site Sumaré 3 représente 720 millions USD de l'investissement prévu et est destiné aux charges de travail IA hyperscale, illustrant le passage d'une capacité cloud générale vers des installations conçues autour d'applications IA à forte intensité de calcul et de leurs systèmes électriques associés. Les clusters d'entraînement IA peuvent nécessiter des densités de baies élevées, ce qui augmente la capacité électrique requise sur chaque campus et accroît le besoin d'une conception coordonnée des transformateurs, des postes, de la protection et de la distribution. Terranova a contracté Siemens Energy en mars 2026 pour 2 transformateurs d'une puissance nominale de 150 MVA et un poste blindé de 300 MW pour son campus de Campinas. Le contrat montre comment le développement d'un centre de données peut nécessiter des équipements plus couramment associés à un projet de transport d'énergie, ce qui accroît l'importance d'une capacité de fabrication éprouvée et de plans de mise en service détaillés. Ces achats peuvent favoriser les fournisseurs capables de fournir des équipements à haute capacité et de sécuriser des créneaux de production avant le début de la construction, car un retard dans les équipements électriques peut affecter le calendrier de l'ensemble de l'installation.
Investissement dans les infrastructures cloud, de colocation et numériques
Amazon Web Services a confirmé un investissement de 4 milliards USD pour sa première région cloud au Chili, avec 3 zones de disponibilité dont l'exploitation est prévue au second semestre 2026. Cet engagement accroît la demande en appareillage de commutation, en équipements abaisseurs de tension et en transformateurs de distribution sur le raccordement principal au réseau ainsi que dans l'architecture d'alimentation interne de chaque zone de disponibilité. La BNDES a approuvé une ligne de crédit de 180 millions BRL (34 millions USD) pour Scala Data Centers en mars 2025 afin de soutenir l'acquisition et l'installation d'équipements, démontrant que le financement des infrastructures numériques peut soutenir les achats d'équipements électriques en plus des travaux de construction. Les opérateurs de colocation peuvent constituer une capacité d'alimentation prête pour l'IA avant d'avoir signé un contrat avec un locataire pour chaque partie d'un site, ce qui leur permet de répondre plus rapidement lorsque les clients cloud ont besoin de capacité. Cette approche avance l'approvisionnement en transformateurs dans le cycle de développement et offre aux fabricants une meilleure visibilité avant qu'une installation ne commence sa construction complète. Elle étend également la demande au-delà des projets que les hyperscalers possèdent directement.
Approvisionnement en énergie renouvelable et développement de centres de données verts
Les accords d'approvisionnement en énergie renouvelable deviennent plus importants là où les opérateurs cherchent à respecter leurs engagements en matière d'électricité propre. OMNIA Data Centers et Casa dos Ventos ont signé un accord d'autoproduction en mai 2026 pour jusqu'à 300 MW de capacité éolienne moyenne pour le centre de données Pecém. L'accord est évalué à 2 milliards USD et utilise la capacité éolienne du Ceará et du Piauí, reliant la demande en énergie des centres de données à des actifs de production renouvelable dans plus d'un État. SkyOnline a également signé un accord de 3 ans avec YPF Luz en mars 2026 pour 7 200 MWh par an provenant d'actifs éoliens et solaires. Cet approvisionnement est destiné à couvrir près de 85 % de la demande en électricité de son centre de données de Buenos Aires, offrant à l'opérateur un lien plus direct entre ses opérations d'installation et les ressources de production renouvelable. La production renouvelable variable peut accroître l'importance des configurations de transformateurs adaptées au réseau et à l'accord d'achat d'énergie concernés, notamment les choix d'équipements correspondant aux exigences opérationnelles du site.
Exigences de localisation des données et de traitement dans le pays
Les exigences en matière de protection des données peuvent encourager la capacité locale lorsque les organisations réglementées ont besoin d'arrangements de traitement domestiques. La loi 21.719 du Chili est entrée en vigueur intégrale en décembre 2026.[1] La loi peut accroître la demande d'infrastructures locales de la part des organisations financières et de santé qui gèrent des informations sensibles. Le Brésil applique également des conditions aux transferts internationaux de données personnelles dans le cadre de son dispositif de protection des données, créant une considération de conformité supplémentaire pour les entreprises qui décident où traiter les informations et localiser les infrastructures informatiques de support. Ces règles peuvent soutenir la demande d'installations nécessitant des équipements moyenne tension et de distribution, car les utilisateurs réglementés recherchent des emplacements répondant aux exigences opérationnelles et de traitement des données. Le marché des transformateurs pour centres de données en Amérique du Sud peut donc bénéficier des investissements du secteur réglementé même lorsque les projets sont plus petits que les campus hyperscale, car un large groupe d'utilisateurs a besoin d'une capacité informatique locale fiable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs délais de raccordement aux réseaux de distribution et de mise à niveau du réseau de transport | -1.4% | Brésil en premier lieu, Chili, Argentine | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés pour les transformateurs, l'appareillage de commutation et les postes | -1.1% | Amérique du Sud, large | Moyen terme (2-4 ans) |
| Instabilité du réseau en dehors des principaux pôles de centres de données | -0.7% | Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes liées à l'eau, aux terres et aux permis pour les grands campus | -0.5% | Chili, nord-est du Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs délais de raccordement aux réseaux de distribution et de mise à niveau du réseau de transport
L'accès au réseau constitue une contrainte immédiate sur le rythme de développement des centres de données au Brésil. L'ONS a introduit des fenêtres de candidature fixes appelées Saisons d'Accès, qui ont allongé le processus d'avis d'accès pour certains demandeurs et ont rendu le calendrier de raccordement une partie plus visible de la planification de projet pour les promoteurs, les gestionnaires de réseau et les fournisseurs d'équipements. Ascenty a déposé une demande en janvier 2025 et a fait face à une attente supplémentaire estimée à 16 mois au-delà de la période d'examen standard. Les projets renouvelables peuvent atteindre leur mise en service en 2 ans, tandis que le renforcement du réseau de transport peut nécessiter jusqu'à 5 ans. Les promoteurs dans le cluster de Barueri, Campinas et Vinhedo peuvent avoir besoin d'équipements haute tension dédiés lorsque le réseau existant ne peut pas absorber de charge supplémentaire, augmentant à la fois les exigences d'ingénierie initiales et les besoins de financement. Cet écart de calendrier peut différer les commandes de transformateurs même lorsque le portefeuille de projets sous-jacent reste actif, car les fabricants ne peuvent pas convertir pleinement l'intérêt en commandes fermes sans un calendrier de raccordement clair.
Coûts d'investissement élevés pour les transformateurs, l'appareillage de commutation et les postes
Les postes haute tension nécessitent un investissement substantiel avant qu'une installation puisse être mise sous tension. Le contrat Terranova pour un poste blindé de 300 MW et 2 transformateurs de 150 MVA a dépassé 100 millions BRL (18,6 millions USD) pour la composante d'infrastructure électrique. Ce montant excluait les travaux de génie civil, le câblage et la mise en service, montrant que le matériel de transformateur n'est qu'une partie d'un budget d'infrastructure électrique plus large qui doit être financé avant qu'un site ne commence à fonctionner. Les délais de livraison des équipements et la capacité de production limitée peuvent accroître davantage la pression d'approvisionnement pour les acheteurs, en particulier lorsque plusieurs grands projets recherchent des unités à haute capacité similaires en même temps. Le coût est particulièrement difficile à supporter pour les projets qui n'ont pas accès aux principaux programmes d'incitation ou aux grands locataires d'ancrage. Ces exigences peuvent limiter les développements de plus petite taille tout en augmentant la valeur des fournisseurs proposant des offres groupées d'équipements, un support à la conception et des services après-vente fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transformateur :
les conceptions immergées dans un liquide répondent aux besoins en énergie des grands campusLes unités immergées dans un liquide détenaient 63,31 % de la part du marché des transformateurs pour centres de données en Amérique du Sud en 2026. Leur capacité thermique les rend adaptées aux postes extérieurs à haute puissance MVA qui desservent les grands campus de centres de données, où les équipements doivent fonctionner de manière fiable sous des charges électriques soutenues. Leur coût par MVA peut également être inférieur à celui des alternatives de type sec dans les applications de niveau transport, ce qui en fait un choix pratique lorsque les promoteurs ont besoin d'une grande capacité électrique et disposent de suffisamment de terrain pour les équipements extérieurs. WEG a fourni des transformateurs pour le site haute tension de 50 MW d'Elea à São Paulo, avec des unités fabriquées dans l'usine de Gravataí de la société et livrées à mi-2025.[2] L'accord de fourniture montre comment la production locale peut soutenir l'approvisionnement en équipements pour les grands projets, notamment lorsque les promoteurs ont besoin d'équipements conformes aux normes locales, aux calendriers de construction, aux conditions du site, aux besoins en documentation technique, à un accès fiable à la maintenance à long terme et aux attentes en matière de service continu.
Les transformateurs de type sec devraient progresser à un CAGR de 7,68 % jusqu'en 2032. Ils sont adaptés aux locaux électriques intérieurs et aux agencements de centres de données modulaires où les exigences de sécurité incendie influencent le choix des équipements. Les opérateurs construisant des sites par phases peuvent intégrer des unités de type sec dans des modules d'alimentation préfabriqués. Cette approche peut réduire le temps d'assemblage sur site et permettre aux promoteurs d'engager des capitaux par étapes, une considération pour les opérateurs qui augmentent leur capacité en réponse à la demande des locataires. Les grands raccordements directs au réseau sont plus susceptibles d'utiliser des unités immergées dans un liquide au point d'interconnexion. Les installations intérieures peuvent donc soutenir la demande de type sec même si les grands postes extérieurs conservent leur rôle central, car les contraintes d'espace, les exigences incendie et les conceptions de bâtiments modulaires diffèrent sensiblement d'un projet à l'autre.


Par puissance nominale :
les unités supérieures à 30 MVA répondent aux exigences des campus IAAu sein du marché des transformateurs pour centres de données en Amérique du Sud, la tranche supérieure à 10 MVA jusqu'à 30 MVA représentait 35,43 % de la taille du marché des transformateurs pour centres de données en Amérique du Sud en 2026. Elle reste pertinente pour les installations de colocation et de cloud à moyenne échelle qui ont façonné la demande régionale à ce jour, où les ajouts de capacité peuvent être plus progressifs que sur un campus hyperscale. Ces unités peuvent également être déployées en plusieurs exemplaires lorsqu'un promoteur a besoin de redondance et d'une expansion par étapes, permettant au système d'alimentation d'être étendu au fur et à mesure que davantage de salles de données sont mises en ligne. Le niveau intermédiaire peut fournir des volumes de commandes stables pour les fournisseurs disposant de lignes de production établies, complétant les commandes moins fréquentes mais plus importantes pour les équipements de classe transport. Il est donc important, même si les exigences individuelles des campus deviennent beaucoup plus importantes.
Les unités supérieures à 30 MVA devraient progresser à un CAGR de 7,53 % jusqu'en 2032. Terranova a commandé 2 transformateurs d'une puissance nominale de 150 MVA pour son site de Campinas, montrant comment un campus IA peut générer plusieurs commandes de grand format. L'équipement a été commandé avant le début de la construction pour sécuriser la capacité de livraison, soulignant comment les décisions d'achat peuvent être prises bien avant qu'un promoteur ne commence les travaux visibles sur le site du centre de données. Les unités inférieures à 10 MVA continuent de servir les installations d'entreprise et de périphérie dans les villes secondaires et dans les marchés nationaux en phase précoce. Le marché des transformateurs pour centres de données en Amérique du Sud aura besoin à la fois d'unités à haute capacité pour les grands campus et d'unités plus petites pour les installations distribuées, la disponibilité des produits étant façonnée par les besoins différents de chaque type de projet.
Par niveau de tension :
la moyenne tension reste la base, tandis que la haute tension s'accélèreAu sein du marché des transformateurs pour centres de données en Amérique du Sud, les équipements moyenne tension détenaient 51,40 % du marché en 2026. Ils soutiennent l'architecture de distribution des installations de colocation et d'entreprise qui se raccordent via le réseau moyenne tension du gestionnaire de réseau. Ce modèle d'interconnexion reste courant dans les centres de données établis au Brésil, notamment à São Paulo, Rio de Janeiro et Campinas, où les opérateurs ont constitué des réseaux d'installations de colocation et d'entreprise au fil du temps. Les transformateurs basse tension servent la distribution interne et sont plus étroitement liés aux exigences d'aménagement des installations. La demande dans cette partie du segment est stable, mais son rythme est inférieur à la demande créée par les grands raccordements au réseau.
Les unités haute tension devraient progresser à un CAGR de 7,69 % jusqu'en 2032. Les grands campus IA ont de plus en plus besoin de raccordements directs au niveau du transport d'énergie car leurs besoins électriques dépassent ceux des installations traditionnelles, ce qui modifie la façon dont l'infrastructure électrique est spécifiée et contractée. Ce changement modifie la gamme de spécifications de transformateurs que les opérateurs demandent. La conformité à la norme IEC 60076 reste pertinente pour les processus d'appel d'offres pour les grands transformateurs de puissance, car les promoteurs et les opérateurs peuvent utiliser les exigences de réception en usine pour confirmer que l'équipement répond à leurs critères techniques et opérationnels. Hitachi Energy utilise sa plateforme TrafoStar pour appliquer des pratiques communes de conception et de contrôle qualité dans ses usines, ce qui peut soutenir les exigences de réception en usine.


Par installation :
les équipements extérieurs s'alignent sur le développement de campus en terrain viergeAu sein du marché des transformateurs pour centres de données en Amérique du Sud, les configurations extérieures représentaient 54,73 % du marché en 2026. Ces systèmes s'intègrent dans des enceintes de postes dédiés qui offrent accès, refroidissement et espace pour l'expansion, les rendant appropriés pour les projets conçus pour ajouter des salles de données sur plusieurs phases. Les clusters de la région de São Paulo au Brésil et le corridor de Santiago au Chili ont des projets qui utilisent ce type d'aménagement de site, reflétant la disponibilité de sites de développement plus grands en dehors des zones urbaines denses. Les grands transformateurs immergés dans un liquide peuvent être situés à l'extérieur près du raccordement électrique principal. La conception est bien adaptée au développement de type campus avec des charges électriques importantes, car les agencements extérieurs peuvent accueillir des équipements plus grands, offrir un accès pour la maintenance et préserver de l'espace pour une expansion ultérieure sans modifications majeures du bâtiment.
Les équipements extérieurs devraient progresser à un CAGR de 7,89 % jusqu'en 2032. La combinaison d'une part de marché dominante et du taux de croissance d'installation le plus élevé témoigne d'une demande continue pour les installations en terrain vierge, qui offrent généralement plus de liberté pour concevoir l'infrastructure électrique en fonction des besoins futurs en capacité. Terranova a passé sa commande de transformateurs de 150 MVA en mars 2026, 5 mois avant le début des travaux en août. Les installations intérieures de type sec restent pertinentes pour les sites urbains et de périphérie où les réglementations de construction rendent les équipements extérieurs immergés dans un liquide moins pratiques. Les exigences électriques et de construction nationales et locales peuvent donc créer une voie de demande distincte pour les systèmes intérieurs.
Par taille de centre de données :
les installations hyperscale combinent part de marché dominante et croissanceAu sein du marché des transformateurs pour centres de données en Amérique du Sud, les installations hyperscale détenaient 42,17 % du marché en 2026. Ces projets génèrent des commandes de transformateurs à haute valeur car les charges de travail IA nécessitent une infrastructure électrique plus étendue que les sites conventionnels, notamment des postes plus grands et des systèmes de protection et de distribution plus détaillés. Elea a annoncé Rio AI City en mai 2025, avec une capacité initiale de 1,5 GW et une expansion potentielle à 3,2 GW. Le projet est conçu pour utiliser 100 % d'énergie renouvelable certifiée.[3] Il démontre la taille de l'infrastructure électrique qu'un grand campus peut nécessiter, notamment la planification du raccordement au réseau, la sélection des transformateurs, les équipements de distribution interne et les accords d'approvisionnement renouvelable qui doivent être coordonnés sur plusieurs années.
Le segment hyperscale devrait progresser à un CAGR de 8,21 % jusqu'en 2032. Les grandes installations continuent de servir les entreprises nationales et les fournisseurs cloud qui s'étendent au-delà de leurs premiers sites. Les centres de données de taille moyenne et petite restent importants pour les organismes gouvernementaux, les institutions financières et les utilisateurs d'entreprise ayant des besoins de traitement local, et leur activité d'approvisionnement soutient une base plus large de demande régionale. Leurs exigences en équipements fournissent une base continue pour les unités moyenne tension et de type sec intérieur. Les commandes hyperscale sont plus concentrées et peuvent affecter les calendriers de production pour les équipements à haute capacité. Le marché des transformateurs pour centres de données en Amérique du Sud doit donc équilibrer les grandes commandes de projets avec la demande récurrente des installations plus petites.
Par type de centre de données :
la colocation dessert une large base de clientsAu sein du marché des transformateurs pour centres de données en Amérique du Sud, les installations de colocation détenaient 39,46 % du marché en 2026. Ces opérateurs agrègent la demande des fournisseurs cloud, des entreprises et des organisations du secteur public, leur donnant un besoin continu de planifier la capacité électrique avant que chaque locataire ne soit connu. Le modèle est particulièrement utile au Chili, en Argentine et dans les marchés plus petits d'Amérique du Sud où la propriété à locataire unique reste moins établie. Il concentre l'approvisionnement en transformateurs au sein d'installations qui servent plusieurs groupes de clients, ce qui peut créer des affaires récurrentes pour les fournisseurs au fur et à mesure que le site s'étend. Cela fait de la colocation une source importante de demande récurrente en équipements électriques, car les opérateurs peuvent ajouter de la capacité par phases à mesure que les locataires existants s'étendent et que les clients potentiels demandent de nouveaux espaces.
Les fournisseurs de services cloud devraient progresser à un CAGR de 7,97 % jusqu'en 2032. Elea a remporté l'appel d'offres de construction et d'exploitation de centre de données de Petrobras en septembre 2025, un accord de 2,3 milliards BRL (500 millions USD). Le projet démontre que les contrats d'entreprise et gouvernementaux peuvent également créer des besoins substantiels en transformateurs. Les sites d'entreprise et de périphérie continuent de nécessiter des équipements moyenne tension et de type sec intérieur. Les fournisseurs de colocation peuvent pré-construire une capacité prête pour l'IA pour les locataires cloud, ce qui rend la distinction entre les 2 modèles commerciaux moins claire.
Analyse géographique
Le Brésil détenait 48,30 % de la part de marché régionale en 2026 et devrait progresser à un CAGR de 8,10 % jusqu'en 2032. Le pays dispose de la plus grande base régionale d'infrastructure de centres de données et d'un important portefeuille de projets, soutenant la demande à la fois pour le développement de nouveaux campus et les ajouts aux installations en exploitation qui ont besoin de plus de capacité électrique. L'inventaire des centres de données au Brésil a atteint 706 MW en août 2026, après une augmentation de 106 MW depuis décembre 2025. 660 MW supplémentaires étaient en construction, dont 56 % de cette capacité était pré-engagée. La BNDES a approuvé une ligne de crédit de 180 millions BRL (34 millions USD) pour Scala en mars 2025. Les règles d'accès au réseau et les contraintes de transport autour de São Paulo restent des limites importantes à l'exécution des projets, de sorte que tous les investissements annoncés ne peuvent pas devenir des commandes d'équipements à court terme.
Au sein du marché des transformateurs pour centres de données en Amérique du Sud, le Chili est le deuxième site de centres de données de la région par capacité installée, avec 66 centres de données et 258 à 280 MW de capacité. Amazon Web Services s'est engagé à investir 4 milliards USD dans sa première région cloud au Chili, avec 3 zones de disponibilité prévues pour le second semestre 2026. Sa position de point d'atterrissage de câbles sous-marins soutient la demande des fournisseurs cloud internationaux et des charges de travail sensibles à la latence, tandis que son cadre politique national peut soutenir les installations au service des organisations locales ayant des exigences en matière de données et de services. La loi 21.719 entre en vigueur intégrale en décembre 2026 et ajoute des exigences de protection des données qui peuvent soutenir les installations locales pour les opérateurs financiers et de santé. Les autorisations environnementales, l'utilisation des terres et les contraintes en eau peuvent affecter le calendrier des grands projets, obligeant les promoteurs à prendre en compte les conditions locales avant de fixer leurs calendriers d'approvisionnement.
Au sein du marché des transformateurs pour centres de données en Amérique du Sud, l'Argentine disposait de 40 MW de capacité installée en octobre 2026, contre 258 à 280 MW pour le Chili. OpenAI et Sur Energy ont signé une lettre d'intention en octobre 2025 pour Stargate Argentina, qui vise jusqu'à 500 MW et un investissement potentiel de 25 milliards USD. Le programme RIGI de l'Argentine offre des avantages fiscaux et douaniers pour les grands investissements éligibles, mais son seuil de 200 millions USD peut rendre les projets incrémentiels plus difficiles, laissant les opérateurs à moyenne échelle peser les exigences d'infrastructure par rapport à la taille de leurs ajouts de capacité prévus. Le Paraguay, le Pérou, la Colombie et les marchés andins offrent une opportunité à plus long terme pour le marché des transformateurs pour centres de données en Amérique du Sud. X8 Cloud a annoncé en décembre 2025 un plan d'investissement allant jusqu'à 50 milliards USD au Paraguay sur 30 ans. Les permis, les approbations de réseau et la disponibilité des capitaux détermineront la rapidité avec laquelle ces projets se convertiront en commandes de transformateurs, avec des résultats susceptibles de varier considérablement selon les marchés nationaux.
Paysage concurrentiel
Concentration du Marché
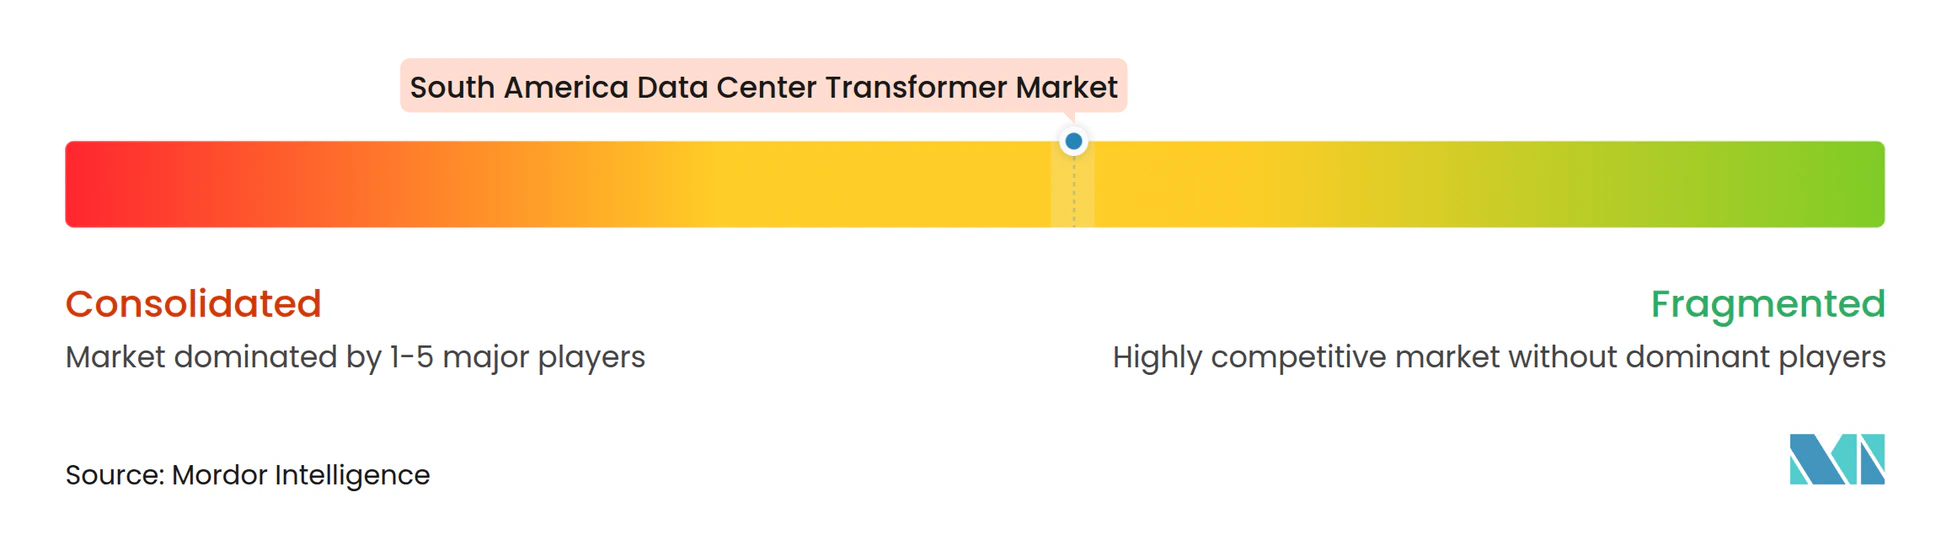
Le marché des transformateurs pour centres de données en Amérique du Sud présente une structure concurrentielle modérément fragmentée. Sur ce marché, ABB, Hitachi Energy, Siemens Energy, Eaton, Schneider Electric et WEG sont en concurrence avec des spécialistes brésiliens qui servent les clients régionaux. WEG occupe une position nationale solide grâce à sa capacité de fabrication locale et à un accord de fourniture pour le projet axé sur l'IA d'Elea à São Paulo. Ses transformateurs ont été fabriqués à Gravataí et livrés à mi-2025. Sur le marché des transformateurs pour centres de données en Amérique du Sud, la production locale peut raccourcir les délais de livraison et réduire l'exposition aux droits de douane et aux coûts logistiques, tout en permettant aux fabricants de travailler plus directement avec les bureaux d'ingénierie locaux, les entrepreneurs en construction et les propriétaires lors de l'exécution des projets. Cet avantage est particulièrement pertinent pour les projets sensibles aux prix en dessous de 30 MVA, où les acheteurs peuvent comparer étroitement les fournisseurs sur la logistique, les délais de livraison, la disponibilité du service et le coût total livré.
Hitachi Energy investit 200 millions USD au Brésil, notamment dans une usine de transformateurs à Pindamonhangaba. La première phase couvre 46 300 m² et devrait doubler la capacité de production locale de la société d'ici mi-2028. Siemens Energy a signé en mars 2026 un contrat avec Terranova comprenant 2 transformateurs de 150 MVA et un poste blindé de 300 MW. Le package regroupe la fourniture de transformateurs et de postes pour un client qui a besoin d'une livraison coordonnée, réduisant le nombre d'interfaces que le promoteur doit gérer pendant la construction. Eaton et Siemens Energy ont également annoncé en juin 2025 une collaboration autour de centrales électriques modulaires pour centres de données avec une génération standardisée sur site. De telles offres groupées peuvent réduire les exigences de coordination pour les opérateurs qui ont besoin de plusieurs éléments d'infrastructure électrique, ce qui peut être important lorsque la mise en service du site dépend de plusieurs catégories d'équipements installés et testés en séquence.
Trafomec Equipamentos Elétricos, Trafo Equipamentos Elétricos et RMV Transformadores servent des parties du marché intermédiaire local avec des équipements produits localement. Hyosung Heavy Industries, SGB-SMIT Group et Mitsubishi Electric peuvent concourir pour des commandes spécifiques à des projets supérieurs à 30 MVA. L'Argentine et d'autres marchés sud-américains ont une faible capacité installée et pourraient permettre aux premiers fournisseurs d'établir des relations d'approvisionnement à long terme. Les résultats concurrentiels dépendront de la capacité de fabrication, des calendriers de livraison, de la documentation de conformité, du support technique et de l'accès aux partenaires d'installation locaux, plutôt que du seul prix des équipements. Le marché des transformateurs pour centres de données en Amérique du Sud crée un avantage pour les fournisseurs capables de répondre aux exigences de haute capacité sans retarder la mise sous tension d'un projet, en particulier lorsque la disponibilité de l'énergie est une condition centrale de l'approbation du projet. Aucune part de marché n'a été fournie, de sorte que la position concurrentielle des fournisseurs individuels ne peut pas être classée par chiffre d'affaires. Les éléments disponibles montrent plutôt une concurrence entre les fournisseurs mondiaux dotés de capacités pour les grands projets et les producteurs locaux bénéficiant d'avantages en matière de livraison et de coûts.
Leaders du secteur des transformateurs pour centres de données en Amérique du Sud
-
ABB Ltd
-
Eaton Corporation plc
-
General Electric Company
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des transformateurs pour centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- ABB Ltd
- Eaton Corporation plc
- General Electric Company
- Hitachi Energy Ltd
- Siemens Energy AG
- Schneider Electric SE
- WEG S.A.
- Toshiba Energy Systems and Solutions Corporation
- Mitsubishi Electric Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Virginia Transformer Corp.
- Hammond Power Solutions Inc.
- Legrand SA
- TBEA Co., Ltd.
- Efacec
- Celme S.r.l.
- Fuji Electric Co., Ltd.
- Trafomec Equipamentos Elétricos Ltda.
- Trafo Equipamentos Elétricos S.A.
- RMV Transformadores Ltda.
Développements industriels récents dans Marché des transformateurs pour centres de données en Amérique du Sud
- Octobre 2026 : Hitachi Energy a annoncé un investissement de 385 millions BRL (77 millions USD) pour étendre la fabrication de composants critiques de transformateurs au Brésil. Cette initiative souligne l'engagement à long terme de la société à faire progresser l'infrastructure électrique du Brésil. De plus, l'expansion s'aligne sur la stratégie mondiale plus large de 9 milliards USD de Hitachi Energy visant à augmenter la capacité de production et à accélérer la transition vers une énergie propre dans le monde entier.
- Mars 2026 : Hitachi Energy a annoncé un investissement supplémentaire de 150 millions USD pour étendre sa fabrication de transformateurs de puissance en Amérique latine, augmentant la capacité pour répondre à la demande mondiale croissante d'électrification et accélérer l'infrastructure de réseau. L'investissement renforce l'empreinte de fabrication de Hitachi Energy et consolide le rôle de la région en tant que fournisseur clé de transformateurs pour les Amériques, l'Europe et d'autres marchés. En Colombie, 80 millions USD seront consacrés à l'expansion et à l'amélioration de l'efficacité de l'usine de transformateurs de Dosquebradas (Risaralda), tandis qu'au Brésil, 70 millions USD s'appuieront sur des investissements précédemment annoncés pour renforcer et accélérer l'expansion des sites de Pindamonhangaba et Guarulhos.
- Mars 2026 : Siemens Energy a signé un contrat dépassant 100 millions BRL (18,6 millions USD) avec Terranova pour un poste blindé de 300 MW et 2 transformateurs de puissance 440/34,5 kV, 150 MVA pour le campus de centre de données de Campinas. L'équipement est fabriqué dans l'usine de Siemens Energy à Jundiaí et sa livraison est prévue en 2027.
- Janvier 2026 : RT-One et Hitachi Energy ont annoncé une collaboration pour alimenter les campus de centres de données IA de RT-One à Uberlândia et Maringá. Chaque campus a une capacité initiale de 100 MW et une expansion prévue au-delà de 400 MW par site, soutenue par 15 milliards BRL (3 milliards USD) de financement total du projet.
Périmètre du rapport sur le marché des transformateurs pour centres de données en Amérique du Sud
Le marché des transformateurs pour centres de données en Amérique du Sud comprend la demande régionale et les revenus générés par les transformateurs électriques optimisés pour les besoins spécifiques en infrastructure électrique des centres de données dans les nations d'Amérique latine. Ce marché est en expansion rapide en raison de l'accélération des investissements dans les infrastructures cloud locales, l'informatique en périphérie et les installations de colocation, notamment dans les principaux pôles au Brésil, en Argentine, au Chili et dans d'autres pays de la région.
Le rapport sur le marché des transformateurs pour centres de données en Amérique du Sud est segmenté par type de transformateur (transformateurs immergés dans un liquide et transformateurs de type sec), puissance nominale (jusqu'à 10 MVA, supérieure à 10 MVA jusqu'à 30 MVA et supérieure à 30 MVA), niveau de tension (basse tension, moyenne tension et haute tension), installation (installation intérieure et installation extérieure), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseur de services cloud et centres de données d'entreprise/périphérie) et pays (Brésil, Argentine, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Transformateurs immergés dans un liquide |
| Transformateurs de type sec |
| Jusqu'à 10 MVA |
| Supérieure à 10 MVA jusqu'à 30 MVA |
| Supérieure à 30 MVA |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Installation intérieure |
| Installation extérieure |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseur de services cloud |
| Centres de données d'entreprise/périphérie |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de transformateur | Transformateurs immergés dans un liquide |
| Transformateurs de type sec | |
| Par puissance nominale | Jusqu'à 10 MVA |
| Supérieure à 10 MVA jusqu'à 30 MVA | |
| Supérieure à 30 MVA | |
| Par niveau de tension | Basse tension |
| Moyenne tension | |
| Haute tension | |
| Par installation | Installation intérieure |
| Installation extérieure | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseur de services cloud | |
| Centres de données d'entreprise/périphérie | |
| Par zone géographique | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transformateurs pour centres de données en Amérique du Sud ?
Le marché des transformateurs pour centres de données en Amérique du Sud devrait progresser de 401,76 millions USD en 2026 à 597,58 millions USD d'ici 2032, à un CAGR de 6,56 % de 2027 à 2032.
Quel type de transformateur domine la demande des centres de données en Amérique du Sud ?
Les transformateurs immergés dans un liquide dominent avec une part de 63,31 % en 2026 car ils soutiennent les postes extérieurs à haute puissance MVA utilisés par les grands campus.
Pourquoi les transformateurs haute tension deviennent-ils plus importants pour les centres de données ?
Les campus axés sur l'IA ont besoin de raccordements directs au réseau plus importants, ce qui soutient un CAGR projeté de 7,69 % pour les équipements haute tension jusqu'en 2032.
Quel type de client de centre de données crée la plus grande demande de transformateurs ?
Les installations de colocation détiennent une part de 39,46 % en 2026 car elles servent les fournisseurs cloud, les entreprises et les clients du secteur public.
Quel pays présente la plus grande demande de transformateurs pour centres de données en Amérique du Sud ?
Le Brésil détient 48,30 % de la demande régionale en 2026 et devrait progresser à un CAGR de 8,10 % jusqu'en 2032.
Quels facteurs peuvent retarder les nouveaux projets d'alimentation électrique pour centres de données ?
Le calendrier de raccordement aux réseaux de distribution, les mises à niveau du réseau de transport, les coûts des postes, l'eau, les terres et les permis peuvent retarder l'achèvement des projets et l'approvisionnement en équipements.