
Marktgröße und Marktanteile des südamerikanischen Rechenzentrumstransformatorenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 401.76 Millionen US-Dollar |
| Marktgröße (2027) | 434.91 Millionen US-Dollar |
| Marktgröße (2032) | 597.58 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.56 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Rechenzentrumstransformatorenmarkts von Mordor Intelligence
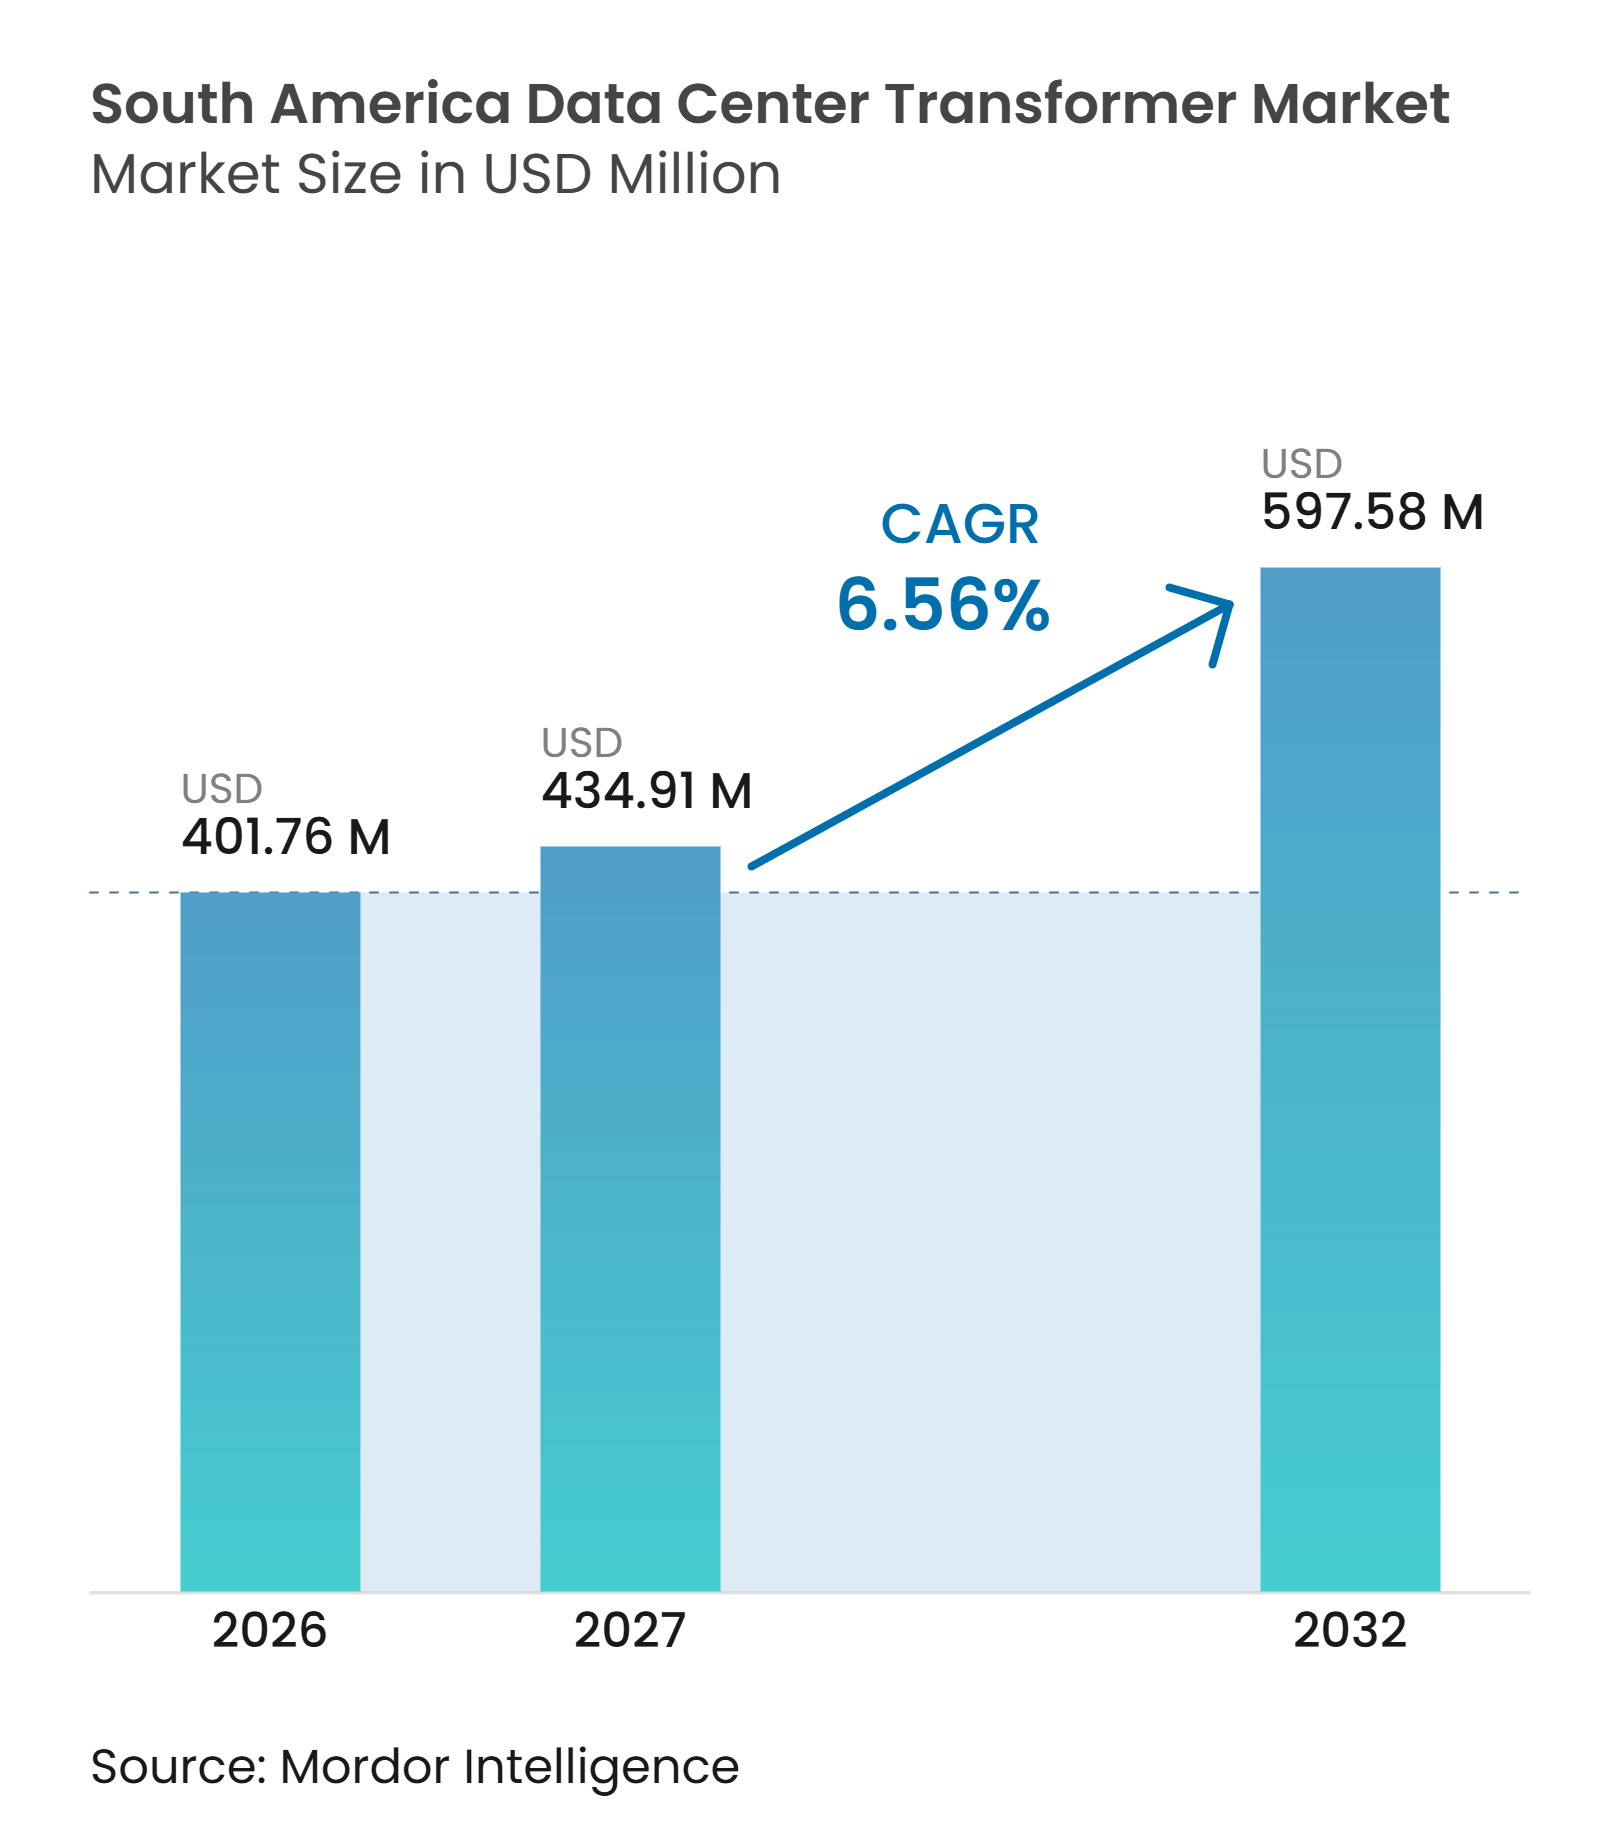
Die Marktgröße des südamerikanischen Rechenzentrumstransformatorenmarkts soll von 401,76 Millionen USD im Jahr 2026 und 434,91 Millionen USD im Jahr 2027 auf 597,58 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,56 % verzeichnen. Die Nachfrage verlagert sich hin zu Geräten, die größere elektrische Lasten an KI-fokussierten Campussen unterstützen können, wo zuverlässige Lieferung und technischer Support die Geräteauswahl zunehmend beeinflussen. Entwickler erteilen Transformatorenbestellungen früher, da der Lieferzeitpunkt die Projektzeitpläne beeinflussen kann, insbesondere wenn Netzanschluss, Tiefbauarbeiten und die Inbetriebnahme von Stromausrüstungen aufeinander abgestimmt werden müssen. Die Beschaffung von erneuerbarem Strom wird zunehmend zu einem Standortauswahlkriterium, insbesondere für Betreiber mit Verpflichtungen zu sauberer Energie, was das Gleichgewicht zwischen Netzverfügbarkeit, erneuerbarem Angebot und dem Standort neuer Campusse verändert. Die lokale Fertigung gewinnt an Bedeutung, da sie Lieferzeiten, Transportrisiken und Importkosten reduzieren kann und es Lieferanten ermöglicht, enger mit Entwicklern und lokalen Auftragnehmern zusammenzuarbeiten. Netzzugang, Übertragungsausbau, Wasserverfügbarkeit, Flächennutzung und Genehmigungen können die Umwandlung angekündigter Projekte in Gerätebestellungen verzögern, sodass Lieferanten eine Pipeline verwalten müssen, in der sich der Projektzeitplan erheblich ändern kann.
Wichtigste Erkenntnisse des Berichts
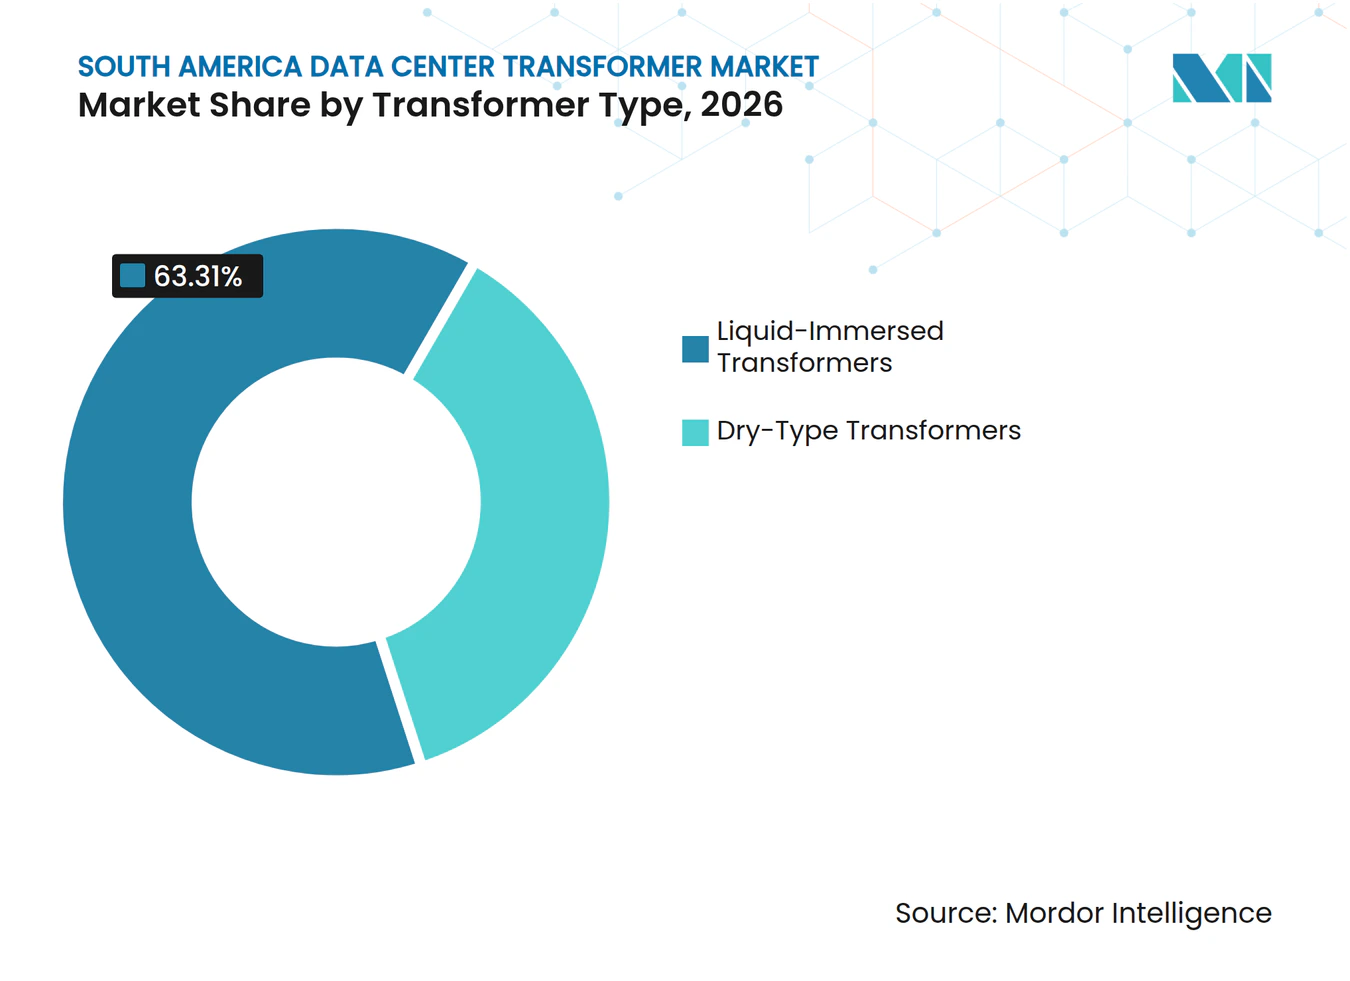
- Nach Transformatortyp hielten flüssigkeitsgekapselte Einheiten im Jahr 2026 einen Marktanteil von 63,31 % am südamerikanischen Rechenzentrumstransformatorenmarkt, während Trockentransformatoren bis 2032 voraussichtlich mit einer CAGR von 7,68 % wachsen werden.
- Nach Leistungsbewertung entfiel auf das Segment über 10 bis 30 MVA im Jahr 2026 ein Anteil von 35,43 % an der Marktgröße des südamerikanischen Rechenzentrumstransformatorenmarkts, während Einheiten über 30 MVA bis 2032 voraussichtlich mit einer CAGR von 7,53 % wachsen werden.
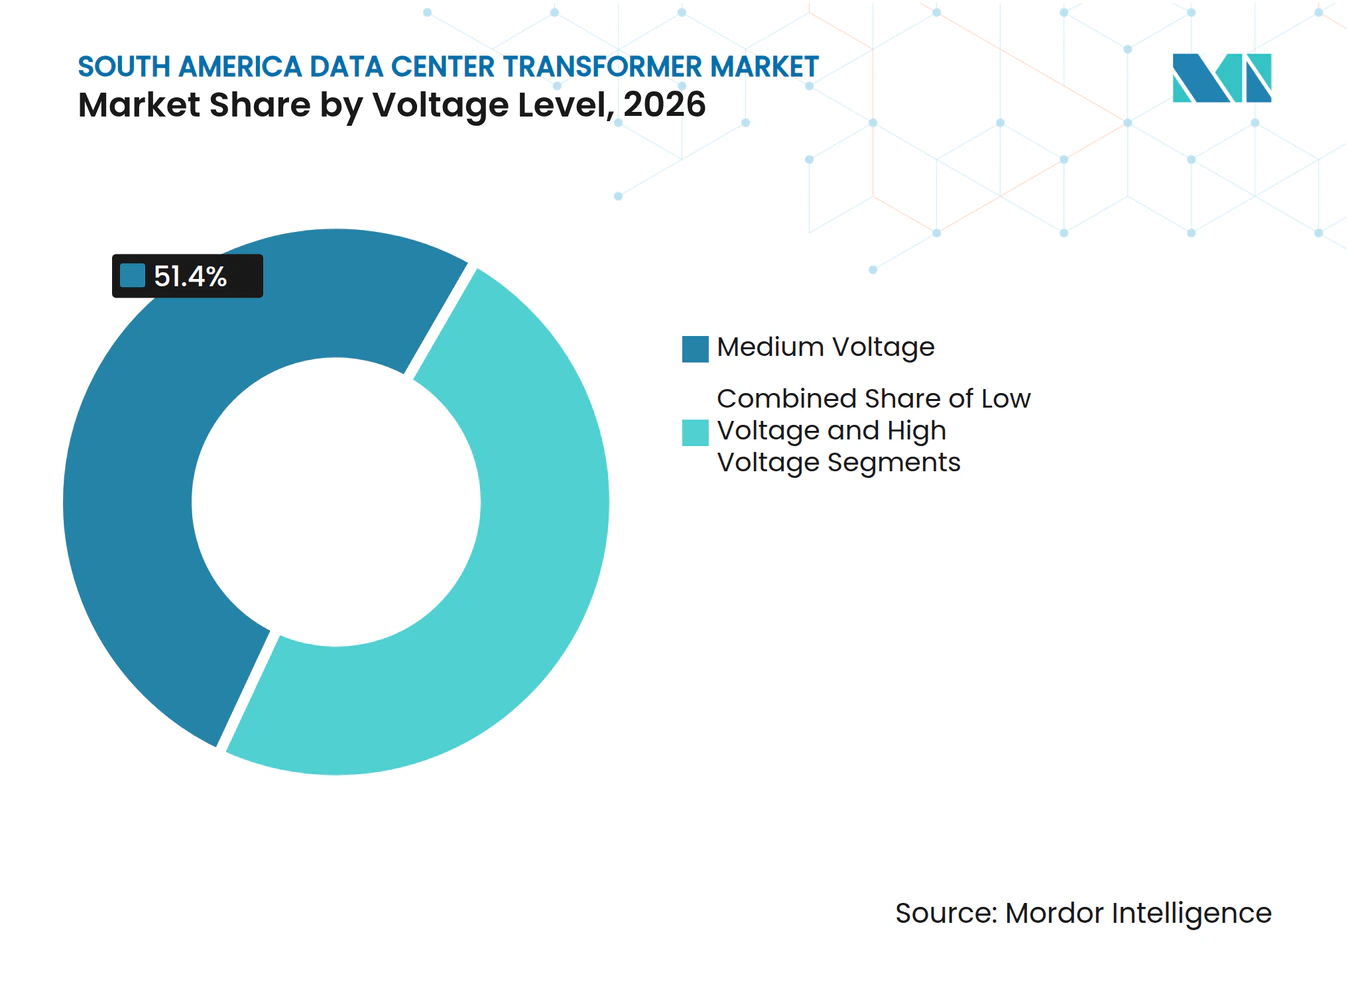
- Nach Spannungsebene hielten Mittelspannungseinheiten im Jahr 2026 einen Marktanteil von 51,40 %, während Hochspannungseinheiten bis 2032 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Installation entfielen auf Außenkonfigurationen im Jahr 2026 54,73 % des Marktes, und sie sollen bis 2032 mit einer CAGR von 7,89 % wachsen.
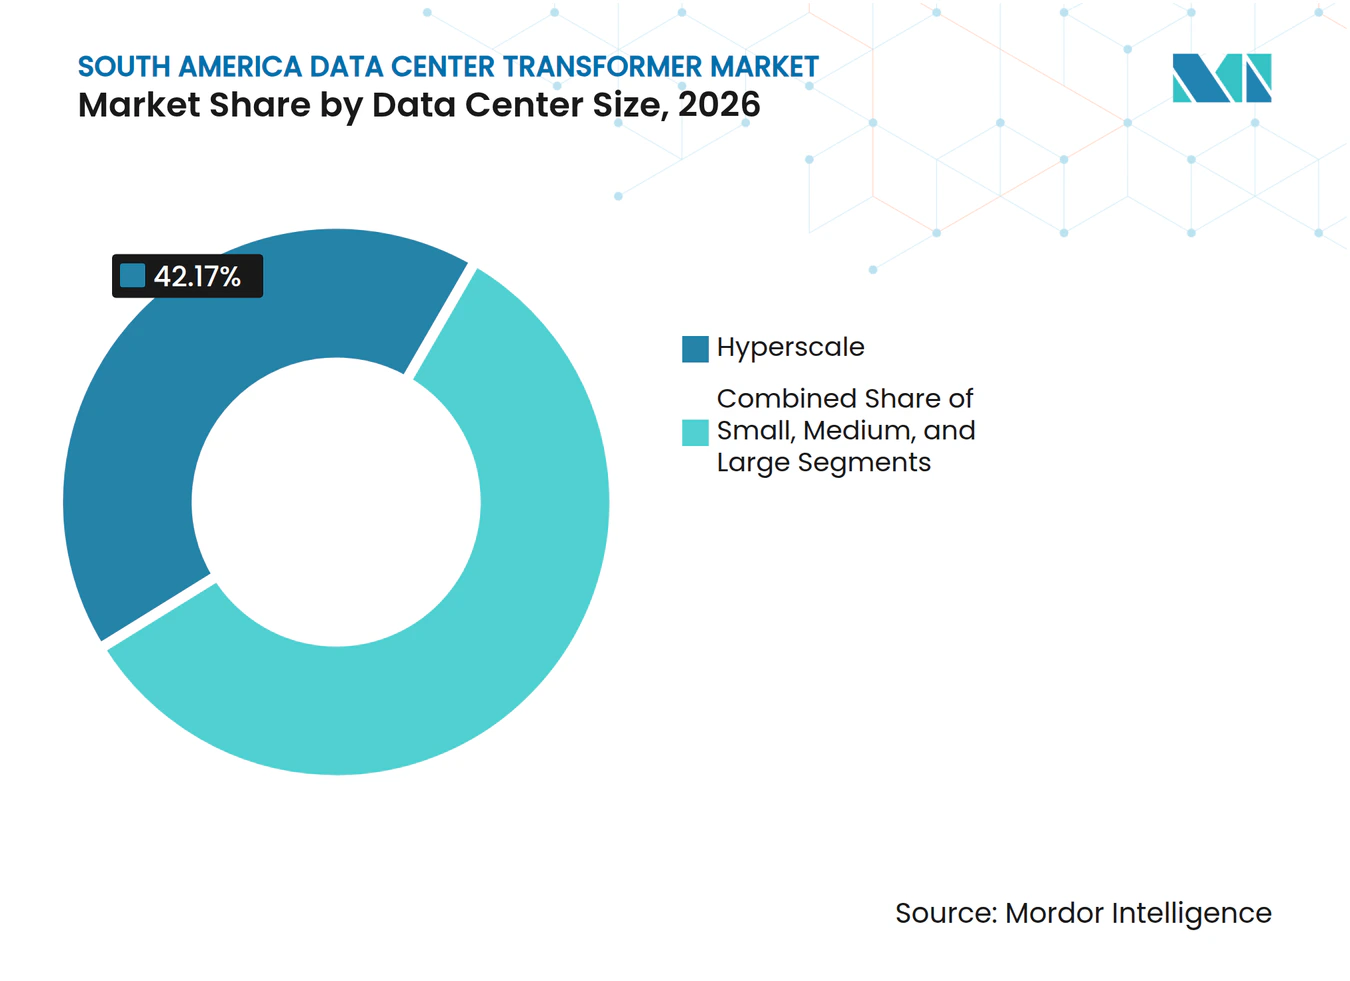
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 42,17 % und sollen bis 2032 mit einer CAGR von 8,21 % wachsen.
- Nach Rechenzentrumtyp hielten Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 39,46 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 7,97 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 48,30 % und soll bis 2032 mit einer CAGR von 8,10 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Künstliche-Intelligenz-Rechenzentren | +1.6% | Brasilien primär, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Cloud-, Colocation- und digitale Infrastruktur | +1.3% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Beschaffung erneuerbarer Energie und Entwicklung grüner Rechenzentren | +0.9% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Datenlokalisierung und Anforderungen an die landesinterne Verarbeitung | +0.8% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Hochspannungsnetzanschlussanforderungen für KI-Campusse | +0.6% | Brasilien primär | Mittelfristig (2–4 Jahre) |
| Lokale Transformatorenfertigung und kürzere Liefervorlaufzeiten | +0.4% | Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Künstliche-Intelligenz-Rechenzentren
Ascenty kündigte 2026 einen Plan über 1,2 Milliarden USD für 4 KI-dedizierte Rechenzentren im Bundesstaat São Paulo an. Die Anlage Sumaré 3 allein repräsentiert 720 Millionen USD der geplanten Investition und ist für Hyperscale-KI-Workloads vorgesehen, was den Wandel von allgemeiner Cloud-Kapazität hin zu Einrichtungen veranschaulicht, die auf rechenintensive KI-Anwendungen und die damit verbundenen elektrischen Systeme ausgelegt sind. KI-Trainingscluster können hohe Rack-Dichten erfordern, was die an jedem Campus benötigte elektrische Kapazität erhöht und den Bedarf an koordiniertem Transformatoren-, Umspannwerk-, Schutz- und Verteilungsdesign steigert. Terranova beauftragte Siemens Energy im März 2026 mit 2 Transformatoren mit einer Nennleistung von 150 MVA und einem 300-MW-gasisolierten Umspannwerk für seinen Campinas-Campus. Der Vertrag zeigt, wie eine Rechenzentrumsentwicklung Ausrüstung erfordern kann, die üblicherweise mit einem Übertragungsprojekt verbunden ist, was die Bedeutung bewährter Fertigungskapazitäten und detaillierter Inbetriebnahmepläne erhöht. Diese Käufe können Lieferanten bevorzugen, die Hochkapazitätsausrüstung bereitstellen und Produktionsslots sichern können, bevor der Bau beginnt, da verspätete elektrische Ausrüstung den Zeitplan der gesamten Anlage beeinflussen kann.
Investitionen in Cloud-, Colocation- und digitale Infrastruktur
Amazon Web Services bestätigte eine Investition von 4 Milliarden USD für seine erste Cloud-Region in Chile, mit 3 Verfügbarkeitszonen, die für die zweite Hälfte des Jahres 2026 geplant sind. Die Verpflichtung erhöht die Nachfrage nach Schaltanlagen, Stufentransformatoren und Verteilungstransformatoren sowohl am Hauptnetzanschluss als auch in der internen Stromarchitektur jeder Verfügbarkeitszone. BNDES genehmigte im März 2025 eine Kreditlinie von 180 Millionen BRL (34 Millionen USD) für Scala Data Centers zur Unterstützung der Geräteakquisition und -installation, was zeigt, dass die Finanzierung digitaler Infrastruktur neben den Bauarbeiten selbst auch Stromausrüstungskäufe unterstützen kann. Colocation-Betreiber können KI-fähige Stromkapazität aufbauen, bevor sie für jeden Teil eines Standorts einen unterzeichneten Mieter haben, sodass sie schneller reagieren können, wenn Cloud-Kunden Kapazität benötigen. Dieser Ansatz verlagert die Transformatorenbeschaffung früher in den Entwicklungszyklus und gibt Herstellern mehr Transparenz, bevor eine Anlage mit dem vollständigen Bau beginnt. Er erweitert die Nachfrage auch über Projekte hinaus, die Hyperscaler direkt besitzen.
Beschaffung erneuerbarer Energie und Entwicklung grüner Rechenzentren
Vereinbarungen zur erneuerbaren Energieversorgung werden dort immer wichtiger, wo Betreiber ihre Verpflichtungen zur Nutzung sauberer Energie erfüllen wollen. OMNIA Data Centers und Casa dos Ventos unterzeichneten im Mai 2026 eine Eigenerzeugungs-Vereinbarung für bis zu 300 MW durchschnittliche Windkapazität für das Pecém Data Center. Die Vereinbarung hat einen Wert von 2 Milliarden USD und nutzt Windkapazität aus Ceará und Piauí, wodurch der Strombedarf des Rechenzentrums mit erneuerbaren Erzeugungsanlagen in mehr als einem Bundesstaat verknüpft wird. SkyOnline unterzeichnete im März 2026 auch eine 3-Jahres-Vereinbarung mit YPF Luz über 7.200 MWh pro Jahr aus Wind- und Solaranlagen. Diese Versorgung soll fast 85 % des Strombedarfs seines Rechenzentrums in Buenos Aires decken und dem Betreiber eine direktere Verbindung zwischen seinem Anlagenbetrieb und erneuerbaren Erzeugungsressourcen geben. Variable erneuerbare Erzeugung kann die Bedeutung von Transformatorkonfigurationen erhöhen, die die relevante Netz- und Strombezugsvereinbarung unterstützen, einschließlich Geräteauswahl, die den Betriebsanforderungen des Standorts entspricht.
Datenlokalisierung und Anforderungen an die landesinterne Verarbeitung
Datenschutzanforderungen können lokale Kapazitäten fördern, wenn regulierte Organisationen inländische Verarbeitungsvereinbarungen benötigen. Chiles Gesetz 21.719 trat im Dezember 2026 vollständig in Kraft.[1] Das Gesetz kann die lokale Infrastrukturnachfrage von Finanz- und Gesundheitsorganisationen erhöhen, die sensible Informationen verwalten. Brasilien stellt im Rahmen seines Datenschutzrahmens auch Bedingungen für internationale Übermittlungen personenbezogener Daten auf, was eine zusätzliche Compliance-Überlegung für Unternehmen darstellt, die entscheiden, wo sie Informationen verarbeiten und unterstützende Recheninfrastruktur ansiedeln. Diese Vorschriften können die Nachfrage nach Einrichtungen unterstützen, die Mittelspannungs- und Verteilungsausrüstung benötigen, da regulierte Nutzer Standorte suchen, die betriebliche und datentechnische Anforderungen erfüllen. Der südamerikanische Rechenzentrumstransformatorenmarkt kann daher von Investitionen aus regulierten Sektoren profitieren, auch wenn Projekte kleiner als Hyperscale-Campusse sind, da eine breite Nutzergruppe zuverlässige lokale Rechenkapazität benötigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Vorlaufzeiten für Netzanschlüsse und Übertragungsausbau | -1.4% | Brasilien primär, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Transformatoren, Schaltanlagen und Umspannwerke | -1.1% | Südamerika, breit | Mittelfristig (2–4 Jahre) |
| Netzinstabilität außerhalb erstklassiger Rechenzentrumszentren | -0.7% | Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Wasser-, Flächen- und Genehmigungsbeschränkungen für große Campusse | -0.5% | Chile, Nordostbrasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Vorlaufzeiten für Netzanschlüsse und Übertragungsausbau
Der Netzzugang ist eine unmittelbare Einschränkung für das Tempo der Rechenzentrumsentwicklung in Brasilien. ONS führte feste Antragsfenster ein, die als Zugangssaisons bekannt sind, was den Prozess der Zugangsbewertung für einige Antragsteller verlängerte und den Anschlusszeitpunkt zu einem sichtbareren Teil der Projektplanung für Entwickler, Versorgungsunternehmen und Ausrüstungsanbieter machte. Ascenty stellte im Januar 2025 einen Antrag und sah sich einer geschätzten zusätzlichen Wartezeit von 16 Monaten über den Standardprüfzeitraum hinaus gegenüber. Erneuerbare Projekte können innerhalb von 2 Jahren in Betrieb gehen, während die Verstärkung der Übertragung bis zu 5 Jahre erfordern kann. Entwickler im Cluster Barueri, Campinas und Vinhedo können dedizierte Hochspannungsausrüstung benötigen, wenn das bestehende Netz keine zusätzliche Last aufnehmen kann, was sowohl den Vorab-Ingenieursbedarf als auch den Finanzierungsbedarf erhöht. Diese Zeitlücke kann Transformatorenbestellungen verzögern, selbst wenn die zugrunde liegende Projektpipeline aktiv bleibt, da Hersteller Interesse nicht vollständig in feste Bestellungen umwandeln können, ohne einen klaren Anschlussplan zu haben.
Hohe Investitionskosten für Transformatoren, Schaltanlagen und Umspannwerke
Hochspannungsumspannwerke erfordern erhebliche Investitionen, bevor eine Anlage in Betrieb genommen werden kann. Der Terranova-Vertrag für ein 300-MW-gasisoliertes Umspannwerk und 2 150-MVA-Transformatoren überstieg 100 Millionen BRL (18,6 Millionen USD) für die elektrische Infrastrukturkomponente. Dieser Betrag schloss Tiefbauarbeiten, Verkabelung und Inbetriebnahme aus, was zeigt, dass Transformatorenhardware nur ein Teil eines größeren Strominfrastrukturbudgets ist, das finanziert werden muss, bevor ein Standort in Betrieb geht. Gerätelieferzeiten und begrenzte Produktionskapazitäten können den Beschaffungsdruck für Käufer weiter erhöhen, insbesondere wenn mehrere große Entwicklungen gleichzeitig ähnliche Hochkapazitätseinheiten suchen. Die Kosten sind besonders herausfordernd für Projekte, die keinen Zugang zu großen Förderprogrammen oder großen Ankermietern haben. Diese Anforderungen können kleinere Entwicklungen einschränken und gleichzeitig den Wert von Lieferanten erhöhen, die integrierte Ausrüstungspakete, Designunterstützung und zuverlässige Kundendienste anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transformatortyp:
Flüssigkeitsgekapselte Designs unterstützen den Strombedarf großer CampusseFlüssigkeitsgekapselte Einheiten hielten im Jahr 2026 einen Marktanteil von 63,31 % am südamerikanischen Rechenzentrumstransformatorenmarkt. Ihre thermische Kapazität macht sie geeignet für Hochspannungs-MVA-Außenumspannwerke, die große Rechenzentrumscampusse versorgen, wo Ausrüstung unter anhaltenden elektrischen Lasten zuverlässig betrieben werden muss. Ihre Kosten pro MVA können auch niedriger sein als Trockentransformatoren-Alternativen bei Übertragungsanwendungen, was sie zu einer praktischen Wahl macht, wenn Entwickler große elektrische Kapazität benötigen und ausreichend Fläche für Außenausrüstung haben. WEG lieferte Transformatoren für Eleas 50-MW-Hochspannungsstandort in São Paulo, wobei die Einheiten im Werk Gravataí des Unternehmens gefertigt und Mitte 2025 geliefert wurden.[2] Die Liefervereinbarung zeigt, wie lokale Produktion die Gerätebeschaffung für große Projekte unterstützen kann, insbesondere wenn Entwickler Ausrüstung benötigen, die lokalen Standards, Bauzeitplänen, Standortbedingungen, technischen Dokumentationsanforderungen, zuverlässigem langfristigen Wartungszugang und laufenden Serviceerwartungen entspricht.
Trockentransformatoren sollen bis 2032 mit einer CAGR von 7,68 % wachsen. Sie eignen sich für Innen-Elektroräume und modulare Rechenzentrumslayouts, bei denen Brandschutzanforderungen die Geräteauswahl beeinflussen. Betreiber, die phasenweise Standorte aufbauen, können Trockentransformatoren in vorgefertigte Strommodule integrieren. Dieser Ansatz kann die Standortmontagezeit verkürzen und Entwicklern ermöglichen, Kapital in Phasen einzusetzen – eine Überlegung für Betreiber, die Kapazitäten als Reaktion auf die Mieternachfrage erweitern. Große direkte Netzanschlüsse verwenden am Anschlusspunkt eher flüssigkeitsgekapselte Einheiten. Inneninstallationen können daher die Nachfrage nach Trockentransformatoren unterstützen, auch wenn große Außenumspannwerke ihre zentrale Rolle behalten, da Platzbeschränkungen, Brandschutzanforderungen und modulare Bauweisen von einer Entwicklung zur anderen erheblich variieren.


Nach Leistungsbewertung:
Einheiten über 30 MVA erfüllen die Anforderungen von KI-CampussenIm südamerikanischen Rechenzentrumstransformatorenmarkt entfiel auf das Segment über 10 bis 30 MVA im Jahr 2026 ein Anteil von 35,43 % an der Marktgröße des südamerikanischen Rechenzentrumstransformatorenmarkts. Es bleibt relevant für Colocation- und mittelgroße Cloud-Einrichtungen, die die regionale Nachfrage bisher geprägt haben, wo Kapazitätserweiterungen schrittweiser sein können als an einem Hyperscale-Campus. Diese Einheiten können auch mehrfach eingesetzt werden, wenn ein Entwickler Redundanz und stufenweise Erweiterung benötigt, sodass das Stromsystem erweitert werden kann, wenn mehr Datenhallen in Betrieb genommen werden. Das mittlere Segment kann für Lieferanten mit etablierten Produktionslinien stabile Auftragsvolumina liefern und die weniger häufigen, aber größeren Bestellungen für Übertragungsklassenausrüstung ergänzen. Es ist daher wichtig, auch wenn die Anforderungen einzelner Campusse deutlich größer werden.
Einheiten über 30 MVA sollen bis 2032 mit einer CAGR von 7,53 % wachsen. Terranova bestellte 2 Transformatoren mit einer Nennleistung von 150 MVA für seinen Campinas-Standort, was zeigt, wie ein KI-Campus mehrere Großformatbestellungen generieren kann. Die Ausrüstung wurde vor Baubeginn bestellt, um Lieferkapazitäten zu sichern, was unterstreicht, wie Kaufentscheidungen weit vor dem Beginn sichtbarer Arbeiten am Rechenzentrumstandort getroffen werden können. Einheiten unter 10 MVA versorgen weiterhin Unternehmens- und Edge-Einrichtungen in Sekundärstädten und in frühen nationalen Märkten. Der südamerikanische Rechenzentrumstransformatorenmarkt wird sowohl Hochkapazitätseinheiten für große Campusse als auch kleinere Einheiten für verteilte Installationen benötigen, wobei die Produktverfügbarkeit durch die unterschiedlichen Anforderungen jedes Projekttyps geprägt wird.
Nach Spannungsebene:
Mittelspannung bleibt die Basis, während Hochspannung an Dynamik gewinntIm südamerikanischen Rechenzentrumstransformatorenmarkt hielt Mittelspannungsausrüstung im Jahr 2026 einen Marktanteil von 51,40 %. Sie unterstützt die Verteilungsarchitektur von Colocation- und Unternehmenseinrichtungen, die über das Mittelspannungsnetz des Versorgungsunternehmens angeschlossen sind. Dieses Anschlussmodell bleibt in etablierten brasilianischen Rechenzentrumszentren verbreitet, darunter São Paulo, Rio de Janeiro und Campinas, wo Betreiber im Laufe der Zeit Netzwerke aus Colocation- und Unternehmenseinrichtungen aufgebaut haben. Niederspannungstransformatoren dienen der internen Verteilung und sind enger mit den Anforderungen an die Gebäudeausstattung verknüpft. Die Nachfrage in diesem Teil des Segments ist stabil, aber ihr Tempo ist geringer als die durch große Netzanschlüsse erzeugte Nachfrage.
Hochspannungseinheiten sollen bis 2032 mit einer CAGR von 7,69 % wachsen. Große KI-Campusse benötigen zunehmend direkte Übertragungsanschlüsse, da ihre elektrischen Anforderungen die traditioneller Einrichtungen übersteigen, was die Art und Weise ändert, wie Strominfrastruktur spezifiziert und beauftragt wird. Diese Verschiebung verändert das Spektrum der Transformatorenspezifikationen, die Betreiber anfragen. Die Einhaltung von IEC 60076 bleibt für Ausschreibungsverfahren für große Leistungstransformatoren relevant, da Entwickler und Betreiber Werksabnahmeprüfungen nutzen können, um zu bestätigen, dass die Ausrüstung ihre technischen und betrieblichen Kriterien erfüllt. Hitachi Energy nutzt seine TrafoStar-Plattform, um gemeinsame Design- und Qualitätskontrollpraktiken in seinen Werken anzuwenden, was Werksabnahmeprüfungen unterstützen kann.


Nach Installation:
Außenausrüstung entspricht der Entwicklung von Greenfield-CampussenIm südamerikanischen Rechenzentrumstransformatorenmarkt entfielen auf Außenkonfigurationen im Jahr 2026 54,73 % des Marktes. Diese Systeme passen zu dedizierten Umspannwerksgeländen, die Zugang, Kühlung und Erweiterungsraum bieten, was sie für Projekte geeignet macht, die darauf ausgelegt sind, Datenhallen über mehrere Phasen hinzuzufügen. Brasiliens São-Paulo-Cluster und Chiles Santiago-Korridor haben Projekte, die diese Art von Standortanordnung nutzen, was die Verfügbarkeit größerer Entwicklungsstandorte außerhalb dichter städtischer Lagen widerspiegelt. Große flüssigkeitsgekapselte Transformatoren können im Freien in der Nähe des Hauptstromanschlusses aufgestellt werden. Das Design eignet sich gut für campusartige Entwicklungen mit erheblichen elektrischen Lasten, da Außenlayouts größere Ausrüstung aufnehmen, Servicezugang bieten und Raum für spätere Erweiterungen lassen können, ohne wesentliche Änderungen am Gebäude vorzunehmen.
Außenausrüstung soll bis 2032 mit einer CAGR von 7,89 % wachsen. Die Kombination aus führendem Marktanteil und der höchsten Installationswachstumsrate zeigt eine anhaltende Nachfrage nach Greenfield-Einrichtungen, die im Allgemeinen mehr Freiheit bieten, Strominfrastruktur auf zukünftige Kapazitätsbedürfnisse auszurichten. Terranova erteilte seine Bestellung für 150-MVA-Transformatoren im März 2026, 5 Monate vor dem Spatenstich im August. Innen-Trockentransformatorinstallationen bleiben für städtische und Edge-Standorte relevant, wo Bauvorschriften Außen-Flüssigkeitsgekapseltes-Ausrüstung weniger praktikabel machen. Nationale und lokale Elektro- und Bauvorschriften können daher einen separaten Nachfragepfad für Innensysteme schaffen.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen verbinden führenden Marktanteil und WachstumIm südamerikanischen Rechenzentrumstransformatorenmarkt hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 42,17 %. Diese Projekte generieren hochwertige Transformatorenbestellungen, da KI-Workloads eine umfangreichere Strominfrastruktur als herkömmliche Standorte erfordern, einschließlich größerer Umspannwerke und detaillierterer Schutz- und Verteilungssysteme. Elea kündigte Rio AI City im Mai 2025 an, mit einer Anfangskapazität von 1,5 GW und einer möglichen Erweiterung auf 3,2 GW. Das Projekt ist darauf ausgelegt, 100 % zertifizierte erneuerbare Energie zu nutzen.[3] Es demonstriert die Größe der elektrischen Infrastruktur, die ein großer Campus erfordern kann, einschließlich Netzanschlussplanung, Transformatorenauswahl, interne Verteilungsausrüstung und erneuerbare Versorgungsvereinbarungen, die über mehrere Jahre koordiniert werden müssen.
Das Hyperscale-Segment soll bis 2032 mit einer CAGR von 8,21 % wachsen. Große Einrichtungen versorgen weiterhin inländische Unternehmen und Cloud-Anbieter, die über ihre ersten Standorte hinaus expandieren. Mittelgroße und kleine Rechenzentren bleiben für Regierungsbehörden, Finanzinstitute und Unternehmensnutzer mit lokalen Verarbeitungsanforderungen wichtig, und ihre Beschaffungsaktivitäten unterstützen eine breitere Basis regionaler Nachfrage. Ihre Ausrüstungsanforderungen bieten eine laufende Basis für Mittelspannungs- und Innen-Trockentransformatoreinheiten. Hyperscale-Bestellungen sind konzentrierter und können Produktionspläne für Hochkapazitätsausrüstung beeinflussen. Der südamerikanische Rechenzentrumstransformatorenmarkt muss daher große Projektbestellungen mit wiederkehrender Nachfrage aus kleineren Einrichtungen in Einklang bringen.
Nach Rechenzentrumtyp:
Colocation versorgt eine breite KundenbasisIm südamerikanischen Rechenzentrumstransformatorenmarkt hielten Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 39,46 %. Diese Betreiber bündeln die Nachfrage von Cloud-Anbietern, Unternehmen und Organisationen des öffentlichen Sektors, was ihnen einen anhaltenden Bedarf gibt, Stromkapazitäten zu planen, bevor jeder Mieter bekannt ist. Das Modell ist besonders nützlich in Chile, Argentinien und kleineren südamerikanischen Märkten, wo Einzelmieter-Eigentümerschaft weniger etabliert ist. Es konzentriert die Transformatorenbeschaffung in Einrichtungen, die mehrere Kundengruppen bedienen, was für Lieferanten wiederkehrendes Geschäft schaffen kann, wenn der Standort expandiert. Dies macht Colocation zu einer wichtigen Quelle wiederkehrender Stromausrüstungsnachfrage, da Betreiber Kapazitäten phasenweise hinzufügen können, wenn bestehende Mieter expandieren und potenzielle Kunden neuen Raum anfragen.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 7,97 % wachsen. Elea gewann im September 2025 die Ausschreibung von Petrobras für Bau und Betrieb eines Rechenzentrums, eine Vereinbarung über 2,3 Milliarden BRL (500 Millionen USD). Das Projekt zeigt, dass Unternehmens- und Regierungsverträge ebenfalls erhebliche Transformatorenanforderungen schaffen können. Unternehmens- und Edge-Standorte benötigen weiterhin Mittelspannungs- und Innen-Trockentransformatorausrüstung. Colocation-Anbieter können KI-fähige Kapazitäten für Cloud-Mieter vorbauen, was die Grenze zwischen den 2 Geschäftsmodellen weniger klar macht.
Geografische Analyse
Brasilien hielt im Jahr 2026 einen regionalen Marktanteil von 48,30 % und soll bis 2032 mit einer CAGR von 8,10 % wachsen. Das Land verfügt über die größte regionale Basis an Rechenzentruminfrastruktur und eine große Projektpipeline, die die Nachfrage sowohl bei der Entwicklung neuer Campusse als auch bei Erweiterungen bestehender Einrichtungen unterstützt, die mehr elektrische Kapazität benötigen. Brasiliens Rechenzentrumbestand erreichte im August 2026 706 MW, nach einem Anstieg von 106 MW gegenüber Dezember 2025. Weitere 660 MW befanden sich im Bau, während 56 % dieser Kapazität vorab vergeben waren. BNDES genehmigte im März 2025 eine Kreditlinie von 180 Millionen BRL (34 Millionen USD) für Scala. Netzzugangsregeln und Übertragungsengpässe rund um São Paulo bleiben wichtige Einschränkungen für die Projektdurchführung, sodass nicht jede angekündigte Investition zu einer kurzfristigen Gerätebestellung werden kann.
Im südamerikanischen Rechenzentrumstransformatorenmarkt ist Chile der zweitgrößte Rechenzentrumstandort der Region nach installierter Kapazität, mit 66 Rechenzentren und 258–280 MW Kapazität. Amazon Web Services verpflichtete sich zu einer Investition von 4 Milliarden USD für seine erste Cloud-Region in Chile, mit 3 Verfügbarkeitszonen, die für die zweite Hälfte des Jahres 2026 geplant sind. Seine Position als Landepunkt für Unterseekabel unterstützt die Nachfrage von internationalen Cloud-Anbietern und latenzempfindlichen Workloads, während sein inländisches politisches Umfeld Einrichtungen unterstützen kann, die lokale Organisationen mit Daten- und Serviceanforderungen bedienen. Gesetz 21.719 tritt im Dezember 2026 vollständig in Kraft und fügt Datenschutzanforderungen hinzu, die lokale Einrichtungen für Finanz- und Gesundheitsbetreiber unterstützen können. Umweltgenehmigungen, Flächennutzung und Wasserbeschränkungen können den Zeitplan großer Projekte beeinflussen, sodass Entwickler lokale Bedingungen berücksichtigen müssen, bevor sie Beschaffungspläne festlegen.
Im südamerikanischen Rechenzentrumstransformatorenmarkt hatte Argentinien im Oktober 2026 eine installierte Kapazität von 40 MW, verglichen mit Chiles 258–280 MW. OpenAI und Sur Energy unterzeichneten im Oktober 2025 eine Absichtserklärung für Stargate Argentinien, das bis zu 500 MW und potenzielle Investitionen von 25 Milliarden USD anstrebt. Argentiniens RIGI-Programm bietet steuerliche und zollrechtliche Vorteile für qualifizierende Großinvestitionen, aber seine Schwelle von 200 Millionen USD kann inkrementelle Projekte erschweren, sodass mittelgroße Betreiber Infrastrukturanforderungen gegen die Größe ihrer geplanten Kapazitätserweiterungen abwägen müssen. Paraguay, Peru, Kolumbien und andine Märkte bieten eine längerfristige Chance für den südamerikanischen Rechenzentrumstransformatorenmarkt. X8 Cloud kündigte im Dezember 2025 einen Plan an, bis zu 50 Milliarden USD über 30 Jahre in Paraguay zu investieren. Genehmigungen, Netzzulassungen und Kapitalverfügbarkeit werden bestimmen, wie schnell diese Projekte in Transformatorenbestellungen umgewandelt werden, wobei die Ergebnisse wahrscheinlich stark zwischen den nationalen Märkten variieren werden.
Wettbewerbslandschaft
Marktkonzentration
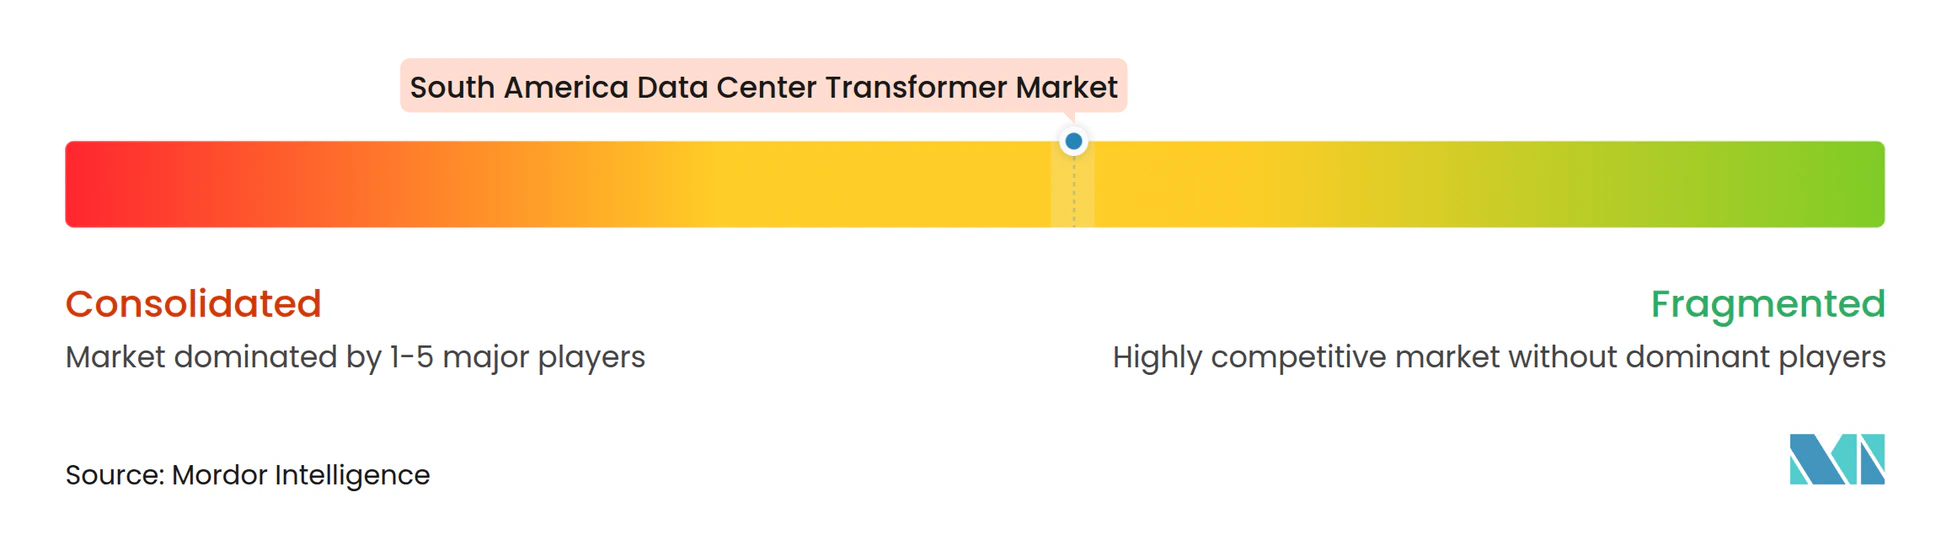
Der südamerikanische Rechenzentrumstransformatorenmarkt weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Im südamerikanischen Rechenzentrumstransformatorenmarkt konkurrieren ABB, Hitachi Energy, Siemens Energy, Eaton, Schneider Electric und WEG mit brasilianischen Spezialisten, die regionale Kunden bedienen. WEG hat eine starke inländische Position, da das Unternehmen über lokale Fertigungskapazitäten und eine Vereinbarung zur Belieferung von Eleas KI-fokussiertem Projekt in São Paulo verfügt. Seine Transformatoren wurden in Gravataí gefertigt und Mitte 2025 geliefert. Im südamerikanischen Rechenzentrumstransformatorenmarkt kann lokale Produktion Lieferzeiten verkürzen und die Exposition gegenüber Zöllen und Logistikkosten reduzieren, während sie Herstellern ermöglicht, während der Projektdurchführung direkter mit lokalen Ingenieurbüros, Bauunternehmern und Eigentümern zusammenzuarbeiten. Dieser Vorteil ist besonders relevant bei preissensitiven Projekten unter 30 MVA, wo Käufer Lieferanten hinsichtlich Logistik, Lieferzeit, Serviceverfügbarkeit und Gesamtlieferkosten genau vergleichen können.
Hitachi Energy investiert 200 Millionen USD in Brasilien, einschließlich einer Transformatorenfabrik in Pindamonhangaba. Die erste Phase umfasst 46.300 m² und soll die lokale Produktionskapazität des Unternehmens bis Mitte 2028 verdoppeln. Siemens Energy unterzeichnete im März 2026 einen Vertrag für Terranova, der 2 150-MVA-Transformatoren und ein 300-MW-gasisoliertes Umspannwerk umfasst. Das Paket bringt Transformatoren- und Umspannwerkslieferung für einen Kunden zusammen, der eine koordinierte Lieferung benötigt, und reduziert die Anzahl der Schnittstellen, die der Entwickler während des Baus verwalten muss. Eaton und Siemens Energy kündigten im Juni 2025 auch eine Zusammenarbeit rund um modulare Rechenzentrumsstromwerke mit standardisierter Vor-Ort-Erzeugung an. Solche gebündelten Angebote können den Koordinierungsaufwand für Betreiber reduzieren, die mehrere Elemente der elektrischen Infrastruktur benötigen, was wichtig sein kann, wenn die Standortinbetriebnahme davon abhängt, dass mehrere Ausrüstungskategorien nacheinander installiert und getestet werden.
Trafomec Equipamentos Elétricos, Trafo Equipamentos Elétricos und RMV Transformadores bedienen Teile des lokalen Mittelmarkts mit lokal produzierter Ausrüstung. Hyosung Heavy Industries, SGB-SMIT Group und Mitsubishi Electric können für projektspezifische Aufträge über 30 MVA konkurrieren. Argentinien und andere südamerikanische Märkte haben eine geringe installierte Kapazität und könnten frühen Lieferanten ermöglichen, langfristige Lieferbeziehungen aufzubauen. Wettbewerbsergebnisse werden von Fertigungskapazität, Lieferplänen, Compliance-Dokumentation, technischem Support und Zugang zu lokalen Installationspartnern abhängen, nicht allein vom Gerätepreis. Der südamerikanische Rechenzentrumstransformatorenmarkt schafft einen Vorteil für Lieferanten, die Hochkapazitätsanforderungen erfüllen können, ohne ein Projekt bei der Inbetriebnahme zu verzögern, insbesondere wenn die Stromverfügbarkeit eine zentrale Bedingung der Projektgenehmigung ist. Es wurden keine Unternehmensanteile angegeben, sodass die Wettbewerbsposition einzelner Lieferanten nicht nach Umsatz eingestuft werden kann. Die verfügbaren Belege zeigen stattdessen den Wettbewerb zwischen globalen Lieferanten mit Großprojektfähigkeiten und lokalen Produzenten mit Liefer- und Kostenvorteilen.
Branchenführer im südamerikanischen Rechenzentrumstransformatorenmarkt
-
ABB Ltd
-
Eaton Corporation plc
-
General Electric Company
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerikanischer Rechenzentrumstransformatorenmarkt Unternehmen in diesem Bericht
- ABB Ltd
- Eaton Corporation plc
- General Electric Company
- Hitachi Energy Ltd
- Siemens Energy AG
- Schneider Electric SE
- WEG S.A.
- Toshiba Energy Systems and Solutions Corporation
- Mitsubishi Electric Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Virginia Transformer Corp.
- Hammond Power Solutions Inc.
- Legrand SA
- TBEA Co., Ltd.
- Efacec
- Celme S.r.l.
- Fuji Electric Co., Ltd.
- Trafomec Equipamentos Elétricos Ltda.
- Trafo Equipamentos Elétricos S.A.
- RMV Transformadores Ltda.
Neueste Industrielle Entwicklungen in Südamerikanischer Rechenzentrumstransformatorenmarkt
- Oktober 2026: Hitachi Energy hat eine Investition von 385 Millionen BRL (77 Millionen USD) zur Erweiterung der Fertigung kritischer Transformatorenkomponenten in Brasilien angekündigt. Diese Initiative unterstreicht das langfristige Engagement des Unternehmens für den Ausbau der brasilianischen Strominfrastruktur. Darüber hinaus steht die Erweiterung im Einklang mit Hitachi Energys umfassenderer globaler Strategie über 9 Milliarden USD zur Skalierung der Produktionskapazität und Beschleunigung der weltweiten Energiewende.
- März 2026: Hitachi Energy kündigte eine zusätzliche Investition von 150 Millionen USD zur Erweiterung seiner Leistungstransformatorfertigung in Lateinamerika an, um die Kapazität zur Deckung der stark steigenden globalen Nachfrage nach Elektrifizierung zu erhöhen und die Netzinfrastruktur zu beschleunigen. Die Investition vertieft Hitachi Energys Fertigungspräsenz und stärkt die Rolle der Region als wichtiger Transformatorenlieferant für Nord- und Südamerika, Europa und andere Märkte. In Kolumbien werden 80 Millionen USD für die Erweiterung und Effizienzverbesserung der Transformatorenfabrik in Dosquebradas (Risaralda) verwendet, während in Brasilien 70 Millionen USD auf zuvor angekündigten Investitionen aufbauen, um die Erweiterung der Standorte Pindamonhangaba und Guarulhos zu stärken und zu beschleunigen.
- März 2026: Siemens Energy unterzeichnete einen Vertrag mit Terranova über mehr als 100 Millionen BRL (18,6 Millionen USD) für ein 300-MW-gasisoliertes Umspannwerk und 2 440/34,5-kV-150-MVA-Leistungstransformatoren für den Rechenzentrumscampus Campinas. Die Ausrüstung wird im Werk Jundiaí von Siemens Energy gefertigt und soll 2027 geliefert werden.
- Januar 2026: RT-One und Hitachi Energy kündigten eine Zusammenarbeit zur Stromversorgung der KI-Rechenzentrumscampusse von RT-One in Uberlândia und Maringá an. Jeder Campus hat eine Anfangskapazität von 100 MW und eine geplante Erweiterung auf über 400 MW pro Standort, unterstützt durch ein Gesamtprojektvolumen von 15 Milliarden BRL (3 Milliarden USD).
Berichtsumfang des südamerikanischen Rechenzentrumstransformatorenmarkts
Der südamerikanische Rechenzentrumstransformatorenmarkt umfasst die regionale Nachfrage und den Umsatz, der durch elektrische Transformatoren erzeugt wird, die für die einzigartigen Strominfrastrukturanforderungen von Rechenzentren in lateinamerikanischen Ländern optimiert sind. Dieser Markt expandiert rasch aufgrund beschleunigter Investitionen in lokale Cloud-Infrastruktur, Edge-Computing und Colocation-Einrichtungen, insbesondere in wichtigen Zentren in Brasilien, Argentinien, Chile und anderen Ländern der Region.
Der Bericht über den südamerikanischen Rechenzentrumstransformatorenmarkt ist segmentiert nach Transformatortyp (Flüssigkeitsgekapselte Transformatoren und Trockentransformatoren), Leistungsbewertung (bis zu 10 MVA, über 10 MVA bis 30 MVA und über 30 MVA), Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Installation (Inneninstallation und Außeninstallation), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter und Unternehmensrechenzentren/Edge) sowie Land (Brasilien, Argentinien, Chile und übriges Südamerika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Flüssigkeitsgekapselte Transformatoren |
| Trockentransformatoren |
| Bis zu 10 MVA |
| Über 10 MVA bis 30 MVA |
| Über 30 MVA |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Inneninstallation |
| Außeninstallation |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmensrechenzentren/Edge |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Transformatortyp | Flüssigkeitsgekapselte Transformatoren |
| Trockentransformatoren | |
| Nach Leistungsbewertung | Bis zu 10 MVA |
| Über 10 MVA bis 30 MVA | |
| Über 30 MVA | |
| Nach Spannungsebene | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Installation | Inneninstallation |
| Außeninstallation | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmensrechenzentren/Edge | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Rechenzentrumstransformatorenmarkt?
Der südamerikanische Rechenzentrumstransformatorenmarkt soll von 401,76 Millionen USD im Jahr 2026 auf 597,58 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,56 % von 2027 bis 2032.
Welcher Transformatortyp führt die Rechenzentrumsnachfrage in Südamerika an?
Flüssigkeitsgekapselte Transformatoren führen mit einem Anteil von 63,31 % im Jahr 2026, da sie Hochspannungs-MVA-Außenumspannwerke unterstützen, die von großen Campussen genutzt werden.
Warum werden Hochspannungstransformatoren für Rechenzentren immer wichtiger?
KI-fokussierte Campusse benötigen größere direkte Netzanschlüsse, was eine prognostizierte CAGR von 7,69 % für Hochspannungsausrüstung bis 2032 unterstützt.
Welcher Rechenzentrumkundentyp erzeugt die größte Nachfrage nach Transformatoren?
Colocation-Einrichtungen halten im Jahr 2026 einen Anteil von 39,46 %, da sie Cloud-Anbieter, Unternehmen und Kunden des öffentlichen Sektors bedienen.
Welches Land hat die größte Nachfrage nach Rechenzentrumstransformatoren in Südamerika?
Brasilien hält im Jahr 2026 48,30 % der regionalen Nachfrage und soll bis 2032 mit einer CAGR von 8,10 % wachsen.
Welche Faktoren können neue Rechenzentrumstromprojekte verzögern?
Zeitplanung für Netzanschlüsse, Übertragungsausbau, Umspannwerkskosten, Wasser, Flächen und Genehmigungen können die Projektfertigstellung und Gerätebeschaffung verzögern.