
Tamaño y Participación del Mercado de Transformadores para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 401.76 Millones de dólares |
| Tamaño del Mercado (2027) | 434.91 Millones de dólares |
| Tamaño del Mercado (2032) | 597.58 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.56 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores para Centros de Datos en América del Sur por Mordor Intelligence
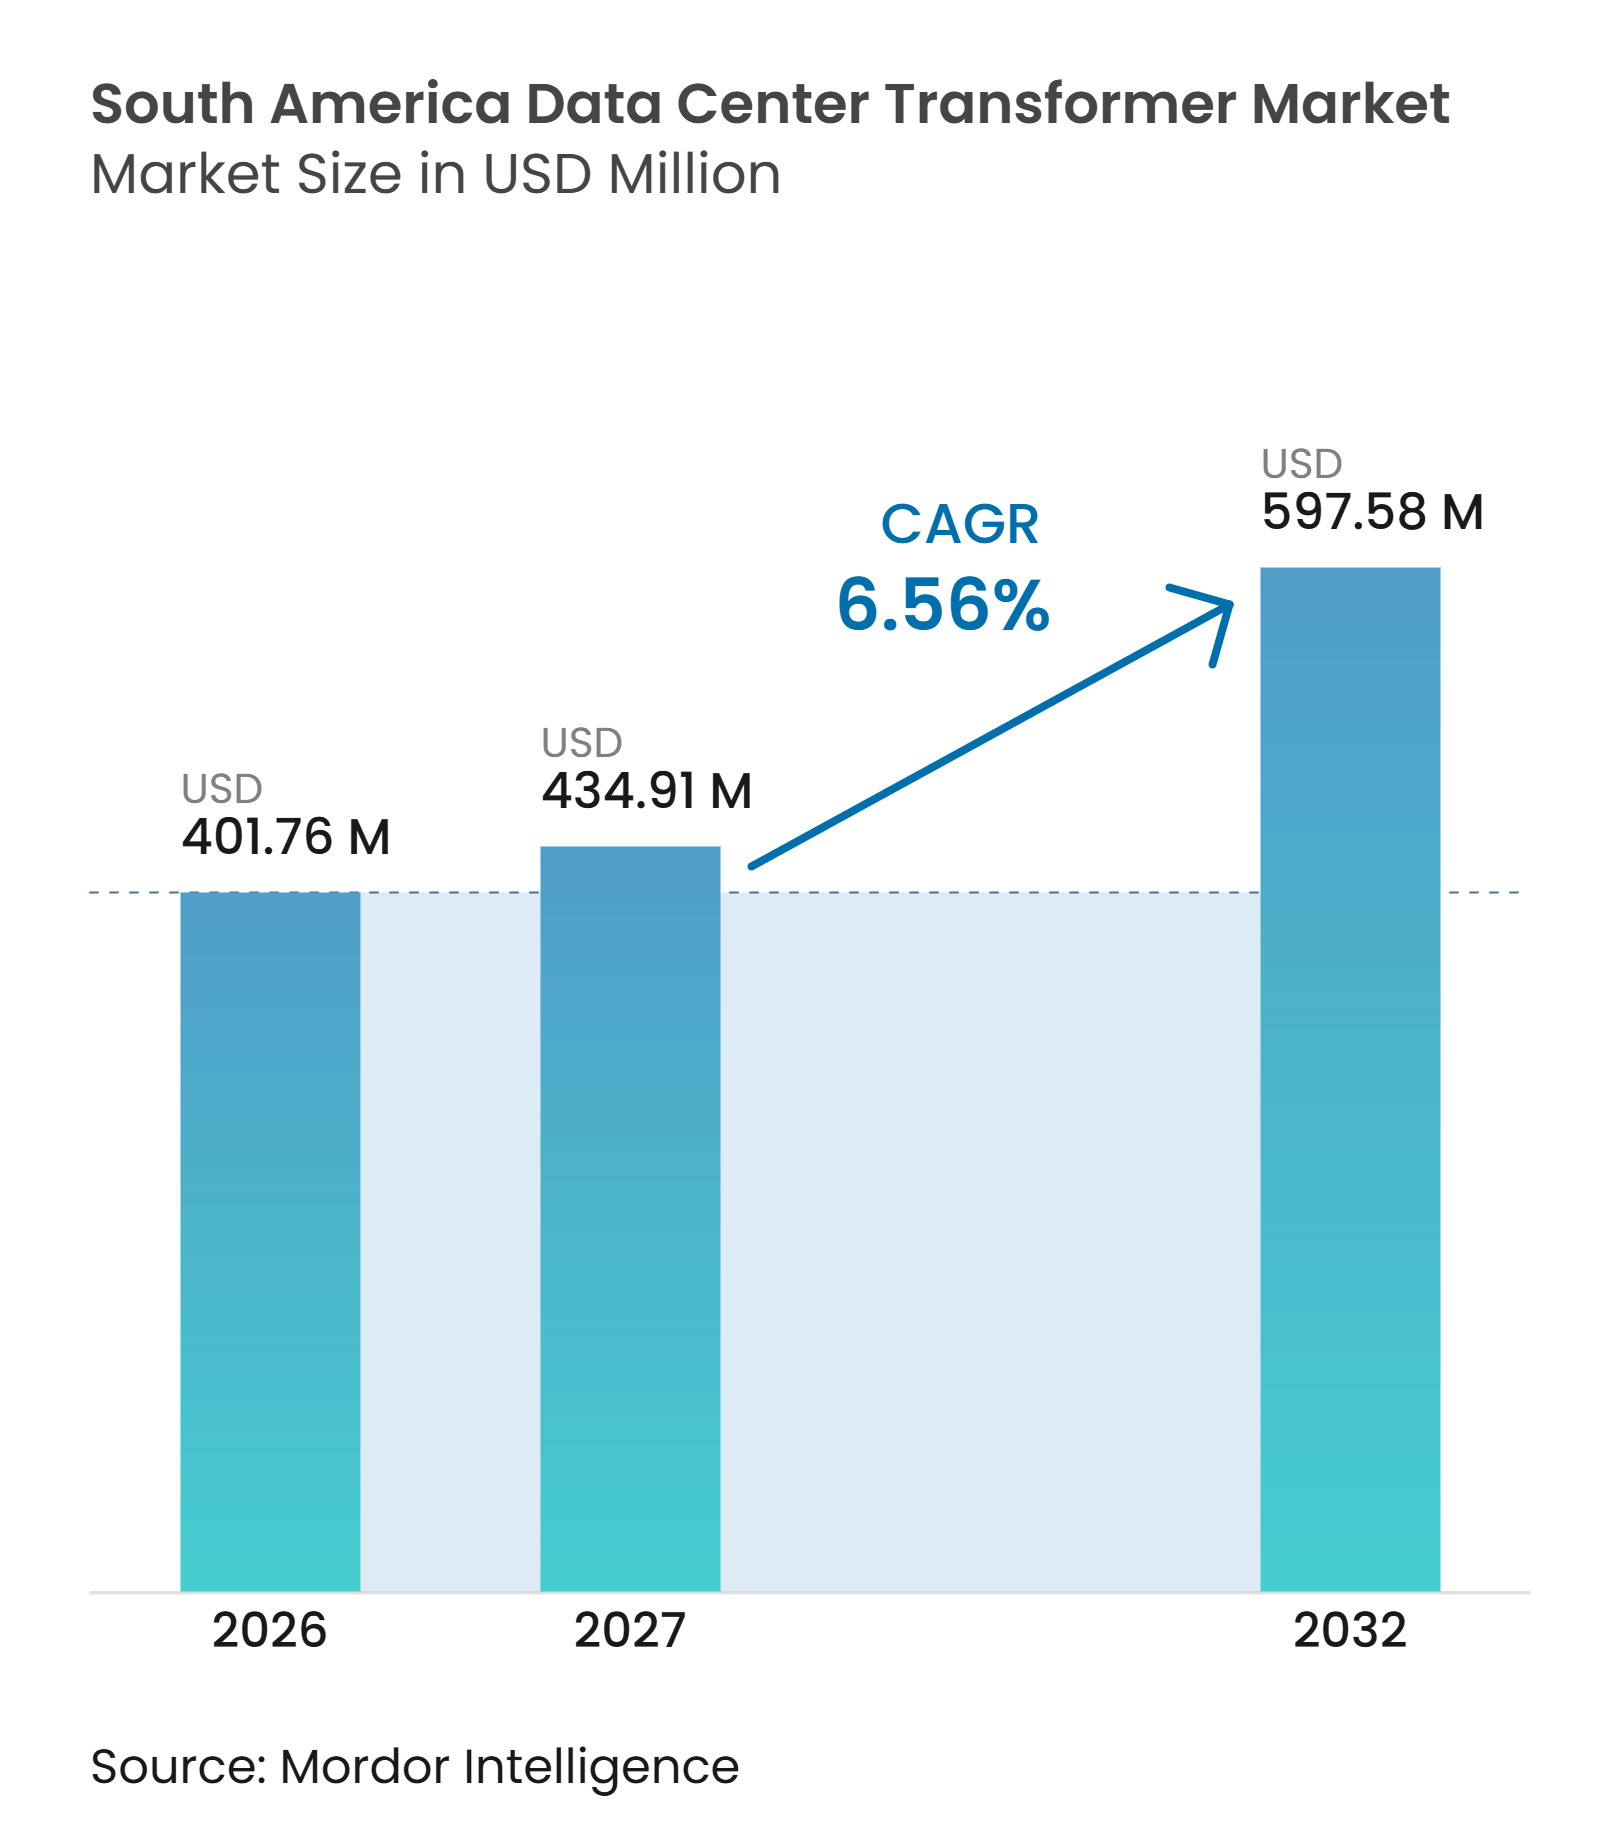
Se proyecta que el tamaño del mercado de transformadores para centros de datos en América del Sur se expanda desde 401,76 millones de USD en 2026 y 434,91 millones de USD en 2027 hasta 597,58 millones de USD para 2032, registrando un CAGR del 6,56% entre 2027 y 2032. La demanda está evolucionando hacia equipos capaces de soportar cargas eléctricas mayores en campus orientados a la IA, donde la entrega confiable y el soporte técnico influyen cada vez más en la selección de equipos. Los desarrolladores están realizando pedidos de transformadores con mayor anticipación porque los plazos de entrega pueden afectar los cronogramas de los proyectos, especialmente cuando la conexión a la red, las obras civiles y la puesta en marcha de los equipos de energía deben alinearse. La adquisición de electricidad renovable se está convirtiendo en una consideración para la selección de ubicaciones, especialmente para los operadores con compromisos de energía limpia, lo que modifica el equilibrio entre la disponibilidad de la red, el suministro renovable y la ubicación de los nuevos campus. La fabricación local está ganando importancia porque puede reducir los tiempos de entrega, la exposición al transporte y los costos de importación, al tiempo que permite a los proveedores coordinarse más estrechamente con los desarrolladores y los contratistas locales. El acceso a la red, las mejoras en la transmisión, la disponibilidad de agua, el uso del suelo y los permisos pueden retrasar la conversión de proyectos anunciados en pedidos de equipos, lo que obliga a los proveedores a gestionar una cartera en la que los plazos de los proyectos pueden cambiar de manera significativa.
Conclusiones Clave del Informe
- Por tipo de transformador, las unidades de inmersión en líquido representaron el 63,31% de la participación del mercado de transformadores para centros de datos en América del Sur en 2026, mientras que se proyecta que las unidades de tipo seco se expandan a un CAGR del 7,68% hasta 2032.
- Por potencia nominal, el segmento de más de 10 a 30 MVA representó el 35,43% del tamaño del mercado de transformadores para centros de datos en América del Sur en 2026, mientras que se proyecta que las unidades de más de 30 MVA se expandan a un CAGR del 7,53% hasta 2032.
- Por nivel de voltaje, las unidades de voltaje medio representaron el 51,40% del mercado en 2026, mientras que se proyecta que las unidades de alto voltaje se expandan a un CAGR del 7,69% hasta 2032.
- Por instalación, las configuraciones en exteriores representaron el 54,73% del mercado en 2026 y se proyecta que se expandan a un CAGR del 7,89% hasta 2032.
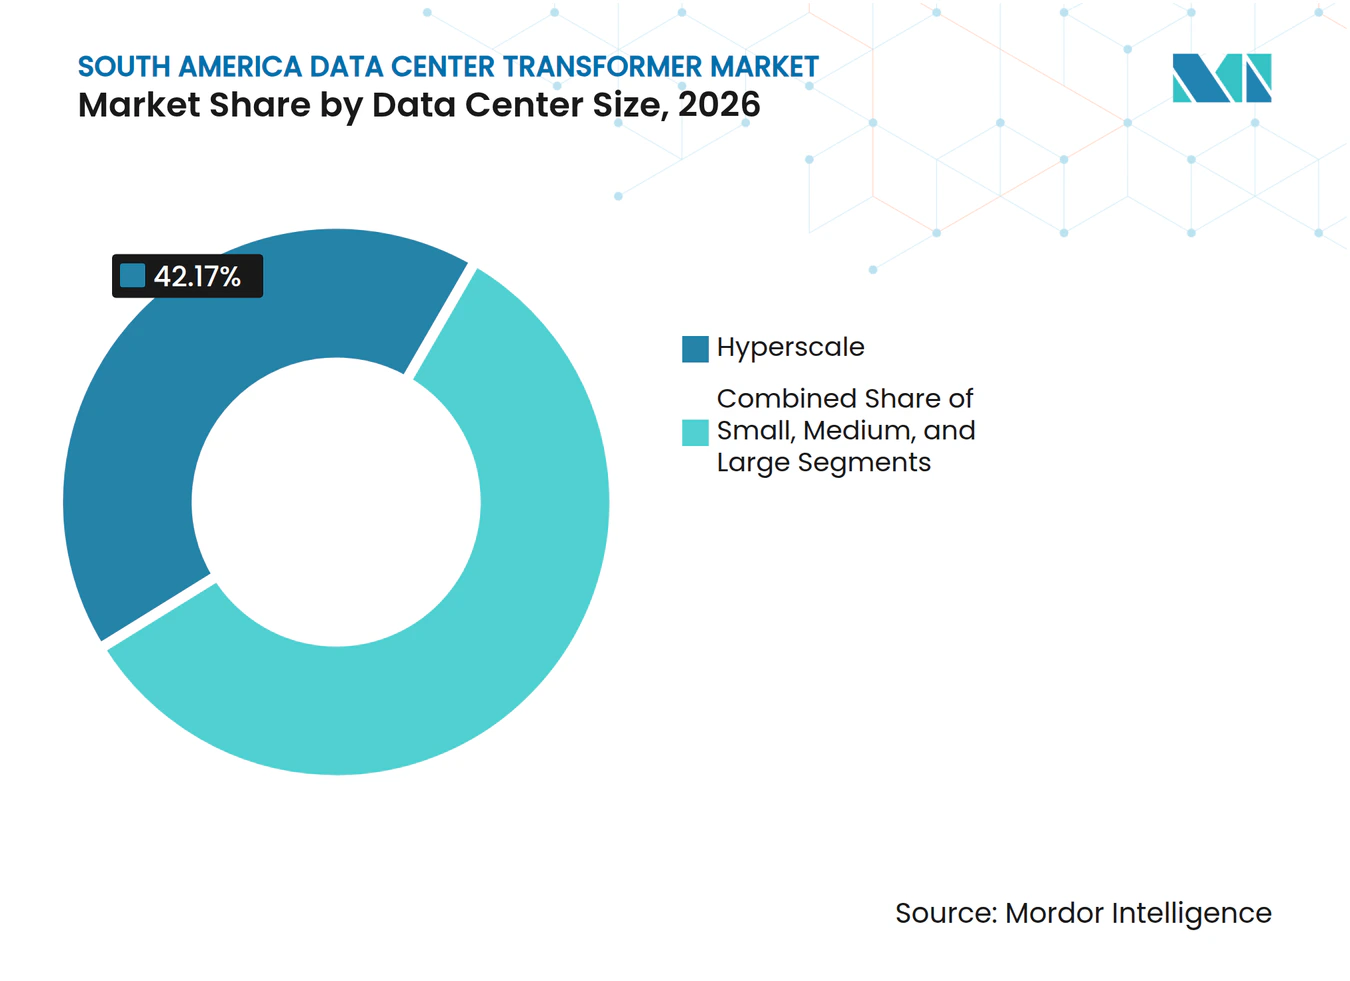
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 42,17% del mercado en 2026 y se proyecta que se expandan a un CAGR del 8,21% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 39,46% del mercado en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 7,97% hasta 2032.
- Por geografía, Brasil representó el 48,30% del mercado en 2026 y se proyecta que se expanda a un CAGR del 8,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala e Inteligencia Artificial | +1.6% | Brasil principalmente, Chile, Argentina | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura Digital, de Colocación y en la Nube | +1.3% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Adquisición de Energía Renovable y Desarrollo de Centros de Datos Ecológicos | +0.9% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Requisitos de Localización de Datos y Procesamiento en el País | +0.8% | Brasil, Chile | Mediano plazo (2-4 años) |
| Requisitos de Conexión a la Red de Alta Tensión para Campus de IA | +0.6% | Brasil principalmente | Mediano plazo (2-4 años) |
| Fabricación Local de Transformadores y Plazos de Entrega más Cortos | +0.4% | Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala e Inteligencia Artificial
Ascenty anunció un plan de 1.200 millones de USD en 2026 para 4 centros de datos dedicados a la IA en el estado de São Paulo. La instalación Sumaré 3 por sí sola representa 720 millones de USD de la inversión planificada y está destinada a cargas de trabajo de IA de hiperescala, lo que ilustra el paso de la capacidad general en la nube hacia instalaciones diseñadas en torno a aplicaciones de IA de alta intensidad computacional y sus sistemas eléctricos asociados. Los clústeres de entrenamiento de IA pueden requerir altas densidades de bastidores, lo que aumenta la capacidad eléctrica necesaria en cada campus y eleva la necesidad de un diseño coordinado de transformadores, subestaciones, protección y distribución. Terranova contrató a Siemens Energy en marzo de 2026 para 2 transformadores con una potencia nominal de 150 MVA y una subestación aislada en gas de 300 MW para su campus de Campinas. El contrato muestra cómo el desarrollo de un centro de datos puede requerir equipos más comúnmente asociados con un proyecto de transmisión, lo que aumenta la importancia de una capacidad de fabricación probada y planes de puesta en marcha detallados. Estas adquisiciones pueden favorecer a los proveedores que pueden suministrar equipos de alta capacidad y asegurar espacios de producción antes de que comience la construcción, ya que los retrasos en los equipos eléctricos pueden afectar el cronograma de toda la instalación.
Inversión en Infraestructura Digital, de Colocación y en la Nube
Amazon Web Services confirmó una inversión de 4.000 millones de USD para su primera región en la nube en Chile, con 3 zonas de disponibilidad programadas para operar en el segundo semestre de 2026. El compromiso añade demanda de equipos de conmutación, equipos reductores y transformadores de distribución en la conexión principal a la red, así como en la arquitectura de energía interna de cada zona de disponibilidad. El BNDES aprobó una línea de crédito de 180 millones de BRL (34 millones de USD) para Scala Data Centers en marzo de 2025 para apoyar la adquisición e instalación de equipos, lo que demuestra que el financiamiento para infraestructura digital puede respaldar las compras de equipos de energía además de las obras de construcción. Los operadores de colocación pueden construir capacidad de energía lista para IA antes de tener un inquilino firmado para cada parte de un sitio, lo que les permite responder más rápidamente cuando los clientes de la nube necesitan capacidad. Este enfoque adelanta la adquisición de transformadores en el ciclo de desarrollo y brinda a los fabricantes mayor visibilidad antes de que una instalación comience la construcción completa. También extiende la demanda más allá de los proyectos que los hiperescaladores poseen directamente.
Adquisición de Energía Renovable y Desarrollo de Centros de Datos Ecológicos
Los acuerdos de suministro renovable son cada vez más importantes donde los operadores buscan cumplir con sus compromisos de electricidad limpia. OMNIA Data Centers y Casa dos Ventos firmaron un acuerdo de autogeneración en mayo de 2026 para hasta 300 MW de capacidad eólica promedio para el Centro de Datos Pecém. El acuerdo está valorado en 2.000 millones de USD y utiliza capacidad eólica de Ceará y Piauí, vinculando la demanda de energía del centro de datos a activos de generación renovable en más de 1 estado. SkyOnline también firmó un acuerdo de 3 años con YPF Luz en marzo de 2026 para 7.200 MWh anuales provenientes de activos eólicos y solares. Ese suministro está destinado a cubrir casi el 85% de la demanda eléctrica de su centro de datos en Buenos Aires, lo que le da al operador un vínculo más directo entre las operaciones de su instalación y los recursos de generación renovable. La generación renovable variable puede aumentar la importancia de las configuraciones de transformadores que respaldan el acuerdo de red y de compra de energía correspondiente, incluidas las opciones de equipos que se ajustan a los requisitos operativos del sitio.
Requisitos de Localización de Datos y Procesamiento en el País
Los requisitos de protección de datos pueden fomentar la capacidad local cuando las organizaciones reguladas necesitan acuerdos de procesamiento doméstico. La Ley 21.719 de Chile alcanzó plena vigencia en diciembre de 2026.[1] La ley puede aumentar la demanda de infraestructura local por parte de organizaciones financieras y de atención médica que gestionan información sensible. Brasil también aplica condiciones a las transferencias internacionales de datos personales a través de su marco de protección de datos, lo que crea una consideración de cumplimiento adicional para las empresas que deciden dónde procesar la información y ubicar la infraestructura informática de soporte. Estas normas pueden respaldar la demanda de instalaciones que requieren equipos de voltaje medio y distribución, ya que los usuarios regulados buscan ubicaciones que cumplan con los requisitos operativos y de manejo de datos. El mercado de transformadores para centros de datos en América del Sur puede, por lo tanto, beneficiarse de la inversión del sector regulado incluso cuando los proyectos son más pequeños que los campus de hiperescala, porque un amplio grupo de usuarios necesita capacidad informática local confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Interconexión con la Red Eléctrica y de Mejora de la Transmisión | -1.4% | Brasil principalmente, Chile, Argentina | Corto plazo (≤ 2 años) |
| Elevados Costos de Capital de Transformadores, Equipos de Conmutación y Subestaciones | -1.1% | América del Sur, en general | Mediano plazo (2-4 años) |
| Inestabilidad de la Red Fuera de los Principales Centros de Datos | -0.7% | Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Agua, Suelo y Permisos para Grandes Campus | -0.5% | Chile, Noreste de Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Interconexión con la Red Eléctrica y de Mejora de la Transmisión
El acceso a la red es una restricción inmediata sobre el ritmo de desarrollo de los centros de datos en Brasil. El ONS introdujo ventanas de solicitud fijas conocidas como Temporadas de Acceso, que prolongaron el proceso de opinión de acceso para algunos solicitantes y convirtieron el momento de la conexión en una parte más visible de la planificación de proyectos para desarrolladores, empresas de servicios públicos y proveedores de equipos. Ascenty presentó una solicitud en enero de 2025 y enfrentó una espera adicional estimada de 16 meses más allá del período de revisión estándar. Los proyectos renovables pueden entrar en operación en 2 años, mientras que el refuerzo de la transmisión puede requerir hasta 5 años. Los desarrolladores en el clúster de Barueri, Campinas y Vinhedo pueden necesitar equipos de alta tensión dedicados donde la red existente no pueda absorber carga adicional, lo que aumenta tanto el requisito de ingeniería inicial como la necesidad de financiamiento. Esta brecha temporal puede aplazar los pedidos de transformadores incluso cuando la cartera de proyectos subyacente permanece activa, porque los fabricantes no pueden convertir completamente el interés en pedidos firmes sin un cronograma de conexión claro.
Elevados Costos de Capital de Transformadores, Equipos de Conmutación y Subestaciones
Las subestaciones de alta tensión requieren una inversión sustancial antes de que una instalación pueda ser energizada. El contrato de Terranova para una subestación aislada en gas de 300 MW y 2 transformadores de 150 MVA superó los 100 millones de BRL (18,6 millones de USD) solo por el componente de infraestructura eléctrica. Ese monto excluía las obras civiles, el cableado y la puesta en marcha, lo que demuestra que el hardware de los transformadores es una parte de un presupuesto de infraestructura de energía más amplio que debe financiarse antes de que un sitio comience a operar. Los plazos de entrega de los equipos y la capacidad de producción limitada pueden aumentar aún más la presión de adquisición para los compradores, especialmente cuando varios grandes desarrollos buscan unidades de alta capacidad similares al mismo tiempo. El costo es particularmente desafiante para los proyectos que no tienen acceso a los principales programas de incentivos o a grandes inquilinos ancla. Estos requisitos pueden limitar los desarrollos más pequeños al tiempo que aumentan el valor de los proveedores que ofrecen paquetes de equipos integrados, soporte de diseño y servicios posventa confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transformador:
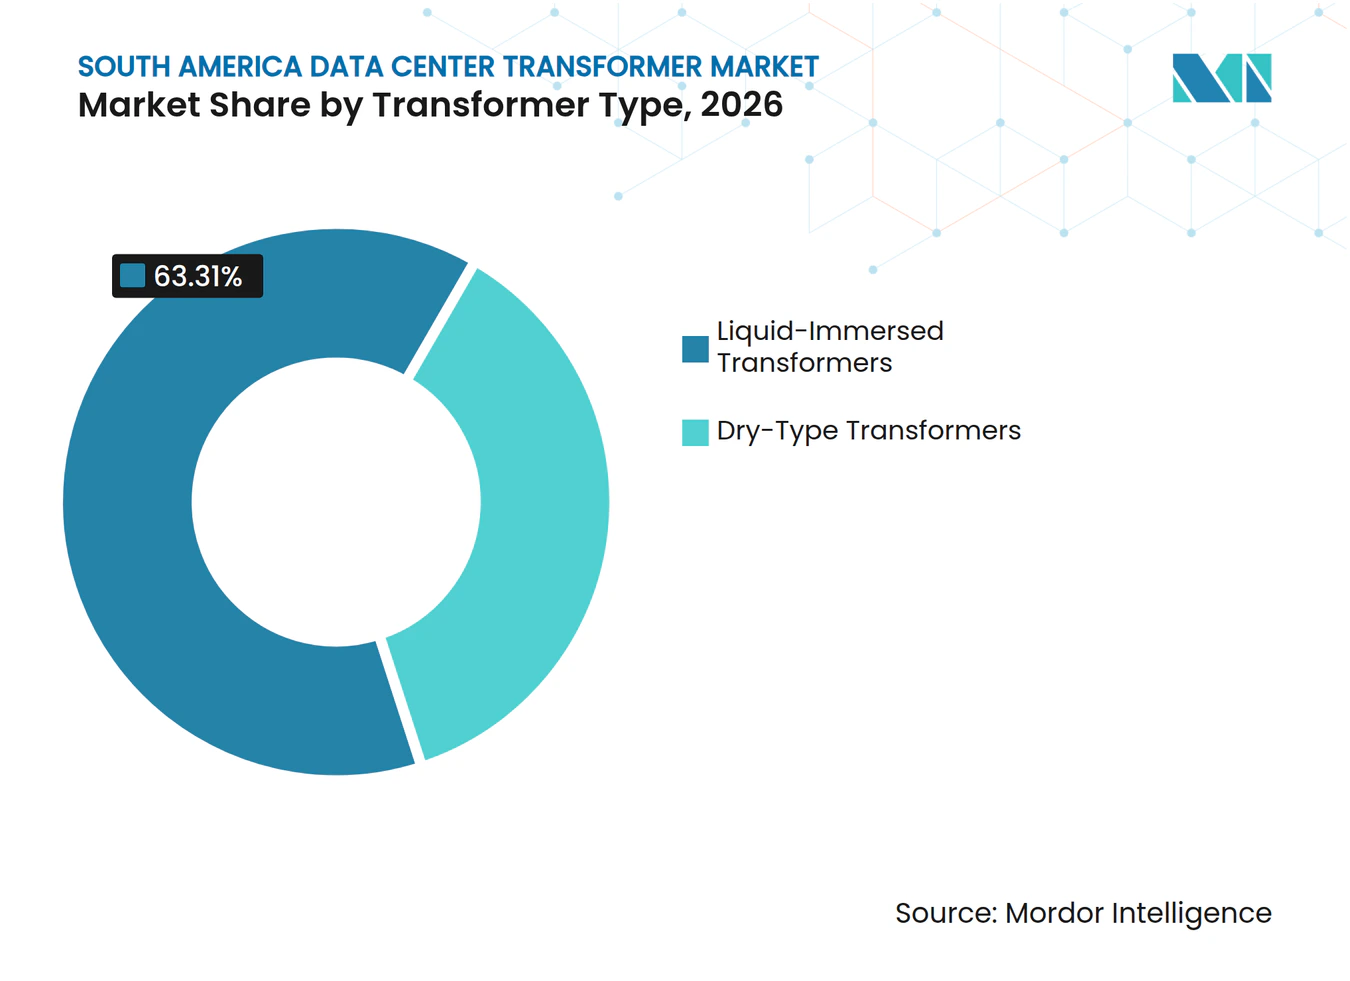
Los Diseños de Inmersión en Líquido Soportan los Grandes Requisitos de Energía de los CampusLas unidades de inmersión en líquido representaron el 63,31% de la participación del mercado de transformadores para centros de datos en América del Sur en 2026. Su capacidad térmica las hace adecuadas para subestaciones exteriores de alta potencia en MVA que sirven a grandes campus de centros de datos, donde los equipos deben operar de manera confiable bajo cargas eléctricas sostenidas. Su costo por MVA también puede ser inferior al de las alternativas de tipo seco en aplicaciones a nivel de transmisión, lo que las convierte en una opción práctica cuando los desarrolladores necesitan gran capacidad eléctrica y disponen de terreno suficiente para equipos en exteriores. WEG suministró transformadores para el sitio de alta tensión de 50 MW de Elea en São Paulo, con unidades fabricadas en la planta de Gravataí de la empresa y entregadas a mediados de 2025.[2] El acuerdo de suministro muestra cómo la producción local puede respaldar la adquisición de equipos para grandes proyectos, especialmente cuando los desarrolladores necesitan equipos que cumplan con los estándares locales, los cronogramas de construcción, las condiciones del sitio, los requisitos de documentación técnica, el acceso confiable al mantenimiento a largo plazo y las expectativas de servicio continuo.
Se proyecta que los transformadores de tipo seco se expandan a un CAGR del 7,68% hasta 2032. Son adecuados para salas eléctricas interiores y diseños de centros de datos modulares donde los requisitos de seguridad contra incendios influyen en la selección de equipos. Los operadores que construyen sitios por fases pueden integrar unidades de tipo seco en módulos de energía prefabricados. Este enfoque puede reducir el tiempo de montaje en el sitio y permitir a los desarrolladores comprometer capital por etapas, una consideración para los operadores que amplían capacidad en respuesta a la demanda de los inquilinos. Las grandes conexiones directas a la red tienen más probabilidades de utilizar unidades de inmersión en líquido en el punto de interconexión. Las instalaciones interiores pueden, por lo tanto, respaldar la demanda de tipo seco incluso cuando las grandes subestaciones exteriores conservan su papel central, porque las restricciones de espacio, los requisitos contra incendios y los diseños de construcción modular difieren materialmente de un desarrollo a otro.


Por Potencia Nominal:
Las Unidades de Más de 30 MVA Satisfacen los Requisitos de los Campus de IADentro del mercado de transformadores para centros de datos en América del Sur, el segmento de más de 10 a 30 MVA representó el 35,43% del tamaño del mercado de transformadores para centros de datos en América del Sur en 2026. Sigue siendo relevante para las instalaciones de colocación y de nube de escala media que han dado forma a la demanda regional hasta la fecha, donde las adiciones de capacidad pueden ser más graduales que en un campus de hiperescala. Estas unidades también pueden desplegarse en múltiples unidades donde un desarrollador necesita redundancia y expansión por etapas, lo que permite ampliar el sistema de energía a medida que se ponen en línea más salas de datos. El nivel intermedio puede proporcionar volúmenes de pedidos estables para los proveedores con líneas de producción establecidas, complementando los pedidos menos frecuentes pero más grandes de equipos de clase de transmisión. Por lo tanto, es importante, incluso cuando los requisitos individuales de los campus se vuelven mucho mayores.
Se proyecta que las unidades de más de 30 MVA se expandan a un CAGR del 7,53% hasta 2032. Terranova encargó 2 transformadores con una potencia nominal de 150 MVA para su sitio de Campinas, lo que muestra cómo un campus de IA puede generar varios pedidos de gran formato. El equipo fue encargado antes del inicio de la construcción para asegurar la capacidad de entrega, lo que subraya cómo las decisiones de compra pueden tomarse mucho antes de que un desarrollador comience el trabajo visible en el sitio del centro de datos. Las unidades de menos de 10 MVA continúan sirviendo a instalaciones empresariales y de borde en ciudades secundarias y en mercados nacionales en etapas más tempranas. El mercado de transformadores para centros de datos en América del Sur necesitará tanto unidades de alta capacidad para grandes campus como unidades más pequeñas para instalaciones distribuidas, con la disponibilidad de productos determinada por las diferentes necesidades de cada tipo de proyecto.
Por Nivel de Voltaje:
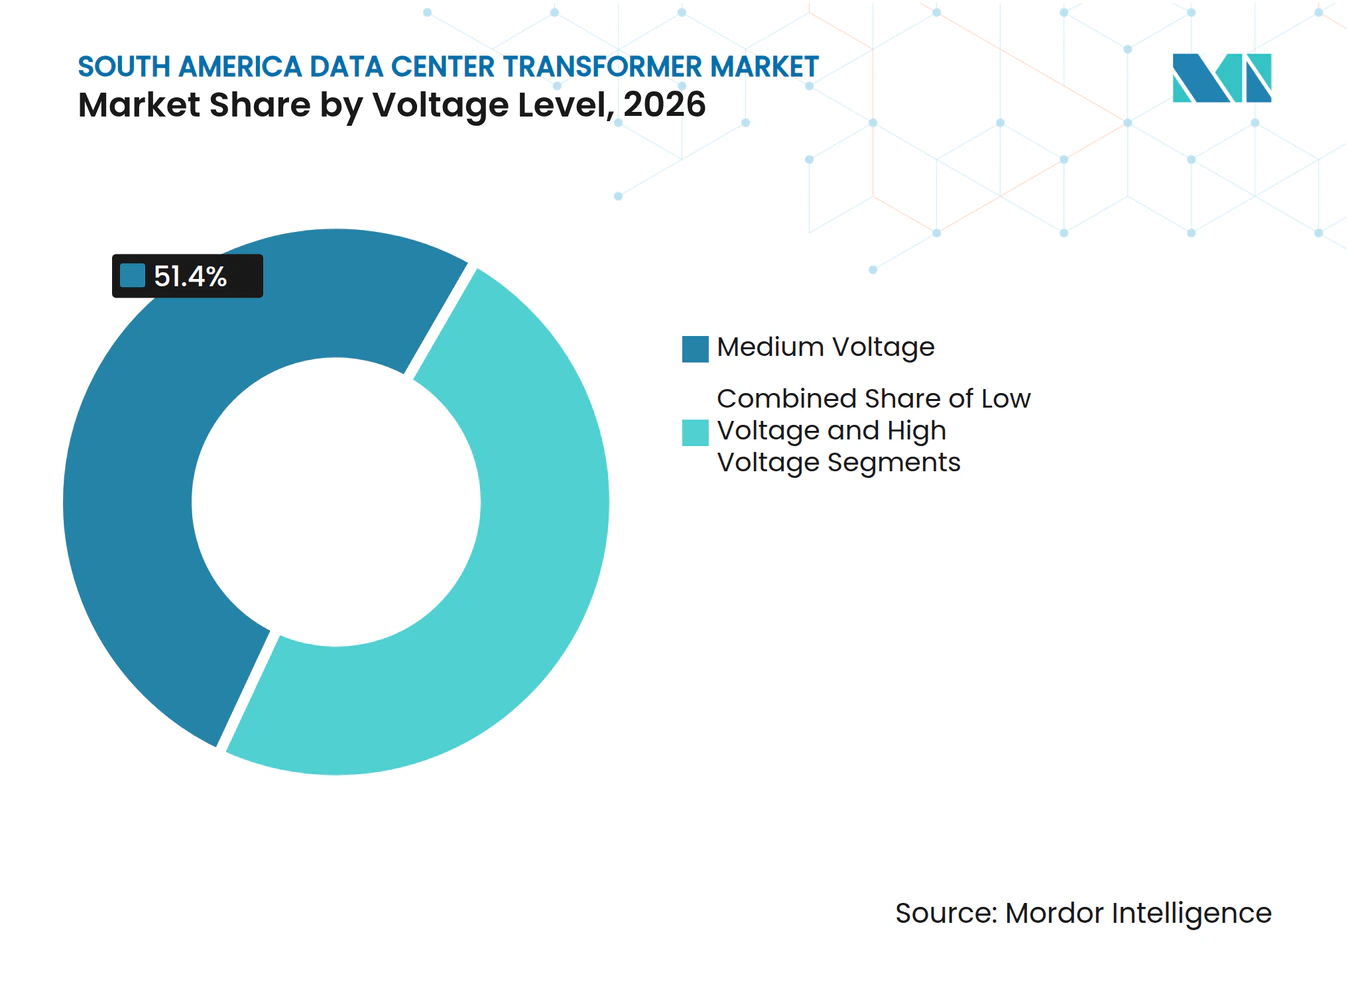
El Voltaje Medio Sigue Siendo la Base, Mientras que el Alto Voltaje se AceleraDentro del mercado de transformadores para centros de datos en América del Sur, los equipos de voltaje medio representaron el 51,40% del mercado en 2026. Respalda la arquitectura de distribución de las instalaciones de colocación y empresariales que se conectan a través de la red de voltaje medio de la empresa de servicios públicos. Este modelo de interconexión sigue siendo común en los centros de datos establecidos de Brasil, incluidos São Paulo, Río de Janeiro y Campinas, donde los operadores han construido redes de instalaciones de colocación y empresariales a lo largo del tiempo. Los transformadores de bajo voltaje sirven a la distribución interna y están más estrechamente vinculados a los requisitos de equipamiento de las instalaciones. La demanda en esta parte del segmento es estable, pero su ritmo es inferior al de la demanda generada por las principales conexiones a la red.
Se proyecta que las unidades de alto voltaje se expandan a un CAGR del 7,69% hasta 2032. Los grandes campus de IA necesitan cada vez más conexiones directas a nivel de transmisión porque sus requisitos eléctricos superan los de las instalaciones tradicionales, lo que cambia la forma en que se especifica y contrata la infraestructura de energía. Este cambio modifica el rango de especificaciones de transformadores que solicitan los operadores. El cumplimiento de la norma IEC 60076 sigue siendo relevante para los procesos de licitación de grandes transformadores de potencia, ya que los desarrolladores y operadores pueden utilizar los requisitos de aceptación en fábrica para confirmar que el equipo cumple con sus criterios técnicos y operativos. Hitachi Energy utiliza su plataforma TrafoStar para aplicar prácticas comunes de diseño y control de calidad en sus fábricas, lo que puede respaldar los requisitos de aceptación en fábrica.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Instalación:
Los Equipos en Exteriores se Alinean con el Desarrollo de Campus en Terrenos NuevosDentro del mercado de transformadores para centros de datos en América del Sur, las configuraciones en exteriores representaron el 54,73% del mercado en 2026. Estos sistemas se adaptan a los recintos de subestaciones dedicadas que proporcionan acceso, refrigeración y espacio para la expansión, lo que los hace apropiados para proyectos diseñados para añadir salas de datos a lo largo de varias fases. Los clústeres del área de São Paulo en Brasil y el corredor de Santiago en Chile tienen proyectos que utilizan este tipo de disposición de sitio, lo que refleja la disponibilidad de sitios de desarrollo más grandes fuera de las ubicaciones urbanas densas. Los grandes transformadores de inmersión en líquido pueden ubicarse en exteriores cerca de la conexión eléctrica principal. El diseño es muy adecuado para el desarrollo de tipo campus con cargas eléctricas sustanciales, porque los diseños en exteriores pueden acomodar equipos más grandes, proporcionar acceso para el servicio y preservar espacio para una expansión posterior sin cambios importantes en el edificio.
Se proyecta que los equipos en exteriores se expandan a un CAGR del 7,89% hasta 2032. La combinación de la participación líder y la tasa de crecimiento de instalación más alta muestra una demanda continua de instalaciones en terrenos nuevos, que generalmente ofrecen más libertad para diseñar la infraestructura de energía en torno a las necesidades de capacidad futura. Terranova realizó su pedido de transformadores de 150 MVA en marzo de 2026, 5 meses antes del inicio de las obras en agosto. Las instalaciones de tipo seco en interiores siguen siendo relevantes para los sitios urbanos y de borde donde las normativas de construcción hacen que los equipos de inmersión en líquido en exteriores sean menos prácticos. Los requisitos eléctricos y de construcción nacionales y locales pueden, por lo tanto, crear una vía de demanda separada para los sistemas interiores.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Combinan la Mayor Participación y el Mayor CrecimientoDentro del mercado de transformadores para centros de datos en América del Sur, las instalaciones de hiperescala representaron el 42,17% del mercado en 2026. Estos proyectos generan pedidos de transformadores de alto valor porque las cargas de trabajo de IA requieren una infraestructura de energía más extensa que los sitios convencionales, incluidas subestaciones más grandes y sistemas de protección y distribución más detallados. Elea anunció Rio AI City en mayo de 2025, con una capacidad inicial de 1,5 GW y una expansión potencial a 3,2 GW. El proyecto está diseñado para utilizar un 100% de energía renovable certificada.[3] Demuestra el tamaño de la infraestructura eléctrica que puede requerir un gran campus, incluida la planificación de la conexión a la red, la selección de transformadores, los equipos de distribución interna y los acuerdos de suministro renovable que deben coordinarse a lo largo de varios años.
Se proyecta que el segmento de hiperescala se expanda a un CAGR del 8,21% hasta 2032. Las grandes instalaciones continúan sirviendo a empresas nacionales y proveedores de nube que se están expandiendo más allá de sus primeros sitios. Los centros de datos medianos y pequeños siguen siendo importantes para los organismos gubernamentales, las instituciones financieras y los usuarios empresariales con necesidades de procesamiento local, y su actividad de adquisición respalda una base más amplia de demanda regional. Sus requisitos de equipos proporcionan una base continua para las unidades de voltaje medio y de tipo seco en interiores. Los pedidos de hiperescala están más concentrados y pueden afectar los cronogramas de producción de equipos de alta capacidad. El mercado de transformadores para centros de datos en América del Sur debe, por lo tanto, equilibrar los grandes pedidos de proyectos con la demanda recurrente de instalaciones más pequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
La Colocación Atiende a una Amplia Base de ClientesDentro del mercado de transformadores para centros de datos en América del Sur, las instalaciones de colocación representaron el 39,46% del mercado en 2026. Estos operadores agregan la demanda de proveedores de nube, empresas y organizaciones del sector público, lo que les genera una necesidad continua de planificar la capacidad de energía antes de conocer a cada inquilino. El modelo es particularmente útil en Chile, Argentina y los mercados más pequeños de América del Sur, donde la propiedad de un solo inquilino sigue siendo menos establecida. Concentra la adquisición de transformadores dentro de instalaciones que sirven a varios grupos de clientes, lo que puede generar negocios recurrentes para los proveedores a medida que el sitio se expande. Esto convierte a la colocación en una fuente importante de demanda recurrente de equipos de energía, ya que los operadores pueden añadir capacidad por fases a medida que los inquilinos existentes se expanden y los clientes potenciales solicitan nuevo espacio.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 7,97% hasta 2032. Elea ganó la licitación de construcción y operación del centro de datos de Petrobras en septiembre de 2025, un acuerdo de 2.300 millones de BRL (500 millones de USD). El proyecto demuestra que los contratos empresariales y gubernamentales también pueden crear requisitos sustanciales de transformadores. Los sitios empresariales y de borde continúan requiriendo equipos de voltaje medio y de tipo seco en interiores. Los proveedores de colocación pueden preconstruir capacidad lista para IA para los inquilinos de la nube, lo que hace que la división entre los 2 modelos de negocio sea menos clara.
Análisis Geográfico
Brasil representó el 48,30% de la participación del mercado regional en 2026 y se proyecta que se expanda a un CAGR del 8,10% hasta 2032. El país tiene la mayor base regional de infraestructura de centros de datos y una gran cartera de proyectos, lo que respalda la demanda tanto en el desarrollo de nuevos campus como en las adiciones a las instalaciones en operación que necesitan más capacidad eléctrica. El inventario de centros de datos de Brasil alcanzó los 706 MW en agosto de 2026, tras un aumento de 106 MW desde diciembre de 2025. Otros 660 MW estaban en construcción, mientras que el 56% de esa capacidad estaba precomprometida. El BNDES aprobó una línea de crédito de 180 millones de BRL (34 millones de USD) para Scala en marzo de 2025. Las normas de acceso a la red y las restricciones de transmisión en torno a São Paulo siguen siendo límites importantes para la ejecución de proyectos, por lo que no toda inversión anunciada puede convertirse en un pedido de equipos a corto plazo.
Dentro del mercado de transformadores para centros de datos en América del Sur, Chile es la segunda ubicación de centros de datos más grande de la región por capacidad instalada, con 66 centros de datos y una capacidad de 258-280 MW. Amazon Web Services comprometió 4.000 millones de USD para su primera región en la nube en Chile, con 3 zonas de disponibilidad programadas para el segundo semestre de 2026. Su posición como punto de aterrizaje de cables submarinos respalda la demanda de proveedores de nube internacionales y cargas de trabajo sensibles a la latencia, mientras que su entorno de política doméstica puede respaldar instalaciones que sirven a organizaciones locales con requisitos de datos y servicios. La Ley 21.719 alcanza plena vigencia en diciembre de 2026 y añade requisitos de protección de datos que pueden respaldar instalaciones locales para operadores financieros y de atención médica. Los permisos ambientales, el uso del suelo y las restricciones de agua pueden afectar el cronograma de los grandes proyectos, lo que requiere que los desarrolladores consideren las condiciones locales antes de establecer los cronogramas de adquisición.
Dentro del mercado de transformadores para centros de datos en América del Sur, Argentina tenía 40 MW de capacidad instalada en octubre de 2026, en comparación con los 258-280 MW de Chile. OpenAI y Sur Energy firmaron una carta de intención en octubre de 2025 para Stargate Argentina, que apunta a hasta 500 MW y una inversión potencial de 25.000 millones de USD. El programa RIGI de Argentina ofrece beneficios fiscales y aduaneros para grandes inversiones calificadas, pero su umbral de 200 millones de USD puede dificultar los proyectos incrementales, lo que obliga a los operadores de escala media a sopesar los requisitos de infraestructura frente al tamaño de sus adiciones de capacidad planificadas. Paraguay, Perú, Colombia y los mercados andinos ofrecen una oportunidad a largo plazo para el mercado de transformadores para centros de datos en América del Sur. X8 Cloud anunció un plan en diciembre de 2025 para invertir hasta 50.000 millones de USD en Paraguay a lo largo de 30 años. Los permisos, las aprobaciones de la red y la disponibilidad de capital determinarán la rapidez con que estos proyectos se conviertan en pedidos de transformadores, con resultados que probablemente variarán ampliamente entre los mercados nacionales.
Panorama Competitivo
Concentración del Mercado
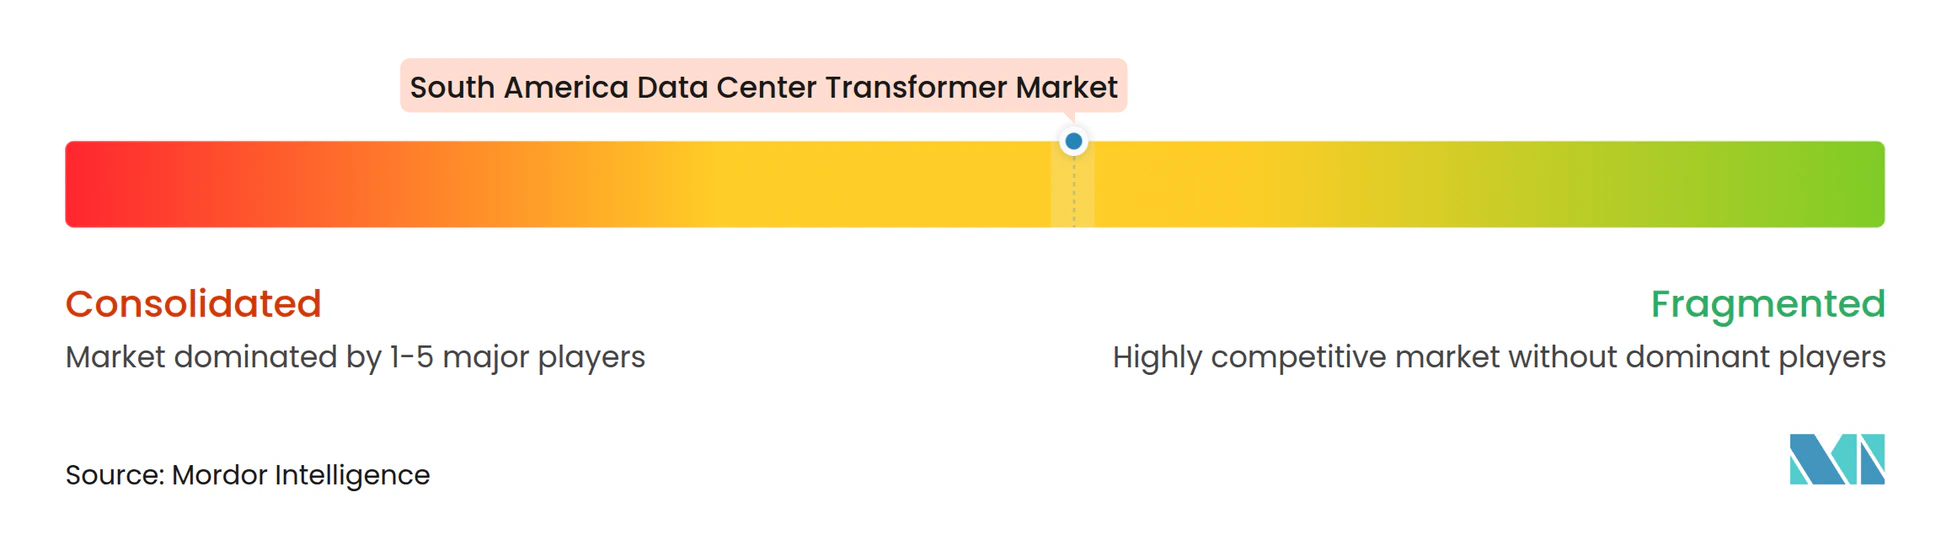
El mercado de transformadores para centros de datos en América del Sur tiene una estructura competitiva moderadamente fragmentada. En el mercado de transformadores para centros de datos en América del Sur, ABB, Hitachi Energy, Siemens Energy, Eaton, Schneider Electric y WEG compiten con especialistas brasileños que sirven a clientes regionales. WEG tiene una sólida posición doméstica porque cuenta con capacidad de fabricación local y un acuerdo para suministrar el proyecto de IA de Elea en São Paulo. Sus transformadores fueron fabricados en Gravataí y entregados a mediados de 2025. En el mercado de transformadores para centros de datos en América del Sur, la producción local puede acortar los tiempos de entrega y reducir la exposición a aranceles y costos logísticos, al tiempo que permite a los fabricantes trabajar más directamente con empresas de ingeniería locales, contratistas de construcción y propietarios durante la ejecución del proyecto. Esta ventaja es especialmente relevante en proyectos sensibles al precio por debajo de 30 MVA, donde los compradores pueden comparar a los proveedores de cerca en logística, plazo de entrega, disponibilidad de servicio y costo total de entrega.
Hitachi Energy está invirtiendo 200 millones de USD en Brasil, incluida una fábrica de transformadores en Pindamonhangaba. La primera fase abarca 46.300 m² y se espera que duplique la capacidad de producción local de la empresa para mediados de 2028. Siemens Energy firmó un contrato en marzo de 2026 con Terranova que incluye 2 transformadores de 150 MVA y una subestación aislada en gas de 300 MW. El paquete combina el suministro de transformadores y subestaciones para un cliente que necesita una entrega coordinada, reduciendo el número de interfaces que el desarrollador debe gestionar durante la construcción. Eaton y Siemens Energy también anunciaron en junio de 2025 una colaboración en torno a plantas de energía modulares para centros de datos con generación estandarizada en el sitio. Estas ofertas combinadas pueden reducir los requisitos de coordinación para los operadores que necesitan varios elementos de infraestructura eléctrica, lo que puede ser importante cuando la puesta en marcha del sitio depende de que varias categorías de equipos sean instaladas y probadas en secuencia.
Trafomec Equipamentos Elétricos, Trafo Equipamentos Elétricos y RMV Transformadores sirven partes del mercado medio local con equipos de producción local. Hyosung Heavy Industries, SGB-SMIT Group y Mitsubishi Electric pueden competir por pedidos específicos de proyectos por encima de 30 MVA. Argentina y otros mercados sudamericanos tienen baja capacidad instalada y podrían permitir a los primeros proveedores establecer relaciones de suministro a largo plazo. Los resultados competitivos dependerán de la capacidad de fabricación, los cronogramas de entrega, la documentación de cumplimiento, el soporte técnico y el acceso a socios de instalación locales, más que del precio del equipo por sí solo. El mercado de transformadores para centros de datos en América del Sur crea una ventaja para los proveedores que pueden cumplir con los requisitos de alta capacidad sin retrasar la energización de un proyecto, especialmente cuando la disponibilidad de energía es una condición central de la aprobación del proyecto. No se proporcionaron participaciones de empresas, por lo que la posición competitiva de los proveedores individuales no puede clasificarse por ingresos. La evidencia disponible muestra en cambio la competencia entre proveedores globales con capacidades para grandes proyectos y productores locales con ventajas en entrega y costos.
Líderes de la Industria de Transformadores para Centros de Datos en América del Sur
-
ABB Ltd
-
Eaton Corporation plc
-
General Electric Company
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores para Centros de Datos en América del Sur Empresas cubiertas en este informe
- ABB Ltd
- Eaton Corporation plc
- General Electric Company
- Hitachi Energy Ltd
- Siemens Energy AG
- Schneider Electric SE
- WEG S.A.
- Toshiba Energy Systems and Solutions Corporation
- Mitsubishi Electric Corporation
- SGB-SMIT Group
- Hyosung Heavy Industries Corporation
- Virginia Transformer Corp.
- Hammond Power Solutions Inc.
- Legrand SA
- TBEA Co., Ltd.
- Efacec
- Celme S.r.l.
- Fuji Electric Co., Ltd.
- Trafomec Equipamentos Elétricos Ltda.
- Trafo Equipamentos Elétricos S.A.
- RMV Transformadores Ltda.
Desarrollos recientes de la industria en Mercado de Transformadores para Centros de Datos en América del Sur
- Octubre de 2026: Hitachi Energy anunció una inversión de 385 millones de BRL (77 millones de USD) para ampliar la fabricación de componentes críticos de transformadores en Brasil. Esta iniciativa subraya el compromiso a largo plazo de la empresa con el avance de la infraestructura eléctrica de Brasil. Además, la expansión se alinea con la estrategia global más amplia de 9.000 millones de USD de Hitachi Energy para escalar la capacidad de producción y acelerar la transición hacia energía limpia en todo el mundo.
- Marzo de 2026: Hitachi Energy anunció una inversión adicional de 150 millones de USD para ampliar su fabricación de transformadores de potencia en América Latina, aumentando la capacidad para satisfacer la creciente demanda global de electrificación y acelerar la infraestructura de red. La inversión profundiza la huella de fabricación de Hitachi Energy y refuerza el papel de la región como proveedor clave de transformadores para las Américas, Europa y otros mercados. En Colombia, 80 millones de USD se destinarán a ampliar y mejorar la eficiencia de la fábrica de transformadores de Dosquebradas (Risaralda), mientras que en Brasil, 70 millones de USD se sumarán a las inversiones previamente anunciadas para fortalecer y acelerar la expansión de los sitios de Pindamonhangaba y Guarulhos.
- Marzo de 2026: Siemens Energy firmó un contrato que supera los 100 millones de BRL (18,6 millones de USD) con Terranova para una subestación aislada en gas de 300 MW y 2 transformadores de potencia de 440/34,5 kV, 150 MVA para el campus del centro de datos de Campinas. El equipo se fabrica en la planta de Siemens Energy en Jundiaí y está programado para su entrega en 2027.
- Enero de 2026: RT-One y Hitachi Energy anunciaron una colaboración para suministrar energía a los campus de centros de datos de IA de RT-One en Uberlândia y Maringá. Cada campus tiene una capacidad inicial de 100 MW y una expansión planificada de más de 400 MW por sitio, respaldada por 15.000 millones de BRL (3.000 millones de USD) en financiamiento total del proyecto.
Alcance del Informe del Mercado de Transformadores para Centros de Datos en América del Sur
El mercado de transformadores para centros de datos en América del Sur comprende la demanda regional y los ingresos generados por transformadores eléctricos optimizados para las necesidades únicas de infraestructura de energía de los centros de datos en las naciones latinoamericanas. Este mercado se está expandiendo rápidamente debido a las aceleradas inversiones en infraestructura de nube local, computación en el borde y instalaciones de colocación, particularmente en los principales centros de Brasil, Argentina, Chile y otros países de la región.
El Informe del Mercado de Transformadores para Centros de Datos en América del Sur está segmentado por Tipo de Transformador (Transformadores de Inmersión en Líquido y Transformadores de Tipo Seco), Potencia Nominal (Hasta 10 MVA, Más de 10 MVA a 30 MVA y Más de 30 MVA), Nivel de Voltaje (Bajo Voltaje, Voltaje Medio y Alto Voltaje), Instalación (Instalación en Interiores e Instalación en Exteriores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube y Centros de Datos Empresariales/Borde) y País (Brasil, Argentina, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transformadores de Inmersión en Líquido |
| Transformadores de Tipo Seco |
| Hasta 10 MVA |
| Más de 10 MVA a 30 MVA |
| Más de 30 MVA |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Instalación en Interiores |
| Instalación en Exteriores |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedor de Servicios en la Nube |
| Centros de Datos Empresariales/Borde |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Transformador | Transformadores de Inmersión en Líquido |
| Transformadores de Tipo Seco | |
| Por Potencia Nominal | Hasta 10 MVA |
| Más de 10 MVA a 30 MVA | |
| Más de 30 MVA | |
| Por Nivel de Voltaje | Bajo Voltaje |
| Voltaje Medio | |
| Alto Voltaje | |
| Por Instalación | Instalación en Interiores |
| Instalación en Exteriores | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedor de Servicios en la Nube | |
| Centros de Datos Empresariales/Borde | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transformadores para centros de datos en América del Sur?
Se proyecta que el mercado de transformadores para centros de datos en América del Sur aumente de 401,76 millones de USD en 2026 a 597,58 millones de USD para 2032, a un CAGR del 6,56% de 2027 a 2032.
¿Qué tipo de transformador lidera la demanda de los centros de datos en América del Sur?
Los transformadores de inmersión en líquido lideran con una participación del 63,31% en 2026 porque soportan subestaciones exteriores de alta potencia en MVA utilizadas por grandes campus.
¿Por qué los transformadores de alto voltaje son cada vez más importantes para los centros de datos?
Los campus orientados a la IA necesitan conexiones directas a la red más grandes, lo que respalda un CAGR proyectado del 7,69% para los equipos de alto voltaje hasta 2032.
¿Qué tipo de cliente de centros de datos genera la mayor demanda de transformadores?
Las instalaciones de colocación tienen una participación del 39,46% en 2026 porque sirven a proveedores de nube, empresas y clientes del sector público.
¿Qué país tiene la mayor demanda de transformadores para centros de datos en América del Sur?
Brasil representa el 48,30% de la demanda regional en 2026 y se proyecta que se expanda a un CAGR del 8,10% hasta 2032.
¿Qué factores pueden retrasar los nuevos proyectos de energía para centros de datos?
Los plazos de interconexión con la red eléctrica, las mejoras en la transmisión, los costos de las subestaciones, el agua, el suelo y los permisos pueden retrasar la finalización de los proyectos y la adquisición de equipos.