
Tamanho e Participação do Mercado de Coberturas Comerciais na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 3.10 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2033) | 6.50 % |
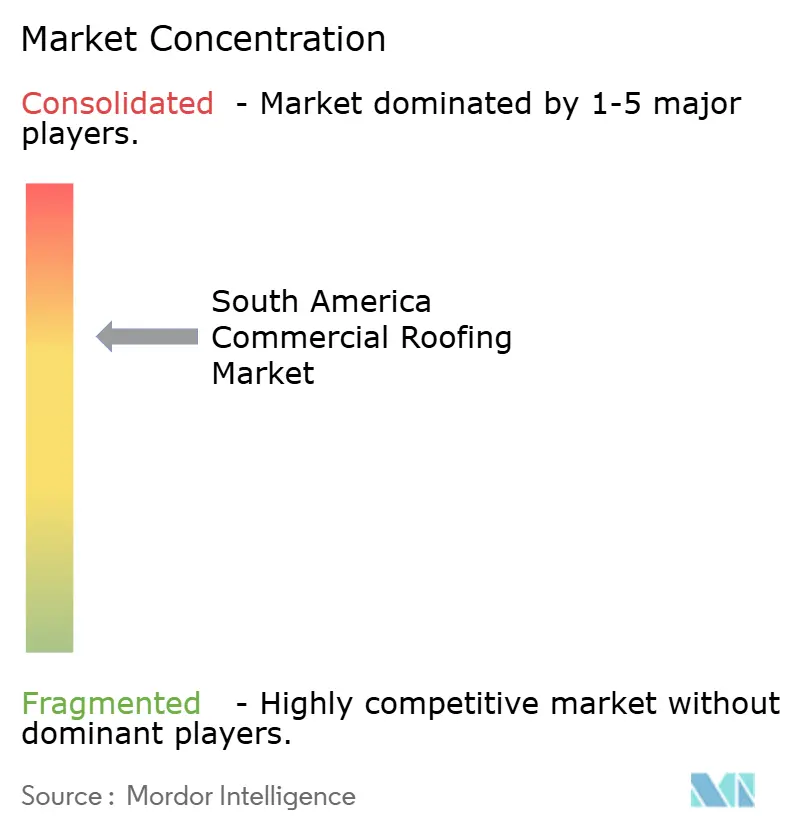
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais na América do Sul por Mordor Intelligence
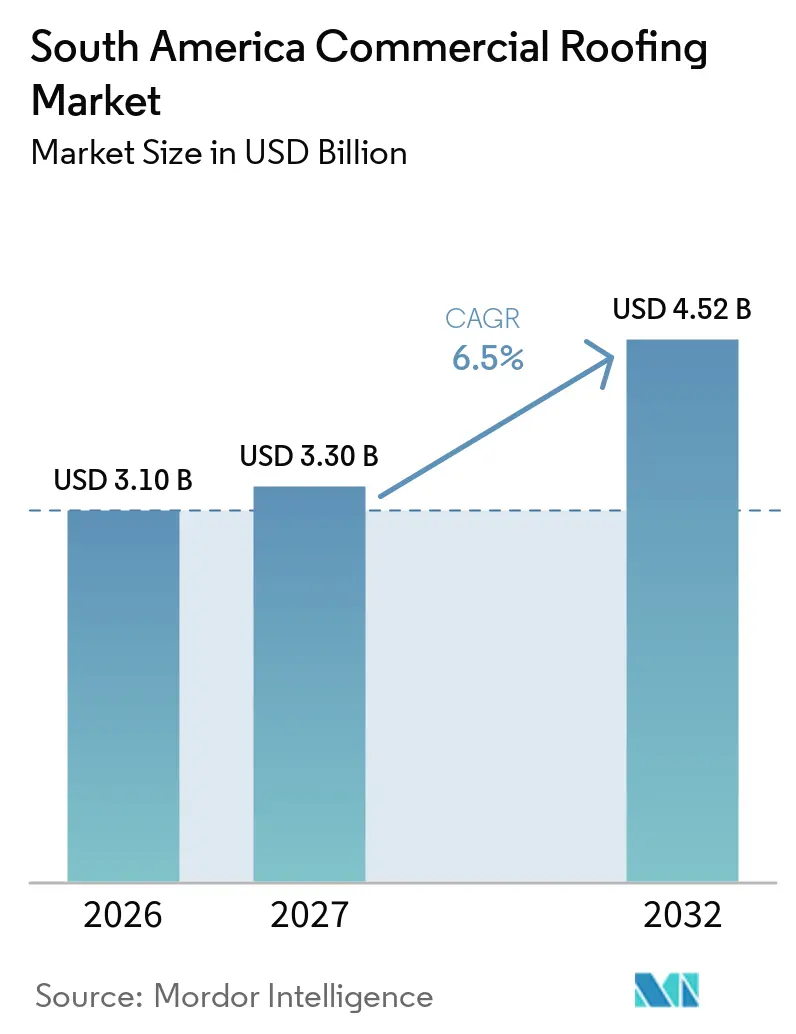
O tamanho do Mercado de Coberturas Comerciais na América do Sul deve crescer de 3,10 bilhões de USD em 2026 para 3,30 bilhões de USD em 2027 e tem previsão de atingir 4,52 bilhões de USD até 2032 a um CAGR de 6,5% no período de 2027 a 2032.
O mercado de coberturas comerciais na América do Sul está se orientando para sistemas capazes de atender grandes edifícios comerciais, suportar equipamentos solares e cumprir requisitos formais de desempenho. Novos centros logísticos, instalações de cadeia de frio, plantas de processamento agroindustrial, hospitais e projetos de varejo estão ampliando a demanda por sistemas de cobertura projetados. Inquilinos internacionais também influenciam as escolhas de materiais quando seus padrões construtivos exigem coberturas frias ou designs preparados para energia solar. Os fornecedores podem se beneficiar ao combinar fornecimento local, garantias documentadas e instaladores treinados. A pressão cambial e o financiamento de projetos oneroso podem atrasar alguns projetos, mas é mais provável que desloquem a atividade para mercados urbanos consolidados do que eliminem a demanda.
Principais Conclusões do Relatório
- Por tipo de material, as coberturas metálicas detinham 35,00% da participação do mercado de coberturas comerciais na América do Sul em 2026, enquanto as membranas de camada única têm previsão de crescer a um CAGR de 7,00% até 2032.
- Por tipo de construção, a nova construção representou 55,00% do tamanho do mercado de coberturas comerciais na América do Sul em 2026 e tem projeção de expansão a um CAGR de 7,10% até 2032.
- Por aplicação, o varejo capturou 38,00% da participação do mercado de coberturas comerciais na América do Sul em 2026, enquanto as instalações industriais e logísticas têm previsão de crescer a um CAGR de 7,00% até 2032.
- Por geografia, o Brasil deteve 45,00% da receita em 2026, enquanto a Colômbia tem previsão de crescer a um CAGR de 7,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Nearshoring e Instalações Logísticas do Agronegócio | +1.8% | Brasil, Argentina, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Reforma Urbana de Varejo e Saúde | +1.2% | Brasil, Colômbia, Chile, Peru | Médio prazo (2 a 4 anos) |
| Adoção de Energia Solar em Coberturas Comerciais de Baixa Inclinação | +0.9% | Chile, Brasil, Colômbia, Peru | Médio prazo (2 a 4 anos) |
| Fornecimento Doméstico de Aço e Disponibilidade de Coberturas Metálicas | +0.8% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Modernização de Infraestrutura Institucional | +0.7% | Colômbia, Peru, Brasil | Médio prazo (2 a 4 anos) |
| Investimento em Portos, Aeroportos e Corredores Industriais | +0.6% | Brasil, Peru, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring e Instalações Logísticas do Agronegócio
O mercado de coberturas comerciais na América do Sul ganha demanda de armazéns logísticos e instalações de processamento de alimentos que necessitam de grandes vãos de cobertura duráveis. O ADN Parque Logístico foi inaugurado em Ventanilla, Peru, em setembro de 2025, com mais de 280.000 metros quadrados de armazéns modulares buscando a certificação do Método de Avaliação Ambiental do Building Research Establishment. O projeto recebeu 53 milhões de USD em financiamento do IDB Invest, que o descreveu como o primeiro complexo logístico sustentável do Peru[1]. A DP World inaugurou um armazém multicliente em Cajamar, Brasil, em agosto de 2025 e expandiu sua presença em logística contratada para 100.000 metros quadrados[2]. A Lamb Weston também inaugurou uma instalação de processamento de 300 milhões de USD em Mar del Plata, Argentina, em outubro de 2025, adicionando um grande local do setor alimentício que requer sistemas construtivos duráveis[3]. Esses projetos favorecem fornecedores capazes de atender às necessidades de carga, higiene, controle de temperatura e instalação de instalações industriais.
Reforma Urbana de Varejo e Saúde
O desenvolvimento do varejo e a reforma de instalações de saúde criam um fluxo separado de demanda para o mercado de coberturas comerciais na América do Sul. O Ministério da Saúde da Colômbia confirmou 384 milhões de USD para obras de recuperação no Hospital San Juan de Dios em Bogotá, incluindo 3 novos blocos hospitalares. Os hospitais necessitam de controle eficaz de umidade, coordenação de ventilação e capacidade de cobertura para equipamentos de serviço, o que eleva a importância da qualidade do sistema. Os projetos de varejo também requerem grandes áreas cobertas e cronogramas de construção previsíveis. Isso favorece materiais que podem ser instalados com eficiência, ao mesmo tempo que oferecem aos proprietários uma base clara para o planejamento de manutenção.
Adoção de Energia Solar em Coberturas Comerciais de Baixa Inclinação
A implantação de energia solar em coberturas de baixa inclinação está mudando a seleção de coberturas no mercado de coberturas comerciais na América do Sul. Uma cobertura selecionada para equipamentos solares deve gerenciar calor, água, cargas estruturais e a interface entre a membrana e o sistema de fixação. No Peru, a BSF Almacenes del Perú e a Kondu comissionaram uma instalação fotovoltaica de 1,5 megawatt-pico com mais de 2.400 painéis em um condomínio logístico em Lurín em dezembro de 2025. No Chile, o Mallplaza Vespucio inaugurou um sistema fotovoltaico comercial de 1,234 megawatt-pico em maio de 2025, abrangendo 13.300 metros quadrados. Esses projetos tornam as membranas refletivas e os sistemas metálicos projetados mais relevantes, pois a cobertura passa a integrar o plano energético do edifício.
Fornecimento Doméstico de Aço e Disponibilidade de Coberturas Metálicas
A disponibilidade doméstica de aço fortalece a posição das coberturas metálicas no mercado de coberturas comerciais na América do Sul. Chapas metálicas fornecidas localmente podem ajudar os empreiteiros a alinhar a aquisição de materiais com cronogramas de construção exigentes. Painéis de aço revestido são particularmente adequados para grandes estruturas logísticas, agrícolas e industriais, pois oferecem grandes vãos e instalação eficiente. Essa disponibilidade pode reduzir a dependência de insumos poliméricos importados e ajudar os fornecedores a competir em confiabilidade de entrega, além do custo do material. A vantagem é mais relevante onde os cronogramas de construção exigem entrega pontual ao longo de longas rotas de transporte terrestre.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial em Polímeros e Equipamentos Importados | -0.9% | Argentina, Brasil, Peru | Curto prazo (≤ 2 anos) |
| Financiamento de Projetos de Longo Prazo Limitado | -0,7,0% | Argentina, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Aplicação Desigual de Normas de Vento e Incêndio | -0.4% | Brasil, Colômbia, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Canais Formais de Reciclagem de Coberturas Deficientes | -0.3% | Brasil, Argentina, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial em Polímeros e Equipamentos Importados
As variações cambiais podem dificultar a precificação de sistemas de membrana importados no mercado de coberturas comerciais na América do Sul. Os sistemas de poliolefina termoplástica, monômero de etileno-propileno-dieno e cloreto de polivinila dependem de insumos petroquímicos frequentemente precificados em USD. Uma queda repentina da moeda local pode elevar os custos de entrega após a aprovação do orçamento de um projeto. Os empreiteiros podem então preferir produtos com cadeias de fornecimento mais curtas ou adiar a escolha final do sistema. Os fornecedores podem reduzir o risco por meio de estoque local, condições de preço transparentes e materiais disponíveis dentro do país.
Financiamento de Projetos de Longo Prazo Limitado
Os altos custos de captação podem desacelerar a atividade de construção comercial e limitar as especificações escolhidas para um projeto. Projetos com longos períodos de desenvolvimento requerem financiamento que permaneça viável além da primeira fase de construção. O Peru tinha 3,46 bilhões de USD em compromissos de investimento em terminais portuários sob concessões de parceria público-privada em abril de 2025. Onde os mercados de capitais são menos desenvolvidos, os incorporadores podem selecionar sistemas de cobertura de menor custo, mesmo quando sistemas premium oferecem maior vida útil. Isso torna o cronograma dos projetos e as condições de financiamento importantes para o ritmo do mercado de coberturas comerciais na América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
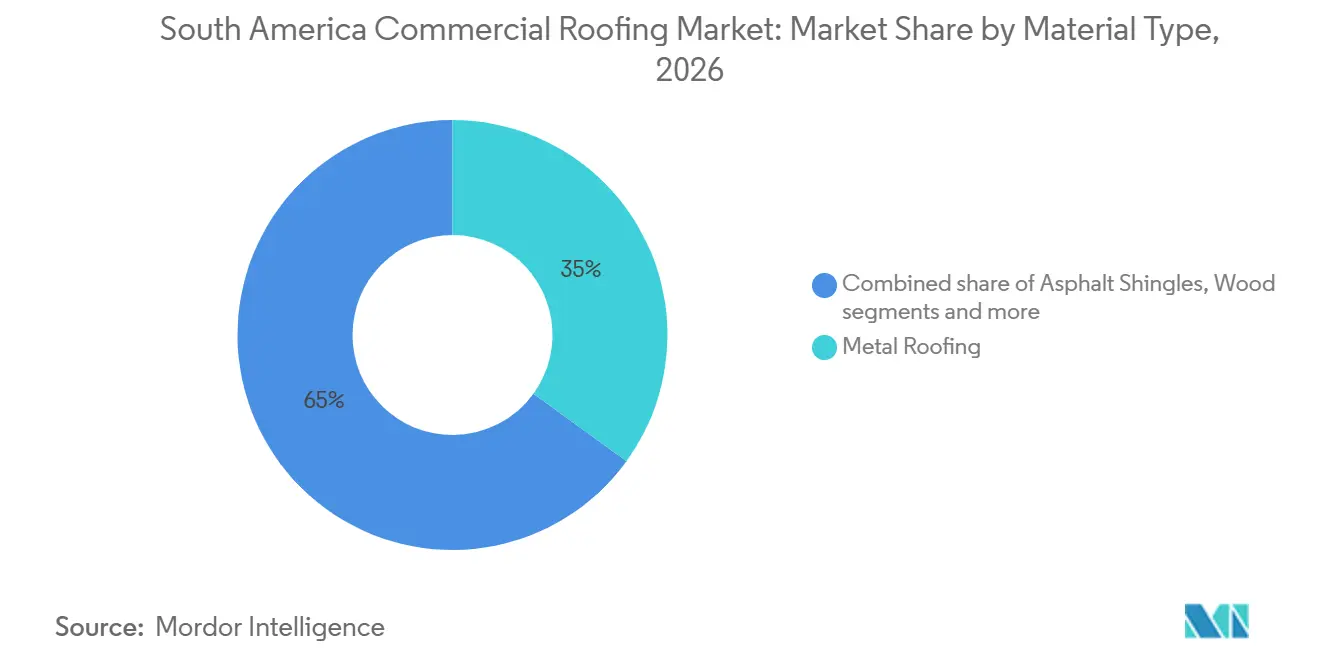
As Coberturas Metálicas Fornecem a Maior Base Enquanto as Membranas de Camada Única Crescem Mais RapidamenteAs coberturas metálicas detinham 35,00% da receita em 2026, tornando-se o maior grupo de materiais no mercado de coberturas comerciais na América do Sul. Sua posição reflete a eficiência de custo em edifícios industriais, logísticos e de processamento agroindustrial que necessitam de grandes vãos de cobertura. Chapas de aço galvanizado, revestidas com alumínio-zinco e pré-pintadas são comumente selecionadas pela velocidade de instalação e flexibilidade estrutural. As normas ABNT NBR 14513 e ABNT NBR 14514 do Brasil orientam o desempenho de chapas de aço perfiladas para coberturas na construção comercial. O setor de coberturas comerciais utiliza coberturas metálicas onde os cronogramas de projeto exigem disponibilidade prática de materiais e instalação previsível.
As membranas de camada única, incluindo poliolefina termoplástica, monômero de etileno-propileno-dieno e cloreto de polivinila, têm previsão de crescer a um CAGR de 7,00% até 2032. A poliolefina termoplástica possui superfície refletiva e emendas soldadas a quente que favorecem seu uso em coberturas comerciais planas. Pode ser adequada para instalações que planejam instalações fotovoltaicas na cobertura, pois a compatibilidade entre a cobertura e o sistema de fixação pode ser abordada na fase de projeto. O monômero de etileno-propileno-dieno permanece relevante para edifícios com alta exposição ultravioleta e necessidade de longa vida útil. O cloreto de polivinila é utilizado onde a resistência química é importante, incluindo instalações de processamento de alimentos e farmacêuticas.

Por Tipo de Construção:
A Nova Construção Lidera a Demanda Atual e o CrescimentoA nova construção representou 55,00% da receita em 2026 e tem projeção de registrar um CAGR de 7,10% até 2032. Isso demonstra que o mercado de coberturas comerciais na América do Sul é sustentado por uma base de edifícios comerciais em expansão, e não apenas pela demanda de substituição. Novos parques logísticos, hospitais, complexos de varejo e instalações de processamento de alimentos permitem que os proprietários selecionem materiais antes da ocupação. Novos projetos também oferecem aos fornecedores a oportunidade de garantir garantias e relacionamentos com instaladores no início da vida útil de um edifício.
A recobertura e a substituição representaram os 45,00% restantes da demanda por tipo de construção em 2026. Essa parte do mercado de coberturas comerciais na América do Sul permanece importante porque falhas na cobertura, exposição às intempéries e mudanças nos requisitos dos edifícios podem encurtar um ciclo de substituição. A Carlisle Companies declarou em seu relatório anual fiscal de 2025 que a recobertura representou 70% de seus negócios globais de coberturas comerciais. Essa medida global não define o mix regional, mas mostra por que o negócio de substituição pode se tornar valioso à medida que os ativos comerciais amadurecem. Os fornecedores que instalam sistemas durante o atual ciclo de novas construções podem posteriormente se beneficiar de renovações de garantias, inspeções e trabalhos de substituição. O estoque de edifícios em desenvolvimento cria uma oportunidade de serviço de longo prazo ao lado das vendas de construção atuais.
Por Aplicação:
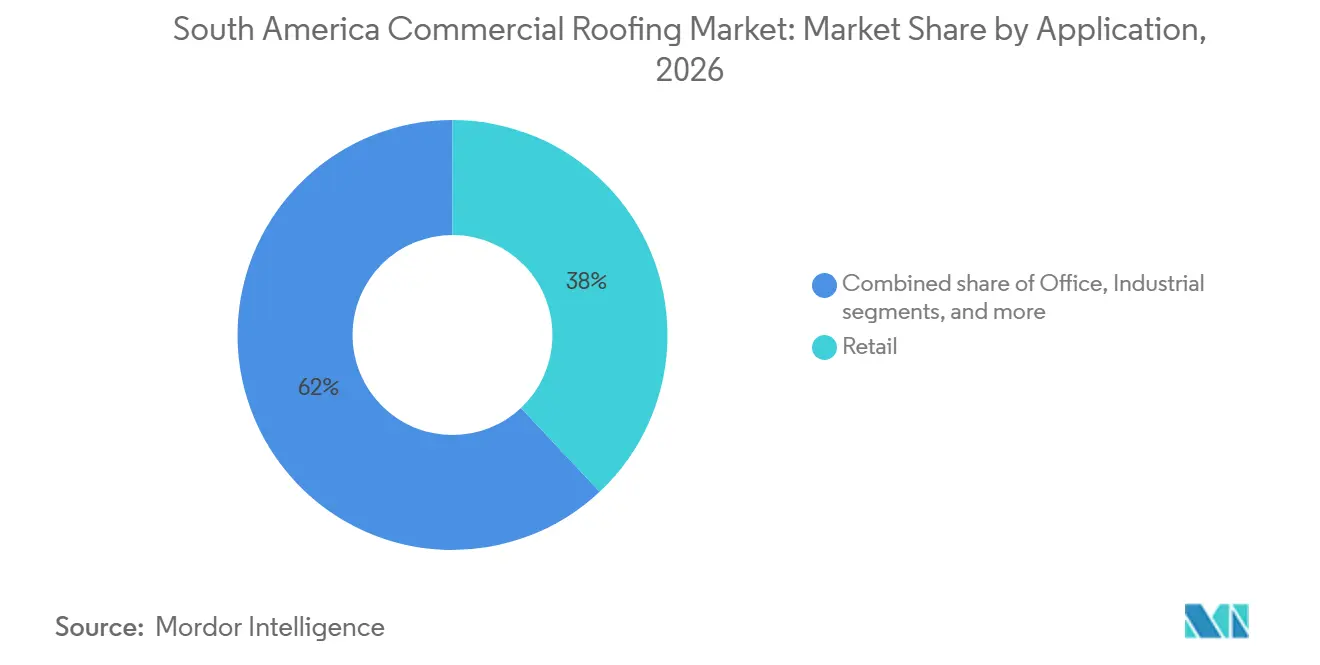
O Varejo Tem a Maior Participação Enquanto a Logística Industrial Expande Mais RapidamenteO varejo deteve 38,00% da receita em 2026, a maior participação por aplicação no mercado de coberturas comerciais na América do Sul. Edifícios de varejo de grande formato e projetos de uso misto necessitam de ampla cobertura e frequentemente incluem requisitos de eficiência energética. Colômbia, Chile e Brasil fornecem demanda por espaços de varejo modernos e desenvolvimento comercial relacionado. Os edifícios de escritórios formam uma fonte secundária de demanda nas principais áreas metropolitanas. Hotéis, instalações educacionais e outros edifícios institucionais adicionam volume adicional onde a durabilidade pode ser mais importante do que o menor custo inicial.
As instalações industriais e logísticas têm projeção de crescer a um CAGR de 7,00% até 2032, a maior taxa entre os grupos de aplicação. Esses edifícios requerem coberturas capazes de vencer grandes vãos, suportar o gerenciamento térmico e, em alguns casos, suportar equipamentos solares. O rascunho de pesquisa fornecido observou vãos livres de 30 a 50 metros para estruturas logísticas industriais. A área bruta locável industrial da Colômbia registrou queda de vacância de 65% entre 2020 e 2024, enquanto os aluguéis aumentaram 55,00%, de acordo com o rascunho de pesquisa fornecido. A logística do agronegócio no Brasil e na Argentina amplia ainda mais a base endereçável para sistemas comerciais de alto desempenho.
Análise Geográfica
O Brasil representou 45,00% da receita em 2026, tornando-se o maior país no mercado de coberturas comerciais na América do Sul. Sua base de demanda inclui infraestrutura portuária, armazéns logísticos, processamento agroindustrial, construção de varejo e instalações de saúde. O Ministério de Portos e Aeroportos do Brasil reportou 3,4 bilhões de USD em investimentos no setor portuário durante 2025. A expansão portuária cria requisitos para galpões de armazenamento, centros de distribuição e edifícios industriais relacionados.
A Colômbia tem projeção de registrar o crescimento mais rápido entre os países, com um CAGR de 7,00% até 2032. A modernização da saúde, a expansão logística e os projetos de varejo sustentam a demanda em mais de 1 categoria de cobertura. O Peru também está se tornando um local relevante para logística de materiais e infraestrutura. A subsidiária da Fraport, Lima Airport Partners, inaugurou o novo terminal do Aeroporto Internacional Jorge Chávez em maio de 2025, após um programa de expansão de 2 bilhões de USD. O terminal abrange 270.000 metros quadrados e tem capacidade para 40 milhões de passageiros por ano.
A Argentina contribui com demanda por meio de investimentos no agronegócio, apesar das restrições cambiais e de financiamento. A Louis Dreyfus Company inaugurou um terminal de armazenamento de grãos e porto em Santa Elena, Entre Ríos, em agosto de 2025. Bolívia, Equador, Paraguai e Uruguai oferecem oportunidades menores ligadas ao agronegócio e à logística transfronteiriça. As distâncias de distribuição no interior e o financiamento de longo prazo limitado restringem a conversão de projetos nesses países.
Cenário Competitivo
O mercado de coberturas comerciais na América do Sul é moderadamente consolidado no nível de fabricação e fornecimento de sistemas. Sika, Saint-Gobain, Holcim, Kingspan, Soprema e Carlisle competem por meio de amplitude de produtos, localizações de fábricas, programas de garantia e redes de instaladores aprovados. Os fornecedores locais competem onde fornecem chapas de aço, painéis ou materiais que atendem aos requisitos específicos de cada país. A concorrência é mais intensa onde os proprietários exigem um sistema completo em vez de um único produto de cobertura. O mercado de coberturas comerciais na América do Sul recompensa os fornecedores que oferecem suporte técnico desde o projeto até o comissionamento.
O investimento em fabricação é uma forma de os principais fornecedores reduzirem os prazos de entrega e construírem relevância regional. A Sika reportou a inauguração de uma nova instalação na Colômbia no primeiro trimestre de 2026 e mencionou sua nova instalação no Equador que iniciou operações no primeiro trimestre de 2025. As instalações produzem materiais relacionados à construção e expandem a rede de fornecimento local da Sika. A Holcim concluiu a aquisição de participação majoritária na Cementos Pacasmayo em março de 2026. A Holcim avaliou a transação em 1,5 bilhão de USD em base de 100% e a descreveu como sua maior aquisição na América Latina.
A profundidade do portfólio é importante à medida que os clientes buscam sistemas compatíveis de impermeabilização, isolamento, cobertura e adesivos. A Etex anunciou 70 milhões de USD em investimentos no Peru, Chile e Argentina em julho de 2025 para expandir a capacidade de placas de gesso e melhorar a sustentabilidade operacional. Esses movimentos podem dificultar que fornecedores de produto único correspondam a uma oferta completa de sistema construtivo. Os instaladores regionais e os fabricantes locais permanecem importantes onde o preço, a disponibilidade imediata e as habilidades práticas de instalação orientam as decisões de compra.
Líderes do Setor de Coberturas Comerciais na América do Sul
-
Saint-Gobain
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
Etex Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais na América do Sul Empresas cobertas neste relatório
- Saint-Gobain
- Sika AG
- Holcim
- Kingspan Group plc
- Etex Group
- Soprema Group
- BlueScope Steel
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- TechnoNICOL Corporation
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais na América do Sul
- Junho de 2026: A Geoquest assinou um acordo para adquirir a divisão de geossintéticos do Grupo TDM. A divisão produz geomembranas de impermeabilização e geocélulas em plantas no Peru e no Brasil. A Geoquest declarou que o negócio adquirido empregava 220 pessoas e gerou 80 milhões de USD em receita em 2025. A transação expande o portfólio de impermeabilização da Geoquest na América do Sul em 6 países.
- Março de 2026: A Holcim concluiu a aquisição de participação majoritária na Cementos Pacasmayo, principal produtora de materiais de construção do Peru com 630 milhões de USD em vendas líquidas em 2025. A transação foi avaliada em 1,5 bilhão de USD em base de 100%. A Holcim a descreveu como sua maior aquisição na América Latina até o momento e esperava que fosse acretiva ao lucro por ação a partir do primeiro ano. A aquisição confere à empresa uma posição mais forte na cadeia de fornecimento de materiais de construção do Peru.
- Fevereiro de 2026: A Sika AG inaugurou uma instalação de produção em Puerto Tirol, Chaco, Argentina, e um novo local em Cali, Colômbia. A Sika declarou que os locais fabricam argamassas, adesivos para cerâmica, revestimentos acrílicos e aditivos para construção. A instalação da Argentina é a 8ª planta do grupo no país. Os investimentos expandem a capacidade da Sika de atender à demanda de construção nos mercados Andino e do Cone Sul.
Escopo do Relatório do Mercado de Coberturas Comerciais na América do Sul
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Brasil |
| Argentina |
| Chile |
| Peru |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por Países | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das coberturas comerciais na América do Sul até 2032?
O mercado de coberturas comerciais na América do Sul tem previsão de atingir 4,52 bilhões de USD até 2032, crescendo a partir de 3,30 bilhões de USD em 2027 a um CAGR de 6,50%, impulsionado pela demanda de construção logística, de varejo, industrial e institucional. O investimento dos fornecedores em capacidade local e suporte a instaladores também pode melhorar a disponibilidade para projetos comerciais complexos em toda a região, particularmente nos principais corredores logísticos e de construção urbana.
Qual material de cobertura detém a maior participação na América do Sul?
No mercado de coberturas comerciais na América do Sul, as coberturas metálicas lideram com 35,00% da receita em 2026, sustentadas pela construção industrial, logística e de processamento agroindustrial. Sua adequação para grandes vãos favorece o uso em grandes instalações, enquanto a disponibilidade local de materiais pode ajudar os empreiteiros a gerenciar cronogramas de projetos exigentes e necessidades de transporte.
Qual categoria de material está crescendo mais rapidamente até 2032?
As membranas de camada única têm previsão de crescer a um CAGR de 7,00% até 2032, à medida que os projetos de cobertura preparados para energia solar e refletivos se tornam mais relevantes para edifícios comerciais planos.
Qual é o maior tipo de construção para coberturas comerciais?
No mercado de coberturas comerciais na América do Sul, a nova construção detém 55,00% da receita de 2026 e também apresenta a maior taxa de crescimento prevista, de 7,10% até 2032. Novos projetos logísticos e institucionais sustentam essa posição.
Qual aplicação deve crescer mais rapidamente?
No mercado de coberturas comerciais na América do Sul, as instalações industriais e logísticas têm previsão de expandir a um CAGR de 7,00% até 2032, pois armazéns e instalações com controle de temperatura necessitam de sistemas duráveis com grandes vãos de cobertura.
Qual país está crescendo mais rapidamente na região?
No mercado de coberturas comerciais na América do Sul, a Colômbia tem previsão de registrar um CAGR de 7,00% até 2032, sustentada por investimentos em saúde, logística e varejo em instalações novas e reformadas.