
Marktgröße und Marktanteil der gewerblichen Dachdeckung in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.10 Milliarden US-Dollar |
| Marktgröße (2027) | 3.30 Milliarden US-Dollar |
| Marktgröße (2032) | 4.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2033) | 6.50 % |
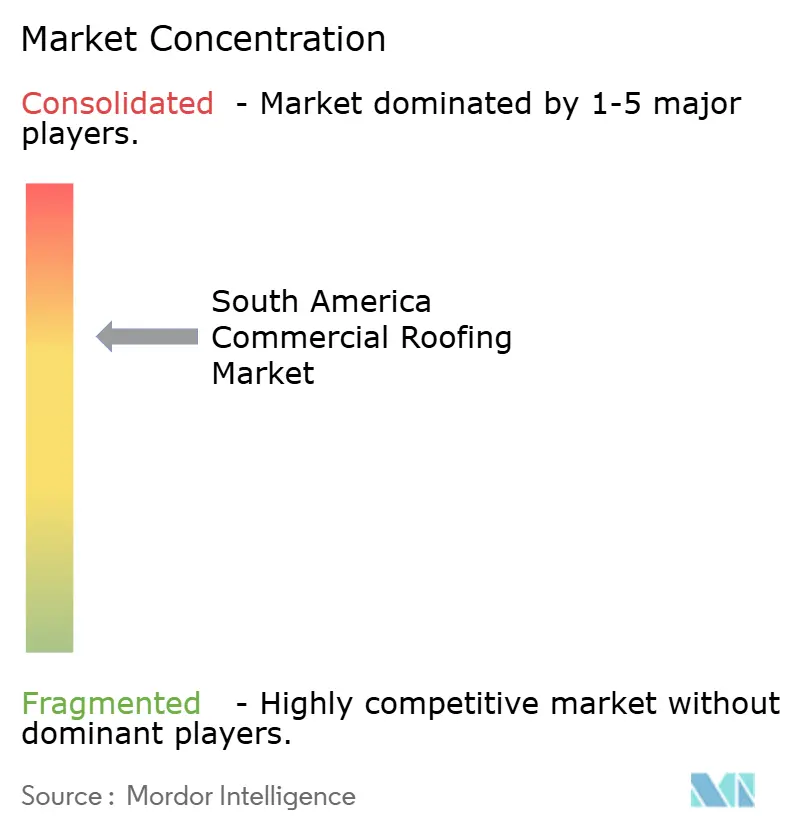
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der gewerblichen Dachdeckung in Südamerika von Mordor Intelligence
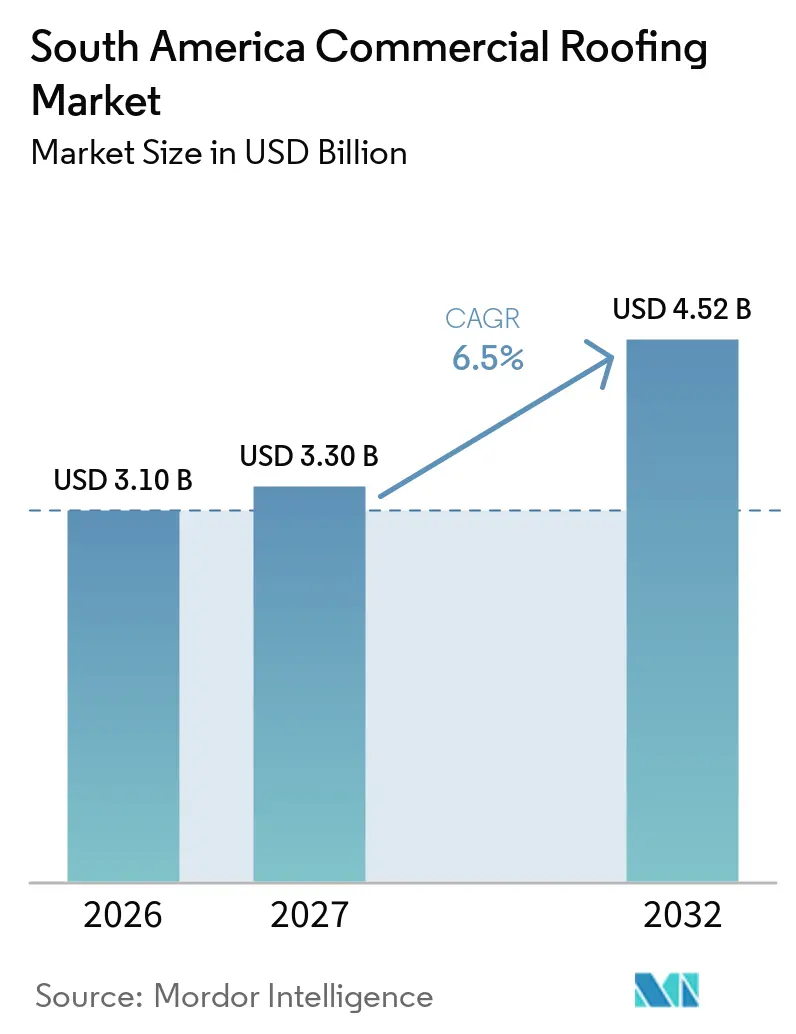
Die Marktgröße der gewerblichen Dachdeckung in Südamerika soll von 3,10 Milliarden USD im Jahr 2026 auf 3,30 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 4,52 Milliarden USD bei einem CAGR von 6,5 % über den Zeitraum 2027–2032 erreichen.
Der Markt für gewerbliche Dachdeckung in Südamerika entwickelt sich hin zu Systemen, die große Gewerbegebäude versorgen, Solaranlagen tragen und formale Leistungsanforderungen erfüllen können. Neue Logistikstandorte, Kühlkettenanlagen, agroindustrielle Verarbeitungsbetriebe, Krankenhäuser und Einzelhandelsprojekte weiten die Nachfrage nach technisch ausgereiften Dachsystemen aus. Internationale Mieter beeinflussen die Materialauswahl, wenn ihre Gebäudestandards kühle Dächer oder solarbereite Designs vorschreiben. Lieferanten können profitieren, wenn sie lokale Versorgung, dokumentierte Garantien und geschulte Installateure kombinieren. Währungsdruck und kostspielige Projektfinanzierung können einige Projekte verzögern, werden die Aktivitäten jedoch eher in etablierte städtische Märkte verlagern als die Nachfrage vollständig eliminieren.
Wichtigste Erkenntnisse des Berichts
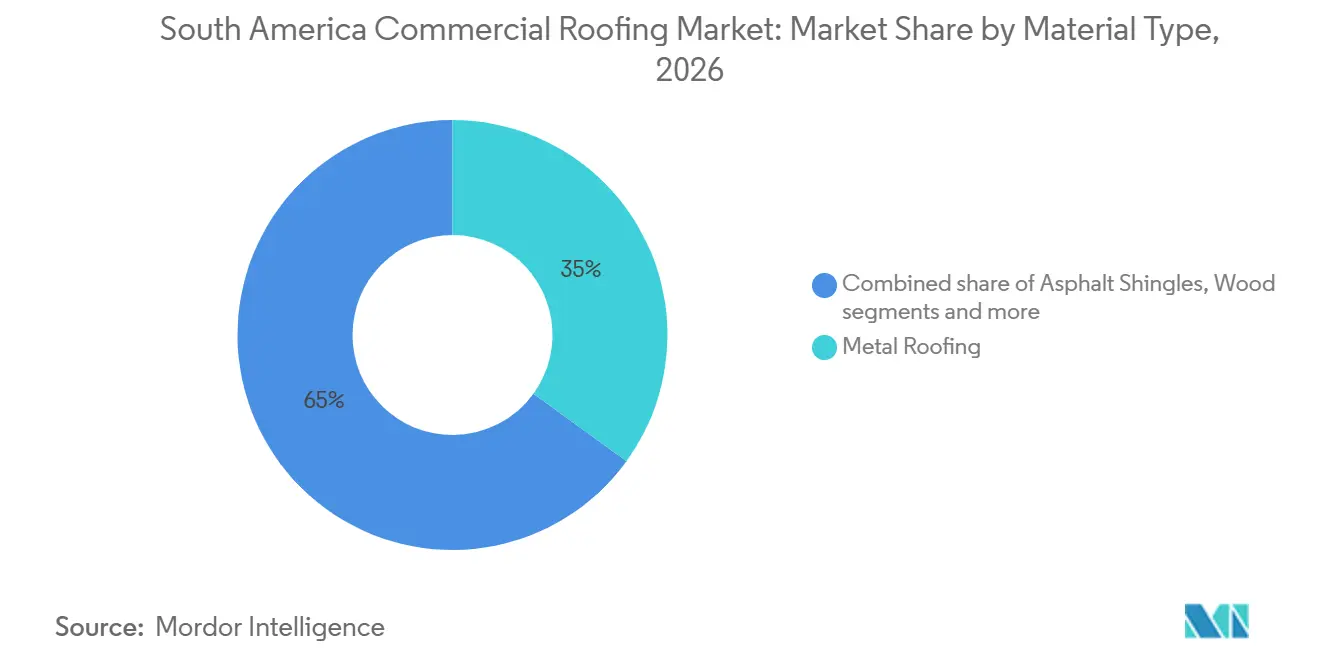
- Nach Materialtyp hielt Metalldachdeckung im Jahr 2026 einen Anteil von 35,00 % am Markt für gewerbliche Dachdeckung in Südamerika, während Einschichtmembranen bis 2032 voraussichtlich mit einem CAGR von 7,00 % wachsen werden.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 55,00 % der Marktgröße der gewerblichen Dachdeckung in Südamerika auf den Neubau, der bis 2032 voraussichtlich mit einem CAGR von 7,10 % wachsen wird.
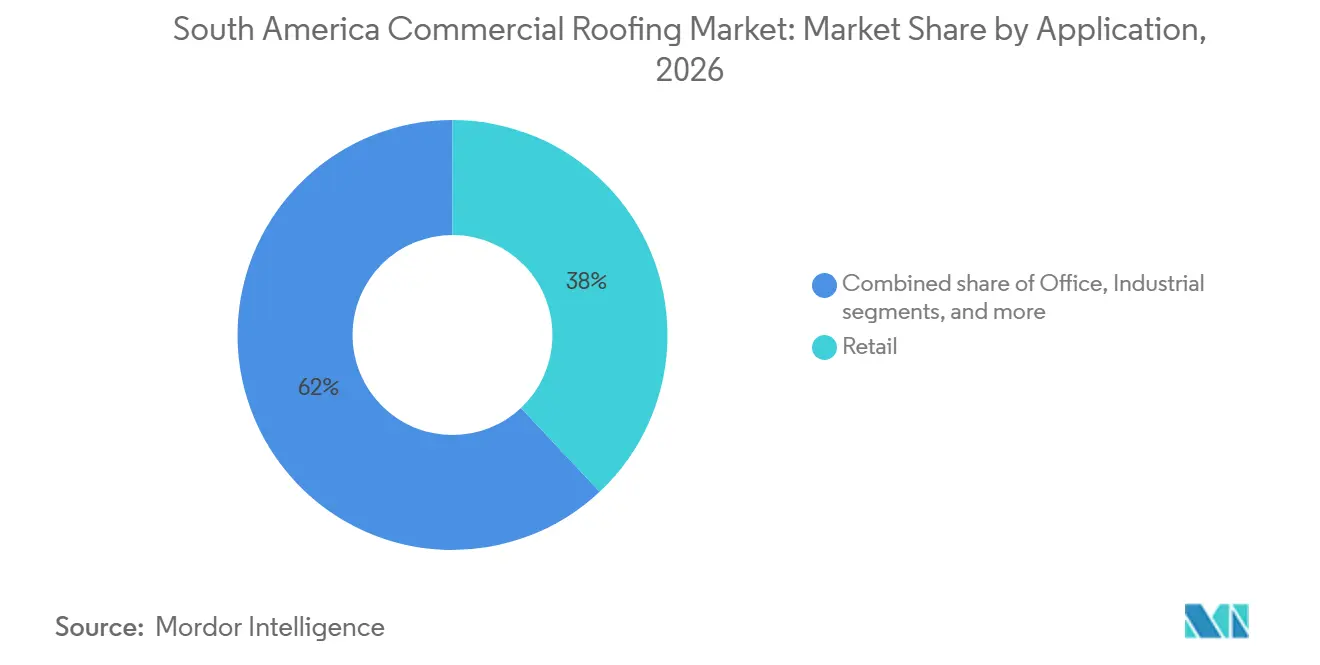
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 38,00 % am Markt für gewerbliche Dachdeckung in Südamerika auf den Einzelhandel, während Industrie- und Logistikanlagen bis 2032 voraussichtlich mit einem CAGR von 7,00 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Umsatzanteil von 45,00 %, während für Kolumbien bis 2032 ein CAGR von 7,00 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und agroindustrielle Logistikanlagen | +1.8% | Brasilien, Argentinien, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Sanierung städtischer Einzelhandels- und Gesundheitseinrichtungen | +1.2% | Brasilien, Kolumbien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Solarenergienutzung auf flach geneigten gewerblichen Dächern | +0.9% | Chile, Brasilien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Inländisches Stahlangebot und Verfügbarkeit von Metalldachdeckung | +0.8% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung institutioneller Infrastruktur | +0.7% | Kolumbien, Peru, Brasilien | Mittelfristig (2–4 Jahre) |
| Investitionen in Häfen, Flughäfen und Industriekorridore | +0.6% | Brasilien, Peru, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring und agroindustrielle Logistikanlagen
Der Markt für gewerbliche Dachdeckung in Südamerika profitiert von der Nachfrage aus Logistiklagern und Lebensmittelverarbeitungsanlagen, die breite und langlebige Dachspannen benötigen. ADN Parque Logístico eröffnete im September 2025 in Ventanilla, Peru, mit mehr als 280.000 Quadratmetern modularer Lagerhallen, die eine Zertifizierung nach der Umweltbewertungsmethode des Building Research Establishment anstreben. Das Projekt erhielt eine Finanzierung von 53 Millionen USD von IDB Invest, das es als Perus ersten nachhaltigen Logistikkomplex bezeichnete[1]. DP World eröffnete im August 2025 ein Mehrkunden-Lager in Cajamar, Brasilien, und erweiterte seinen Vertragslogistik-Fußabdruck auf 100.000 Quadratmeter[2]. Lamb Weston eröffnete im Oktober 2025 eine Verarbeitungsanlage im Wert von 300 Millionen USD in Mar del Plata, Argentinien, und schuf damit einen großen Standort im Lebensmittelsektor, der langlebige Gebäudesysteme erfordert[3]. Diese Projekte begünstigen Lieferanten, die die Anforderungen an Belastung, Hygiene, Temperaturkontrolle und Installation von Industrieanlagen erfüllen können.
Sanierung städtischer Einzelhandels- und Gesundheitseinrichtungen
Einzelhandelsentwicklung und die Sanierung von Gesundheitseinrichtungen schaffen einen eigenständigen Nachfragestrom für den Markt für gewerbliche Dachdeckung in Südamerika. Kolumbiens Gesundheitsministerium bestätigte 384 Millionen USD für Sanierungsarbeiten am Hospital San Juan de Dios in Bogotá, einschließlich 3 neuer Krankenhausblöcke. Krankenhäuser benötigen eine zuverlässige Feuchtigkeitskontrolle, Belüftungskoordination und Dachtragfähigkeit für Betriebsausrüstung, was die Bedeutung der Systemqualität erhöht. Einzelhandelsprojekte erfordern ebenfalls große überdachte Flächen und planbare Bauabläufe. Dies begünstigt Materialien, die effizient installiert werden können und den Eigentümern eine klare Grundlage für die Wartungsplanung bieten.
Solarenergienutzung auf flach geneigten gewerblichen Dächern
Der Einsatz von Solarenergie auf flach geneigten Dächern verändert die Dachauswahl im Markt für gewerbliche Dachdeckung in Südamerika. Ein für Solaranlagen ausgewähltes Dach muss Wärme, Wasser, Strukturlasten und die Schnittstelle zwischen Membran und Montagesystem bewältigen. In Peru nahmen BSF Almacenes del Perú und Kondu im Dezember 2025 eine 1,5-Megawatt-Peak-Photovoltaikanlage mit mehr als 2.400 Modulen in einem Logistikkondominium in Lurín in Betrieb. In Chile weihte Mallplaza Vespucio im Mai 2025 ein gewerbliches Dachsystem mit 1,234 Megawatt Peak auf 13.300 Quadratmetern ein. Diese Projekte machen reflektierende Membranen und technisch ausgereife Metallsysteme relevanter, da das Dach Teil des Energieplans des Gebäudes wird.
Inländisches Stahlangebot und Verfügbarkeit von Metalldachdeckung
Die inländische Stahlverfügbarkeit stärkt die Position der Metalldachdeckung im Markt für gewerbliche Dachdeckung in Südamerika. Lokal geliefertes Stahlblech kann Auftragnehmern helfen, die Materialbeschaffung mit anspruchsvollen Bauzeitplänen in Einklang zu bringen. Beschichtete Stahlpaneele eignen sich besonders für große Logistik-, Landwirtschafts- und Industriegebäude, da sie weite Spannweiten und eine effiziente Installation bieten. Diese Verfügbarkeit kann die Abhängigkeit von importierten Polymereinsatzstoffen verringern und Lieferanten helfen, bei der Lieferzuverlässigkeit sowie den Materialkosten wettbewerbsfähig zu sein. Der Vorteil ist am relevantesten dort, wo Bauzeitpläne eine pünktliche Lieferung über lange Binnentransportrouten erfordern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsvolatilität bei importierten Polymeren und Ausrüstungen | -0.9% | Argentinien, Brasilien, Peru | Kurzfristig (≤ 2 Jahre) |
| Begrenzte langfristige Projektfinanzierung | -0,7,0 % | Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Durchsetzung von Wind- und Brandschutzstandards | -0.4% | Brasilien, Kolumbien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Schwache formelle Kanäle für das Dachdeckungsrecycling | -0.3% | Brasilien, Argentinien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsvolatilität bei importierten Polymeren und Ausrüstungen
Währungsschwankungen können die Preisgestaltung importierter Membransysteme im Markt für gewerbliche Dachdeckung in Südamerika erschweren. Thermoplastische Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Systeme sind auf petrochemische Einsatzstoffe angewiesen, die häufig in USD bepreist werden. Ein plötzlicher Rückgang der Landeswährung kann die Lieferkosten erhöhen, nachdem ein Projektbudget genehmigt wurde. Auftragnehmer können dann Produkte mit kürzeren Lieferketten bevorzugen oder die endgültige Systemauswahl verzögern. Lieferanten können das Risiko durch lokale Lagerbestände, transparente Preiskonditionen und im Inland verfügbare Materialien reduzieren.
Begrenzte langfristige Projektfinanzierung
Hohe Kreditkosten können die gewerbliche Bautätigkeit verlangsamen und die für ein Projekt gewählten Spezifikationen einschränken. Projekte mit langen Entwicklungszeiträumen erfordern eine Finanzierung, die über die erste Bauphase hinaus tragfähig bleibt. Peru verfügte im April 2025 über Investitionszusagen von 3,46 Milliarden USD für Hafenterminals im Rahmen von öffentlich-privaten Partnerschaftskonzessionen. Wo die Kapitalmärkte weniger entwickelt sind, können Bauträger kostengünstigere Dachsysteme wählen, selbst wenn Premiumsysteme eine längere Nutzungsdauer bieten. Dies macht den Projektzeitplan und die Finanzierungsbedingungen für das Tempo des Marktes für gewerbliche Dachdeckung in Südamerika bedeutsam.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Metalldachdeckung bildet die größte Basis, während Einschichtmembranen schneller wachsenMetalldachdeckung hielt im Jahr 2026 einen Umsatzanteil von 35,00 % und ist damit die größte Materialgruppe im Markt für gewerbliche Dachdeckung in Südamerika. Ihre Position spiegelt die Kosteneffizienz bei Industrie-, Logistik- und agroverarbeitenden Gebäuden wider, die große Dachspannen benötigen. Verzinkte, aluminiumzinkbeschichtete und vorlackierte Stahlbleche werden häufig wegen ihrer Installationsgeschwindigkeit und strukturellen Flexibilität gewählt. Brasiliens Normen ABNT NBR 14513 und ABNT NBR 14514 regeln die Leistung von profilierten Stahldeckblechen im gewerblichen Bau. Die gewerbliche Dachdeckungsbranche setzt Metalldachdeckung dort ein, wo Projektzeitpläne eine praktische Materialverfügbarkeit und planbare Installation erfordern.
Einschichtmembranen, einschließlich thermoplastischer Polyolefine, Ethylen-Propylen-Dien-Monomere und Polyvinylchlorid, sollen bis 2032 mit einem CAGR von 7,00 % wachsen. Thermoplastisches Polyolefin verfügt über eine reflektierende Oberfläche und heißgeschweißte Nähte, die seinen Einsatz auf flachen Gewerbedächern unterstützen. Es kann sich für Anlagen eignen, die Photovoltaikanlagen auf dem Dach planen, da die Kompatibilität von Dach und Montage bereits in der Planungsphase berücksichtigt werden kann. Ethylen-Propylen-Dien-Monomer bleibt für Gebäude mit hoher UV-Exposition und dem Bedarf an langer Nutzungsdauer relevant. Polyvinylchlorid wird dort eingesetzt, wo chemische Beständigkeit wichtig ist, unter anderem in Lebensmittelverarbeitungs- und Pharmabetrieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bautyp:
Neubau führt die aktuelle Nachfrage und das Wachstum anDer Neubau repräsentierte im Jahr 2026 einen Umsatzanteil von 55,00 % und soll bis 2032 einen CAGR von 7,10 % verzeichnen. Dies zeigt, dass der Markt für gewerbliche Dachdeckung in Südamerika durch eine wachsende gewerbliche Gebäudebasis und nicht nur durch Ersatznachfrage gestützt wird. Neue Logistikparks, Krankenhäuser, Einzelhandelskomplexe und Lebensmittelverarbeitungsstandorte ermöglichen es Eigentümern, Materialien vor der Inbetriebnahme auszuwählen. Neue Projekte geben Lieferanten auch die Möglichkeit, Garantien und Installateurbeziehungen frühzeitig im Lebenszyklus eines Gebäudes zu sichern.
Dacherneuerung und -ersatz machten im Jahr 2026 die verbleibenden 45,00 % der Nachfrage nach Bautypen aus. Dieser Teil des Marktes für gewerbliche Dachdeckung in Südamerika bleibt wichtig, da Dachschäden, Witterungseinflüsse und sich ändernde Gebäudeanforderungen einen Erneuerungszyklus verkürzen können. Carlisle Companies gab in seiner Jahreseinreichung für das Geschäftsjahr 2025 an, dass Dacherneuerungen 70 % seines globalen gewerblichen Dachdeckungsgeschäfts ausmachten. Dieses globale Maß definiert nicht den regionalen Mix, zeigt aber, warum das Ersatzgeschäft wertvoll werden kann, wenn gewerbliche Objekte reifen. Lieferanten, die Systeme während des aktuellen Neubau-Zyklus installieren, können später von Garantieverlängerungen, Inspektionen und Erneuerungsarbeiten profitieren. Der sich entwickelnde Gebäudebestand schafft neben den aktuellen Bauverkäufen eine langfristige Servicemöglichkeit.
Nach Anwendung:
Einzelhandel hat den größten Anteil, während Industrielogistik schneller wächstDer Einzelhandel hielt im Jahr 2026 einen Umsatzanteil von 38,00 % und damit den größten Anwendungsanteil im Markt für gewerbliche Dachdeckung in Südamerika. Großformatige Einzelhandelsgebäude und gemischt genutzte Projekte benötigen eine breite Dachfläche und umfassen häufig Anforderungen an die Energieeffizienz. Kolumbien, Chile und Brasilien bieten Nachfrage nach modernen Einzelhandelsflächen und damit verbundener gewerblicher Entwicklung. Bürogebäude bilden eine sekundäre Nachfragequelle in großen Ballungsräumen. Hotels, Bildungseinrichtungen und andere institutionelle Gebäude tragen weiteres Volumen bei, wo Langlebigkeit wichtiger sein kann als die niedrigsten Anfangskosten.
Industrie- und Logistikanlagen sollen bis 2032 mit einem CAGR von 7,00 % wachsen, der höchsten Rate unter den Anwendungsgruppen. Diese Gebäude benötigen Dächer, die weite Felder überspannen, das Wärmemanagement unterstützen und in einigen Fällen Solaranlagen tragen können. Der bereitgestellte Forschungsentwurf vermerkte klare Spannweiten von 30 bis 50 Metern für industrielle Logistikstrukturen. Der Leerstand der industriellen Bruttomietfläche in Kolumbien sank zwischen 2020 und 2024 um 65 %, während die Mieten laut dem bereitgestellten Forschungsentwurf um 55,00 % stiegen. Die agroindustrielle Logistik in Brasilien und Argentinien erweitert die adressierbare Basis für leistungsstarke gewerbliche Systeme zusätzlich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien entfiel im Jahr 2026 auf einen Umsatzanteil von 45,00 % und ist damit das größte Land im Markt für gewerbliche Dachdeckung in Südamerika. Seine Nachfragebasis umfasst Hafeninfrastruktur, Logistiklager, agroindustrielle Verarbeitung, Einzelhandelsbau und Gesundheitseinrichtungen. Brasiliens Ministerium für Häfen und Flughäfen meldete im Jahr 2025 Investitionen im Hafensektor in Höhe von 3,4 Milliarden USD. Hafenerweiterungen schaffen Anforderungen für Lagerhallen, Verteilzentren und damit verbundene Industriegebäude.
Für Kolumbien wird das schnellste Länderwachstum mit einem CAGR von 7,00 % bis 2032 prognostiziert. Modernisierung des Gesundheitswesens, Logistikausbau und Einzelhandelsprojekte stützen die Nachfrage in mehr als 1 Dachdeckungskategorie. Peru entwickelt sich ebenfalls zu einem bedeutenden Logistik- und Infrastrukturstandort. Die Fraport-Tochter Lima Airport Partners eröffnete im Mai 2025 das neue Terminal des Internationalen Flughafens Jorge Chávez nach einem Erweiterungsprogramm im Wert von 2 Milliarden USD. Das Terminal umfasst 270.000 Quadratmeter und hat eine Kapazität für 40 Millionen Passagiere pro Jahr.
Argentinien trägt trotz Währungs- und Finanzierungseinschränkungen durch agroindustrielle Investitionen zur Nachfrage bei. Louis Dreyfus Company weihte im August 2025 ein Getreidespeicher- und Hafenterminal in Santa Elena, Entre Ríos, ein. Bolivien, Ecuador, Paraguay und Uruguay bieten kleinere Möglichkeiten im Zusammenhang mit Agroindustrie und grenzüberschreitender Logistik. Lange Binnentransportdistanzen und begrenzte langfristige Finanzierung schränken die Projektrealisierung in diesen Ländern ein.
Wettbewerbslandschaft
Der Markt für gewerbliche Dachdeckung in Südamerika ist auf der Ebene der Herstellung und Systemversorgung mäßig konsolidiert. Sika, Saint-Gobain, Holcim, Kingspan, Soprema und Carlisle konkurrieren durch Produktbreite, Werksstandorte, Garantieprogramme und zugelassene Installateurnetzwerke. Lokale Lieferanten konkurrieren dort, wo sie Stahlbleche, Paneele oder Materialien bereitstellen, die länderspezifische Anforderungen erfüllen. Der Wettbewerb ist am stärksten, wo Eigentümer ein vollständiges System und nicht nur ein einzelnes Dachdeckungsprodukt benötigen. Der Markt für gewerbliche Dachdeckung in Südamerika belohnt Lieferanten, die technische Unterstützung vom Entwurf bis zur Inbetriebnahme bieten.
Fertigungsinvestitionen sind eine Möglichkeit für führende Lieferanten, Lieferzeiten zu verkürzen und regionale Relevanz aufzubauen. Sika meldete die Eröffnung einer neuen Anlage in Kolumbien im ersten Quartal 2026 und verwies auf seine neue Ecuador-Anlage, die im ersten Quartal 2025 den Betrieb aufnahm. Die Anlagen produzieren baurelevante Materialien und erweitern Sikas lokales Versorgungsnetzwerk. Holcim schloss im März 2026 den Erwerb einer Mehrheitsbeteiligung an Cementos Pacasmayo ab. Holcim bewertete die Transaktion auf 100-%-Basis mit 1,5 Milliarden USD und bezeichnete sie als seine größte lateinamerikanische Akquisition.
Portfoliobreite ist wichtig, da Kunden kompatible Abdichtungs-, Dämm-, Dach- und Klebstoffsysteme suchen. Etex kündigte im Juli 2025 Investitionen von 70 Millionen USD in Peru, Chile und Argentinien an, um die Gipsplattenkapazität zu erweitern und die betriebliche Nachhaltigkeit zu verbessern. Diese Schritte können es für Einzelproduktlieferanten schwieriger machen, ein vollständiges Gebäudesystemangebot zu erreichen. Regionale Installateure und lokale Hersteller bleiben dort wichtig, wo Preis, sofortige Verfügbarkeit und praktische Installationskenntnisse die Kaufentscheidungen leiten.
Marktführer der gewerblichen Dachdeckung in Südamerika
-
Saint-Gobain
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
Etex Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Dachdeckung in Südamerika Unternehmen in diesem Bericht
- Saint-Gobain
- Sika AG
- Holcim
- Kingspan Group plc
- Etex Group
- Soprema Group
- BlueScope Steel
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- TechnoNICOL Corporation
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Neueste Industrielle Entwicklungen in Markt für gewerbliche Dachdeckung in Südamerika
- Juni 2026: Geoquest unterzeichnete eine Vereinbarung zur Übernahme der Geosynthetik-Sparte von Grupo TDM. Die Sparte produziert Abdichtungsgeomembranen und Geozellen in Werken in Peru und Brasilien. Geoquest gab an, dass das übernommene Unternehmen 220 Mitarbeiter beschäftigte und im Jahr 2025 einen Umsatz von 80 Millionen USD erzielte. Die Transaktion erweitert Geoquest's südamerikanisches Abdichtungsportfolio in 6 Ländern.
- März 2026: Holcim schloss den Erwerb einer Mehrheitsbeteiligung an Cementos Pacasmayo ab, Perus führendem Baustoffhersteller mit einem Nettoumsatz von 630 Millionen USD im Jahr 2025. Die Transaktion wurde auf 100-%-Basis mit 1,5 Milliarden USD bewertet. Holcim bezeichnete sie als seine bislang größte lateinamerikanische Akquisition und erwartete, dass sie ab dem ersten Jahr gewinnsteigernd je Aktie sein würde. Die Akquisition verschafft dem Unternehmen eine stärkere Position in Perus breiter Lieferkette für Baumaterialien.
- Februar 2026: Sika AG eröffnete eine Produktionsanlage in Puerto Tirol, Chaco, Argentinien, sowie einen neuen Standort in Cali, Kolumbien. Sika gab an, dass die Standorte Mörtel, Fliesenkleber, Acrylbeschichtungen und Betonzusatzmittel herstellen. Die Argentinien-Anlage ist das 8. Werk der Gruppe im Land. Die Investitionen erweitern Sikas Fähigkeit, die Baunachfrage in den Andenländern und im Südlichen Kegel zu bedienen.
Berichtsumfang des Marktes für gewerbliche Dachdeckung in Südamerika
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dacherneuerung und -ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldachdeckung | |
| Bituminöse Membranen / Modifizierte Bitumenmembranen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dacherneuerung und -ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Nach Ländern | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die gewerbliche Dachdeckung in Südamerika bis 2032 erreichen?
Der Markt für gewerbliche Dachdeckung in Südamerika soll bis 2032 einen Wert von 4,52 Milliarden USD erreichen, ausgehend von 3,30 Milliarden USD im Jahr 2027 bei einem CAGR von 6,50 %, angetrieben durch die Nachfrage aus Logistik-, Einzelhandels-, Industrie- und institutionellem Bau. Lieferanteninvestitionen in lokale Kapazitäten und Installateurunterstützung können auch die Verfügbarkeit für komplexe gewerbliche Projekte in der gesamten Region verbessern, insbesondere in wichtigen Logistik- und städtischen Baukorridoren.
Welches Dachmaterial hat den größten Anteil in Südamerika?
Im Markt für gewerbliche Dachdeckung in Südamerika führt Metalldachdeckung mit einem Umsatzanteil von 35,00 % im Jahr 2026, gestützt durch Industrie-, Logistik- und agroverarbeitenden Bau. Ihre Eignung für weite Spannweiten unterstützt den Einsatz in großen Anlagen, während die lokale Materialverfügbarkeit Auftragnehmern helfen kann, anspruchsvolle Projektzeitpläne und Transportanforderungen zu bewältigen.
Welche Materialkategorie wächst bis 2032 am schnellsten?
Einschichtmembranen sollen bis 2032 mit einem CAGR von 7,00 % wachsen, da solarbereite und reflektierende Dachdesigns für flache Gewerbegebäude zunehmend relevanter werden.
Was ist der größte Bautyp für gewerbliche Dächer?
Im Markt für gewerbliche Dachdeckung in Südamerika hält der Neubau im Jahr 2026 einen Umsatzanteil von 55,00 % und weist mit 7,10 % bis 2032 auch die höchste prognostizierte Wachstumsrate auf. Neue Logistik- und institutionelle Projekte stützen diese Position.
Welche Anwendung soll am schnellsten wachsen?
Im Markt für gewerbliche Dachdeckung in Südamerika sollen Industrie- und Logistikanlagen bis 2032 mit einem CAGR von 7,00 % wachsen, da Lagerhallen und temperaturgeführte Anlagen langlebige Systeme mit breiten Dachspannen benötigen.
Welches Land wächst in der Region am schnellsten?
Innerhalb des Marktes für gewerbliche Dachdeckung in Südamerika soll Kolumbien bis 2032 einen CAGR von 7,00 % verzeichnen, gestützt durch Investitionen in das Gesundheitswesen, die Logistik und den Einzelhandel in neuen und sanierten Einrichtungen.