
Tamaño y Participación del Mercado de Techado Comercial en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.10 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2033) | 6.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial en América del Sur por Mordor Intelligence
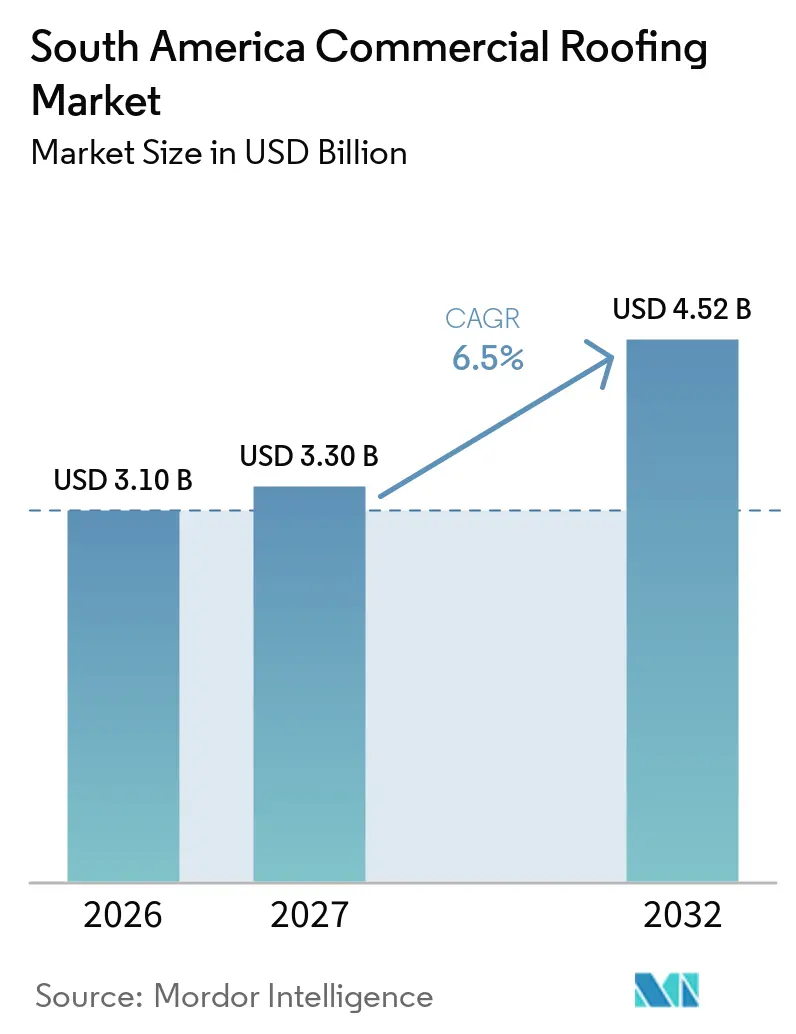
Se espera que el tamaño del Mercado de Techado Comercial en América del Sur crezca de 3,10 mil millones de USD en 2026 a 3,30 mil millones de USD en 2027 y se prevé que alcance los 4,52 mil millones de USD para 2032 a una CAGR del 6,5% durante 2027-2032.
El mercado de techado comercial en América del Sur avanza hacia sistemas que pueden servir a grandes edificios comerciales, soportar equipos solares y cumplir con requisitos formales de desempeño. Nuevos sitios logísticos, instalaciones de cadena de frío, plantas de procesamiento agroindustrial, hospitales y proyectos minoristas están ampliando la demanda de sistemas de techado diseñados a medida. Los inquilinos internacionales también influyen en la elección de materiales cuando sus estándares de construcción exigen techos fríos o diseños preparados para energía solar. Los proveedores pueden beneficiarse cuando combinan suministro local, garantías documentadas e instaladores capacitados. La presión cambiaria y el costoso financiamiento de proyectos pueden retrasar algunos proyectos, pero es más probable que desplacen la actividad hacia mercados urbanos consolidados que eliminen la demanda.
Conclusiones Clave del Informe
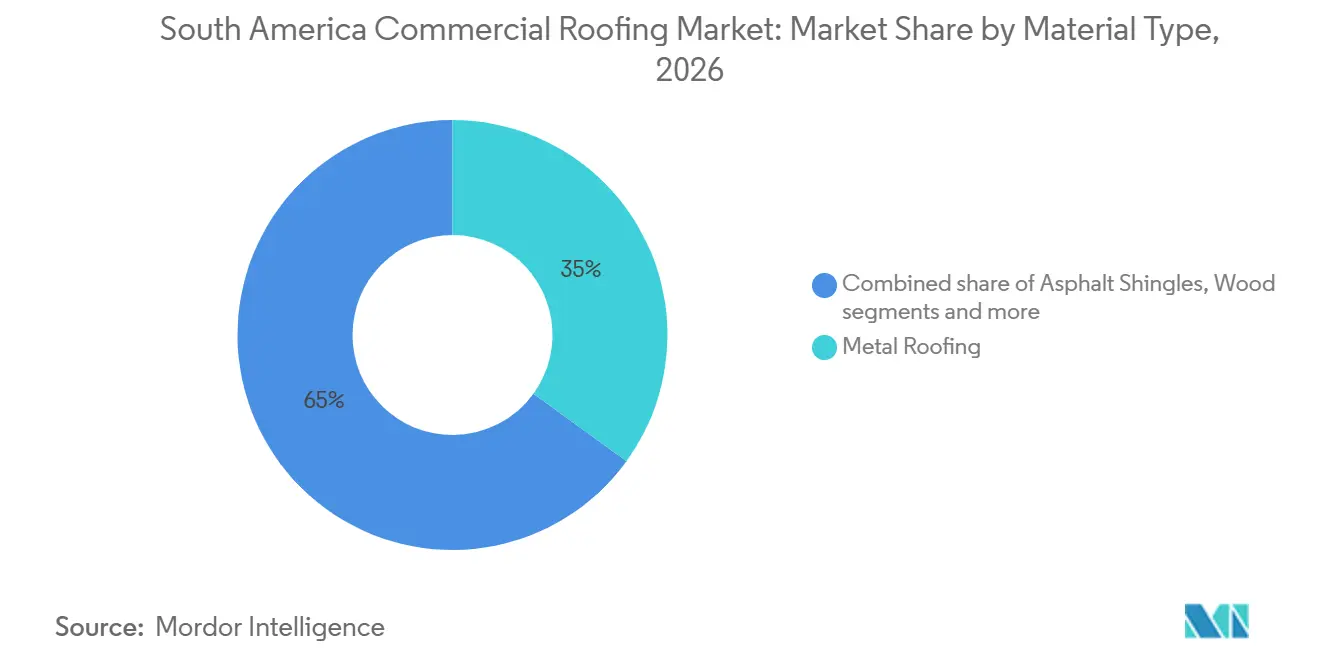
- Por tipo de material, el techado metálico representó el 35,00% de la participación del mercado de techado comercial en América del Sur en 2026, mientras que se prevé que las membranas monocapa crezcan a una CAGR del 7,00% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 55,00% del tamaño del mercado de techado comercial en América del Sur en 2026 y se proyecta que se expanda a una CAGR del 7,10% hasta 2032.
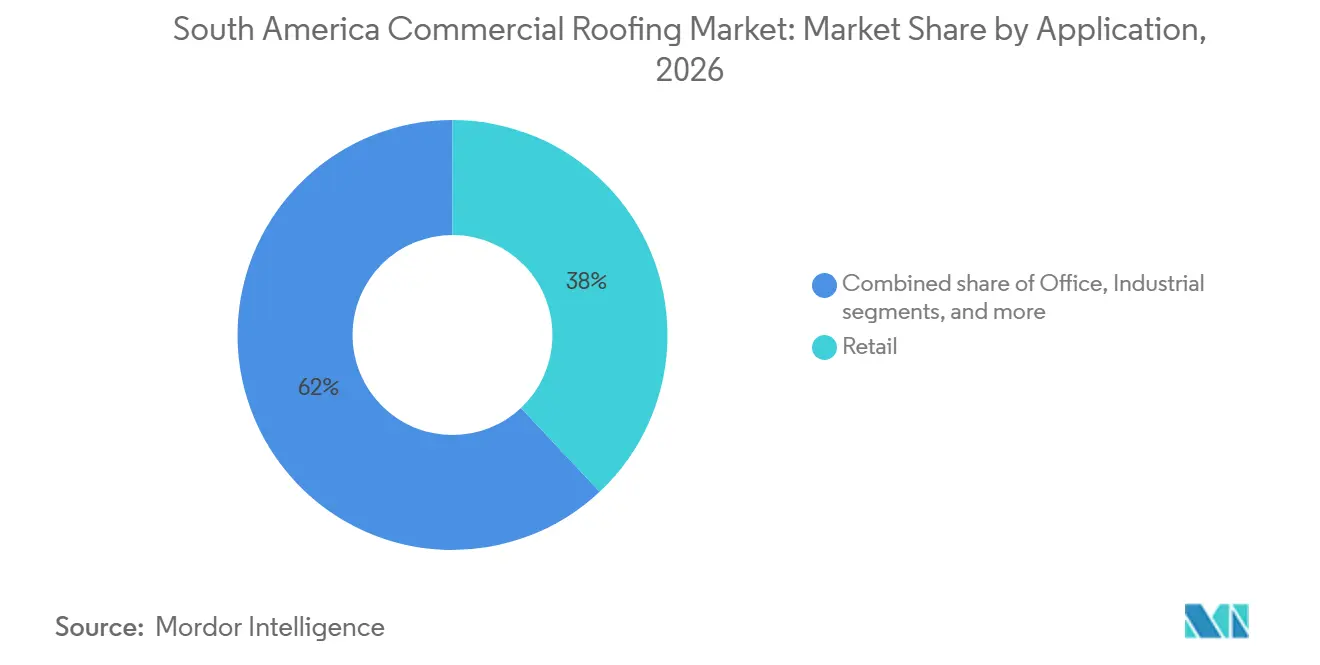
- Por aplicación, el comercio minorista capturó el 38,00% de la participación del mercado de techado comercial en América del Sur en 2026, mientras que se prevé que las instalaciones industriales y logísticas crezcan a una CAGR del 7,00% hasta 2032.
- Por geografía, Brasil representó el 45,00% de los ingresos en 2026, mientras que se prevé que Colombia crezca a una CAGR del 7,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Instalaciones Logísticas de Nearshoring y Agronegocios | +1.8% | Brasil, Argentina, Colombia, Perú | Corto plazo (≤ 2 años) |
| Rehabilitación Urbana de Comercio Minorista y Salud | +1.2% | Brasil, Colombia, Chile, Perú | Mediano plazo (2-4 años) |
| Adopción Solar en Techos Comerciales de Baja Pendiente | +0.9% | Chile, Brasil, Colombia, Perú | Mediano plazo (2-4 años) |
| Suministro Doméstico de Acero y Disponibilidad de Techado Metálico | +0.8% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Modernización de Infraestructura Institucional | +0.7% | Colombia, Perú, Brasil | Mediano plazo (2-4 años) |
| Inversión en Puertos, Aeropuertos y Corredores Industriales | +0.6% | Brasil, Perú, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Instalaciones Logísticas de Nearshoring y Agronegocios
El mercado de techado comercial en América del Sur obtiene demanda de almacenes logísticos e instalaciones de procesamiento de alimentos que necesitan amplias cubiertas de techo duraderas. ADN Parque Logístico abrió en Ventanilla, Perú, en septiembre de 2025, con más de 280.000 metros cuadrados de almacenes modulares que buscan la certificación del Método de Evaluación Ambiental del Building Research Establishment. El proyecto recibió 53 millones de USD en financiamiento de IDB Invest, que lo describió como el primer complejo logístico sostenible del Perú[1]. DP World inauguró un almacén multicliente en Cajamar, Brasil, en agosto de 2025 y amplió su huella de logística contractual a 100.000 metros cuadrados[2]. Lamb Weston también inauguró una planta de procesamiento de 300 millones de USD en Mar del Plata, Argentina, en octubre de 2025, añadiendo un gran sitio del sector alimentario que requiere sistemas de construcción duraderos[3]. Estos proyectos favorecen a los proveedores que pueden satisfacer las necesidades de carga, higiene, control de temperatura e instalación de las instalaciones industriales.
Rehabilitación Urbana de Comercio Minorista y Salud
El desarrollo minorista y la rehabilitación de instalaciones de salud crean una corriente de demanda independiente para el mercado de techado comercial en América del Sur. El Ministerio de Salud de Colombia confirmó 384 millones de USD para trabajos de recuperación en el Hospital San Juan de Dios en Bogotá, incluyendo 3 nuevos bloques hospitalarios. Los hospitales necesitan un control adecuado de la humedad, coordinación de ventilación y capacidad del techo para equipos de servicio, lo que eleva la importancia de la calidad del sistema. Los proyectos minoristas también requieren grandes áreas cubiertas y cronogramas de construcción predecibles. Esto favorece los materiales que pueden instalarse de manera eficiente al tiempo que ofrecen a los propietarios una base clara para la planificación del mantenimiento.
Adopción Solar en Techos Comerciales de Baja Pendiente
El despliegue solar en techos de baja pendiente está cambiando la selección de techos en el mercado de techado comercial en América del Sur. Un techo seleccionado para equipos solares debe gestionar el calor, el agua, las cargas estructurales y la interfaz entre la membrana y el sistema de montaje. En Perú, BSF Almacenes del Perú y Kondu pusieron en marcha una instalación fotovoltaica de 1,5 megavatios pico con más de 2.400 paneles en un condominio logístico en Lurín durante diciembre de 2025. En Chile, Mallplaza Vespucio inauguró un sistema fotovoltaico comercial en cubierta de 1,234 megavatios pico en mayo de 2025 sobre 13.300 metros cuadrados. Estos proyectos hacen que las membranas reflectantes y los sistemas metálicos diseñados a medida sean más relevantes porque el techo se convierte en parte del plan energético del edificio.
Suministro Doméstico de Acero y Disponibilidad de Techado Metálico
La disponibilidad doméstica de acero fortalece la posición del techado metálico en el mercado de techado comercial en América del Sur. Las láminas metálicas suministradas localmente pueden ayudar a los contratistas a alinear la adquisición de materiales con exigentes cronogramas de construcción. Los paneles de acero recubierto son particularmente adecuados para grandes estructuras logísticas, agrícolas e industriales porque ofrecen grandes luces y una instalación eficiente. Esta disponibilidad puede reducir la dependencia de insumos poliméricos importados y ayudar a los proveedores a competir en fiabilidad de entrega, además del costo del material. La ventaja es más relevante donde los cronogramas de construcción requieren entregas oportunas a lo largo de largas rutas de transporte interior.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria en Polímeros y Equipos Importados | -0.9% | Argentina, Brasil, Perú | Corto plazo (≤ 2 años) |
| Financiamiento de Proyectos a Largo Plazo Limitado | -0,7,0% | Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Aplicación Desigual de Normas de Viento e Incendio | -0.4% | Brasil, Colombia, Resto de América del Sur | Mediano plazo (2-4 años) |
| Canales Formales de Reciclaje de Techado Débiles | -0.3% | Brasil, Argentina, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria en Polímeros y Equipos Importados
Los cambios cambiarios pueden dificultar la fijación de precios de los sistemas de membrana importados en el mercado de techado comercial en América del Sur. Los sistemas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo dependen de insumos petroquímicos que a menudo se cotizan en USD. Una caída repentina de la moneda local puede elevar los costos de entrega después de que se haya aprobado el presupuesto de un proyecto. Los contratistas pueden entonces favorecer productos con cadenas de suministro más cortas o retrasar la elección final del sistema. Los proveedores pueden reducir el riesgo mediante inventario local, condiciones de precio transparentes y materiales disponibles dentro del país.
Financiamiento de Proyectos a Largo Plazo Limitado
Los altos costos de endeudamiento pueden ralentizar la actividad de construcción comercial y limitar las especificaciones elegidas para un proyecto. Los proyectos con largos períodos de desarrollo requieren financiamiento que siga siendo viable más allá de la primera fase de construcción. Perú contaba con 3,46 mil millones de USD en compromisos de inversión en terminales portuarias bajo concesiones de asociación público-privada a abril de 2025. Donde los mercados de capitales están menos desarrollados, los promotores pueden seleccionar sistemas de techado de menor costo incluso cuando los sistemas premium ofrecen una vida útil más larga. Esto hace que el momento del proyecto y las condiciones de financiamiento sean importantes para el ritmo del mercado de techado comercial en América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Techado Metálico Proporciona la Mayor Base Mientras que las Membranas Monocapa Crecen Más RápidoEl techado metálico representó el 35,00% de los ingresos en 2026, convirtiéndolo en el grupo de materiales más grande del mercado de techado comercial en América del Sur. Su posición refleja la eficiencia de costos en edificios industriales, logísticos y de procesamiento agroindustrial que necesitan grandes luces de techo. Las láminas de acero galvanizado, recubiertas de aluminio-zinc y prepintadas se seleccionan habitualmente por su velocidad de instalación y flexibilidad estructural. Las normas ABNT NBR 14513 y ABNT NBR 14514 de Brasil orientan el desempeño de las láminas de acero perfiladas para techado en la construcción comercial. La industria del techado comercial utiliza el techado metálico donde los cronogramas de los proyectos requieren disponibilidad práctica de materiales e instalación predecible.
Se prevé que las membranas monocapa, incluidas la poliolefina termoplástica, el monómero de etileno propileno dieno y el cloruro de polivinilo, crezcan a una CAGR del 7,00% hasta 2032. La poliolefina termoplástica tiene una superficie reflectante y costuras soldadas en caliente que apoyan su uso en techos comerciales planos. Puede ser adecuada para instalaciones que planean instalaciones fotovoltaicas en cubierta porque la compatibilidad entre el techo y el sistema de montaje puede abordarse en la etapa de diseño. El monómero de etileno propileno dieno sigue siendo relevante para edificios con alta exposición ultravioleta y necesidad de larga vida útil. El cloruro de polivinilo se utiliza donde la resistencia química es importante, incluidas las instalaciones de procesamiento de alimentos y farmacéuticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Lidera la Demanda Actual y el CrecimientoLa nueva construcción representó el 55,00% de los ingresos en 2026 y se proyecta que registre una CAGR del 7,10% hasta 2032. Esto muestra que el mercado de techado comercial en América del Sur está respaldado por una base de edificios comerciales en expansión y no solo por la demanda de reemplazo. Los nuevos parques logísticos, hospitales, complejos minoristas y sitios de procesamiento de alimentos permiten a los propietarios seleccionar materiales antes de la ocupación. Los nuevos proyectos también brindan a los proveedores la oportunidad de asegurar garantías y relaciones con instaladores en una etapa temprana de la vida de un edificio.
El retechado y la sustitución representaron el 45,00% restante de la demanda por tipo de construcción en 2026. Esta parte del mercado de techado comercial en América del Sur sigue siendo importante porque las fallas en los techos, la exposición climática y los cambios en los requisitos de los edificios pueden acortar un ciclo de reemplazo. Carlisle Companies declaró en su presentación anual del ejercicio fiscal 2025 que el retechado representó el 70% de su negocio global de techado comercial. Esta medida global no define la mezcla regional, pero muestra por qué el negocio de reemplazo puede volverse valioso a medida que los activos comerciales maduran. Los proveedores que instalan sistemas durante el ciclo actual de nueva construcción pueden beneficiarse posteriormente de renovaciones de garantías, inspecciones y trabajos de reemplazo. El parque de edificios en desarrollo crea una oportunidad de servicio a largo plazo junto con las ventas de construcción actuales.
Por Aplicación:
El Comercio Minorista Tiene la Mayor Participación Mientras que la Logística Industrial se Expande Más RápidoEl comercio minorista representó el 38,00% de los ingresos en 2026, la mayor participación por aplicación en el mercado de techado comercial en América del Sur. Los edificios minoristas de gran formato y los proyectos de uso mixto necesitan una amplia cobertura de techo y a menudo incluyen requisitos de eficiencia energética. Colombia, Chile y Brasil proporcionan demanda de espacio minorista moderno y desarrollo comercial relacionado. Los edificios de oficinas constituyen una fuente secundaria de demanda en las principales áreas metropolitanas. Los hoteles, instalaciones educativas y otros edificios institucionales añaden mayor volumen donde la durabilidad puede ser más importante que el costo inicial más bajo.
Se proyecta que las instalaciones industriales y logísticas crezcan a una CAGR del 7,00% hasta 2032, la tasa más alta entre los grupos de aplicaciones. Estos edificios requieren techos que puedan cubrir grandes luces, soportar la gestión térmica y, en algunos casos, soportar equipos solares. El borrador de investigación suministrado señaló luces libres de 30 a 50 metros para estructuras logísticas industriales. El área bruta arrendable industrial de Colombia registró una disminución de la vacancia del 65% entre 2020 y 2024, mientras que los alquileres aumentaron un 55,00%, según el borrador de investigación suministrado. La logística agroindustrial en Brasil y Argentina amplía aún más la base direccionable para sistemas comerciales de alto desempeño.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 45,00% de los ingresos en 2026, convirtiéndolo en el país más grande del mercado de techado comercial en América del Sur. Su base de demanda incluye infraestructura portuaria, almacenes logísticos, procesamiento agroindustrial, construcción minorista e instalaciones de salud. El Ministerio de Puertos y Aeropuertos de Brasil reportó 3,4 mil millones de USD en inversión en el sector portuario durante 2025. La expansión portuaria genera requisitos para cobertizos de almacenamiento, centros de distribución y edificios industriales relacionados.
Se proyecta que Colombia registre el crecimiento más rápido entre los países con una CAGR del 7,00% hasta 2032. La modernización de la salud, la expansión logística y los proyectos minoristas respaldan la demanda en más de 1 categoría de techado. Perú también se está convirtiendo en una ubicación material de logística e infraestructura. La subsidiaria de Fraport, Lima Airport Partners, inauguró la nueva terminal del Aeropuerto Internacional Jorge Chávez en mayo de 2025 tras un programa de expansión de 2 mil millones de USD. La terminal cubre 270.000 metros cuadrados y tiene capacidad para 40 millones de pasajeros al año.
Argentina contribuye con demanda a través de la inversión en agronegocios a pesar de las restricciones cambiarias y de financiamiento. Louis Dreyfus Company inauguró una terminal de almacenamiento de granos y puerto en Santa Elena, Entre Ríos, en agosto de 2025. Bolivia, Ecuador, Paraguay y Uruguay ofrecen oportunidades más pequeñas vinculadas a los agronegocios y la logística transfronteriza. Las distancias de distribución interior y el financiamiento a largo plazo limitado restringen la conversión de proyectos en estos países.
Panorama Competitivo
El mercado de techado comercial en América del Sur está moderadamente consolidado a nivel de fabricación y suministro de sistemas. Sika, Saint-Gobain, Holcim, Kingspan, Soprema y Carlisle compiten a través de la amplitud de productos, ubicaciones de fábricas, programas de garantía y redes de instaladores aprobados. Los proveedores locales compiten donde ofrecen láminas de acero, paneles o materiales que cumplen con los requisitos específicos de cada país. La competencia es más intensa donde los propietarios requieren un sistema completo en lugar de un único producto de techado. El mercado de techado comercial en América del Sur recompensa a los proveedores que brindan soporte técnico desde el diseño hasta la puesta en marcha.
La inversión en manufactura es una forma en que los principales proveedores reducen los tiempos de entrega y construyen relevancia regional. Sika reportó la apertura de una nueva instalación en Colombia en el primer trimestre de 2026 y mencionó su nueva instalación en Ecuador que comenzó operaciones en el primer trimestre de 2025. Las instalaciones producen materiales relacionados con la construcción y amplían la red de suministro local de Sika. Holcim completó la adquisición de una participación mayoritaria en Cementos Pacasmayo en marzo de 2026. Holcim valoró la transacción en 1,5 mil millones de USD sobre una base del 100% y la describió como su mayor adquisición en América Latina.
La profundidad del portafolio es importante a medida que los clientes buscan sistemas compatibles de impermeabilización, aislamiento, techado y adhesivos. Etex anunció 70 millones de USD en inversiones en Perú, Chile y Argentina durante julio de 2025 para ampliar la capacidad de placas de yeso y mejorar la sostenibilidad operativa. Estos movimientos pueden dificultar que los proveedores de un solo producto igualen una oferta completa de sistema de construcción. Los instaladores regionales y los fabricantes locales siguen siendo importantes donde el precio, la disponibilidad inmediata y las habilidades prácticas de instalación guían las decisiones de compra.
Líderes de la Industria de Techado Comercial en América del Sur
-
Saint-Gobain
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
Etex Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado Comercial en América del Sur Empresas cubiertas en este informe
- Saint-Gobain
- Sika AG
- Holcim
- Kingspan Group plc
- Etex Group
- Soprema Group
- BlueScope Steel
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- TechnoNICOL Corporation
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desarrollos recientes de la industria en Mercado de Techado Comercial en América del Sur
- Junio de 2026: Geoquest firmó un acuerdo para adquirir la división de geosintéticos de Grupo TDM. La división produce geomembranas de impermeabilización y geoceldas en plantas en Perú y Brasil. Geoquest declaró que el negocio adquirido empleaba a 220 personas y generó 80 millones de USD en ingresos en 2025. La transacción amplía el portafolio de impermeabilización de Geoquest en América del Sur en 6 países.
- Marzo de 2026: Holcim completó la adquisición de una participación mayoritaria en Cementos Pacasmayo, el principal productor de materiales de construcción de Perú con 630 millones de USD en ventas netas en 2025. La transacción fue valorada en 1,5 mil millones de USD sobre una base del 100%. Holcim la describió como su mayor adquisición en América Latina hasta la fecha y esperaba que fuera acretiva en ganancias por acción desde el año 1. La adquisición otorga a la empresa una posición más sólida en la cadena de suministro de materiales de construcción de Perú.
- Febrero de 2026: Sika AG inauguró una instalación de producción en Puerto Tirol, Chaco, Argentina, y un nuevo sitio en Cali, Colombia. Sika declaró que los sitios fabrican morteros, adhesivos para baldosas, revestimientos acrílicos y aditivos para construcción. La instalación de Argentina es la 8.ª planta del grupo en el país. Las inversiones amplían la capacidad de Sika para atender la demanda de construcción en los mercados andino y del Cono Sur.
Alcance del Informe del Mercado de Techado Comercial en América del Sur
Resumen de la segmentación
| Tejas Asfálticas |
| Tejas de Arcilla y Concreto |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Reemplazo |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Material | Tejas Asfálticas |
| Tejas de Arcilla y Concreto | |
| Techado Metálico | |
| Membranas Bituminosas / de Betún Modificado | |
| Membranas Monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Retechado y Reemplazo | |
| Por Aplicación | Comercio Minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por Países | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del techado comercial en América del Sur para 2032?
Se prevé que el mercado de techado comercial en América del Sur alcance los 4,52 mil millones de USD para 2032, aumentando desde los 3,30 mil millones de USD en 2027 a una CAGR del 6,50%, impulsado por la demanda de construcción logística, minorista, industrial e institucional. La inversión de los proveedores en capacidad local y soporte de instaladores también puede mejorar la disponibilidad para proyectos comerciales complejos en toda la región, particularmente en los principales corredores logísticos y de construcción urbana.
¿Qué material de techado tiene la mayor participación en América del Sur?
En el mercado de techado comercial en América del Sur, el techado metálico lidera con el 35,00% de los ingresos en 2026, respaldado por la construcción industrial, logística y de procesamiento agroindustrial. Su idoneidad para grandes luces apoya su uso en grandes instalaciones, mientras que la disponibilidad local de materiales puede ayudar a los contratistas a gestionar exigentes cronogramas de proyectos y necesidades de transporte.
¿Qué categoría de material crece más rápido hasta 2032?
Se prevé que las membranas monocapa crezcan a una CAGR del 7,00% hasta 2032 a medida que los diseños de techos reflectantes y preparados para energía solar se vuelven más relevantes para los edificios comerciales planos.
¿Cuál es el tipo de construcción más grande para techos comerciales?
En el mercado de techado comercial en América del Sur, la nueva construcción representa el 55,00% de los ingresos de 2026 y también tiene la tasa de crecimiento proyectada más alta del 7,10% hasta 2032. Los nuevos proyectos logísticos e institucionales respaldan esta posición.
¿Qué aplicación se espera que crezca más rápido?
En el mercado de techado comercial en América del Sur, se prevé que las instalaciones industriales y logísticas se expandan a una CAGR del 7,00% hasta 2032 porque los almacenes y las instalaciones con control de temperatura necesitan sistemas duraderos con amplias luces de techo.
¿Qué país crece más rápido en la región?
Dentro del mercado de techado comercial en América del Sur, se prevé que Colombia registre una CAGR del 7,00% hasta 2032, respaldada por inversiones en salud, logística y comercio minorista en instalaciones nuevas y rehabilitadas.