
南米商業用屋根市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.10 十億米ドル |
| 市場規模 (2027) | 3.30 十億米ドル |
| 市場規模 (2032) | 4.52 十億米ドル |
| 成長率 (2027 - 2033) | 6.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米商業用屋根市場分析
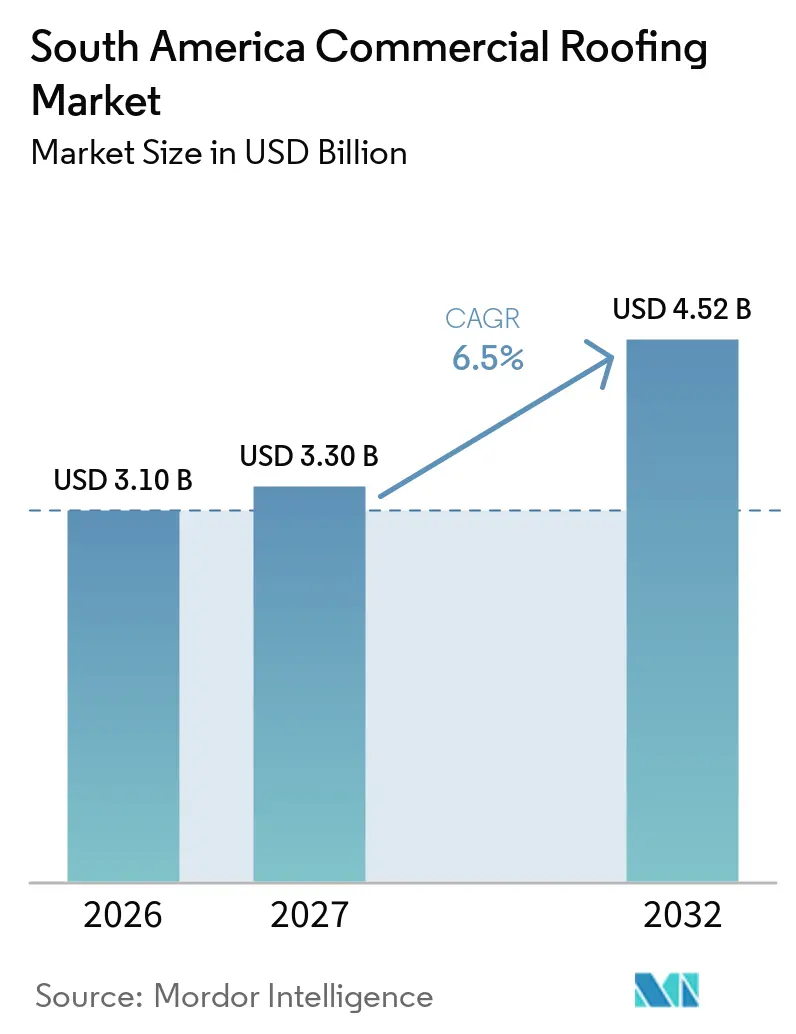
南米商業用屋根市場規模は、2026年の3.10 ビリオン 米ドルから2027年には3.30 ビリオン 米ドルに成長し、2027年から2032年にかけて6.5%のCAGRで2032年までに4.52 ビリオン 米ドルに達すると予測されています。
南米商業用屋根市場は、大型商業ビルへの対応、太陽光発電設備の設置支援、および正式な性能要件の充足が可能なシステムへと移行しています。新たな物流拠点、コールドチェーン施設、農業加工工場、病院、および小売プロジェクトが、エンジニアリング屋根システムへの需要を拡大しています。国際テナントも、クールルーフやソーラー対応設計を求める建築基準を持つ場合、材料選択に影響を与えます。サプライヤーは、地域供給、文書化された保証、および訓練を受けた施工業者を組み合わせることで恩恵を受けることができます。通貨圧力とコストの高いプロジェクトファイナンスは一部のプロジェクトを遅延させる可能性がありますが、需要を消滅させるよりも、活動を確立された都市市場へとシフトさせる可能性が高いと考えられます。
主要レポートのポイント
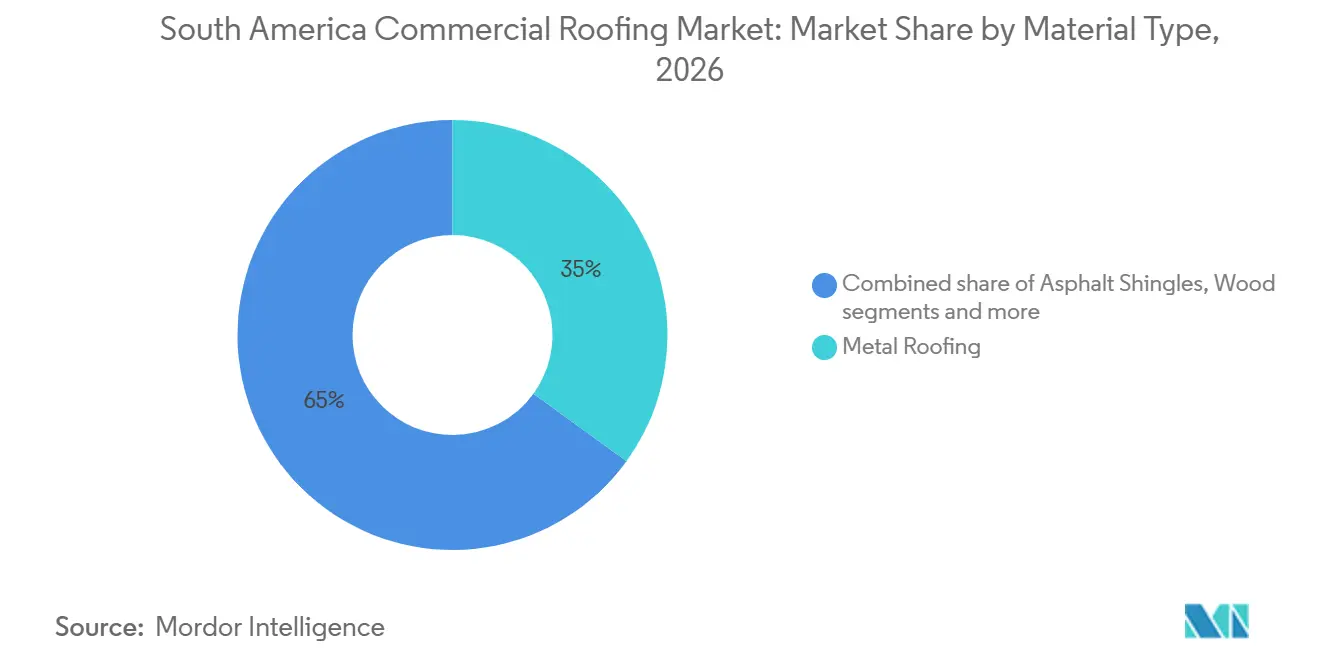
- 材料タイプ別では、金属屋根材が2026年の南米商業用屋根市場シェアの35.00%を占め、単層膜は2032年にかけて7.00%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年の南米商業用屋根市場規模の55.00%を占め、2032年にかけて7.10%のCAGRで拡大すると測されています。
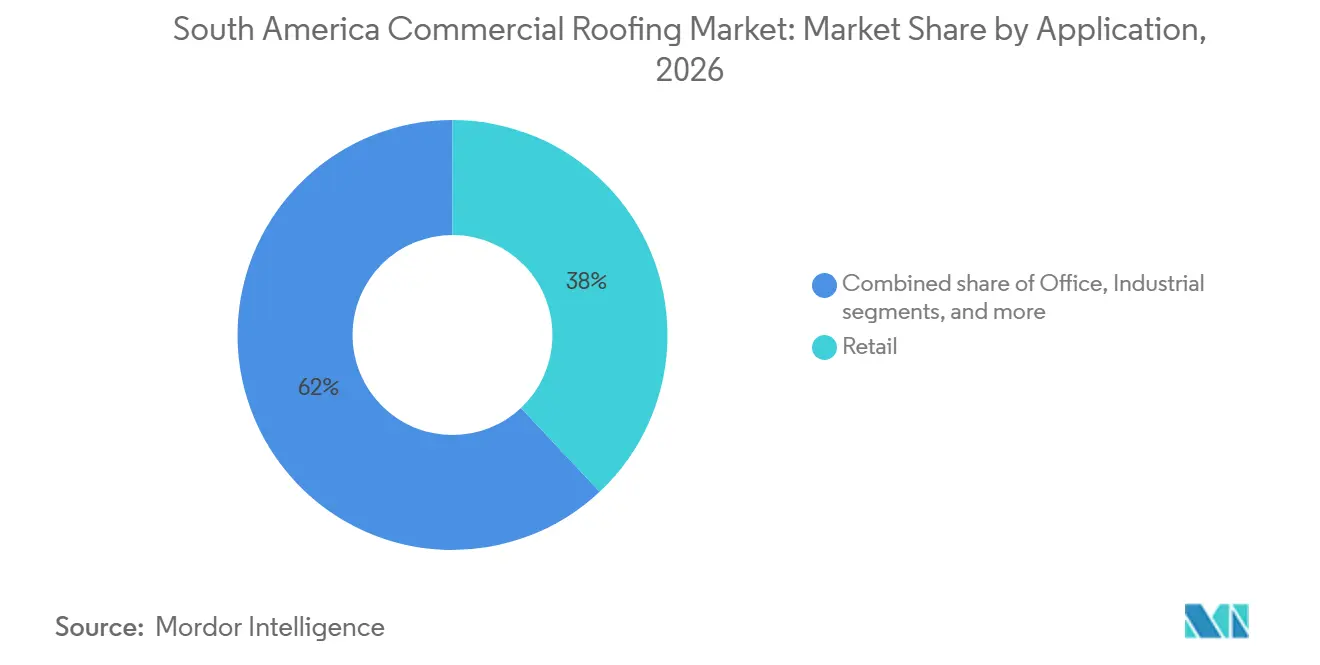
- 用途別では、小売が2026年の南米商業用屋根市場シェアの38.00%を占め、工業・物流施設は2032年にかけて7.00%のCAGRで成長すると予測されています。
- 地域別では、ブラジルが2026年の収益の45.00%を占め、コロンビアは2032年にかけて7.00%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニアショアリングおよび農業物流施設 | +1.8% | ブラジル、アルゼンチン、コロンビア、ペルー | 短期(2年以内) |
| 都市部の小売および医療施設の改修 | +1.2% | ブラジル、コロンビア、チリ、ペルー | 中期(2〜4年) |
| 低勾配商業用屋根へのソーラー導入 | +0.9% | チリ、ブラジル、コロンビア、ペルー | 中期(2〜4年) |
| 国内鉄鋼供給と金属屋材の入手可能性 | +0.8% | ブラジル、アルゼンチン | 短期(2年以内) |
| 機関インフラの近代化 | +0.7% | コロンビア、ペルー、ブラジル | 中期(2〜4年) |
| 港湾・空港・産業回廊への投資 | +0.6% | ブラジル、ペルー、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ニアショアリングおよび農業物流施設
南米商業用屋根市場は、広大で耐久性のある屋根スパンを必要とする物流倉庫および食品加工施設からの需要を取り込んでいます。ADN パルケ ロヒスティコは2025年9月にペルーのベンタニージャで開業し、建築研究機構環境評価手法認証を取得しようとする28万平方メートル超のモジュール式倉庫を擁しています。このプロジェクトはIDB Investから5,300万米ドルの融資を受け、ペルー初の持続可能な物流複合施設として紹介されました[1]。DP Worldは2025年8月にブラジルのカジャマールにマルチカスタマー倉庫を開設し、契約物流の拠点を10万平方メートルに拡大しました[2]。Lamb Westonも2025年10月にアルゼンチンのマル・デル・プラタに3億米ドルの加工施設を開設し、耐久性の高い建築システムを必要とする大規模な食品セクター拠点を追加しました[3]。これらのプロジェクトは、工業施設の積載、衛生、温度管理、および施工ニーズを満たすことができるサプライヤーに有利に働きます。
都市部の小売および医療施設の改修
小売開発と医療施設の改修は、南米商業用屋根市場に対して独立した需要の流れを生み出しています。コロンビア保健省はボゴタのサン・フアン・デ・ディオス病院の復旧工事に3億8,400万米ドルを確認し、新たな病棟3棟の建設が含まれています。病院は適切な防湿管理、換気の調整、およびサービス機器のための屋根耐荷重能力を必要とし、システム品質の重要性を高めています。小売プロジェクトも広い屋根面積と予測可能な建設スケジュールを必要とします。これにより、オーナーに明確なメンテナンス計画の根拠を提供しながら効率的に施工できる材料が支持されます。
低勾配商業用屋根へのソーラー導入
低勾配屋根へのソーラー展開は、南米商業用屋根市場における屋根材の選択を変えつつあります。太陽光発電設備向けに選定された屋根は、熱、水、構造荷重、および膜と架台システムの接合部を管理する必要があります。ペルーでは、BSF アルマセネス・デル・ペルーとKonduが2025年12月にルリンの物流コンドミアムで2,400枚超のパネルを備えた1.5メガワットピークの太陽光発電設備を稼働させました。チリでは、マジプラサ・ベスプシオが2025年5月に13,300平方メートルにわたる1.234メガワットピークの商業用屋根上システムを開設しました。これらのプロジェクトにより、屋根が建物のエネルギー計画の一部となるため、反射性膜材およびエンジニアリング金属システムの重要性が高まっています。
国内鉄鋼供給と金属屋根材の入手可能性
国内鉄鋼の入手可能性は、南米商業用屋根市場における金属屋根材の地位を強化しています。国内供給の金属シートは、施工業者が厳しい建設スケジュールに合わせて資材調達を調整するのに役立ちます。コーティングされた鋼板パネルは、広いスパンと効率的な施工を提供するため、大型物流、農業、および工業構造物に特に適しています。この入手可能性により、輸入ポリマー原料への依存を低減し、材料コストだけでなく納期の信頼性においてもサプライヤーが競争力を持つことができます。この優位性は、建設スケジュールが長距離内陸輸送ルートを通じた適時納品必要とする場合に最も関連性が高くなります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入ポリマーおよび機器における通貨変動 | -0.9% | アルゼンチン、ブラジル、ペルー | 短期(2年以内) |
| 長期プロジェクトファイナンスの不足 | -0.7.0% | アルゼンチン、その他南米地域 | 中期(2〜4年) |
| 風力・防火基準の施行の不均一性 | -0.4% | ブラジル、コロンビア、その他南米地域 | 中期(2〜4年) |
| 屋根材リサイクルの正式チャネルの脆弱性 | -0.3% | ブラジル、アルゼンチン、チリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入ポリマーおよび機器における通貨変動
通貨変動は、南米商業用屋根市場において輸入膜システムの価格設定を困難にする可能性があります。熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニルシステムは、多くの場合米ドル建てで価格設定される石油化学原料に依存しています。プロジェクト予算が承認された後に現地通貨が急落すると、納品コストが上昇する可能性があります。施工業者はその後、サプライチェーンが短い製品を優先したり、最終的なシステム選択を遅らせたりする場合があります。サプライヤーは、国内在庫、透明な価格条件、および国内で入手可能な材料を通じてリスクを低減することができます。
長期プロジェクトファイナンスの不足
高い借入コストは商業建設活動を鈍化させ、プロジェクトに選択される仕様を制限する可能性があります。開発期間が長いプロジェクトは、最初の建設フェーズを超えて存続可能なファイナンスを必要とします。ペルーは2025年4月時点で、官民パートナーシップ方式の港湾ターミナル投資コミットメントとして34.60億米ドルを有していました。資本市場の発展が遅れている地域では、プレミアムシステムがより長いサービス寿命を提供する場合でも、開発業者はより低コストの屋根システムを選択する場合があります。これにより、プロジェクトのタイミングとファイナンス条件が南米商業用屋根市場のペースにとって重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
金属屋根材が最大の基盤を提供し、単層膜がより速く成長金属屋根材は2026年の収益の35.00%を占め、南米商業用屋根市場において最大の材料グループとなっています。その地位は、大型屋根スパンを必要とする工業、物流、および農産物加工建物全体でのコスト効率を反映しています。亜鉛メッキ、アルミ亜鉛コーティング、および塗装済み鋼板は、施工速度と構造的柔軟性のために一般的に選択されています。ブラジルのABNT NBR 14513およびABNT NBR 14514規格は、商業建設における成形鋼板屋根材の性能を規定しています。商業用屋根産業は、プロジェクトスケジュールが実用的な材料の入手可能性と予測可能な施工を必要とする場合に金属屋根材を使用します。
熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニルを含む単層膜は、2032年にかけて7.00%のCAGRで成長すると予測されています。熱可塑性ポリオレフィンは反射性表面と熱溶着シームを持ち、平坦な商業用屋根での使用を支持しています。屋根と架台の互換性を設計段階で対処できるため、屋上太陽光発電設備を計画する施設に適しています。エチレンプロピレンジエンモノマーは、紫外線暴露が高く長いサービス寿命が必要な建物に引き続き関連性があります。ポリ塩化ビニルは、食品加工や製薬施設など耐薬品性が重要な場所で使用されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
建設タイプ別:
新築が現在の需要と成長をリード新築は2026年の収益の55.00%を占め、2032年にかけて7.10%のCAGRを記録すると予測されています。これは、南米商業用屋根市場が代替需要だけでなく、拡大する商業建物基盤によって支えられていることを示しています。新たな物流パーク、病院、小売複合施設、および食品加工拠点により、オーナーは入居前に材料を選択することができます。新規プロジェクトはた、サプライヤーが建物のライフサイクルの早い段階で保証と施工業者との関係を確保する機会を提供します。
リルーフィングおよび交換は、2026年の建設タイプ別需要の残り45.00%を占めました。南米商業用屋根市場のこの部分は、屋根の不具合、気象暴露、および建物要件の変化が交換サイクルを短縮する可能性があるため、引き続き重要です。Carlisle Companiesは2025年度の年次報告書において、リルーフィングがグローバル商業用屋根事業の70%を占めると述べています。このグローバルな指標は地域の構成を定義するものではありませんが、商業資産が成熟するにつれて交換事業がいかに価値を持つようになるかを示しています。現在の新築サイクル中にシステムを設置するサプライヤーは、後に保証更新、点検、および交換工事から恩恵を受けることができます。発展中の建物ストックは、現在の建設販売と並行して長期的なサービス機会を生み出します。
用途別:
小売が最大シェアを持ち、工業物流がより速く拡大小売は2026年の収益の38.00%を占め、南米商業用屋根市場において最大の用途シェアとなっています。大型フォーマットの小売建物と複合用途プロジェクトは広い屋根面積を必要とし、多くの場合エネルギー効率要件が含まれます。コロンビア、チリ、およびブラジルは、現代的な小売スペースと関連する商業開発への需要を提供しています。オフィスビルは主要都市圏における二次的な需要源を形成しています。ホテル、教育施設、およびその他の機関建物は、耐久性が最低初期コストよりも重要となる場合にさらなる量を追加します。
工業・物流施設は、用途グループの中で最高の成長率となる7.00%のCAGRで2032年にかけて成長すると予測されています。これらの建物は、広いベイをまたぐ屋根、熱管理の支援、および場合によっては太陽光発電設備の搭載が可能な屋根を必要とします。提供された調査草稿は、工業物流構造物の30〜50メートルの明確なスパンを指摘しています。提供された調査草稿によると、コロンビアの工業用賃貸可能面積の空室率は2020年から2024年の間に65%低下し、賃料は55.00%上昇しました。ブラジルとアルゼンチンの農業物流は、高性能商業システムのアドレス能な基盤をさらに拡大しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ブラジルは2026年の収益の45.00%を占め、南米商業用屋根市場において最大の国となっています。その需要基盤には、港湾インフラ、物流倉庫、農産物加工、小売建設、および医療施設が含まれます。ブラジル港湾・空港省は2025年に港湾セクターへの34億米ドルの投資を報告しました。港湾拡張は、保管倉庫、流通センター、および関連する工業建物への需要を生み出します。
コロンビアは2032年にかけて7.00%のCAGRで最も速い国別成長を記録すると予測されています。医療近代化、物流拡大、および小売プロジェクトが1つ以上の屋根カテゴリーにわたる需要を支えてます。ペルーも重要な物流・インフラ拠点となりつつあります。フラポートの子会社であるリマ・エアポート・パートナーズは、20億米ドルの拡張プログラムを経て2025年5月に新たなホルヘ・チャベス国際空港ターミナルを開業しました。ターミナルは27万平方メートルをカバーし、年間4,000万人の旅客収容能力を有しています。
アルゼンチンは通貨・ファイナンス上の制約にもかかわらず、農業投資を通じて需要に貢献しています。ルイ・ドレフュス・カンパニーは2025年8月にエントレ・リオス州サンタ・エレナに穀物貯蔵・港湾ターミナルを開設しました。ボリビア、エクアドル、パラグアイ、およびウルグアイは農業および越境物流に関連したより小さな機会を提供しています。内陸配送距離と長期ファイナンスの限界が、これらの国々におけるプロジェクト転換を制約しています。
競合環境
南米商業用屋根市場は、製造およびシステム供給レベルで中程度に集約されています。Sika、Saint-Gobain、Holcim、Kingspan、Soprema、およびCarlisleは、製品の幅広さ、工場の立地、保証プログラム、および認施工業者ネットワークを通じて競争しています。地域サプライヤーは、国固有の要件を満たす鋼板、パネル、または材料を提供する場合に競争力を持ちます。競争は、オーナーが単一の屋根製品ではなく完全なシステムを必要とする場合に最も激しくなります。南米商業用屋根市場は、設計から竣工まで技術サポートを提供するサプライヤーを評価します。
製造投資は、主要サプライヤーが納期を短縮し地域での存在感を高める方法の一つです。Sikaは2026年第1四半期にコロンビアの新施設の開設を報告し、2025年第1四半期に操業を開始したエクアドルの新施設についても言及しました。これらの施設は建設関連材料を製造し、Sikaの地域供給ネットワークを拡大しています。Holcimは2026年3月にCementos Pacasmayoの過半数株式の取得を完了しました。Holcimはこの取引を100%ベースで15億米ドルと評価し、ラテンアメリカ最大の買収と説明しました。
顧客が互換性のある防水、断熱、屋根、および接着剤システムを求めるにつれて、ポートフォリオの深さが重要になります。Etexは2025年7月にペルー、チリ、アルゼチン全体で7,000万米ドルの投資を発表し、石膏ボード能力の拡大と運営の持続可能性の向上を図りました。これらの動きにより、単一製品サプライヤーが完全な建築システムの提案に匹敵することが難しくなる可能性があります。地域の施工業者と地元メーカーは、価格、即時の入手可能性、および実用的な施工スキルが購買決定を左右する場合に引き続き重要です。
南米商業用屋根産業のリーダー企業
-
Saint-Gobain
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
Etex Group
- 注:主要企業の掲載順は順位を示すものではありません。
南米商業用屋根市場 このレポートでカバーされる企業
- Saint-Gobain
- Sika AG
- Holcim
- Kingspan Group plc
- Etex Group
- Soprema Group
- BlueScope Steel
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- TechnoNICOL Corporation
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
最近の産業開発事情 南米商業用屋根市場
- 2026年6月:GeoquestはGrupo TDMのジオシンセティクス部門を取得する契約を締結しました。同部門はペルーとブラジルの工場で防水ジオメンブレンとジオセルを製造しています。Geoquestは取得した事業が220名を雇用し、2025年に8,000万米ドルの収益を上げたと述べました。この取引により、Geoquestの南米防水ポートフォリオが6カ国に拡大されます。
- 2026年3月:Holcimは、2025年純売上高6億3,000万米ドルを誇るペルーの主要建材メーカーであるCementos Pacasmayoの過半数株式の取得を完了しました。この取引は100%ベースで15億米ドルと評価されました。Holcimはこれをラテンアメリカ最大の買収と説明し、初年度から1株当たり利益に貢献すると見込んでいます。この買収により、同社はペルーの幅広い建設資材サプライチェーンにおいてより強固な地位を確立します。
- 2026年2月:Sika AGはアルゼンチンのチャコ州プエルト・ティロルに生産施設を開設し、コロンビアのカリに新たな拠点を開設しました。Sikaは、これらの拠点でモルタル、タイル接着剤、アクリルコーティング、および建設混和剤を製造すると述べました。アルゼンチンの施設はグループの同国8番目の工場です。これらの投資により、Sikaはアンデスおよび南米南部市場全体の建設需要に対応する能力を拡大します。
南米商業用屋根市場レポートの調査範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根材 |
| ビチューメン/改質ビチューメン膜 |
| 単層膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニル) |
| 木材 |
| その他 |
| 新築 |
| リルーフィングおよび交換 |
| 小売 |
| オフィス |
| 工業 |
| その他 |
| ブラジル |
| アルゼンチン |
| チリ |
| ペルー |
| コロンア |
| その他南米地域 |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根材 | |
| ビチューメン/改質ビチューメン膜 | |
| 単層膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニル) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| リルーフィングおよび交換 | |
| 用途別 | 小売 |
| オフィス | |
| 工業 | |
| その他 | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンア | |
| その他南米地域 |
レポートで回答される主要な質問
2032年における南米商業用屋根の予測値はいくらですか?
南米商業用屋根市場は、物流、小売、工業、および機関建設からの需要に牽引され、2027年の33.00億米ドルから2032年までに45.20億米ドルに達すると予測されており、6.50%のCAGRで成長します。地域の生産能力と施工業者サポートへのサプライヤー投資も、特に主要な物流都市建設回廊において、地域全体の複雑な商業プロジェクトの入手可能性を向上させることができます。
南米で最大のシェアを持つ屋根材はどれですか?
南米商業用屋根市場では、金属屋根材が2026年の収益の35.00%をリードしており、工業、物流、および農産物加工建設に支えられています。広いスパンへの適合性が大型施設での使用を支持し、地域の材料入手可能性は施工業者が厳しいプロジェクトスケジュールと輸送ニーズを管理するのに役立ちます。
2032年にかけて最も速く成長する材料カテゴリーはどれですか?
単層膜は、平坦な商業用建物においてソーラー対応および反射性屋根設計の関連性が高まるにつれて、2032年にかけて7.00%のCAGRで成長すると予測されています。
商業用屋根の最大の建設タイプはどれですか?
南米商業用屋根市場では、新築が2026年の収益の55.00%を占め、2032年にかけて7.10%という最高の予測成長率を持っています。新たな物流・機関プロジェクトがこの地位を支えています。
最も速く成長すると予想される用途はどれですか?
南米商業用屋根市場では、倉および温度管理施設が広い屋根スパンを持つ耐久性のあるシステムを必要とするため、工業・物流施設が2032年にかけて7.00%のCAGRで拡大すると予測されています。
地域で最も速く成長している国はどこですか?
南米商業用屋根市場において、コロンビアは新築および改修施設全体にわたる医療、物流、および小売投資に支えられ、2032年にかけて7.00%のCAGRを記録すると予測されています。