
Taille et part du marché de la toiture commerciale en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
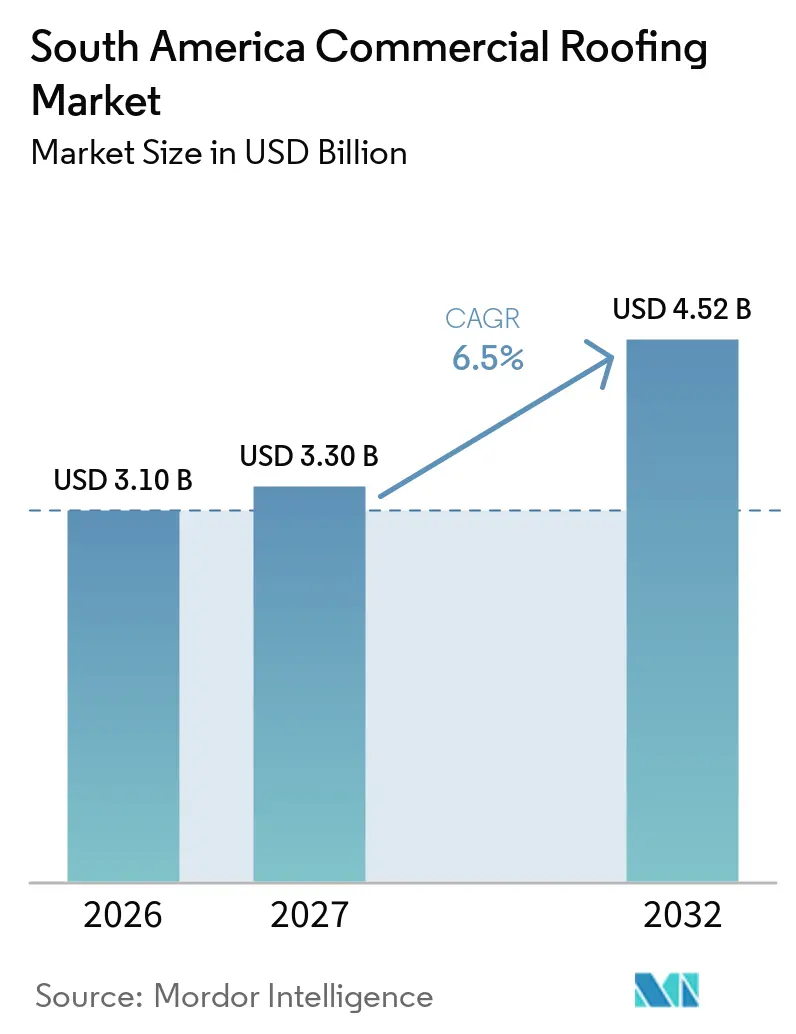
| Taille du marché de l'année de base (2026) | 3.10 Milliards de dollars |
| Taille du Marché (2027) | 3.30 Milliards de dollars |
| Taille du Marché (2032) | 4.52 Milliards de dollars |
| Taux de croissance (2027 - 2033) | 6.50 % |
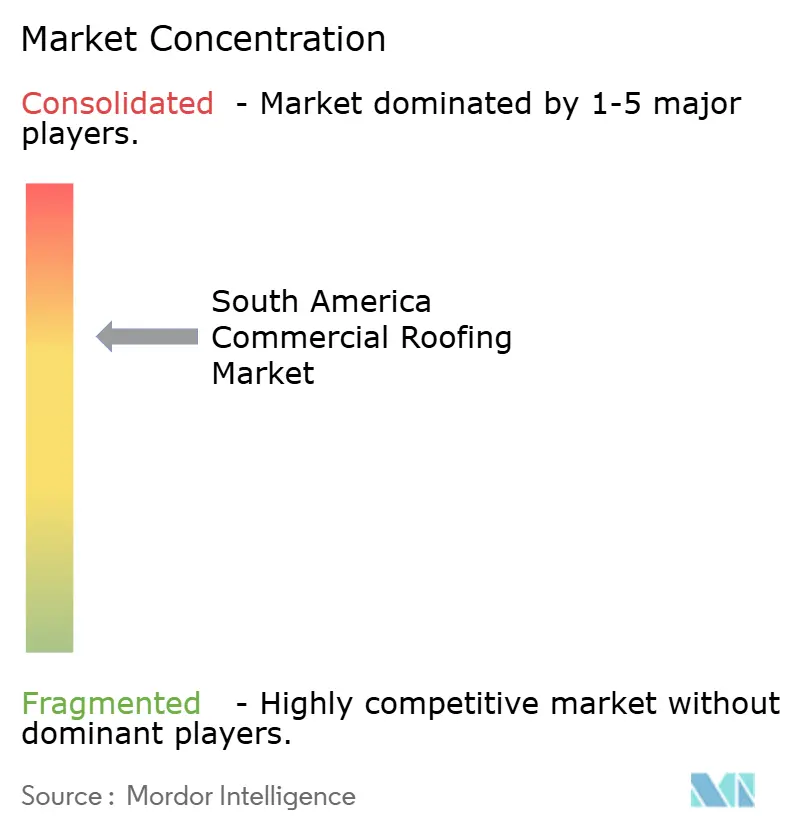
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Amérique du Sud par Mordor Intelligence
La taille du marché de la toiture commerciale en Amérique du Sud devrait passer de 3,10 milliards USD en 2026 à 3,30 milliards USD en 2027 et atteindre 4,52 milliards USD d'ici 2032, à un CAGR de 6,5 % sur la période 2027-2032.
Le marché de la toiture commerciale en Amérique du Sud évolue vers des systèmes capables de desservir de grands bâtiments commerciaux, de supporter des équipements solaires et de répondre à des exigences de performance formelles. Les nouveaux sites logistiques, les installations de chaîne du froid, les usines de transformation agroalimentaire, les hôpitaux et les projets de commerce de détail élargissent la demande en systèmes de toiture conçus sur mesure. Les locataires internationaux influencent également les choix de matériaux lorsque leurs normes de construction exigent des toitures réfléchissantes ou des conceptions prêtes pour le solaire. Les fournisseurs peuvent en bénéficier en combinant approvisionnement local, garanties documentées et installateurs formés. La pression monétaire et le coût élevé du financement de projets peuvent retarder certains projets, mais ils sont plus susceptibles de déplacer l'activité vers les marchés urbains établis que d'éliminer la demande.
Points clés du rapport
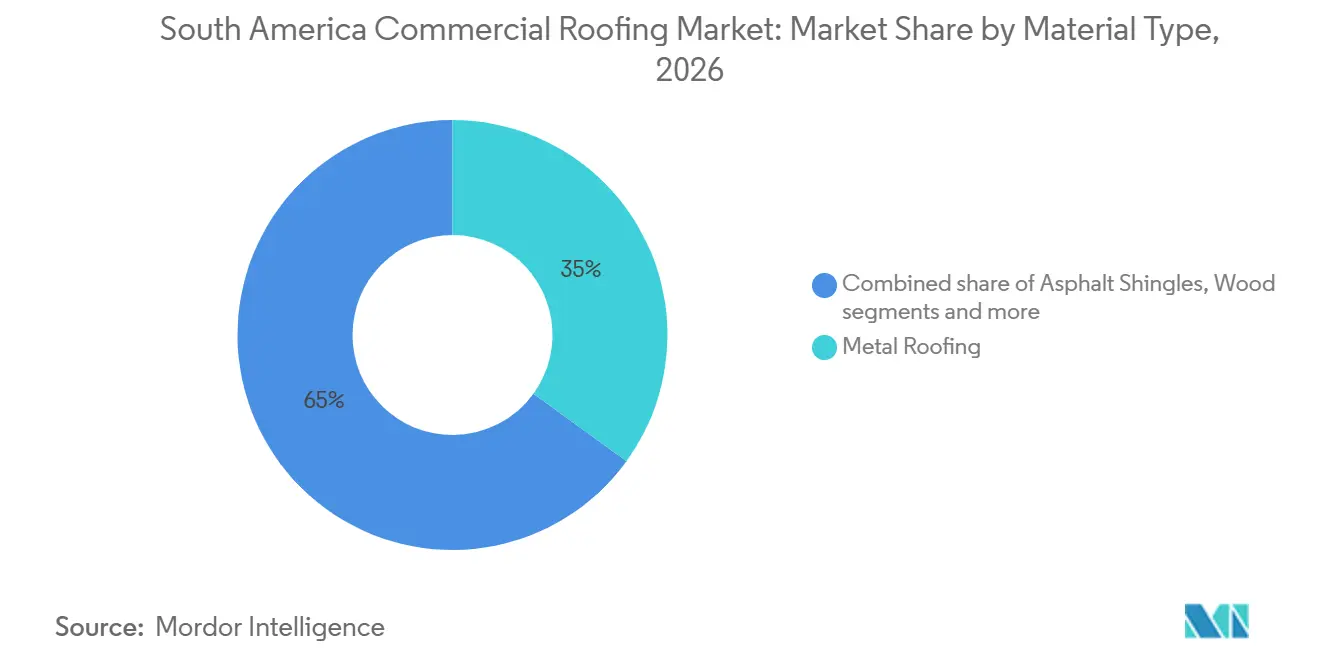
- Par type de matériau, la toiture métallique détenait 35,00 % de la part du marché de la toiture commerciale en Amérique du Sud en 2026, tandis que les membranes monocouches devraient croître à un CAGR de 7,00 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 55,00 % de la taille du marché de la toiture commerciale en Amérique du Sud en 2026 et devrait se développer à un CAGR de 7,10 % jusqu'en 2032.
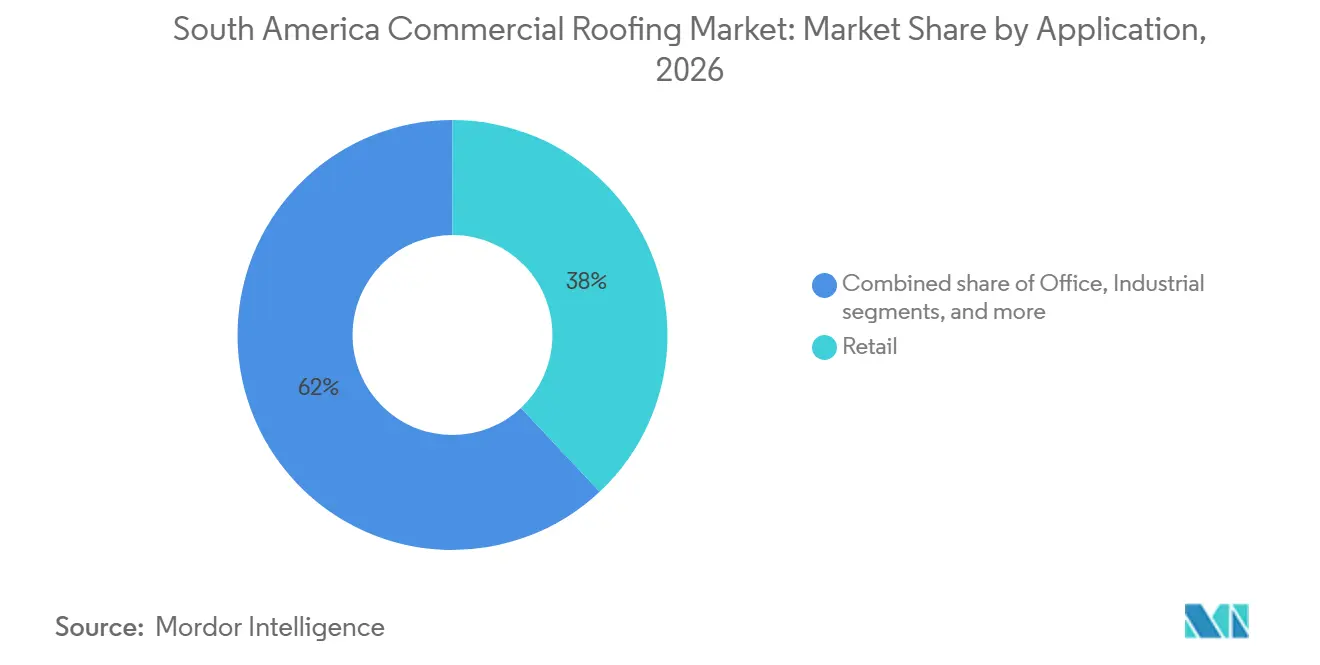
- Par application, le commerce de détail a capturé 38,00 % de la part du marché de la toiture commerciale en Amérique du Sud en 2026, tandis que les installations industrielles et logistiques devraient croître à un CAGR de 7,00 % jusqu'en 2032.
- Par géographie, le Brésil détenait 45,00 % des revenus en 2026, tandis que la Colombie devrait croître à un CAGR de 7,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délocalisation de proximité et installations logistiques agroalimentaires | +1.8% | Brésil, Argentine, Colombie, Pérou | Court terme (≤ 2 ans) |
| Rénovation du commerce de détail urbain et du secteur de la santé | +1.2% | Brésil, Colombie, Chili, Pérou | Moyen terme (2-4 ans) |
| Adoption du solaire sur les toitures commerciales à faible pente | +0.9% | Chili, Brésil, Colombie, Pérou | Moyen terme (2-4 ans) |
| Approvisionnement en acier domestique et disponibilité de la toiture métallique | +0.8% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Modernisation des infrastructures institutionnelles | +0.7% | Colombie, Pérou, Brésil | Moyen terme (2-4 ans) |
| Investissement dans les ports, aéroports et corridors industriels | +0.6% | Brésil, Pérou, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de proximité et installations logistiques agroalimentaires
Le marché de la toiture commerciale en Amérique du Sud bénéficie de la demande générée par les entrepôts logistiques et les installations de transformation alimentaire qui nécessitent de larges portées de toiture durables. ADN Parque Logístico a ouvert ses portes à Ventanilla, au Pérou, en septembre 2025, avec plus de 280 000 mètres carrés d'entrepôts modulaires visant la certification Building Research Establishment Environmental Assessment Method. Le projet a reçu 53 millions USD de financement de la part d'IDB Invest, qui l'a décrit comme le premier complexe logistique durable du Pérou[1]. DP World a ouvert un entrepôt multi-clients à Cajamar, au Brésil, en août 2025 et a étendu son empreinte logistique contractuelle à 100 000 mètres carrés[2]. Lamb Weston a également ouvert une installation de transformation de 300 millions USD à Mar del Plata, en Argentine, en octobre 2025, ajoutant un grand site du secteur alimentaire nécessitant des systèmes de construction durables[3]. Ces projets favorisent les fournisseurs capables de répondre aux besoins de chargement, d'hygiène, de contrôle de la température et d'installation des installations industrielles.
Rénovation du commerce de détail urbain et du secteur de la santé
Le développement du commerce de détail et la rénovation des établissements de santé créent un flux de demande distinct pour le marché de la toiture commerciale en Amérique du Sud. Le ministère de la Santé de Colombie a confirmé 384 millions USD pour des travaux de réhabilitation à l'hôpital San Juan de Dios à Bogotá, incluant 3 nouveaux blocs hospitaliers. Les hôpitaux nécessitent un contrôle rigoureux de l'humidité, une coordination de la ventilation et une capacité de toiture pour les équipements de service, ce qui accroît l'importance de la qualité des systèmes. Les projets de commerce de détail exigent également de grandes surfaces couvertes et des calendriers de construction prévisibles. Cela favorise les matériaux pouvant être installés efficacement tout en offrant aux propriétaires une base claire pour la planification de la maintenance.
Adoption du solaire sur les toitures commerciales à faible pente
Le déploiement du solaire sur les toitures à faible pente modifie le choix des toitures sur le marché de la toiture commerciale en Amérique du Sud. Une toiture sélectionnée pour des équipements solaires doit gérer la chaleur, l'eau, les charges structurelles et l'interface entre la membrane et le système de montage. Au Pérou, BSF Almacenes del Perú et Kondu ont mis en service une installation photovoltaïque de 1,5 mégawatt-crête avec plus de 2 400 panneaux dans un condominium logistique à Lurín en décembre 2025. Au Chili, Mallplaza Vespucio a inauguré un système de toiture commerciale de 1,234 mégawatt-crête en mai 2025 sur 13 300 mètres carrés. Ces projets rendent les membranes réfléchissantes et les systèmes métalliques conçus sur mesure plus pertinents, car la toiture devient partie intégrante du plan énergétique du bâtiment.
Approvisionnement en acier domestique et disponibilité de la toiture métallique
La disponibilité de l'acier domestique renforce la position de la toiture métallique sur le marché de la toiture commerciale en Amérique du Sud. Les tôles métalliques approvisionnées localement peuvent aider les entrepreneurs à aligner l'approvisionnement en matériaux sur des calendriers de construction exigeants. Les panneaux en acier revêtu sont particulièrement adaptés aux grandes structures logistiques, agricoles et industrielles car ils offrent de larges portées et une installation efficace. Cette disponibilité peut réduire la dépendance aux intrants polymères importés et aider les fournisseurs à se démarquer par la fiabilité des livraisons ainsi que par le coût des matériaux. L'avantage est le plus pertinent là où les calendriers de construction exigent des livraisons ponctuelles sur de longues routes de transport intérieur.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des devises sur les polymères et équipements importés | -0.9% | Argentine, Brésil, Pérou | Court terme (≤ 2 ans) |
| Financement de projets à long terme limité | -0,7,0 % | Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Application inégale des normes de vent et d'incendie | -0.4% | Brésil, Colombie, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Faibles filières formelles de recyclage des toitures | -0.3% | Brésil, Argentine, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des devises sur les polymères et équipements importés
Les variations de devises peuvent rendre les systèmes de membranes importés plus difficiles à tarifer sur le marché de la toiture commerciale en Amérique du Sud. Les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle dépendent d'intrants pétrochimiques souvent libellés en USD. Une baisse soudaine de la monnaie locale peut augmenter les coûts livrés après l'approbation d'un budget de projet. Les entrepreneurs peuvent alors privilégier des produits avec des chaînes d'approvisionnement plus courtes ou retarder le choix définitif du système. Les fournisseurs peuvent réduire ce risque grâce à des stocks locaux, des conditions de prix transparentes et des matériaux disponibles dans le pays.
Financement de projets à long terme limité
Des coûts d'emprunt élevés peuvent ralentir l'activité de construction commerciale et limiter les spécifications retenues pour un projet. Les projets avec de longues périodes de développement nécessitent un financement qui reste viable au-delà de la première phase de construction. Le Pérou disposait de 3,46 milliards USD d'engagements d'investissement dans les terminaux portuaires dans le cadre de concessions de partenariat public-privé en avril 2025. Là où les marchés de capitaux sont moins développés, les promoteurs peuvent choisir des systèmes de toiture moins coûteux même lorsque les systèmes haut de gamme offrent une durée de vie plus longue. Cela rend le calendrier des projets et les conditions de financement importants pour le rythme du marché de la toiture commerciale en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la toiture métallique constitue la plus grande base tandis que les membranes monocouches croissent plus rapidementLa toiture métallique détenait 35,00 % des revenus en 2026, ce qui en fait le plus grand groupe de matériaux sur le marché de la toiture commerciale en Amérique du Sud. Sa position reflète l'efficacité des coûts dans les bâtiments industriels, logistiques et de transformation agroalimentaire nécessitant de larges portées de toiture. Les tôles en acier galvanisé, revêtu d'aluminium-zinc et prélaqué sont couramment sélectionnées pour leur rapidité d'installation et leur flexibilité structurelle. Les normes ABNT NBR 14513 et ABNT NBR 14514 du Brésil guident les performances des tôles d'acier profilées dans la construction commerciale. Le secteur de la toiture commerciale utilise la toiture métallique là où les calendriers de projet exigent une disponibilité pratique des matériaux et une installation prévisible.
Les membranes monocouches, notamment en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle, devraient croître à un CAGR de 7,00 % jusqu'en 2032. La polyoléfine thermoplastique possède une surface réfléchissante et des joints soudés à chaud qui favorisent son utilisation sur les toitures commerciales plates. Elle peut convenir aux installations qui prévoient des installations photovoltaïques en toiture, car la compatibilité entre la toiture et le système de montage peut être prise en compte dès la phase de conception. L'éthylène propylène diène monomère reste pertinent pour les bâtiments exposés aux ultraviolets et nécessitant une longue durée de vie. Le polychlorure de vinyle est utilisé là où la rsistance chimique est importante, notamment dans les installations de transformation alimentaire et pharmaceutique.

Par type de construction :
la nouvelle construction domine la demande actuelle et la croissanceLa nouvelle construction représentait 55,00 % des revenus en 2026 et devrait enregistrer un CAGR de 7,10 % jusqu'en 2032. Cela montre que le marché de la toiture commerciale en Amérique du Sud est soutenu par une base de bâtiments commerciaux en expansion plutôt que par la seule demande de remplacement. Les nouveaux parcs logistiques, hôpitaux, complexes commerciaux et sites de transformation alimentaire permettent aux propriétaires de sélectionner les matériaux avant l'occupation. Les nouveaux projets donnent également aux fournisseurs l'opportunité de sécuriser les garanties et les relations avec les installateurs dès le début de la vie d'un bâtiment.
La rertoiture et le remplacement représentaient les 45,00 % restants de la demande par type de construction en 2026. Cette partie du march de la toiture commerciale en Amérique du Sud reste importante car les défaillances de toiture, l'exposition aux intempéries et l'évolution des exigences des bâtiments peuvent raccourcir un cycle de remplacement. Carlisle Companies a indiqué dans son rapport annuel de l'exercice 2025 que la rertoiture représentait 70 % de son activité mondiale de toiture commerciale. Cette mesure mondiale ne définit pas le mix régional, mais elle montre pourquoi l'activité de remplacement peut devenir précieuse à mesure que les actifs commerciaux arrivent à maturité. Les fournisseurs qui installent des systèmes lors du cycle actuel de nouvelles constructions peuvent ensuite bénéficier des renouvellements de garanties, des inspections et des travaux de remplacement. Le parc immobilier en développement crée une opportunité de service à long terme parallèlement aux ventes de construction actuelles.
Par application :
le commerce de détail détient la plus grande part tandis que la logistique industrielle se développe plus rapidementLe commerce de détail détenait 38,00 % des revenus en 2026, la plus grande part d'application sur le marché de la toiture commerciale en Amérique du Sud. Les bâtiments commerciaux de grand format et les projets à usage mixte nécessitent une large couverture de toiture et incluent souvent des exigences en matière d'efficacité énergétique. La Colombie, le Chili et le Brésil génèrent une demande pour des espaces commerciaux modernes et des développements commerciaux connexes. Les immeubles de bureaux constituent une source secondaire de demande dans les grandes zones métropolitaines. Les hôtels, les établissements d'enseignement et autres bâtiments institutionnels ajoutent un volume supplémentaire là où la durabilité peut être plus importante que le coût initial le plus bas.
Les installations industrielles et logistiques devraient croître à un CAGR de 7,00 % jusqu'en 2032, le taux le plus élevé parmi les groupes d'applications. Ces bâtiments nécessitent des toitures capables de couvrir de larges travées, de gérer la thermique et, dans certains cas, de supporter des équipements solaires. Le projet de recherche fourni mentionnait des portées libres de 30 à 50 mètres pour les structures logistiques industrielles. La superficie industrielle brute locative vacante en Colombie a diminué de 65 % entre 2020 et 2024, tandis que les loyers ont augmenté de 55,00 %, selon le projet de recherche fourni. La logistique agroalimentaire au Brésil et en Argentine élargit encore la base adressable pour les systèmes commerciaux haute performance.
Analyse géographique
Le Brésil représentait 45,00 % des revenus en 2026, ce qui en fait le plus grand pays sur le marché de la toiture commerciale en Amérique du Sud. Sa base de demande comprend les infrastructures portuaires, les entrepôts logistiques, la transformation agro-industrielle, la construction commerciale et les établissements de santé. Le ministère des Ports et des Aéroports du Brésil a signalé 3,4 milliards USD d'investissements dans le secteur portuaire en 2025. L'expansion portuaire crée des besoins en hangars de stockage, centres de distribution et bâtiments industriels connexes.
La Colombie devrait enregistrer la croissance nationale la plus rapide à un CAGR de 7,00 % jusqu'en 2032. La modernisation des soins de santé, l'expansion logistique et les projets de commerce de détail soutiennent la demande dans plus d'une catégorie de toiture. Le Pérou devient également un emplacement logistique et infrastructurel important. La filiale de Fraport, Lima Airport Partners, a inauguré le nouveau terminal de l'aéroport international Jorge Chávez en mai 2025 après un programme d'expansion de 2 milliards USD. Le terminal couvre 270 000 mètres carrés et a une capacité de 40 millions de passagers par an.
L'Argentine contribue à la demande grâce aux investissements agroalimentaires malgré les contraintes monétaires et de financement. Louis Dreyfus Company a inauguré un terminal de stockage de céréales et portuaire à Santa Elena, Entre Ríos, en août 2025. La Bolivie, l'Équateur, le Paraguay et l'Uruguay offrent des opportunités plus modestes liées à l'agroalimentaire et à la logistique transfrontalière. Les distances de distribution intérieure et le financement à long terme limité freinent la conversion des projets dans ces pays.
Paysage concurrentiel
Le marché de la toiture commerciale en Amérique du Sud est modérément consolidé au niveau de la fabrication et de l'approvisionnement en systèmes. Sika, Saint-Gobain, Holcim, Kingspan, Soprema et Carlisle se font concurrence par la largeur de gamme de produits, les emplacements d'usines, les programmes de garantie et les réseaux d'installateurs agréés. Les fournisseurs locaux se démarquent là où ils fournissent des tôles d'acier, des panneaux ou des matériaux répondant aux exigences spécifiques à chaque pays. La concurrence est la plus forte là où les propriétaires exigent un système complet plutôt qu'un seul produit de toiture. Le marché de la toiture commerciale en Amérique du Sud récompense les fournisseurs qui apportent un soutien technique de la conception à la mise en service.
L'investissement dans la fabrication est l'un des moyens par lesquels les principaux fournisseurs réduisent les délais de livraison et renforcent leur pertinence régionale. Sika a annoncé l'ouverture d'une nouvelle installation en Colombie au premier trimestre 2026 et a mentionné sa nouvelle installation en Équateur qui a démarré ses opérations au premier trimestre 2025. Les installations produisent des matériaux liés à la construction et élargissent le réseau d'approvisionnement local de Sika. Holcim a finalisé l'acquisition d'une participation majoritaire dans Cementos Pacasmayo en mars 2026. Holcim a évalué la transaction à 1,5 milliard USD sur une base de 100 % et l'a décrite comme sa plus grande acquisition en Amérique latine.
La profondeur du portefeuille est importante car les clients recherchent des systèmes d'imperméabilisation, d'isolation, de toiture et d'adhésifs compatibles. Etex a annoncé 70 millions USD d'investissements au Pérou, au Chili et en Argentine en juillet 2025 pour développer la capacité de plaques de plâtre et améliorer la durabilité opérationnelle. Ces initiatives peuvent rendre plus difficile pour les fournisseurs mono-produit de rivaliser avec une offre complète de système de bâtiment. Les installateurs régionaux et les fabricants locaux restent importants là où le prix, la disponibilité immédiate et les compétences pratiques d'installation guident les décisions d'achat.
Leaders du secteur de la toiture commerciale en Amérique du Sud
-
Saint-Gobain
-
Sika AG
-
Holcim
-
Kingspan Group plc
-
Etex Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Amérique du Sud Entreprises couvertes dans ce rapport
- Saint-Gobain
- Sika AG
- Holcim
- Kingspan Group plc
- Etex Group
- Soprema Group
- BlueScope Steel
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- TechnoNICOL Corporation
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Développements industriels récents dans Marché de la toiture commerciale en Amérique du Sud
- Juin 2026 : Geoquest a signé un accord pour acquérir la division géosynthétiques de Grupo TDM. La division produit des géomembranes d'imperméabilisation et des géocellules dans des usines au Pérou et au Brésil. Geoquest a indiqué que l'activité acquise employait 220 personnes et avait généré 80 millions USD de chiffre d'affaires en 2025. La transaction élargit le portefeuille d'imperméabilisation sud-américain de Geoquest dans 6 pays.
- Mars 2026 : Holcim a finalisé l'acquisition d'une participation majoritaire dans Cementos Pacasmayo, le principal producteur de matériaux de construction du Pérou avec 630 millions USD de ventes nettes en 2025. La transaction a été évaluée à 1,5 milliard USD sur une base de 100 %. Holcim l'a décrite comme sa plus grande acquisition en Amérique latine à ce jour et s'attendait à ce qu'elle soit relutive sur le bénéfice par action dès la première année. L'acquisition donne à l'entreprise une position plus forte dans la chaîne d'approvisionnement en matériaux de construction au Pérou.
- Février 2026 : Sika AG a ouvert une installation de production à Puerto Tirol, Chaco, Argentine, et un nouveau site à Cali, Colombie. Sika a indiqué que les sites fabriquent des mortiers, des adhésifs pour carrelage, des revêtements acryliques et des adjuvants de construction. L'installation en Argentine est le 8e site du groupe dans le pays. Les investissements élargissent la capacité de Sika à répondre à la demande de construction sur les marchés andins et du Cône Sud.
Périmètre du rapport sur le marché de la toiture commerciale en Amérique du Sud
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industrie |
| Autres |
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rertoiture et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industrie | |
| Autres | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la toiture commerciale en Amérique du Sud d'ici 2032 ?
Le marché de la toiture commerciale en Amérique du Sud devrait atteindre 4,52 milliards USD d'ici 2032, en hausse par rapport à 3,30 milliards USD en 2027, à un CAGR de 6,50 %, porté par la demande de la logistique, du commerce de détail, de l'industrie et de la construction institutionnelle. L'investissement des fournisseurs dans la capacité locale et le soutien aux installateurs peut également améliorer la disponibilité pour les projets commerciaux complexes dans toute la région, notamment dans les principaux corridors logistiques et de construction urbaine.
Quel matériau de toiture détient la plus grande part en Amérique du Sud ?
Sur le marché de la toiture commerciale en Amérique du Sud, la toiture métallique est en tête avec 35,00 % des revenus en 2026, soutenue par la construction industrielle, logistique et de transformation agroalimentaire. Son aptitude aux grandes portées favorise son utilisation dans les grandes installations, tandis que la disponibilité locale des matériaux peut aider les entrepreneurs à gérer des calendriers de projet exigeants et des besoins de transport.
Quelle catégorie de matériaux connaît la croissance la plus rapide jusqu'en 2032 ?
Les membranes monocouches devraient croître à un CAGR de 7,00 % jusqu'en 2032, à mesure que les conceptions de toitures réfléchissantes et prêtes pour le solaire deviennent plus pertinentes pour les bâtiments commerciaux plats.
Quel est le plus grand type de construction pour les toitures commerciales ?
Sur le marché de la toiture commerciale en Amérique du Sud, la nouvelle construction représente 55,00 % des revenus de 2026 et affiche également le taux de croissance prévu le plus élevé à 7,10 % jusqu'en 2032. Les nouveaux projets logistiques et institutionnels soutiennent cette position.
Quelle application devrait connaître la croissance la plus rapide ?
Sur le marché de la toiture commerciale en Amérique du Sud, les installations industrielles et logistiques devraient se développer à un CAGR de 7,00 % jusqu'en 2032, car les entrepôts et les installations à température contrôlée nécessitent des systèmes durables avec de larges portées de toiture.
Quel pays connaît la croissance la plus rapide dans la région ?
Au sein du marché de la toiture commerciale en Amérique du Sud, la Colombie devrait enregistrer un CAGR de 7,00 % jusqu'en 2032, soutenu par les investissements dans la santé, la logistique et le commerce de détail dans les installations nouvelles et rénovées.