
Tamanho e Participação do Mercado de Bombas para Processamento Químico na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
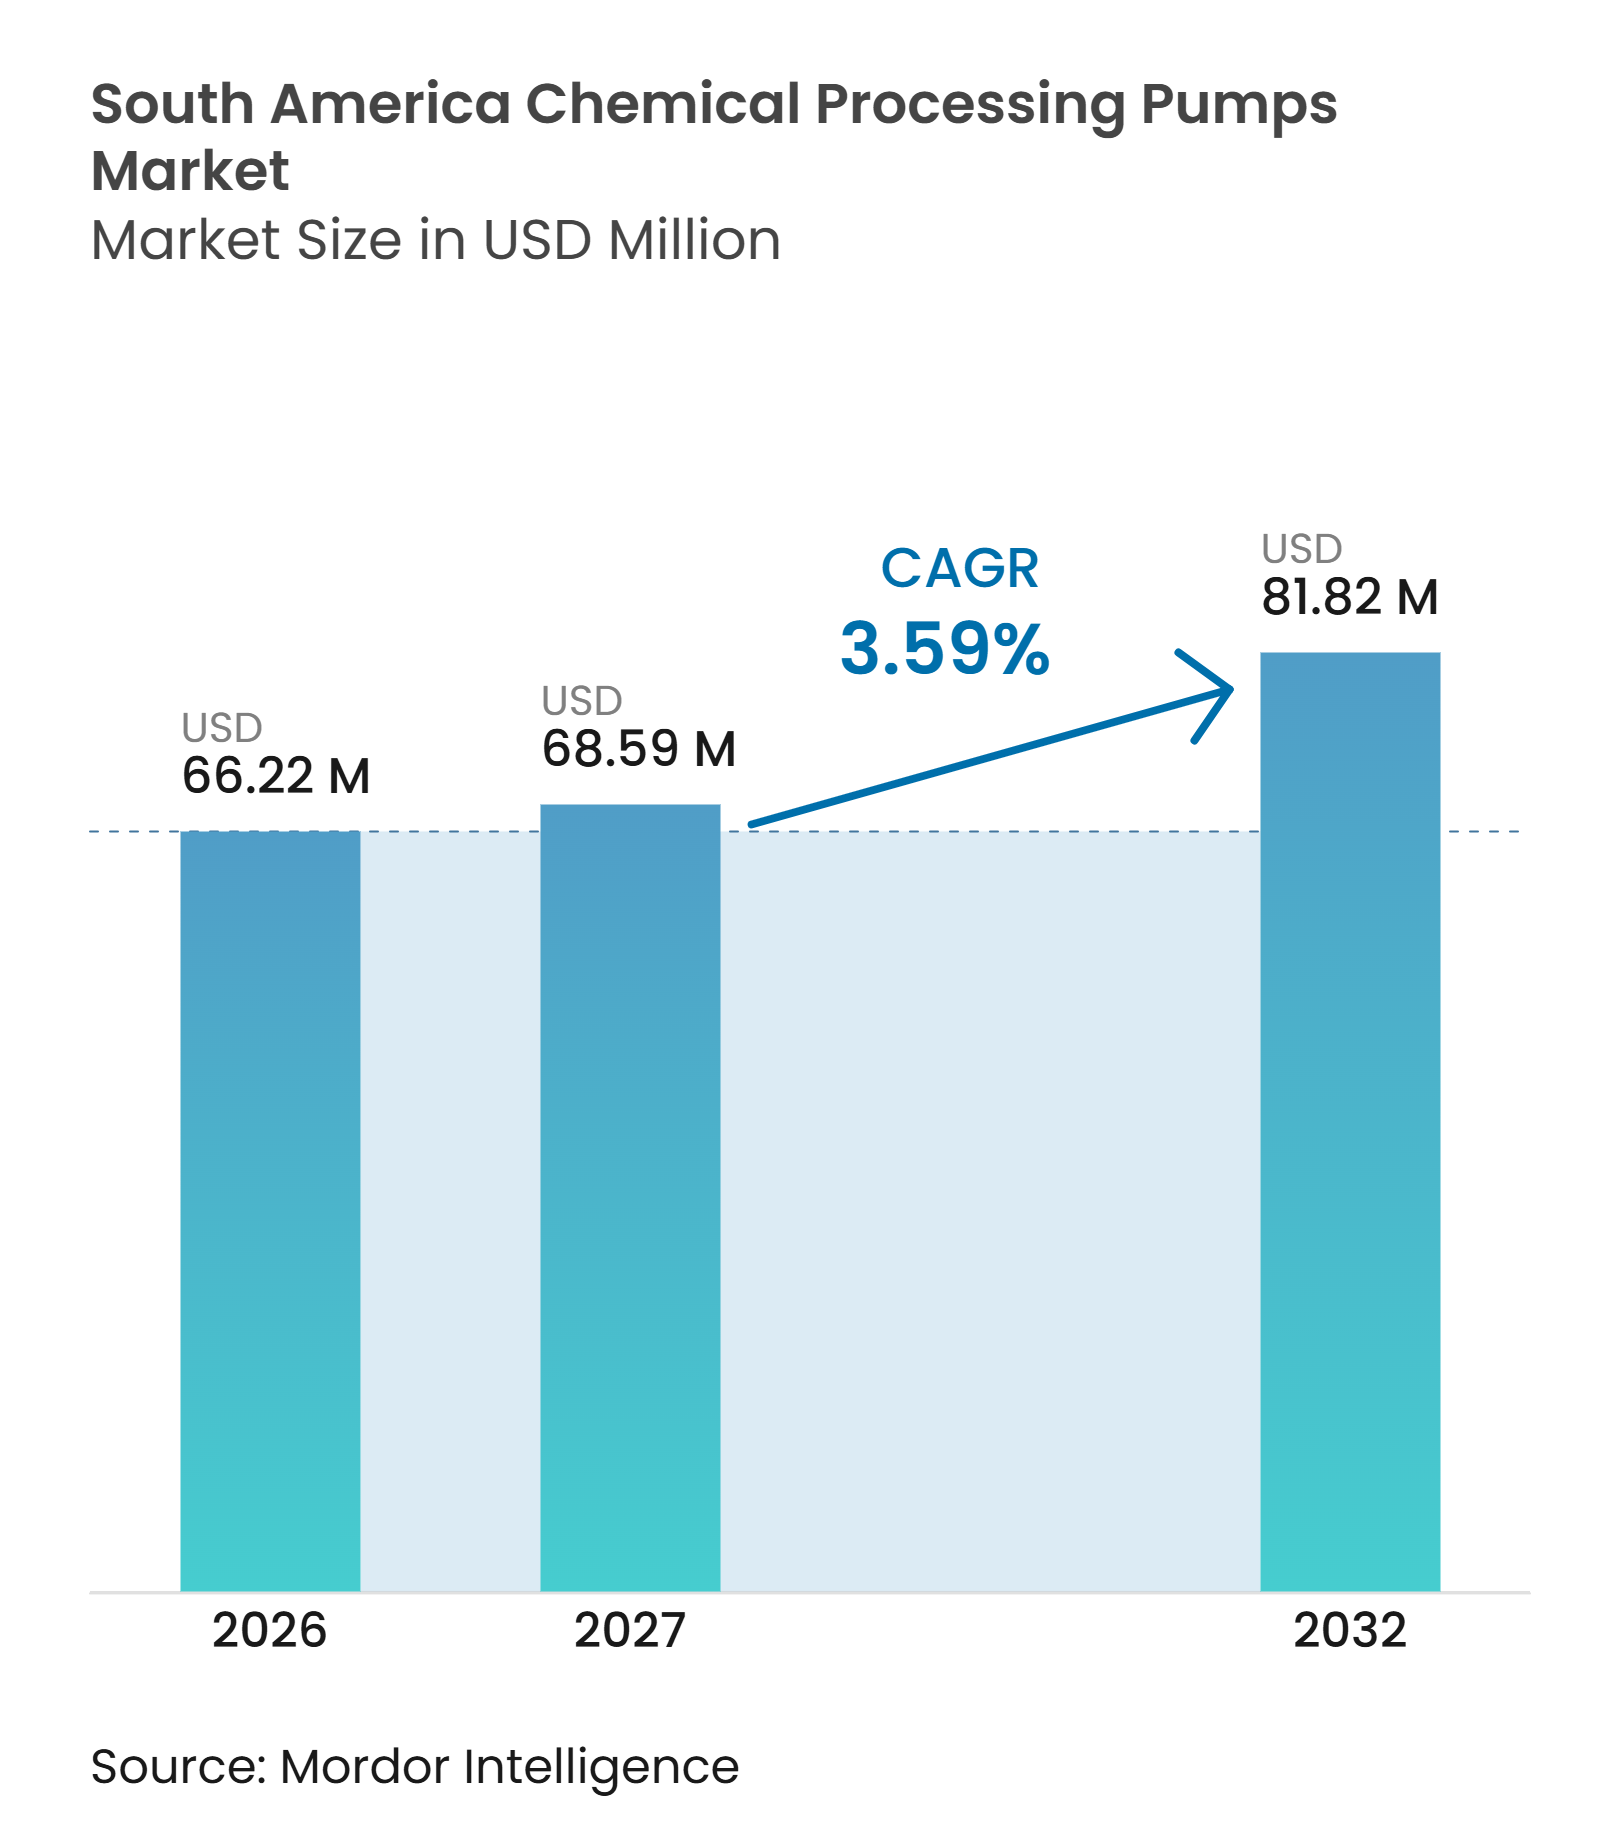
| Tamanho do mercado no ano base (2026) | 66.22 Milhões de dólares |
| Tamanho do Mercado (2027) | 68.59 Milhões de dólares |
| Tamanho do Mercado (2032) | 81.82 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.59 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas para Processamento Químico na América do Sul por Mordor Intelligence
O tamanho do Mercado de Bombas para Processamento Químico na América do Sul está projetado em 66,22 milhões de USD em 2026, 68,59 milhões de USD em 2027, e deve atingir 81,82 milhões de USD até 2032, crescendo a um CAGR de 3,59% de 2027 a 2032. O investimento em petroquímicos e refino permanece a principal fonte de demanda, pois os projetos requerem equipamentos capazes de lidar com fluidos corrosivos, altas temperaturas e ciclos operacionais contínuos. O Brasil possui a maior base instalada, enquanto o Chile apresenta uma necessidade de crescimento mais acelerado para bombas que gerenciam produtos químicos de mineração e fluxos de processo abrasivos. O mercado de Bombas para Processamento Químico na América do Sul também se beneficia de maior atenção ao confinamento, rastreabilidade de equipamentos e disponibilidade de serviços próximos a instalações industriais. A fabricação local, o status de fornecedor aprovado e a cobertura de serviços de campo influenciam as decisões de compra com a mesma força que o preço inicial do equipamento. A exposição cambial e os longos ciclos de qualificação permanecem restrições relevantes, pois materiais avançados e componentes de vedação especializados frequentemente entram na região por meio de cadeias de suprimentos importadas.
Principais Conclusões do Relatório
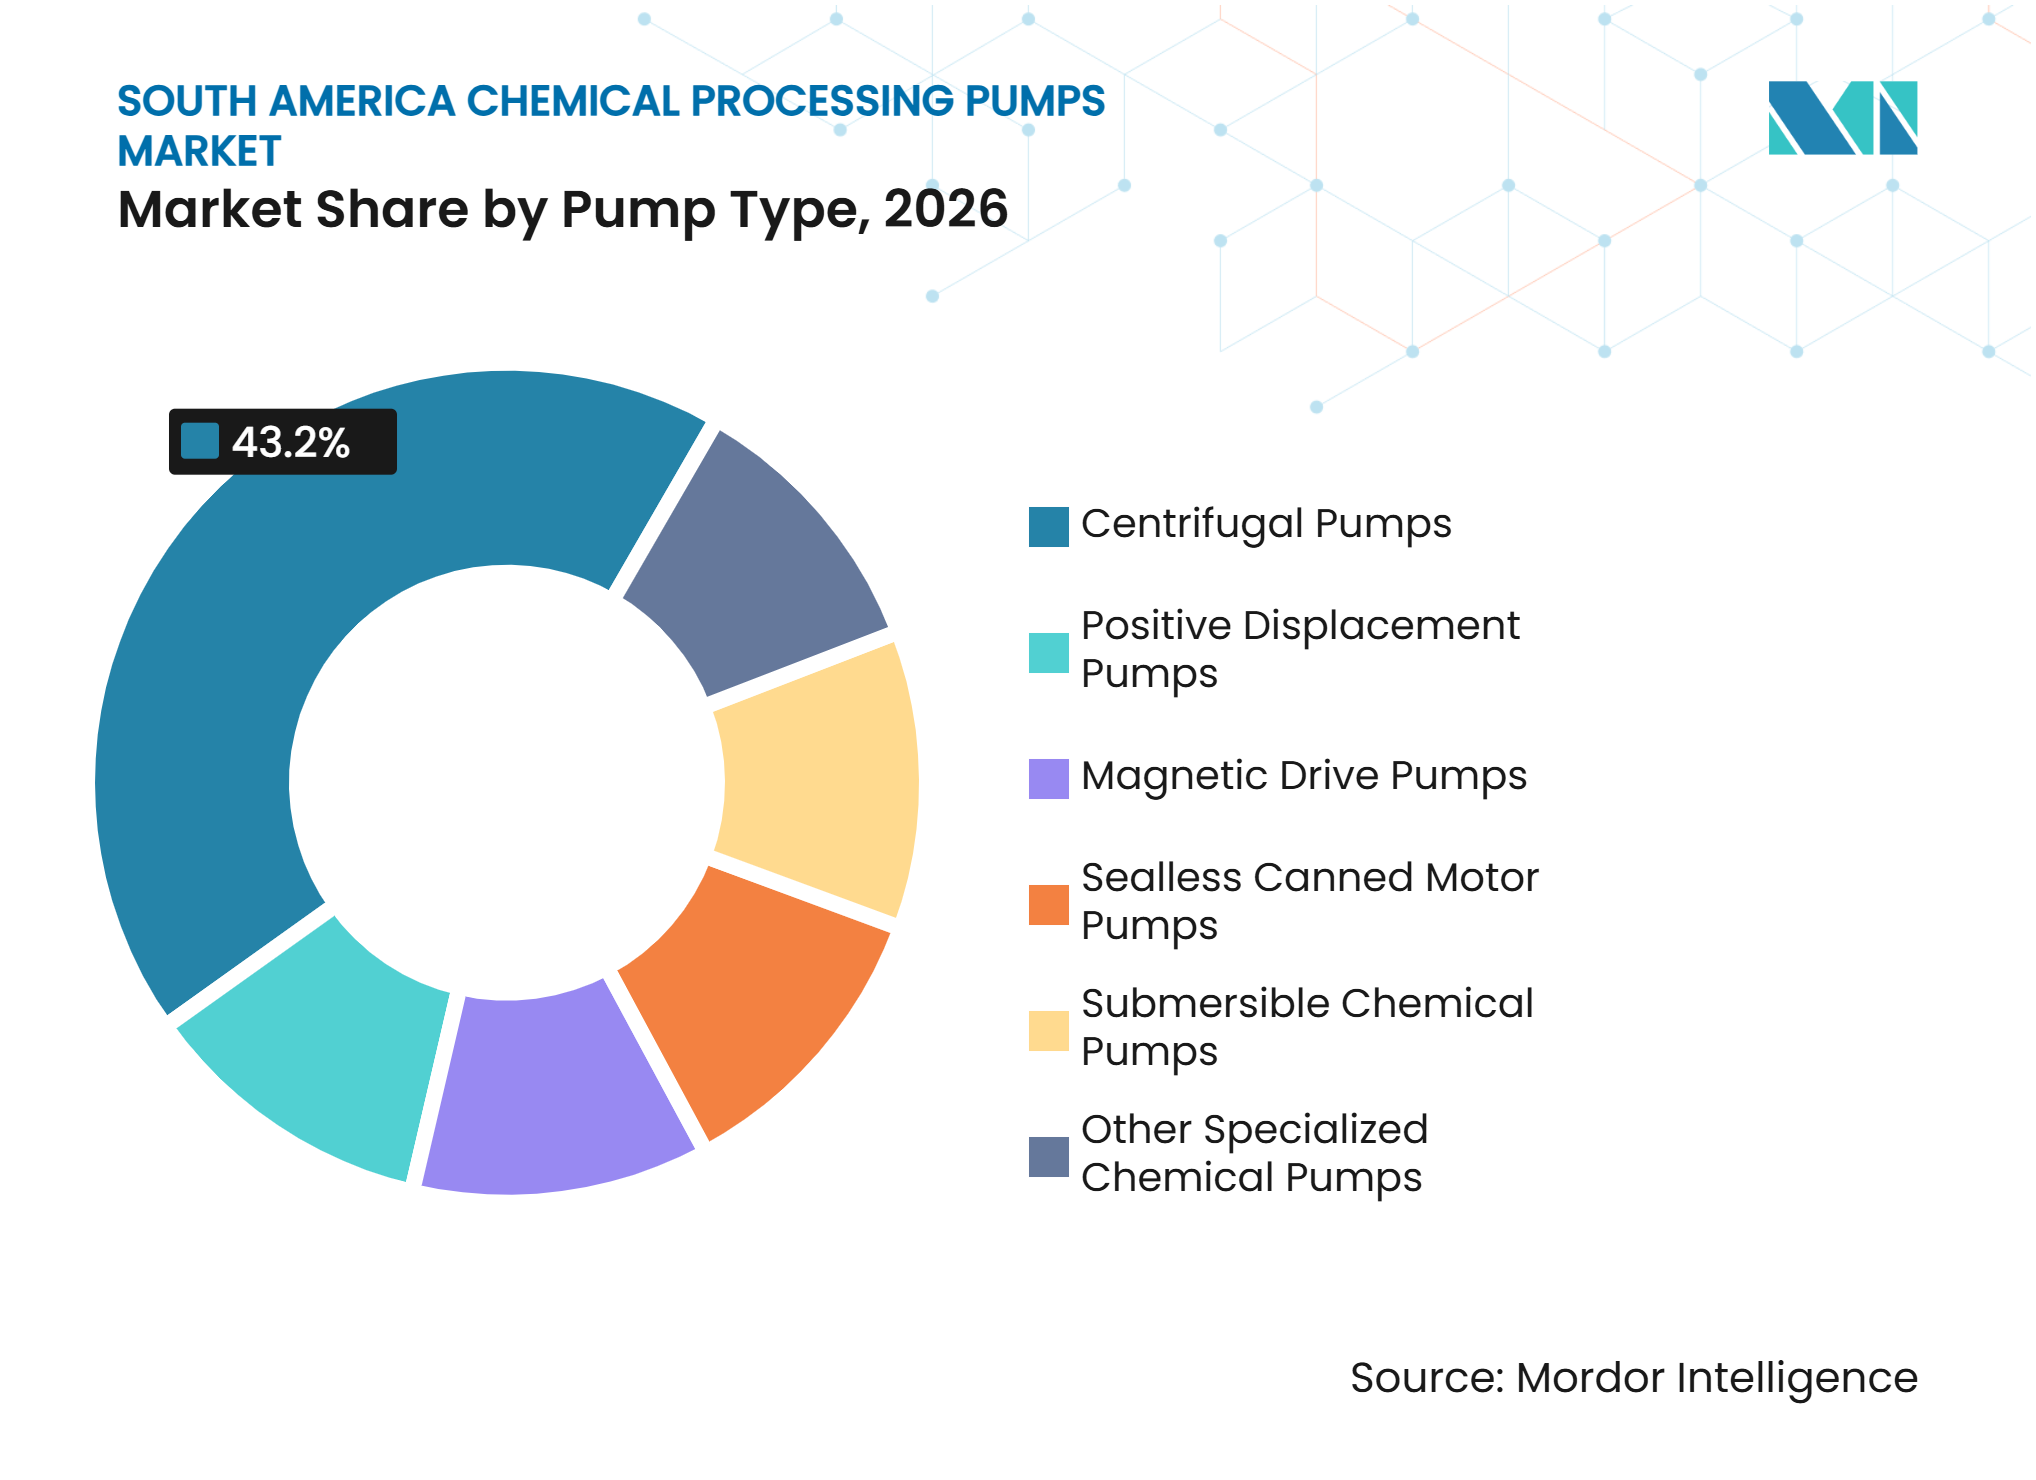
- Por tipo de bomba, as bombas centrífugas detinham 43,2% da participação de mercado regional em 2026, enquanto as bombas de motor encapsulado sem vedação têm previsão de expansão a um CAGR de 3,9% até 2032.
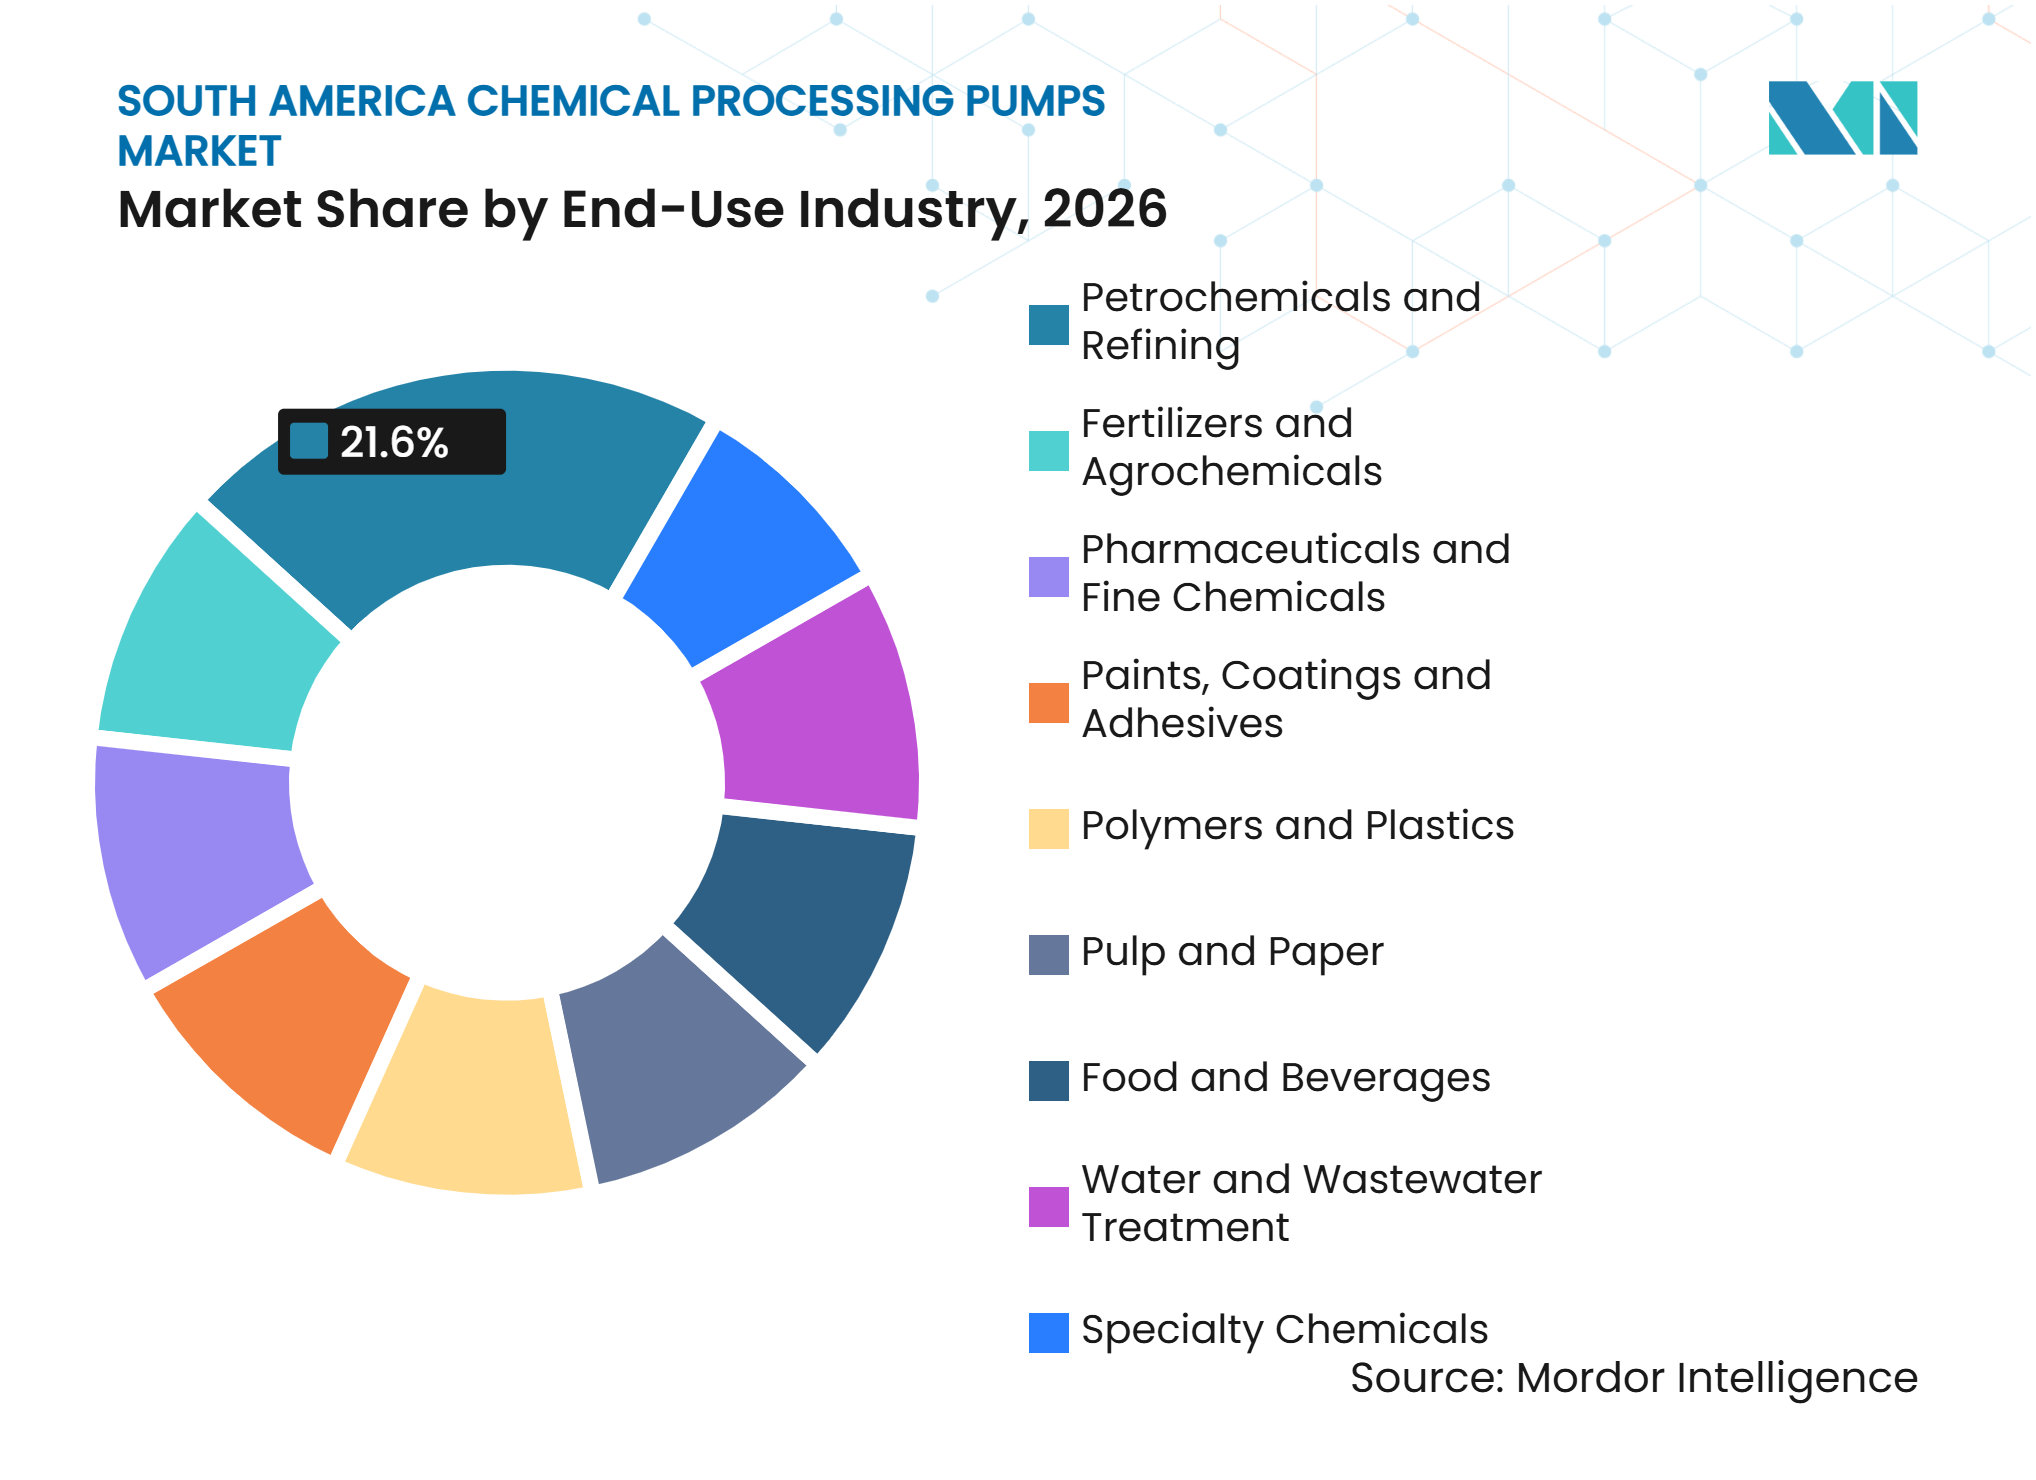
- Por indústria de uso final, petroquímicos e refino detinham 21,6% da participação de mercado em 2026, enquanto produtos farmacêuticos e químicos finos têm previsão de expansão a um CAGR de 4,1% até 2032.
- Por geografia, o Brasil detinha 46,7% da participação de mercado em 2026, enquanto o Chile tem previsão de expansão a um CAGR de 3,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade Petroquímica e de Refino | +1.3% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Regulamentações de Emissão Zero Impulsionando a Adoção de Bombas Sem Vedação | +0.6% | Brasil, Chile, Global | Curto prazo (≤ 2 anos) |
| Crescimento do Setor Farmacêutico e de Produtos Químicos Especiais | +0.7% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de Processos Químicos Vinculada à Mineração | +0.5% | Chile, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Investimento em Biocombustíveis e Processos de Celulose | +0.4% | Brasil | Médio prazo (2 a 4 anos) |
| Demanda por Dosagem Química em Tratamento de Água e Efluentes | +0.3% | Brasil, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos em Petroquímicos e Refino Impulsionam a Demanda por Bombas de Alta Especificação
Petroquímicos e refino representam 21,6% do mercado de Bombas para Processamento Químico na América do Sul em 2026, tornando este uso final a maior base de demanda atual. A Petrobras está avançando em aquisições vinculadas ao segundo trem de refino da instalação RNEST Abreu e Lima em Pernambuco, com valores de pesquisa de 1,2 bilhão de USD, e este trabalho exigirá equipamentos de processo em novas unidades operacionais. Tais projetos requerem bombas de processo API 610 nas configurações BB1, BB2 e BB3 para hidrocarbonetos, produtos químicos, fluxos de resfriamento e outros fluidos que não podem ser manuseados por equipamentos de uso geral. A Argentina acrescenta outra fonte de demanda por meio de Vaca Muerta, que respondeu por 66% dos volumes de petróleo bruto processados no país em meados de 2025, de acordo com a Secretaría de Energía, e essa base de produção apoia o desenvolvimento petroquímico a jusante. A Unipar está avaliando um investimento de mais de 200 milhões de USD na produção de policloreto de vinila (PVC) em Bahía Blanca, enquanto a Compañía MEGA e a Unipar planejam ampliar a capacidade de exportação de etano e propileno, o que exigiria sistemas confiáveis de manuseio de produtos químicos. A qualificação de fornecedores da Petrobras também restringe o grupo de fornecedores disponíveis, pois a Ruhrpumpen do Brasil registrou uma pontuação de 100% no Indicador de Qualidade de Fornecedores em 2025, criando uma vantagem significativa para os fornecedores que já concluíram suas avaliações técnicas e de qualidade.[1]
Normas de Emissão Zero Aceleram a Transição para a Tecnologia de Bombas Sem Vedação
Os requisitos de segurança de processo estão aumentando a relevância da tecnologia sem vedação em instalações químicas, especialmente onde fluidos perigosos elevam as consequências de uma falha de vedação. A Agência Nacional do Petróleo do Brasil aprovou declarações de precedente sobre gestão de integridade para unidades de exploração e produção em maio de 2025, com sistemas de fluidos perigosos exigindo práticas documentadas de inspeção e integridade. As alterações propostas à Portaria Inmetro nº 115 também buscam o alinhamento atual com a Comissão Eletrotécnica Internacional (IEC) para equipamentos utilizados em atmosferas explosivas, mesmo antes de todas as normas serem incorporadas à prática da Associação Brasileira de Normas Técnicas (ABNT). Esses requisitos aumentam o ônus operacional associado à manutenção de vedações, monitoramento de vazamentos, registros de inspeção e gestão de incidentes em sistemas elétricos e mecânicos. As bombas de motor encapsulado sem vedação e de acionamento magnético têm um custo inicial mais elevado, mas seu caso de ciclo de vida melhora quando a prevenção de vazamentos, a substituição de vedações, o monitoramento ambiental e a responsabilidade são considerados em conjunto. A norma ANSI/HI (Instituto Nacional Americano de Padrões/Instituto Hidráulico) 4.1-4.6 fornece uma estrutura técnica reconhecida para bombas rotativas sem vedação, enquanto as normas ISO 2858 e ISO 5199 permanecem especificações centrais para equipamentos centrífugos químicos. A KSB documentou um caso de serviço em parque químico em 2025, no qual medições de pressão de alta frequência identificaram surtos no circuito de resfriamento do reator que o monitoramento convencional não havia revelado, demonstrando a atenção técnica agora aplicada a áreas classificadas.[2]
A Fabricação Farmacêutica e de Produtos Químicos Especiais Cria Demanda por Dosagem de Precisão
Produtos farmacêuticos e químicos finos têm projeção de crescimento a um CAGR de 4,1% até 2032, a maior taxa entre as categorias de uso final no mercado de Bombas para Processamento Químico na América do Sul. Os produtores nesse segmento necessitam de sistemas de bombeamento para meios biológicos, solventes agressivos, ingredientes farmacêuticos altamente ativos e processos em batelada onde o controle de contaminação é essencial. A compatibilidade de materiais, a capacidade de limpeza no local, a dosagem precisa e o volume de retenção limitado tornam-se, portanto, requisitos práticos de compra, e não características opcionais do produto. A pesquisa associa esse requisito à demanda por capacidade de biossimilares e ingredientes farmacêuticos ativos na América do Sul, à medida que os fabricantes abastecem os mercados doméstico e de exportação. Os requisitos de fabricação farmacêutica da ANVISA do Brasil e da ANMAT da Argentina apoiam o uso de equipamentos validados e higiênicos nesse ambiente. A LEWA atualizou sua bomba de processo ecoflow LDG em março de 2025 para fornecer 15% mais potência hidráulica dentro do mesmo espaço físico, o que é relevante para tarefas de dosagem exigentes em aplicações químicas, farmacêuticas e de energia.[3]
A Expansão Mineradora do Chile Cria um Corredor de Infraestrutura de Processos Químicos
O pipeline de investimentos em mineração do Chile sustenta uma necessidade duradoura de equipamentos para processos químicos, pois as operações de cobre e lítio dependem de circuitos químicos complexos. A Cochilco elevou a previsão de investimento em mineração do país para 104,5 bilhões de USD até 2034 em dezembro de 2025, o que representou um aumento de 26% em relação à estimativa do portfólio do ano anterior.[4] O portfólio inclui trabalhos em concentradoras de cobre e capacidade de processamento de lítio, onde ácido sulfúrico, cianeto de sódio, reagentes de flotação e fluxos de eletrólito exigem bombeamento especializado em serviços corrosivos ou abrasivos. A pesquisa também identifica a otimização da concentradora da BHP Escondida, no valor de 2 bilhões de USD, e o programa de capital de 2,7 bilhões de USD da SQM para 2025-2027 como exemplos notáveis de projetos. A modernização da Hernán Videla Lira da ENAMI recebeu aprovação ambiental em 2025 e deve adicionar capacidade de refinaria eletrolítica para fluxos concentrados de sulfato de cobre que requerem instalações de bombas para processamento químico. A Ruhrpumpen inaugurou um centro de serviços certificado pela ISO 9001:2015 em Antofagasta em julho de 2025, com instalações para teste e manutenção de bombas de até 15 toneladas métricas, fortalecendo o suporte local para clientes de mineração chilenos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial e Cadeias de Suprimentos Intensivas em Importações | -0.4% | Em toda a região | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação e Aquisição para Bombas de Serviço Crítico | -0.3% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Excesso de Oferta de Commodities Petroquímicas e Pressão sobre Margens | -0.3% | Em toda a região | Curto prazo (≤ 2 anos) |
| Tarifas de Importação, ICMS e Exposição a Conteúdo Local | -0.2% | Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Depreciação Cambial Eleva o Custo de Aquisição de Bombas Especializadas
O ambiente multicambial da região eleva o custo de equipamentos especializados para processamento químico. Aço inoxidável duplex, Hastelloy C-276, revestimentos de Politetrafluoretileno (PTFE) e componentes de fluoropolímero são comumente precificados por meio de cadeias de suprimentos globais baseadas em USD. Uma queda na moeda local, portanto, eleva o custo de capital de componentes importados e equipamentos montados, incluindo materiais necessários para resistência à corrosão ou confinamento confiável. Os produtores petroquímicos latino-americanos também enfrentaram condições globais de excesso de oferta de commodities em 2025, o que comprimiu as margens e incentivou os proprietários de projetos a adiar, reduzir ou redimensionar algumas atualizações. O Brasil acrescenta exposição ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), impostos indiretos e tarifas de importação para equipamentos e peças importados. Isso favorece os fornecedores locais em aplicações centrífugas padrão, embora projetos de alta pressão, ligas exóticas e designs sem vedação ainda possam exigir subconjuntos importados e deixar os compradores expostos a movimentos cambiais.
Longos Ciclos de Qualificação Restringem a Entrada no Mercado e a Velocidade dos Projetos
As aplicações de serviço crítico frequentemente operam sob processos de qualificação de fornecedores que prolongam os prazos comerciais. A Petrobras avalia soldagem, montagem, testes, pintura, calibração, documentação e rastreabilidade por meio de seu processo de Indicador de Qualidade de Fornecedores. O resultado da Ruhrpumpen do Brasil em 2025 demonstra a profundidade do investimento em instalações e a disciplina de processo necessários para obter e manter a aprovação. A SQM, a Codelco e a ENAMI utilizam requisitos de aprovação comparáveis para equipamentos rotativos críticos no Chile. Novos equipamentos e novos entrantes, consequentemente, requerem extensa validação técnica antes de receber pedidos em volume, e o processo pode levar de 12 a 24 meses para que um fornecedor estabeleça suas credenciais. Esses processos protegem a confiabilidade das plantas, mas limitam a troca rápida entre fornecedores ao longo dos principais ciclos de projetos. Operadores químicos menores podem permanecer dependentes de fornecedores aprovados porque a realização de programas de qualificação separados é onerosa e demorada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Os Volumes de Bombas Centrífugas Ancoram o Mercado Enquanto os Designs Sem Vedação Alteram as EspecificaçõesAs bombas centrífugas detinham 43,2% da participação do mercado de Bombas para Processamento Químico na América do Sul em 2026. Elas cobrem transferência de produtos químicos, água de resfriamento, alimentação de reatores, manuseio de produtos e outros serviços de fluxo contínuo em uma ampla gama de instalações. Sua aceitação decorre de sua adequação para serviços de alto volume, operação econômica e especificações técnicas estabelecidas. A norma ISO 2858 define os principais parâmetros dimensionais para bombas centrífugas químicas. A norma ISO 5199 fornece requisitos técnicos para designs de processos químicos, incluindo os serviços mais exigentes encontrados em plantas petroquímicas e de mineração. Essas normas tornam as bombas centrífugas familiares para engenheiros de projetos e equipes de manutenção e ajudam a apoiar a intercambiabilidade dentro das especificações de projetos aprovados. As bombas de deslocamento positivo atendem a serviços viscosos, sensíveis ao cisalhamento e de medição intensiva em aplicações de produtos químicos especiais, alimentos e petróleo e gás. As bombas químicas submersíveis apoiam serviços de sumidouro e poço em instalações de fertilizantes e tratamento de efluentes. As bombas de acionamento magnético e outras bombas químicas especializadas atendem a aplicações onde o vazamento residual criaria preocupações de processo, ambientais ou de conformidade. A amplitude dessas aplicações explica por que os designs centrífugos permanecem o ponto de partida para muitos projetos sul-americanos, mesmo quando alternativas especializadas são necessárias para determinados serviços.
As bombas de motor encapsulado sem vedação têm projeção de expansão a um CAGR de 3,9% até 2032. Esse crescimento do mercado de Bombas para Processamento Químico na América do Sul reflete uma reavaliação mais ampla da manutenção relacionada a vazamentos, monitoramento, exposição à conformidade e o custo de gerenciar vedações convencionais. As plantas químicas estão considerando os custos do ciclo de vida em vez de comparar os equipamentos apenas pelo preço de compra. Os designs sem vedação eliminam vários caminhos de falha associados às vedações de gaxeta convencionais e podem reduzir a necessidade de substituição repetida de vedações. O custo de capital mais elevado é, portanto, mais aceitável onde emissões fugitivas, confinamento de fluidos perigosos ou interrupções de produção onerosas são preocupações significativas. O caso de resfriamento de reator da KSB em 2025 demonstrou o valor de diagnósticos detalhados em uma área classificada como Zona 1. O caso apoia um movimento mais amplo em direção a designs de equipamentos que reduzem a necessidade de gerenciar falhas de confinamento após a instalação. A indústria de Bombas para Processamento Químico na América do Sul está, assim, observando os padrões de especificação tornarem-se um fator de compra mais importante. A demanda no mercado de Bombas para Processamento Químico na América do Sul permanece mais forte onde a supervisão regulatória e as práticas de segurança de processo são mais rigorosas, incluindo instalações de refinaria, química e relacionadas à mineração.



Por Indústria de Uso Final:
Petroquímicos Lideram em Valor Enquanto os Requisitos Farmacêuticos Elevam as Expectativas TécnicasPetroquímicos e refino responderam por 21,6% da participação de mercado regional em 2026. As atualizações de refinarias e os investimentos químicos relacionados a Vaca Muerta sustentam essa posição. As bombas de processo nessas instalações devem lidar com hidrocarbonetos, produtos químicos, altas temperaturas e requisitos de confiabilidade exigentes ao longo de ciclos operacionais contínuos. O trabalho relacionado à Petrobras no Brasil cria um grande conjunto de oportunidades para fornecedores aprovados. O polo petroquímico de Bahía Blanca na Argentina e a bacia de Vaca Muerta fornecem uma segunda concentração de demanda. O investimento planejado da Unipar em policloreto de vinila (PVC) e a expansão da produção da Compañía MEGA representam atividades importantes na Argentina. Celulose e papel também são estrategicamente relevantes porque o projeto Sucuriú da Arauco deve exigir equipamentos para produtos químicos de branqueamento, licor negro e água de processo. O projeto é apresentado como um investimento de 4,6 bilhões de USD com operações planejadas para 2028. O papel da Sulzer no fornecimento de equipamentos de processo para a expansão de biocombustíveis da Inpasa demonstra ainda como os projetos agroindustriais adicionam demanda por bombas de grau químico. O tratamento de água e efluentes é uma camada adicional de demanda porque equipamentos de dosagem e transferência resistentes à corrosão são utilizados em instalações de tratamento expandidas.
Produtos farmacêuticos e químicos finos têm previsão de expansão a um CAGR de 4,1% até 2032. Esse segmento valoriza a construção higiênica, a rastreabilidade de materiais, a dosagem precisa, a limpabilidade e a capacidade de trabalhar com meios de processo agressivos. A pesquisa associa a oportunidade aos requisitos de fabricação relacionados a biossimilares e ao peptídeo-1 semelhante ao glucagon (GLP-1). As especificações de equipamentos também devem acomodar fluidos agressivos, tóxicos e inflamáveis, incluindo aplicações que necessitam de volume de retenção muito limitado. As bombas de diafragma sanduíche da LEWA, os equipamentos de dosagem da ProMinent e as marcas da IDEX, como LEWA e Viking Pump, atendem a vários desses serviços. O Brasil e a Argentina utilizam os requisitos da Agência Nacional de Vigilância Sanitária (ANVISA) e da ANMAT para reger as práticas de fabricação farmacêutica. Produtos químicos especiais, fertilizantes e agroquímicos, polímeros e plásticos, e tintas, revestimentos e adesivos formam outros grupos de demanda. Seus requisitos variam, mas cada um depende de transferência confiável de fluidos, controle de contaminação e dosagem controlada. A indústria de Bombas para Processamento Químico na América do Sul tem oportunidades nesses usos finais onde os fornecedores podem demonstrar desempenho validado, seleção adequada de materiais e suporte responsivo.

Análise Geográfica
Brasil: Escala Industrial e Regras de Conteúdo Local Definem o Terreno Competitivo
O Brasil detinha 46,7% da participação do mercado de Bombas para Processamento Químico na América do Sul em 2026. Sua posição repousa em uma grande base química conectada à energia, agricultura, refino, saneamento, produção de celulose e atividade manufatureira mais ampla. Os centros de produção em Camaçari, São Paulo e Rio de Janeiro sustentam requisitos recorrentes de transferência química, resfriamento, dosagem e equipamentos de processo. A KSB relatou que o Brasil gerou metade de sua receita sul-americana em uma entrevista de julho de 2025. A mesma entrevista descreveu o fornecimento local de 70 a 80% como uma necessidade comercial no Brasil, e não como uma forma opcional de reduzir custos. Esse arranjo favorece empresas com capacidade local de fabricação, estoque, usinagem e serviços. A instalação da IMBIL em Itapira apoia seu papel no fornecimento doméstico de bombas centrífugas, enquanto a KSB Brasil opera capacidade de fabricação e montagem no país. A IMBIL é o maior fabricante nacional de bombas centrífugas do país, com uma planta de 120.000 m² e capacidade para até 15.000 bombas por ano. A Sulzer expandiu sua rede de serviços local com um terceiro centro de serviços em Jundiaí em 2025. Os requisitos de qualificação da Petrobras também recompensam os fornecedores que podem manter sistemas de qualidade documentados, suporte técnico local e rastreabilidade ao longo do ciclo de vida do equipamento.
Chile: A Química da Mineração Cria o Ambiente de Aquisição Mais Dinâmico da Região
O Chile tem projeção de expansão a um CAGR de 3,8% até 2032, a taxa geográfica mais rápida no mercado de Bombas para Processamento Químico na América do Sul. Esse crescimento do mercado de Bombas para Processamento Químico na América do Sul reflete um grande pipeline de investimentos em processamento de cobre, lítio, iodo e minerais relacionados. A perspectiva de investimento de 104,5 bilhões de USD da Cochilco até 2034 fornece o contexto estrutural para essa demanda. Concentrado de cobre, salmoura de lítio, caliche com iodo, ácido sulfúrico, cianeto de sódio e reagentes de flotação impõem requisitos exigentes aos materiais, vedações e design hidráulico das bombas. A expansão do rejeito Talabre da Codelco ilustra a escala dos grandes pacotes de aquisição no país. O contrato da Weir no valor de 52,87 milhões de USD (40 milhões de GBP) combina sistemas de bombas de deslocamento positivo GEHO e bombas centrífugas WARMAN. Também identifica a otimização da concentradora da Escondida da BHP e as novas concentradoras da Collahuasi como projetos que fortalecem o pipeline para equipamentos de processo de mineração. Os operadores de mineração requerem capacidade de revisão e reparo próxima porque devoluções prolongadas ao fabricante original podem interromper a produção. O centro de serviços certificado pela ISO 9001:2015 da Ruhrpumpen em Antofagasta reflete esse requisito, com sala de testes e capacidade de engenharia reversa para bombas de serviço pesado. As aquisições chilenas provavelmente continuarão favorecendo fornecedores que aliam conformidade técnica à capacidade de serviço de campo local.
Argentina e o Restante da América do Sul: O Investimento em Recursos Amplia a Demanda Regional
A demanda da Argentina está concentrada em Bahía Blanca e Neuquén, onde o desenvolvimento petroquímico e de petróleo e gás não convencional sustenta a compra de bombas químicas. Mais da metade da capacidade petroquímica da Argentina está localizada em torno de Bahía Blanca. O investimento planejado pela Unipar, a participação da Dow no aumento de produção de 400 milhões de USD da Compañía MEGA e o complexo integrado de estireno, poliestireno e elastômero da Pampa Energía apontam para a continuidade da atividade de projetos. A ITT recebeu um pedido de bomba BB3 de aproximadamente 15 milhões de USD para um projeto de Vaca Muerta em 2025. O projeto demonstra como desenvolvimentos upstream individuais podem gerar demanda por equipamentos que é significativa para a base de fornecimento de processos químicos do país. A Ruhrpumpen mantém centros de serviços em Buenos Aires, Neuquén e Jujuy para atender clientes de energia e mineração. Peru, Colômbia e Equador formam mercados individuais menores no restante da região. A mineração no Peru e a infraestrutura de petróleo e gás na Colômbia fornecem requisitos constantes para equipamentos de transferência química, dosagem e processo. Esses mercados são comumente acessados por meio de redes de distribuidores e organizações de vendas regionais, em vez de plantas de fabricação dedicadas. Esse grupo regional misto fornece volume incremental, mas não corresponde à escala do Brasil ou à intensidade de investimento do Chile.
Cenário Competitivo
Concentração do Mercado
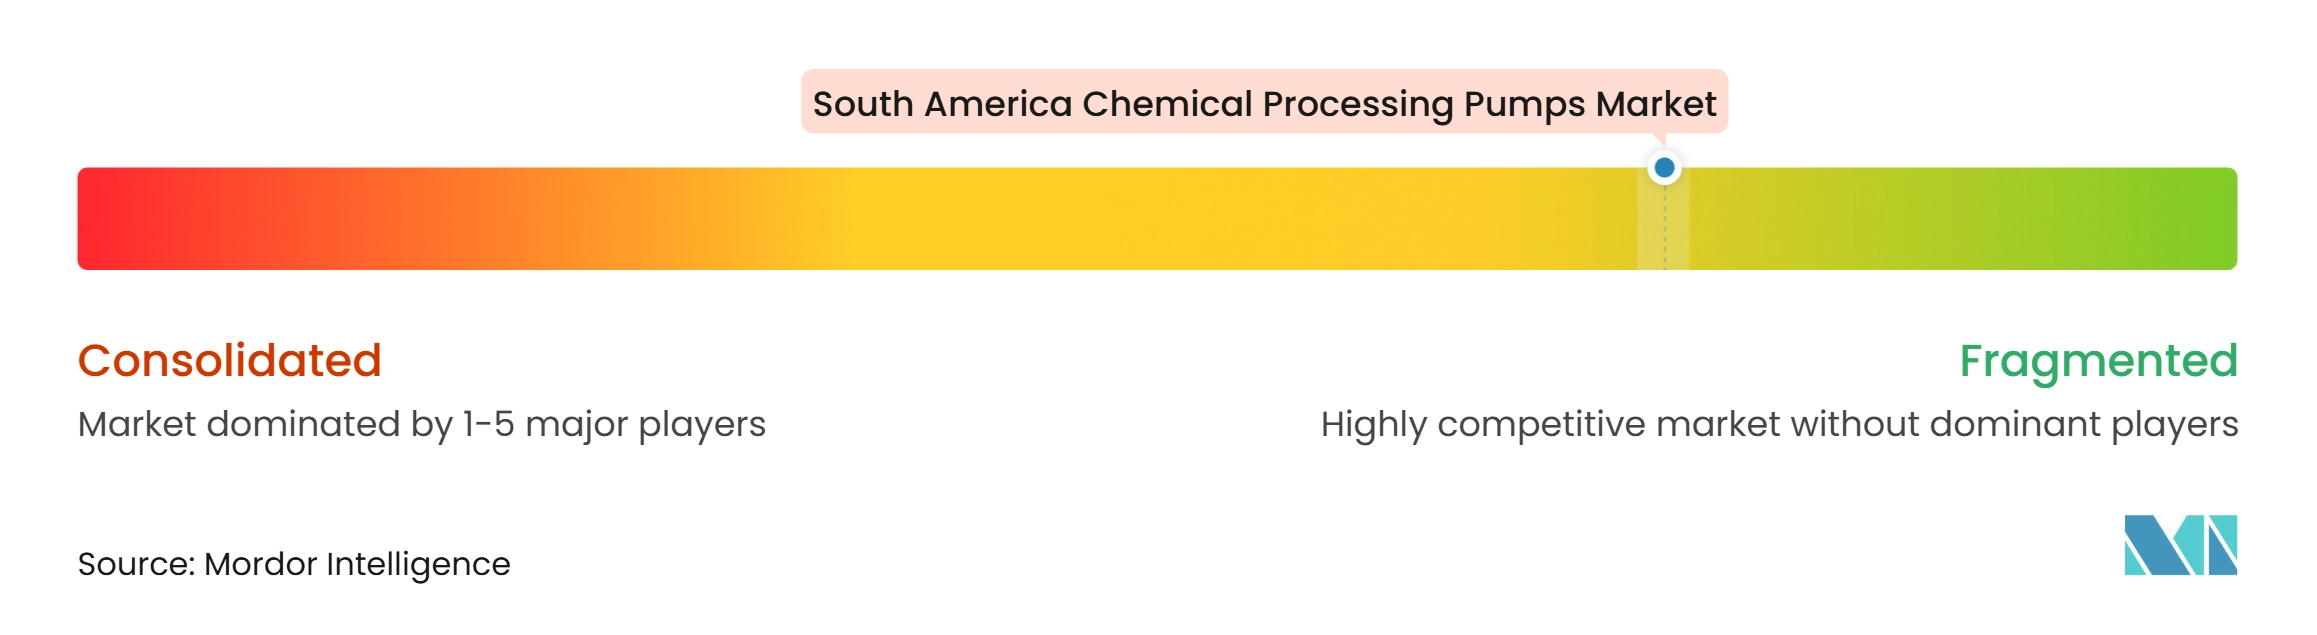
O mercado de Bombas para Processamento Químico na América do Sul é fragmentado. Os fabricantes de equipamentos originais (OEMs) globais lideram a parcela de alta especificação do mercado de Bombas para Processamento Químico na América do Sul, enquanto os fornecedores locais e regionais permanecem importantes em aplicações de serviço padrão. KSB, Sulzer, Flowserve, ITT Goulds Pumps e EBARA competem por meio de design hidráulico, expertise em materiais, resposta de serviço e base instalada. IMBIL, OMEL, Ruhrpumpen e Neptuno Pumps trazem fabricação local, suporte regional ou conhecimento especializado em aplicações. Os compradores em refino, mineração e trabalho farmacêutico normalmente atribuem peso significativo ao status de qualificação, confiabilidade operacional e à capacidade do fornecedor de fornecer peças de reposição ao longo de longos ciclos de vida do equipamento. O mercado de Bombas para Processamento Químico na América do Sul, portanto, tem barreiras mais elevadas do que uma categoria padrão de bombas industriais. Os requisitos da API 610 e da ISO 5199 favorecem fornecedores que podem fornecer evidências de design, materiais, testes e documentação adequados. Os centros de serviços próximos aos principais locais podem ser decisivos porque os clientes buscam evitar longos períodos de inatividade dos equipamentos. Certificação, documentação e acesso confiável a peças de reposição fortalecem os relacionamentos com fornecedores. Esses fatores podem tornar um titular tecnicamente qualificado mais atraente do que um fornecedor de menor custo sem suporte local.
A presença local tornou-se uma ferramenta competitiva fundamental no Brasil e no Chile. A KSB Brasil ingressou no Instituto Brasileiro de Mineração em março de 2025, ampliando seu envolvimento com a cadeia de valor da mineração. A Ruhrpumpen inaugurou seu centro de serviços em Antofagasta em julho de 2025, fornecendo capacidade de reparo, teste e engenharia reversa para grandes bombas. A NETZSCH adicionou o centro de montagem de Nova Odessa em setembro de 2025, aproximando a montagem de cavidade progressiva e lóbulo rotativo da demanda industrial de São Paulo. Essas ações mostram que os fornecedores estão investindo em serviços regionais responsivos, montagem, reparo e testes, em vez de depender apenas de equipamentos importados e assistência técnica remota. Os fabricantes regionais também ganham vantagem onde tarifas de importação, expectativas de conteúdo local e prazos de entrega são importantes. As categorias de produtos especializados oferecem outro caminho competitivo. Bombas sem vedação, bombas de deslocamento positivo e bombas projetadas para produtos químicos de mineração agressivos permitem diferenciação técnica. Os fornecedores que podem atender aos requisitos da ISO, API ou específicos do local estão melhor posicionados para entrar nas listas de fornecedores aprovados. Sua presença de serviços também lhes permite responder a paralisações não planejadas e manutenção programada com prazos de entrega mais curtos.
A atividade de aquisições também reflete o valor da capacidade local. A EBARA anunciou um acordo em novembro de 2025 para adquirir a Germek, fabricante brasileira de unidades de bombas, por meio de sua subsidiária local. A transação deveria ampliar a capacidade da EBARA de fornecer unidades de bombas personalizadas no Brasil e complementar seu portfólio de bombas individuais. A LEWA expandiu sua linha de produtos com novos modelos de bombas de micro-dosagem em outubro de 2025, apoiando aplicações de odorização de gás e dosagem de precisão. A Neptuno Pumps também está desenvolvendo capacidade técnica para aplicações de mineração de serviço pesado no Chile, incluindo a capacidade de atender grandes equipamentos utilizados em operações de cobre. As oportunidades futuras incluem sistemas integrados de bombas para projetos chilenos de hidrogênio verde e amônia e equipamentos validados para produção brasileira de biossimilares. A concorrência no mercado de Bombas para Processamento Químico na América do Sul permanecerá vinculada à proximidade de serviços, materiais especializados, qualificação técnica e à capacidade de apoiar os clientes ao longo do ciclo de vida do equipamento. O mercado de Bombas para Processamento Químico na América do Sul não é controlado por um único fornecedor, mas o status de fornecedor aprovado e as capacidades locais podem concentrar os contratos de projetos individuais entre um conjunto limitado de fabricantes de equipamentos originais (OEMs). Essa estrutura deixa espaço para especialistas, mas dificulta que novos entrantes não qualificados conquistem pedidos de serviço crítico.
Líderes da Indústria de Bombas para Processamento Químico na América do Sul
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Sulzer Ltd.
-
Xylem Inc.
-
KSB SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas para Processamento Químico na América do Sul Empresas cobertas neste relatório
- Bombas Geremia Ltda.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc.
- KSB SE & Co. KGaA
- LEWA GmbH
- Neptuno Pumps S.A.
- NETZSCH Pumpen & Systeme GmbH
- OMEL Bombas e Compressores Ltda.
- ProMinent GmbH
- Ruhrpumpen GmbH
- Schneider Motobombas Ltda.
- SEEPEX GmbH
- Sulzer Ltd.
- Tapflo AB
- The Weir Group PLC
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas para Processamento Químico na América do Sul
- Julho de 2026: A EBARA Corporation e a Ebara Elliott Energy (EEE) obtiveram a primeira certificação de Aprovação de Tipo do mundo para uma bomba de carga de hidrogênio líquido projetada para transportadores marítimos de hidrogênio liquefeito. A ClassNK concedeu a certificação após testes completos de desempenho e durabilidade usando hidrogênio líquido a −253°C, apoiando o desenvolvimento da infraestrutura de transporte de hidrogênio.
- Janeiro de 2026: A EBARA Corporation assinou um acordo de transferência de participação acionária por meio de sua subsidiária brasileira EBARA BOMBAS AMÉRICA DO SUL LTDA. para adquirir 100% da GEMINI GERMEK HIDROMECÂNICA LTDA., fabricante de unidades de bombas com sede em São Paulo para os setores de combate a incêndio e agrícola no Brasil.
- Outubro de 2025: A LEWA GmbH adicionou 2 novos modelos de bombas de micro-dosagem, MAH4 e MBH6, à sua linha, expandindo a cobertura para aplicações de odorização de gás e dosagem de precisão.
- Março de 2025: A LEWA GmbH atualizou a bomba de processo ecoflow LDG para fornecer 15% mais potência hidráulica dentro do mesmo espaço físico, visando aplicações de dosagem no processamento químico, farmacêutico e no setor de energia atendidas pela rede sul-americana da LEWA Brasil.
Escopo do Relatório do Mercado de Bombas para Processamento Químico na América do Sul
Uma bomba para processamento químico é um dispositivo mecânico especializado projetado para transferir fluidos corrosivos, tóxicos, abrasivos, de alta temperatura ou de alta pureza em plantas químicas, petroquímicas, farmacêuticas e de tratamento de efluentes.
O mercado de bombas para processamento químico na América do Sul é dividido por tipo de bomba, indústria de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas centrífugas, bombas de deslocamento positivo, bombas de acionamento magnético, bombas de motor encapsulado sem vedação, bombas químicas submersíveis e outras bombas químicas especializadas. Por indústria de uso final, o mercado é segmentado em produtos químicos especiais, petroquímicos e refino, fertilizantes e agroquímicos, produtos farmacêuticos e químicos finos, tintas, revestimentos e adesivos, polímeros e plásticos, celulose e papel, alimentos e bebidas, e tratamento de água e efluentes. O relatório também abrange o tamanho do mercado e as previsões para o mercado de bombas para processamento químico na América do Sul em 3 países-chave. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas Centrífugas |
| Bombas de Deslocamento Positivo |
| Bombas de Acionamento Magnético |
| Bombas de Motor Encapsulado Sem Vedação |
| Bombas Químicas Submersíveis |
| Outras Bombas Químicas Especializadas |
| Produtos Químicos Especiais |
| Petroquímicos e Refino |
| Fertilizantes e Agroquímicos |
| Produtos Farmacêuticos e Químicos Finos |
| Tintas, Revestimentos e Adesivos |
| Polímeros e Plásticos |
| Celulose e Papel |
| Alimentos e Bebidas |
| Tratamento de Água e Efluentes |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Bomba | Bombas Centrífugas |
| Bombas de Deslocamento Positivo | |
| Bombas de Acionamento Magnético | |
| Bombas de Motor Encapsulado Sem Vedação | |
| Bombas Químicas Submersíveis | |
| Outras Bombas Químicas Especializadas | |
| Por Indústria de Uso Final | Produtos Químicos Especiais |
| Petroquímicos e Refino | |
| Fertilizantes e Agroquímicos | |
| Produtos Farmacêuticos e Químicos Finos | |
| Tintas, Revestimentos e Adesivos | |
| Polímeros e Plásticos | |
| Celulose e Papel | |
| Alimentos e Bebidas | |
| Tratamento de Água e Efluentes | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de bombas para processamento químico na América do Sul até 2032?
O setor tem projeção de atingir 81,82 milhões de USD até 2032, expandindo-se a um CAGR de 3,59% a partir de 2027. A previsão reflete a demanda de refino, química de mineração, fabricação farmacêutica e outras aplicações de processo.
Qual tipo de bomba tem a maior participação na América do Sul?
As bombas centrífugas lideram com 43,2% de participação em 2026 porque atendem a serviços de transferência química de alto volume, resfriamento, alimentação de reatores e manuseio de produtos. As normas ISO 2858 e ISO 5199 também apoiam seu uso em especificações de projetos estabelecidos.
Qual aplicação de uso final está crescendo mais rapidamente para bombas de processamento químico?
Produtos farmacêuticos e químicos finos têm projeção de crescimento a um CAGR de 4,1% até 2032. Esse crescimento está vinculado à dosagem de precisão, construção higiênica, capacidade de limpeza no local e requisitos de compatibilidade de materiais.
Por que o Chile é uma área de crescimento para bombas de processamento químico?
O Chile tem previsão de crescimento a um CAGR de 3,8% até 2032, sustentado pelo investimento em cobre e lítio que necessita de bombas para fluxos químicos corrosivos. Os operadores de mineração também requerem suporte local de teste, reparo e serviço para grandes equipamentos.
Como as condições de conteúdo local brasileiro afetam os fornecedores de bombas?
O fornecimento local, a fabricação e a capacidade de serviço próxima podem fortalecer o acesso dos fornecedores a projetos e reduzir a exposição a importações. Essas capacidades também apoiam a documentação de qualidade, a disponibilidade de peças e a resposta técnica durante a operação do equipamento.
O que restringe novos fornecedores de bombas na região?
Longos processos de qualificação, requisitos de fornecedores aprovados e custos de materiais importados podem retardar a entrada e a aquisição de projetos. Os fornecedores podem precisar de validação substancial de soldagem, montagem, testes, documentação e rastreabilidade antes de garantir pedidos de serviço crítico.