
Tamaño y Participación del Mercado de Bombas para Procesamiento Químico en América del Sur
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
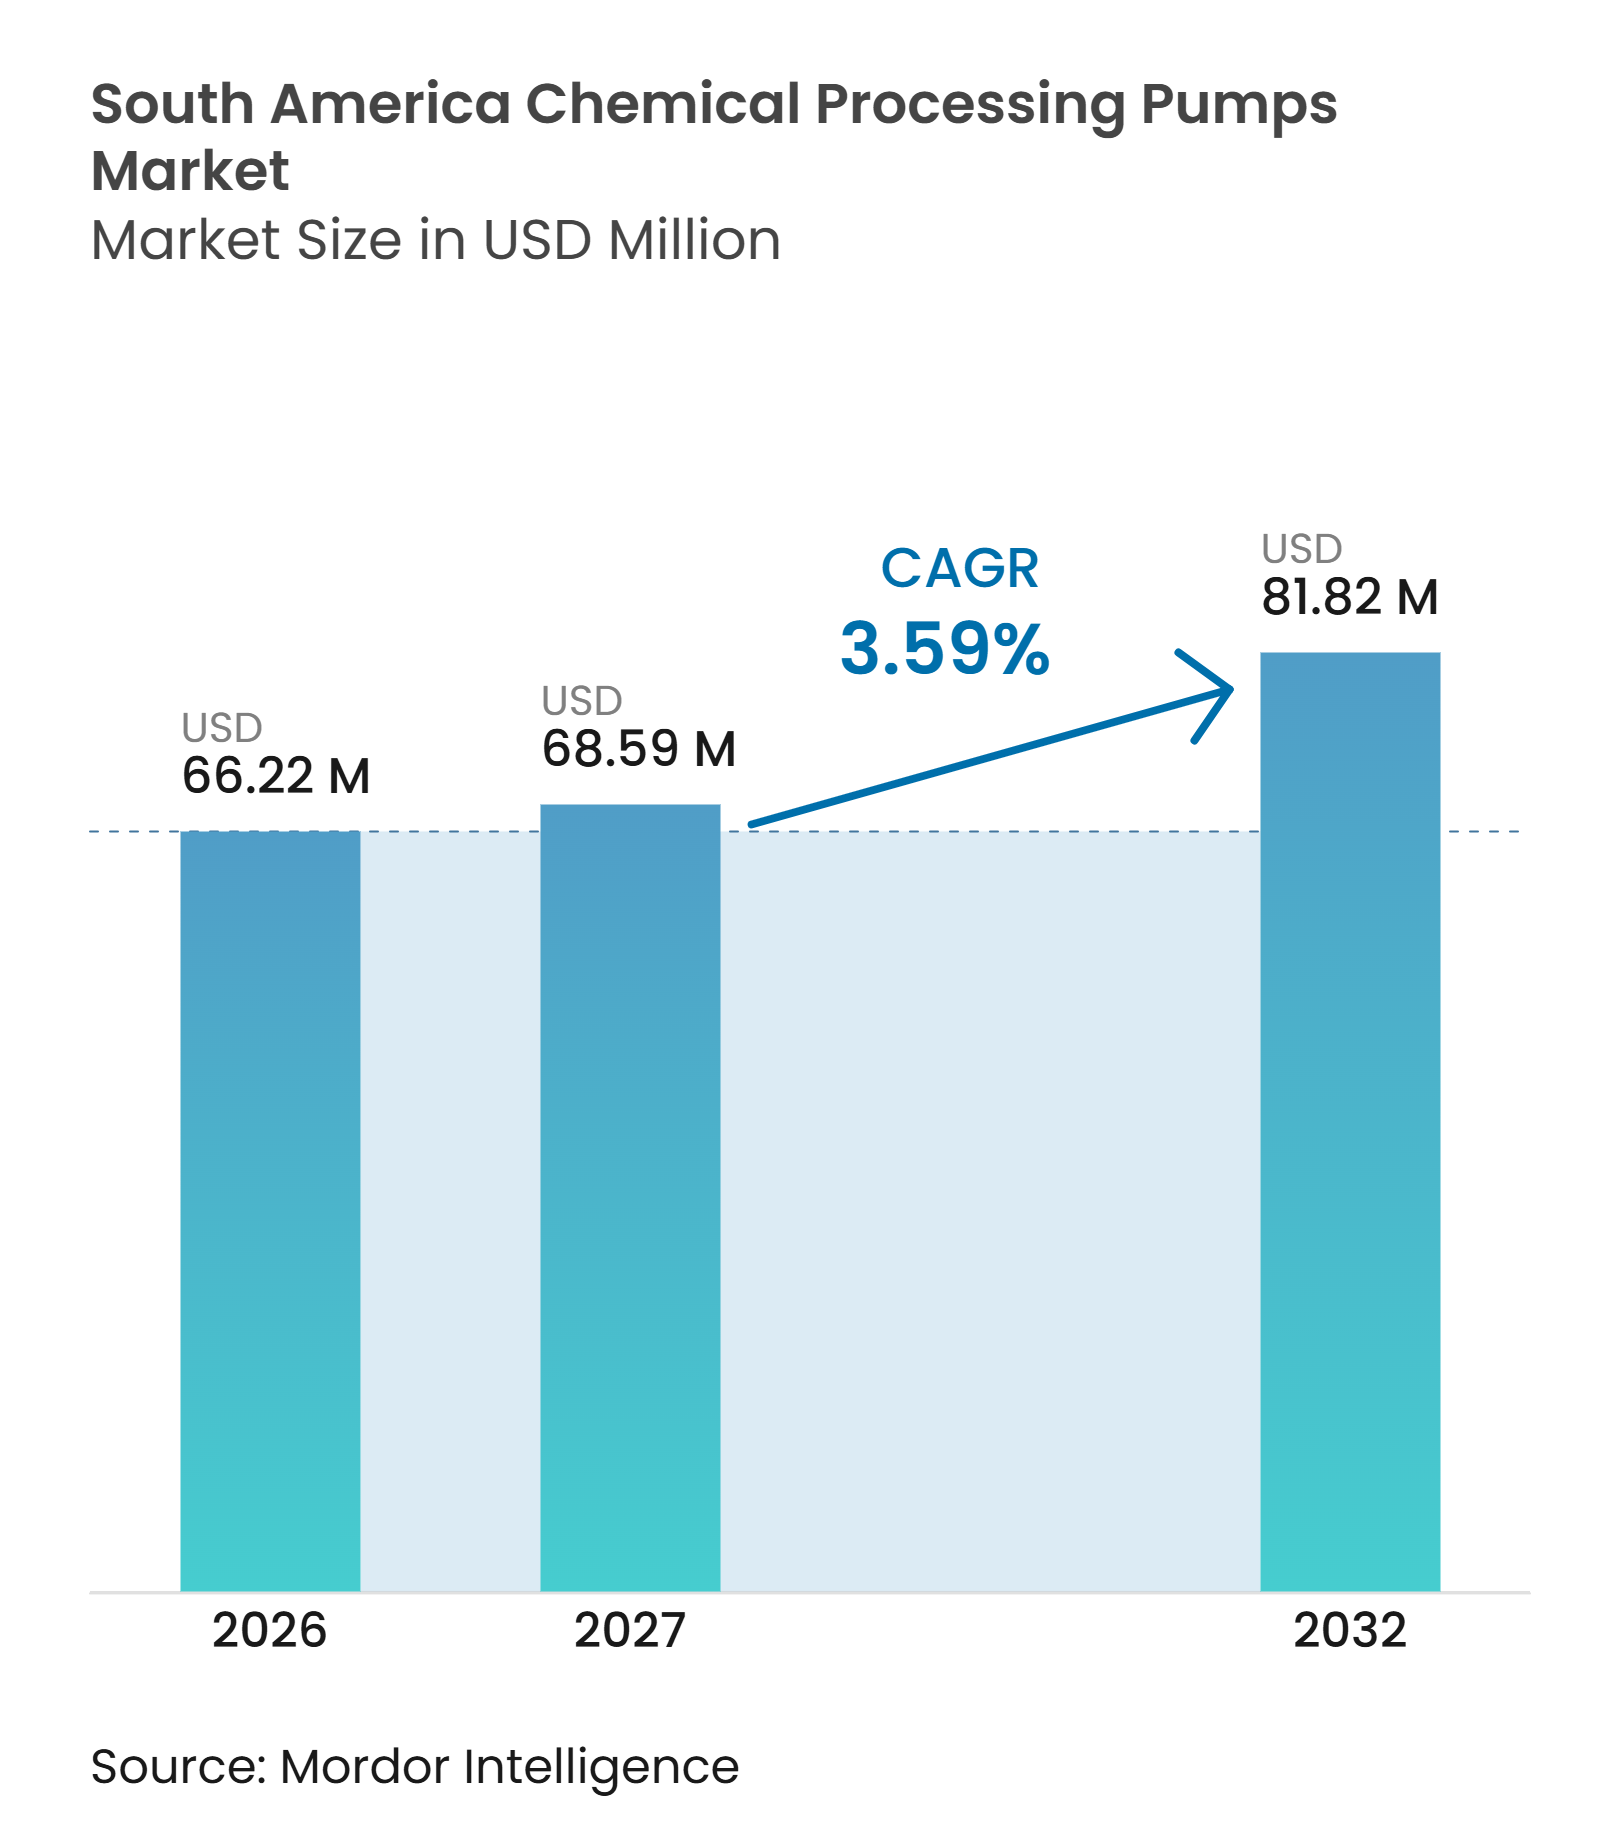
| Tamaño del mercado en el año base (2026) | 66.22 Millones de dólares |
| Tamaño del Mercado (2027) | 68.59 Millones de dólares |
| Tamaño del Mercado (2032) | 81.82 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.59 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas para Procesamiento Químico en América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Bombas para Procesamiento Químico en América del Sur sea de 66,22 millones USD en 2026, 68,59 millones USD en 2027, y alcance los 81,82 millones USD para 2032, creciendo a un CAGR del 3,59% de 2027 a 2032. La inversión en petroquímicos y refinación sigue siendo la fuente central de demanda, ya que los proyectos requieren equipos capaces de manejar fluidos corrosivos, altas temperaturas y ciclos operativos continuos. Brasil cuenta con la mayor base instalada, mientras que Chile añade un requerimiento de crecimiento más rápido para bombas que gestionan productos químicos mineros y corrientes de proceso abrasivas. El mercado de Bombas para Procesamiento Químico en América del Sur también se beneficia de una mayor atención a la contención, la trazabilidad de equipos y la disponibilidad de servicios cerca de los sitios industriales. La fabricación local, el estatus de proveedor aprobado y la cobertura de servicio en campo influyen en las decisiones de compra con tanta fuerza como el precio inicial del equipo. La exposición cambiaria y los prolongados ciclos de calificación siguen siendo restricciones materiales, ya que los materiales avanzados y los componentes de sellado especializados a menudo ingresan a la región a través de cadenas de suministro importadas.
Conclusiones Clave del Informe
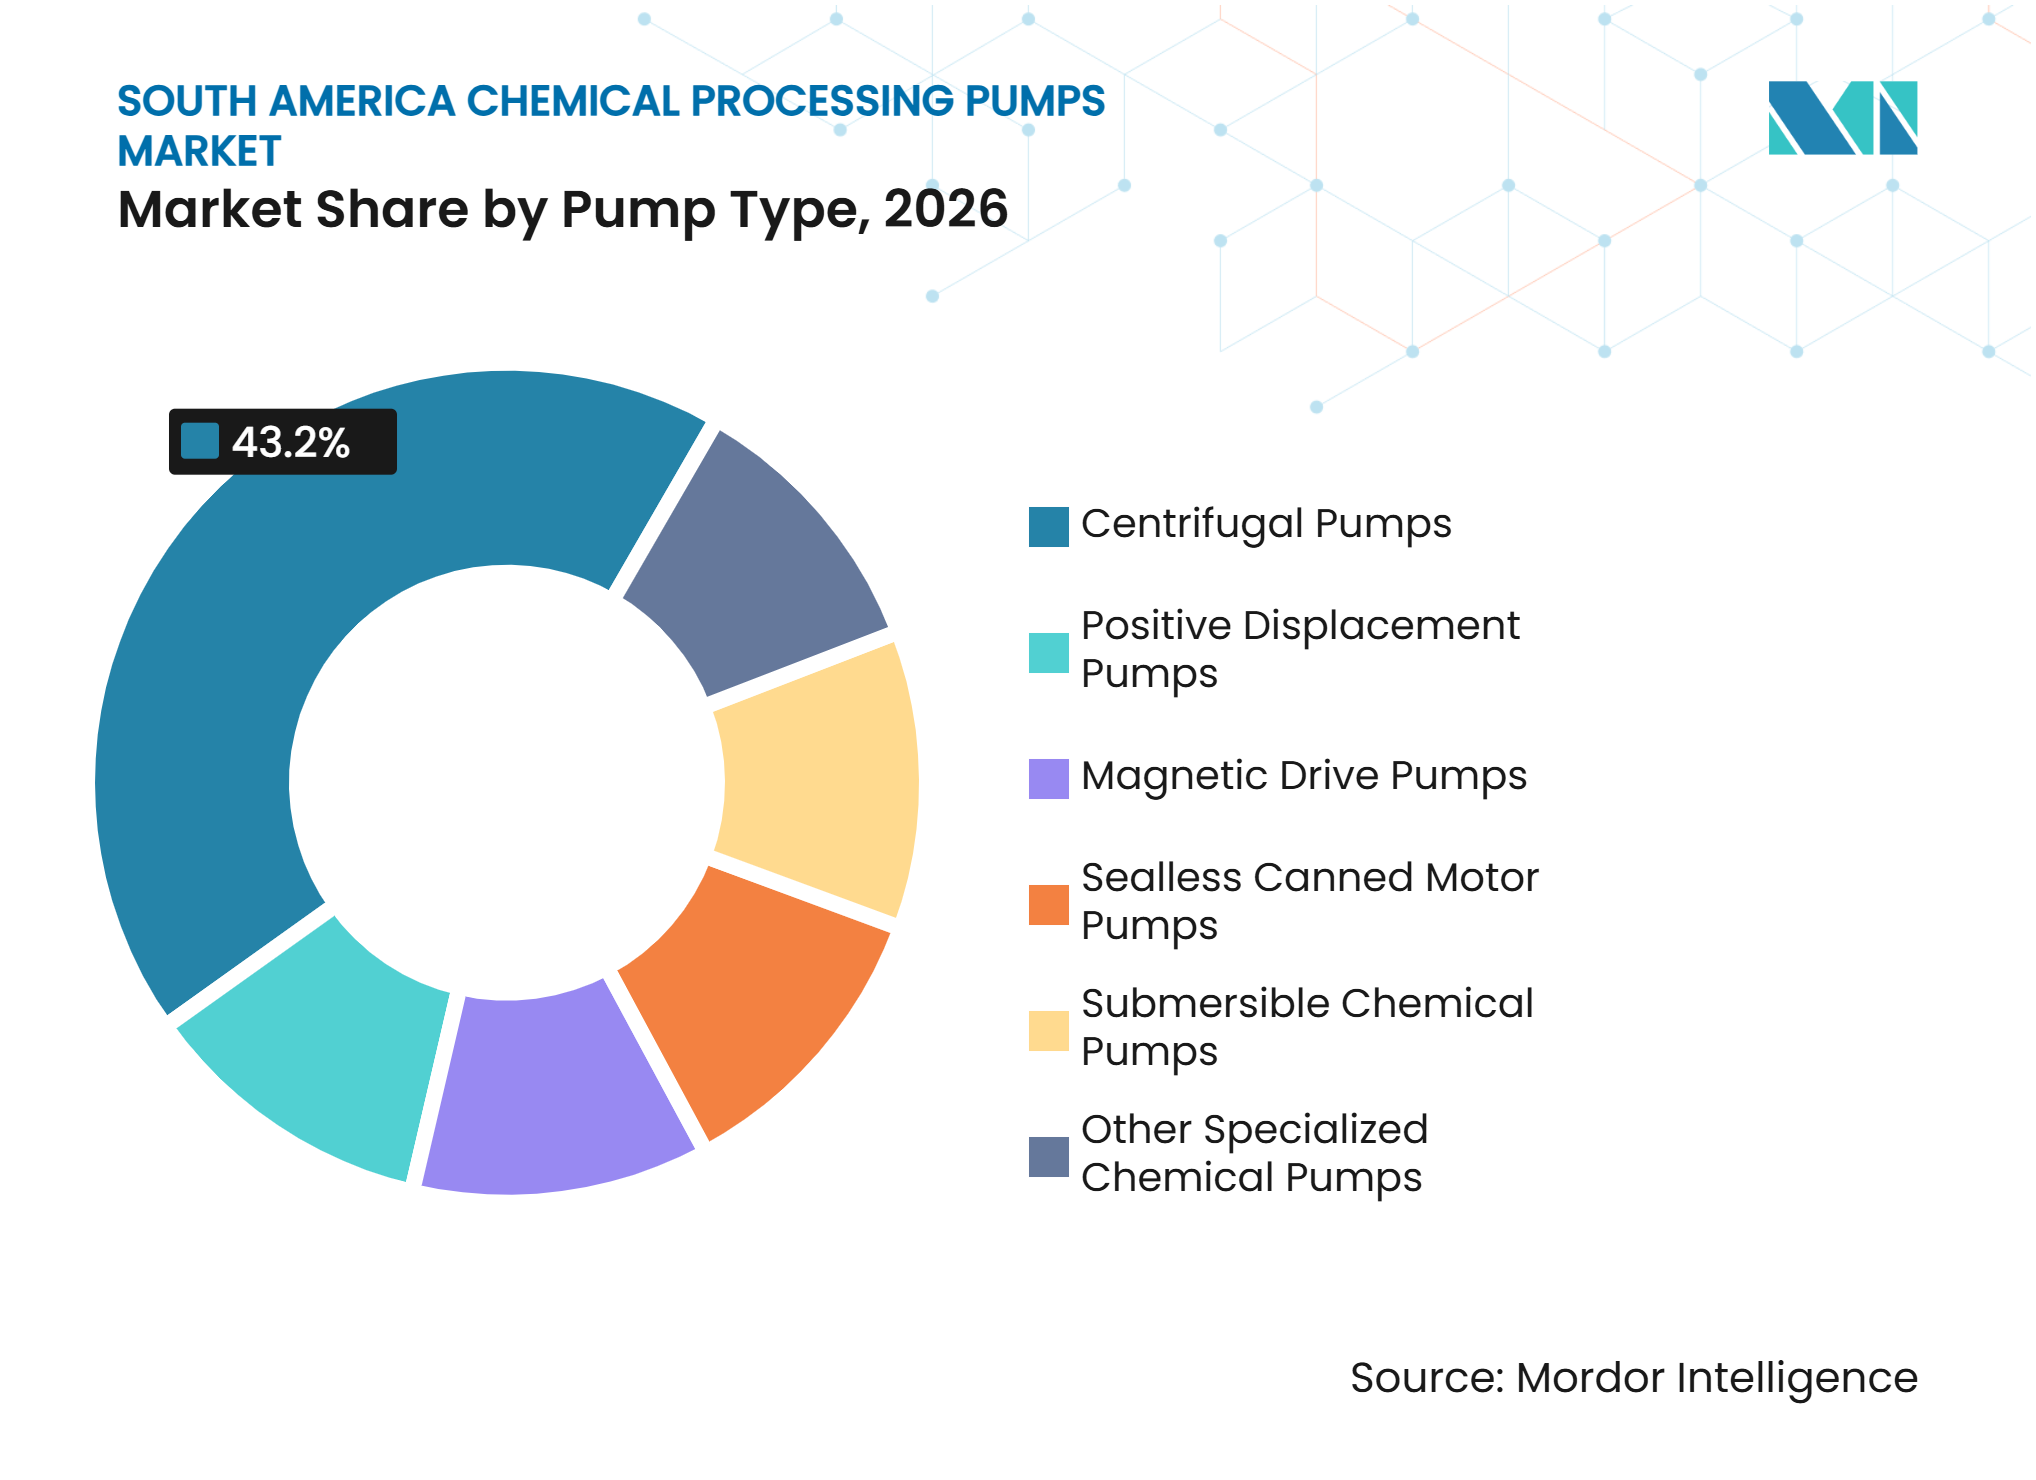
- Por tipo de bomba, las bombas centrífugas representaron el 43,2% de la participación del mercado regional en 2026, mientras que se prevé que las bombas de motor encapsulado sin sello se expandan a un CAGR del 3,9% hasta 2032.
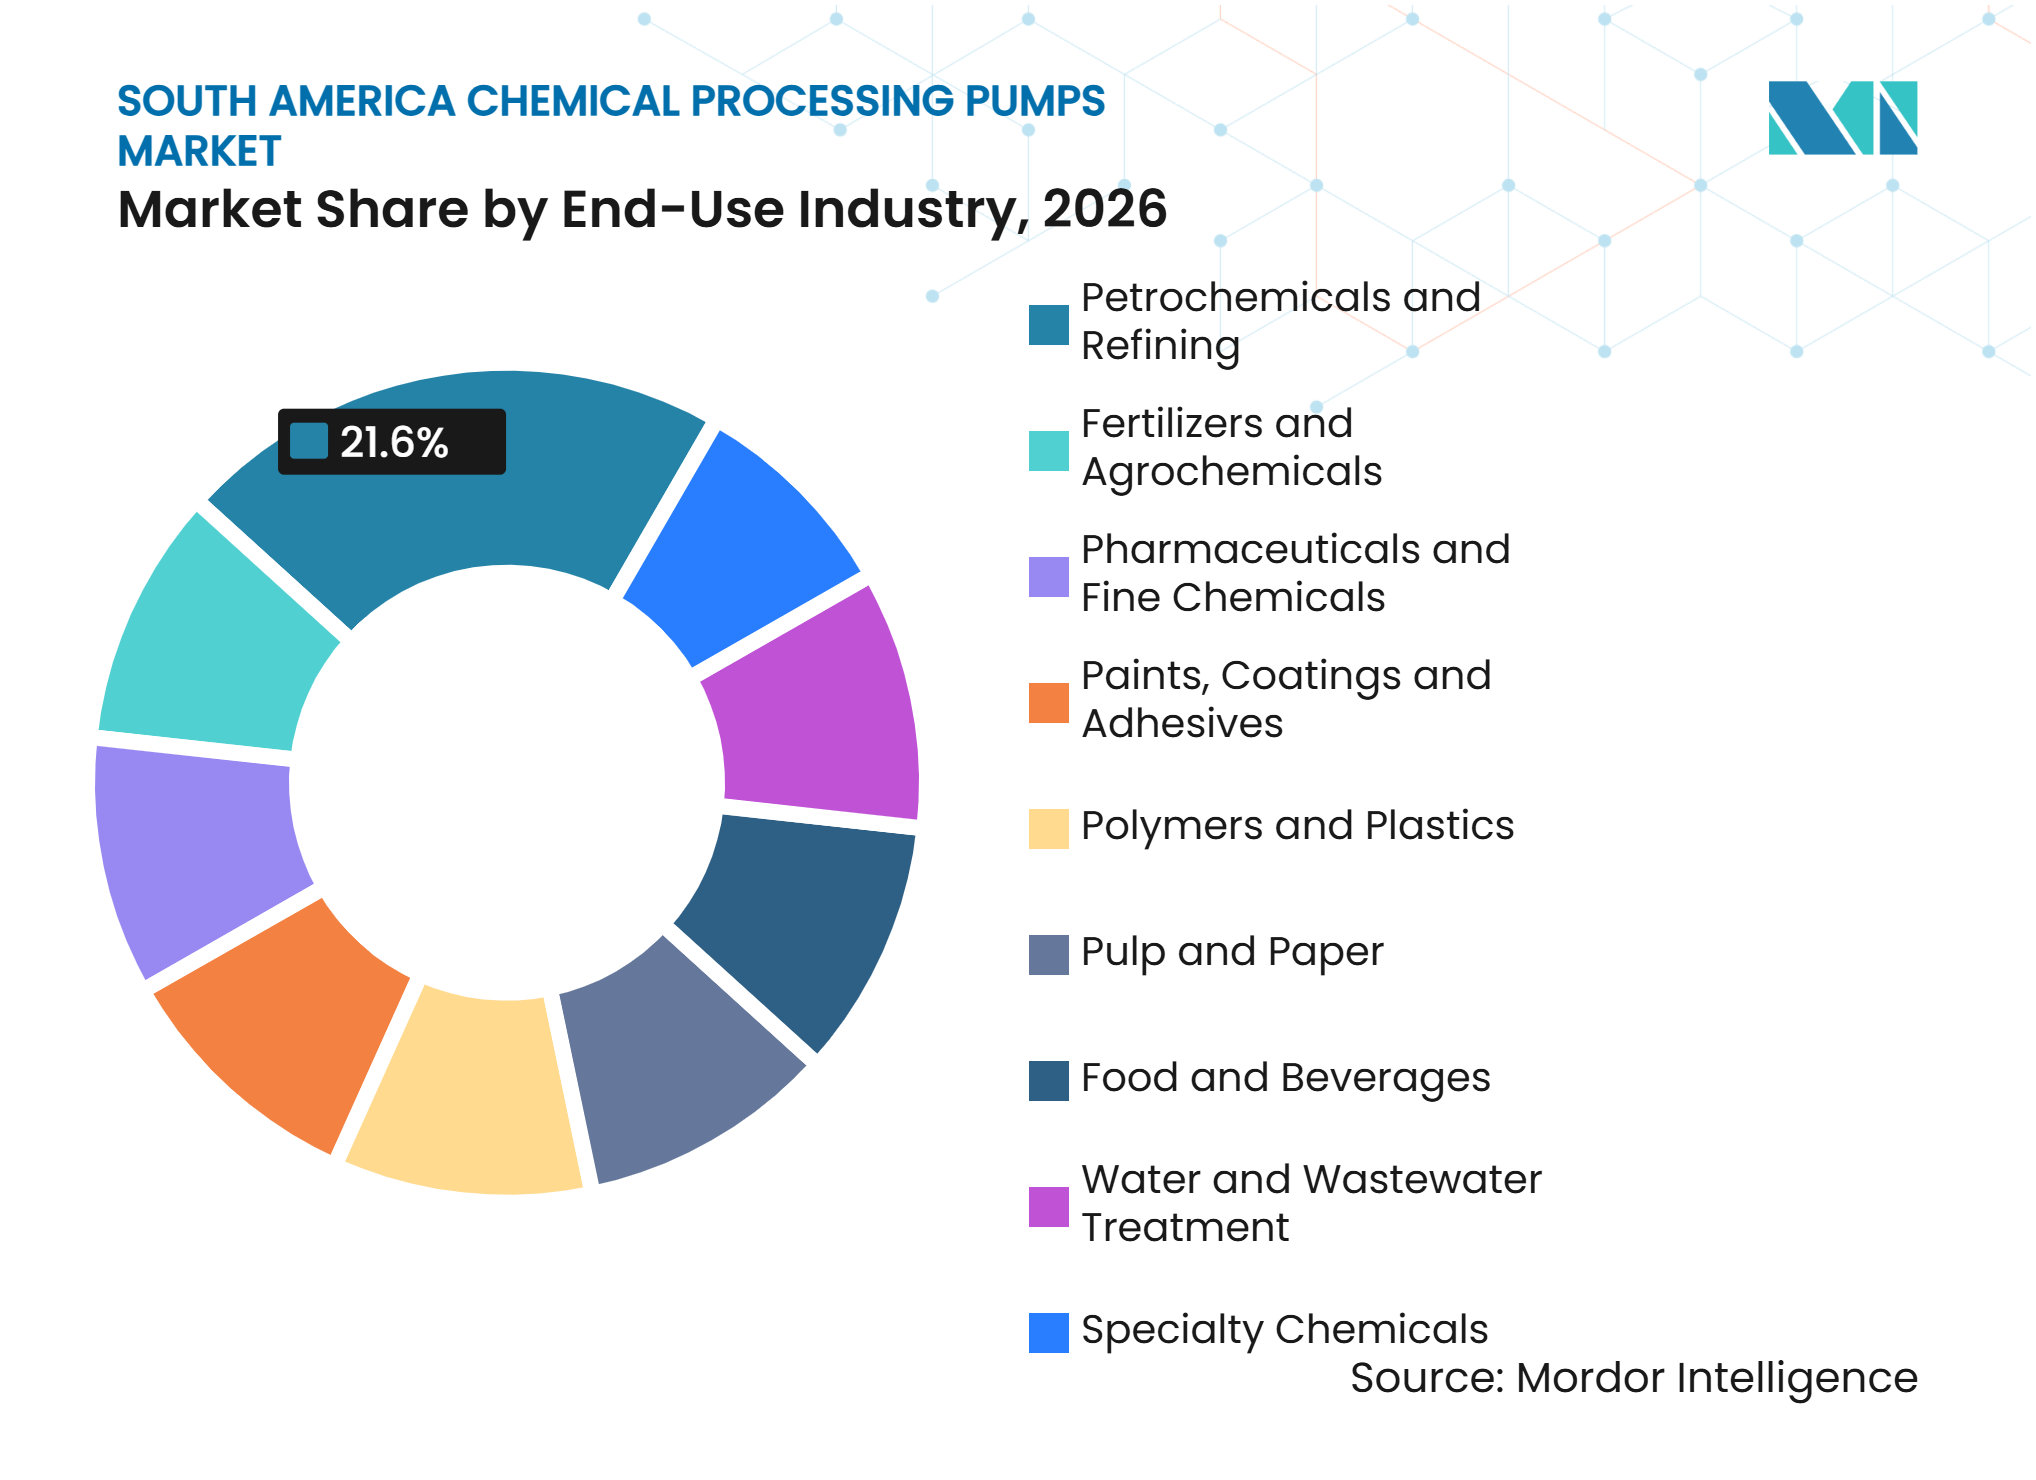
- Por industria de uso final, los petroquímicos y la refinación representaron el 21,6% de la participación del mercado en 2026, mientras que se prevé que los productos farmacéuticos y los químicos finos se expandan a un CAGR del 4,1% hasta 2032.
- Por geografía, Brasil representó el 46,7% de la participación del mercado en 2026, mientras que se prevé que Chile se expanda a un CAGR del 3,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad Petroquímica y de Refinación | +1.3% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Regulaciones de Cero Emisiones que Impulsan la Adopción de Bombas Sin Sello | +0.6% | Brasil, Chile, Global | Corto plazo (≤ 2 años) |
| Crecimiento del Sector Farmacéutico y de Químicos Especiales | +0.7% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Procesos Químicos Vinculada a la Minería | +0.5% | Chile, Resto de América del Sur | Mediano plazo (2-4 años) |
| Inversión en Biocombustibles y Procesos de Pulpa | +0.4% | Brasil | Mediano plazo (2-4 años) |
| Demanda de Dosificación Química para Tratamiento de Agua y Aguas Residuales | +0.3% | Brasil, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Inversiones Petroquímicas y de Refinación Impulsan la Demanda de Bombas de Alta Especificación
Los petroquímicos y la refinación representan el 21,6% del mercado de Bombas para Procesamiento Químico en América del Sur en 2026, lo que convierte a este uso final en la mayor base de demanda actual. Petrobras está avanzando en la adquisición vinculada al segundo tren de refinación en la instalación RNEST Abreu e Lima en Pernambuco, con un valor de investigación de 1.200 millones USD, y este trabajo requerirá equipos de proceso en nuevas unidades operativas. Tales proyectos requieren bombas de proceso API 610 en configuraciones BB1, BB2 y BB3 para hidrocarburos, productos químicos, corrientes de enfriamiento y otros fluidos que no pueden ser manejados por equipos de uso general. Argentina añade otra fuente de demanda a través de Vaca Muerta, que representó el 66% de los volúmenes de crudo procesados en el país a mediados de 2025 según la Secretaría de Energía, y esta base de producción apoya el desarrollo petroquímico aguas abajo. Unipar está evaluando una inversión de más de 200 millones USD en producción de cloruro de polivinilo (PVC) en Bahía Blanca, mientras que Compañía MEGA y Unipar planean mayor capacidad de exportación de etano y propileno que necesitaría sistemas confiables de manejo de productos químicos. La calificación de proveedores de Petrobras también reduce el grupo de proveedores disponibles, ya que Ruhrpumpen do Brasil reportó una puntuación del 100% en el Indicador de Calidad de Proveedores en 2025, creando una ventaja significativa para los proveedores que ya han completado sus revisiones técnicas y de calidad.[1]
Las Normas de Cero Emisiones Aceleran la Transición hacia la Tecnología de Bombas Sin Sello
Los requisitos de seguridad de procesos están aumentando la relevancia de la tecnología sin sello en las instalaciones químicas, particularmente donde los fluidos peligrosos elevan las consecuencias de un fallo de sello. La Agencia Nacional de Petróleo de Brasil aprobó declaraciones de precedente sobre gestión de integridad para unidades de exploración y producción en mayo de 2025, con sistemas de fluidos peligrosos que requieren prácticas documentadas de inspección e integridad. Los cambios propuestos a la Ordenanza Inmetro N.° 115 también buscan la alineación actual con la Comisión Electrotécnica Internacional (IEC) para equipos utilizados en atmósferas explosivas, incluso antes de que todas las normas sean incorporadas a la práctica de la Associação Brasileira de Normas Técnicas (ABNT). Estos requisitos aumentan la carga operativa asociada con el mantenimiento de sellos, el monitoreo de fugas, los registros de inspección y la gestión de incidentes en sistemas tanto eléctricos como mecánicos. Las bombas de motor encapsulado sin sello y de accionamiento magnético tienen un costo inicial más elevado, aunque su caso de ciclo de vida mejora cuando se consideran conjuntamente la prevención de fugas, el reemplazo de sellos, el monitoreo ambiental y la responsabilidad. ANSI/HI (Instituto Nacional Americano de Estándares/Instituto Hidráulico) 4.1-4.6 proporciona un marco técnico reconocido para bombas rotativas sin sello, mientras que ISO 2858 e ISO 5199 siguen siendo especificaciones centrales para equipos centrífugos químicos. KSB documentó un caso de servicio en un parque químico en 2025 en el que mediciones de presión de alta frecuencia identificaron sobretensiones en el circuito de enfriamiento del reactor que el monitoreo convencional no había revelado, demostrando la atención técnica que ahora se aplica a las áreas clasificadas.[2]
La Fabricación Farmacéutica y de Químicos Especiales Genera Demanda de Dosificación de Precisión
Se proyecta que los productos farmacéuticos y los químicos finos crezcan a un CAGR del 4,1% hasta 2032, la tasa más alta entre las categorías de uso final en el mercado de Bombas para Procesamiento Químico en América del Sur. Los productores en este entorno necesitan sistemas de bombeo para medios biológicos, solventes agresivos, ingredientes farmacéuticos activos altamente potentes y procesos por lotes donde el control de la contaminación es esencial. La compatibilidad de materiales, la capacidad de limpieza en sitio, la dosificación precisa y el volumen de retención limitado se convierten, por tanto, en requisitos de compra prácticos en lugar de características opcionales del producto. La investigación vincula este requisito con la demanda de capacidad de biosimilares e ingredientes farmacéuticos activos en América del Sur, ya que los fabricantes abastecen los mercados domésticos y de exportación. Los requisitos de fabricación farmacéutica de ANVISA de Brasil y ANMAT de Argentina respaldan el uso de equipos validados e higiénicos en este entorno. LEWA actualizó su bomba de proceso ecoflow LDG en marzo de 2025 para ofrecer un 15% más de potencia hidráulica dentro del mismo espacio, lo cual es relevante para tareas de dosificación exigentes en aplicaciones químicas, farmacéuticas y energéticas.[3]
La Expansión Minera de Chile Crea un Corredor de Infraestructura de Procesos Químicos
El flujo de inversiones mineras de Chile respalda una necesidad duradera de equipos de proceso químico, ya que las operaciones de cobre y litio dependen de circuitos químicos complejos. Cochilco elevó el pronóstico de inversión minera del país a 104.500 millones USD hasta 2034 en diciembre de 2025, lo que representó un aumento del 26% respecto a la estimación de la cartera del año anterior.[4] La cartera incluye trabajos en concentradoras de cobre y capacidad de proceso de litio, donde el ácido sulfúrico, el cianuro de sodio, los reactivos de flotación y las corrientes de electrolito requieren bombeo especializado en servicios corrosivos o abrasivos. La investigación también identifica la optimización de la concentradora de USD 2.000 millones de BHP Escondida y el programa de capital 2025-2027 de USD 2.700 millones de SQM como ejemplos de proyectos notables. La modernización de Hernán Videla Lira de ENAMI recibió aprobación ambiental en 2025 y se espera que añada capacidad de refinería electrolítica para corrientes concentradas de sulfato de cobre que requieren instalaciones de bombas para procesamiento químico. Ruhrpumpen inauguró un centro de servicio certificado ISO 9001:2015 en Antofagasta en julio de 2025, con instalaciones para probar y dar servicio a bombas de hasta 15 toneladas métricas, fortaleciendo el soporte local para los clientes mineros chilenos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria y Cadenas de Suministro Intensivas en Importaciones | -0.4% | Toda la región | Corto plazo (≤ 2 años) |
| Prolongados Ciclos de Calificación y Adquisición para Bombas de Servicio Crítico | -0.3% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Exceso de Oferta de Productos Petroquímicos y Presión sobre los Márgenes | -0.3% | Toda la región | Corto plazo (≤ 2 años) |
| Aranceles de Importación, ICMS y Exposición al Contenido Local | -0.2% | Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Depreciación Cambiaria Encarece la Adquisición de Bombas Especializadas
El entorno de múltiples monedas de la región eleva el costo de los equipos especializados para procesamiento químico. El acero inoxidable dúplex, el Hastelloy C-276, los revestimientos de politetrafluoroetileno (PTFE) y los componentes de fluoropolímero se cotizan habitualmente a través de cadenas de suministro globales denominadas en USD. Una caída de la moneda local eleva, por tanto, el costo de capital de los componentes importados y los equipos ensamblados, incluidos los materiales necesarios para la resistencia a la corrosión o la contención confiable. Los productores petroquímicos latinoamericanos también enfrentaron condiciones de exceso de oferta de productos básicos a nivel mundial en 2025, lo que redujo los márgenes y llevó a los propietarios de proyectos a diferir, reducir o redefinir algunas actualizaciones. Brasil añade exposición al Imposto sobre Circulação de Mercadorias e Serviços (ICMS), impuestos indirectos y aranceles de importación para equipos y piezas importadas. Esto favorece a los proveedores locales en aplicaciones centrífugas estándar, aunque los diseños de alta presión, aleaciones exóticas y sin sello pueden seguir requiriendo subconjuntos importados y pueden dejar a los compradores expuestos a los movimientos cambiarios.
Los Prolongados Ciclos de Calificación Restringen la Entrada al Mercado y la Velocidad de los Proyectos
Las aplicaciones de servicio crítico a menudo operan bajo procesos de calificación de proveedores que extienden los plazos comerciales. Petrobras evalúa la soldadura, el ensamblaje, las pruebas, la pintura, la calibración, la documentación y la trazabilidad a través de su proceso de Indicador de Calidad de Proveedores. El resultado de Ruhrpumpen do Brasil en 2025 demuestra la profundidad de la inversión en instalaciones y la disciplina de proceso necesarias para obtener y mantener la aprobación. SQM, Codelco y ENAMI utilizan requisitos de aprobación comparables para equipos rotativos críticos en Chile. Los nuevos equipos y los nuevos participantes requieren, en consecuencia, una validación técnica exhaustiva antes de recibir pedidos de volumen, y el proceso puede tardar entre 12 y 24 meses para que un proveedor establezca sus credenciales. Estos procesos protegen la confiabilidad de la planta, pero limitan el cambio rápido entre proveedores a lo largo de los principales ciclos de proyectos. Los operadores químicos más pequeños pueden seguir dependiendo de proveedores aprobados porque llevar a cabo programas de calificación separados es costoso y lleva mucho tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Los Volúmenes de Bombas Centrífugas Anclan el Mercado Mientras los Diseños Sin Sello Cambian las EspecificacionesLas bombas centrífugas representaron el 43,2% de la participación del mercado de Bombas para Procesamiento Químico en América del Sur en 2026. Cubren la transferencia de productos químicos, agua de enfriamiento, alimentación de reactores, manejo de productos y otros servicios de flujo continuo en una amplia gama de instalaciones. Su aceptación sigue a su idoneidad para servicios de alto volumen, operación rentable y especificaciones técnicas establecidas. ISO 2858 define los parámetros dimensionales clave para bombas centrífugas químicas. ISO 5199 proporciona los requisitos técnicos para diseños de proceso químico, incluidos los servicios más exigentes que se encuentran en plantas petroquímicas y mineras. Estas normas hacen que las bombas centrífugas sean familiares para los ingenieros de proyectos y los equipos de mantenimiento, y ayudan a respaldar la intercambiabilidad dentro de las especificaciones de proyectos aprobados. Las bombas de desplazamiento positivo sirven para servicios viscosos, sensibles al cizallamiento e intensivos en medición en aplicaciones de químicos especiales, alimentos y petróleo y gas. Las bombas químicas sumergibles apoyan los servicios de sumidero y fosa en instalaciones de fertilizantes y tratamiento de aguas residuales. Las bombas de accionamiento magnético y otras bombas químicas especializadas abordan aplicaciones donde una fuga mínima crearía preocupaciones de proceso, ambientales o de cumplimiento. La amplitud de estas aplicaciones explica por qué los diseños centrífugos siguen siendo el punto de partida para muchos proyectos sudamericanos, incluso cuando se requieren alternativas especializadas para servicios seleccionados.
Se proyecta que las bombas de motor encapsulado sin sello se expandan a un CAGR del 3,9% hasta 2032. Este crecimiento del mercado de Bombas para Procesamiento Químico en América del Sur refleja una reevaluación más amplia del mantenimiento relacionado con fugas, el monitoreo, la exposición al cumplimiento y el costo de gestionar sellos convencionales. Las plantas químicas están considerando los costos del ciclo de vida en lugar de comparar los equipos únicamente por el precio de compra. Los diseños sin sello eliminan varias rutas de fallo asociadas con los sellos de prensaestopas convencionales y pueden reducir la necesidad de reemplazos repetidos de sellos. El mayor costo de capital es, por tanto, más aceptable donde las emisiones fugitivas, la contención de fluidos peligrosos o las costosas interrupciones de producción son preocupaciones significativas. El caso de enfriamiento del reactor de KSB en 2025 mostró el valor de los diagnósticos detallados en un área clasificada como Zona 1. El caso respalda un movimiento más amplio hacia diseños de equipos que reducen la necesidad de gestionar fallos de contención después de la instalación. La industria de Bombas para Procesamiento Químico en América del Sur está viendo así que los estándares de especificación se convierten en un factor de compra más importante. La demanda en el mercado de Bombas para Procesamiento Químico en América del Sur sigue siendo más fuerte donde la supervisión regulatoria y las prácticas de seguridad de procesos son más estrictas, incluidas las instalaciones de refinería, química y relacionadas con la minería.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Los Petroquímicos Lideran el Valor Mientras los Requisitos Farmacéuticos Elevan las Expectativas TécnicasLos petroquímicos y la refinación representaron el 21,6% de la participación del mercado regional en 2026. Las actualizaciones de refinerías y las inversiones químicas relacionadas con Vaca Muerta respaldan esta posición. Las bombas de proceso en estas instalaciones deben manejar hidrocarburos, productos químicos, altas temperaturas y exigentes requisitos de confiabilidad durante ciclos operativos continuos. El trabajo relacionado con Petrobras en Brasil crea un gran grupo de oportunidades para proveedores aprobados. El clúster petroquímico de Bahía Blanca en Argentina y la cuenca de Vaca Muerta proporcionan una segunda concentración de demanda. La inversión planificada de Unipar en cloruro de polivinilo (PVC) y la expansión de producción de Compañía MEGA representan actividad importante en Argentina. La pulpa y el papel también son estratégicamente relevantes porque se espera que el proyecto Sucuriú de Arauco requiera equipos para productos químicos de blanqueo, licor negro y agua de proceso. El proyecto se presenta como una inversión de 4.600 millones USD con operaciones planificadas para 2028. El papel de Sulzer en el suministro de equipos de proceso para la expansión de biocombustibles de Inpasa muestra además cómo los proyectos agroindustriales añaden demanda de bombas de grado químico. El tratamiento de agua y aguas residuales es una capa adicional de demanda porque los equipos de dosificación y transferencia resistentes a la corrosión se utilizan en instalaciones de tratamiento ampliadas.
Se prevé que los productos farmacéuticos y los químicos finos se expandan a un CAGR del 4,1% hasta 2032. Este segmento valora la construcción higiénica, la trazabilidad de materiales, la dosificación precisa, la limpiabilidad y la capacidad de trabajar con medios de proceso agresivos. La investigación asocia la oportunidad con los requisitos de fabricación relacionados con biosimilares y el péptido-1 similar al glucagón (GLP-1). Las especificaciones de los equipos también deben acomodar fluidos agresivos, tóxicos e inflamables, incluidas aplicaciones que necesitan un volumen de retención muy limitado. Las bombas de diafragma sándwich de LEWA, los equipos de dosificación de ProMinent y las marcas de IDEX como LEWA y Viking Pump abordan varios de estos servicios. Brasil y Argentina utilizan los requisitos de la Agência Nacional de Vigilância Sanitária (ANVISA) y ANMAT para regular las prácticas de fabricación farmacéutica. Los químicos especiales, los fertilizantes y agroquímicos, los polímeros y plásticos, y las pinturas, recubrimientos y adhesivos forman otros grupos de demanda. Sus requisitos varían, pero cada uno depende de la transferencia confiable de fluidos, el control de la contaminación y la dosificación controlada. La industria de Bombas para Procesamiento Químico en América del Sur tiene oportunidades en estos usos finales donde los proveedores pueden demostrar rendimiento validado, selección de materiales apropiada y soporte receptivo.

Análisis Geográfico
Brasil: La Escala Industrial y las Normas de Contenido Local Definen el Terreno Competitivo
Brasil representó el 46,7% de la participación del mercado de Bombas para Procesamiento Químico en América del Sur en 2026. Su posición se sustenta en una gran base química conectada a la energía, la agricultura, la refinación, el saneamiento, la producción de pulpa y la actividad manufacturera en general. Los centros de producción en Camaçari, São Paulo y Río de Janeiro respaldan requisitos recurrentes de transferencia química, enfriamiento, dosificación y equipos de proceso. KSB informó que Brasil generó la mitad de sus ingresos sudamericanos en una entrevista de julio de 2025. La misma entrevista describió el abastecimiento local del 70-80% como una necesidad comercial en Brasil, en lugar de una forma opcional de reducir costos. Este esquema favorece a las empresas con capacidad local de fabricación, inventario, mecanizado y servicio. La instalación de IMBIL en Itapira respalda su papel en el suministro doméstico de bombas centrífugas, mientras que KSB Brasil opera capacidad de fabricación y ensamblaje en el país. IMBIL es el mayor fabricante nacional de bombas centrífugas del país, con una planta de 120.000 m² y capacidad para hasta 15.000 bombas anuales. Sulzer amplió su red de servicio local con un tercer centro de servicio en Jundiaí en 2025. Los requisitos de calificación de Petrobras también recompensan a los proveedores que pueden mantener sistemas de calidad documentados, soporte técnico local y trazabilidad a lo largo del ciclo de vida del equipo.
Chile: La Química Minera Crea el Entorno de Adquisición Más Dinámico de la Región
Se proyecta que Chile se expanda a un CAGR del 3,8% hasta 2032, la tasa geográfica más rápida en el mercado de Bombas para Procesamiento Químico en América del Sur. Este crecimiento del mercado de Bombas para Procesamiento Químico en América del Sur refleja un importante flujo de inversiones en procesamiento de cobre, litio, yodo y minerales relacionados. La perspectiva de inversión de 104.500 millones USD de Cochilco hasta 2034 proporciona el contexto estructural para esta demanda. El concentrado de cobre, la salmuera de litio, la caliche con yodo, el ácido sulfúrico, el cianuro de sodio y los reactivos de flotación imponen exigentes requisitos a los materiales, sellos y diseño hidráulico de las bombas. La expansión de relaves Talabre de Codelco ilustra la escala de los grandes paquetes de adquisición en el país. El contrato de Weir de 52,87 millones USD (40 millones GBP) combina sistemas de bombas de desplazamiento positivo GEHO y bombas centrífugas WARMAN. También identifica la optimización de la concentradora de Escondida de BHP y las nuevas concentradoras de Collahuasi como proyectos que fortalecen el flujo de equipos de proceso minero. Los operadores mineros requieren capacidad de revisión y reparación cercana porque los retornos prolongados al fabricante original pueden interrumpir la producción. El centro de servicio certificado ISO 9001:2015 de Ruhrpumpen en Antofagasta refleja este requisito, con sala de pruebas y capacidad de ingeniería inversa para bombas de servicio pesado. Es probable que las adquisiciones chilenas continúen favoreciendo a los proveedores que combinan el cumplimiento técnico con la capacidad de servicio en campo local.
Argentina y el Resto de América del Sur: La Inversión en Recursos Extiende la Demanda Regional
La demanda de Argentina se concentra en Bahía Blanca y Neuquén, donde los petroquímicos y el desarrollo de petróleo y gas no convencional respaldan la compra de bombas químicas. Más de la mitad de la capacidad petroquímica de Argentina se encuentra alrededor de Bahía Blanca. La inversión planificada de Unipar, la participación de Dow en el aumento de producción de 400 millones USD de Compañía MEGA, y el complejo integrado de estireno, poliestireno y elastómeros de Pampa Energía apuntan a una actividad de proyectos continua. ITT recibió un pedido de bombas BB3 de aproximadamente 15 millones USD para un proyecto de Vaca Muerta en 2025. El proyecto demuestra cómo los desarrollos individuales aguas arriba pueden generar demanda de equipos que es significativa para la base de suministro de procesos químicos del país. Ruhrpumpen mantiene centros de servicio en Buenos Aires, Neuquén y Jujuy para atender a clientes de energía y minería. Perú, Colombia y Ecuador forman mercados individuales más pequeños en el resto de la región. La minería en Perú y la infraestructura de petróleo y gas en Colombia proporcionan requisitos constantes de transferencia química, dosificación y equipos de proceso. Estos mercados se alcanzan comúnmente a través de redes de distribuidores y organizaciones de ventas regionales en lugar de plantas de fabricación dedicadas. Este grupo regional mixto proporciona volumen incremental, pero no iguala la escala de Brasil ni la intensidad de inversión de Chile.
Panorama Competitivo
Concentración del Mercado
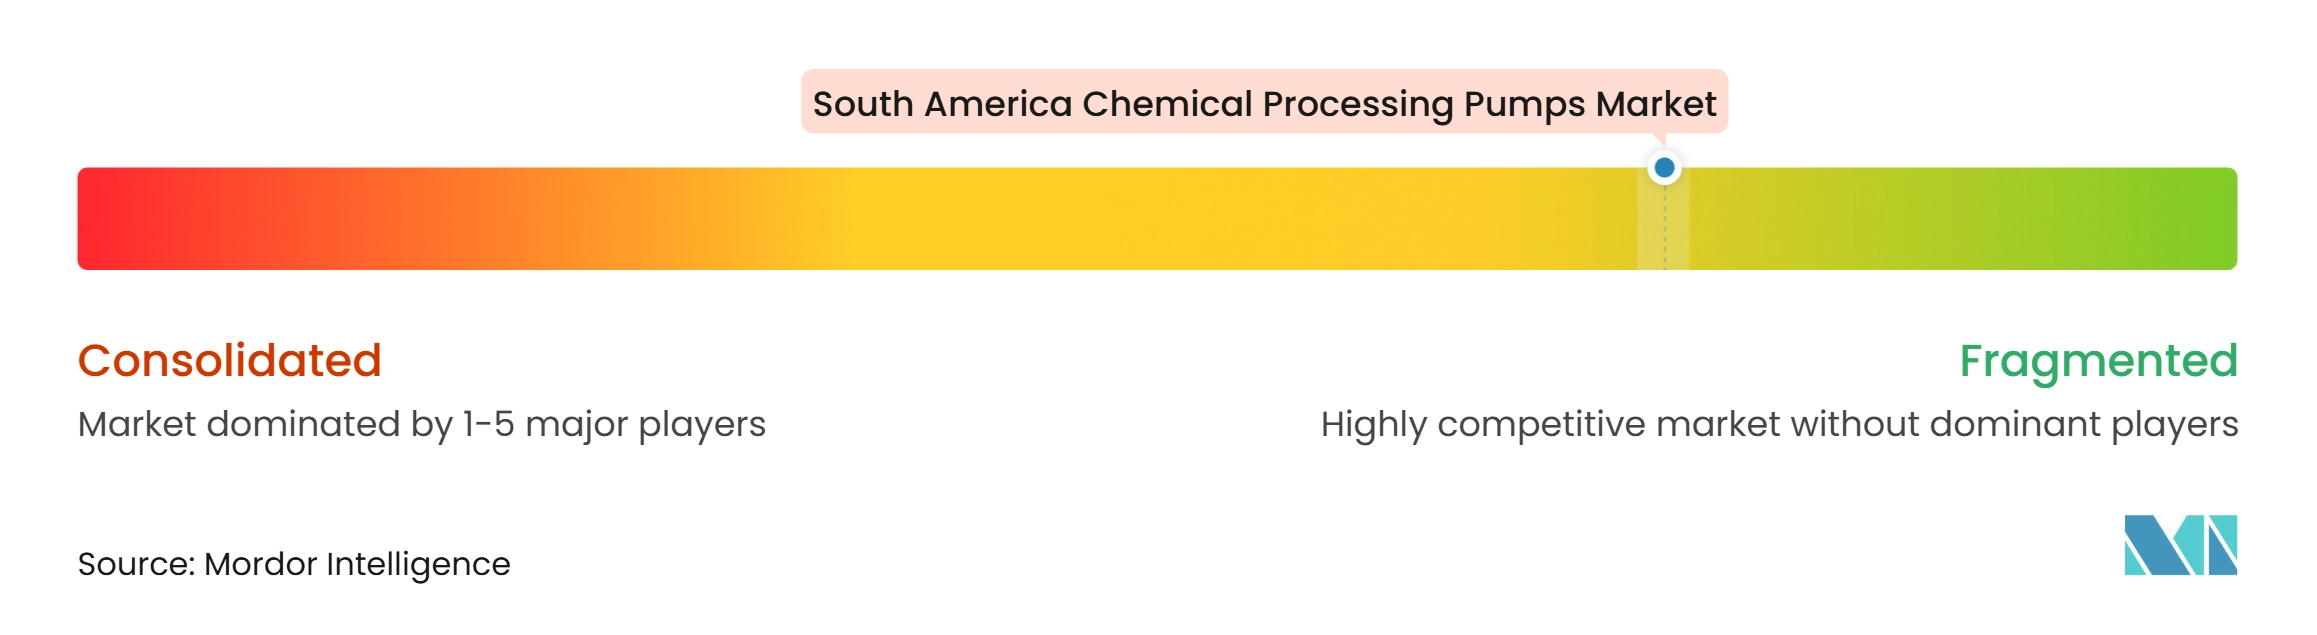
El mercado de Bombas para Procesamiento Químico en América del Sur está fragmentado. Los fabricantes de equipos originales (OEM) globales lideran la porción de alta especificación del mercado de Bombas para Procesamiento Químico en América del Sur, mientras que los proveedores locales y regionales siguen siendo importantes en las aplicaciones de servicio estándar. KSB, Sulzer, Flowserve, ITT Goulds Pumps y EBARA compiten a través del diseño hidráulico, la experiencia en materiales, la respuesta de servicio y la base instalada. IMBIL, OMEL, Ruhrpumpen y Neptuno Pumps aportan fabricación local, soporte regional o conocimiento especializado de aplicaciones. Los compradores en refinación, minería y trabajo farmacéutico típicamente dan un peso significativo al estatus de calificación, la confiabilidad operativa y la capacidad del proveedor para proporcionar repuestos durante largos ciclos de vida del equipo. El mercado de Bombas para Procesamiento Químico en América del Sur tiene, por tanto, barreras más altas que una categoría estándar de bombas industriales. Los requisitos de API 610 e ISO 5199 favorecen a los proveedores que pueden proporcionar evidencia de diseño, materiales, pruebas y documentación adecuados. Los centros de servicio cercanos a los principales sitios pueden ser decisivos porque los clientes buscan evitar tiempos de inactividad prolongados del equipo. La certificación, la documentación y el acceso confiable a repuestos fortalecen las relaciones con los proveedores. Estos factores pueden hacer que un proveedor técnicamente calificado ya establecido sea más atractivo que un proveedor de menor costo sin soporte local.
La presencia local se ha convertido en una herramienta competitiva clave en Brasil y Chile. KSB Brasil se unió al Instituto Brasileño de Minería en marzo de 2025, ampliando su participación en la cadena de valor minera. Ruhrpumpen inauguró su centro de servicio en Antofagasta en julio de 2025, proporcionando capacidad de reparación, prueba e ingeniería inversa para bombas grandes. NETZSCH añadió el centro de ensamblaje de Nova Odessa en septiembre de 2025, acercando el ensamblaje de bombas de cavidad progresiva y lóbulo rotativo a la demanda industrial de São Paulo. Estas acciones muestran que los proveedores están invirtiendo en servicio regional receptivo, ensamblaje, reparación y pruebas en lugar de depender únicamente de equipos importados y asistencia técnica remota. Los fabricantes regionales también obtienen una ventaja donde los aranceles de importación, las expectativas de contenido local y los tiempos de entrega son importantes. Las categorías de productos especializados ofrecen otro camino competitivo. Las bombas sin sello, las bombas de desplazamiento positivo y las bombas diseñadas para productos químicos mineros agresivos permiten la diferenciación técnica. Los proveedores que pueden cumplir con los requisitos de ISO, API o específicos del sitio están mejor posicionados para ingresar a las listas de proveedores aprobados. Su huella de servicio también les permite responder a paradas no planificadas y mantenimiento programado con plazos de entrega más cortos.
La actividad de adquisiciones también refleja el valor de la capacidad local. EBARA anunció un acuerdo en noviembre de 2025 para adquirir Germek, un fabricante brasileño de unidades de bombas, a través de su subsidiaria local. Se esperaba que la transacción ampliara la capacidad de EBARA para proporcionar unidades de bombas personalizadas en Brasil y complementara su cartera de bombas independientes. LEWA amplió su gama de productos con nuevos modelos de bombas de micromedición en octubre de 2025, apoyando aplicaciones de odorización de gas y dosificación de precisión. Neptuno Pumps también está desarrollando capacidad técnica para aplicaciones mineras de servicio pesado en Chile, incluida la capacidad de dar servicio a equipos grandes utilizados en operaciones de cobre. Las oportunidades futuras incluyen sistemas de bombas integrados para proyectos chilenos de hidrógeno verde y amoníaco, y equipos validados para la producción de biosimilares en Brasil. La competencia en el mercado de Bombas para Procesamiento Químico en América del Sur seguirá vinculada a la proximidad del servicio, los materiales especializados, la calificación técnica y la capacidad de apoyar a los clientes a lo largo del ciclo de vida del equipo. El mercado de Bombas para Procesamiento Químico en América del Sur no está controlado por un único proveedor, aunque el estatus de proveedor aprobado y las capacidades locales pueden concentrar los contratos de proyectos individuales entre un conjunto limitado de fabricantes de equipos originales (OEM). Esta estructura deja espacio para los especialistas, pero dificulta que los nuevos participantes no calificados ganen pedidos de servicio crítico.
Líderes de la Industria de Bombas para Procesamiento Químico en América del Sur
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Sulzer Ltd.
-
Xylem Inc.
-
KSB SE & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas para Procesamiento Químico en América del Sur Empresas cubiertas en este informe
- Bombas Geremia Ltda.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc.
- KSB SE & Co. KGaA
- LEWA GmbH
- Neptuno Pumps S.A.
- NETZSCH Pumpen & Systeme GmbH
- OMEL Bombas e Compressores Ltda.
- ProMinent GmbH
- Ruhrpumpen GmbH
- Schneider Motobombas Ltda.
- SEEPEX GmbH
- Sulzer Ltd.
- Tapflo AB
- The Weir Group PLC
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Bombas para Procesamiento Químico en América del Sur
- Julio de 2026: EBARA Corporation y Ebara Elliott Energy (EEE) lograron la primera certificación de Aprobación de Tipo del mundo para una bomba de carga de hidrógeno líquido diseñada para buques marítimos transportadores de hidrógeno licuado. ClassNK otorgó la certificación tras pruebas de rendimiento y durabilidad a escala completa utilizando hidrógeno líquido a −253 °C, apoyando el desarrollo de infraestructura de transporte de hidrógeno.
- Enero de 2026: EBARA Corporation firmó un acuerdo de transferencia de acciones a través de su subsidiaria brasileña EBARA BOMBAS AMÉRICA DO SUL LTDA. para adquirir el 100% de GEMINI GERMEK HIDROMECÂNICA LTDA., un fabricante de unidades de bombas con sede en São Paulo para los sectores de lucha contra incendios y agrícola en Brasil.
- Octubre de 2025: LEWA GmbH añadió 2 nuevos modelos de bombas de micromedición, MAH4 y MBH6, a su gama, ampliando la cobertura para aplicaciones de odorización de gas y dosificación de precisión.
- Marzo de 2025: LEWA GmbH actualizó la bomba de proceso ecoflow LDG para ofrecer un 15% más de potencia hidráulica dentro del mismo espacio, dirigida a aplicaciones de dosificación en procesamiento químico, farmacéutico y del sector energético atendidas por la red sudamericana de LEWA Brasil.
Alcance del Informe del Mercado de Bombas para Procesamiento Químico en América del Sur
Una bomba para procesamiento químico es un dispositivo mecánico especializado diseñado para transferir fluidos corrosivos, tóxicos, abrasivos, de alta temperatura o de alta pureza dentro de plantas químicas, petroquímicas, farmacéuticas y de tratamiento de aguas residuales.
El mercado de bombas para procesamiento químico en América del Sur está dividido entre tipo de bomba, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas centrífugas, bombas de desplazamiento positivo, bombas de accionamiento magnético, bombas de motor encapsulado sin sello, bombas químicas sumergibles y otras bombas químicas especializadas. Por industria de uso final, el mercado está segmentado en químicos especiales, petroquímicos y refinación, fertilizantes y agroquímicos, productos farmacéuticos y químicos finos, pinturas, recubrimientos y adhesivos, polímeros y plásticos, pulpa y papel, alimentos y bebidas, y tratamiento de agua y aguas residuales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas para procesamiento químico en América del Sur en 3 países clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas Centrífugas |
| Bombas de Desplazamiento Positivo |
| Bombas de Accionamiento Magnético |
| Bombas de Motor Encapsulado Sin Sello |
| Bombas Químicas Sumergibles |
| Otras Bombas Químicas Especializadas |
| Químicos Especiales |
| Petroquímicos y Refinación |
| Fertilizantes y Agroquímicos |
| Productos Farmacéuticos y Químicos Finos |
| Pinturas, Recubrimientos y Adhesivos |
| Polímeros y Plásticos |
| Pulpa y Papel |
| Alimentos y Bebidas |
| Tratamiento de Agua y Aguas Residuales |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Bomba | Bombas Centrífugas |
| Bombas de Desplazamiento Positivo | |
| Bombas de Accionamiento Magnético | |
| Bombas de Motor Encapsulado Sin Sello | |
| Bombas Químicas Sumergibles | |
| Otras Bombas Químicas Especializadas | |
| Por Industria de Uso Final | Químicos Especiales |
| Petroquímicos y Refinación | |
| Fertilizantes y Agroquímicos | |
| Productos Farmacéuticos y Químicos Finos | |
| Pinturas, Recubrimientos y Adhesivos | |
| Polímeros y Plásticos | |
| Pulpa y Papel | |
| Alimentos y Bebidas | |
| Tratamiento de Agua y Aguas Residuales | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de bombas para procesamiento químico en América del Sur para 2032?
Se proyecta que el sector alcance los 81,82 millones USD para 2032, expandiéndose a un CAGR del 3,59% desde 2027. El pronóstico refleja la demanda de refinación, química minera, fabricación farmacéutica y otras aplicaciones de proceso.
¿Qué tipo de bomba tiene la mayor participación en América del Sur?
Las bombas centrífugas lideran con una participación del 43,2% en 2026 porque sirven para la transferencia química de alto volumen, enfriamiento, alimentación de reactores y servicios de manejo de productos. ISO 2858 e ISO 5199 también respaldan su uso en especificaciones de proyectos establecidos.
¿Qué aplicación de uso final está creciendo más rápido para las bombas de procesamiento químico?
Se proyecta que los productos farmacéuticos y los químicos finos crezcan a un CAGR del 4,1% hasta 2032. Este crecimiento está vinculado a la dosificación de precisión, la construcción higiénica, la capacidad de limpieza en sitio y los requisitos de compatibilidad de materiales.
¿Por qué Chile es un área de crecimiento para las bombas de procesamiento químico?
Se prevé que Chile crezca a un CAGR del 3,8% hasta 2032, respaldado por la inversión en cobre y litio que necesita bombas para corrientes químicas corrosivas. Los operadores mineros también requieren soporte local de pruebas, reparación y servicio para equipos grandes.
¿Cómo afectan las condiciones de contenido local de Brasil a los proveedores de bombas?
El abastecimiento local, la fabricación y la capacidad de servicio cercana pueden fortalecer el acceso de los proveedores a los proyectos y reducir la exposición a las importaciones. Estas capacidades también respaldan la documentación de calidad, la disponibilidad de repuestos y la respuesta técnica durante la operación del equipo.
¿Qué restringe a los nuevos proveedores de bombas en la región?
Los prolongados procesos de calificación, los requisitos de proveedor aprobado y los costos de materiales importados pueden ralentizar la entrada y la adquisición de proyectos. Los proveedores pueden necesitar una validación sustancial de soldadura, ensamblaje, pruebas, documentación y trazabilidad antes de asegurar pedidos de servicio crítico.