
Taille et Part du Marché des Pompes de Traitement Chimique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
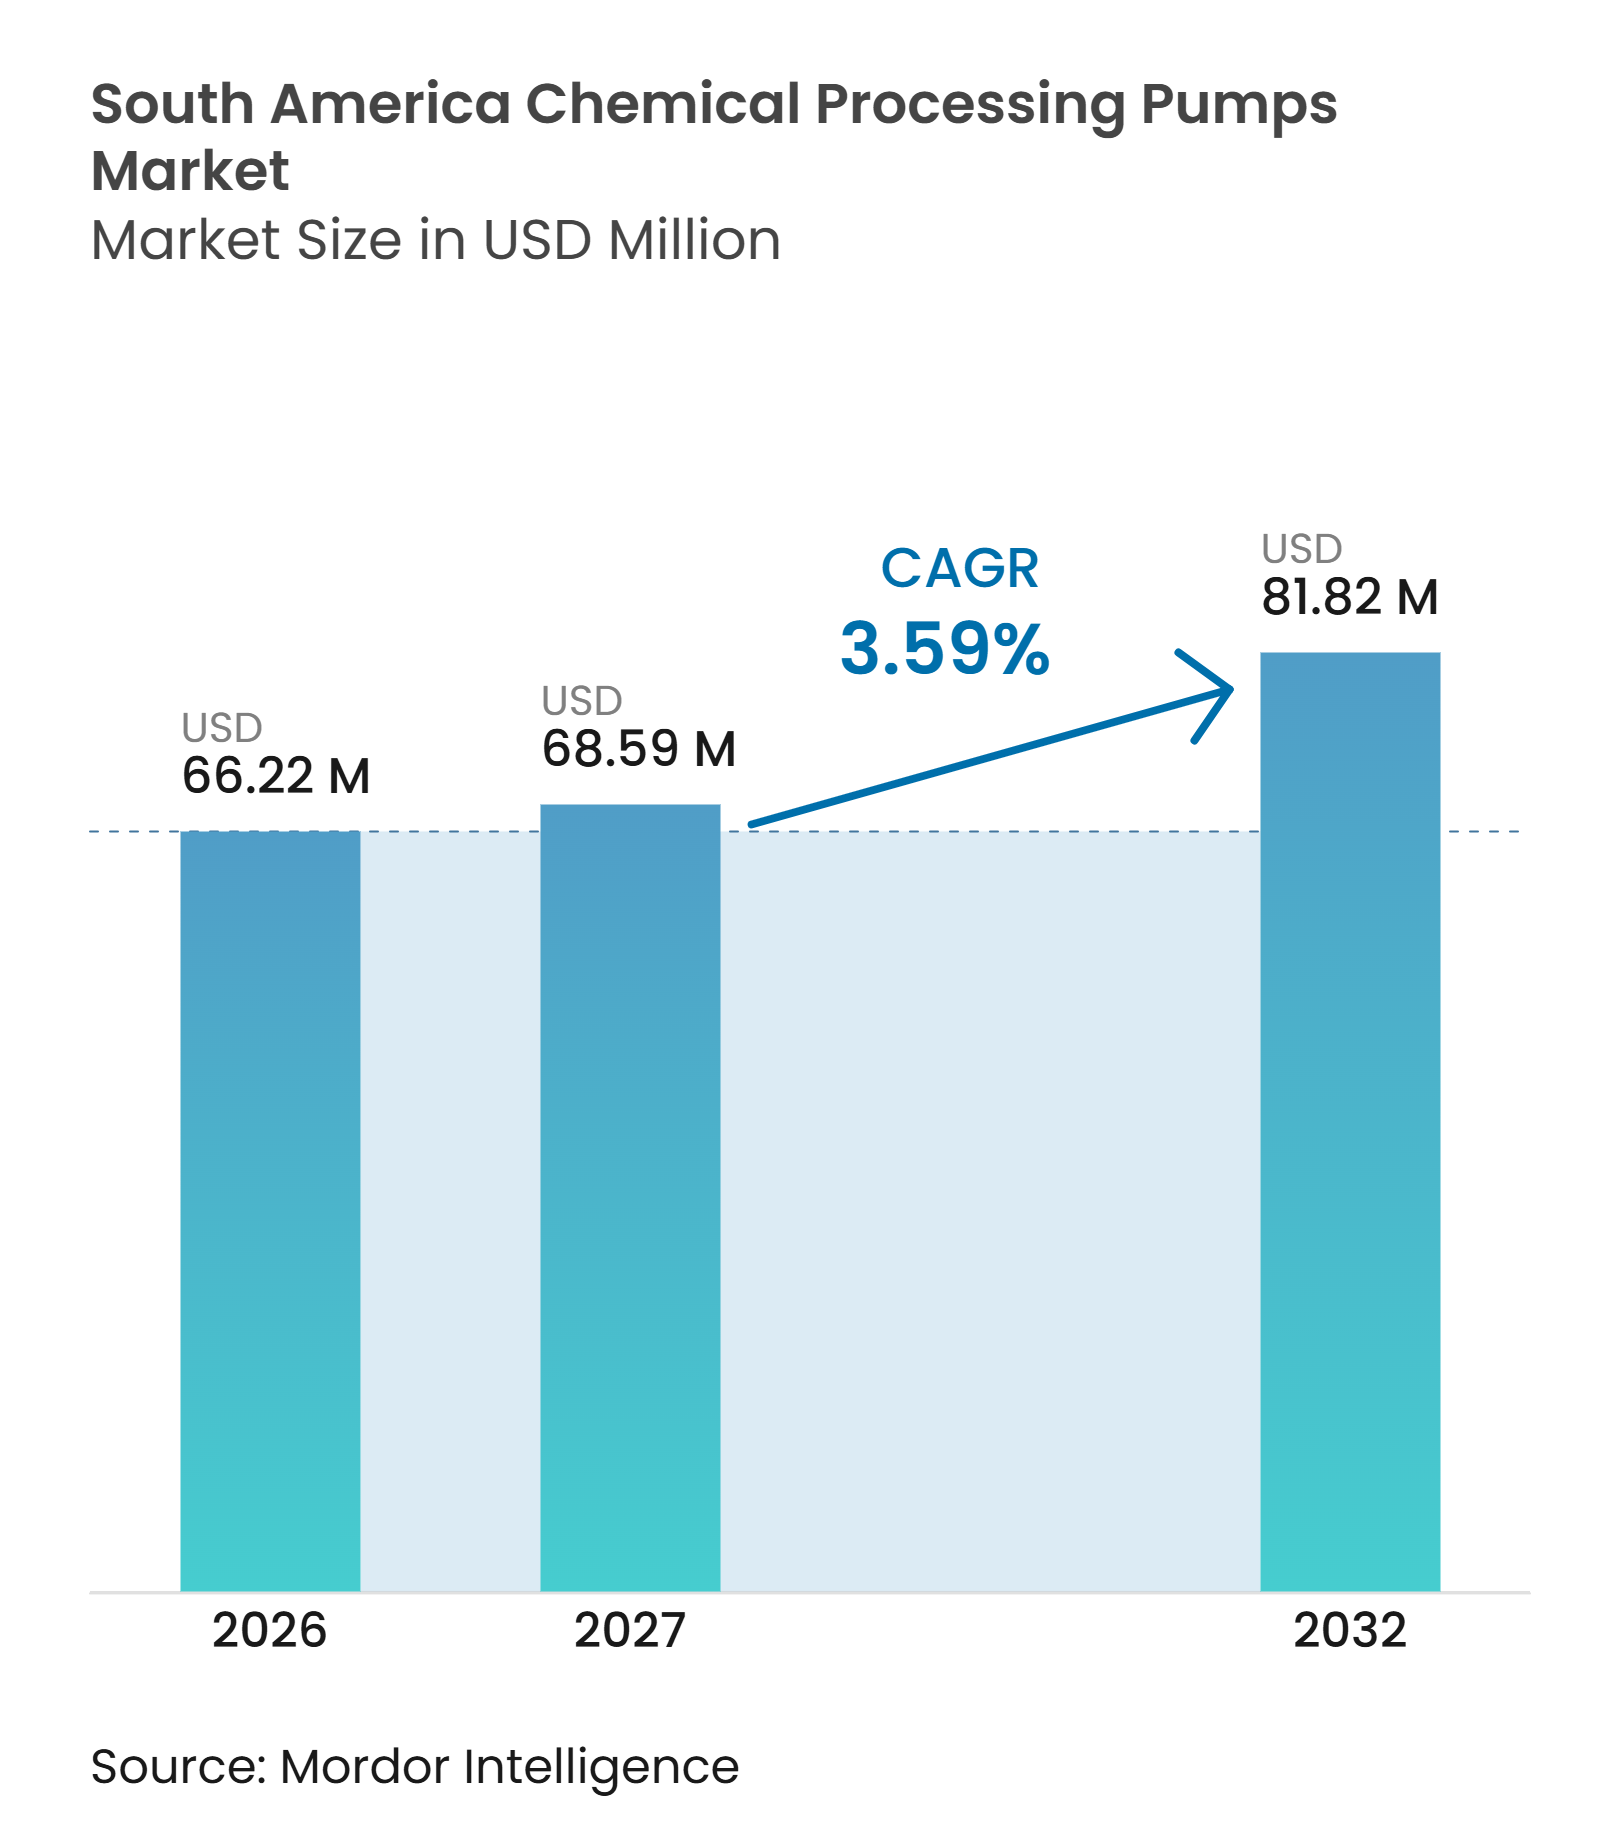
| Taille du marché de l'année de base (2026) | 66.22 Millions de dollars américains |
| Taille du Marché (2027) | 68.59 Millions de dollars américains |
| Taille du Marché (2032) | 81.82 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.59 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pompes de Traitement Chimique en Amérique du Sud par Mordor Intelligence
La taille du Marché des Pompes de Traitement Chimique en Amérique du Sud est projetée à 66,22 millions USD en 2026, 68,59 millions USD en 2027, et devrait atteindre 81,82 millions USD d'ici 2032, avec un CAGR de 3,59% de 2027 à 2032. L'investissement dans la pétrochimie et le raffinage demeure la principale source de demande, car les projets nécessitent des équipements capables de gérer des fluides corrosifs, des températures élevées et des cycles de fonctionnement continus. Le Brésil dispose de la plus grande base installée, tandis que le Chili présente une demande en croissance plus rapide pour des pompes gérant les produits chimiques miniers et les flux de traitement abrasifs. Le marché des Pompes de Traitement Chimique en Amérique du Sud bénéficie également d'une plus grande attention portée au confinement, à la traçabilité des équipements et à la disponibilité des services à proximité des sites industriels. La fabrication locale, le statut de fournisseur agréé et la couverture du service sur le terrain influencent les décisions d'achat aussi fortement que le prix initial de l'équipement. L'exposition aux devises et les longs cycles de qualification restent des contraintes importantes, car les matériaux avancés et les composants d'étanchéité spécialisés entrent souvent dans la région via des chaînes d'approvisionnement importées.
Points Clés du Rapport
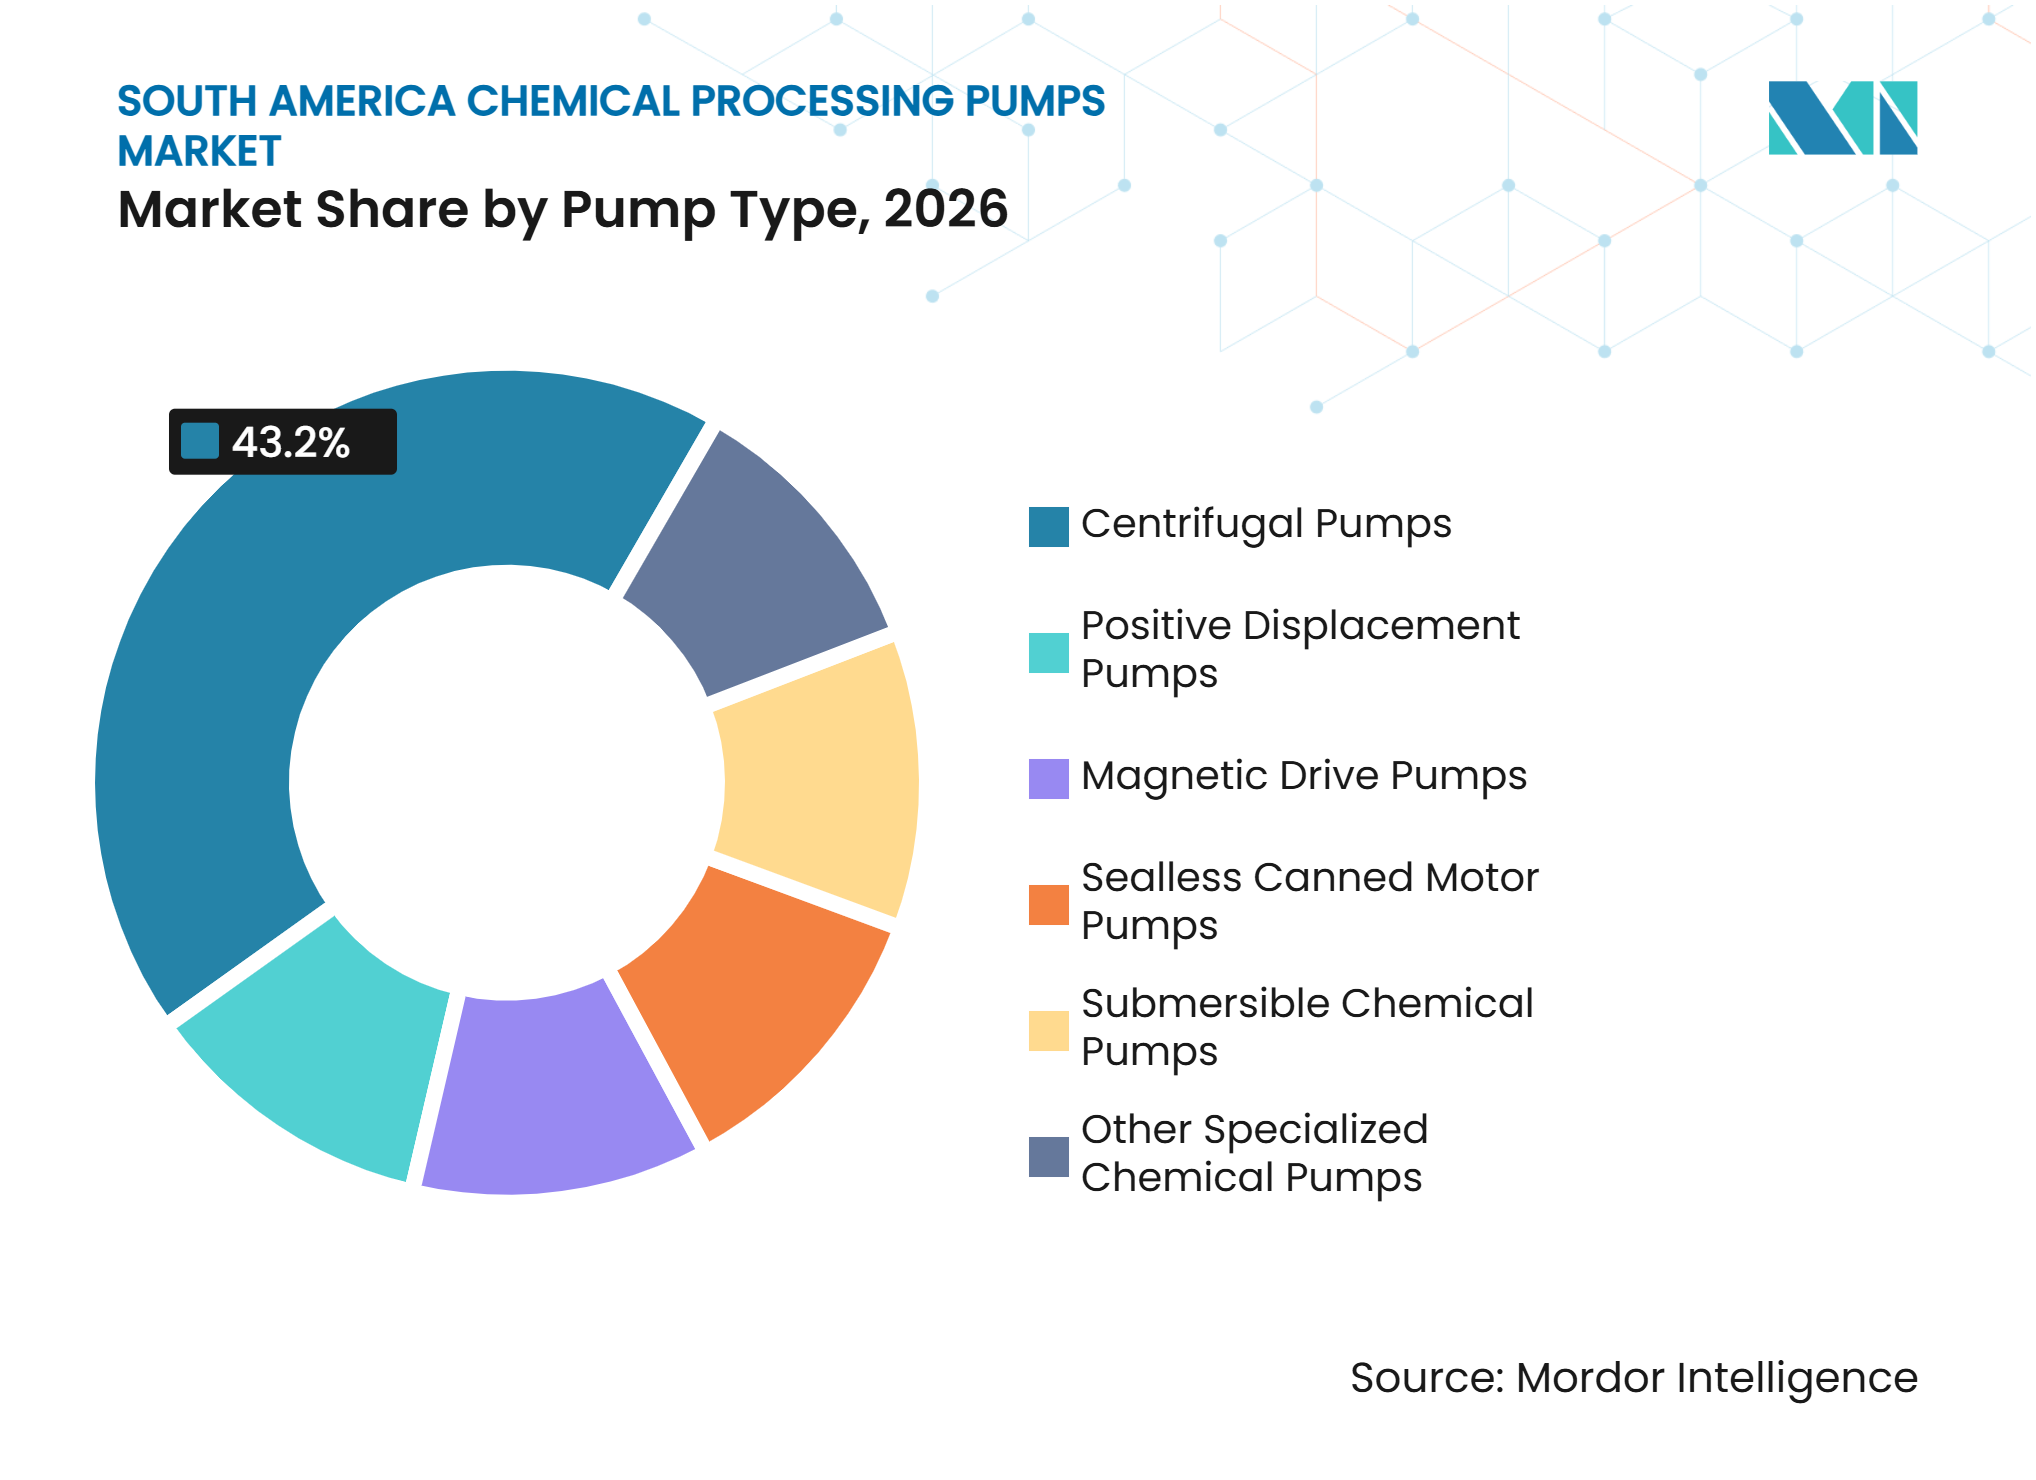
- Par type de pompe, les pompes centrifuges détenaient 43,2% de la part de marché régionale en 2026, tandis que les pompes à moteur noyé sans joint devraient se développer à un CAGR de 3,9% jusqu'en 2032.
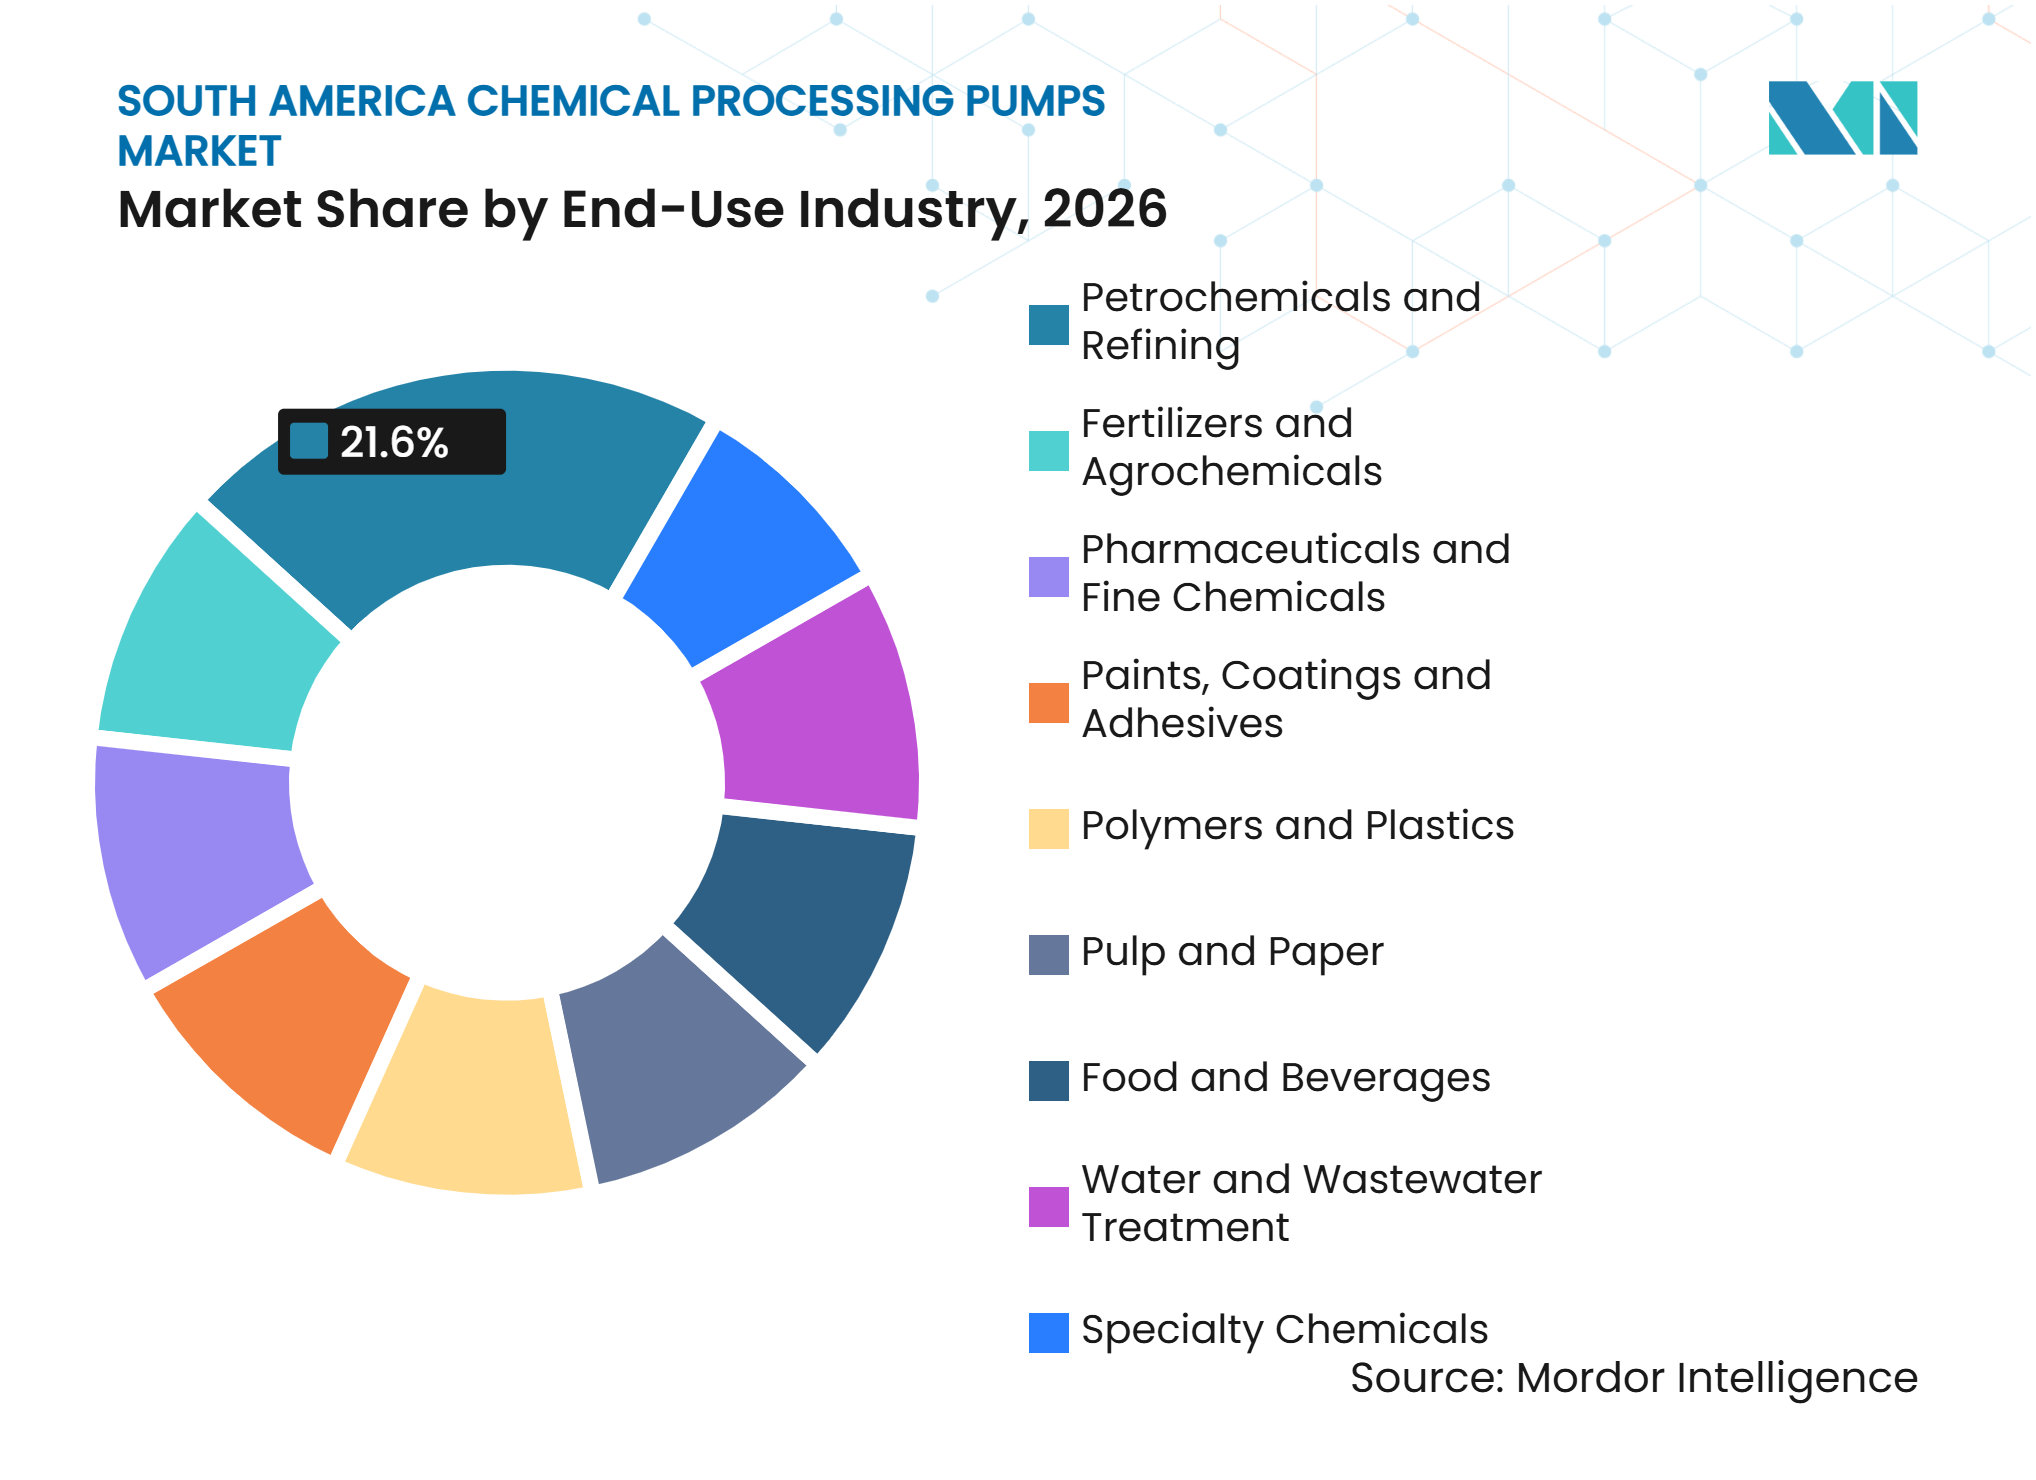
- Par industrie d'utilisation finale, la pétrochimie et le raffinage détenaient 21,6% de la part de marché en 2026, tandis que les produits pharmaceutiques et les produits chimiques fins devraient se développer à un CAGR de 4,1% jusqu'en 2032.
- Par géographie, le Brésil détenait 46,7% de la part de marché en 2026, tandis que le Chili devrait se développer à un CAGR de 3,8% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion des Capacités Pétrochimiques et de Raffinage | +1.3% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Réglementations Zéro Émission Favorisant l'Adoption des Pompes Sans Joint | +0.6% | Brésil, Chili, Mondial | Court terme (≤ 2 ans) |
| Croissance du Secteur Pharmaceutique et des Produits Chimiques de Spécialité | +0.7% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Expansion des Infrastructures de Traitement Chimique Liées à l'Exploitation Minière | +0.5% | Chili, Reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Investissement dans les Biocarburants et les Procédés de Pâte à Papier | +0.4% | Brésil | Moyen terme (2-4 ans) |
| Demande de Dosage Chimique pour le Traitement de l'Eau et des Eaux Usées | +0.3% | Brésil, Reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Investissements Pétrochimiques et de Raffinage Stimulent la Demande de Pompes à Haute Spécification
La pétrochimie et le raffinage représentent 21,6% du marché des Pompes de Traitement Chimique en Amérique du Sud en 2026, faisant de cette utilisation finale la plus grande base de demande actuelle. Petrobras fait avancer les achats liés au deuxième train de raffinage de l'installation RNEST Abreu e Lima à Pernambuco, avec une valeur de recherche de 1,2 milliard USD, et ces travaux nécessiteront des équipements de traitement pour les nouvelles unités opérationnelles. De tels projets nécessitent des pompes de traitement API 610 en configurations BB1, BB2 et BB3 pour les hydrocarbures, les produits chimiques, les flux de refroidissement et d'autres fluides qui ne peuvent pas être traités par des équipements à usage général. L'Argentine ajoute une autre source de demande via Vaca Muerta, qui représentait 66% des volumes de brut traités dans le pays à mi-2025 selon la Secretaría de Energía, et cette base de production soutient le développement pétrochimique en aval. Unipar évalue un investissement de plus de 200 millions USD dans la production de polychlorure de vinyle (PVC) à Bahía Blanca, tandis que Compañía MEGA et Unipar planifient une capacité supplémentaire d'exportation d'éthane et de propylène qui nécessiterait des systèmes fiables de manutention chimique. La qualification des fournisseurs de Petrobras réduit également le nombre de fournisseurs disponibles, car Ruhrpumpen do Brasil a obtenu un score d'audit de 100% sur l'Indicateur de Qualité des Fournisseurs en 2025, créant un avantage significatif pour les fournisseurs ayant déjà complété ses examens techniques et de qualité.[1]
Les Normes Zéro Émission Accélèrent la Transition vers la Technologie des Pompes Sans Joint
Les exigences en matière de sécurité des procédés accroissent la pertinence de la technologie sans joint dans les installations chimiques, en particulier lorsque les fluides dangereux augmentent les conséquences d'une défaillance d'étanchéité. L'Agence Nationale du Pétrole du Brésil a approuvé des déclarations de précédent sur la gestion de l'intégrité des unités d'exploration et de production en mai 2025, les systèmes à fluides dangereux nécessitant des pratiques documentées d'inspection et d'intégrité. Les modifications proposées à l'Ordonnance Inmetro n° 115 visent également l'alignement actuel avec la Commission Électrotechnique Internationale (CEI) pour les équipements utilisés dans des atmosphères explosives, avant même que toutes les normes ne soient intégrées dans la pratique de l'Associação Brasileira de Normas Técnicas (ABNT). Ces exigences augmentent la charge opérationnelle associée à la maintenance des joints, à la surveillance des fuites, aux registres d'inspection et à la gestion des incidents dans les systèmes électriques et mécaniques. Les pompes à moteur noyé sans joint et à entraînement magnétique ont un coût initial plus élevé, mais leur bilan sur le cycle de vie s'améliore lorsque la prévention des fuites, le remplacement des joints, la surveillance environnementale et la responsabilité sont pris en compte ensemble. ANSI/HI (Institut National Américain de Normalisation/Institut Hydraulique) 4.1-4.6 fournit un cadre technique reconnu pour les pompes rotodynamiques sans joint, tandis qu'ISO 2858 et ISO 5199 restent des spécifications centrales pour les équipements centrifuges chimiques. KSB a documenté en 2025 un cas de service dans un parc chimique dans lequel des mesures de pression à haute fréquence ont identifié des surtensions dans le circuit de refroidissement du réacteur que la surveillance conventionnelle n'avait pas révélées, démontrant l'attention technique désormais appliquée aux zones classifiées.[2]
La Fabrication Pharmaceutique et de Produits Chimiques de Spécialité Génère une Demande de Dosage de Précision
Les produits pharmaceutiques et les produits chimiques fins devraient crotre à un CAGR de 4,1% jusqu'en 2032, le taux le plus élevé parmi les catégories d'utilisation finale du marché des Pompes de Traitement Chimique en Amérique du Sud. Les producteurs dans ce contexte ont besoin de systèmes de pompage pour les milieux biologiques, les solvants agressifs, les principes actifs pharmaceutiques hautement actifs et les procédés par lots où le contrôle de la contamination est essentiel. La compatibilité des matériaux, la capacité de nettoyage en place, le dosage précis et le volume de rétention limité deviennent donc des exigences d'achat pratiques plutôt que des caractéristiques de produit optionnelles. La recherche associe cette exigence à la demande de capacité de biosimilaires et de principes actifs pharmaceutiques en Amérique du Sud, alors que les fabricants approvisionnent les marchés intérieurs et d'exportation. Les exigences de fabrication pharmaceutique de l'ANVISA du Brésil et de l'ANMAT d'Argentine soutiennent l'utilisation d'équipements validés et hygiéniques dans cet environnement. LEWA GmbH a mis à niveau sa pompe de traitement ecoflow LDG en mars 2025 pour fournir 15% de puissance hydraulique supplémentaire dans le même encombrement, ce qui est pertinent pour les tâches de dosage exigeantes dans les applications chimiques, pharmaceutiques et énergétiques.[3]
L'Expansion Minière du Chili Crée un Corridor d'Infrastructure de Traitement Chimique
Le pipeline d'investissement minier du Chili soutient un besoin durable d'équipements de traitement chimique, car les opérations de cuivre et de lithium reposent sur des circuits chimiques complexes. Cochilco a relevé les prévisions d'investissement minier du pays à 104,5 milliards USD jusqu'en 2034 en décembre 2025, ce qui représentait une augmentation de 26% par rapport à l'estimation du portefeuille de l'année précédente.[4] Le portefeuille comprend des travaux sur les concentrateurs de cuivre et la capacité de traitement du lithium, où l'acide sulfurique, le cyanure de sodium, les réactifs de flottation et les flux d'électrolytes nécessitent un pompage spécialisé dans des services corrosifs ou abrasifs. La recherche identifie également l'optimisation du concentrateur d'Escondida de BHP à 2 milliards USD et le programme d'investissement 2025-2027 de SQM à 2,7 milliards USD comme exemples de projets notables. La modernisation de Hernán Videla Lira d'ENAMI a reçu l'approbation environnementale en 2025 et devrait ajouter une capacité de raffinerie électrolytique pour les flux concentrés de sulfate de cuivre nécessitant des installations de pompes de traitement chimique. Ruhrpumpen a ouvert un centre de service certifié ISO 9001:2015 à Antofagasta en juillet 2025, avec des installations pour tester et entretenir des pompes jusqu'à 15 tonnes métriques, renforçant le soutien local aux clients miniers chiliens.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des Devises et Chaînes d'Approvisionnement à Forte Intensité d'Importation | -0.4% | Ensemble de la Région | Court terme (≤ 2 ans) |
| Longs Cycles de Qualification et d'Approvisionnement pour les Pompes à Service Critique | -0.3% | Brésil, Chili | Long terme (≥ 4 ans) |
| Surabondance des Produits Pétrochimiques et Pression sur les Marges | -0.3% | Ensemble de la Région | Court terme (≤ 2 ans) |
| Droits d'Importation, ICMS et Exposition au Contenu Local | -0.2% | Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Dépréciation des Devises Alourdit le Coût des Achats de Pompes Spécialisées
L'environnement multi-devises de la région augmente le coût des équipements de traitement chimique spécialisés. L'acier inoxydable duplex, le Hastelloy C-276, les revêtements en polytétrafluoroéthylène (PTFE) et les composants en fluoropolymère sont généralement tarifés via des chaînes d'approvisionnement mondiales basées en USD. Une baisse de la monnaie locale augmente donc le coût en capital des composants importés et des équipements assemblés, y compris les matériaux nécessaires à la résistance à la corrosion ou au confinement fiable. Les producteurs pétrochimiques latino-américains ont également été confrontés à des conditions mondiales de surabondance des produits de base en 2025, ce qui a réduit les marges et incité les propriétaires de projets à différer, réduire ou redéfinir certaines mises à niveau. Le Brésil ajoute une exposition à l'Imposto sobre Circulação de Mercadorias e Serviços (ICMS), aux taxes indirectes et aux droits d'importation pour les équipements et pièces importés. Cela favorise les fournisseurs locaux dans les applications centrifuges standard, bien que les conceptions haute pression, en alliages exotiques et sans joint puissent encore nécessiter des sous-ensembles importés et exposer les acheteurs aux fluctuations des devises.
Les Longs Cycles de Qualification Contraignent l'Entrée sur le Marché et la Vélocité des Projets
Les applications à service critique fonctionnent souvent sous des processus de qualification des fournisseurs qui prolongent les délais commerciaux. Petrobras évalue le soudage, l'assemblage, les tests, la peinture, l'étalonnage, la documentation et la traçabilité via son processus d'Indicateur de Qualité des Fournisseurs. Le résultat 2025 de Ruhrpumpen do Brasil démontre la profondeur de l'investissement dans les installations et la rigueur des processus nécessaires pour obtenir et maintenir l'approbation. SQM, Codelco et ENAMI utilisent des exigences d'approbation comparables pour les équipements rotatifs critiques au Chili. Les nouveaux équipements et les nouveaux entrants nécessitent donc une validation technique approfondie avant de recevoir des commandes en volume, et le processus peut prendre 12 à 24 mois pour qu'un fournisseur établisse ses références. Ces processus protègent la fiabilité des installations mais limitent les changements rapides entre fournisseurs lors des grands cycles de projets. Les petits opérateurs chimiques peuvent rester dépendants des fournisseurs agréés car la conduite de programmes de qualification séparés est coûteuse et chronophage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Pompe :
Les Volumes de Pompes Centrifuges Ancrent le Marché Tandis que les Conceptions Sans Joint Modifient les SpécificationsLes pompes centrifuges détenaient 43,2% de la part de marché des Pompes de Traitement Chimique en Amérique du Sud en 2026. Elles couvrent le transfert de produits chimiques, l'eau de refroidissement, l'alimentation des réacteurs, la manutention des produits et d'autres services à flux continu dans une large gamme d'installations. Leur acceptation découle de leur adéquation aux services à haut volume, à leur fonctionnement rentable et à leurs spécifications techniques établies. ISO 2858 définit les paramètres dimensionnels clés pour les pompes centrifuges chimiques. ISO 5199 fournit les exigences techniques pour les conceptions de traitement chimique, y compris les services plus exigeants rencontrés dans les usines pétrochimiques et minières. Ces normes rendent les pompes centrifuges familières aux ingénieurs de projet et aux équipes de maintenance et contribuent à soutenir l'interchangeabilité dans les spécifications de projet approuvées. Les pompes à déplacement positif servent les services visqueux, sensibles au cisaillement et à forte intensité de dosage dans les applications de produits chimiques de spécialité, alimentaires et pétrolières et gazières. Les pompes chimiques submersibles soutiennent les services de puisard et de fosse dans les installations d'engrais et de traitement des eaux usées. Les pompes à entraînement magnétique et autres pompes chimiques spécialisées traitent les applications où une fuite résiduelle créerait des préoccupations de procédé, environnementales ou de conformité. L'étendue de ces applications explique pourquoi les conceptions centrifuges restent le point de départ de nombreux projets sud-américains, même lorsque des alternatives spécialisées sont requises pour certains services.
Les pompes à moteur noyé sans joint devraient se développer à un CAGR de 3,9% jusqu'en 2032. Cette croissance du marché des Pompes de Traitement Chimique en Amérique du Sud reflète une réévaluation plus large des coûts de maintenance liés aux fuites, de la surveillance, de l'exposition à la conformité et du coût de gestion des joints conventionnels. Les usines chimiques envisagent les coûts du cycle de vie plutôt que de comparer les équipements uniquement sur le prix d'achat. Les conceptions sans joint éliminent plusieurs chemins de défaillance associés aux joints à presse-étoupe conventionnels et peuvent réduire le besoin de remplacement répété des joints. Le coût en capital plus élevé est donc plus acceptable lorsque les émissions fugitives, le confinement des fluides dangereux ou les interruptions de production coûteuses constituent des préoccupations importantes. Le cas de refroidissement du réacteur de KSB en 2025 a montré la valeur des diagnostics détaillés dans une zone classifiée Zone 1. Ce cas soutient une évolution plus large vers des conceptions d'équipements qui réduisent la nécessité de gérer les défaillances de confinement après l'installation. L'industrie des Pompes de Traitement Chimique en Amérique du Sud voit ainsi les normes de spécification devenir un facteur d'achat plus important. La demande sur le marché des Pompes de Traitement Chimique en Amérique du Sud reste la plus forte là où la surveillance réglementaire et les pratiques de sécurité des procédés sont les plus strictes, notamment dans les installations de raffinage, chimiques et liées à l'exploitation minière.



Par Industrie d'Utilisation Finale :
La Pétrochimie Domine la Valeur Tandis que les Exigences Pharmaceutiques Élèvent les Attentes TechniquesLa pétrochimie et le raffinage représentaient 21,6% de la part de marché régionale en 2026. Les mises à niveau des raffineries et les investissements chimiques liés à Vaca Muerta soutiennent cette position. Les pompes de traitement dans ces installations doivent gérer les hydrocarbures, les produits chimiques, les températures élevées et des exigences de fiabilité exigeantes sur des cycles de fonctionnement continus. Les travaux liés à Petrobras au Brésil créent un large pool d'opportunités pour les fournisseurs agréés. Le complexe pétrochimique de Bahía Blanca en Argentine et le bassin de Vaca Muerta constituent une deuxième concentration de demande. L'investissement prévu d'Unipar dans le polychlorure de vinyle (PVC) et l'expansion de la production de Compañía MEGA représentent une activité importante en Argentine. La pâte à papier est également stratégiquement pertinente car le projet Sucuriú d'Arauco devrait nécessiter des équipements pour les produits chimiques de blanchiment, la liqueur noire et l'eau de traitement. Le projet est présenté comme un investissement de 4,6 milliards USD avec des opérations prévues d'ici 2028. Le rôle de Sulzer dans la fourniture d'équipements de traitement pour l'expansion des biocarburants d'Inpasa montre en outre comment les projets agroindustriels ajoutent de la demande pour des pompes de qualité chimique. Le traitement de l'eau et des eaux usées constitue une couche de demande supplémentaire car des équipements de dosage et de transfert résistants à la corrosion sont utilisés dans les installations de traitement élargies.
Les produits pharmaceutiques et les produits chimiques fins devraient se développer à un CAGR de 4,1% jusqu'en 2032. Ce segment valorise la construction hygiénique, la traçabilité des matériaux, le dosage précis, la nettoyabilité et la capacité à travailler avec des milieux de traitement agressifs. La recherche associe l'opportunité aux exigences de fabrication liées aux biosimilaires et au peptide-1 de type glucagon (GLP-1). Les spécifications des équipements doivent également s'adapter aux fluides agressifs, toxiques et inflammables, y compris les applications nécessitant un volume de rétention très limité. Les pompes à membrane sandwich de LEWA GmbH, les équipements de dosage ProMinent et les marques IDEX telles que LEWA et Viking Pump répondent à plusieurs de ces besoins. Le Brésil et l'Argentine utilisent les exigences de l'Agência Nacional de Vigilância Sanitária (ANVISA) et de l'ANMAT pour régir les pratiques de fabrication pharmaceutique. Les produits chimiques de spécialité, les engrais et les produits agrochimiques, les polymères et les plastiques, ainsi que les peintures, revêtements et adhésifs constituent d'autres bassins de demande. Leurs exigences varient, mais chacun dépend d'un transfert de fluide fiable, d'un contrôle de la contamination et d'un dosage contrôlé. L'industrie des Pompes de Traitement Chimique en Amérique du Sud offre des opportunités dans ces utilisations finales où les fournisseurs peuvent démontrer des performances validées, une sélection appropriée des matériaux et un soutien réactif.

Analyse Géographique
Brésil : L'Échelle Industrielle et les Règles de Contenu Local Définissent le Terrain Concurrentiel
Le Brésil détenait 46,7% de la part de marché des Pompes de Traitement Chimique en Amérique du Sud en 2026. Sa position repose sur une large base chimique connectée à l'énergie, l'agriculture, le raffinage, l'assainissement, la production de pâte à papier et l'activité manufacturière plus large. Les centres de production à Camaçari, São Paulo et Rio de Janeiro soutiennent des besoins récurrents en transfert de produits chimiques, refroidissement, dosage et équipements de traitement. KSB a rapporté que le Brésil générait la moitié de ses revenus sud-américains lors d'un entretien en juillet 2025. Le même entretien décrivait l'approvisionnement local à 70-80% comme une nécessité commerciale au Brésil, plutôt qu'une façon optionnelle de réduire les coûts. Cet arrangement favorise les entreprises disposant d'une capacité de fabrication, d'inventaire, d'usinage et de service locaux. L'installation d'Itapira d'IMBIL soutient son rôle dans l'approvisionnement en pompes centrifuges nationales, tandis que KSB Brasil exploite une capacité de fabrication et d'assemblage dans le pays. IMBIL est le plus grand fabricant national de pompes centrifuges du pays, avec une usine de 120 000 m² et une capacité allant jusqu'à 15 000 pompes par an. Sulzer a élargi son réseau de service local avec un troisième centre de service à Jundiaí en 2025. Les exigences de qualification de Petrobras récompensent également les fournisseurs capables de maintenir des systèmes de qualité documentés, un soutien technique local et une traçabilité tout au long du cycle de vie de l'équipement.
Chili : La Chimie Minière Crée l'Environnement d'Approvisionnement le Plus Dynamique de la Région
Le Chili devrait se développer à un CAGR de 3,8% jusqu'en 2032, le taux géographique le plus rapide du marché des Pompes de Traitement Chimique en Amérique du Sud. Cette croissance du marché des Pompes de Traitement Chimique en Amérique du Sud reflète un important pipeline d'investissements dans le traitement du cuivre, du lithium, de l'iode et des minéraux connexes. Les perspectives d'investissement de Cochilco à 104,5 milliards USD jusqu'en 2034 fournissent le contexte structurel de cette demande. Le concentré de cuivre, la saumure de lithium, la caliche contenant de l'iode, l'acide sulfurique, le cyanure de sodium et les réactifs de flottation imposent des exigences exigeantes sur les matériaux des pompes, les joints et la conception hydraulique. L'expansion des résidus de Talabre de Codelco illustre l'ampleur des grands packages d'approvisionnement dans le pays. Le contrat Weir de 52,87 millions USD (40 millions GBP) combinant des systèmes de pompes à déplacement positif GEHO et des systèmes de pompes centrifuges WARMAN. Il identifie également l'optimisation du concentrateur d'Escondida de BHP et les nouveaux concentrateurs de Collahuasi comme des projets qui renforcent le pipeline pour les équipements de traitement minier. Les opérateurs miniers nécessitent une capacité de révision et de réparation à proximité car les retours prolongés chez le fabricant d'origine peuvent perturber la production. Le centre de service certifié ISO 9001:2015 d'Antofagasta de Ruhrpumpen reflète cette exigence, avec une salle d'essai et une capacité de rétro-ingénierie pour les pompes lourdes. Les achats chiliens continueront probablement à favoriser les fournisseurs qui associent la conformité technique à une capacité de service sur le terrain local.
Argentine et Reste de l'Amérique du Sud : L'Investissement dans les Ressources Étend la Demande Régionale
La demande en Argentine est concentrée à Bahía Blanca et Neuquén, où la pétrochimie et le développement pétrolier et gazier non conventionnel soutiennent les achats de pompes chimiques. Plus de la moitié de la capacité pétrochimique de l'Argentine est située autour de Bahía Blanca. L'investissement prévu d'Unipar, la participation de Dow à l'augmentation de production de 400 millions USD de Compañía MEGA et le complexe intégré de styrène, polystyrène et élastomère de Pampa Energía indiquent une activité de projet continue. ITT a reçu une commande de pompes BB3 d'environ 15 millions USD pour un projet Vaca Muerta en 2025. Le projet démontre comment des développements en amont uniques peuvent générer une demande d'équipements significative pour la base d'approvisionnement en traitement chimique du pays. Ruhrpumpen maintient des centres de service à Buenos Aires, Neuquén et Jujuy pour servir les clients de l'énergie et des mines. Le Pérou, la Colombie et l'Équateur constituent des marchés individuels plus petits dans le reste de la région. L'exploitation minière au Pérou et l'infrastructure pétrolière et gazière en Colombie fournissent des besoins réguliers en équipements de transfert chimique, de dosage et de traitement. Ces marchés sont généralement atteints via des réseaux de distributeurs et des organisations de vente régionales plutôt que des usines de fabrication dédiées. Ce groupe régional mixte fournit un volume incrémental mais ne correspond pas à l'échelle du Brésil ou à l'intensité d'investissement du Chili.
Paysage Concurrentiel
Concentration du Marché
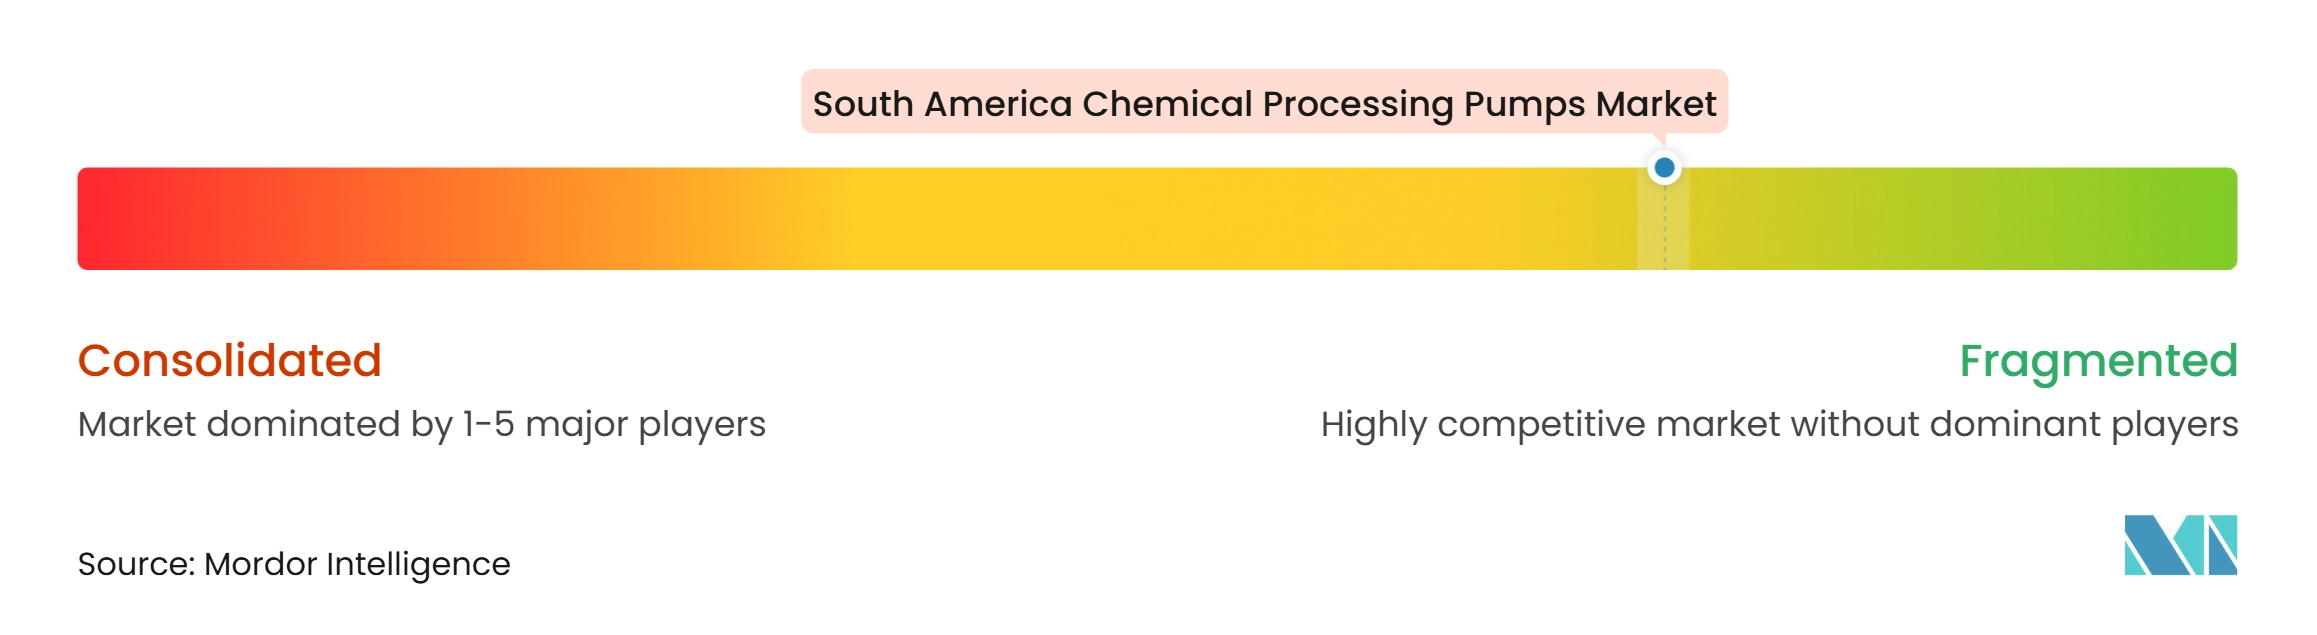
Le marché des Pompes de Traitement Chimique en Amérique du Sud est fragmenté. Les fabricants d'équipements d'origine mondiaux dominent la partie à haute spécification du marché des Pompes de Traitement Chimique en Amérique du Sud, tandis que les fournisseurs locaux et régionaux restent importants dans les applications standard. KSB, Sulzer, Flowserve, ITT Goulds Pumps et EBARA se font concurrence par la conception hydraulique, l'expertise des matériaux, la réactivité du service et la base installée. IMBIL, OMEL, Ruhrpumpen et Neptuno Pumps apportent une fabrication locale, un soutien régional ou une connaissance spécialisée des applications. Les acheteurs dans le raffinage, l'exploitation minière et le secteur pharmaceutique accordent généralement une importance significative au statut de qualification, à la fiabilité opérationnelle et à la capacité du fournisseur à fournir des pièces de rechange sur de longs cycles de vie des équipements. Le marché des Pompes de Traitement Chimique en Amérique du Sud présente donc des barrières plus élevées qu'une catégorie de pompes industrielles standard. Les exigences API 610 et ISO 5199 favorisent les fournisseurs capables de fournir des preuves de conception, de matériaux, de tests et de documentation appropriés. Les centres de service à proximité des sites majeurs peuvent être décisifs car les clients cherchent à éviter les temps d'arrêt prolongés des équipements. La certification, la documentation et l'accès fiable aux pièces de rechange renforcent les relations avec les fournisseurs. Ces facteurs peuvent rendre un titulaire techniquement qualifié plus attractif qu'un fournisseur moins coûteux sans soutien local.
La présence locale est devenue un outil concurrentiel clé au Brésil et au Chili. KSB Brasil a rejoint l'Institut Brésilien des Mines en mars 2025, élargissant son engagement avec la chaîne de valeur minière. Ruhrpumpen a ouvert son centre de service d'Antofagasta en juillet 2025, offrant une capacité de réparation, de test et de rétro-ingénierie pour les grandes pompes. NETZSCH a ajouté le centre d'assemblage de Nova Odessa en septembre 2025, rapprochant l'assemblage de pompes à cavité progressive et à lobes rotatifs de la demande industrielle de São Paulo. Ces actions montrent que les fournisseurs investissent dans un service régional réactif, l'assemblage, la réparation et les tests plutôt que de s'appuyer uniquement sur des équipements importés et une assistance technique à distance. Les fabricants régionaux bénéficient également d'un avantage lorsque les droits d'importation, les attentes en matière de contenu local et les délais de livraison sont importants. Les catégories de produits spécialisés offrent une autre voie concurrentielle. Les pompes sans joint, les pompes à déplacement positif et les pompes conçues pour les produits chimiques miniers agressifs permettent une différenciation technique. Les fournisseurs capables de satisfaire aux exigences ISO, API ou spécifiques au site sont mieux placés pour figurer sur les listes de fournisseurs agréés. Leur empreinte de service leur permet également de répondre aux arrêts imprévus et à la maintenance planifiée avec des délais plus courts.
L'activité d'acquisition reflète également la valeur des capacités locales. EBARA a annoncé un accord en novembre 2025 pour acquérir Germek, un fabricant brésilien d'unités de pompes, via sa filiale locale. La transaction devait élargir la capacité d'EBARA à fournir des unités de pompes personnalisées au Brésil et compléter son portefeuille de pompes autonomes. LEWA GmbH a élargi sa gamme de produits avec de nouveaux modèles de pompes de micro-dosage en octobre 2025, soutenant les applications d'odorisation du gaz et de dosage de précision. Neptuno Pumps développe également des capacités techniques pour les applications minières lourdes au Chili, notamment la capacité à entretenir de grands équipements utilisés dans les opérations cuprières. Les opportunités futures comprennent des systèmes de pompes intégrés pour les projets chiliens d'hydrogène vert et d'ammoniac et des équipements validés pour la production brésilienne de biosimilaires. La concurrence sur le marché des Pompes de Traitement Chimique en Amérique du Sud restera liée à la proximité du service, aux matériaux spécialisés, à la qualification technique et à la capacité à soutenir les clients tout au long du cycle de vie des équipements. Le marché des Pompes de Traitement Chimique en Amérique du Sud n'est pas contrôlé par un seul fournisseur, mais le statut de fournisseur agréé et les capacités locales peuvent concentrer les attributions de projets individuels parmi un ensemble limité de fabricants d'équipements d'origine. Cette structure laisse de la place aux spécialistes mais rend difficile pour les nouveaux entrants non qualifiés de remporter des commandes à service critique.
Leaders de l'Industrie des Pompes de Traitement Chimique en Amérique du Sud
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Sulzer Ltd.
-
Xylem Inc.
-
KSB SE & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes de Traitement Chimique en Amérique du Sud Entreprises couvertes dans ce rapport
- Bombas Geremia Ltda.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc.
- KSB SE & Co. KGaA
- LEWA GmbH
- Neptuno Pumps S.A.
- NETZSCH Pumpen & Systeme GmbH
- OMEL Bombas e Compressores Ltda.
- ProMinent GmbH
- Ruhrpumpen GmbH
- Schneider Motobombas Ltda.
- SEEPEX GmbH
- Sulzer Ltd.
- Tapflo AB
- The Weir Group PLC
- Xylem Inc.
Développements industriels récents dans Marché des Pompes de Traitement Chimique en Amérique du Sud
- Juillet 2026 : EBARA Corporation et Ebara Elliott Energy (EEE) ont obtenu la première certification mondiale d'Approbation de Type pour une pompe à cargaison d'hydrogène liquide conçue pour les transporteurs maritimes d'hydrogène liquéfié. ClassNK a accordé la certification après des tests complets de performance et de durabilité utilisant de l'hydrogène liquide à −253°C, soutenant le développement des infrastructures de transport de l'hydrogène.
- Janvier 2026 : EBARA Corporation a signé un accord de transfert de participations via sa filiale brésilienne EBARA BOMBAS AMÉRICA DO SUL LTDA. pour acquérir 100% de GEMINI GERMEK HIDROMECÂNICA LTDA., un fabricant d'unités de pompes basé à São Paulo pour les secteurs de la lutte contre l'incendie et de l'agriculture au Brésil.
- Octobre 2025 : LEWA GmbH a ajouté 2 nouveaux modèles de pompes de micro-dosage, MAH4 et MBH6, à sa gamme, élargissant la couverture pour les applications d'odorisation du gaz et de dosage de précision.
- Mars 2025 : LEWA GmbH a mis à niveau la pompe de traitement ecoflow LDG pour fournir 15% de puissance hydraulique supplémentaire dans le même encombrement, ciblant les applications de dosage dans le traitement chimique, le secteur pharmaceutique et le secteur de l'énergie desservies par le réseau sud-américain de LEWA Brasil.
Périmètre du Rapport sur le Marché des Pompes de Traitement Chimique en Amérique du Sud
Une pompe de traitement chimique est un dispositif mécanique spécialisé conçu pour transférer des fluides corrosifs, toxiques, abrasifs, à haute température ou à haute pureté dans des usines chimiques, pétrochimiques, pharmaceutiques et de traitement des eaux usées.
Le marché des pompes de traitement chimique en Amérique du Sud est divisé selon le type de pompe, l'industrie d'utilisation finale et la géographie. Par type de pompe, le marché est segmenté en pompes centrifuges, pompes à déplacement positif, pompes à entraînement magnétique, pompes à moteur noyé sans joint, pompes chimiques submersibles et autres pompes chimiques spécialisées. Par industrie d'utilisation finale, le marché est segmenté en produits chimiques de spécialité, pétrochimie et raffinage, engrais et produits agrochimiques, produits pharmaceutiques et produits chimiques fins, peintures, revêtements et adhésifs, polymères et plastiques, pâte à papier et papier, alimentation et boissons, et traitement de l'eau et des eaux usées. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes de traitement chimique en Amérique du Sud dans 3 pays clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes Centrifuges |
| Pompes à Déplacement Positif |
| Pompes à Entraînement Magnétique |
| Pompes à Moteur Noyé Sans Joint |
| Pompes Chimiques Submersibles |
| Autres Pompes Chimiques Spécialisées |
| Produits Chimiques de Spécialité |
| Pétrochimie et Raffinage |
| Engrais et Produits Agrochimiques |
| Produits Pharmaceutiques et Produits Chimiques Fins |
| Peintures, Revêtements et Adhésifs |
| Polymères et Plastiques |
| Pâte à Papier et Papier |
| Alimentation et Boissons |
| Traitement de l'Eau et des Eaux Usées |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par Type de Pompe | Pompes Centrifuges |
| Pompes à Déplacement Positif | |
| Pompes à Entraînement Magnétique | |
| Pompes à Moteur Noyé Sans Joint | |
| Pompes Chimiques Submersibles | |
| Autres Pompes Chimiques Spécialisées | |
| Par Industrie d'Utilisation Finale | Produits Chimiques de Spécialité |
| Pétrochimie et Raffinage | |
| Engrais et Produits Agrochimiques | |
| Produits Pharmaceutiques et Produits Chimiques Fins | |
| Peintures, Revêtements et Adhésifs | |
| Polymères et Plastiques | |
| Pâte à Papier et Papier | |
| Alimentation et Boissons | |
| Traitement de l'Eau et des Eaux Usées | |
| Par Géographie | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des pompes de traitement chimique en Amérique du Sud d'ici 2032 ?
Le secteur devrait atteindre 81,82 millions USD d'ici 2032, avec un CAGR de 3,59% à partir de 2027. Les prévisions reflètent la demande du raffinage, de la chimie minière, de la fabrication pharmaceutique et d'autres applications de traitement.
Quel type de pompe détient la plus grande part en Amérique du Sud ?
Les pompes centrifuges sont en tête avec une part de 43,2% en 2026 car elles servent les services de transfert chimique à haut volume, de refroidissement, d'alimentation des réacteurs et de manutention des produits. ISO 2858 et ISO 5199 soutiennent également leur utilisation dans les spécifications de projet établies.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les pompes de traitement chimique ?
Les produits pharmaceutiques et les produits chimiques fins devraient croître à un CAGR de 4,1% jusqu'en 2032. Cette croissance est liée aux exigences de dosage de précision, de construction hygiénique, de capacité de nettoyage en place et de compatibilité des matériaux.
Pourquoi le Chili est-il une zone de croissance pour les pompes de traitement chimique ?
Le Chili devrait croître à un CAGR de 3,8% jusqu'en 2032, soutenu par les investissements dans le cuivre et le lithium qui nécessitent des pompes pour les flux chimiques corrosifs. Les opérateurs miniers nécessitent également des capacités locales de test, de réparation et de service pour les grands équipements.
Comment les conditions de contenu local brésiliennes affectent-elles les fournisseurs de pompes ?
L'approvisionnement local, la fabrication et la capacité de service à proximité peuvent renforcer l'accès des fournisseurs aux projets et réduire l'exposition aux importations. Ces capacités soutiennent également la documentation de qualité, la disponibilité des pièces et la réactivité technique pendant le fonctionnement des équipements.
Qu'est-ce qui contraint les nouveaux fournisseurs de pompes dans la région ?
Les longs processus de qualification, les exigences de fournisseurs agréés et les coûts des matériaux importés peuvent ralentir l'entrée et l'approvisionnement des projets. Les fournisseurs peuvent avoir besoin d'une validation substantielle du soudage, de l'assemblage, des tests, de la documentation et de la traçabilité avant de sécuriser des commandes à service critique.