
南米化学処理ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
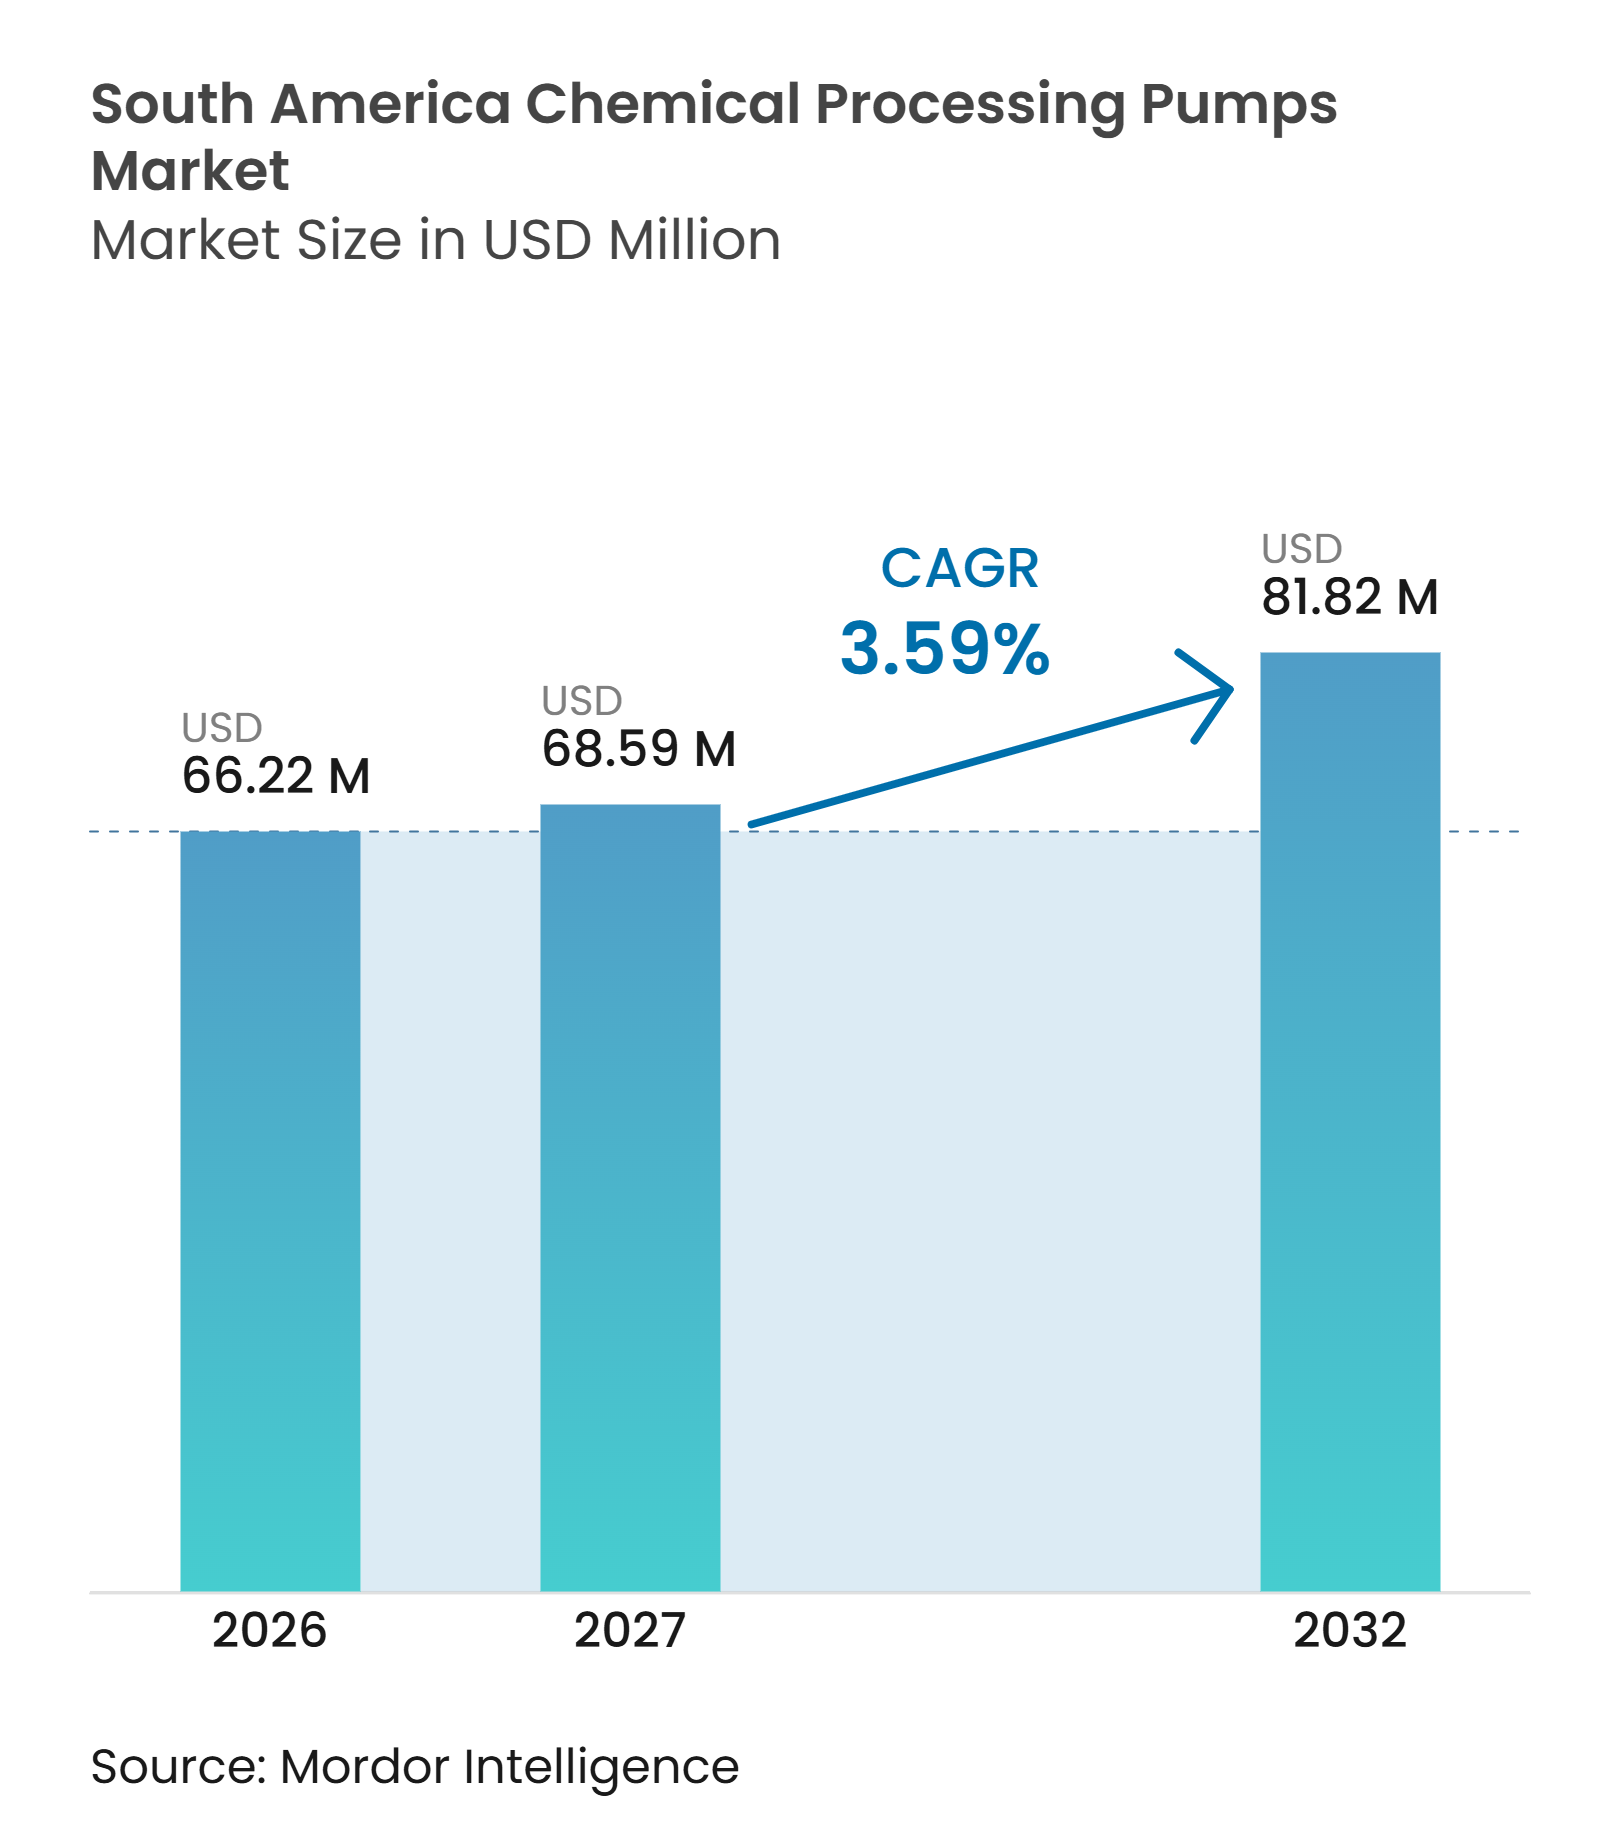
| 基準年の市場規模 (2026) | 66.22 百万米ドル |
| 市場規模 (2027) | 68.59 百万米ドル |
| 市場規模 (2032) | 81.82 百万米ドル |
| 成長率 (2027 - 2032) | 3.59 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米化学処理ポンプ市場分析
南米化学処理ポンプ市場規模は、2026年に66.22 ミリオン 米ドル、2027年に68.59 ミリオン 米ドルと予測され、2032年までに81.82 ミリオン 米ドルに達し、2027年から2032年にかけてCAGR 3.59%で成長する見込みです。石油化学・精製への投資は引き続き需要の中心的な源泉であり、腐食性流体、高温、連運転サイクルに対応できる設備を必要とするプロジェクトが多数存在します。ブラジルは最大の設置基盤を有し、チリは鉱業用化学品や研磨性プロセス流体を管理するポンプへの需要が急速に拡大しています。南米化学処理ポンプ市場は、封じ込め、設備のトレーサビリティ、工業サイト近傍でのサービス提供体制への関心の高まりからも恩恵を受けています。地元製造承認サプライヤーステータス、フィールドサービスカバレッジは、初期設備価格と同様に購買決定に強く影響します。高度な材料や特殊なシーリングコンポーネントが輸入サプライチェーンを通じて地域に入ることが多いため、通貨エクスポージャーと長期にわたる資格認定サイクルは依然として重大な制約となっています。
主要レポートのポイント
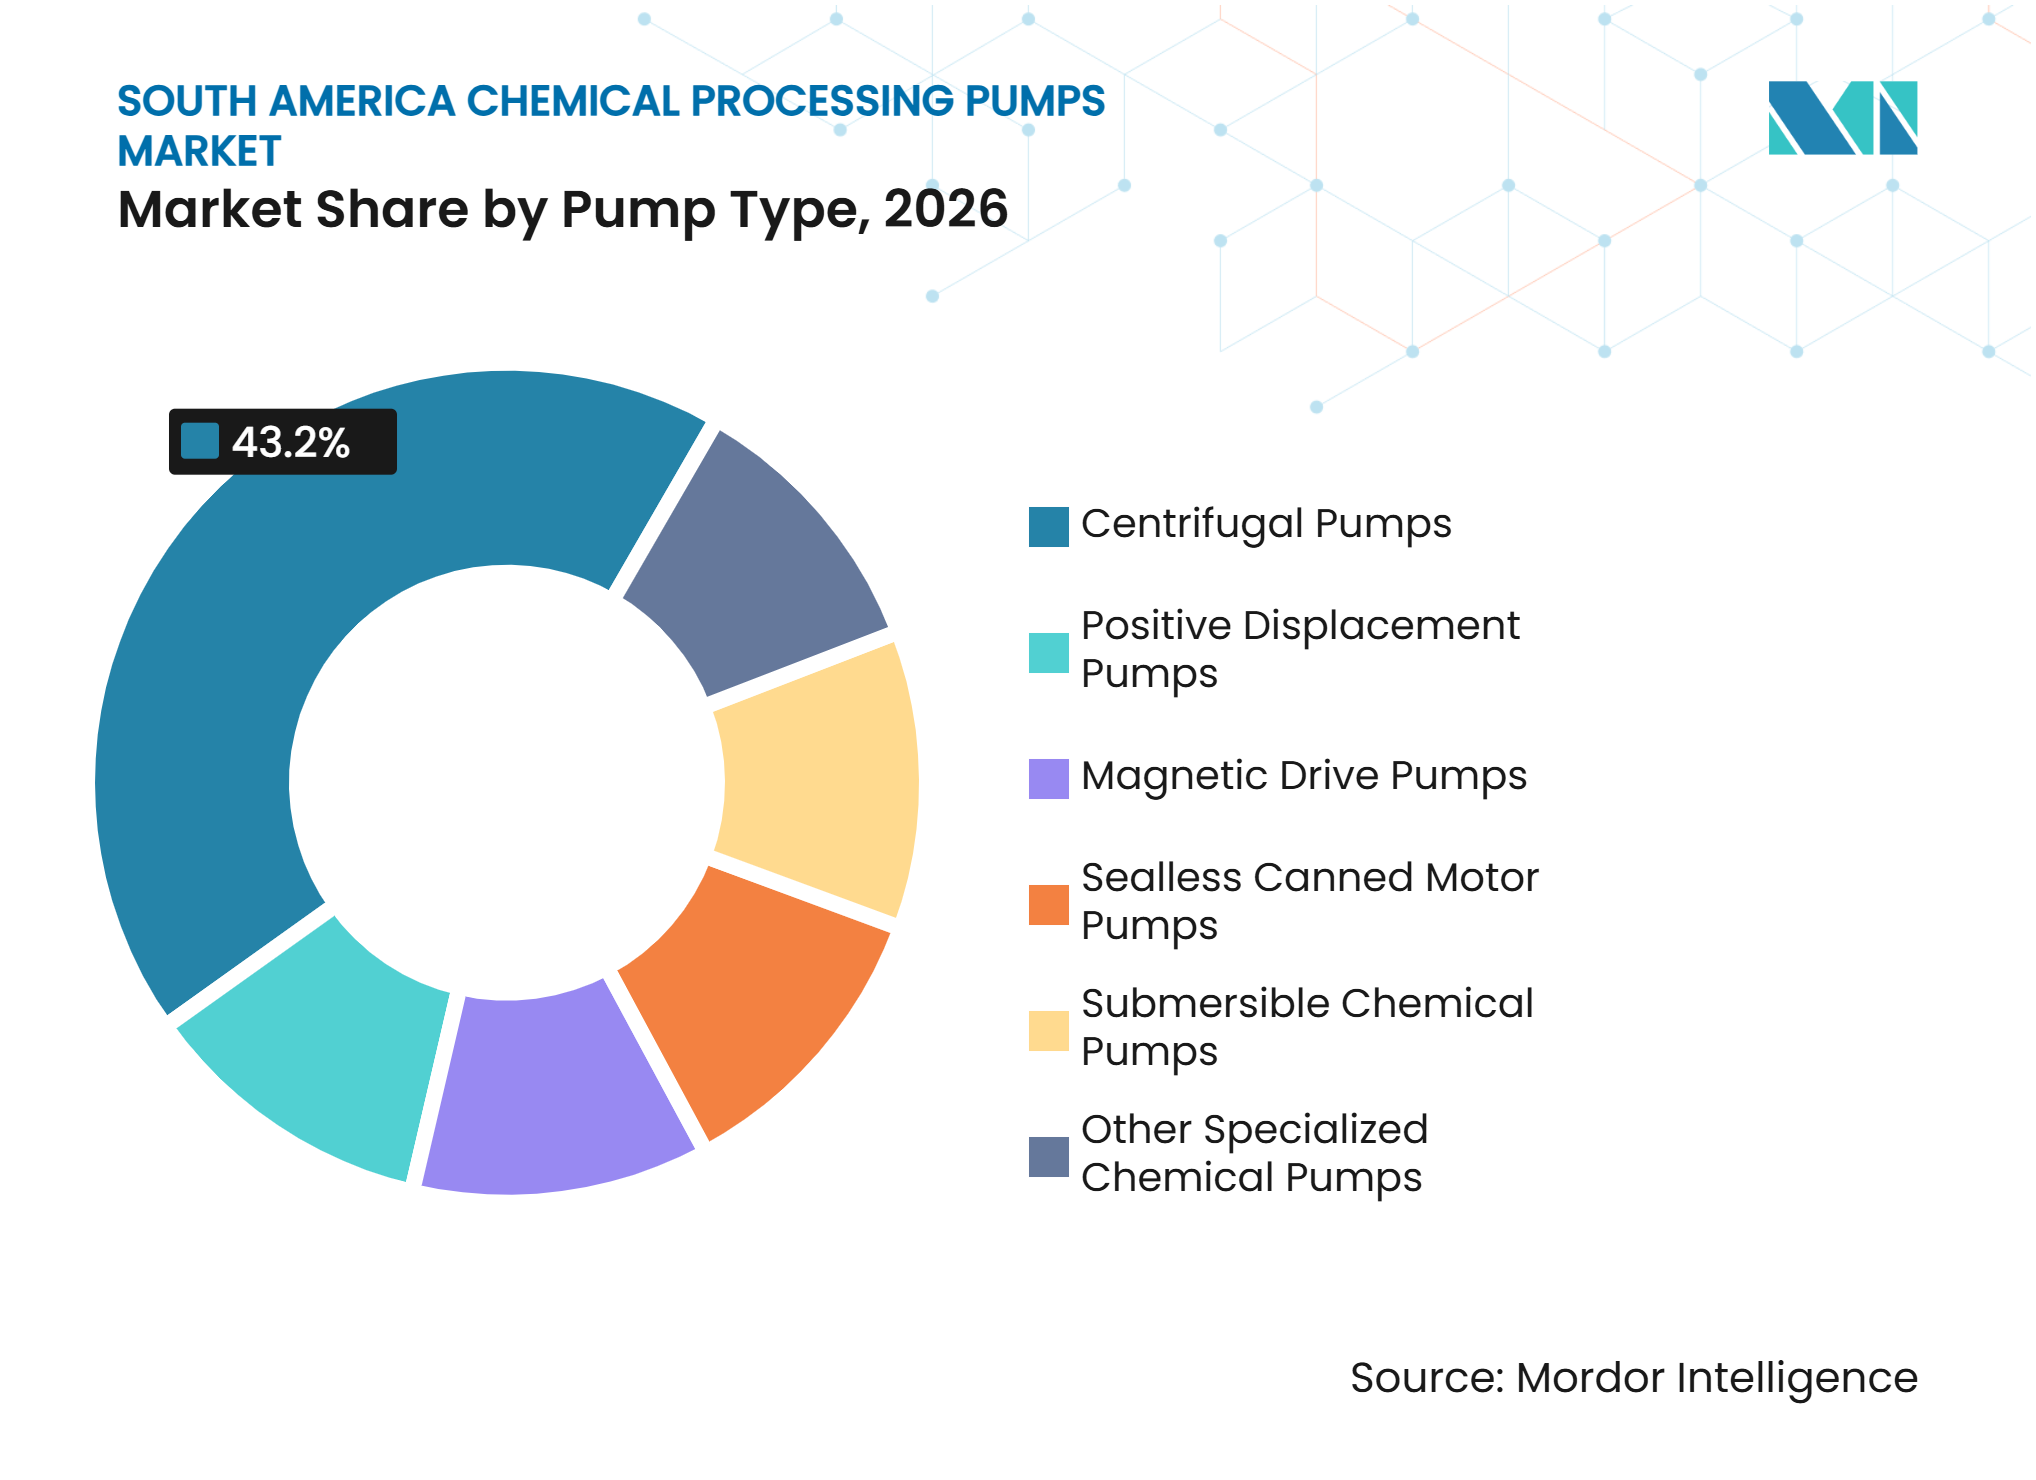
- ポンプタイプ別では、遠心ポンプが2026年の地域市場シェアの43.2%を占め、シールレスキャンドモーターポンプは2032年までCAGR 3.9%で拡大すると予測されています。
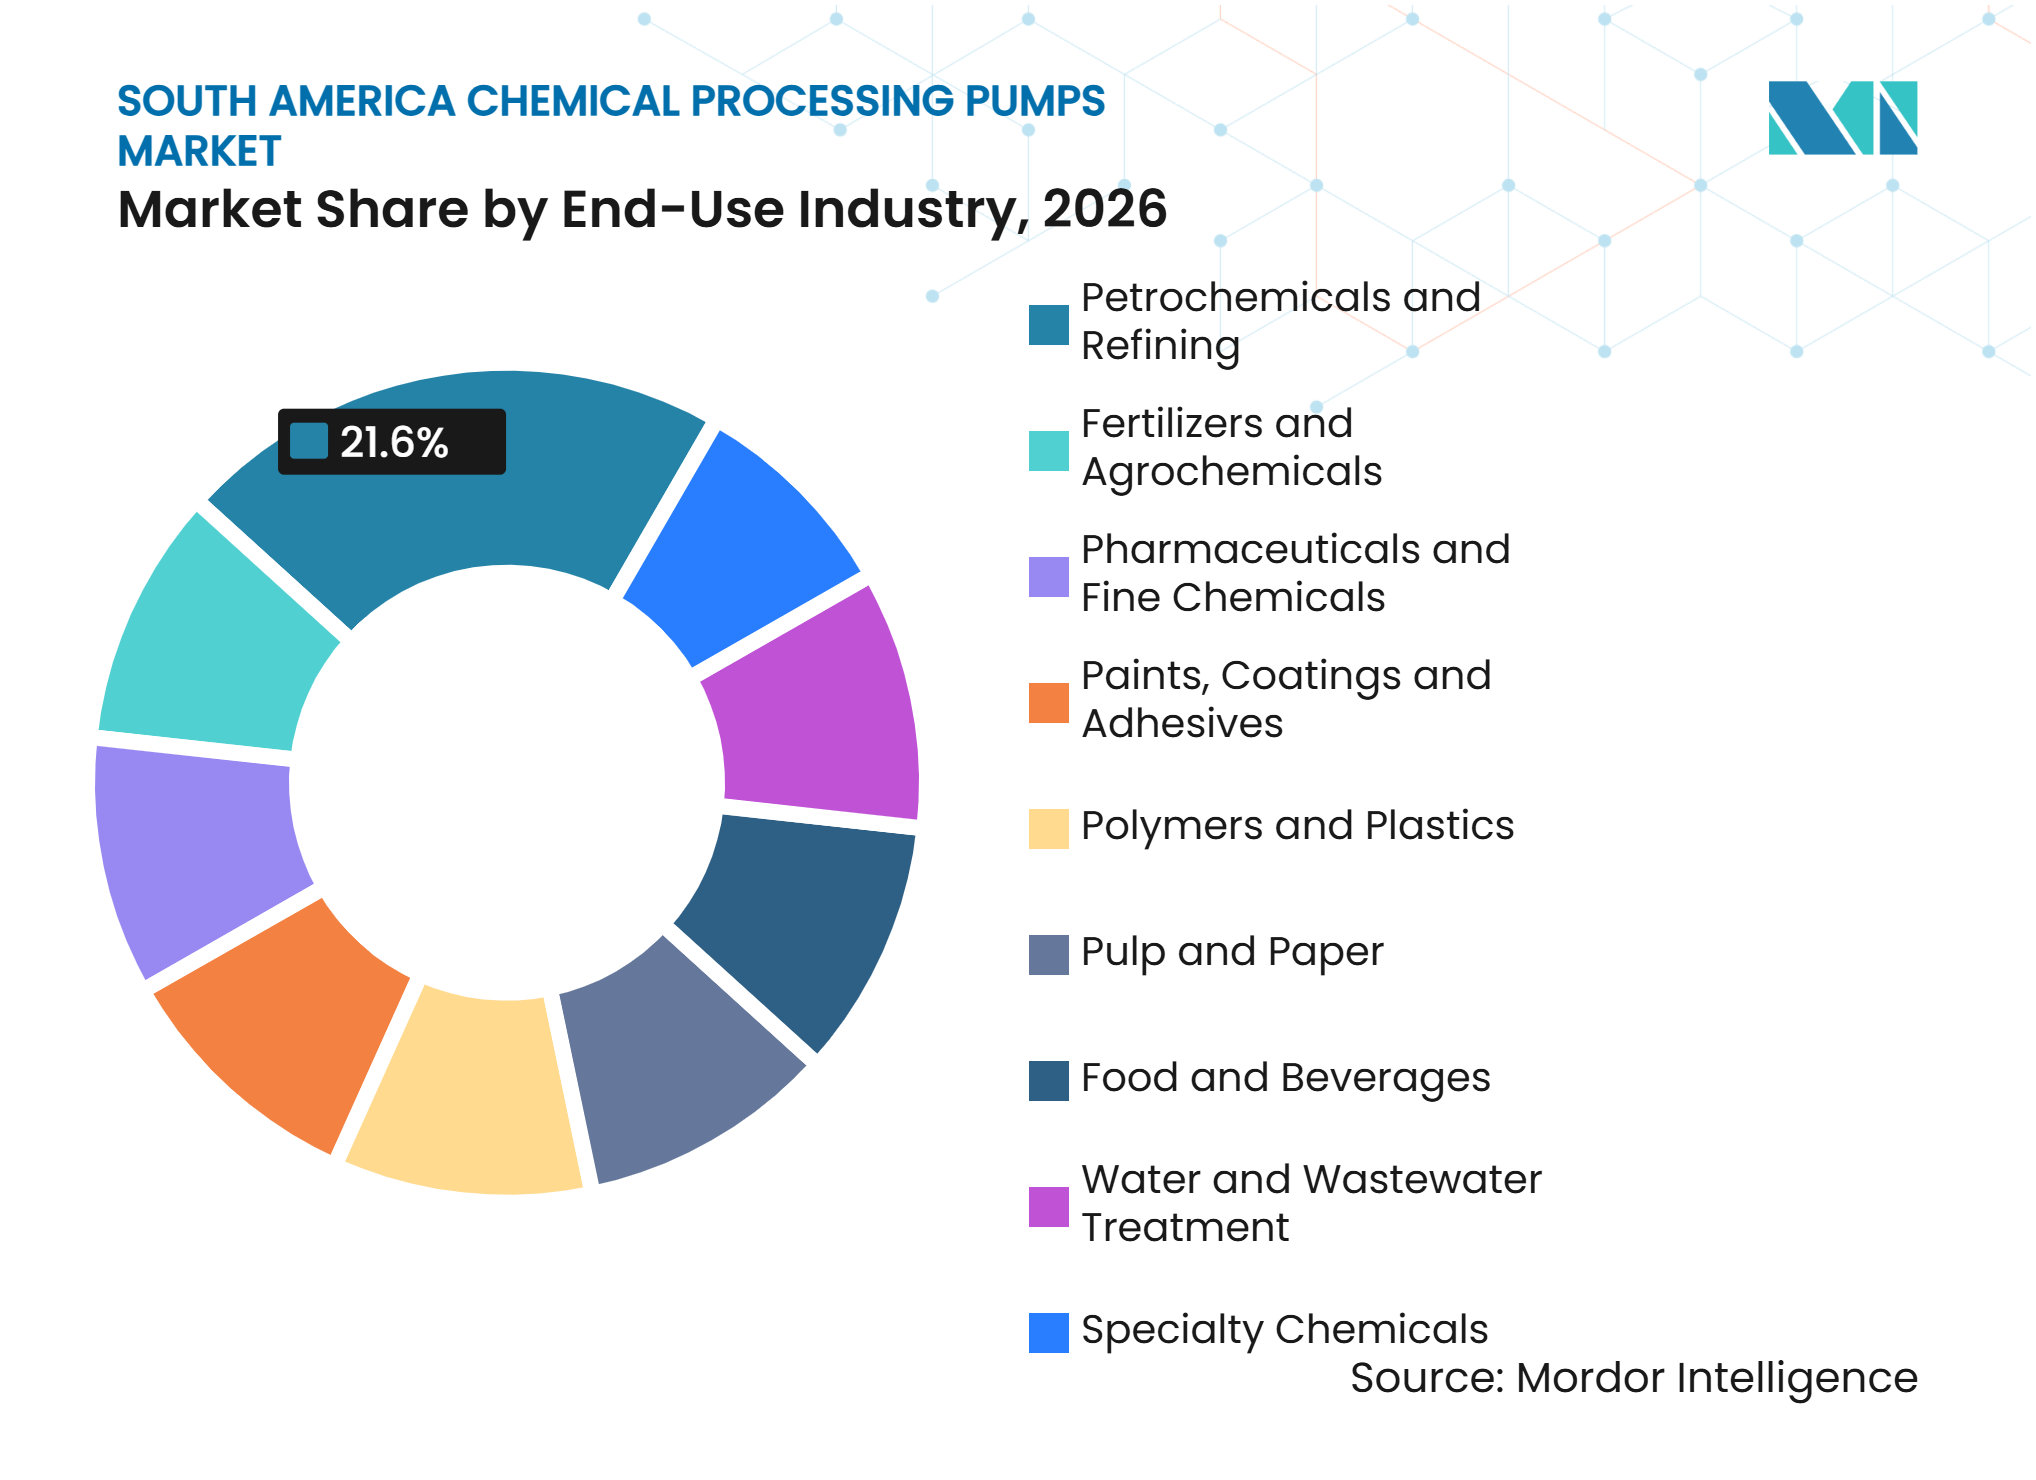
- 最終用途産業別では、石油化学・精製が2026年の市場シェアの21.6%を占め、医薬品・ファインケミカルは2032年までCAGR 4.1%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の市場シェアの46.7%を占め、チリは2032年までCAGR 3.8%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 石油化学・精製能力の拡大 | +1.3% | ブラジル、アルゼンチン | 中期(2〜4年) |
| ゼロエミッション規制によるシールレスポンプ普及の加速 | +0.6% | ブラジル、チリ、グローバル | 短期(2年以内) |
| 医薬品・特殊化学品セクターの成長 | +0.7% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 鉱業関連の化学プロセスインフラの拡大 | +0.5% | チリ、南米その他 | 中期(2〜4年) |
| バイオ燃料・パルププロセスへの投資 | +0.4% | ブラジル | 中期(2〜4年) |
| 水・廃水処理における化学薬品注入需要 | +0.3% | ブラジル、南米その他 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石油化学・精製投資が高仕様ポンプ需要を牽引
石油化学・精製は2026年の南米化学処理ポンプ市場の21.6%を占め、現在最大の需要基盤となっている最終用途です。Petrobrasはペルナンブコ州のRNEST アブレウ・エ・リマ施設における第2精製トレインに関連する調達を進めており、その研究価値は12億 米ドルに上り、この作業は新たな操業ユニット全体にわたるプロセス設備を必要とします。このようなプロジェクトでは、汎用設備では対応できない炭化水素、化学品、冷却流体、その他の流体向けにBB1、BB2、BB3構成のAPI 610プロセスポンプが必要です。アルゼンチンでは、エネルギー省によると2025年半ばに同国の原油処理量の66%を占めたバカ・ムエルタが別の需要源となっており、この生産基盤が下流の石油化学開発を支えています。Uniparはバイア・ブランカでのポリ塩化ビニル(PVC)生産に2億 米ドル超の投資を検討しており、Compañía MEGAとUniparはさらなるエタンおよびプロピレンの輸出能力を計画しており、信頼性の高い化学品取り扱いシステムが必要となります。Petrobrasのサプライヤー資格認定も利用可能なベンダープールを絞り込んでおり、Ruhrpumpen do Brasilが2025年にサプライヤー品質指標監査で100%のスコアを報告したことは、すでに技術・品質審査を完了したサプライヤーにとって大きな優位性をもたらしています。[1]
ゼロエミッション基準がシールレスポンプ技術への移行を加速
プロセス安全要件は、特に危険流体によるシール破損の影響が大きい化学施設において、シールレス技術の重要性を高めています。ブラジルの国家石油庁は2025年5月に探鉱・生産ユニットの完全性管理に関する先例声明を承認し、危険流体システムには文書化された検査・完全性管理の実践が求められています。Inmetro省令第115号の改正案も、すべての規格がAssociação Brasileira de Normas Técnicas(ABNT)の実務に組み込まれる前であっても、爆発性雰囲気で使用される設備について現行の国際電気標準会議(IEC)との整合を求めています。これらの要件は、電気系統・機械系統の両方にわたるシールメンテナンス、漏洩監視、検査記録、インシデント管理に関連する運用負担を高めます。シールレスキャンドモーターポンプおよびマグネットドライブポンプは初期コストが高いものの、漏洩防止、シール交換、環境モニタリング、責任リスクを総合的に考慮した場合、ライフサイクルコストの優位性が向上します。ANSI/HI(米国規格協会/水力学会)4.1-4.6はシールレス回転動力ポンプの認知された技術的枠組みを提供し、ISO 2858およびISO 5199は化学遠心設備の中心的な仕様として引き続き重要です。KSBは2025年の化学プラントサービス事例において、高周波圧力測定が従来の監視では検出できなかった原子炉冷却回路のサージを特定したことを記録しており、分類エリアに現在適用されている技術的な注意の深さを示しています。[2]
医薬品・特殊化学品製造が精密注入需要を構築
医薬品・ファインケミカルは2032年までCAGR 4.1%で成長すると予測されており、南米化学処理ポンプ市場の最終用途カテゴリーの中で最も高い成長率です。この分野のメーカーは、生物学的培地、攻撃性溶媒、高活性医薬品原薬、および汚染管理が不可欠なバッチプロセス向けのポンプシステムを必要としていす。材料適合性、クリーニング・イン・プレース能力、正確な注入、および限られたホールドアップ容量は、オプションの製品機能ではなく実際の購買要件となっています。この要件は南米におけるバイオシミラーおよび医薬品原薬能力の需要と関連しており、メーカーは国内市場および輸出市場に供給しています。ブラジルのANVISAおよびアルゼンチンのANMATの医薬品製造要件は、この環境において検証済みの衛生的な設備の使用を支持しています。LEWAは2025年3月にecoflow LDGプロセスポンプをアップグレードし、同じフットプリント内で15%多くの水力動力を提供できるようにしました。これは化学品、医薬品、エネルギー用途における要求の高い注入タスクに関連しています。[3]
チリの鉱業拡大が化学プロセスインフラの回廊を形成
チリの鉱業投資パイプラインは、銅およびリチウム操業が複雑な化学回路に依存しているため、化学プロセス設備への持続的な需要を支えています。Cochilcoは2025年12月に2034年までの同国の鉱業投資予測を1,045億 米ドルに引き上げ、これは前年のポートフォリオ推定から26%の増加を示しています。[4] ポートフォリオには銅精鉱作業とリチウムプロセス能力が含まれており、硫酸、シアン化ナトリウム、浮選試薬、電解質流体は腐食性または研磨性サービスにおける特殊なポンプを必要とします。BHPエスコンディダの20億 米ドルの精鉱最適化およびSQMの27億 米ドルの2025〜2027年資本プログラムも注目すべきプロジェクト例として挙げられています。ENAMIのエルナン・ビデラ・リラ近代化は2025年に環境承認を受け、化学プロセスポンプ設備を必要とする濃縮硫酸銅流体向けの電解精製能力を追加する見込みです。Ruhrpumpenは2025年7月にアントファガスタにISO 9001:2015認証取得のサービスセンターを開設し、最大15メートルトンのポンプのテストおよびサービス施設を備え、チリの鉱業顧客へのローカルサポートを強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通貨変動と輸入依存型サプライチェーン | -0.4% | 地域全体 | 短期(2年以内) |
| 重要サービスポンプの長期資格認定・調達サイクル | -0.3% | ブラジル、チリ | 長期(4年以上) |
| 石油化学コモディティの供給過剰とマージン圧迫 | -0.3% | 地域全体 | 短期(2年以内) |
| 輸入関税、ICMS、ローカルコンテンツエクスポージャー | -0.2% | ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通貨安が特殊ポンプ調達コストを押し上げ
地域の多通貨環境は特殊化学プロセス設備のコストを引き上げています。二相ステンレス鋼、ハステロイC-276、ポリテトラフルオロエチレン(PTFE)ライニング、フルオロポリマーコンポーネントは、一般的にグローバルな米ドルベースのサプライチェーンを通じて価格設定されていす。現地通貨の下落は、腐食耐性や信頼性の高い封じ込めに必要な材料を含む輸入コンポーネントおよび組立設備の資本コストを引き上げます。ラテンアメリカの石油化学メーカーも2025年にグローバルなコモディティ供給過剰状況に直面し、マージンが圧迫され、プロジェクトオーナーが一部のアップグレードを延期、縮小、または再設計するよう促しました。ブラジルでは輸入設備・部品に対してICMS(商品・サービス流通税)、間接税、輸入関税のエクスポージャーが加わります。これは標準的な遠心ポンプ用途においてローカルサプライヤーを有利にしますが、高圧、特殊合金、シールレス設計は依然として輸入サブアセンブリを必要とする場合があり、購買者を通貨変動リスクにさらす可能性があります。
長期にわたる資格認定サイクルが市場参入とプロジェクト速度を制約
重要サービス用途は、商業的なリードタイムを延長するベンダー資格認定プロセスの下で運用されることが多いです。Petrobrasは、サプライヤー品質指標プロセスを通じて溶接、組立、テスト、塗装、校正、文書化、トレーサビリティを評価します。Ruhrpumpen do Brasilの2025年の結果は、承認を取得・維持するために必要な施設投資とプロセス規律の深さを示しています。SQM、Codelco、ENAMIはチリの重要回転設備に対して同等の承認要件を使用しています。新しい設備と新規参入者は、大量注文を受ける前に広範な技術検証を必要とし、サプライヤーが資格を確立するまでに12〜24ヶ月かかる場合があります。これらのプロセスはプラントの信頼性を保護しますが、主要なプロジェクトサイクルにわたってベンダー間の迅速な切り替えを制限します。個別の資格認定プログラムの実施はコストと時間がかかるため、小規模な化学オペレーターは承認済みサプライヤーに依存し続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
遠心ポンプが市場を支え、シールレス設計が仕様を変革遠心ポンプは2026年の南米化学処理ポンプ市場シェアの43.2%を占めました。これらは幅広い施設にわたる化学品移送、冷却水、反応器フィード、製品取り扱い、その他の連続流サービスをカバーしています。その採用は、大容量用途への適合性、費用対効果の高い運転、および確立された技術仕様に基づいています。ISO 2858は化学遠心ポンプの主要な寸法パラメータを定義しています。ISO 5199は、石油化学・鉱業プラントで遭遇するより要求の高いサービスを含む化学プロセス設計の技術要件を提供しています。これらの規格により、遠心ポンプはプロジェクトエンジニアやメンテナンスチームに馴染みのあるものとなり、承認されたプロジェクト仕様内での互換性をサポートします。容積式ポンプは、特殊化学品、食品、石油・ガス用途における粘性、せん断感受性、計量集約的な用途に対応します。水中化学ポンプは肥料・廃水処理施設のサンプおよびピットサービスをサポートします。マグネットドライブおよびその他の特殊化学ポンプは、微量漏洩がプロセス、環境、またはコンプライアンス上の懸念を生じさせる用途に対応します。これらの用途の幅広さが、特定の用途に特殊な代替品が必要な場合でも、遠心設計が多くの南米プロジェクトの出発点であり続ける理由を説明しています。
シールレスキャンドモーターポンプは2032年までCAGR 3.9%で拡大すると予測されています。の南米化学処理ポンプ市場の成長は、漏洩関連のメンテナンス、監視、コンプライアンスエクスポージャー、および従来のシール管理コストに対するより広範な再評価を反映しています。化学プラントは、設備を購入価格のみで比較するのではなく、ライフサイクルコストを考慮するようになっています。シールレス設計は従来のグランドシールに関連するいくつかの故障経路を排除し、繰り返しのシール交換の必要性を低減できます。したがって、フュージティブエミッション、危険流体の封じ込め、またはコストのかかる生産中断が重大な懸念事項である場合、より高い資本コストはより受け入れやすくなります。KSBの2025年の原子炉冷却事例は、ゾーン1分類エリアにおける詳細な診断の価値を示しました。この事例は、設置後の封じ込め故障を管理する必要性を低減する設備設計へのより広範な移行を支持しています。南米化学処理ポンプ産業では、仕様基準がより重要な購買要因となっています。南米化学処理ポンプ市場の需要は、精製所、化学品、鉱業関連施設を含む、規制監督とプロセス安全慣行が最も厳格な場所で最も強くなっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
石油化学が価値をリードし、医薬品要件が技術的期待を高める石油化学・精製は2026年の地域市場シェアの21.6%を占めました。精製所のアップグレードとバカ・ムエルタ関連の化学投資がこの地位を支えています。これらの施設のプロセスポンプは、連続運転サイクルにわたって炭化水素、化学品、高温、および要求の高い信頼性要件を処理しなければなりません。ブラジルにおけるPetrobras関連の作業は、承認ベンダーの機会の大きなプールを生み出しています。アルゼンチンのバイア・ブランカ石油化学クラスターとバカ・ムエルタ盆地が第2の需要集中地を提供しています。Uniparの計画されたポリ塩化ビニル(PVC)投資とCompañía MEGAの生産拡大はアルゼンチンにおける重要な活動です。パルプ・紙もArauco のスクリプロジェクトが漂白化学品、黒液、プロセス水向けの設備を必要とすると予想されるため、戦略的に重要です。このプロジェクトは2028年までの操業開始を計画した46億 米ドルの投資として提示されています。InpasaのバイオエタノールプロジェクトへのSulzerのプロセス設備供給における役割は、農業産業プロジェクトが化学グレードポンプへの需要を追加する方法をさらに示しています。水・廃水処理は、拡張された処理施設で耐腐食性の注入・移送設備が使用されるため、追加の需要層となっています。
医薬品・ファインケミカルは2032年までCAGR 4.1%で拡大すると予測されています。このセグメントは衛生的な構造、材料トレーサビリティ、正確な注入、洗浄性、および攻撃性プロセス媒体との作業能力を重視しています。この機会はバイオシミラーおよびグルカゴン様ペプチ-1(GLP-1)関連の製造要件と関連しています。設備仕様は、非常に限られたホールドアップ容量を必要とする用途を含む、攻撃性、毒性、可燃性流体にも対応しなければなりません。LEWAのサンドイッチダイアフラムポンプ、ProMinentの注入設備、LEWAやViking PumpなどのIDEXブランドがこれらの用途のいくつかに対応しています。ブラジルとアルゼンチンは、医薬品製造慣行を管理するためにANVISA(国家衛生監督庁)およびANMAT要件を使用しています。特殊化学品、肥料・農薬、ポリマー・プラスチック、塗料・コーティング・接着剤が他の需要プールを形成しています。それぞれの要件は異なりますが、いずれも信頼性の高い流体移送、汚染管理、制御された注入に依存しています。南米化学処理ポンプ産業は、サプライヤーが検証済みのパフォーマンス、適切な材料選択、迅速なサポートを実証できる場合、これらの最終用途において機会を有しています。

地域分析
ブラジル:産業規模とローカルコンテンツ規則が競争環境を定義
ブラジルは2026年の南米化学処理ポンプ市場シェアの46.7%を占めました。その地位は、エネルギー、農業、精製、衛生、パルプ生産、および広範な製造活動に結びついた大規模な化学基盤に基づいています。カマサリ、サンパウロ、リオデジャネイロの生産センターは、化学品移送、冷却、注入、プロセス設備への継続的な需要を支えています。KSBは2025年7月のインタビューで、ブラジルが南米売上高の半分を生み出したと報告しました。同インタビューでは、70〜80%のローカル調達がコスト削減のオプションではなく、ブラジルにおける商業的必要性として説明されました。この状況は、地元製造、在庫、機械加工、サービス能力を持つ企業を有利にします。IMBILのイタピラ工場は国内遠心ポンプ供給における役割を支え、KSB Brasilは国内で製造・組立能力を運営しています。IMBILは120,000平方メートルの工場と年間最大15,000台のポンプ生産能力を持つ同国最大の国内遠心ポンプメーカーです。Sulzerは2025年にジュンジャイに3番目のサービスセンターを開設し、ローカルサービスネットワークを拡大しました。Petrobrasの資格認定要件も、設備ライフサイクル全体にわたって文書化された品質システム、ローカル技術サポート、トレーサビリティを維持できるベンダーを優遇します。
チリ:鉱業化学が地域で最もダイナミックな調達環境を創出
チリは2032年までCAGR 3.8%で拡大すると予測されており、南米化学処理ポンプ市場で最も速い地理的成長率です。この南米化学処理ポンプ市場の成長は、銅、リチウム、ヨウ素、および関連する鉱物処理投資の大規模なパイプラインを反映しています。Cochilcoの2034年までの1,045億 米ドルの投資見通しがこの需要の構造的背景を提供しています。銅精鉱、リチウムブライン、ヨウ素含有カリチェ、硫酸、シアン化ナトリウム、浮選試薬は、腐食性または研磨性サービスにけるポンプ材料、シール、水力設計に要求の高い要件を課します。Codelcoのタラブレテーリングスはこのプロジェクトの大規模な調達パッケージの規模を示しています。GEHOの容積式ポンプとWARMANの遠心ポンプシステムを組み合わせたWeirの5,287万 米ドル(4,000万英ポンド)の契約です。BHPのエスコンディダ精鉱最適化と新しいコジャワシ精鉱施設も鉱業プロセス設備のパイプラインを強化するプロジェクトとして挙げられています。鉱業オペレーターは、元のメーカーへの長期返送が生産を中断させる可能性があるため、近隣のオーバーホール・修理能力を必要としています。RuhrpumpenのISO 9001:2015認証取得のアントファガスタサービスセンターはこの要件を反映しており、大型ポンプのテスト室とリバースエンジニアリング能力を備えています。チリの調達は、技術的コンプライアンスとローカルフィールドサービス能力を組み合わせたサプライヤーを引き続き優遇する可能性が高いです。
アルゼンチンと南米その他:資源投資が地域需要を拡大
アルゼンチンの需要は、石油化学と非在来型石油・ガス開発が化学ポンプ購買を支えるバイア・ブランカとネウケンに集中しています。アルゼンチンの石油化学能力の半分以上がバイア・ブランカ周辺に立地しています。Uniparによる計画投資、DowのCompañía MEGAの4億 米ドルの生産増加への参加、およびPampa Energíaの統合スチレン、ポリスチレン、エラストマー複合施設は、継続的なプロジェクト活動を示しています。ITTは2025年にバカ・ムエルタプロジェクト向けに約1,500万 米ドルのBB3ポンプ受注を受けました。このプロジェクトは、単一の上流開発が同国の化学プロセスサプライベースにとって重要な設備需要を生み出す方法を示しています。Ruhrpumpenはエネルギーおよび鉱業顧客にサービスを提供するためにブエノスアイレス、ネウケン、フフイにサービスセンターを維持しています。ペルー、コロンビア、エクアドルは地域の残りの部分にわたってより小さな個別市場を形成しています。ペルーの鉱業とコロンビアの石油・ガスインフラは、化学品移送、注入、プロセス設備への安定した需要を提供しています。これらの市場は一般的に専用の製造工場ではなく、販売代理店ネットワークと地域営業組織を通じてアクセスされます。この混合地域グループは増分的な量を提供しますが、ブラジルの規模やチリの投資集中度には及びません。
競争環境
市場集中度
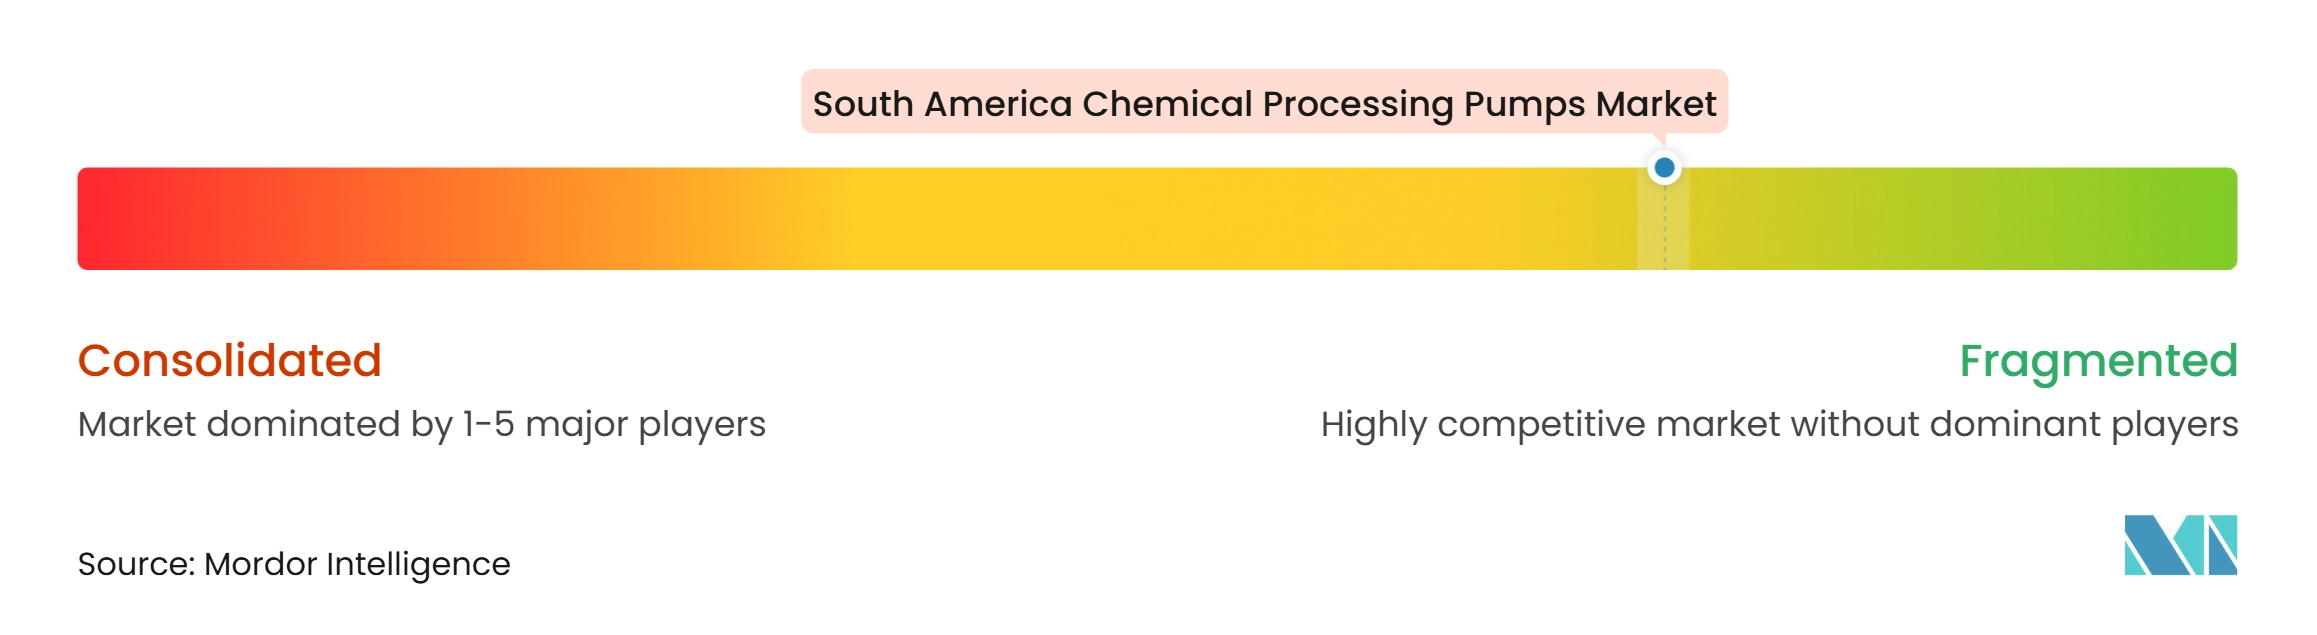
南米化学処理ポンプ市場は断片化されています。グローバルOEMが南米化学処理ポンプ市場の高仕様部分をリードし、ローカルおよび地域サプライヤーは標準用途において引き続き重要です。KSB、Sulzer、Flowserve、ITT Goulds Pumps、EBARAは水力設計、材料の専門知識、サービス対応、設置基盤を通じて競争しています。IMBIL、OMEL、Ruhrpumpen、Neptuno Pumpsはローカル製造、地域サポート、または特殊用途の知識をもたらします。精製、鉱業、医薬品分野の購買者は通常、資格認定ステータス、運転信頼性、および長い設備ライフサイクルにわたってスペアパーツを提供するサプライヤーの能力に大きな重みを置きます。南米化学処理ポンプ市場は、標準的な産業用ポンプカテゴリーよりも高い参入障壁を持っています。API 610およびISO 5199の要件は、適切な設計、材料、テスト、文書化の証拠を提供できるサプライヤーを優遇します。主要サイト近くのサービスセンターは、顧客が設備の長期停止を避けようとするため、決定的な要因となり得ます。認証、文書化、スペアパーツへの信頼性の高いアクセスがサプライヤー関係を強化します。これらの要因により、技術的に資格を持つ既存サプライヤーは、ローカルサポートのない低コストベンダーよりも魅力的になる場合があります。
ローカルプレゼンスはブラジルとチリにおける主要な競争ツールとなっています。KSB Brasilは2025年3月にブラジル鉱業協会に加入し、鉱業バリューチェーンとの関与を拡大しました。Ruhrpumpenは2025年7月にアントファガスタサービスセンターを開設し、大型ポンプの修理、テスト、リバースエンジニアリング能力を提供しています。NETZSCHは2025年9月にノバ・オデッサ組立センターを追加し、プログレッシブキャビティおよびロータリーローブ組立をサンパウロの産業需要に近づけました。これらの行動は、サプライヤーが輸入設備とリモート技術支援のみに依存するのではなく、迅速な地域サービス、組立、修理、テストに投資していることを示しています。地域メーカーも輸入関税、ローカルコンテンツへの期待、納期が重要な場合に優位性を得ます。特殊製品カテゴリーは別の競争経路を提供します。シールレスポンプ、容積式ポンプ、攻撃性鉱業化学品向けに設計されたポンプは技術的差別化を可能にします。ISO、API、またはサイト固有の要件を満たすことができるサプライヤーは、承認ベンダーリストへの参入においてより有利な立場にあります。そのサービスフットプリントにより、計画外の停止や定期メンテナンスにより短いリードタイムで対応することもできます。
買収活動もローカル能力の価値を反映しています。EBARAは2025年11月にローカル子会社を通じてブラジルのポンプユニットメーカーであるGermekを買収する合意を発表しました。この取引はEBARAがブラジルでカスタマイズされたポンプユニットを提供する能力を拡大し、スタンドアロンポンプポートフォリオを補完することが期待されていました。LEWAは2025年10月に新しいマイクロ計量ポンプモデルを追加し、ガス臭気付けと精密注入用途のカバレッジを拡大しました。Neptuno Pumpsもチリの重作業鉱業用途向けの技術能力を構築しており、銅操業で使用される大型設備のサービス能力を含んでいます。将来の機会には、チリのグリーン水素・アンモニアプロジェクト向けの統合ポンプシステムと、ブラジルのバイオシミラー生産向けの検証済み設備が含まれます。南米化学処理ポンプ市場の競争は、サービスの近接性、特殊材料、技術的資格認定、および設備ライフサイクル全体にわたって顧客をサポートする能力に引き続き結びついています。南米化学処理ポンプ市場は単一のサプライヤーによって支配されていませんが、承認ベンダーステータスとローカル能力は個々のプロジェクト受注を限られた数の元の設備メーカー(OEM)に集中させる可能性があります。この構造は専門業者に余地を残しますが、資格のない新規参入者が重要サービス注文を獲得することを困難にしています。
南米化学処理ポンプ産業のリーダー
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Sulzer Ltd.
-
Xylem Inc.
-
KSB SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
南米化学処理ポンプ市場 このレポートでカバーされる企業
- Bombas Geremia Ltda.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc.
- KSB SE & Co. KGaA
- LEWA GmbH
- Neptuno Pumps S.A.
- NETZSCH Pumpen & Systeme GmbH
- OMEL Bombas e Compressores Ltda.
- ProMinent GmbH
- Ruhrpumpen GmbH
- Schneider Motobombas Ltda.
- SEEPEX GmbH
- Sulzer Ltd.
- Tapflo AB
- The Weir Group PLC
- Xylem Inc.
最近の産業開発事情 南米化学処理ポンプ市場
- 2026年7月:EBARA CorporationとEbara Elliott Energy(EEE)は、海上液化水素運搬船向けに設計された液体水素カーゴポンプの世界初の型式承認認証を取得しました。ClassNKは−253°Cの液体水素を使用した実規模の性能・耐久性テストを経て認証を付与し、水素輸送インフラの開発を支援しています。
- 2026年1月:EBARA Corporationはブラジル子会社EBARA BOMBAS AMÉRICA DO SUL LTDA.を通じて、ブラジルの消防・農業セクター向けポンプユニットメーカーであるサンパウロ拠点のGEMINI GERMEK HIDROMECÂNICA LTDA.の株式100%を取得する株式譲渡契約を締結しました。
- 2025年10月:LEWA GmbHはMAH4およびMBH6の2つの新しいマイクロ計量ポンプモデルをラインナップに追加し、ガス臭気付けと精密注入用途のカバレッジを拡大しました。
- 2025年3月:LEWA GmbHはecoflow LDGプロセスポンプをアップグレードし、同じフットプリント内で15%多くの水力動力を提供できるようにしました。これはLEWA Brasilの南米ネットワークが対応する化学処理、医薬品、エネルギーセクターの注入用途を対象としています。
南米化学処理ポンプ市場レポートの範囲
化学処理ポンプは、化学品、石油化学、医薬品、廃水処理プラント内で腐食性、毒性、研磨性、高温、または高純度流体を移送するために設計された特殊な機械装置です。
南米化学処理ポンプ市場は、ポンプタイプ、最終用途産業、地域に分かれています。ポンプタイプ別では、市場は遠心ポンプ、容積式ポンプ、マグネットドライブポンプ、シールレスキャンドモーターポンプ、水中化学ポンプ、その他の特殊化学ポンプにセグメント化されています。最終用途産業別では、市場は特殊化学品、石油化学・精製、肥料・農薬、医薬品・ファインケミカル、塗料・コーティング・接着剤、ポリマー・プラスチック、パルプ・紙、食品・飲料、水・廃水処理にセグメント化されています。レポートはまた、3つの主要国にわたる南米化学処理ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 遠心ポンプ |
| 容積式ポンプ |
| マグネットドライブポンプ |
| シールレスキャンドモーターポンプ |
| 水中化学ポンプ |
| その他の特殊化学ポンプ |
| 特殊化学品 |
| 石油化学・精製 |
| 肥料・農薬 |
| 医薬品・ファインケミカル |
| 塗料・コーティング・接着剤 |
| ポリマー・プラスチック |
| パルプ・紙 |
| 食品・飲料 |
| 水・廃水処理 |
| ブラジル |
| アルゼンチ |
| チリ |
| 南米その他 |
| ポンプタイプ別 | 遠心ポンプ |
| 容積式ポンプ | |
| マグネットドライブポンプ | |
| シールレスキャンドモーターポンプ | |
| 水中化学ポンプ | |
| その他の特殊化学ポンプ | |
| 最終用途産業別 | 特殊化学品 |
| 石油化学・精製 | |
| 肥料・農薬 | |
| 医薬品・ファインケミカル | |
| 塗料・コーティング・接着剤 | |
| ポリマー・プラスチック | |
| パルプ・紙 | |
| 食品・飲料 | |
| 水・廃水処理 | |
| 地域別 | ブラジル |
| アルゼンチ | |
| チリ | |
| 南米その他 |
レポートで回答される主要な質問
2032年までの南米化学処理ポンプセクターの予測値は?
このセクターは2032年までに81.82 ミリオン 米ドルに達し、2027年からCAGR 3.59%で拡大すると予測されています。この予測は精製、鉱業化学、医薬品製造、その他のプロセス用途からの需要を反映しています。
南米で最大のシェアを持つポンプタイプは?
遠心ポンプは2026年に43.2%のシェアでリードしており、大容量の化学品移送、冷却、反応器フィード、製品取り扱い用途に対応しているためです。ISO 2858およびISO 5199も確立されたプロジェクト仕様における使用を支持しています。
化学処理ポンプで最も急速に成長している最終用途用途は?
医薬品・ファインケミカルは2032年までCAGR 4.1%で成長すると予測されています。この成長は精密注入、衛生的な構造、クリーニング・イン・プレース能力、材料適合性要件に関連しています。
チリが化学処理ポンプの成長エリアである理由は?
チリは2032年までCAGR 3.8%で成長すると予測されており、腐食性化学流体向けのポンプを必要とする銅・リチウム投資に支えられています。鉱業オペレーターも大型設備のローカルテスト、修理、サービスサポートを必要としています。
ブラジルのローカルコンテンツ条件はポンプサプライヤーにどのような影響を与えますか?
ローカル調達、製造、近隣サービス能力はプロジェクトへのサプライヤーのアクセスを強化し、輸入へのエクスポージャーを低減できます。これらの能力は品質文書化、部品の入手可能性、設備運転中の技術対応もサポートします。
地域における新規ポンプサプライヤーを制約するものは何ですか?
長い資格認定プロセス、承認ベンダー要件、輸入材料コストが参入とプロジェクト調達を遅らせる可能性があります。サプライヤーは重要サービス注文を確保する前に、溶接、組立、テスト、文書化、トレーサビリティの実質的な検証が必要な場合があります。