
Marktgröße und Marktanteil für chemische Prozesspumpen in Südamerika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 66.22 Millionen US-Dollar |
| Marktgröße (2027) | 68.59 Millionen US-Dollar |
| Marktgröße (2032) | 81.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.59 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chemische Prozesspumpen in Südamerika von Mordor Intelligence
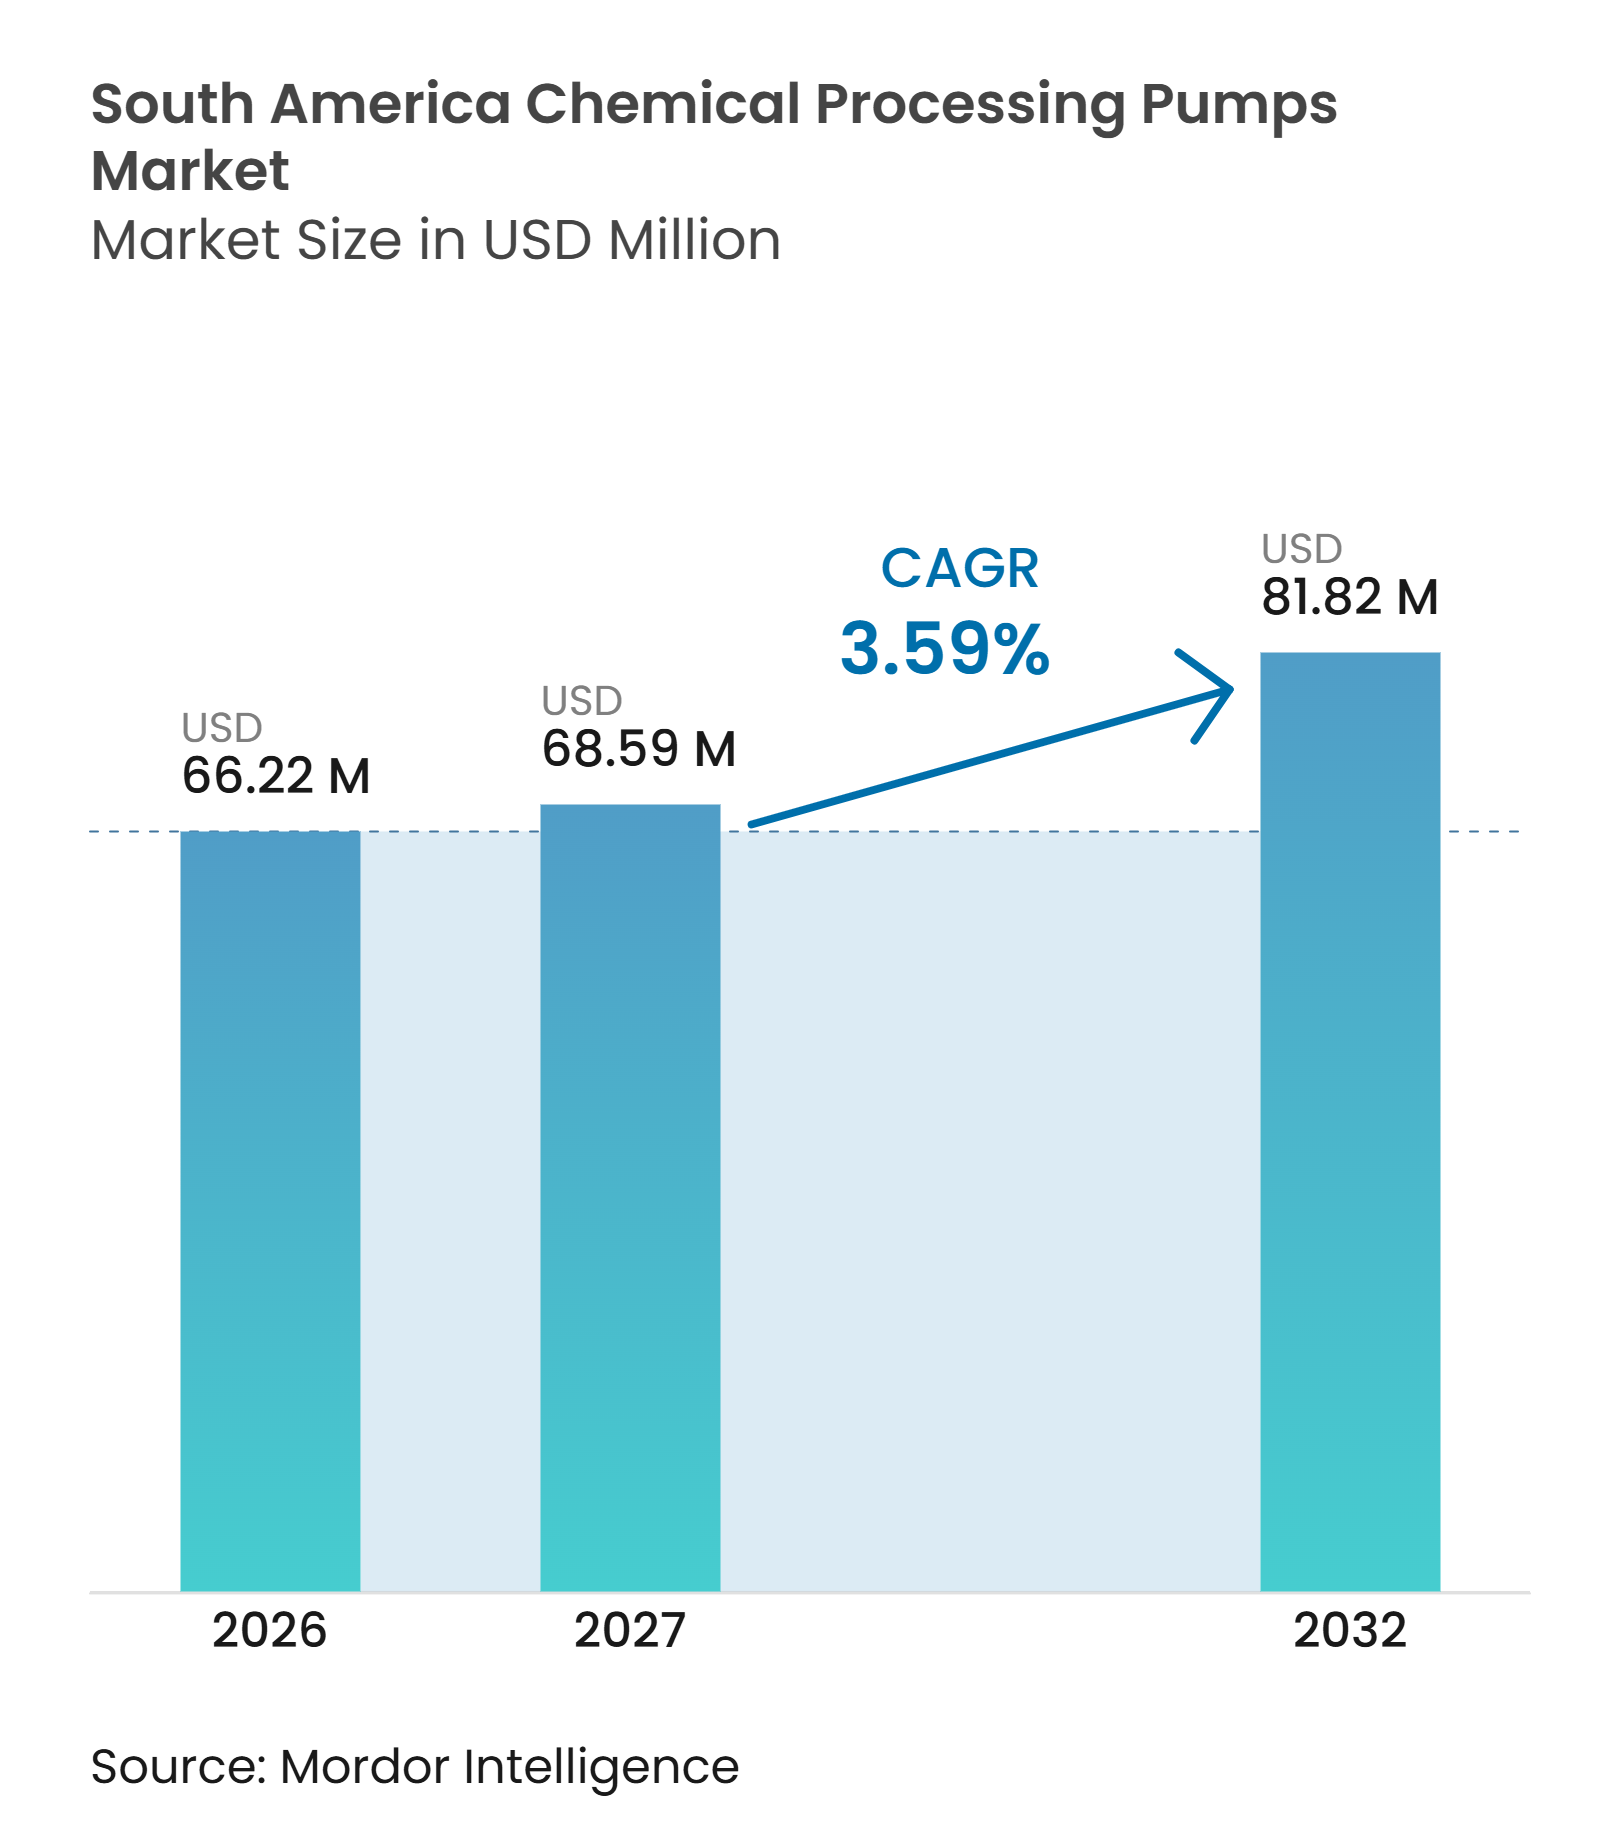
Die Marktgröße für chemische Prozesspumpen in Südamerika wird für 2026 auf 66,22 Millionen USD, für 2027 auf 68,59 Millionen USD und bis 2032 auf 81,82 Millionen USD prognostiziert, mit einem CAGR von 3,59 % von 2027 bis 2032. Investitionen in Petrochemie und Raffinerie bleiben die zentrale Nachfragequelle, da Projekte Ausrüstungen benötigen, die korrosive Flüssigkeiten, hohe Temperaturen und kontinuierliche Betriebszyklen bewältigen können. Brasilien verfügt über die größte installierte Basis, während Chile einen schneller wachsenden Bedarf an Pumpen aufweist, die Bergbauchemikalien und abrasive Prozessströme handhaben. Der Markt für chemische Prozesspumpen in Südamerika profitiert zudem von einer stärkeren Aufmerksamkeit für Eindämmung, Rückverfolgbarkeit von Ausrüstungen und Serviceverfügbarkeit in der Nähe von Industriestandorten. Lokale Fertigung, der Status als zugelassener Lieferant und die Abdeckung durch den Außendienst beeinflussen Kaufentscheidungen ebenso stark wie der anfängliche Gerätepreis. Währungsrisiken und langwierige Qualifizierungszyklen bleiben wesentliche Einschränkungen, da fortschrittliche Materialien und spezialisierte Dichtungskomponenten häufig über importierte Lieferketten in die Region gelangen.
Wichtigste Erkenntnisse des Berichts
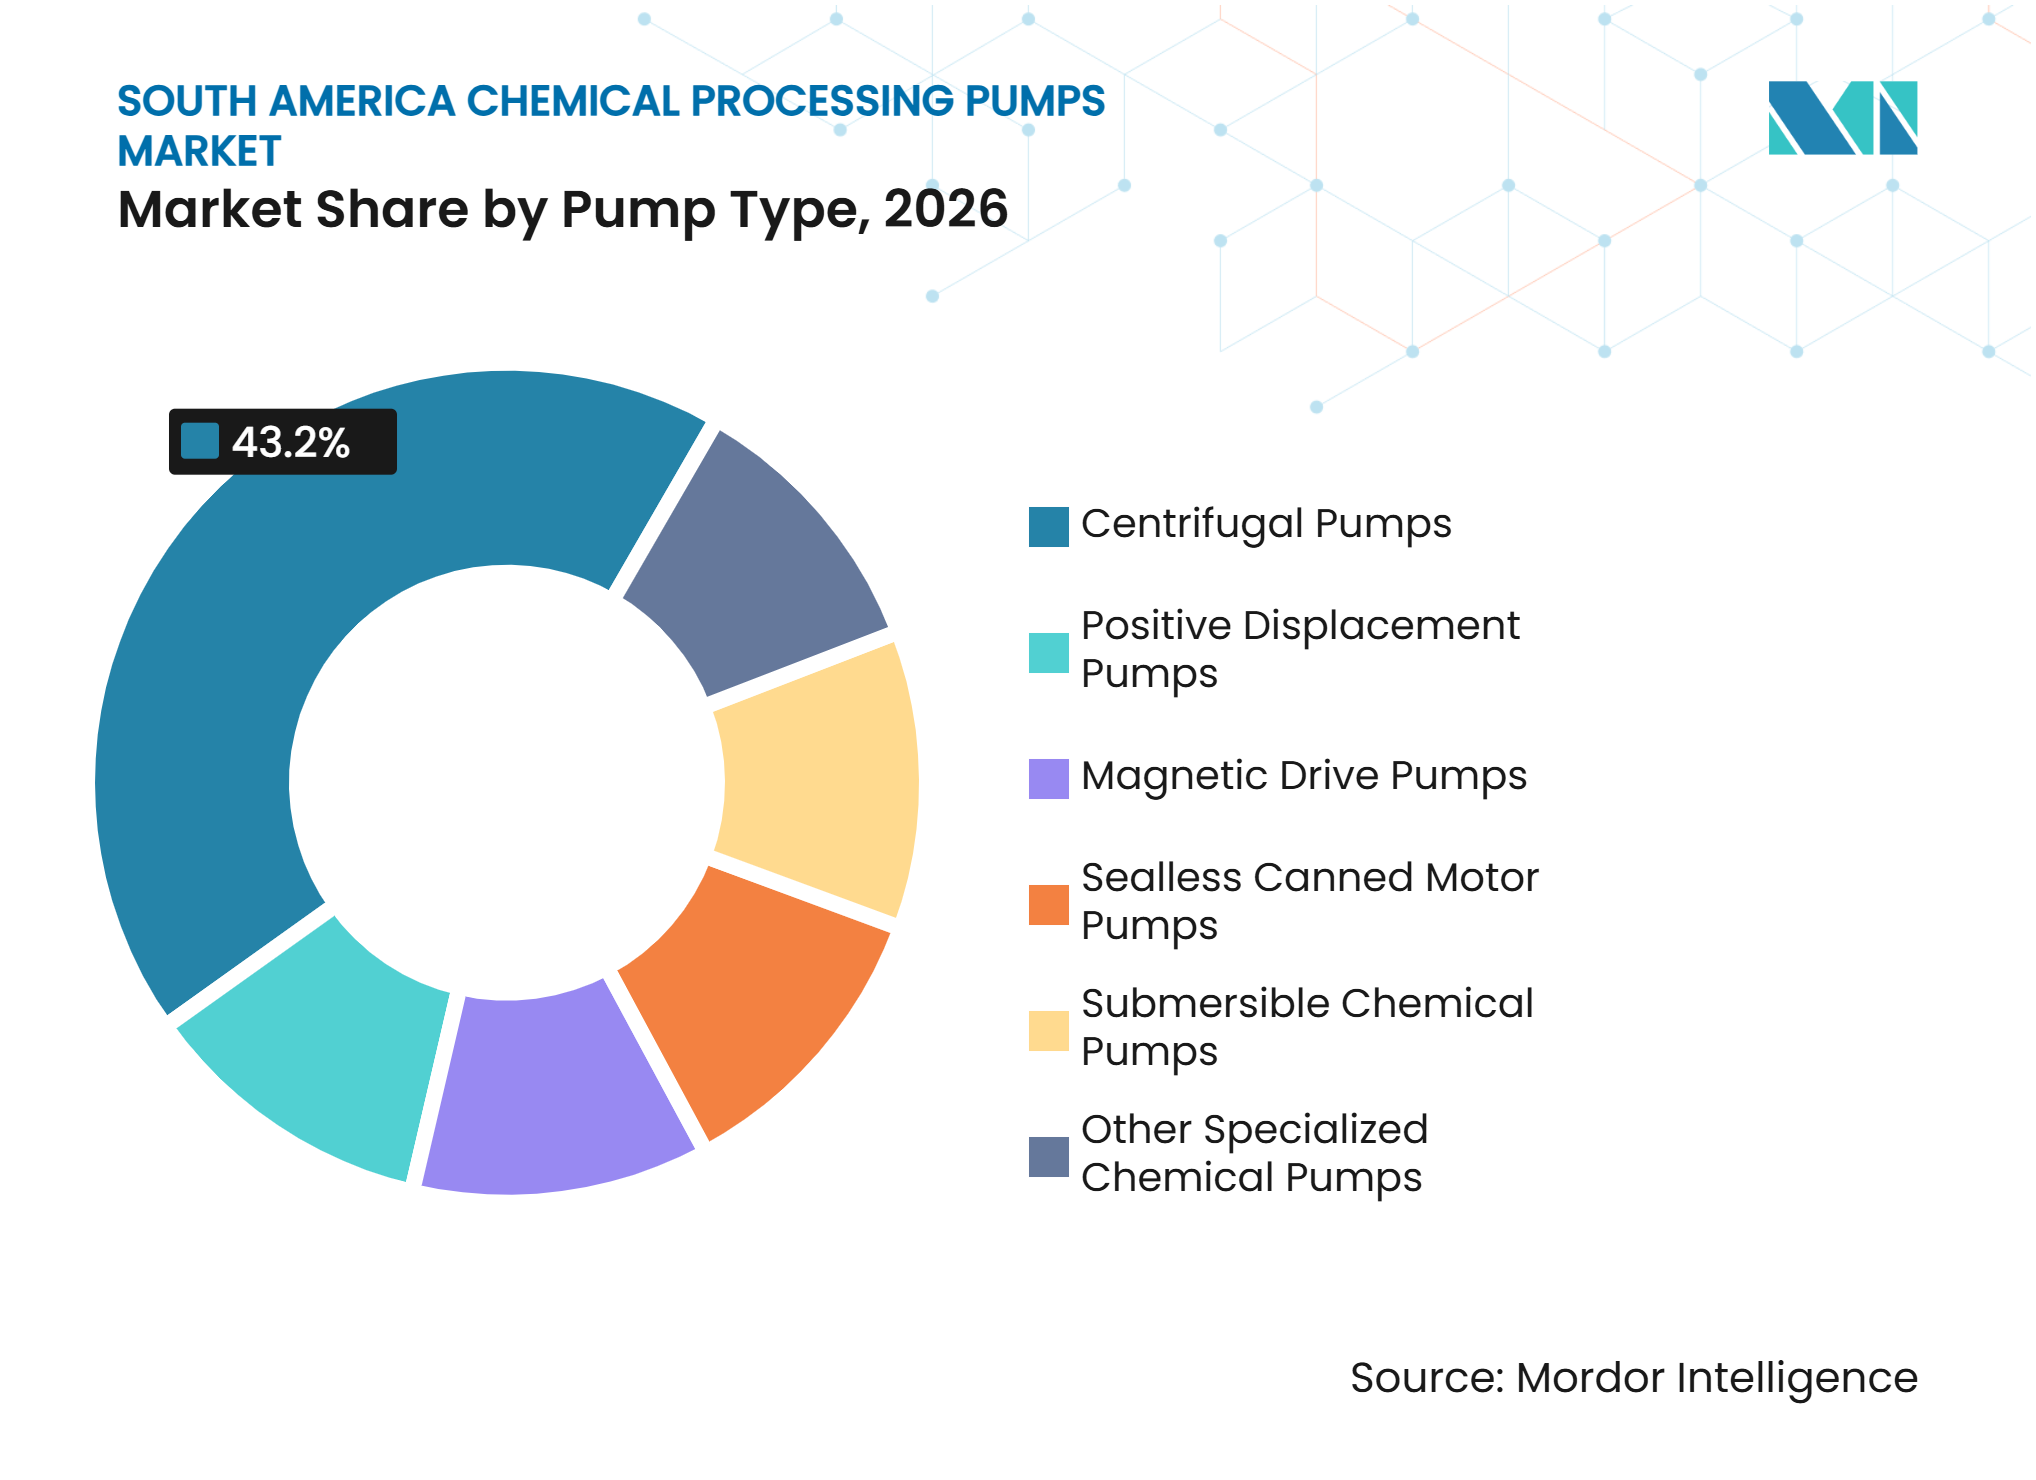
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen regionalen Marktanteil von 43,2 %, während dichtungslose Spaltrohrpumpen bis 2032 voraussichtlich mit einem CAGR von 3,9 % wachsen werden.
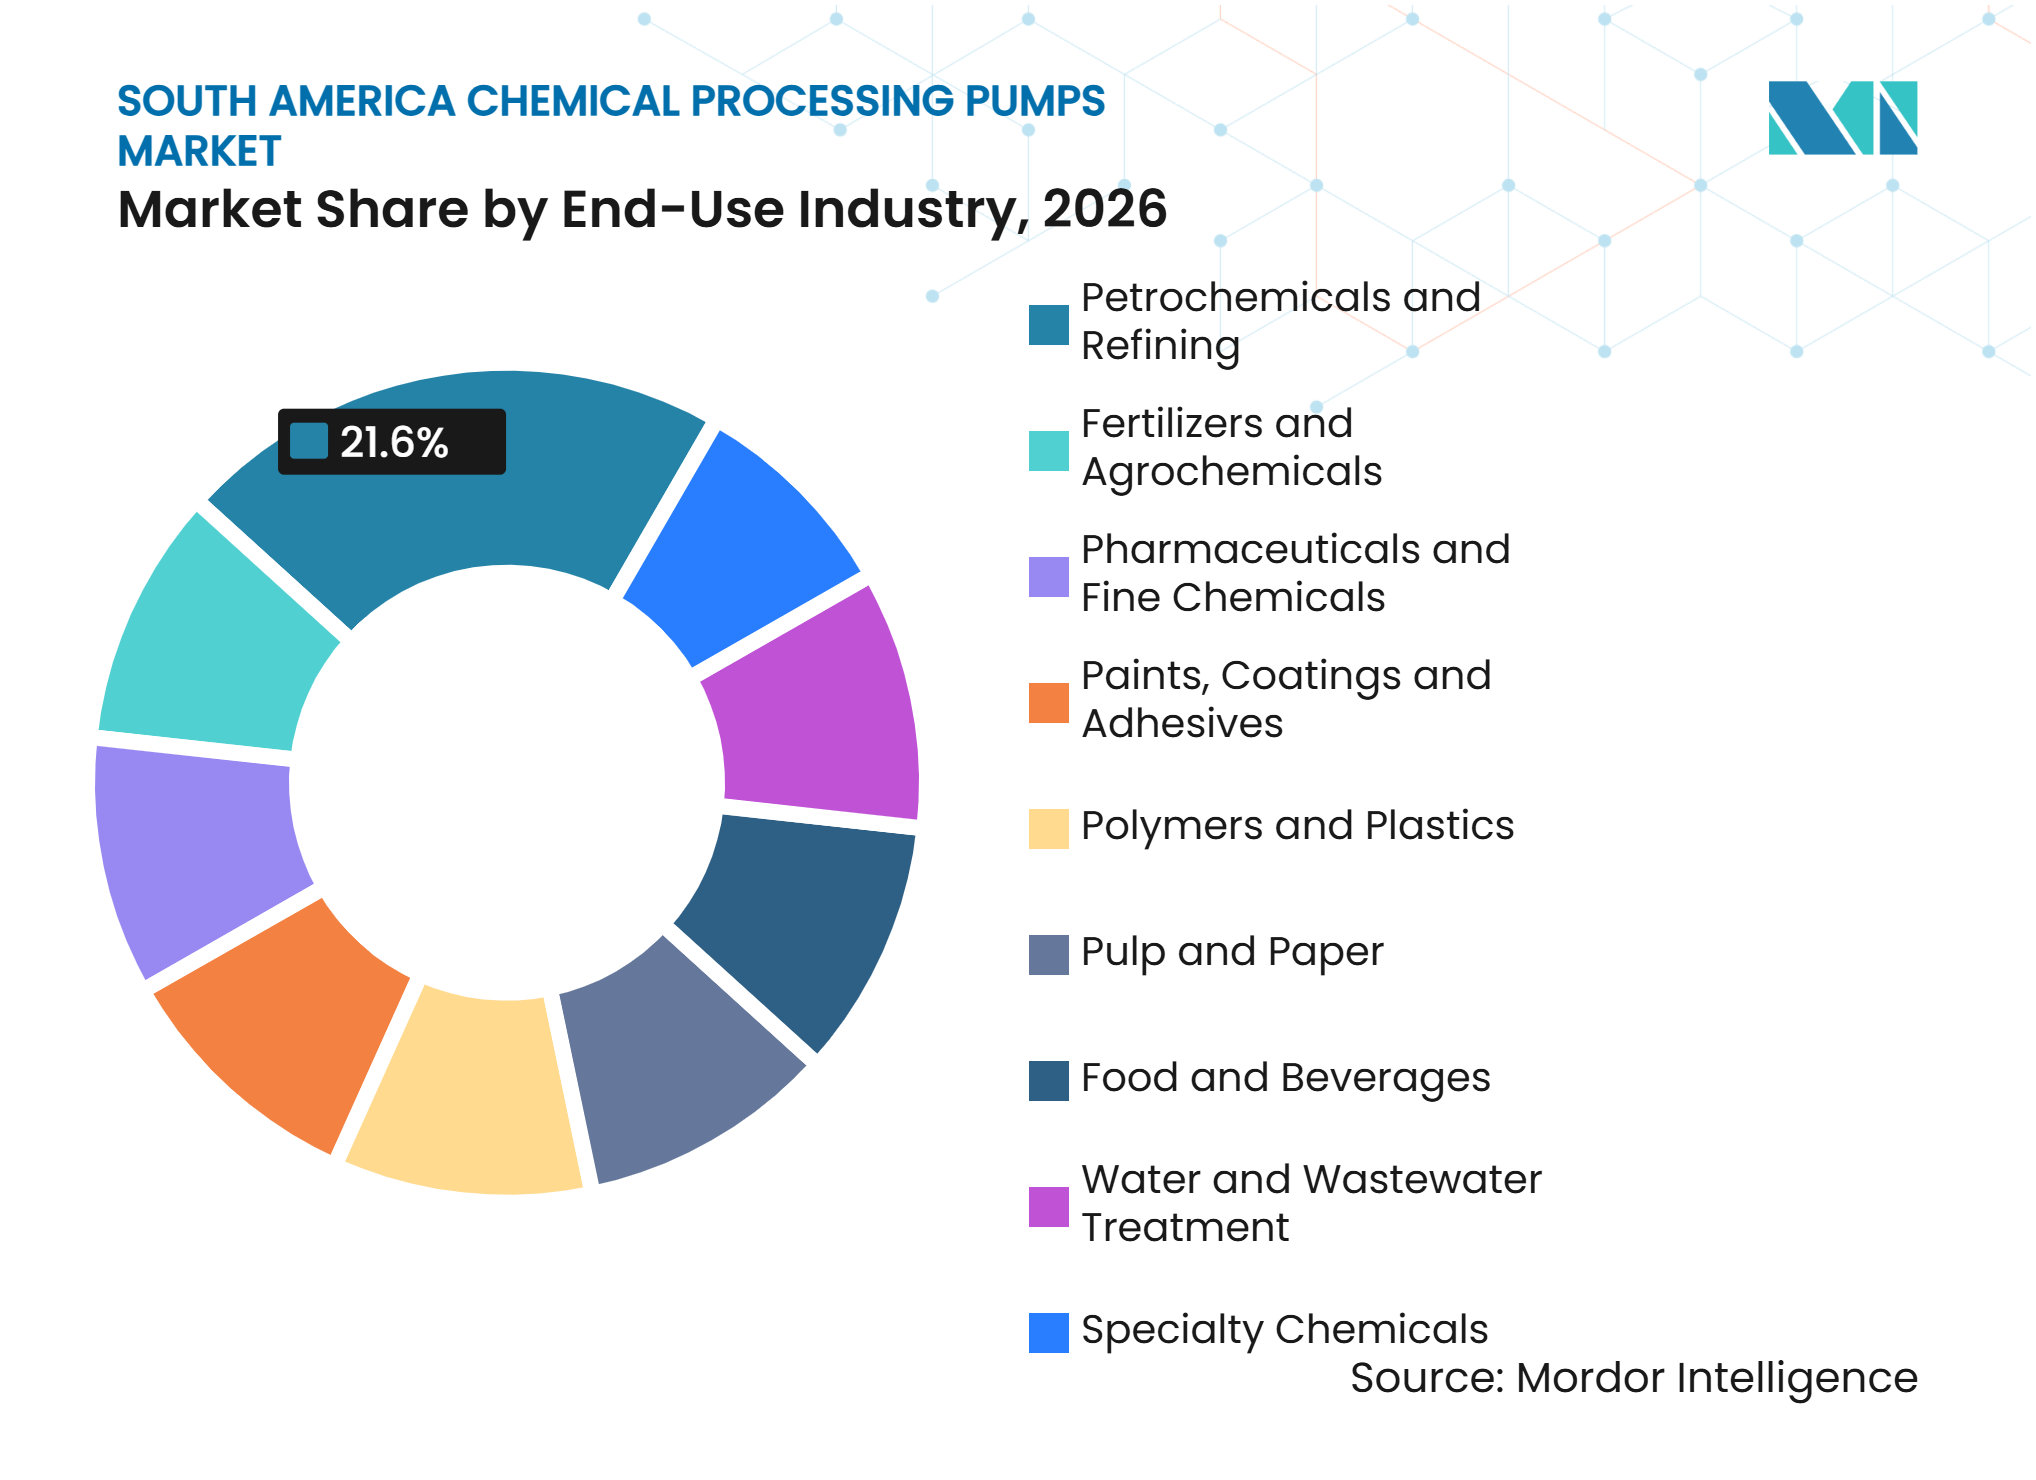
- Nach Endverbrauchsbranche entfielen auf Petrochemie und Raffinerie im Jahr 2026 21,6 % des Marktanteils, während Pharmazeutika und Feinchemikalien bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 46,7 %, während Chile bis 2032 voraussichtlich mit einem CAGR von 3,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der petrochemischen und Raffineriekapazität | +1.3% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Null-Emissions-Vorschriften treiben die Einführung dichtungsloser Pumpen voran | +0.6% | Brasilien, Chile, weltweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Pharma- und Spezialchemiesektors | +0.7% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Ausbau der chemischen Prozessinfrastruktur im Zusammenhang mit dem Bergbau | +0.5% | Chile, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Investitionen in Biokraftstoffe und Zellstoffprozesse | +0.4% | Brasilien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach chemischer Dosierung in der Wasser- und Abwasserbehandlung | +0.3% | Brasilien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Petrochemische und Raffinerieinvestitionen treiben die Nachfrage nach hochspezifizierten Pumpen an
Petrochemie und Raffinerie repräsentieren im Jahr 2026 21,6 % des Marktes für chemische Prozesspumpen in Südamerika und sind damit die derzeit größte Nachfragebasis für diesen Endverbrauch. Petrobras treibt die Beschaffung im Zusammenhang mit dem zweiten Raffineriestrang der RNEST-Anlage Abreu e Lima in Pernambuco voran, mit einem Forschungswert von 1,2 Milliarden USD, und diese Arbeiten werden Prozessausrüstungen für neue Betriebseinheiten erfordern. Solche Projekte erfordern API-610-Prozesspumpen in den Konfigurationen BB1, BB2 und BB3 für Kohlenwasserstoffe, Chemikalien, Kühlströme und andere Flüssigkeiten, die nicht mit Allzweckausrüstungen gehandhabt werden können. Argentinien stellt eine weitere Nachfragequelle durch Vaca Muerta dar, das laut der Secretaría de Energía Mitte 2025 für 66 % der im Land verarbeiteten Rohölmengen verantwortlich war, und diese Produktionsbasis unterstützt die nachgelagerte petrochemische Entwicklung. Unipar prüft eine Investition von mehr als 200 Millionen USD in die Polyvinylchlorid (PVC)-Produktion in Bahía Blanca, während Compañía MEGA und Unipar weitere Ethan- und Propylen-Exportkapazitäten planen, die zuverlässige chemische Handhabungssysteme benötigen würden. Die Lieferantenqualifizierung durch Petrobras schränkt auch den verfügbaren Lieferantenpool ein, da Ruhrpumpen do Brasil im Jahr 2025 einen 100%igen Audit-Score beim Supplier Quality Indicator erzielte, was einen bedeutenden Vorteil für Lieferanten schafft, die bereits die technischen und qualitativen Prüfungen abgeschlossen haben.[1]
Null-Emissions-Standards beschleunigen den Übergang zur dichtungslosen Pumpentechnologie
Anforderungen an die Prozesssicherheit erhöhen die Relevanz dichtungsloser Technologien in Chemieanlagen, insbesondere dort, wo gefährliche Flüssigkeiten die Folgen eines Dichtungsversagens verschlimmern. Die brasilianische Nationale Erdölagentur genehmigte im Mai 2025 Präzedenzaussagen zum Integritätsmanagement für Explorations- und Produktionseinheiten, wobei Systeme mit gefährlichen Flüssigkeiten dokumentierte Inspektions- und Integritätspraktiken erfordern. Die vorgeschlagenen Änderungen der Inmetro-Verordnung Nr. 115 streben auch eine aktuelle Angleichung an die Internationale Elektrotechnische Kommission (IEC) für Geräte in explosionsgefährdeten Bereichen an, noch bevor alle Normen in die Praxis der Associação Brasileira de Normas Técnicas (ABNT) übernommen werden. Diese Anforderungen erhöhen den Betriebsaufwand im Zusammenhang mit Dichtungswartung, Leckageüberwachung, Inspektionsaufzeichnungen und Störfallmanagement sowohl bei elektrischen als auch bei mechanischen Systemen. Dichtungslose Spaltrohrpumpen und Magnetkupplungspumpen haben höhere Anschaffungskosten, doch ihr Lebenszyklus-Argument verbessert sich, wenn Leckageverhinderung, Dichtungsaustausch, Umweltüberwachung und Haftung gemeinsam betrachtet werden. ANSI/HI (American National Standards Institute/Hydraulic Institute) 4.1–4.6 bietet einen anerkannten technischen Rahmen für dichtungslose Strömungsmaschinen, während ISO 2858 und ISO 5199 zentrale Spezifikationen für chemische Kreiselpumpen bleiben. KSB dokumentierte 2025 einen Servicefall in einem Chemiepark, bei dem hochfrequente Druckmessungen Druckstöße im Reaktorkühlkreislauf identifizierten, die die konventionelle Überwachung nicht erkannt hatte, was die technische Aufmerksamkeit demonstriert, die nun auf klassifizierte Bereiche angewendet wird.[2]
Pharmazeutische und Spezialchemieproduktion schafft Nachfrage nach Präzisionsdosierung
Pharmazeutika und Feinchemikalien werden bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen, der höchsten Rate unter den Endverbrauchskategorien im Markt für chemische Prozesspumpen in Südamerika. Hersteller in diesem Umfeld benötigen Pumpsysteme für biologische Medien, aggressive Lösungsmittel, hochwirksame pharmazeutische Wirkstoffe und Chargenprozesse, bei denen die Kontaminationskontrolle unerlässlich ist. Materialverträglichkeit, Clean-in-Place-Fähigkeit, genaue Dosierung und begrenztes Totvolumen werden daher zu praktischen Kaufanforderungen und nicht zu optionalen Produktmerkmalen. Die Forschung verknüpft diese Anforderung mit der Nachfrage nach Biosimilar- und Wirkstoffkapazitäten in Südamerika, da Hersteller inländische und Exportmärkte beliefern. Die pharmazeutischen Herstellungsanforderungen von ANVISA in Brasilien und ANMAT in Argentinien unterstützen den Einsatz validierter, hygienischer Ausrüstungen in diesem Umfeld. LEWA GmbH rüstete seine ecoflow-LDG-Prozesspumpe im März 2025 auf, um 15 % mehr hydraulische Leistung bei gleichem Platzbedarf zu liefern, was für anspruchsvolle Dosieraufgaben in chemischen, pharmazeutischen und Energieanwendungen relevant ist.[3]
Chiles Bergbauexpansion schafft einen Korridor für chemische Prozessinfrastruktur
Chiles Bergbauinvestitionspipeline unterstützt einen dauerhaften Bedarf an chemischen Prozessausrüstungen, da Kupfer- und Lithiumoperationen auf komplexe chemische Kreisläufe angewiesen sind. Cochilco erhöhte die Bergbauinvestitionsprognose des Landes bis 2034 im Dezember 2025 auf 104,5 Milliarden USD, was einem Anstieg von 26 % gegenüber der Portfolioschätzung des Vorjahres entspricht.[4] Das Portfolio umfasst Kupferkonzentrator-Arbeiten und Lithiumprozesskapazitäten, bei denen Schwefelsäure, Natriumcyanid, Flotationsreagenzien und Elektrolytströme spezialisierte Pumpen für korrosiven oder abrasiven Betrieb erfordern. Die Forschung identifiziert auch BHP Escondidas 2-Milliarden-USD-Konzentrator-Optimierung und SQMs 2,7-Milliarden-USD-Kapitalprogramm für 2025–2027 als bemerkenswerte Projektbeispiele. ENAMIs Modernisierung der Anlage Hernán Videla Lira erhielt 2025 die Umweltgenehmigung und soll elektrolytische Raffineriekapazität für konzentrierte Kupfersulfatströme hinzufügen, die Installationen chemischer Prozesspumpen erfordern. Ruhrpumpen eröffnete im Juli 2025 ein nach ISO 9001:2015 zertifiziertes Servicezentrum in Antofagasta mit Einrichtungen zum Testen und Warten von Pumpen bis zu 15 Tonnen und stärkt damit den lokalen Support für chilenische Bergbaukunden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsvolatilität und importintensive Lieferketten | -0.4% | Regionsweit | Kurzfristig (≤ 2 Jahre) |
| Verlängerte Qualifizierungs- und Beschaffungszyklen für Pumpen im kritischen Betrieb | -0.3% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Überangebot an petrochemischen Rohstoffen und Margendruck | -0.3% | Regionsweit | Kurzfristig (≤ 2 Jahre) |
| Importzölle, ICMS und lokale Inhaltsrisiken | -0.2% | Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsabwertung erhöht die Kosten für die Beschaffung spezialisierter Pumpen
Das Mehrwährungsumfeld der Region erhöht die Kosten für spezialisierte chemische Prozessausrüstungen. Duplexedelstahl, Hastelloy C-276, Polytetrafluorethylen (PTFE)-Auskleidungen und Fluorpolymerkomponenten werden häufig über globale USD-basierte Lieferketten bepreist. Ein Rückgang der Landeswährung erhöht daher die Kapitalkosten für importierte Komponenten und zusammengebaute Ausrüstungen, einschließlich der für Korrosionsbeständigkeit oder zuverlässige Eindämmung erforderlichen Materialien. Lateinamerikanische Petrochemieproduzenten sahen sich 2025 auch mit globalen Rohstoffüberangebotsbedingungen konfrontiert, die die Margen verengten und Projekteigentümer dazu veranlassten, einige Upgrades aufzuschieben, zu reduzieren oder neu zu gestalten. Brasilien fügt Imposto sobre Circulação de Mercadorias e Serviços (ICMS), indirekte Steuer- und Importzollbelastungen für importierte Ausrüstungen und Teile hinzu. Dies begünstigt lokale Lieferanten bei Standard-Kreiselpumpenanwendungen, obwohl Hochdruck-, Exotiklegierungs- und dichtungslose Designs möglicherweise noch importierte Unterbaugruppen erfordern und Käufer Währungsschwankungen aussetzen können.
Verlängerte Qualifizierungszyklen schränken den Markteintritt und die Projektgeschwindigkeit ein
Anwendungen im kritischen Betrieb unterliegen häufig Lieferantenqualifizierungsprozessen, die die kommerziellen Vorlaufzeiten verlängern. Petrobras bewertet Schweißen, Montage, Prüfung, Lackierung, Kalibrierung, Dokumentation und Rückverfolgbarkeit durch seinen Supplier Quality Indicator-Prozess. Das Ergebnis von Ruhrpumpen do Brasil im Jahr 2025 zeigt die Tiefe der Anlageninvestitionen und Prozessdisziplin, die erforderlich sind, um eine Genehmigung zu erhalten und aufrechtzuerhalten. SQM, Codelco und ENAMI verwenden vergleichbare Genehmigungsanforderungen für kritische rotierende Ausrüstungen in Chile. Neue Ausrüstungen und neue Marktteilnehmer erfordern daher eine umfangreiche technische Validierung, bevor sie Großaufträge erhalten, und der Prozess kann 12–24 Monate dauern, bis ein Lieferant seine Qualifikationen nachgewiesen hat. Diese Prozesse schützen die Anlagenzuverlässigkeit, schränken jedoch den schnellen Wechsel zwischen Lieferanten über große Projektzyklen hinweg ein. Kleinere Chemiebetreiber können weiterhin von zugelassenen Lieferanten abhängig bleiben, da die Durchführung separater Qualifizierungsprogramme kostspielig und zeitaufwendig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Kreiselpumpenvolumina verankern den Markt, während dichtungslose Designs die Spezifikationen verändernKreiselpumpen hielten im Jahr 2026 einen Marktanteil von 43,2 % im Markt für chemische Prozesspumpen in Südamerika. Sie decken chemischen Transfer, Kühlwasser, Reaktorzufuhr, Produkthandhabung und andere Dauerflussdienste in einem breiten Spektrum von Anlagen ab. Ihre Akzeptanz folgt ihrer Eignung für Hochvolumenbetrieb, kosteneffektiven Betrieb und etablierte technische Spezifikationen. ISO 2858 definiert wichtige Abmessungsparameter für chemische Kreiselpumpen. ISO 5199 stellt technische Anforderungen für chemische Prozessdesigns bereit, einschließlich der anspruchsvolleren Dienste in petrochemischen Anlagen und Bergwerken. Diese Normen machen Kreiselpumpen für Projektingenieure und Wartungsteams vertraut und unterstützen die Austauschbarkeit innerhalb genehmigter Projektspezifikationen. Verdrängerpumpen dienen viskosen, schersensitiven und dosierintensiven Aufgaben in Spezialchemie-, Lebensmittel- und Öl- und Gasanwendungen. Tauchfähige Chemiepumpen unterstützen Sumpf- und Grubendienste in Düngemittel- und Abwasserbehandlungsanlagen. Magnetkupplungspumpen und andere spezialisierte Chemiepumpen adressieren Anwendungen, bei denen Spurleckagen Prozess-, Umwelt- oder Compliance-Bedenken aufwerfen würden. Die Breite dieser Anwendungen erklärt, warum Kreiselpumpendesigns der Ausgangspunkt für viele südamerikanische Projekte bleiben, auch wenn für ausgewählte Aufgaben spezialisierte Alternativen erforderlich sind.
Dichtungslose Spaltrohrpumpen werden bis 2032 voraussichtlich mit einem CAGR von 3,9 % wachsen. Dieses Wachstum im Markt für chemische Prozesspumpen in Südamerika spiegelt eine breitere Neubewertung von leckagbedingter Wartung, Überwachung, Compliance-Risiken und den Kosten für die Verwaltung konventioneller Dichtungen wider. Chemieanlagen berücksichtigen Lebenszykluskosten, anstatt Ausrüstungen nur nach dem Kaufpreis zu vergleichen. Dichtungslose Designs eliminieren mehrere Ausfallpfade, die mit konventionellen Stopfbuchsdichtungen verbunden sind, und können den Bedarf an wiederholtem Dichtungsaustausch reduzieren. Die höheren Kapitalkosten sind daher akzeptabler, wenn flüchtige Emissionen, die Eindämmung gefährlicher Flüssigkeiten oder kostspielige Produktionsunterbrechungen erhebliche Bedenken darstellen. KSBs Reaktorkühlungsfall von 2025 zeigte den Wert detaillierter Diagnosen in einem Zone-1-klassifizierten Bereich. Der Fall unterstützt eine breitere Bewegung hin zu Ausrüstungsdesigns, die den Bedarf an der Verwaltung von Eindämmungsausfällen nach der Installation reduzieren. Die Branche für chemische Prozesspumpen in Südamerika sieht daher, dass Spezifikationsnormen zu einem wichtigeren Kauffaktor werden. Die Nachfrage im Markt für chemische Prozesspumpen in Südamerika bleibt am stärksten dort, wo die regulatorische Aufsicht und die Prozesssicherheitspraktiken am strengsten sind, einschlielich Raffinerie-, Chemie- und bergbaubezogener Anlagen.



Nach Endverbrauchsbranche:
Petrochemie führt beim Wert, während pharmazeutische Anforderungen die technischen Erwartungen erhöhenPetrochemie und Raffinerie machten im Jahr 2026 21,6 % des regionalen Marktanteils aus. Raffinerieaufrüstungen und Vaca-Muerta-bezogene Chemieinvestitionen stützen diese Position. Prozesspumpen in diesen Anlagen müssen Kohlenwasserstoffe, Chemikalien, hohe Temperaturen und anspruchsvolle Zuverlässigkeitsanforderungen über kontinuierliche Betriebszyklen hinweg bewältigen. Petrobras-bezogene Arbeiten in Brasilien schaffen einen großen Pool an Möglichkeiten für zugelassene Lieferanten. Argentiniens petrochemischer Cluster in Bahía Blanca und das Vaca-Muerta-Becken bieten eine zweite Nachfragekonzentration. Unipars geplante Polyvinylchlorid (PVC)-Investition und die Produktionserweiterung von Compañía MEGA sind wichtige Aktivitäten in Argentinien. Zellstoff und Papier ist ebenfalls strategisch relevant, da Arauco's Sucuriú-Projekt voraussichtlich Ausrüstungen für Bleichchemikalien, Schwarzlauge und Prozesswasser benötigen wird. Das Projekt wird als eine Investition von 4,6 Milliarden USD mit geplantem Betrieb bis 2028 präsentiert. Sulzers Rolle bei der Prozessausrüstungslieferung für Inpasas Biokraftstoffexpansion zeigt weiter, wie agroindustrielle Projekte die Nachfrage nach chemischen Pumpen steigern. Wasser- und Abwasserbehandlung ist eine zusätzliche Nachfrageschicht, da korrosionsbeständige Dosier- und Transferausrüstungen in erweiterten Behandlungsanlagen eingesetzt werden.
Pharmazeutika und Feinchemikalien werden bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen. Dieses Segment schätzt hygienische Konstruktion, Materialrückverfolgbarkeit, genaue Dosierung, Reinigbarkeit und die Fähigkeit, mit aggressiven Prozessmedien zu arbeiten. Die Forschung verknüpft die Chance mit Biosimilar- und Glucagon-ähnlichem Peptid-1 (GLP-1)-bezogenen Herstellungsanforderungen. Ausrüstungsspezifikationen müssen auch aggressive, toxische und brennbare Flüssigkeiten berücksichtigen, einschließlich Anwendungen, die ein sehr begrenztes Totvolumen benötigen. LEWAs Sandwich-Membranpumpen, ProMinent-Dosierausrüstungen und IDEX-Marken wie LEWA und Viking Pump adressieren mehrere dieser Aufgaben. Brasilien und Argentinien verwenden die Anforderungen der Agência Nacional de Vigilância Sanitária (ANVISA) und ANMAT zur Steuerung pharmazeutischer Herstellungspraktiken. Spezialchemikalien, Düngemittel und Agrochemikalien, Polymere und Kunststoffe sowie Farben, Beschichtungen und Klebstoffe bilden weitere Nachfragepools. Ihre Anforderungen variieren, doch jeder hängt von zuverlässigem Flüssigkeitstransfer, Kontaminationskontrolle und kontrollierter Dosierung ab. Die Branche für chemische Prozesspumpen in Südamerika hat Chancen in diesen Endverwendungen, wo Lieferanten validierte Leistung, geeignete Materialauswahl und reaktionsschnellen Support nachweisen können.

Geografische Analyse
Brasilien: Industrielle Größe und lokale Inhaltsregeln definieren das Wettbewerbsumfeld
Brasilien hielt im Jahr 2026 einen Marktanteil von 46,7 % im Markt für chemische Prozesspumpen in Südamerika. Seine Position beruht auf einer großen Chemiebasis, die mit Energie, Landwirtschaft, Raffinerie, Sanitärversorgung, Zellstoffproduktion und breiteren Fertigungsaktivitäten verbunden ist. Produktionszentren in Camaçari, São Paulo und Rio de Janeiro unterstützen wiederkehrende Anforderungen an chemischen Transfer, Kühlung, Dosierung und Prozessausrüstungen. KSB berichtete in einem Interview im Juli 2025, dass Brasilien die Hälfte seines südamerikanischen Umsatzes generierte. Dasselbe Interview beschrieb eine lokale Beschaffung von 70–80 % als kommerzielle Notwendigkeit in Brasilien und nicht als optionale Möglichkeit zur Kostensenkung. Diese Regelung begünstigt Unternehmen mit lokaler Fertigung, Lagerbeständen, Bearbeitung und Servicekapazität. IMBILs Werk in Itapira unterstützt seine Rolle in der inländischen Kreiselpumpenversorgung, während KSB Brasil Fertigungs- und Montagekapazitäten im Land betreibt. IMBIL ist der größte nationale Kreiselpumpenhersteller des Landes mit einem 120.000 m² großen Werk und einer Kapazität von bis zu 15.000 Pumpen jährlich. Sulzer erweiterte sein lokales Servicenetz 2025 mit einem dritten Servicezentrum in Jundiaí. Die Qualifizierungsanforderungen von Petrobras belohnen auch Lieferanten, die dokumentierte Qualitätssysteme, lokalen technischen Support und Rückverfolgbarkeit über den gesamten Ausrüstungslebenszyklus aufrechterhalten können.
Chile: Bergbauchemie schafft das dynamischste Beschaffungsumfeld der Region
Chile wird bis 2032 voraussichtlich mit einem CAGR von 3,8 % wachsen, der schnellsten geografischen Rate im Markt für chemische Prozesspumpen in Südamerika. Dieses Wachstum im Markt für chemische Prozesspumpen in Südamerika spiegelt eine bedeutende Pipeline von Kupfer-, Lithium-, Jod- und verwandten Mineralverarbeitungsinvestitionen wider. Cochilcos Investitionsausblick von 104,5 Milliarden USD bis 2034 bietet den strukturellen Kontext für diese Nachfrage. Kupferkonzentrat, Lithiumsole, jodhaltige Caliche, Schwefelsäure, Natriumcyanid und Flotationsreagenzien stellen hohe Anforderungen an Pumpenmaterialien, Dichtungen und hydraulisches Design. Codelcos Talabre-Tailings-Erweiterung veranschaulicht den Umfang großer Beschaffungspakete im Land. Der 52,87-Millionen-USD (40 Millionen GBP) Weir-Vertrag kombiniert GEHO-Verdrängerpumpen- und WARMAN-Kreiselpumpensysteme. Es identifiziert auch BHPs Escondida-Konzentrator-Optimierung und neue Collahuasi-Konzentratoren als Projekte, die die Pipeline für Bergbauprozessausrüstungen stärken. Bergbaubetreiber benötigen nahegelegene Überholungs- und Reparaturkapazitäten, da lange Rücksendungen an einen Originalhersteller die Produktion unterbrechen können. Ruhrpumpens nach ISO 9001:2015 zertifiziertes Servicezentrum in Antofagasta spiegelt diese Anforderung wider, mit einem Prüfraum und Reverse-Engineering-Fähigkeit für schwere Pumpen. Die chilenische Beschaffung wird wahrscheinlich weiterhin Lieferanten bevorzugen, die technische Compliance mit lokaler Außendienstfähigkeit verbinden.
Argentinien und das übrige Südamerika: Ressourceninvestitionen erweitern die regionale Nachfrage
Argentiniens Nachfrage konzentriert sich auf Bahía Blanca und Neuquén, wo Petrochemie und unkonventionelle Öl- und Gasentwicklung den Kauf von Chemiepumpen unterstützen. Mehr als die Hälfte der argentinischen Petrochemiekapazität befindet sich rund um Bahía Blanca. Geplante Investitionen von Unipar, Dows Beteiligung an Compañía MEGAs 400-Millionen-USD-Produktionssteigerung und Pampa Energías integrierter Styrol-, Polystyrol- und Elastomerkomplex deuten auf anhaltende Projektaktivitäten hin. ITT erhielt 2025 einen BB3-Pumpenauftrag von ungefähr 15 Millionen USD für ein Vaca-Muerta-Projekt. Das Projekt zeigt, wie einzelne vorgelagerte Entwicklungen Ausrüstungsnachfrage erzeugen können, die für die chemische Prozessversorgungsbasis des Landes bedeutsam ist. Ruhrpumpen unterhält Servicezentren in Buenos Aires, Neuquén und Jujuy, um Energie- und Bergbaukunden zu bedienen. Peru, Kolumbien und Ecuador bilden kleinere Einzelmärkte im übrigen Teil der Region. Bergbau in Peru und Öl- und Gasinfrastruktur in Kolumbien bieten stetige Anforderungen an chemischen Transfer, Dosierung und Prozessausrüstungen. Diese Märkte werden häufig über Händlernetzwerke und regionale Vertriebsorganisationen und nicht über dedizierte Fertigungswerke erreicht. Diese gemischte regionale Gruppe liefert inkrementelles Volumen, erreicht jedoch nicht die Größenordnung Brasiliens oder die Investitionsintensität Chiles.
Wettbewerbsumfeld
Marktkonzentration
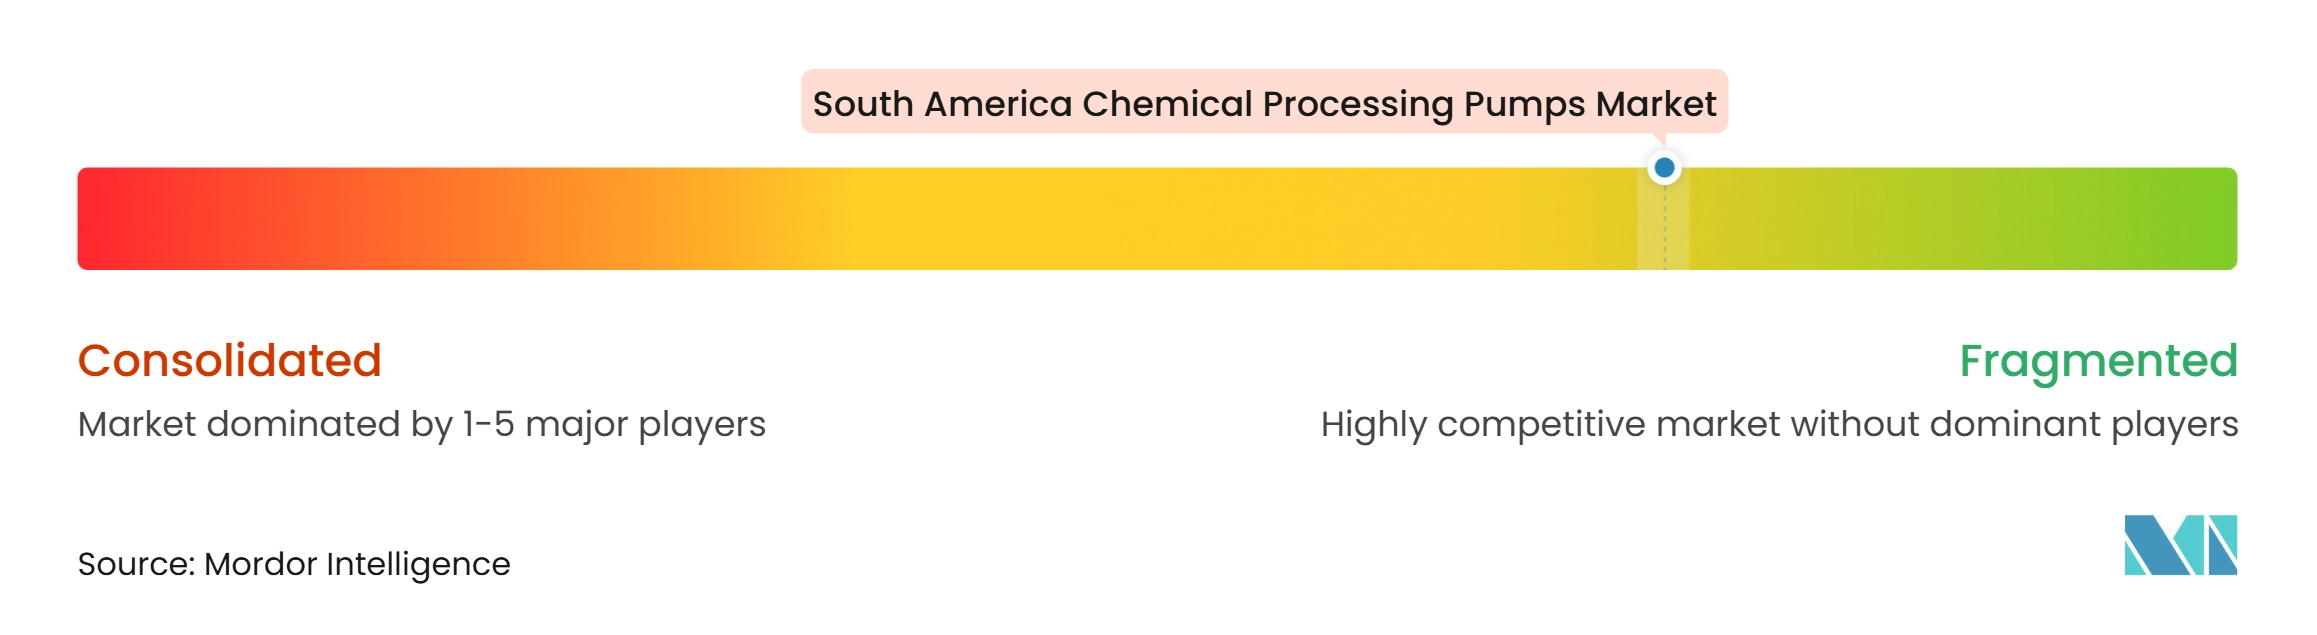
Der Markt für chemische Prozesspumpen in Südamerika ist fragmentiert. Globale Originalausrüstungshersteller führen den hochspezifizierten Teil des Marktes für chemische Prozesspumpen in Südamerika an, während lokale und regionale Lieferanten bei Standardanwendungen wichtig bleiben. KSB, Sulzer, Flowserve, ITT Goulds Pumps und EBARA konkurrieren durch hydraulisches Design, Materialexpertise, Servicereaktion und installierte Basis. IMBIL, OMEL, Ruhrpumpen und Neptuno Pumps bringen lokale Fertigung, regionalen Support oder spezialisiertes Anwendungswissen mit. Käufer in Raffinerie, Bergbau und Pharmazie gewichten in der Regel den Qualifizierungsstatus, die Betriebszuverlässigkeit und die Fähigkeit des Lieferanten, Ersatzteile über lange Ausrüstungslebenszyklen bereitzustellen, erheblich. Der Markt für chemische Prozesspumpen in Südamerika hat daher höhere Eintrittsbarrieren als eine Standard-Industriepumpenkategorie. API-610- und ISO-5199-Anforderungen begünstigen Lieferanten, die Nachweise über geeignetes Design, Materialien, Prüfung und Dokumentation erbringen können. Servicezentren in der Nähe wichtiger Standorte können entscheidend sein, da Kunden verlängerte Geräteausfallzeiten vermeiden möchten. Zertifizierung, Dokumentation und zuverlässiger Zugang zu Ersatzteilen stärken Lieferantenbeziehungen. Diese Faktoren können einen technisch qualifizierten Bestandslieferanten attraktiver machen als einen kostengünstigeren Anbieter ohne lokalen Support.
Lokale Präsenz ist in Brasilien und Chile zu einem wichtigen Wettbewerbsinstrument geworden. KSB Brasil trat im März 2025 dem Brasilianischen Bergbauinstitut bei und erweiterte damit sein Engagement in der Bergbauwertschöpfungskette. Ruhrpumpen eröffnete im Juli 2025 sein Servicezentrum in Antofagasta und bietet Reparatur-, Test- und Reverse-Engineering-Fähigkeiten für große Pumpen. NETZSCH fügte im September 2025 das Montagezentrum Nova Odessa hinzu und brachte die Montage von Exzenterschneckenpumpen und Drehkolbenpumpen näher an die industrielle Nachfrage in São Paulo. Diese Maßnahmen zeigen, dass Lieferanten in reaktionsschnellen regionalen Service, Montage, Reparatur und Prüfung investieren, anstatt sich nur auf importierte Ausrüstungen und Fernunterstützung zu verlassen. Regionale Hersteller gewinnen auch dort einen Vorteil, wo Importzölle, lokale Inhaltserwartungen und Lieferzeiten wichtig sind. Spezialisierte Produktkategorien bieten einen weiteren Wettbewerbsweg. Dichtungslose Pumpen, Verdrängerpumpen und Pumpen für aggressive Bergbauchemikalien ermöglichen technische Differenzierung. Lieferanten, die ISO-, API- oder standortspezifische Anforderungen erfüllen können, sind besser positioniert, um in zugelassene Lieferantenlisten aufgenommen zu werden. Ihr Servicenetz ermöglicht es ihnen auch, auf ungeplante Abschaltungen und geplante Wartungen mit kürzeren Vorlaufzeiten zu reagieren.
Akquisitionsaktivitäten spiegeln ebenfalls den Wert lokaler Fähigkeiten wider. EBARA gab im November 2025 eine Vereinbarung zur Übernahme von Germek, einem brasilianischen Pumpenaggregathersteller, über seine lokale Tochtergesellschaft bekannt. Die Transaktion sollte EBARAs Fähigkeit erweitern, maßgeschneiderte Pumpenaggregate in Brasilien bereitzustellen und sein eigenständiges Pumpenportfolio zu ergänzen. LEWA GmbH erweiterte sein Produktsortiment im Oktober 2025 um neue Mikrodosierpumpenmodelle und unterstützt damit Gasodorierungs- und Präzisionsdosierungsanwendungen. Neptuno Pumps baut auch technische Fähigkeiten für schwere Bergbauanwendungen in Chile auf, einschließlich der Fähigkeit, große Ausrüstungen bei Kupferoperationen zu warten. Zukünftige Chancen umfassen integrierte Pumpsysteme für chilenische grüne Wasserstoff- und Ammoniakprojekte sowie validierte Ausrüstungen für die brasilianische Biosimilarproduktion. Der Wettbewerb im Markt für chemische Prozesspumpen in Südamerika wird weiterhin an Servicenähe, spezialisierten Materialien, technischer Qualifizierung und der Fähigkeit gebunden sein, Kunden über den gesamten Ausrüstungslebenszyklus zu unterstützen. Der Markt für chemische Prozesspumpen in Südamerika wird nicht von einem einzigen Lieferanten kontrolliert, doch der Status als zugelassener Lieferant und lokale Fähigkeiten können einzelne Projektaufträge unter einer begrenzten Anzahl von Originalausrüstungsherstellern konzentrieren. Diese Struktur lässt Raum für Spezialisten, macht es jedoch für nicht qualifizierte Neueinsteiger schwierig, Aufträge für kritische Dienste zu gewinnen.
Branchenführer für chemische Prozesspumpen in Südamerika
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Sulzer Ltd.
-
Xylem Inc.
-
KSB SE & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chemische Prozesspumpen in Südamerika Unternehmen in diesem Bericht
- Bombas Geremia Ltda.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc.
- KSB SE & Co. KGaA
- LEWA GmbH
- Neptuno Pumps S.A.
- NETZSCH Pumpen & Systeme GmbH
- OMEL Bombas e Compressores Ltda.
- ProMinent GmbH
- Ruhrpumpen GmbH
- Schneider Motobombas Ltda.
- SEEPEX GmbH
- Sulzer Ltd.
- Tapflo AB
- The Weir Group PLC
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für chemische Prozesspumpen in Südamerika
- Juli 2026: EBARA Corporation und Ebara Elliott Energy (EEE) erzielten die weltweit erste Typgenehmigungszertifizierung für eine Flüssigwasserstoff-Frachtpumpe, die für maritime Flüssigwasserstoffträger konzipiert ist. ClassNK erteilte die Zertifizierung nach Leistungs- und Dauerhaftigkeitstests im vollen Maßstab mit flüssigem Wasserstoff bei −253 °C und unterstützt damit die Entwicklung der Wasserstofftransportinfrastruktur.
- Januar 2026: EBARA Corporation unterzeichnete über ihre brasilianische Tochtergesellschaft EBARA BOMBAS AMÉRICA DO SUL LTDA. einen Eigentumsübertragungsvertrag zur Übernahme von 100 % der GEMINI GERMEK HIDROMECÂNICA LTDA., einem in São Paulo ansässigen Hersteller von Pumpenaggregaten für den Brandschutz- und Landwirtschaftssektor in Brasilien.
- Oktober 2025: LEWA GmbH fügte ihrem Sortiment 2 neue Mikrodosierpumpenmodelle, MAH4 und MBH6, hinzu und erweiterte damit die Abdeckung für Gasodorierungs- und Präzisionsdosierungsanwendungen.
- März 2025: LEWA GmbH rüstete die ecoflow-LDG-Prozesspumpe auf, um 15 % mehr hydraulische Leistung bei gleichem Platzbedarf zu liefern, und zielt damit auf chemische Verarbeitungs-, Pharma- und Energiesektordosierungsanwendungen ab, die vom südamerikanischen Netzwerk von LEWA Brasil bedient werden.
Berichtsumfang für den Markt für chemische Prozesspumpen in Südamerika
Eine chemische Prozesspumpe ist ein spezialisiertes mechanisches Gerät, das zum Transfer korrosiver, toxischer, abrasiver, hochtemperatur- oder hochreiner Flüssigkeiten in chemischen, petrochemischen, pharmazeutischen und Abwasserbehandlungsanlagen konzipiert ist.
Der Markt für chemische Prozesspumpen in Südamerika ist nach Pumpentyp, Endverbrauchsbranche und Geografie unterteilt. Nach Pumpentyp ist der Markt in Kreiselpumpen, Verdrängerpumpen, Magnetkupplungspumpen, dichtungslose Spaltrohrpumpen, tauchfähige Chemiepumpen und andere spezialisierte Chemiepumpen segmentiert. Nach Endverbrauchsbranche ist der Markt in Spezialchemikalien, Petrochemie und Raffinerie, Düngemittel und Agrochemikalien, Pharmazeutika und Feinchemikalien, Farben, Beschichtungen und Klebstoffe, Polymere und Kunststoffe, Zellstoff und Papier, Lebensmittel und Getränke sowie Wasser- und Abwasserbehandlung segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für chemische Prozesspumpen in Südamerika in 3 Schlüsselländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Magnetkupplungspumpen |
| Dichtungslose Spaltrohrpumpen |
| Tauchfähige Chemiepumpen |
| Andere spezialisierte Chemiepumpen |
| Spezialchemikalien |
| Petrochemie und Raffinerie |
| Düngemittel und Agrochemikalien |
| Pharmazeutika und Feinchemikalien |
| Farben, Beschichtungen und Klebstoffe |
| Polymere und Kunststoffe |
| Zellstoff und Papier |
| Lebensmittel und Getränke |
| Wasser- und Abwasserbehandlung |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Magnetkupplungspumpen | |
| Dichtungslose Spaltrohrpumpen | |
| Tauchfähige Chemiepumpen | |
| Andere spezialisierte Chemiepumpen | |
| Nach Endverbrauchsbranche | Spezialchemikalien |
| Petrochemie und Raffinerie | |
| Düngemittel und Agrochemikalien | |
| Pharmazeutika und Feinchemikalien | |
| Farben, Beschichtungen und Klebstoffe | |
| Polymere und Kunststoffe | |
| Zellstoff und Papier | |
| Lebensmittel und Getränke | |
| Wasser- und Abwasserbehandlung | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für chemische Prozesspumpen in Südamerika bis 2032 erreichen?
Der Sektor wird bis 2032 voraussichtlich 81,82 Millionen USD erreichen und ab 2027 mit einem CAGR von 3,59 % wachsen. Die Prognose spiegelt die Nachfrage aus Raffinerie, Bergbauchemie, pharmazeutischer Herstellung und anderen Prozessanwendungen wider.
Welcher Pumpentyp hat den größten Anteil in Südamerika?
Kreiselpumpen führen mit einem Anteil von 43,2 % im Jahr 2026, da sie für Hochvolumen-Chemietransfer, Kühlung, Reaktorzufuhr und Produkthandhabungsaufgaben eingesetzt werden. ISO 2858 und ISO 5199 unterstützen auch ihren Einsatz in etablierten Projektspezifikationen.
Welche Endverbrauchsanwendung wächst am schnellsten bei chemischen Prozesspumpen?
Pharmazeutika und Feinchemikalien werden bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen. Dieses Wachstum ist mit Anforderungen an Präzisionsdosierung, hygienische Konstruktion, Clean-in-Place-Fähigkeit und Materialverträglichkeit verbunden.
Warum ist Chile ein Wachstumsbereich für chemische Prozesspumpen?
Chile wird bis 2032 voraussichtlich mit einem CAGR von 3,8 % wachsen, unterstützt durch Kupfer- und Lithiuminvestitionen, die Pumpen für korrosive Chemieströme benötigen. Bergbaubetreiber benötigen auch lokale Test-, Reparatur- und Serviceunterstützung für große Ausrüstungen.
Wie wirken sich die brasilianischen Anforderungen an lokale Inhalte auf Pumpenhersteller aus?
Lokale Beschaffung, Fertigung und nahegelegene Servicekapazitäten können den Zugang der Lieferanten zu Projekten stärken und das Importrisiko reduzieren. Diese Fähigkeiten unterstützen auch Qualitätsdokumentation, Teileverfügbarkeit und technische Reaktion während des Ausrüstungsbetriebs.
Was schränkt neue Pumpenhersteller in der Region ein?
Lange Qualifizierungsprozesse, Anforderungen an zugelassene Lieferanten und Kosten für importierte Materialien können den Eintritt und die Projektbeschaffung verlangsamen. Lieferanten benötigen möglicherweise eine umfangreiche Validierung von Schweißen, Montage, Prüfung, Dokumentation und Rückverfolgbarkeit, bevor sie Aufträge für kritische Dienste erhalten.