
Tamanho e Participação do Mercado de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
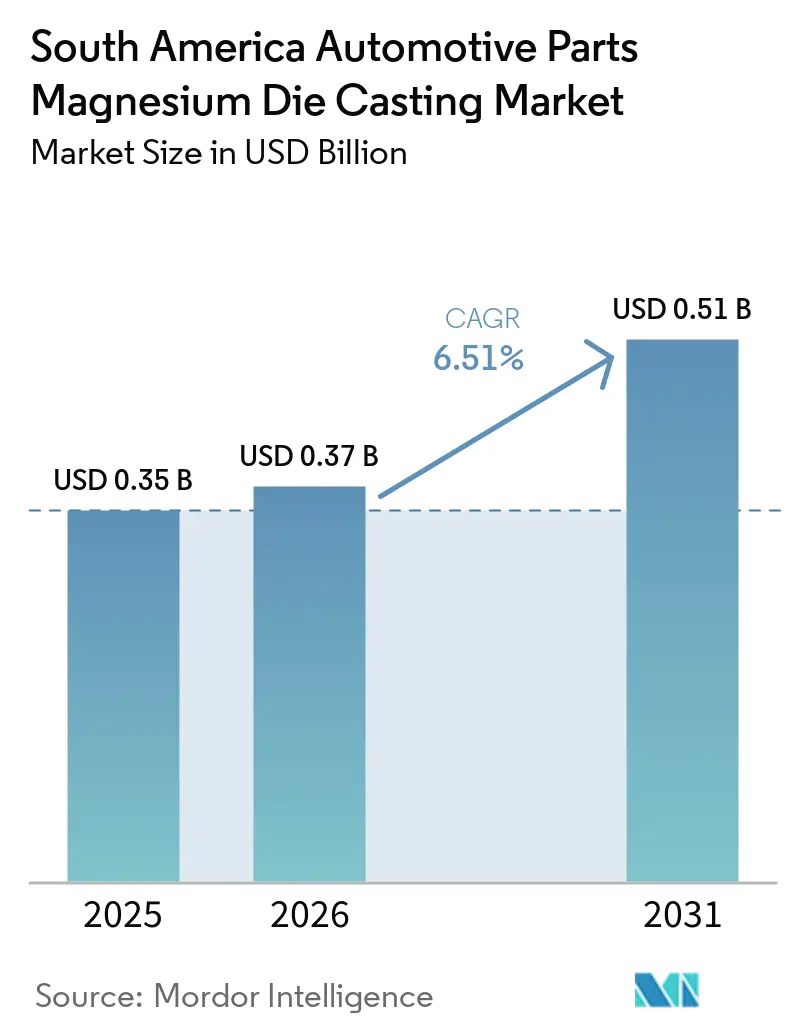
| Tamanho do mercado no ano base (2025) | 0.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.51 % |
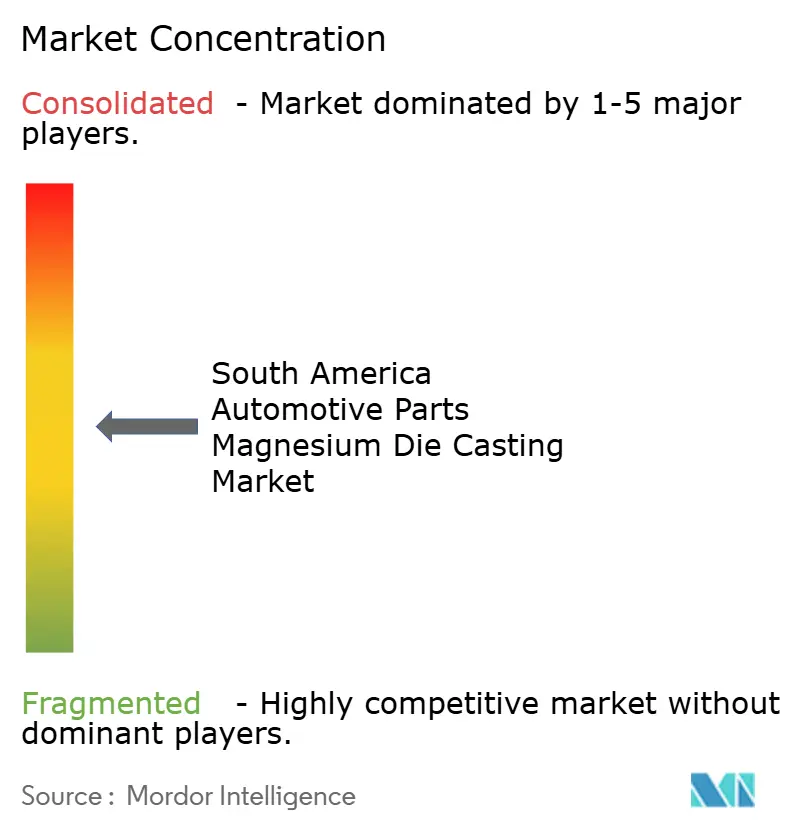
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul por Mordor Intelligence
O tamanho do Mercado de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul foi avaliado em 0,35 bilhões de USD em 2025, com expectativa de atingir 0,37 bilhões de USD em 2026, e projeção de alcançar 0,51 bilhões de USD até 2031 a um CAGR de 6,51% durante o período de previsão (2026-2031). Na América do Sul, a expansão das linhas de veículos elétricos (VE), aliada a incentivos fiscais vinculados ao carbono no Brasil, impulsiona o crescimento. Enquanto isso, a relocalização de cadeias de suprimentos sob as regras do USMCA fortalece os investimentos em capacidade. Atualmente, a fundição sob pressão lidera em volume, mas os sistemas a vácuo estão ganhando popularidade à medida que as montadoras buscam componentes estruturais sem porosidade para bandejas de baterias e painéis de carroceria. Com os automóveis de passeio visando reduzir significativamente o peso e mandatos incentivando maior teor de material reciclado, a demanda por magnésio em peças de linha de transmissão e chassi aumenta. No entanto, as margens enfrentam pressão devido à flutuação dos preços do metal primário na China. Para mitigar esse risco, os fundidores estão recorrendo à recuperação de sucata em circuito fechado e à celebração de contratos de fornecimento de longo prazo com OEMs.
Principais Conclusões do Relatório
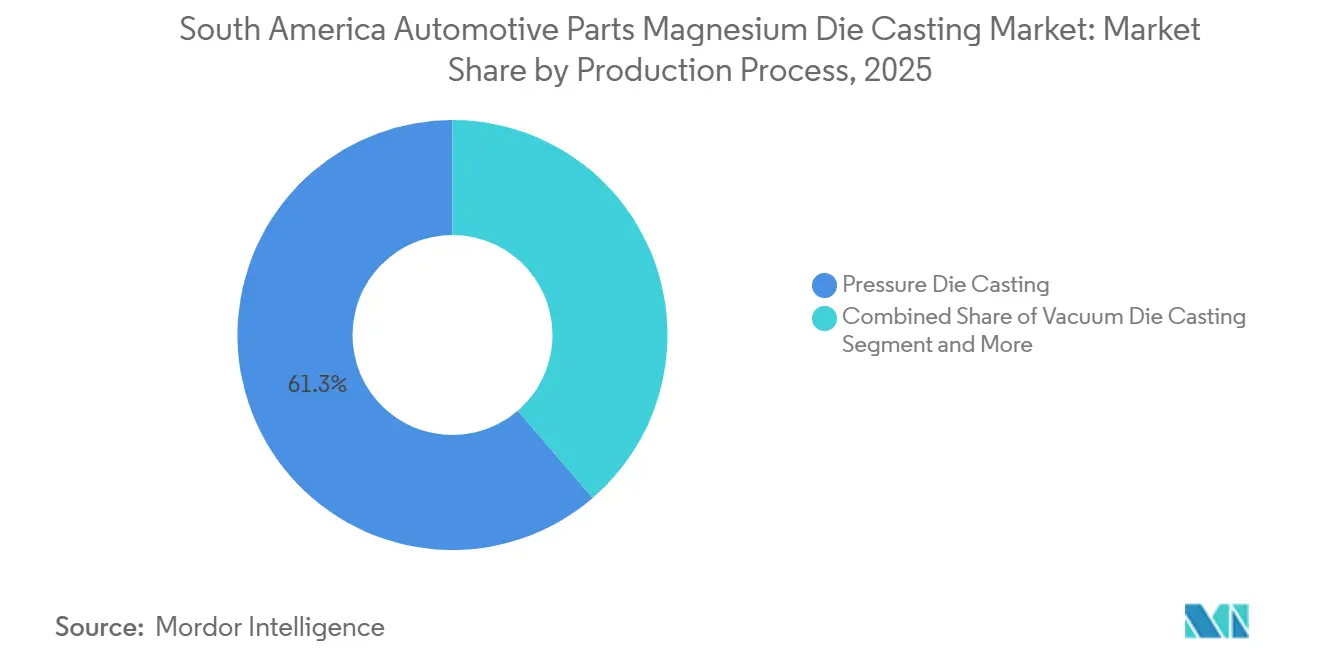
- Por processo de produção, a fundição sob pressão liderou com 61,32% da participação do mercado de fundião sob pressão de magnésio para peças automotivas na América do Sul em 2025, enquanto a fundição sob pressão a vácuo tem previsão de expansão a um CAGR de 7,55% até 2031.
- Por aplicação, a linha de transmissão e trem de força respondeu por 34,46% do mercado em 2025; carroceria e chassi estão avançando a um CAGR de 7,53% até 2031.
- Por propulsão, os veículos com motor de combustão interna detinham uma participação de 54,57% em 2025, enquanto os veículos elétricos a bateria têm projeção de crescimento a um CAGR de 7,61% no mesmo período.
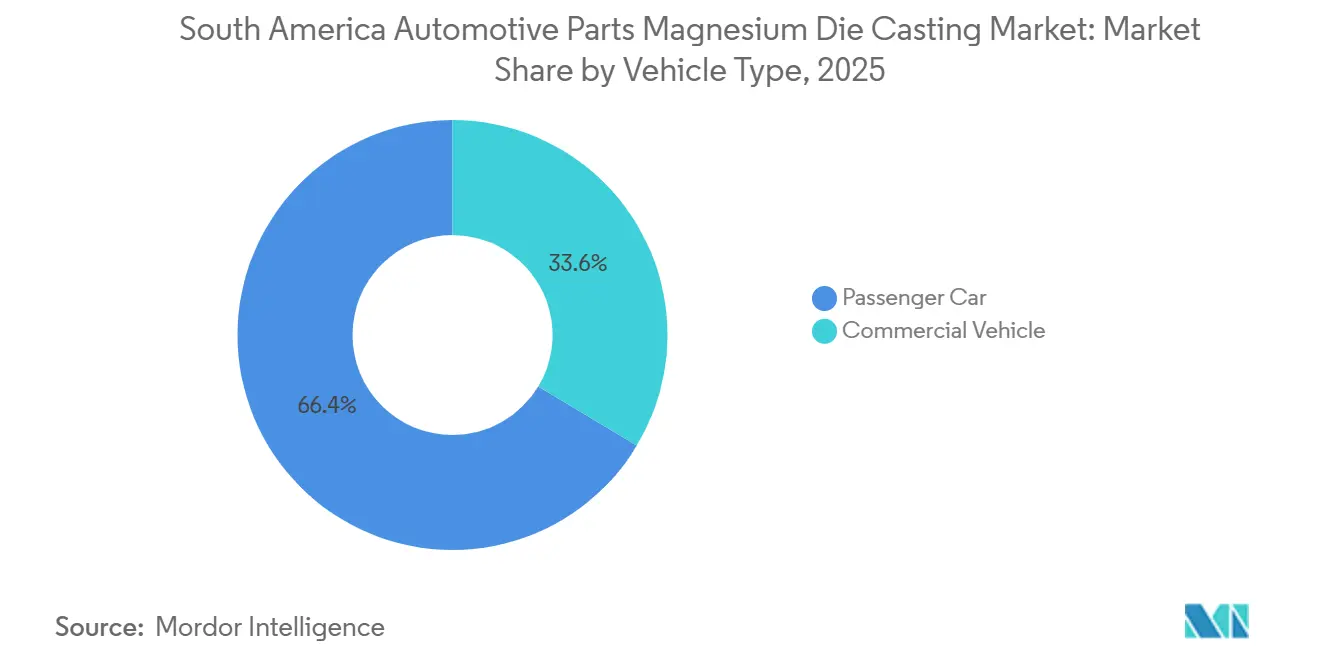
- Por tipo de veículo, os automóveis de passeio capturaram 66,37% da demanda regional em 2025 e devem crescer a um CAGR de 7,57% até 2031.
- Por canal de vendas, o fornecimento OEM dominou com 83,41% de participação em 2025, e este canal registra o CAGR mais rápido de 8,64% em direção a 2031.
- Por país, o Brasil controlou 48,74% da receita de 2025 e registra o maior CAGR de 8,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração Rápida da Produção de VEs | +2.1% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Mandatos de Redução de Peso | +1.8% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Relocalização das Cadeias de Suprimentos de OEMs dos EUA | +1.5% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Fundição Estrutural de Alto Vácuo | +0.9% | Brasil (projetos-piloto no Chile) | Longo prazo (≥ 4 anos) |
| Incentivos Fiscais Brasileiros | +0.7% | Brasil, Argentina limitado | Médio prazo (2-4 anos) |
| Redes Emergentes de Alimentação de Sucata em Circuito Fechado | +0.5% | Brasil, Peru em estágio inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração Rápida da Produção de VEs Exigindo Carcaças e Placas de Resfriamento de Magnésio
Em Ramos Arizpe, Saltillo e São Paulo, as linhas de veículos elétricos a bateria requerem carcaças de motor, placas de resfriamento e estruturas de bandeja de bateria. Esses componentes exigem alta condutividade térmica e massa mínima. As ligas de magnésio AE42 e WE43 proporcionam condutividade superior, alcançando significativa redução de peso em comparação ao alumínio 6061. A planta de peças estruturais da Magna em Coahuila, com investimento substancial, e a instalação da Nemak dentro da linha Blazer EV, já estão fornecendo carcaças de inversores fundidas a vácuo para a General Motors no Texas. Essa colaboração reduziu notavelmente os prazos de entrega de várias semanas para pouco mais de uma semana. No Brasil, as fundições domésticas de magnésio produzem uma quantidade considerável anualmente. Essa produção desempenha um papel crucial na estabilização dos preços de matéria-prima e na mitigação das flutuações do mercado spot chinês [1]Magnesium Today, "Tendências Globais de Preços do Magnésio 2021-2025," magnesiumtoday.com . Além disso, subsídios de P&D, parte do Programa Mover, estão apoiando projetos-piloto de fundição de grandes peças. Esses projetos atenderam com sucesso a rigorosos testes de resistência ao escoamento, um requisito crítico para estruturas de absorção de impacto.
Mandatos de Redução de Peso para Conformidade com CO₂ e Economia de Combustível
Em resposta ao endurecimento das regulamentações de CO₂ no Brasil, as montadoras estão migrando do alumínio para ligas de magnésio a fim de reduzir significativamente o peso dos componentes. O Programa Mover do Brasil oferece créditos fiscais para peças que contenham uma proporção substancial de material reciclado, destacando as vantagens do magnésio, incluindo baixos requisitos de energia para refusão e alta reciclabilidade. Da mesma forma, as regulamentações, alinhadas com os padrões CAFE dos EUA, estão levando OEMs como a General Motors a estabelecer plataformas de VE leves em Guanajuato e Coahuila. Essa mudança está aumentando a demanda por colunas de direção, estruturas de assentos e vigas transversais fundidas sob pressão. Os limites de conteúdo local do USMCA aumentam ainda mais a importância dos componentes de magnésio de origem regional. Além disso, os requisitos de certificação sob as Normas Mexicanas Oficiais limitam a concorrência de importações de menor custo. Com os prazos de conformidade se aproximando, os OEMs estão finalizando compromissos de compra, apoiando investimentos em nova capacidade de fundição sob alta pressão (HPDC).
A Relocalização das Cadeias de Suprimentos de OEMs dos EUA para Nações Sul-Americanas Estimula a Capacidade de HPDC
As regras do USMCA, que exigem uma porcentagem significativa de valor regional para veículos de passeio, estão levando os fornecedores a instalar novas células de fundição sob alta pressão em parques industriais do norte. Em Zacatecas, a Ahresty está realizando um investimento substancial para aumentar a produção de moldes e lingotes, deslocando seu foco para o magnésio à medida que a Toyota introduz suas picapes eletrificadas. A Meridian Lightweight Technologies posicionou sua célula de magnésio em Ramos Arizpe, apoiando diretamente as plantas de montagem no Texas. Essa movimentação estratégica reduz significativamente os custos logísticos em comparação ao transporte marítimo da Ásia. Como resultado, os ciclos de projeto ao lançamento estão se encurtando, OEMs e fundidores estão colaborando cada vez mais em fundos de ferramental, e há uma demanda crescente por sistemas avançados de inspeção, garantindo que os níveis de porosidade permaneçam dentro de rigorosos padrões de qualidade [2]Meridian Lightweight Technologies, "Portfólio de Produtos e Presença Regional," meridianmagnesium.com .
A Fundição Estrutural de Alto Vácuo Viabiliza Grandes Peças de Carroceria
O sistema Vacu² da Pfeiffer reduz a pressão da cavidade a níveis extremamente baixos, suprimindo a porosidade e proporcionando alta resistência ao escoamento. Esse avanço permite que os fundidores produzam carrocerias traseiras inferiores em peça única, consolidando componentes que anteriormente exigiam inúmeras peças estampadas. Embora os custos de ferramental tenham aumentado moderadamente, o investimento torna-se financeiramente viável em altos volumes de produção devido à significativa redução de peso em comparação ao alumínio. Enquanto isso, projetos iniciais no Chile estão explorando fundições menores de torre de amortecedor, com o objetivo de longo prazo de alcançar prontidão para produção em massa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis do Magnésio Importado | -1.2% | Brasil, Argentina, Chile, Peru | Curto prazo (≤ 2 anos) |
| Concorrência de Soluções Maduras de Alumínio HPDC | -0.9% | Global (todos os mercados da América do Sul) | Médio prazo (2-4 anos) |
| Escassa Capacidade de Fundição Primária de Mg | -0.6% | Argentina, Chile, Peru (Brasil parcialmente isolado) | Longo prazo (≥ 4 anos) |
| Normas de Segurança Rigorosas | -0.4% | Brasil (zonas de aplicação regulatória) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis do Magnésio Importado
A China domina o mercado global de magnésio primário, suprindo a grande maioria da demanda. Nos últimos anos, as reduções de produção na China elevaram significativamente os preços, marcando um aumento substancial em comparação aos níveis anteriores. Embora a base de fundição do Brasil atenda a uma parcela da demanda, a Argentina e o Chile vizinhos dependem fortemente de importações. Essas importações enfrentam longos atrasos no transporte e altas tarifas, acrescentando desafios. Além disso, as flutuações cambiais na região agravam ainda mais as pressões de custo. Sem instrumentos regionais de proteção cambial, os fundidores são forçados a realizar compras no mercado spot, que podem sofrer flutuações significativas em curtos períodos, comprimindo as margens dos contratos.
Concorrência de Soluções Maduras de Alumínio HPDC
As fundições de alumínio A380 e ADC12 custam significativamente menos por quilograma e oferecem taxas de reciclagem excepcionalmente altas. Em regiões costeiras de alta umidade, o magnésio enfrenta maior risco de corrosão, exigindo revestimentos adicionais que podem neutralizar suas vantagens de redução de peso. A expansão da Ahresty em Zacatecas, focada em lingotes de alumínio, destaca a confiança dos OEMs nas ligas de alumínio estabelecidas para a produção de veículos em alto volume. O prêmio de custo do magnésio só se justifica quando proporciona economias de peso substanciais, limitando seu uso a plataformas com volumes de produção anuais significativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção: A Tecnologia a Vácuo Ganha Terreno Estrutural
A fundição sob pressão a vácuo está a caminho de um CAGR de 7,55% até 2031, impulsionada por plataformas de baterias que necessitam de fundições sem porosidade para peças de carroceria críticas em caso de colisão. O tamanho do mercado de fundição sob pressão de magnésio para peças automotivas na América do Sul para sistemas a vácuo deve se expandir à medida que a fundição sob pressão convencional, embora ainda detendo 61,32% da participação de 2025, atinge os limites de resistência para as novas giga-fundições. As prensas a vácuo na planta da Nemak em Coahuila entregam resistência ao escoamento de 250 MPa, viabilizando carrocerias traseiras inferiores em peça única para os programas de VE da General Motors e justificando os prêmios de preço.
A fundição sob pressão convencional permanece preferida para carcaças de alto volume, onde ciclos de 90 segundos reduzem custos, mas a fundição por gravidade e a fundição por compressão mantêm funções de nicho para peças de seção espessa ou de forma quase líquida. A adaptação das plantas de São Paulo com bombas de vácuo as qualifica para créditos de conteúdo reciclado sob o Programa Mover do Brasil, enquanto o boom da relocalização direciona novo capital diretamente para células prontas para vácuo. Os fornecedores sem a tecnologia correm o risco de serem relegados a estruturas de assentos e suportes não estruturais, reduzindo assim sua participação endereçável no mercado de fundição sob pressão de magnésio para peças automotivas na América do Sul.


Por Aplicação: Aumento da Eletrificação em Carroceria e Chassi
As fundições de linha de transmissão e trem de força lideraram a receita de 2025 com 34,46%, mas os componentes de carroceria e chassi liderarão o mercado com um CAGR de 7,53% até 2031. Os modelos Chevrolet Blazer EV agora apresentam estruturas de bandeja de bateria traseira significativamente mais leves quando fabricadas em magnésio em vez de alumínio, aumentando notavelmente sua autonomia. Como resultado, a participação de mercado da fundição sob pressão de magnésio em peças estruturais de carroceria no setor automotivo da América do Sul está registrando um crescimento anual, impulsionado pelo foco dos OEMs em aumentar a autonomia e garantir a resistência a colisões.
À medida que as plataformas híbridas e totalmente elétricas de BEV ganham impulso, as fundições tradicionais relacionadas a motores de combustão interna, como cárteres de óleo e tampas de válvulas, estão se tornando obsoletas. Essa mudança redireciona a capacidade de produção para componentes como bandejas de baterias, torres de amortecedor e pilares B. Além disso, as estruturas internas, notadamente as vigas do painel de instrumentos, estão vendo uma demanda crescente. Isso se deve em grande parte ao fato de os componentes de magnésio estarem atingindo os limites de redução de peso exigidos, desbloqueando assim valiosos créditos fiscais no Brasil. Além disso, os componentes elétricos, especialmente as carcaças de inversores, estão em ascensão devido à capacidade da fundição sob pressão a vácuo de garantir invólucros à prova de vazamentos.
Por Propulsão: O Gerenciamento Térmico de BEV Impulsiona o Magnésio
As plataformas de motor de combustão interna ainda representam 54,57% das fundições de 2025, mas os veículos elétricos a bateria se expandem a um CAGR de 7,61%. O tamanho do mercado de fundição sob pressão de magnésio para peças automotivas na América do Sul para componentes específicos de BEV aumenta à medida que o corredor de Ramos Arizpe abre novas linhas de VE. Uma única placa de resfriamento de VE em magnésio economiza até 2 kg e dissipa o calor mais rapidamente do que o alumínio, auxiliando na longevidade da bateria.
Os sistemas híbridos suprem a demanda intermediária, combinando carcaças de motores de combustão interna com carcaças de motores elétricos, enquanto as plataformas de célula de combustível permanecem insignificantes. A demanda por motores de combustão interna se concentra em veículos comerciais, onde a disciplina de custos e a exposição à corrosão limitam a penetração do magnésio. Com o tempo, à medida que a infraestrutura de VE se expande para o Chile e a Argentina, espera-se que as fundições de BEV superem a demanda por motores de combustão interna em toda a região.
Por Tipo de Veículo: Automóveis de Passeio Lideram a Redução de Peso
Os automóveis de passeio comandam 66,37% da receita em 2025 e mantêm o CAGR mais rápido de 7,57%. Os OEMs no Brasil utilizam estruturas de assentos e vigas de portas de magnésio para cumprir as metas de conteúdo reciclado e CO₂ sem redesenhar plataformas inteiras. As picapes leves montadas em nações sul-americanas emergem como o próximo nicho de adoção assim que a Ford e a General Motors introduzirem variantes eletrificadas.
Os veículos comerciais ficam para trás porque os operadores de frete hesitam em pagar o prêmio do magnésio sem garantias de economia de combustível. Os caminhões pesados evitam o magnésio por razões de fadiga, enquanto as redes de reparo do mercado de pós-venda carecem de soldadores certificados para ligas sensíveis à corrosão. O mercado de fundição sob pressão de magnsio para peças automotivas na América do Sul, portanto, tende para ciclos de substituição de veículos mais curtos, típicos dos automóveis de passeio.
Por Canal de Vendas: A Integração OEM Domina
Os canais de fornecimento OEM ocupam 83,41% de participação em 2025 e crescem a um CAGR de 8,64%, refletindo a integração just-in-time entre as células de fundição e as linhas de montagem. Uma linha da Nemak dentro da planta da General Motors em Coahuila usina caixas de transmissão em duas horas após a fundição, eliminando seis semanas de logística. O tamanho do mercado de fundição sob pressão de magnésio para peças automotivas na América do Sul está vinculado a contratos OEM, expandindo-se de forma constante, enquanto o mercado de pós-venda permanece pequeno devido ao catálogo limitado de peças e à escassez de reparadores certificados.
Na ausência de números de peças padronizados e protocolos de reparo, os distribuidores têm dificuldade em estocar substituições de magnésio, mantendo o mercado de pós-venda abaixo de um limite de 20% até 2031. A expansão depende de treinamento de técnicos financiado por OEMs que ainda não se materializou em escala.
Análise Geográfica
O Brasil detém 48,74% da demanda de 2025 e também está se expandindo a um CAGR de 8,58%, impulsionado por uma base de fundição doméstica com capacidade de produção significativa. Além disso, o Programa MOVER incentiva os produtores ao vincular créditos fiscais a compromissos de uso de uma proporção substancial de conteúdo reciclado. A maior parte da produção de magnésio do Brasil é utilizada em automóveis de passeio, onde a redução de peso exige um prêmio de custo significativo e permanece uma característica muito valorizada. No entanto, a infraestrutura de coleta de sucata do país continua sendo um grande desafio. Em resposta, novos refusores em Campinas estão trabalhando para melhorar a autossuficiência de matéria-prima e cumprir os requisitos de auditoria do MOVER.
Juntamente com os regimes de certificação EMA, esses fatores elevam as barreiras para importações de baixo custo. Investimentos como o projeto da Ahresty em Zacatecas e a aquisição estratégica da GF Casting Solutions pela Nemak estão expandindo a capacidade de fundição a vácuo e a expertise em fundição estrutural. Além disso, os refusores em Monterrey desempenham um papel crítico ao processar uma parcela significativa das importações de sucata de magnésio dos EUA e alcançar reduções de custo substanciais.
Argentina, Chile e Peru respondem coletivamente pela demanda restante de magnésio. A Argentina abriga várias plantas da Magna que abastecem OEMs regionais; no entanto, controles cambiais e tarifas de importação restringem seu potencial de crescimento. O Chile visa alcançar 100% de vendas de veículos leves de emissão zero até 2035, mas enfrenta uma longa fila de licenciamentos e baixos gastos do PIB em P&D, o que desencoraja investimentos em fundições e fundições. Enquanto isso, a falta de montagem de OEMs no Peru limita a demanda a componentes especializados do mercado de pós-venda.
Cenário Competitivo
Nemak, Meridian e Magna dominam o cenário de fundição sob pressão de magnésio da região, controlando uma parcela significativa da capacidade de produção. Na segunda metade da década, a Nemak fortaleceu sua posição por meio da substancial aquisição da GF Casting Solutions, adicionando múltiplas plantas e um portfólio proprietário de patentes de fundição a vácuo. Essa movimentação estratégica cria oportunidades de venda cruzada em toda a extensa base de clientes de alumínio da Nemak. Os fornecedores com prensas a vácuo comandam prêmios notáveis para componentes estruturais de carroceria, comprimindo as margens das empresas de Nível 2 que dependem da fundição sob pressão convencional.
A sucata em circuito fechado representa uma oportunidade crescente, pois a América do Sul recupera apenas uma pequena parcela de sua sucata não ferrosa. Essa lacuna permite que os refusores em Monterrey e São Paulo garantam contratos exclusivos e ofereçam metal primário com desconto significativo em relação ao material importado. As colaborações com fornecedores de tecnologia, como Pfeiffer Vacuum e Bühler, aprimoram o controle de porosidade e as tolerâncias dimensionais, que são críticos para garantir contratos de giga-fundição associados às plataformas emergentes de VE. Para estabilizar preços e garantir capacidade, os OEMs estão celebrando acordos de volume de longo prazo, reduzindo a flexibilidade para players menores.
As Normas Oficiais impõem requisitos rigorosos de conformidade, elevando os limites de entrada de capital. Essa mudança beneficia principalmente as empresas multinacionais que podem amortizar os custos de sistemas como ventilação à prova de explosão e equipamentos de coleta de poeira. Enquanto isso, os novos entrantes enfrentam longos processos de certificação e auditorias contínuas, que atrasam a entrada no mercado e fortalecem ainda mais a posição dos players estabelecidos.
Líderes do Setor de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul
Gibbs Die Casting Group
Pace Industries
Shiloh Industries Inc.
George Fischer AG
Meridian Lightweight Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: Nemak, S.A.B. de C.V. anunciou a conclusão bem-sucedida de sua aquisição do negócio automotivo da GF Casting Solutions após receber todas as aprovações regulatórias necessárias e cumprir todas as condições de fechamento.
- Julho de 2025: A introdução de agressivas barreiras comerciais e revisões tarifárias em todo o mundo obrigou os OEMs automotivos e fornecedores de Nível 1 a reduzir sua dependência de fornecimento de matérias-primas transoceânicas. As empresas reformularam ativamente suas estratégias de fornecimento para estabelecer cadeias de suprimentos localizadas e altamente resilientes dentro de corredores regionais preferenciais.


Escopo do Relatório do Mercado de Fundição sob Pressão de Magnésio para Peças Automotivas na América do Sul
O escopo do relatório inclui Processo de Produção (Fundição sob Pressão e Outros), Aplicação (Linha de Transmissão & Trem de Força e Outros), Propulsão (ICE, BEV, HEV, PHEV e FCEV), Tipo de Veículo (Automóvel de Passeio e Veículo Comercial), Canal de Vendas (OEM e Pós-venda) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fundição sob Pressão |
| Fundição sob Pressão a Vácuo |
| Fundição por Gravidade |
| Fundição por Compressão |
| Linha de Transmissão e Trem de Força |
| Interior e Exterior |
| Elétrico e Eletrônico |
| Carroceria e Chassi |
| Rodas e Pneus |
| Outros Tipos |
| Motor de Combustão Interna |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido |
| Veículo Elétrico Híbrido Plug-in |
| Veículo Elétrico a Célula de Combustível |
| Automóvel de Passeio |
| Veículo Comercial |
| Fabricante de Equipamento Original (OEM) |
| Pós-venda |
| Brasil |
| Argentina |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Processo de Produção | Fundição sob Pressão |
| Fundição sob Pressão a Vácuo | |
| Fundição por Gravidade | |
| Fundição por Compressão | |
| Por Aplicação | Linha de Transmissão e Trem de Força |
| Interior e Exterior | |
| Elétrico e Eletrônico | |
| Carroceria e Chassi | |
| Rodas e Pneus | |
| Outros Tipos | |
| Por Propulsão | Motor de Combustão Interna |
| Veículo Elétrico a Bateria | |
| Veículo Elétrico Híbrido | |
| Veículo Elétrico Híbrido Plug-in | |
| Veículo Elétrico a Célula de Combustível | |
| Por Tipo de Veículo | Automóvel de Passeio |
| Veículo Comercial | |
| Por Canal de Vendas | Fabricante de Equipamento Original (OEM) |
| Pós-venda | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de fundição sob pressão de magnésio para peças automotivas na América do Sul em 2025?
O mercado é avaliado em 0,35 bilhões de USD em 2025 e tem projeção de atingir 0,51 bilhões de USD até 2031.
Qual processo de produção está crescendo mais rapidamente?
A fundição sob pressão a vácuo está se expandindo a um CAGR de 7,55% porque produz peças estruturais sem porosidade para arquiteturas de VE.
Por que o Brasil supera os outros países em crescimento?
A relocalização sob as regras do USMCA e os grandes investimentos em VE elevam o Brasil a um CAGR de 8,58%, o mais alto da região.
Como o Programa Mover do Brasil influencia a demanda por magnésio?
Ele exige mais de 50% de conteúdo reciclado e vincula créditos fiscais à redução de peso, direcionando os OEMs para peças de magnésio.
Qual é o principal desafio da cadeia de suprimentos para os fundidores?
Os preços voláteis do magnésio importado e a limitada capacidade regional de fundição expõem os produtores a oscilações de custos e atrasos.
Quem são os principais líderes do setor?
Nemak, Meridian Lightweight Technologies e Magna juntas detêm mais da metade da capacidade de fundição regional.
Página atualizada pela última vez em:



