
Größe und Marktanteil des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
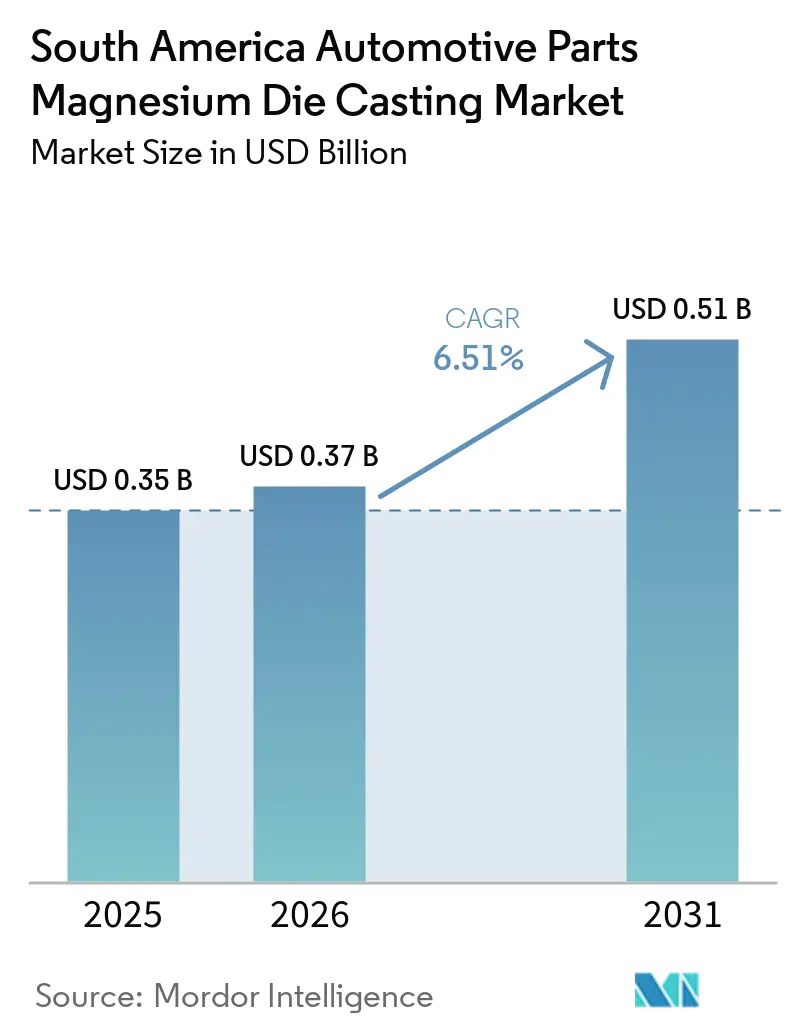
| Marktgröße im Basisjahr (2025) | 0.35 Milliarden US-Dollar |
| Marktgröße (2026) | 0.37 Milliarden US-Dollar |
| Marktgröße (2031) | 0.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.51 % |
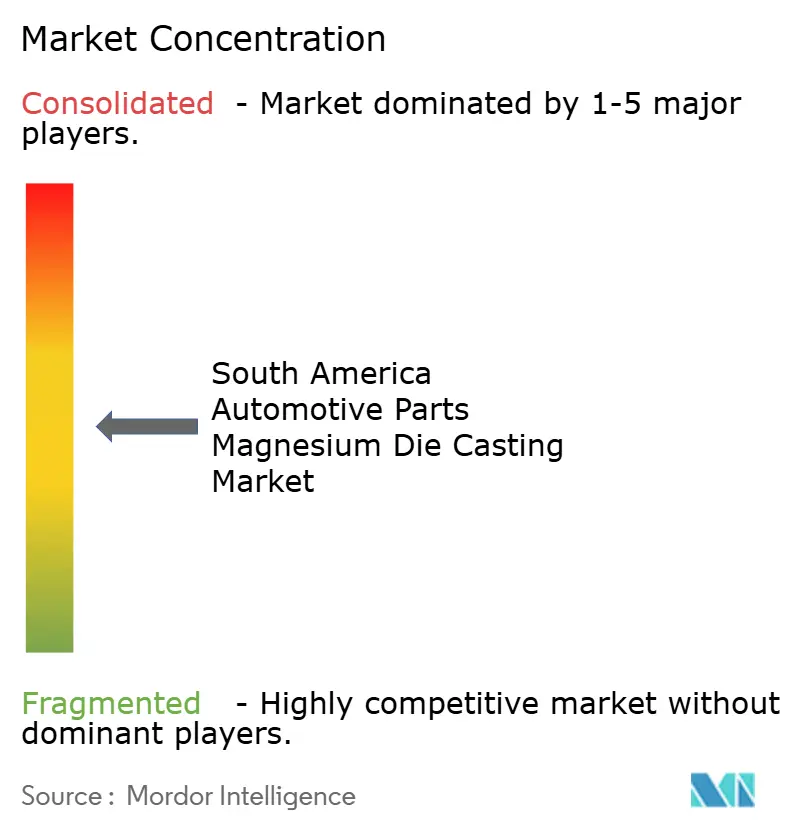
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen durch Mordor Intelligence
Die Marktgröße des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen wurde im Jahr 2025 auf 0,35 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 0,37 Milliarden USD erreichen sowie bis 2031 auf 0,51 Milliarden USD anwachsen, bei einer CAGR von 6,51 % während des Prognosezeitraums (2026–2031). In Südamerika treibt der Ausbau von Elektrofahrzeug-Linien in Verbindung mit CO₂-gebundenen Steueranreizen in Brasilien das Wachstum voran. Gleichzeitig stärkt das Near-Shoring im Rahmen der USMCA-Regeln die Kapazitätsinvestitionen. Derzeit führt der Druckguss volumenmäßig, doch Vakuumsysteme gewinnen an Beliebtheit, da Automobilhersteller porenfreie Strukturbauteile für Batteriewannen und Karosseriepaneele anstreben. Da Personenkraftwagen eine erhebliche Gewichtsreduzierung anstreben und Vorschriften einen höheren Recyclinganteil fördern, steigt die Nachfrage nach Magnesium für Antriebsstrang- und Fahrwerksteile stark an. Die Margen stehen jedoch unter Druck durch schwankende Primärmetallpreise in China. Um dieses Risiko zu mindern, setzen Druckgießer auf geschlossene Schrottkreisläufe und schließen langfristige Lieferverträge mit OEMs ab.
Wichtigste Erkenntnisse des Berichts
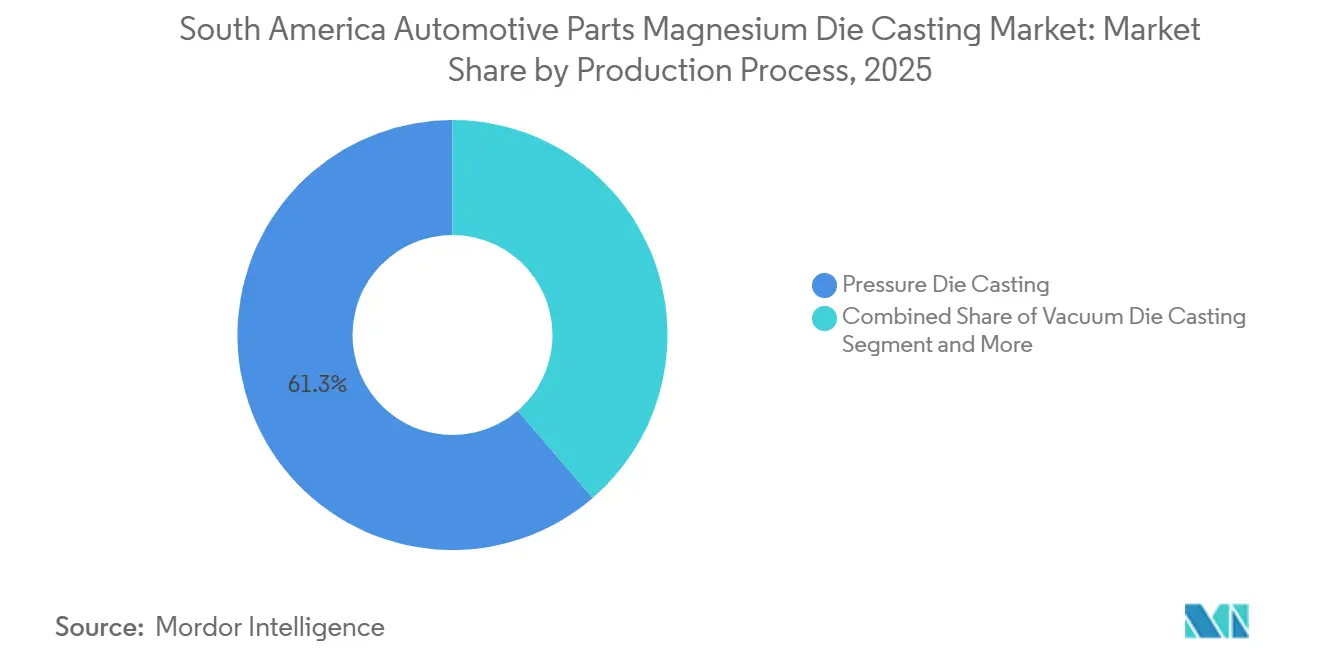
- Nach Produktionsverfahren führte der Druckguss mit einem Anteil von 61,32 % am südamerikanischen Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2025, während der Vakuumdruckguss bis 2031 voraussichtlich mit einer CAGR von 7,55 % wachsen wird.
- Nach Anwendung entfiel auf Antriebsstrang und Getriebe im Jahr 2025 ein Marktanteil von 34,46 %; Karosserie und Fahrwerk verzeichnen bis 2031 eine CAGR von 7,53 %.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Anteil von 54,57 %, während batterieelektrische Fahrzeuge im gleichen Zeitraum voraussichtlich mit einer CAGR von 7,61 % wachsen werden.
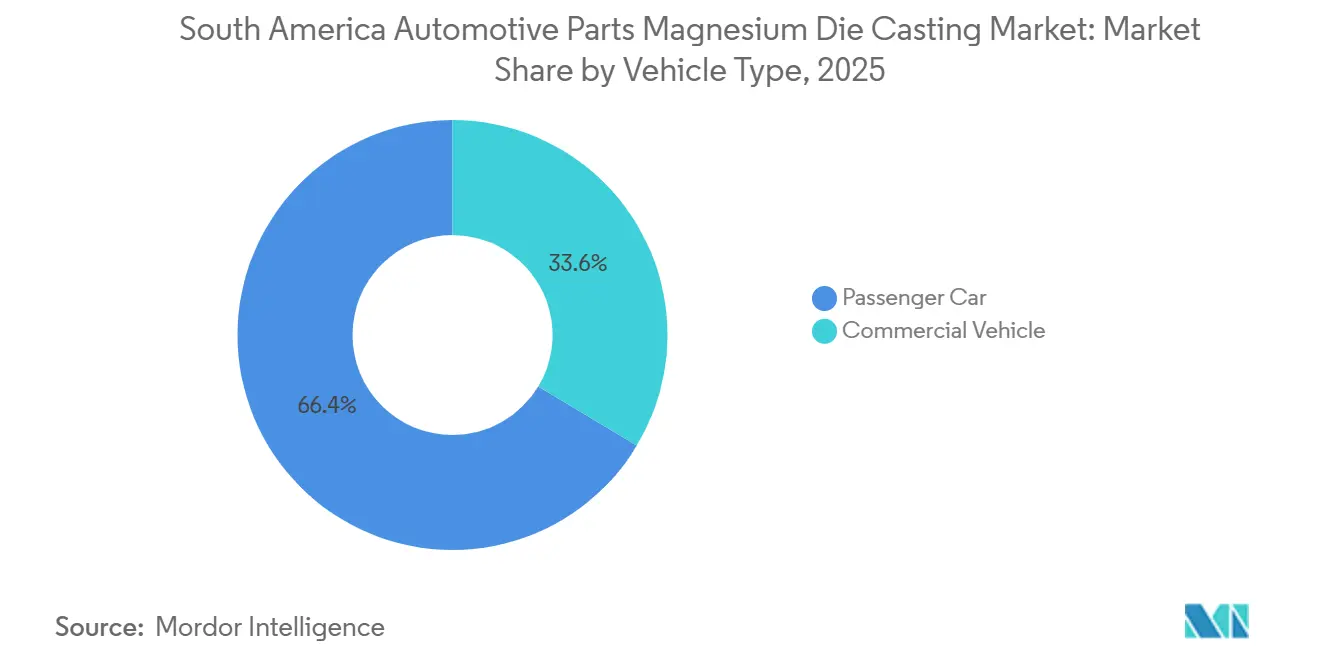
- Nach Fahrzeugtyp entfielen im Jahr 2025 66,37 % der regionalen Nachfrage auf Personenkraftwagen, die bis 2031 mit einer CAGR von 7,57 % wachsen sollen.
- Nach Vertriebskanal dominierte die OEM-Versorgung im Jahr 2025 mit einem Anteil von 83,41 %, und dieser Kanal verzeichnet die höchste CAGR von 8,64 % bis 2031.
- Nach Land kontrollierte Brasilien im Jahr 2025 48,74 % des Umsatzes und weist die höchste CAGR von 8,58 % bis 2031 auf.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südamerikanischen Markt für Magnesium-Druckguss von Automobilteilen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasanter Hochlauf der Elektrofahrzeugproduktion | +2.1% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Gewichtsreduzierung | +1.8% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Near-Shoring von US-OEM-Lieferketten | +1.5% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Hochvakuum-Strukturguss | +0.9% | Brasilien (Pilotprojekte in Chile) | Langfristig (≥ 4 Jahre) |
| Brasilianische Steueranreize | +0.7% | Brasilien, begrenzt Argentinien | Mittelfristig (2–4 Jahre) |
| Entstehende geschlossene Schrottversorgungsnetzwerke | +0.5% | Brasilien, Frühphase Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Hochlauf der Elektrofahrzeugproduktion mit Bedarf an Magnesiumgehäusen und Kühlplatten
In Ramos Arizpe, Saltillo und São Paulo benötigen batterieelektrische Fahrzeuglinien Motorgehäuse, Kühlplatten und Batteriewannenrahmen. Diese Bauteile erfordern eine hohe Wärmeleitfähigkeit und minimale Masse. Magnesiumlegierungen AE42 und WE43 bieten überlegene Leitfähigkeit und erzielen dabei eine erhebliche Gewichtsreduzierung im Vergleich zu Aluminium 6061. Magnas Werk für Strukturbauteile in Coahuila mit einer beträchtlichen Investition und Nemaks Anlage innerhalb der Blazer-EV-Linie beliefern bereits General Motors in Texas mit vakuumgegossenen Wechselrichtergehäusen. Diese Zusammenarbeit hat die Vorlaufzeiten von mehreren Wochen auf etwas mehr als eine Woche deutlich reduziert. In Brasilien produzieren inländische Magnesiumschmelzer jährlich eine beträchtliche Menge. Diese Produktion spielt eine entscheidende Rolle bei der Stabilisierung der Rohstoffpreise und der Abmilderung von Schwankungen auf dem chinesischen Spotmarkt [1]Magnesium Today, „Globale Magnesiumpreistrends 2021–2025”, magnesiumtoday.com. Darüber hinaus unterstützen F&E-Zuschüsse im Rahmen des Mover-Programms Pilotprojekte für den Großteilguss. Diese Pilotprojekte haben strenge Streckgrenzentests erfolgreich bestanden, eine kritische Anforderung für Crashstrukturen.
Vorschriften zur Gewichtsreduzierung für CO₂- und Kraftstoffverbrauchskonformität
Als Reaktion auf verschärfte CO₂-Vorschriften in Brasilien wechseln Automobilhersteller von Aluminium zu Magnesiumlegierungen, um das Bauteilgewicht erheblich zu reduzieren. Brasiliens Mover-Programm bietet Steuergutschriften für Teile, die einen erheblichen Anteil an Recyclingmaterial enthalten, und hebt dabei die Vorteile von Magnesium hervor, darunter geringe Umschmelzenergie und hohe Recyclingfähigkeit. Ebenso veranlassen die an US-CAFE-Standards angelehnten Vorschriften OEMs wie General Motors dazu, leichte EV-Plattformen in Guanajuato und Coahuila aufzubauen. Dieser Wandel erhöht die Nachfrage nach druckgegossenen Lenksäulen, Sitzrahmen und Querträgern. USMCA-Schwellenwerte für lokale Inhalte erhöhen zusätzlich die Bedeutung regional beschaffter Magnesiumbauteile. Darüber hinaus begrenzen Zertifizierungsanforderungen gemäß offiziellen mexikanischen Normen den Wettbewerb durch kostengünstigere Importe. Da Compliance-Fristen näher rücken, schließen OEMs Einkaufsverpflichtungen ab und unterstützen damit Investitionen in neue Hochdruckdruckguss-Kapazitäten (HPDC).
Near-Shoring von US-OEM-Lieferketten in südamerikanische Länder stimuliert HPDC-Kapazitäten
USMCA-Regeln, die einen erheblichen Anteil regionaler Wertschöpfung für Personenkraftwagen vorschreiben, treiben Zulieferer dazu an, neue Hochdruckdruckguss-Zellen in nördlichen Industrieparks einzurichten. In Zacatecas tätigt Ahresty eine beträchtliche Investition zur Steigerung der Form- und Barrenproduktion und verlagert seinen Fokus auf Magnesium, da Toyota seine elektrifizierten Pickups einführt. Meridian Lightweight Technologies hat seine Magnesiumzelle in Ramos Arizpe positioniert und unterstützt damit direkt Montagewerke in Texas. Dieser strategische Schritt reduziert die Logistikkosten im Vergleich zum Seetransport aus Asien erheblich. Infolgedessen verkürzen sich die Design-to-Launch-Zyklen, OEMs und Druckgießer arbeiten zunehmend bei Werkzeugfonds zusammen, und es besteht eine erhöhte Nachfrage nach fortschrittlichen Prüfsystemen, die sicherstellen, dass die Porositätswerte innerhalb strenger Qualitätsstandards bleiben [2]Meridian Lightweight Technologies, „Produktportfolio und regionale Präsenz”, meridianmagnesium.com.
Hochvakuum-Strukturguss erschließt große Karosserieteile
Pfeiffers Vacu²-System reduziert den Hohlraumdruck auf extrem niedrige Werte, unterdrückt Porosität und liefert hohe Streckgrenze. Dieser Fortschritt ermöglicht es Druckgießern, einteilige hintere Unterböden herzustellen und dabei Bauteile zu konsolidieren, die zuvor zahlreiche gestanzte Teile erforderten. Obwohl die Werkzeugkosten moderat gestiegen sind, wird die Investition bei hohen Produktionsvolumina wirtschaftlich rentabel, da die erhebliche Gewichtsreduzierung im Vergleich zu Aluminium erzielt wird. Unterdessen erkunden erste Projekte in Chile kleinere Federbeindom-Gussteile mit dem langfristigen Ziel, die Serienproduktionsreife zu erreichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile importierte Magnesiumpreise | -1.2% | Brasilien, Argentinien, Chile, Peru | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch ausgereifte Aluminium-HPDC-Lösungen | -0.9% | Global (alle südamerikanischen Märkte) | Mittelfristig (2–4 Jahre) |
| Knappe Primär-Mg-Schmelzkapazität | -0.6% | Argentinien, Chile, Peru (Brasilien teilweise abgeschirmt) | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheitsvorschriften | -0.4% | Brasilien (regulatorische Durchsetzungszonen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile importierte Magnesiumpreise
China dominiert den globalen Primärmagnesiummarkt und deckt den überwiegenden Teil der Nachfrage. In den letzten Jahren haben Produktionskürzungen in China die Preise erheblich in die Höhe getrieben, was einem beträchtlichen Anstieg im Vergleich zu früheren Niveaus entspricht. Während Brasiliens Schmelzbasis einen Teil der Nachfrage bedient, sind die benachbarten Länder Argentinien und Chile stark auf Importe angewiesen. Diese Importe sind mit langen Lieferverzögerungen und hohen Zöllen verbunden, was die Herausforderungen zusätzlich verschärft. Darüber hinaus verstärken Währungsschwankungen in der Region den Kostendruck. Ohne regionale Absicherungsinstrumente sind Druckgießer gezwungen, Spotkäufe zu tätigen, die über kurze Zeiträume erheblich schwanken können, was die vertraglichen Gewinnmargen unter Druck setzt.
Wettbewerb durch ausgereifte Aluminium-HPDC-Lösungen
Aluminium-A380- und ADC12-Gussteile kosten pro Kilogramm erheblich weniger und bieten außergewöhnlich hohe Recyclingraten. In küstennahen, feuchtigkeitsreichen Regionen ist Magnesium einem erhöhten Korrosionsrisiko ausgesetzt, was zusätzliche Beschichtungen erfordert, die seine Gewichtsvorteile zunichte machen können. Ahrestys Expansion in Zacatecas, die sich auf Aluminiumbarren konzentriert, unterstreicht das Vertrauen der OEMs in bewährte Aluminiumlegierungen für die Hochvolumen-Fahrzeugproduktion. Der Kostenaufschlag für Magnesium ist nur dann gerechtfertigt, wenn es erhebliche Gewichtseinsparungen liefert, was seine Verwendung auf Plattformen mit bedeutenden jährlichen Produktionsvolumina beschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsverfahren: Vakuumtechnologie gewinnt strukturell an Boden
Der Vakuumdruckguss ist auf dem Weg zu einer CAGR von 7,55 % bis 2031, angetrieben durch Batterieplattformen, die porenfreie Gussteile für crashrelevante Karosserieteile benötigen. Die Marktgröße des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen für Vakuumsysteme wird voraussichtlich wachsen, da der Druckguss, obwohl er im Jahr 2025 noch 61,32 % des Marktanteils hält, bei neuen Gigagussteilen an Festigkeitsgrenzen stößt. Vakuumpressen in Nemaks Werk in Coahuila liefern eine Streckgrenze von 250 MPa und ermöglichen einteilige hintere Unterböden für General-Motors-EV-Programme, was die Preisaufschläge rechtfertigt.
Der Druckguss bleibt für Hochvolumengehäuse bevorzugt, wo 90-Sekunden-Zyklen die Kosten senken, während Schwerkraft- und Squeeze-Druckguss Nischenrollen für dickwandige oder nahezu endkonturnahe Teile behalten. Die Nachrüstung von São-Paulo-Werken mit Vakuumpumpen qualifiziert sie für Recyclinginhaltsgutschriften im Rahmen von Brasiliens Mover-Programm, während der Near-Shoring-Boom frisches Kapital direkt in vakuumfähige Zellen lenkt. Zulieferer ohne diese Technologie werden auf Sitzrahmen und nicht-strukturelle Halterungen verwiesen und verkleinern damit ihren adressierbaren Anteil am südamerikanischen Markt für Magnesium-Druckguss von Automobilteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Elektrifizierungsschub bei Karosserie und Fahrwerk
Antriebsstrang- und Getriebekomponenten führten den Umsatz 2025 mit 34,46 % an, doch Karosserie- und Fahrwerksbauteile werden den Markt mit einer CAGR von 7,53 % bis 2031 anführen. Chevrolet-Blazer-EV-Modelle verfügen nun über hintere Batteriewannenrahmen, die bei der Fertigung aus Magnesium anstelle von Aluminium erheblich leichter sind und die Reichweite spürbar steigern. Infolgedessen verzeichnet der Marktanteil für Magnesium-Druckguss bei strukturellen Karosserieteilen im südamerikanischen Automobilsektor einen jährlichen Anstieg, angetrieben durch den Fokus der OEMs auf die Verbesserung der Reichweite und die Gewährleistung der Crashsicherheit.
Da Hybrid- und vollelektrische BEV-Plattformen an Dynamik gewinnen, werden traditionelle ICE-bezogene Gussteile wie Ölwannen und Ventildeckel obsolet. Dieser Wandel lenkt die Produktionskapazität auf Bauteile wie Batteriewannen, Federbeindomme und B-Säulen um. Darüber hinaus steigt die Nachfrage nach Innenraumstrukturen, insbesondere Instrumententafelträgern. Dies liegt vor allem daran, dass Magnesiumbauteile vorgeschriebene Gewichtseinsparungsschwellen erreichen und damit wertvolle Steuergutschriften in Brasilien erschließen. Darüber hinaus nehmen elektrische Bauteile, insbesondere Wechselrichtergehäuse, zu, da der Vakuumdruckguss leckagefreie Gehäuse gewährleisten kann.
Nach Antriebsart: BEV-Wärmemanagement treibt Magnesiumnachfrage
Verbrennungsmotorplattformen repräsentieren im Jahr 2025 noch 54,57 % der Gussteile, doch batterieelektrische Fahrzeuge wachsen mit einer CAGR von 7,61 %. Die Marktgröße des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen für BEV-spezifische Bauteile steigt, da der Ramos-Arizpe-Korridor neue EV-Linien eröffnet. Eine einzelne EV-Kühlplatte aus Magnesium spart bis zu 2 kg und leitet Wärme schneller ab als Aluminium, was die Batterielebensdauer verlängert.
Hybridsysteme decken die Zwischennachfrage ab und kombinieren Verbrennungsmotor-Gehäuse mit Elektromotorgehäusen, während Brennstoffzellenplattformen vernachlässigbar bleiben. Die ICE-Nachfrage konzentriert sich auf Nutzfahrzeuge, wo Kostendisziplin und Korrosionsbelastung die Magnesiumdurchdringung begrenzen. Im Laufe der Zeit, wenn sich die EV-Infrastruktur in Chile und Argentinien ausbreitet, werden BEV-Gussteile voraussichtlich die ICE-Nachfrage in der gesamten Region übertreffen.
Nach Fahrzeugtyp: Personenkraftwagen führen bei der Gewichtsreduzierung
Personenkraftwagen erzielen im Jahr 2025 einen Umsatzanteil von 66,37 % und behalten die höchste CAGR von 7,57 %. OEMs in Brasilien setzen Magnesium-Sitzrahmen und Türträger ein, um Recyclinginhalt- und CO₂-Ziele zu erreichen, ohne gesamte Plattformen neu zu gestalten. Leichte Pickups, die in südamerikanischen Ländern montiert werden, entwickeln sich zum nächsten Adoptionssegment, sobald Ford und General Motors elektrifizierte Varianten einführen.
Nutzfahrzeuge hinken hinterher, da Frachtbetreiber zögern, den Magnesiumaufschlag ohne garantierte Kraftstoffeinsparungen zu zahlen. Schwere Lkw meiden Magnesium aus Ermüdungsgründen, während Aftermarket-Reparaturnetzwerke keine zertifizierten Schweißer für korrosionsempfindliche Legierungen haben. Der südamerikanische Markt für Magnesium-Druckguss von Automobilteilen tendiert daher zu kürzeren Fahrzeugerneuerungszyklen, die für Personenkraftwagen typisch sind.
Nach Vertriebskanal: OEM-Integration dominiert
OEM-Beschaffungskanäle nehmen im Jahr 2025 einen Anteil von 83,41 % ein und wachsen mit einer CAGR von 8,64 %, was die Just-in-time-Integration zwischen Gusszellen und Montagelinien widerspiegelt. Eine Nemak-Linie innerhalb von General Motors' Werk in Coahuila bearbeitet Getriebegehäuse innerhalb von zwei Stunden nach dem Guss und eliminiert damit eine sechswöchige Logistik. Die Marktgröße des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen ist an OEM-Verträge gebunden und wächst daher stetig, während der Aftermarket aufgrund begrenzter Teilekataloge und knapper zertifizierter Reparaturbetriebe klein bleibt.
Ohne standardisierte Teilenummern und Reparaturprotokolle haben Händler Schwierigkeiten, Magnesium-Ersatzteile zu bevorraten, was den Aftermarket bis 2031 unter einer 20-%-Schwelle hält. Die Expansion hängt von OEM-finanzierter Technikerschulung ab, die bisher noch nicht in großem Maßstab realisiert wurde.
Geografische Analyse
Brasilien besitzt 48,74 % der Nachfrage im Jahr 2025 und wächst ebenfalls mit einer CAGR von 8,58 %, gestützt durch eine inländische Schmelzbasis mit erheblicher Produktionskapazität. Darüber hinaus schafft das MOVER-Programm Anreize für Produzenten, indem es Steuergutschriften an Verpflichtungen zur Verwendung eines erheblichen Anteils an Recyclingmaterial knüpft. Der größte Teil von Brasiliens Magnesiumproduktion wird in Personenkraftwagen eingesetzt, wo Gewichtsreduzierung einen erheblichen Kostenaufschlag erzielt und ein begehrtes Merkmal bleibt. Die Schrottsammelinfrastruktur des Landes stellt jedoch nach wie vor eine große Herausforderung dar. Als Reaktion darauf arbeiten neue Umschmelzwerke in Campinas daran, die Rohstoffselbstversorgung zu verbessern und die MOVER-Prüfungsanforderungen zu erfüllen.
Zusammen mit EMA-Zertifizierungsregimen erhöhen diese Faktoren die Eintrittsbarrieren für kostengünstige Importe. Investitionen wie Ahrestys Projekt in Zacatecas und Nemaks strategische Übernahme von GF Casting Solutions erweitern die Vakuumgusskapazität und das Fachwissen im Strukturguss. Darüber hinaus spielen Umschmelzwerke in Monterrey eine entscheidende Rolle, indem sie einen erheblichen Anteil der US-amerikanischen Magnesiumschrottimporte verarbeiten und erhebliche Kostensenkungen erzielen.
Argentinien, Chile und Peru decken gemeinsam den verbleibenden Magnesiumbedarf ab. Argentinien beherbergt mehrere Magna-Werke, die regionale OEMs beliefern; Währungskontrollen und Importzölle schränken jedoch sein Wachstumspotenzial ein. Chile strebt an, bis 2035 100 % emissionsfreie Leichtfahrzeugverkäufe zu erreichen, sieht sich jedoch mit einer langen Genehmigungsschlange und geringen BIP-Ausgaben für F&E konfrontiert, was Schmelzer- und Gießereiinvestitionen entmutigt. Perus fehlende OEM-Montage begrenzt die Nachfrage auf spezialisierte Aftermarket-Bauteile.
Wettbewerbslandschaft
Nemak, Meridian und Magna dominieren die Magnesium-Druckguss-Landschaft der Region und kontrollieren einen erheblichen Anteil der Produktionskapazität. In der zweiten Hälfte des Jahrzehnts stärkte Nemak seine Position durch die bedeutende Übernahme von GF Casting Solutions und fügte mehrere Werke sowie ein proprietäres Vakuumguss-Patentportfolio hinzu. Dieser strategische Schritt schafft Cross-Selling-Möglichkeiten über Nemaks umfangreiche Aluminiumkundenbasis. Zulieferer mit Vakuumpressen erzielen bemerkenswerte Aufschläge für strukturelle Karosseriebauteile, was die Margen für Tier-2-Unternehmen, die auf konventionellen Druckguss angewiesen sind, verringert.
Geschlossene Schrottkreisläufe stellen eine wachsende Chance dar, da Südamerika nur einen kleinen Anteil seines Nichteisenmetallschrotts zurückgewinnt. Diese Lücke ermöglicht es Umschmelzwerken in Monterrey und São Paulo, Exklusivverträge zu sichern und Primärmetall mit einem erheblichen Rabatt gegenüber importiertem Material anzubieten. Kooperationen mit Technologieanbietern wie Pfeiffer Vacuum und Bühler verbessern die Porositätskontrolle und Maßtoleranzen, die für die Sicherung von Gigaguss-Verträgen im Zusammenhang mit aufkommenden EV-Plattformen entscheidend sind. Um Preise zu stabilisieren und Kapazitäten zu sichern, schließen OEMs langfristige Volumenvereinbarungen ab, was die Flexibilität für kleinere Akteure verringert.
Offizielle Normen stellen strenge Compliance-Anforderungen auf und erhöhen die Kapitaleintrittschwellen. Dieser Wandel kommt in erster Linie multinationalen Unternehmen zugute, die die Kosten für Systeme wie explosionsgeschützte Belüftung und Staubsammelausrüstung amortisieren können. Unterdessen sehen sich neue Marktteilnehmer mit langwierigen Zertifizierungsprozessen und laufenden Audits konfrontiert, die den Markteintritt verzögern und die Position etablierter Akteure weiter stärken.
Branchenführer im südamerikanischen Markt für Magnesium-Druckguss von Automobilteilen
Gibbs Die Casting Group
Pace Industries
Shiloh Industries Inc.
George Fischer AG
Meridian Lightweight Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Nemak, S.A.B. de C.V., gab den erfolgreichen Abschluss der Übernahme des Automobilgeschäfts von GF Casting Solutions bekannt, nachdem alle erforderlichen behördlichen Genehmigungen erteilt und alle Abschlussbedingungen erfüllt wurden.
- Juli 2025: Die Einführung aggressiver Handelsbarrieren und Zollrevisionen weltweit zwang Automobil-OEMs und Tier-1-Zulieferer, ihre Abhängigkeit von transozeanischer Rohstoffbeschaffung zu reduzieren. Unternehmen gestalteten ihre Beschaffungsstrategien aktiv um, um hochgradig resiliente, lokalisierte Versorgungskreisläufe innerhalb bevorzugter regionaler Korridore aufzubauen.


Berichtsumfang des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen
Der Berichtsumfang umfasst Produktionsverfahren (Druckguss und weitere), Anwendung (Antriebsstrang und Getriebe sowie weitere), Antriebsart (Verbrennungsmotor, BEV, HEV, PHEV und FCEV), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeug), Vertriebskanal (OEM und Aftermarket) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Druckguss |
| Vakuumdruckguss |
| Schwerkraftdruckguss |
| Squeeze-Druckguss |
| Antriebsstrang und Getriebe |
| Innen- und Außenbereich |
| Elektrik und Elektronik |
| Karosserie und Fahrwerk |
| Räder und Reifen |
| Sonstige Typen |
| Verbrennungsmotor |
| Batterieelektrisches Fahrzeug |
| Hybridfahrzeug |
| Plug-in-Hybridfahrzeug |
| Brennstoffzellenfahrzeug |
| Personenkraftwagen |
| Nutzfahrzeug |
| Erstausrüster (OEM) |
| Aftermarket |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Übriges Südamerika |
| Nach Produktionsverfahren | Druckguss |
| Vakuumdruckguss | |
| Schwerkraftdruckguss | |
| Squeeze-Druckguss | |
| Nach Anwendung | Antriebsstrang und Getriebe |
| Innen- und Außenbereich | |
| Elektrik und Elektronik | |
| Karosserie und Fahrwerk | |
| Räder und Reifen | |
| Sonstige Typen | |
| Nach Antriebsart | Verbrennungsmotor |
| Batterieelektrisches Fahrzeug | |
| Hybridfahrzeug | |
| Plug-in-Hybridfahrzeug | |
| Brennstoffzellenfahrzeug | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Nutzfahrzeug | |
| Nach Vertriebskanal | Erstausrüster (OEM) |
| Aftermarket | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des südamerikanischen Marktes für Magnesium-Druckguss von Automobilteilen im Jahr 2025?
Der Markt wird im Jahr 2025 auf 0,35 Milliarden USD geschätzt und soll bis 2031 0,51 Milliarden USD erreichen.
Welches Produktionsverfahren wächst am schnellsten?
Der Vakuumdruckguss wächst mit einer CAGR von 7,55 %, da er porenfreie Strukturbauteile für EV-Architekturen produziert.
Warum übertrifft Brasilien andere Länder beim Wachstum?
Near-Shoring im Rahmen der USMCA-Regeln und große EV-Investitionen heben Brasilien auf eine CAGR von 8,58 %, die höchste in der Region.
Wie beeinflusst Brasiliens Mover-Programm die Magnesiumnachfrage?
Es schreibt über 50 % Recyclinginhalt vor und knüpft Steuergutschriften an Gewichtsreduzierung, was OEMs zu Magnesiumbauteilen lenkt.
Was ist die größte Lieferkettenherausforderung für Druckgießer?
Volatile importierte Magnesiumpreise und begrenzte regionale Schmelzkapazität setzen Produzenten Kostenschwankungen und Verzögerungen aus.
Wer sind die wichtigsten Branchenführer?
Nemak, Meridian Lightweight Technologies und Magna halten zusammen mehr als die Hälfte der regionalen Gusskapazität.
Seite zuletzt aktualisiert am:



