
Tamaño y Participación del Mercado de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.51 % |
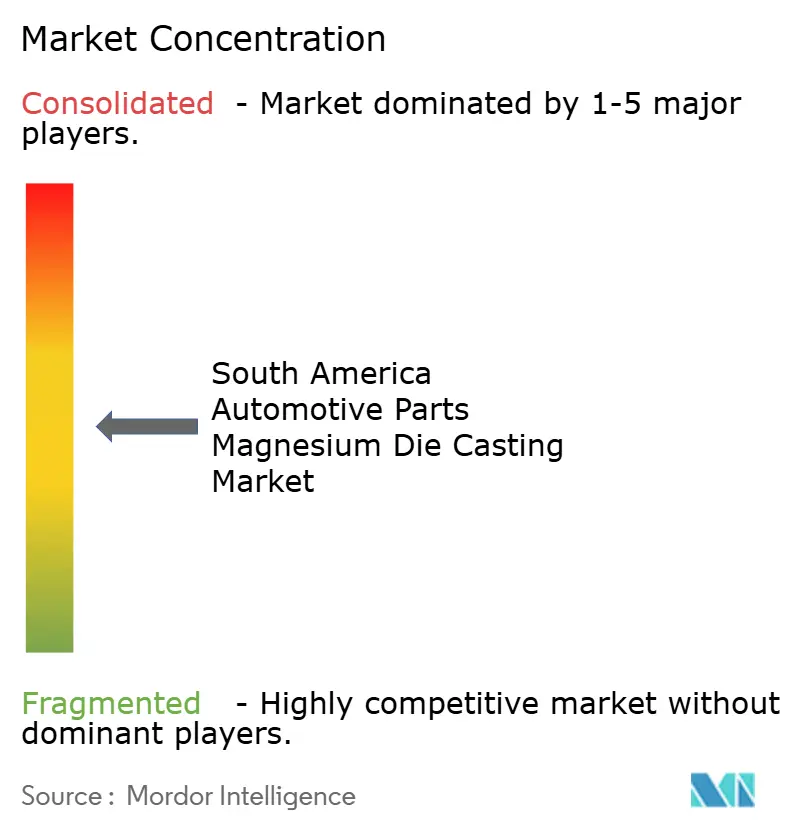
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur por Mordor Intelligence
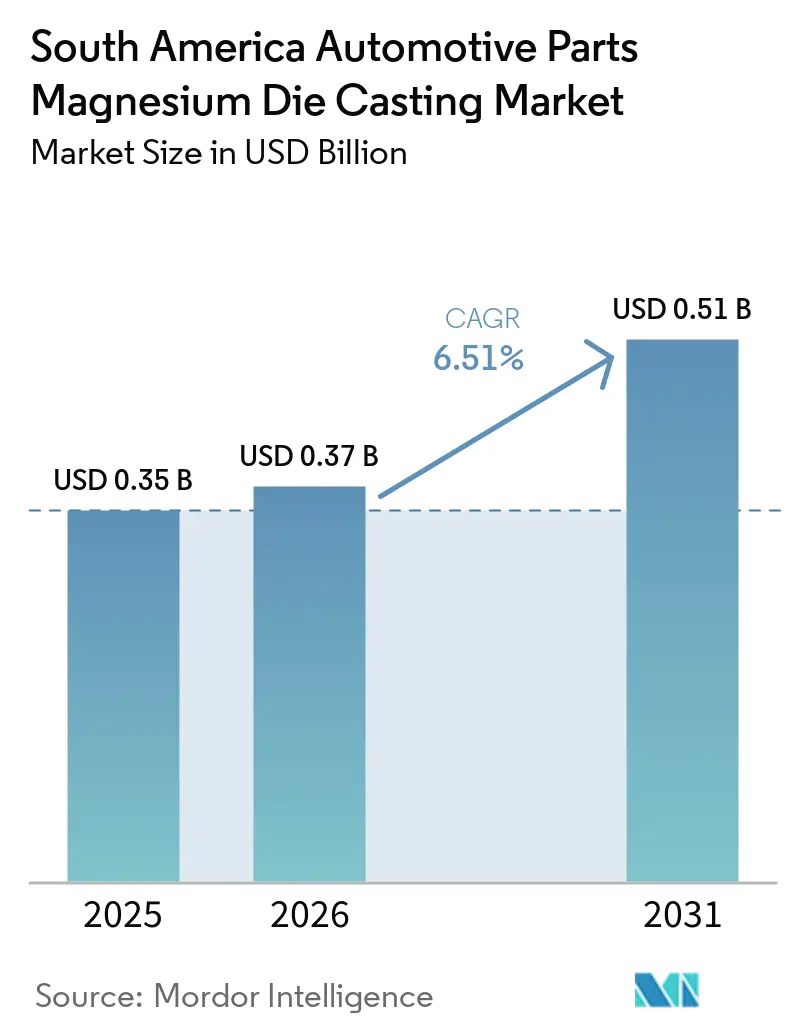
El tamaño del Mercado de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur fue valorado en 0,35 mil millones de USD en 2025, y se espera que alcance 0,37 mil millones de USD en 2026, y se proyecta que llegue a 0,51 mil millones de USD para 2031 a una CAGR del 6,51% durante el período de pronóstico (2026-2031). En América del Sur, la expansión de las líneas de vehículos eléctricos (EV), junto con los incentivos fiscales vinculados al carbono en Brasil, impulsa el crecimiento. Mientras tanto, la relocalización bajo las normas del USMCA refuerza las inversiones en capacidad. Actualmente, la fundición a presión lidera en volumen, pero los sistemas de vacío están ganando popularidad a medida que los fabricantes de automóviles buscan componentes estructurales libres de porosidad para bandejas de baterías y paneles de carrocería. Con los automóviles de pasajeros apuntando a reducir significativamente el peso y los mandatos que fomentan un mayor contenido reciclado, la demanda de magnesio en piezas de tren de transmisión y chasis se dispara. Sin embargo, los márgenes enfrentan presión por las fluctuantes precios de los metales primarios en China. Para mitigar este riesgo, los fundidores a presión están recurriendo a la recuperación de chatarra en circuito cerrado y forjando contratos de suministro a largo plazo con los OEM.
Conclusiones Clave del Informe
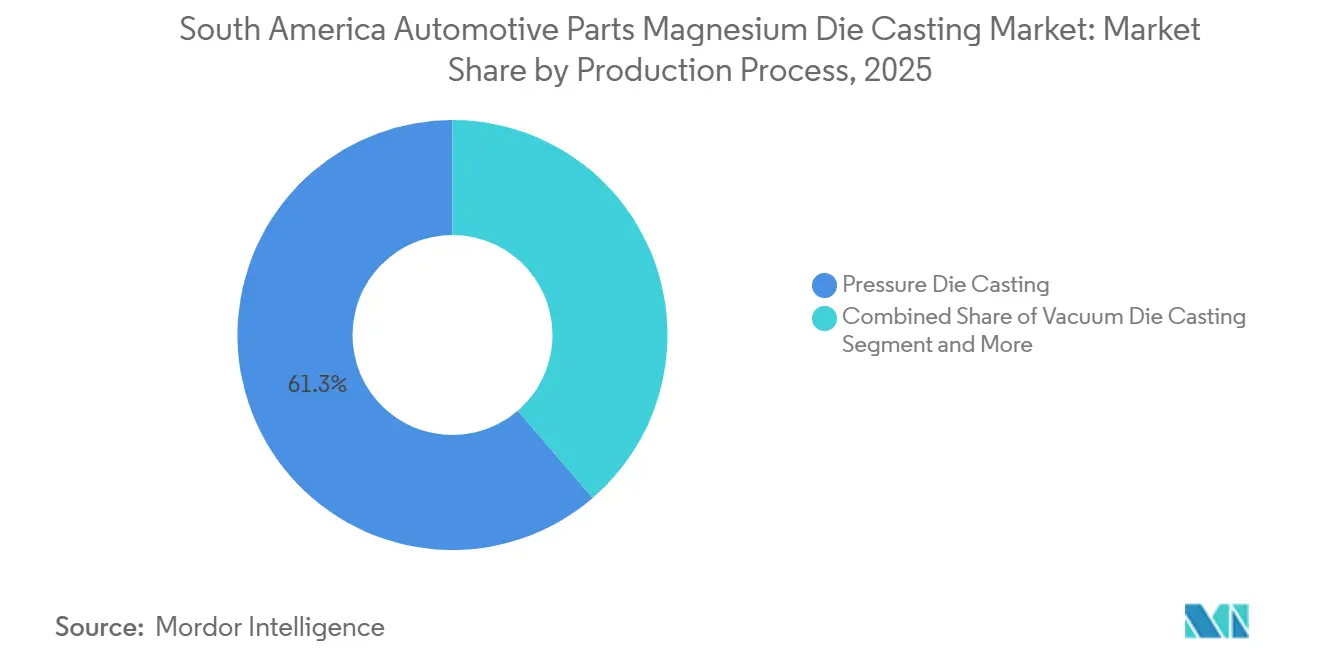
- Por proceso de producción, la fundición a presión lideró con el 61,32% de la participación del mercado de fundición a presión de magnesio para piezas automotrices en América del Sur en 2025, mientras que se prevé que la fundición a presión al vacío se expanda a una CAGR del 7,55% hasta 2031.
- Por aplicación, el tren de transmisión y tren motriz representó el 34,46% del mercado en 2025; la carrocería y el chasis avanzan a una CAGR del 7,53% hasta 2031.
- Por propulsión, los vehículos de motor de combustión interna mantuvieron una participación del 54,57% en 2025, mientras que se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 7,61% durante el mismo período.
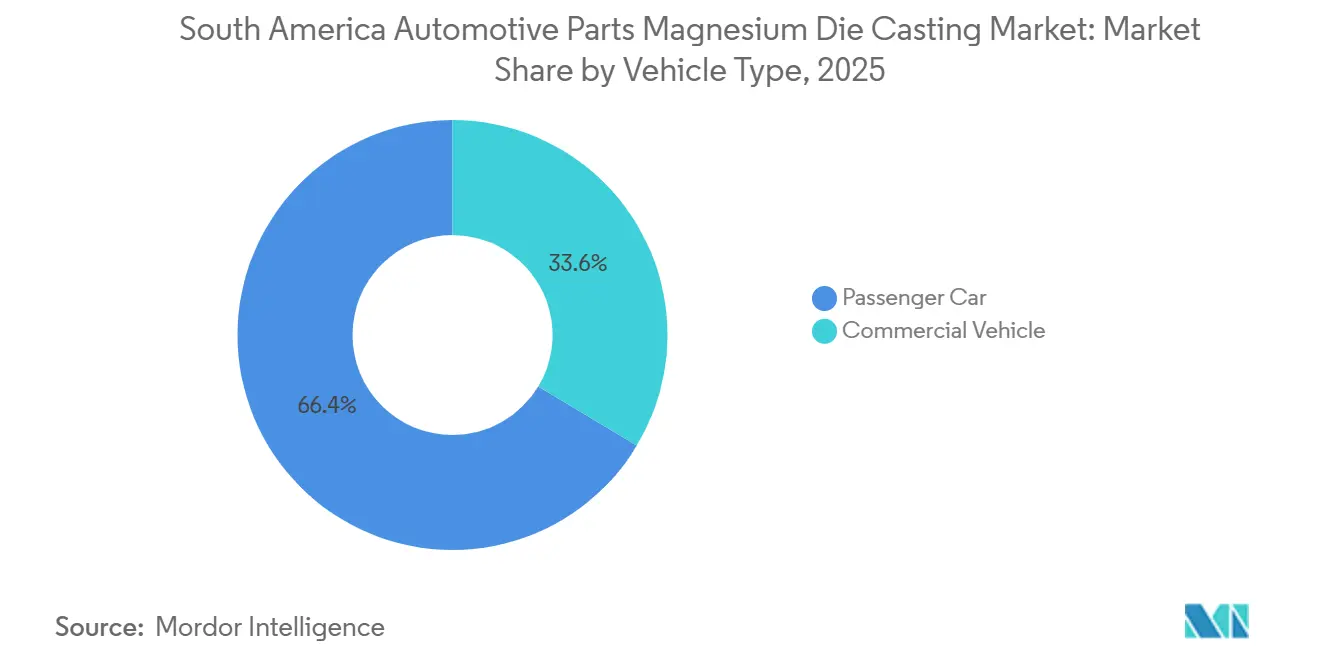
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 66,37% de la demanda regional en 2025 y están proyectados para crecer a una CAGR del 7,57% hasta 2031.
- Por canal de ventas, el suministro OEM dominó con una participación del 83,41% en 2025, y este canal registra la CAGR más rápida del 8,64% hacia 2031.
- Por país, Brasil controló el 48,74% de los ingresos de 2025 y registra la CAGR más alta del 8,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de la Producción de Vehículos Eléctricos | +2.1% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Mandatos de Reducción de Peso | +1.8% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Relocalización de las Cadenas de Suministro de OEM Estadounidenses | +1.5% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Fundición Estructural de Alto Vacío | +0.9% | Brasil (proyectos piloto en Chile) | Largo plazo (≥ 4 años) |
| Incentivos Fiscales Brasileños | +0.7% | Brasil, Argentina limitado | Mediano plazo (2-4 años) |
| Redes Emergentes de Alimentación de Chatarra en Circuito Cerrado | +0.5% | Brasil, Perú en etapa inicial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Producción de Vehículos Eléctricos que Requieren Carcasas de Magnesio y Placas de Enfriamiento
En Ramos Arizpe, Saltillo y São Paulo, las líneas de vehículos eléctricos de batería requieren carcasas de motor, placas de enfriamiento y marcos de bandeja de batería. Estos componentes demandan alta conductividad térmica y masa mínima. Las aleaciones de magnesio AE42 y WE43 proporcionan una conductividad superior al tiempo que logran una reducción de peso significativa en comparación con el aluminio 6061. La planta de piezas estructurales de Magna en Coahuila, con una inversión sustancial, y la instalación de Nemak dentro de la línea Blazer EV, ya están suministrando carcasas de inversores fundidas al vacío a General Motors en Texas. Esta colaboración ha reducido notablemente los tiempos de entrega de varias semanas a poco más de una semana. En Brasil, los fundidores de magnesio nacionales producen una cantidad considerable anualmente. Esta producción desempeña un papel crucial en la estabilización de los precios de la materia prima y en la mitigación de las fluctuaciones del mercado spot chino [1]Magnesium Today, "Tendencias Globales de Precios del Magnesio 2021-2025," magnesiumtoday.com . Además, las subvenciones de I+D, parte del Programa Mover, están apoyando proyectos piloto de fundición de piezas grandes. Estos proyectos piloto han cumplido con éxito rigurosas pruebas de resistencia a la fluencia, un requisito crítico para las estructuras de impacto.
Mandatos de Reducción de Peso para el Cumplimiento de CO₂ y Economía de Combustible
En respuesta al endurecimiento de las regulaciones de CO₂ en Brasil, los fabricantes de automóviles están cambiando del aluminio a las aleaciones de magnesio para reducir significativamente el peso de los componentes. El Programa Mover de Brasil ofrece créditos fiscales para piezas que contienen una proporción sustancial de material reciclado, destacando las ventajas del magnesio, incluidos los bajos requisitos de energía para la refusión y su alta reciclabilidad. De manera similar, las regulaciones, alineadas con los estándares CAFE de EE. UU., están impulsando a los OEM como General Motors a establecer plataformas EV ligeras en Guanajuato y Coahuila. Este cambio está aumentando la demanda de columnas de dirección, marcos de asientos y travesaños de carrocería fundidos a presión. Los umbrales de contenido local del USMCA aumentan aún más la importancia de los componentes de magnesio de origen regional. Además, los requisitos de certificación bajo las Normas Oficiales Mexicanas limitan la competencia de las importaciones de menor costo. Con los plazos de cumplimiento acercándose, los OEM están finalizando compromisos de compra, apoyando las inversiones en nueva capacidad de fundición a alta presión (HPDC).
La Relocalización de las Cadenas de Suministro de OEM Estadounidenses en Naciones Sudamericanas Estimula la Capacidad de HPDC
Las normas del USMCA, que requieren un porcentaje significativo de valor regional para los vehículos de pasajeros, están impulsando a los proveedores a establecer nuevas celdas de fundición a alta presión en parques industriales del norte. En Zacatecas, Ahresty está realizando una inversión sustancial para aumentar la producción de moldes y lingotes, desplazando su enfoque hacia el magnesio a medida que Toyota introduce sus camionetas electrificadas. Meridian Lightweight Technologies ha posicionado su celda de magnesio en Ramos Arizpe, apoyando directamente las plantas de ensamblaje en Texas. Este movimiento estratégico reduce significativamente los costos logísticos en comparación con el envío marítimo desde Asia. Como resultado, los ciclos de diseño a lanzamiento se están acortando, los OEM y los fundidores a presión colaboran cada vez más en fondos de utillaje, y existe una mayor demanda de sistemas de inspección avanzados, garantizando que los niveles de porosidad se mantengan dentro de estrictos estándares de calidad [2]Meridian Lightweight Technologies, "Portafolio de Productos y Presencia Regional," meridianmagnesium.com .
La Fundición Estructural de Alto Vacío Desbloquea Piezas de Carrocería de Gran Tamaño
El sistema Vacu² de Pfeiffer reduce la presión de la cavidad a niveles extremadamente bajos, suprimiendo la porosidad y proporcionando alta resistencia a la fluencia. Este avance permite a los fundidores a presión producir carrocerías traseras inferiores de una sola pieza, consolidando componentes que anteriormente requerían numerosas piezas estampadas. Aunque los costos de utillaje han aumentado moderadamente, la inversión se vuelve financieramente viable a altos volúmenes de producción debido a la significativa reducción de peso en comparación con el aluminio. Mientras tanto, los proyectos iniciales en Chile están explorando fundiciones de torres de amortiguadores más pequeñas, con el objetivo a largo plazo de alcanzar la preparación para la producción en masa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Volátiles del Magnesio Importado | -1.2% | Brasil, Argentina, Chile, Perú | Corto plazo (≤ 2 años) |
| Competencia de Soluciones Maduras de Aluminio HPDC | -0.9% | Global (todos los mercados de América del Sur) | Mediano plazo (2-4 años) |
| Escasa Capacidad de Fundición Primaria de Mg | -0.6% | Argentina, Chile, Perú (Brasil parcialmente aislado) | Largo plazo (≥ 4 años) |
| Normas de Seguridad Estrictas | -0.4% | Brasil (zonas de aplicación regulatoria) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles del Magnesio Importado
China domina el mercado mundial de magnesio primario, suministrando la gran mayoría de la demanda. En los últimos años, las reducciones de producción en China han elevado significativamente los precios, marcando un aumento sustancial en comparación con niveles anteriores. Si bien la base de fundición de Brasil atiende una parte de la demanda, Argentina y Chile vecinos dependen en gran medida de las importaciones. Estas importaciones enfrentan largos retrasos en los envíos y altos aranceles, lo que añade desafíos adicionales. Además, las fluctuaciones cambiarias en la región agravan aún más las presiones de costos. Sin herramientas de cobertura regional, los fundidores a presión se ven obligados a realizar compras en el mercado spot, que pueden experimentar fluctuaciones significativas en períodos cortos, comprimiendo así los márgenes de beneficio de los contratos.
Competencia de Soluciones Maduras de Aluminio HPDC
Las fundiciones de aluminio A380 y ADC12 cuestan significativamente menos por kilogramo y ofrecen tasas de reciclaje excepcionalmente altas. En regiones costeras de alta humedad, el magnesio enfrenta un mayor riesgo de corrosión, lo que requiere recubrimientos adicionales que pueden compensar sus ventajas de ahorro de peso. La expansión de Ahresty en Zacatecas, centrada en lingotes de aluminio, pone de relieve la confianza de los OEM en las aleaciones de aluminio establecidas para la producción de vehículos en grandes volúmenes. La prima de costo del magnesio solo se justifica cuando ofrece ahorros de peso sustanciales, lo que limita su uso a plataformas con volúmenes de producción anuales significativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción: La Tecnología de Vacío Gana Terreno Estructural
La fundición a presión al vacío está en camino de alcanzar una CAGR del 7,55% hasta 2031, impulsada por plataformas de baterías que necesitan fundiciones libres de porosidad para piezas de carrocería críticas en impactos. El tamaño del mercado de fundición a presión de magnesio para piezas automotrices en América del Sur para los sistemas de vacío se espera que se expanda a medida que la fundición a presión, aunque todavía mantiene el 61,32% de la participación de 2025, alcanza los límites de resistencia para las nuevas gigafundiciones. Las prensas de vacío en la planta de Nemak en Coahuila ofrecen una resistencia a la fluencia de 250 MPa, lo que permite carrocerías traseras inferiores de una sola pieza para los programas EV de General Motors y justifica las primas de precio.
La fundición a presión sigue siendo preferida para carcasas de alto volumen, donde los ciclos de 90 segundos reducen costos, pero la fundición por gravedad y la fundición por compresión mantienen roles de nicho para piezas de sección gruesa o de forma casi neta. La modernización de las plantas de São Paulo con bombas de vacío las califica para créditos de contenido reciclado bajo el Programa Mover de Brasil, mientras que el auge de la relocalización dirige el nuevo capital directamente hacia celdas listas para vacío. Los proveedores sin la tecnología corren el riesgo de quedar relegados a marcos de asientos y soportes no estructurales, reduciendo así su participación direccionable en el mercado de fundición a presión de magnesio para piezas automotrices en América del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Auge de la Electrificación en Carrocería y Chasis
Las fundiciones de tren de transmisión y tren motriz lideraron los ingresos de 2025 con el 34,46%, pero los componentes de carrocería y chasis marcarán el ritmo del mercado con una CAGR del 7,53% hasta 2031. Los modelos Chevrolet Blazer EV ahora cuentan con marcos de bandeja de batería trasera que son significativamente más ligeros cuando se fabrican con magnesio en lugar de aluminio, aumentando notablemente su autonomía. Como resultado, la participación de mercado de la fundición a presión de magnesio en piezas estructurales de carrocería dentro del sector automotriz de América del Sur está experimentando un incremento anual, impulsado por el enfoque de los OEM en mejorar la autonomía y garantizar la resistencia a impactos.
A medida que las plataformas híbridas y totalmente eléctricas BEV ganan impulso, las fundiciones tradicionales relacionadas con ICE, como los cárteres de aceite y las tapas de válvulas, están quedando obsoletas. Este cambio redirige la capacidad de producción hacia componentes como bandejas de baterías, torres de amortiguadores y pilares B. Además, las estructuras interiores, especialmente las vigas del panel de instrumentos, están experimentando una mayor demanda. Esto se debe en gran parte a que los componentes de magnesio están alcanzando los umbrales de ahorro de peso mandatados, desbloqueando así valiosos créditos fiscales en Brasil. Además, los componentes eléctricos, especialmente las carcasas de inversores, están en aumento debido a la capacidad de la fundición a presión al vacío para garantizar cierres herméticos.
Por Propulsión: La Gestión Térmica de los BEV Impulsa el Magnesio
Las plataformas de motor de combustión interna todavía representan el 54,57% de las fundiciones de 2025, pero los vehículos eléctricos de batería se expanden a una CAGR del 7,61%. El tamaño del mercado de fundición a presión de magnesio para piezas automotrices en América del Sur para componentes específicos de BEV se incrementa a medida que el corredor de Ramos Arizpe abre nuevas líneas EV. Una sola placa de enfriamiento EV en magnesio ahorra hasta 2 kg y disipa el calor más rápidamente que el aluminio, contribuyendo a la longevidad de la batería.
Los sistemas híbridos suministran demanda intermedia, combinando carcasas ICE con carcasas de motores eléctricos, mientras que las plataformas de celda de combustible siguen siendo insignificantes. La demanda de ICE se concentra en vehículos comerciales, donde la disciplina de costos y la exposición a la corrosión limitan la penetración del magnesio. Con el tiempo, a medida que la infraestructura EV se extiende a Chile y Argentina, se espera que las fundiciones BEV superen la demanda de ICE en toda la región.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran la Reducción de Peso
Los automóviles de pasajeros representan el 66,37% de los ingresos en 2025 y mantienen la CAGR más rápida del 7,57%. Los OEM en Brasil despliegan marcos de asientos y vigas de puertas de magnesio para cumplir con los objetivos de contenido reciclado y CO₂ sin rediseñar plataformas completas. Las camionetas ligeras ensambladas en naciones sudamericanas emergen como el próximo nicho de adopción una vez que Ford y General Motors introduzcan variantes electrificadas.
Los vehículos comerciales quedan rezagados porque los operadores de transporte de carga dudan en pagar la prima del magnesio sin ahorros de combustible garantizados. Los camiones pesados evitan el magnesio por razones de fatiga, mientras que las redes de reparación del mercado de posventa carecen de soldadores certificados para aleaciones sensibles a la corrosión. El mercado de fundición a presión de magnesio para piezas automotrices en América del Sur, por lo tanto, se inclina hacia ciclos de reemplazo de vehículos más cortos, típicos de los automóviles de pasajeros.
Por Canal de Ventas: La Integración OEM Domina
Los canales de abastecimiento OEM ocupan una participación del 83,41% en 2025 y crecen a una CAGR del 8,64%, reflejando la integración justo a tiempo entre las celdas de fundición y las líneas de ensamblaje. Una línea de Nemak dentro de la planta de General Motors en Coahuila mecaniza cajas de transmisión en dos horas desde la fundición, eliminando seis semanas de logística. El tamaño del mercado de fundición a presión de magnesio para piezas automotrices en América del Sur está vinculado a los contratos OEM, expandiéndose así de manera constante, mientras que el mercado de posventa sigue siendo pequeño debido a catálogos de piezas limitados y escasos reparadores certificados.
Ante la ausencia de números de pieza estandarizados y protocolos de reparación, los distribuidores tienen dificultades para almacenar repuestos de magnesio, manteniendo el mercado de posventa por debajo del umbral del 20% hasta 2031. La expansión depende de la capacitación de técnicos financiada por los OEM, que aún no se ha materializado a escala.
Análisis Geográfico
Brasil posee el 48,74% de la demanda de 2025 y también se expande a una CAGR del 8,58%, respaldado por una base de fundidores nacionales con capacidad de producción significativa. Además, el Programa MOVER incentiva a los productores vinculando los créditos fiscales a compromisos de utilizar una proporción sustancial de contenido reciclado. La mayor parte de la producción de magnesio de Brasil se utiliza en automóviles de pasajeros, donde la reducción de peso exige una prima de costo significativa y sigue siendo una característica muy demandada. Sin embargo, la infraestructura de recolección de chatarra del país sigue siendo un desafío importante. En respuesta, los nuevos refundidores en Campinas están trabajando para mejorar la autosuficiencia en materia prima y cumplir con los requisitos de auditoría del MOVER.
Junto con los regímenes de certificación EMA, estos factores elevan las barreras para las importaciones de bajo costo. Inversiones como el proyecto de Ahresty en Zacatecas y la adquisición estratégica de GF Casting Solutions por parte de Nemak están expandiendo la capacidad de fundición al vacío y la experiencia en fundición estructural. Además, los refundidores en Monterrey desempeñan un papel fundamental al procesar una parte significativa de las importaciones de chatarra de magnesio de EE. UU. y lograr reducciones de costos sustanciales.
Argentina, Chile y Perú representan colectivamente la demanda restante de magnesio. Argentina alberga varias plantas de Magna que abastecen a los OEM regionales; sin embargo, los controles cambiarios y los aranceles de importación limitan su potencial de crecimiento. Chile aspira a alcanzar el 100% de ventas de vehículos ligeros de cero emisiones para 2035, pero enfrenta una larga cola de permisos y un bajo gasto del PIB en I+D, lo que desalienta las inversiones en fundidores y fundiciones. Mientras tanto, la falta de ensamblaje de OEM en Perú limita la demanda a componentes especializados del mercado de posventa.
Panorama Competitivo
Nemak, Meridian y Magna dominan el panorama de fundición a presión de magnesio de la región, controlando una participación significativa de la capacidad de producción. En la segunda mitad de la década, Nemak fortaleció su posición mediante la adquisición sustancial de GF Casting Solutions, añadiendo múltiples plantas y una cartera de patentes de fundición al vacío propietaria. Este movimiento estratégico crea oportunidades de venta cruzada en la extensa base de clientes de aluminio de Nemak. Los proveedores con prensas de vacío obtienen primas notables por los componentes estructurales de carrocería, ajustando los márgenes para las empresas de Nivel 2 que dependen de la fundición a presión convencional.
La chatarra en circuito cerrado representa una oportunidad creciente, ya que América del Sur recupera solo una pequeña parte de su chatarra no ferrosa. Esta brecha permite a los refundidores en Monterrey y São Paulo asegurar contratos exclusivos y ofrecer metal primario con un descuento significativo respecto al material importado. Las colaboraciones con proveedores de tecnología, como Pfeiffer Vacuum y Bühler, mejoran el control de porosidad y las tolerancias dimensionales, que son críticas para asegurar contratos de gigafundición asociados con las plataformas EV emergentes. Para estabilizar los precios y asegurar la capacidad, los OEM están celebrando acuerdos de volumen a largo plazo, reduciendo la flexibilidad para los actores más pequeños.
Las Normas Oficiales imponen requisitos de cumplimiento estrictos, elevando los umbrales de entrada de capital. Este cambio beneficia principalmente a las empresas multinacionales que pueden amortizar los costos de sistemas como la ventilación a prueba de explosiones y el equipo de recolección de polvo. Mientras tanto, los nuevos participantes enfrentan largos procesos de certificación y auditorías continuas, que retrasan la entrada al mercado y fortalecen aún más la posición de los actores establecidos.
Líderes de la Industria de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur
Gibbs Die Casting Group
Pace Industries
Shiloh Industries Inc.
George Fischer AG
Meridian Lightweight Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Nemak, S.A.B. de C.V., anunció la exitosa finalización de su adquisición del negocio automotriz de GF Casting Solutions tras recibir todas las aprobaciones regulatorias requeridas y cumplir con todas las condiciones de cierre.
- Julio de 2025: La introducción de agresivas barreras comerciales y revisiones arancelarias a nivel mundial obligó a los OEM automotrices y a los proveedores de Nivel 1 a reducir su dependencia del abastecimiento transoceánico de materias primas. Las empresas reformularon activamente sus estrategias de abastecimiento para establecer cadenas de suministro localizadas y altamente resilientes dentro de los corredores regionales preferidos.


Alcance del Informe del Mercado de Fundición a Presión de Magnesio para Piezas Automotrices en América del Sur
El alcance del informe incluye Proceso de Producción (Fundición a Presión y Más), Aplicación (Tren de Transmisión & Tren Motriz y Más), Propulsión (ICE, BEV, HEV, PHEV y FCEV), Tipo de Vehículo (Automóvil de Pasajeros y Vehículo Comercial), Canal de Ventas (OEM y Posventa), y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Fundición a Presión |
| Fundición a Presión al Vacío |
| Fundición por Gravedad |
| Fundición por Compresión |
| Tren de Transmisión y Tren Motriz |
| Interior y Exterior |
| Eléctrico y Electrónico |
| Carrocería y Chasis |
| Ruedas y Neumáticos |
| Otros Tipos |
| Motor de Combustión Interna |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido |
| Vehículo Eléctrico Híbrido Enchufable |
| Vehículo Eléctrico de Celda de Combustible |
| Automóvil de Pasajeros |
| Vehículo Comercial |
| Fabricante de Equipos Originales (OEM) |
| Posventa |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Proceso de Producción | Fundición a Presión |
| Fundición a Presión al Vacío | |
| Fundición por Gravedad | |
| Fundición por Compresión | |
| Por Aplicación | Tren de Transmisión y Tren Motriz |
| Interior y Exterior | |
| Eléctrico y Electrónico | |
| Carrocería y Chasis | |
| Ruedas y Neumáticos | |
| Otros Tipos | |
| Por Propulsión | Motor de Combustión Interna |
| Vehículo Eléctrico de Batería | |
| Vehículo Eléctrico Híbrido | |
| Vehículo Eléctrico Híbrido Enchufable | |
| Vehículo Eléctrico de Celda de Combustible | |
| Por Tipo de Vehículo | Automóvil de Pasajeros |
| Vehículo Comercial | |
| Por Canal de Ventas | Fabricante de Equipos Originales (OEM) |
| Posventa | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de fundición a presión de magnesio para piezas automotrices en América del Sur en 2025?
El mercado está valorado en 0,35 mil millones de USD en 2025 y se proyecta que alcance 0,51 mil millones de USD para 2031.
¿Qué proceso de producción está creciendo más rápido?
La fundición a presión al vacío se está expandiendo a una CAGR del 7,55% porque produce piezas estructurales libres de porosidad para arquitecturas EV.
¿Por qué Brasil supera a otros países en crecimiento?
La relocalización bajo las normas del USMCA y las grandes inversiones en EV elevan a Brasil a una CAGR del 8,58%, la más alta de la región.
¿Cómo influye el Programa Mover de Brasil en la demanda de magnesio?
Exige más del 50% de contenido reciclado y vincula los créditos fiscales a la reducción de peso, orientando a los OEM hacia piezas de magnesio.
¿Cuál es el principal desafío de la cadena de suministro para los fundidores a presión?
Los precios volátiles del magnesio importado y la limitada capacidad de fundición regional exponen a los productores a variaciones de costos y retrasos.
¿Quiénes son los principales líderes de la industria?
Nemak, Meridian Lightweight Technologies y Magna juntos poseen más de la mitad de la capacidad de fundición regional.
Última actualización de la página el:



