
Taille et Part du Marché de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
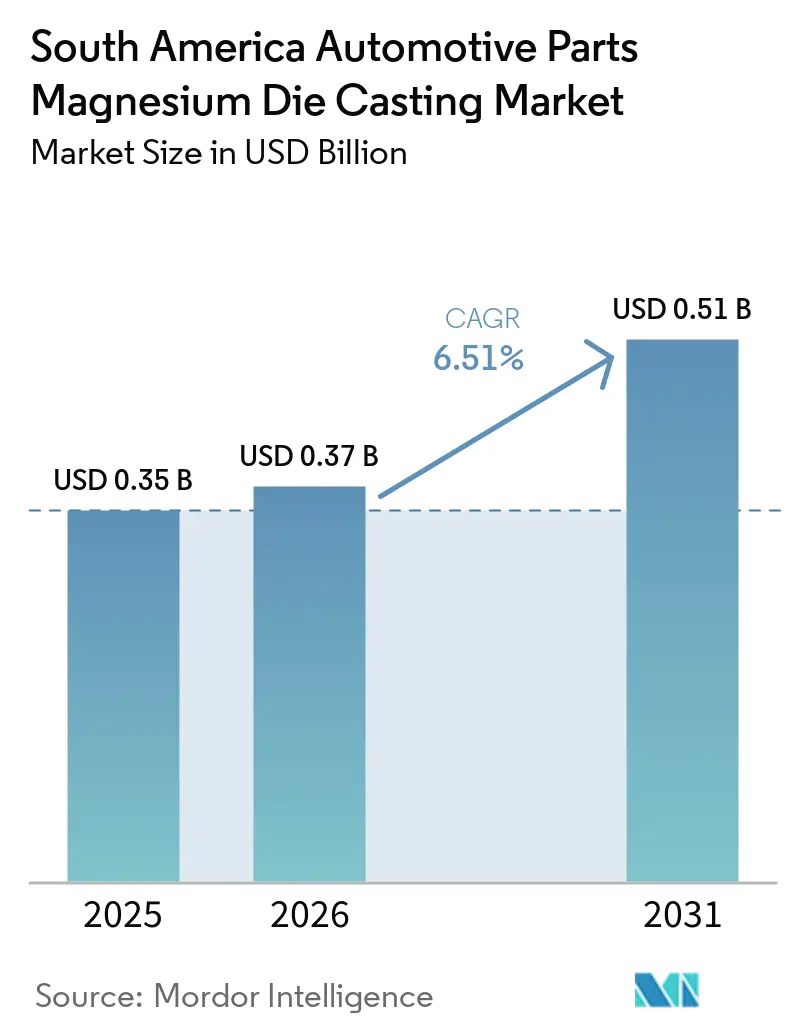
| Taille du marché de l'année de base (2025) | 0.35 Milliards de dollars |
| Taille du Marché (2026) | 0.37 Milliards de dollars |
| Taille du Marché (2031) | 0.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.51 % |
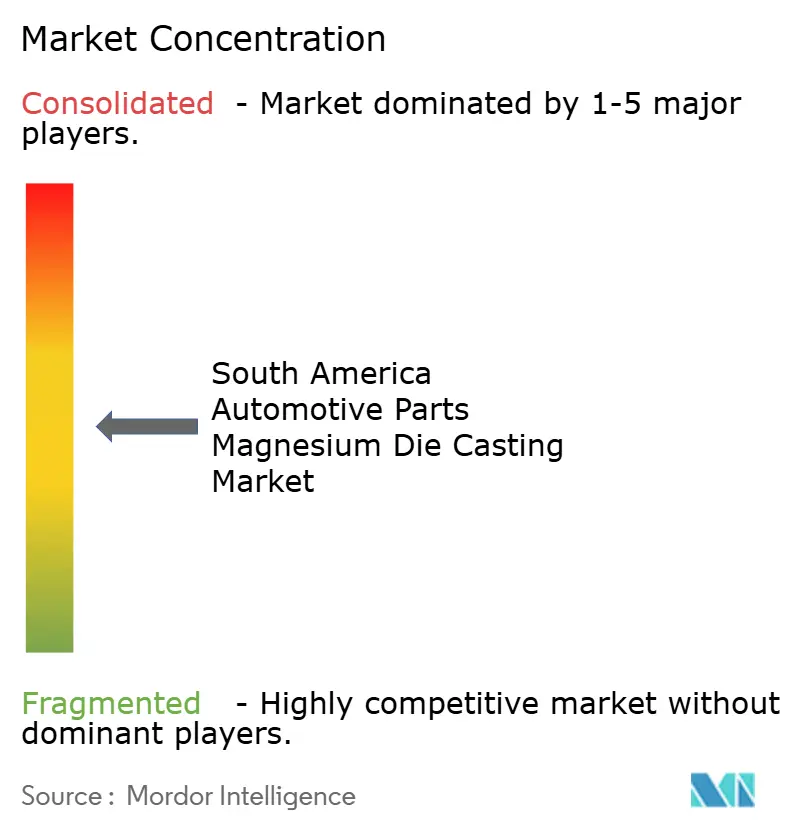
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud par Mordor Intelligence
La taille du Marché de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud était évaluée à 0,35 milliard USD en 2025, devrait atteindre 0,37 milliard USD en 2026, et est projetée à 0,51 milliard USD d'ici 2031 à un CAGR de 6,51% durant la période de prévision (2026-2031). En Amérique du Sud, l'expansion des lignes de véhicules électriques (VE), conjuguée aux incitations fiscales liées au carbone au Brésil, stimule la croissance. Parallèlement, la relocalisation dans le cadre des règles de l'USMCA renforce les investissements en capacité. Actuellement, la fonderie sous pression domine en volume, mais les systèmes sous vide gagnent en popularité à mesure que les constructeurs automobiles recherchent des composants structurels sans porosité pour les bacs de batteries et les panneaux de carrosserie. Les voitures particulières cherchant à réduire significativement leur poids et les mandats encourageant une teneur plus élevée en matières recyclées, la demande de magnésium pour les pièces de transmission et de châssis augmente fortement. Cependant, les marges subissent des pressions dues aux fluctuations des prix des métaux primaires en Chine. Pour atténuer ce risque, les fondeurs se tournent vers la récupération en boucle fermée des déchets et la conclusion de contrats d'approvisionnement à long terme avec les OEM.
Points Clés du Rapport
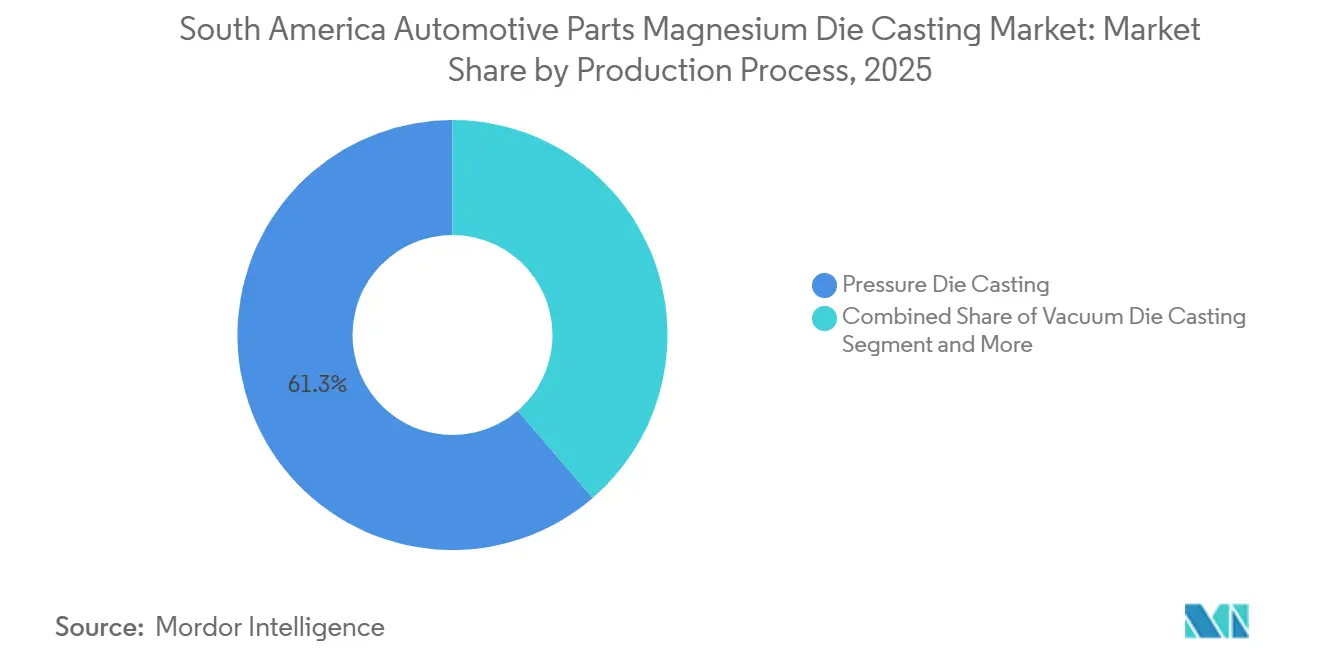
- Par procédé de production, la fonderie sous pression a dominé avec 61,32% de la part du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud en 2025, tandis que la fonderie sous vide devrait se développer à un CAGR de 7,55% jusqu'en 2031.
- Par application, la transmission et le groupe motopropulseur représentaient 34,46% du marché en 2025 ; la carrosserie et le châssis progressent à un CAGR de 7,53% jusqu'en 2031.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 54,57% en 2025, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 7,61% sur la même période.
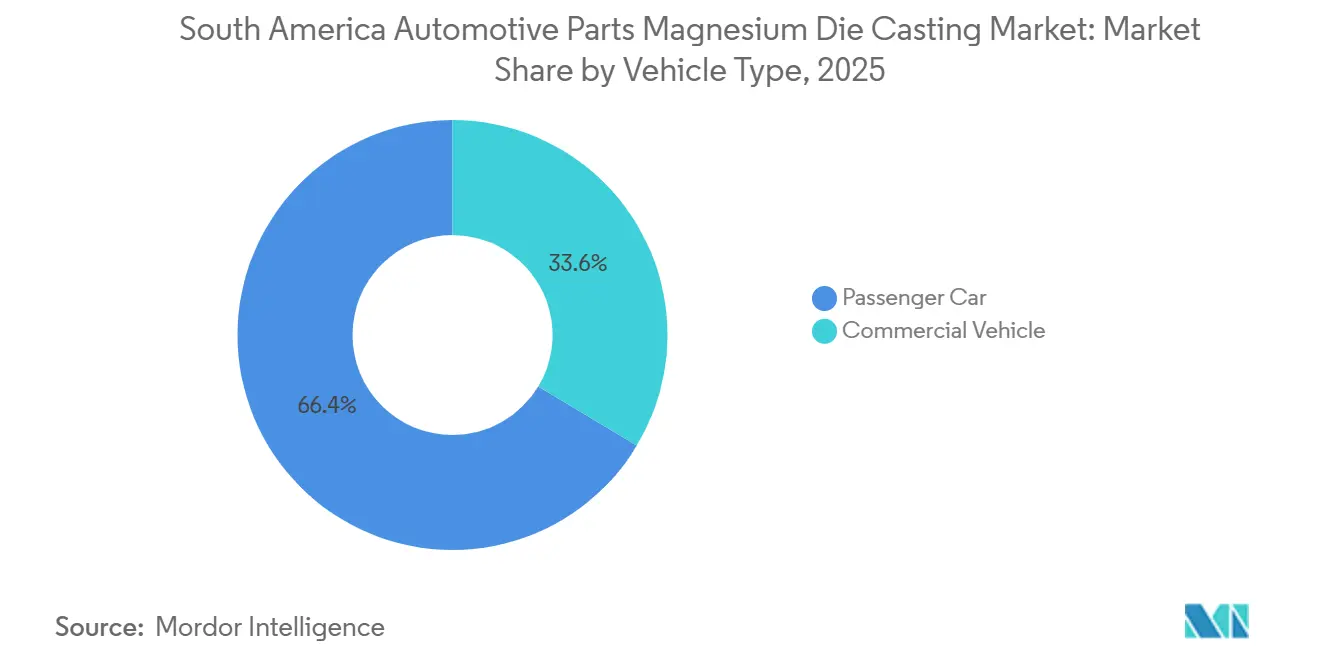
- Par type de véhicule, les voitures particulières représentaient 66,37% de la demande régionale en 2025 et devraient progresser à un CAGR de 7,57% jusqu'en 2031.
- Par canal de vente, l'approvisionnement OEM dominait avec une part de 83,41% en 2025, et ce canal enregistre le CAGR le plus rapide à 8,64% vers 2031.
- Par pays, le Brésil contrôlait 48,74% des revenus de 2025 et affiche le CAGR le plus élevé à 8,58% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Montée en Cadence Rapide de la Production de VE | +2.1% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Mandats d'Allègement | +1.8% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Relocalisation des Chaînes d'Approvisionnement des OEM Américains | +1.5% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Fonderie Structurelle sous Haute Pression de Vide | +0.9% | Brésil (projets pilotes au Chili) | Long terme (≥ 4 ans) |
| Incitations Fiscales Brésiliennes | +0.7% | Brésil, Argentine limité | Moyen terme (2-4 ans) |
| Émergence de Réseaux d'Approvisionnement en Ferraille en Boucle Fermée | +0.5% | Brésil, Pérou en phase initiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en Cadence Rapide de la Production de VE Nécessitant des Boîtiers et Plaques de Refroidissement en Magnésium
À Ramos Arizpe, Saltillo et São Paulo, les lignes de véhicules électriques à batterie nécessitent des boîtiers de moteur, des plaques de refroidissement et des cadres de bacs de batteries. Ces composants exigent une conductivité thermique élevée et une masse minimale. Les alliages de magnésium AE42 et WE43 offrent une conductivité supérieure tout en permettant une réduction de poids significative par rapport à l'aluminium 6061. L'usine de pièces structurelles de Magna à Coahuila, avec un investissement substantiel, et l'installation de Nemak au sein de la ligne Blazer EV, fournissent déjà des boîtiers d'onduleurs coulés sous vide à General Motors au Texas. Cette collaboration a notamment réduit les délais de livraison de plusieurs semaines à un peu plus d'une semaine. Au Brésil, les fonderies de magnésium nationales produisent une quantité considérable annuellement. Cette production joue un rôle crucial dans la stabilisation des prix des matières premières et l'atténuation des fluctuations du marché au comptant chinois [1]Magnesium Today, "Tendances Mondiales des Prix du Magnésium 2021-2025," magnesiumtoday.com . De plus, des subventions de R&D, dans le cadre du Programme Mover, soutiennent des projets pilotes de coulée de grandes pièces. Ces projets ont réussi à satisfaire des tests de résistance à la limite d'élasticité rigoureux, une exigence critique pour les structures de résistance aux chocs.
Mandats d'Allègement pour la Conformité aux Normes de CO₂ et d'Économie de Carburant
En réponse au durcissement des réglementations sur le CO₂ au Brésil, les constructeurs automobiles passent de l'aluminium aux alliages de magnésium pour réduire significativement le poids des composants. Le Programme Mover du Brésil offre des crédits d'impôt pour les pièces contenant une proportion substantielle de matériaux recyclés, mettant en avant les avantages du magnésium, notamment ses faibles besoins en énergie de refusion et sa haute recyclabilité. De même, les réglementations, alignées sur les normes CAFE américaines, incitent des OEM tels que General Motors à établir des plateformes VE légères à Guanajuato et Coahuila. Ce changement accroît la demande de colonnes de direction, de cadres de sièges et de traverses de tableau de bord coulés sous pression. Les seuils de contenu local de l'USMCA renforcent davantage l'importance des composants en magnésium d'origine régionale. De plus, les exigences de certification selon les Normes Officielles Mexicaines limitent la concurrence des importations à moindre coût. Les délais de conformité approchant, les OEM finalisent leurs engagements d'achat, soutenant les investissements dans de nouvelles capacités de fonderie sous haute pression (HPDC).
La Relocalisation des Chaînes d'Approvisionnement des OEM Américains vers les Nations d'Amérique du Sud Stimule la Capacité HPDC
Les règles de l'USMCA, qui exigent un pourcentage significatif de valeur régionale pour les véhicules particuliers, poussent les fournisseurs à installer de nouvelles cellules de fonderie sous haute pression dans les parcs industriels du nord. À Zacatecas, Ahresty réalise un investissement substantiel pour augmenter la production de moules et de lingots, en orientant son activité vers le magnésium à mesure que Toyota introduit ses pickups électrifiés. Meridian Lightweight Technologies a positionné sa cellule magnésium à Ramos Arizpe, soutenant directement les usines d'assemblage au Texas. Cette décision stratégique réduit significativement les coûts logistiques par rapport à l'expédition maritime depuis l'Asie. En conséquence, les cycles de conception à lancement se resserrent, les OEM et les fondeurs collaborent de plus en plus sur les fonds d'outillage, et la demande de systèmes d'inspection avancés s'intensifie, garantissant que les niveaux de porosité restent dans des normes de qualité strictes [2]Meridian Lightweight Technologies, "Portefeuille de Produits et Empreinte Régionale," meridianmagnesium.com .
La Fonderie Structurelle sous Haute Pression de Vide Ouvre la Voie aux Grandes Pièces de Carrosserie
Le système Vacu² de Pfeiffer réduit la pression de cavité à des niveaux extrêmement bas, supprimant la porosité et délivrant une haute résistance à la limite d'élasticité. Cette avancée permet aux fondeurs de produire des soubassements arrière monoblocs, consolidant des composants qui nécessitaient auparavant de nombreuses pièces embouties. Bien que les coûts d'outillage aient modérément augmenté, l'investissement devient financièrement viable à des volumes de production élevés en raison de la réduction de poids significative par rapport à l'aluminium. Parallèlement, des projets initiaux au Chili explorent des coulées de tours d'amortisseurs plus petites, avec l'objectif à long terme d'atteindre la maturité pour la production en série.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix du Magnésium Importé | -1.2% | Brésil, Argentine, Chili, Pérou | Court terme (≤ 2 ans) |
| Concurrence des Solutions Matures d'Aluminium HPDC | -0.9% | Mondial (tous les marchés d'Amérique du Sud) | Moyen terme (2-4 ans) |
| Capacité de Fusion Primaire de Mg Insuffisante | -0.6% | Argentine, Chili, Pérou (Brésil partiellement isolé) | Long terme (≥ 4 ans) |
| Réglementations de Sécurité Strictes | -0.4% | Brésil (zones d'application réglementaire) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Magnésium Importé
La Chine domine le marché mondial du magnésium primaire, fournissant la grande majorité de la demande. Ces dernières années, les réductions de production en Chine ont considérablement fait monter les prix, marquant une augmentation substantielle par rapport aux niveaux précédents. Bien que la base de fusion du Brésil réponde à une partie de la demande, l'Argentine et le Chili voisins dépendent fortement des importations. Ces importations font face à de longs délais d'expédition et à des droits de douane élevés, s'ajoutant aux défis existants. De plus, les fluctuations monétaires dans la région aggravent davantage les pressions sur les coûts. Sans outils de couverture régionaux, les fondeurs sont contraints d'effectuer des achats au comptant, qui peuvent connaître des fluctuations significatives sur de courtes périodes, comprimant ainsi les marges bénéficiaires contractuelles.
Concurrence des Solutions Matures d'Aluminium HPDC
Les pièces coulées en aluminium A380 et ADC12 coûtent nettement moins cher par kilogramme et offrent des taux de recyclage exceptionnellement élevés. Dans les régions côtières à forte humidité, le magnésium présente un risque élevé de corrosion, nécessitant des revêtements supplémentaires qui peuvent annuler ses avantages en termes de réduction de poids. L'expansion d'Ahresty à Zacatecas, axée sur les lingots d'aluminium, souligne la confiance des OEM dans les alliages d'aluminium établis pour la production de véhicules en grande série. La prime de coût du magnésium n'est justifiée que lorsqu'il offre des économies de poids substantielles, limitant son utilisation aux plateformes avec des volumes de production annuels significatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Procédé de Production : La Technologie sous Vide Gagne du Terrain Structurel
La fonderie sous vide est en voie d'atteindre un CAGR de 7,55% jusqu'en 2031, portée par les plateformes de batteries qui nécessitent des pièces coulées sans porosité pour les éléments de carrosserie critiques en cas de choc. La taille du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud pour les systèmes sous vide devrait s'élargir à mesure que la fonderie sous pression, bien que détenant encore 61,32% de la part de 2025, atteint ses limites de résistance pour les nouvelles giga-coulées. Les presses sous vide dans l'usine de Nemak à Coahuila délivrent une résistance à la limite d'élasticité de 250 MPa, permettant des soubassements arrière monoblocs pour les programmes VE de General Motors et justifiant les primes de prix.
La fonderie sous pression reste privilégiée pour les boîtiers en grande série, où des cycles de 90 secondes réduisent les coûts, mais la fonderie par gravité et la fonderie par compression maintiennent des rôles de niche pour les pièces à section épaisse ou quasi-nettes. La modernisation des usines de São Paulo avec des pompes à vide les qualifie pour les crédits de contenu recyclé dans le cadre du Programme Mover du Brésil, tandis que l'essor de la relocalisation oriente les nouveaux capitaux directement vers des cellules prêtes pour le vide. Les fournisseurs sans cette technologie risquent d'être relégués aux cadres de sièges et aux supports non structurels, réduisant ainsi leur part adressable du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud.


Par Application : Électrification de la Carrosserie et du Châssis en Forte Hausse
Les pièces coulées pour la transmission et le groupe motopropulseur ont dominé les revenus de 2025 à 34,46%, mais les composants de carrosserie et de châssis mèneront le marché avec un CAGR de 7,53% jusqu'en 2031. Les modèles Chevrolet Blazer EV disposent désormais de cadres de bacs de batteries arrière significativement plus légers lorsqu'ils sont fabriqués en magnésium plutôt qu'en aluminium, augmentant notablement leur autonomie. En conséquence, la part de marché de la fonderie sous pression de magnésium dans les pièces structurelles de carrosserie au sein du secteur automobile d'Amérique du Sud connaît une progression annuelle, portée par l'accent mis par les OEM sur l'amélioration de l'autonomie et la garantie de la résistance aux chocs.
À mesure que les plateformes hybrides et entièrement électriques BEV prennent de l'élan, les pièces coulées traditionnelles liées aux moteurs à combustion interne, comme les carters d'huile et les couvercles de soupapes, deviennent obsolètes. Ce changement redirige la capacité de production vers des composants tels que les bacs de batteries, les tours d'amortisseurs et les montants B. De plus, les structures intérieures, notamment les traverses de tableau de bord, connaissent une demande accrue. Cela est largement dû au fait que les composants en magnésium atteignent les seuils d'économie de poids mandatés, débloquant ainsi de précieux crédits d'impôt au Brésil. Par ailleurs, les composants électriques, en particulier les boîtiers d'onduleurs, sont en hausse grâce à la capacité de la fonderie sous vide à garantir des enceintes étanches.
Par Propulsion : La Gestion Thermique des BEV Stimule le Magnésium
Les plateformes à moteur à combustion interne représentent encore 54,57% des pièces coulées de 2025, mais les véhicules électriques à batterie progressent à un CAGR de 7,61%. La taille du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud pour les composants spécifiques aux BEV augmente à mesure que le corridor de Ramos Arizpe ouvre de nouvelles lignes VE. Une seule plaque de refroidissement VE en magnésium économise jusqu'à 2 kg et dissipe la chaleur plus rapidement que l'aluminium, contribuant à la longévité de la batterie.
Les systèmes hybrides fournissent une demande intermédiaire, combinant des boîtiers de moteurs à combustion interne avec des carters de moteurs électriques, tandis que les plateformes à pile à combustible restent négligeables. La demande liée aux moteurs à combustion interne se concentre dans les véhicules commerciaux, où la discipline des coûts et l'exposition à la corrosion limitent la pénétration du magnésium. Au fil du temps, à mesure que l'infrastructure VE se développe au Chili et en Argentine, les pièces coulées BEV devraient dépasser la demande liée aux moteurs à combustion interne à l'échelle régionale.
Par Type de Véhicule : Les Voitures Particulières Mènent l'Allègement
Les voitures particulières représentent 66,37% des revenus en 2025 et maintiennent le CAGR le plus rapide à 7,57%. Les OEM au Brésil déploient des cadres de sièges et des traverses de portes en magnésium pour atteindre les objectifs de contenu recyclé et de CO₂ sans reconcevoir entièrement les plateformes. Les pickups légers assemblés dans les nations d'Amérique du Sud émergent comme le prochain segment d'adoption une fois que Ford et General Motors introduiront des variantes électrifiées.
Les véhicules commerciaux sont en retrait car les opérateurs de fret hésitent à payer la prime du magnésium sans économies de carburant garanties. Les camions lourds évitent le magnésium pour des raisons de fatigue des matériaux, tandis que les réseaux de réparation aftermarket manquent de soudeurs certifiés pour les alliages sensibles à la corrosion. Le marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud tend donc vers des cycles de remplacement de véhicules plus courts, typiques des voitures particulières.
Par Canal de Vente : L'Intégration OEM Domine
Les canaux d'approvisionnement OEM occupent une part de 83,41% en 2025 et progressent à un CAGR de 8,64%, reflétant l'intégration en flux tendu entre les cellules de coulée et les lignes d'assemblage. Une ligne de Nemak à l'intérieur de l'usine de General Motors à Coahuila usine des carters de transmission en deux heures après la coulée, éliminant six semaines de logistique. La taille du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud est liée aux contrats OEM, se développant ainsi régulièrement, tandis que l'aftermarket reste limité en raison de catalogues de pièces restreints et de réparateurs certifiés peu nombreux.
En l'absence de numéros de pièces standardisés et de protocoles de réparation, les distributeurs peinent à stocker des pièces de remplacement en magnésium, maintenant l'aftermarket en dessous d'un seuil de 20% jusqu'en 2031. L'expansion dépend de la formation de techniciens financée par les OEM, qui n'a pas encore été mise en œuvre à grande échelle.
Analyse Géographique
Le Brésil détient 48,74% de la demande de 2025 et se développe également à un CAGR de 8,58%, soutenu par une base de fonderies nationales avec une capacité de production significative. De plus, le Programme MOVER incite les producteurs en liant les crédits d'impôt à des engagements d'utiliser une proportion substantielle de contenu recyclé. La majeure partie de la production de magnésium du Brésil est utilisée dans les voitures particulières, où la réduction de poids commande une prime de coût significative et reste une caractéristique recherchée. Cependant, l'infrastructure de collecte des déchets du pays reste un défi majeur. En réponse, de nouveaux refondeurs à Campinas s'efforcent d'améliorer l'autosuffisance en matières premières et de se conformer aux exigences d'audit du MOVER.
Parallèlement aux régimes de certification EMA, ces facteurs élèvent les barrières pour les importations à faible coût. Des investissements tels que le projet d'Ahresty à Zacatecas et l'acquisition stratégique de GF Casting Solutions par Nemak élargissent la capacité de coulée sous vide et l'expertise en coulée structurelle. De plus, les refondeurs de Monterrey jouent un rôle critique en traitant une part significative des importations de déchets de magnésium américains et en réalisant des réductions de coûts substantielles.
L'Argentine, le Chili et le Pérou représentent collectivement la demande restante en magnésium. L'Argentine accueille plusieurs usines de Magna qui approvisionnent les OEM régionaux ; cependant, les contrôles des changes et les droits de douane à l'importation contraignent son potentiel de croissance. Le Chili vise à atteindre 100% de ventes de véhicules légers zéro émission d'ici 2035, mais fait face à une longue file d'attente pour les permis et à de faibles dépenses du PIB en R&D, ce qui décourage les investissements dans les fonderies et les ateliers de fusion. Pendant ce temps, l'absence d'assemblage OEM au Pérou limite la demande aux composants aftermarket spécialisés.
Paysage Concurrentiel
Nemak, Meridian et Magna dominent le paysage de la fonderie sous pression de magnésium dans la région, contrôlant une part significative de la capacité de production. Dans la seconde moitié de la décennie, Nemak a renforcé sa position grâce à l'acquisition substantielle de GF Casting Solutions, ajoutant plusieurs usines et un portefeuille de brevets de coulée sous vide propriétaires. Cette décision stratégique crée des opportunités de vente croisée au sein de la vaste base de clients aluminium de Nemak. Les fournisseurs disposant de presses sous vide commandent des primes notables pour les composants structurels de carrosserie, resserrant les marges pour les entreprises de rang 2 qui s'appuient sur la fonderie sous pression conventionnelle.
La ferraille en boucle fermée représente une opportunité croissante, car l'Amérique du Sud ne récupère qu'une faible part de sa ferraille non ferreuse. Cet écart permet aux refondeurs de Monterrey et de São Paulo de sécuriser des contrats exclusifs et d'offrir du métal primaire à un rabais significatif par rapport au matériau importé. Les collaborations avec des fournisseurs de technologie, tels que Pfeiffer Vacuum et Bühler, améliorent le contrôle de la porosité et les tolérances dimensionnelles, qui sont essentiels pour décrocher des contrats de giga-coulée associés aux plateformes VE émergentes. Pour stabiliser les prix et sécuriser les capacités, les OEM concluent des accords de volume à long terme, réduisant la flexibilité pour les acteurs plus petits.
Les Normes Officielles imposent des exigences de conformité strictes, élevant les seuils d'entrée en capital. Ce changement bénéficie principalement aux entreprises multinationales qui peuvent amortir les coûts de systèmes tels que la ventilation anti-déflagrante et les équipements de collecte de poussière. Pendant ce temps, les nouveaux entrants font face à de longs processus de certification et à des audits continus, qui retardent l'entrée sur le marché et renforcent davantage la position des acteurs établis.
Leaders du Secteur de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud
Gibbs Die Casting Group
Pace Industries
Shiloh Industries Inc.
George Fischer AG
Meridian Lightweight Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Nemak, S.A.B. de C.V., a annoncé la finalisation réussie de son acquisition de l'activité automobile de GF Casting Solutions après avoir obtenu toutes les approbations réglementaires requises et satisfait à toutes les conditions de clôture.
- Juillet 2025 : L'introduction de barrières commerciales agressives et de révisions tarifaires à l'échelle mondiale a contraint les OEM automobiles et les fournisseurs de rang 1 à réduire leur dépendance à l'approvisionnement en matières premières transocéaniques. Les entreprises ont activement reconfiguré leurs stratégies d'approvisionnement pour établir des boucles d'approvisionnement localisées et hautement résilientes au sein des corridors régionaux privilégiés.


Périmètre du Rapport sur le Marché de la Fonderie sous Pression de Magnésium pour Pièces Automobiles en Amérique du Sud
Le périmètre du rapport comprend le Procédé de Production (Fonderie sous Pression et Plus), l'Application (Transmission & Groupe Motopropulseur et Plus), la Propulsion (ICE, BEV, HEV, PHEV et FCEV), le Type de Véhicule (Voiture Particulière et Véhicule Commercial), le Canal de Vente (OEM et Aftermarket), et la Géographie. Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Fonderie sous Pression |
| Fonderie sous Vide |
| Fonderie par Gravité |
| Fonderie par Compression |
| Transmission et Groupe Motopropulseur |
| Intérieur et Extérieur |
| Électrique et Électronique |
| Carrosserie et Châssis |
| Roues et Pneumatiques |
| Autres Types |
| Moteur à Combustion Interne |
| Véhicule Électrique à Batterie |
| Véhicule Électrique Hybride |
| Véhicule Électrique Hybride Rechargeable |
| Véhicule Électrique à Pile à Combustible |
| Voiture Particulière |
| Véhicule Commercial |
| Équipementier (OEM) |
| Aftermarket |
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Procédé de Production | Fonderie sous Pression |
| Fonderie sous Vide | |
| Fonderie par Gravité | |
| Fonderie par Compression | |
| Par Application | Transmission et Groupe Motopropulseur |
| Intérieur et Extérieur | |
| Électrique et Électronique | |
| Carrosserie et Châssis | |
| Roues et Pneumatiques | |
| Autres Types | |
| Par Propulsion | Moteur à Combustion Interne |
| Véhicule Électrique à Batterie | |
| Véhicule Électrique Hybride | |
| Véhicule Électrique Hybride Rechargeable | |
| Véhicule Électrique à Pile à Combustible | |
| Par Type de Véhicule | Voiture Particulière |
| Véhicule Commercial | |
| Par Canal de Vente | Équipementier (OEM) |
| Aftermarket | |
| Par Pays | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché de la fonderie sous pression de magnésium pour pièces automobiles en Amérique du Sud en 2025 ?
Le marché est évalué à 0,35 milliard USD en 2025 et devrait atteindre 0,51 milliard USD d'ici 2031.
Quel procédé de production connaît la croissance la plus rapide ?
La fonderie sous vide se développe à un CAGR de 7,55% car elle produit des pièces structurelles sans porosité pour les architectures VE.
Pourquoi le Brésil devance-t-il les autres pays en termes de croissance ?
La relocalisation dans le cadre des règles de l'USMCA et les importants investissements dans les VE propulsent le Brésil à un CAGR de 8,58%, le plus élevé de la région.
Comment le Programme Mover du Brésil influence-t-il la demande de magnésium ?
Il impose plus de 50% de contenu recyclé et lie les crédits d'impôt à la réduction de poids, orientant les OEM vers les pièces en magnésium.
Quel est le principal défi de la chaîne d'approvisionnement pour les fondeurs ?
La volatilité des prix du magnésium importé et la capacité de fusion régionale limitée exposent les producteurs à des fluctuations de coûts et à des retards.
Qui sont les principaux leaders du secteur ?
Nemak, Meridian Lightweight Technologies et Magna détiennent ensemble plus de la moitié de la capacité de coulée régionale.
Dernière mise à jour de la page le:



