
南米自動車部品マグネシウムダイカスト市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.35 十億米ドル |
| 市場規模 (2026) | 0.37 十億米ドル |
| 市場規模 (2031) | 0.51 十億米ドル |
| Growth Rate (2026 - 2031) | 6.51 % |
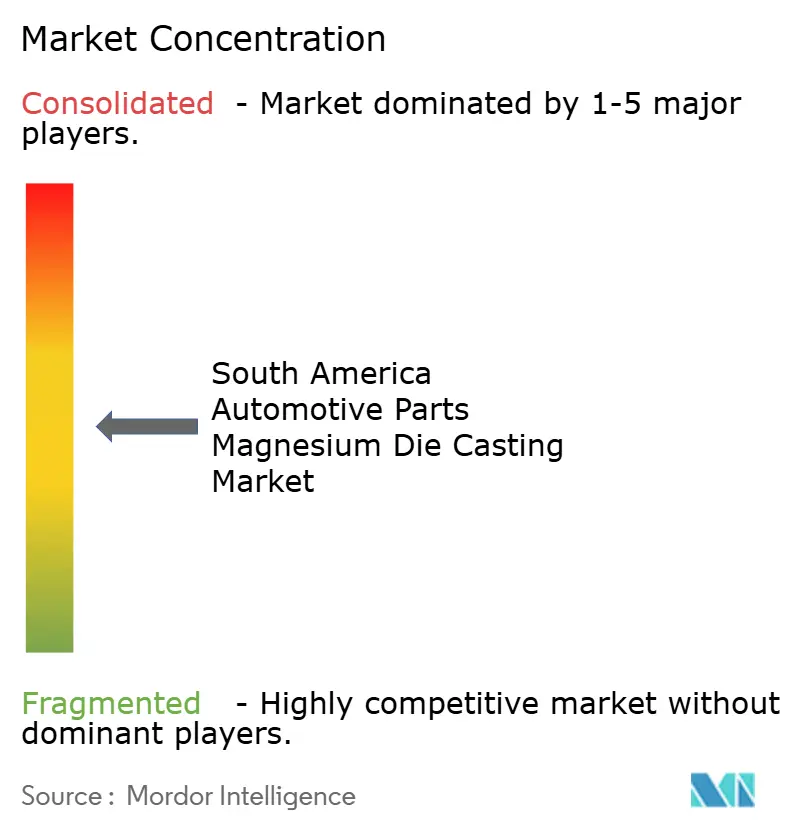
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米自動車部品マグネシウムダイカスト市場分析
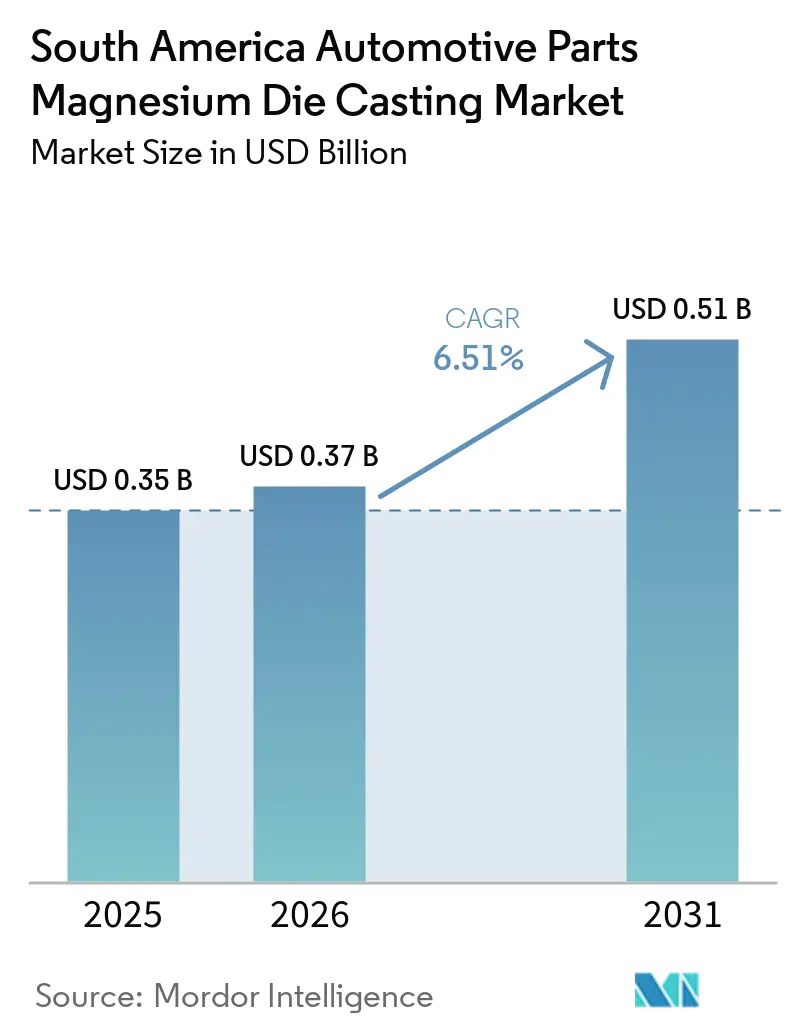
南米自動車部品マグネシウムダイカスト市場規模は2025年に0.35 ビリオン 米ドルと評価され、2026年には0.37 ビリオン 米ドルに達し、予測期間(2026年~2031年)においてCAGR 6.51%で2031年までに0.51 ビリオン 米ドルに達すると予測されています。南米では、電気自動車(EV)ラインの拡大とブラジルにおける炭素連動型財政インセンティブが成長を牽引しています。一方、USMCAルールに基づくニアショアリングが設備投資を後押ししています。現在、圧力ダイカストが生産量でリードしていますが、自動車メーカーがバッテリートレイやボディパネル向けに気孔のない構造部品を求めるにつれ、真空システムが普及しつつあります。乗用車が大幅な軽量化を目指し、よりいリサイクル含有量を奨励する規制が強化される中、ドライブラインおよびシャシー部品におけるマグネシウムの需要が急増しています。しかし、中国における一次金属価格の変動により、マージンは圧迫されています。このリスクを軽減するため、ダイカスト業者はクローズドループスクラップ回収に取り組み、OEMとの長期供給契約の締結を進めています。
主要レポートのポイント
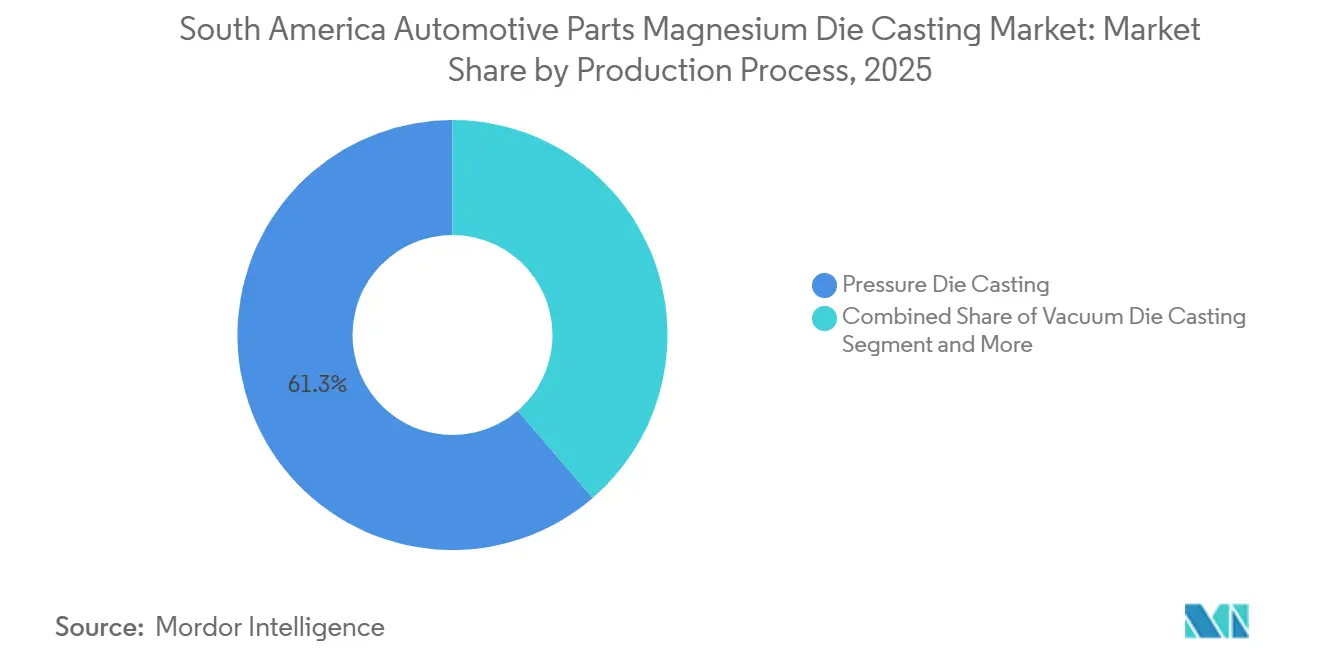
- 製造プロセス別では、圧力ダイカストが2025年の南米自動車部品マグネシウムダイカスト市場シェアの61.32%をリードし、真空ダイカストは2031年にかけてCAGR 7.55%で拡大すると予測されています。
- 用途別では、ドライブライン・パワートレインが2025年の市場の34.46%を占め、ボディ・シャシーは2031年にかけてCAGR 7.53%で拡大しています。
- 推進方式別では、内燃機関車が2025年に54.57%のシェアを保持し、バッテリー電気自動車は同期間にCAGR 7.61%で成長すると予測されています。
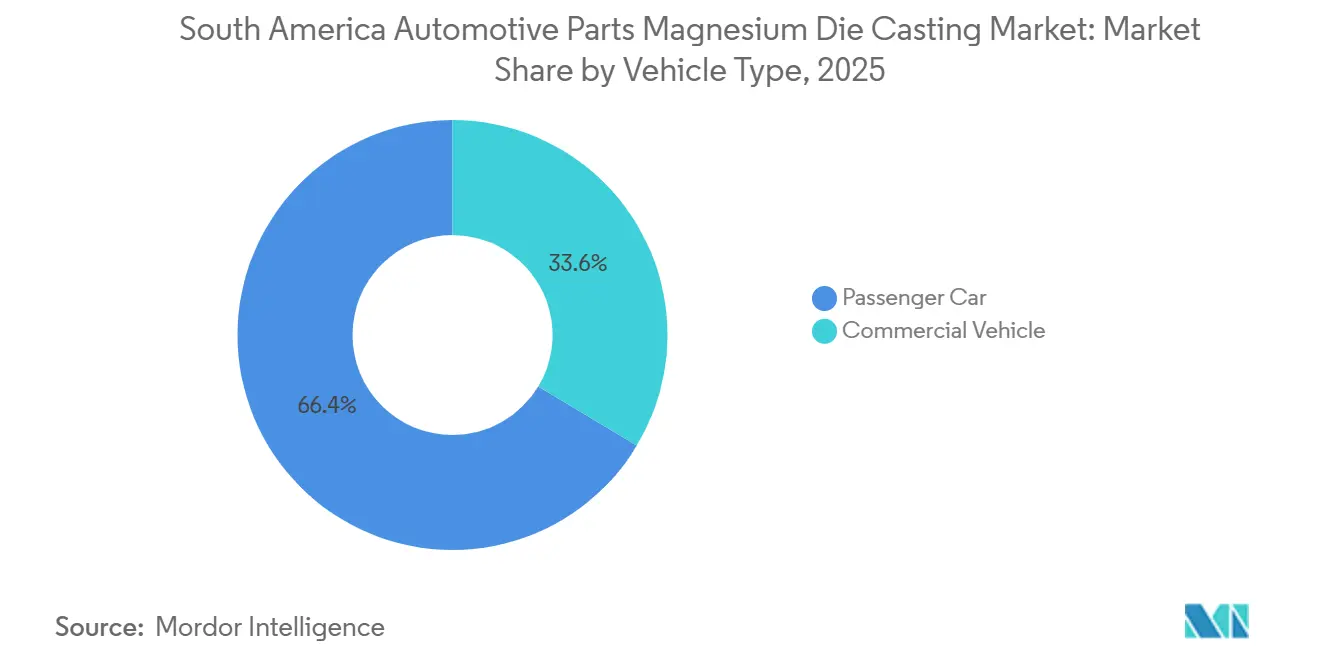
- 車両タイプ別では、乗用車が2025年の地域需要の66.37%を占め、2031年にかけてCAGR 7.57%で拡大する見込みです。
- 販売チャネル別では、OEM供給が2025年に83.41%のシェアで支配的であり、このチャネルは2031年に向けて最速のCAGR 8.64%を記録しています。
- 国別では、ブラジルが2025年の収益の48.74%を占め、2031年にかけて最高のCAGR 8.58%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米自動車部品マグネシウムダイカスト市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急速なEV生産の拡大 | +2.1% | ブラジル、アルゼンチン | 短期(2年以内) |
| 軽量化規制 | +1.8% | ブラジル、アルゼンチン | 中期(2~4年) |
| 米国OEMサプライチェーンのニアショアリング | +1.5% | ブラジル、アルゼンチン | 短期(2年以内) |
| 高真空構造鋳造 | +0.9% | ブラジル(チリでのパイロットプロジェクト) | 長期(4年以上) |
| ブラジルの財政インセンティブ | +0.7% | ブラジル、アルゼンチン一部 | 中期(2~4年) |
| クローズドループスクラップ原料ネットワークの台頭 | +0.5% | ブラジル、ペルー初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マグネシウムハウジングおよび冷却プレートを必要とする急速なEV生産の拡大
ラモス・アリスペ、サルティージョ、サンパウロでは、バッテリー電気自動車ラインがモーターハウジング、冷却プレート、バッテリートレイフレームを必要としています。これらの部品は高い熱伝導性と最小限の質量が求められます。マグネシウム合金AE42およびWE43は、アルミニウム6061と比較して大幅な軽量化を実現しながら優れた熱伝導性を提供します。コアウイラにあるMagnaの構造部品工場は多額の投資を行い、BlazerEVラインにおけるNemakの施設とともに、テキサス州のゼネラルモーターズに真空鋳造インバーターケーシングをすでに供給しています。この協力関係により、リードタイムが数週間からわずか1週間強に大幅に短縮されました。ブラジルでは、国内マグネシウム製錬業者が年間かなりの量を生産しています。この生産量は原料価格の安定化と中国スポット市場からの変動の緩和において重要な役割を果たしています[1]Magnesium Today、「世界のマグネシウム価格動向2021年~2025年」、magnesiumtoday.com。さらに、Moverプログラムの一環であるR&D助成金が大型部品鋳造パイロットを支援しています。これらのパイロットは、クラッシュ構造に不可欠な要件である厳格な降伏強度試験に合格しています。
CO₂および燃費規制遵守のための軽量化規制
ブラジルにおけるCO₂規制の強化に対応し、自動車メーカーはアルミニウムからマグネシウム合金に移行し、部品重量を大幅に削減しています。ブラジルのMoverプログラムは、相当量のリサイクル材料を含む部品に対して税額控除を提供しており、低い再溶解エネルギー要件と高いリサイクル性を含むマグネシウムの優位性を強調しています。同様に、米国CAFE基準に沿った規制により、ゼネラルモーターズなどのOEMがグアナファトおよびコアウイラに軽量EVプラットフォームを構築するよう促されています。この転換により、ダイカストステアリングコラム、シートフレーム、クロスカービームの需要が増加しています。USMCAの地域コンテンツ閾値は、地域調達されたマグネシウム部品の重要性をさらに高めています。加えて、メキシコ公式規格に基づく認証要件が低コスト輸入品との競争を制限しています。コンプライアンスの期限が近づく中、OEMは購買コミットメントを確定しており、新たな高圧ダイカスト(HPDC)設備への投資を支援しています。
南米諸国への米国OEMサプライチェーンのニアショアリングがHPDC設備を促進
乗用車に対して相当割合の地域付加価値を要求するUSMCAルールにより、サプライヤーは北部工業団地に新たな高圧ダイカストセルを設置するよう促されています。サカテカスでは、Ahrestyがトヨタの電動ピックアップ導入に伴いマグネシウムに注力を移しながら、金型およびインゴット生産を強化するために多額の投資を行っています。Meridian Lightweight Technologiesはラモス・アリスペにマグネシウムセルを配置し、テキサス州の組立工場を直接支援しています。この戦略的な動きにより、アジアからの海上輸送と比較して物流コストが大幅に削減されます。その結果、設計から量産までのサイクルが短縮され、OEMとダイカスト業者は工具費用について協力するようになり、気孔率が厳格な品質基準内に収まるよう高度な検査システムへの需要が高まっています[2]Meridian Lightweight Technologies、「製品ポートフォリオおよび地域展開」、meridianmagnesium.com。
高真空構造鋳造が大型ボディ部品の可能性を開く
PfeifferのVacu²システムはキャビティ圧力を極めて低いレベルまで低下させ、気孔を抑制して高い降伏強度を実現します。この進歩により、ダイカスト業者は一体型リアアンダーボディを製造できるようになり、以前は多数のプレス部品を必要としていたコンポーネントを統合できます。工具コストは適度に増加していますが、アルミニウムと比較した大幅な軽量化により、高い生産量では投資が財務的に実現可能となります。一方、チリでの初期プロジェクトでは小型ショックタワー鋳造の探索が進められており、長期的な目標は量産対応の実現です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 輸入マグネシウム価格の変動 | -1.2% | ブラジル、アルゼンチン、チリ、ペルー | 短期(2以内) |
| 成熟したアルミニウムHPDCソリューションとの競合 | -0.9% | グローバル(南米全市場) | 中期(2~4年) |
| 一次マグネシウム製錬設備の不足 | -0.6% | アルゼンチン、チリ、ペルー(ブラジルは部分的に影響を受けにくい) | 長期(4年以上) |
| 厳格な安全規制 | -0.4% | ブラジル(規制執行区域) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
輸入マグネシウム価格の変動
中国は世界の一次マグネシウム市場を支配しており、需要の大部分を供給しています。近年、中国での生産削減により価格が大幅に上昇し、以前の水準と比較して著しい増加を記録しています。ブラジルの製錬基盤は需要の一部を賄っていますが、隣国のアルゼンチンとチリは輸入に大きく依存しています。これらの輸入品は長い輸送遅延と高い関税に直面しており、課題をさらに増大させています。加えて、地域の通貨変動がコスト圧力をさらに悪化させています。地域的なヘッジ手段がない中、ダイカスト業者はスポット購入を余儀なくされており、短期間で大幅な変動が生じ、契約利益率を圧迫しています。
成熟したアルミニウムHPDCソリューションとの競合
アルミニウムA380およびADC12鋳造品はキログラム当たりのコストが大幅に低く、非常に高いリサイクル率を誇ります。沿岸部の高湿度地域では、マグネシウムは腐食リスクが高く、追加コーティングが必要となり、軽量化の優位性を相殺する可能性があります。アルミニウムインゴットに注力したAhrestyのサカテカスでの拡張は、大量生産車両における確立されたアルミニウム合金に対するOEMの信頼を示しています。マグネシウムのコストプレミアムは、大幅な軽量化を実現する場合にのみ正当化され、年間生産量が相当規模のプラットフォームへの使用に限定されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:真空技術が構造的な地位を確立
真空ダイカストは、クラッシュクリティカルなボディ部品に気孔のない鋳造品を必要とするバッテリープラットフォームに牽引され、2031年にかけてCAGR 7.55%で推移しています。真空システムにおける南米自動車部品マグネシウムダイカスト市場規模は、圧力ダイカストが2025年シェアの61.32%を依然として保持しながらも新たなギガキャスティングの強度限界に達するにつれ、拡大すると予測されています。Nemakのコアウイラプラントにおけるバキュームプレスは250MPaの降伏強度を実現し、ゼネラルモーターズのEVプログラム向けに一体型リアアンダーボディを製造可能にし、価格プレミアムを正当化しています。
圧力ダイカストは90秒サイクルでコストを削減できる大量生産ハウジングで引き続き好まれていますが、重力ダイカストおよびスクイーズダイカストは厚肉断面またはニアネットシェイプ部品においてニッチな役割を維持しています。サンパウロの工場に真空ポンプを後付けすることで、ブラジルのMoverプログラムに基づくリサイクルコンテンツクレジットの資格を得られ、ニアショアリングブームが新たな資本を真空対応セルに直接誘導しています。この技術を持たないサプライヤーはシートフレームや非構造ブラケットに追いやられ、南米自動車部品マグネシウムダイカスト市場における対応可能なシェアが縮小するリスクがあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:ボディ・シャシーの電動化急増
ドライブライン・パワートレイン鋳造品が2025年の収益の34.46%でリードしていますが、ボディ・シャシー部品は2031年にかけてCAGR 7.53%で市場をリードします。シボレーBlazer EVモデルは現在、アルミニウムの代わりにマグネシウムで製造した場合に大幅に軽量化されたリアバッテリートレイフレームを採用しており、航続距離を顕著に向上させています。その結果、南米自動車セクターにおける構造ボディ部品のマグネシウムダイカスト市場シェアは、OEMが航続距離向上と衝突安全性確保に注力することで年間上昇しています。
ハイブリッドおよび完全電動BEVプラットフォームが勢いを増す中、オイルパンやバルブカバーなどの従来のICE関連鋳造品は時代遅れになりつつあります。この転換により、バッテリートレイ、ショックタワー、Bピラーなどの部品へと生産能力が向けられています。さらに、インテリア構造、特にインストルメントパネルビームへの需要が増加しています。これは主に、マグネシウム部品が義務付けられた軽量化閾値を達成し、ブラジルで貴重な税額控除を解放しているためです。さらに、特に真空ダイカストが漏れのないエンクロージャーを確保できることから、インバーターハウジングなどの電気部品が増加しています。
推進方式別:BEVの熱管理がマグネシウムを牽引
内燃機関プラットフォームは依然として2025年の鋳造品の54.57%を占めていますが、バッテリー電気自動車はCAGR 7.61%で拡大しています。ラモス・アリスペ回廊が新たなEVラインを開設するにつれ、BEV専用部品における南米自動車部品マグネシウムダイカスト市場規模が拡大しています。マグネシウム製の単一EV冷却プレートは最大2kgを節約し、アルミニウムよりも迅速に熱を放散し、バッテリー寿命の延長に貢献します。
ハイブリッドシステムはICEハウジングと電動モーターケーシングを組み合わせた中間需要を供給していますが、燃料電池プラットフォームは依然として無視できる水準にとどまっています。ICE需要はコスト規律と腐食暴露がマグネシウム普及を制限する商用車に集中しています。時間の経過とともに、EVインフラがチリとアルゼンチンに広がるにつれ、BEV鋳造品が地域全体でICE需要を上回ると予測されています。
車両タイプ別:乗用車が軽量化をリード
乗用車は2025年の収益の66.37%を占め、最速のCAGR 7.57%を維持しています。ブラジルのOEMは、プラットフォーム全体を再設計することなくリサイクルコンテンツおよびCO₂目標を達成するためにマグネシウムシートフレームとドアビームを採用しています。南米諸国で組み立てられる軽量ピックアップは、フォードとゼネラルモーターズが電動化バリアントを導入すれば次の採用ポケットとして浮上します。
商用車は、貨物事業者が保証された燃料節約なしにマグネシウムプレミアムを支払うことをためらうため、遅れをとっています。大型トラックは疲労の観点からマグネシウムを避け、アフターマーケット修理ネットワークには腐食に敏感な合金の認定溶接工が不足しています。したがって、南米自動車部品マグネシウムダイカスト市場は、乗用車に典型的な短い車両交換サイクルに傾いています。
販売チャネル別:OEM統合が支配
OEM調達チャネルは2025年に83.41%のシェアを占め、CAGR 8.64%で上昇しており、鋳造セルと組立ラインのジャストインタイム統合を反映しています。ゼネラルモーターズのコアウイラ工場内のNemakラインは、鋳造から2時間以内にトランスミッションケースを機械加工し、6週間の物流を排除しています。南米自動車部品マグネシウムダイカスト市場規模はOEM契約に紐付いており、着実に拡大している一方、アフターマーケットは限られた部品カタログと認定修理業者の不足により小規模にとどまっています。
標準化された部品番号と修理プロトコルがない中、販売業者はマグネシウム交換部品の在庫確保に苦労しており、2031年までアフターマーケットは20%の閾値を下回っています。拡大は、まだ大規模には実現していないOEM主導の技術者訓練に依存しています。
地域分析
ブラジルは2025年の需要の48.74%を占め、CAGR 8.58%でも拡大しており、相当な生産能力を持つ国内製錬基盤に支えられています。さらに、MOVERプログラムは相当割合のリサイクルコンテンツ使用へのコミットメントに税額控除を連動させることで生産者にインセンティブを与えています。ブラジルのマグネシウム生産量の大部分は乗用車に使用されており、軽量化が大幅なコストプレミアムを生み出し、求められる特徴であり続けています。しかし、同国のスクラップ収集インフラは依然として大きな課題です。これに対応するため、カンピナスの新たな再溶解業者が原料の自給自足向上とMOVER監査要件への準拠に取り組んでいます。
EMA認証制度とともに、これらの要因が低コスト輸入品に対する参入障壁を高めています。AhrestyのサカテカスプロジェクトやNemakによるGF Casting Solutionsの戦略的買収などの投資が、真空鋳造能力と構造鋳造の専門知識を拡大しています。さらに、モンテレイの再溶解業者は米国からのマグネシウムスクラップ輸入の相当割合を処理し、大幅なコスト削減を達成することで重要な役割を果たしています。
アルゼンチン、チリ、ペルーが残りのマグネシウム需要を合計で占めています。アルゼンチンには地域OEMに供給するMagnaの工場が複数ありますが、通貨規制と輸入関税が成長の可能性を制約しています。チリは2035年までに軽量車両販売の100%をゼロエミッション化することを目指していますが、長い許認可待ちとR&Dへの低いGDP支出が製錬所および鋳造所への投資を妨げています。一方、ペルーはOEM組立がないため、需要は特殊なアフターマーケット部品に限定されています。
競合環境
Nemak、Meridian、Magnaが地域のマグネシウムダイカスト市場を支配しており、生産能力の相当なシェアを管理しています。10年代後半、NemakはGF Casting Solutionsの多額の買収を通じて地位を強化し、複数の工場と独自の真空鋳造特許ポートフォリオを追加しました。この戦略的な動きにより、Nemakの広範なアルミニウム顧客基盤にわたるクロスセルの機会が生まれています。真空プレスを持つサプライヤーは構造ボディ部品で顕著なプレミアムを獲得しており、従来の圧力ダイカストに依存するティア2企業のマージンを圧迫しています。
クローズドループスクラップは成長機会を表しており、南米は非鉄スクラップのわずかな割合しか回収していません。このギャップにより、モンテレイとサンパウロの再溶解業者が独占契約を確保し、輸入材料に対して大幅な割引で一次金属を提供できます。PfeifferバキュームやBühlerなどの技術プロバイダーとの協力により、気孔制御と寸法公差が向上し、新興EVプラットフォームに関連するギガキャスティング契約の獲得に不可欠です。価格を安定させ設備を確保するため、OEMは長期的な数量契約を締結しており、小規模プレイヤーの柔軟性を低下させています。
公式規格は厳格なコンプライアンス要件を課し、資本参入閾値を引き上げています。この転換は主に、防爆換気や集塵設備などのシステムのコストを償却できる多国籍企業に利益をもたらします。一方、新規参入者は長い認証プロセスと継続的な監査に直面し、市場参入が遅れ、既存プレイヤーの地位がさらに強化されます。
南米自動車部品マグネシウムダイカスト産業リーダー
Gibbs Die Casting Group
Pace Industries
Shiloh Industries Inc.
George Fischer AG
Meridian Lightweight Technologies
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:Nemak, S.A.B. de C.V.は、すべての必要な規制当局の承認を受け、すべてのクロージング条件を満たした後、GF Casting Solutionsの自動車事業の買収を無事完了したと発表しました。
- 2025年7月:世界的な積極的な貿易障壁と関税改定の導入により、自動車OEMおよびティア1サプライヤーは大洋横断的な原材料調達への依存を減らすことを余儀なくされました。企業は積極的に調達戦略を再構築し、優先地域回廊内に高度に強靭なローカライズされたサプライループを確立しました。


南米自動車部品マグネシウムダイカスト市場レポートの範囲
レポートの範囲には、製造プロセス(圧力ダイカストおよびその他)、用途(ドライブライン・パワートレインおよびその他)、推進方式(ICE、BEV、HEV、PHEV、FCEV)、車両タイプ(乗用車および商用車)、販売チャネル(OEMおよびアフターマーケット)、地域が含まれます。市場予測は金額(米ドル)ベースで提供されます。
| 圧力ダイカスト |
| 真空ダイカスト |
| 重力ダイカスト |
| スクイーズダイカスト |
| ドライブライン・パワートレイン |
| インテリア・エクステリア |
| 電気・電子 |
| ボディ・シャシー |
| ホイール・タイヤ |
| その他のタイプ |
| 内燃機関 |
| バッテリー電気自動車 |
| ハイブリッド電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 乗用車 |
| 商用車 |
| 純正部品メーカー(OEM) |
| アフターマーケット |
| ブラジル |
| アルゼンチン |
| チリ |
| ペルー |
| その他の南米 |
| 製造プロセス別 | 圧力ダイカスト |
| 真空ダイカスト | |
| 重力ダイカスト | |
| スクイーズダイカスト | |
| 用途別 | ドライブライン・パワートレイン |
| インテリア・エクステリア | |
| 電気・電子 | |
| ボディ・シャシー | |
| ホイール・タイヤ | |
| その他のタイプ | |
| 推進方式別 | 内燃機関 |
| バッテリー電気自動車 | |
| ハイブリッド電気自動車 | |
| プラグインハイブリッド電気自動車 | |
| 燃料電池電気自動車 | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 販売チャネル別 | 純正部品メーカー(OEM) |
| アフターマーケット | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| その他の南米 |


レポートで回答される主要な質問
南米自動車部品マグネシウムダイカスト市場の2025年の価値はいくらですか?
市場は2025年に0.35 ビリオン 米ドルと評価されており、2031年までに0.51 ビリオン 米ドルに達すると予測されています。
最も急速に成長している製造プロセスはどれですか?
真空ダイカストはEVアーキテクチャ向けに気孔のない構造部品を製造するため、CAGR 7.55%で拡大しています。
なぜブラジルは他の国々よりも高い成長率を示しているのですか?
USMCAルールに基づくニアショアリングと大規模なEV投資により、ブラジルは地域最高のCAGR 8.58%を達成しています。
ブラジルのMoverプログラムはマグネシウム需要にどのような影響を与えていますか?
50%以上のリサイクルコンテンツを義務付け、税額控除を軽量化に連動させることで、OEMをマグネシウム部品に誘導しています。
ダイカスト業者にとっての主なサプライチェーンの課題は何ですか?
輸入マグネシウム価格の変動と地域製錬能力の限界が、生産者をコスト変動と遅延にさらしています。
主要な業界リーダーは誰ですか?
Nemak、Meridian Lightweight Technologies、Magnaが合わせて地域鋳造能力の半分以上を保有しています。
最終更新日:



