
Tamanho e Participação do Mercado de Serviços de Arquitetura da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 23.45 Bilhões de dólares |
| Tamanho do Mercado (2027) | 24.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.14 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Arquitetura da América do Sul por Mordor Intelligence
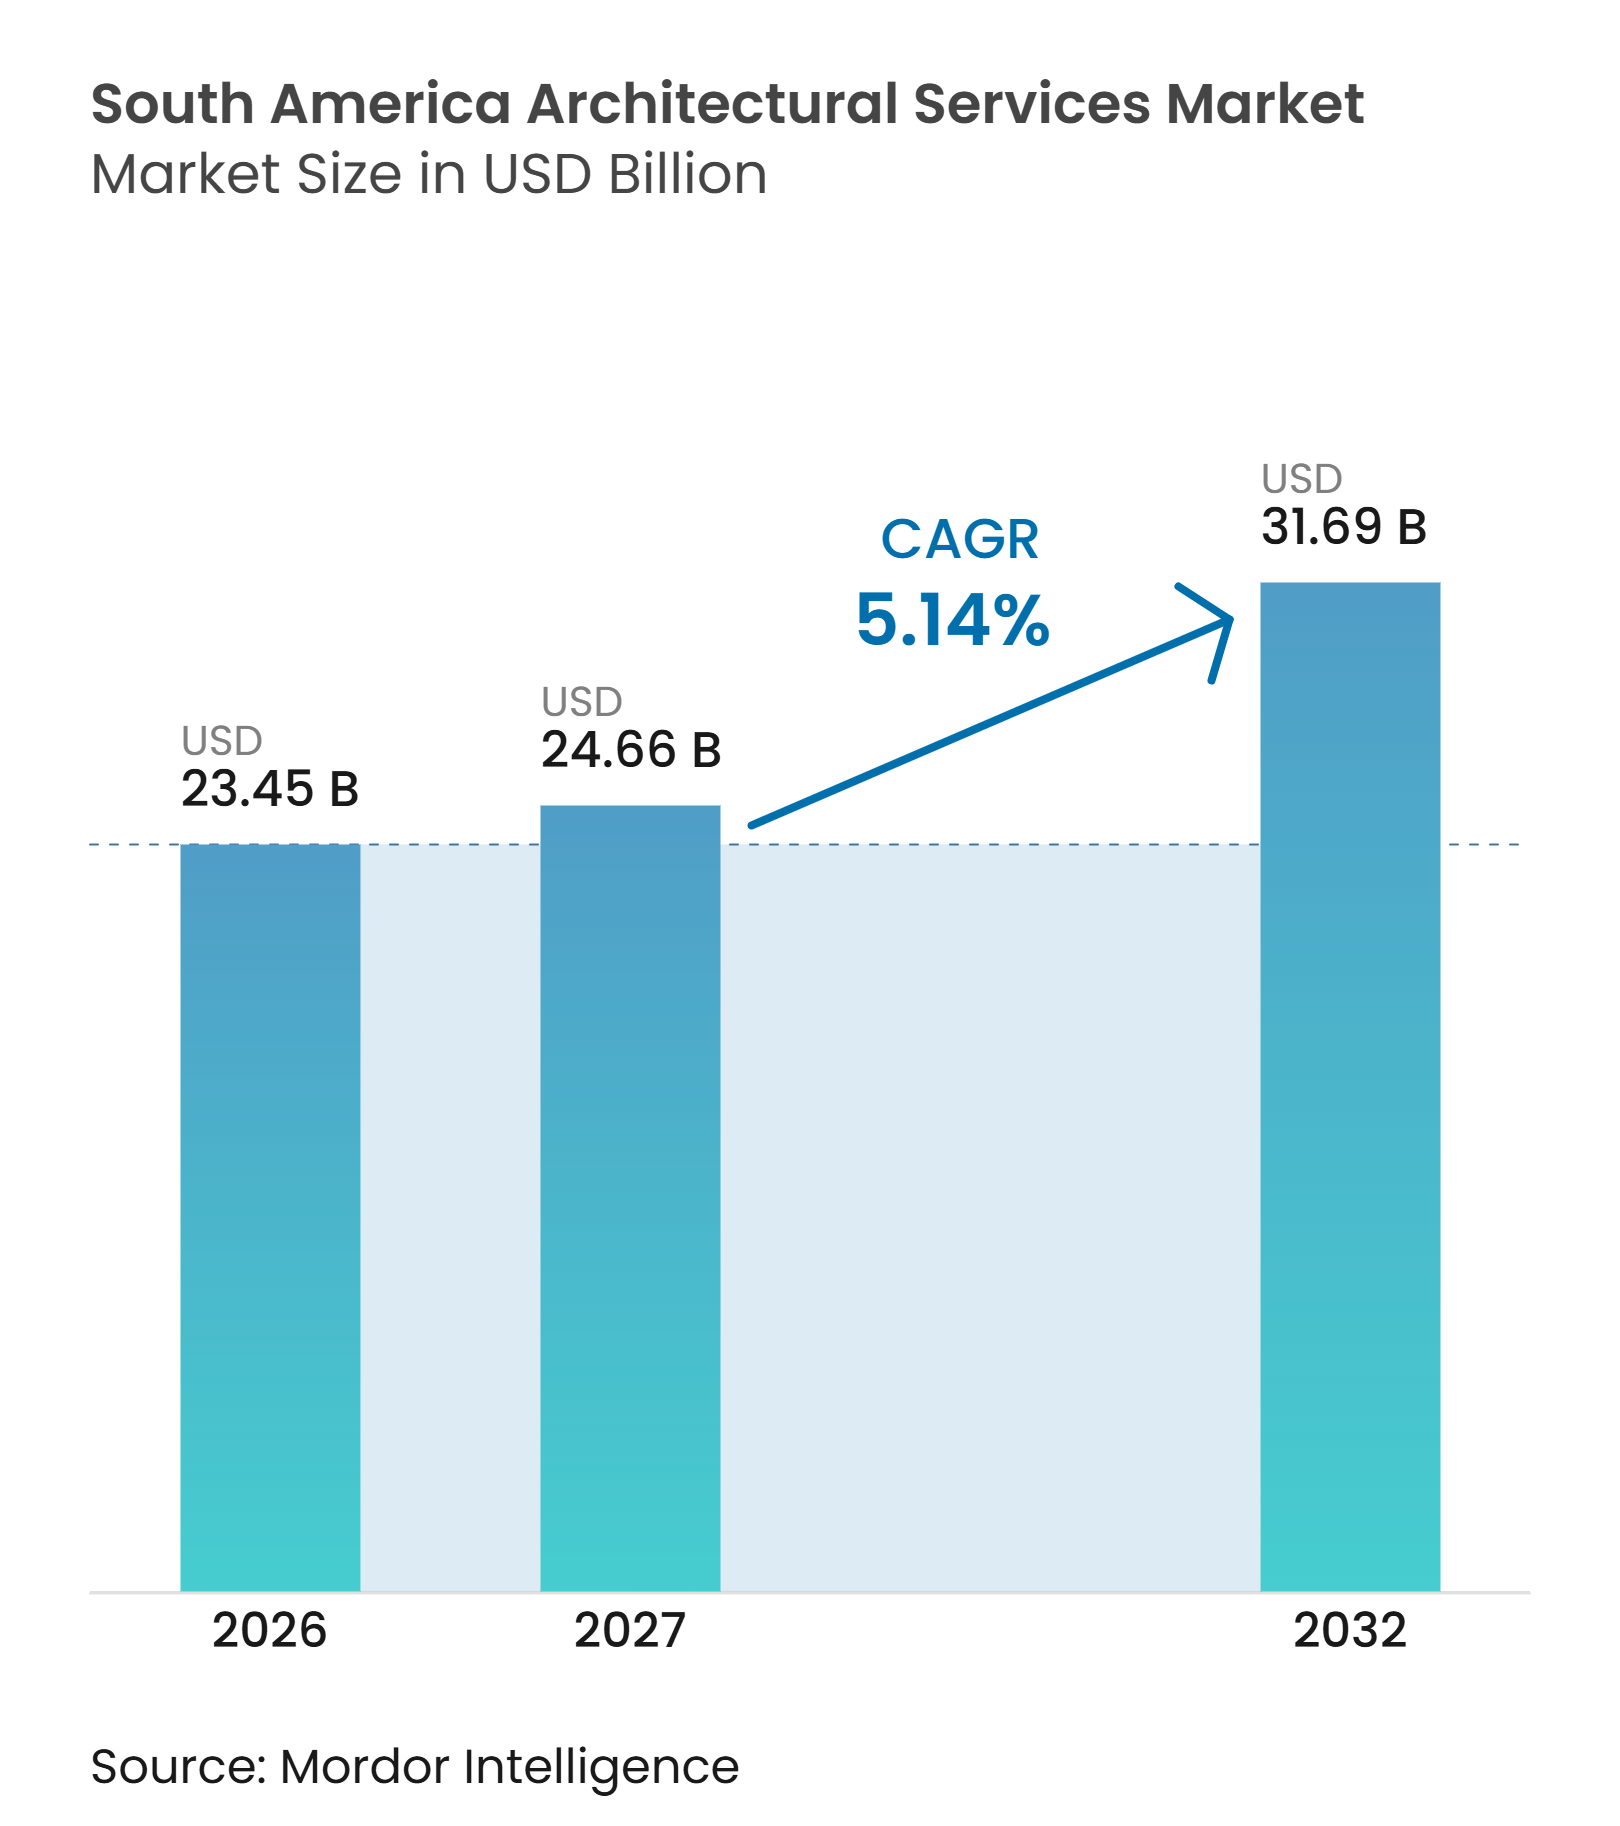
O Mercado de Serviços de Arquitetura da América do Sul foi avaliado em 23,45 bilhões de USD em 2026 e estima-se que alcance 24,66 bilhões de USD em 2027 e 31,69 bilhões de USD até 2032, crescendo a um CAGR de 5,14% durante o período de previsão de 2027–2032.
As necessidades habitacionais persistentes, as melhorias na saúde pública, a modernização da educação e os gastos institucionais amplos continuam a sustentar a demanda no mercado de serviços de arquitetura da América do Sul, especialmente onde programas apoiados pelo governo mantêm o fluxo de projetos ativo mesmo quando a construção privada desacelera. Os padrões de entrega digital também estão mudando a forma como as empresas competem, pois o impulso federal do Brasil em Modelagem da Informação da Construção (BIM) está tornando a modelagem coordenada, a qualidade da documentação e a disciplina de fluxo de trabalho mais importantes no mercado de serviços de arquitetura da América do Sul. O design sustentável está se aproximando da prática padrão, pois a região já possui um estoque significativo de projetos certificados pela Liderança em Energia e Design Ambiental (LEED), com o Brasil detendo a maior base e a Colômbia e o Chile também apresentando atividade de certificação consolidada. O mercado de serviços de arquitetura da América do Sul também está se beneficiando de grandes atribuições de planejamento urbano e comunidades planejadas, onde os papéis iniciais de planejamento diretor frequentemente levam a trabalhos posteriores de projeto, documentação e implementação ao longo de ciclos de entrega mais longos. A pressão de custos e a incerteza política continuam a limitar o cronograma e os orçamentos, pois os indicadores de custo de construção do Brasil permaneceram elevados em 2026, e o investimento estrangeiro direto na América Latina e no Caribe cresceu apenas 1,7% em 2025.
Principais Conclusões do Relatório
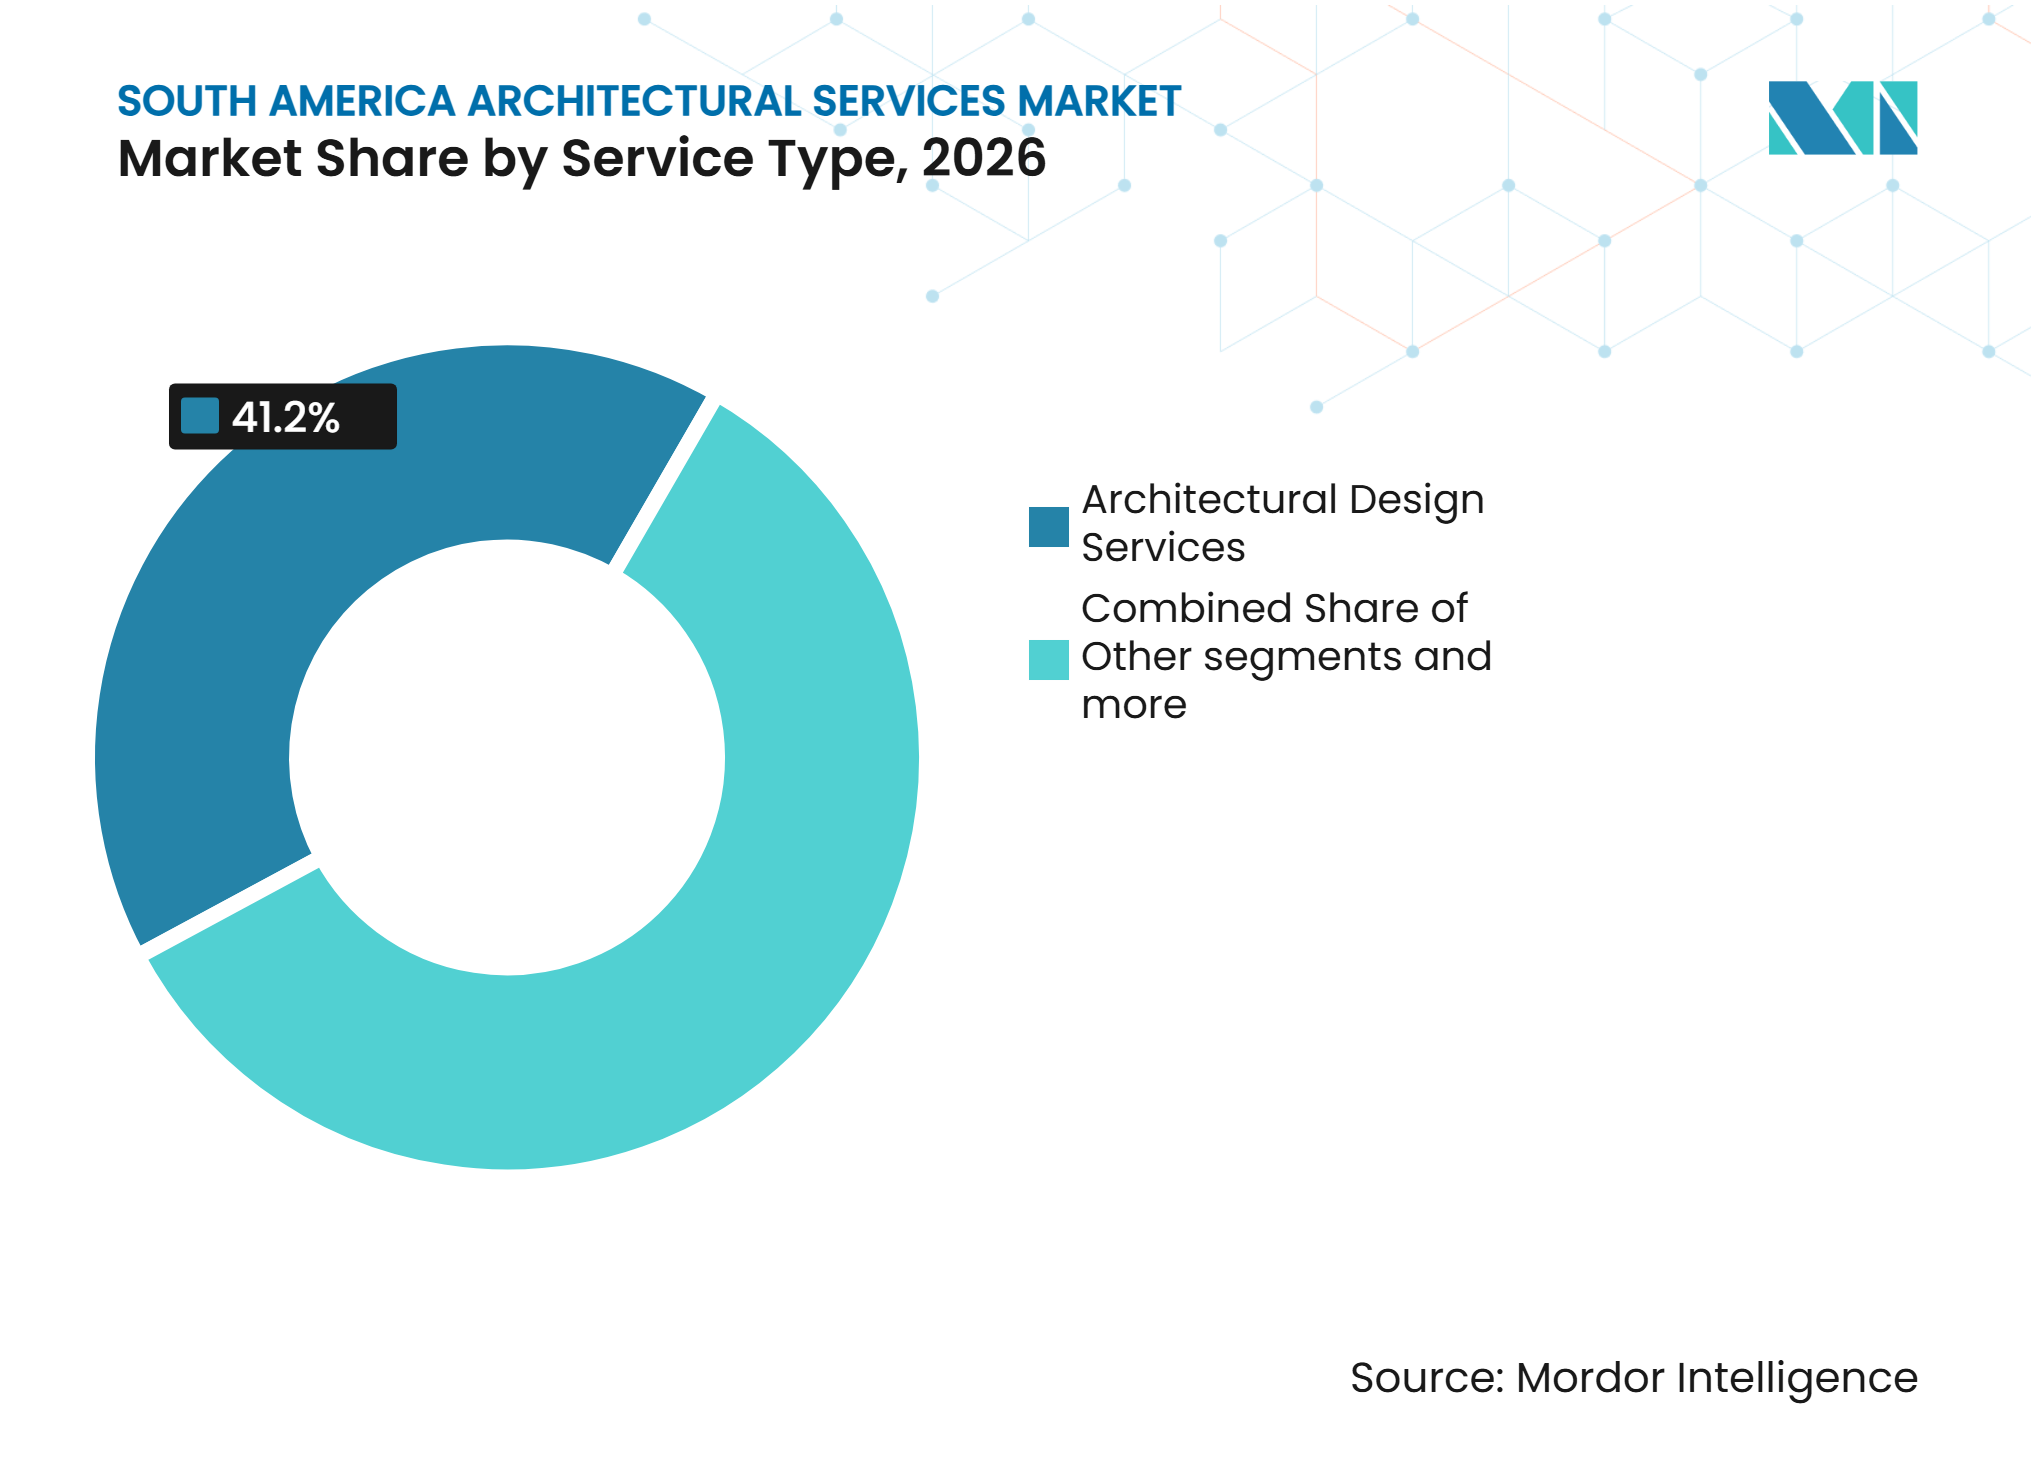
- Por tipo de serviço, os serviços de projeto arquitetônico capturaram 41,2% da participação do mercado de serviços de arquitetura da América do Sul em 2026, enquanto os serviços de design urbano e planejamento diretor devem crescer a um CAGR de 6,11% entre 2027 e 2032.
- Por tipo de projeto, a nova construção representou 69,8% do tamanho do mercado de serviços de arquitetura da América do Sul em 2026, enquanto a reforma deve crescer a um CAGR de 5,55% entre 2027 e 2032.
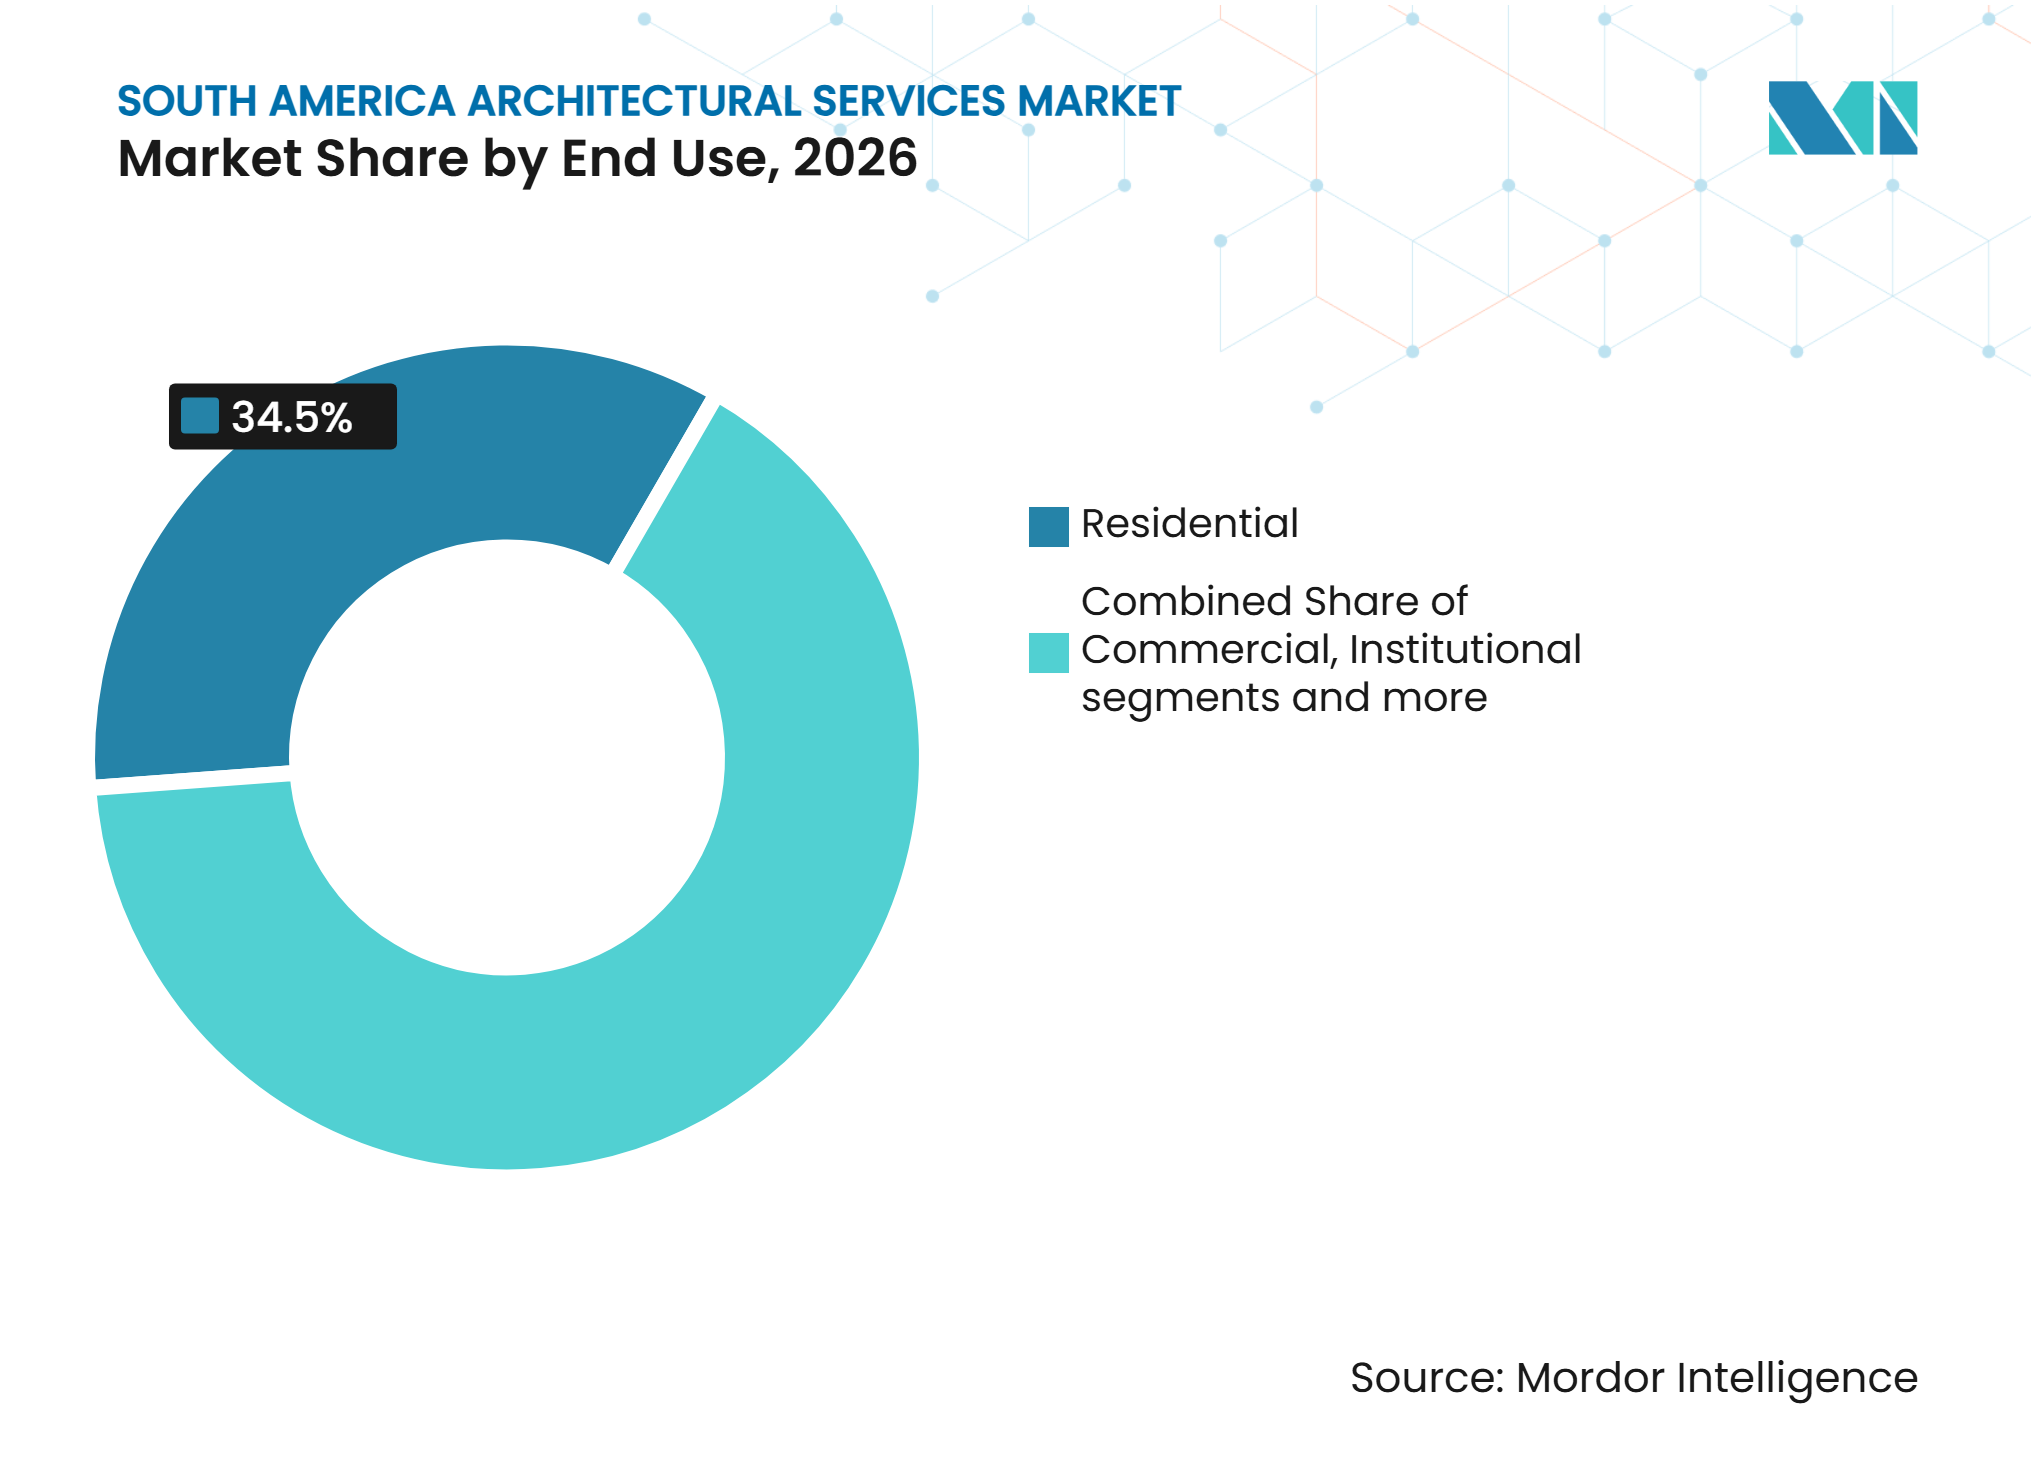
- Por uso final, o segmento residencial deteve 34,5% da participação do mercado de serviços de arquitetura da América do Sul em 2026, enquanto os edifícios vinculados à infraestrutura devem crescer a um CAGR de 5,98% entre 2027 e 2032.
- Por fonte de investimento, o investimento privado representou 59,9% da participação do mercado de serviços de arquitetura da América do Sul em 2026, enquanto o investimento público deve crescer a um CAGR de 5,77% entre 2027 e 2032.
- Por geografia, o Brasil capturou 39,3% do tamanho do mercado de serviços de arquitetura da América do Sul em 2026, enquanto o restante da América do Sul deve crescer a um CAGR de 6,18% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Projetos de Regeneração Urbana e Desenvolvimento Orientado ao Transporte | +1.2% | Brasil, Colômbia, Chile, Peru | Médio prazo (2-4 anos) |
| Investimento Público em Habitação, Saúde, Educação e Infraestrutura | +1.0% | Brasil, Peru, Argentina | Médio prazo (2-4 anos) |
| Parques Logísticos, Centros de Dados e Desenvolvimento Industrial | +0.9% | Brasil, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Certificações de Construção Verde e Design de Emissão Líquida Zero | +0.8% | Brasil, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| Modelagem da Informação da Construção, Inteligência Artificial, Gêmeos Digitais e Modelagem Paramétrica | +0.7% | Brasil, Chile, Toda a Região | Curto prazo (≤ 2 anos) |
| Design de Edificações Resilientes ao Clima e Resistentes a Desastres | +0.6% | Brasil, Chile, Peru, Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão dos Projetos de Regeneração Urbana e de Desenvolvimento Orientado ao Transporte Impulsiona a Demanda por Serviços de Planejamento e Projeto Arquitetônico
As cidades de toda a região estão transformando corredores subutilizados em distritos de uso misto, aumentando a quantidade de trabalho de planejamento realizado antes do início do projeto do edifício. Isso é relevante para o mercado de serviços de arquitetura da América do Sul porque as empresas que garantem papéis iniciais de design urbano frequentemente permanecem envolvidas nas fases de documentação, coordenação e fases posteriores do projeto. Grandes comunidades planejadas e projetos vinculados ao transporte estão reunindo habitação, espaço público, padrões ambientais e design cívico em uma única atribuição[1]. Essa escala conecta o planejamento territorial a oportunidades de design de longa duração, em vez de briefings curtos e isolados. Também aumenta o valor das empresas que conseguem lidar com a forma urbana, o planejamento do espaço público e a implementação em fases com a mesma equipe de clientes. Como resultado, o mercado de serviços de arquitetura da América do Sul está vendo um maior potencial de receita em mandatos que começam com o planejamento de desenvolvimento orientado ao transporte e se estendem para pacotes arquitetônicos subsequentes.
Os Investimentos Governamentais em Habitação Popular, Saúde, Educação e Infraestrutura Pública Criam Oportunidades para Empresas de Arquitetura
Os programas governamentais continuam sendo um importante estabilizador para o mercado de serviços de arquitetura da América do Sul porque geram trabalho institucional constante em múltiplas categorias de edifícios e múltiplas cidades. O programa de saúde Novo PAC do Brasil alocou 6,5 bilhões de USD em 32.669 projetos em 5.183 municípios, e 2.911 obras estavam em execução em junho de 2026. O Ministério da Saúde do Peru selecionou uma joint venture liderada pela AECOM em 2024 para apoiar dois hospitais regionais em Piura e Trujillo no âmbito da iniciativa PRONIS, que mantém o desenvolvimento conceitual, a coordenação e o gerenciamento digital de projetos estreitamente vinculados à entrega arquitetônica[2]. O pipeline habitacional do Brasil oferece suporte adicional, pois o governo federal anunciou planos para entregar 85.000 novas unidades no âmbito do programa Minha Casa, Minha Vida em 2026. Esses programas ampliam o conjunto de briefings além do mercado imobiliário comercial e reduzem a dependência da demanda arquitetônica exclusivamente das condições de financiamento privado. Esse fluxo público constante fornece ao mercado de serviços de arquitetura da América do Sul um amortecedor quando os incorporadores atrasam ou reprogramam projetos discricionários.
Crescimento em Parques Logísticos, Centros de Dados e Desenvolvimentos Industriais Impulsionado pelo Nearshoring e pela Expansão do Comércio Eletrônico
A demanda por edificações técnicas está se tornando cada vez mais importante no mercado de serviços de arquitetura da América do Sul porque instalações industriais, centros de dados e ativos logísticos exigem maior coordenação do que obras de escritório ou residenciais padrão. Esses edifícios colocam maior ênfase no controle ambiental, integração de serviços, resiliência, segurança e precisão da documentação desde as primeiras etapas do projeto. Movimentos estratégicos de grandes empresas ressaltam a seriedade com que essa demanda está sendo tratada, com a Stantec adquirindo a Page em 2025 e agregando expertise em centros de dados, saúde, salas limpas e manufatura avançada[3]. A WSP também fortaleceu seu perfil consultivo técnico e orientado à infraestrutura por meio da aquisição da Ricardo em outubro de 2025, o que expandiu as capacidades em ferrovias, transição energética e consultoria mais ampla. Esses movimentos estão alinhados com um mercado em que edifícios industriais e de missão crítica ocupados exigem colaboração mais estreita entre arquitetos, engenheiros e consultores especializados. O mercado de serviços de arquitetura da América do Sul, portanto, se beneficia quando as empresas conseguem traduzir o crescimento industrial em pacotes arquitetônicos tecnicamente robustos, em vez de tratar esses projetos como estruturas padrão.
A Crescente Adoção de Certificações de Construção Verde e Princípios de Design de Emissão Líquida Zero Aumenta a Demanda por Arquitetura Sustentável
A certificação verde está se tornando um requisito padrão dos clientes, aumentando o valor da expertise em sustentabilidade no mercado de serviços de arquitetura da América do Sul. O Brasil tinha 1.033 projetos certificados pelo LEED no segundo semestre de 2024, enquanto a Colômbia tinha 304 e o Chile tinha 301, mostrando que o trabalho certificado já é uma parte relevante do ambiente construído regional. Em São Paulo, o Vista Faria Lima tornou-se o primeiro edifício comercial da cidade a receber as certificações LEED Zero Energy, LEED Zero Carbon e LEED Zero Water em 2024. Em 2025, a Global Network for Zero certificou seu primeiro projeto de emissão líquida zero no Brasil, demonstrando que metas avançadas de sustentabilidade não estão mais limitadas às maiores torres. Essa mudança aumenta a necessidade de uma seleção mais rigorosa de materiais, planejamento de fachadas, coordenação de sistemas e pensamento sobre desempenho pós-ocupação na fase de projeto. Também ajuda o mercado de serviços de arquitetura da América do Sul a avançar em direção a trabalhos de honorários de maior valor, onde o conhecimento técnico e a experiência em certificação influenciam diretamente a escolha do cliente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Inflação, Custos de Financiamento Elevados e Volatilidade Cambial | -0.6% | Argentina, Brasil, Toda a Região | Curto prazo (≤ 2 anos) |
| Incerteza Política e Econômica | -0.5% | Argentina, Peru, Colômbia, Brasil | Médio prazo (2-4 anos) |
| Processos Complexos de Licenciamento e Aprovações Ambientais | -0.3% | Brasil, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| Escassez de Profissionais de Arquitetura Especializados e Expertise Técnica | -0.2% | Toda a Região, Especialmente Brasil e Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Inflação, Custos de Financiamento Elevados e Volatilidade Cambial Restringem a Viabilidade dos Projetos e os Orçamentos de Projeto
A escalada de custos continua sendo uma restrição direta ao mercado de serviços de arquitetura da América do Sul porque os honorários de projeto frequentemente sofrem pressão quando os proprietários tentam proteger a viabilidade geral do projeto. O índice nacional de construção civil do Brasil subiu 0,72% em abril de 2026, e o aumento acumulado nos 12 meses anteriores atingiu 7%. A Câmara Brasileira da Indústria da Construção também reduziu sua previsão de crescimento setorial para 2026 para 1,2%, ante os 2% anteriores, porque as altas taxas de juros e os custos de insumos estavam pesando sobre a atividade. Ela também registrou preços mais altos para materiais como concreto, tubos de PVC e cimento Portland em abril de 2026, indicando que a pressão de custos não se limita a uma única categoria de insumo. Quando os orçamentos dos projetos são revisados para cima, o escopo arquitetônico pode ser reduzido, adiado ou dividido em fases posteriores. Isso torna o mercado de serviços de arquitetura da América do Sul mais vulnerável ao trabalho comercial e de desenvolvimento privado discricionário do que a programas institucionais de longo prazo.
A Incerteza Política e Econômica Atrasa os Investimentos em Construção Privada e Pública
A incerteza política afeta o mercado de serviços de arquitetura da América do Sul porque grandes projetos dependem de confiança no financiamento, nas aprovações e em longos cronogramas de entrega. O calendário político de 2026 em vários países importantes está mantendo alguns investidores cautelosos, particularmente em projetos que dependem de longas estruturas de concessão ou grandes compromissos de capital plurianuais. Ao mesmo tempo, o investimento estrangeiro direto na América Latina e no Caribe aumentou apenas 1,7% em 2025. Esse modesto aumento sinaliza um cenário de capital externo mais lento para o mercado imobiliário comercial, a expansão industrial e os desenvolvimentos privados complexos. As empresas de arquitetura sentem isso primeiro por meio de decisões mais lentas dos clientes, ciclos de aquisição mais longos e inícios atrasados em grandes mandatos. Mesmo onde a demanda subjacente permanece intacta, o mercado de serviços de arquitetura da América do Sul ainda pode perder impulso quando o cronograma de investimentos se torna menos previsível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Projeto Arquitetônico Dominam, Enquanto os Serviços de Design Urbano e Planejamento Diretor Registram o Crescimento Mais RápidoOs serviços de projeto arquitetônico detêm 41,2% da participação do mercado de serviços de arquitetura da América do Sul em 2026, tornando-o a maior categoria de serviços. O segmento abrange o trabalho inicial que define o propósito, o layout, a aparência, a conformidade e as aprovações do cliente do edifício. Permanece central porque documentação, interiores, planejamento e coordenação especializada dependem das decisões tomadas nesta fase. A categoria atende projetos em habitação, escritórios, saúde, escolas, instalações de transporte e locais industriais. Seu amplo uso em diferentes tipos de projetos oferece às empresas uma base de trabalho confiável. Isso também explica por que o projeto central permanece o principal contribuinte de receita no mercado de serviços de arquitetura da América do Sul.
Os serviços de design urbano e planejamento diretor são o tipo de serviço de crescimento mais rápido e devem se expandir a um CAGR de 6,11% entre 2027 e 2032. A demanda está crescendo à medida que os projetos combinam habitação, espaço público, ligações de transporte, atividade comercial e requisitos ambientais em um único plano. A Foster + Partners recebeu aprovação em junho de 2026 para prosseguir com o plano diretor de Maratué em Puchuncaví, Chile. O projeto de 2 bilhões de USD inclui 14.000 residências e está planejado para integrar corredores biológicos com áreas costeiras e residenciais. Esse trabalho cria ciclos de projeto mais longos e maiores requisitos de coordenação do que uma atribuição de edifício único. Também oferece aos estúdios capacitados uma rota para trabalhos subsequentes nas fases posteriores do projeto. O trabalho geralmente requer uma sequência clara desde a análise do terreno até a consulta pública, o planejamento detalhado e as aprovações finais de construção. Essa sequência favorece empresas que conseguem gerenciar a qualidade do projeto enquanto coordenam requisitos de transporte, ambientais e de serviços. Também cria espaço para estúdios locais fazerem parceria com planejadores internacionais quando os patrocinadores do projeto precisam tanto de conhecimento de entrega regional quanto de experiência com comunidades planejadas maiores. À medida que mais cidades se concentram no desenvolvimento compacto, o planejamento diretor provavelmente continuará sendo uma fonte significativa de novos trabalhos.



Por Tipo de Projeto:
A Nova Construção Permanece como a Principal Fonte de AtividadeA nova construção representou 69,8% da atividade por tipo de projeto em 2026, tornando-a o maior segmento no mercado de serviços de arquitetura da América do Sul. Novas habitações, hospitais, instalações logísticas, centros de dados e desenvolvimentos de uso misto sustentam o segmento. O programa de habitação popular e o programa de saúde pública do Brasil são as principais fontes de novos trabalhos de projeto e documentação. A nova construção também se beneficia da expansão urbana, da necessidade de oferta residencial formal e do desenvolvimento de instalações técnicas. O projeto San Ignacio do Chile em Santiago mostra a escala da atividade de desenvolvimento privado, com 15 edifícios de baixa altura e 1.065 apartamentos planejados dentro de um esquema de uso misto. Esses projetos mantêm os pacotes de projeto de novas construções no centro da atividade regional.
A reforma é o tipo de projeto de crescimento mais rápido e deve aumentar a um CAGR de 5,55% entre 2027 e 2032. Edifícios comerciais e institucionais mais antigos precisam de atualizações para mudanças nos padrões de trabalho, acessibilidade, desempenho energético e necessidades dos usuários. A reforma também pode atrair proprietários que buscam ciclos de desenvolvimento mais curtos do que a demolição e reconstrução completas. As reformas de estádios e locais públicos mostram como os programas de retrofit podem combinar melhorias técnicas com reaproveitamento comercial. Os modelos digitais podem ajudar as equipes a avaliar as condições existentes e identificar problemas de projeto antes do início das principais obras. Isso apoia um papel maior para o trabalho de retrofit no mercado de serviços de arquitetura da América do Sul ao longo do período de previsão. O segmento também pode se beneficiar quando os proprietários precisam melhorar o desempenho energético, adaptar edifícios para novos inquilinos ou atender a regras de acessibilidade atualizadas. Levantamentos cuidadosos e revisões técnicas iniciais são importantes porque estruturas mais antigas podem conter restrições ocultas que afetam custo e prazo. Empresas que combinam projeto arquitetônico com coordenação técnica podem ajudar os clientes a decidir se devem manter, reformar ou substituir um ativo existente. Isso torna o trabalho de reforma relevante tanto para proprietários privados de edifícios quanto para agências públicas que gerenciam instalações mais antigas.
Por Uso Final:
O Trabalho Residencial Fornece a Maior Base de ReceitaO segmento residencial detém 34,5% da participação do mercado de serviços de arquitetura da América do Sul em 2026 e é a maior categoria de uso final. A demanda vem de escassez habitacional, programas de habitação pública, projetos de apartamentos privados e esquemas de requalificação urbana. O programa Minha Casa, Minha Vida do Brasil continua a criar demanda por projeto residencial repetível e documentação de construção. Grandes comunidades planejadas também exigem que os arquitetos coordenem tipos de habitação, amenidades compartilhadas, vias, espaços públicos e acesso a serviços. O segmento oferece às empresas locais trabalho constante em formatos residenciais tanto padronizados quanto de maior valor. Isso torna o projeto residencial uma fonte central de atividade no mercado de serviços de arquitetura da América do Sul.
Os edifícios vinculados à infraestrutura são o segmento de uso final de crescimento mais rápido e devem crescer a um CAGR de 5,98% entre 2027 e 2032. A categoria inclui instalações de transporte, locais de tratamento de água, edifícios relacionados à energia, campi de centros de dados e outras instalações que combinam sistemas de infraestrutura com espaço ocupado. Esses projetos exigem maior coordenação em segurança, circulação, equipamentos, materiais e necessidades operacionais. O programa de infraestrutura de saúde do Brasil está aumentando a demanda por tipos de edifícios que precisam de forte planejamento técnico e design claro de fluxo de trabalho. O crescimento industrial também aumenta a necessidade de edifícios de suporte especializados em portos, áreas de manufatura e parques logísticos. Isso oferece às empresas com experiência em coordenação técnica uma vantagem no mercado de serviços de arquitetura da América do Sul. Projetos vinculados à infraestrutura frequentemente têm requisitos rigorosos de segurança, circulação de emergência, acesso para manutenção e operações contínuas. Esses requisitos tornam a coordenação inicial mais valiosa do que em muitos tipos convencionais de edifícios. As empresas precisam gerenciar a relação entre os sistemas de infraestrutura e as pessoas que utilizam o edifício concluído diariamente. Essa profundidade técnica pode apoiar relacionamentos mais duradouros com clientes e atribuições recorrentes.

Por Fonte de Investimento:
O Investimento Privado Continua a Financiar a Maior Parte da AtividadeO investimento privado representou 59,9% da participação do mercado de serviços de arquitetura da América do Sul em 2026, tornando-o a maior fonte de financiamento. Escritórios corporativos, habitação privada, ativos logísticos, centros de dados e projetos de uso misto dependem fortemente de capital privado. Os incorporadores privados frequentemente criam demanda em planejamento conceitual, projeto detalhado, acabamento de interiores e suporte à entrega em obra. Em São Paulo, os corredores corporativos continuam a sustentar a demanda por projeto de escritórios e uso misto. A conclusão da Torre Salma pela aflalo/gasperini arquitetos ilustra o papel do investimento privado em projetos comerciais premium orientados à sustentabilidade. Isso mantém o desenvolvimento privado como elemento central da base de receita do mercado de serviços de arquitetura da América do Sul.
O investimento público é a fonte de financiamento de crescimento mais rápido e deve se expandir a um CAGR de 5,77% entre 2027 e 2032. Os governos estão direcionando mais recursos para ativos de saúde, habitação, mobilidade, saneamento e educação que precisam de planejamento de longo prazo e processos formais de projeto. O Novo PAC é um exemplo importante porque apoia milhares de obras relacionadas à saúde em todo o Brasil. Projetos financiados com recursos públicos podem ajudar as empresas a manter a utilização quando clientes privados adiam compromissos devido às condições de financiamento. Eles também criam oportunidades além das capitais porque os projetos municipais estão distribuídos em muitos locais. Essa distribuição mais ampla melhora a resiliência do mercado de serviços de arquitetura da América do Sul. Os programas públicos também criam uma variedade de tamanhos de projetos, desde unidades de saúde locais e escolas até grandes esquemas hospitalares e de mobilidade. Essa variedade pode ajudar empresas de pequeno e médio porte a participar ao lado de fornecedores multidisciplinares maiores. As regras de aquisição podem ser exigentes, especialmente onde a coordenação digital é necessária, mas também incentivam práticas de documentação mais consistentes. Com o tempo, o investimento público pode apoiar o desenvolvimento de capacidades de entrega local mais sólidas.
Análise Geográfica
Brasil
O Brasil deteve 39,3% da participação do mercado de serviços de arquitetura da América do Sul em 2026, sustentado pela mais ampla variedade de tipos de projetos da região. O Novo PAC alocou 6,5 bilhões de USD para infraestrutura de saúde pública e criou um grande pipeline de trabalho em hospitais, clínicas e unidades básicas de saúde. O programa Minha Casa, Minha Vida também apoiou a atividade de projeto de novas habitações, com o governo anunciando 85.000 unidades adicionais para 2026. Os requisitos federais de BIM do Brasil estão moldando a aquisição pública ao colocar maior ênfase na documentação digital coordenada. O país também tem uma forte base de projeto corporativo orientado à sustentabilidade, com empresas como a aflalo/gasperini arquitetos ativas em projetos certificados. Esses fatores tornam o Brasil o mercado mais consolidado da região para trabalhos arquitetônicos de grande escala.
Restante da América do Sul
O restante da América do Sul deve crescer a um CAGR de 6,18% entre 2027 e 2032, a taxa mais rápida entre os segmentos geográficos da região. O agrupamento inclui mercados onde o crescimento urbano e desenvolvimentos formais maiores estão aumentando a demanda por serviços de arquitetura. O Paraguai está atraindo mais atenção de escritórios regionais, incluindo a Gómez Platero, que garantiu o mandato do Link Center em Assunção. No Equador, projetos marcantes de uso misto apontam para uma demanda crescente por trabalhos de projeto de maior perfil. Esses mercados podem oferecer às empresas novas fontes de receita quando as economias maiores experimentam ciclos mais lentos de investimento privado. Sua base de partida menor também significa que um número limitado de projetos de grande porte pode aumentar significativamente a demanda.
Argentina, Chile, Colômbia e Peru
Chile, Colômbia, Peru e Argentina representam um grupo intermediário diversificado no mercado de serviços de arquitetura da América do Sul. O Chile é sustentado por grandes desenvolvimentos privados, incluindo o plano diretor de Maratué de 2 bilhões de USD e o projeto de uso misto San Ignacio de 120 milhões de USD. A Colômbia está se beneficiando do desenvolvimento industrial e do planejamento sustentável em escala urbana, conforme ilustrado pelo projeto Ciudad Mallorquín. O Peru está adicionando atividade de desenvolvimento de saúde e varejo, incluindo a Torre Trecca em Lima e o investimento de 600 milhões de USD da Cenco Malls em 2 shopping centers. A Argentina permanece mais exposta à pressão macroeconômica, mas mantém uma base de projeto residencial privado, hotelaria e design comercial premium. Juntos, esses países oferecem uma combinação variada de oportunidades em habitação, varejo, saúde, planejamento urbano e desenvolvimento industrial.
Cenário Competitivo
Concentração do Mercado
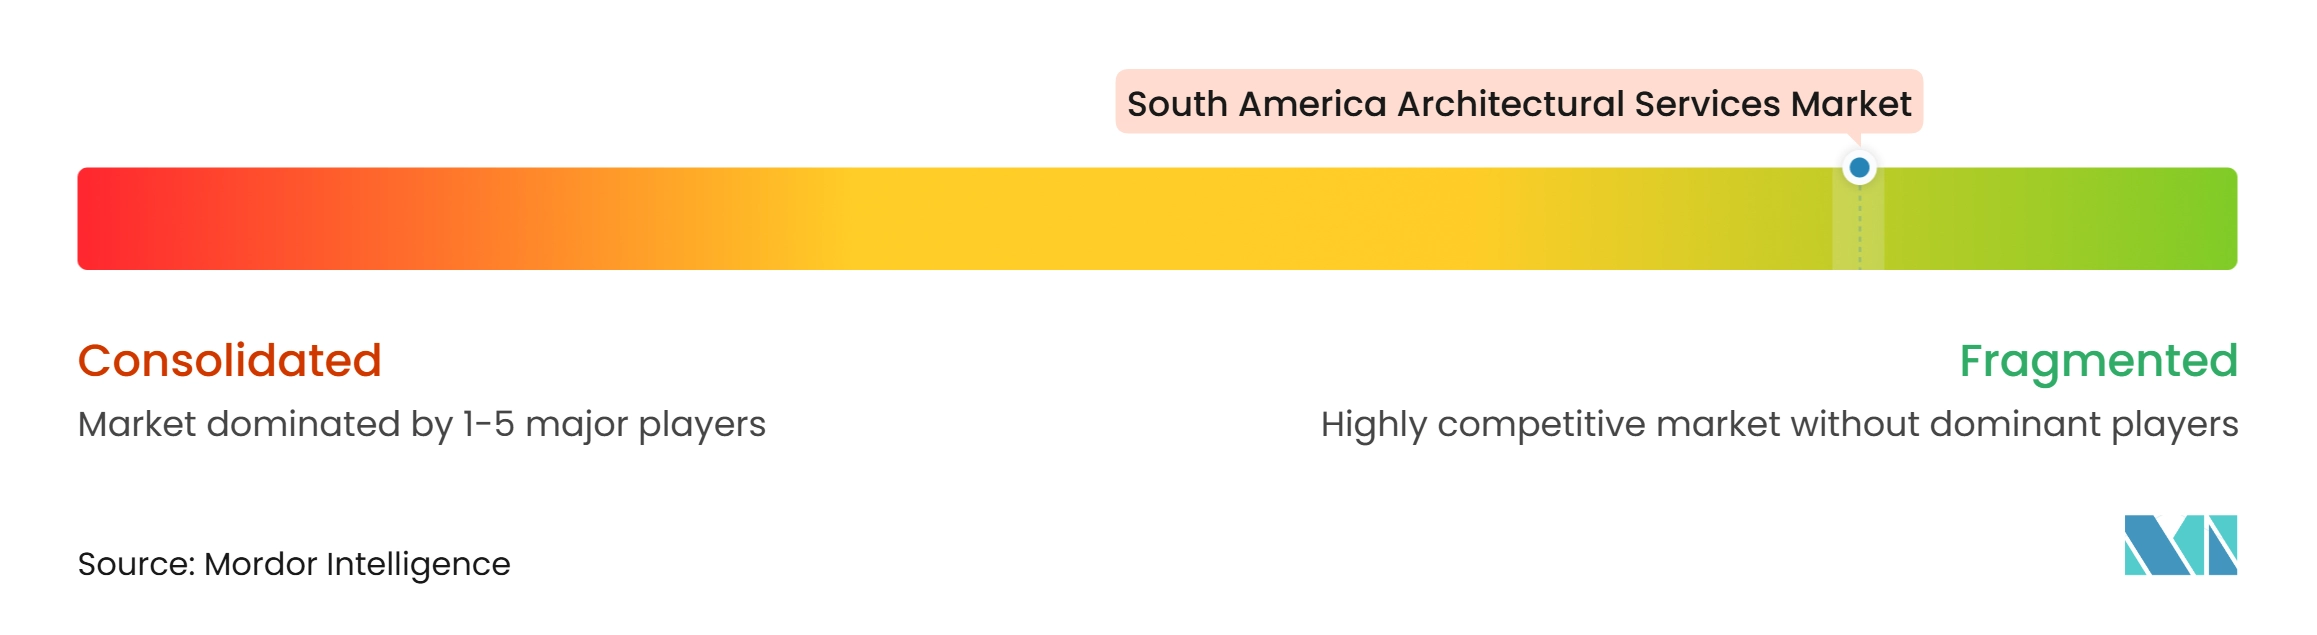
O mercado de serviços de arquitetura da América do Sul é fragmentado por natureza. AECOM, WSP Global, Stantec e Gensler competem por grandes atribuições de infraestrutura, institucional, industrial e uso misto. Empresas locais e regionais competem fortemente em trabalhos residenciais, comerciais e públicos específicos de cada país porque entendem os clientes locais, os processos de aprovação e as práticas de entrega. Estúdios brasileiros como aflalo/gasperini arquitetos, Königsberger Vannucchi Arquitetos Associados e Zanettini Arquitetura mantêm forte presença em seu mercado doméstico. Essa combinação de escala internacional e relacionamentos locais mantém a competição ampla em vez de concentrada. Ao mesmo tempo, as empresas também competem em atendimento ao cliente, envolvimento sênior no projeto, coordenação técnica, capacidade digital, conhecimento das aprovações locais e capacidade de entregar um projeto dentro do cronograma e orçamento esperados.
A competição está se movendo em direção ao alcance técnico, não apenas à reputação de projeto. As empresas estão sendo solicitadas a fornecer coordenação digital mais robusta, suporte à sustentabilidade, projeto técnico e gerenciamento de interfaces complexas de projetos. O contrato de engenharia e projeto de fase inicial da WSP em junho de 2026 para a Brazil Potash reflete o valor da capacidade integrada em projetos industriais. A AECOM continua relevante em atribuições regionais de saúde e gerenciamento de programas, que exigem coordenação entre projeto, aquisição e entrega. Empresas que conseguem combinar trabalho arquitetônico com engenharia e supervisão de programas têm maior probabilidade de competir por mandatos públicos e industriais maiores.
Estúdios menores ainda podem competir efetivamente quando se especializam em planejamento digital, sustentabilidade ou execução local. O BIM, ou Modelagem da Informação da Construção, oferece às equipes menores uma forma de coordenar informações complexas e demonstrar disciplina de entrega. Estruturas de sustentabilidade como a Liderança em Energia e Design Ambiental também podem ajudar as empresas a demonstrar prontidão técnica para projetos institucionais e corporativos. Os estúdios locais permanecem bem posicionados onde os clientes precisam de envolvimento próximo, conhecimento regulatório doméstico e acesso direto a projetistas sênior. O mercado de serviços de arquitetura da América do Sul, portanto, provavelmente permanecerá fragmentado enquanto os requisitos de capacidade continuam a crescer.
Líderes do Setor de Serviços de Arquitetura da América do Sul
-
AECOM
-
Arup Group Limited
-
Gensler
-
Stantec Inc.
-
WSP Global Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Arquitetura da América do Sul Empresas cobertas neste relatório
- AECOM
- Arup Group Limited
- Gensler
- Stantec Inc.
- WSP Global Inc.
- HDR, Inc.
- Perkins&Will
- Perkins Eastman
- HKS, Inc.
- Skidmore, Owings and Merrill LLP
- B+H Architects
- DP Architects Pte Ltd
- CallisonRTKL
- MVRDV
- Foster + Partners
- Zaha Hadid Architects
- Estudio Aisenson
- aflalo/gasperini arquitetos
- Königsberger Vannucchi Arquitetos Associados
- Zanettini Arquitetura
Desenvolvimentos industriais recentes em Mercado de Serviços de Arquitetura da América do Sul
- Setembro de 2026: A Universidade Federal do Ceará (UFC), em colaboração com o Instituto de Arquitetos do Brasil (IAB/CE), lançou um concurso nacional para o projeto arquitetônico, urbanístico e paisagístico de seu novo Centro de Artes, Cultura e Eventos em Fortaleza. A instalação proposta ocupará o antigo local do Edifício São Pedro na Praia de Iracema. O concurso enfatiza acessibilidade, integração com espaços públicos, arquitetura responsiva ao clima e sustentabilidade ambiental. Esta iniciativa oferece aos escritórios de arquitetura a oportunidade de participar no projeto de infraestrutura institucional e cultural.
- Junho de 2026: A prefeitura de Cali anunciou que o segundo trecho do Corredor Integral Cristo Rey recebeu o Prêmio Lápiz de Acero 2026 na categoria Espaço Público. O projeto também foi reconhecido na 18ª Bienal Internacional de Arquitetura de San José, Costa Rica, na categoria Projeto Urbano. O reconhecimento destaca a crescente importância da regeneração urbana, do planejamento de espaços públicos, da arquitetura paisagística e do design urbano sustentável nas cidades colombianas.
- Janeiro de 2026: A Cenco Malls anunciou um investimento de 600 milhões de USD em dois novos shopping centers em Lima, Peru. O investimento abrange projeto de varejo, torres residenciais e componentes de uso misto, gerando briefings arquitetônicos multidisciplinares na área metropolitana de Lima.
Escopo do Relatório do Mercado de Serviços de Arquitetura da América do Sul
Visão geral da segmentação
| Serviços de Projeto Arquitetônico |
| Serviços de Documentação e Entrega Arquitetônica |
| Serviços de Arquitetura de Interiores e Planejamento de Espaços |
| Serviços de Design Urbano e Planejamento Diretor |
| Outros |
| Nova Construção |
| Reforma |
| Residencial |
| Comercial |
| Institucional |
| Industrial e Logístico |
| Edifícios Vinculados à Infraestrutura |
| Outros |
| Público |
| Privado |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Serviço | Serviços de Projeto Arquitetônico |
| Serviços de Documentação e Entrega Arquitetônica | |
| Serviços de Arquitetura de Interiores e Planejamento de Espaços | |
| Serviços de Design Urbano e Planejamento Diretor | |
| Outros | |
| Por Tipo de Projeto | Nova Construção |
| Reforma | |
| Por Uso Final | Residencial |
| Comercial | |
| Institucional | |
| Industrial e Logístico | |
| Edifícios Vinculados à Infraestrutura | |
| Outros | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é a previsão do mercado de serviços de arquitetura da América do Sul até 2032?
O mercado deve crescer de 24,66 bilhões de USD em 2027 para 31,69 bilhões de USD até 2032 a um CAGR de 5,14%.
Qual tipo de serviço lidera o mercado de serviços de arquitetura da América do Sul?
Os serviços de projeto arquitetônico lideram o mercado com uma participação de 41,2% em 2026.
Qual é o maior tipo de projeto no setor de serviços de arquitetura regional?
A nova construção é o maior tipo de projeto, representando 69,8% da atividade em 2026.
Qual segmento de uso final está crescendo mais rapidamente?
Os edifícios vinculados à infraestrutura são o segmento de uso final de crescimento mais rápido, com um CAGR projetado de 5,98% de 2027 a 2032.
Por que o Brasil é importante para os serviços de arquitetura na América do Sul?
O Brasil deteve 39,3% da receita regional em 2026 e se beneficia de grandes pipelines de projetos habitacionais, de saúde, infraestrutura pública, corporativos e industriais.
Quais são os principais desafios enfrentados pelas empresas de arquitetura na América do Sul?
Altos custos de projetos, pressão de financiamento, atrasos regulatórios, incerteza econômica e escassez de habilidades especializadas continuam sendo as principais restrições.