
Tamaño y Participación del Mercado de Servicios de Arquitectura en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
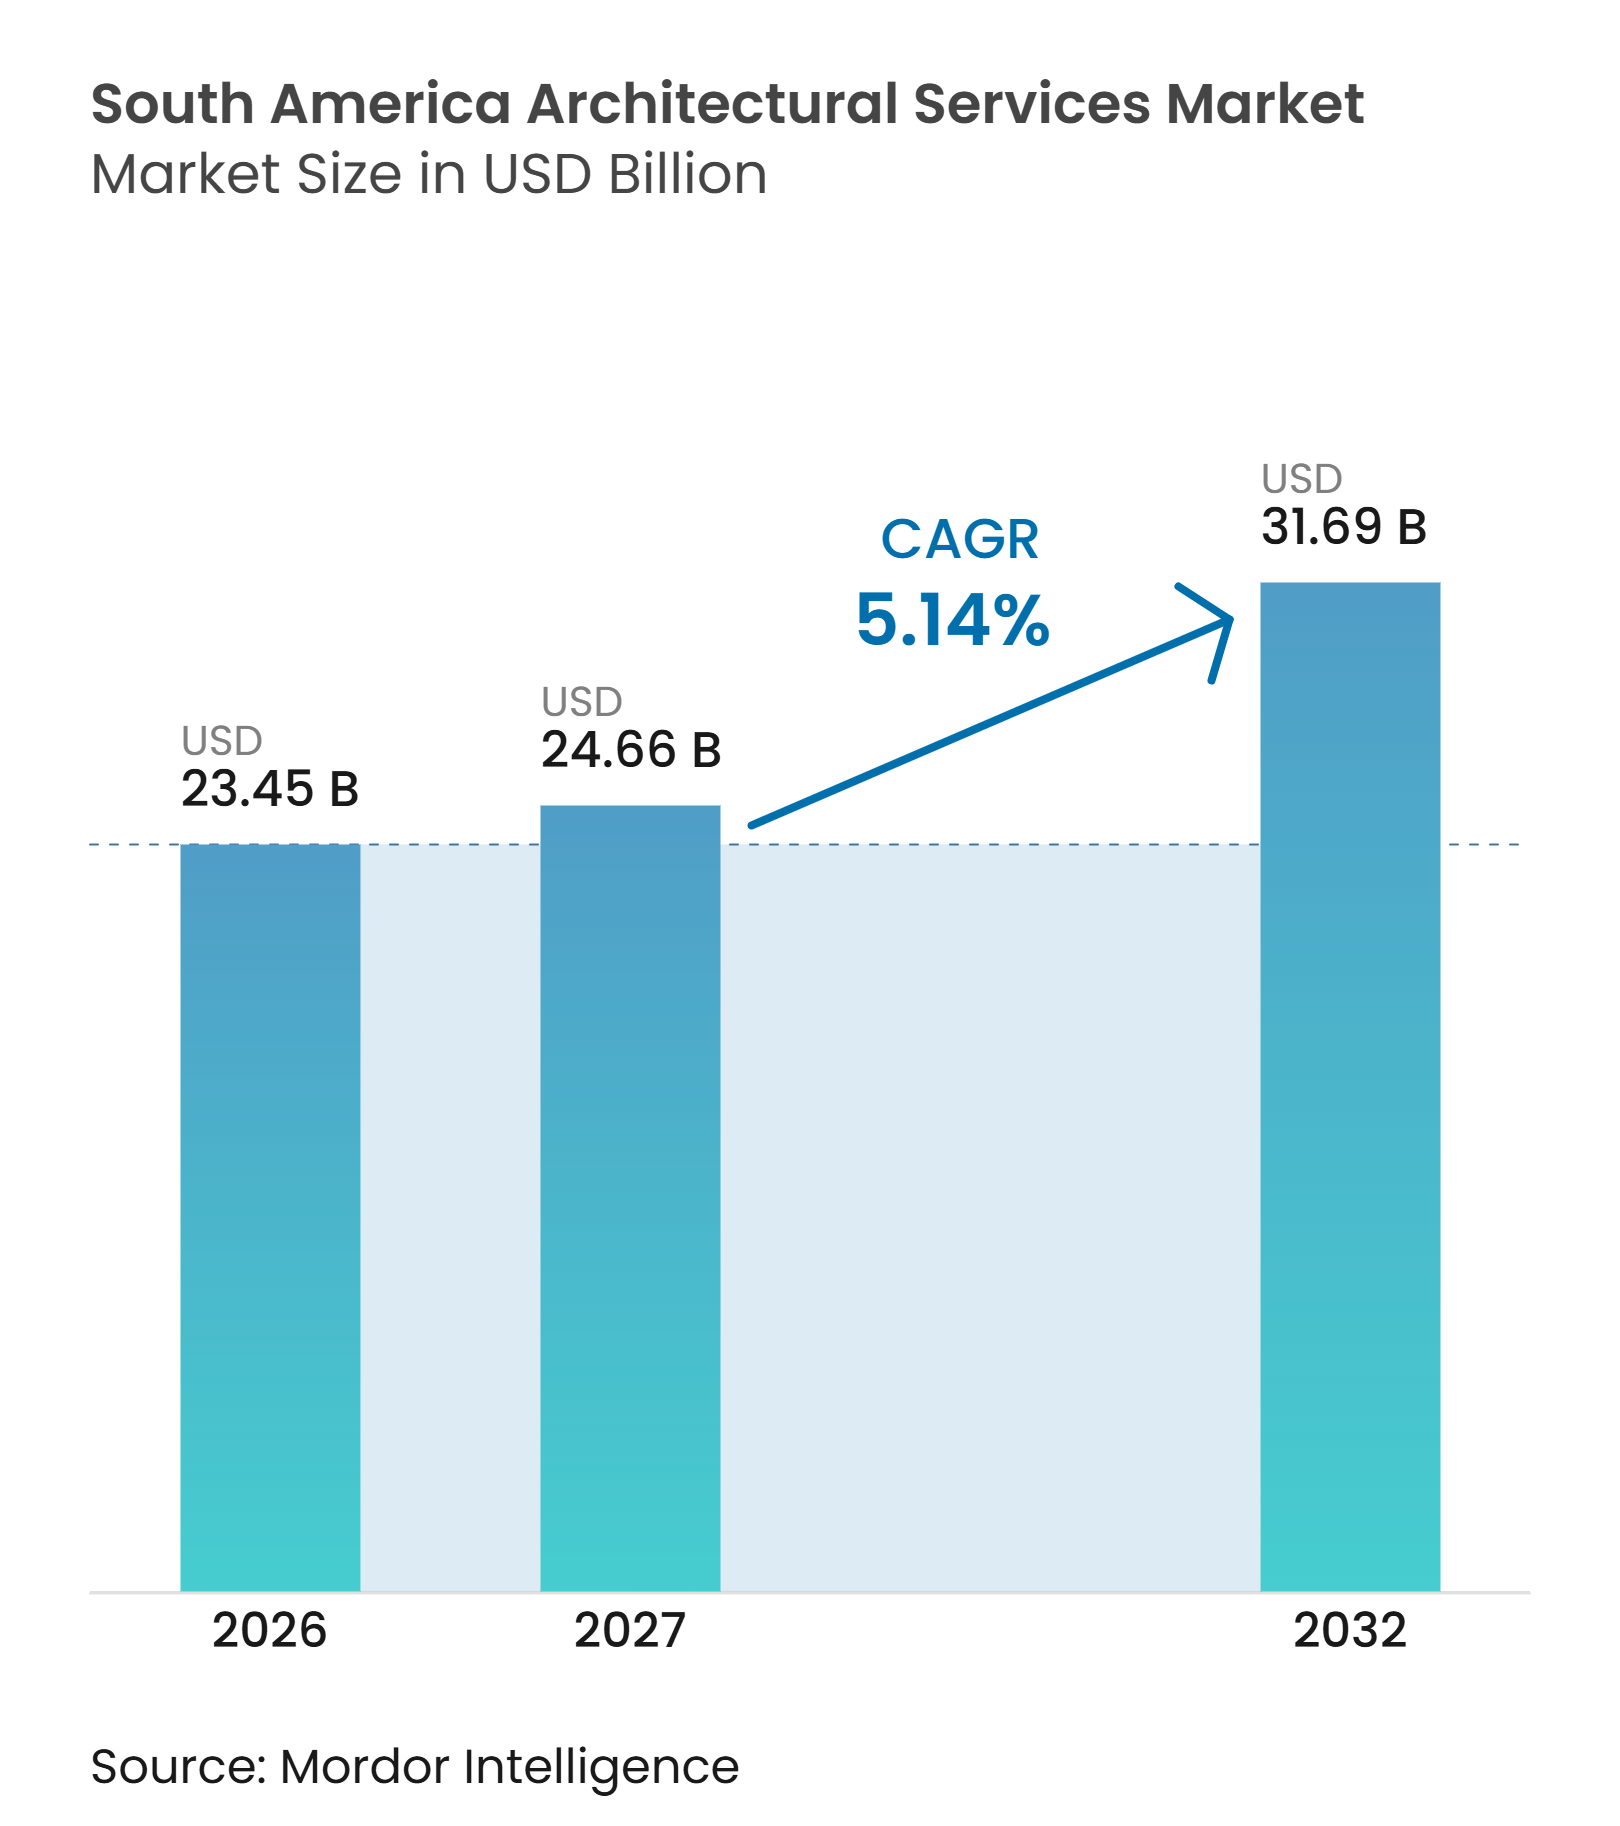
| Tamaño del mercado en el año base (2026) | 23.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 24.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.14 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Arquitectura en América del Sur por Mordor Intelligence
El Mercado de Servicios de Arquitectura en América del Sur fue valorado en 23,45 mil millones de USD en 2026 y se estima que alcanzará 24,66 mil millones de USD en 2027 y 31,69 mil millones de USD para 2032, creciendo a una CAGR del 5,14% durante el período de pronóstico 2027–2032.
Las necesidades habitacionales persistentes, las mejoras en la salud pública, la modernización educativa y el gasto institucional amplio continúan apoyando la demanda en el mercado de servicios de arquitectura en América del Sur, especialmente donde los programas respaldados por el gobierno mantienen el flujo de proyectos activo incluso cuando la construcción privada se desacelera. Los estándares de entrega digital también están cambiando la forma en que las empresas compiten, ya que el impulso federal de Modelado de Información de Construcción (BIM) de Brasil está haciendo que el modelado coordinado, la calidad de la documentación y la disciplina en los flujos de trabajo sean más importantes en el mercado de servicios de arquitectura en América del Sur. El diseño sostenible se está acercando a la práctica estándar, ya que la región ya cuenta con un stock significativo de proyectos certificados por Liderazgo en Energía y Diseño Ambiental (LEED), con Brasil manteniendo la mayor base y Colombia y Chile mostrando también una actividad de certificación consolidada. El mercado de servicios de arquitectura en América del Sur también se está beneficiando de grandes asignaciones de planificación urbana y comunidades planificadas, donde los roles de planificación maestra temprana a menudo conducen a trabajos posteriores de diseño, documentación e implementación a lo largo de ciclos de entrega más prolongados. La presión de costos y la incertidumbre política continúan limitando los plazos y presupuestos, ya que los indicadores de costos de construcción de Brasil se mantuvieron elevados en 2026, y la inversión extranjera directa en América Latina y el Caribe creció solo un 1,7% en 2025.
Conclusiones Clave del Informe
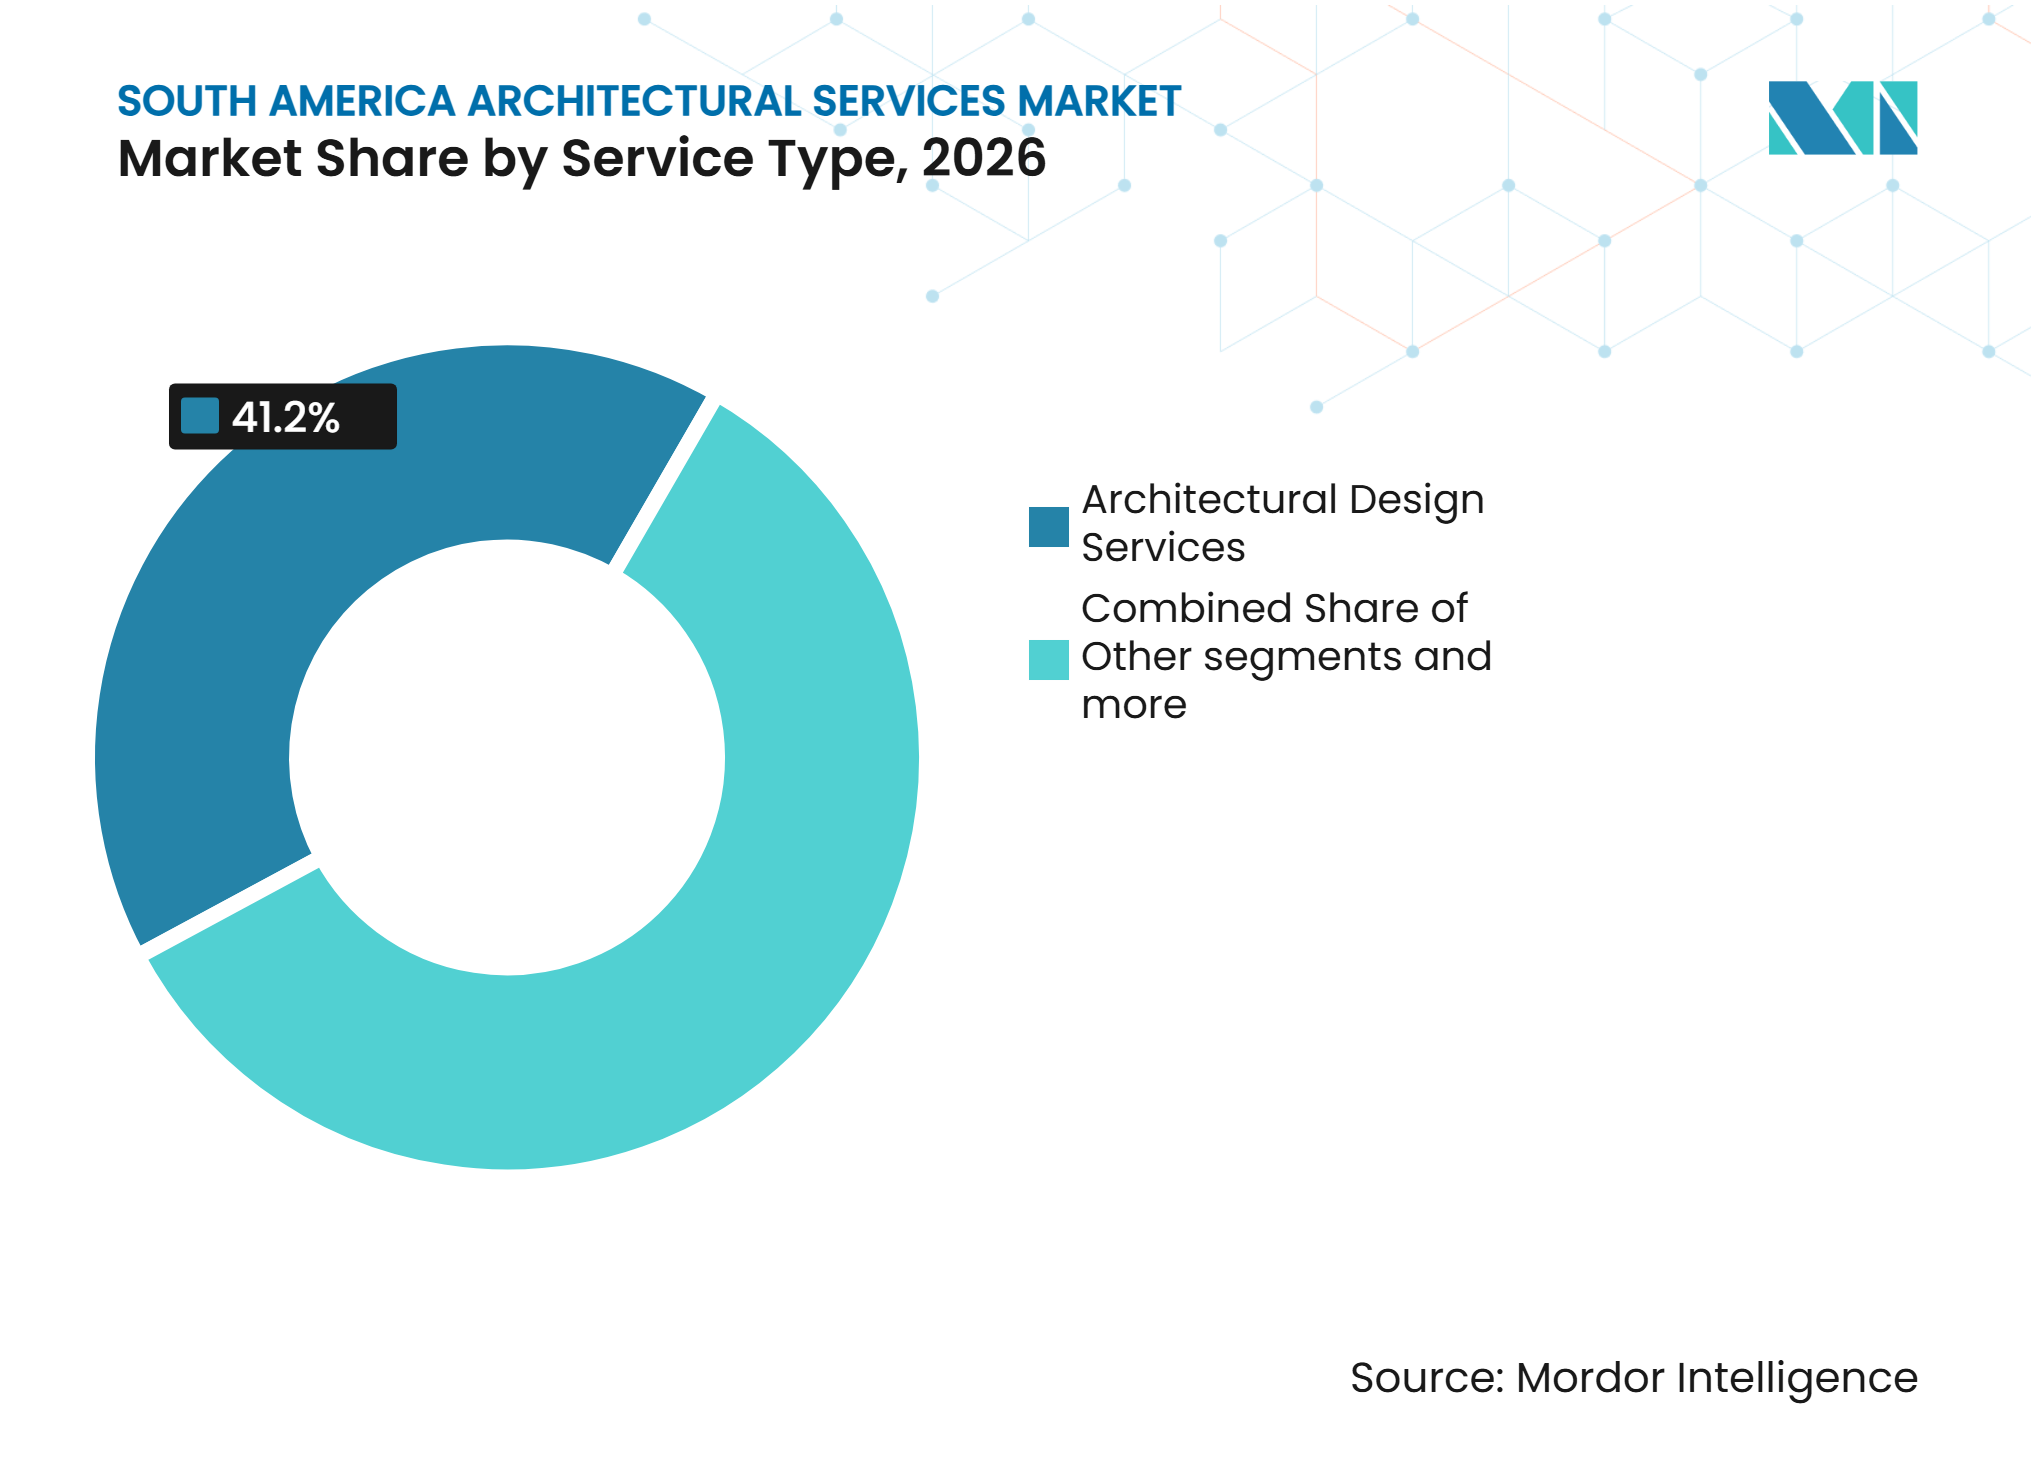
- Por tipo de servicio, los servicios de diseño arquitectónico capturaron el 41,2% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, mientras que se proyecta que los servicios de diseño urbano y planificación maestra crezcan a una CAGR del 6,11% entre 2027 y 2032.
- Por tipo de proyecto, la nueva construcción representó el 69,8% del tamaño del mercado de servicios de arquitectura en América del Sur en 2026, mientras que se proyecta que la renovación crezca a una CAGR del 5,55% entre 2027 y 2032.
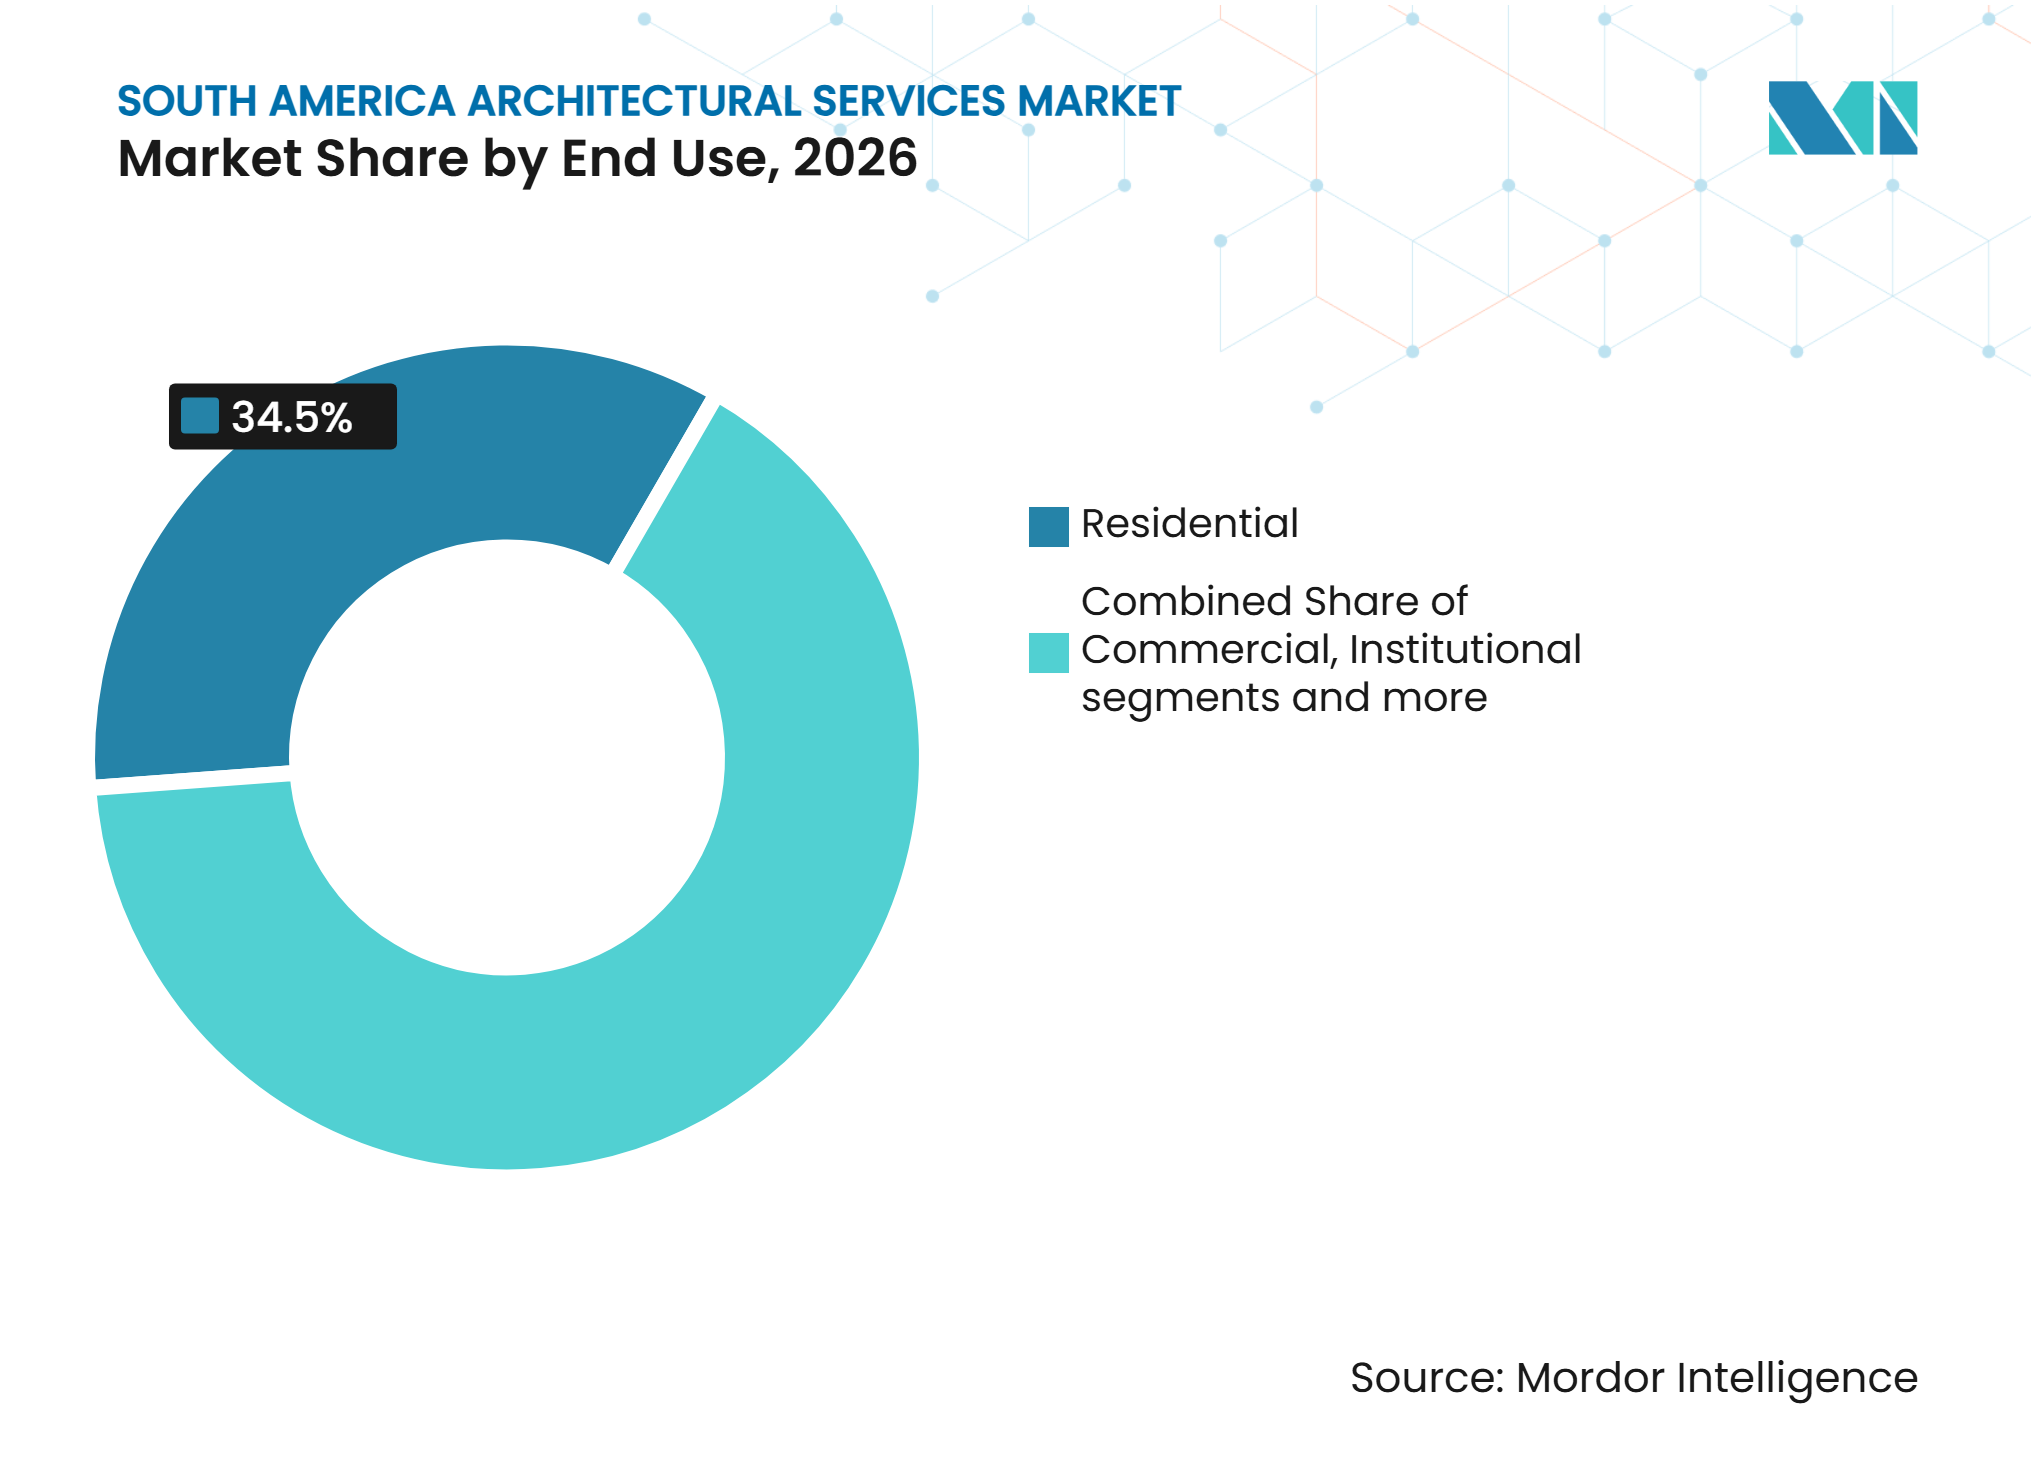
- Por uso final, el sector residencial mantuvo el 34,5% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, mientras que se proyecta que los edificios vinculados a infraestructura crezcan a una CAGR del 5,98% entre 2027 y 2032.
- Por fuente de inversión, la inversión privada representó el 59,9% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, mientras que se proyecta que la inversión pública crezca a una CAGR del 5,77% entre 2027 y 2032.
- Por geografía, Brasil capturó el 39,3% del tamaño del mercado de servicios de arquitectura en América del Sur en 2026, mientras que se proyecta que el resto de América del Sur crezca a una CAGR del 6,18% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proyectos de Regeneración Urbana y Desarrollo Orientado al Tránsito | +1.2% | Brasil, Colombia, Chile, Perú | Mediano plazo (2-4 años) |
| Inversión Pública en Vivienda, Salud, Educación e Infraestructura | +1.0% | Brasil, Perú, Argentina | Mediano plazo (2-4 años) |
| Parques Logísticos, Centros de Datos y Desarrollo Industrial | +0.9% | Brasil, Colombia, Perú | Corto plazo (≤ 2 años) |
| Certificaciones de Construcción Verde y Diseño de Cero Emisiones Netas | +0.8% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| Modelado de Información de Construcción, Inteligencia Artificial, Gemelos Digitales y Modelado Paramétrico | +0.7% | Brasil, Chile, Toda la Región | Corto plazo (≤ 2 años) |
| Diseño de Edificios Resilientes al Clima y Resistentes a Desastres | +0.6% | Brasil, Chile, Perú, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Proyectos de Regeneración Urbana y Desarrollo Orientado al Tránsito Impulsa la Demanda de Servicios de Planificación y Diseño Arquitectónico
Las ciudades de toda la región están transformando corredores subutilizados en distritos de uso mixto, aumentando la cantidad de trabajo de planificación realizado antes de que comience el diseño del edificio. Esto es relevante para el mercado de servicios de arquitectura en América del Sur porque las empresas que aseguran roles tempranos de diseño urbano a menudo permanecen involucradas durante la documentación, la coordinación y las fases posteriores del proyecto. Los grandes proyectos de comunidades planificadas y vinculados al tránsito están integrando vivienda, espacio público, estándares ambientales y diseño cívico en una sola asignación[1]. Esa escala conecta la planificación territorial con oportunidades de diseño de larga duración en lugar de encargos cortos y aislados. También aumenta el valor de las empresas que pueden gestionar la forma urbana, la planificación del espacio público y la implementación por fases con el mismo equipo de clientes. Como resultado, el mercado de servicios de arquitectura en América del Sur está viendo un mayor potencial de ingresos en mandatos que comienzan con la planificación del desarrollo orientado al tránsito y se extienden hacia paquetes arquitectónicos posteriores.
Las Inversiones Gubernamentales en Vivienda Asequible, Salud, Educación e Infraestructura Pública Crean Oportunidades para las Empresas de Arquitectura
Los programas gubernamentales siguen siendo un importante estabilizador para el mercado de servicios de arquitectura en América del Sur porque generan trabajo institucional constante en múltiples categorías de edificios y múltiples ciudades. El programa de salud Novo PAC de Brasil asignó 6,5 mil millones de USD a 32.669 proyectos en 5.183 municipios, y 2.911 obras estaban en ejecución a junio de 2026. El Ministerio de Salud de Perú seleccionó en 2024 a una empresa conjunta liderada por AECOM para apoyar dos hospitales regionales en Piura y Trujillo bajo la iniciativa PRONIS, que mantiene el desarrollo conceptual, la coordinación y la gestión digital de proyectos estrechamente vinculados a la entrega arquitectónica[2]. La cartera de vivienda de Brasil proporciona apoyo adicional, ya que el gobierno federal anunció planes para entregar 85.000 nuevas unidades bajo el programa Minha Casa, Minha Vida en 2026. Estos programas amplían el conjunto de encargos más allá del sector inmobiliario comercial y reducen la dependencia de la demanda arquitectónica únicamente de las condiciones de financiamiento privado. Ese flujo público constante proporciona al mercado de servicios de arquitectura en América del Sur un amortiguador cuando los promotores retrasan o reconfiguran proyectos discrecionales.
El Crecimiento en Parques Logísticos, Centros de Datos y Desarrollos Industriales Impulsado por el Nearshoring y la Expansión del Comercio Electrónico
La demanda de edificios técnicos se está volviendo cada vez más importante en el mercado de servicios de arquitectura en América del Sur porque las instalaciones industriales, los centros de datos y los activos logísticos requieren mayor coordinación que los trabajos estándar de oficinas o residenciales. Estos edificios ponen mayor énfasis en el control ambiental, la integración de servicios, la resiliencia, la seguridad y la precisión de la documentación desde las primeras etapas de diseño. Los movimientos estratégicos de las principales empresas subrayan la seriedad con que se está abordando esta demanda, con Stantec adquiriendo Page en 2025 y añadiendo experiencia en centros de datos, salud, salas limpias y fabricación avanzada[3]. WSP también fortaleció su perfil de asesoría técnica y orientada a la infraestructura mediante la adquisición de Ricardo en octubre de 2025, lo que amplió las capacidades en ferrocarriles, transición energética y consultoría más amplia. Esos movimientos se alinean con un mercado en el que los edificios industriales y de misión crítica ocupados exigen una colaboración más estrecha entre arquitectos, ingenieros y consultores especializados. El mercado de servicios de arquitectura en América del Sur se beneficia, por tanto, cuando las empresas pueden traducir el crecimiento industrial en paquetes arquitectónicos técnicamente sólidos en lugar de tratar estos proyectos como estructuras estándar.
La Creciente Adopción de Certificaciones de Construcción Verde y Principios de Diseño de Cero Emisiones Netas Aumenta la Demanda de Arquitectura Sostenible
La certificación verde se está convirtiendo en un requisito estándar del cliente, aumentando el valor de la experiencia en sostenibilidad en todo el mercado de servicios de arquitectura en América del Sur. Brasil tenía 1.033 proyectos certificados LEED en el segundo semestre de 2024, mientras que Colombia tenía 304 y Chile tenía 301, lo que demuestra que el trabajo certificado ya es una parte material del entorno construido regional. En São Paulo, Vista Faria Lima se convirtió en el primer edificio comercial de la ciudad en recibir las certificaciones LEED Zero Energy, LEED Zero Carbon y LEED Zero Water en 2024. En 2025, la Global Network for Zero certificó su primer proyecto de cero emisiones netas en Brasil, demostrando que los objetivos avanzados de sostenibilidad ya no se limitan a las torres más grandes. Este cambio aumenta la necesidad de una selección más sólida de materiales, planificación de fachadas, coordinación de sistemas y pensamiento sobre el rendimiento posterior a la ocupación en la etapa de diseño. También ayuda al mercado de servicios de arquitectura en América del Sur a avanzar hacia trabajos de honorarios de mayor valor donde el conocimiento técnico y la experiencia en certificación influyen directamente en la elección del cliente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inflación, Elevados Costos de Financiamiento y Volatilidad Cambiaria | -0.6% | Argentina, Brasil, Toda la Región | Corto plazo (≤ 2 años) |
| Incertidumbre Política y Económica | -0.5% | Argentina, Perú, Colombia, Brasil | Mediano plazo (2-4 años) |
| Permisos Complejos y Aprobaciones Ambientales | -0.3% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| Escasez de Profesionales de Arquitectura Especializados y Experiencia Técnica | -0.2% | Toda la Región, Especialmente Brasil y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Alta Inflación, los Elevados Costos de Financiamiento y la Volatilidad Cambiaria Limitan la Viabilidad de los Proyectos y los Presupuestos de Diseño
La escalada de costos sigue siendo una restricción directa sobre el mercado de servicios de arquitectura en América del Sur porque los honorarios de diseño a menudo se ven presionados cuando los propietarios intentan proteger la viabilidad general del proyecto. El índice nacional de construcción civil de Brasil subió un 0,72% en abril de 2026, y el aumento acumulado en los 12 meses anteriores alcanzó el 7%. La Cámara Brasileña de la Industria de la Construcción también redujo su pronóstico de crecimiento sectorial para 2026 al 1,2%, frente a un 2% anterior, porque las altas tasas de interés y los costos de insumos estaban pesando sobre la actividad. Señaló por separado precios más altos para materiales como el concreto, las tuberías de PVC y el cemento Portland en abril de 2026, lo que indica que la presión de costos no se limita a una sola categoría de insumos. Cuando los presupuestos de los proyectos se revisan al alza, el alcance arquitectónico puede reducirse, posponerse o dividirse en fases posteriores. Esto hace que el mercado de servicios de arquitectura en América del Sur sea más vulnerable al trabajo comercial y de desarrollo privado discrecional que a los programas institucionales planificados a largo plazo.
La Incertidumbre Política y Económica Retrasa las Inversiones en Construcción Privada y Pública
La incertidumbre política afecta al mercado de servicios de arquitectura en América del Sur porque los grandes proyectos dependen de la confianza en el financiamiento, las aprobaciones y los largos calendarios de entrega. El calendario político de 2026 en varios países importantes está manteniendo a algunos inversores cautelosos, particularmente en proyectos que dependen de estructuras de concesión largas o grandes compromisos de capital plurianuales. Al mismo tiempo, la inversión extranjera directa en América Latina y el Caribe aumentó solo un 1,7% en 2025. Ese modesto aumento señala un contexto de capital externo más lento para el sector inmobiliario comercial, la expansión industrial y los desarrollos privados complejos. Las empresas de arquitectura sienten esto primero a través de decisiones más lentas de los clientes, ciclos de adquisición más largos y retrasos en el inicio de grandes mandatos. Incluso cuando la demanda subyacente permanece intacta, el mercado de servicios de arquitectura en América del Sur puede perder impulso cuando el momento de la inversión se vuelve menos predecible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Diseño Arquitectónico Dominan, Mientras que los Servicios de Diseño Urbano y Planificación Maestra Registran el Crecimiento Más RápidoLos servicios de diseño arquitectónico tienen el 41,2% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, lo que lo convierte en la categoría de servicio más grande. El segmento abarca el trabajo inicial que da forma al propósito, la distribución, la apariencia, el cumplimiento normativo y las aprobaciones del cliente del edificio. Sigue siendo central porque la documentación, los interiores, la planificación y la coordinación especializada dependen de las decisiones tomadas en esta etapa. La categoría atiende proyectos en vivienda, oficinas, salud, escuelas, instalaciones de transporte y sitios industriales. Su amplio uso en todos los tipos de proyectos proporciona a las empresas una base de trabajo confiable. También explica por qué el diseño central sigue siendo el principal contribuyente de ingresos en el mercado de servicios de arquitectura en América del Sur.
Los servicios de diseño urbano y planificación maestra son el tipo de servicio de más rápido crecimiento y se proyecta que se expandan a una CAGR del 6,11% entre 2027 y 2032. La demanda está aumentando a medida que los proyectos combinan vivienda, espacio público, enlaces de transporte, actividad comercial y requisitos ambientales dentro de un solo plan. Foster + Partners recibió aprobación en junio de 2026 para proceder con el plan maestro de Maratué en Puchuncaví, Chile. El proyecto de 2.000 millones de USD incluye 14.000 viviendas y está planificado para integrar corredores biológicos con áreas costeras y residenciales. Dicho trabajo crea ciclos de diseño más largos y mayores requisitos de coordinación que una asignación de un solo edificio. También ofrece a los estudios capaces una vía hacia trabajos de seguimiento en etapas posteriores del proyecto. El trabajo generalmente requiere una secuencia clara desde el análisis del territorio hasta la consulta pública, la planificación detallada y las aprobaciones de construcción finales. Esa secuencia favorece a las empresas que pueden gestionar la calidad del diseño mientras coordinan los requisitos de transporte, medioambiente y servicios. También crea espacio para que los estudios locales se asocien con planificadores internacionales cuando los promotores del proyecto necesitan tanto conocimiento de entrega regional como experiencia con comunidades planificadas más grandes. A medida que más ciudades se centran en el desarrollo compacto, es probable que la planificación maestra siga siendo una fuente significativa de nuevos trabajos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Proyecto:
La Nueva Construcción Sigue Siendo la Principal Fuente de ActividadLa nueva construcción representó el 69,8% de la actividad por tipo de proyecto en 2026, lo que la convierte en el segmento más grande del mercado de servicios de arquitectura en América del Sur. La nueva vivienda, los hospitales, las instalaciones logísticas, los centros de datos y los desarrollos de uso mixto apoyan el segmento. El programa de vivienda asequible y el programa de salud pública de Brasil son importantes fuentes de nuevos trabajos de diseño y documentación. La nueva construcción también se beneficia de la expansión urbana, la necesidad de oferta residencial formal y el desarrollo de instalaciones técnicas. El proyecto San Ignacio de Chile en Santiago muestra la escala de la actividad de desarrollo privado, con 15 edificios de baja altura y 1.065 apartamentos planificados dentro de un esquema de uso mixto. Estos proyectos mantienen los paquetes de diseño de nueva construcción en el centro de la actividad regional.
La renovación es el tipo de proyecto de más rápido crecimiento y se prevé que aumente a una CAGR del 5,55% entre 2027 y 2032. Los edificios comerciales e institucionales más antiguos necesitan mejoras para adaptarse a los cambios en los patrones de trabajo, la accesibilidad, el rendimiento energético y las necesidades de los usuarios. La renovación también puede resultar atractiva para los propietarios que buscan ciclos de desarrollo más cortos que la demolición y reconstrucción completas. Las mejoras en estadios y recintos públicos muestran cómo los programas de rehabilitación pueden combinar mejoras técnicas con reconversión comercial. Los modelos digitales pueden ayudar a los equipos a evaluar las condiciones existentes e identificar problemas de diseño antes de que comience la construcción principal. Esto apoya un papel más amplio para el trabajo de rehabilitación en el mercado de servicios de arquitectura en América del Sur durante el período de pronóstico. El segmento también puede beneficiarse cuando los propietarios necesitan mejorar el rendimiento energético, adaptar los edificios para nuevos inquilinos o cumplir con las normas de accesibilidad actualizadas. Los estudios y las revisiones técnicas tempranas son importantes porque las estructuras más antiguas pueden contener restricciones ocultas que afectan el costo y los plazos. Las empresas que combinan diseño arquitectónico con coordinación técnica pueden ayudar a los clientes a decidir si retener, mejorar o reemplazar un activo existente. Esto hace que el trabajo de renovación sea relevante tanto para los propietarios privados de edificios como para las agencias públicas que gestionan instalaciones más antiguas.
Por Uso Final:
El Trabajo Residencial Proporciona la Mayor Base de IngresosEl sector residencial tiene el 34,5% de la participación del mercado de servicios de arquitectura en América del Sur en 2026 y es la categoría de uso final más grande. La demanda proviene de la escasez de vivienda, los programas de vivienda pública, los proyectos de apartamentos privados y los planes de reurbanización urbana. El programa Minha Casa, Minha Vida de Brasil continúa creando demanda de diseño residencial repetible y documentación de construcción. Las grandes comunidades planificadas también requieren que los arquitectos coordinen tipos de vivienda, servicios compartidos, vías, espacios públicos y acceso a servicios. El segmento proporciona a las empresas locales trabajo constante en formatos residenciales tanto estandarizados como de mayor valor. Esto convierte al diseño residencial en una fuente central de actividad en todo el mercado de servicios de arquitectura en América del Sur.
Los edificios vinculados a infraestructura son el segmento de uso final de más rápido crecimiento y se proyecta que crezcan a una CAGR del 5,98% entre 2027 y 2032. La categoría incluye instalaciones de tránsito, sitios de tratamiento de agua, edificios relacionados con la energía, campus de centros de datos y otras instalaciones que combinan sistemas de infraestructura con espacio ocupado. Estos proyectos requieren mayor coordinación en materia de seguridad, circulación, equipos, materiales y necesidades operativas. El programa de infraestructura de salud de Brasil está añadiendo demanda de tipos de edificios que necesitan una sólida planificación técnica y un diseño claro de flujos de trabajo. El crecimiento industrial también aumenta la necesidad de edificios de apoyo especializados dentro de puertos, zonas de fabricación y parques logísticos. Esto otorga a las empresas con experiencia en coordinación técnica una ventaja en el mercado de servicios de arquitectura en América del Sur. Los proyectos vinculados a infraestructura a menudo tienen requisitos estrictos de seguridad, circulación de emergencia, acceso para mantenimiento y operaciones continuas. Esos requisitos hacen que la coordinación temprana sea más valiosa que en muchos tipos de edificios convencionales. Las empresas necesitan gestionar la relación entre los sistemas de infraestructura y las personas que utilizan el edificio terminado cada día. Esta profundidad técnica puede apoyar relaciones más duraderas con los clientes y asignaciones repetidas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
La Inversión Privada Continúa Financiando la Mayor Parte de la ActividadLa inversión privada representó el 59,9% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, lo que la convierte en la mayor fuente de financiamiento. Las oficinas corporativas, la vivienda privada, los activos logísticos, los centros de datos y los proyectos de uso mixto dependen en gran medida del capital privado. Los promotores privados a menudo crean demanda en planificación conceptual, diseño detallado, acondicionamiento de interiores y apoyo a la entrega en obra. En São Paulo, los corredores corporativos continúan apoyando la demanda de diseño de oficinas y uso mixto. La finalización de la Torre Salma por aflalo/gasperini arquitetos ilustra el papel de la inversión privada en proyectos comerciales premium orientados a la sostenibilidad. Esto mantiene el desarrollo privado como elemento central de la base de ingresos del mercado de servicios de arquitectura en América del Sur.
La inversión pública es la fuente de financiamiento de más rápido crecimiento y se proyecta que se expanda a una CAGR del 5,77% entre 2027 y 2032. Los gobiernos están destinando más financiamiento a activos de salud, vivienda, movilidad, saneamiento y educación que necesitan planificación a largo plazo y procesos de diseño formales. Novo PAC es un ejemplo importante porque apoya miles de obras relacionadas con la salud en todo Brasil. Los proyectos financiados públicamente pueden ayudar a las empresas a mantener la utilización cuando los clientes privados posponen compromisos debido a las condiciones de financiamiento. También crean oportunidades más allá de las capitales porque los proyectos municipales están distribuidos en muchas ubicaciones. Esta distribución más amplia mejora la resiliencia del mercado de servicios de arquitectura en América del Sur. Los programas públicos también crean una variedad de tamaños de proyectos, desde unidades de salud locales y escuelas hasta grandes esquemas hospitalarios y de movilidad. Esa variedad puede ayudar a las empresas pequeñas y medianas a participar junto a proveedores multidisciplinarios más grandes. Las normas de contratación pueden ser exigentes, especialmente donde se requiere coordinación digital, pero también fomentan prácticas de documentación más consistentes. Con el tiempo, la inversión pública puede apoyar el desarrollo de capacidades de entrega local más sólidas.
Análisis Geográfico
Brasil
Brasil mantuvo el 39,3% de la participación del mercado de servicios de arquitectura en América del Sur en 2026, respaldado por la gama más amplia de tipos de proyectos en la región. Novo PAC asignó 6,5 mil millones de USD a infraestructura de salud pública y creó una gran cartera de trabajos en hospitales, clínicas y unidades básicas de salud. El programa Minha Casa, Minha Vida también apoyó la actividad de diseño de nuevas viviendas, con el gobierno anunciando 85.000 unidades adicionales para 2026. Los requisitos federales de BIM de Brasil están dando forma a la contratación pública al poner mayor énfasis en la documentación digital coordinada. El país también cuenta con una sólida base de diseño corporativo orientado a la sostenibilidad, con empresas como aflalo/gasperini arquitetos activas en proyectos certificados. Estos factores hacen de Brasil el mercado más consolidado de la región para el trabajo arquitectónico a gran escala.
Resto de América del Sur
Se proyecta que el resto de América del Sur crezca a una CAGR del 6,18% entre 2027 y 2032, la tasa más rápida entre los segmentos geográficos de la región. El grupo incluye mercados donde el crecimiento urbano y los desarrollos formales más grandes están aumentando la demanda de servicios de arquitectura. Paraguay está atrayendo más atención de las prácticas regionales, incluida Gómez Platero, que aseguró el mandato del Link Center en Asunción. En Ecuador, los proyectos emblemáticos de uso mixto apuntan a una creciente demanda de trabajos de diseño de mayor perfil. Estos mercados pueden ofrecer a las empresas nuevas fuentes de ingresos cuando las economías más grandes experimentan ciclos de inversión privada más lentos. Su menor base de partida también significa que un número limitado de proyectos de envergadura puede aumentar significativamente la demanda.
Argentina, Chile, Colombia y Perú
Chile, Colombia, Perú y Argentina representan un diverso grupo intermedio dentro del mercado de servicios de arquitectura en América del Sur. Chile está respaldado por grandes desarrollos privados, incluido el plan maestro de Maratué de 2.000 millones de USD y el proyecto de uso mixto San Ignacio de 120 millones de USD. Colombia se está beneficiando del desarrollo industrial y la planificación sostenible a escala urbana, como lo ilustra el proyecto Ciudad Mallorquín. Perú está añadiendo actividad de desarrollo sanitario y comercial, incluida la Torre Trecca en Lima y la inversión de 600 millones de USD de Cenco Malls en 2 centros comerciales. Argentina sigue siendo más vulnerable a la presión macroeconómica, pero mantiene una base de actividad de diseño residencial privado, hotelería y comercial premium. En conjunto, estos países ofrecen una combinación variada de oportunidades en vivienda, comercio minorista, salud, planificación urbana y desarrollo industrial.
Panorama Competitivo
Concentración del Mercado
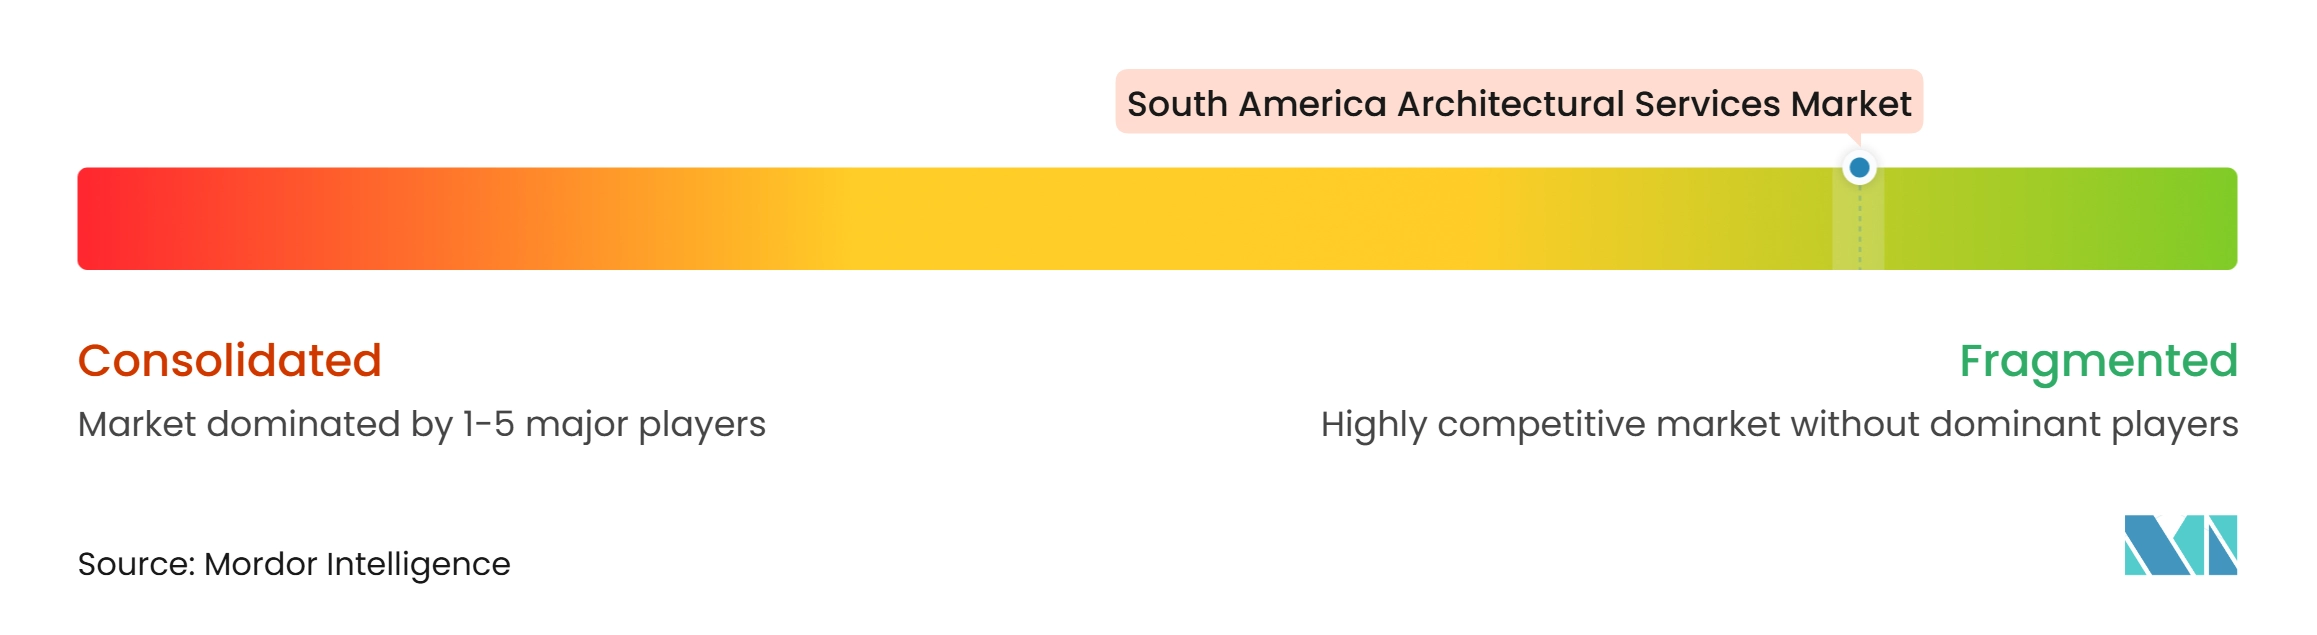
El mercado de servicios de arquitectura en América del Sur es de naturaleza fragmentada. AECOM, WSP Global, Stantec y Gensler compiten por grandes asignaciones de infraestructura, institucionales, industriales y de uso mixto. Las empresas locales y regionales compiten fuertemente en trabajos residenciales, comerciales y públicos específicos de cada país porque comprenden a los clientes locales, los procesos de aprobación y las prácticas de entrega. Los estudios brasileños como aflalo/gasperini arquitetos, Königsberger Vannucchi Arquitetos Associados y Zanettini Arquitetura mantienen una fuerte presencia en su mercado local. Esta combinación de escala internacional y relaciones locales mantiene la competencia amplia en lugar de concentrada. Al mismo tiempo, las empresas también compiten en servicio al cliente, participación de diseño de alto nivel, coordinación técnica, capacidad digital, conocimiento de las aprobaciones locales y la capacidad de entregar un proyecto dentro del cronograma y presupuesto esperados.
La competencia se está orientando hacia el alcance técnico, no solo hacia la reputación en diseño. Se está pidiendo a las empresas que proporcionen una coordinación digital más sólida, apoyo en sostenibilidad, diseño técnico y gestión de interfaces de proyectos complejos. El contrato de ingeniería y diseño de front-end de WSP en junio de 2026 para Brazil Potash refleja el valor de la capacidad integrada en proyectos industriales. AECOM sigue siendo relevante en asignaciones regionales de salud y gestión de programas, que requieren coordinación entre diseño, adquisición y entrega. Las empresas que pueden combinar trabajo arquitectónico con ingeniería y supervisión de programas tienen más probabilidades de competir por mandatos públicos e industriales más grandes.
Los estudios más pequeños aún pueden competir eficazmente cuando se especializan en planificación digital, sostenibilidad o ejecución local. El BIM, o Modelado de Información de Construcción, ofrece a los equipos más pequeños una forma de coordinar información compleja y demostrar disciplina en la entrega. Los marcos de sostenibilidad como el Liderazgo en Energía y Diseño Ambiental también pueden ayudar a las empresas a demostrar preparación técnica para proyectos institucionales y corporativos. Los estudios locales siguen bien posicionados donde los clientes necesitan una participación cercana, conocimiento regulatorio nacional y acceso directo a diseñadores de alto nivel. Por lo tanto, es probable que el mercado de servicios de arquitectura en América del Sur siga siendo fragmentado mientras los requisitos de capacidad continúan aumentando.
Líderes de la Industria de Servicios de Arquitectura en América del Sur
-
AECOM
-
Arup Group Limited
-
Gensler
-
Stantec Inc.
-
WSP Global Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Arquitectura en América del Sur Empresas cubiertas en este informe
- AECOM
- Arup Group Limited
- Gensler
- Stantec Inc.
- WSP Global Inc.
- HDR, Inc.
- Perkins&Will
- Perkins Eastman
- HKS, Inc.
- Skidmore, Owings and Merrill LLP
- B+H Architects
- DP Architects Pte Ltd
- CallisonRTKL
- MVRDV
- Foster + Partners
- Zaha Hadid Architects
- Estudio Aisenson
- aflalo/gasperini arquitetos
- Königsberger Vannucchi Arquitetos Associados
- Zanettini Arquitetura
Desarrollos recientes de la industria en Mercado de Servicios de Arquitectura en América del Sur
- Septiembre de 2026: La Universidad Federal de Ceará (UFC), en colaboración con el Instituto de Arquitectos de Brasil (IAB/CE), lanzó un concurso nacional para el diseño arquitectónico, urbano y paisajístico de su nuevo Centro de Artes, Cultura y Eventos en Fortaleza. La instalación propuesta ocupará el antiguo sitio del Edificio São Pedro en Praia de Iracema. El concurso enfatiza la accesibilidad, la integración con los espacios públicos, la arquitectura adaptada al clima y la sostenibilidad ambiental. Esta iniciativa brinda a las prácticas arquitectónicas la oportunidad de participar en el diseño de infraestructura institucional y cultural.
- Junio de 2026: El gobierno municipal de Cali anunció que la segunda sección del Corredor Integral Cristo Rey recibió el Premio Lápiz de Acero 2026 en la categoría de Espacio Público. El proyecto también fue reconocido en la 18.ª Bienal Internacional de Arquitectura de San José, Costa Rica, en la categoría de Proyecto Urbano. El reconocimiento destaca la creciente importancia de la regeneración urbana, la planificación del espacio público, la arquitectura paisajística y el diseño urbano sostenible en las ciudades colombianas.
- Enero de 2026: Cenco Malls anunció una inversión de 600 millones de USD en dos nuevos centros comerciales en Lima, Perú. La inversión abarca diseño minorista, torres residenciales y componentes de uso mixto, generando encargos arquitectónicos multidisciplinarios en el área metropolitana de Lima.
Alcance del Informe del Mercado de Servicios de Arquitectura en América del Sur
Resumen de la segmentación
| Servicios de Diseño Arquitectónico |
| Servicios de Documentación y Entrega Arquitectónica |
| Servicios de Arquitectura de Interiores y Planificación de Espacios |
| Servicios de Diseño Urbano y Planificación Maestra |
| Otros |
| Nueva Construcción |
| Renovación |
| Residencial |
| Comercial |
| Institucional |
| Industrial y Logístico |
| Edificios Vinculados a Infraestructura |
| Otros |
| Pública |
| Privada |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Servicio | Servicios de Diseño Arquitectónico |
| Servicios de Documentación y Entrega Arquitectónica | |
| Servicios de Arquitectura de Interiores y Planificación de Espacios | |
| Servicios de Diseño Urbano y Planificación Maestra | |
| Otros | |
| Por Tipo de Proyecto | Nueva Construcción |
| Renovación | |
| Por Uso Final | Residencial |
| Comercial | |
| Institucional | |
| Industrial y Logístico | |
| Edificios Vinculados a Infraestructura | |
| Otros | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado de servicios de arquitectura en América del Sur hasta 2032?
Se proyecta que el mercado crezca de 24,66 mil millones de USD en 2027 a 31,69 mil millones de USD para 2032 a una CAGR del 5,14%.
¿Qué tipo de servicio lidera el mercado de servicios de arquitectura en América del Sur?
Los servicios de diseño arquitectónico lideran el mercado con una participación del 41,2% en 2026.
¿Cuál es el tipo de proyecto más grande en el sector de servicios de arquitectura regional?
La nueva construcción es el tipo de proyecto más grande, representando el 69,8% de la actividad en 2026.
¿Qué segmento de uso final está creciendo más rápido?
Los edificios vinculados a infraestructura son el segmento de uso final de más rápido crecimiento, con una CAGR proyectada del 5,98% de 2027 a 2032.
¿Por qué es importante Brasil para los servicios de arquitectura en América del Sur?
Brasil mantuvo el 39,3% de los ingresos regionales en 2026 y se beneficia de grandes carteras de proyectos de vivienda, salud, infraestructura pública, corporativos e industriales.
¿Cuáles son los principales desafíos que enfrentan las empresas de arquitectura en América del Sur?
Los altos costos de los proyectos, la presión financiera, los retrasos regulatorios, la incertidumbre económica y la escasez de habilidades especializadas siguen siendo las principales restricciones.