
Taille et Part du Marché des Services Architecturaux en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
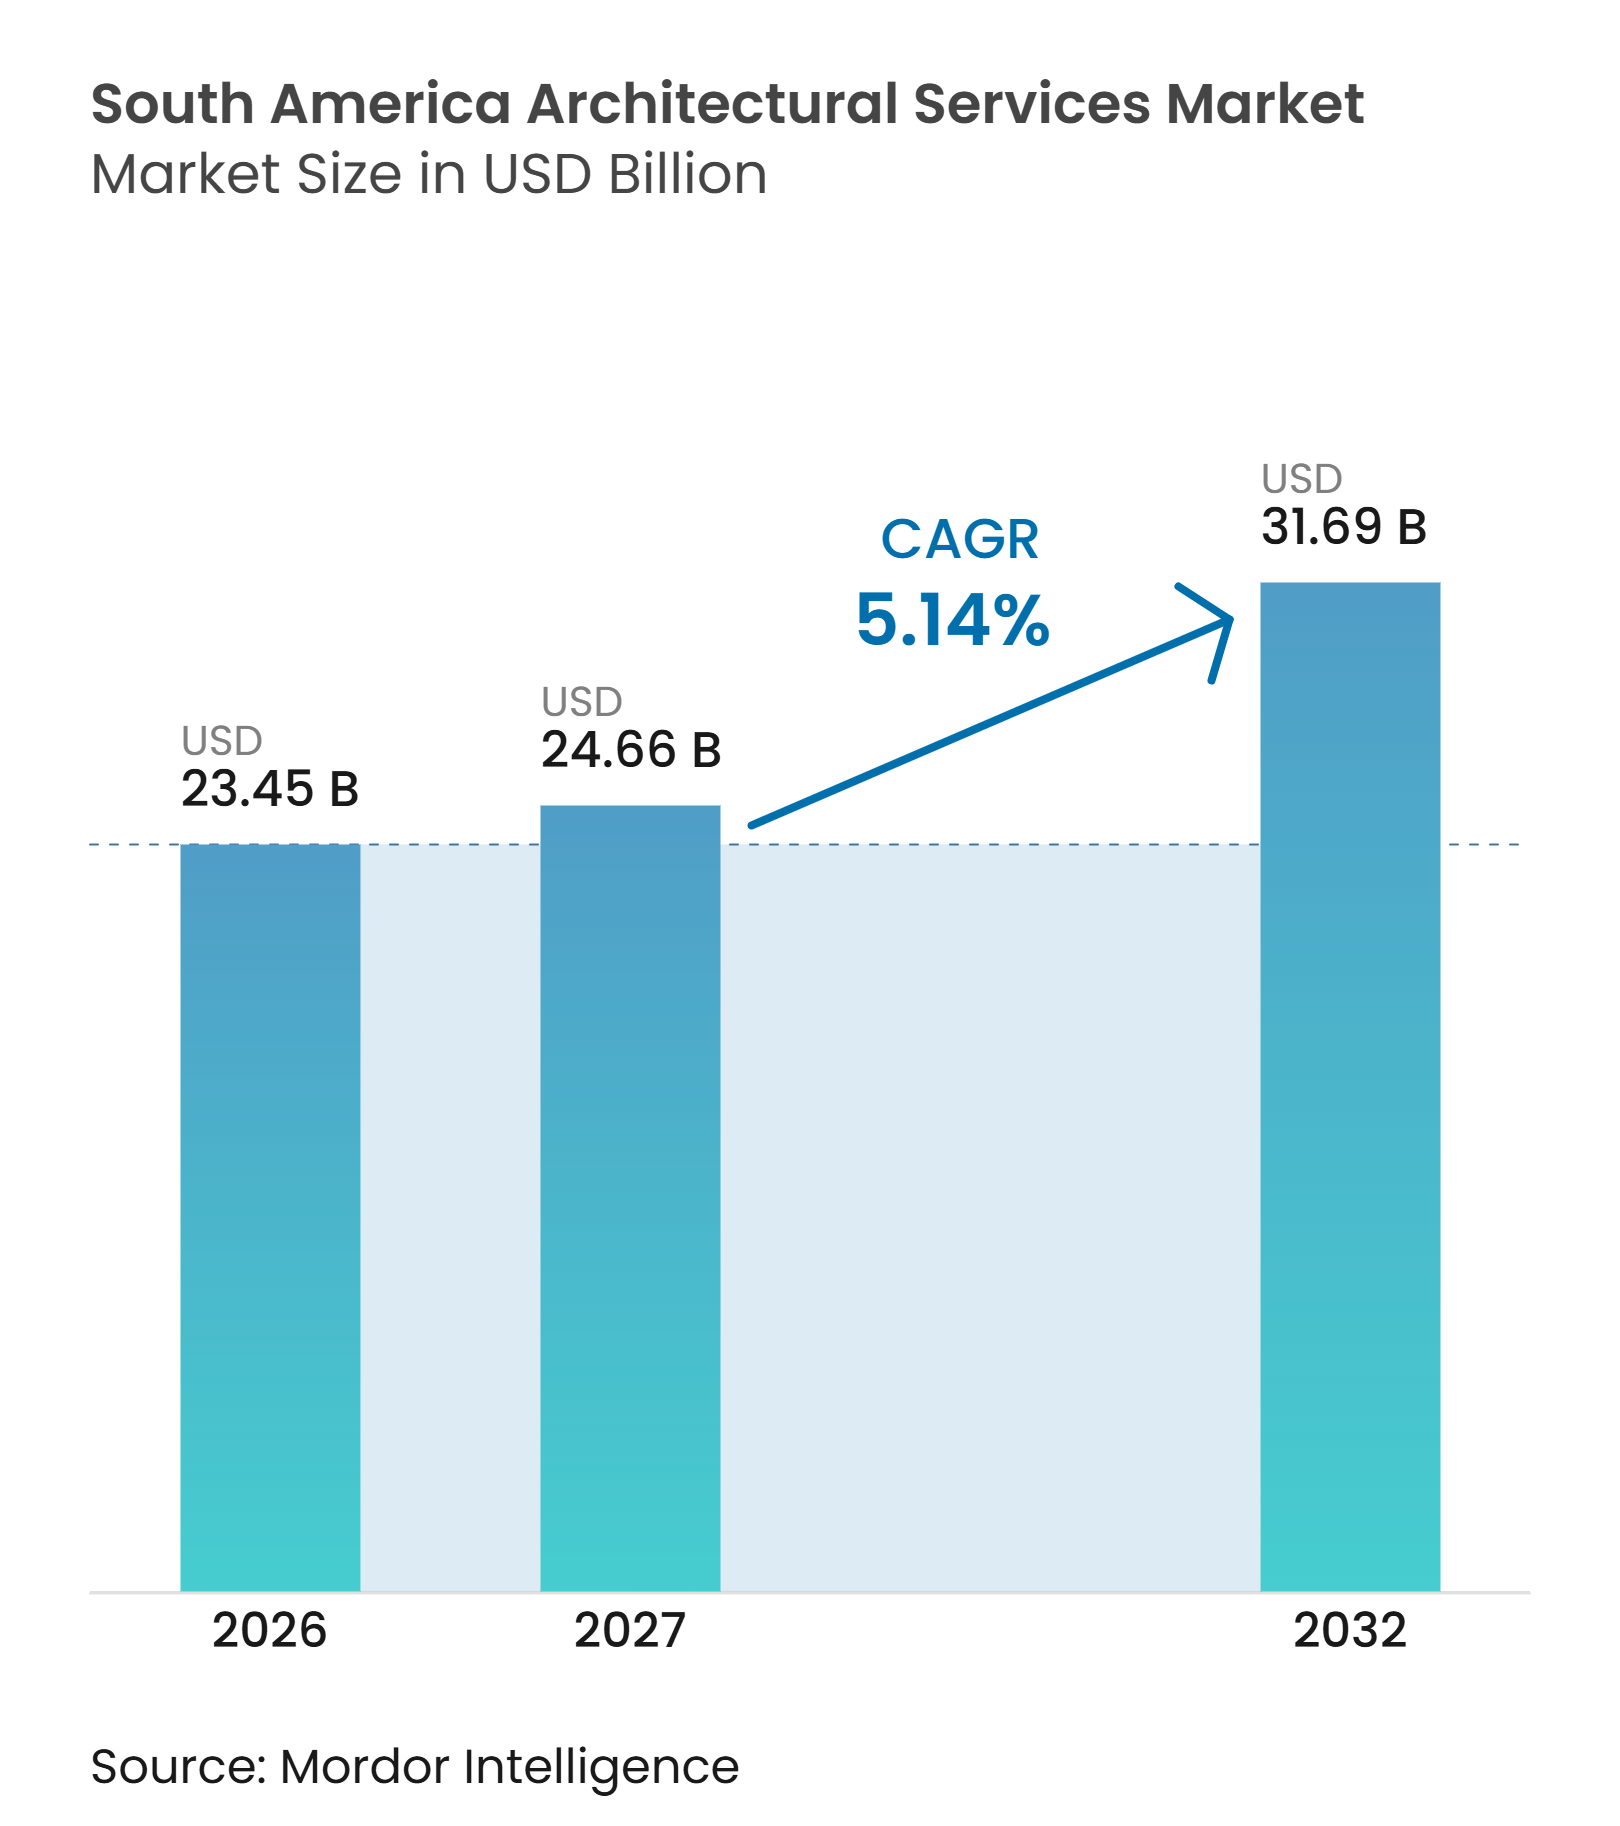
| Taille du marché de l'année de base (2026) | 23.45 Milliards de dollars |
| Taille du Marché (2027) | 24.66 Milliards de dollars |
| Taille du Marché (2032) | 31.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.14 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Architecturaux en Amérique du Sud par Mordor Intelligence
Le Marché des Services Architecturaux en Amérique du Sud était évalué à 23,45 milliards USD en 2026 et devrait atteindre 24,66 milliards USD en 2027 et 31,69 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,14 % durant la période de prévision 2027–2032.
Les besoins persistants en logements, les améliorations des infrastructures de santé publique, la modernisation de l'éducation et les dépenses institutionnelles générales continuent de soutenir la demande sur le marché des services architecturaux en Amérique du Sud, en particulier là où les programmes soutenus par les gouvernements maintiennent un flux de projets actif même lorsque la construction privée ralentit. Les normes de livraison numérique modifient également la façon dont les entreprises se font concurrence, car la démarche fédérale brésilienne en matière de Modélisation des Informations du Bâtiment (BIM) rend la modélisation coordonnée, la qualité de la documentation et la discipline des flux de travail plus importantes sur le marché des services architecturaux en Amérique du Sud. La conception durable se rapproche de la pratique standard, car la région dispose déjà d'un stock significatif de projets certifiés Leadership in Energy and Environmental Design (LEED), le Brésil détenant la plus grande base, la Colombie et le Chili affichant également une activité de certification établie. Le marché des services architecturaux en Amérique du Sud bénéficie également de grandes missions de planification urbaine et de communautés planifiées, où les rôles de planification directrice précoce conduisent souvent à des travaux ultérieurs de conception, de documentation et de mise en œuvre sur des cycles de livraison plus longs. La pression sur les coûts et l'incertitude politique continuent de limiter les délais et les budgets, les indicateurs de coûts de construction au Brésil étant restés élevés en 2026, et les investissements directs étrangers en Amérique latine et dans les Caraïbes n'ayant augmenté que de 1,7 % en 2025.
Points Clés du Rapport
- Par type de service, les services de conception architecturale ont capturé 41,2 % de la part du marché des services architecturaux en Amérique du Sud en 2026, tandis que les services de conception urbaine et de planification directrice devraient croître à un CAGR de 6,11 % entre 2027 et 2032.
- Par type de projet, la nouvelle construction représentait 69,8 % de la taille du marché des services architecturaux en Amérique du Sud en 2026, tandis que la rénovation devrait croître à un CAGR de 5,55 % entre 2027 et 2032.
- Par utilisation finale, le résidentiel détenait 34,5 % de la part du marché des services architecturaux en Amérique du Sud en 2026, tandis que les bâtiments liés aux infrastructures devraient croître à un CAGR de 5,98 % entre 2027 et 2032.
- Par source d'investissement, l'investissement privé représentait 59,9 % de la part du marché des services architecturaux en Amérique du Sud en 2026, tandis que l'investissement public devrait croître à un CAGR de 5,77 % entre 2027 et 2032.
- Par géographie, le Brésil a capturé 39,3 % de la taille du marché des services architecturaux en Amérique du Sud en 2026, tandis que le reste de l'Amérique du Sud devrait croître à un CAGR de 6,18 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Projets de Régénération Urbaine et de Développement Axé sur le Transit | +1.2% | Brésil, Colombie, Chili, Pérou | Moyen terme (2-4 ans) |
| Investissement Public dans le Logement, la Santé, l'Éducation et les Infrastructures | +1.0% | Brésil, Pérou, Argentine | Moyen terme (2-4 ans) |
| Parcs Logistiques, Centres de Données et Développement Industriel | +0.9% | Brésil, Colombie, Pérou | Court terme (≤ 2 ans) |
| Certifications de Construction Écologique et Conception Zéro Émission Nette | +0.8% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| Modélisation des Informations du Bâtiment, Intelligence Artificielle, Jumeaux Numériques et Modélisation Paramétrique | +0.7% | Brésil, Chili, Ensemble de la Région | Court terme (≤ 2 ans) |
| Conception de Bâtiments Résilients au Climat et Résistants aux Catastrophes | +0.6% | Brésil, Chili, Pérou, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Expansion des Projets de Régénération Urbaine et de Développement Axé sur le Transit Stimule la Demande de Services de Planification et de Conception Architecturales
Les villes de la région reconfigurent les corridors sous-utilisés en quartiers à usage mixte, augmentant la quantité de travail de planification effectuée avant le début de la conception des bâtiments. Cela est important pour le marché des services architecturaux en Amérique du Sud car les entreprises qui obtiennent des rôles de conception urbaine précoce restent souvent impliquées tout au long de la documentation, de la coordination et des phases ultérieures du projet. Les grandes communautés planifiées et les projets liés au transit intègrent le logement, les espaces publics, les normes environnementales et la conception civique dans une seule mission[1]. Cette échelle relie la planification foncière à des opportunités de conception de longue durée plutôt qu'à des missions courtes et isolées. Elle valorise également les entreprises capables de gérer la forme urbaine, la planification des espaces publics et la mise en œuvre par phases avec la même équipe client. En conséquence, le marché des services architecturaux en Amérique du Sud constate un potentiel de revenus plus fort dans les mandats qui débutent par la planification axée sur le transit et s'étendent aux lots architecturaux en aval.
Les Investissements Gouvernementaux dans le Logement Abordable, la Santé, l'Éducation et les Infrastructures Publiques Créent des Opportunités pour les Cabinets d'Architecture
Les programmes gouvernementaux restent un stabilisateur majeur pour le marché des services architecturaux en Amérique du Sud car ils génèrent un travail institutionnel régulier dans plusieurs catégories de bâtiments et plusieurs villes. Le programme de santé Novo PAC du Brésil a alloué 6,5 milliards USD à 32 669 projets dans 5 183 municipalités, et 2 911 travaux étaient en cours d'exécution en juin 2026. Le Ministère de la Santé du Pérou a sélectionné un groupement mené par AECOM en 2024 pour soutenir deux hôpitaux régionaux à Piura et Trujillo dans le cadre de l'initiative PRONIS, qui maintient le développement conceptuel, la coordination et la gestion numérique de projet étroitement liés à la livraison architecturale[2]. Le programme de logement du Brésil apporte un soutien supplémentaire, le gouvernement fédéral ayant annoncé des plans pour livrer 85 000 nouvelles unités dans le cadre du programme Minha Casa, Minha Vida en 2026. Ces programmes élargissent le portefeuille de missions au-delà de l'immobilier commercial et réduisent la dépendance de la demande architecturale aux seules conditions de financement privé. Ce flux public régulier offre au marché des services architecturaux en Amérique du Sud un amortisseur lorsque les promoteurs retardent ou rephasent des projets discrétionnaires.
Croissance des Parcs Logistiques, des Centres de Données et des Développements Industriels Alimentée par le Nearshoring et l'Expansion du Commerce Électronique
La demande de bâtiments techniques devient de plus en plus importante sur le marché des services architecturaux en Amérique du Sud car les installations industrielles, les centres de données et les actifs logistiques nécessitent une coordination plus importante que les bureaux ou les logements standard. Ces bâtiments accordent une plus grande importance au contrôle environnemental, à l'intégration des services, à la résilience, à la sécurité et à la précision de la documentation dès les premières étapes de conception. Les mouvements stratégiques des grandes entreprises soulignent le sérieux avec lequel cette demande est prise en compte, Stantec ayant acquis Page en 2025 et ajouté une expertise dans les centres de données, la santé, les salles blanches et la fabrication avancée[3]. WSP a également renforcé son profil de conseil technique et orienté vers les infrastructures grâce à l'acquisition de Ricardo en octobre 2025, qui a élargi les capacités ferroviaires, de transition énergétique et de conseil plus général. Ces mouvements s'alignent sur un marché dans lequel les bâtiments industriels et à mission critique occupés exigent une collaboration plus étroite entre architectes, ingénieurs et consultants spécialisés. Le marché des services architecturaux en Amérique du Sud bénéficie donc lorsque les entreprises peuvent traduire la croissance industrielle en lots architecturaux techniquement robustes plutôt que de traiter ces projets comme des enveloppes standard.
L'Adoption Croissante des Certifications de Construction Écologique et des Principes de Conception Zéro Émission Nette Accroît la Demande d'Architecture Durable
La certification écologique devient une exigence client standard, augmentant la valeur de l'expertise en durabilité sur le marché des services architecturaux en Amérique du Sud. Le Brésil comptait 1 033 projets certifiés LEED au second semestre 2024, la Colombie en avait 304 et le Chili 301, montrant que les travaux certifiés représentent déjà une part significative de l'environnement bâti régional. À São Paulo, Vista Faria Lima est devenu le premier bâtiment commercial de la ville à recevoir les certifications LEED Zéro Énergie, LEED Zéro Carbone et LEED Zéro Eau en 2024. En 2025, le Global Network for Zero a certifié son premier projet zéro émission nette au Brésil, démontrant que les objectifs de durabilité avancés ne sont plus limités aux plus grandes tours. Cette évolution accroît le besoin d'une meilleure sélection des matériaux, d'une planification des façades, d'une coordination des systèmes et d'une réflexion sur la performance post-occupation au stade de la conception. Elle aide également le marché des services architecturaux en Amérique du Sud à évoluer vers des honoraires à plus haute valeur ajoutée où les connaissances techniques et l'expérience en certification influencent directement le choix des clients.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Inflation Élevée, Coûts de Financement Élevés et Volatilité des Devises | -0.6% | Argentine, Brésil, Ensemble de la Région | Court terme (≤ 2 ans) |
| Incertitude Politique et Économique | -0.5% | Argentine, Pérou, Colombie, Brésil | Moyen terme (2-4 ans) |
| Procédures d'Autorisation Complexes et Approbations Environnementales | -0.3% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| Pénurie de Professionnels Architecturaux Spécialisés et d'Expertise Technique | -0.2% | Ensemble de la Région, en Particulier le Brésil et le Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Inflation Élevée, les Coûts de Financement Élevés et la Volatilité des Devises Contraignent la Viabilité des Projets et les Budgets de Conception
L'escalade des coûts reste un frein direct sur le marché des services architecturaux en Amérique du Sud car les honoraires de conception sont souvent sous pression lorsque les maîtres d'ouvrage cherchent à préserver la viabilité globale du projet. L'indice national de la construction civile au Brésil a augmenté de 0,72 % en avril 2026, et la hausse cumulée sur les 12 mois précédents a atteint 7 %. La Chambre Brésilienne de l'Industrie de la Construction a également réduit ses prévisions de croissance sectorielle pour 2026 à 1,2 %, contre 2 % précédemment, en raison des taux d'intérêt élevés et des coûts des intrants qui pesaient sur l'activité. Elle a par ailleurs noté des prix plus élevés pour des matériaux tels que le béton, les tuyaux en PVC et le ciment Portland en avril 2026, indiquant que la pression sur les coûts ne se limite pas à une seule catégorie d'intrants. Lorsque les budgets de projet sont révisés à la hausse, le périmètre architectural peut être réduit, reporté ou divisé en phases ultérieures. Cela rend le marché des services architecturaux en Amérique du Sud plus vulnérable aux travaux commerciaux et privés discrétionnaires qu'aux programmes institutionnels planifiés de longue date.
L'Incertitude Politique et Économique Retarde les Investissements dans la Construction Privée et Publique
L'incertitude politique affecte le marché des services architecturaux en Amérique du Sud car les grands projets reposent sur la confiance dans le financement, les approbations et les longs calendriers de livraison. Le calendrier politique de 2026 dans plusieurs grands pays maintient certains investisseurs prudents, en particulier dans les projets qui dépendent de longues structures de concession ou de grands engagements de capital pluriannuels. Dans le même temps, les investissements directs étrangers en Amérique latine et dans les Caraïbes n'ont augmenté que de 1,7 % en 2025. Cette modeste augmentation signale un contexte de capital externe plus lent pour l'immobilier commercial, l'expansion industrielle et les développements privés complexes. Les cabinets d'architecture ressentent cela en premier à travers des décisions clients plus lentes, des cycles d'approvisionnement plus longs et des démarrages retardés sur les grands mandats. Même lorsque la demande sous-jacente reste intacte, le marché des services architecturaux en Amérique du Sud peut encore perdre de l'élan lorsque le calendrier des investissements devient moins prévisible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
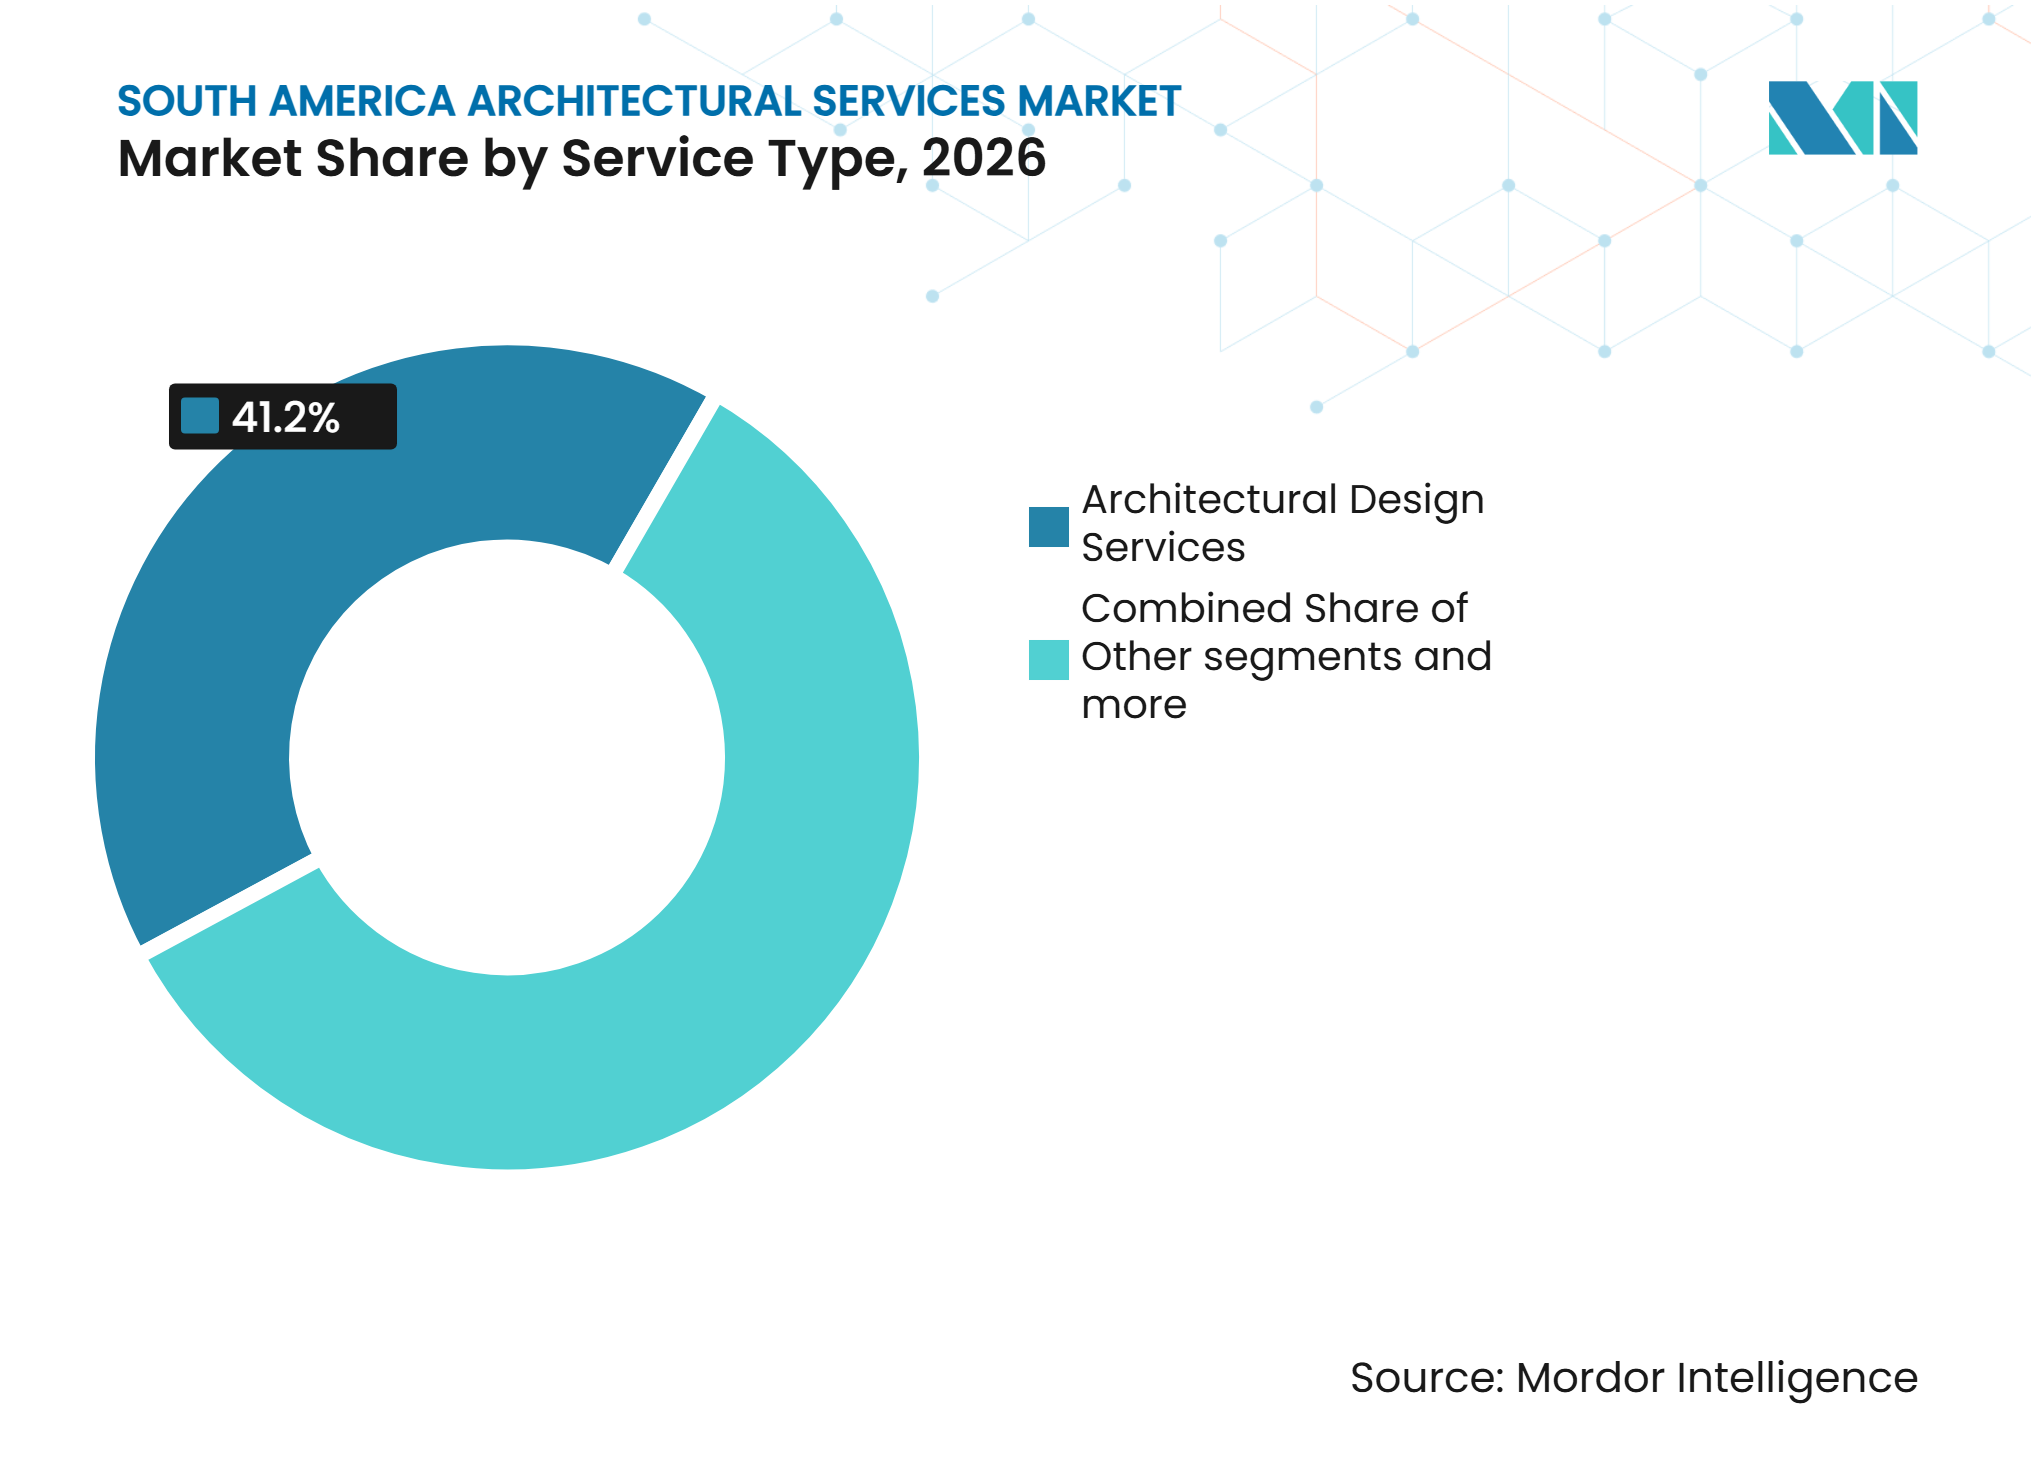
Les Services de Conception Architecturale Dominent, Tandis que les Services de Conception Urbaine et de Planification Directrice Enregistrent la Croissance la Plus RapideLes services de conception architecturale détiennent 41,2 % de la part du marché des services architecturaux en Amérique du Sud en 2026, ce qui en fait la plus grande catégorie de services. Le segment couvre les travaux préliminaires qui définissent la vocation, la disposition, l'apparence, la conformité et les approbations client du bâtiment. Il reste central car la documentation, les intérieurs, la planification et la coordination spécialisée dépendent des décisions prises à ce stade. La catégorie sert des projets dans les domaines du logement, des bureaux, de la santé, des écoles, des installations de transport et des sites industriels. Son utilisation large à travers les types de projets offre aux entreprises une base de travail fiable. Cela explique également pourquoi la conception de base reste le principal contributeur aux revenus sur le marché des services architecturaux en Amérique du Sud.
Les services de conception urbaine et de planification directrice sont le type de service à la croissance la plus rapide et devraient se développer à un CAGR de 6,11 % entre 2027 et 2032. La demande augmente à mesure que les projets combinent logement, espaces publics, liaisons de transport, activités commerciales et exigences environnementales au sein d'un seul plan. Foster + Partners a reçu l'approbation en juin 2026 pour procéder au plan directeur de Maratué à Puchuncaví, au Chili. Le projet de 2 milliards USD comprend 14 000 logements et est prévu pour intégrer des corridors biologiques avec des zones côtières et résidentielles. De tels travaux créent des cycles de conception plus longs et des exigences de coordination plus importantes qu'une mission portant sur un seul bâtiment. Ils offrent également aux studios compétents une voie vers des travaux de suivi lors des phases ultérieures du projet. Le travail nécessite généralement une séquence claire allant de l'analyse foncière à la consultation publique, à la planification détaillée et aux approbations de construction ultérieures. Cette séquence favorise les entreprises capables de gérer la qualité de la conception tout en coordonnant les exigences en matière de transport, d'environnement et de services. Elle crée également de la place pour que les studios locaux s'associent à des planificateurs internationaux lorsque les commanditaires de projets ont besoin à la fois d'une connaissance de la livraison régionale et d'une expérience avec de plus grandes communautés planifiées. À mesure que davantage de villes se concentrent sur le développement compact, la planification directrice est susceptible de rester une source significative de nouveaux travaux.



Par Type de Projet :
La Nouvelle Construction Reste la Principale Source d'ActivitéLa nouvelle construction représentait 69,8 % de l'activité par type de projet en 2026, ce qui en fait le plus grand segment du marché des services architecturaux en Amérique du Sud. Les nouveaux logements, hôpitaux, installations logistiques, centres de données et développements à usage mixte soutiennent le segment. Le programme de logements abordables et le programme de santé publique du Brésil sont des sources majeures de nouveaux travaux de conception et de documentation. La nouvelle construction bénéficie également de l'expansion urbaine, du besoin d'une offre résidentielle formelle et du développement d'installations techniques. Le projet San Ignacio au Chili à Santiago illustre l'ampleur de l'activité de développement privé, avec 15 bâtiments de faible hauteur et 1 065 appartements prévus dans le cadre d'un programme à usage mixte. Ces projets maintiennent les lots de conception de nouvelles constructions au cœur de l'activité régionale.
La rénovation est le type de projet à la croissance la plus rapide et devrait augmenter à un CAGR de 5,55 % entre 2027 et 2032. Les bâtiments commerciaux et institutionnels plus anciens ont besoin de mises à niveau pour s'adapter aux nouvelles habitudes de travail, à l'accessibilité, à la performance énergétique et aux besoins des utilisateurs. La rénovation peut également séduire les propriétaires qui recherchent des cycles de développement plus courts que la démolition et la reconstruction complètes. Les rénovations de stades et de lieux publics montrent comment les programmes de réhabilitation peuvent combiner des améliorations techniques avec une reconversion commerciale. Les modèles numériques peuvent aider les équipes à évaluer les conditions existantes et à identifier les problèmes de conception avant le début des travaux de construction majeurs. Cela soutient un rôle plus important pour les travaux de réhabilitation sur le marché des services architecturaux en Amérique du Sud au cours de la période de prévision. Le segment peut également bénéficier lorsque les propriétaires ont besoin d'améliorer la performance énergétique, d'adapter les bâtiments à de nouveaux locataires ou de respecter des règles d'accessibilité mises à jour. Des relevés minutieux et des examens techniques précoces sont importants car les structures plus anciennes peuvent contenir des contraintes cachées qui affectent les coûts et les délais. Les entreprises qui combinent la conception architecturale avec la coordination technique peuvent aider les clients à décider de conserver, de rénover ou de remplacer un actif existant. Cela rend les travaux de rénovation pertinents à la fois pour les propriétaires privés et les agences publiques gérant des installations plus anciennes.
Par Utilisation Finale :
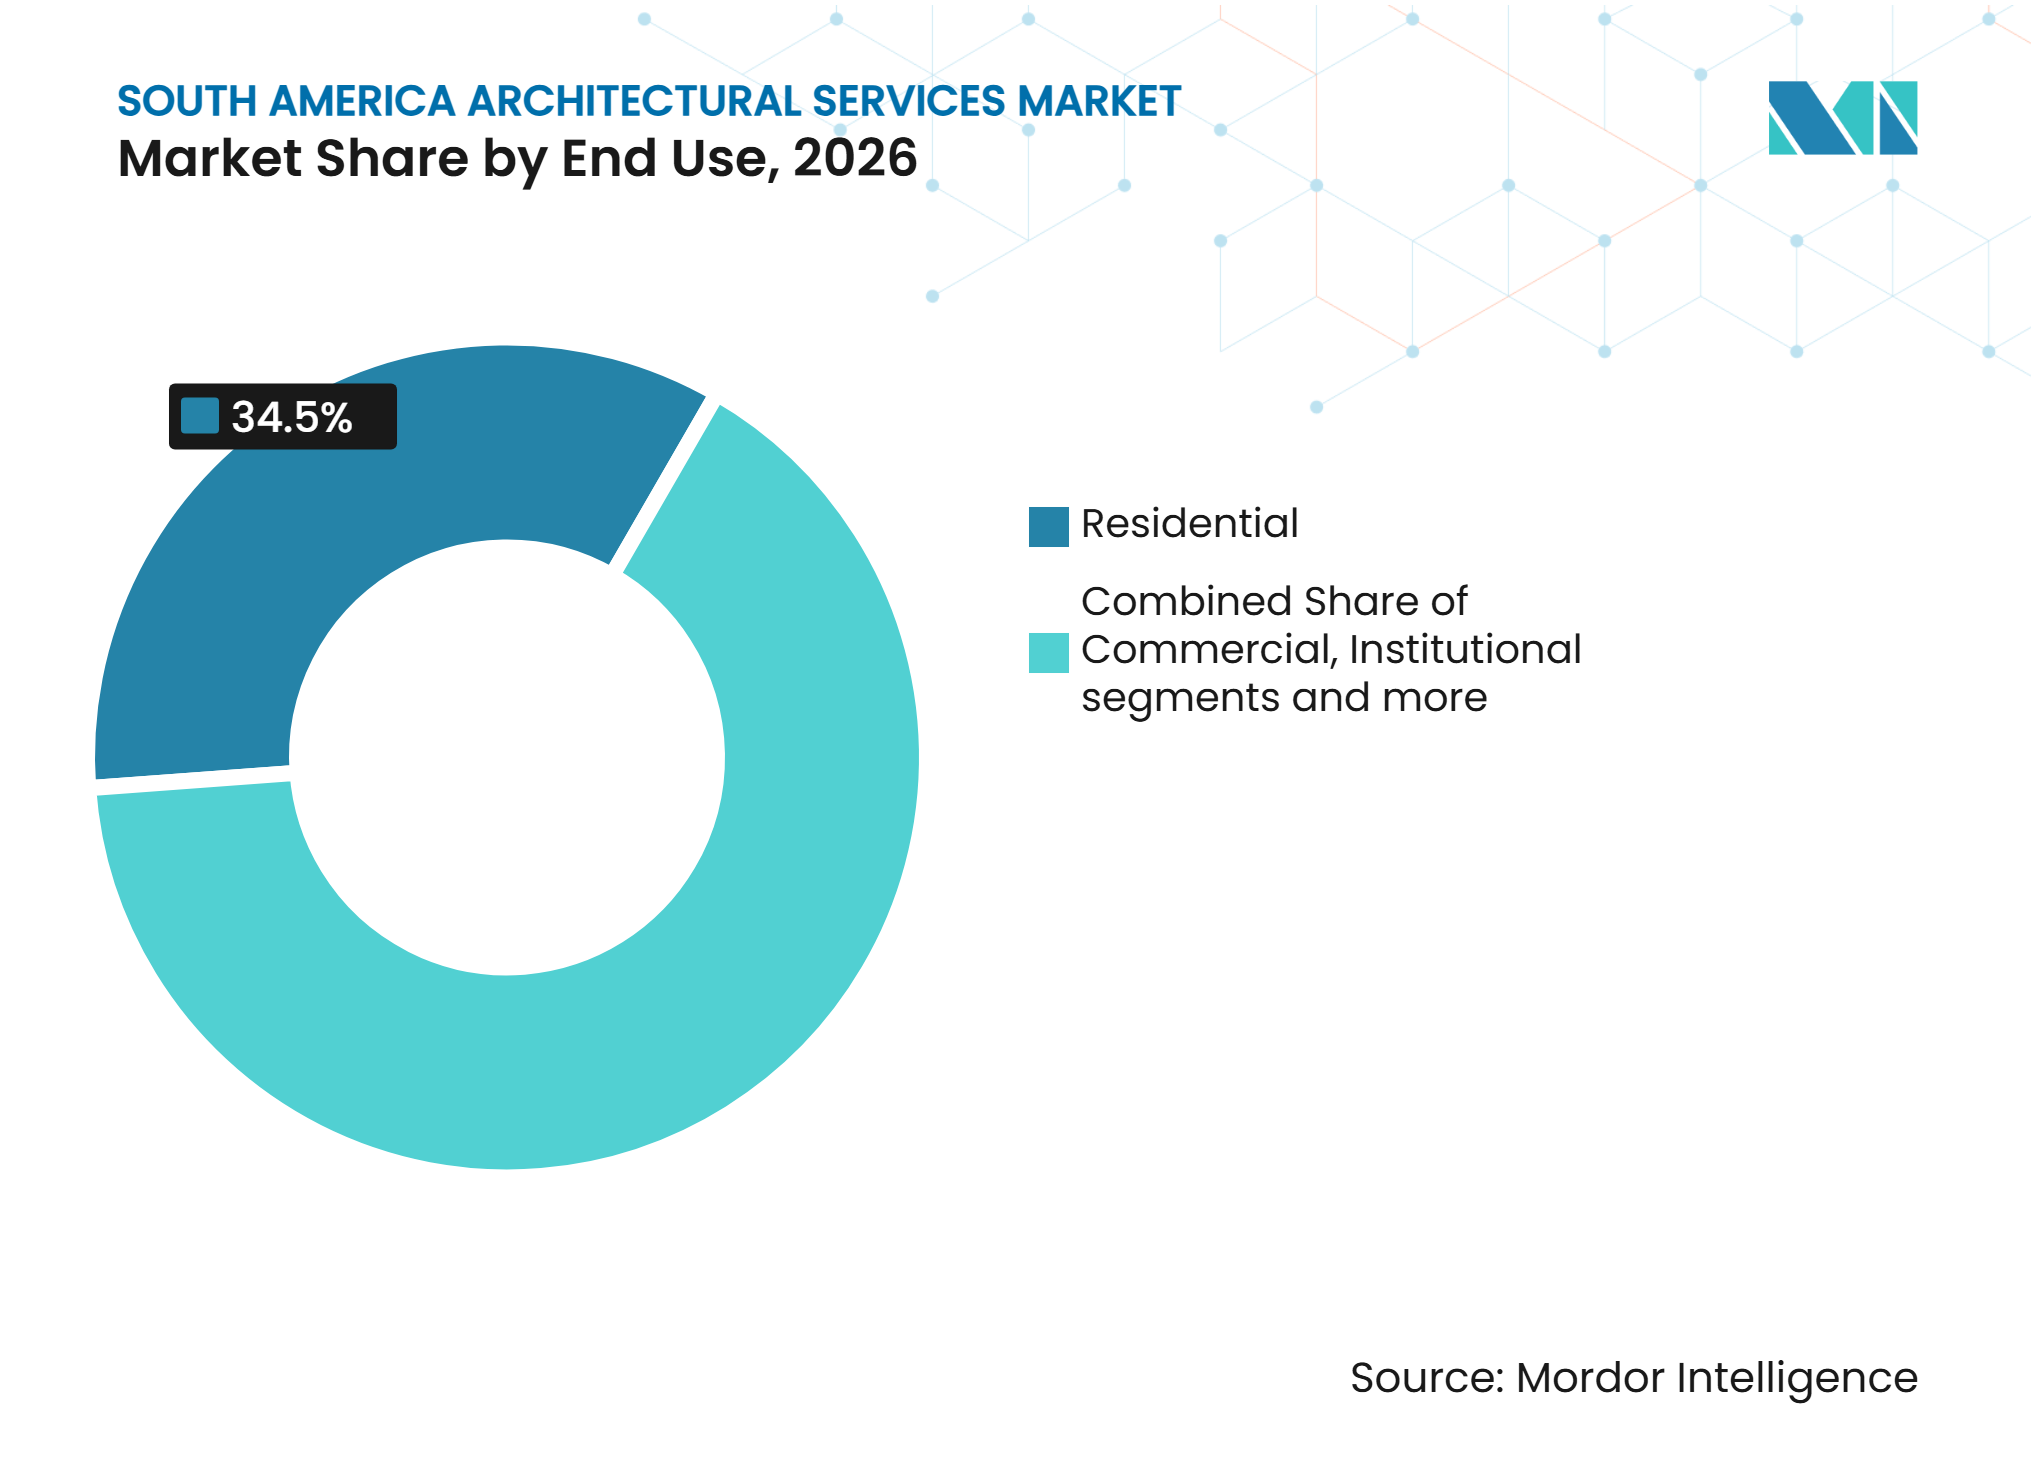
Les Travaux Résidentiels Constituent la Plus Grande Base de RevenusLe résidentiel détient 34,5 % de la part du marché des services architecturaux en Amérique du Sud en 2026 et est la plus grande catégorie d'utilisation finale. La demande provient des pénuries de logements, des programmes de logements publics, des projets d'appartements privés et des programmes de réaménagement urbain. Le programme Minha Casa, Minha Vida du Brésil continue de créer une demande pour la conception résidentielle reproductible et la documentation de construction. Les grandes communautés planifiées nécessitent également que les architectes coordonnent les types de logements, les équipements partagés, les routes, les espaces publics et l'accès aux services. Le segment offre aux entreprises locales un travail régulier à la fois dans des formats résidentiels standardisés et à plus haute valeur ajoutée. Cela fait de la conception résidentielle une source d'activité centrale sur le marché des services architecturaux en Amérique du Sud.
Les bâtiments liés aux infrastructures sont le segment d'utilisation finale à la croissance la plus rapide et devraient croître à un CAGR de 5,98 % entre 2027 et 2032. La catégorie comprend les installations de transit, les sites de traitement des eaux, les bâtiments liés à l'énergie, les campus de centres de données et d'autres installations qui combinent des systèmes d'infrastructure avec des espaces occupés. Ces projets nécessitent une coordination plus importante en matière de sécurité, de circulation, d'équipements, de matériaux et de besoins opérationnels. Le programme d'infrastructure de santé du Brésil crée une demande pour des types de bâtiments qui nécessitent une planification technique solide et une conception claire des flux de travail. La croissance industrielle augmente également le besoin de bâtiments de soutien spécialisés dans les ports, les zones de fabrication et les parcs logistiques. Cela donne aux entreprises ayant une expérience en coordination technique un avantage sur le marché des services architecturaux en Amérique du Sud. Les projets liés aux infrastructures ont souvent des exigences strictes en matière de sécurité, de circulation d'urgence, d'accès à la maintenance et d'opérations continues. Ces exigences rendent la coordination précoce plus précieuse que dans de nombreux types de bâtiments conventionnels. Les entreprises doivent gérer la relation entre les systèmes d'infrastructure et les personnes qui utilisent le bâtiment achevé au quotidien. Cette profondeur technique peut soutenir des relations clients plus durables et des missions répétées.

Par Source d'Investissement :
L'Investissement Privé Continue de Financer la Majeure Partie de l'ActivitéL'investissement privé représentait 59,9 % de la part du marché des services architecturaux en Amérique du Sud en 2026, ce qui en fait la principale source de financement. Les bureaux d'entreprises, les logements privés, les actifs logistiques, les centres de données et les projets à usage mixte reposent tous fortement sur le capital privé. Les promoteurs privés créent souvent une demande dans les domaines de la planification conceptuelle, de la conception détaillée, de l'aménagement intérieur et du soutien à la livraison sur site. À São Paulo, les corridors d'entreprises continuent de soutenir la demande de conception de bureaux et à usage mixte. L'achèvement de la Tour Salma par aflalo/gasperini arquitetos illustre le rôle de l'investissement privé dans les projets commerciaux premium axés sur la durabilité. Cela maintient le développement privé au cœur de la base de revenus du marché des services architecturaux en Amérique du Sud.
L'investissement public est la source de financement à la croissance la plus rapide et devrait se développer à un CAGR de 5,77 % entre 2027 et 2032. Les gouvernements orientent davantage de financements vers les actifs de santé, de logement, de mobilité, d'assainissement et d'éducation qui nécessitent une planification à long terme et des processus de conception formels. Novo PAC est un exemple majeur car il soutient des milliers de travaux liés à la santé à travers le Brésil. Les projets financés par des fonds publics peuvent aider les entreprises à maintenir leur taux d'utilisation lorsque les clients privés reportent leurs engagements en raison des conditions de financement. Ils créent également des opportunités au-delà des capitales car les projets municipaux sont répartis dans de nombreux endroits. Cette distribution plus large améliore la résilience du marché des services architecturaux en Amérique du Sud. Les programmes publics créent également une gamme de tailles de projets, des unités de santé locales et des écoles aux grands programmes hospitaliers et de mobilité. Cette variété peut aider les petites et moyennes entreprises à participer aux côtés de grands prestataires multidisciplinaires. Les règles d'approvisionnement peuvent être exigeantes, surtout lorsque la coordination numérique est requise, mais elles encouragent également des pratiques de documentation plus cohérentes. Au fil du temps, l'investissement public peut soutenir le développement de capacités de livraison locales plus solides.
Analyse Géographique
Brésil
Le Brésil détenait 39,3 % de la part du marché des services architecturaux en Amérique du Sud en 2026, soutenu par la plus large gamme de types de projets de la région. Novo PAC a alloué 6,5 milliards USD aux infrastructures de santé publique et a créé un large pipeline de travaux dans les hôpitaux, les cliniques et les unités de santé de base. Le programme Minha Casa, Minha Vida a également soutenu l'activité de conception de nouveaux logements, le gouvernement annonçant 85 000 unités supplémentaires pour 2026. Les exigences fédérales brésiliennes en matière de BIM façonnent les marchés publics en accordant plus d'importance à la documentation numérique coordonnée. Le pays dispose également d'une solide base de conception d'entreprise axée sur la durabilité, avec des entreprises telles que aflalo/gasperini arquitetos actives dans des projets certifiés. Ces facteurs font du Brésil le marché le plus établi de la région pour les travaux architecturaux à grande échelle.
Reste de l'Amérique du Sud
Le reste de l'Amérique du Sud devrait croître à un CAGR de 6,18 % entre 2027 et 2032, le taux le plus rapide parmi les segments géographiques de la région. Le groupement comprend des marchés où la croissance urbaine et les développements formels plus importants augmentent la demande de services architecturaux. Le Paraguay attire davantage l'attention des cabinets régionaux, notamment Gómez Platero, qui a obtenu le mandat du Link Center à Asunción. En Équateur, des projets à usage mixte emblématiques témoignent d'une demande croissante pour des travaux de conception de plus haut profil. Ces marchés peuvent offrir aux entreprises de nouvelles sources de revenus lorsque les économies plus importantes connaissent des cycles d'investissement privé plus lents. Leur base de départ plus petite signifie également qu'un nombre limité de projets importants peut augmenter significativement la demande.
Argentine, Chili, Colombie et Pérou
Le Chili, la Colombie, le Pérou et l'Argentine représentent un groupe intermédiaire diversifié au sein du marché des services architecturaux en Amérique du Sud. Le Chili est soutenu par de grands développements privés, notamment le plan directeur de Maratué à 2 milliards USD et le projet à usage mixte San Ignacio à 120 millions USD. La Colombie bénéficie du développement industriel et de la planification durable à l'échelle de la ville, comme l'illustre le projet Ciudad Mallorquín. Le Pérou ajoute des activités de développement dans la santé et le commerce de détail, notamment Torre Trecca à Lima et l'investissement de 600 millions USD de Cenco Malls dans 2 centres commerciaux. L'Argentine reste plus exposée aux pressions macroéconomiques, mais conserve une base d'activités de conception résidentielle privée, hôtelière et commerciale premium. Ensemble, ces pays offrent un mélange varié d'opportunités dans les domaines du logement, du commerce de détail, de la santé, de la planification urbaine et du développement industriel.
Paysage Concurrentiel
Concentration du Marché
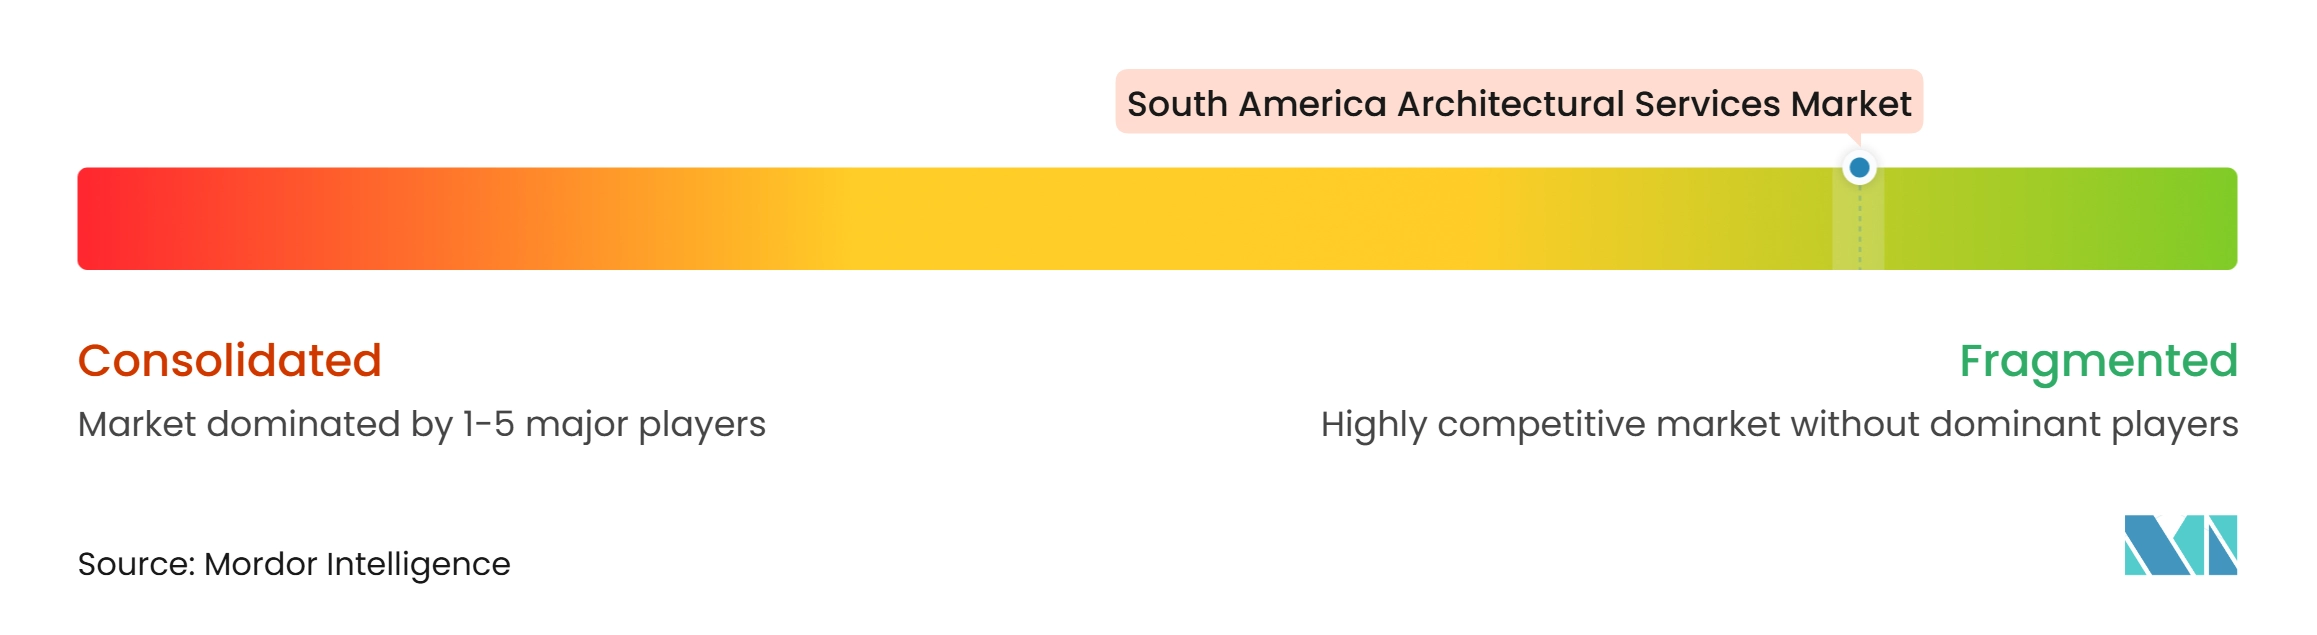
Le marché des services architecturaux en Amérique du Sud est de nature fragmentée. AECOM, WSP Global, Stantec et Gensler se disputent les grandes missions d'infrastructure, institutionnelles, industrielles et à usage mixte. Les entreprises locales et régionales se font fortement concurrence dans les travaux résidentiels, commerciaux et publics spécifiques à chaque pays car elles comprennent les clients locaux, les processus d'approbation et les pratiques de livraison. Les studios brésiliens tels que aflalo/gasperini arquitetos, Königsberger Vannucchi Arquitetos Associados et Zanettini Arquitetura conservent une forte présence sur leur marché domestique. Ce mélange d'envergure internationale et de relations locales maintient la concurrence large plutôt que concentrée. Dans le même temps, les entreprises se font également concurrence sur le service client, l'implication de la direction dans la conception, la coordination technique, la capacité numérique, la connaissance des approbations locales et la capacité à livrer un projet dans les délais et le budget prévus.
La concurrence évolue vers l'étendue technique, et pas seulement la réputation en matière de conception. Les entreprises sont invitées à fournir une coordination numérique plus solide, un soutien à la durabilité, une conception technique et une gestion des interfaces de projets complexes. Le contrat d'ingénierie et de conception préliminaires de WSP en juin 2026 pour Brazil Potash reflète la valeur des capacités intégrées dans les projets industriels. AECOM continue d'être pertinent dans les missions régionales de santé et de gestion de programme, qui nécessitent une coordination entre la conception, l'approvisionnement et la livraison. Les entreprises capables de combiner le travail architectural avec l'ingénierie et la supervision de programme sont plus susceptibles de concourir pour les grands mandats publics et industriels.
Les studios plus petits peuvent encore concourir efficacement lorsqu'ils se spécialisent dans la planification numérique, la durabilité ou l'exécution locale. Le BIM, ou Modélisation des Informations du Bâtiment, offre aux petites équipes un moyen de coordonner des informations complexes et de démontrer leur discipline de livraison. Les référentiels de durabilité tels que Leadership in Energy and Environmental Design peuvent également aider les entreprises à démontrer leur préparation technique pour les projets institutionnels et d'entreprise. Les studios locaux restent bien positionnés lorsque les clients ont besoin d'une implication étroite, d'une connaissance de la réglementation nationale et d'un accès direct aux concepteurs seniors. Le marché des services architecturaux en Amérique du Sud est donc susceptible de rester fragmenté tandis que les exigences en matière de capacités continuent d'augmenter.
Leaders du Secteur des Services Architecturaux en Amérique du Sud
-
AECOM
-
Arup Group Limited
-
Gensler
-
Stantec Inc.
-
WSP Global Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Architecturaux en Amérique du Sud Entreprises couvertes dans ce rapport
- AECOM
- Arup Group Limited
- Gensler
- Stantec Inc.
- WSP Global Inc.
- HDR, Inc.
- Perkins&Will
- Perkins Eastman
- HKS, Inc.
- Skidmore, Owings and Merrill LLP
- B+H Architects
- DP Architects Pte Ltd
- CallisonRTKL
- MVRDV
- Foster + Partners
- Zaha Hadid Architects
- Estudio Aisenson
- aflalo/gasperini arquitetos
- Königsberger Vannucchi Arquitetos Associados
- Zanettini Arquitetura
Développements industriels récents dans Marché des Services Architecturaux en Amérique du Sud
- Septembre 2026 : L'Université Fédérale du Ceará (UFC), en collaboration avec l'Institut des Architectes du Brésil (IAB/CE), a lancé un concours national pour la conception architecturale, urbaine et paysagère de son nouveau Centre des Arts, de la Culture et des Événements à Fortaleza. L'installation proposée occupera le site de l'ancien Bâtiment São Pedro à Praia de Iracema. Le concours met l'accent sur l'accessibilité, l'intégration avec les espaces publics, l'architecture adaptée au climat et la durabilité environnementale. Cette initiative offre aux cabinets d'architecture une chance de participer à la conception d'infrastructures institutionnelles et culturelles.
- Juin 2026 : La municipalité de Cali a annoncé que la deuxième section du Corridor Intégral Cristo Rey a reçu le Prix Lápiz de Acero 2026 dans la catégorie Espace Public. Le projet a également été reconnu lors de la 18e Biennale Internationale d'Architecture de San José, Costa Rica, dans la catégorie Projet Urbain. Cette reconnaissance souligne l'importance croissante de la régénération urbaine, de la planification des espaces publics, de l'architecture paysagère et de la conception urbaine durable dans les villes colombiennes.
- Janvier 2026 : Cenco Malls a annoncé un investissement de 600 millions USD dans deux nouveaux centres commerciaux à Lima, au Pérou. L'investissement englobe la conception commerciale, des tours résidentielles et des composantes à usage mixte, générant des missions architecturales multidisciplinaires dans l'ensemble de l'aire métropolitaine de Lima.
Périmètre du Rapport sur le Marché des Services Architecturaux en Amérique du Sud
Aperçu de la segmentation
| Services de Conception Architecturale |
| Services de Documentation et de Livraison Architecturales |
| Services d'Architecture Intérieure et de Planification des Espaces |
| Services de Conception Urbaine et de Planification Directrice |
| Autres |
| Nouvelle Construction |
| Rénovation |
| Résidentiel |
| Commercial |
| Institutionnel |
| Industriel et Logistique |
| Bâtiments Liés aux Infrastructures |
| Autres |
| Public |
| Privé |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Type de Service | Services de Conception Architecturale |
| Services de Documentation et de Livraison Architecturales | |
| Services d'Architecture Intérieure et de Planification des Espaces | |
| Services de Conception Urbaine et de Planification Directrice | |
| Autres | |
| Par Type de Projet | Nouvelle Construction |
| Rénovation | |
| Par Utilisation Finale | Résidentiel |
| Commercial | |
| Institutionnel | |
| Industriel et Logistique | |
| Bâtiments Liés aux Infrastructures | |
| Autres | |
| Par Source d'Investissement | Public |
| Privé | |
| Par Pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions du marché des services architecturaux en Amérique du Sud jusqu'en 2032 ?
Le marché devrait croître de 24,66 milliards USD en 2027 à 31,69 milliards USD d'ici 2032 à un CAGR de 5,14 %.
Quel type de service domine le marché des services architecturaux en Amérique du Sud ?
Les services de conception architecturale dominent le marché avec une part de 41,2 % en 2026.
Quel est le plus grand type de projet dans le secteur des services architecturaux régional ?
La nouvelle construction est le plus grand type de projet, représentant 69,8 % de l'activité en 2026.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les bâtiments liés aux infrastructures sont le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 5,98 % de 2027 à 2032.
Pourquoi le Brésil est-il important pour les services architecturaux en Amérique du Sud ?
Le Brésil détenait 39,3 % des revenus régionaux en 2026 et bénéficie de larges pipelines de projets dans les domaines du logement, de la santé, des infrastructures publiques, des entreprises et de l'industrie.
Quels sont les principaux défis auxquels font face les cabinets d'architecture en Amérique du Sud ?
Les coûts élevés des projets, la pression sur le financement, les retards réglementaires, l'incertitude économique et les pénuries de compétences spécialisées restent les principales contraintes.