
Größe und Marktanteil des Marktes für Architekturdienstleistungen in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 23.45 Milliarden US-Dollar |
| Marktgröße (2027) | 24.66 Milliarden US-Dollar |
| Marktgröße (2032) | 31.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.14 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Architekturdienstleistungen in Südamerika von Mordor Intelligence
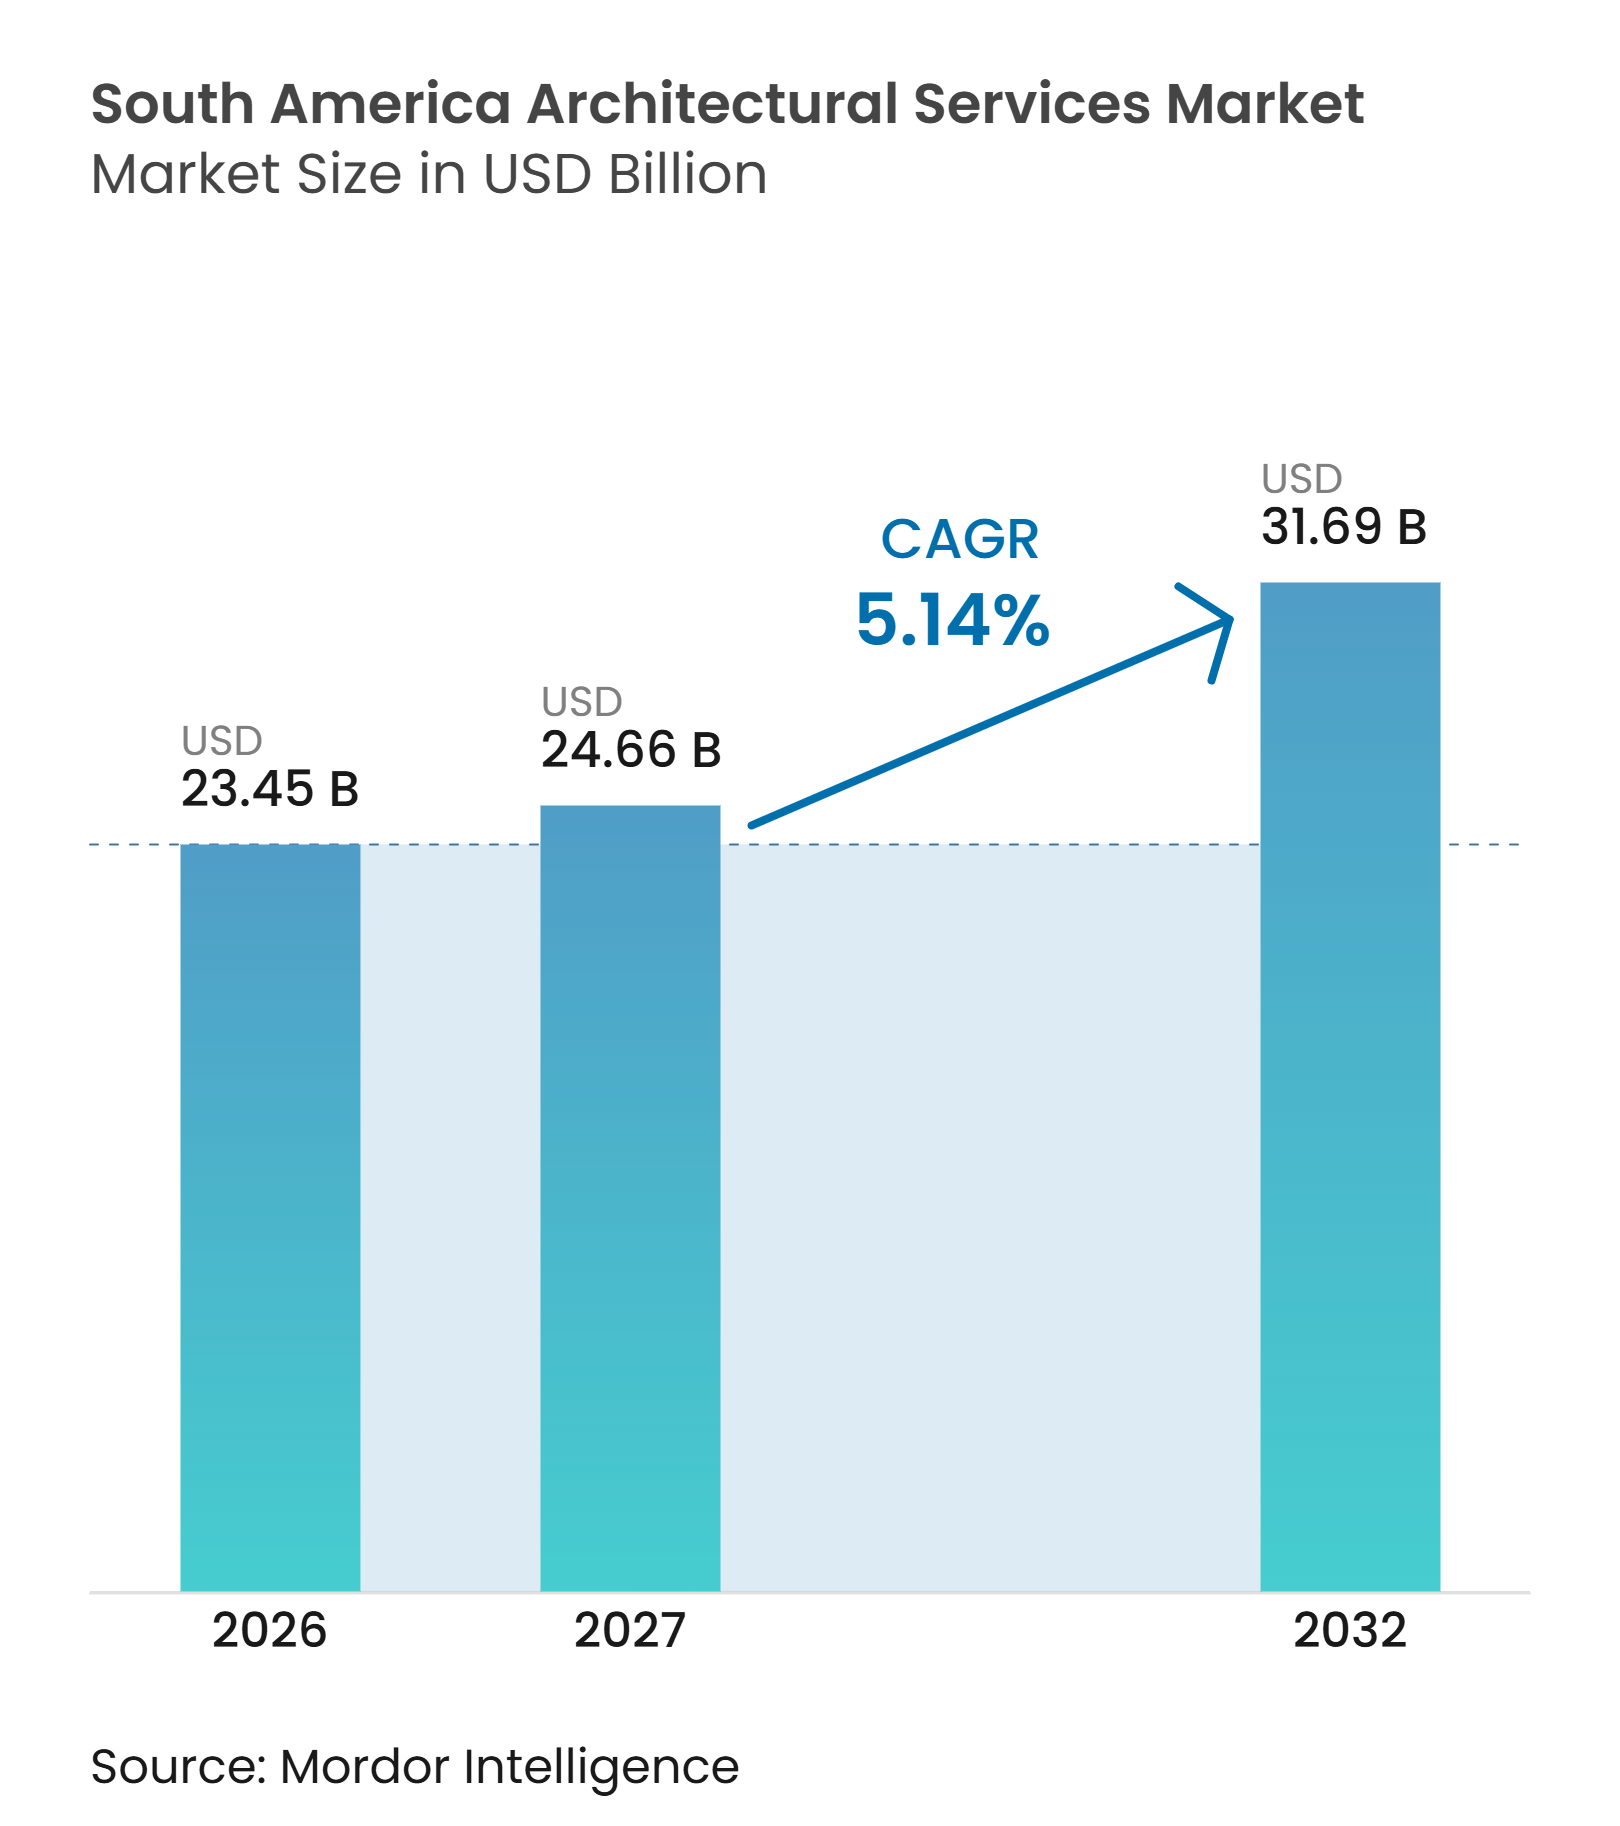
Der Markt für Architekturdienstleistungen in Südamerika wurde im Jahr 2026 auf 23,45 Milliarden USD bewertet und wird voraussichtlich im Jahr 2027 24,66 Milliarden USD sowie bis 2032 31,69 Milliarden USD erreichen, mit einem CAGR von 5,14 % während des Prognosezeitraums 2027–2032.
Anhaltender Wohnungsbedarf, öffentliche Gesundheitsversorgungsverbesserungen, Bildungsmodernisierung und breite institutionelle Ausgaben stützen weiterhin die Nachfrage im Markt für Architekturdienstleistungen in Südamerika, insbesondere dort, wo staatlich geförderte Programme den Projektfluss auch dann aufrechterhalten, wenn der private Bau nachlässt. Digitale Lieferstandards verändern auch die Art und Weise, wie Unternehmen konkurrieren, da Brasiliens bundesweiter Building Information Modeling (BIM)-Vorstoß koordinierte Modellierung, Dokumentationsqualität und Workflow-Disziplin im Markt für Architekturdienstleistungen in Südamerika wichtiger macht. Nachhaltiges Design rückt näher an die Standardpraxis heran, da die Region bereits einen bedeutenden Bestand an Leadership in Energy and Environmental Design (LEED)-zertifizierten Projekten aufweist, wobei Brasilien die größte Basis hält und Kolumbien sowie Chile ebenfalls etablierte Zertifizierungsaktivitäten vorweisen. Der Markt für Architekturdienstleistungen in Südamerika profitiert auch von großen Stadtplanungs- und Plangemeinschaftsaufträgen, bei denen frühe Masterplanungsrollen häufig zu späteren Entwurfs-, Dokumentations- und Umsetzungsarbeiten über längere Lieferzyklen führen. Kostendruck und politische Unsicherheit schränken weiterhin Zeitplanung und Budgets ein, da Brasiliens Baukostenindikatoren im Jahr 2026 erhöht blieben und ausländische Direktinvestitionen in Lateinamerika und der Karibik im Jahr 2025 nur um 1,7 % stiegen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfielen im Jahr 2026 41,2 % des Marktanteils für Architekturdienstleistungen in Südamerika auf architektonische Entwurfsdienstleistungen, während Stadtgestaltungs- und Masterplanungsdienstleistungen zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,11 % wachsen werden.
- Nach Projektart entfiel im Jahr 2026 ein Anteil von 69,8 % der Marktgröße für Architekturdienstleistungen in Südamerika auf den Neubau, während Renovierungen zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,55 % wachsen werden.
- Nach Endverwendung hielt der Wohnbereich im Jahr 2026 einen Anteil von 34,5 % am Markt für Architekturdienstleistungen in Südamerika, während infrastrukturgebundene Gebäude zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,98 % wachsen werden.
- Nach Investitionsquelle entfielen im Jahr 2026 59,9 % des Marktanteils für Architekturdienstleistungen in Südamerika auf private Investitionen, während öffentliche Investitionen zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 5,77 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 39,3 % der Marktgröße für Architekturdienstleistungen in Südamerika auf Brasilien, während das übrige Südamerika zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 6,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stadtentwicklungsprojekte und transit-orientierte Entwicklungsprojekte | +1.2% | Brasilien, Kolumbien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Öffentliche Investitionen in Wohnungsbau, Gesundheitswesen, Bildung und Infrastruktur | +1.0% | Brasilien, Peru, Argentinien | Mittelfristig (2–4 Jahre) |
| Logistikparks, Rechenzentren und Industrieentwicklungen | +0.9% | Brasilien, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungen für grünes Bauen und Netto-Null-Design | +0.8% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Building Information Modeling, Künstliche Intelligenz, Digitale Zwillinge und Parametrisches Modellieren | +0.7% | Brasilien, Chile, regionweit | Kurzfristig (≤ 2 Jahre) |
| Klimaresistentes und katastrophensicheres Gebäudedesign | +0.6% | Brasilien, Chile, Peru, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Stadtentwicklungs- und transit-orientierten Entwicklungsprojekten treibt die Nachfrage nach Architekturplanungs- und Entwurfsdienstleistungen an
Städte in der gesamten Region gestalten ungenutzte Korridore in gemischt genutzte Stadtteile um und erhöhen damit den Planungsaufwand, der vor Beginn des Gebäudeentwurfs anfällt. Dies ist für den Markt für Architekturdienstleistungen in Südamerika von Bedeutung, da Unternehmen, die frühe Stadtgestaltungsrollen übernehmen, häufig auch in der Dokumentations-, Koordinations- und späteren Projektphase beteiligt bleiben. Große Plangemeinschaften und transit-gebundene Projekte bringen Wohnungsbau, öffentliche Räume, Umweltstandards und bürgerliches Design in einem einzigen Auftrag zusammen[1]. Dieser Maßstab verbindet Landplanung mit langfristigen Entwurfsmöglichkeiten anstelle kurzer, isolierter Aufträge. Er erhöht auch den Wert von Unternehmen, die städtische Form, Planung öffentlicher Räume und phasenweise Umsetzung mit demselben Kundenteam bewältigen können. Infolgedessen verzeichnet der Markt für Architekturdienstleistungen in Südamerika ein stärkeres Umsatzpotenzial bei Mandaten, die mit transit-orientierter Entwicklungsplanung beginnen und sich auf nachgelagerte Architekturpakete erstrecken.
Staatliche Investitionen in sozialen Wohnungsbau, Gesundheitswesen, Bildung und öffentliche Infrastruktur schaffen Chancen für Architekturbüros
Staatliche Programme bleiben ein wichtiger Stabilisator für den Markt für Architekturdienstleistungen in Südamerika, da sie stetige institutionelle Arbeit über mehrere Gebäudekategorien und Städte hinweg generieren. Brasiliens Novo PAC-Gesundheitsprogramm stellte 6,5 Milliarden USD für 32.669 Projekte in 5.183 Gemeinden bereit, und 2.911 Bauvorhaben befanden sich im Juni 2026 in der Ausführung. Perus Gesundheitsministerium wählte 2024 ein von AECOM geführtes Gemeinschaftsunternehmen aus, um zwei Regionalkrankenhäuser in Piura und Trujillo im Rahmen der PRONIS-Initiative zu unterstützen, wodurch Konzeptentwicklung, Koordination und digitales Projektmanagement eng mit der architektonischen Lieferung verknüpft bleiben[2]. Brasiliens Wohnungsbau-Pipeline bietet zusätzliche Unterstützung, da die Bundesregierung 2026 Pläne zur Lieferung von 85.000 neuen Einheiten im Rahmen des Programms Minha Casa, Minha Vida ankündigte. Diese Programme erweitern den Pool der Aufträge über gewerbliche Immobilien hinaus und verringern die Abhängigkeit der Architekturnachfrage von privaten Finanzierungsbedingungen allein. Dieser stetige öffentliche Fluss bietet dem Markt für Architekturdienstleistungen in Südamerika einen Puffer, wenn Bauträger diskretionäre Projekte verzögern oder neu phasieren.
Wachstum bei Logistikparks, Rechenzentren und Industrieentwicklungen durch Nearshoring und E-Commerce-Expansion
Die Nachfrage nach technischen Gebäuden gewinnt im Markt für Architekturdienstleistungen in Südamerika zunehmend an Bedeutung, da Industrieanlagen, Rechenzentren und Logistikanlagen eine stärkere Koordination erfordern als Standard-Büro- oder Wohngebäude. Diese Gebäude legen von den frühesten Entwurfsphasen an größeren Wert auf Umgebungskontrolle, Systemintegration, Resilienz, Sicherheit und Dokumentationsgenauigkeit. Strategische Schritte führender Unternehmen unterstreichen den Ernst, mit dem diese Nachfrage behandelt wird: Stantec übernahm 2025 Page und ergänzte damit Expertise in Rechenzentren, Gesundheitswesen, Reinräumen und fortschrittlicher Fertigung[3]. WSP stärkte ebenfalls sein technisches und infrastrukturorientiertes Beratungsprofil durch die Übernahme von Ricardo im Oktober 2025, wodurch Schienen-, Energiewende- und breitere Beratungskapazitäten erweitert wurden. Diese Schritte stehen im Einklang mit einem Markt, in dem belegte Industrie- und unternehmenskritische Gebäude eine engere Zusammenarbeit zwischen Architekten, Ingenieuren und Fachberatern erfordern. Der Markt für Architekturdienstleistungen in Südamerika profitiert daher, wenn Unternehmen industrielles Wachstum in technisch robuste Architekturpakete übersetzen können, anstatt diese Projekte als Standardhüllen zu behandeln.
Zunehmende Einführung von Zertifizierungen für grünes Bauen und Netto-Null-Designprinzipien erhöht die Nachfrage nach nachhaltiger Architektur
Die Grünzertifizierung wird zu einer Standardanforderung der Kunden und erhöht den Wert von Nachhaltigkeitsexpertise im gesamten Markt für Architekturdienstleistungen in Südamerika. Brasilien hatte im zweiten Halbjahr 2024 1.033 LEED-zertifizierte Projekte, Kolumbien 304 und Chile 301, was zeigt, dass zertifizierte Arbeiten bereits ein wesentlicher Bestandteil der regionalen gebauten Umwelt sind. In São Paulo erhielt Vista Faria Lima 2024 als erstes Gewerbegebäude der Stadt die Zertifizierungen LEED Zero Energy, LEED Zero Carbon und LEED Zero Water. Im Jahr 2025 zertifizierte das Global Network for Zero sein erstes brasilianisches Netto-Null-Projekt und bewies damit, dass fortgeschrittene Nachhaltigkeitsziele nicht mehr auf die größten Hochhäuser beschränkt sind. Dieser Wandel erhöht den Bedarf an stärkerer Materialauswahl, Fassadenplanung, Systemkoordination und Nachbelegungsleistungsdenken in der Entwurfsphase. Er hilft dem Markt für Architekturdienstleistungen in Südamerika auch dabei, sich in Richtung höherwertiger Honorararbeit zu bewegen, bei der technisches Wissen und Zertifizierungserfahrung die Kundenwahl direkt beeinflussen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Inflation, erhöhte Finanzierungskosten und Währungsvolatilität | -0.6% | Argentinien, Brasilien, regionweit | Kurzfristig (≤ 2 Jahre) |
| Politische und wirtschaftliche Unsicherheit | -0.5% | Argentinien, Peru, Kolumbien, Brasilien | Mittelfristig (2–4 Jahre) |
| Komplexe Genehmigungsverfahren und Umweltgenehmigungen | -0.3% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisierten Architekturfachleuten und technischem Fachwissen | -0.2% | Regionweit, insbesondere Brasilien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Inflation, erhöhte Finanzierungskosten und Währungsvolatilität schränken die Projektrealisierbarkeit und Entwurfsbudgets ein
Kostensteigerungen bleiben eine direkte Einschränkung für den Markt für Architekturdienstleistungen in Südamerika, da Planungshonorare häufig unter Druck geraten, wenn Bauherren versuchen, die Gesamtrealisierbarkeit des Projekts zu schützen. Brasiliens nationaler Bauindex für den Tiefbau stieg im April 2026 um 0,72 %, und der kumulierte Anstieg über die vorangegangenen 12 Monate erreichte 7 %. Die Brasilianische Kammer der Bauindustrie senkte auch ihre Wachstumsprognose für den Sektor 2026 auf 1,2 %, gegenüber einem früheren Wert von 2 %, da hohe Zinssätze und Inputkosten die Aktivität belasteten. Sie verzeichnete separat höhere Preise für Materialien wie Beton, PVC-Rohre und Portlandzement im April 2026, was darauf hindeutet, dass der Kostendruck nicht auf eine einzige enge Inputkategorie beschränkt ist. Wenn Projektbudgets nach oben revidiert werden, kann der architektonische Umfang reduziert, verschoben oder in spätere Phasen aufgeteilt werden. Dies macht den Markt für Architekturdienstleistungen in Südamerika anfälliger für diskretionäre Gewerbe- und private Entwicklungsarbeiten als für langfristig geplante institutionelle Programme.
Politische und wirtschaftliche Unsicherheit verzögert private und öffentliche Bauinvestitionen
Politische Unsicherheit wirkt sich auf den Markt für Architekturdienstleistungen in Südamerika aus, da große Projekte auf Vertrauen in Finanzierung, Genehmigungen und lange Lieferpläne angewiesen sind. Der politische Kalender 2026 in mehreren großen Ländern hält einige Investoren vorsichtig, insbesondere bei Projekten, die auf lange Konzessionsstrukturen oder große mehrjährige Kapitalverpflichtungen angewiesen sind. Gleichzeitig stiegen die ausländischen Direktinvestitionen in Lateinamerika und der Karibik im Jahr 2025 nur um 1,7 %. Dieser bescheidene Anstieg signalisiert einen langsameren externen Kapitalrahmen für gewerbliche Immobilien, industrielle Expansion und komplexe private Entwicklungen. Architekturbüros spüren dies zunächst durch langsamere Kundenentscheidungen, längere Beschaffungszyklen und verzögerte Starts bei großen Mandaten. Selbst wenn die zugrunde liegende Nachfrage intakt bleibt, kann der Markt für Architekturdienstleistungen in Südamerika an Dynamik verlieren, wenn der Investitionszeitpunkt weniger vorhersehbar wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
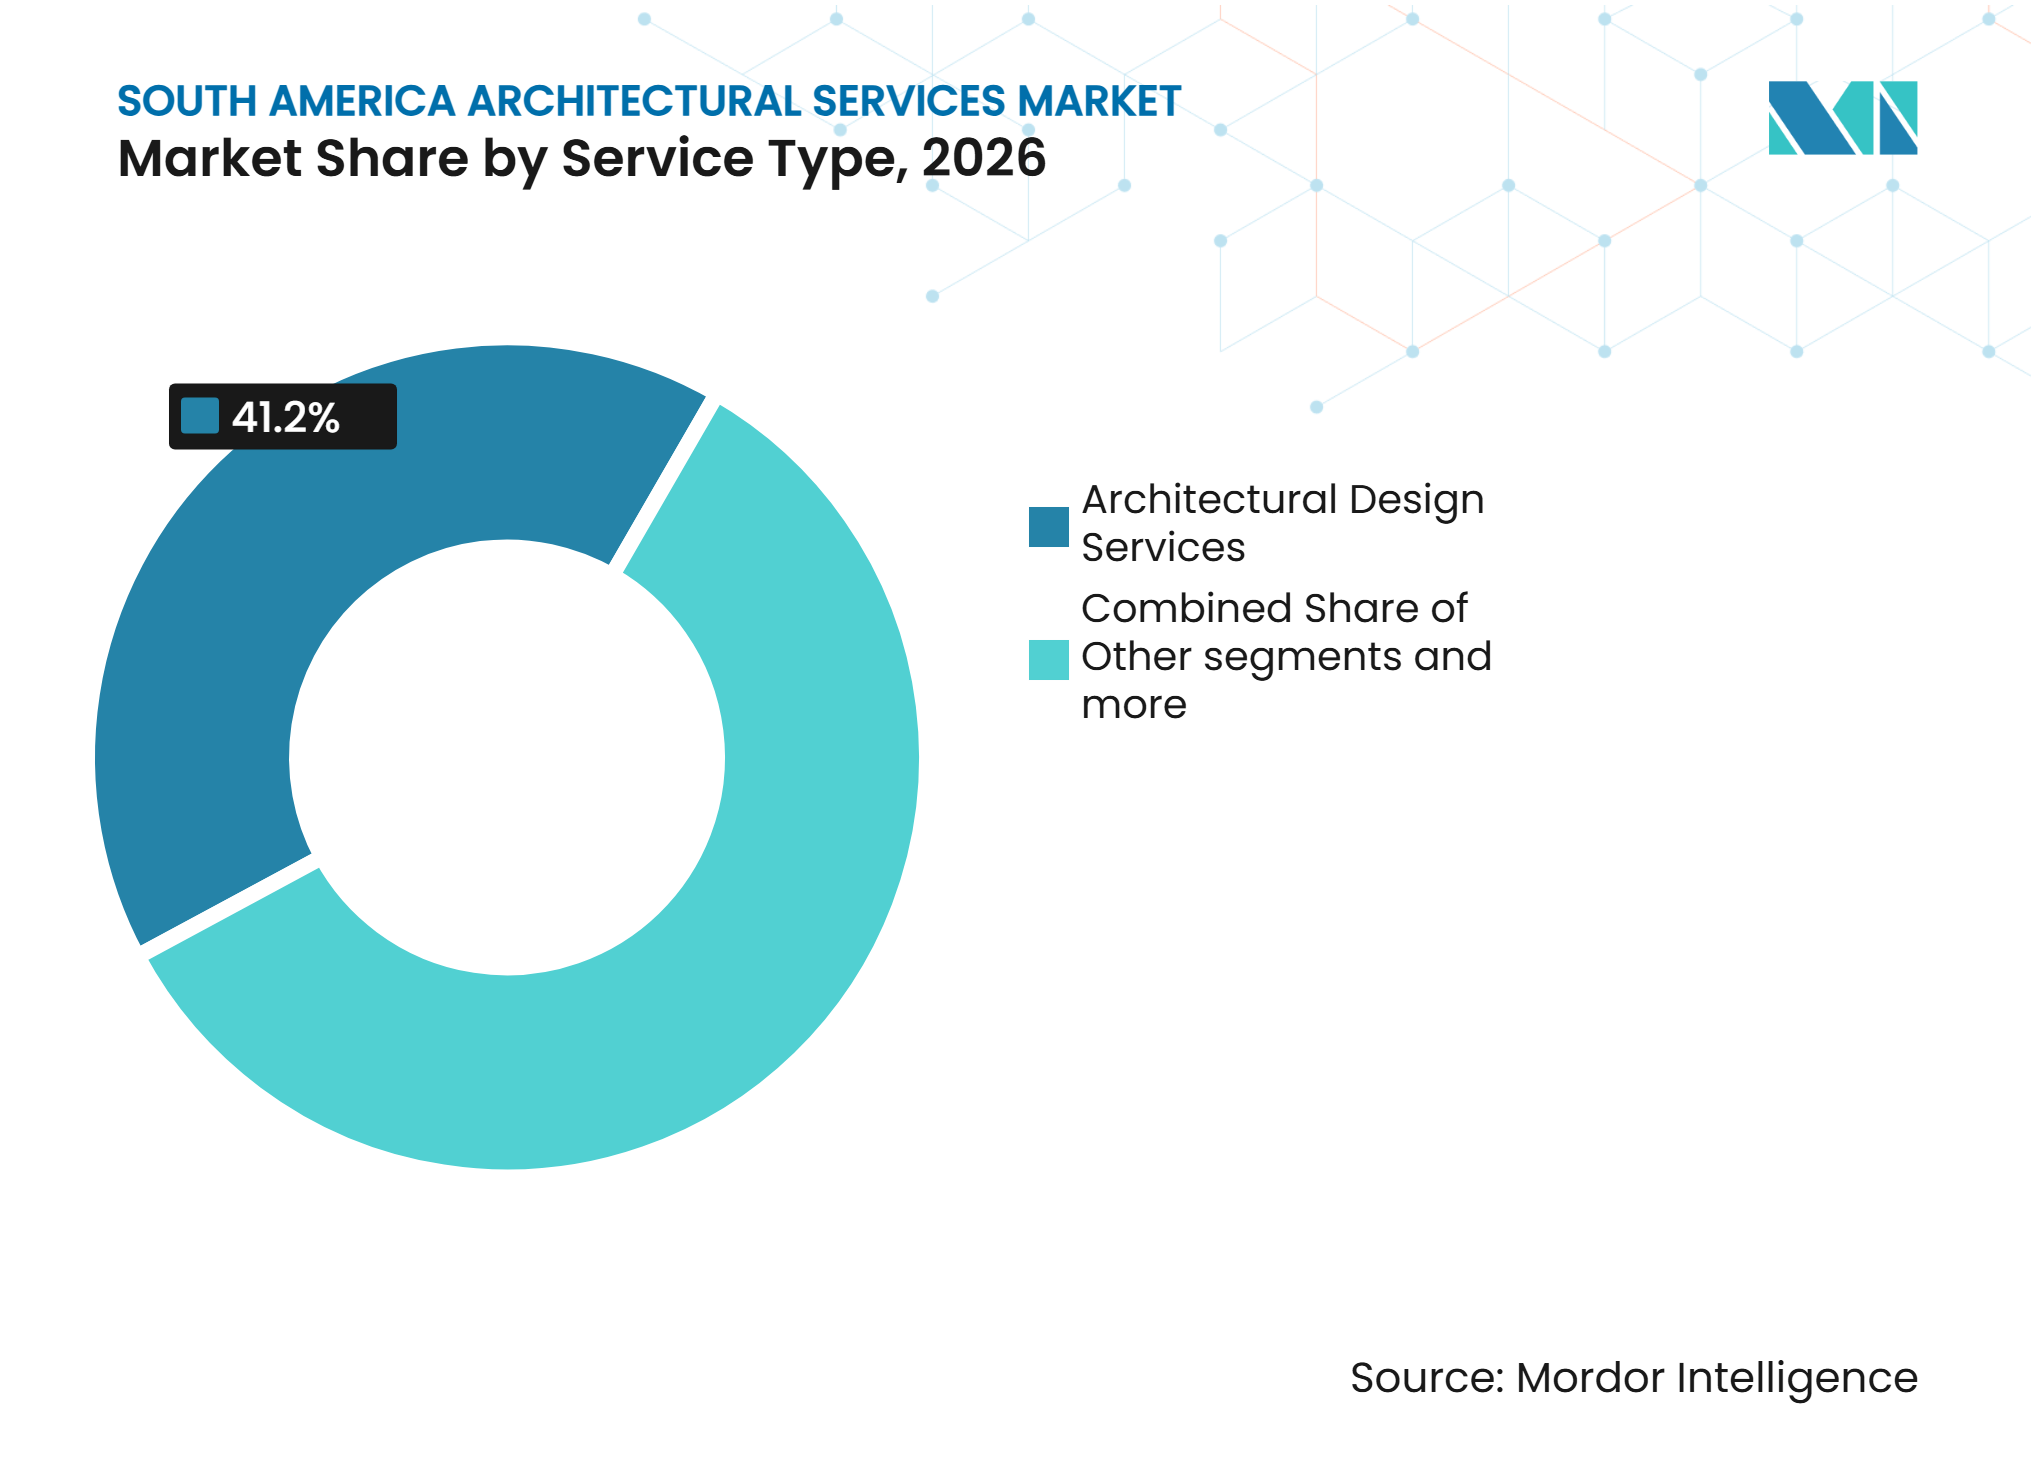
Architektonische Entwurfsdienstleistungen dominieren, während Stadtgestaltungs- und Masterplanungsdienstleistungen das schnellste Wachstum verzeichnenArchitektonische Entwurfsdienstleistungen halten im Jahr 2026 einen Anteil von 41,2 % am Markt für Architekturdienstleistungen in Südamerika und sind damit die größte Dienstleistungskategorie. Das Segment umfasst die frühen Arbeiten, die Gebäudezweck, Grundriss, Erscheinungsbild, Konformität und Kundengenehmigungen gestalten. Es bleibt zentral, da Dokumentation, Innenausbau, Planung und Fachkoordination von den in dieser Phase getroffenen Entscheidungen abhängen. Die Kategorie bedient Projekte in den Bereichen Wohnungsbau, Büros, Gesundheitswesen, Schulen, Verkehrsanlagen und Industriestandorte. Ihre breite Nutzung über Projekttypen hinweg gibt Unternehmen eine verlässliche Arbeitsbasis. Dies erklärt auch, warum der Kernentwurf der wichtigste Umsatzbeitrag im Markt für Architekturdienstleistungen in Südamerika bleibt.
Stadtgestaltungs- und Masterplanungsdienstleistungen sind der am schnellsten wachsende Dienstleistungstyp und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 6,11 % expandieren. Die Nachfrage steigt, da Projekte Wohnungsbau, öffentliche Räume, Verkehrsanbindungen, gewerbliche Aktivitäten und Umweltanforderungen in einem einzigen Plan zusammenführen. Foster + Partners erhielt im Juni 2026 die Genehmigung, mit dem Maratué-Masterplan in Puchuncaví, Chile, fortzufahren. Das 2 Milliarden USD-Projekt umfasst 14.000 Wohneinheiten und ist geplant, biologische Korridore mit Küsten- und Wohngebieten zu integrieren. Solche Arbeiten schaffen längere Entwurfszyklen und größere Koordinationsanforderungen als ein Einzelgebäudeauftrag. Sie bieten fähigen Studios auch einen Weg in Folgearbeiten über spätere Projektphasen. Die Arbeit erfordert in der Regel eine klare Abfolge von der Grundstücksanalyse über die öffentliche Konsultation, detaillierte Planung bis hin zu endgültigen Baugenehmigungen. Diese Abfolge begünstigt Unternehmen, die Entwurfsqualität managen können, während sie Verkehrs-, Umwelt- und Serviceanforderungen koordinieren. Sie schafft auch Raum für lokale Studios, mit internationalen Planern zusammenzuarbeiten, wenn Projektsponsoren sowohl regionales Lieferwissen als auch Erfahrung mit größeren Plangemeinschaften benötigen. Da sich immer mehr Städte auf kompakte Entwicklung konzentrieren, wird die Masterplanung wahrscheinlich eine bedeutende Quelle neuer Aufträge bleiben.



Nach Projektart:
Neubau bleibt die wichtigste AktivitätsquelleDer Neubau entfiel im Jahr 2026 auf 69,8 % der Projekttyp-Aktivität und ist damit das größte Segment im Markt für Architekturdienstleistungen in Südamerika. Neuer Wohnungsbau, Krankenhäuser, Logistikanlagen, Rechenzentren und gemischt genutzte Entwicklungen stützen das Segment. Brasiliens Programm für sozialen Wohnungsbau und das öffentliche Gesundheitsprogramm sind wichtige Quellen für neue Entwurfs- und Dokumentationsarbeiten. Der Neubau profitiert auch von der Stadterweiterung, dem Bedarf an formalem Wohnungsangebot und der Entwicklung technischer Anlagen. Chiles San-Ignacio-Projekt in Santiago zeigt das Ausmaß privater Entwicklungsaktivitäten, mit 15 niedrigen Gebäuden und 1.065 geplanten Wohnungen innerhalb eines gemischt genutzten Schemas. Diese Projekte halten Neubau-Entwurfspakete im Mittelpunkt der regionalen Aktivität.
Renovierung ist der am schnellsten wachsende Projekttyp und wird voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 5,55 % zunehmen. Ältere Gewerbe- und Institutionsgebäude benötigen Upgrades für veränderte Arbeitsmuster, Barrierefreiheit, Energieleistung und Nutzerbedürfnisse. Renovierung kann auch für Eigentümer attraktiv sein, die kürzere Entwicklungszyklen als vollständiger Abriss und Wiederaufbau suchen. Stadion- und öffentliche Veranstaltungsort-Upgrades zeigen, wie Sanierungsprogramme technische Verbesserungen mit kommerzieller Umnutzung verbinden können. Digitale Modelle können Teams dabei helfen, bestehende Bedingungen zu bewerten und Entwurfsprobleme zu identifizieren, bevor größere Bauarbeiten beginnen. Dies unterstützt eine größere Rolle für Sanierungsarbeiten im Markt für Architekturdienstleistungen in Südamerika über den Prognosezeitraum. Das Segment kann auch profitieren, wenn Eigentümer die Energieleistung verbessern, Gebäude für neue Mieter anpassen oder aktualisierte Barrierefreiheitsregeln erfüllen müssen. Sorgfältige Bestandsaufnahmen und frühe technische Überprüfungen sind wichtig, da ältere Strukturen versteckte Einschränkungen enthalten können, die Kosten und Zeitplanung beeinflussen. Unternehmen, die architektonisches Design mit technischer Koordination verbinden, können Kunden dabei helfen, zu entscheiden, ob ein vorhandenes Objekt erhalten, aufgewertet oder ersetzt werden soll. Dies macht Renovierungsarbeiten sowohl für private Gebäudeeigentümer als auch für öffentliche Stellen relevant, die ältere Einrichtungen verwalten.
Nach Endverwendung:
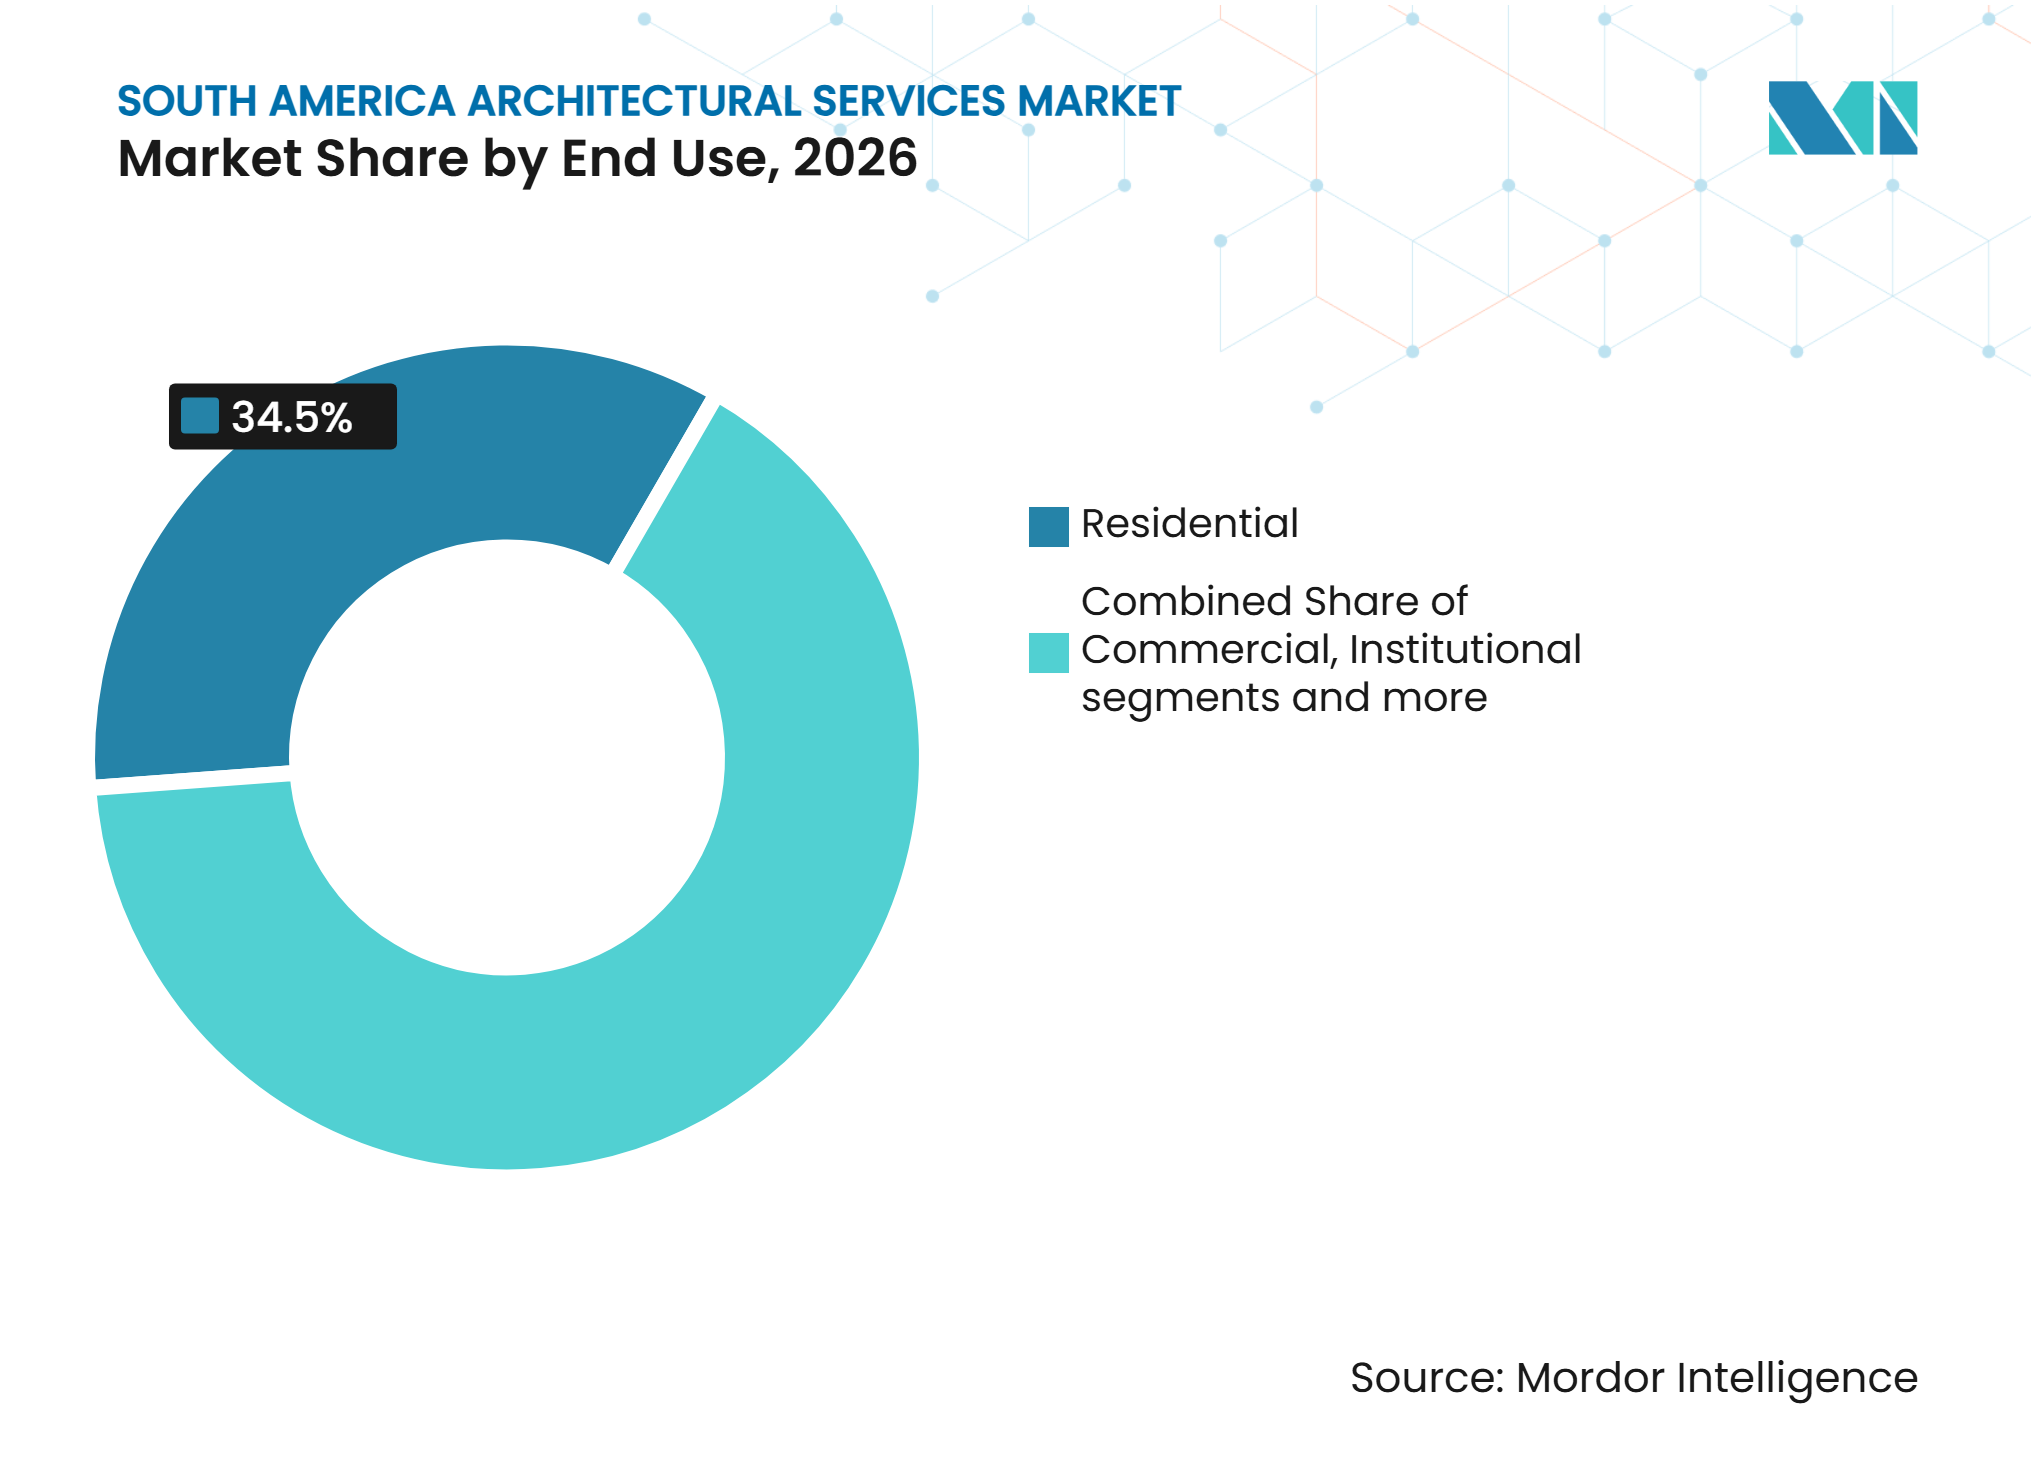
Wohngebäude bilden die größte UmsatzbasisDer Wohnbereich hält im Jahr 2026 einen Anteil von 34,5 % am Markt für Architekturdienstleistungen in Südamerika und ist die größte Endverwendungskategorie. Die Nachfrage kommt von Wohnungsengpässen, öffentlichen Wohnungsbauprogrammen, privaten Wohnungsprojekten und städtischen Sanierungsprogrammen. Brasiliens Programm Minha Casa, Minha Vida schafft weiterhin Nachfrage nach wiederholbarem Wohnungsentwurf und Baudokumentation. Große Plangemeinschaften erfordern auch, dass Architekten Wohnungstypen, gemeinsame Einrichtungen, Straßen, öffentliche Räume und Servicezugang koordinieren. Das Segment bietet lokalen Unternehmen stetige Arbeit sowohl in standardisierten als auch in höherwertigen Wohnformaten. Dies macht Wohnungsdesign zu einer Kernaktivitätsquelle im gesamten Markt für Architekturdienstleistungen in Südamerika.
Infrastrukturgebundene Gebäude sind das am schnellsten wachsende Endverwendungssegment und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 5,98 % wachsen. Die Kategorie umfasst Verkehrsanlagen, Wasseraufbereitungsstandorte, energiebezogene Gebäude, Rechenzentrum-Campusse und andere Einrichtungen, die Infrastruktursysteme mit belegtem Raum verbinden. Diese Projekte erfordern mehr Koordination in Bezug auf Sicherheit, Verkehrsführung, Ausrüstung, Materialien und betriebliche Anforderungen. Brasiliens Gesundheitsinfrastrukturprogramm schafft Nachfrage nach Gebäudetypen, die eine starke technische Planung und klares Workflow-Design erfordern. Industriewachstum erhöht auch den Bedarf an spezialisierten Unterstützungsgebäuden in Häfen, Fertigungsbereichen und Logistikparks. Dies verschafft Unternehmen mit technischer Koordinationserfahrung einen Vorteil im Markt für Architekturdienstleistungen in Südamerika. Infrastrukturgebundene Projekte haben häufig strenge Anforderungen an Sicherheit, Notfallverkehrsführung, Wartungszugang und kontinuierlichen Betrieb. Diese Anforderungen machen eine frühe Koordination wertvoller als bei vielen konventionellen Gebäudetypen. Unternehmen müssen die Beziehung zwischen Infrastruktursystemen und den Menschen, die das fertige Gebäude täglich nutzen, managen. Diese technische Tiefe kann dauerhaftere Kundenbeziehungen und Folgeaufträge unterstützen.

Nach Investitionsquelle:
Private Investitionen finanzieren weiterhin den Großteil der AktivitätenPrivate Investitionen entfielen im Jahr 2026 auf 59,9 % des Marktanteils für Architekturdienstleistungen in Südamerika und sind damit die größte Finanzierungsquelle. Unternehmensbüros, privater Wohnungsbau, Logistikanlagen, Rechenzentren und gemischt genutzte Projekte sind alle stark auf privates Kapital angewiesen. Private Bauträger schaffen häufig Nachfrage über Konzeptplanung, Detailentwurf, Innenausbau und Standortlieferungsunterstützung. In São Paulo stützen Unternehmenskorridore weiterhin die Nachfrage nach Büro- und gemischt genutztem Design. Die Fertigstellung des Salma Tower durch aflalo/gasperini arquitetos veranschaulicht die Rolle privater Investitionen in erstklassigen, nachhaltigkeitsorientierten Gewerbeprojekten. Dies hält private Entwicklung im Mittelpunkt der Umsatzbasis des Marktes für Architekturdienstleistungen in Südamerika.
Öffentliche Investitionen sind die am schnellsten wachsende Finanzierungsquelle und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 5,77 % expandieren. Regierungen leiten mehr Mittel in Gesundheits-, Wohnungs-, Mobilitäts-, Sanitär- und Bildungsanlagen, die langfristige Planung und formale Entwurfsprozesse erfordern. Novo PAC ist ein wichtiges Beispiel, da es Tausende von gesundheitsbezogenen Bauvorhaben in ganz Brasilien unterstützt. Öffentlich finanzierte Projekte können Unternehmen dabei helfen, die Auslastung aufrechtzuerhalten, wenn private Kunden Verpflichtungen aufgrund von Finanzierungsbedingungen verschieben. Sie schaffen auch Möglichkeiten jenseits der Hauptstädte, da kommunale Projekte über viele Standorte verteilt sind. Diese breitere Verteilung verbessert die Resilienz des Marktes für Architekturdienstleistungen in Südamerika. Öffentliche Programme schaffen auch eine Bandbreite von Projektgrößen, von lokalen Gesundheitsstationen und Schulen bis hin zu großen Krankenhaus- und Mobilitätsprojekten. Diese Vielfalt kann kleinen und mittelgroßen Unternehmen ermöglichen, neben größeren multidisziplinären Anbietern teilzunehmen. Beschaffungsregeln können anspruchsvoll sein, insbesondere wenn digitale Koordination erforderlich ist, aber sie fördern auch konsistentere Dokumentationspraktiken. Langfristig können öffentliche Investitionen die Entwicklung stärkerer lokaler Lieferkapazitäten unterstützen.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 39,3 % am Markt für Architekturdienstleistungen in Südamerika, unterstützt durch die breiteste Palette an Projekttypen in der Region. Novo PAC stellte 6,5 Milliarden USD für die öffentliche Gesundheitsinfrastruktur bereit und schuf eine große Pipeline von Arbeiten in Krankenhäusern, Kliniken und Basisgesundheitsstationen. Das Programm Minha Casa, Minha Vida unterstützte auch neue Wohnungsentwurfsaktivitäten, wobei die Regierung 85.000 zusätzliche Einheiten für 2026 ankündigte. Brasiliens bundesweite BIM-Anforderungen gestalten die öffentliche Beschaffung, indem sie mehr Gewicht auf koordinierte digitale Dokumentation legen. Das Land verfügt auch über eine starke Basis nachhaltigkeitsorientierter Unternehmensgestaltung, mit Unternehmen wie aflalo/gasperini arquitetos, die in zertifizierten Projekten aktiv sind. Diese Faktoren machen Brasilien zum etabliertesten Markt der Region für großangelegte Architekturarbeiten.
Übriges Südamerika
Das übrige Südamerika wird voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 6,18 % wachsen, der schnellsten Rate unter den geografischen Segmenten der Region. Die Gruppe umfasst Märkte, in denen Stadtwachstum und größere formale Entwicklungen die Nachfrage nach Architekturdienstleistungen steigern. Paraguay zieht mehr Aufmerksamkeit von regionalen Büros auf sich, darunter Gómez Platero, das das Link-Center-Mandat in Asunción gewann. In Ecuador deuten markante gemischt genutzte Projekte auf eine wachsende Nachfrage nach hochprofiliger Entwurfsarbeit hin. Diese Märkte können Unternehmen neue Umsatzquellen bieten, wenn größere Volkswirtschaften langsamere private Investitionszyklen erleben. Ihre kleinere Ausgangsbasis bedeutet auch, dass eine begrenzte Anzahl bedeutender Projekte die Nachfrage spürbar steigern kann.
Argentinien, Chile, Kolumbien und Peru
Chile, Kolumbien, Peru und Argentinien bilden eine vielfältige mittlere Gruppe innerhalb des Marktes für Architekturdienstleistungen in Südamerika. Chile wird durch große private Entwicklungen gestützt, darunter der 2 Milliarden USD-Maratué-Masterplan und das 120 Millionen USD-San-Ignacio-Mischnutzungsprojekt. Kolumbien profitiert von Industrieentwicklung und stadtweiter nachhaltiger Planung, wie das Projekt Ciudad Mallorquín zeigt. Peru verzeichnet Gesundheits- und Einzelhandelsentwicklungsaktivitäten, darunter Torre Trecca in Lima und Cenco Malls' 600 Millionen USD-Investition in 2 Einkaufszentren. Argentinien bleibt stärker makroökonomischem Druck ausgesetzt, behält aber eine Basis privater Wohn-, Gastgewerbe- und erstklassiger Gewerbeentwurfsaktivitäten. Zusammen bieten diese Länder eine vielfältige Mischung von Möglichkeiten in den Bereichen Wohnungsbau, Einzelhandel, Gesundheitswesen, Stadtplanung und Industrieentwicklung.
Wettbewerbslandschaft
Marktkonzentration
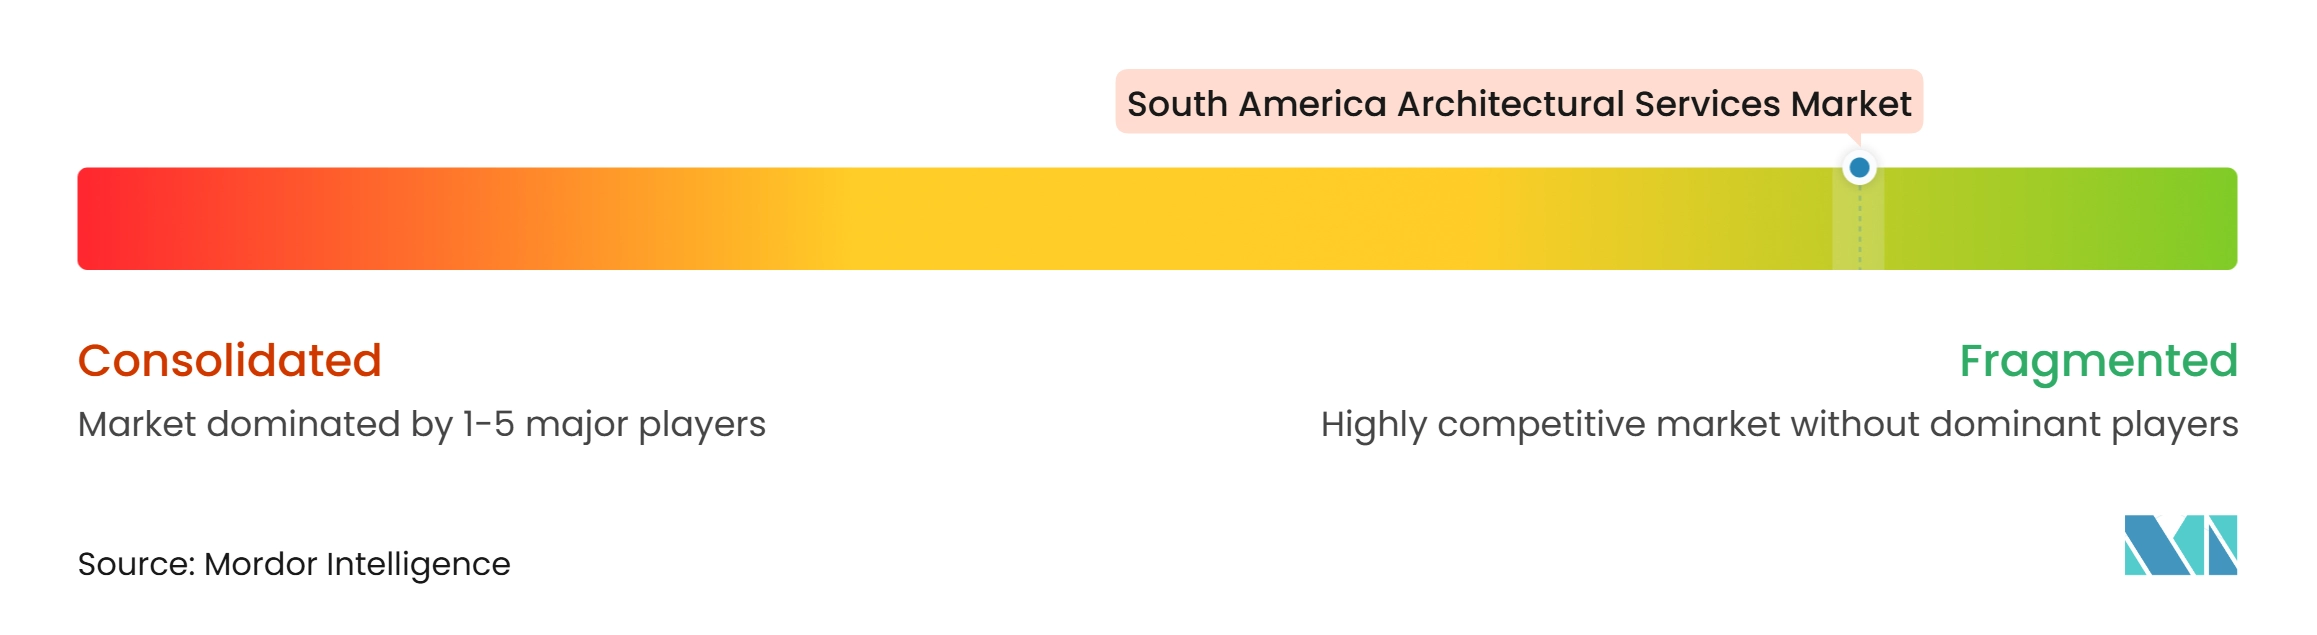
Der Markt für Architekturdienstleistungen in Südamerika ist fragmentierter Natur. AECOM, WSP Global, Stantec und Gensler konkurrieren um große Infrastruktur-, Institutions-, Industrie- und Mischnutzungsaufträge. Lokale und regionale Unternehmen konkurrieren stark im Wohnungs-, Gewerbe- und länderspezifischen öffentlichen Bereich, da sie lokale Kunden, Genehmigungsverfahren und Lieferpraktiken kennen. Brasilianische Studios wie aflalo/gasperini arquitetos, Königsberger Vannucchi Arquitetos Associados und Zanettini Arquitetura behalten eine starke Präsenz in ihrem Heimatmarkt. Diese Mischung aus internationalem Maßstab und lokalen Beziehungen hält den Wettbewerb breit statt konzentriert. Gleichzeitig konkurrieren Unternehmen auch in Bezug auf Kundenservice, Einbindung erfahrener Designer, technische Koordination, digitale Kompetenz, Kenntnis lokaler Genehmigungen und die Fähigkeit, ein Projekt innerhalb des erwarteten Zeit- und Budgetrahmens zu liefern.
Der Wettbewerb entwickelt sich in Richtung technischer Bandbreite, nicht nur Entwurfsreputation. Unternehmen werden gebeten, stärkere digitale Koordination, Nachhaltigkeitsunterstützung, technisches Design und Management komplexer Projektschnittstellen bereitzustellen. WSPs Front-End-Engineering- und Designvertrag für Brazil Potash im Juni 2026 spiegelt den Wert integrierter Kompetenz in Industrieprojekten wider. AECOM bleibt in regionalen Gesundheits- und Programmmanagementaufträgen relevant, die Koordination über Entwurf, Beschaffung und Lieferung hinweg erfordern. Unternehmen, die Architekturarbeit mit Ingenieurwesen und Programmaufsicht verbinden können, werden eher für größere öffentliche und industrielle Mandate konkurrieren.
Kleinere Studios können weiterhin effektiv konkurrieren, wenn sie sich auf digitale Planung, Nachhaltigkeit oder lokale Ausführung spezialisieren. Building Information Modeling (BIM) gibt kleineren Teams eine Möglichkeit, komplexe Informationen zu koordinieren und Lieferdisziplin zu demonstrieren. Nachhaltigkeitsrahmen wie Leadership in Energy and Environmental Design können Unternehmen auch dabei helfen, technische Bereitschaft für institutionelle und Unternehmensprojekte zu zeigen. Lokale Studios bleiben gut positioniert, wo Kunden enge Einbindung, inländisches Regulierungswissen und direkten Zugang zu erfahrenen Designern benötigen. Der Markt für Architekturdienstleistungen in Südamerika wird daher wahrscheinlich fragmentiert bleiben, während die Kompetenzanforderungen weiter steigen.
Branchenführer im Bereich Architekturdienstleistungen in Südamerika
-
AECOM
-
Arup Group Limited
-
Gensler
-
Stantec Inc.
-
WSP Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Architekturdienstleistungen in Südamerika Unternehmen in diesem Bericht
- AECOM
- Arup Group Limited
- Gensler
- Stantec Inc.
- WSP Global Inc.
- HDR, Inc.
- Perkins&Will
- Perkins Eastman
- HKS, Inc.
- Skidmore, Owings and Merrill LLP
- B+H Architects
- DP Architects Pte Ltd
- CallisonRTKL
- MVRDV
- Foster + Partners
- Zaha Hadid Architects
- Estudio Aisenson
- aflalo/gasperini arquitetos
- Königsberger Vannucchi Arquitetos Associados
- Zanettini Arquitetura
Neueste Industrielle Entwicklungen in Markt für Architekturdienstleistungen in Südamerika
- September 2026: Die Bundesuniversität Ceará (UFC) startete in Zusammenarbeit mit dem Institut der Architekten Brasiliens (IAB/CE) einen nationalen Wettbewerb für das architektonische, städtebauliche und landschaftsgestalterische Design ihres neuen Zentrums für Kunst, Kultur und Veranstaltungen in Fortaleza. Die geplante Einrichtung wird das ehemalige São-Pedro-Gebäude in Praia de Iracema besetzen. Der Wettbewerb betont Barrierefreiheit, Integration mit öffentlichen Räumen, klimaresponsive Architektur und ökologische Nachhaltigkeit. Diese Initiative gibt Architekturbüros die Möglichkeit, an institutionellem und kulturellem Infrastrukturdesign teilzunehmen.
- Juni 2026: Die Stadtverwaltung von Cali gab bekannt, dass der zweite Abschnitt des Cristo-Rey-Integralkorridors den Lápiz-de-Acero-Preis 2026 in der Kategorie Öffentlicher Raum erhielt. Das Projekt wurde auch auf der 18. Internationalen Architekturbiennale von San José, Costa Rica, in der Kategorie Stadtprojekt ausgezeichnet. Die Anerkennung unterstreicht die wachsende Bedeutung von Stadterneuerung, Planung öffentlicher Räume, Landschaftsarchitektur und nachhaltigem Stadtdesign in kolumbianischen Städten.
- Januar 2026: Cenco Malls kündigte eine Investition von 600 Millionen USD in zwei neue Einkaufszentren in Lima, Peru, an. Die Investition umfasst Einzelhandelsdesign, Wohntürme und gemischt genutzte Komponenten und generiert multidisziplinäre Architekturaufträge im Großraum Lima.
Berichtsumfang für den Markt für Architekturdienstleistungen in Südamerika
Segmentierungsübersicht
| Architektonische Entwurfsdienstleistungen |
| Architektonische Dokumentations- und Lieferdienstleistungen |
| Innenarchitektur- und Raumplanungsdienstleistungen |
| Stadtgestaltungs- und Masterplanungsdienstleistungen |
| Sonstige |
| Neubau |
| Renovierung |
| Wohngebäude |
| Gewerbe |
| Institutionell |
| Industrie und Logistik |
| Infrastrukturgebundene Gebäude |
| Sonstige |
| Öffentlich |
| Privat |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Dienstleistungsart | Architektonische Entwurfsdienstleistungen |
| Architektonische Dokumentations- und Lieferdienstleistungen | |
| Innenarchitektur- und Raumplanungsdienstleistungen | |
| Stadtgestaltungs- und Masterplanungsdienstleistungen | |
| Sonstige | |
| Nach Projektart | Neubau |
| Renovierung | |
| Nach Endverwendung | Wohngebäude |
| Gewerbe | |
| Institutionell | |
| Industrie und Logistik | |
| Infrastrukturgebundene Gebäude | |
| Sonstige | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für Architekturdienstleistungen in Südamerika bis 2032?
Der Markt wird voraussichtlich von 24,66 Milliarden USD im Jahr 2027 auf 31,69 Milliarden USD bis 2032 mit einem CAGR von 5,14 % wachsen.
Welcher Dienstleistungstyp führt den Markt für Architekturdienstleistungen in Südamerika an?
Architektonische Entwurfsdienstleistungen führen den Markt mit einem Anteil von 41,2 % im Jahr 2026 an.
Was ist der größte Projekttyp im regionalen Architekturdienstleistungssektor?
Neubau ist der größte Projekttyp und entfällt im Jahr 2026 auf 69,8 % der Aktivität.
Welches Endverwendungssegment wächst am schnellsten?
Infrastrukturgebundene Gebäude sind das am schnellsten wachsende Endverwendungssegment mit einem prognostizierten CAGR von 5,98 % von 2027 bis 2032.
Warum ist Brasilien für Architekturdienstleistungen in Südamerika wichtig?
Brasilien hielt im Jahr 2026 einen Anteil von 39,3 % am regionalen Umsatz und profitiert von großen Wohnungsbau-, Gesundheits-, öffentlichen Infrastruktur-, Unternehmens- und Industrieprojekt-Pipelines.
Was sind die wichtigsten Herausforderungen für Architekturbüros in Südamerika?
Hohe Projektkosten, Finanzierungsdruck, regulatorische Verzögerungen, wirtschaftliche Unsicherheit und Mangel an Fachkräften bleiben die wichtigsten Einschränkungen.