
Tamanho e Participação do Mercado de Tecnologia 5G na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
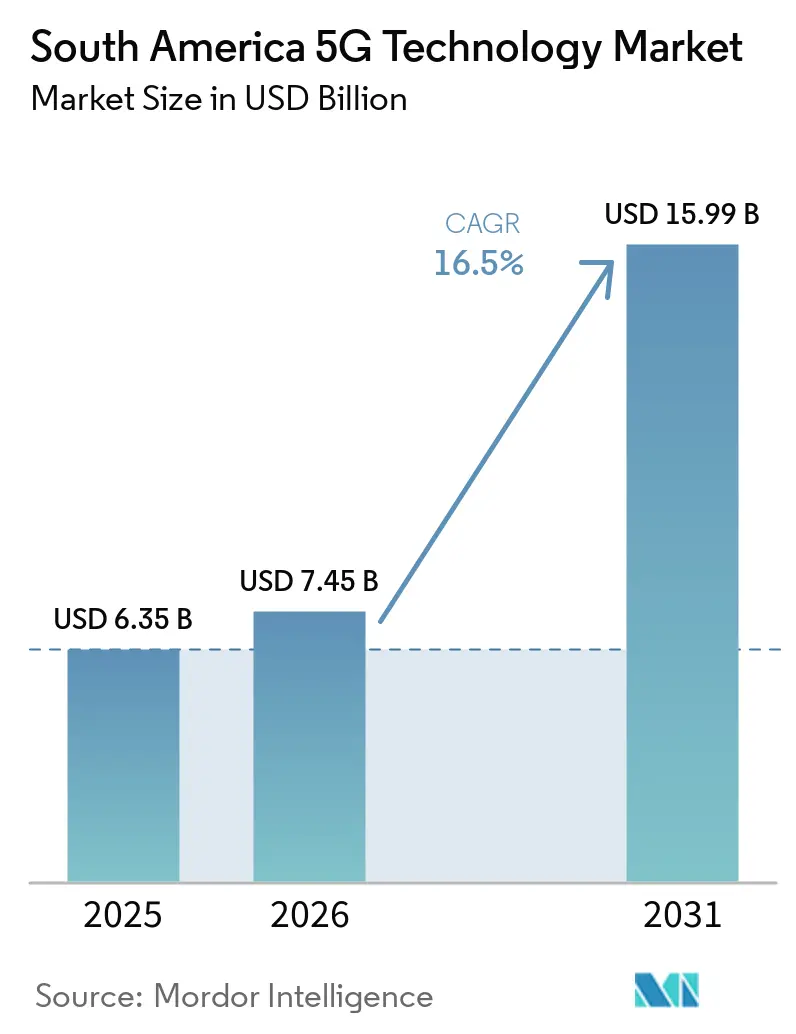
| Tamanho do mercado no ano base (2025) | 6.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia 5G na América do Sul por Mordor Intelligence
O tamanho do Mercado de Tecnologia 5G na América do Sul está projetado em 6,35 bilhões de USD em 2025, 7,45 bilhões de USD em 2026, e deve atingir 15,99 bilhões de USD até 2031, crescendo a um CAGR de 16,50% de 2026 a 2031. As obrigações de cobertura obrigatória estão movendo a implantação de redes para além de uma decisão puramente comercial no Brasil. Isso cria um pipeline de equipamentos e serviços mais estável do que os programas de implantação voluntária, porque a construção de sites segue marcos de cobertura definidos publicamente e não depende exclusivamente dos retornos imediatos ao consumidor. Os operadores também estão migrando para núcleos nativos em nuvem e operações de rede baseadas em software. Essa mudança apoia os serviços empresariais e reduz a dependência exclusiva de dados móveis para o consumidor, particularmente onde os clientes necessitam de conectividade dedicada, gerenciamento de rede ou suporte operacional de baixa latência. Redes privadas, acesso sem fio fixo e arquitetura autônoma estão ampliando a oportunidade do mercado de tecnologia 5G na América do Sul em toda a região, com cada área criando demanda que vai além da banda larga móvel tradicional para o consumidor.
Principais Conclusões do Relatório
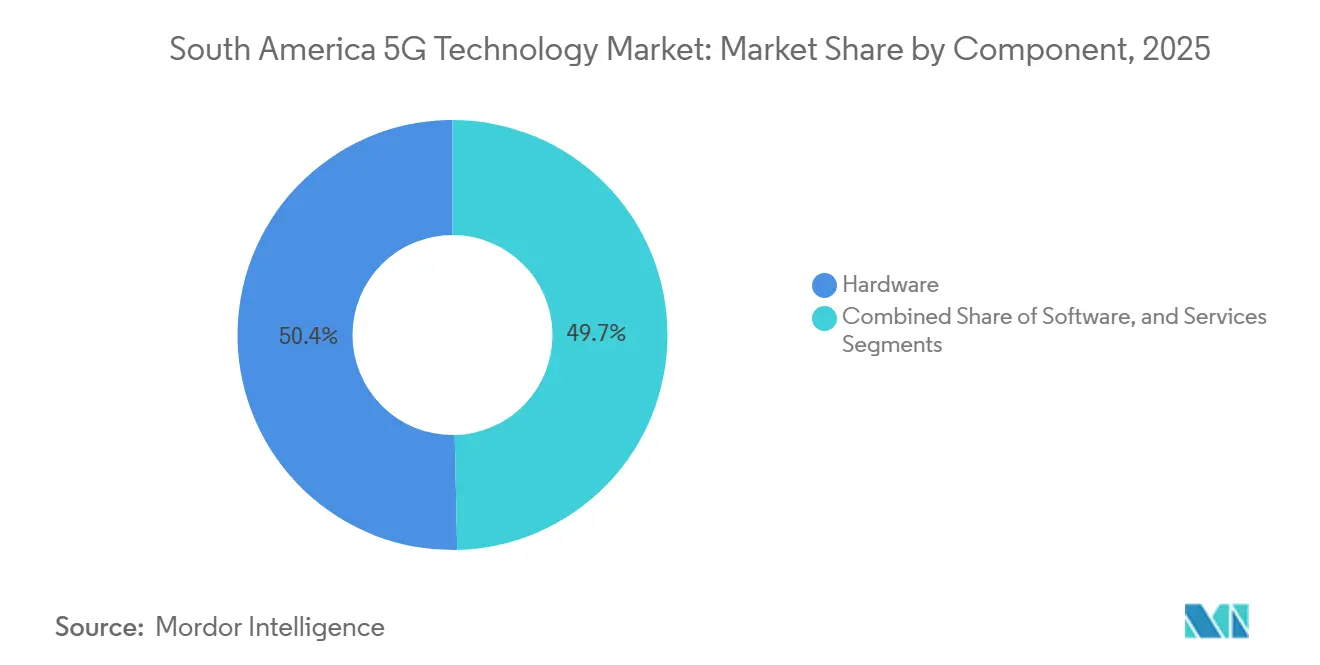
- Por componente, o hardware detinha 50,35% da participação do Mercado de Tecnologia 5G na América do Sul em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 18,35% até 2031.
- Por banda de espectro, a sub-6 GHz detinha 68,90% da participação do mercado de tecnologia 5G na América do Sul em 2025, enquanto as configurações híbridas estão projetadas para expandir a um CAGR de 18,80% até 2031.
- Por aplicação, a banda larga móvel aprimorada (eMBB) representou 41,21% do tamanho do mercado de tecnologia 5G na América do Sul em 2025, enquanto o acesso sem fio fixo (FWA) está projetado para expandir a um CAGR de 18,69% até 2031.
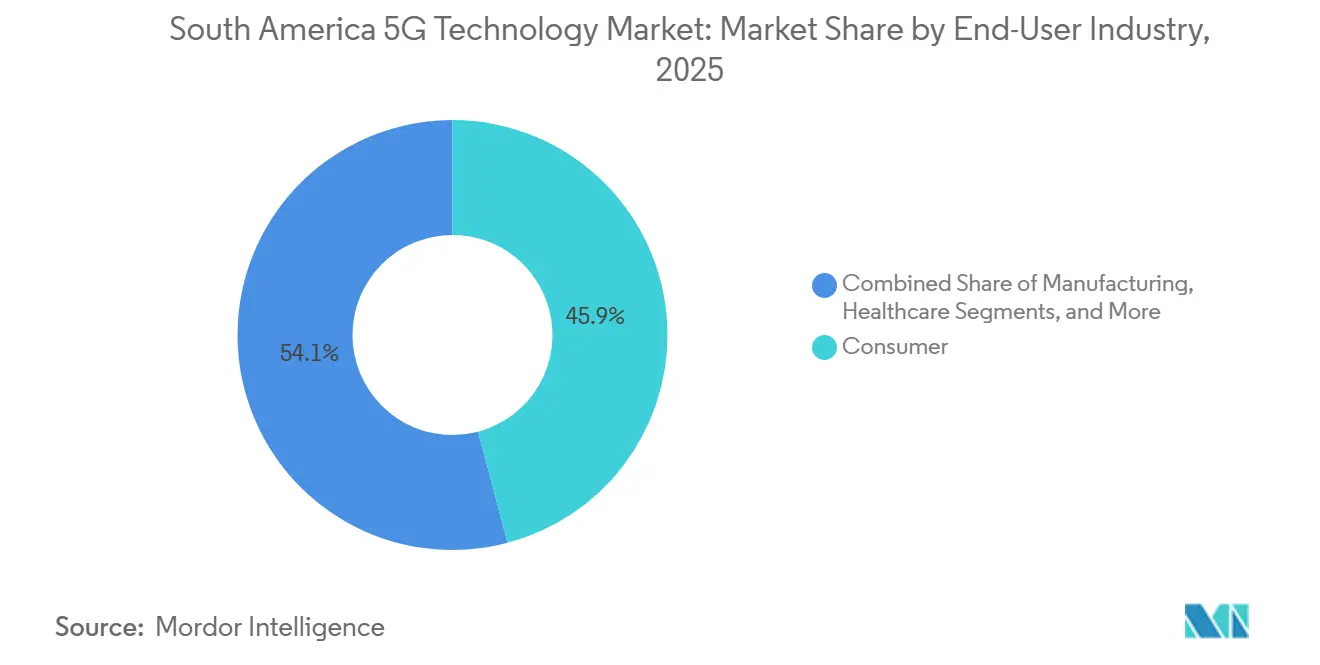
- Por indústria de usuário final, o segmento de consumidores detinha 45,88% da participação do mercado de tecnologia 5G na América do Sul em 2025, enquanto a manufatura está projetada para expandir a um CAGR de 18,85% até 2031.
- Por arquitetura de rede, a arquitetura não autônoma (NSA) representou 73,12% do mercado de tecnologia 5G na América do Sul em 2025, enquanto a arquitetura autônoma (SA) está projetada para expandir a um CAGR de 19,25% até 2031.
- Por país, o Brasil detinha 61,89% da participação do mercado de tecnologia 5G da América do Sul em 2025, enquanto a Argentina está projetada para expandir a um CAGR de 18,59% até 2031, refletindo sua posição de implantação mais tardia e a perspectiva de maiores investimentos após a alocação de espectro, apesar da pressão imediata sobre os orçamentos de capital e o poder de compra dos consumidores.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 5G na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Lançamento de Redes 5G nas Principais Economias da América do Sul | +5.0% | Brasil, Argentina, Chile, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Crescimento da Demanda Empresarial por Conectividade de Baixa Latência | +2.9% | Brasil, Chile, Peru | Médio prazo (2-4 anos) |
| Crescimento do Acesso Sem Fio Fixo para Áreas com Banda Larga Insuficiente | +2.4% | Brasil, Argentina, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Virtualização de Telecomunicações e Modernização do Núcleo Nativo em Nuvem | +1.8% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Adoção de 5G Privado em Mineração, Portos e Corredores Industriais | +1.4% | Brasil, Chile, Peru | Longo prazo (≥ 4 anos) |
| Refarming de Espectro e Novos Programas de Leilão Apoiando a Expansão de Capacidade | +1.1% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Lançamento de Redes 5G nas Principais Economias da América do Sul
As obrigações de espectro do Brasil tornaram o lançamento do 5G um requisito estatutário em fases para os operadores, vinculando as condições de licença a prazos de implantação e tornando a extensão da rede uma parte formal do ambiente operacional. A Anatel exige serviço em 30% dos municípios com menos de 30.000 habitantes até dezembro de 2026. O requisito aumenta para cobertura universal até 2029. O 5G havia alcançado 1.966 municípios no início de 2026. O Ministério das Comunicações espera que o serviço esteja disponível em mais de 2.220 cidades até o final de 2026. A TIM Brasil aprovou contratos de fornecimento com Huawei e Nokia para mais de 6.500 sites de 4G e 5G em janeiro de 2026.[1]TIM S.A., "Formulário de Relatório Atual 6-K, Decisões do Conselho de Administração, 21 de janeiro de 2026," SEC, stocktitan.net Essas obrigações sustentam a demanda por redes de acesso por rádio e acesso sem fio fixo em localidades com apelo comercial limitado, ao mesmo tempo que oferecem aos fornecedores prazos mais claros para entregas de equipamentos, trabalhos de instalação e contratos de serviço.
Crescimento da Demanda Empresarial por Conectividade de Baixa Latência
A implantação empresarial está migrando de testes para redes operacionais em mineração, portos, energia e manufatura, onde o caso comercial se baseia em melhor monitoramento, comunicações mais confiáveis, automação e controle de rede específico para cada site. A Nokia expandiu sua parceria com a TIM Brasil para 14 estados adicionais em março de 2026.[2]Nokia, "Nokia Expande Parceria com a TIM Brasil para Entregar Rede 5G de Próxima Geração Pronta para IA com NVIDIA," Nokia Newsroom, nokia.com A cobertura alcança 42% da população do Brasil. O programa suporta fatiamento de rede, análise de imagens, reconhecimento de voz e operações autônomas. A Nokia utiliza rádios Habrok Massive MIMO e computação AI-RAN da NVIDIA na implantação. Vale, Petrobras, Gerdau, AXIA Energia e Flex implantaram redes privadas no Brasil. Sua atividade torna a conectividade sem fio privada um investimento de capital planejado, em vez de uma tecnologia experimental. Essa demanda oferece ao mercado de tecnologia 5G na América do Sul um caminho para receita empresarial recorrente, uma vez que os clientes industriais requerem suporte de implantação, otimização contínua, operações seguras e conectividade adaptada a sites específicos.
Crescimento do Acesso Sem Fio Fixo para Áreas com Banda Larga Insuficiente
O acesso sem fio fixo está se tornando uma alternativa prática à fibra em localidades rurais e periurbanas, pois pode utilizar a nova cobertura móvel sem exigir que cada residência ou escola receba uma conexão de fibra dedicada. Um teste realizado em 2025 envolveu o Ministério das Comunicações do Brasil, o CPQD, a Qualcomm, a Brisanet, a Intelbras e a Beenoculus. O teste cobriu 3 escolas rurais no Rio Grande do Norte. Equipamentos 5G externos entregaram velocidades de internet comparáveis às velocidades de fibra óptica.[3]Ministério das Comunicações do Brasil e CPQD, "Testes no Brasil Confirmam que o FWA 5G é uma Alternativa Viável à Fibra para Escolas Rurais," Telecompaper, telecompaper.com A Claro Argentina introduziu o acesso sem fio fixo 5G comercial em Buenos Aires, Córdoba e capitais provinciais. Seu plano de 100 Mbps custa ARS 17.000 (USD 12) por mês. Novos sites de rádio podem atender usuários móveis e clientes de acesso sem fio fixo por meio de infraestrutura de transporte compartilhada. Esse uso duplo melhora a economia de implantação em áreas onde as redes fixas continuam difíceis de justificar, pois os operadores podem usar os investimentos em cobertura tanto para conectividade residencial quanto para a prestação de serviços móveis.
Virtualização de Telecomunicações e Modernização do Núcleo Nativo em Nuvem
A migração para núcleo nativo em nuvem está deslocando os gastos com rede de programas liderados por hardware para programas de software e operações, à medida que os operadores buscam funções de núcleo mais flexíveis e precisam de parceiros para gerenciar a integração em ambientes de nuvem. A Vivo migrou seu ambiente de produção de TI para o Red Hat OpenShift em 2025. Também validou o AWS Outposts para um núcleo autônomo 5G com Mavenir, Nokia e Oracle. A validação demonstrou que um design distribuído e multifornecedor poderia atender às necessidades de desempenho autônomo. A Claro Brasil lançou a plataforma de nuvem híbrida Claro uStore em março de 2026. A plataforma utiliza o AWS Outposts e a camada de gerenciamento de nuvem da Claro. Ela fornece governança unificada de múltiplas nuvens e gerenciamento de dados para clientes empresariais. Esses designs aumentam a demanda por integração, automação e serviços de rede gerenciados no mercado de tecnologia 5G na América do Sul, à medida que os operadores coordenam aplicações e funções de rede em infraestrutura distribuída.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Desigual de Espectro e Alta Complexidade de Leilões | -2.8% | Argentina, Chile, Peru, Bolívia, Equador | Médio prazo (2-4 anos) |
| Elevados Custos de Backhaul Rural e Implantação de Fibra | -2.2% | Interior do Brasil, países andinos, Bacia Amazônica | Longo prazo (≥ 4 anos) |
| Pressão Macroeconômica sobre o Capex dos Operadores e Acessibilidade de Dispositivos | -1.6% | Argentina, Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Monetização Lenta Além da Banda Larga Móvel para o Consumidor | -1.0% | Em toda a América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Desigual de Espectro e Complexidade de Leilões
As regras de espectro sul-americanas criam condições de lançamento diferentes entre os mercados nacionais, de modo que fornecedores de equipamentos e operadores enfrentam diferentes calendários de leilões, condições de licenciamento, disponibilidade de espectro e condições técnicas de um país para outro. O Brasil e o Chile avançaram mais cedo, enquanto outros países permanecem em estágios anteriores. O Chile estava realizando uma consulta sobre as alocações restantes de 3,5 GHz no início de 2026. O Brasil também abriu uma consulta pública sobre a faixa de 6 GHz. Esses processos prolongam o período entre o planejamento do espectro e a implantação física. Cada atraso pode adiar a disponibilidade de dispositivos e o lançamento de serviços empresariais. Argentina, Peru, Equador e Bolívia também aplicam requisitos técnicos e procedimentais diferentes. Os fornecedores, portanto, precisam de trabalho de conformidade específico por país, em vez de designs regionais padronizados, o que pode retardar as aquisições, complicar o planejamento de projetos e limitar os benefícios imediatos de uma abordagem de equipamentos em escala regional.
Elevados Custos de Backhaul Rural e Implantação de Fibra
A extensão do 5G rural enfrenta disponibilidade limitada de fibra, terreno difícil e populações dispersas, criando uma lacuna entre os objetivos nacionais de cobertura e os custos práticos de backhaul, construção, energia, manutenção e infraestrutura de transporte. Essas condições elevam os custos de transporte acima dos limites padrão de retorno sobre o investimento. A Bacia Amazônica e os países andinos enfrentam condições especialmente difíceis para a implantação de fibra. O acesso sem fio fixo pode ajudar, mas ainda necessita de conectividade de mid-haul confiável. A Neoenergia está utilizando LTE privado na faixa de 450 MHz em Brasília. O programa tem como meta a cobertura de toda a concessão até 2028 e a digitalização de 90% das redes de alta e média tensão até 2030. Um estudo de 2026 constatou que o Open RAN pode reduzir os custos totais de propriedade em ambientes de eHealth rurais brasileiros. O estudo também constatou que os custos de integração permanecem um requisito inicial relevante.[4]Rodrigo Figueiredo et al., "Análise Técnica e Econômica Integrada do Open RAN para eHealth Remoto no Brasil," Journal of Internet Services and Applications, doi.org Os modelos de hospedagem neutra e rede como serviço permanecem em um estágio comercial inicial em toda a região, deixando muitos operadores responsáveis pelo financiamento inicial e pela coordenação técnica das extensões de cobertura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Lidera a Implantação Inicial, Enquanto os Serviços Expandem Mais Rapidamente
O hardware representou 50,35% do mercado de tecnologia 5G na América do Sul em 2025, refletindo o estágio inicial de lançamento, quando os operadores precisavam de grandes volumes de equipamentos de rádio antes que as receitas de serviços e software pudessem se tornar mais proeminentes. A primeira fase de implantação exigiu estações-base, antenas e unidades de rádio em escala, com programas de cobertura demandando infraestrutura física antes que os operadores pudessem oferecer capacidades de serviço mais avançadas. As obrigações de cobertura brasileiras sustentaram esse requisito de equipamentos. O programa de implantação inicial da Argentina também apoiou a demanda por hardware. O software está se tornando cada vez mais importante à medida que os operadores modernizam os sistemas OSS/BSS, porque as redes mais novas requerem provisionamento coordenado, suporte ao cliente, processos de faturamento e garantia de serviço em múltiplas camadas tecnológicas. As funções de rede nativas em nuvem também requerem investimento em software. O MantaRay SON da Nokia suporta o gerenciamento automatizado de redes. O mix de componentes está, portanto, indo além dos equipamentos de rádio isoladamente, à medida que os operadores precisam de sistemas que coordenem provisionamento, garantia de serviço, automação e funções de núcleo de rede juntamente com a infraestrutura física.
Os serviços estão projetados para expandir a um CAGR de 18,35% de 2026 a 2031. Os operadores precisam de suporte especializado para implantação, otimização e operações gerenciadas. O acordo da Nokia com a TIM Brasil inclui serviços de instalação do AirScale e automação do MantaRay SON. Também inclui o desenvolvimento de soluções empresariais em 14 estados brasileiros. As redes autônomas requerem migração de SIM e trabalho de configuração do núcleo. Também requerem otimização de latência de rádio ao núcleo. O Open RAN pode tornar as interfaces de hardware mais intercambiáveis. A entrega de serviços e a integração de software tornam-se, portanto, mais importantes para o valor do contrato, uma vez que os clientes precisam de sistemas compatíveis, continuidade operacional e suporte técnico após a conclusão da instalação inicial da rede.


Por Banda de Espectro: Sub-6 GHz Suporta Cobertura, Enquanto Redes Híbridas Adicionam Capacidade
A sub-6 GHz representou 68,90% do mercado de tecnologia 5G na América do Sul em 2025, ressaltando a prioridade dada à cobertura e à propagação utilizável em uma região onde as condições comerciais e geográficas variam amplamente. A faixa oferece cobertura útil em cidades densas e áreas rurais. Isso se adapta à variada geografia da América do Sul, que inclui áreas metropolitanas densas, municípios distantes, comunidades rurais, territórios montanhosos e locais industriais com necessidades de cobertura muito diferentes. O Brasil atribuiu espectro de 3,5 GHz nacionalmente em seu leilão de 2021. Claro, Vivo e TIM receberam alocações nacionais. A Anatel também concedeu lotes de 700 MHz em maio de 2026. As concessões incluíram obrigações de investimento para localidades mal atendidas e rodovias federais. Essa abordagem de espectro em camadas suporta a cobertura antes que as sobreposições de maior capacidade se tornem generalizadas, permitindo que os operadores estendam o serviço além das áreas urbanas centrais enquanto planejam capacidade adicional para locais densos.
As configurações híbridas estão projetadas para expandir a um CAGR de 18,80% de 2026 a 2031. Os operadores combinam cobertura macro sub-6 GHz com capacidade de onda milimétrica em ambientes densos. Estádios e locais empresariais são casos de uso iniciais para onda milimétrica, onde grandes números de usuários ou funções industriais com uso intensivo de dados podem justificar investimento de capacidade focado e design de rede especializado. Mais de 150 dispositivos comerciais com capacidade de onda milimétrica estavam disponíveis em junho de 2025. O total era de 21 no final de 2019. A GSMA estima que cada mercado precisará de 2 GHz de espectro de banda média até 2030. Chile, Argentina e Peru, portanto, enfrentam restrições de capacidade de longo prazo. As redes híbridas fornecem uma maneira prática de combinar cobertura e demanda de tráfego concentrado, porque cada camada de espectro pode ser usada onde suas características de propagação e capacidade são mais úteis.
Por Aplicação: Banda Larga Móvel Aprimorada Lidera, Enquanto o Acesso Sem Fio Fixo Ganha Terreno
A banda larga móvel aprimorada representou 41,21% do mercado de tecnologia 5G na América do Sul em 2025, confirmando que o uso de smartphones pelo consumidor permaneceu como a aplicação mais desenvolvida, enquanto os usos empresariais especializados continuaram a crescer a partir de uma base menor. O consumo de dados por smartphones permanece o principal impulsionador de curto prazo do uso do 5G, pois os serviços móveis para o consumidor têm a base de assinantes existente mais ampla e podem aproveitar a camada de cobertura macro em expansão. Brasil, Argentina e Chile investiram fortemente em cobertura macro urbana. Esses investimentos suportam a banda larga móvel nos principais centros populacionais. As comunicações massivas do tipo máquina estão se expandindo por meio da IoT industrial. Mineração, agricultura de precisão e logística requerem cobertura de sensores de ampla área, pois suas operações dependem de dados de equipamentos dispersos, veículos, sistemas de monitoramento e ativos conectados em grandes sites. A alocação de espectro industrial da Anatel suporta implantações privadas nos setores de energia e mineração. As comunicações ultra-confiáveis de baixa latência permanecem concentradas em locais industriais selecionados, onde controle remoto, operações autônomas e processos sensíveis ao tempo podem suportar os requisitos adicionais de engenharia de rede.
O acesso sem fio fixo está projetado para expandir a um CAGR de 18,69% de 2026 a 2031. Comunidades remotas e montanhosas têm acesso econômico limitado à fibra. O teste em escolas rurais no Rio Grande do Norte apoiou o caso técnico para o acesso sem fio fixo 5G. Os reguladores podem usar os resultados ao considerar abordagens de entrega de banda larga. O serviço de 100 Mbps da Claro Argentina estabeleceu um ponto de preço para o mercado de massa. O serviço foi oferecido em Buenos Aires, Córdoba e outras capitais provinciais. O preço mensal era de ARS 17.000 (USD 12) às taxas vigentes. Esse preço coloca o acesso sem fio fixo 5G ao lado das opções de banda larga fixa de nível básico, oferecendo aos operadores uma forma de oferecer conectividade residencial sem estender a fibra a cada localidade de cliente de baixa densidade.
Por Indústria de Usuário Final: Uso pelo Consumidor Lidera, Enquanto a Manufatura Constrói Demanda por Redes Privadas
Os usuários consumidores representaram 45,88% do mercado de tecnologia 5G na América do Sul em 2025, pois as assinaturas móveis existentes e a demanda por serviços de dados urbanos mais rápidos continuaram a fornecer o principal volume imediato para os operadores. Brasil e Argentina fornecem grande parte dessa base por meio de assinaturas de smartphones. A banda larga móvel para o consumidor ainda ancora a receita de curto prazo dos operadores, enquanto o mix de serviços mais amplo evolui gradualmente por meio de aplicações operacionais que requerem conectividade gerenciada e maior desempenho de rede. A área de saúde está construindo um pipeline separado de casos de uso por meio de diagnósticos e dispositivos clínicos conectados. O OpenCare5G no Hospital das Clínicas em São Paulo ilustra essa atividade. As concessionárias de serviços públicos estão criando caminhos de atualização de LTE privado para 5G para operações de redes inteligentes, onde conexões confiáveis podem suportar monitoramento de equipamentos, comunicações de campo, coordenação de manutenção e maior visibilidade da rede. Os projetos automotivos estão vinculados ao cluster de fabricantes de equipamentos originais de São Paulo. O uso de mídia está concentrado em torno de eventos ao vivo e conectividade em estádios, enquanto as agências de segurança pública e defesa permanecem em um estágio anterior de avaliação de aplicações dedicadas de comando e controle.
A manufatura está projetada para expandir a um CAGR de 18,85% de 2026 a 2031. A Flex instalou uma rede 5G privada em sua fábrica de eletrônicos em Sorocaba, São Paulo. A implantação reduziu as necessidades de cabeamento da fábrica e o tempo de inatividade para reconfiguração de linhas. Também acelerou os downloads de firmware e software. O teste da Nokia na Bio-Manguinhos conectou controladores lógicos programáveis em uma fábrica de vacinas. A equipe do teste esperava que o sistema evitasse interrupções que afetariam mais de 2 milhões de doses de imunizantes. Os ambientes de energia, automotivo e saúde mostram necessidades operacionais semelhantes. Os projetos de segurança pública e defesa permanecem nos estágios iniciais. Os governos de vários países estão considerando sistemas de comando e controle baseados em 5G, embora esses projetos permaneçam menos maduros do que as implantações comerciais em manufatura, mineração, logística e serviços ao consumidor.
Por Arquitetura de Rede: Não Autônoma Lidera Hoje, Enquanto a Autônoma Habilita Serviços Empresariais
A arquitetura não autônoma representou 73,12% do mercado de tecnologia 5G na América do Sul em 2025, refletindo a preferência prática pelo uso de núcleos 4G estabelecidos à medida que os operadores estendem a cobertura e gerenciam o custo de uma transformação completa da rede. Os operadores utilizaram núcleos 4G LTE existentes para limitar o investimento inicial, permitindo-lhes adicionar cobertura de rádio 5G enquanto dependiam de sistemas de núcleo estabelecidos durante o primeiro período de lançamento. Esse modelo apoiou o lançamento geográfico rápido, especialmente quando os operadores tinham que cumprir obrigações de cobertura e priorizar uma disponibilidade de serviço mais ampla em detrimento das funções avançadas de rede autônoma. Também correspondeu aos prazos regulatórios no Brasil e em outros países. As redes não autônomas dependem do fallback 4G. Isso limita o fatiamento de rede e algumas funções de baixa latência. O design permanece útil enquanto os operadores ampliam a cobertura. Também permite uma transição gradual para os serviços ao consumidor, pois os operadores podem melhorar a cobertura e o acesso a handsets antes de se comprometer com a ampla disponibilidade de um serviço autônomo.
A arquitetura autônoma está projetada para expandir a um CAGR de 19,25% de 2026 a 2031. O leilão de espectro de 2021 do Brasil exigiu a implantação autônoma desde o início. Vivo e Claro, portanto, obtiveram uma base anterior para a implantação do núcleo. A Vivo utilizou designs autônomos e não autônomos em paralelo. Sua prioridade autônoma permaneceu nos serviços business-to-business em 2025. O fatiamento de rede e o suporte de baixa latência fortalecem as garantias de serviço para usuários empresariais. Os designs de núcleo multifornecedor também estão se tornando mais comuns. A Vivo validou um design com Mavenir, Nokia, Oracle e AWS. Isso cria oportunidades de integração que eram menos relevantes durante a fase não autônoma, uma vez que os operadores devem conectar vários fornecedores, testar funções de núcleo e manter a qualidade do serviço durante toda a migração.
Análise Geográfica
O Brasil detinha 61,89% da participação do mercado de tecnologia 5G na América do Sul em 2025, refletindo a disponibilidade anterior de espectro, os requisitos de cobertura nacional, a extensa atividade dos operadores e a maior base de telecomunicações do país em relação aos mercados vizinhos. Sua liderança começou com o leilão da Anatel de 2021, que deu aos operadores um conjunto mais amplo de recursos de espectro e uma base regulatória mais clara para o planejamento de implantação nacional. O leilão atribuiu espectro nas faixas de 3,5 GHz, 2,3 GHz, 700 MHz e 26 GHz. Essas alocações criaram camadas de cobertura entre operadores nacionais e regionais. No início de 2026, o 5G havia alcançado 1.966 municípios. O Ministério das Comunicações espera 80% de cobertura populacional até o final de 2026. O leilão de 700 MHz adicionou obrigações de investimento para 864 localidades mal atendidas. Também cobriu 6.500 quilômetros de rodovias federais. Brisanet, Unifique, Amazônia Digital Services e IEZ receberam os lotes.
TIM Brasil e Nokia expandiram a modernização do 5G em 14 estados em março de 2026. A área cobre 42% da população do Brasil. O programa mostra que as atualizações de qualidade e capacidade estão em andamento antes que o lançamento seja concluído, indicando que os operadores líderes estão melhorando o desempenho da rede e a prontidão empresarial enquanto continuam a cumprir as obrigações de cobertura geográfica. O Brasil também lidera na atividade regional de redes privadas, com grandes usuários industriais implantando conectividade dedicada para operações que requerem cobertura confiável, monitoramento, automação e comunicações locais seguras. Vale, Petrobras, Gerdau, AXIA Energia e Flex operam redes em mineração, aço, energia e eletrônicos. Esses setores criam demanda que vai além das atualizações de dispositivos para o consumidor, pois suas operações requerem cobertura de site, comunicações industriais, integração de sistemas e suporte contínuo de rede independentemente dos ciclos de substituição de handsets residenciais. A Argentina está projetada para expandir a um CAGR de 18,59% até 2031, refletindo sua posição de lançamento mais tardio e a perspectiva de maiores investimentos após a alocação de espectro, apesar da pressão imediata sobre os orçamentos de capital e o poder de compra dos consumidores. Seu lançamento mais tardio é apoiado pelo espectro de 3,5 GHz alocado à Claro, Telecom Personal e Movistar, dando aos principais operadores móveis do país uma base formal de espectro para investimentos mais amplos em 5G e planejamento de serviços. A acessibilidade de dispositivos permanece uma barreira de curto prazo para a adoção pelo consumidor, mesmo que os casos de uso empresariais e de acesso sem fio fixo enfrentem menos barreiras relacionadas a handsets.
A Claro Argentina introduziu o acesso sem fio fixo 5G nas principais cidades, mostrando que o investimento em rede móvel também pode atender à demanda de banda larga residencial onde a expansão da fibra tem limitações econômicas. A Nokia também assinou um acordo de evolução do núcleo móvel com a Telecom Personal em janeiro de 2026. A inflação e a depreciação cambial restringem os gastos de capital dos operadores na Argentina. Os serviços empresariais e de acesso sem fio fixo enfrentam barreiras de custo de dispositivos mais baixas. O Restante da América do Sul inclui Chile, Colômbia, Peru, Equador, Bolívia, Uruguai, Paraguai e outros países. O Chile avançou em implantações privadas de mineração envolvendo Codelco, BHP e Antofagasta Minerals. O Peru atribuiu a faixa de 3,5 GHz por meio da Resolução 199-2025-MTC/03 em 2025. A Claro Peru implantou redes privadas para a Minera Chinalco e o Porto de Chancay. As alocações harmonizadas de 3,5 GHz e 6 GHz permanecem necessárias para economias de escala regionais. As alocações comuns apoiariam a disponibilidade de dispositivos, o planejamento de equipamentos e um investimento em rede mais consistente nos mercados nacionais.
Cenário Competitivo
O mercado de tecnologia 5G na América do Sul tem concentração moderada em equipamentos de acesso por rádio, onde um pequeno grupo de fornecedores globais compete por grandes contratos nacionais que requerem escala de equipamentos, suporte técnico e relacionamentos estabelecidos com os operadores. Huawei, Nokia e Ericsson detêm muitos grandes contratos com operadores. Software e serviços permanecem mais fragmentados porque plataformas nativas em nuvem, ferramentas de automação, integração de sistemas, entrega de redes privadas e operações gerenciadas permitem que especialistas menores compitam ao lado dos principais fornecedores de acesso por rádio. A Huawei expandiu sua atividade regional por meio de contratos com a TIM Brasil em janeiro de 2026. Também suporta redes privadas em áreas de mineração brasileiras e andinas. Sua oferta de rede unificada combina Wi-Fi 6/7, comutação de rede local, sistemas ópticos de multiplexação por divisão de comprimento de onda denso e 5G, oferecendo aos clientes industriais um único fornecedor para várias camadas de conectividade importantes. Isso reduz a complexidade de aquisição para clientes industriais em implantações industriais complexas atualmente. A abordagem também pode aumentar os custos de migração uma vez que várias camadas de rede são combinadas em um único ambiente operacional. A Nokia se concentra na modernização de AI-RAN e serviços gerenciados, oferecendo aos operadores um modelo que vincula atualizações de rede com automação e entrega de serviços focada em empresas.
O acordo da Nokia com a TIM Brasil utiliza equipamentos AirScale prontos para AI-RAN e computação NVIDIA. Também utiliza automação MantaRay SON. A Nokia também trabalhou em 5G privado na Bio-Manguinhos e em projetos de recursos. Essa presença abrange necessidades de consumidores, saúde e mineração, dando à Nokia exposição a vários padrões de demanda, desde a modernização de operadores nacionais até redes privadas altamente especializadas que atendem a ambientes operacionais específicos. A Ericsson perdeu a renovação de acesso por rádio da TIM Brasil em 2026. Garantiu 2 contratos de redes privadas para portos brasileiros em 2025, com foco em ambientes de logística que requerem comunicações consistentes para manuseio de carga, monitoramento operacional e atividades de missão crítica.
A Mavenir participou da validação do núcleo autônomo multifornecedor da Vivo, demonstrando o papel que os provedores independentes de software de núcleo podem desempenhar quando os operadores escolhem arquiteturas que utilizam múltiplos fornecedores em vez de um único fornecedor integrado. O arranjo incluiu Nokia e Oracle. Claro e Vivo aproveitam sua escala em múltiplos países para buscar contratos neutros em relação à arquitetura, permitindo-lhes comparar fornecedores entre mercados e manter maior flexibilidade na escolha de equipamentos, software e parceiros de serviço. Isso pode reduzir a dependência de um único fornecedor enquanto permite que os operadores selecionem fornecedores especializados à medida que suas necessidades mudam em redes de rádio, plataformas de núcleo, ferramentas de automação e entrega de serviços empresariais. Qualcomm, MediaTek, Skyworks e Analog Devices competem na camada de chipsets. Dispositivos mais capazes permitem a adoção pelo consumidor sem depender exclusivamente de subsídios para handsets, pois os operadores podem expandir o acesso a serviços compatíveis oferecendo uma gama mais ampla de dispositivos e tipos de equipamentos. Os provedores de rede como serviço podem reduzir as barreiras ao investimento em redes privadas para empresas de médio porte que podem não ter o capital ou os recursos técnicos internos para uma rede privada totalmente própria.
Líderes da Indústria de Tecnologia 5G na América do Sul
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Qualcomm Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Maio de 2026: A Agência Nacional de Telecomunicações do Brasil, Anatel, concedeu todos os lotes em um leilão de espectro de 700 MHz a operadores regionais Brisanet, Unifique, Amazônia Digital Services e IEZ, comprometendo BRL 2 bilhões (USD 400 milhões) em obrigações de investimento em rede. O leilão estende a cobertura de 5G e banda larga móvel a 864 localidades mal atendidas e 6.500 quilômetros de rodovias federais, com implementação em fases até 2030.
- Março de 2026: A Nokia expandiu sua parceria com a TIM Brasil no MWC 2026 para modernizar a rede 5G do operador em 14 estados adicionais, cobrindo 42% da população do Brasil. A implantação inclui soluções AirScale prontas para AI-RAN, rádios Habrok Massive MIMO, Cabeças de Rádio Remoto Pandion e integração de computação AI-RAN da NVIDIA, visando conectividade empresarial orientada por IA em verticais de mineração, agronegócio, manufatura, logística e transporte.
- Março de 2026: A Claro Brasil lançou a plataforma de nuvem híbrida Claro uStore no MWC 2026, construída sobre o AWS Outposts e a camada de gerenciamento de nuvem proprietária do operador. A plataforma oferece governança unificada de múltiplas nuvens, gerenciamento soberano de dados e redução de despesas operacionais para clientes empresariais no Brasil, posicionando a Claro como provedora de infraestrutura como serviço além de seu papel como operadora móvel.
- Março de 2026: A Ericsson fechou 2 contratos em parceria com operadores para redes privadas de 4G e 5G em portos brasileiros, visando conectividade de missão crítica para logística portuária, manuseio autônomo de carga e monitoramento operacional em tempo real.


Escopo do Relatório do Mercado de Tecnologia 5G na América do Sul
A receita do mercado de tecnologia 5G na América do Sul é gerada por meio da venda de hardware de rede 5G, licenças e assinaturas de software, implantação e integração de redes, serviços gerenciados e profissionais, manutenção e outras soluções de conectividade 5G que suportam aplicações de eMBB, FWA, mMTC e URLLC nos setores de consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa.
O relatório do mercado de tecnologia 5G na América do Sul é segmentado por componente (hardware, software e serviços), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz e onda milimétrica)), aplicação (banda larga móvel aprimorada (eMBB), acesso sem fio fixo (FWA), comunicações massivas do tipo máquina (mMTC) e comunicações ultra-confiáveis de baixa latência (URLLC)), indústria de usuário final (consumidor, manufatura, saúde, automotivo, energia e serviços públicos, mídia e entretenimento, e segurança pública e defesa), arquitetura de rede (autônoma (SA) e não autônoma (NSA)), e país (Brasil, Argentina e restante da América do Sul). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz e Onda Milimétrica) |
| Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) |
| Comunicações Massivas do Tipo Máquina (mMTC) |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) |
| Consumidor |
| Manufatura |
| Saúde |
| Automotivo |
| Energia e Serviços Públicos |
| Mídia e Entretenimento |
| Segurança Pública e Defesa |
| Autônoma (SA) |
| Não Autônoma (NSA) |
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz e Onda Milimétrica) | |
| Por Aplicação | Banda Larga Móvel Aprimorada (eMBB) |
| Acesso Sem Fio Fixo (FWA) | |
| Comunicações Massivas do Tipo Máquina (mMTC) | |
| Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) | |
| Por Indústria de Usuário Final | Consumidor |
| Manufatura | |
| Saúde | |
| Automotivo | |
| Energia e Serviços Públicos | |
| Mídia e Entretenimento | |
| Segurança Pública e Defesa | |
| Por Arquitetura de Rede | Autônoma (SA) |
| Não Autônoma (NSA) | |
| Por País | Brasil |
| Argentina | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 5G na América do Sul?
O tamanho do mercado de tecnologia 5G na América do Sul é estimado em 7,45 bilhões de USD em 2026 e está previsto para atingir 15,99 bilhões de USD até 2031.
O que está impulsionando a implantação do 5G na América do Sul?
As obrigações de cobertura do Brasil, as necessidades de conectividade empresarial, o acesso sem fio fixo e a modernização nativa em nuvem estão apoiando a implantação.
Qual país lidera a adoção do 5G na América do Sul?
O Brasil detinha 61,89% da receita regional em 2025, apoiado pela disponibilidade de espectro e pelas obrigações de cobertura obrigatória.
Qual aplicação 5G está se expandindo mais rapidamente na América do Sul?
O acesso sem fio fixo está projetado para expandir a um CAGR de 18,69% até 2031, apoiado pela demanda em áreas com cobertura de fibra limitada.
Por que os fabricantes estão adotando redes 5G privadas?
A manufatura está projetada para expandir a um CAGR de 18,85% à medida que as fábricas utilizam redes privadas para melhorar o monitoramento da produção e reduzir o tempo de inatividade.
Qual arquitetura de rede está ganhando impulso na América do Sul?
A arquitetura autônoma está projetada para expandir a um CAGR de 19,25% porque suporta fatiamento de rede, baixa latência e garantias de serviço empresarial.
Página atualizada pela última vez em:



