
Marktgröße und Marktanteile der 5G-Technologie in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
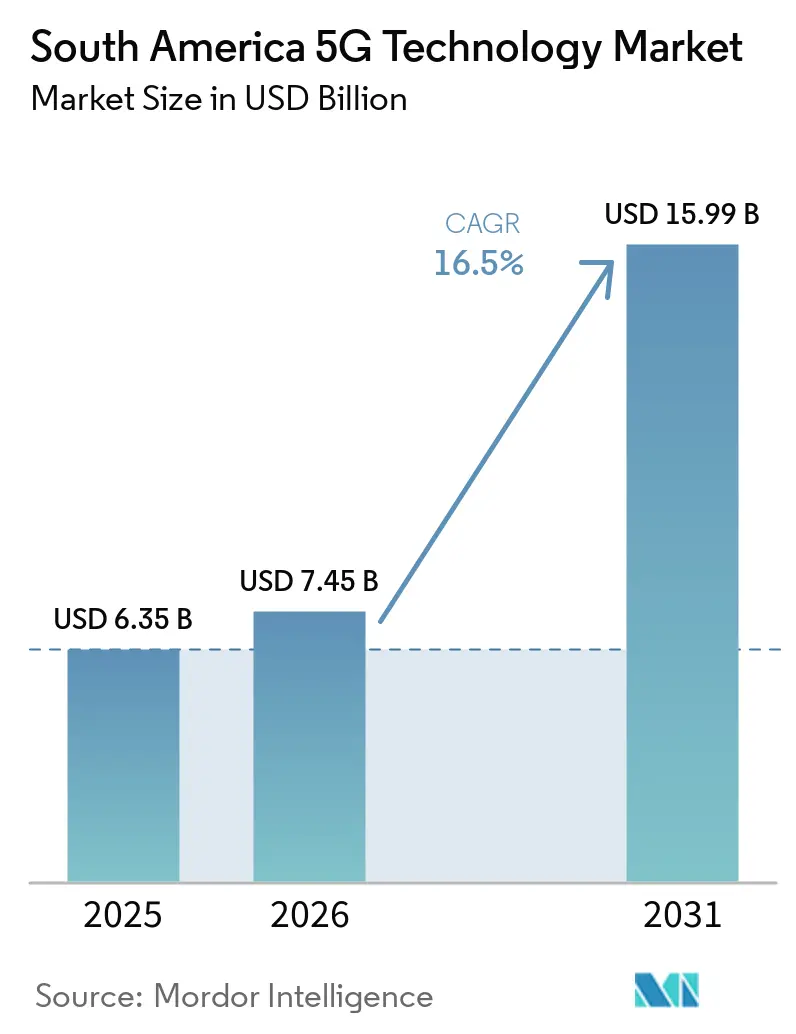
| Marktgröße im Basisjahr (2025) | 6.35 Milliarden US-Dollar |
| Marktgröße (2026) | 7.45 Milliarden US-Dollar |
| Marktgröße (2031) | 15.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.50 % |
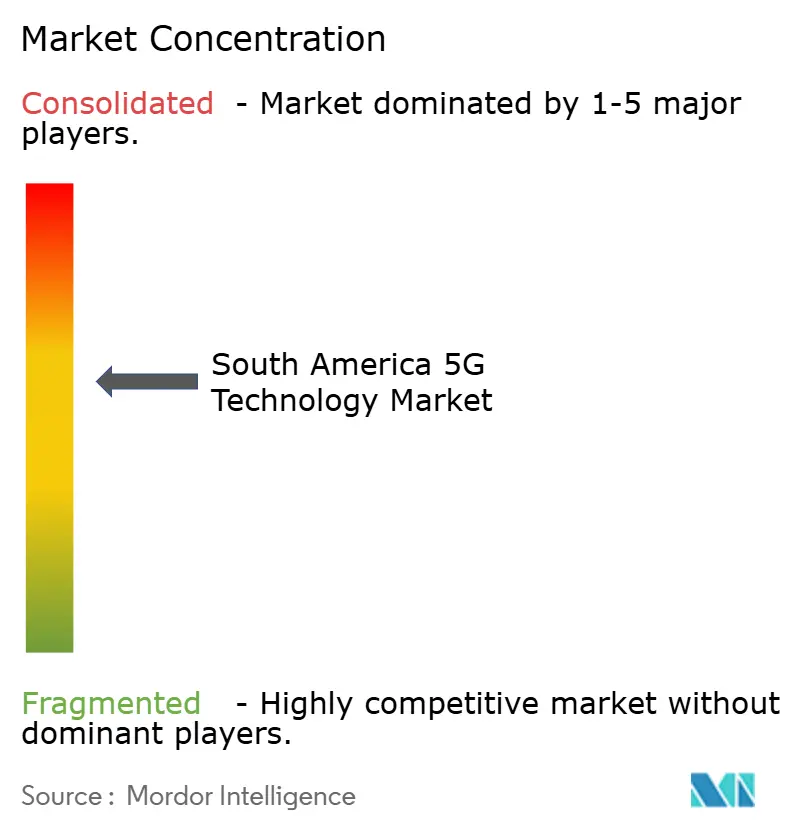
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der 5G-Technologie in Südamerika von Mordor Intelligence
Die Marktgröße der 5G-Technologie in Südamerika wird auf 6,35 Milliarden USD im Jahr 2025, 7,45 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 15,99 Milliarden USD erreichen, mit einer CAGR von 16,50 % von 2026 bis 2031. Verbindliche Versorgungsauflagen verlagern den Netzwerkausbau in Brasilien über eine rein kommerzielle Entscheidung hinaus. Dies schafft eine stabilere Ausrüstungs- und Dienstleistungspipeline als freiwillige Rollout-Programme, da der Standortbau öffentlich definierten Versorgungsmeilensteinen folgt und nicht ausschließlich von unmittelbaren Verbraucherrenditen abhängt. Betreiber verlagern sich zudem auf Cloud-native Kernnetzwerke und softwarebasierte Netzwerkoperationen. Diese Verlagerung unterstützt Unternehmensdienste und verringert die Abhängigkeit von mobilen Verbraucherdaten allein, insbesondere dort, wo Kunden dedizierte Konnektivität, Netzwerkverwaltung oder latenzarmen Betriebssupport benötigen. Private Netzwerke, Fixed Wireless Access und Stand-Alone-Architektur erweitern die Marktchancen für 5G-Technologie in Südamerika in der gesamten Region, wobei jeder Bereich eine Nachfrage schafft, die über das traditionelle mobile Breitband für Verbraucher hinausgeht.
Wichtigste Erkenntnisse des Berichts
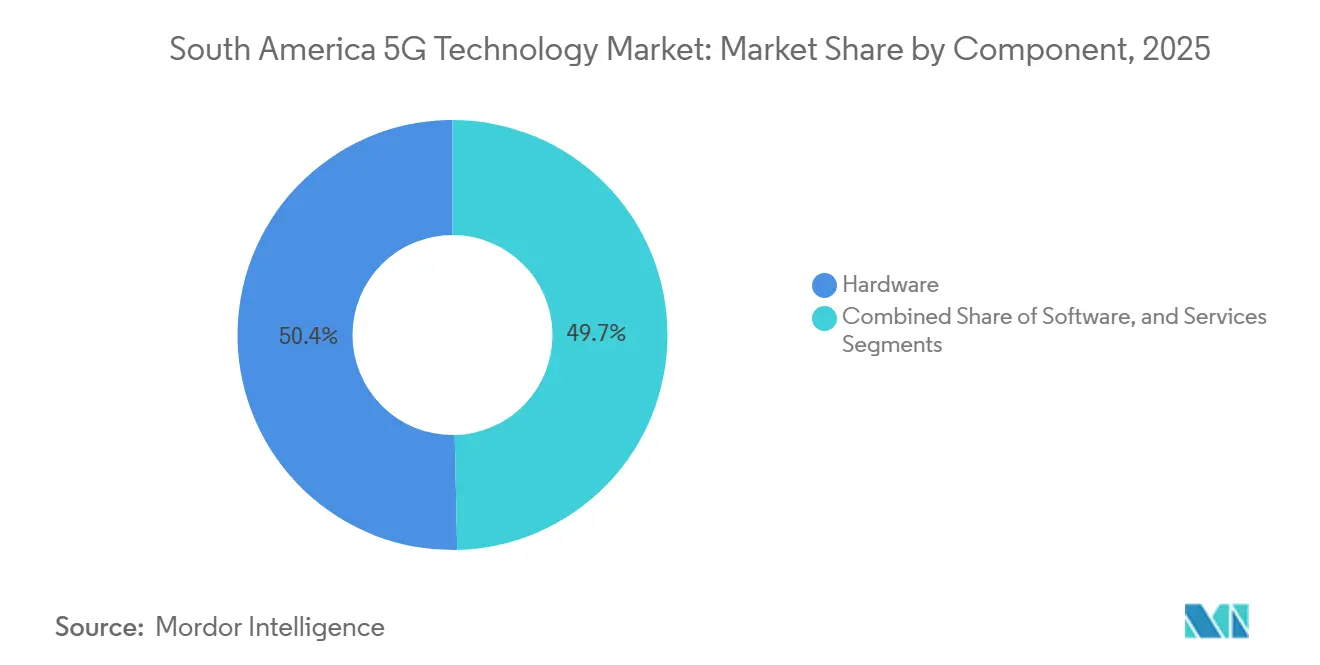
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 50,35 % am Markt für 5G-Technologie in Südamerika, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,35 % wachsen werden.
- Nach Frequenzband hielt Sub-6-GHz im Jahr 2025 einen Anteil von 68,90 % am Markt für 5G-Technologie in Südamerika, während hybride Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 18,80 % wachsen werden.
- Nach Anwendung entfiel Enhanced Mobile Broadband (eMBB) im Jahr 2025 auf 41,21 % der Marktgröße der 5G-Technologie in Südamerika, während Fixed Wireless Access (FWA) bis 2031 voraussichtlich mit einer CAGR von 18,69 % wachsen wird.
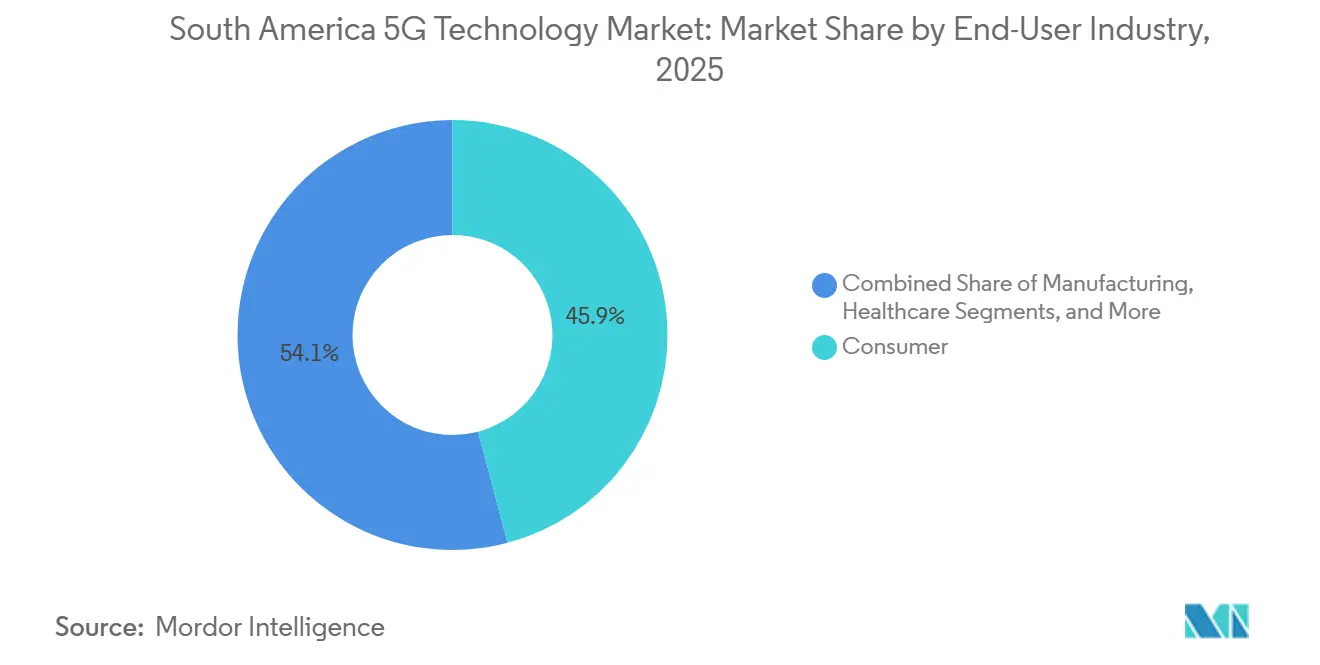
- Nach Endnutzerbranche hielt das Verbrauchersegment im Jahr 2025 einen Anteil von 45,88 % am Markt für 5G-Technologie in Südamerika, während die Fertigung bis 2031 voraussichtlich mit einer CAGR von 18,85 % wachsen wird.
- Nach Netzwerkarchitektur entfiel die Non-Stand-Alone-Architektur (NSA) im Jahr 2025 auf 73,12 % des Marktes für 5G-Technologie in Südamerika, während die Stand-Alone-Architektur (SA) bis 2031 voraussichtlich mit einer CAGR von 19,25 % wachsen wird.
- Nach Land hielt Brasilien im Jahr 2025 einen Anteil von 61,89 % am Markt für 5G-Technologie in Südamerika, während Argentinien bis 2031 voraussichtlich mit einer CAGR von 18,59 % wachsen wird, was seine spätere Rollout-Position und die Aussicht auf weitere Investitionen nach der Spektrumszuweisung widerspiegelt, trotz unmittelbarem Druck auf Kapitalbudgets und die Kaufkraft der Verbraucher.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur 5G-Technologie in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender 5G-Netzwerkausbau in den wichtigsten südamerikanischen Volkswirtschaften | +5.0% | Brasilien, Argentinien, Chile, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Wachsende Unternehmensnachfrage nach latenzarmer Konnektivität | +2.9% | Brasilien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Wachstum von Fixed Wireless Access für breitbandunterversorgte Gebiete | +2.4% | Brasilien, Argentinien, Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Telekommunikationsvirtualisierung und Cloud-native Kernnetzmodernisierung | +1.8% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Einführung privater 5G-Netzwerke im Bergbau, in Häfen und in Industriekorridoren | +1.4% | Brasilien, Chile, Peru | Langfristig (≥ 4 Jahre) |
| Spektrum-Refarming und neue Auktionsprogramme zur Unterstützung der Kapazitätserweiterung | +1.1% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender 5G-Ausbau in den wichtigsten südamerikanischen Volkswirtschaften
Brasiliens Spektrumsverpflichtungen haben den 5G-Ausbau zu einer stufenweisen gesetzlichen Anforderung für Betreiber gemacht, indem Lizenzbedingungen mit Ausbaufristen verknüpft und die Netzerweiterung zu einem formalen Bestandteil des Betriebsumfelds gemacht wurden. Anatel verlangt die Versorgung von 30 % der Gemeinden mit weniger als 30.000 Einwohnern bis Dezember 2026. Die Anforderung steigt bis 2029 auf eine Universalversorgung. 5G hatte bis Anfang 2026 bereits 1.966 Gemeinden erreicht. Das Kommunikationsministerium erwartet, dass der Dienst bis Ende 2026 in mehr als 2.220 Städten verfügbar sein wird. TIM Brasil genehmigte im Januar 2026 Lieferverträge mit Huawei und Nokia für mehr als 6.500 4G- und 5G-Standorte.[1]TIM S.A., „Aktueller Bericht Formular 6-K, Entscheidungen des Vorstands, 21. Januar 2026”, SEC, stocktitan.net Diese Verpflichtungen unterstützen die Nachfrage nach Funkzugangsnetzen und Fixed Wireless Access an Standorten mit begrenzter kommerzieller Attraktivität, während sie den Lieferanten klarere Zeitpläne für Gerätelieferungen, Installationsarbeiten und Serviceverträge bieten.
Wachsende Unternehmensnachfrage nach latenzarmer Konnektivität
Der Unternehmenseinsatz verlagert sich von Pilotprojekten hin zu operativen Netzwerken im Bergbau, in Häfen, in der Energie- und Fertigungsbranche, wo der kommerzielle Nutzen auf besserer Überwachung, zuverlässigerer Kommunikation, Automatisierung und standortspezifischer Netzwerkkontrolle beruht. Nokia erweiterte seine Partnerschaft mit TIM Brasil im März 2026 auf 14 weitere Bundesstaaten.[2]Nokia, „Nokia erweitert Partnerschaft mit TIM Brasil zur Bereitstellung eines KI-fähigen 5G-Netzwerks der nächsten Generation mit NVIDIA”, Nokia Newsroom, nokia.com Die Abdeckung erreicht 42 % der brasilianischen Bevölkerung. Das Programm unterstützt Network Slicing, Bildanalyse, Spracherkennung und autonome Operationen. Nokia setzt Habrok Massive MIMO-Radios und NVIDIA AI-RAN-Computing im Einsatz ein. Vale, Petrobras, Gerdau, AXIA Energia und Flex haben private Netzwerke in Brasilien in Betrieb genommen. Ihre Aktivitäten machen private drahtlose Konnektivität zu einer geplanten Kapitalinvestition und nicht mehr zu einer experimentellen Technologie. Diese Nachfrage eröffnet dem Markt für 5G-Technologie in Südamerika einen Weg zu wiederkehrenden Unternehmenseinnahmen, da Industriekunden Einsatzsupport, laufende Optimierung, sicheren Betrieb und standortspezifisch zugeschnittene Konnektivität benötigen.
Wachstum von Fixed Wireless Access für breitbandunterversorgte Gebiete
Fixed Wireless Access entwickelt sich zu einer praktischen Glasfaseralternative in ländlichen und stadtnahen Gebieten, da es neue mobile Abdeckung nutzen kann, ohne dass jeder Haushalt oder jede Schule einen dedizierten Glasfaseranschluss erhalten muss. Ein Pilotprojekt im Jahr 2025 umfasste das brasilianische Kommunikationsministerium, CPQD, Qualcomm, Brisanet, Intelbras und Beenoculus. Das Pilotprojekt umfasste 3 ländliche Schulen in Rio Grande do Norte. Outdoor-5G-Geräte lieferten Internetgeschwindigkeiten, die mit Glasfasergeschwindigkeiten vergleichbar waren.[3]Brasilianisches Kommunikationsministerium und CPQD, „Brasilianische Tests zeigen: 5G FWA ist eine praktikable Alternative zu Glasfaser für ländliche Schulen”, Telecompaper, telecompaper.com Claro Argentinien führte kommerziellen 5G Fixed Wireless Access in Buenos Aires, Córdoba und Provinzhauptstädten ein. Sein 100-Mbps-Tarif kostet ARS 17.000 (USD 12) pro Monat. Neue Funkantennenstandorte können mobile Nutzer und Fixed-Wireless-Access-Kunden über eine gemeinsame Transportinfrastruktur versorgen. Diese doppelte Nutzung verbessert die Wirtschaftlichkeit des Ausbaus in Gebieten, in denen Festnetze schwer zu rechtfertigen bleiben, da Betreiber Abdeckungsinvestitionen sowohl für die Haushaltskonnektivität als auch für die Bereitstellung mobiler Dienste nutzen können.
Telekommunikationsvirtualisierung und Cloud-native Kernnetzmodernisierung
Die Migration zu Cloud-nativen Kernnetzwerken verlagert die Netzwerkausgaben von hardwaregeführten Programmen hin zu Software- und Betriebsprogrammen, da Betreiber flexiblere Kernfunktionen anstreben und Partner für die Verwaltung der Integration in Cloud-Umgebungen benötigen. Vivo verlagerte seine IT-Produktionsumgebung im Jahr 2025 auf Red Hat OpenShift. Das Unternehmen validierte auch AWS Outposts für einen 5G-Stand-Alone-Kern mit Mavenir, Nokia und Oracle. Die Validierung zeigte, dass ein verteiltes Multi-Vendor-Design die Stand-Alone-Leistungsanforderungen erfüllen kann. Claro Brasil startete im März 2026 die hybride Cloud-Plattform Claro uStore. Die Plattform nutzt AWS Outposts und die Cloud-Management-Schicht von Claro. Sie bietet einheitliche Multi-Cloud-Governance und Datenverwaltung für Unternehmenskunden. Diese Designs steigern die Nachfrage nach Integration, Automatisierung und verwalteten Netzwerkdiensten im Markt für 5G-Technologie in Südamerika, da Betreiber Anwendungen und Netzwerkfunktionen über eine verteilte Infrastruktur hinweg koordinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Spektrumsverfügbarkeit und hohe Auktionskomplexität | -2.8% | Argentinien, Chile, Peru, Bolivien, Ecuador | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für ländliche Backhaul- und Glasfaserinfrastruktur | -2.2% | Brasilianisches Landesinneres, Andenländer, Amazonasbecken | Langfristig (≥ 4 Jahre) |
| Makroökonomischer Druck auf Betreiberinvestitionen und Gerätebezahlbarkeit | -1.6% | Argentinien, Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Langsame Monetarisierung jenseits des mobilen Breitbands für Verbraucher | -1.0% | Südamerikaweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Spektrumsverfügbarkeit und Auktionskomplexität
Die südamerikanischen Spektrumsregeln schaffen unterschiedliche Rollout-Bedingungen in den nationalen Märkten, sodass Ausrüstungslieferanten und Betreiber von Land zu Land mit unterschiedlichen Auktionsplänen, Lizenzbedingungen, Spektrumsverfügbarkeit und technischen Bedingungen konfrontiert sind. Brasilien und Chile haben früher begonnen, während andere Länder noch in früheren Phasen sind. Chile führte Anfang 2026 eine Konsultation zu den verbleibenden 3,5-GHz-Zuteilungen durch. Brasilien eröffnete ebenfalls eine öffentliche Konsultation zum 6-GHz-Band. Diese Prozesse verlängern den Zeitraum zwischen der Spektrumsplanung und dem physischen Ausbau. Jede Verzögerung kann die Verfügbarkeit von Geräten und den Start von Unternehmensdiensten verschieben. Argentinien, Peru, Ecuador und Bolivien wenden ebenfalls unterschiedliche technische und verfahrenstechnische Anforderungen an. Anbieter benötigen daher länderspezifische Compliance-Arbeit anstelle standardisierter regionaler Designs, was die Beschaffung verlangsamen, die Projektplanung erschweren und die unmittelbaren Vorteile eines regionalen Ausrüstungsansatzes einschränken kann.
Hohe Kosten für ländliche Backhaul- und Glasfaserinfrastruktur
Die ländliche 5G-Erweiterung ist mit begrenzter Glasfaserverfügbarkeit, schwierigem Gelände und verstreuten Bevölkerungen konfrontiert, was eine Lücke zwischen nationalen Versorgungszielen und den praktischen Kosten für Backhaul, Bau, Strom, Wartung und Transportinfrastruktur schafft. Diese Bedingungen erhöhen die Transportkosten über die standardmäßigen Investitionsrenditeschwellen hinaus. Das Amazonasbecken und die Andenländer stehen vor besonders schwierigen Glasfaserausbaubedingungen. Fixed Wireless Access kann helfen, benötigt aber dennoch eine zuverlässige Mid-Haul-Konnektivität. Neoenergia nutzt privates LTE im 450-MHz-Band in Brasília. Das Programm zielt auf eine konzessionsweite Abdeckung bis 2028 und die Digitalisierung von 90 % der Hoch- und Mittelspannungsnetze bis 2030 ab. Eine Studie aus dem Jahr 2026 ergab, dass Open RAN die Gesamtbetriebskosten in ländlichen brasilianischen eHealth-Umgebungen senken kann. Die Studie ergab auch, dass die Integrationskosten eine wesentliche Vorabinvestition darstellen.[4]Rodrigo Figueiredo et al., „Integrierte technische und wirtschaftliche Analyse von Open RAN für Remote-eHealth in Brasilien”, Journal of Internet Services and Applications, doi.org Neutral-Host- und Netzwerk-als-Dienstleistung-Modelle befinden sich in der Region noch in einem frühen kommerziellen Stadium, sodass viele Betreiber für die anfängliche Finanzierung und technische Koordination von Abdeckungserweiterungen verantwortlich bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt den anfänglichen Ausbau an, während Dienstleistungen am schnellsten wachsen
Hardware entfiel im Jahr 2025 auf 50,35 % des Marktes für 5G-Technologie in Südamerika, was die frühe Rollout-Phase widerspiegelt, in der Betreiber große Mengen an Funkausrüstung benötigten, bevor Dienst- und Softwareeinnahmen prominenter werden konnten. Die erste Ausbauphase erforderte Basisstationen, Antennen und Funkeinheiten in großem Maßstab, wobei Abdeckungsprogramme physische Infrastruktur verlangten, bevor Betreiber fortschrittlichere Dienstleistungsfähigkeiten anbieten können. Brasiliens Versorgungsauflagen haben diesen Ausrüstungsbedarf aufrechterhalten. Argentiniens frühes Ausbauprogramm unterstützte ebenfalls die Nachfrage nach Hardware. Software wird zunehmend wichtiger, da Betreiber OSS/BSS-Systeme modernisieren, weil neuere Netzwerke eine koordinierte Bereitstellung, Kundensupport, Abrechnungsprozesse und Servicequalitätssicherung über mehrere Technologieschichten hinweg erfordern. Cloud-native Netzwerkfunktionen erfordern ebenfalls Softwareinvestitionen. Nokias MantaRay SON unterstützt das automatisierte Netzwerkmanagement. Der Komponentenmix geht daher über Funkausrüstung allein hinaus, da Betreiber Systeme benötigen, die Bereitstellung, Servicequalitätssicherung, Automatisierung und Kernnetzwerkfunktionen neben der physischen Infrastruktur koordinieren.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,35 % wachsen. Betreiber benötigen Spezialistenunterstützung für Einsatz, Optimierung und verwalteten Betrieb. Nokias TIM-Brasil-Vereinbarung umfasst AirScale-Installation und MantaRay-SON-Automatisierungsdienste. Sie umfasst auch die Entwicklung von Unternehmenslösungen in 14 brasilianischen Bundesstaaten. Stand-Alone-Netzwerke erfordern SIM-Migration und Kernnetzwerkkonfigurationsarbeiten. Sie erfordern auch die Optimierung der Latenz zwischen Funk und Kern. Open RAN kann Hardware-Schnittstellen austauschbarer machen. Servicebereitstellung und Softwareintegration werden daher für den Vertragswert wichtiger, da Kunden kompatible Systeme, betriebliche Kontinuität und technischen Support nach Abschluss der anfänglichen Netzwerkinstallation benötigen.


Nach Frequenzband: Sub-6-GHz unterstützt die Abdeckung, während hybride Netzwerke Kapazität hinzufügen
Sub-6-GHz entfiel im Jahr 2025 auf 68,90 % des Marktes für 5G-Technologie in Südamerika, was die Priorität unterstreicht, die der Abdeckung und nutzbaren Ausbreitung in einer Region eingeräumt wird, in der kommerzielle und geografische Bedingungen stark variieren. Das Band bietet nützliche Abdeckung in dichten Städten und ländlichen Gebieten. Dies passt zu Südamerikas vielfältiger Geografie, die dichte Ballungsräume, entfernte Gemeinden, ländliche Gemeinschaften, bergiges Terrain und Industriestandorte mit sehr unterschiedlichen Abdeckungsanforderungen umfasst. Brasilien wies bei seiner Auktion 2021 national 3,5-GHz-Spektrum zu. Claro, Vivo und TIM erhielten nationale Zuteilungen. Anatel vergab im Mai 2026 auch 700-MHz-Lose. Die Vergaben umfassten Investitionsverpflichtungen für unterversorgte Standorte und Bundesautobahnen. Dieser mehrschichtige Spektrumsansatz unterstützt die Abdeckung, bevor Hochkapazitätsüberlagerungen weit verbreitet werden, sodass Betreiber den Dienst über zentrale städtische Gebiete hinaus ausweiten können, während sie zusätzliche Kapazitäten für dichte Standorte planen.
Hybride Konfigurationen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,80 % wachsen. Betreiber kombinieren Sub-6-GHz-Makroabdeckung mit mmWave-Kapazität in dichten Umgebungen. Stadien und Unternehmensstandorte sind frühe Anwendungsfälle für mmWave, wo große Nutzerzahlen oder datenintensive Industriefunktionen gezielte Kapazitätsinvestitionen und spezialisiertes Netzwerkdesign rechtfertigen können. Bis Juni 2025 waren mehr als 150 kommerzielle mmWave-fähige Geräte verfügbar. Ende 2019 waren es 21. Die GSMA schätzt, dass jeder Markt bis 2030 2 GHz Mittelband-Spektrum benötigen wird. Chile, Argentinien und Peru stehen daher vor längerfristigen Kapazitätsengpässen. Hybride Netzwerke bieten eine praktische Möglichkeit, Abdeckung und konzentrierte Verkehrsnachfrage abzugleichen, da jede Spektrumsschicht dort eingesetzt werden kann, wo ihre Ausbreitungs- und Kapazitätseigenschaften am nützlichsten sind.
Nach Anwendung: Enhanced Mobile Broadband führt, während Fixed Wireless Access an Boden gewinnt
Enhanced Mobile Broadband entfiel im Jahr 2025 auf 41,21 % des Marktes für 5G-Technologie in Südamerika, was bestätigt, dass die Smartphone-Nutzung durch Verbraucher die am weitesten entwickelte Anwendung blieb, während spezialisierte Unternehmensanwendungen von einer kleineren Basis aus weiter wuchsen. Der Smartphone-Datenverbrauch bleibt der primäre kurzfristige Treiber der 5G-Nutzung, da mobile Verbraucherdienste die breiteste bestehende Abonnentenbasis haben und die wachsende Makroabdeckungsschicht nutzen können. Brasilien, Argentinien und Chile haben stark in die städtische Makroabdeckung investiert. Diese Investitionen unterstützen mobiles Breitband in wichtigen Bevölkerungszentren. Massive Machine-Type Communications expandieren durch industrielles IoT. Bergbau, Präzisionslandwirtschaft und Logistik erfordern eine flächendeckende Sensorabdeckung, da ihre Betriebe auf Daten von verteilten Geräten, Fahrzeugen, Überwachungssystemen und vernetzten Anlagen über große Standorte hinweg angewiesen sind. Anatels industrielle Spektrumszuteilung unterstützt private Einsätze im Energie- und Bergbausektor. Ultra-zuverlässige latenzarme Kommunikation bleibt auf ausgewählte Industriestandorte konzentriert, wo Fernsteuerung, autonome Operationen und zeitkritische Prozesse die zusätzlichen Netzwerktechnikanforderungen unterstützen können.
Fixed Wireless Access wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,69 % wachsen. Abgelegene und bergige Gemeinden haben begrenzten wirtschaftlichen Zugang zu Glasfaser. Das Pilotprojekt für ländliche Schulen in Rio Grande do Norte unterstützte den technischen Fall für 5G Fixed Wireless Access. Regulierungsbehörden können die Ergebnisse bei der Prüfung von Breitbandbereitstellungsansätzen nutzen. Claro Argentiniens 100-Mbps-Dienst etablierte einen Massenmarktpreispunkt. Der Dienst wurde in Buenos Aires, Córdoba und anderen Provinzhauptstädten angeboten. Der monatliche Preis betrug ARS 17.000 (USD 12) zu den damals geltenden Kursen. Diese Preisgestaltung positioniert 5G Fixed Wireless Access neben Einstiegsfestbreitbandoptionen und gibt Betreibern eine Möglichkeit, Haushaltskonnektivität anzubieten, ohne Glasfaser zu jedem Kunden mit geringer Dichte zu verlegen.
Nach Endnutzerbranche: Verbrauchernutzung führt, während die Fertigung die Nachfrage nach privaten Netzwerken aufbaut
Verbraucher entfielen im Jahr 2025 auf 45,88 % des Marktes für 5G-Technologie in Südamerika, da bestehende Mobilfunkabonnements und die Nachfrage nach schnelleren städtischen Datendiensten weiterhin das wichtigste unmittelbare Volumen für Betreiber lieferten. Brasilien und Argentinien tragen mit Smartphone-Abonnements einen Großteil dieser Basis bei. Mobiles Breitband für Verbraucher verankert weiterhin die kurzfristigen Betreibereinnahmen, während sich der breitere Dienstleistungsmix durch operative Anwendungen, die verwaltete Konnektivität und höhere Netzwerkleistung erfordern, schrittweise weiterentwickelt. Das Gesundheitswesen baut eine separate Anwendungsfallpipeline durch Diagnostik und vernetzte klinische Geräte auf. OpenCare5G am Hospital das Clínicas in São Paulo veranschaulicht diese Aktivität. Versorgungsunternehmen schaffen private LTE-zu-5G-Upgrade-Pfade für Smart-Grid-Betrieb, wo zuverlässige Verbindungen die Geräteüberwachung, Feldkommunikation, Wartungskoordination und eine breitere Netzsichtbarkeit unterstützen können. Automobilprojekte sind mit dem Cluster der Originalausrüstungshersteller in São Paulo verbunden. Die Mediennutzung konzentriert sich auf Live-Events und Stadionkonnektivität, während Behörden für öffentliche Sicherheit und Verteidigung noch in einem früheren Stadium der Bewertung dedizierter Befehls- und Kontrollanwendungen sind.
Die Fertigung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,85 % wachsen. Flex installierte ein privates 5G-Netzwerk in seinem Elektronikwerk in Sorocaba, São Paulo. Der Einsatz reduzierte den Verkabelungsbedarf in der Fabrik und die Ausfallzeiten bei der Linienkonfiguration. Er beschleunigte auch Firmware- und Software-Downloads. Nokias Pilotprojekt bei Bio-Manguinhos verband speicherprogrammierbare Steuerungen in einem Impfstoffwerk. Das Pilotteam erwartete, dass das System Unterbrechungen verhindern würde, die mehr als 2 Millionen Impfstoffdosen betreffen würden. Energie-, Automobil- und Gesundheitsumgebungen zeigen ähnliche betriebliche Anforderungen. Projekte im Bereich öffentliche Sicherheit und Verteidigung befinden sich noch in einem frühen Stadium. Regierungen in mehreren Ländern erwägen 5G-basierte Befehls- und Kontrollsysteme, obwohl diese Projekte weniger ausgereift sind als kommerzielle Einsätze in Fertigung, Bergbau, Logistik und Verbraucherdiensten.
Nach Netzwerkarchitektur: Non-Stand-Alone führt heute, während Stand-Alone Unternehmensdienste ermöglicht
Die Non-Stand-Alone-Architektur entfiel im Jahr 2025 auf 73,12 % des Marktes für 5G-Technologie in Südamerika, was die praktische Präferenz widerspiegelt, etablierte 4G-Kernnetzwerke zu nutzen, während Betreiber die Abdeckung erweitern und die Kosten einer vollständigen Netzwerktransformation verwalten. Betreiber nutzten bestehende 4G-LTE-Kernnetzwerke, um frühe Investitionen zu begrenzen, sodass sie 5G-Funkabdeckung hinzufügen konnten, während sie sich in der ersten Rollout-Phase auf etablierte Kernsysteme stützten. Dieses Modell unterstützte einen schnellen geografischen Rollout, insbesondere wenn Betreiber Versorgungsauflagen erfüllen und einer breiteren Dienstverfügbarkeit Vorrang vor fortschrittlichen Stand-Alone-Netzwerkfunktionen einräumen mussten. Es entsprach auch den regulatorischen Fristen in Brasilien und anderen Ländern. Non-Stand-Alone-Netzwerke sind auf 4G-Fallback angewiesen. Dies schränkt Network Slicing und einige latenzarme Funktionen ein. Das Design bleibt nützlich, während Betreiber die Abdeckung ausweiten. Es ermöglicht auch einen schrittweisen Übergang für Verbraucherdienste, da Betreiber die Abdeckung und den Gerätezugang verbessern können, bevor sie sich zur breiten Verfügbarkeit eines Stand-Alone-Dienstes verpflichten.
Die Stand-Alone-Architektur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,25 % wachsen. Brasiliens Spektrumsauktion 2021 erforderte von Anfang an einen Stand-Alone-Einsatz. Vivo und Claro gewannen daher eine frühere Grundlage für den Kernnetzwerkeinsatz. Vivo nutzte Stand-Alone- und Non-Stand-Alone-Designs parallel. Sein Stand-Alone-Schwerpunkt blieb 2025 auf Business-to-Business-Diensten. Network Slicing und latenzarme Unterstützung stärken Servicegarantien für Unternehmensnutzer. Multi-Vendor-Kernnetzwerkdesigns werden ebenfalls häufiger. Vivo validierte ein Design mit Mavenir, Nokia, Oracle und AWS. Dies schafft Integrationsmöglichkeiten, die während der Non-Stand-Alone-Phase weniger relevant waren, da Betreiber mehrere Lieferanten verbinden, Kernfunktionen testen und die Servicequalität während der Migration aufrechterhalten müssen.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 61,89 % am Markt für 5G-Technologie in Südamerika, was die frühere Spektrumsverfügbarkeit, nationale Abdeckungsanforderungen, umfangreiche Betreiberaktivitäten und die größere Telekommunikationsbasis des Landes im Vergleich zu den Nachbarmärkten widerspiegelt. Sein Vorsprung begann mit der Anatel-Auktion 2021, die den Betreibern eine breitere Palette an Spektrumsressourcen und eine klarere regulatorische Grundlage für die nationale Ausbauplanung gab. Die Auktion wies Spektrum in den Bändern 3,5 GHz, 2,3 GHz, 700 MHz und 26 GHz zu. Diese Zuteilungen schufen Abdeckungsschichten für nationale und regionale Betreiber. Bis Anfang 2026 hatte 5G bereits 1.966 Gemeinden erreicht. Das Kommunikationsministerium erwartet bis Ende 2026 eine Bevölkerungsabdeckung von 80 %. Die 700-MHz-Auktion fügte Investitionsverpflichtungen für 864 unterversorgte Ortschaften hinzu. Sie umfasste auch 6.500 Kilometer Bundesautobahnen. Brisanet, Unifique, Amazônia Digital Services und IEZ erhielten die Lose.
TIM Brasil und Nokia erweiterten die 5G-Modernisierung im März 2026 auf 14 Bundesstaaten. Das Gebiet umfasst 42 % der brasilianischen Bevölkerung. Das Programm zeigt, dass Qualitäts- und Kapazitätsupgrades im Gange sind, bevor der Rollout abgeschlossen ist, was darauf hindeutet, dass führende Betreiber die Netzwerkleistung und Unternehmensbereitschaft verbessern, während sie weiterhin geografische Abdeckungsauflagen erfüllen. Brasilien führt auch bei regionalen privaten Netzwerkaktivitäten, wobei große Industrienutzer dedizierte Konnektivität für Betriebe einsetzen, die zuverlässige Abdeckung, Überwachung, Automatisierung und sichere lokale Kommunikation erfordern. Vale, Petrobras, Gerdau, AXIA Energia und Flex betreiben Netzwerke im Bergbau, Stahl, Energie und Elektronik. Diese Sektoren schaffen eine Nachfrage, die über Verbrauchergeräte-Upgrades hinausgeht, da ihre Betriebe Standortabdeckung, industrielle Kommunikation, Systemintegration und laufenden Netzwerksupport unabhängig von Haushalts-Handset-Austauschzyklen erfordern. Argentinien wird voraussichtlich bis 2031 mit einer CAGR von 18,59 % wachsen, was seine spätere Rollout-Position und die Aussicht auf weitere Investitionen nach der Spektrumszuweisung widerspiegelt, trotz unmittelbarem Druck auf Kapitalbudgets und die Kaufkraft der Verbraucher. Sein späterer Rollout wird durch 3,5-GHz-Spektrum unterstützt, das Claro, Telecom Personal und Movistar zugeteilt wurde, was den wichtigsten Mobilfunkbetreibern des Landes eine formale Spektrumsbasis für breitere 5G-Investitionen und Dienstplanung gibt. Die Gerätebezahlbarkeit bleibt ein kurzfristiges Hindernis für die Verbraucherakzeptanz, auch wenn Unternehmens- und Fixed-Wireless-Access-Anwendungsfälle weniger gerätekostenbezogene Hindernisse aufweisen.
Claro Argentinien führte 5G Fixed Wireless Access in Großstädten ein und zeigte, dass Mobilfunknetzinvestitionen auch die Breitbandnachfrage von Haushalten bedienen können, wo die Glasfaserexpansion wirtschaftliche Grenzen hat. Nokia unterzeichnete im Januar 2026 auch ein Mobilfunkkernentwicklungsabkommen mit Telecom Personal. Inflation und Währungsabwertung schränken die Kapitalausgaben der Betreiber in Argentinien ein. Unternehmens- und Fixed-Wireless-Access-Dienste stehen vor geringeren gerätekostenbezogenen Hindernissen. Der Rest Südamerikas umfasst Chile, Kolumbien, Peru, Ecuador, Bolivien, Uruguay, Paraguay und andere Länder. Chile hat fortgeschrittene private Bergbaueinsätze mit Codelco, BHP und Antofagasta Minerals. Peru wies das 3,5-GHz-Band durch Resolution 199-2025-MTC/03 im Jahr 2025 zu. Claro Peru setzte private Netzwerke für Minera Chinalco und den Hafen von Chancay ein. Harmonisierte 3,5-GHz- und 6-GHz-Zuteilungen bleiben für regionale Skaleneffekte notwendig. Gemeinsame Zuteilungen würden die Geräteverfügbarkeit, Ausrüstungsplanung und konsistentere Netzwerkinvestitionen in den nationalen Märkten unterstützen.
Wettbewerbslandschaft
Der Markt für 5G-Technologie in Südamerika weist eine moderate Konzentration bei Funkzugangsnetzausrüstungen auf, wo eine kleine Gruppe globaler Lieferanten um große nationale Verträge konkurriert, die Ausrüstungsumfang, technischen Support und etablierte Beziehungen zu Betreibern erfordern. Huawei, Nokia und Ericsson halten viele große Betreiberverträge. Software und Dienstleistungen bleiben fragmentierter, da Cloud-native Plattformen, Automatisierungstools, Systemintegration, private Netzwerkbereitstellung und verwaltete Betriebe kleineren Spezialisten ermöglichen, neben großen Funkzugangsnetzlieferanten zu konkurrieren. Huawei erweiterte seine regionale Aktivität durch TIM-Brasil-Verträge im Januar 2026. Es unterstützt auch private Netzwerke in brasilianischen und andinen Bergbaugebieten. Sein einheitliches Netzwerkangebot kombiniert Wi-Fi 6/7, lokale Netzwerkvermittlung, optische Dense-Wavelength-Division-Multiplexing-Systeme und 5G, was Industriekunden einen einzigen Lieferanten für mehrere wichtige Konnektivitätsschichten bietet. Dies senkt die Beschaffungskomplexität für Industriekunden bei komplexen industriellen Einsätzen heute. Der Ansatz kann auch die Wechselkosten erhöhen, sobald mehrere Netzwerkschichten in einer einzigen Betriebsumgebung kombiniert sind. Nokia konzentriert sich auf KI-RAN-Modernisierung und verwaltete Dienste und bietet Betreibern ein Modell, das Netzwerk-Upgrades mit Automatisierung und unternehmensorientierten Dienstleistungen verknüpft.
Nokias Vereinbarung mit TIM Brasil verwendet KI-RAN-fähige AirScale-Ausrüstung und NVIDIA-Computing. Es verwendet auch MantaRay-SON-Automatisierung. Nokia hat auch an privatem 5G bei Bio-Manguinhos und Ressourcenprojekten gearbeitet. Diese Präsenz umfasst Verbraucher-, Gesundheits- und Bergbauanforderungen und gibt Nokia Einblick in mehrere Nachfragemuster, von der nationalen Betreibermodernisierung bis hin zu hochspezialisierten privaten Netzwerken, die spezifische Betriebsumgebungen bedienen. Ericsson verlor die TIM-Brasil-Funkzugangsnetz-Erneuerung im Jahr 2026. Es sicherte sich 2025 2 private Netzwerkverträge für brasilianische Häfen und konzentrierte sich auf Logistikumgebungen, die konsistente Kommunikation für die Frachtabwicklung, betriebliche Überwachung und geschäftskritische Aktivitäten erfordern.
Mavenir nahm an Vivos Multi-Vendor-Stand-Alone-Kernvalidierung teil und demonstrierte die Rolle, die unabhängige Kernsoftwareanbieter spielen können, wenn Betreiber Architekturen wählen, die mehrere Lieferanten anstelle eines einzigen integrierten Anbieters verwenden. Die Vereinbarung umfasste Nokia und Oracle. Claro und Vivo nutzen ihre Mehrländerskala, um architekturunabhängige Verträge zu verfolgen, sodass sie Lieferanten über Märkte hinweg vergleichen und eine größere Flexibilität bei der Auswahl von Ausrüstungs-, Software- und Dienstleistungspartnern behalten können. Dies kann die Abhängigkeit von einem einzigen Anbieter verringern und Betreibern gleichzeitig ermöglichen, spezialisierte Lieferanten auszuwählen, wenn sich ihre Anforderungen über Funknetze, Kernplattformen, Automatisierungstools und Unternehmensdienstleistungsbereitstellung hinweg ändern. Qualcomm, MediaTek, Skyworks und Analog Devices konkurrieren auf der Chipsatzebene. Leistungsfähigere Geräte ermöglichen die Verbraucherakzeptanz, ohne ausschließlich auf Handset-Subventionen angewiesen zu sein, da Betreiber den Zugang zu kompatiblen Diensten durch ein breiteres Angebot an Geräten und Ausrüstungstypen erweitern können. Netzwerk-als-Dienstleistung-Anbieter können die Hürden für private Netzwerkinvestitionen für mittelgroße Unternehmen senken, die möglicherweise nicht über das Kapital oder die internen technischen Ressourcen für ein vollständig eigenes privates Netzwerk verfügen.
Marktführer der 5G-Technologie in Südamerika
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Qualcomm Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Die brasilianische Nationale Telekommunikationsbehörde Anatel vergab alle Lose einer 700-MHz-Spektrumsauktion an die regionalen Betreiber Brisanet, Unifique, Amazônia Digital Services und IEZ und verpflichtete sich zu Netzwerkinvestitionsverpflichtungen in Höhe von 2 Milliarden BRL (400 Millionen USD). Die Auktion erweitert die 5G- und Mobilbreitbandabdeckung auf 864 unterversorgte Ortschaften und 6.500 Kilometer Bundesautobahnen, mit einer stufenweisen Umsetzung bis 2030.
- März 2026: Nokia erweiterte seine Partnerschaft mit TIM Brasil auf dem MWC 2026, um das 5G-Netzwerk des Betreibers in 14 weiteren Bundesstaaten zu modernisieren und 42 % der brasilianischen Bevölkerung abzudecken. Der Einsatz umfasst KI-RAN-fähige AirScale-Lösungen, Habrok Massive MIMO-Radios, Pandion Remote Radio Heads und NVIDIA AI-RAN-Computing-Integration, mit dem Ziel, KI-gestützte Unternehmenskonnektivität in den Bereichen Bergbau, Agrarwirtschaft, Fertigung, Logistik und Transport zu ermöglichen.
- März 2026: Claro Brasil startete auf dem MWC 2026 die hybride Cloud-Plattform Claro uStore, die auf AWS Outposts und der proprietären Cloud-Management-Schicht des Betreibers aufgebaut ist. Die Plattform bietet einheitliche Multi-Cloud-Governance, souveräne Datenverwaltung und reduzierte Betriebsausgaben für Unternehmenskunden in Brasilien und positioniert Claro als Infrastruktur-als-Dienstleistung-Anbieter neben seiner Rolle als Mobilfunkbetreiber.
- März 2026: Ericsson schloss 2 betreiberpartnerte Verträge für private 4G- und 5G-Netzwerke in brasilianischen Häfen ab, mit dem Ziel, geschäftskritische Konnektivität für Hafenlogistik, autonome Frachtabwicklung und Echtzeit-Betriebsüberwachung bereitzustellen.


Berichtsumfang des Marktes für 5G-Technologie in Südamerika
Die Einnahmen des Marktes für 5G-Technologie in Südamerika werden durch den Verkauf von 5G-Netzwerkhardware, Softwarelizenzen und -abonnements, Netzwerkeinsatz und -integration, verwaltete und professionelle Dienstleistungen, Wartung und andere 5G-Konnektivitätslösungen generiert, die eMBB-, FWA-, mMTC- und URLLC-Anwendungen in den Sektoren Verbraucher, Fertigung, Gesundheitswesen, Automobil, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung unterstützen.
Der Bericht über den Markt für 5G-Technologie in Südamerika ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Frequenzband (Sub-6-GHz, mmWave und Hybrid (Sub-6-GHz und mmWave)), Anwendung (Enhanced Mobile Broadband (eMBB), Fixed Wireless Access (FWA), Massive Machine-Type Communications (mMTC) und Ultra-Reliable Low-Latency Communications (URLLC)), Endnutzerbranche (Verbraucher, Fertigung, Gesundheitswesen, Automobil, Energie und Versorgung, Medien und Unterhaltung sowie öffentliche Sicherheit und Verteidigung), Netzwerkarchitektur (Stand-Alone (SA) und Non-Stand-Alone (NSA)) sowie Land (Brasilien, Argentinien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Sub-6-GHz |
| mmWave |
| Hybrid (Sub-6-GHz und mmWave) |
| Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) |
| Massive Machine-Type Communications (mMTC) |
| Ultra-Reliable Low-Latency Communications (URLLC) |
| Verbraucher |
| Fertigung |
| Gesundheitswesen |
| Automobil |
| Energie und Versorgung |
| Medien und Unterhaltung |
| Öffentliche Sicherheit und Verteidigung |
| Stand-Alone (SA) |
| Non-Stand-Alone (NSA) |
| Brasilien |
| Argentinien |
| Rest Südamerikas |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Frequenzband | Sub-6-GHz |
| mmWave | |
| Hybrid (Sub-6-GHz und mmWave) | |
| Nach Anwendung | Enhanced Mobile Broadband (eMBB) |
| Fixed Wireless Access (FWA) | |
| Massive Machine-Type Communications (mMTC) | |
| Ultra-Reliable Low-Latency Communications (URLLC) | |
| Nach Endnutzerbranche | Verbraucher |
| Fertigung | |
| Gesundheitswesen | |
| Automobil | |
| Energie und Versorgung | |
| Medien und Unterhaltung | |
| Öffentliche Sicherheit und Verteidigung | |
| Nach Netzwerkarchitektur | Stand-Alone (SA) |
| Non-Stand-Alone (NSA) | |
| Nach Land | Brasilien |
| Argentinien | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Technologie in Südamerika?
Die Marktgröße der 5G-Technologie in Südamerika wird auf 7,45 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 15,99 Milliarden USD erreichen.
Was treibt den 5G-Ausbau in Südamerika voran?
Brasiliens Versorgungsauflagen, Unternehmenskonnektivitätsbedarf, Fixed Wireless Access und Cloud-native Modernisierung unterstützen den Ausbau.
Welches Land führt bei der 5G-Akzeptanz in Südamerika?
Brasilien hielt im Jahr 2025 einen Anteil von 61,89 % der regionalen Einnahmen, unterstützt durch Spektrumsverfügbarkeit und verbindliche Versorgungsauflagen.
Welche 5G-Anwendung expandiert in Südamerika am schnellsten?
Fixed Wireless Access wird voraussichtlich bis 2031 mit einer CAGR von 18,69 % wachsen, unterstützt durch die Nachfrage in Gebieten mit begrenzter Glasfaserabdeckung.
Warum führen Hersteller private 5G-Netzwerke ein?
Die Fertigung wird voraussichtlich mit einer CAGR von 18,85 % wachsen, da Werke private Netzwerke nutzen, um die Produktionsüberwachung zu verbessern und Ausfallzeiten zu reduzieren.
Welche Netzwerkarchitektur gewinnt in Südamerika an Dynamik?
Die Stand-Alone-Architektur wird voraussichtlich mit einer CAGR von 19,25 % wachsen, da sie Network Slicing, niedrige Latenz und Unternehmensservicegarantien unterstützt.
Seite zuletzt aktualisiert am:



