
Taille et Part du Marché de la Technologie 5G en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.35 Milliards de dollars |
| Taille du Marché (2026) | 7.45 Milliards de dollars |
| Taille du Marché (2031) | 15.99 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.50 % |
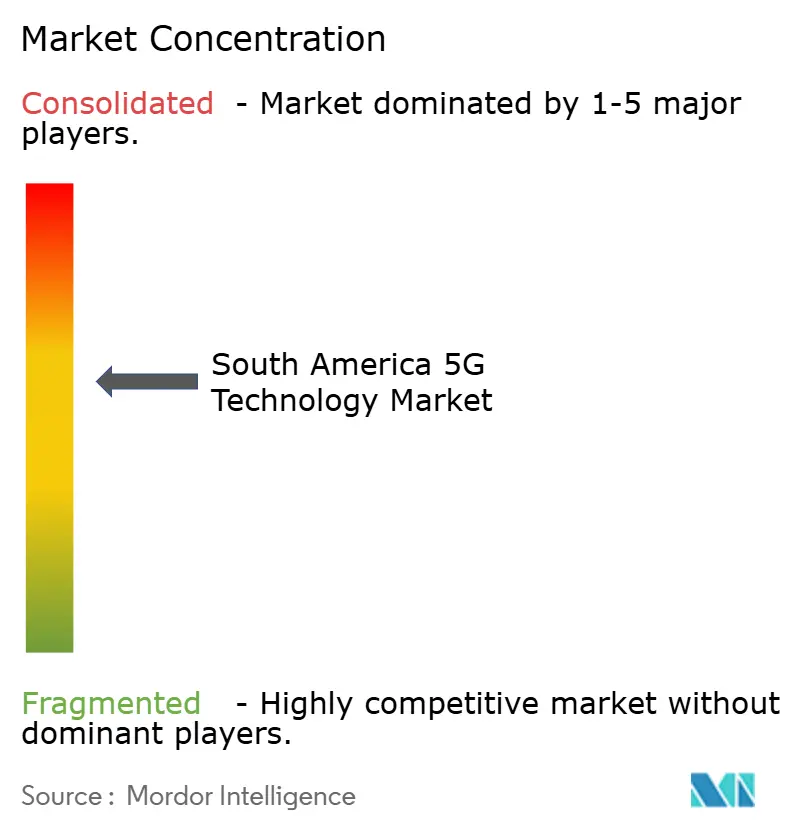
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Technologie 5G en Amérique du Sud par Mordor Intelligence
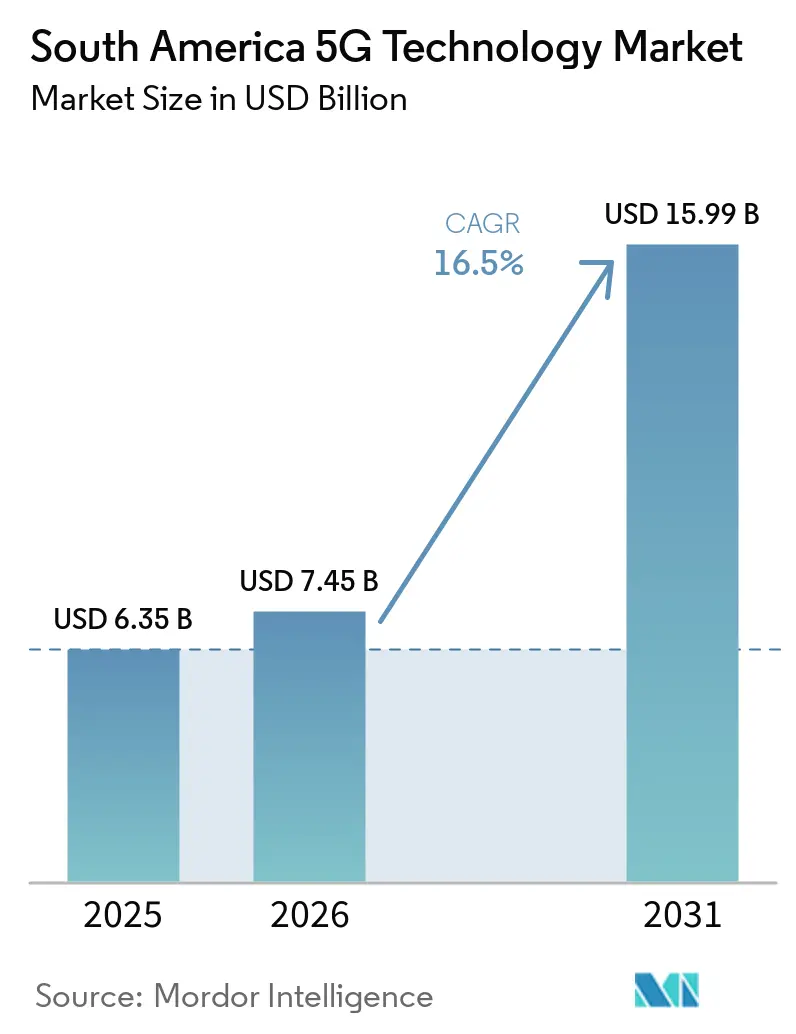
La taille du marché de la technologie 5G en Amérique du Sud est projetée à 6,35 milliards USD en 2025, 7,45 milliards USD en 2026, et devrait atteindre 15,99 milliards USD d'ici 2031, avec une croissance à un CAGR de 16,50 % de 2026 à 2031. Les obligations de couverture obligatoires font évoluer le déploiement des réseaux au-delà d'une décision purement commerciale au Brésil. Cela crée un flux d'équipements et de services plus stable que les programmes de déploiement volontaires, car la construction de sites suit des jalons de couverture définis publiquement et ne dépend pas uniquement des retours immédiats des consommateurs. Les opérateurs s'orientent également vers des cœurs de réseau natifs du cloud et des opérations réseau basées sur des logiciels. Cette évolution soutient les services aux entreprises et réduit la dépendance aux seules données mobiles grand public, en particulier là où les clients ont besoin d'une connectivité dédiée, d'une gestion de réseau ou d'un support opérationnel à faible latence. Les réseaux privés, l'accès sans fil fixe et l'architecture autonome élargissent les opportunités du marché de la technologie 5G en Amérique du Sud à travers la région, chaque domaine créant une demande qui va au-delà du haut débit mobile grand public traditionnel.
Points Clés du Rapport
- Par composant, le matériel représentait 50,35 % de la part du marché de la technologie 5G en Amérique du Sud en 2025, tandis que les services devraient se développer à un CAGR de 18,35 % jusqu'en 2031.
- Par bande de spectre, la sous-6 GHz représentait 68,90 % de la part du marché de la technologie 5G en Amérique du Sud en 2025, tandis que les configurations hybrides devraient se développer à un CAGR de 18,80 % jusqu'en 2031.
- Par application, le haut débit mobile amélioré (eMBB) représentait 41,21 % de la taille du marché de la technologie 5G en Amérique du Sud en 2025, tandis que l'accès sans fil fixe (FWA) devrait se développer à un CAGR de 18,69 % jusqu'en 2031.
- Par secteur d'utilisation finale, le segment consommateurs représentait 45,88 % de la part du marché de la technologie 5G en Amérique du Sud en 2025, tandis que la fabrication devrait se développer à un CAGR de 18,85 % jusqu'en 2031.
- Par architecture réseau, l'architecture non autonome (NSA) représentait 73,12 % du marché de la technologie 5G en Amérique du Sud en 2025, tandis que l'architecture autonome (SA) devrait se développer à un CAGR de 19,25 % jusqu'en 2031.
- Par pays, le Brésil représentait 61,89 % de la part du marché de la technologie 5G en Amérique du Sud en 2025, tandis que l'Argentine devrait se développer à un CAGR de 18,59 % jusqu'en 2031, reflétant sa position de déploiement plus tardif et la perspective d'investissements supplémentaires après l'attribution de spectre, malgré la pression immédiate sur les budgets d'investissement et le pouvoir d'achat des consommateurs.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Technologie 5G en Amérique du Sud
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiement Croissant des Réseaux 5G dans les Principales Économies d'Amérique du Sud | +5.0% | Brésil, Argentine, Chili, Colombie, Pérou | Court terme (≤ 2 ans) |
| Demande Croissante des Entreprises pour une Connectivité à Faible Latence | +2.9% | Brésil, Chili, Pérou | Moyen terme (2-4 ans) |
| Croissance de l'Accès Sans Fil Fixe pour les Zones à Faible Couverture Haut Débit | +2.4% | Brésil, Argentine, Reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Virtualisation des Télécommunications et Modernisation du Cœur de Réseau Natif du Cloud | +1.8% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Adoption de la 5G Privée dans les Mines, les Ports et les Corridors Industriels | +1.4% | Brésil, Chili, Pérou | Long terme (≥ 4 ans) |
| Réaffectation du Spectre et Nouveaux Programmes d'Enchères Soutenant l'Expansion des Capacités | +1.1% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement Croissant des Réseaux 5G dans les Principales Économies d'Amérique du Sud
Les obligations spectrales du Brésil ont fait du déploiement de la 5G une exigence légale progressive pour les opérateurs, liant les conditions de licence aux délais de déploiement et faisant de l'extension du réseau une partie formelle de l'environnement opérationnel. L'Anatel exige une couverture dans 30 % des municipalités de moins de 30 000 habitants d'ici décembre 2026. Cette exigence passe à une couverture universelle d'ici 2029. La 5G avait atteint 1 966 municipalités début 2026. Le ministère des Communications s'attend à ce que le service soit disponible dans plus de 2 220 villes d'ici fin 2026. TIM Brasil a approuvé des contrats d'approvisionnement avec Huawei et Nokia pour plus de 6 500 sites 4G et 5G en janvier 2026.[1]TIM S.A., "Formulaire de rapport courant 6-K, Décisions du conseil d'administration, 21 janvier 2026," SEC, stocktitan.net Ces obligations soutiennent la demande de réseaux d'accès radio et d'accès sans fil fixe dans des zones à faible attrait commercial, tout en donnant aux fournisseurs un calendrier plus clair pour les livraisons d'équipements, les travaux d'installation et les contrats de service.
Demande Croissante des Entreprises pour une Connectivité à Faible Latence
Le déploiement en entreprise passe des essais aux réseaux opérationnels dans les secteurs minier, portuaire, énergétique et manufacturier, où l'argument commercial repose sur une meilleure surveillance, des communications plus fiables, l'automatisation et le contrôle du réseau spécifique au site. Nokia a étendu son partenariat avec TIM Brasil à 14 États supplémentaires en mars 2026.[2]Nokia, "Nokia étend son partenariat avec TIM Brasil pour déployer un réseau 5G de nouvelle génération prêt pour l'IA avec NVIDIA," Salle de presse Nokia, nokia.com La couverture atteint 42 % de la population brésilienne. Le programme prend en charge le découpage réseau, l'analyse d'images, la reconnaissance vocale et les opérations autonomes. Nokia utilise des radios Habrok Massive MIMO et l'informatique NVIDIA AI-RAN dans le déploiement. Vale, Petrobras, Gerdau, AXIA Energia et Flex ont mis en service des réseaux privés au Brésil. Leur activité fait de la connectivité sans fil privée un investissement en capital planifié plutôt qu'une technologie expérimentale. Cette demande offre au marché de la technologie 5G en Amérique du Sud une voie vers des revenus récurrents en entreprise, car les clients industriels nécessitent un support au déploiement, une optimisation continue, des opérations sécurisées et une connectivité adaptée à des sites spécifiques.
Croissance de l'Accès Sans Fil Fixe pour les Zones à Faible Couverture Haut Débit
L'accès sans fil fixe devient une alternative pratique à la fibre dans les zones rurales et périurbaines, car il peut utiliser la nouvelle couverture mobile sans nécessiter qu'un foyer ou une école reçoive une connexion fibre dédiée. Un essai en 2025 a impliqué le ministère des Communications du Brésil, le CPQD, Qualcomm, Brisanet, Intelbras et Beenoculus. L'essai a couvert 3 écoles rurales dans le Rio Grande do Norte. Des équipements 5G extérieurs ont fourni des vitesses Internet comparables aux vitesses de la fibre optique.[3]Ministère des Communications du Brésil et CPQD, "Les tests brésiliens confirment que le FWA 5G est une alternative viable à la fibre pour les écoles rurales," Telecompaper, telecompaper.com Claro Argentina a lancé l'accès sans fil fixe 5G commercial à Buenos Aires, Córdoba et dans les capitales provinciales. Son forfait à 100 Mbps coûte 17 000 ARS (12 USD) par mois. Les nouveaux sites radio peuvent desservir les utilisateurs mobiles et les clients de l'accès sans fil fixe via une infrastructure de transport partagée. Cette double utilisation améliore l'économie du déploiement dans les zones où les réseaux fixes restent difficiles à justifier, car les opérateurs peuvent utiliser les investissements de couverture pour la connectivité des ménages ainsi que pour la fourniture de services mobiles.
Virtualisation des Télécommunications et Modernisation du Cœur de Réseau Natif du Cloud
La migration vers un cœur de réseau natif du cloud fait évoluer les dépenses réseau des programmes axés sur le matériel vers des programmes axés sur les logiciels et les opérations, car les opérateurs recherchent des fonctions de cœur plus flexibles et ont besoin de partenaires pour gérer l'intégration dans les environnements cloud. Vivo a migré son environnement de production informatique vers Red Hat OpenShift en 2025. Il a également validé AWS Outposts pour un cœur autonome 5G avec Mavenir, Nokia et Oracle. La validation a montré qu'une conception distribuée multi-fournisseurs pouvait répondre aux besoins de performance autonome. Claro Brasil a lancé la plateforme cloud hybride Claro uStore en mars 2026. La plateforme utilise AWS Outposts et la couche de gestion cloud de Claro. Elle fournit une gouvernance multicloud unifiée et une gestion des données pour les clients entreprises. Ces conceptions augmentent la demande d'intégration, d'automatisation et de services réseau gérés sur le marché de la technologie 5G en Amérique du Sud, car les opérateurs coordonnent les applications et les fonctions réseau dans une infrastructure distribuée.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Disponibilité Inégale du Spectre et Complexité Élevée des Enchères | -2.8% | Argentine, Chili, Pérou, Bolivie, Équateur | Moyen terme (2-4 ans) |
| Coûts Élevés de Backhaul Rural et de Déploiement de la Fibre | -2.2% | Intérieur du Brésil, pays andins, bassin amazonien | Long terme (≥ 4 ans) |
| Pression Macroéconomique sur les Dépenses d'Investissement des Opérateurs et l'Accessibilité des Appareils | -1.6% | Argentine, Brésil, Colombie | Court terme (≤ 2 ans) |
| Monétisation Lente au-delà du Haut Débit Mobile Grand Public | -1.0% | Ensemble de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité Inégale du Spectre et Complexité des Enchères
Les règles spectrales sud-américaines créent des conditions de déploiement différentes selon les marchés nationaux, de sorte que les fournisseurs d'équipements et les opérateurs font face à des calendriers d'enchères, des conditions de licence, une disponibilité du spectre et des conditions techniques différents d'un pays à l'autre. Le Brésil et le Chili ont avancé plus tôt, tandis que d'autres pays en sont à des stades antérieurs. Le Chili menait une consultation sur les attributions restantes de la bande 3,5 GHz début 2026. Le Brésil a également ouvert une consultation publique sur la bande 6 GHz. Ces processus prolongent la période entre la planification du spectre et le déploiement physique. Chaque retard peut reporter la disponibilité des appareils et le lancement des services aux entreprises. L'Argentine, le Pérou, l'Équateur et la Bolivie appliquent également des exigences techniques et procédurales différentes. Les fournisseurs ont donc besoin d'un travail de conformité spécifique à chaque pays plutôt que de conceptions régionales standardisées, ce qui peut ralentir les achats, compliquer la planification des projets et limiter les avantages immédiats d'une approche d'équipement à l'échelle régionale.
Coûts Élevés de Backhaul Rural et de Déploiement de la Fibre
L'extension de la 5G en zone rurale se heurte à une disponibilité limitée de la fibre, à un terrain difficile et à des populations dispersées, créant un écart entre les objectifs nationaux de couverture et les coûts pratiques du backhaul, de la construction, de l'alimentation électrique, de la maintenance et de l'infrastructure de transport. Ces conditions font monter les coûts de transport au-delà des seuils standard de retour sur investissement. Le bassin amazonien et les pays andins font face à des conditions de déploiement de la fibre particulièrement difficiles. L'accès sans fil fixe peut aider, mais il nécessite toujours une connectivité mid-haul fiable. Neoenergia utilise un réseau LTE privé dans la bande 450 MHz à Brasilia. Le programme vise une couverture à l'échelle de la concession d'ici 2028 et la numérisation de 90 % des réseaux haute et moyenne tension d'ici 2030. Une étude de 2026 a révélé que l'Open RAN peut réduire les coûts totaux de possession dans les environnements eHealth ruraux brésiliens. L'étude a également révélé que les coûts d'intégration restent une exigence initiale significative.[4]Rodrigo Figueiredo et al., "Analyse technique et économique intégrée de l'Open RAN pour l'eHealth à distance au Brésil," Journal of Internet Services and Applications, doi.org Les modèles d'hôte neutre et de réseau en tant que service en sont encore à un stade commercial précoce dans la région, laissant de nombreux opérateurs responsables du financement initial et de la coordination technique des extensions de couverture.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Le Matériel Mène le Déploiement Initial, Tandis que les Services Connaissent la Croissance la Plus Rapide
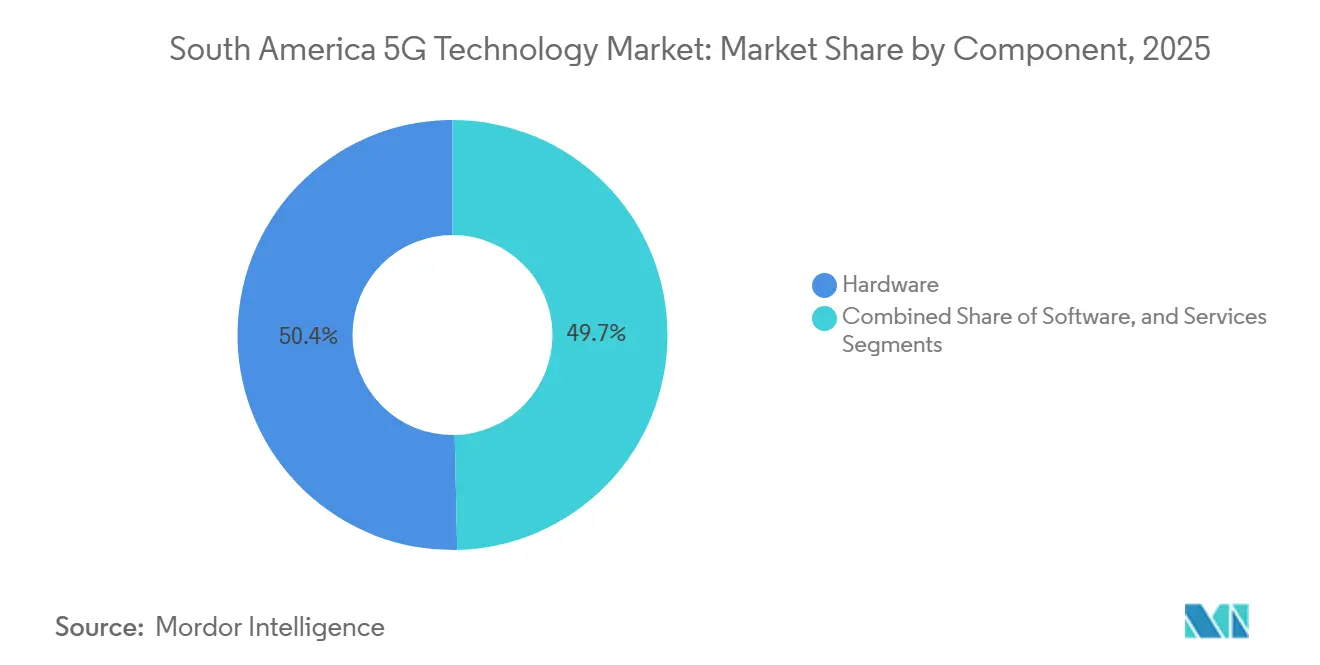
Le matériel représentait 50,35 % du marché de la technologie 5G en Amérique du Sud en 2025, reflétant la phase de déploiement précoce, lorsque les opérateurs avaient besoin de grands volumes d'équipements radio avant que les revenus des services et des logiciels ne puissent devenir plus importants. La première phase de déploiement nécessitait des stations de base, des antennes et des unités radio à grande échelle, les programmes de couverture exigeant une infrastructure physique avant que les opérateurs puissent offrir des capacités de service plus avancées. Les obligations de couverture brésiliennes ont maintenu cette exigence en équipements. Le programme de déploiement précoce de l'Argentine a également soutenu la demande de matériel. Les logiciels deviennent de plus en plus importants à mesure que les opérateurs modernisent les systèmes OSS/BSS, car les nouveaux réseaux nécessitent un provisionnement coordonné, un support client, des processus de facturation et une assurance de service sur plusieurs couches technologiques. Les fonctions réseau natives du cloud nécessitent également des investissements logiciels. MantaRay SON de Nokia prend en charge la gestion automatisée du réseau. La composition des composants évolue donc au-delà des seuls équipements radio, car les opérateurs ont besoin de systèmes qui coordonnent le provisionnement, l'assurance de service, l'automatisation et les fonctions du cœur de réseau aux côtés de l'infrastructure physique.
Les services devraient se développer à un CAGR de 18,35 % de 2026 à 2031. Les opérateurs ont besoin d'un support spécialisé pour le déploiement, l'optimisation et les opérations gérées. L'accord Nokia-TIM Brasil comprend l'installation d'AirScale et les services d'automatisation MantaRay SON. Il comprend également le développement de solutions pour les entreprises dans 14 États brésiliens. Les réseaux autonomes nécessitent une migration SIM et un travail de configuration du cœur. Ils nécessitent également une optimisation de la latence radio vers le cœur. L'Open RAN peut rendre les interfaces matérielles plus interchangeables. La prestation de services et l'intégration logicielle deviennent donc plus importantes pour la valeur des contrats, car les clients ont besoin de systèmes compatibles, d'une continuité opérationnelle et d'un support technique après la fin de l'installation initiale du réseau.


Par Bande de Spectre : La Sous-6 GHz Soutient la Couverture, Tandis que les Réseaux Hybrides Ajoutent de la Capacité
La sous-6 GHz représentait 68,90 % du marché de la technologie 5G en Amérique du Sud en 2025, soulignant la priorité accordée à la couverture et à la propagation utilisable dans une région où les conditions commerciales et géographiques varient considérablement. La bande offre une couverture utile dans les villes denses et les zones rurales. Cela convient à la géographie variée de l'Amérique du Sud, qui comprend des zones métropolitaines denses, des municipalités éloignées, des communautés rurales, des territoires montagneux et des sites industriels aux besoins de couverture très différents. Le Brésil a attribué le spectre 3,5 GHz à l'échelle nationale lors de son enchère de 2021. Claro, Vivo et TIM ont reçu des attributions nationales. L'Anatel a également attribué des lots à 700 MHz en mai 2026. Les attributions comprenaient des obligations d'investissement pour les zones mal desservies et les autoroutes fédérales. Cette approche spectrale en couches soutient la couverture avant que les superpositions à plus haute capacité ne se généralisent, permettant aux opérateurs d'étendre le service au-delà des zones urbaines centrales tout en planifiant une capacité supplémentaire pour les zones denses.
Les configurations hybrides devraient se développer à un CAGR de 18,80 % de 2026 à 2031. Les opérateurs combinent la couverture macro sous-6 GHz avec la capacité des ondes millimétriques dans les environnements denses. Les stades et les sites d'entreprise sont des cas d'utilisation précoces pour les ondes millimétriques, où un grand nombre d'utilisateurs ou des fonctions industrielles à forte intensité de données peuvent justifier un investissement de capacité ciblé et une conception réseau spécialisée. Plus de 150 appareils commerciaux compatibles ondes millimétriques étaient disponibles en juin 2025. Ce total était de 21 fin 2019. La GSMA estime que chaque marché aura besoin de 2 GHz de spectre de bande médiane d'ici 2030. Le Chili, l'Argentine et le Pérou font donc face à des contraintes de capacité à plus long terme. Les réseaux hybrides offrent un moyen pratique de faire correspondre la couverture et la demande de trafic concentrée, car chaque couche spectrale peut être utilisée là où ses caractéristiques de propagation et de capacité sont les plus utiles.
Par Application : Le Haut Débit Mobile Amélioré Mène, Tandis que l'Accès Sans Fil Fixe Gagne du Terrain
Le haut débit mobile amélioré représentait 41,21 % du marché de la technologie 5G en Amérique du Sud en 2025, confirmant que l'utilisation des smartphones grand public restait l'application la plus développée, tandis que les utilisations spécialisées en entreprise continuaient de croître à partir d'une base plus petite. La consommation de données par smartphone reste le principal moteur à court terme de l'utilisation de la 5G, car les services mobiles grand public disposent de la base d'abonnés existante la plus large et peuvent tirer parti de la couche de couverture macro en expansion. Le Brésil, l'Argentine et le Chili ont fortement investi dans la couverture macro urbaine. Ces investissements soutiennent le haut débit mobile dans les principaux centres de population. Les communications massives de type machine se développent via l'IoT industriel. Les secteurs minier, de l'agriculture de précision et de la logistique nécessitent une couverture de capteurs à grande zone, car leurs opérations dépendent de données provenant d'équipements dispersés, de véhicules, de systèmes de surveillance et d'actifs connectés sur de grands sites. L'attribution de spectre industriel de l'Anatel soutient les déploiements privés dans les secteurs de l'énergie et des mines. Les communications ultra-fiables à faible latence restent concentrées dans des sites industriels sélectionnés, où la télécommande, les opérations autonomes et les processus sensibles au temps peuvent soutenir les exigences supplémentaires d'ingénierie réseau.
L'accès sans fil fixe devrait se développer à un CAGR de 18,69 % de 2026 à 2031. Les communautés éloignées et montagneuses ont un accès économique limité à la fibre. L'essai en école rurale dans le Rio Grande do Norte a soutenu l'argument technique en faveur de l'accès sans fil fixe 5G. Les régulateurs peuvent utiliser les résultats lors de l'examen des approches de fourniture du haut débit. Le service à 100 Mbps de Claro Argentina a établi un point de prix grand public. Le service était proposé à Buenos Aires, Córdoba et dans d'autres capitales provinciales. Le prix mensuel était de 17 000 ARS (12 USD) aux taux en vigueur. Ce tarif place l'accès sans fil fixe 5G aux côtés des options de haut débit fixe d'entrée de gamme, offrant aux opérateurs un moyen de proposer une connectivité aux ménages sans étendre la fibre à chaque emplacement client à faible densité.
Par Secteur d'Utilisation Finale : L'Usage Grand Public Mène, Tandis que la Fabrication Développe la Demande de Réseaux Privés
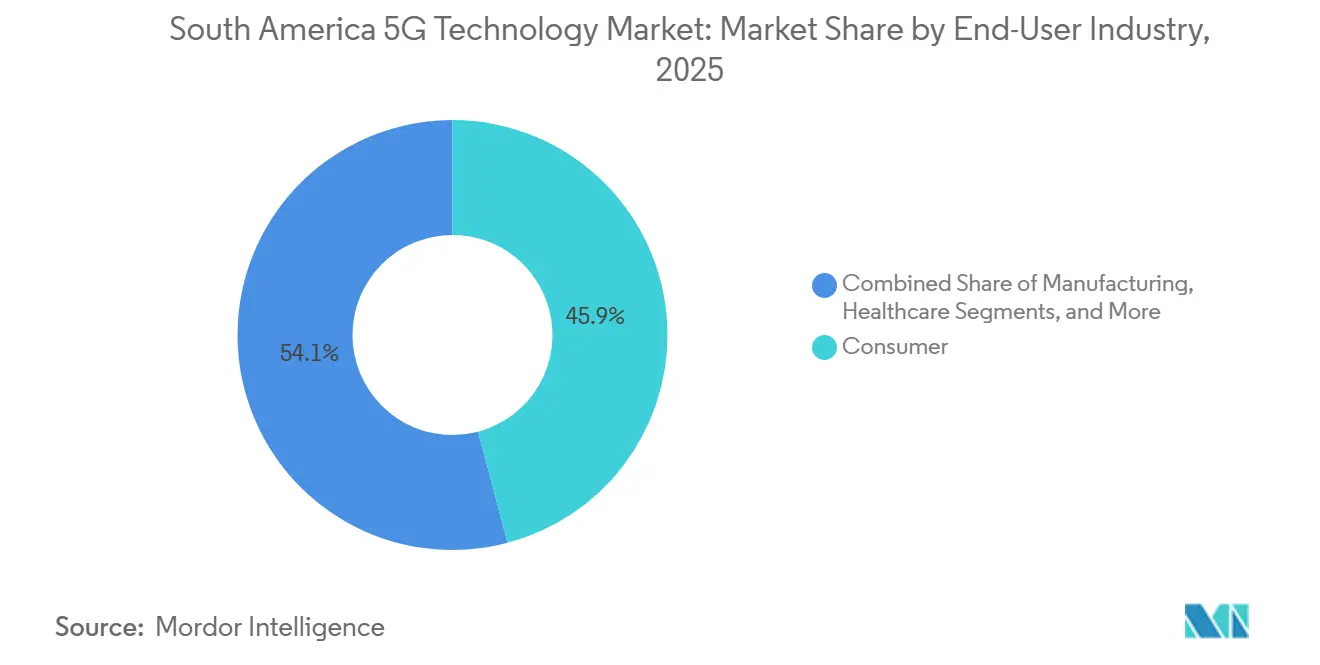
Les utilisateurs grand public représentaient 45,88 % du marché de la technologie 5G en Amérique du Sud en 2025, car les abonnements mobiles existants et la demande de services de données urbaines plus rapides continuaient de fournir le principal volume immédiat aux opérateurs. Le Brésil et l'Argentine constituent une grande partie de cette base grâce aux abonnements smartphones. Le haut débit mobile grand public ancre toujours les revenus à court terme des opérateurs, tandis que la composition plus large des services évolue progressivement à travers des applications opérationnelles nécessitant une connectivité gérée et de meilleures performances réseau. Le secteur de la santé développe un pipeline de cas d'utilisation distinct via les diagnostics et les dispositifs cliniques connectés. OpenCare5G à l'Hospital das Clínicas de São Paulo illustre cette activité. Les services publics créent des voies de mise à niveau du LTE privé vers la 5G pour les opérations de réseau intelligent, où des connexions fiables peuvent soutenir la surveillance des équipements, les communications sur le terrain, la coordination de la maintenance et une visibilité réseau plus large. Les projets automobiles sont liés au cluster de fabricants d'équipements d'origine de São Paulo. L'utilisation des médias est concentrée autour des événements en direct et de la connectivité dans les stades, tandis que les agences de sécurité publique et de défense en sont à un stade antérieur d'évaluation des applications dédiées de commandement et de contrôle.
La fabrication devrait se développer à un CAGR de 18,85 % de 2026 à 2031. Flex a installé un réseau 5G privé dans son usine électronique de Sorocaba, São Paulo. Le déploiement a réduit les besoins en câblage d'usine et les temps d'arrêt pour la reconfiguration des lignes. Il a également accéléré les téléchargements de micrologiciels et de logiciels. L'essai de Nokia chez Bio-Manguinhos a connecté des automates programmables dans une usine de vaccins. L'équipe d'essai s'attendait à ce que le système prévienne des interruptions affectant plus de 2 millions de doses d'immunisants. Les secteurs de l'énergie, de l'automobile et de la santé présentent des besoins opérationnels similaires. Les projets de sécurité publique et de défense en sont aux premiers stades. Les gouvernements de plusieurs pays envisagent des systèmes de commandement et de contrôle basés sur la 5G, bien que ces projets restent moins matures que les déploiements commerciaux dans la fabrication, les mines, la logistique et les services grand public.
Par Architecture Réseau : Le Non-Autonome Mène Aujourd'hui, Tandis que l'Autonome Permet les Services aux Entreprises
L'architecture non autonome représentait 73,12 % du marché de la technologie 5G en Amérique du Sud en 2025, reflétant la préférence pratique pour l'utilisation des cœurs 4G établis alors que les opérateurs étendent la couverture et gèrent le coût d'une transformation complète du réseau. Les opérateurs ont utilisé les cœurs 4G LTE existants pour limiter les investissements initiaux, leur permettant d'ajouter une couverture radio 5G tout en s'appuyant sur des systèmes de cœur établis pendant la première période de déploiement. Ce modèle a soutenu un déploiement géographique rapide, notamment lorsque les opérateurs devaient respecter des obligations de couverture et donner la priorité à une disponibilité de service plus large plutôt qu'aux fonctions réseau autonomes avancées. Il correspondait également aux délais réglementaires au Brésil et dans d'autres pays. Les réseaux non autonomes dépendent du repli sur la 4G. Cela limite le découpage réseau et certaines fonctions à faible latence. La conception reste utile pendant que les opérateurs élargissent la couverture. Elle permet également une transition progressive pour les services grand public, car les opérateurs peuvent améliorer la couverture et l'accès aux terminaux avant de s'engager dans la large disponibilité d'un service autonome.
L'architecture autonome devrait se développer à un CAGR de 19,25 % de 2026 à 2031. L'enchère de spectre brésilienne de 2021 exigeait un déploiement autonome dès le départ. Vivo et Claro ont donc obtenu une base antérieure pour le déploiement du cœur. Vivo a utilisé des conceptions autonomes et non autonomes en parallèle. Sa priorité autonome restait les services interentreprises en 2025. Le découpage réseau et la faible latence renforcent les garanties de service pour les utilisateurs entreprises. Les conceptions de cœur multi-fournisseurs deviennent également plus courantes. Vivo a validé une conception avec Mavenir, Nokia, Oracle et AWS. Cela crée des opportunités d'intégration qui étaient moins pertinentes pendant la phase non autonome, car les opérateurs doivent connecter plusieurs fournisseurs, tester les fonctions du cœur et maintenir la qualité de service tout au long de la migration.
Analyse Géographique
Le Brésil représentait 61,89 % de la part du marché de la technologie 5G en Amérique du Sud en 2025, reflétant la disponibilité antérieure du spectre, les exigences de couverture nationale, l'activité étendue des opérateurs et la base télécom plus importante du pays par rapport aux marchés voisins. Son avance a commencé avec l'enchère Anatel de 2021, qui a donné aux opérateurs un ensemble plus large de ressources spectrales et une base réglementaire plus claire pour la planification du déploiement national. L'enchère a attribué du spectre dans les bandes 3,5 GHz, 2,3 GHz, 700 MHz et 26 GHz. Ces attributions ont créé des couches de couverture pour les opérateurs nationaux et régionaux. Début 2026, la 5G avait atteint 1 966 municipalités. Le ministère des Communications s'attend à une couverture de 80 % de la population d'ici fin 2026. L'enchère à 700 MHz a ajouté des obligations d'investissement pour 864 localités mal desservies. Elle couvrait également 6 500 kilomètres d'autoroutes fédérales. Brisanet, Unifique, Amazônia Digital Services et IEZ ont reçu les lots.
TIM Brasil et Nokia ont étendu la modernisation 5G à 14 États en mars 2026. La zone couvre 42 % de la population brésilienne. Le programme montre que des mises à niveau de qualité et de capacité sont en cours avant que le déploiement ne soit terminé, indiquant que les opérateurs leaders améliorent les performances du réseau et la préparation aux entreprises tout en continuant à respecter les obligations de couverture géographique. Le Brésil est également en tête de l'activité régionale de réseau privé, avec de grands utilisateurs industriels déployant une connectivité dédiée pour des opérations nécessitant une couverture fiable, une surveillance, une automatisation et des communications locales sécurisées. Vale, Petrobras, Gerdau, AXIA Energia et Flex exploitent des réseaux dans les secteurs minier, sidérurgique, énergétique et électronique. Ces secteurs créent une demande qui va au-delà des mises à niveau des appareils grand public, car leurs opérations nécessitent une couverture de site, des communications industrielles, une intégration de systèmes et un support réseau continu indépendamment des cycles de remplacement des terminaux des ménages. L'Argentine devrait se développer à un CAGR de 18,59 % jusqu'en 2031, reflétant sa position de déploiement plus tardif et la perspective d'investissements supplémentaires après l'attribution de spectre, malgré la pression immédiate sur les budgets d'investissement et le pouvoir d'achat des consommateurs. Son déploiement plus tardif est soutenu par le spectre 3,5 GHz attribué à Claro, Telecom Personal et Movistar, donnant aux principaux opérateurs mobiles du pays une base spectrale formelle pour un investissement 5G plus large et une planification des services. L'accessibilité des appareils reste un obstacle à court terme à l'adoption par les consommateurs, même si les cas d'utilisation en entreprise et d'accès sans fil fixe font face à moins d'obstacles liés aux terminaux.
Claro Argentina a lancé l'accès sans fil fixe 5G dans les grandes villes, montrant que l'investissement dans le réseau mobile peut également répondre à la demande de haut débit des ménages là où l'expansion de la fibre a des limites économiques. Nokia a également signé un accord d'évolution du cœur mobile avec Telecom Personal en janvier 2026. L'inflation et la dépréciation de la monnaie contraignent les dépenses d'investissement des opérateurs en Argentine. Les services aux entreprises et d'accès sans fil fixe font face à des obstacles de coût des appareils moins élevés. Le reste de l'Amérique du Sud comprend le Chili, la Colombie, le Pérou, l'Équateur, la Bolivie, l'Uruguay, le Paraguay et d'autres pays. Le Chili a avancé dans les déploiements miniers privés impliquant Codelco, BHP et Antofagasta Minerals. Le Pérou a attribué la bande 3,5 GHz par la Résolution 199-2025-MTC/03 en 2025. Claro Peru a déployé des réseaux privés pour Minera Chinalco et le Port de Chancay. Des attributions harmonisées des bandes 3,5 GHz et 6 GHz restent nécessaires pour les économies d'échelle régionales. Des attributions communes soutiendraient la disponibilité des appareils, la planification des équipements et un investissement réseau plus cohérent sur les marchés nationaux.
Paysage Concurrentiel
Le marché de la technologie 5G en Amérique du Sud présente une concentration modérée dans les équipements d'accès radio, où un petit groupe de fournisseurs mondiaux se dispute de grands contrats nationaux nécessitant une échelle d'équipements, un support technique et des relations établies avec les opérateurs. Huawei, Nokia et Ericsson détiennent de nombreux grands contrats d'opérateurs. Les logiciels et les services restent plus fragmentés car les plateformes natives du cloud, les outils d'automatisation, l'intégration de systèmes, la fourniture de réseaux privés et les opérations gérées permettent à des spécialistes plus petits de concurrencer aux côtés des principaux fournisseurs d'accès radio. Huawei a étendu son activité régionale via les contrats TIM Brasil en janvier 2026. Il soutient également les réseaux privés dans les zones minières brésiliennes et andines. Son offre réseau unifiée combine Wi-Fi 6/7, commutation de réseau local, systèmes optiques à multiplexage par répartition en longueur d'onde dense et 5G, offrant aux clients industriels un fournisseur unique pour plusieurs couches de connectivité importantes. Cela réduit la complexité des achats pour les clients industriels dans les déploiements industriels complexes d'aujourd'hui. L'approche peut également augmenter les coûts de changement une fois que plusieurs couches réseau sont combinées dans un seul environnement opérationnel. Nokia se concentre sur la modernisation AI-RAN et les services gérés, offrant aux opérateurs un modèle qui lie les mises à niveau réseau à l'automatisation et à la fourniture de services axés sur les entreprises.
L'accord de Nokia avec TIM Brasil utilise des équipements AirScale prêts pour l'AI-RAN et l'informatique NVIDIA. Il utilise également l'automatisation MantaRay SON. Nokia a également travaillé sur la 5G privée chez Bio-Manguinhos et des projets de ressources. Cette présence couvre les besoins grand public, de santé et miniers, donnant à Nokia une exposition à plusieurs modèles de demande, allant de la modernisation des opérateurs nationaux aux réseaux privés hautement spécialisés servant des environnements opérationnels spécifiques. Ericsson a perdu le renouvellement de l'accès radio de TIM Brasil en 2026. Il a obtenu 2 contrats de réseau privé pour des ports brésiliens en 2025, se concentrant sur les environnements logistiques nécessitant des communications cohérentes pour la manutention de la cargaison, la surveillance opérationnelle et les activités critiques.
Mavenir a participé à la validation du cœur autonome multi-fournisseurs de Vivo, démontrant le rôle que les fournisseurs de logiciels de cœur indépendants peuvent jouer lorsque les opérateurs choisissent des architectures utilisant plusieurs fournisseurs plutôt qu'un seul fournisseur intégré. L'arrangement comprenait Nokia et Oracle. Claro et Vivo tirent parti de leur échelle multi-pays pour poursuivre des contrats neutres en termes d'architecture, leur permettant de comparer les fournisseurs sur les marchés et de maintenir une plus grande flexibilité dans le choix des équipements, des logiciels et des partenaires de service. Cela peut réduire la dépendance à un seul fournisseur tout en permettant aux opérateurs de sélectionner des fournisseurs spécialisés à mesure que leurs besoins évoluent dans les réseaux radio, les plateformes de cœur, les outils d'automatisation et la fourniture de services aux entreprises. Qualcomm, MediaTek, Skyworks et Analog Devices se disputent la couche des puces. Des appareils plus performants permettent l'adoption par les consommateurs sans dépendre uniquement des subventions sur les terminaux, car les opérateurs peuvent élargir l'accès aux services compatibles en offrant une gamme plus large d'appareils et de types d'équipements. Les fournisseurs de réseau en tant que service peuvent abaisser les barrières à l'investissement dans les réseaux privés pour les entreprises de taille moyenne qui n'ont peut-être pas le capital ou les ressources techniques internes pour un réseau privé entièrement détenu.
Leaders du Secteur de la Technologie 5G en Amérique du Sud
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Qualcomm Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mai 2026 : L'Agence nationale des télécommunications du Brésil, l'Anatel, a attribué tous les lots d'une enchère de spectre à 700 MHz aux opérateurs régionaux Brisanet, Unifique, Amazônia Digital Services et IEZ, s'engageant à 2 milliards BRL (400 millions USD) en obligations d'investissement réseau. L'enchère étend la couverture 5G et du haut débit mobile à 864 localités mal desservies et à 6 500 kilomètres d'autoroutes fédérales, avec une mise en œuvre progressive jusqu'en 2030.
- Mars 2026 : Nokia a étendu son partenariat avec TIM Brasil au MWC 2026 pour moderniser le réseau 5G de l'opérateur dans 14 États supplémentaires, couvrant 42 % de la population brésilienne. Le déploiement comprend des solutions AirScale prêtes pour l'AI-RAN, des radios Habrok Massive MIMO, des têtes radio distantes Pandion et l'intégration de l'informatique NVIDIA AI-RAN, ciblant la connectivité d'entreprise pilotée par l'IA dans les secteurs minier, agroalimentaire, manufacturier, logistique et des transports.
- Mars 2026 : Claro Brasil a lancé la plateforme cloud hybride Claro uStore au MWC 2026, construite sur AWS Outposts et la couche de gestion cloud propriétaire de l'opérateur. La plateforme offre une gouvernance multicloud unifiée, une gestion souveraine des données et une réduction des dépenses opérationnelles pour les clients entreprises au Brésil, positionnant Claro comme fournisseur d'infrastructure en tant que service en plus de son rôle d'opérateur mobile.
- Mars 2026 : Ericsson a conclu 2 contrats en partenariat avec des opérateurs pour des réseaux 4G et 5G privés dans des ports brésiliens, ciblant la connectivité critique pour la logistique portuaire, la manutention autonome de la cargaison et la surveillance opérationnelle en temps réel.


Périmètre du Rapport sur le Marché de la Technologie 5G en Amérique du Sud
Les revenus du marché de la technologie 5G en Amérique du Sud sont générés par la vente de matériel réseau 5G, de licences et d'abonnements logiciels, de déploiement et d'intégration de réseaux, de services gérés et professionnels, de maintenance et d'autres solutions de connectivité 5G soutenant les applications eMBB, FWA, mMTC et URLLC dans les secteurs consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense.
Le rapport sur le marché de la technologie 5G en Amérique du Sud est segmenté par composant (matériel, logiciel et services), bande de spectre (sous-6 GHz, ondes millimétriques et hybride (sous-6 GHz et ondes millimétriques)), application (haut débit mobile amélioré (eMBB), accès sans fil fixe (FWA), communications massives de type machine (mMTC) et communications ultra-fiables à faible latence (URLLC)), secteur d'utilisation finale (consommateurs, fabrication, santé, automobile, énergie et services publics, médias et divertissement, et sécurité publique et défense), architecture réseau (autonome (SA) et non autonome (NSA)), et pays (Brésil, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Sous-6 GHz |
| Ondes Millimétriques |
| Hybride (Sous-6 GHz et Ondes Millimétriques) |
| Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) |
| Communications Massives de Type Machine (mMTC) |
| Communications Ultra-Fiables à Faible Latence (URLLC) |
| Consommateurs |
| Fabrication |
| Santé |
| Automobile |
| Énergie et Services Publics |
| Médias et Divertissement |
| Sécurité Publique et Défense |
| Autonome (SA) |
| Non Autonome (NSA) |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par Composant | Matériel |
| Logiciel | |
| Services | |
| Par Bande de Spectre | Sous-6 GHz |
| Ondes Millimétriques | |
| Hybride (Sous-6 GHz et Ondes Millimétriques) | |
| Par Application | Haut Débit Mobile Amélioré (eMBB) |
| Accès Sans Fil Fixe (FWA) | |
| Communications Massives de Type Machine (mMTC) | |
| Communications Ultra-Fiables à Faible Latence (URLLC) | |
| Par Secteur d'Utilisation Finale | Consommateurs |
| Fabrication | |
| Santé | |
| Automobile | |
| Énergie et Services Publics | |
| Médias et Divertissement | |
| Sécurité Publique et Défense | |
| Par Architecture Réseau | Autonome (SA) |
| Non Autonome (NSA) | |
| Par Pays | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la technologie 5G en Amérique du Sud ?
La taille du marché de la technologie 5G en Amérique du Sud est estimée à 7,45 milliards USD en 2026 et devrait atteindre 15,99 milliards USD d'ici 2031.
Qu'est-ce qui stimule le déploiement de la 5G en Amérique du Sud ?
Les obligations de couverture du Brésil, les besoins de connectivité des entreprises, l'accès sans fil fixe et la modernisation native du cloud soutiennent le déploiement.
Quel pays mène l'adoption de la 5G en Amérique du Sud ?
Le Brésil représentait 61,89 % des revenus régionaux en 2025, soutenu par la disponibilité du spectre et les obligations de couverture obligatoires.
Quelle application 5G se développe le plus rapidement en Amérique du Sud ?
L'accès sans fil fixe devrait se développer à un CAGR de 18,69 % jusqu'en 2031, soutenu par la demande dans les zones à couverture fibre limitée.
Pourquoi les fabricants adoptent-ils des réseaux 5G privés ?
La fabrication devrait se développer à un CAGR de 18,85 % car les usines utilisent des réseaux privés pour améliorer la surveillance de la production et réduire les temps d'arrêt.
Quelle architecture réseau prend de l'élan en Amérique du Sud ?
L'architecture autonome devrait se développer à un CAGR de 19,25 % car elle prend en charge le découpage réseau, la faible latence et les garanties de service aux entreprises.
Dernière mise à jour de la page le:



