
Tamaño y Participación del Mercado de Tecnología 5G en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
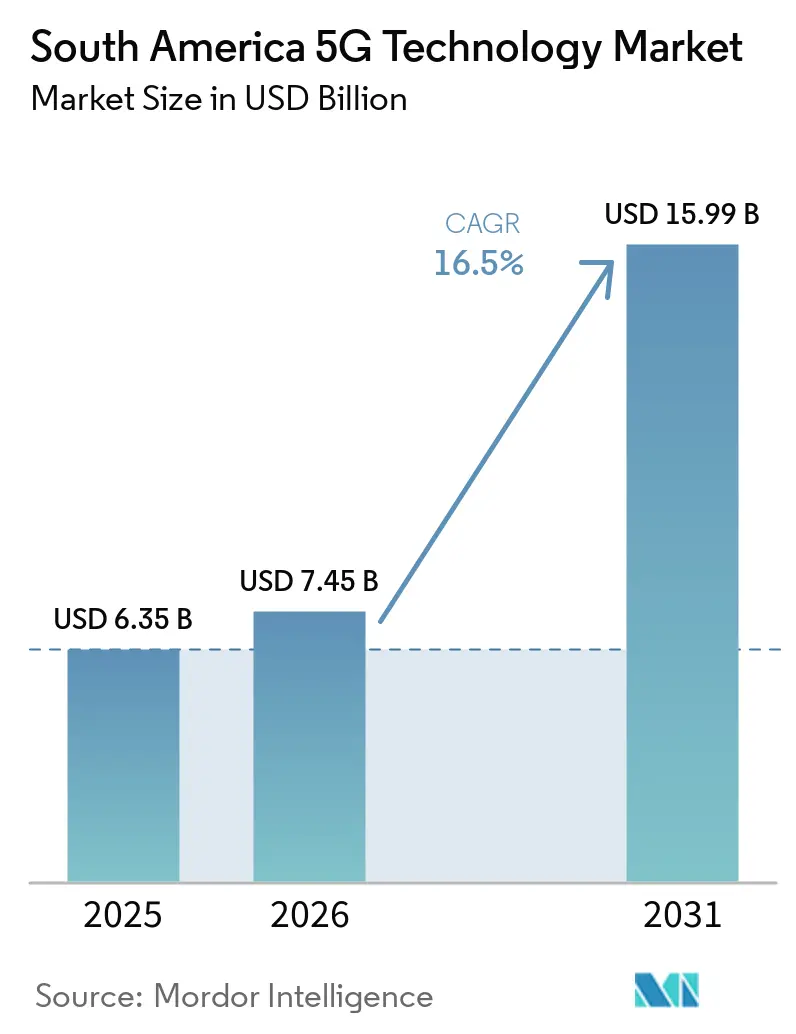
| Tamaño del mercado en el año base (2025) | 6.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.50 % |
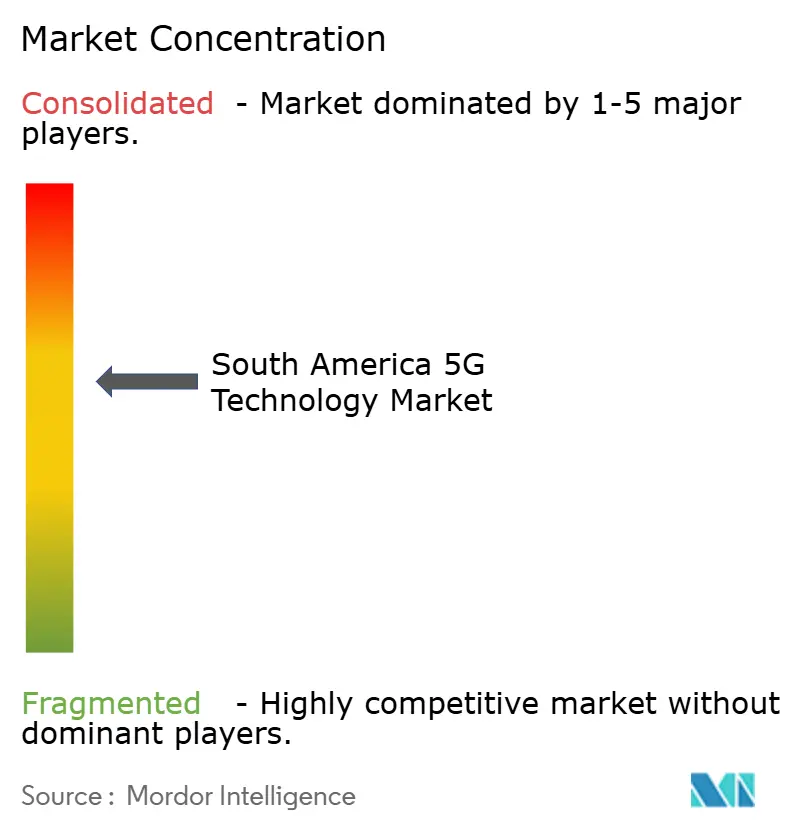
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología 5G en América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tecnología 5G en América del Sur será de 6,35 mil millones de USD en 2025, 7,45 mil millones de USD en 2026, y alcanzará 15,99 mil millones de USD en 2031, creciendo a una CAGR del 16,50% de 2026 a 2031. Las obligaciones de cobertura obligatoria están trasladando el despliegue de redes más allá de una decisión puramente comercial en Brasil. Esto crea una cartera de equipos y servicios más estable que los programas de despliegue voluntario, porque la construcción de sitios sigue hitos de cobertura definidos públicamente y no depende únicamente de los retornos inmediatos al consumidor. Los operadores también están migrando hacia núcleos nativos en la nube y operaciones de red basadas en software. Ese cambio respalda los servicios empresariales y reduce la dependencia de los datos móviles de consumo por sí solos, particularmente donde los clientes necesitan conectividad dedicada, gestión de red o soporte operativo de baja latencia. Las redes privadas, el acceso inalámbrico fijo y la arquitectura independiente están ampliando la oportunidad del mercado de tecnología 5G en América del Sur en toda la región, con cada área generando demanda que va más allá de la banda ancha móvil de consumo tradicional.
Conclusiones Clave del Informe
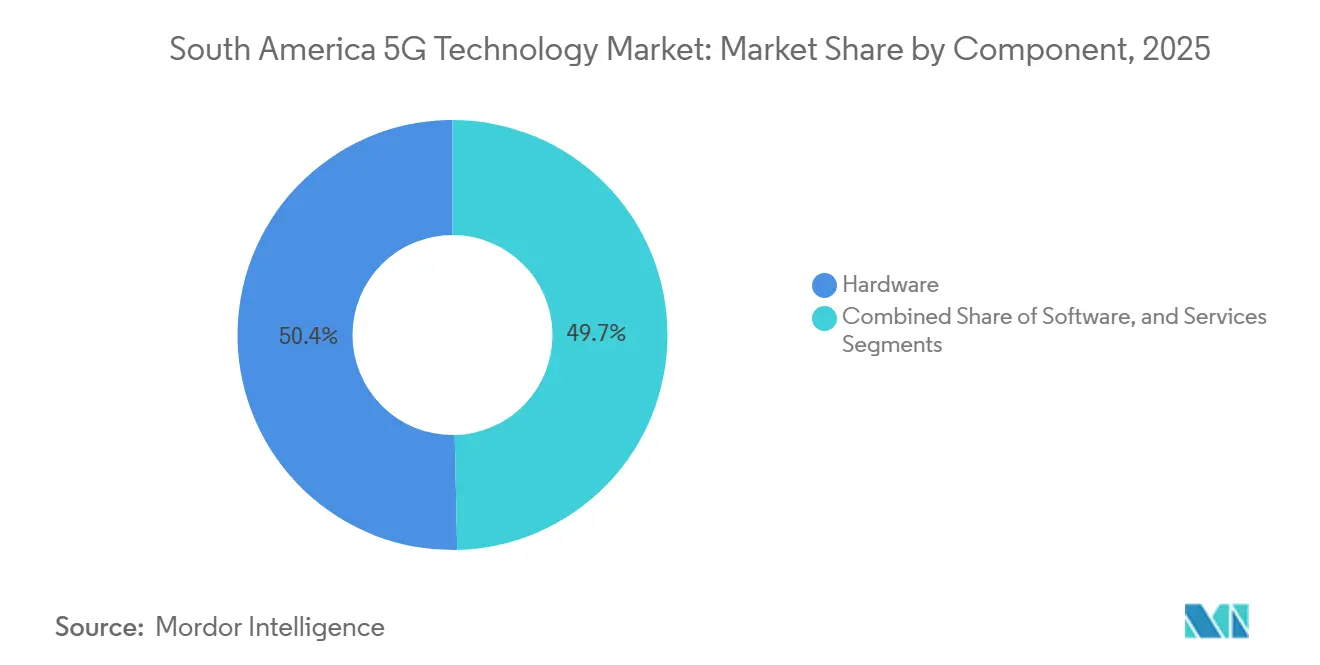
- Por componente, el hardware representó el 50,35% de la participación del Mercado de Tecnología 5G en América del Sur en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 18,35% hasta 2031.
- Por banda de espectro, la sub-6 GHz representó el 68,90% de la participación del mercado de tecnología 5G en América del Sur en 2025, mientras que se proyecta que las configuraciones híbridas se expandirán a una CAGR del 18,80% hasta 2031.
- Por aplicación, la banda ancha móvil mejorada (eMBB) representó el 41,21% del tamaño del mercado de tecnología 5G en América del Sur en 2025, mientras que se proyecta que el acceso inalámbrico fijo (FWA) se expandirá a una CAGR del 18,69% hasta 2031.
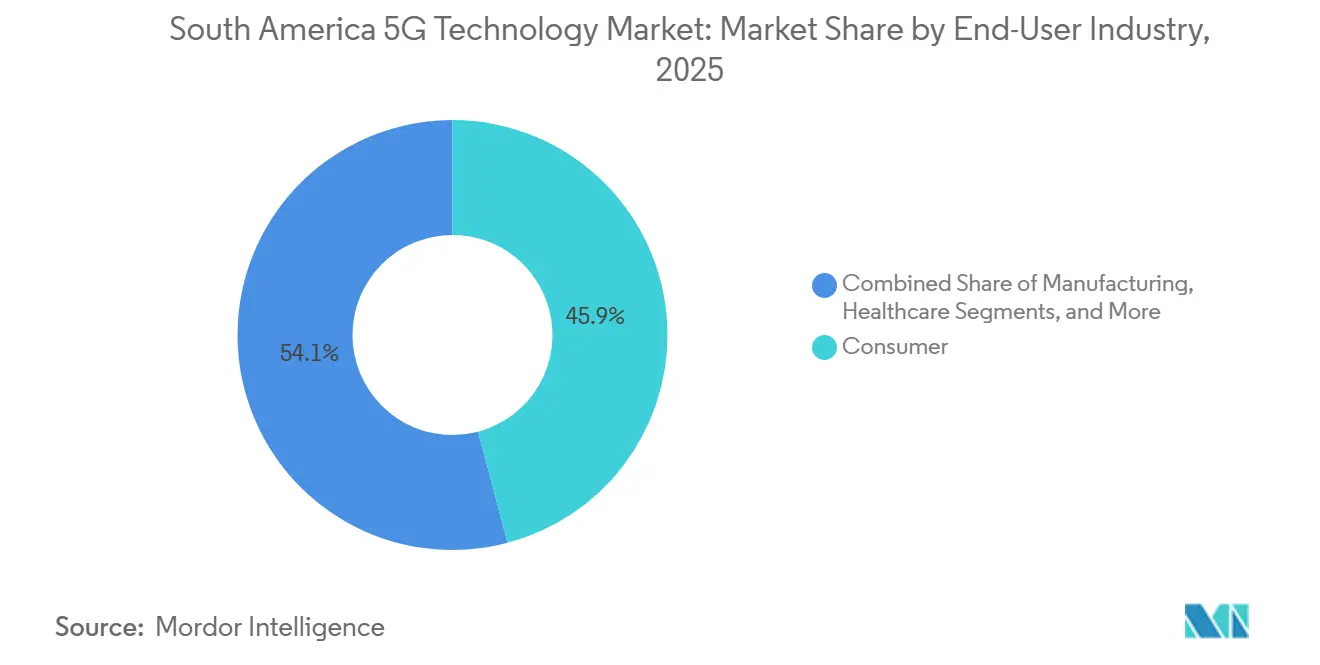
- Por industria de usuario final, el segmento de consumidores representó el 45,88% de la participación del mercado de tecnología 5G en América del Sur en 2025, mientras que se proyecta que la manufactura se expandirá a una CAGR del 18,85% hasta 2031.
- Por arquitectura de red, la arquitectura no independiente (NSA) representó el 73,12% del mercado de tecnología 5G en América del Sur en 2025, mientras que se proyecta que la arquitectura independiente (SA) se expandirá a una CAGR del 19,25% hasta 2031.
- Por país, Brasil representó el 61,89% de la participación del mercado de tecnología 5G en América del Sur en 2025, mientras que se proyecta que Argentina se expandirá a una CAGR del 18,59% hasta 2031, lo que refleja su posición de despliegue más tardío y la perspectiva de mayor inversión tras la asignación de espectro, a pesar de la presión inmediata sobre los presupuestos de capital y el poder adquisitivo de los consumidores.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 5G en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Despliegue de Redes 5G en las Principales Economías de América del Sur | +5.0% | Brasil, Argentina, Chile, Colombia, Perú | Corto plazo (≤ 2 años) |
| Expansión de la Demanda Empresarial de Conectividad de Baja Latencia | +2.9% | Brasil, Chile, Perú | Mediano plazo (2-4 años) |
| Crecimiento del Acceso Inalámbrico Fijo para Áreas con Banda Ancha Insuficiente | +2.4% | Brasil, Argentina, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Virtualización de Telecomunicaciones y Modernización del Núcleo Nativo en la Nube | +1.8% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Adopción de 5G Privado en Minería, Puertos y Corredores Industriales | +1.4% | Brasil, Chile, Perú | Largo plazo (≥ 4 años) |
| Refarming de Espectro y Nuevos Programas de Subasta que Respaldan la Expansión de Capacidad | +1.1% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Despliegue de Redes 5G en las Principales Economías de América del Sur
Las obligaciones de espectro de Brasil han convertido el despliegue de 5G en un requisito legal por fases para los operadores, vinculando las condiciones de licencia a los plazos de despliegue y convirtiendo la extensión de la red en una parte formal del entorno operativo. Anatel exige servicio en el 30% de los municipios con menos de 30.000 habitantes para diciembre de 2026. El requisito aumenta a cobertura universal para 2029. El 5G había alcanzado 1.966 municipios a principios de 2026. El Ministerio de Comunicaciones espera que el servicio esté disponible en más de 2.220 ciudades para finales de 2026. TIM Brasil aprobó contratos de suministro con Huawei y Nokia para más de 6.500 sitios 4G y 5G durante enero de 2026.[1]TIM S.A., "Formulario de Informe Actual 6-K, Decisiones del Consejo de Administración, 21 de enero de 2026," SEC, stocktitan.net Estas obligaciones respaldan la demanda de redes de acceso por radio y acceso inalámbrico fijo en ubicaciones con escaso atractivo comercial, al tiempo que ofrecen a los proveedores plazos más claros para la entrega de equipos, los trabajos de instalación y los contratos de servicio.
Expansión de la Demanda Empresarial de Conectividad de Baja Latencia
El despliegue empresarial está pasando de las pruebas a las redes operativas en minería, puertos, energía y manufactura, donde el caso comercial se basa en una mejor monitorización, comunicaciones más fiables, automatización y control de red específico del sitio. Nokia amplió su asociación con TIM Brasil en 14 estados adicionales en marzo de 2026.[2]Nokia, "Nokia Amplía su Asociación con TIM Brasil para Ofrecer una Red 5G de Próxima Generación Lista para IA con NVIDIA," Sala de Prensa de Nokia, nokia.com La cobertura alcanza al 42% de la población de Brasil. El programa respalda la segmentación de red, el análisis de imágenes, el reconocimiento de voz y las operaciones autónomas. Nokia utiliza radios Habrok Massive MIMO y computación AI-RAN de NVIDIA en el despliegue. Vale, Petrobras, Gerdau, AXIA Energia y Flex han encargado redes privadas en Brasil. Su actividad convierte la conectividad inalámbrica privada en una inversión de capital planificada en lugar de una tecnología experimental. Esta demanda ofrece al mercado de tecnología 5G en América del Sur un camino hacia ingresos empresariales recurrentes, ya que los clientes industriales requieren soporte de despliegue, optimización continua, operaciones seguras y conectividad adaptada a sitios específicos.
Crecimiento del Acceso Inalámbrico Fijo para Áreas con Banda Ancha Insuficiente
El acceso inalámbrico fijo se está convirtiendo en una alternativa práctica a la fibra en ubicaciones rurales y periurbanas, porque puede aprovechar la nueva cobertura móvil sin necesidad de que cada hogar o escuela reciba una conexión de fibra dedicada. Una prueba piloto de 2025 involucró al Ministerio de Comunicaciones de Brasil, CPQD, Qualcomm, Brisanet, Intelbras y Beenoculus. La prueba cubrió 3 escuelas rurales en Rio Grande do Norte. Los equipos 5G exteriores ofrecieron velocidades de internet comparables a las velocidades de fibra óptica.[3]Ministerio de Comunicaciones de Brasil y CPQD, "Las Pruebas de Brasil Encuentran que el FWA 5G es una Alternativa Viable a la Fibra para Escuelas Rurales," Telecompaper, telecompaper.com Claro Argentina introdujo el acceso inalámbrico fijo 5G comercial en Buenos Aires, Córdoba y capitales provinciales. Su plan de 100 Mbps cuesta ARS 17.000 (USD 12) al mes. Los nuevos sitios de radio pueden atender a usuarios móviles y clientes de acceso inalámbrico fijo a través de una infraestructura de transporte compartida. Ese uso dual mejora la economía del despliegue en áreas donde las redes fijas siguen siendo difíciles de justificar, porque los operadores pueden utilizar las inversiones en cobertura tanto para la conectividad doméstica como para la prestación de servicios móviles.
Virtualización de Telecomunicaciones y Modernización del Núcleo Nativo en la Nube
La migración al núcleo nativo en la nube está trasladando el gasto en redes de programas liderados por hardware a programas de software y operaciones, a medida que los operadores buscan funciones de núcleo más flexibles y necesitan socios para gestionar la integración en entornos de nube. Vivo trasladó su entorno de producción de TI a Red Hat OpenShift en 2025. También validó AWS Outposts para un núcleo independiente 5G con Mavenir, Nokia y Oracle. La validación demostró que un diseño distribuido y multifabricante podía satisfacer las necesidades de rendimiento independiente. Claro Brasil lanzó la plataforma de nube híbrida Claro uStore en marzo de 2026. La plataforma utiliza AWS Outposts y la capa de gestión de nube de Claro. Proporciona gobernanza multinube unificada y gestión de datos para clientes empresariales. Estos diseños aumentan la demanda de integración, automatización y servicios de red gestionados en el mercado de tecnología 5G en América del Sur, a medida que los operadores coordinan aplicaciones y funciones de red en infraestructuras distribuidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Desigual de Espectro y Alta Complejidad de las Subastas | -2.8% | Argentina, Chile, Perú, Bolivia, Ecuador | Mediano plazo (2-4 años) |
| Elevados Costos de Backhaul Rural y Despliegue de Fibra | -2.2% | Interior de Brasil, países andinos, Cuenca Amazónica | Largo plazo (≥ 4 años) |
| Presión Macroeconómica sobre el Capex de los Operadores y la Asequibilidad de Dispositivos | -1.6% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Lenta Monetización Más Allá de la Banda Ancha Móvil de Consumo | -1.0% | A nivel de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Desigual de Espectro y Complejidad de las Subastas
Las normas de espectro en América del Sur crean diferentes condiciones de despliegue en los mercados nacionales, por lo que los proveedores de equipos y los operadores se enfrentan a diferentes calendarios de subasta, condiciones de licencia, disponibilidad de espectro y condiciones técnicas de un país a otro. Brasil y Chile han avanzado antes, mientras que otros países se encuentran en etapas más tempranas. Chile estaba realizando una consulta sobre las asignaciones restantes de 3,5 GHz a principios de 2026. Brasil también abrió una consulta pública sobre la banda de 6 GHz. Estos procesos amplían el período entre la planificación del espectro y el despliegue físico. Cada retraso puede posponer la disponibilidad de dispositivos y el lanzamiento de servicios empresariales. Argentina, Perú, Ecuador y Bolivia también aplican diferentes requisitos técnicos y procedimentales. Por lo tanto, los proveedores necesitan trabajo de cumplimiento específico por país en lugar de diseños regionales estandarizados, lo que puede ralentizar la contratación, complicar la planificación de proyectos y limitar los beneficios inmediatos de un enfoque de equipos a escala regional.
Elevados Costos de Backhaul Rural y Despliegue de Fibra
La extensión rural del 5G se enfrenta a una disponibilidad limitada de fibra, terreno difícil y poblaciones dispersas, lo que crea una brecha entre los objetivos de cobertura nacional y los costos prácticos de backhaul, construcción, energía, mantenimiento e infraestructura de transporte. Estas condiciones elevan los costos de transporte por encima de los umbrales estándar de retorno de la inversión. La Cuenca Amazónica y los países andinos enfrentan condiciones de despliegue de fibra especialmente difíciles. El acceso inalámbrico fijo puede ayudar, pero aún necesita conectividad de mid-haul fiable. Neoenergia utiliza LTE privado en la banda de 450 MHz en Brasilia. El programa tiene como objetivo la cobertura de toda la concesión para 2028 y la digitalización del 90% de las redes de alta y media tensión para 2030. Un estudio de 2026 encontró que Open RAN puede reducir los costos totales de propiedad en entornos rurales de eHealth en Brasil. El estudio también encontró que los costos de integración siguen siendo un requisito inicial significativo.[4]Rodrigo Figueiredo et al., "Análisis Técnico y Económico Integrado de Open RAN para eHealth Remoto en Brasil," Journal of Internet Services and Applications, doi.org Los modelos de host neutro y red como servicio se encuentran en una etapa comercial temprana en toda la región, dejando a muchos operadores responsables de la financiación inicial y la coordinación técnica de las extensiones de cobertura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Lidera el Despliegue Inicial, Mientras que los Servicios se Expanden Más Rápido
El hardware representó el 50,35% del mercado de tecnología 5G en América del Sur en 2025, lo que refleja la etapa inicial de despliegue, cuando los operadores necesitaban grandes volúmenes de equipos de radio antes de que los ingresos por servicios y software pudieran volverse más prominentes. La primera fase de despliegue requirió estaciones base, antenas y unidades de radio a escala, con programas de cobertura que exigían infraestructura física antes de que los operadores pudieran ofrecer capacidades de servicio más avanzadas. Las obligaciones de cobertura de Brasil sostuvieron este requisito de equipos. El programa de despliegue temprano de Argentina también respaldó la demanda de hardware. El software se está volviendo cada vez más importante a medida que los operadores modernizan los sistemas OSS/BSS, porque las redes más nuevas requieren aprovisionamiento coordinado, soporte al cliente, procesos de facturación y garantía de servicio en múltiples capas tecnológicas. Las funciones de red nativas en la nube también requieren inversión en software. MantaRay SON de Nokia respalda la gestión automatizada de redes. La combinación de componentes, por lo tanto, está evolucionando más allá del equipo de radio por sí solo, ya que los operadores necesitan sistemas que coordinen el aprovisionamiento, la garantía de servicio, la automatización y las funciones de red central junto con la infraestructura física.
Se proyecta que los servicios se expandirán a una CAGR del 18,35% de 2026 a 2031. Los operadores necesitan soporte especializado para el despliegue, la optimización y las operaciones gestionadas. El acuerdo de Nokia con TIM Brasil incluye servicios de instalación de AirScale y automatización MantaRay SON. También incluye el desarrollo de soluciones empresariales en 14 estados brasileños. Las redes independientes requieren migración de SIM y trabajo de configuración del núcleo. También requieren optimización de latencia de radio a núcleo. Open RAN puede hacer que las interfaces de hardware sean más intercambiables. La entrega de servicios y la integración de software, por lo tanto, se vuelven más importantes para el valor del contrato, ya que los clientes necesitan sistemas compatibles, continuidad operativa y soporte técnico después de que se complete la instalación inicial de la red.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Banda de Espectro: La Sub-6 GHz Respalda la Cobertura, Mientras que las Redes Híbridas Añaden Capacidad
La sub-6 GHz representó el 68,90% del mercado de tecnología 5G en América del Sur en 2025, lo que subraya la prioridad otorgada a la cobertura y la propagación utilizable en una región donde las condiciones comerciales y geográficas varían ampliamente. La banda proporciona una cobertura útil en ciudades densas y áreas rurales. Esto se adapta a la variada geografía de América del Sur, que incluye áreas metropolitanas densas, municipios distantes, comunidades rurales, territorio montañoso y ubicaciones industriales con necesidades de cobertura muy diferentes. Brasil asignó espectro de 3,5 GHz a nivel nacional en su subasta de 2021. Claro, Vivo y TIM recibieron asignaciones nacionales. Anatel también adjudicó lotes de 700 MHz durante mayo de 2026. Las adjudicaciones incluyeron obligaciones de inversión para ubicaciones desatendidas y carreteras federales. Este enfoque de espectro por capas respalda la cobertura antes de que las superposiciones de mayor capacidad se generalicen, lo que permite a los operadores extender el servicio más allá de las áreas urbanas centrales mientras planifican capacidad adicional para ubicaciones densas.
Se proyecta que las configuraciones híbridas se expandirán a una CAGR del 18,80% de 2026 a 2031. Los operadores combinan la cobertura macro de sub-6 GHz con capacidad de onda milimétrica en entornos densos. Los estadios y las ubicaciones empresariales son casos de uso tempranos para la onda milimétrica, donde grandes números de usuarios o funciones industriales intensivas en datos pueden justificar una inversión de capacidad focalizada y un diseño de red especializado. Más de 150 dispositivos comerciales con capacidad de onda milimétrica estaban disponibles en junio de 2025. El total era de 21 a finales de 2019. La GSMA estima que cada mercado necesitará 2 GHz de espectro de banda media para 2030. Chile, Argentina y Perú, por lo tanto, enfrentan restricciones de capacidad a largo plazo. Las redes híbridas proporcionan una forma práctica de hacer coincidir la cobertura y la demanda de tráfico concentrado, porque cada capa de espectro puede utilizarse donde sus características de propagación y capacidad son más útiles.
Por Aplicación: La Banda Ancha Móvil Mejorada Lidera, Mientras que el Acceso Inalámbrico Fijo Gana Terreno
La banda ancha móvil mejorada representó el 41,21% del mercado de tecnología 5G en América del Sur en 2025, confirmando que el uso de teléfonos inteligentes por parte de los consumidores seguía siendo la aplicación más desarrollada, mientras que los usos empresariales especializados continuaban creciendo desde una base más pequeña. El consumo de datos de teléfonos inteligentes sigue siendo el principal impulsor a corto plazo del uso del 5G, ya que los servicios móviles de consumo tienen la base de suscriptores existente más amplia y pueden aprovechar la capa de cobertura macro en expansión. Brasil, Argentina y Chile han invertido fuertemente en cobertura macro urbana. Estas inversiones respaldan la banda ancha móvil en los principales centros de población. Las comunicaciones masivas de tipo máquina se están expandiendo a través del IoT industrial. La minería, la agricultura de precisión y la logística requieren cobertura de sensores de área amplia, ya que sus operaciones dependen de datos de equipos dispersos, vehículos, sistemas de monitorización y activos conectados en grandes sitios. La asignación de espectro industrial de Anatel respalda los despliegues privados en los sectores de energía y minería. Las comunicaciones ultra fiables de baja latencia siguen concentradas en ubicaciones industriales seleccionadas, donde el control remoto, las operaciones autónomas y los procesos sensibles al tiempo pueden respaldar los requisitos adicionales de ingeniería de red.
Se proyecta que el acceso inalámbrico fijo se expandirá a una CAGR del 18,69% de 2026 a 2031. Las comunidades remotas y montañosas tienen acceso económico limitado a la fibra. La prueba piloto en escuelas rurales de Rio Grande do Norte respaldó el caso técnico para el acceso inalámbrico fijo 5G. Los reguladores pueden utilizar los resultados al considerar enfoques de entrega de banda ancha. El servicio de 100 Mbps de Claro Argentina estableció un punto de precio para el mercado masivo. El servicio se ofreció en Buenos Aires, Córdoba y otras capitales provinciales. El precio mensual era de ARS 17.000 (USD 12) a las tasas vigentes. Este precio sitúa el acceso inalámbrico fijo 5G junto a las opciones de banda ancha fija de nivel básico, lo que ofrece a los operadores una forma de ofrecer conectividad doméstica sin extender la fibra a cada ubicación de cliente de baja densidad.
Por Industria de Usuario Final: El Uso de Consumidores Lidera, Mientras que la Manufactura Construye Demanda de Redes Privadas
Los usuarios consumidores representaron el 45,88% del mercado de tecnología 5G en América del Sur en 2025, ya que las suscripciones móviles existentes y la demanda de servicios de datos urbanos más rápidos continuaron proporcionando el principal volumen inmediato para los operadores. Brasil y Argentina proporcionan gran parte de esta base a través de suscripciones de teléfonos inteligentes. La banda ancha móvil de consumo sigue anclando los ingresos de los operadores a corto plazo, mientras que la combinación de servicios más amplia evoluciona gradualmente a través de aplicaciones operativas que requieren conectividad gestionada y mayor rendimiento de red. La salud está construyendo una cartera de casos de uso separada a través de diagnósticos y dispositivos clínicos conectados. OpenCare5G en el Hospital das Clínicas de São Paulo ilustra esta actividad. Las empresas de servicios públicos están creando rutas de actualización de LTE privado a 5G para operaciones de redes inteligentes, donde las conexiones fiables pueden respaldar la monitorización de equipos, las comunicaciones de campo, la coordinación del mantenimiento y una mayor visibilidad de la red. Los proyectos automotrices están vinculados al clúster de fabricantes de equipos originales de São Paulo. El uso de medios se concentra en torno a eventos en vivo y conectividad en estadios, mientras que las agencias de seguridad pública y defensa se encuentran en una etapa más temprana de evaluación de aplicaciones dedicadas de mando y control.
Se proyecta que la manufactura se expandirá a una CAGR del 18,85% de 2026 a 2031. Flex instaló una red 5G privada en su planta de electrónica en Sorocaba, São Paulo. El despliegue redujo las necesidades de cableado de fábrica y el tiempo de inactividad por reconfiguración de líneas. También aceleró las descargas de firmware y software. La prueba de Nokia en Bio-Manguinhos conectó controladores lógicos programables en una planta de vacunas. El equipo de la prueba esperaba que el sistema evitara interrupciones que afectarían a más de 2 millones de dosis de inmunizadores. Los entornos de energía, automotriz y salud muestran necesidades operativas similares. Los proyectos de seguridad pública y defensa se encuentran en etapas tempranas. Los gobiernos de varios países están considerando sistemas de mando y control basados en 5G, aunque esos proyectos siguen siendo menos maduros que los despliegues comerciales en manufactura, minería, logística y servicios de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Red: La No Independiente Lidera Hoy, Mientras que la Independiente Habilita los Servicios Empresariales
La arquitectura no independiente representó el 73,12% del mercado de tecnología 5G en América del Sur en 2025, lo que refleja la preferencia práctica por utilizar núcleos 4G establecidos a medida que los operadores amplían la cobertura y gestionan el costo de una transformación completa de la red. Los operadores utilizaron núcleos 4G LTE existentes para limitar la inversión inicial, lo que les permitió añadir cobertura de radio 5G mientras dependían de sistemas de núcleo establecidos durante el primer período de despliegue. Este modelo respaldó un despliegue geográfico rápido, especialmente cuando los operadores tenían que cumplir con las obligaciones de cobertura y priorizar una disponibilidad de servicio más amplia sobre las funciones avanzadas de red independiente. También se ajustó a los plazos regulatorios en Brasil y otros países. Las redes no independientes dependen del respaldo 4G. Esto limita la segmentación de red y algunas funciones de baja latencia. El diseño sigue siendo útil mientras los operadores amplían la cobertura. También permite una transición gradual para los servicios de consumo, ya que los operadores pueden mejorar la cobertura y el acceso a dispositivos antes de comprometerse con la amplia disponibilidad de un servicio independiente.
Se proyecta que la arquitectura independiente se expandirá a una CAGR del 19,25% de 2026 a 2031. La subasta de espectro de Brasil de 2021 requirió el despliegue independiente desde el principio. Vivo y Claro, por lo tanto, obtuvieron una base más temprana para el despliegue del núcleo. Vivo utilizó diseños independientes y no independientes en paralelo. Su prioridad independiente siguió siendo los servicios de empresa a empresa en 2025. La segmentación de red y la baja latencia respaldan garantías de servicio más sólidas para los usuarios empresariales. Los diseños de núcleo multifabricante también se están volviendo más comunes. Vivo validó un diseño con Mavenir, Nokia, Oracle y AWS. Esto crea oportunidades de integración que eran menos relevantes durante la fase no independiente, ya que los operadores deben conectar varios proveedores, probar las funciones del núcleo y mantener la calidad del servicio durante toda la migración.
Análisis Geográfico
Brasil representó el 61,89% de la participación del mercado de tecnología 5G en América del Sur en 2025, lo que refleja la disponibilidad temprana de espectro, los requisitos de cobertura nacional, la extensa actividad de los operadores y la mayor base de telecomunicaciones del país en relación con los mercados vecinos. Su liderazgo comenzó con la subasta de Anatel de 2021, que dio a los operadores un conjunto más amplio de recursos de espectro y una base regulatoria más clara para la planificación del despliegue nacional. La subasta asignó espectro en las bandas de 3,5 GHz, 2,3 GHz, 700 MHz y 26 GHz. Estas asignaciones crearon capas de cobertura en operadores nacionales y regionales. A principios de 2026, el 5G había alcanzado 1.966 municipios. El Ministerio de Comunicaciones espera una cobertura del 80% de la población para finales de 2026. La subasta de 700 MHz añadió obligaciones de inversión para 864 localidades desatendidas. También cubrió 6.500 kilómetros de carreteras federales. Brisanet, Unifique, Amazônia Digital Services e IEZ recibieron los lotes.
TIM Brasil y Nokia ampliaron la modernización 5G en 14 estados en marzo de 2026. El área cubre el 42% de la población de Brasil. El programa muestra que las actualizaciones de calidad y capacidad están en marcha antes de que el despliegue esté completo, lo que indica que los operadores líderes están mejorando el rendimiento de la red y la preparación empresarial mientras continúan cumpliendo con las obligaciones de cobertura geográfica. Brasil también lidera en actividad de redes privadas regionales, con grandes usuarios industriales que despliegan conectividad dedicada para operaciones que requieren cobertura fiable, monitorización, automatización y comunicaciones locales seguras. Vale, Petrobras, Gerdau, AXIA Energia y Flex operan redes en minería, acero, energía y electrónica. Estos sectores crean demanda que va más allá de las actualizaciones de dispositivos de consumo, ya que sus operaciones requieren cobertura de sitio, comunicaciones industriales, integración de sistemas y soporte de red continuo independientemente de los ciclos de reemplazo de dispositivos domésticos. Se proyecta que Argentina se expandirá a una CAGR del 18,59% hasta 2031, lo que refleja su posición de despliegue más tardío y la perspectiva de mayor inversión tras la asignación de espectro, a pesar de la presión inmediata sobre los presupuestos de capital y el poder adquisitivo de los consumidores. Su despliegue más tardío está respaldado por el espectro de 3,5 GHz asignado a Claro, Telecom Personal y Movistar, lo que da a los principales operadores móviles del país una base de espectro formal para una inversión y planificación de servicios 5G más amplia. La asequibilidad de los dispositivos sigue siendo una barrera a corto plazo para la adopción por parte de los consumidores, incluso cuando los casos de uso empresariales y de acceso inalámbrico fijo enfrentan menos barreras relacionadas con los dispositivos.
Claro Argentina introdujo el acceso inalámbrico fijo 5G en las principales ciudades, lo que demuestra que la inversión en redes móviles también puede atender la demanda de banda ancha doméstica donde la expansión de la fibra tiene limitaciones económicas. Nokia también firmó un acuerdo de evolución del núcleo móvil con Telecom Personal en enero de 2026. La inflación y la depreciación de la moneda limitan el gasto de capital de los operadores en Argentina. Los servicios empresariales y de acceso inalámbrico fijo enfrentan menores barreras de costo de dispositivos. El Resto de América del Sur incluye Chile, Colombia, Perú, Ecuador, Bolivia, Uruguay, Paraguay y otros países. Chile ha avanzado en despliegues privados de minería que involucran a Codelco, BHP y Antofagasta Minerals. Perú asignó la banda de 3,5 GHz mediante la Resolución 199-2025-MTC/03 en 2025. Claro Perú desplegó redes privadas para Minera Chinalco y el Puerto de Chancay. Las asignaciones armonizadas de 3,5 GHz y 6 GHz siguen siendo necesarias para las economías de escala regionales. Las asignaciones comunes respaldarían la disponibilidad de dispositivos, la planificación de equipos y una inversión de red más consistente en los mercados nacionales.
Panorama Competitivo
El mercado de tecnología 5G en América del Sur tiene una concentración moderada en equipos de acceso por radio, donde un pequeño grupo de proveedores globales compite por grandes contratos nacionales que requieren escala de equipos, soporte técnico y relaciones establecidas con los operadores. Huawei, Nokia y Ericsson tienen muchos contratos con grandes operadores. El software y los servicios siguen siendo más fragmentados porque las plataformas nativas en la nube, las herramientas de automatización, la integración de sistemas, la entrega de redes privadas y las operaciones gestionadas permiten a especialistas más pequeños competir junto a los principales proveedores de acceso por radio. Huawei amplió su actividad regional a través de contratos con TIM Brasil en enero de 2026. También respalda redes privadas en áreas mineras de Brasil y los Andes. Su oferta de red unificada combina Wi-Fi 6/7, conmutación de red de área local, sistemas ópticos de multiplexación por división de longitud de onda densa y 5G, lo que ofrece a los clientes industriales un único proveedor para varias capas de conectividad importantes. Esto reduce la complejidad de la contratación para los clientes industriales en despliegues industriales complejos en la actualidad. El enfoque también puede aumentar los costos de cambio una vez que varias capas de red se combinan dentro de un único entorno operativo. Nokia se centra en la modernización de AI-RAN y los servicios gestionados, ofreciendo a los operadores un modelo que vincula las actualizaciones de red con la automatización y la entrega de servicios orientados a empresas.
El acuerdo de Nokia con TIM Brasil utiliza equipos AirScale listos para AI-RAN y computación NVIDIA. También utiliza automatización MantaRay SON. Nokia también ha trabajado en 5G privado en Bio-Manguinhos y proyectos de recursos. Esta presencia abarca las necesidades de consumidores, salud y minería, lo que da a Nokia exposición a varios patrones de demanda, que van desde la modernización de operadores nacionales hasta redes privadas altamente especializadas que sirven a entornos operativos específicos. Ericsson perdió la renovación del acceso por radio de TIM Brasil en 2026. Aseguró 2 contratos de redes privadas para puertos brasileños en 2025, centrándose en entornos logísticos que requieren comunicaciones consistentes para el manejo de carga, la monitorización operativa y las actividades de misión crítica.
Mavenir participó en la validación del núcleo independiente multifabricante de Vivo, demostrando el papel que pueden desempeñar los proveedores independientes de software de núcleo cuando los operadores eligen arquitecturas que utilizan múltiples proveedores en lugar de un único proveedor integrado. El acuerdo incluyó a Nokia y Oracle. Claro y Vivo aprovechan su escala en múltiples países para buscar contratos neutrales en cuanto a arquitectura, lo que les permite comparar proveedores en todos los mercados y mantener una mayor flexibilidad en la elección de equipos, software y socios de servicio. Esto puede reducir la dependencia de un único proveedor al tiempo que permite a los operadores seleccionar proveedores especializados a medida que sus necesidades cambian en redes de radio, plataformas de núcleo, herramientas de automatización y entrega de servicios empresariales. Qualcomm, MediaTek, Skyworks y Analog Devices compiten en la capa de chipsets. Los dispositivos más capaces permiten la adopción por parte de los consumidores sin depender únicamente de los subsidios de dispositivos, ya que los operadores pueden ampliar el acceso a servicios compatibles ofreciendo una gama más amplia de dispositivos y tipos de equipos. Los proveedores de red como servicio pueden reducir las barreras a la inversión en redes privadas para las medianas empresas que pueden no tener el capital o los recursos técnicos internos para una red privada totalmente propia.
Líderes de la Industria de Tecnología 5G en América del Sur
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Qualcomm Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: La Agencia Nacional de Telecomunicaciones de Brasil, Anatel, adjudicó todos los lotes en una subasta de espectro de 700 MHz a los operadores regionales Brisanet, Unifique, Amazônia Digital Services e IEZ, comprometiendo BRL 2 mil millones (USD 400 millones) en obligaciones de inversión en red. La subasta extiende la cobertura de 5G y banda ancha móvil a 864 localidades desatendidas y 6.500 kilómetros de carreteras federales, con implementación por fases hasta 2030.
- Marzo de 2026: Nokia amplió su asociación con TIM Brasil en el MWC 2026 para modernizar la red 5G del operador en 14 estados adicionales, cubriendo el 42% de la población de Brasil. El despliegue incluye soluciones AirScale listas para AI-RAN, radios Habrok Massive MIMO, cabezales de radio remoto Pandion e integración de computación AI-RAN de NVIDIA, con el objetivo de lograr conectividad empresarial impulsada por IA en los sectores vertical de minería, agronegocios, manufactura, logística y transporte.
- Marzo de 2026: Claro Brasil lanzó la plataforma de nube híbrida Claro uStore en el MWC 2026, construida sobre AWS Outposts y la capa de gestión de nube propia del operador. La plataforma ofrece gobernanza multinube unificada, gestión soberana de datos y reducción del gasto operativo para clientes empresariales en Brasil, posicionando a Claro como proveedor de infraestructura como servicio junto a su rol como operador móvil.
- Marzo de 2026: Ericsson cerró 2 contratos con operadores asociados para redes privadas 4G y 5G en puertos brasileños, con el objetivo de lograr conectividad de misión crítica para la logística portuaria, el manejo autónomo de carga y la monitorización operativa en tiempo real.


Alcance del Informe del Mercado de Tecnología 5G en América del Sur
Los ingresos del mercado de tecnología 5G en América del Sur se generan a través de la venta de hardware de red 5G, licencias y suscripciones de software, despliegue e integración de redes, servicios gestionados y profesionales, mantenimiento y otras soluciones de conectividad 5G que respaldan aplicaciones de eMBB, FWA, mMTC y URLLC en los sectores de consumidores, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa.
El informe del mercado de tecnología 5G en América del Sur está segmentado por componente (hardware, software y servicios), banda de espectro (sub-6 GHz, onda milimétrica e híbrido (sub-6 GHz y onda milimétrica)), aplicación (banda ancha móvil mejorada (eMBB), acceso inalámbrico fijo (FWA), comunicaciones masivas de tipo máquina (mMTC) y comunicaciones ultra fiables de baja latencia (URLLC)), industria de usuario final (consumidor, manufactura, salud, automotriz, energía y servicios públicos, medios y entretenimiento, y seguridad pública y defensa), arquitectura de red (independiente (SA) y no independiente (NSA)), y país (Brasil, Argentina y resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sub-6 GHz |
| Onda Milimétrica |
| Híbrido (Sub-6 GHz y Onda Milimétrica) |
| Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) |
| Comunicaciones Masivas de Tipo Máquina (mMTC) |
| Comunicaciones Ultra Fiables de Baja Latencia (URLLC) |
| Consumidor |
| Manufactura |
| Salud |
| Automotriz |
| Energía y Servicios Públicos |
| Medios y Entretenimiento |
| Seguridad Pública y Defensa |
| Independiente (SA) |
| No Independiente (NSA) |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Banda de Espectro | Sub-6 GHz |
| Onda Milimétrica | |
| Híbrido (Sub-6 GHz y Onda Milimétrica) | |
| Por Aplicación | Banda Ancha Móvil Mejorada (eMBB) |
| Acceso Inalámbrico Fijo (FWA) | |
| Comunicaciones Masivas de Tipo Máquina (mMTC) | |
| Comunicaciones Ultra Fiables de Baja Latencia (URLLC) | |
| Por Industria de Usuario Final | Consumidor |
| Manufactura | |
| Salud | |
| Automotriz | |
| Energía y Servicios Públicos | |
| Medios y Entretenimiento | |
| Seguridad Pública y Defensa | |
| Por Arquitectura de Red | Independiente (SA) |
| No Independiente (NSA) | |
| Por País | Brasil |
| Argentina | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología 5G en América del Sur?
El tamaño del mercado de tecnología 5G en América del Sur se estima en 7,45 mil millones de USD en 2026 y se prevé que alcance 15,99 mil millones de USD en 2031.
¿Qué está impulsando el despliegue del 5G en América del Sur?
Las obligaciones de cobertura de Brasil, las necesidades de conectividad empresarial, el acceso inalámbrico fijo y la modernización nativa en la nube están respaldando el despliegue.
¿Qué país lidera la adopción del 5G en América del Sur?
Brasil representó el 61,89% de los ingresos regionales en 2025, respaldado por la disponibilidad de espectro y las obligaciones de cobertura obligatoria.
¿Qué aplicación 5G se está expandiendo más rápido en América del Sur?
Se proyecta que el acceso inalámbrico fijo se expandirá a una CAGR del 18,69% hasta 2031, respaldado por la demanda en áreas con cobertura de fibra limitada.
¿Por qué los fabricantes están adoptando redes 5G privadas?
Se proyecta que la manufactura se expandirá a una CAGR del 18,85% a medida que las plantas utilizan redes privadas para mejorar la monitorización de la producción y reducir el tiempo de inactividad.
¿Qué arquitectura de red está ganando impulso en América del Sur?
Se proyecta que la arquitectura independiente se expandirá a una CAGR del 19,25% porque respalda la segmentación de red, la baja latencia y las garantías de servicio empresarial.
Última actualización de la página el:



