
南米5Gテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.35 十億米ドル |
| 市場規模 (2026) | 7.45 十億米ドル |
| 市場規模 (2031) | 15.99 十億米ドル |
| Growth Rate (2026 - 2031) | 16.50 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
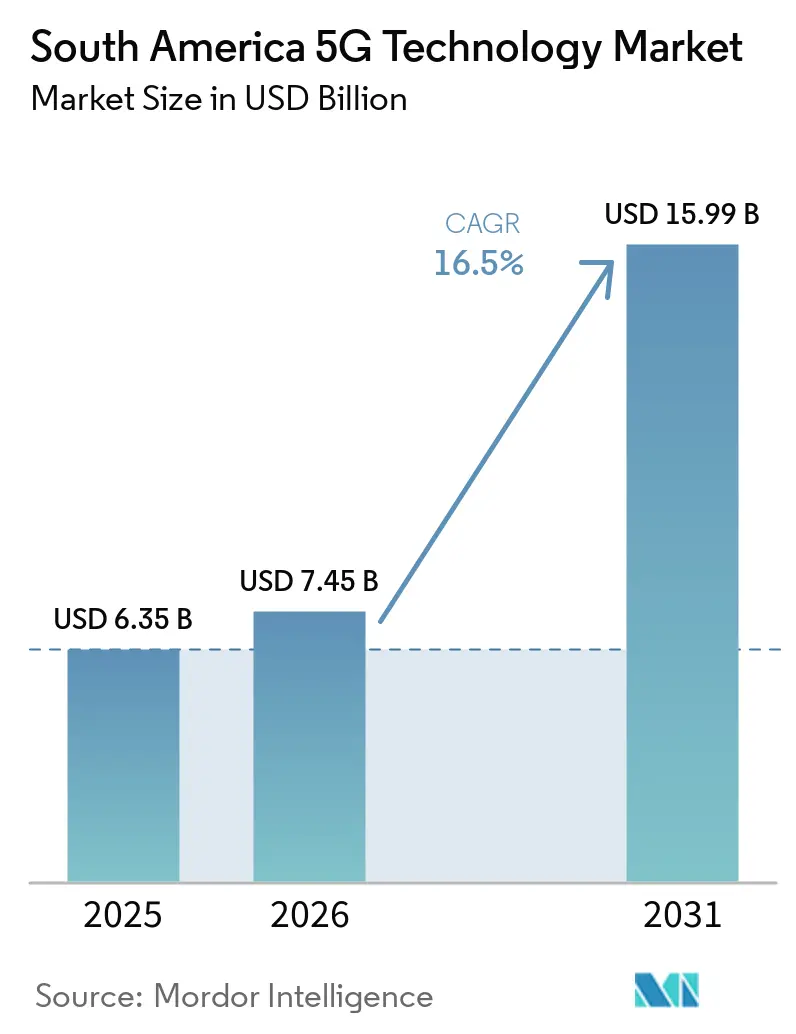
Mordor Intelligenceによる南米5Gテクノロジー場分析
南米5Gテクノロジー市場規模は、2025年に6.35 ビリオン 米ドル、2026年に7.45 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 16.50%で成長し、2031年までに15.99 ビリオン 米ドルに達する見込みです。ブラジルでは、義務的なカバレッジ義務がネットワーク展開を純粋な商業的判断の枠を超えて推進しています。これにより、サイト建設が公的に定義されたカバレッジのマイルストーンに従って進められ、即時の消費者収益のみに依存しないため、自発的なロールアウトプログラムよりも安定した機器・サービスのパイプラインが生まれます。また、通信事業者はクラウドネイティブコアおよびソフトウェアベースのネットワーク運用へのシフトを進めています。このシフトはエンタープライズサービスを支援し、特に専用接続、ネットワーク管理、または低遅延の運用サポートを必要とする顧客において、消費者モバイルデータへの依存を低減します。プライベートネットワーク、固定無線アクセス、スタンドアローンアーキテクチャは、南米5Gテクノロジー市場の機会を地域全体で拡大しており、それぞれの分野が従来の消費者向けモバイルブロードバンドを超えた需要を生み出しています。
レポートの主要ポイント
- コンポーネント別では、ハードウェアが2025年の南米5Gテクノロジー市場シェアの50.35%を占め、サービスは2031年にかけてCAGR 18.35%で拡大する見込みです。
- スペクトル帯域別では、6GHz以下が2025年の南米5Gテクノロジー市場シェアの68.90%を占め、ハイブリッド構成は2031年にかけてCAGR 18.80%で拡大する見込みです。
- アプリケーション別では、拡張モバイルブロードバンド(eMBB)が2025年の南米5Gテクノロジー市場規模の41.21%を占め、固定無線アクセス(FWA)は2031年にかけてCAGR 18.69%で拡大する見込みです。
- エンドユーザー産業別では、消費者セグメントが2025年の南米5Gテクノロジー市場シェアの45.88%を占め、製造業は2031年にかけてCAGR 18.85%で拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアローン(NSA)アーキテクチャが2025年の南米5Gテクノロジー市場の73.12%を占め、スタンドアローン(SA)アーキテクチャは2031年にかけてCAGR 19.25%で拡大する見込みです。
- 国別では、ブラジルが2025年の南米5Gテクノロジー市場シェアの61.89%を占め、アルゼンチンは2031年にかけてCAGR 18.59%で拡大する見込みです。これは、より遅いロールアウト段階と、スペクトル割り当て後のさらなる投資の見通しを反映しており、資本予算と消費者購買力への即時的な圧力にもかかわらず、成長が期待されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米5Gテクノロジー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 南米主要経済圏における5Gネットワークロールアウトの拡大 | +5.0% | ブラジル、アルゼンチン、チリ、 コロンビア、ペルー | 短期(2年以内) |
| 低遅延接続に対するエンタープライズ需要の拡大 | +2.9% | ブラジル、チリ、ペルー | 中期(2〜4年) |
| ブロードバンド未整備地域における固定無線アクセスの成長 | +2.4% | ブラジル、アルゼンチン、南米その他 | 短期(2年以内) |
| 通信仮想化とクラウドネイティブコアの近代化 | +1.8% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 鉱業、港湾、産業回廊におけるプライベート5G導入 | +1.4% | ブラジル、チリ、ペルー | 長期(4年以上) |
| 量拡大を支援するスペクトル再編成と新規オークションプログラム | +1.1% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
南米主要経済圏における5Gロールアウトの拡大
ブラジルのスペクトル義務により、5Gロールアウトは通信事業者にとって段階的な法定要件となり、ライセンス条件が展開期限と結びつけられ、ネットワーク拡張が運営環境の正式な一部となっています。アナテル(Anatel)は、2026年12月までに人口3万人未満の市町村の30%でサービスを提供することを義務付けています。この要件は2029年までに全国カバレッジへと引き上げられます。2026年初頭までに5Gは1,966の市町村に到達しました。通信省は2026年末までに2,220以上の都市でサービスが利用可能になると見込んでいます。TIMブラジルは2026年1月に、6,500以上の4Gおよび5Gサイトに対するHuaweiおよびNokiaとの供給契約を承認しました。[1]TIM S.A.、「現在のレポートフォーム6-K、取締役会の決定、2026年1月21日」、SEC、stocktitan.net これらの義務は、商業的魅力が限られた場所における無線アクセスネットワークおよび固定無線アクセスへの需要を支援するとともに、サプライヤーに対して機器納入、設置作業、サービス契約のタイミングをより明確に示します。
低遅延接続に対するエンタープライズ需要の拡大
エンタープライズ展開は、鉱業、港湾、エネルギー、製造業において試験段階から運用ネットワークへと移行しており、商業的根拠はより優れた監視、より信頼性の高い通信、自動化、およびサイト固有のネットワーク制御基づいています。Nokiaは2026年3月にTIMブラジルとのパートナーシップを14の追加州に拡大しました。[2]Nokia、「NokiaがNVIDIAとともに次世代AI対応5Gネットワークを提供するためにTIMブラジルとのパートナーシップを拡大」、Nokiaニュースルーム、nokia.com このカバレッジはブラジルの人口の42%に達します。このプログラムはネットワークスライシング、画像分析、音声認識、自律運用をサポートします。NokiaはこのデプロイメントにHabrokマッシブMIMOラジオとNVIDIA AI-RANコンピューティングを使用しています。Vale、Petrobras、Gerdau、AXIA Energia、Flexはブラジルでプライベートネットワークを導入しています。これらの活動により、プライベート無線接続は実験的な技術ではなく、計画的な設備投資となっています。この需要は、産業顧客が展開サポート、継続的な最適化、セキュアな運用、および特定サイトに合わせた接続を必要とするため、南米5Gテクノロジー市場に継続的なエンタープライズ収益への道筋を与えます。
ブロードバンド未整備地域における固定無線アクセスの成長
固定無線アクセスは、農村部および都市周辺部において実用的な光ファイバーの代替手段となりつつあります。これは、すべての家庭や学校に専用の光ファイバー接続を提供することなく、新しいモバイルカバレッジを活用できるためです。2025年の試験には、ブラジル通信省、CPQD、Qualcomm、Brisanet、Intelbras、Beenoculusが参加しました。この試験はリオグランデ・ド・ノルテ州の3つの農村学校をカバーしました。屋外5G機器は光ファイバーに匹敵するインターネット速度を実現しました。[3]ブラジル通信省およびCPQD、「ブラジルの試験で農村学校向けに5G FWAが光ファイバーの実行可能な代替手段であることが判明」、Telecompaper、telecompaper.com クラロ・アルゼンチンはブエノスアイレス、コルドバ、および地方の州都で商用5G固定無線アクセスを導入しました。100 Mbpsプランの料金は月額ARS 17,000(12米ドル)です。新しい無線サイトは共有トランスポートインフラを通じてモバイルユーザーと固定無線顧客の両方にサービスを提供できます。この二重利用により、固定ネットワークの整備が困難な地域での展開経済性が向上します。これは、通信事業者がモバイルサービス提供と同様に、カバレッジ投資を家庭向け接続にも活用できるためです。
通信仮想化とクラウドネイティブコアの近代化
クラウドネイティブコアへの移行は、通信事業者がより柔軟なコア機能を求め、クラウド環境全体での統合を管理するパートナーを必要とするにつれ、ネットワーク支出をハードウェア主導のプログラムからソフトウェアおよび運用プログラムへとシフトさせています。Vivoは2025年にITプロダクション環境をRed Hat OpenShiftに移行しました。また、Mavenir、Nokia、OracleとともにスタンドアローンコアにAWS Outpostsを検証しました。この検証により、分散型マルチベンダー設計がスンドアローンのパフォーマンス要件を満たせることが示されました。クラロ・ブラジルは2026年3月にClaro uStoreハイブリッドクラウドプラットフォームを立ち上げました。このプラットフォームはAWS OutpostsとClaroのクラウド管理レイヤーを使用しています。エンタープライズクライアントに統合されたマルチクラウドガバナンスとデータ管理を提供します。これらの設計は、通信事業者が分散インフラ全体でアプリケーションとネットワーク機能を調整するため、南米5Gテクノロジー市場全体での統合、自動化、マネージドネットワークサービスへの需要を高めます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペクトル可用性の不均一性と高いオークションの複雑性 | -2.8% | アルゼンチン、チリ、ペルー、ボリビア、 エクアドル | 中期(2〜4年) |
| 農村部バックホールおよび光ファイバー展開コストの高さ | -2.2% | ブラジル内陸部、アンデス諸国、アマゾン流域 | 長期(4年以上) |
| 通信事業者の設備投資と端末価格への経済的圧力 | -1.6% | アルゼンチン、ブラジル、コロンビア | 短期(2年以内) |
| 消費者向けモバイルブロードバンドを超えた収益化の遅れ | -1.0% | 南米全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スペクトル可用性の不均一性とオークションの複雑性
南米のスペクトル規制は国内市場ごとに異なるロールアウト条件を生み出しており、機器サプライヤーと通信事業者は国ごとに異なるオークションスケジュール、ライセンス条件、スペクトル可用性、技術条件に直面しています。ブラジルとチリは早期に動いた一方、他の国々はより初期の段階にとどまっています。チリは2026年初頭に残りの3.5 GHz割り当てに関するコンサルテーションを実施していました。ブラジルも6 GHz帯に関するパブリックコンサルテーションを開始しました。これらのプロセスにより、スペクトル計画から物理的な展開までの期間が延長されます。各遅延は、端末やエンタープライズサービス開始の可用性を遅らせる可能性があります。アルゼンチン、ペルー、エクアドル、ボリビアも異なる技術的・手続き的要件を適用しています。したがって、ベンダーは標準化された地域設計ではなく、国固有のコンプライアンス作業が必要となり、調達を遅らせ、プロジェクト計画を複雑にし、地域全体の機器アプローチの即時的なメリットを制限する可能性があります。
農村部バックホールおよび光ファイバー展開コストの高さ
農村部への5G拡張は、光ファイバーの可用性の限界、困難な地形、分散した人口という課題に直面しており、国家カバレッジ目標とバックホール、建設、電力、保守、輸送インフラの実際のコストとの間にギャップが生じています。これらの条件により、輸送コストが標準的な投資収益率の閾値を超えます。アマゾン流域とアンデス諸国は特に困難な光ファイバー展開条件に直面しています。固定無線アクセスは助けになりますが、それでも信頼性の高いミッドホール接続が必要です。Neoenergiaはブラジリアで450 MHz帯のプライベートLTEを使用しています。このプログラムは2028年までの事業区域全体のカバレッジと、2030年までに高・中電圧ネットワークの90%のデジタル化を目標としています。2026年の研究では、オープンRANがブラジルの農村部のeHealth環境における総所有コストを削減できることが判明しました。また、統合コストが重要な初期要件として残ることも判明ました。[4]Rodrigo Figueiredo他、「ブラジルの遠隔eHealthにおけるオープンRANの統合的技術・経済分析」、Journal of Internet Services and Applications、doi.org ニュートラルホストおよびサービスとしてのネットワークモデルは地域全体でまだ初期の商業段階にあり、多くの通信事業者がカバレッジ拡張の初期資金調達と技術調整を担っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが初期展開をリード、サービスが最速で拡大
ハードウェアは2025年の南米5Gテクノロジー市場の50.35%を占め、初期ロールアウト段階を反映しています。この段階では、サービスおよびソフトウェア収益が顕在化する前に、通信事業者が大量の無線機器を必要としていました。最初の展開フェーズでは、基地局、アンテナ、無線ユニットを大規模に必要とし、カバレッジプログラムは通信事業者がより高度なサービス機能を提供する前に物理インフラを要求しました。ブラジルのカバレッジ義務がこの機器需要を維持しました。アルゼンチンの初期展開プログラムもハードウェアへの需要を支援しました。ソフトウェアは、通信事業者がOSS/BSSシステムを近代化するにつれてますます重要になっています。新しいネットワークは、複数の技術レイヤーにわたって調整されたプロビジョニング、カスタマーサポート、課金プロセス、サービス保証を必要とするためです。クラウドネイティブネットワーク機能もソフトウェア投資を必要とします。NokiaのMantaRay SONは自動化されたネットワーク管理をサポートします。したがって、コンポーネントの構成は無線機器だけを超えて移行しており、通信事業者は物理インフラと並行してプロビジョニング、サービス保証、自動化、コアネットワーク機能を調整するシステムを必要としています。
サービスは2026年から2031年にかけてCAGR 18.35%で拡大する見込みです。通信事業者は展開、最適化、マネージド運用のための専門的なサポートを必要としています。NokiaのTIMブラジルとの契約には、AirScaleの設置とMantaRay SONの自動化サービスが含まれています。また、ブラジル14州にわたるエンタープライズソリューション開発も含まれています。スタンドアローンネットワークはSIM移行とコア設定作業を必要とします。また、無線からコアへの遅延最適化も必要です。オープンRANはハードウェアインターフェースをより相互交換可能にすることができます。したがって、サービス提供とソフトウェア統合は契約価値においてより重要になります。顧客は初期ネットワーク設置完了後も互換性のあるシステム、運用継続性、技術サポートを必要とするためです。
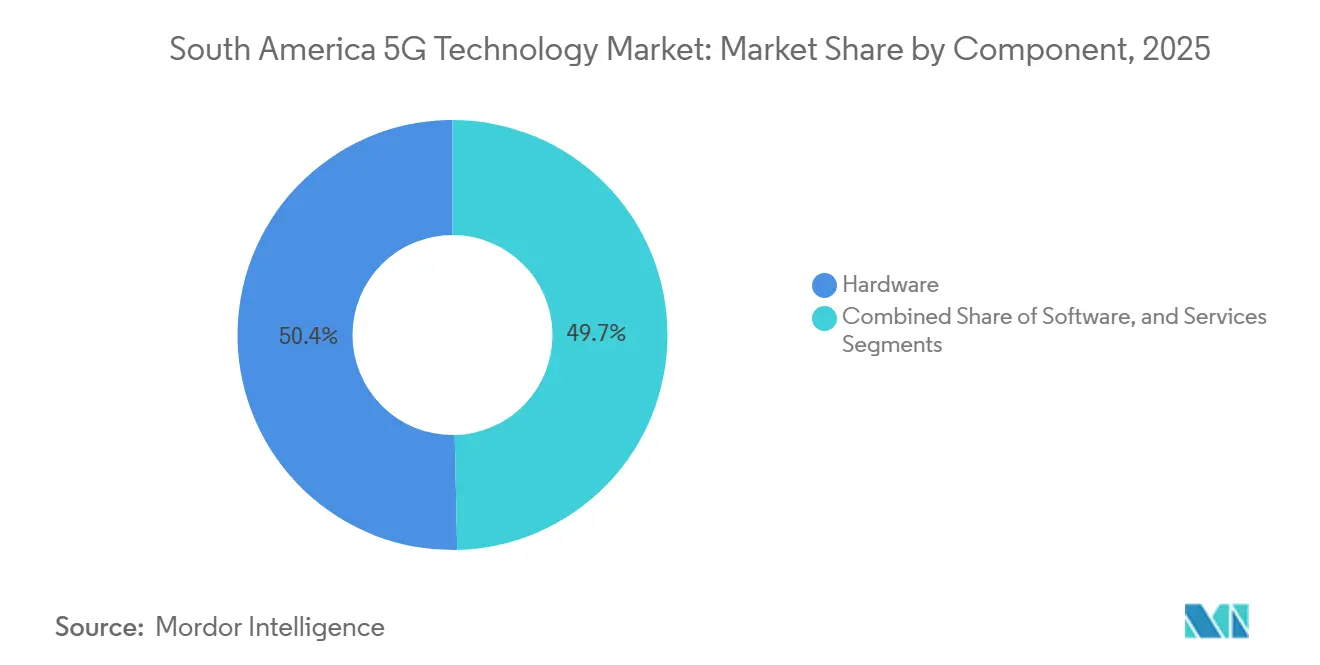
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


スペクトル帯域別:6GHz以下がカバレッジを支援、ハイブリッドネットワクが容量を追加
6GHz以下は2025年の南米5Gテクノロジー市場の68.90%を占め、商業的・地理的条件が大きく異なる地域全体でカバレッジと実用的な伝播を優先していることを示しています。この帯域は密集した都市部と農村部の両方で有用なカバレッジを提供します。これは、密集した大都市圏、遠隔地の市町村、農村コミュニティ、山岳地帯、および非常に異なるカバレッジニーズを持つ産業立地を含む南米の多様な地理に適しています。ブラジルは2021年のオークションで3.5 GHzスペクトルを全国的に割り当てました。Claro、Vivo、TIMが全国割り当てを受けました。アナテルは2026年5月に700 MHzのロットも落札しました。落札には未整備地域と国道への投資義務が含まれていました。この階層化されたスペクトルアプローチは、高容量オーバーレイが普及する前にカバレッジを支援し、通信事業者が密集した場所への追加容量を計画しながら中心的な都市部を超えてサービスを拡大できるようにします。
ハイブリッド構成は2026年から2031年にかけてCAGR 18.80%で拡大する見込みです。通信事業者は密集した環境でミリ波容量と6GHz以下のマクロカバレッジを組み合わせています。スタジアムとエンタープライズ立地は、多数のユーザーまたはデータ集約型の産業機能が集中した容量投資と専門的なネットワーク設計を正当化できるミリ波の初期ユースケースです。2025年6月までに150以上の商用ミリ波対応端末が利用可能になりました。2019年末時点では21台でした。GSMAは2030年までに各市場が2 GHzのミッドバンドスペクトルを必要とすると推定しています。したがって、チリ、アルゼンチン、ペルーは長期的な容量制約に直面しています。ハイブリッドネットワークは、各スペクトル層がその伝播と容量特性が最も有用な場所で使用できるため、カバレッジと集中したトラフィック需要を一致させる実用的な方法を提供します。
アプリケーション別:拡張モバイルブロードバンドがリード、固定無線アクセスが台頭
拡張モバイルブロードバンドは2025年の南米5Gテクノロジー市場の41.21%を占め、消費者向けスマートフォン利用が最も発展したアプリケーションであり続ける一方、専門的なエンタープライズ利用がより小さなベースから成長し続けていることを確認しています。スマートフォンのデータ消費は5G利用の主要な近期ドライバーであり続けています。消費者向けモバイルサービスは最も広い既存の加入者ベースを持ち、拡大するマクロカバレッジ層を活用できるためです。ブラジル、アルゼンチン、チリは都市部のマクロカバレッジに多額の投資を行っています。これらの投資は主要な人口密集地でのモバイルブロードバンドを支援します。大規模機械型通信は産業用IoTを通じて拡大しています。鉱業、精密農業、物流は広域センサーカバレッジを必要とし、その運用は大規模サイト全体の分散した機器、車両、監視システム、接続資産からのデータに依存しています。アナテルの産業用スペクトル割り当ては、エネルギーおよび鉱業セクターでのプライベート展開を支援します。超高信頼低遅延通信は、遠隔制御、自律運用、時間的制約のあるプロセスが追加のネットワークエンジニアリング要件を支援できる選択された産業立地に集中しています。
固定無線アクセスは2026年から2031年にかけてCAGR 18.69%で拡大する見込みです。遠隔地や山岳地帯のコミュニティは光ファイバーへの経済的アクセスが限られてます。リオグランデ・ド・ノルテ州の農村学校での試験は、5G固定無線アクセスの技術的根拠を支持しました。規制当局はブロードバンド提供アプローチを検討する際にその結果を活用できます。クラロ・アルゼンチンの100 Mbpsサービスはマスマーケットの価格帯を確立しました。このサービスはブエノスアイレス、コルドバ、その他の地方の州都で提供されました。月額料金は当時のレートでARS 17,000(12米ドル)でした。この価格設定により、5G固定無線アクセスはエントリーレベルの固定ブロードバンドオプションと並ぶ位置づけとなり、通信事業者はすべての低密度顧客立地に光ファイバーを延伸することなく家庭向け接続を提供できます。
エンドユーザー産業別:消費者利用がリード、製造業がプライベートネットワーク需要を構築
消費者ユーザーは2025年の南米5Gテクノロジー市場の45.88%を占め、既存のモバイル加入と都市部での高速データサービスへの需要が通信事業者に主要な即時ボリュームを提供し続けました。ブラジルとアルゼンチンはスマートフォン加入を通じてこのベースの多くを提供しています。消費者向けモバイルブロードバンドは近期の通信事業者収益を支え続ける一方、より広いサービスミックスはマネージド接続とより高いネットワークパフォーマンスを必要とする運用アプリケーションを通じて徐々に進化しています。ヘルスケアは診断と接続された臨床機器を通じて別のユースケースパイプラインを構築しています。サンパウロのホスピタル・ダス・クリニカスにおけるOpenCare5Gがこの活動を示しています。公益事業者はスマートグリッド運用のためのプライベートLTEから5Gへのアップグレードパスを構築しており、信頼性の高い接続が機器監視、フィールド通信、保守調整、より広いネットワーク可視性をサポートできます。自動車プロジェクトはサンパウロの完成車メーカークラスターと連携しています。メディア利用はライブイベントとスタジアム接続に集中しており、公共安全・防衛機関は専用の指揮統制アプリケーションの評価においてより初期の段階にとどまっています。
製造業は2026年から2031年にかけてCAGR 18.85%で拡大する見込みです。Flexはサンパウロ州ソロカバの電子機器工場にプライベート5Gネットワークを設置しました。この展開により工場の配線ニーズとライン再構成のダウンタイムが削減されました。また、ファームウェアとソフトウェアのダウンロードも高速化されました。NokiaのBio-Manguinhosでの試験では、ワクチン工場でプログラマブルロジックコントローラーを接続しました。試験チームは、このシステムが200万回以上の免疫化ドーズに影響する中断を防ぐことを期待していました。エネルギー、自動車、ヘルスケアの環境でも同様の運用ニーズが見られます。公共安全・防衛プロジェクトは初期段階にとどまっています。複数の国の政府が5Gベースの指揮統制システムを検討していますが、これらのプロジェクトは製造業、鉱業、物流、消費者サービスにおける商業展開よりも成熟度が低い状態です。
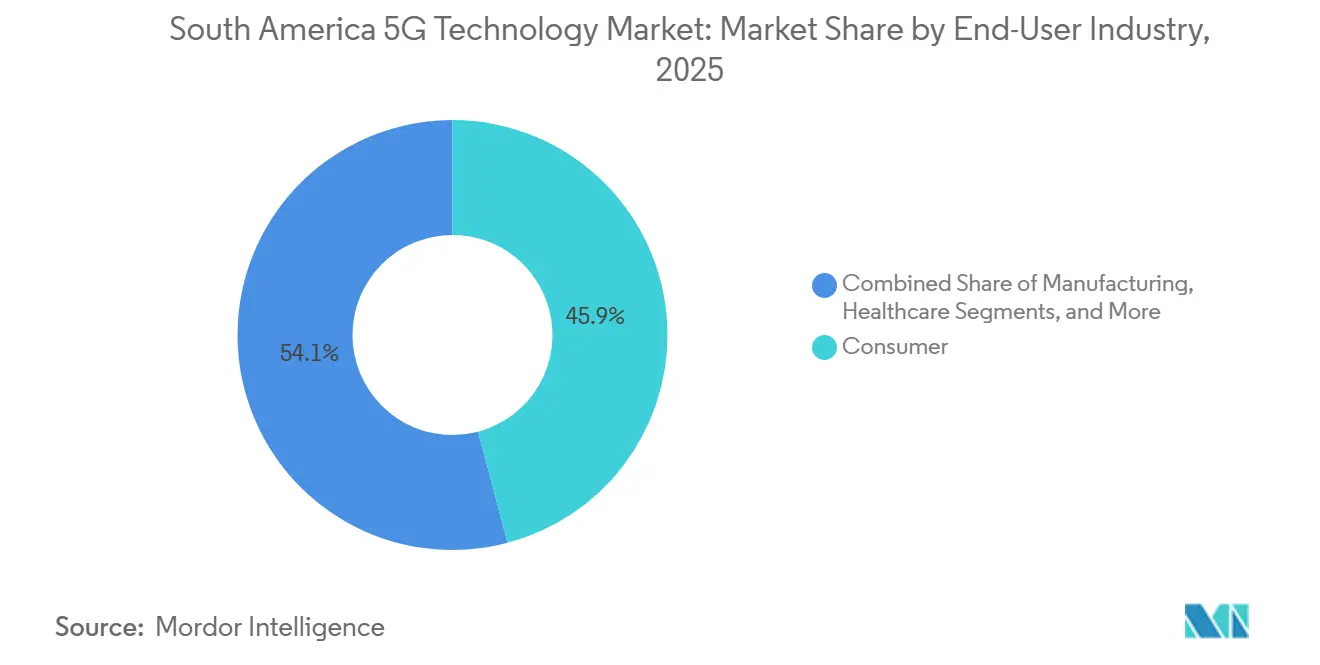
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ネットワークアーキテクチャ別:ノンスタンドアローンが現在リード、スタンドアローンがエンタープライズサービスを可能に
ノンスタンドアローンアーキテクチャは2025年の南米5Gテクノロジー市場の73.12%を占め、通信事業者がカバレッジを拡大し、完全なネットワーク変革のコストを管理する中で、既存の4Gコアを活用することへの実際的な選好を反映しています。通信事業者は既存の4G LTEコアを使用して初期投資を抑制し、最初のロールアウト期間中に確立されたコアシステムに依存しながら5G無線カバレッジを追加できるようにしました。このモデルは、特に通信事業者がカバレッジ義務を満たし、高度なスタンドアローンネットワーク機能よりも広いサービス可用性を優先しなければならない場合に、迅速な地理的ロールアウトを支援しました。また、ブラジルおよびその他の国々の規制期限にも対応しました。ノンスタンドアローンネットワークは4Gフォールバックに依存しています。これにより、ネットワークスライシングと一部の低遅延機能が制限されます。この設計は通信事業者がカバレッジを拡大する間も有用です。また、通信事業者がスタンドアローンサービスの広範な可用性にコミットする前にカバレッジとハンドセットアクセスを改善できるため、消費者サービスの段階的な移行も可能にします。
スタンドアローンアーキテクチャは2026年から2031年にかけてCAGR 19.25%で拡大する見込みです。ブラジルの2021年スペクトルオークションは最初からスタンドアローン展開を要求しました。したがって、VivoとClaroはコア展開のより早い基盤を得ました。Vivoはスタンドアローンとノンスタンドアローンの設計を並行して使用しました。2025年のスタンドアローンの優先事項は企業間サービスでした。ネットワークスライシングと低遅延はエンタープライズユーザーに対してより強力なサービス保証をサポートします。マルチベンダーコア設計もより一般的になっています。VivoはMavenir、Nokia、Oracle、AWSとの設計を検証しました。これにより、ノンスタンドアローンフェーズでは関連性が低かった統合機会が生まれます。通信事業者は複数のサプライヤーを接続し、コア機能をテストし、移行全体を通じてサービス品質を維持する必要があるためです。
地理的分析
ブラジルは2025年の南米5Gテクノロジー市場シェアの61.89%を占め、より早いスペクトル可用性、全国カバレッジ要件、広範な通信事業者活動、および近隣市場と比較した国内の大きな通信基盤を反映しています。そのリードは2021年のアナテルオークションから始まり、通信事業者に広範なスペクトルリソースと全国展開計画のより明確な規制基盤を提供しました。このオークションでは3.5 GHz、2.3 GHz、700 MHz、26 GHz帯のスペクトルが割り当てられました。これらの割り当ては全国および地域の通信事業者にわたるカバレッジ層を生み出しました。2026年初頭までに5Gは1,966の市町村に到達しました。通信省は2026年末までに人口の80%をカバーすることを見込んでいます。700 MHzオークションは864の未整備地域への投資義務を追加しました。また、6,500キロメートルの国道もカバーしました。Brisanet、Unifique、Amazonia Digital Services、IEZがロットを落札しました。
TIMブラジルとNokiaは2026年3月に14州にわたる5G近代化を拡大しました。こ地域はブラジルの人口の42%をカバーしています。このプログラムは、ロールアウトが完了する前に品質と容量のアップグレードが進行中であることを示しており、主要な通信事業者が地理的カバレッジ義務を引き続き満たしながらネットワークパフォーマンスとエンタープライズ対応性を向上させていることを示しています。ブラジルはまた、地域のプライベートネットワーク活動においてもリードしており、大規模な産業ユーザーが信頼性の高いカバレッジ、監視、自動化、セキュアなローカル通信を必要とする運用のための専用接続を展開しています。Vale、Petrobras、Gerdau、AXIA Energia、Flexは鉱業、鉄鋼、エネルギー、電子機器でネットワークを運用しています。これらのセクターは消費者向け端末のアップグレードを超えた需要を生み出しており、その運用は家庭向けハンドセットの交換サイクルに関係なく、サイトカバレッジ、産業通信、システム統合、継続的なネットワークサポートを必要とします。アルゼンチンは2031年にかけてCAGR 18.59%で拡大する見込みであり、より遅いロールアウト段階と、スペクトル割り当て後のさらなる投資の見通しを反映しており、資本予算と消費者購買力への即時的な圧力にもかかわらず成長が期待されます。より遅いロールアウトは、Claro、Telecom Personal、Movistarに割り当てられた3.5 GHzスペクトルによって支援されており、国内の主要モバイル通信事業者に広範な5G投資とサービス計画のための正式なスペクトル基盤を提供しています。端末の価格は、エンタープライズおよび固定無線アクセスのユースケースがハンドセット関連の障壁が少ない中でも、消費者採用への近期の障壁として残っています。
クラロ・アルゼンチンは主要都市で5G固定無線アクセスを導入し、モバイルネットワーク投資が光ファイバー拡張に経済的制限がある場所での家庭向けブロードバンド需要にも対応できることを示しました。Nokiaはまた2026年1月にTelecom Personalとモバイルコア進化契約を締結しました。インフレと通貨下落はアルゼンチンの通信事業者の設備投資を制約しています。エンタープライズおよび固定無線アクセスサービスは端末コストの障壁が低くなっています。南米その他にはチリ、コロンビア、ペルー、エクアドル、ボリビア、ウルグアイ、パラグアイ、その他の国々が含まれます。チリはCodelco、BHP、Antofagasta Mineralsが関与する高度なプライベート鉱業展開を進めています。ペルーは2025年に決議199-2025-MTC/03を通じて3.5 GHz帯を割り当てました。クラロ・ペルーはMinera Chinalcoとチャンカイ港のためにプライベートネットワークを展開しました。地域の規模の経済のためには、3.5 GHzと6 GHzの調和された割り当てが引き続き必要です。共通の割り当ては、国内市場全体での端末可用性、機器計画、より一貫したネットワーク投資を支援するでしょう。
競合環境
南米5Gテクノロジー市場は無線アクセス機器において中程度の集中度を示しており、少数のグローバルサプライヤーが機器規模、技術サポート、通信事業者との確立された関係を必要とする大規模な全国契約を競っています。Huawei、Nokia、Ericssonは多くの大規模通信事業者契約を保有しています。クラウドネイティブプラットフォーム、自動化ツール、システム統合、プライベートネットワーク提供、マネージド運用により、より小規模な専門企業が主要な無線アクセスサプライヤーと並んで競争できるため、ソフトウェアとービスはより分散しています。Huaweiは2026年1月のTIMブラジル契約を通じて地域活動を拡大しました。また、ブラジルおよびアンデスの鉱業地域でのプライベートネットワークも支援しています。その統合ネットワーク提供はWi-Fi 6/7、ローカルエリアネットワークスイッチング、高密度波長分割多重光システム、5Gを組み合わせており、産業顧客に複数の重要な接続レイヤーのための単一サプライヤーを提供します。これにより、今日の複雑な産業展開における産業顧客の調達の複雑さが軽減されます。また、複数のネットワーク層が単一の運用環境内に統合されると、スイッチングコストが増加する可能性があります。NokiaはAI-RAN近代化とマネージドサービスに注力しており、通信事業者にネットワークアップグレードと自動化およびエンタープライズ重視のサービス提供を結びつけるモデルを提供しています。
NokiaのTIMブラジルとの契約はAI-RAN対応のAirScale機器とNVIDIAコンピューティングを使用しています。また、MantaRay SON自動化も使用しています。NokiaはBio-Manguinhosおよびリソースプロジェクトでのプライベート5Gにも取り組んでいます。この存在は消費者、ヘルスケア、鉱業のニーズにまたがり、全国的な通信事業者の近代化から特定の運用環境に対応する高度に専門化されたプライベートネットワークまで、複数の需要パターンへのエクスポージャーをNokiaに与えます。Ericssonは2026年にTIMブラジルの無線アクセス更新を失いました。2025年にブラジルの港湾向けに2件のプライベートネットワーク契約を確保し、貨物取り扱い、運用監視、ミッションクリティカルな活動のための一貫した通信を必要とする物流環境に注力しています。
Mavenirはvivoのマルチベンダースタンドアローンコア検証に参加し、通信事業者が単一の統合ベンダーではなく複数のサプライヤーを使用するアーキテクチャを選択する際に独立したコアソフトウェアプロバイダーが果たせる役割を示しました。この取り決めにはNokiaとOracleが含まれていました。ClaroとVivoは複数国にわたる規模を活用してアーキテクチャ中立の契約を追求し、市場全体でサプライヤーを比較し、機器、ソフトウェア、サービスパートナーの選択においてより大きな柔軟性を維持できるようにしています。これにより、単一ベンダーへの依存を低減しながら、無線ネットワーク、コアプラットフォーム、自動化ツール、エンタープライズサービス提供にわたってニーズが変化するにつれて専門サプライヤーを選択できます。Qualcomm、MediaTek、Skyworks、Analog Devicesはチップセット層で競争しています。より高性能な端末は、通信事業者が幅広い端末や機器タイプを提供することで互換性のあるサービスへのアクセスを拡大できるため、ハンドセット補助金のみに依存することなく消費者採用を可能にします。サービスとしてのネットワークプロバイダーは、完全に所有するプライベートネットワークのための資本や内部技術リソースを持たない可能性がある中規模企業にとって、プライベートネットワーク投資への障壁を低下させることができます。
南米5Gテクノロジー産業リーダー
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson (Ericsson)
Nokia Corporation
Mavenir plc
Qualcomm Incorporated
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:ブラジルの国家電気通信庁アナテルは、700 MHzスペクトルオークションの全ロットを地域通信事業者Brisanet、Unifique、Amazônia Digital Services、IEZに落札し、20億レアル(4億米ドル)のネットワーク投資義務を確約しました。このオークションは5Gおよびモバイルブロードバンドカバレッジを864の未整備地域と6,500キロメートルの国道に拡大し、2030年まで段階的に実施されます。
- 2026年3月:NokiaはMWC 2026でTIMブラジルとのパートナーシップを拡大し、通信事業者の5Gネットワークをブラジルの人口の42%をカバーする14の追加州にわたって近代化しました。この展開にはAI-RAN対応のAirScaleソリューション、HabrokマッシブMIMOラジオ、Pandionリモート無線ヘッド、NVIDIA AI-RANコンピューティング統合が含まれており、鉱業、農業ビジネス、製造業、物流、輸送の各分野にわたるエンタープライズAI駆動型接続を目標としています。
- 2026年3月:クラロ・ブラジルはMWC 2026でClaro uStoreハイブリッドクラウドプラットフォームを立ち上げました。このプラットフォームはAWS Outpostsと通信事業者独自のクラウド管理レイヤー上に構築されています。このプラットフォームはブラジルのエンタープライズクライアントに統合されたマルチクラウドガバナンス、ソブリンデータ管理、運用コストの削減を提供し、Claroをモバイル通信事業者としての役割と並んでサービスとしてのインフラプロバイダーとして位置づけています。
- 2026年3月:Ericssonはブラジルの港湾でのプライベート4Gおよび5Gネットワークに関する通信事業者パートナー契約2件を締結し、港湾物流、自律的な貨物取り扱い、リアルタイム運用監視のためのミッションクリティカルな接続を目標としています。


南米5Gテクノロジー市場レポートの範囲
南米5Gテクノロジー市場の収益は、5Gネットワークハードウェア、ソフトウェアライセンスおよびサブスクリプション、ネットワーク展開および統合、マネードおよびプロフェッショナルサービス、保守、ならびに消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、公共安全・防衛セクターにわたるeMBB、FWA、mMTC、URLLCアプリケーションをサポートするその他の5G接続ソリューションの販売を通じて生み出されます。
南米5Gテクノロジー市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、スペクトル帯域(6GHz以下、ミリ波、ハイブリッド(6GHz以下とミリ波))、アプリケーション(拡張モバイルブロードバンド(eMBB)、固定無線アクセス(FWA)、大規模機械型通信(mMTC)、超高信頼低遅延通信(URLLC))、エンドユーザー産業(消費者、製造業、ヘルスケア、自動車、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、公共安全・防衛)、ネットワークアーキテクチャ(スタンドアローン(SA)およびノンスタンドアローン(NSA))、国別(ブラジル、アルゼンチン、南米その他)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 6GHz以下 |
| ミリ波 |
| ハイブリッド(6GHz以下とミリ波) |
| 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) |
| 大規模機械型通信(mMTC) |
| 超高信頼低遅延通信(URLLC) |
| 消費者 |
| 製造業 |
| ヘルスケア |
| 自動車 |
| エネルギーおよびユーティリティ |
| メディアおよびエンターテインメント |
| 公共安全・防衛 |
| スタンドアローン(SA) |
| ノンスタンドアローン(NSA) |
| ブラジル |
| アルゼンチン |
| 南米その他 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| スペクトル帯域別 | 6GHz以下 |
| ミリ波 | |
| ハイブリッド(6GHz以下とミリ波) | |
| アプリケーション別 | 拡張モバイルブロードバンド(eMBB) |
| 固定無線アクセス(FWA) | |
| 大規模機械型通信(mMTC) | |
| 超高信頼低遅延通信(URLLC) | |
| エンドユーザー産業別 | 消費者 |
| 製造業 | |
| ヘルスケア | |
| 自動車 | |
| エネルギーおよびユーティリティ | |
| メディアおよびエンターテインメント | |
| 公共安全・防衛 | |
| ネットワークアーキテクチャ別 | スタンドアローン(SA) |
| ノンスタンドアローン(NSA) | |
| 国別 | ブラジル |
| アルゼンチン | |
| 南米その他 |


レポートで回答される主要な質問
南米5Gテクノロジー市場の規模はどのくらいですか?
南米5Gテクノロジー市場規模は2026年に7.45 ビリオン 米ドルと推定され、2031年までに15.99 ビリオン 米ドルに達すると予測されています。
南米における5G展開を推進しているものは何ですか?
ブラジルのカバレッジ義務、エンタープライズ接続ニーズ、固定無線アクセス、クラウドネイティブ近代化が展開を支援しています。
南米で5G採用をリードしている国はどこですか?
ブラジルは2025年に地域収益の61.89%を占め、スペクトル可用性と義務的なカバレッジ義務によって支援されています。
南米で最も急速に拡大している5Gアプリケーションは何ですか?
固定無線アクセスは、光ファイバーカバレッジが限られた地域での需要に支援され、2031年にかけてCAGR 18.69%で拡大する見込みです。
製造業者がプライベート5Gネットワークを採用している理由は何ですか?
製造業は、工場がプライベートネットワークを使用して生産監視を改善しダウンタイムを削減するため、CAGR 18.85%で拡大する見込みです。
南米でどのネットワークアーキテクチャが勢いを増していますか?
スタンドアローンアーキテクチャは、ネットワークスライシング、低遅延、エンタープライズサービス保証をサポートするため、CAGR 19.25%で拡大する見込みです。
最終更新日:



