
Tamanho e Participação do Mercado Imobiliário de Escritórios da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
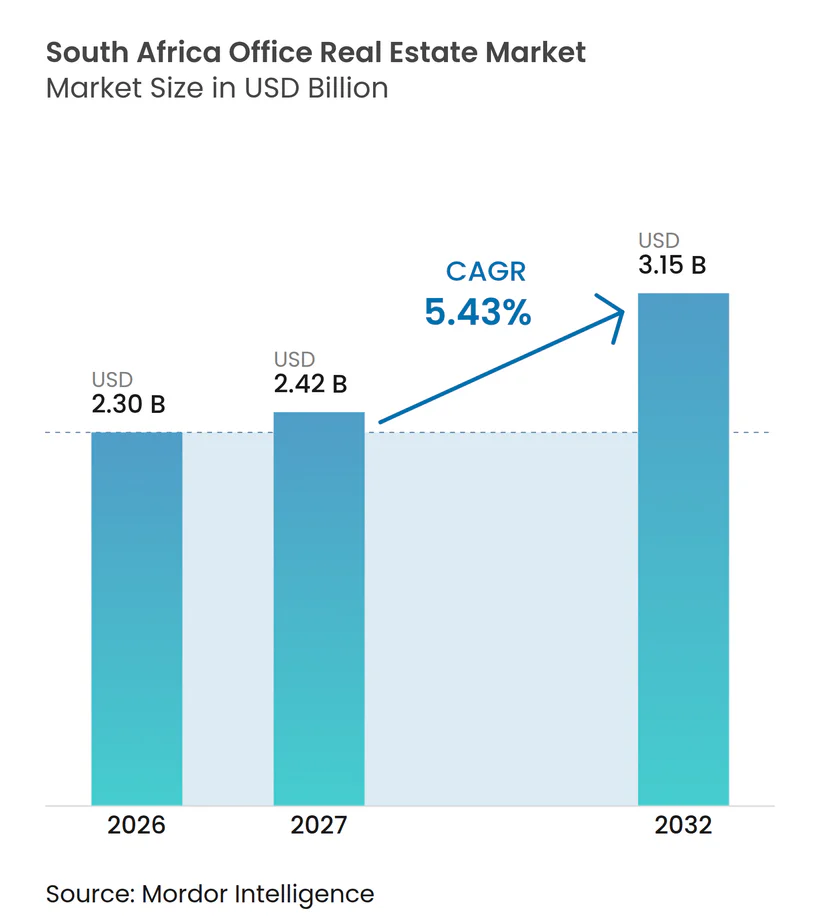
| Tamanho do mercado no ano base (2026) | 2.30 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.43 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios da África do Sul por Mordor Intelligence
O tamanho do Mercado Imobiliário de Escritórios da África do Sul deve crescer de 2,30 bilhões de USD em 2026 para 2,42 bilhões de USD em 2027 e tem previsão de atingir 3,15 bilhões de USD até 2032, a um CAGR de 5,43% no período de 2027 a 2032.
A demanda está se tornando cada vez mais seletiva, à medida que os ocupantes priorizam edifícios bem localizados com fornecimento confiável de energia, conectividade de fibra óptica, segurança e sólidas credenciais ambientais. Essas preferências estão melhorando as condições de locação para imóveis de alto padrão e Grau A, ao mesmo tempo em que criam perspectivas de locação mais desafiadoras para edifícios mais antigos. A Cidade do Cabo se beneficia da oferta limitada de escritórios premium e da forte demanda do setor de terceirização de processos de negócios, enquanto Joanesburgo permanece o maior polo de escritórios devido à concentração de sedes corporativas. As empresas imobiliárias listadas estão respondendo por meio da alienação de ativos não essenciais, da modernização de edifícios estrategicamente localizados e da concentração da atividade de desenvolvimento em distritos com demanda comprovada de inquilinos. Consequentemente, o mercado imobiliário de escritórios da África do Sul depende menos de uma expansão ampla e mais da capacidade dos proprietários de adaptar os espaços existentes às necessidades em evolução dos ocupantes.
Principais Conclusões do Relatório
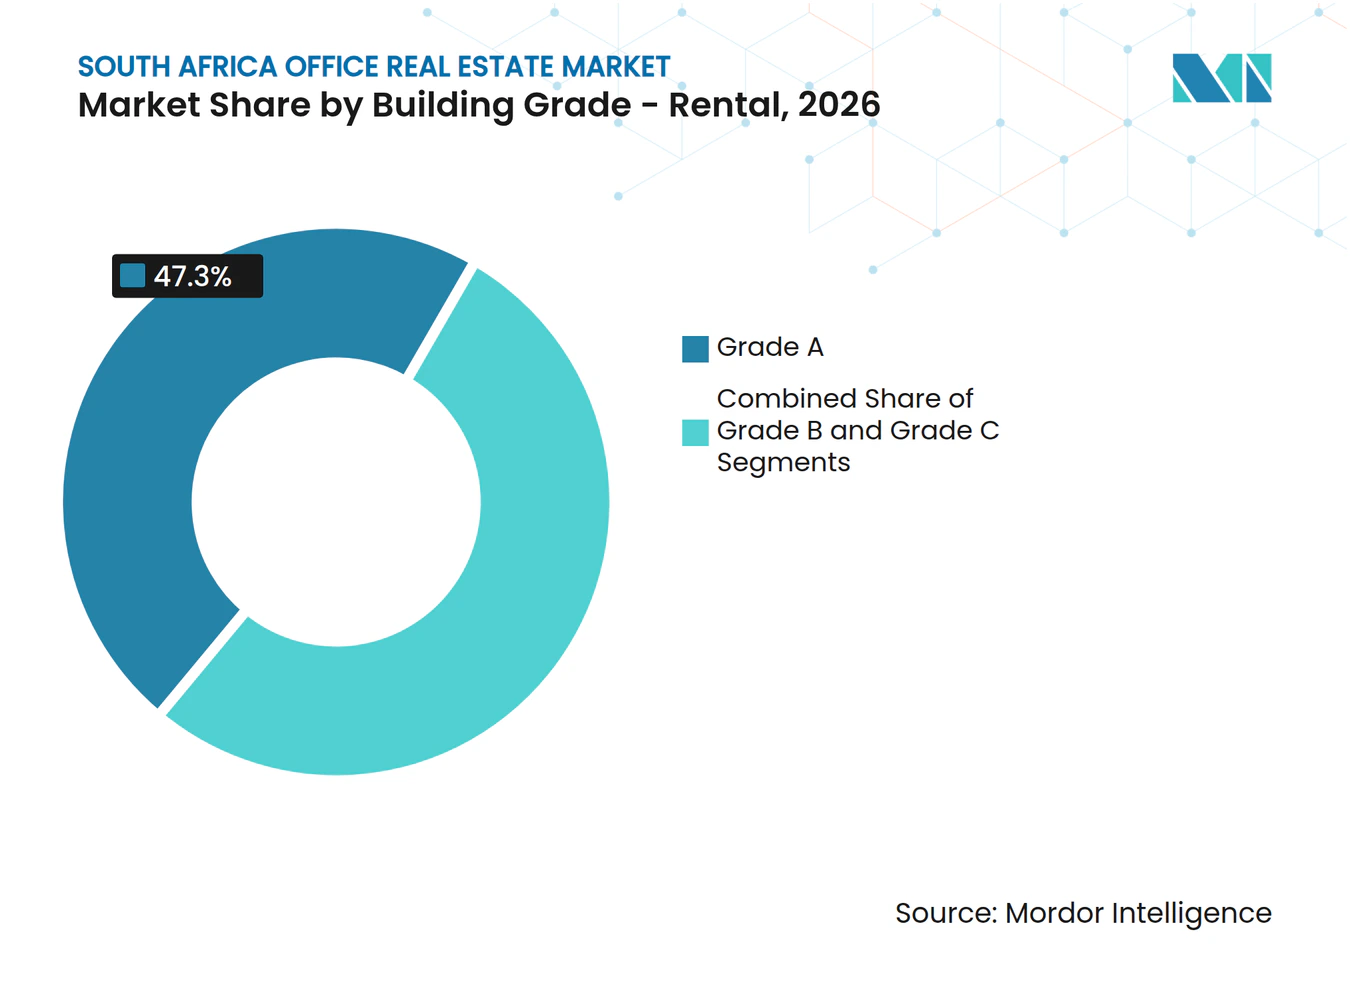
- Por Classificação do Edifício - Aluguel: O Grau A deteve uma participação de 47,3% no mercado imobiliário de escritórios da África do Sul em 2026, tornando-se o maior segmento de aluguel por classificação de edifício. O Grau A tem previsão de crescer a um CAGR de 5,97% até 2032.
- Por Uso Final - Aluguel: A Tecnologia da Informação (TI e ITES) respondeu por 28,9% da participação no mercado imobiliário de escritórios da África do Sul em 2026, tornando-se o maior segmento por uso final. A Tecnologia da Informação (TI e ITES) tem previsão de crescer a um CAGR de 6,32% até 2032.
- Por Geografia - Aluguel: Joanesburgo respondeu por 49,8% da participação no mercado imobiliário de escritórios da África do Sul em 2026, tornando-se o maior segmento geográfico. A Cidade do Cabo tem previsão de registrar o maior CAGR de 6,21% até 2032.
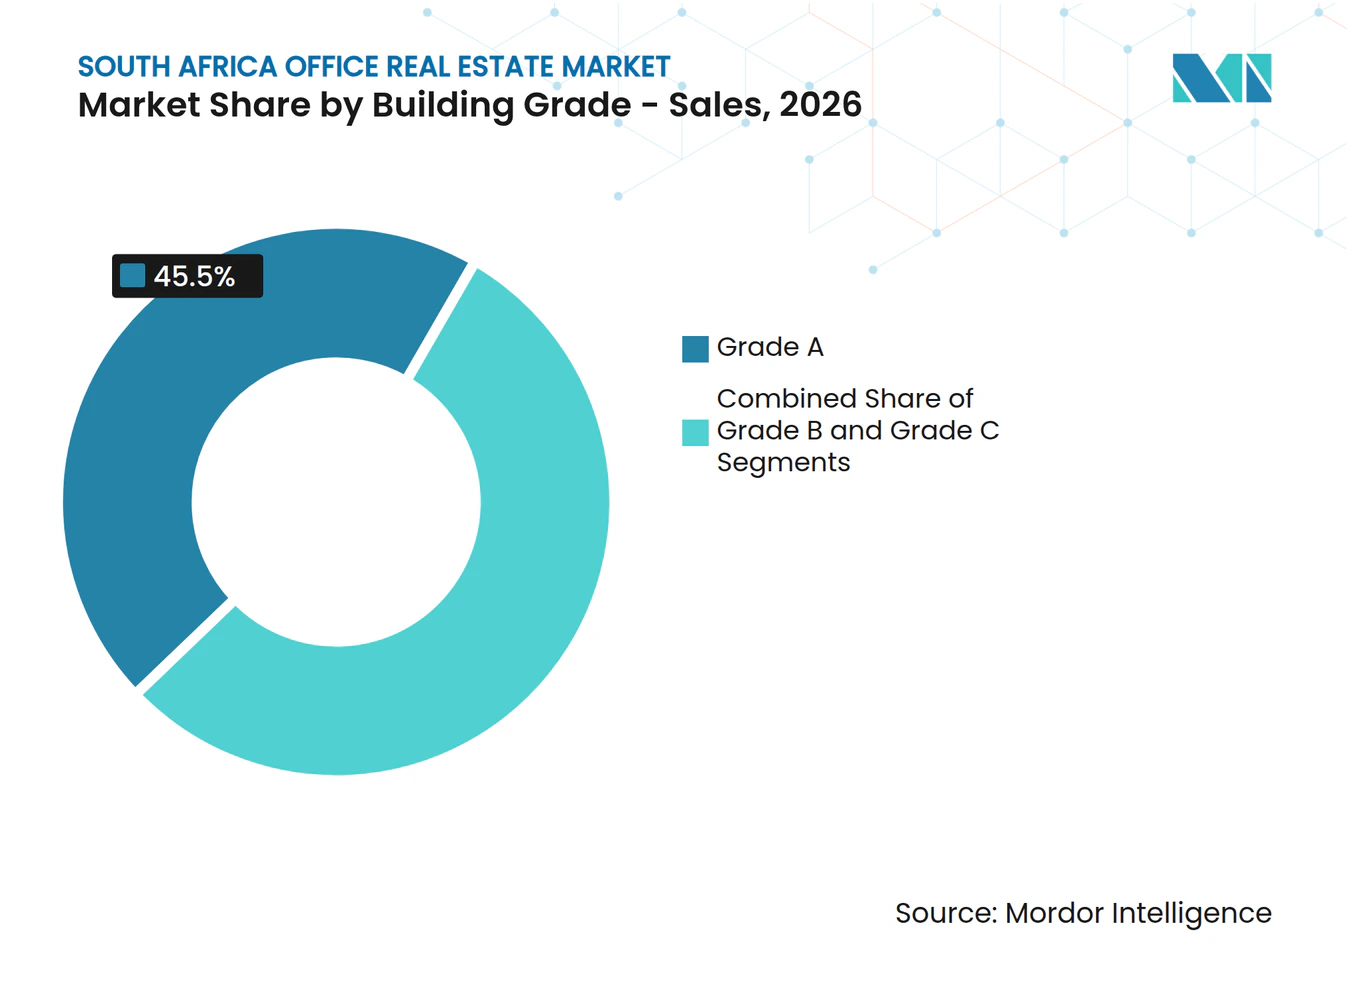
- Por Classificação do Edifício - Vendas: O Grau A deteve uma participação de 45,5% no mercado imobiliário de escritórios da África do Sul em 2026, tornando-se o maior segmento de vendas por classificação de edifício. O Grau A tem projeção de crescer a um CAGR de 6,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração Corporativa para Qualidade Superior Fortalecendo a Demanda por Grau A | +1.4% | Nacional, mais acentuado nos distritos comerciais estabelecidos de Joanesburgo e Cidade do Cabo. | Curto prazo (≤ 2 anos) |
| Expansão de BPO e Serviços Empresariais Globais Apoiando a Locação | +1.2% | Cidade do Cabo, com transbordamento para Joanesburgo, Durban e Port Elizabeth/Gqeberha | Médio prazo (2 a 4 anos) |
| Adoção de Escritórios Flexíveis e com Serviços Aumentando a Demanda por Espaços de Trabalho Adaptáveis | +1.0% | Nacional, concentrado nos principais distritos comerciais centrais e nós descentralizados premium. | Médio prazo (2 a 4 anos) |
| Melhoria na Confiabilidade do Fornecimento de Energia Fortalecendo a Confiança dos Ocupantes | +0.5% | Nacional, mais forte nos nós prime de Joanesburgo e Cidade do Cabo | Curto prazo (≤ 2 anos) |
| Regeneração Urbana e Conversão de Escritórios Criando Oportunidades de Reposicionamento | +0.4% | CBD de Joanesburgo, CBD da Cidade do Cabo, Pretória e Port Elizabeth/Gqeberha | Longo prazo (≥ 4 anos) |
| Descarbonização Corporativa Apoiando a Demanda por Escritórios com Certificação Verde | +0.3% | Nacional, mais forte nos nós prime do Cabo Ocidental e de Gauteng | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Migração Corporativa para Qualidade Superior Está Fortalecendo a Demanda por Imóveis de Escritório Modernos de Grau A em Distritos Comerciais Estabelecidos
Os inquilinos corporativos estão migrando para escritórios modernos de Grau A em distritos comerciais estabelecidos. A vacância prime situou-se em 4,7% no terceiro trimestre de 2026, enquanto a vacância de Grau B e Grau C ficou em 15,9% e 15,6%, respectivamente[1]. Muitas empresas estão reduzindo sua área ocupada e redirecionando as economias para melhorar a qualidade e a localização dos edifícios. Isso sustenta a ocupação em nós bem atendidos e deixa o estoque secundário com um desafio de vacância mais persistente. Fornecimento confiável de energia, fibra óptica, segurança e desempenho ambiental tornaram-se requisitos essenciais para os grandes ocupantes.
A Expansão da Terceirização de Processos de Negócios e dos Serviços Empresariais Globais Está Apoiando a Atividade de Locação de Escritórios nos Principais Mercados Metropolitanos
A terceirização de processos de negócios e os serviços empresariais globais estão apoiando a locação de escritórios nas principais áreas metropolitanas. O setor nacional tem uma meta de 500.000 empregos até 2030, indicando uma demanda adicional por espaço de escritório[2]. A demanda é mais forte na Cidade do Cabo e está se expandindo para Joanesburgo, Durban e Port Elizabeth/Gqeberha, à medida que grandes plantas de andar adequadas se tornam mais difíceis de encontrar. Esses operadores exigem fibra redundante, energia de backup, layouts densos e espaço para treinamento, o que favorece edifícios de Grau A e premium. A automação impulsionada por inteligência artificial permanece um risco de médio prazo, pois poderia reduzir a demanda intensiva em mão de obra que sustenta a locação de grandes plantas de andar.
A Crescente Adoção de Escritórios Flexíveis e com Serviços Está Aumentando a Demanda por Soluções de Espaço de Trabalho Adaptáveis
Os escritórios flexíveis e com serviços estão se tornando uma parte estabelecida do mercado imobiliário de escritórios da África do Sul. Empresas corporativas e firmas de tecnologia em rápido crescimento utilizam compromissos de locação mais curtos para gerenciar arranjos de trabalho híbrido e evitar os custos associados a contratos de longo prazo convencionais. Esse modelo está ganhando relevância nos distritos comerciais centrais e em nós descentralizados premium, como Sandton, Rosebank, Century City e Umhlanga. Os operadores de escritórios flexíveis podem absorver espaços vagos por meio de contratos de gestão, o que pode sustentar os níveis de ocupação em edifícios de Grau A e Grau B premium. No entanto, a demanda por estações de trabalho gerenciadas nem sempre se traduz nos mesmos compromissos de locação de longo prazo que as locações corporativas convencionais.
A Melhoria na Confiabilidade do Fornecimento de Energia Está Fortalecendo a Confiança dos Ocupantes em Localizações Comerciais Estabelecidas
A melhoria na confiabilidade do fornecimento de energia está apoiando a confiança em localizações comerciais estabelecidas. Um fornecimento mais estável permite que os proprietários aloquem mais capital para comodidades para inquilinos, eficiência energética e modernização dos edifícios. Edifícios de Grau A e prime com sistemas solares e de baterias instalados mantêm uma vantagem de custo operacional em relação a imóveis mais antigos[3]. A confiabilidade do fornecimento de energia permanece um requisito prático de seleção de local para os ocupantes, especialmente aqueles com grandes operações de tecnologia ou terceirização. Essa melhoria está apoiando as consultas de locação nos distritos comerciais centrais de Joanesburgo e Tshwane, onde os custos com geradores anteriormente contribuíam para a saída de inquilinos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevada Vacância de Escritórios Limitando o Crescimento dos Aluguéis e o Desenvolvimento Especulativo | -0.8% | Nacional, mais acentuado no CBD de Joanesburgo, Port Elizabeth/Gqeberha e nós secundários em todas as metrópoles | Longo prazo (≥ 4 anos) |
| Trabalho Híbrido e Consolidação de Espaço Corporativo Reduzindo os Requisitos Convencionais | -0.6% | Nacional, mais pronunciado nos setores da economia do conhecimento em Joanesburgo e Cidade do Cabo | Longo prazo (≥ 4 anos) |
| Aumento das Tarifas Municipais e Despesas Operacionais Pressionando a Receita dos Proprietários | -0.4% | Nacional, maior encargo em Joanesburgo CBD, Tshwane e metrópoles secundárias | Médio prazo (2 a 4 anos) |
| Altos Custos de Financiamento e Cautela dos Bancos Restringindo o Capital | -0.3% | Nacional, com impacto no apetite por investimentos e na viabilidade de desenvolvimento nas principais metrópoles | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Elevadas Taxas de Vacância de Escritórios em Submercados Selecionados Estão Limitando o Crescimento dos Aluguéis e Desestimulando o Desenvolvimento Especulativo
A elevada vacância em submercados selecionados permanece o maior obstáculo estrutural à recuperação. Os escritórios de Grau B e Grau C apresentaram vacância acima de 15% em nível nacional no terceiro trimestre de 2026, mesmo com a melhora geral do mercado. Muitos edifícios secundários carecem de backup de energia, eficiência de planta de andar e características ambientais exigidas pelos inquilinos modernos. Mais de 2,25 milhões de metros quadrados de espaço de escritório excedente permaneceram disponíveis em nível nacional no terceiro trimestre de 2026. Esse excesso limita o crescimento dos aluguéis e desestimula o desenvolvimento especulativo.
O Trabalho Híbrido e a Consolidação de Espaço Corporativo Estão Reduzindo os Requisitos Convencionais de Espaço de Escritório
O trabalho híbrido está reduzindo os requisitos convencionais de escritório em setores intensivos em conhecimento. Muitos grandes empregadores estão adotando escalas de trabalho formais que reduzem a quantidade média de espaço necessária por funcionário. No vencimento do contrato de locação, os ocupantes podem devolver o espaço excedente e se consolidar em instalações menores ou de melhor qualidade. A atividade bruta de locação pode, portanto, superestimar o aumento real do espaço ocupado quando as devoluções e sublocações compensam os novos compromissos. Essa restrição é especialmente relevante para inquilinos dos setores bancário, de serviços financeiros, seguros, consultoria e serviços profissionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação do Edifício, Aluguel:
O Grau A Lidera à Medida que os Requisitos de Qualidade Moldam a LocaçãoO Grau A tem projeção de responder por 47,3% da atividade de aluguel em 2026 e previsão de expandir a um CAGR de 5,97% até 2032. A vacância nacional deve atingir 9,5% no terceiro trimestre de 2026. O segmento oferece os serviços confiáveis, layouts flexíveis e eficiência operacional que os grandes inquilinos buscam. As variações nas condições de ocupação refletem a preferência dos inquilinos por imóveis com ofertas de serviços mais robustas e localizações superiores. A vacância de Grau P prime tem projeção de atingir 0% nos Subúrbios do Norte da Cidade do Cabo no primeiro trimestre de 2026, enquanto a vacância de grau AAA deve situar-se em 1,2%. Essas condições apoiam a atividade de pré-locação quando a nova oferta atende aos requisitos dos ocupantes estabelecidos.
A certificação verde fortalece a posição competitiva dos edifícios de Grau A ao reduzir os custos operacionais e alinhar-se aos compromissos ambientais corporativos. Os imóveis de Grau B e Grau C continuam a atender usuários que priorizam aluguéis mais baixos e maior densidade de ocupação, especialmente certos inquilinos de terceirização. No entanto, esses imóveis requerem investimentos significativos para oferecer confiabilidade de energia, conectividade e qualidade de ambiente de trabalho comparáveis aos ativos de grau superior. A alienação de participações de Grau B e Grau A não essenciais pela Growthpoint Properties, aliada ao seu investimento no Foreshore da Cidade do Cabo e no Sandton Summit, ilustra a contínua migração para ativos de maior qualidade. Consequentemente, o setor imobiliário de escritórios da África do Sul está se tornando cada vez mais segmentado com base na capacidade de um edifício de atender aos requisitos modernos dos inquilinos. Espera-se que o crescimento dos aluguéis permaneça mais forte em imóveis de Grau A e prime bem gerenciados e com resiliência energética.



Por Uso Final, Aluguel:
TI e ITES Combinam Escala com o Crescimento Mais ForteTI e ITES têm projeção de responder por 28,9% da atividade de aluguel em 2026 e registrar um CAGR de 6,32% até 2032. O segmento inclui prestadores de serviços de tecnologia, empresas de terceirização de processos de negócios e operadores de serviços empresariais globais. Esses ocupantes exigem grandes plantas de andar, conectividade robusta, energia de backup e espaço para treinamento e suporte a funcionários. Esses requisitos canalizam a demanda para edifícios de Grau A e premium em nós de negócios bem atendidos. Joanesburgo e Cidade do Cabo permanecem os principais centros de demanda devido às suas grandes bases de ocupantes corporativos e ecossistemas de terceirização estabelecidos. A concentração da demanda tecnológica oferece aos proprietários nessas áreas um conjunto mais confiável de potenciais ocupantes.
Serviços bancários, financeiros e de seguros representam o próximo grande nível de demanda por escritórios, especialmente em Sandton e no Foreshore da Cidade do Cabo. Essas organizações estão consolidando operações de agências e regionais em menos e maiores sedes, o que pode liberar espaço antes de absorverem novos espaços de escritório premium. Empresas de consultoria empresarial e serviços profissionais também estão migrando para distritos ricos em comodidades, incluindo Rosebank, Century City e Umhlanga. Outros ocupantes do setor de serviços, incluindo firmas jurídicas, de energia, varejo e ciências da vida, contribuem para uma base de demanda de locação mais diversificada. A demanda intensiva em infraestrutura de TI e ITES reforça a posição do segmento no mercado imobiliário de escritórios da África do Sul. No entanto, o ritmo da automação na terceirização pode alterar esse perfil de demanda ao longo do tempo.
Por Classificação do Edifício, Vendas:
O Grau A Atrai Capital InstitucionalOs escritórios de Grau A têm projeção de responder por 45,5% do tamanho do mercado imobiliário de escritórios da África do Sul, em valor de vendas, em 2026 e previsão de crescer a um CAGR de 6,10% até 2032. Os compradores institucionais favorecem ativos com inquilinos estáveis, credenciais verdes e infraestrutura operacional resiliente. Em maio de 2026, a Spear REIT deve adquirir um portfólio de escritórios premium totalmente locado em Tygervalley, composto por três edifícios com 28.500 metros quadrados de área bruta locável. Espera-se que o portfólio gere um rendimento inicial de 9,67% e escalonamentos anuais médios de aluguel de 6,5%. Essa transação indica que o capital permanece disponível para ativos premium bem locados em localizações com oferta restrita. Consequentemente, os escritórios de Grau A mantêm perspectivas de vendas mais sólidas do que edifícios com perspectivas de locação incertas.
As vendas de escritórios de Grau B e Grau C envolvem cada vez mais conversão ou reposicionamento, em vez de investimentos convencionais geradores de renda. Os compradores estão reavaliando o uso futuro de ativos mais fracos onde a receita de locação não justifica os custos de reforma. Os altos custos de financiamento e a baixa confiança do mercado continuam a restringir os volumes gerais de transações. O mercado imobiliário de escritórios da África do Sul está gradualmente reduzindo seu universo investível à medida que os proprietários convertem espaços obsoletos ou os vendem a preços que refletem o risco de redesenvolvimento. Espera-se que essa tendência concentre a atividade de investimento em um grupo menor de ativos de escritório de maior qualidade. As perspectivas de vendas permanecerão mais fortes para ativos com fluxos de renda estáveis ou potencial viável de uso alternativo.

Análise Geográfica
Joanesburgo respondeu por 49,8% da atividade de aluguel em 2026, apoiada pela concentração de sedes dos setores bancário, de mineração e de serviços profissionais. A metrópole apresentou uma taxa geral de vacância de escritórios de 14,7% no terceiro trimestre de 2026, em comparação com 12,5% antes da pandemia. A taxa geral mascara condições mais favoráveis em Sandton e Rosebank, onde a vacância prime e de Grau A foi de 6% e 10,5%, respectivamente. O Gateway East da Attacq em Waterfall City abrange 12.605 metros quadrados e estava 73,4% pré-locado antes da conclusão. Isso demonstra que o desenvolvimento liderado por inquilinos pode funcionar nos submercados certos. O distrito comercial central ainda precisa de um período mais longo de reabilitação antes de poder se equiparar aos nós descentralizados.
A Cidade do Cabo tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 6,21% até 2032, e apresentou a taxa de vacância mais baixa do país, de 6,9%, no terceiro trimestre de 2026. A demanda de terceirização de processos de negócios e a disponibilidade limitada de grandes plantas de andar premium estão apoiando a precificação dos proprietários. As grandes plantas de andar disponíveis estão se tornando escassas, o que pode direcionar alguns ocupantes para outras metrópoles. Espera-se que a requalificação do City Park adicione 10.500 metros quadrados de espaço de escritório premium no terceiro trimestre de 2026. O mercado imobiliário de escritórios da África do Sul na Cidade do Cabo é sustentado por um equilíbrio mais estreito entre oferta e demanda do que em outras grandes metrópoles.
Durban registrou uma taxa de vacância de 9,3% no terceiro trimestre de 2026, queda de 6,8 pontos percentuais em relação ao pico de meados de 2022. Sua recuperação foi auxiliada por espaços com custo-benefício em áreas descentralizadas, como Umhlanga, e pela base de atividades ligadas à logística da cidade. Gqeberha apresentou a maior vacância entre as principais metrópoles, de 15,7%, mas está atraindo interesse à medida que a terceirização se expande além da Cidade do Cabo. Centros menores, incluindo Bloemfontein, George, Polokwane, Mitchells Plain e Soweto, oferecem possíveis locais de expansão para operações de entrega. Suas perspectivas dependem da infraestrutura local e da capacidade do proprietário de modernizar os edifícios conforme as especificações exigidas. O desempenho geográfico no mercado imobiliário de escritórios da África do Sul permanecerá desigual, pois cada nó enfrenta uma combinação diferente de demanda de inquilinos, qualidade do estoque e níveis de serviços municipais.
Cenário Competitivo
Concentração do Mercado
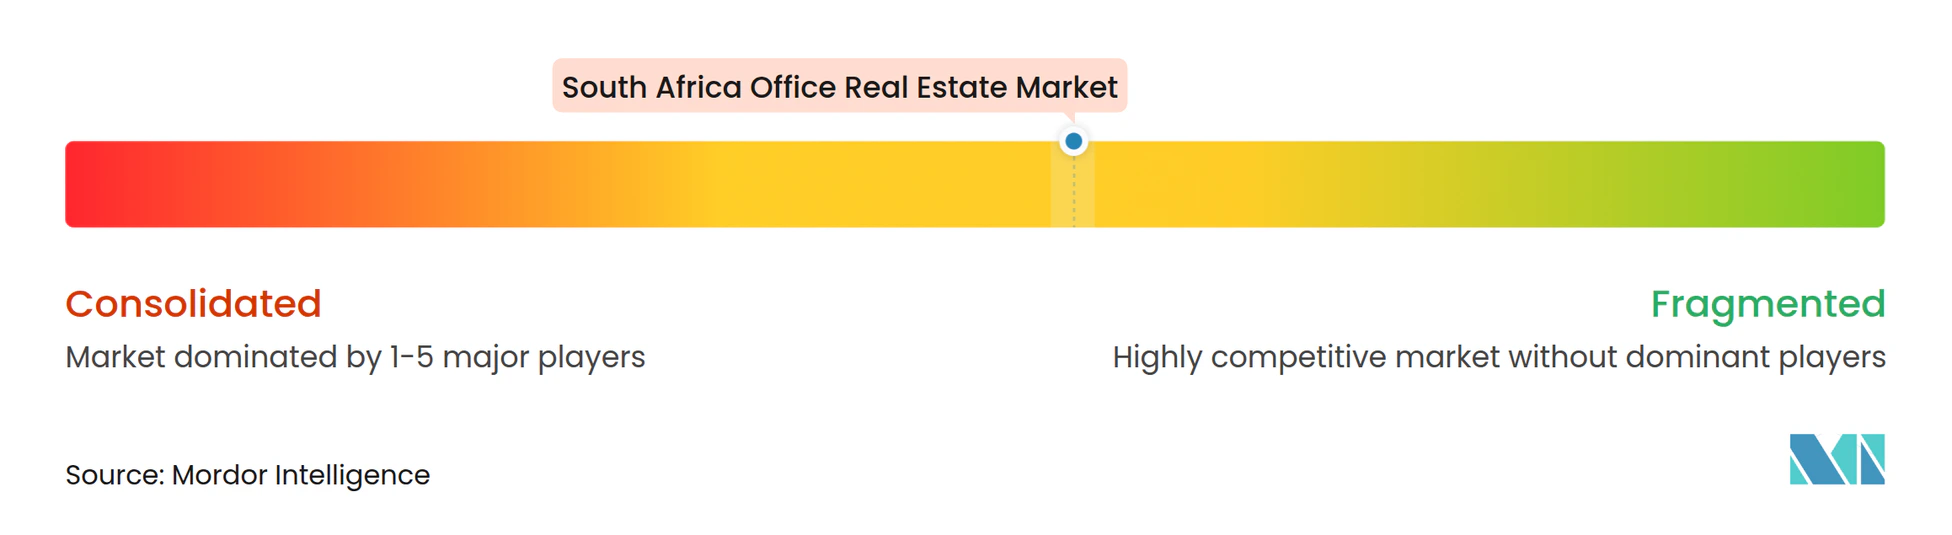
O mercado imobiliário de escritórios da África do Sul é moderadamente concentrado entre fundos de investimento imobiliário (REITs) listados e empresas imobiliárias institucionais. Growthpoint Properties, Redefine Properties, Attacq e Spear REIT detêm portfólios significativos de Grau A em nós premium. Suas estratégias concentram-se na alienação de ativos de menor qualidade, na melhoria do desempenho operacional e na concentração do desenvolvimento em localizações com demanda visível de inquilinos. A Growthpoint Properties concluiu a requalificação com emissão líquida zero da Avenida Hans Strijdom, 36, e garantiu um contrato de locação de 15 anos com a Ninety One. Essa estratégia direciona o capital para a geração de renda de longo prazo e ativos de escritório mais defensáveis.
A Redefine Properties utiliza sua plataforma digital GoCity para centralizar a gestão de edifícios, monitorar padrões de ocupação e apoiar os procedimentos de segurança dos inquilinos. A empresa reportou retenção de inquilinos acima de 96% em seu portfólio de escritórios sul-africano. A Spear REIT deve concluir a aquisição de 1 Sportica Crescent em Tygervalley em agosto de 2026, adicionando três edifícios de escritórios premium na Cidade do Cabo. Esses desenvolvimentos demonstram como os grandes proprietários de imóveis priorizam tecnologia, inquilinos estáveis e distritos com oferta restrita. Os padrões Green Star podem fortalecer ainda mais essa vantagem, pois a conformidade com os requisitos de desempenho energético e hídrico exige investimento de capital e expertise operacional. Os proprietários menores podem enfrentar maiores desafios para financiar essas modernizações em ritmo comparável.
Oportunidades permanecem na modernização de edifícios de Grau B para ocupantes de terceirização, no desenvolvimento de edifícios com emissão líquida zero com inquilinos âncora e na conversão de ativos não essenciais do distrito comercial central em empreendimentos residenciais ou de uso misto. A Excellerate JHI e a Anvil Property Smith competem por meio de conhecimento do mercado local, capacidades de corretagem e relacionamentos com inquilinos, em vez de escala de portfólio. A Attacq mantém um pipeline de desenvolvimento ativo em Waterfall City, incluindo o Gateway East, um centro de convenções e um hotel. A crescente adoção de sistemas de edifícios inteligentes também pode ampliar a lacuna operacional entre os maiores REITs e os imóveis gerenciados de forma convencional. A concorrência é, portanto, mais intensa para ativos de alta qualidade, enquanto o estoque secundário tende a competir em taxas de aluguel ou valor de redesenvolvimento. O mercado imobiliário de escritórios da África do Sul permanece um mercado de dois níveis, pois edifícios modernos e espaços de escritório mais antigos atendem a diferentes requisitos dos inquilinos.
Líderes do Setor Imobiliário de Escritórios da África do Sul
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Limited
-
Liberty Two Degrees
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário de Escritórios da África do Sul Empresas cobertas neste relatório
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Limited
- Liberty Two Degrees
- Investec Property Fund
- Spear REIT Limited
- Emira Property Fund
- Dipula Income Fund
- Delta Property Fund
- Vukile Property Fund
- Fairvest Limited
- SA Corporate Real Estate Limited
- Resilient REIT Limited
- Pinnacle Property Holdings
- Affordable Group
- JLL South Africa
- CBRE South Africa
- Cushman and Wakefield / BROLL
- Colliers South Africa
Desenvolvimentos industriais recentes em Mercado Imobiliário de Escritórios da África do Sul
- Outubro de 2026: A taxa nacional de vacância de escritórios da África do Sul tem projeção de declinar para 11,8% no terceiro trimestre de 2026, atingindo o nível mais baixo em seis anos. Espera-se que o mercado registre absorção líquida positiva de quase 70.000 m² durante o trimestre, enquanto 70,4% do pipeline de desenvolvimento de 100.500 m² está pré-locado, sinalizando um ciclo de oferta orientado por inquilinos em vez de desenvolvimento especulativo.
- Agosto de 2026: A Spear REIT Limited concluiu a aquisição de 1 Sportica Crescent, Tygervalley, Cidade do Cabo, classificada como uma transação de Categoria 2. A aquisição envolveu a transferência de três edifícios de escritórios de grau premium (aproximadamente 28.500 m² de área bruta locável) da Ingenuity Property Investments. Os imóveis estão totalmente locados a inquilinos de primeira linha com um rendimento inicial estimado de 9,67%.
- Junho de 2026: A Growthpoint Properties transferiu sua participação indivisa de 55% na Discovery Fase 1, Sandton, Joanesburgo, para a Discovery Propco e adquiriu 100% da propriedade do edifício adjacente Discovery Fase 2 (19.369 m²), reduzindo a ponderação de escritórios da Growthpoint em Gauteng.
Escopo do Relatório do Mercado Imobiliário de Escritórios da África do Sul
Visão geral da segmentação
| Grau A |
| Grau B |
| Grau C |
| Por Classificação do Edifício | Grau A |
| Grau B | |
| Grau C |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado imobiliário de escritórios da África do Sul até 2032?
O setor tem previsão de atingir 3,15 bilhões de USD até 2032, crescendo a um CAGR de 5,43% a partir de 2027. As perspectivas são moldadas por uma migração para edifícios de maior qualidade, em vez de uma expansão ampla em todo o estoque de escritórios.
Qual classificação de edifício lidera os aluguéis de escritórios na África do Sul?
O Grau A lidera a atividade de aluguel com uma participação de 47,3% em 2026 e tem projeção de crescer a um CAGR de 5,97% até 2032. Serviços confiáveis, layouts eficientes e comodidades para inquilinos sustentam sua posição mais forte.
Por que a Cidade do Cabo está crescendo mais rapidamente do que outras localizações de escritórios sul-africanas?
A Cidade do Cabo tem previsão de crescer a um CAGR de 6,21% porque a oferta premium é limitada e a demanda de terceirização de processos de negócios permanece forte. Sua taxa de vacância de 6,9% também demonstra um equilíbrio de locação mais estreito do que em outras grandes metrópoles.
Quais ocupantes impulsionam a demanda por escritórios na África do Sul?
TI e ITES é o maior segmento de uso final de aluguel, com 28,9% em 2026, apoiado pelas necessidades de tecnologia, terceirização e serviços empresariais globais. Esses ocupantes frequentemente necessitam de grandes plantas de andar, fibra óptica, energia de backup e espaço para treinamento.
O que está impedindo a recuperação dos edifícios de escritórios mais antigos?
Os ativos de Grau B e Grau C apresentam vacância acima de 15%, e muitos precisam de modernizações para oferecer energia confiável, conectividade e melhores padrões de ambiente de trabalho. Conversões para uso residencial ou misto podem ser uma resposta prática onde a demanda por escritórios não é viável.
Como os principais proprietários estão alterando seus portfólios de escritórios?
Os principais proprietários estão vendendo ativos não essenciais, investindo em edifícios verdes e com resiliência energética e desenvolvendo espaços em distritos premium estabelecidos. Suas ações concentram-se em inquilinos estáveis, melhor desempenho operacional e compromissos de locação mais longos.