
Tamaño y Participación del Mercado Inmobiliario de Oficinas de Sudáfrica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
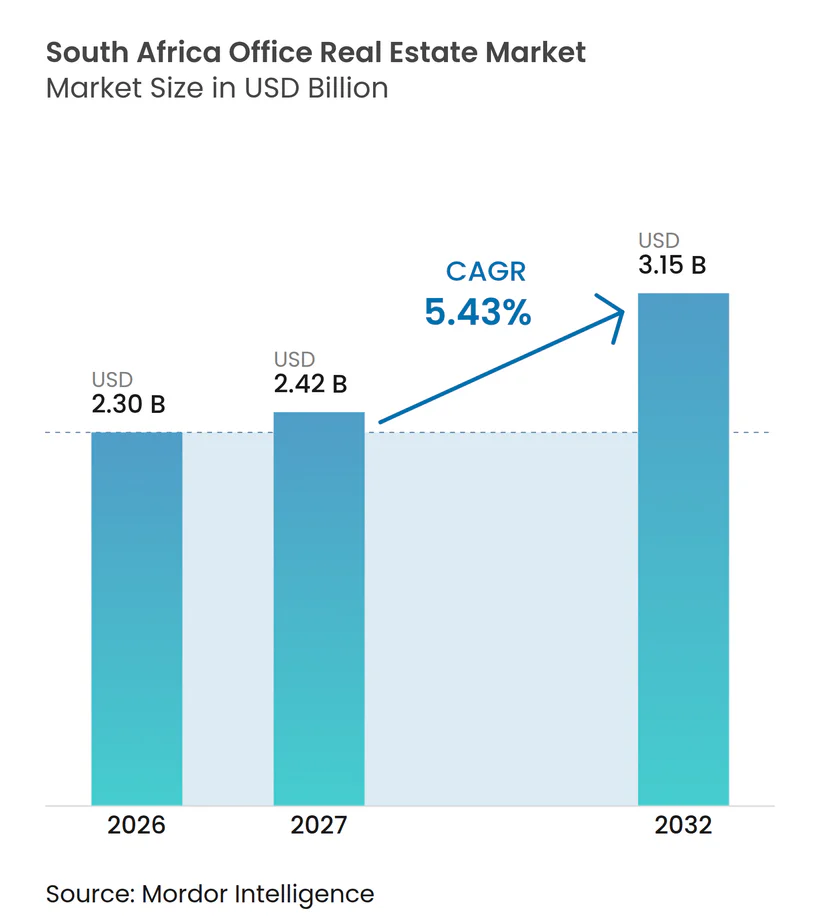
| Tamaño del mercado en el año base (2026) | 2.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.43 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Oficinas de Sudáfrica por Mordor Intelligence
Se espera que el tamaño del Mercado Inmobiliario de Oficinas de Sudáfrica crezca de 2,30 mil millones de USD en 2026 a 2,42 mil millones de USD en 2027 y se prevé que alcance los 3,15 mil millones de USD para 2032 a una CAGR del 5,43% durante 2027-2032.
La demanda se está volviendo cada vez más selectiva a medida que los ocupantes priorizan edificios bien ubicados con suministro eléctrico confiable, conectividad de fibra óptica, seguridad y sólidas credenciales medioambientales. Estas preferencias están mejorando las condiciones de arrendamiento para propiedades de primera categoría y Grado A, al tiempo que crean perspectivas de arrendamiento más difíciles para los edificios más antiguos. Ciudad del Cabo se beneficia de una oferta limitada de oficinas de primera categoría y una fuerte demanda de la industria de externalización de procesos empresariales, mientras que Johannesburgo sigue siendo el mayor centro de oficinas debido a su concentración de sedes corporativas. Las empresas inmobiliarias cotizadas están respondiendo mediante la venta de activos no estratégicos, la modernización de edificios estratégicamente ubicados y la concentración de la actividad de desarrollo en zonas con demanda demostrada de inquilinos. En consecuencia, el mercado inmobiliario de oficinas de Sudáfrica depende menos de la expansión generalizada y más de la capacidad de los propietarios para adaptar los espacios existentes a los requisitos cambiantes de los ocupantes.
Conclusiones Clave del Informe
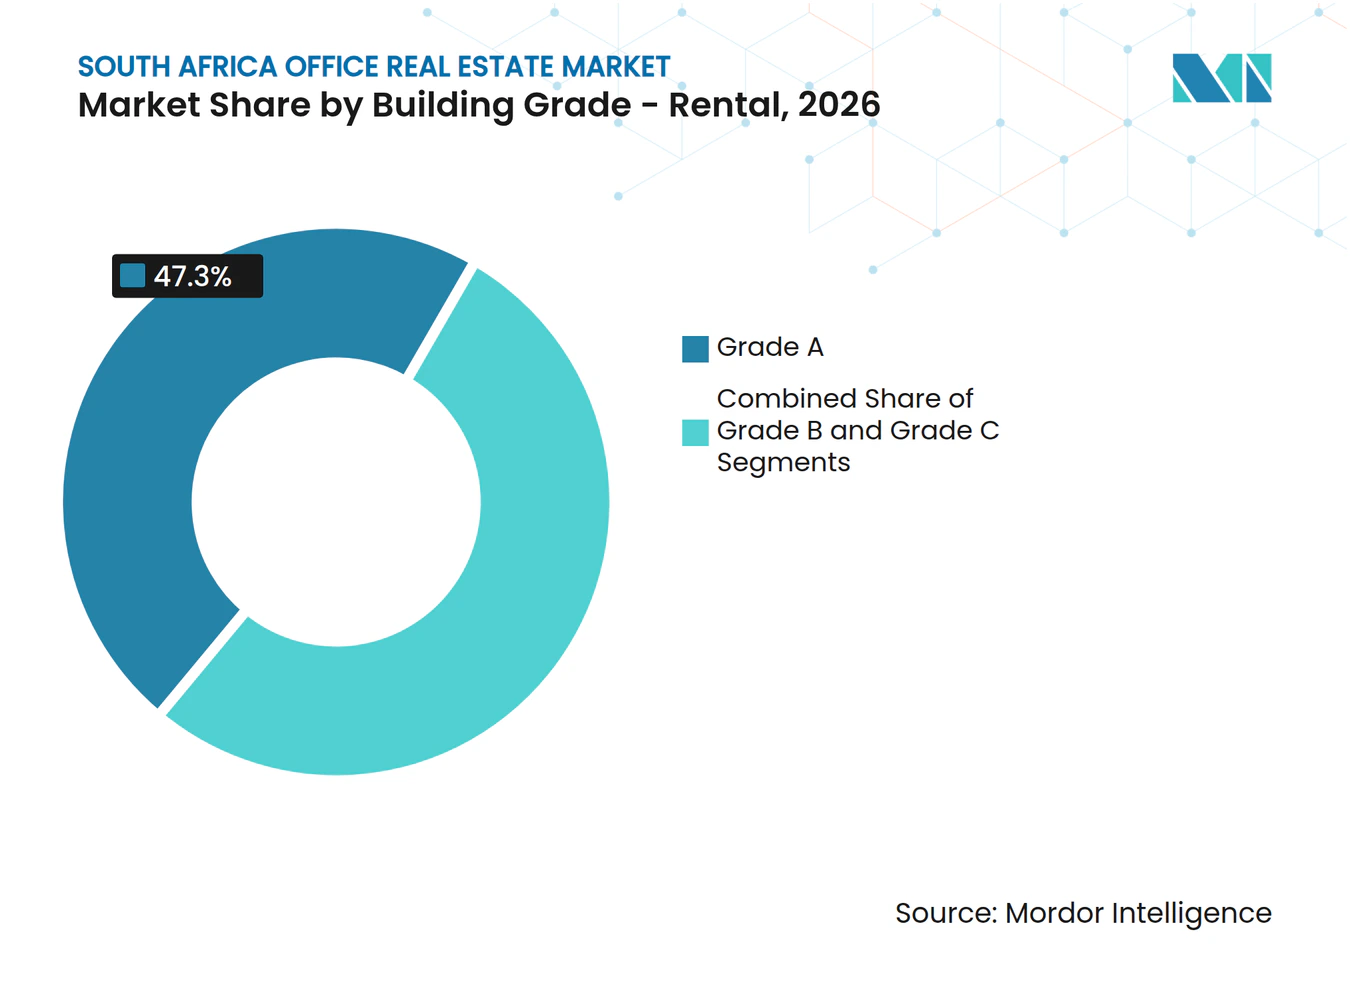
- Por Grado de Edificio - Alquiler: El Grado A representó una participación del 47,3% del mercado inmobiliario de oficinas de Sudáfrica en 2026, convirtiéndose en el mayor segmento de alquiler por grado de edificio. Se prevé que el Grado A crezca a una CAGR del 5,97% hasta 2032.
- Por Uso Final - Alquiler: La Tecnología de la Información (TI e ITES) representó el 28,9% de la participación del mercado inmobiliario de oficinas de Sudáfrica en 2026, convirtiéndose en el mayor segmento por uso final. Se prevé que la Tecnología de la Información (TI e ITES) crezca a una CAGR del 6,32% hasta 2032.
- Por Geografía - Alquiler: Johannesburgo representó el 49,8% de la participación del mercado inmobiliario de oficinas de Sudáfrica en 2026, convirtiéndose en el mayor segmento geográfico. Se prevé que Ciudad del Cabo registre la CAGR más alta del 6,21% hasta 2032.
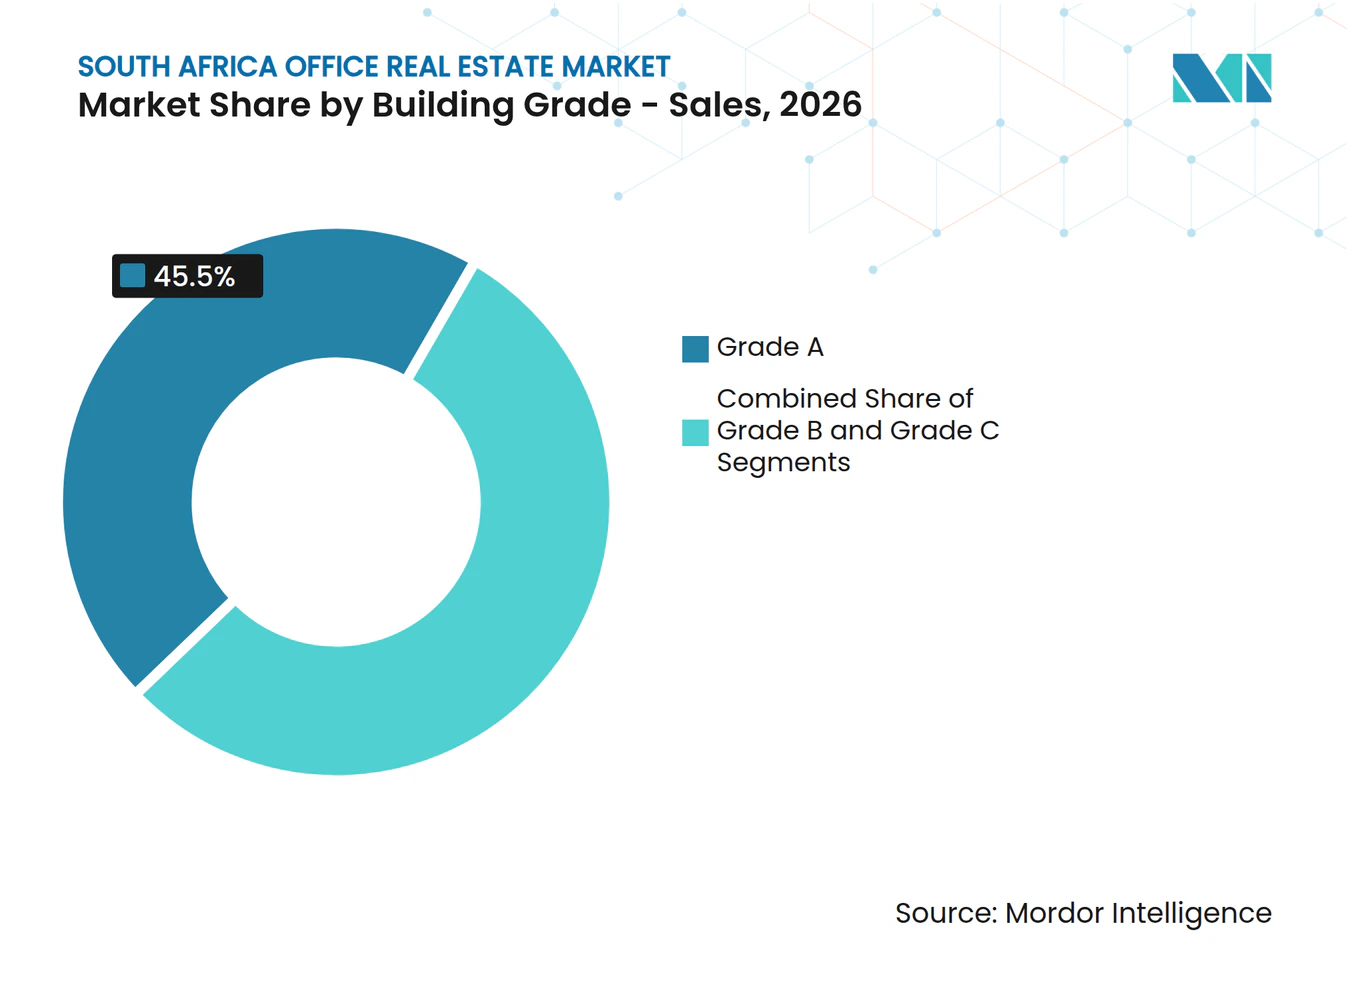
- Por Grado de Edificio - Ventas: El Grado A representó una participación del 45,5% del mercado inmobiliario de oficinas de Sudáfrica en 2026, convirtiéndose en el mayor segmento de ventas por grado de edificio. Se proyecta que el Grado A crezca a una CAGR del 6,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración Corporativa hacia la Calidad que Fortalece la Demanda de Grado A | +1.4% | Nacional, más pronunciado en los distritos de negocios consolidados de Johannesburgo y Ciudad del Cabo. | Corto plazo (≤ 2 años) |
| Expansión de la Externalización de Procesos Empresariales y los Servicios Empresariales Globales que Apoyan el Arrendamiento | +1.2% | Ciudad del Cabo, con expansión hacia Johannesburgo, Durban y Port Elizabeth/Gqeberha | Mediano plazo (2-4 años) |
| Adopción de Oficinas Flexibles y con Servicios que Incrementa la Demanda de Espacios de Trabajo Adaptables | +1.0% | Nacional, concentrado en los principales distritos centrales de negocios y nodos descentralizados de primera categoría. | Mediano plazo (2-4 años) |
| Mejora en la Confiabilidad del Suministro Eléctrico que Fortalece la Confianza de los Ocupantes | +0.5% | Nacional, más pronunciado en los nodos de primera categoría de Johannesburgo y Ciudad del Cabo | Corto plazo (≤ 2 años) |
| Regeneración Urbana y Conversión de Oficinas que Crea Oportunidades de Reposicionamiento | +0.4% | CBD de Johannesburgo, CBD de Ciudad del Cabo, Pretoria y Port Elizabeth/Gqeberha | Largo plazo (≥ 4 años) |
| Descarbonización Corporativa que Apoya la Demanda de Oficinas con Certificación Verde | +0.3% | Nacional, más pronunciado en los nodos de primera categoría de Western Cape y Gauteng | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Migración Corporativa hacia la Calidad Está Fortaleciendo la Demanda de Propiedades de Oficinas Modernas de Grado A en Distritos de Negocios Consolidados
Los inquilinos corporativos están migrando hacia oficinas modernas de Grado A en distritos de negocios consolidados. La vacancia de primera categoría se situó en el 4,7% en el tercer trimestre de 2026, mientras que la vacancia de Grado B y Grado C se situó en el 15,9% y el 15,6%, respectivamente[1]. Muchas empresas están reduciendo su superficie y redirigiendo los ahorros hacia una mayor calidad de edificio y ubicación. Esto apoya la ocupación en nodos bien dotados de servicios y deja al stock secundario con un desafío de vacancia más persistente. El suministro eléctrico confiable, la fibra óptica, la seguridad y el desempeño medioambiental se han convertido en requisitos fundamentales para los grandes ocupantes.
La Expansión de la Externalización de Procesos Empresariales y los Servicios Empresariales Globales Está Apoyando la Actividad de Arrendamiento de Oficinas en los Principales Mercados Metropolitanos
La externalización de procesos empresariales y los servicios empresariales globales están apoyando el arrendamiento de oficinas en las principales áreas metropolitanas. El sector nacional tiene como objetivo 500.000 empleos para 2030, lo que indica una mayor demanda de espacio de oficinas[2]. La demanda es más fuerte en Ciudad del Cabo y se está expandiendo hacia Johannesburgo, Durban y Port Elizabeth/Gqeberha a medida que las grandes plantas de piso adecuadas se vuelven más difíciles de encontrar. Estos operadores requieren fibra redundante, energía de respaldo, distribuciones densas y espacio de capacitación, lo que favorece los edificios de Grado A y de primera categoría. La automatización impulsada por inteligencia artificial sigue siendo un riesgo a mediano plazo, ya que podría reducir la demanda intensiva en mano de obra que sustenta el arrendamiento de grandes plantas de piso.
La Creciente Adopción de Oficinas Flexibles y con Servicios Está Incrementando la Demanda de Soluciones de Espacio de Trabajo Adaptables
Las oficinas flexibles y con servicios se están convirtiendo en una parte consolidada del mercado inmobiliario de oficinas de Sudáfrica. Las empresas y las firmas tecnológicas de rápido crecimiento utilizan compromisos de arrendamiento más cortos para gestionar los acuerdos de trabajo híbrido y evitar los costos asociados con los arrendamientos convencionales a largo plazo. Este modelo está ganando relevancia en los distritos centrales de negocios y en los nodos descentralizados de primera categoría como Sandton, Rosebank, Century City y Umhlanga. Los operadores de oficinas flexibles pueden absorber espacio de piso vacante mediante acuerdos de gestión, lo que puede apoyar los niveles de ocupación en edificios de Grado A y Grado B de primera categoría. Sin embargo, la demanda de estaciones de trabajo gestionadas no siempre se traduce en los mismos compromisos de arrendamiento a largo plazo que los arrendamientos corporativos convencionales.
La Mejora en la Confiabilidad del Suministro Eléctrico Está Fortaleciendo la Confianza de los Ocupantes en las Ubicaciones Comerciales Consolidadas
La mejora en la confiabilidad eléctrica está apoyando la confianza en las ubicaciones comerciales consolidadas. Un suministro más estable permite a los propietarios destinar más capital a las comodidades para inquilinos, la eficiencia energética y las mejoras de los edificios. Los edificios de Grado A y de primera categoría con sistemas solares y de baterías instalados mantienen una ventaja en costos operativos sobre las propiedades más antiguas[3]. La confiabilidad del suministro eléctrico sigue siendo un requisito práctico de selección de ubicación para los ocupantes, en particular aquellos con grandes operaciones tecnológicas o de externalización. Esta mejora está apoyando las consultas de arrendamiento en los distritos centrales de negocios de Johannesburgo y Tshwane, donde los costos de los generadores contribuyeron anteriormente a la salida de inquilinos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevada Vacancia de Oficinas que Limita el Crecimiento de los Alquileres y el Desarrollo Especulativo | -0.8% | Nacional, más pronunciado en el CBD de Johannesburgo, Port Elizabeth/Gqeberha y los nodos secundarios de todas las metrópolis | Largo plazo (≥ 4 años) |
| Trabajo Híbrido y Consolidación del Espacio Corporativo que Reduce los Requisitos Convencionales | -0.6% | Nacional, más pronunciado en los sectores de la economía del conocimiento en Johannesburgo y Ciudad del Cabo | Largo plazo (≥ 4 años) |
| Aumento de los Cargos Municipales y los Gastos Operativos que Presionan los Ingresos de los Propietarios | -0.4% | Nacional, mayor carga en el CBD de Johannesburgo, Tshwane y las metrópolis secundarias | Mediano plazo (2-4 años) |
| Altos Costos de Financiamiento y Cautela Bancaria en el Crédito que Restringen el Capital | -0.3% | Nacional, con impacto en el apetito inversor y la viabilidad del desarrollo en las principales metrópolis | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Elevadas Tasas de Vacancia de Oficinas en Determinados Submercados Están Limitando el Crecimiento de los Alquileres y Desalentando el Desarrollo Especulativo
La elevada vacancia en determinados submercados sigue siendo el mayor lastre estructural para la recuperación. Las oficinas de Grado B y Grado C registraron una vacancia superior al 15% a nivel nacional en el tercer trimestre de 2026, incluso cuando el mercado en general mejoró. Muchos edificios secundarios carecen de la energía de respaldo, la eficiencia de la planta de piso y las características medioambientales que requieren los inquilinos modernos. Más de 2,25 millones de metros cuadrados de espacio de oficinas excedente permanecían disponibles a nivel nacional en el tercer trimestre de 2026. Este exceso limita el crecimiento de los alquileres y desalienta el desarrollo especulativo.
El Trabajo Híbrido y la Consolidación del Espacio Corporativo Están Reduciendo los Requisitos Convencionales de Espacio de Oficinas
El trabajo híbrido está reduciendo los requisitos convencionales de oficinas en los sectores intensivos en conocimiento. Muchos grandes empleadores utilizan horarios de trabajo formales que reducen la cantidad promedio de espacio necesario por empleado. Al vencimiento del arrendamiento, los ocupantes pueden devolver el espacio excedente y consolidarse en locales más pequeños o de mejor calidad. La actividad bruta de arrendamiento puede, por tanto, sobreestimar el aumento real del espacio ocupado cuando las devoluciones y los subarrendamientos compensan los nuevos compromisos. Esta restricción es especialmente relevante para los inquilinos de banca, servicios financieros, seguros, consultoría y servicios profesionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Edificio, Alquiler:
El Grado A Lidera a Medida que los Requisitos de Calidad Configuran el ArrendamientoSe proyecta que el Grado A represente el 47,3% de la actividad de alquiler en 2026 y se prevé que se expanda a una CAGR del 5,97% hasta 2032. Se espera que la vacancia nacional alcance el 9,5% en el tercer trimestre de 2026. El segmento ofrece los servicios confiables, las distribuciones flexibles y la eficiencia operativa que buscan los grandes inquilinos. Las variaciones en las condiciones de ocupación reflejan la preferencia de los inquilinos por propiedades con mejores ofertas de servicios y ubicaciones superiores. Se proyecta que la vacancia de primera categoría Grado P alcance el 0% en los Suburbios del Norte de Ciudad del Cabo en el primer trimestre de 2026, mientras que se espera que la vacancia de grado AAA se sitúe en el 1,2%. Estas condiciones apoyan la actividad de prearrendamiento cuando la nueva oferta cumple con los requisitos de los ocupantes consolidados.
La certificación verde fortalece la posición competitiva de los edificios de Grado A al reducir los costos operativos y alinearse con los compromisos medioambientales corporativos. Los inmuebles de Grado B y Grado C continúan atendiendo a usuarios que priorizan alquileres más bajos y mayor densidad de ocupación, en particular ciertos inquilinos de externalización. Sin embargo, estas propiedades requieren una inversión significativa para proporcionar confiabilidad eléctrica, conectividad y calidad del lugar de trabajo comparable a los activos de mayor grado. La venta de participaciones de Grado B y Grado A no estratégico por parte de Growthpoint Properties, junto con su inversión en el Foreshore de Ciudad del Cabo y Sandton Summit, ilustra el cambio continuo hacia activos de mayor calidad. En consecuencia, la industria inmobiliaria de oficinas de Sudáfrica se está segmentando cada vez más en función de la capacidad de un edificio para satisfacer los requisitos modernos de los inquilinos. Se espera que el crecimiento de los alquileres se mantenga más sólido en las propiedades de Grado A y de primera categoría bien gestionadas y con resiliencia energética.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final, Alquiler:
TI e ITES Combinan Escala con el Mayor CrecimientoSe proyecta que TI e ITES representen el 28,9% de la actividad de alquiler en 2026 y registren una CAGR del 6,32% hasta 2032. El segmento incluye proveedores de servicios tecnológicos, empresas de externalización de procesos empresariales y operadores de servicios empresariales globales. Estos ocupantes requieren grandes plantas de piso, conectividad robusta, energía de respaldo y espacio para capacitación y apoyo a los empleados. Estos requisitos canalizan la demanda hacia edificios de Grado A y de primera categoría en nodos de negocios bien dotados de servicios. Johannesburgo y Ciudad del Cabo siguen siendo los principales centros de demanda debido a sus grandes bases de ocupantes corporativos y sus ecosistemas de externalización consolidados. La concentración de la demanda tecnológica proporciona a los propietarios de estas áreas un grupo más confiable de posibles ocupantes.
La banca, los servicios financieros y los seguros representan el siguiente nivel principal de demanda de oficinas, en particular en Sandton y el Foreshore de Ciudad del Cabo. Estas organizaciones están consolidando sus operaciones de sucursales y regionales en menos y más grandes sedes, lo que puede liberar espacio antes de que absorban nuevo espacio de oficinas de primera categoría. Las empresas de consultoría empresarial y servicios profesionales también están migrando hacia distritos ricos en comodidades, incluidos Rosebank, Century City y Umhlanga. Otros ocupantes del sector servicios, incluidas firmas legales, energéticas, minoristas y de ciencias de la vida, contribuyen a una base de demanda de arrendamiento más diversificada. La demanda intensiva en infraestructura de TI e ITES refuerza la posición del segmento en el mercado inmobiliario de oficinas de Sudáfrica. Sin embargo, el ritmo de la automatización en la externalización podría alterar este perfil de demanda con el tiempo.
Por Grado de Edificio, Ventas:
El Grado A Atrae Capital InstitucionalSe proyecta que las oficinas de Grado A representen el 45,5% del tamaño del mercado inmobiliario de oficinas de Sudáfrica, por valor de ventas, en 2026 y se prevé que crezcan a una CAGR del 6,10% hasta 2032. Los compradores institucionales favorecen los activos con inquilinos estables, credenciales verdes e infraestructura operativa resiliente. En mayo de 2026, se espera que Spear REIT Limited adquiera una cartera de oficinas de primera categoría totalmente arrendada en Tygervalley, compuesta por tres edificios con 28.500 metros cuadrados de área bruta arrendable. Se espera que la cartera genere un rendimiento inicial del 9,67% y escalaciones anuales promedio de alquiler del 6,5%. Esta transacción indica que el capital sigue disponible para activos de primera categoría bien arrendados en ubicaciones con oferta limitada. En consecuencia, las oficinas de Grado A mantienen perspectivas de ventas más sólidas que los edificios con perspectivas de arrendamiento inciertas.
Las ventas de oficinas de Grado B y Grado C implican cada vez más conversión o reposicionamiento en lugar de inversiones convencionales generadoras de ingresos. Los compradores están reevaluando el uso futuro de los activos más débiles donde los ingresos por arrendamiento no justifican los costos de renovación. Los mayores costos de financiamiento y la baja confianza del mercado continúan limitando los volúmenes generales de transacciones. El mercado inmobiliario de oficinas de Sudáfrica está reduciendo gradualmente su universo invertible a medida que los propietarios convierten el espacio obsoleto o lo venden a precios que reflejan el riesgo de reurbanización. Se espera que esta tendencia concentre la actividad de inversión entre un grupo más pequeño de activos de oficinas de mayor calidad. Las perspectivas de ventas seguirán siendo más sólidas para los activos con flujos de ingresos estables o potencial viable de uso alternativo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Johannesburgo representó el 49,8% de la actividad de alquiler en 2026, apoyado por su concentración de sedes de banca, minería y servicios profesionales. La metrópolis tuvo una tasa de vacancia de oficinas general del 14,7% en el tercer trimestre de 2026, en comparación con el 12,5% antes de la pandemia. La tasa general enmascara condiciones más sólidas en Sandton y Rosebank, donde la vacancia de primera categoría y Grado A fue del 6% y el 10,5%, respectivamente. El Gateway East de Attacq Limited en Waterfall City abarca 12.605 metros cuadrados y estaba prearrendado en un 73,4% antes de su finalización. Esto demuestra que el desarrollo liderado por inquilinos puede funcionar en los submercados adecuados. El distrito central de negocios aún necesita un período más prolongado de rehabilitación antes de poder equipararse a los nodos descentralizados.
Se prevé que Ciudad del Cabo sea la geografía de más rápido crecimiento, con una CAGR del 6,21% hasta 2032, y tuvo la tasa de vacancia más ajustada del país, del 6,9%, en el tercer trimestre de 2026. La demanda de externalización de procesos empresariales y la disponibilidad limitada de grandes plantas de piso de primera categoría están apoyando los precios de los propietarios. Las grandes plantas de piso disponibles se están volviendo escasas, lo que puede dirigir a algunos ocupantes hacia otras metrópolis. Se espera que la reurbanización de City Park añada 10.500 metros cuadrados de espacio de oficinas de primera categoría en el tercer trimestre de 2026. El mercado inmobiliario de oficinas de Sudáfrica en Ciudad del Cabo está respaldado por un equilibrio más ajustado entre oferta y demanda que en otras grandes metrópolis.
Durban registró una tasa de vacancia del 9,3% en el tercer trimestre de 2026, una disminución de 6,8 puntos porcentuales desde su máximo de mediados de 2022. Su recuperación se ha visto favorecida por el espacio rentable en áreas descentralizadas como Umhlanga y la base de actividad vinculada a la logstica de la ciudad. Gqeberha tuvo la mayor vacancia entre las principales metrópolis, del 15,7%, pero está atrayendo interés a medida que la externalización se expande más allá de Ciudad del Cabo. Los centros más pequeños, incluidos Bloemfontein, George, Polokwane, Mitchells Plain y Soweto, ofrecen posibles ubicaciones de expansión para las operaciones de entrega. Sus perspectivas dependen de la infraestructura local y de la capacidad del propietario para modernizar los edificios según las especificaciones requeridas. El desempeño geográfico en el mercado inmobiliario de oficinas de Sudáfrica seguirá siendo desigual porque cada nodo enfrenta una combinación diferente de demanda de inquilinos, calidad del stock y niveles de servicios municipales.
Panorama Competitivo
Concentración del Mercado
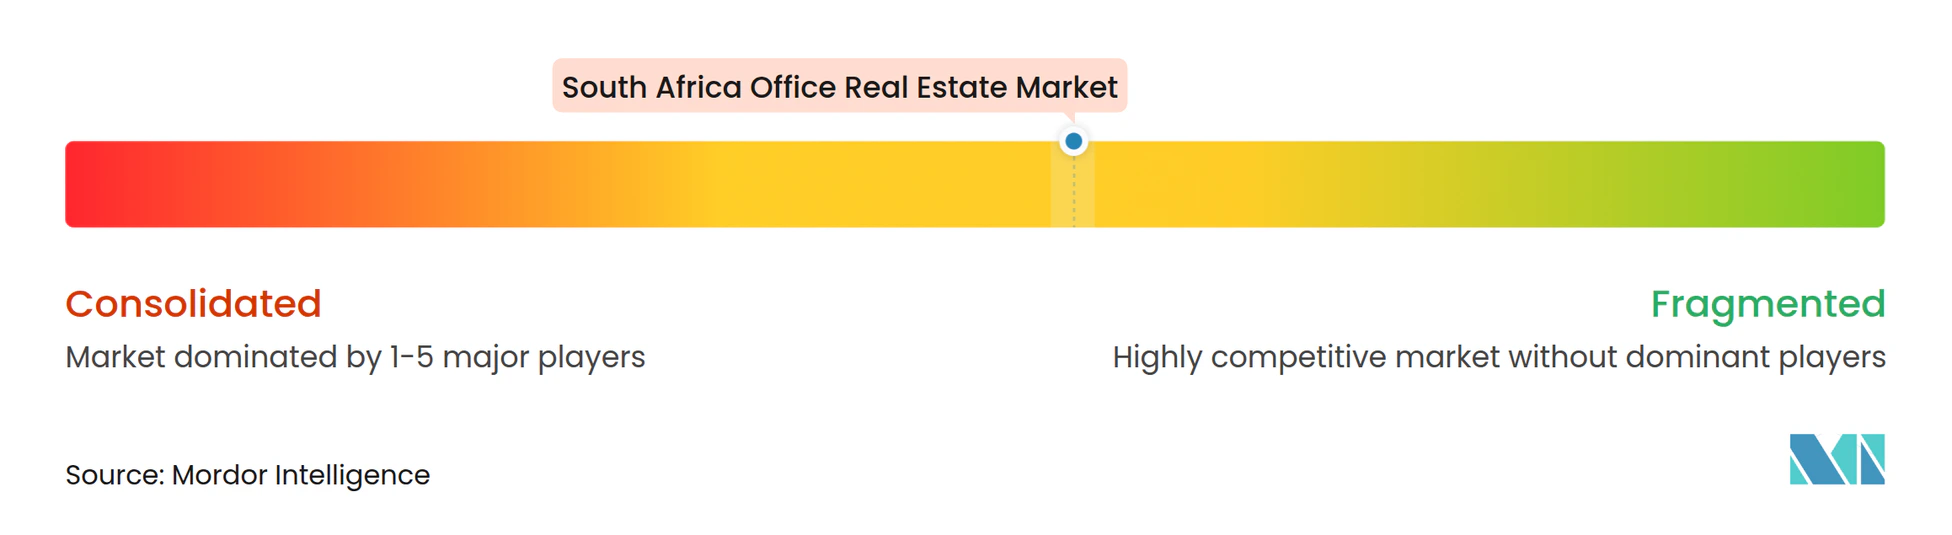
El mercado inmobiliario de oficinas de Sudáfrica está moderadamente concentrado entre los fondos de inversión inmobiliaria (REIT) cotizados y las empresas inmobiliarias institucionales. Growthpoint Properties, Redefine Properties, Attacq Limited y Spear REIT Limited poseen carteras significativas de Grado A en nodos de primera categoría. Sus estrategias se centran en la venta de activos de menor calidad, la mejora del desempeño operativo y la concentración del desarrollo en ubicaciones con demanda visible de inquilinos. Growthpoint Properties completó la reurbanización de cero emisiones netas de 36 Hans Strijdom Avenue y aseguró un arrendamiento de 15 años con Ninety One. Esta estrategia dirige el capital hacia la generación de ingresos a largo plazo y activos de oficinas más defensibles.
Redefine Properties utiliza su plataforma digital GoCity para centralizar la gestión de edificios, monitorear los patrones de ocupación y apoyar los procedimientos de seguridad de los inquilinos. La empresa reportó una retención de inquilinos superior al 96% en su cartera de oficinas sudafricana. Se espera que Spear REIT Limited complete su adquisición de 1 Sportica Crescent en Tygervalley en agosto de 2026, añadiendo tres edificios de oficinas de primera categoría en Ciudad del Cabo. Estos desarrollos demuestran cómo los grandes propietarios de inmuebles priorizan la tecnología, los inquilinos estables y los recintos con oferta limitada. Los estándares Green Star pueden fortalecer aún más esta ventaja, ya que el cumplimiento de los requisitos de desempeño energético e hídrico requiere inversión de capital y experiencia operativa. Los propietarios más pequeños pueden enfrentar mayores desafíos para financiar estas mejoras a un ritmo comparable.
Existen oportunidades en la modernización de edificios de Grado B para ocupantes de externalización, el desarrollo de edificios de cero emisiones netas con inquilinos ancla y la conversión de activos no estratégicos del distrito central de negocios en desarrollos residenciales o de uso mixto. Excellerate JHI y Anvil Property Smith compiten a través del conocimiento del mercado local, las capacidades de corretaje y las relaciones con los inquilinos, en lugar de la escala de la cartera. Attacq Limited mantiene un activo pipeline de desarrollo en Waterfall City, que incluye Gateway East, un centro de conferencias y un hotel. La creciente adopción de sistemas de edificios inteligentes también puede ampliar la brecha operativa entre los grandes REIT y las propiedades gestionadas de forma convencional. La competencia es, por tanto, más intensa por los activos de alta calidad, mientras que el stock secundario es más probable que compita en tarifas de alquiler o valor de reurbanización. El mercado inmobiliario de oficinas de Sudáfrica sigue siendo un mercado de dos niveles, ya que los edificios modernos y los espacios de oficinas más antiguos atienden a diferentes requisitos de los inquilinos.
Líderes de la Industria Inmobiliaria de Oficinas de Sudáfrica
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Limited
-
Liberty Two Degrees
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Oficinas de Sudáfrica Empresas cubiertas en este informe
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Limited
- Liberty Two Degrees
- Investec Property Fund
- Spear REIT Limited
- Emira Property Fund
- Dipula Income Fund
- Delta Property Fund
- Vukile Property Fund
- Fairvest Limited
- SA Corporate Real Estate Limited
- Resilient REIT Limited
- Pinnacle Property Holdings
- Affordable Group
- JLL South Africa
- CBRE South Africa
- Cushman and Wakefield / BROLL
- Colliers South Africa
Desarrollos recientes de la industria en Mercado Inmobiliario de Oficinas de Sudáfrica
- Octubre de 2026: Se proyecta que la tasa de vacancia de oficinas nacional de Sudáfrica disminuya al 11,8% en el tercer trimestre de 2026, alcanzando un mínimo de seis años. Se espera que el mercado registre una absorción neta positiva de casi 70.000 m² durante el trimestre, mientras que el 70,4% del pipeline de desarrollo de 100.500 m² está prearrendado, lo que señala un ciclo de oferta impulsado por los inquilinos en lugar de un desarrollo especulativo.
- Agosto de 2026: Spear REIT Limited completó la adquisición de 1 Sportica Crescent, Tygervalley, Ciudad del Cabo, clasificada como una transacción de Categoría 2. La adquisición implicó la transferencia de tres edificios de oficinas de primera categoría (aproximadamente 28.500 m² de área bruta arrendable) de Ingenuity Property Investments. Las propiedades están totalmente arrendadas a inquilinos de primer nivel con un rendimiento inicial estimado del 9,67%.
- Junio de 2026: Growthpoint Properties transfirió su participación indivisa del 55% en Discovery Fase 1, Sandton, Johannesburgo, a Discovery Propco y adquirió el 100% de la propiedad del edificio adyacente Discovery Fase 2 (19.369 m²), reduciendo la ponderación de oficinas de Growthpoint Properties en Gauteng.
Alcance del Informe del Mercado Inmobiliario de Oficinas de Sudáfrica
Resumen de la segmentación
| Grado A |
| Grado B |
| Grado C |
| Por Grado de Edificio | Grado A |
| Grado B | |
| Grado C |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado inmobiliario de oficinas de Sudáfrica para 2032?
Se prevé que el sector alcance los 3,15 mil millones de USD para 2032, creciendo a una CAGR del 5,43% desde 2027. Las perspectivas están determinadas por un cambio hacia edificios de mayor calidad en lugar de una expansión generalizada en todo el stock de oficinas.
¿Qué grado de edificio lidera los alquileres de oficinas en Sudáfrica?
El Grado A lidera la actividad de alquiler con una participación del 47,3% en 2026 y se proyecta que crezca a una CAGR del 5,97% hasta 2032. Los servicios confiables, las distribuciones eficientes y las comodidades para inquilinos apoyan su posición más sólida.
¿Por qué Ciudad del Cabo crece más rápido que otras ubicaciones de oficinas en Sudáfrica?
Se prevé que Ciudad del Cabo crezca a una CAGR del 6,21% porque la oferta de primera categoría es limitada y la demanda de externalización de procesos empresariales sigue siendo sólida. Su tasa de vacancia del 6,9% también muestra un equilibrio de arrendamiento más ajustado que en otras grandes metrópolis.
¿Qué ocupantes impulsan la demanda de oficinas en Sudáfrica?
TI e ITES es el mayor segmento de uso final en alquiler, con una participación del 28,9% en 2026, respaldado por las necesidades de tecnología, externalización y servicios empresariales globales. Estos ocupantes a menudo necesitan grandes plantas de piso, fibra óptica, energía de respaldo y espacio de capacitación.
¿Qué está frenando la recuperación de los edificios de oficinas más antiguos?
Los activos de Grado B y Grado C tienen una vacancia superior al 15%, y muchos necesitan mejoras para proporcionar suministro eléctrico confiable, conectividad y mejores estándares de lugar de trabajo. Las conversiones a uso residencial o mixto pueden ser una respuesta práctica donde la demanda de oficinas no es viable.
¿Cómo están cambiando los principales propietarios sus carteras de oficinas?
Los principales propietarios están vendiendo activos no estratégicos, invirtiendo en edificios verdes y con resiliencia energética, y desarrollando espacio en recintos de primera categoría consolidados. Sus acciones se centran en inquilinos estables, un desempeño operativo más sólido y compromisos de arrendamiento a más largo plazo.