
南アフリカオフィス不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.30 十億米ドル |
| 市場規模 (2027) | 2.42 十億米ドル |
| 市場規模 (2032) | 3.15 十億米ドル |
| 成長率 (2027 - 2032) | 5.43 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカオフィス不動産市場分析
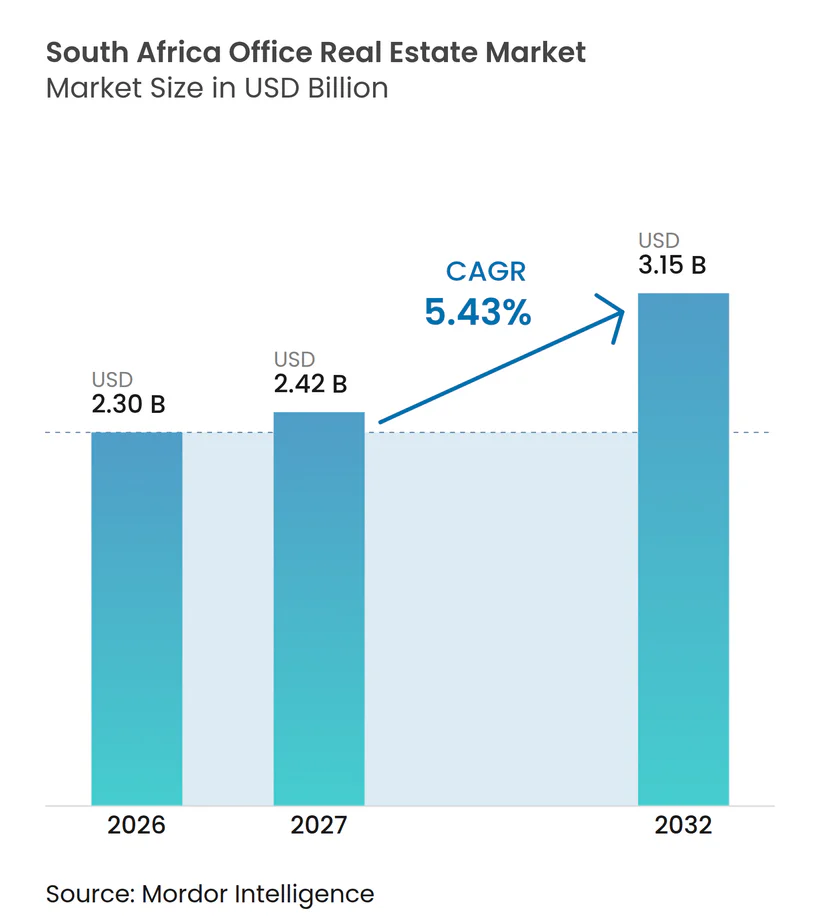
南アフリカオフィス不動産市場規模は、2026年の2.30 ビリオン 米ドルから2027年には2.42 ビリオン 米ドルに成長し、2027年から2032年にかけて5.43%のCAGRで2032年までに3.15 ビリオン 米ドルに達すると予測されています。
需要はますます選別的になっており、テナントは信頼性の高い電力供給、光ファイバー接続、セキュリティ、優れた環境性能を備えた好立地の建物を優先しています。こうした傾向は、プライムおよびグレードAの物件における賃貸条件を改善する一方、老朽化した建物の賃貸見通しをより厳しいものにしています。ケープタウンはプレミアムオフィス供給が限られており、ビジネスプロセスアウトソーシング業界からの強い需要を受けています。一方、ヨハネスブルグは企業本社が集中しているため、最大のオフィス拠点であり続けています。上場不動産会社は、非中核資産の売却、戦略的に立地する建物のアップグレード、テナント需要が実証されたエリアへの開発活動の集中によって対応しています。その結果、南アフリカオフィス不動産市場は広範な拡大よりも、既存スペースを変化するテナント要件に適応させるオーナーの能力に依存するようになっています。
主要レポートのポイント
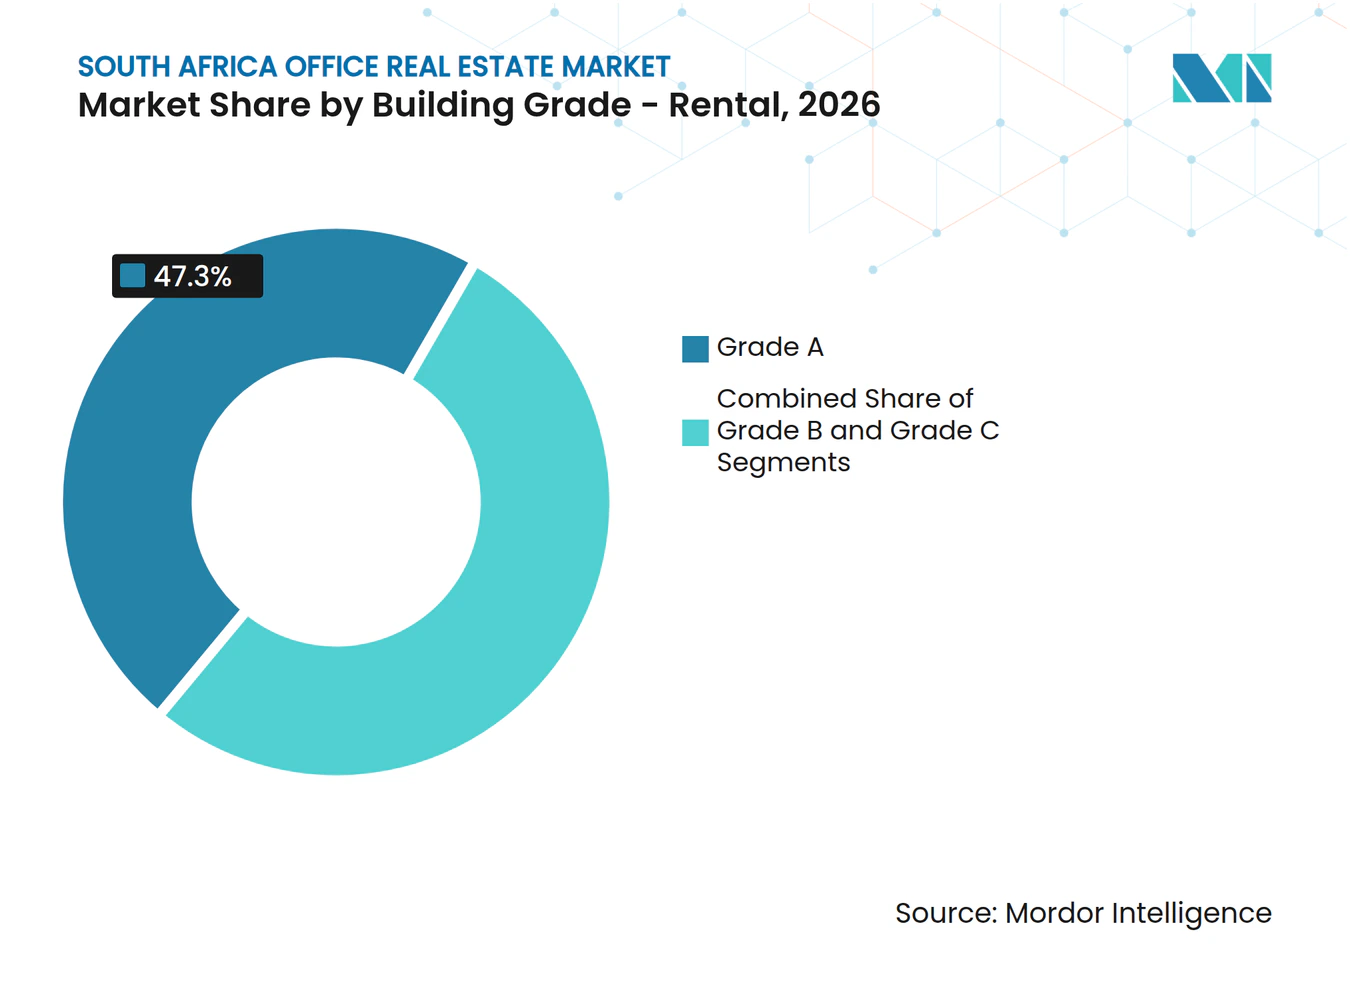
- 建物グレード別 - 賃貸:グレードAは2026年に南アフリカオフィス不動産市場の47.3%のシェアを占め、建物グレード別で最大の賃貸セグメントとなっています。グレードAは2032年までに5.97%のCAGRで成長すると予測されています。
- 最終用途別 - 賃貸:情報技術(ITおよびITES)は2026年に南アフリカオフィス不動産市場シェアの28.9%を占め、最大の最終用途セグメントとなっています。情報技術(ITおよびITES)は2032年までに6.32%のCAGRで成長すると予測されています。
- 地域別 - 賃貸:ヨハネスブルグは2026年に南アフリカオフィス不動産市場シェアの49.8%を占め、最大の地域セグメントとなっています。ケープタウンは2032年までに最高の6.21%のCAGRを記録すると予測されています。
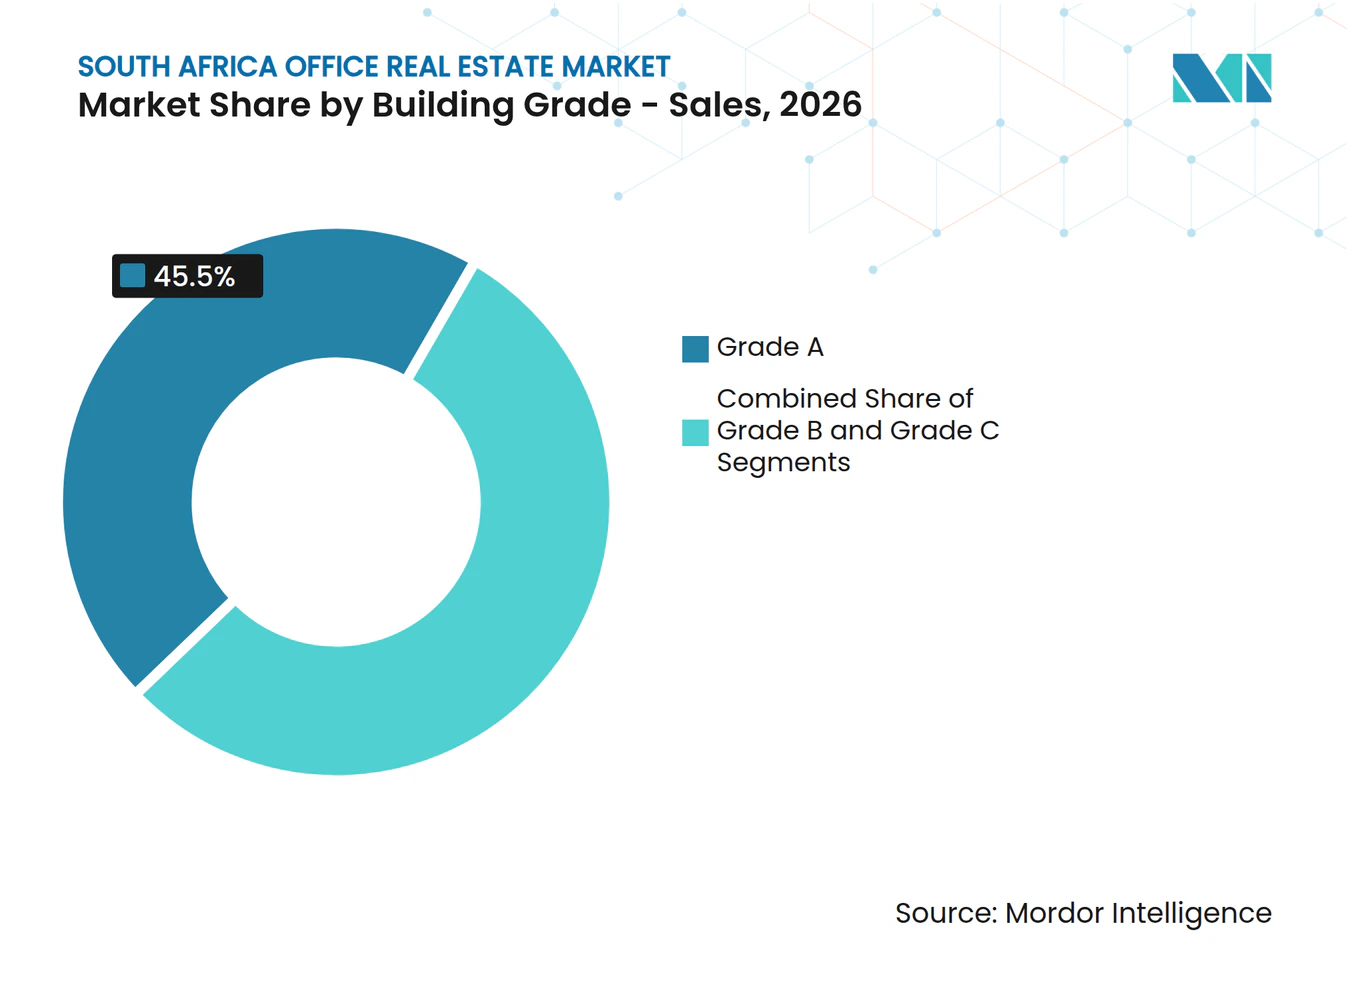
- 建物グレード別 - 販売:グレードAは2026年に南アフリカオフィス不動産市場の45.5%のシェアを占め、建物グレード別で最大の販売セグメントとなっています。グレードAは2032年までに6.10%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のフライト・トゥ・クオリティによるグレードA需要の強化 | +1.4% | 全国的、特にヨハネスブルグとケープタウンの確立されたビジネス地区で顕著。 | 短期(2年以内) |
| BPOおよびグローバルビジネスサービスの拡大による賃貸支援 | +1.2% | ケープタウンを中心に、ヨハネスブルグ、ダーバン、ポートエリザベス/フベルハへの波及。 | 中期(2〜4年) |
| フレキシブルおびサービスオフィスの普及による適応可能なワークスペース需要の増加 | +1.0% | 全国的、主要な中央ビジネス地区およびプレミアム分散型ノードに集中。 | 中期(2〜4年) |
| 電力供給の信頼性向上によるテナント信頼感の強化 | +0.5% | 全国的、ヨハネスブルグとケープタウンのプライムノードで最も強い。 | 短期(2年以内) |
| 都市再生とオフィス転換によるリポジショニング機会の創出 | +0.4% | ヨハネスブルグCBD、ケープタウンCBD、プレトリア、ポートエリザベス/フベルハ。 | 長期(4年以上) |
| 企業の脱炭素化によるグリーン認証オフィス需要の支援 | +0.3% | 全国的、西ケープ州とハウテン州のプライムノードで最も強い。 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のフライト・トゥ・クオリティが確立されたビジネス地区における現代的なグレードAオフィス物件への需要を強化している
企業テナントは、確立されたビジネス地区における現代的なグレードAオフィスへの移行を進めています。2026年第3四半期のプライム空室率は4.7%であったのに対し、グレードBおよびグレードCの空室率はそれぞれ15.9%および15.6%でした[1]。多くの企業はフットプリントを縮小し、節約分を建物品質と立地の改善に充てています。これにより、サービスの充実したノードでの稼働率が支えられる一方、二次的なストッにはより持続的な空室課題が残っています。信頼性の高い電力、光ファイバー、セキュリティ、環境性能は、大規模テナントにとって中核的な要件となっています。
ビジネスプロセスアウトソーシングおよびグローバルビジネスサービスの拡大が主要都市圏におけるオフィス賃貸活動を支援している
ビジネスプロセスアウトソーシングおよびグローバルビジネスサービスは、主要都市圏におけるオフィス賃貸を支援しています。国内セクターは2030年までに50万人の雇用を目標としており、オフィススペースへのさらなる需要が見込まれます[2]。需要はケープタウンで最も強く、適切な大型フロアプレートが見つけにくくなるにつれ、ヨハネスブルグ、ダーバン、ポートエリザベス/フベルハへと拡大しています。これらのオペレーターは冗長な光ファイバー、バックアップ電源、高密度レイアウト、トレーニングスペースを必要とするため、グレードAおよびプレミアム建物が優遇されます。AI主導の自動化は中期的なリスクとして残っており、大型フロアプレートの賃貸を支える労働集約的な需要を減少させる可能性があります。
フレキシブルおよびサービスオフィスの普及拡大が適応可能なワークスペースソリューションへの需要を増加させている
フレキシブルおよびサービスオフィスは、南アフリカのオフィス不動産市場において確立された存在となりつつあります。企業や急成長するテクノロジー企業は、ハイブリッドワークの取り決めを管理し、従来の長期リースに伴うコストを回避するために、より短いリース契約を活用しています。このモデルは、サンドトン、ローズバンク、センチュリーシティ、ウムランガなどの中央ビジネス地区やプレミアム分散型ノードで重要性を増しています。フレキシブルオフィスオペレーターは管理契約を通じて空きフロアスペースを吸収できるため、グレードAおよびプレミアムグレードBの建物における稼働率を支える可能性があります。ただし、管理型ワークステーションへの需要が、従来の企業テナントと同様の長期賃貸契約に常につながるわけではありません。
電力供給の信頼性向上が確立された商業立地におけるテナントの信頼感を強化している
電力供給の信頼性向上は、確立された商業立地への信頼感を支えています。より安定した供給により、オーナーはテナント向けアメニティ、エネルギー効率、建物アップグレードにより多くの資本を充てることができます。太陽光発電およびバッテリーシステムを設置したグレードAおよびプライム建物は、老朽化した物件に対して運営コスト上の優位性を維持しています[3]。電力の信頼性は、特に大規模なテクノロジーまたはアウトソーシング業務を持つテナントにとって、実際的な立地選定要件であり続けています。この改善は、以前は発電機コストがテナント離れの一因となっていたヨハネスブルグおよびツワネの中央ビジネス地区における賃貸問い合わせを支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い空室率が賃料成長と投機的開発を制限 | -0.8% | 全国的、特にヨハネスブルグCBD、ポートエリザベス/フベルハ、および全都市圏の二次ノードで顕著。 | 長期(4年以上) |
| ハイブリッドワークと企業スペース統合による従来型需要の減少 | -0.6% | 全国的、ヨハネスブルグとケープタウンのナレッジエコノミーセクターで最も顕著。 | 長期(4年以上) |
| 市営料金と運営費の上昇によるオーナー収入への圧迫 | -0.4% | 全国的、ヨハネスブルグCBD、ツワネ、二次都市圏での負担が最も高い。 | 中期(2〜4年) |
| 高い資金調達コストと慎重な銀行融資による資本制約 | -0.3% | 全国的、主要都市圏全体の投資意欲と開発実現可能性に影響。 | 短期から中期(4年以内) |
| 情報源: Mordor Intelligence | |||
一部のサブマーケットにおける高い空室率が賃料成長を制限し投機的開発を抑制している
一部のサブマーケットにおける高い空室率は、回復に対する最大の構造的な足かせであり続けています。グレードBおよびグレードCのオフィスは、市場全体が改善した中でも、2026年第3四半期に全国で15%を超える空室率を記録しました。多くの二次的建物は、現代のテナントが求めるバックアップ電源、フロアプレート効率、環境性能を欠いています。2026年第3四半期には、全国で225万平方メートルを超える余剰オフィススペースが引き続き供給可能な状態にありました。この過剰供給は賃料成長を制限し、投機的開発を抑制しています。
ハイブリッドワークと企業スペース統合が従来型オフィススペース需要を減少させている
ハイブリッドワークは、知識集約型セクターにおける従来型オフィス需要を減少させています。多くの大規模雇用主は、従業員一人当たりの平均必要スペースを削減する正式な勤務スケジュールを採用しています。リース満了時に、テナントは余剰スペースを返却し、より小規模またはより高品質な物件に統合することができます。したがって、新規契約を解約や転貸が相殺する場合、グロス賃貸活動は実際の占有スペースの増加を過大評価する可能性があります。この抑制要因は、銀行、金融サービス、保険、コンサルティング、専門サービスのテナントに特に関連しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別、賃貸:
品質要件がリースを形成する中でグレードAがリードするグレードAは2026年の賃貸活動の47.3%を占めると予測され、2032年までに5.97%のCAGRで拡大すると予測されています。全国空室率は2026年第3四半期に9.5%に達すると見込まれています。このセグメントは、大規模テナントが求める信頼性の高いサービス、柔軟なレイアウト、運営効率を提供しています。稼働状況の差異は、より優れたサービス提供と優れた立地を持つ物件に対するテナントの選好を反映しています。プライムグレードPの空室率は2026年第1四半期にケープタウン北部郊外で0%に達すると予測され、AAAグレードの空室率は1.2%になると見込まれています。これらの条件は、新規供給が既存テナントの要件を満たす場合のプレリース活を支援しています。
グリーン認証は、運営コストを削減し企業の環境コミットメントに沿うことで、グレードA建物の競争力を強化しています。グレードBおよびグレードCの物件は、特定のアウトソーシングテナントなど、低賃料と高稼働密度を優先するユーザーに引き続き対応しています。ただし、これらの物件が上位グレードの資産に匹敵する電力信頼性、接続性、職場品質を提供するには多大な投資が必要です。Growthpoint PropertiesによるグレードBおよび非中核グレードAの保有物件の売却と、ケープタウン・フォアショアおよびサンドトン・サミットへの投資は、より高品質な資産への継続的なシフトを示しています。その結果、南アフリカオフィス不動産業界は、建物が現代のテナント要件を満たす能力に基づいてますます細分化されています。賃料成長は、適切に管理されたエネルギー耐性のあるグレードAおよびプライム物件で最も強く維持されると見込まれています。


注記: 全セグメントのシェアはレポート購入後に入手可能
最終用途別、賃貸:
ITおよびITESが規模と最強の成長を兼ね備えるITおよびITESは2026年の賃貸活動の28.9%を占めると予測され、2032年までに6.32%のCAGRを記録すると見込まれています。このセグメントには、テクノロジーサービスプロバイダー、ビジネスプロセスアウトソーシング企業、グローバルビジネスサービスオペレーターが含まれます。これらのテナントは、大型フロアプレート、堅牢な接続性、バックアップ電源、トレーニングおよび従業員サポートのためのスペースを必要とします。これらの要件は、サービスの充実したビジネスノードにおけるグレードAおよびプレミアム建物への需要を集中させています。ヨハネスブルグとケープタウンは、大規模な企業テナントベースと確立されたアウトソーシングエコシステムにより、主要な需要センターであり続けています。テクノロジー需要の集中は、これらのエリアのオーナーに、より信頼性の高い潜在テナントのプールを提供しています。
銀行、金融サービス、保険は、特にサンドトンとケープタウン・フォアショアにおいて、次の主要なオフィス需要層を形成しています。これらの組織は支店および地域業務をより少数の大規模本社に統合しており、新たなプレミアムオフィススペースを吸収する前にスペースを解放する可能性があります。ビジネスコンサルティングおよび専門サービス企業も、ローズバンク、センチュリーシティ、ウムランガなどのアメニティ豊富な地区へのシフトを進めています。法律、エネルギー、小売、ライフサイエンス企業を含むその他のサービスセクターのテナントは、より多様化した賃貸需要基盤に貢献しています。ITおよびITESからのインフラ集約的な需要は、南アフリカオフィス不動産市場におけるこのセグメントの地位を強化しています。ただし、アウトソーシングにおける自動化の進展は、時間の経過とともにこの需要プロファイルを変させる可能性があります。
建物グレード別、販売:
グレードAが機関投資家の資本を引き付けるグレードAオフィスは2026年の販売価値による南アフリカオフィス不動産市場規模の45.5%を占めると予測され、2032年までに6.10%のCAGRで成長すると予測されています。機関投資家は、安定したテナント、グリーン認証、耐性のある運営インフラを持つ資産を好みます。2026年5月、Spear REITはタイガーバレーにある3棟の建物で構成され、総賃貸可能面積28,500平方メートルのフル稼働プレミアムオフィスポートフォリオを取得する見込みです。このポートフォリオは初期利回り9.67%、平均年間賃料上昇率6.5%を生み出すと見込まれています。この取引は、供給が制約された立地における満室プレミアム資産に対して資本が引き続き利用可能であることを示しています。その結果、グレードAオフィスは賃貸見通しが不確かな建物よりも強い販売見通しを維持しています。
グレードBおよびグレードCオフィスの販売は、従来の収益生成投資よりも転換またはリポジショニングを伴うケースが増えています。買い手は、賃貸収入が改修コストを正当化しない劣位資産の将来用途を再評価しています。高い資金調達コストと低い市場信頼感は、全体的な取引量を引き続き制約しています。南アフリカオフィス不動産市場は、オーナーが陳腐化したスペースを転換するか、再開発リスクを反映した価格で売却するにつれ、投資可能なユニバースを徐々に縮小しています。この傾向は、より少数の高品質オフィス資産に投資活動を集中させると見込まれています。販売見通しは、安定した収益ストリームまたは実行可能な代替用途の可能性を持つ資産で最も強く維持されるでしょう。

注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
ヨハネスブルグは2026年の賃貸活動の49.8%を占め、銀行、鉱業、専門サービスの本社が集中していることに支えられています。同都市圏の全体的なオフィス空室率は2026年第3四半期に14.7%であり、パンデミック前の12.5%と比較されます。この見出し数値は、プライムおよびグレードAの空室率がそれぞれ6%および10.5%であったサンドトンとローズバンクにおけるより良好な状況を覆い隠しています。Attacqのウォーターフォールシティにあるゲートウェイイーストは12,605平方メートルをカバーし、完成前に73.4%がプレリースされていました。これは、テナント主導の開発が適切なサブマーケットで機能することを示しています。中央ビジネス地区は、分散型ノードに匹敵するまでにはさらに長い再生期間が必要です。
ケープタウンは2032年までに6.21%のCAGRで最も成長の速い地域となると予測されており、2026年第3四半期に全国で最も低い空室率6.9%を記録しました。ビジネスプロセスアウトソーシング需要とプレミアムフロアプレートの限られた供給がオーナーの価格設定を支援しています。利用可能な大型フロアプレートが希少になりつつあり、一部のテナントを他の都市圏に向かわせる可能性があります。シティパーク再開発は2026年第3四半期に10,500平方メートルのプレミアムオフィススペースを追加する見込みです。ケープタウンにおける南アフリカオフィス不動産市場は、他の主要都市圏よりも需給バランスが引き締まっています。
ダーバンは2026年第3四半期に9.3%の空室率を記録し、2022年中頃のピークから6.8パーセントポイント低下しました。その回復は、ウムランガなどの分散型エリアにおけるコスト効率の高いスペースと、物流関連活動の基盤によって支えられています。フベルハは主要都市圏で最も高い15.7%の空室率を記録しましたが、アウトソーシングがケープタウンを超えて拡大するにつれて関心を集めています。ブルームフォンテーン、ジョージ、ポロクワネ、ミッチェルズプレーン、ソウェトを含む小規模センターは、デリバリー業務の拡大立地として可能性を提供しています。これらの見通しは、地域インフラとオーナーが建物を必要な仕様にアップグレードする能力に依存しています。南アフリカオフィス不動産市場全体の地域別パフォーマンスは、各ノードがテナント需要、ストック品質、市営サービスレベルの異なる組み合わせに直面しているため、引き続き不均一となるでしょう。
競争環境
市場集中度
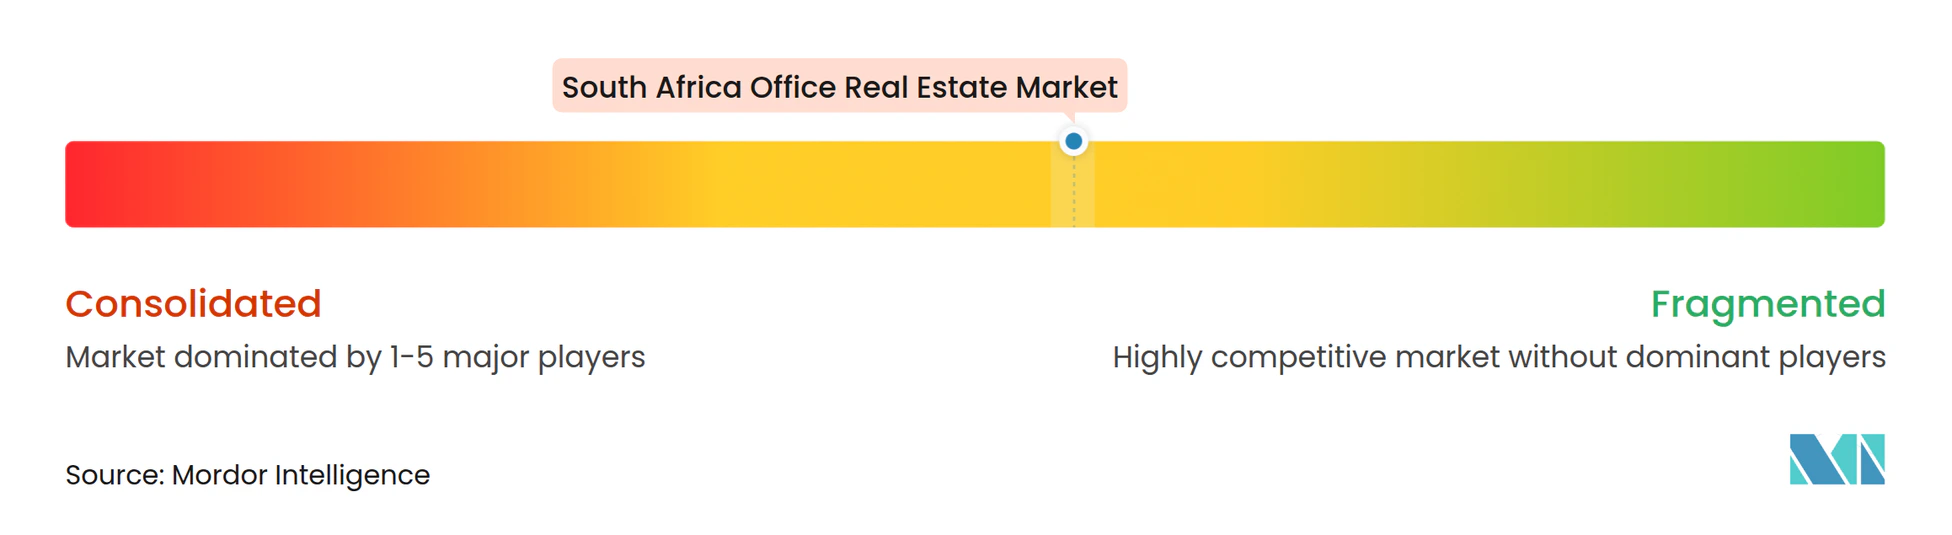
南アフリカオフィス不動産市場は、上場不動産投資信託(REIT)および機関投資家系不動産会社の間で中程度に集中しています。Growthpoint Properties、Redefine Properties、Attacq、Spear REITはプレミアムノードに重要なグレードAポートフォリオを保有しています。これらの戦略は、低品質資産の売却、運営パフォーマンスの改善、テナント需要が明確な立地への開発集中に焦点を当てています。Growthpoint Propertiesは36 Hans Strijdom Avenueのネットゼロ再開発を完了し、Ninety Oneとの15年間のリース契約を締結しました。この戦略は、長期的な収益創出とより防御力の高いオフィス資産に向けて資本を誘導しています。
Redefine PropertiesはGoCityデジタルプラットフォームを活用して建物管理を一元化し、稼働パターンを監視し、テナントの安全手続きを支援しています。同社は南アフリカのオフィスポートフォリオ全体でテナント維持率96%超を報告しました。Spear REITは2026年8月にタイガーバレーの1 Sportica Crescentの取得を完了し、ケープタウンに3棟のプレミアムオフィスビルを追加する見込みです。これらの動向は、大規模不動産オーナーがテクノロジー、安定したテナント、供給が制約されたエリアを優先する方法を示しています。グリーンスター基準はこの優位性をさらに強化できますが、エネルギーおよび水の性能要件への準拠には資本投資と運営専門知識が必要です。小規模オーナーは、同等のペースでこれらのアップグレードに資金を提供することにより大きな課題に直面する可能性があります。
アウトソーシングテナント向けのグレードB建物のアップグレード、アンカーテナントを持つネットゼロ建物の開発、非中核の中央ビジネス地区資産の住宅または複合用途開発への転換において機会が残っています。Excellerate JHIおよびAnvil Property Smithは、ポートフォリオ規模ではなく、地域市場知識、仲介能力、テナント関係を通じて競争しています。Attacqはウォーターフォールシティにおいてゲートウェイイースト、会議センター、ホテルを含む積極的な開発パイプラインを維持しています。スマートビルディングシステムの普及拡大は、大規模REIT従来型管理物件との間の運営格差をさらに広げる可能性があります。したがって、競争は高品質資産において最も激しく、二次的なストックは賃料水準または再開発価値で競争する可能性が高くなっています。南アフリカオフィス不動産市場は、現代的な建物と老朽化したオフィススペースが異なるテナント要件に対応する二層市場であり続けています。
南アフリカオフィス不動産業界のリーダー企業
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Limited
-
Liberty Two Degrees
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカオフィス不動産市場 このレポートでカバーされる企業
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Limited
- Liberty Two Degrees
- Investec Property Fund
- Spear REIT Limited
- Emira Property Fund
- Dipula Income Fund
- Delta Property Fund
- Vukile Property Fund
- Fairvest Limited
- SA Corporate Real Estate Limited
- Resilient REIT Limited
- Pinnacle Property Holdings
- Affordable Group
- JLL South Africa
- CBRE South Africa
- Cushman and Wakefield / BROLL
- Colliers South Africa
最近の産業開発事情 南アフリカオフィス不動産市場
- 2026年10月:南アフリカの全国オフィス空室率は2026年第3四半期に11.8%に低下し、6年ぶりの低水準に達すると予測されています。市場は同四半期に約70,000平方メートルのポジティブな純吸収を記録すると見込まれており、100,500平方メートルの開発パイプラインの70.4%がプレリース済みであることは、投機的開発ではなくテナント主導の供給サイクルを示しています。
- 2026年8月:Spear REIT Limitedはケープタウン、タイガーバレーの1 Sportica Crescentの取得を完了し、カテゴリー2取引として分類されました。この取得には、Ingenuity Property Investmentsからのプレミアムグレードのオフィスビル3棟(総賃貸可能面積約28,500平方メートル)の移転が含まれました。これらの物件は、推定初期利回り9.67%でブルーチップテナントにフル稼働しています。
- 2026年6月:Growthpoint Propertiesはヨハネスブルグ、サンドトンのDiscovery Phase 1における55%の不分割持分をDiscovery Propcoに移転し、隣接するDiscovery Phase 2ビル(19,369平方メートル)の100%所有権を取得することで、ハウテン州におけるGrowthpoint Propertiesのオフィス比重を低下させました。
南アフリカオフィス不動産市場レポートの範囲
セグメンテーション概要
| グレードA |
| グレードB |
| グレードC |
| 建物グレード別 | グレードA |
| グレードB | |
| グレードC |
レポートで回答される主要な質問
2032年における南アフリカオフィス不動産の予測価値は?
このセクターは2032年までに3.15 ビリオン 米ドルに達し、2027年から5.43%のCAGRで成長すると予測されています。見通しは、全オフィスストック全体の広範な拡大よりも高品質な建物へのシフトによって形成されています。
南アフリカのオフィス賃貸をリードする建物グレードは?
グレードAは2026年に47.3%のシェアで賃貸活動をリードしており、2032年までに5.97%のCAGRで成長すると予測されています。信頼性の高いユーティリティ、効率的なレイアウト、テナント向けアメニティがその優位性を支えています。
ケープタウンが他の南アフリカのオフィス立地よりも速く成長している理由は?
ケープタウンはプレミアム供給が限られており、ビジネスプロセスアウトソーシング需要が引き続き強いため、6.21%のCAGRで成長すると予測されています。6.9%の空室率も、他の主要都市圏よりも引き締まった賃貸バランスを示しています。
南アフリカのオフィス需要を牽引するテナントは?
ITおよびITESは2026年に28.9%を占める最大の賃貸最終用途セグメントであり、テクノロジー、アウトソーシング、グローバルビジネスサービスのニーズに支えられています。これらのテナントは多くの場合、大型フロアプレート、光ファイバー、バックアップ電源、トレーニングスペースを必要とします。
老朽化したオフィスビルの回復を妨げているものは何か?
グレードBおよびグレードCの資産は15%を超える空室率を抱えており、多くは信頼性の高い電力、接続性、より良い職場環境基準を提供するためのアップグレードが必要です。オフィス需要が見込めない場合、住宅たは複合用途への転換が実際的な対応策となり得ます。
主要オーナーはオフィスポートフォリオをどのように変化させているか?
主要オーナーは非中核資産を売却し、グリーンでエネルギー耐性のある建物に投資し、確立されたプレミアムエリアにスペースを開発しています。その取り組みは、安定したテナント、より強い運営パフォーマンス、より長いリース契約に焦点を当てています。