
Taille et part du marché de l'immobilier de bureaux en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.30 Milliards de dollars |
| Taille du Marché (2027) | 2.42 Milliards de dollars |
| Taille du Marché (2032) | 3.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.43 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Afrique du Sud par Mordor Intelligence
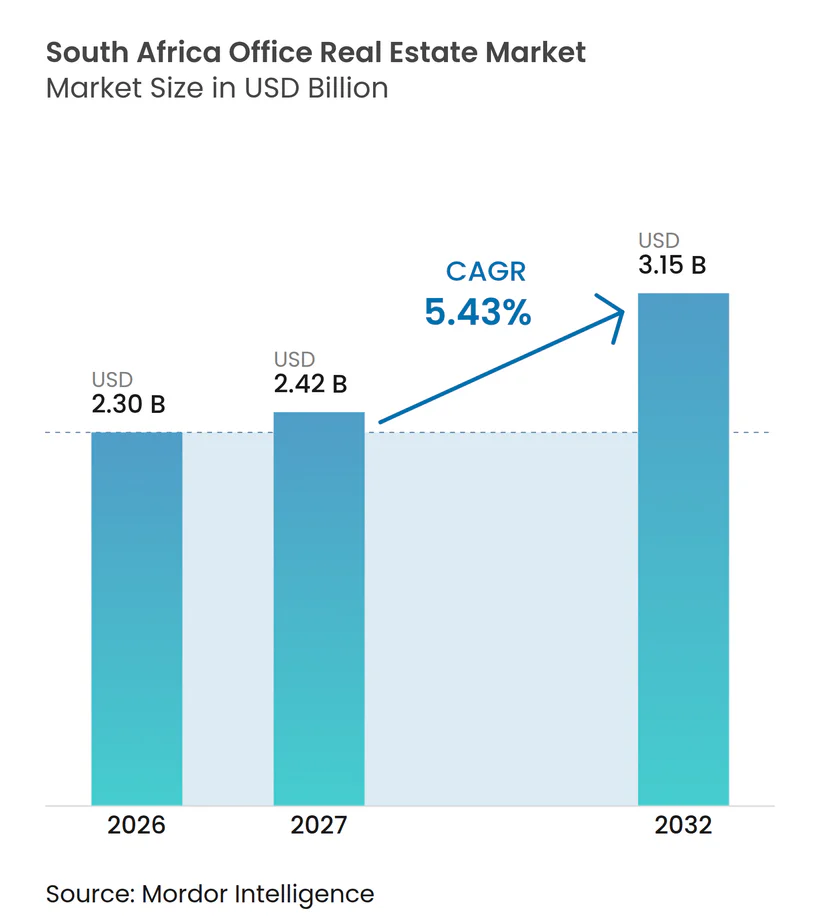
La taille du marché de l'immobilier de bureaux en Afrique du Sud devrait passer de 2,30 milliards USD en 2026 à 2,42 milliards USD en 2027 et atteindre 3,15 milliards USD d'ici 2032, à un CAGR de 5,43 % sur la période 2027-2032.
La demande devient de plus en plus sélective, les occupants privilégiant les bâtiments bien situés disposant d'une alimentation électrique fiable, d'une connectivité en fibre optique, d'une sécurité renforcée et de solides références environnementales. Ces préférences améliorent les conditions de location pour les propriétés de premier ordre et de Catégorie A, tout en rendant les perspectives de location plus difficiles pour les bâtiments plus anciens. Le Cap bénéficie d'une offre limitée de bureaux de premier ordre et d'une forte demande de la part du secteur de l'externalisation des processus métier, tandis que Johannesburg reste le principal pôle de bureaux en raison de la concentration de sièges sociaux d'entreprises. Les sociétés immobilières cotées réagissent en cédant des actifs non stratégiques, en rénovant des bâtiments bien situés et en concentrant leur activité de développement dans des quartiers où la demande des locataires est avérée. Par conséquent, le marché de l'immobilier de bureaux en Afrique du Sud repose moins sur une expansion généralisée et davantage sur la capacité des propriétaires à adapter les espaces existants aux exigences évolutives des occupants.
Principaux enseignements du rapport
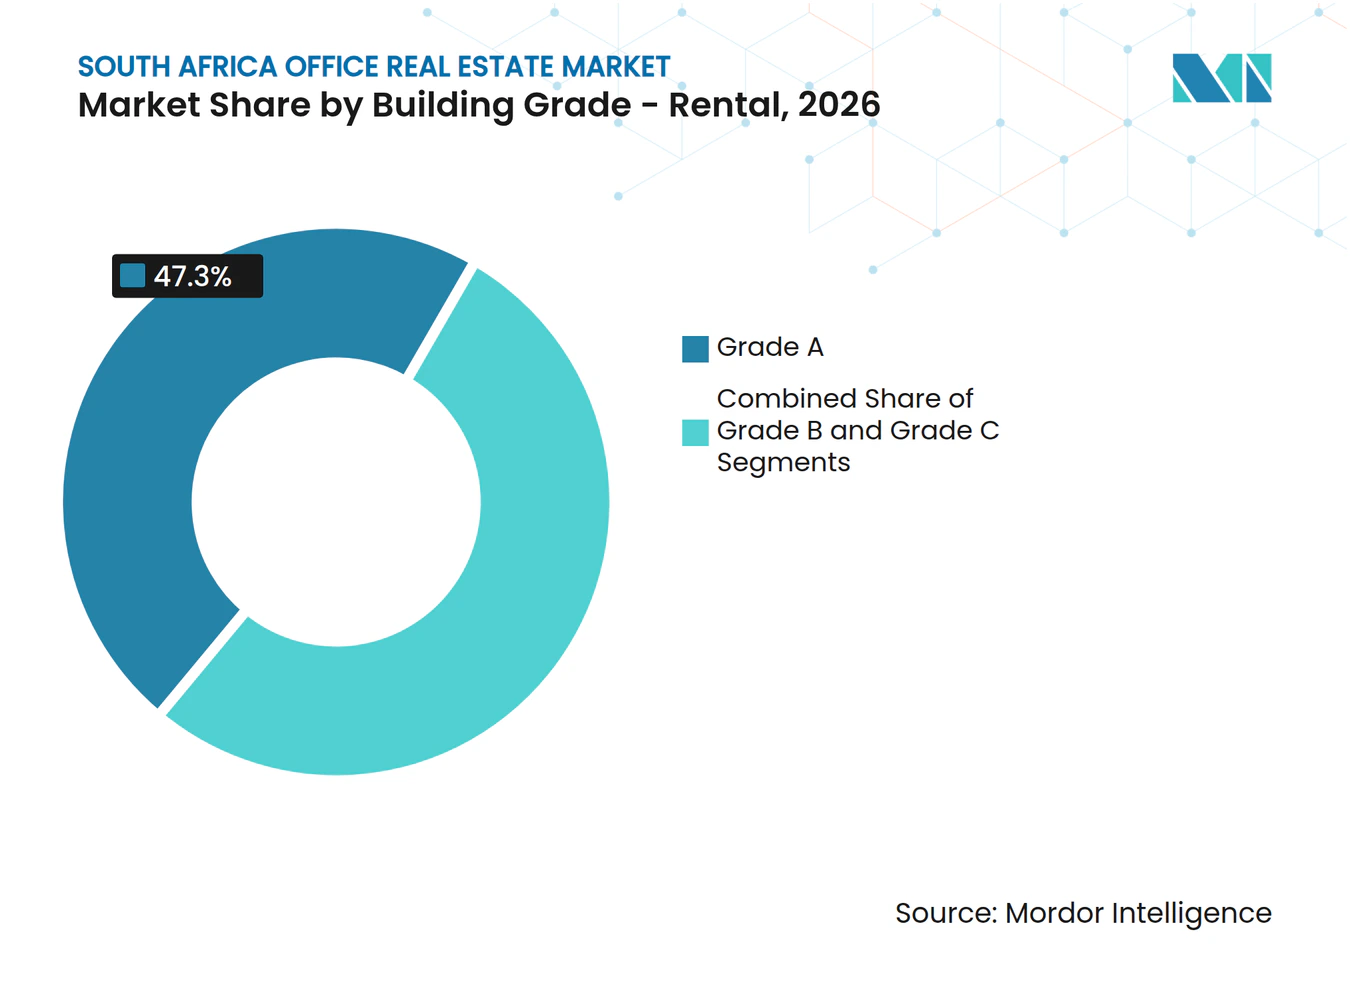
- Par catégorie de bâtiment - Location : la Catégorie A détenait une part de 47,3 % du marché de l'immobilier de bureaux en Afrique du Sud en 2026, ce qui en fait le plus grand segment locatif par catégorie de bâtiment. La Catégorie A devrait croître à un CAGR de 5,97 % jusqu'en 2032.
- Par utilisation finale - Location : les technologies de l'information (IT et ITES) représentaient 28,9 % de la part du marché de l'immobilier de bureaux en Afrique du Sud en 2026, ce qui en fait le plus grand segment par utilisation finale. Les technologies de l'information (IT et ITES) devraient croître à un CAGR de 6,32 % jusqu'en 2032.
- Par géographie - Location : Johannesburg représentait 49,8 % de la part du marché de l'immobilier de bureaux en Afrique du Sud en 2026, ce qui en fait le plus grand segment géographique. Le Cap devrait enregistrer le CAGR le plus élevé de 6,21 % jusqu'en 2032.
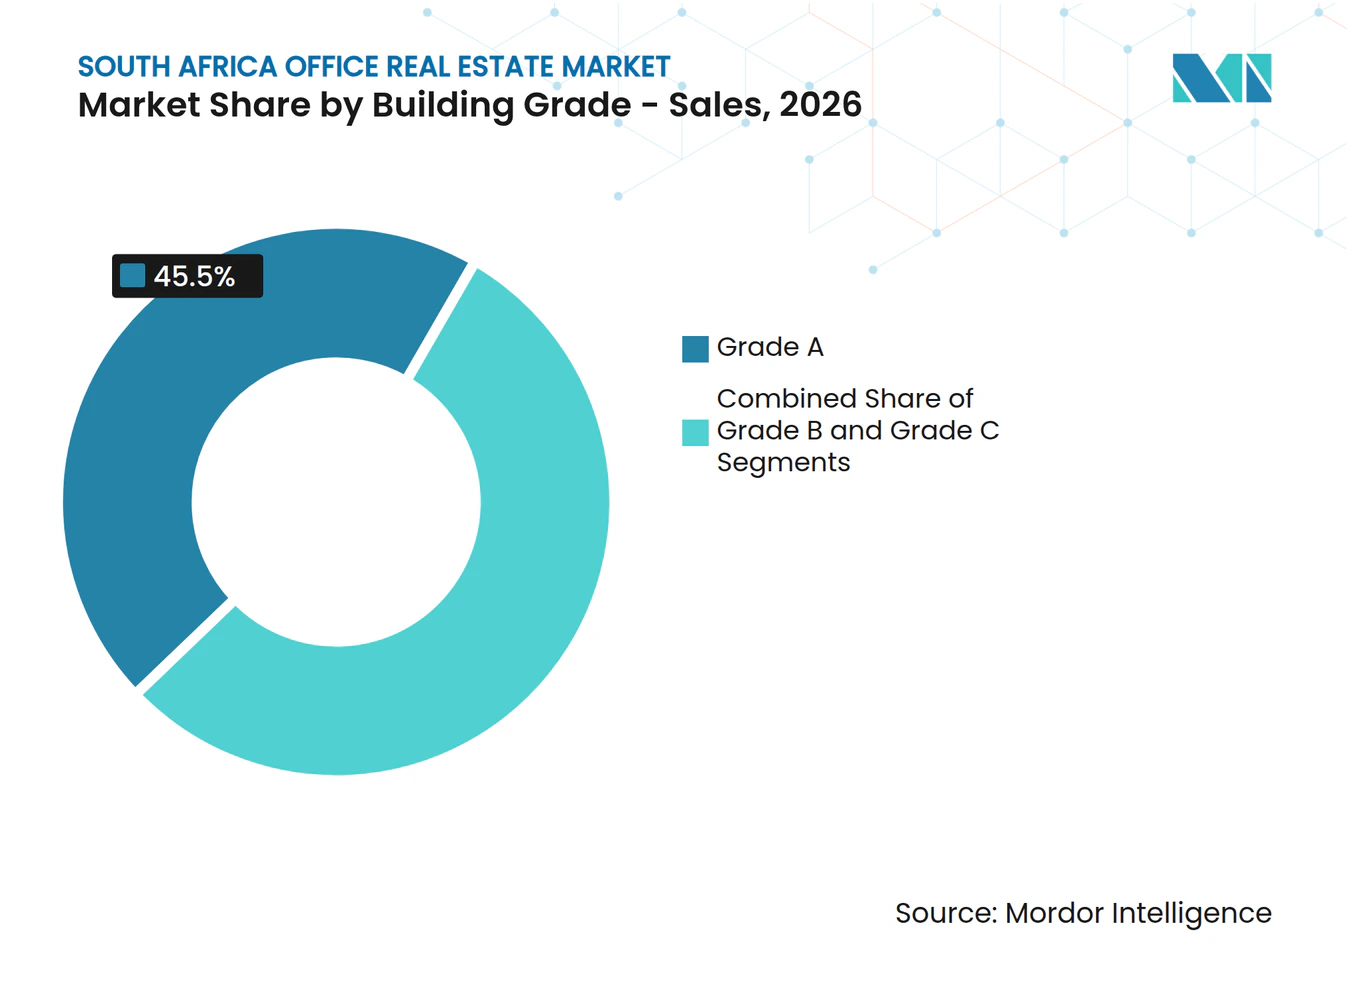
- Par catégorie de bâtiment - Vente : la Catégorie A détenait une part de 45,5 % du marché de l'immobilier de bureaux en Afrique du Sud en 2026, ce qui en fait le plus grand segment de vente par catégorie de bâtiment. La Catégorie A devrait croître à un CAGR de 6,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fuite des entreprises vers la qualité renforçant la demande de Catégorie A | +1.4% | National, plus prononcé dans les quartiers d'affaires établis de Johannesburg et du Cap. | Court terme (≤ 2 ans) |
| Expansion de l'externalisation des processus métier et des services aux entreprises mondiaux soutenant la location | +1.2% | Le Cap, avec des retombées vers Johannesburg, Durban et Port Elizabeth/Gqeberha | Moyen terme (2-4 ans) |
| Adoption des bureaux flexibles et de services augmentant la demande d'espaces de travail adaptables | +1.0% | National, concentré dans les principaux quartiers centraux des affaires et les nœuds décentralisés de premier ordre. | Moyen terme (2-4 ans) |
| Amélioration de la fiabilité de l'approvisionnement en électricité renforçant la confiance des occupants | +0.5% | National, plus fort dans les nœuds de premier ordre de Johannesburg et du Cap | Court terme (≤ 2 ans) |
| Régénération urbaine et conversion de bureaux créant des opportunités de repositionnement | +0.4% | Centre-ville de Johannesburg, centre-ville du Cap, Pretoria et Port Elizabeth/Gqeberha | Long terme (≥ 4 ans) |
| Décarbonation des entreprises soutenant la demande de bureaux certifiés verts | +0.3% | National, plus fort dans les nœuds de premier ordre du Cap-Occidental et du Gauteng | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La fuite des entreprises vers la qualité renforce la demande de propriétés de bureaux modernes de Catégorie A dans les quartiers d'affaires établis
Les locataires d'entreprises se tournent vers des bureaux modernes de Catégorie A dans les quartiers d'affaires établis. Le taux de vacance de premier ordre s'établissait à 4,7 % au troisième trimestre 2026, tandis que les taux de vacance des Catégories B et C s'élevaient respectivement à 15,9 % et 15,6 %[1]. De nombreuses entreprises réduisent leur empreinte immobilière et réorientent les économies réalisées vers une meilleure qualité de bâtiment et un meilleur emplacement. Cela soutient l'occupation dans les nœuds bien desservis et laisse les actifs secondaires face à un défi de vacance plus persistant. La fiabilité de l'alimentation électrique, la fibre optique, la sécurité et la performance environnementale sont devenus des exigences fondamentales pour les grands occupants.
L'expansion de l'externalisation des processus métier et des services aux entreprises mondiaux soutient l'activité de location de bureaux dans les grandes métropoles
L'externalisation des processus métier et les services aux entreprises mondiaux soutiennent la location de bureaux dans les grandes zones métropolitaines. Le secteur national vise 500 000 emplois d'ici 2030, ce qui indique une demande supplémentaire d'espaces de bureaux[2]. La demande est la plus forte au Cap et s'étend vers Johannesburg, Durban et Port Elizabeth/Gqeberha, à mesure que les grands plateaux disponibles deviennent plus difficiles à trouver. Ces opérateurs nécessitent une fibre redondante, une alimentation de secours, des aménagements denses et des espaces de formation, ce qui favorise les bâtiments de Catégorie A et de premier ordre. L'automatisation pilotée par l'intelligence artificielle demeure un risque à moyen terme, car elle pourrait réduire la demande à forte intensité de main-d'œuvre qui soutient la location de grands plateaux.
L'adoption croissante des bureaux flexibles et de services accroît la demande de solutions d'espaces de travail adaptables
Les bureaux flexibles et de services s'imposent comme une composante établie du marché de l'immobilier de bureaux en Afrique du Sud. Les entreprises et les sociétés technologiques en forte croissance recourent à des engagements de bail plus courts pour gérer les arrangements de travail hybride et éviter les coûts associés aux baux conventionnels à long terme. Ce modèle gagne en pertinence dans les quartiers centraux des affaires et les nœuds décentralisés de premier ordre tels que Sandton, Rosebank, Century City et Umhlanga. Les opérateurs de bureaux flexibles peuvent absorber les surfaces vacantes par le biais de contrats de gestion, ce qui peut soutenir les taux d'occupation dans les bâtiments de Catégorie A et de Catégorie B de premier ordre. Cependant, la demande de postes de travail gérés ne se traduit pas toujours par les mêmes engagements de location à long terme que les locations d'entreprises conventionnelles.
L'amélioration de la fiabilité de l'approvisionnement en électricité renforce la confiance des occupants dans les emplacements commerciaux établis
L'amélioration de la fiabilité de l'électricité soutient la confiance dans les emplacements commerciaux établis. Une alimentation plus stable permet aux propriétaires d'allouer davantage de capital aux équipements pour les locataires, à l'efficacité énergétique et à la rénovation des bâtiments. Les bâtiments de Catégorie A et de premier ordre équipés de systèmes solaires et de batteries installés conservent un avantage en termes de coûts d'exploitation par rapport aux propriétés plus anciennes[3]. La fiabilité de l'alimentation électrique reste une exigence pratique de sélection de site pour les occupants, en particulier ceux qui exercent des activités technologiques ou d'externalisation à grande échelle. Cette amélioration soutient les demandes de location dans les quartiers centraux des affaires de Johannesburg et de Tshwane, où les coûts des générateurs contribuaient auparavant aux départs de locataires.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux de vacance élevés des bureaux limitant la croissance des loyers et le développement spéculatif | -0.8% | National, plus prononcé dans le centre-ville de Johannesburg, Port Elizabeth/Gqeberha et les nœuds secondaires de toutes les métropoles | Long terme (≥ 4 ans) |
| Travail hybride et consolidation des espaces d'entreprise réduisant les besoins conventionnels | -0.6% | National, plus prononcé dans les secteurs de l'économie du savoir à Johannesburg et au Cap | Long terme (≥ 4 ans) |
| Hausse des charges municipales et des dépenses d'exploitation pesant sur les revenus des propriétaires | -0.4% | National, charge la plus élevée dans le centre-ville de Johannesburg, Tshwane et les métropoles secondaires | Moyen terme (2-4 ans) |
| Coûts de financement élevés et prudence des banques dans l'octroi de crédits restreignant les capitaux | -0.3% | National, avec un impact sur l'appétit pour l'investissement et la viabilité du développement dans les grandes métropoles | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Les taux de vacance élevés des bureaux dans certains sous-marchés limitent la croissance des loyers et découragent le développement spéculatif
La vacance élevée dans certains sous-marchés reste le principal frein structurel à la reprise. Les bureaux de Catégorie B et de Catégorie C affichaient un taux de vacance supérieur à 15 % au niveau national au troisième trimestre 2026, même si le marché global s'est amélioré. De nombreux bâtiments secondaires manquent de l'alimentation de secours, de l'efficacité des plateaux et des caractéristiques environnementales requises par les locataires modernes. Plus de 2,25 millions de mètres carrés d'espaces de bureaux excédentaires restaient disponibles au niveau national au troisième trimestre 2026. Cet excédent limite la croissance des loyers et décourage le développement spéculatif.
Le travail hybride et la consolidation des espaces d'entreprise réduisent les besoins conventionnels en espaces de bureaux
Le travail hybride réduit les besoins conventionnels en bureaux dans les secteurs à forte intensité de connaissances. De nombreux grands employeurs appliquent des horaires de travail formels qui réduisent la surface moyenne nécessaire par employé. À l'expiration des baux, les occupants peuvent restituer les espaces excédentaires et se regrouper dans des locaux plus petits ou de meilleure qualité. L'activité locative brute peut donc surestimer la réelle augmentation des espaces occupés lorsque les restitutions et les sous-locations compensent les nouveaux engagements. Ce frein est particulièrement pertinent pour les locataires des secteurs bancaire, des services financiers, de l'assurance, du conseil et des services professionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment, Location :
la Catégorie A est en tête, les exigences de qualité façonnant la locationLa Catégorie A devrait représenter 47,3 % de l'activité locative en 2026 et devrait se développer à un CAGR de 5,97 % jusqu'en 2032. Le taux de vacance national devrait atteindre 9,5 % au troisième trimestre 2026. Le segment offre les services fiables, les aménagements flexibles et l'efficacité opérationnelle que recherchent les grands locataires. Les variations des conditions d'occupation reflètent la préférence des locataires pour les propriétés offrant des services plus performants et des emplacements supérieurs. Le taux de vacance de premier ordre de Catégorie P devrait atteindre 0 % dans les banlieues nord du Cap au premier trimestre 2026, tandis que le taux de vacance de Catégorie AAA devrait s'établir à 1,2 %. Ces conditions soutiennent l'activité de pré-location lorsque la nouvelle offre répond aux exigences des occupants établis.
La certification verte renforce la position concurrentielle des bâtiments de Catégorie A en réduisant les coûts d'exploitation et en s'alignant sur les engagements environnementaux des entreprises. Les propriétés de Catégorie B et de Catégorie C continuent de servir les utilisateurs qui privilégient des loyers plus bas et une densité d'occupation plus élevée, notamment certains locataires du secteur de l'externalisation. Cependant, ces propriétés nécessitent des investissements importants pour offrir une fiabilité de l'alimentation électrique, une connectivité et une qualité d'espace de travail comparables aux actifs de catégorie supérieure. La cession par Growthpoint Properties de ses actifs de Catégorie B et de Catégorie A non stratégiques, associée à son investissement dans le front de mer du Cap et à Sandton Summit, illustre le mouvement continu vers des actifs de meilleure qualité. Par conséquent, le secteur de l'immobilier de bureaux en Afrique du Sud devient de plus en plus segmenté en fonction de la capacité d'un bâtiment à répondre aux exigences des locataires modernes. La croissance des loyers devrait rester la plus forte dans les propriétés de Catégorie A et de premier ordre bien gérées et résilientes sur le plan énergétique.



Par utilisation finale, Location :
l'IT et l'ITES combinent volume et croissance la plus forteL'IT et l'ITES devraient représenter 28,9 % de l'activité locative en 2026 et enregistrer un CAGR de 6,32 % jusqu'en 2032. Le segment comprend les prestataires de services technologiques, les sociétés d'externalisation des processus métier et les opérateurs de services aux entreprises mondiaux. Ces occupants nécessitent de grands plateaux, une connectivité robuste, une alimentation de secours et des espaces pour la formation et le soutien aux employés. Ces exigences orientent la demande vers les bâtiments de Catégorie A et de premier ordre dans les nœuds d'affaires bien desservis. Johannesburg et Le Cap restent les principaux centres de demande en raison de leurs grandes bases d'occupants d'entreprises et de leurs écosystèmes d'externalisation établis. La concentration de la demande technologique offre aux propriétaires de ces zones un vivier plus fiable de futurs occupants.
Les services bancaires, financiers et d'assurance représentent le prochain niveau majeur de demande de bureaux, notamment à Sandton et sur le front de mer du Cap. Ces organisations consolident leurs opérations de succursales et régionales en un nombre réduit de sièges sociaux plus grands, ce qui peut libérer des espaces avant qu'elles n'absorbent de nouveaux espaces de bureaux de premier ordre. Les cabinets de conseil en gestion et les prestataires de services professionnels se tournent également vers des quartiers riches en équipements, notamment Rosebank, Century City et Umhlanga. D'autres occupants du secteur des services, notamment les cabinets juridiques, les entreprises du secteur de l'énergie, du commerce de détail et des sciences de la vie, contribuent à une base de demande locative plus diversifiée. La demande à forte intensité d'infrastructure de l'IT et de l'ITES renforce la position du segment sur le marché de l'immobilier de bureaux en Afrique du Sud. Cependant, le rythme de l'automatisation dans l'externalisation pourrait modifier ce profil de demande au fil du temps.
Par catégorie de bâtiment, Vente :
la Catégorie A attire les capitaux institutionnelsLes bureaux de Catégorie A devraient représenter 45,5 % de la taille du marché de l'immobilier de bureaux en Afrique du Sud, en valeur de vente, en 2026 et devraient croître à un CAGR de 6,10 % jusqu'en 2032. Les acheteurs institutionnels privilégient les actifs avec des locataires stables, des références environnementales et une infrastructure d'exploitation résiliente. En mai 2026, Spear REIT devrait acquérir un portefeuille de bureaux de premier ordre entièrement loué à Tygervalley, comprenant trois bâtiments avec 28 500 mètres carrés de surface locative brute. Le portefeuille devrait générer un rendement initial de 9,67 % et des escalades de loyer annuelles moyennes de 6,5 %. Cette transaction indique que des capitaux restent disponibles pour les actifs de premier ordre bien loués dans des emplacements à offre contrainte. Par conséquent, les bureaux de Catégorie A conservent de meilleures perspectives de vente que les bâtiments aux perspectives locatives incertaines.
Les ventes de bureaux de Catégorie B et de Catégorie C impliquent de plus en plus une conversion ou un repositionnement plutôt que des investissements conventionnels générateurs de revenus. Les acheteurs réévaluent l'utilisation future des actifs les plus faibles lorsque les revenus locatifs ne justifient pas les coûts de rénovation. Des coûts de financement plus élevés et une faible confiance du marché continuent de contraindre les volumes globaux de transactions. Le marché de l'immobilier de bureaux en Afrique du Sud réduit progressivement son univers investissable à mesure que les propriétaires convertissent les espaces obsolètes ou les vendent à des prix reflétant le risque de réaménagement. Cette tendance devrait concentrer l'activité d'investissement parmi un groupe plus restreint d'actifs de bureaux de meilleure qualité. Les perspectives de vente resteront les plus solides pour les actifs disposant de flux de revenus stables ou d'un potentiel d'utilisation alternative viable.

Analyse géographique
Johannesburg représentait 49,8 % de l'activité locative en 2026, soutenue par sa concentration de sièges sociaux dans les secteurs bancaire, minier et des services professionnels. La métropole affichait un taux de vacance global des bureaux de 14,7 % au troisième trimestre 2026, contre 12,5 % avant la pandémie. Le taux global masque des conditions plus favorables à Sandton et Rosebank, où les taux de vacance de premier ordre et de Catégorie A s'établissaient respectivement à 6 % et 10,5 %. Le projet Gateway East d'Attacq à Waterfall City couvre 12 605 mètres carrés et était pré-loué à 73,4 % avant son achèvement. Cela démontre que le développement piloté par les locataires peut fonctionner dans les bons sous-marchés. Le quartier central des affaires nécessite encore une période de réhabilitation plus longue avant de pouvoir rivaliser avec les nœuds décentralisés.
Le Cap devrait être la géographie à la croissance la plus rapide, avec un CAGR de 6,21 % jusqu'en 2032, et affichait le taux de vacance le plus bas du pays à 6,9 % au troisième trimestre 2026. La demande d'externalisation des processus métier et la disponibilité limitée de grands plateaux de premier ordre soutiennent la fixation des prix par les propriétaires. Les grands plateaux disponibles se raréfient, ce qui peut orienter certains occupants vers d'autres métropoles. Le réaménagement de City Park devrait ajouter 10 500 mètres carrés d'espaces de bureaux de premier ordre au troisième trimestre 2026. Le marché de l'immobilier de bureaux en Afrique du Sud au Cap est soutenu par un équilibre plus serré entre l'offre et la demande que dans les autres grandes métropoles.
Durban a enregistré un taux de vacance de 9,3 % au troisième trimestre 2026, en baisse de 6,8 points de pourcentage par rapport à son pic de mi-2022. Sa reprise a été favorisée par des espaces rentables dans des zones décentralisées telles qu'Umhlanga et la base d'activités liées à la logistique de la ville. Gqeberha affichait le taux de vacance le plus élevé parmi les grandes métropoles à 15,7 %, mais suscite de l'intérêt à mesure que l'externalisation s'étend au-delà du Cap. Les centres plus petits, notamment Bloemfontein, George, Polokwane, Mitchells Plain et Soweto, offrent des possibilités d'expansion pour les opérations de livraison. Leurs perspectives dépendent de l'infrastructure locale et de la capacité d'un propriétaire à rénover les bâtiments selon les spécifications requises. La performance géographique sur le marché de l'immobilier de bureaux en Afrique du Sud restera inégale, car chaque nœud fait face à une combinaison différente de demande des locataires, de qualité du parc immobilier et de niveaux de services municipaux.
Paysage concurrentiel
Concentration du Marché
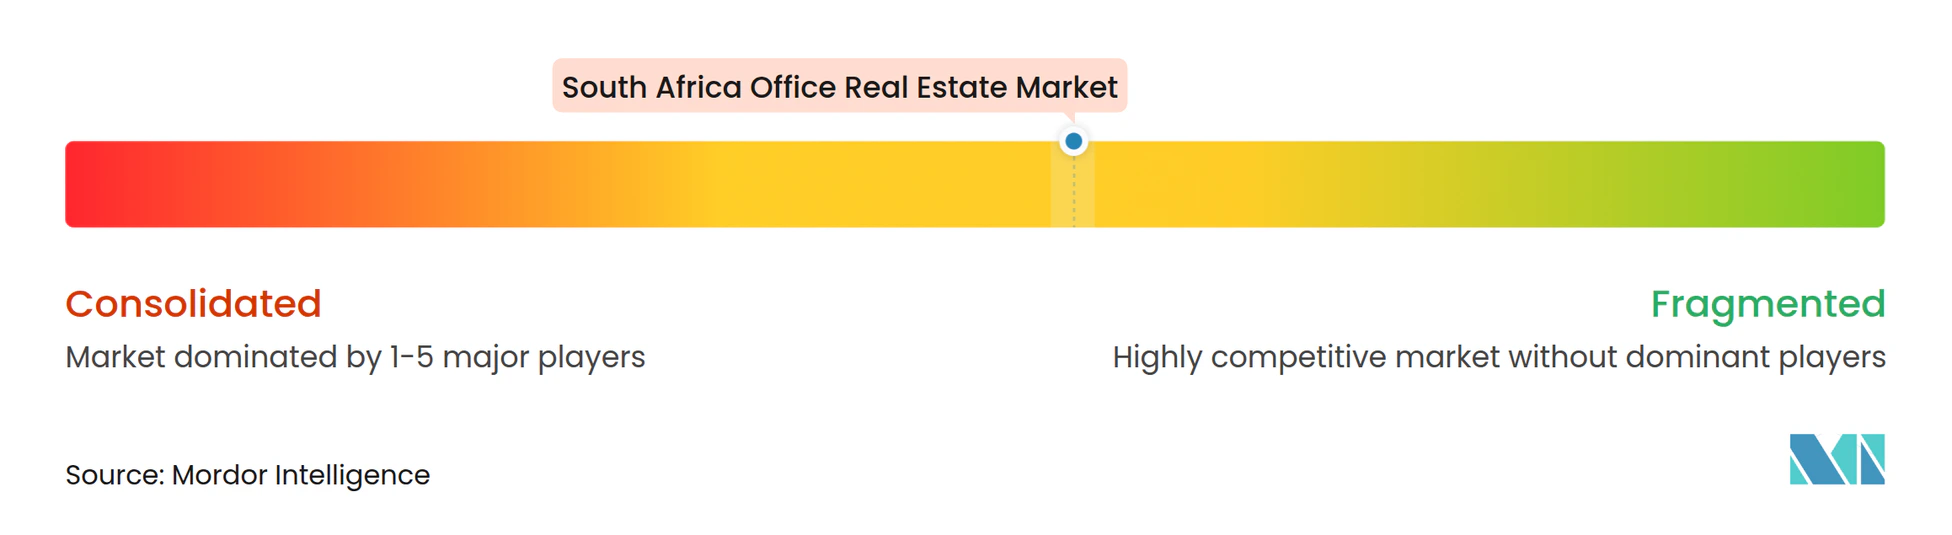
Le marché de l'immobilier de bureaux en Afrique du Sud est modérément concentré parmi les sociétés d'investissement immobilier cotées (REIT) et les sociétés immobilières institutionnelles. Growthpoint Properties, Redefine Properties, Attacq et Spear REIT détiennent d'importants portefeuilles de Catégorie A dans les nœuds de premier ordre. Leurs stratégies se concentrent sur la cession d'actifs de moindre qualité, l'amélioration des performances opérationnelles et la concentration du développement dans des emplacements où la demande des locataires est visible. Growthpoint Properties a achevé la rénovation à émissions nettes nulles du 36 Hans Strijdom Avenue et a obtenu un bail de 15 ans avec Ninety One. Cette stratégie oriente les capitaux vers la génération de revenus à long terme et des actifs de bureaux plus défendables.
Redefine Properties utilise sa plateforme numérique GoCity pour centraliser la gestion des bâtiments, surveiller les schémas d'occupation et soutenir les procédures de sécurité des locataires. La société a déclaré un taux de fidélisation des locataires supérieur à 96 % dans son portefeuille de bureaux sud-africain. Spear REIT devrait finaliser l'acquisition du 1 Sportica Crescent à Tygervalley en août 2026, ajoutant trois bâtiments de bureaux de premier ordre au Cap. Ces développements illustrent comment les grands propriétaires immobiliers privilégient la technologie, les locataires stables et les quartiers à offre contrainte. Les normes Green Star peuvent renforcer davantage cet avantage, car la conformité aux exigences de performance énergétique et hydrique ncessite des investissements en capital et une expertise opérationnelle. Les propriétaires plus petits pourraient faire face à des défis plus importants pour financer ces améliorations à un rythme comparable.
Des opportunités subsistent dans la rénovation de bâtiments de Catégorie B pour les occupants du secteur de l'externalisation, le développement de bâtiments à émissions nettes nulles avec des locataires d'ancrage, et la conversion d'actifs non stratégiques des quartiers centraux des affaires en développements résidentiels ou à usage mixte. Excellerate JHI et Anvil Property Smith se distinguent par leur connaissance du marché local, leurs capacités de courtage et leurs relations avec les locataires plutôt que par l'échelle de leur portefeuille. Attacq maintient un pipeline de développement actif à Waterfall City, comprenant Gateway East, un centre de conférences et un hôtel. L'adoption croissante des systèmes de bâtiments intelligents pourrait également élargir l'écart opérationnel entre les grandes REIT et les propriétés gérées de manière conventionnelle. La concurrence est donc la plus forte pour les actifs de haute qualité, tandis que les actifs secondaires sont plus susceptibles de se concurrencer sur les taux de location ou la valeur de réaménagement. Le marché de l'immobilier de bureaux en Afrique du Sud reste un marché à deux vitesses, les bâtiments modernes et les espaces de bureaux plus anciens répondant à des exigences différentes des locataires.
Leaders du secteur de l'immobilier de bureaux en Afrique du Sud
-
Growthpoint Properties
-
Redefine Properties
-
Fortress REIT
-
Attacq Limited
-
Liberty Two Degrees
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier de bureaux en Afrique du Sud Entreprises couvertes dans ce rapport
- Growthpoint Properties
- Redefine Properties
- Fortress REIT
- Attacq Limited
- Liberty Two Degrees
- Investec Property Fund
- Spear REIT Limited
- Emira Property Fund
- Dipula Income Fund
- Delta Property Fund
- Vukile Property Fund
- Fairvest Limited
- SA Corporate Real Estate Limited
- Resilient REIT Limited
- Pinnacle Property Holdings
- Affordable Group
- JLL South Africa
- CBRE South Africa
- Cushman and Wakefield / BROLL
- Colliers South Africa
Développements industriels récents dans Marché de l'immobilier de bureaux en Afrique du Sud
- Octobre 2026 : le taux de vacance national des bureaux en Afrique du Sud devrait reculer à 11,8 % au troisième trimestre 2026, atteignant son niveau le plus bas en six ans. Le marché devrait enregistrer une absorption nette positive de près de 70 000 m² au cours du trimestre, tandis que 70,4 % du pipeline de développement de 100 500 m² est pré-loué, signalant un cycle d'offre piloté par les locataires plutôt qu'un développement spéculatif.
- Août 2026 : Spear REIT Limited a finalisé l'acquisition du 1 Sportica Crescent, Tygervalley, Le Cap, classée comme transaction de Catégorie 2. L'acquisition a impliqué le transfert de trois bâtiments de bureaux de premier ordre (environ 28 500 m² de surface locative brute) d'Ingenuity Property Investments. Les propriétés sont entièrement louées à des locataires de premier ordre à un rendement initial estimé de 9,67 %.
- Juin 2026 : Growthpoint Properties a transféré sa quote-part indivise de 55 % dans Discovery Phase 1, Sandton, Johannesburg, à Discovery Propco et a acquis 100 % de la propriété du bâtiment Discovery Phase 2 adjacent (19 369 m²), réduisant ainsi la pondération des bureaux de Growthpoint Properties dans le Gauteng.
Périmètre du rapport sur le marché de l'immobilier de bureaux en Afrique du Sud
Aperçu de la segmentation
| Catégorie A |
| Catégorie B |
| Catégorie C |
| Par catégorie de bâtiment | Catégorie A |
| Catégorie B | |
| Catégorie C |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de l'immobilier de bureaux en Afrique du Sud d'ici 2032 ?
Le secteur devrait atteindre 3,15 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,43 % à partir de 2027. Les perspectives sont façonnées par un mouvement vers des bâtiments de meilleure qualité plutôt que par une expansion généralisée de l'ensemble du parc de bureaux.
Quelle catégorie de bâtiment est en tête des locations de bureaux en Afrique du Sud ?
La Catégorie A est en tête de l'activité locative avec une part de 47,3 % en 2026 et devrait croître à un CAGR de 5,97 % jusqu'en 2032. La fiabilité des services, l'efficacité des aménagements et les équipements pour les locataires soutiennent sa position plus forte.
Pourquoi Le Cap connaît-il une croissance plus rapide que les autres emplacements de bureaux en Afrique du Sud ?
Le Cap devrait croître à un CAGR de 6,21 % car l'offre de premier ordre est limitée et la demande d'externalisation des processus métier reste forte. Son taux de vacance de 6,9 % témoigne également d'un équilibre locatif plus serré que dans les autres grandes métropoles.
Quels occupants stimulent la demande de bureaux en Afrique du Sud ?
L'IT et l'ITES constituent le plus grand segment locatif par utilisation finale, avec une part de 28,9 % en 2026, soutenu par les besoins en technologie, en externalisation et en services aux entreprises mondiaux. Ces occupants ont souvent besoin de grands plateaux, de fibre optique, d'une alimentation de secours et d'espaces de formation.
Qu'est-ce qui freine la reprise des bâtiments de bureaux plus anciens ?
Les actifs de Catégorie B et de Catégorie C affichent un taux de vacance supérieur à 15 %, et beaucoup nécessitent des rénovations pour offrir une alimentation électrique fiable, une connectivité et de meilleures normes d'espace de travail. La conversion en usage résidentiel ou à usage mixte peut être une réponse pratique là où la demande de bureaux n'est pas viable.
Comment les principaux propriétaires font-ils évoluer leurs portefeuilles de bureaux ?
Les principaux propriétaires vendent des actifs non stratégiques, investissent dans des bâtiments verts et résilients sur le plan énergétique, et développent des espaces dans des quartiers de premier ordre établis. Leurs actions se concentrent sur des locataires stables, de meilleures performances opérationnelles et des engagements de bail plus longs.